Author Archive
リボ払いは危険?返済できない時の対処法と債務整理を解説
「返しても終わらない…」リボ払いに悩むあなたへ
毎月きちんと返済しているはずなのに、なぜか借金の元金が少しも減らない。むしろ、気づけば利用残高が以前より膨らんでいる…。もしあなたが今、リボ払いの返済に対して先行きが見えない不安や焦りを感じているなら、まず知ってほしいことがあります。その悩みは、決してあなた一人だけのものではありません。
「便利なサービスだと思ったのに」「最初は軽い気持ちだった」と、多くの方が同じように苦しんでいます。この記事は、単にリボ払いの危険性を解説するだけのものではありません。あなたの今の状況を整理し、具体的な解決策を検討するための情報をまとめたものです。正しい知識を身につけ、状況に応じた対応を取ることで、解決に向けた選択肢を見つけられる可能性があります。まずは一緒に、現状を整理することから始めましょう。
なぜ危険?リボ払いで元金が減らない「落とし穴」の仕組み
リボ払いが「危険」「やばい」と言われるのには、明確な理由があります。それは、その仕組みの中に、利用者が気づきにくい注意点があるからです。ここでは難しい専門用語は使わず、なぜ元金が減りにくいのか、その核心部分を解説します。この仕組みを冷静に理解することが、問題解決への第一歩となります。
気づきにくい高金利。支払いの大半が手数料に
リボ払いの手数料は、多くの場合、年利15%前後に設定されています。これは、消費者金融のカードローンとほぼ同じ水準です。この事実を知らない方も少なくありません。
問題なのは、毎月の返済額が一定であるため、その内訳が見えにくいことです。例えば、50万円の残高があり、毎月1万円を返済しているとしましょう。年利15%の場合、最初の1ヶ月で発生する手数料は約6,250円。つまり、あなたが支払った1万円のうち、実に半分以上の6,250円が手数料に消え、元金の返済に充てられるのはわずか3,750円ということになります。これでは、返せども返せども元金が減らないのは当然です。

自動リボ設定に注意。意図せず残高が増えるケースも
「自分はリボ払いを選んだつもりはないのに…」という方も注意が必要です。クレジットカードを申し込む際や、お得なキャンペーンに登録する際に、知らず知らずのうちに「自動リボ」サービスに登録してしまっているケースが後を絶ちません。
この設定がされていると、お店で「1回払いでお願いします」と伝えても、対象となる支払いが自動的にリボ払いに変更されることがあります。自分では計画的にカードを利用しているつもりでも、意図せずリボ払いの残高が増え続けてしまうのです。まずはご自身のカードの利用明細を確認し、「リボ払い」「リボルビング払い」といった記載がないか、支払い設定がどうなっているかを今すぐチェックしてみてください。
あなたの状況はどの段階?危険度セルフチェックリスト
リボ払いの問題は、放置すればするほど深刻化します。しかし、パニックになる必要はありません。まずはご自身の状況を客観的に把握することが大切です。以下のリストで、当てはまる項目がいくつあるかチェックしてみましょう。
- リボ払いの残高がいくらあるか正確に把握していない
- リボ払いの残高が年収の3分の1を超えている
- 複数のクレジットカードでリボ払いを利用している
- 返済のために、別のカードでキャッシングをしたことがある
- ここ数ヶ月、最低返済額しか支払えていない
- 支払いが遅れたことがある、または遅れそうになったことがある
- カード会社から督促の電話や手紙が届いたことがある
チェックの数に応じて、あなたの危険度と次にとるべき行動が見えてきます。
【初期症状】まだ自力で立て直せる可能性あり
チェックが1〜2個だったあなたは、まだ初期段階です。この段階であれば、家計を見直し、後述する繰り上げ返済などを活用することで、自力で完済できる可能性は十分にあります。ただし、決して油断は禁物です。このまま放置すれば、あっという間に状況は悪化します。今のうちに行動を起こしましょう。
→「まだ間に合う!自力でリボ払いを完済するための具体的な方法」へ
【中期症状】専門家への相談を検討すべき危険水域
チェックが3〜4個だったあなたは、すでに自力での解決が難しくなりつつある「危険水域」にいます。返済のために別の借入をする「自転車操業」の状態に陥りかけており、このままではいずれ返済が立ち行かなくなる可能性が高いでしょう。放置すれば、カード会社からの一括請求などに発展するリスクもあります。手遅れになる前に、専門家への相談を真剣に検討すべきタイミングです。 債務整理を考えるタイミングは早ければ早いほど選択肢が広がります。
→「自力返済が困難な場合の最終手段「債務整理」とは」へ
【末期症状】今すぐ弁護士に相談を。放置は危険です
チェックが5個以上だったあなたは、いつ返済が破綻してもおかしくない非常に危険な状態です。おそらく、日々の督促や返済のプレッシャーで精神的にも追い詰められているのではないでしょうか。この段階では、自力での解決が難しくなっている可能性があります。放置すれば、裁判所から訴状が届き、最終的には給与や財産の差し押さえといった法的手続に発展する可能性があります。一人で悩まず、早めに専門家へ相談することを検討してください。
→借金問題の無料相談
返済不能になる前に。放置した場合に起こる深刻なリスク
もしリボ払いの返済が苦しくなり、滞納してしまったらどうなるのでしょうか。問題を先送りにすることは、事態を悪化させるだけです。滞納を放置した場合、以下のような深刻な事態が段階的に進行していきます。
- 遅延損害金の発生:返済日の翌日から、通常の手数料よりも高い利率(年20%程度)の遅延損害金が加算されます。
- カード利用停止・督促:滞納後すぐにカードが利用停止になり、電話や郵便による督促が始まります。
- 信用情報への記録(ブラックリスト):返済日より61日以上または3か月以上の支払遅延があると、信用情報機関に事故情報として登録されることがあります。これにより、新たなローンやクレジットカードの契約が困難になります。
- 一括請求:カード会社との契約が強制的に解除され、残高と遅延損害金の全額を一度に支払うよう求める「一括請求」が内容証明郵便などで届きます。
- 裁判・財産差し押さえ:一括請求に応じないと、裁判所に訴訟を起こされます。裁判で敗訴が確定し、債権者が強制執行を申し立てた場合、預貯金や給与といった財産が差し押さえられる可能性があります。給与が差し押さえられる場合、勤務先にも連絡がいくため、借金問題を知られてしまうことになります。
こうした事態に進む前に、早めに対応を検討することが大切です。
自力返済が困難な場合の最終手段「債務整理」とは
セルフチェックで「中期」「末期」だった方、そして自力での返済に限界を感じている方へ。借金問題を法的に解決し、生活を再建するための正当な手続き、それが「債務整理」です。決して特別なことではなく、人生をやり直すための、国が認めた救済制度です。主な債務整理の種類には、以下の3つがあります。

【任意整理】将来の利息をカットし元金のみを分割返済
リボ払いの解決策として最も多く選択されるのが「任意整理」です。弁護士があなたに代わってカード会社と交渉し、将来発生する手数料(将来利息)の減額やカットを目指して交渉します。そして、残った元金だけを3年〜5年程度の分割で無理なく返済していく手続きです。
裁判所を通さない私的な交渉なので、手続きが比較的簡単で、費用も抑えられます。また、官報に載ることもないため、任意整理が家族や職場に知られるリスクが低いという大きなメリットがあります。「借金の元金だけなら返していける」という方には、現実的な解決策の一つとなる可能性があります。
【個人再生】借金を大幅に減額し、自宅を残せる可能性も
リボ払い以外にも借金があり、元金の総額が大きすぎて任意整理では返済が難しい場合に検討するのが「個人再生」です。裁判所に申し立て、債務額や財産状況などに応じて減額された借金を、原則3年で返済していく手続きです。
「住宅ローン特則」という制度を利用すれば、住宅ローンはそのまま返済を続けることで、マイホームを手放さずに手続きを進められる可能性があるのが大きな特徴です。ただし、手続きが複雑で、官報に氏名や住所が掲載されるといったデメリットもあります。
参照:裁判所「個人再生手続」
【自己破産】支払いを免除し、ゼロから再スタートを切る
収入が全くない、あるいは著しく低く、今後も返済できる見込みが立たない場合の最終手段が「自己破産」です。裁判所に支払不能であることを認めてもらい、税金などの非免責債権を除く借金の支払い義務を免除(免責)してもらう手続きです。
家や車など高価な財産は手放す必要がありますが、生活に必要な最低限の財産は残すことができます。経済的な再出発を図るための制度です。ギャンブルや浪費が原因の場合など、状況によっては免責が認められないケースもありますが、借金の額に関わらず、支払不能であれば手続きは可能です。
債務整理の注意点|ブラックリストと生活への影響
債務整理をすると、信用情報機関に事故情報が登録されます。これが、いわゆる「ブラックリストに載る」という状態です。この点に不安を感じる方は多いでしょう。
登録される期間は、登録内容や信用情報機関によって異なります。たとえばCICでは、クレジット情報は契約期間中および契約終了後5年間保有されます。この期間中は、主に以下のようなことができなくなります。
- クレジットカードの新規作成や利用
- 住宅ローンや自動車ローンなど、新たな借入れ
- 他人の借金の保証人になること
一方で、以下のようなことはありません。
- 戸籍や住民票に記載される
- 選挙権がなくなる
- 年金が受け取れなくなる
- 賃貸住宅が借りられなくなる(家賃保証会社による)
- 会社に知られてクビになる
債務整理は、人生の終わりではありません。あくまで経済的な再生のために設けられた、一定期間の制約に過ぎないのです。毎月の返済と督促に追われる日々から解放されるメリットと、この制約を天秤にかけ、冷静に判断することが大切です。
参考:弁護士法人・響「ブラックリストとは?載る条件や影響を受ける期間、対処法を解説」
勇気を出して第一歩を。弁護士への無料相談という選択肢
ここまで読んで、リボ払いの問題の深刻さ、そして解決策の道筋が見えてきたのではないでしょうか。しかし、どの方法が自分にとって最適なのか、一人で判断するのは難しいかもしれません。そんな時こそ、私たち専門家を頼ってください。
弁護士に相談することには、大きなメリットがあります。
- 督促が止まる可能性がある:弁護士が依頼を受けたことをカード会社に通知(受任通知)すると、貸金業者等については、受任通知の到達後、本人への直接の取立てが原則として制限されます。これだけで、精神的な負担は大きく軽減されるはずです。
- あなたに最適な解決策を提案してくれる:あなたの収入や財産、借金の状況を詳しくお伺いし、任意整理、個人再生、自己破産の中から、あるいはそれ以外の方法も含めて、最善の道筋を一緒に考えます。
- 交渉や手続きの負担を軽減できる:専門知識が必要な債権者との交渉や、複雑な裁判所への提出書類の作成など、必要な交渉や書類作成をサポートし、手続きの負担を軽減します。
再生の歩み法律事務所では、借金問題に関するご相談は何度でも無料です。当事務所の代表弁護士は、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いを持って、これまで500件以上の案件に携わってきました。あなたのお話をじっくり伺い、状況に応じた解決策をご提案します。
一人で悩み続けていても、状況は決して良くなりません。勇気を出して、まずは無料相談の電話をかける、その一歩が、生活再建に向けた具体的な行動につながります。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産中のキャリア決済の利用は大丈夫?バレた時のリスクと対処法
自己破産中のキャリア決済、うっかり使ってしまったら?
自己破産の手続きを進めている中で、「手元に現金がない…ついキャリア決済で支払ってしまった」と、強い不安を感じている方もいるかもしれません。裁判所や弁護士に知られたら、自己破産が認められなくなってしまうのではないか。そのような不安や焦りを感じている方もいらっしゃるでしょう。
まずは状況を整理することが重要です。結論から申し上げますと、すぐに正直に担当の弁護士へ相談すれば、多くの場合、大事に至らずに済む可能性があります。
避けるべきなのは、一人で抱え込み、隠してしまうことです。それが最も事態を悪化させてしまいます。
この記事では、なぜ自己破産手続き中にキャリア決済が問題になるのか、その具体的なリスクと、万が一使ってしまった場合にどうすればダメージを最小限に抑えられるのか、その対処法を丁寧にお伝えします。この記事では、次に取るべき対応を整理できるよう、実務上の注意点を解説します。自己破産の全体像については、自己破産の基礎知識で体系的に解説しています。
なぜダメ?自己破産手続でキャリア決済が厳禁な3つの理由
「どうしてキャリア決済くらいで、そんなに大ごとになるの?」と疑問に思うかもしれません。これは単なる「ルールだから」という話ではなく、自己破産という手続きの根幹に関わる、明確な理由があるのです。ここでは、その理由を3つのポイントに絞って、できるだけ分かりやすく解説しますね。

理由1:新たな借金とみなされ「免責不許可事由」に該当する恐れ
キャリア決済は、携帯電話会社が利用料金を一時的に立て替えてくれ、後で通信料と一緒に請求される仕組みです。これは法律上、「新たな借金(信用取引)」と見なされます。
自己破産の手続きを弁護士に依頼した後は、新たな借入れをしてはいけません。もし手続き中にキャリア決済を利用すると、裁判所から「返済できないことを分かっていながら、意図的に新たな借金をした」と判断されてしまう可能性があります。これは破産法で定められている免責不許可事由に該当する恐れがあり、最悪の場合、借金の支払義務が免除されない(免責が認められない)という、最も深刻な事態を招きかねないのです。
理由2:特定の債権者だけを優遇する「偏頗弁済」と判断される
自己破産手続きには、「債権者平等の原則」という非常に大切なルールがあります。これは、すべての債権者(お金を貸している側)を公平に扱わなければならない、という考え方です。
キャリア決済を利用し、その代金を後から支払うということは、消費者金融や銀行といった他の債権者への返済は止めているのに、携帯電話会社にだけ返済しているのと同じことになります。このような特定の債権者だけを優遇する行為は「偏頗弁済(へんぱべんさい)」とみなされ、債権者平等の原則に反する行為として厳しく見られます。これもまた、免責が認められない理由となる可能性があるのです。
理由3:手続きが複雑化し費用が増える「管財事件」に移行する可能性
自己破産には、比較的簡易な「同時廃止」と、裁判所が破産管財人を選んで財産などを詳しく調査する「管財事件」という2種類の手続きがあります。キャリア決済の利用が発覚すると、裁判所が「この人は他にも隠していることがあるかもしれない」と判断し、より詳細な調査が必要だと考え、「管財事件」へ移行する可能性が高まります。
管財事件になると、手続きが複雑になり、期間も長引きます。そして何より、管財事件になると、裁判所や事件の内容によっては、破産管財人の報酬に充てられる予納金として20万円程度以上の追加費用が必要になることがあります。ほんの数千円のキャリア決済のつもりが、結果的に数十万円もの経済的負担増につながってしまう恐れがあるのです。自己破産後の生活再建に向けた資金計画にも影響する可能性があります。自己破産の手続き全体に大きな影響を与えかねません。
【重要】キャリア決済を使ってしまった場合の正しい対処法
すでに利用してしまった場合でも、まずは落ち着いて事実関係を整理することが重要です。状況によっては、早期に適切な対応を取ることで影響を抑えられる可能性があります。最もいけないのは、恐怖心から問題を放置してしまうことです。落ち着いて、一つずつ行動に移しましょう。
ステップ1:すぐに利用を停止し、利用日時と金額をメモする
まずは、これ以上利用しないように、キャリア決済の利用を直ちに停止してください。そして、「いつ」「いくら」「何に」使ったのかを正確に記録しましょう。
記憶が曖昧になる前に、スマートフォンの決済履歴のスクリーンショットを撮ったり、利用明細をメモしたりして、客観的な証拠を残しておくことが非常に重要です。後で弁護士に報告する際、この正確な情報が、あなたの誠実さを示す材料になります。
ステップ2:隠さず、正直に、すぐに担当弁護士へ報告する
特に重要なのが、担当弁護士への速やかな報告です。報告しづらいと感じる場合でも、隠さずに伝えることが重要です。
弁護士には、手続上のリスクを整理し、裁判所への説明方法を検討する役割があります。
事前に正直に報告さえすれば、弁護士は「生活費が不足してやむを得ず使ってしまった」といった事情を裁判所に丁寧に説明するなど、ダメージを最小限に抑えるための対策を立てることができます。逆に、隠したまま手続きを進め、後から裁判所に発覚した場合、「意図的に隠していた」と判断され、心証は一気に悪化し、免責が認められないリスクが格段に高まってしまいます。

ステップ3:サブスクなど自動決済の設定を見直す
「うっかり」の再発を防ぐために、意図せず決済が継続される設定を見直しましょう。特に見落としがちなのが、月額課金のサービス(サブスクリプション)です。
アプリの課金、動画配信サービス、音楽配信サービス、オンラインストレージなど、キャリア決済で登録しているサービスがないか、今すぐ確認してください。もしあれば、すぐに支払い方法を後述するデビットカードなどに変更するか、不要であれば解約手続きを取りましょう。こうした具体的な家計管理の見直しが、再スタートの第一歩となります。
キャリア決済が使えない間の代替手段
「キャリア決済が使えないと、ネットでの買い物や支払いが不便…」と感じる方もいるでしょう。ご安心ください。自己破産手続き中でも、問題なく利用できるキャッシュレス決済の方法はあります。
デビットカード:銀行口座直結で使いすぎの心配なし
デビットカードは、利用すると即時に銀行口座から代金が引き落とされる仕組みのカードです。口座残高の範囲内でしか利用できないため、借金にはならず、使いすぎる心配もありません。審査なしで発行できるものも多いため、債務整理でクレジットカードが持てない状況では、非常に有力な選択肢となります。ただし、銀行から借入れがある場合、その銀行口座が凍結される可能性があるため、借入れのない銀行でデビットカードを作成しましょう。
プリペイドカード・電子マネー:事前にチャージした分だけ利用
SuicaやPASMOといった交通系電子マネーや、楽天Edy、WAON、nanacoなどの商業系電子マネー、そしてVisaやMastercardのプリペイドカードも良い代替手段です。これらは事前に現金をチャージして、その範囲内で利用する仕組みなので、当然ながら借金にはあたりません。現金でチャージすることで、お金の流れが可視化され、支出管理がしやすくなるというメリットもあります。
自己破産とキャリア決済に関するよくあるご質問
ここでは、自己破産とキャリア決済に関して、多くの方が抱く疑問についてQ&A形式でお答えします。
Q. キャリア決済の現金化は絶対にしてはいませんか?
A. はい、絶対にやめてください。キャリア決済の現金化は、通常の利用よりもはるかに悪質な行為と見なされます。これは、最初から返済する意思なくお金を得ようとする行為であり、免責不許可事由に該当する可能性が極めて高く、最悪の場合、詐欺罪に問われるリスクすらあります。一時的な資金確保のために現金化を行うと、免責判断に大きな不利益が生じる可能性があります。
Q. 携帯電話本体の分割払いが残っている場合はどうなりますか?
A. 携帯電話本体の分割代金も「借金」として扱われます。そのため、自己破産の申告対象となり、債権者一覧に記載する必要があります。その結果、携帯電話会社が債権者となり、端末代金や通信料金の滞納状況、携帯電話会社の規約・運用によっては、契約の継続に影響が出る可能性があります。ただし、ご家族など第三者の方が残債を一括で支払うことで、契約を継続できるケースもありますので、この点も弁護士にご相談ください。詳しくは、債務整理とスマホ・携帯の分割払いの記事をご覧ください。
Q. どうしてもキャリア決済を続けたい場合はどうすれば?
A. 自己破産手続きを選択する場合、キャリア決済の継続利用は避けるべきです。もし、どうしてもキャリア決済の利用継続が生活に不可欠ということであれば、自己破産ではなく「任意整理」という別の債務整理手続きを検討する余地はあります。任意整理は、整理する借金を選ぶことができるため、携帯電話会社を交渉の対象から外すことで、契約を維持したまま他の借金を整理できる可能性があります。ただし、任意整理は自己破産のように借金がゼロになるわけではなく、あくまで減額した元本を分割で返済していく手続きです。どちらが最適かは、あなたの状況によって大きく異なりますので、任意整理と自己破産の違いを理解した上で、弁護士とよく相談して決めることが重要です。
まとめ|不安な点は一人で抱えず、まず弁護士にご相談ください
自己破産手続き中のキャリア決済は、新たな借金と見なされ、「免責不許可」や「管財事件への移行」といった深刻なリスクを伴うため、絶対に避けなければなりません。
しかし、もし万が一、うっかり使ってしまったとしても、決して自暴自棄にならないでください。一番大切なのは、隠さずに、正直に、そして迅速に担当の弁護士へ報告することです。早期に相談すれば、まだ打てる手は残されています。
代表弁護士の深井も「弁護士に相談すれば解決できるのに、なかなか相談相手として弁護士が選択肢にあがりにくい」という状況を目の当たりにしてきました。特に借金の問題は、専門家が介入するだけで精神的な負担が大きく軽減されます。どんな些細なことでも構いません。不安な点を一人で抱え込まず、まずは私たちにご相談ください。ご相談は無料です。状況に応じた対応方法を確認し、手続きの進め方を一緒に検討します。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
住宅ローン滞納の処方箋|競売回避と解決への道筋を解説
住宅ローンを滞納…でも、まだ諦めないでください
「住宅ローンの支払いが、今月も厳しい…」
「銀行からの督促の電話に、心臓が縮む思いがする」
「このままでは、愛する家族と暮らすこの家を失ってしまうのではないか…」
今、この記事を読まれているあなたは、きっとこのような言葉にできないほどの不安と焦りに苛まれていることでしょう。住宅ローンの滞納は、単なる金銭的な問題ではありません。それは、ご家族との大切な思い出が詰まった場所、そして日々の暮らしの基盤そのものが脅かされる、という計り知れないストレスを伴います。
弁護士として、これまで数多くの借金問題、特に住宅ローンに関するご相談をお受けしてきました。その中で痛感するのは、「もっと早く相談してくだされば、もっと多くの選択肢があったのに…」というケースが、あまりにも多いという事実です。
しかし、どうか一人で抱え込まないでください。そして、決して諦めないでください。状況が困難であるほど、冷静な判断は難しくなるものです。ですが、正しい知識を身につけ、適切なタイミングで対応すれば、競売を回避し、生活再建に向けた選択肢を検討できる可能性があります。
この記事では、住宅ローンを滞納した場合に起こり得る手続きの流れと、状況に応じて検討できる対応策を具体的に解説します。まずは落ち着いて、ご自身の現状とこれから起こりうることを正確に把握することから始めましょう。債務整理と住宅ローンの関係性については、債務整理が住宅ローンに与える影響で体系的に解説していますので、併せてご覧いただくとより理解が深まります。
【タイムリミットを知る】滞納から競売までの流れ
住宅ローンを滞納してしまったとき、最も重要なのは「時間」です。放置すればするほど、あなたの選択肢は狭まっていきます。まずは、このまま時間が過ぎていくと何が起こるのか、その全体像を正確に把握しましょう。各段階で送られてくる通知は、単なる紙切れではありません。各通知には、今後の手続きや対応期限に関わる重要な内容が記載されています。
滞納1~2ヶ月:金融機関からの督促と遅延損害金
最初の1ヶ月を滞納すると、まず金融機関から電話や郵便で「お支払いが確認できておりません」といった内容の連絡(督促状)が届きます。この段階では、まだ事務的な確認という側面が強いかもしれません。
しかし、ここで注意すべきは「遅延損害金」の発生です。これは、返済が遅れたことに対するペナルティで、通常のローン金利よりも高く設定(年利14%前後が一般的)されており、滞納した元金に対して日割りで加算されていきます。滞納が長引くほど、遅延損害金の額は増加していきます。
多くの方が、金融機関への連絡をためらってしまいます。しかし、この初期段階で正直に状況を説明し、返済の意思を示すことが、後々の交渉を有利に進めるための鍵となります。督促を止めるための具体的な方法を知っておくことも、精神的な負担を軽減する一助となるでしょう。
滞納3~6ヶ月:「期限の利益喪失」と「代位弁済」

滞納が3ヶ月を超えると、事態は新たな局面を迎えます。金融機関から「催告書」という、これまでとは比べ物にならないほど強い文面の通知が内容証明郵便で届くことが一般的です。ここには「期限までに支払わなければ、期限の利益を喪失します」という趣旨の文言が記載されています。
「期限の利益喪失」とは、分割払いを継続できる利益を失うことです。これは「もう分割での返済は認めません。残っているローン全額を一括で返済してください」という法的な権利の行使を意味します。数千万円にもなる住宅ローン残債を一括で返済できる人は、まずいません。この通知は、競売へのカウントダウンが本格的に始まったことを意味するのです。
そして、あなたが返済できない場合、次に起こるのが「代位弁済」です。これは、あなたがローンを組む際に加入した保証会社が、あなたに代わって金融機関へローン残債を一括で返済することを指します。これにより、債権(あなたにお金を請求する権利)は銀行から保証会社へと移ります。今後は、保証会社が主な請求・交渉の相手となります。この時点で、あなたの信用情報には事故情報(いわゆるブラックリスト)が登録され、新たな借り入れやクレジットカードの作成は極めて困難になります。
滞納6ヶ月以降:競売開始決定と自宅の差し押さえ
代位弁済が行われても保証会社へ返済ができない場合、保証会社は裁判所へ「競売」の申立てを行います。そして、裁判所がこれを認めると、あなたのもとに「競売開始決定通知」という書類が特別送達で届きます。
この通知をもって、あなたの自宅は法的に「差し押さえ」られた状態になります。これは、あなたが自宅を勝手に売却したり、名義を変更したりすることができなくなることを意味します。差し押さえられると、裁判所からの通知を無視することは、もはや許されません。
その後、裁判所の執行官が自宅の状況を調査するために訪問する「現況調査」が行われます。室内の写真を撮影されたり、家族構成について質問されたりすることもあります。そして、物件情報がインターネット(BIT不動産競売物件情報サイトなど)で公開され、誰でも閲覧できる状態になります。これは、ご近所に事情を知られてしまうリスクも伴い、精神的に最も辛い時期かもしれません。
しかし、絶望するにはまだ早いのです。この段階に至っても、競売を取り下げ、より有利な条件で再出発するための道は残されています。債務整理を考えるべきタイミングは、まさに「今」なのです。
競売を回避するための4つの処方箋を徹底比較
競売という最悪のシナリオを回避するために、いくつかの具体的な解決策、つまり「処方箋」が存在します。しかし、どの処方箋が最適かは、あなたの状況(家を残したいか、他の借金の有無、収入の見通しなど)によって大きく異なります。ここでは、各選択肢のメリットとデメリットを、弁護士の視点から客観的に比較・分析していきます。
①任意売却:競売より有利な条件で売却し、再出発する
「任意売却」とは、債権者(保証会社など)の同意を得て、あなた自身の意思で不動産を売却する方法です。競売が市場価格の5~7割程度で強制的に売却されるのに対し、任意売却は市場価格に近い価格での売却が期待できます。
- メリット:
- 市場価格に近い高値で売却できるため、ローン残債をより多く減らせる。
- 競売のように情報が公開されないため、プライバシーが守られる。
- 売却代金から引越し費用などを捻出できる交渉の余地がある。
- 引渡しの時期について、買主と柔軟に交渉できる。
- デメリット:
- 最終的には家を手放すことになる。
- 債権者全員の同意がなければ進められない。
- 競売手続が進むほど任意売却は難しくなり、買受けの申出後は競売申立ての取下げに最高価買受申出人等の同意が必要になる場合があるため、早期の対応が必要となる。
任意売却は、「家は手放さなければならないが、少しでも有利な条件で再スタートを切りたい」と考える方にとって、非常に有効な選択肢です。より詳しい手順については、自己破産と不動産売却に関する解説もご覧ください。
②個人再生:家を守りながら、住宅ローン以外の借金を大幅圧縮

「どうしてもこの家だけは手放したくない」という強い希望をお持ちの方にとって、最も有力な選択肢となるのが「個人再生」です。これは、裁判所に申立てを行い、再生計画の認可を受けることで借金を大幅に減額してもらう手続きです。
個人再生の最大の特長は、「住宅資金特別条項(住宅ローン特則)」という制度にあります。この特則を利用することで、住宅ローンはそのまま返済を続けることを条件に、他の借金(カードローンや消費者金融など)だけを大幅に圧縮(5分の1~10分の1程度)することが可能になります。中には、ペアローンで個人再生を検討されるケースもあります。
- メリット:
- 住宅ローン特則を使えば、マイホームを手放さずに済む。
- 住宅ローン以外の借金を大幅に減額できる。
- 自己破産のような資格制限がない。
- デメリット:
- 住宅ローン自体の返済額は減らない(返済期間の延長などは可能)。
- 手続きが複雑で、専門家(弁護士)のサポートが不可欠。
- 継続して安定した収入があることが利用の条件となる。
- 【重要】保証会社による代位弁済から6ヶ月以内に申立てないと、住宅ローン特則が使えなくなる可能性がある。
個人再生は、まさに時間との勝負です。特に最後のデメリットは非常に重要で、この「6ヶ月」というタイムリミットを知らないために、家を守るチャンスを逃してしまう方が後を絶ちません。この手続きは民事再生法に基づいています。
③自己破産:すべての借金をゼロにして、生活をリセットする
「自己破産」は、裁判所に申立てを行い、支払い不能であることを認めてもらうことで、原則としてすべての借金の支払い義務を免除(免責)してもらう手続きです。収入が途絶えてしまった、あるいは借金総額が大きすぎて個人再生でも返済の見込みが立たない、といった場合の最終手段と言えます。
- メリット:
- 税金などを除く、すべての借金の支払い義務がなくなる。
- 生活をゼロから再スタートできる。
- デメリット:
- 持ち家や車など、一定価値以上の財産は原則としてすべて手放さなければならない。
- 手続き期間中、一部の職業(警備員、保険外交員など)に就けなくなる資格制限がある。
- 官報に氏名・住所が掲載される。
任意売却を行ったものの、売却代金だけではローンを完済できず多額の残債務が残ってしまった場合に、その残債務を整理するために自己破産を選択するケースも少なくありません。自己破産で手放す財産、残せる財産について正しく理解することが重要です。自己破産以外の債務整理方法も存在するため、総合的な判断が必要です。
④金融機関との交渉(リスケジュール):一時的な返済困難を乗り切る
「リスケジュール」とは、金融機関と交渉し、一時的に返済の条件を変更してもらうことです。例えば、一定期間は利息のみの支払いにしてもらったり、返済期間を延長して月々の返済額を減らしてもらったりする方法が考えられます。
- メリット:
- 当面の返済負担を軽減できる。
- 信用情報に事故情報が登録されない場合がある。
- デメリット:
- あくまで一時的な延命措置であり、根本的な解決にはならない。
- 返済期間が延びることで、総返済額は増えてしまうことが多い。
- 滞納が進んでしまうと、交渉に応じてもらえなくなる。
この方法は、病気や失業などで「一時的に」収入が減ったものの、近い将来回復の見込みがある場合に有効です。根本的な返済能力に問題がある場合は、他の方法を検討すべきでしょう。住宅ローン以外の借金が多い場合は、任意整理で他の借金の利息をカットし、返済の負担を減らすことも有効な手段となります。
一人で悩まないで。専門家への相談が解決の第一歩です
ここまで様々な解決策を見てきましたが、どの方法が最適かをご自身で判断し、手続きを進めるのは至難の業です。特に、刻一刻とタイムリミットが迫る中で、冷静な判断を下すことは非常に難しいでしょう。
だからこそ、専門家である弁護士に相談することは、状況を整理し、取り得る選択肢を確認するための有効な方法です。
弁護士に依頼するメリットは、主に3つあります。
- あなたに代わって、債権者との交渉窓口になります。
弁護士が受任通知を送付すると、貸金業者などからの直接の取立てが法律上制限される場合があります。精神的なプレッシャーから解放されるだけでも、冷静に今後のことを考える余裕が生まれます。 - あなたの状況を法的に分析し、取り得る解決策を提案します。
法律知識と実務経験に基づき、あなたの希望(家を残したい、家族に内緒にしたい等)を踏まえた解決方針を検討します。 - 複雑な法的手続きについて、弁護士が代理人として対応し、必要な準備をサポートします。
裁判所への申立てや書類作成など、煩雑で専門的な手続きについて弁護士のサポートを受けられるため、生活再建に向けた準備を進めやすくなります。
相談するタイミングは、「滞納してしまいそう」と感じた、まさにその瞬間です。早ければ早いほど、打てる手は多く残されています。多くの法律事務所では、無料相談を実施しています。「こんな状況で相談していいのだろうか」などとためらわず、まずはあなたの声をお聞かせください。
再生の歩み法律事務所にご相談いただくメリット
私たち再生の歩み法律事務所は、その名の通り、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いを持って、日々ご相談者様と向き合っています。
代表弁護士は、これまで大手法律事務所の支店長として500件以上の案件に携わり、特に債務整理の分野で豊富な経験と実績を積み重ねてまいりました。住宅ローン問題は、単に法律の知識があれば解決できるというものではありません。各金融機関の対応方針、不動産市場の動向、そして何より、ご相談者様一人ひとりのご家庭の事情を深く理解した上で、事情に応じた解決策を検討する必要があります。
当事務所にご相談いただくことで、あなたは以下のようなメリットを得られます。
- 債務整理に注力してきた実績に基づき、あなたの状況に合わせた解決策をご提案します。特に、この記事で解説した「任意売却」と「個人再生」を組み合わせた柔軟な対応も可能です。
- ご相談者様の心の負担を少しでも軽くするため、債務整理に関するご相談は何度でも無料です。費用面で不安な方のために、分割払いにも柔軟に対応しております。
- 弁護士が介入することで、最短即日で受任通知を発送し、債権者からの直接の督促を制限できる場合があります。
住宅ローンの滞納は、早い段階で状況を整理するほど選択肢を検討しやすくなります。ご家族の生活や今後の返済について不安がある場合は、早めにご相談ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産の必要書類|集め方と注意点を弁護士が解説
自己破産の書類準備、完璧である必要はありません
「自己破産の手続きを進めたいけれど、膨大な書類を前に途方に暮れている…」
「もし書類に不備があったら、人生の再スタートが認められないかもしれない…」
借金の返済に追われる中で、多くの必要書類を確認すると、不安や負担を感じる方は少なくありません。完璧に書類を揃えなければならないと考え、手続きに踏み出せずにいる方もいます。
でも、どうか安心してください。裁判所があなたに求めているのは、完璧さではありません。それよりも大切なのは、ご自身の状況を正直に、誠実に伝えようとする姿勢なのです。
書類集めは、確かに大変な作業です。しかし、書類集めは必ずしも一人で対応しなければならないものではありません。この記事では、自己破産の手続きで必要となる書類の全体像から、多くの方がつまずきやすいポイントの具体的な乗り越え方まで、一つひとつ丁寧に解説していきます。
この記事を読み終える頃には、書類準備への漠然とした不安が解消され、「これなら自分でも進められる」という具体的な道筋が見えているはずです。そもそも自己破産とは、借金に苦しむ方を救済し、人生の再出発を応援するための制度です。必要な情報を確認しながら、手続きの準備を進めていきましょう。
自己破産の必要書類は3ステップで集めましょう
自己破産の書類準備は、やみくもに始めると混乱してしまいがちです。しかし、全体像を把握し、正しい順序で進めれば、決して乗り越えられないものではありません。自己破産の手続きの流れを理解した上で、以下の3つのステップで効率的に進めていきましょう。
- Step1: 全体像を把握する – まずはどんな書類が必要なのか、チェックリストで全体像を掴みます。
- Step2: 時間がかかる書類から着手する – 勤務先への依頼が必要なものなど、取得に時間がかかるものから始めましょう。
- Step3: 残りの書類を揃える – 役所で取得できるものなどを、計画的に集めていきます。
この手順で進めることで、抜け漏れなく、スムーズに準備を進めることができます。
全体像を把握する:必要書類一覧チェックリスト
まずは、どのような書類が必要になるのか、全体像を確認しましょう。ご自身の状況と照らし合わせながら、チェックリストとしてご活用ください。なお、申立てをする裁判所によって必要書類が異なる場合があります。例えば、東京地方裁判所など、各裁判所のウェブサイトで最新の情報を確認することも大切です。

| 分類 | 主な書類名 | 入手先 |
|---|---|---|
| ① 自分で作成する書類 | 破産手続開始・免責許可申立書 | 裁判所の窓口、ウェブサイト、弁護士事務所 |
| 陳述書(報告書) | 裁判所の窓口、ウェブサイト、弁護士事務所 | |
| 財産目録 | 裁判所の窓口、ウェブサイト、弁護士事務所 | |
| 家計簿(家計収支表) | ご自身で作成 | |
| ② 役所などで取得する書類 | 住民票 | 市区町村役場 |
| 戸籍謄本 | 本籍地のある市区町村役場 | |
| (非)課税証明書 | 市区町村役場 | |
| 不動産登記事項証明書(不動産がある場合) | 法務局 | |
| ③ 勤務先や金融機関などから取り寄せる書類 | 給与明細書(直近2〜3ヶ月分) | 勤務先 |
| 源泉徴収票(直近1〜2年分) | 勤務先 | |
| 退職金見込額証明書 | 勤務先 | |
| 預貯金通帳のコピー(全口座) | 各金融機関 | |
| 保険証券、解約返戻金額証明書(保険に加入している場合) | 各保険会社 |
※上記は一般的な例であり、個別の事情によって追加の書類が必要になる場合があります。
保険については、解約返戻金の額によっては資産とみなされ、手続きに影響が出ることがあります。詳しい内容は「自己破産時の生命保険・学資保険の扱い」で解説していますので、合わせてご覧ください。
書類集めの効率的な進め方とスケジュールの立て方
チェックリストを前に、何から手をつければ良いか迷うかもしれません。効率的に進めるためのコツは、「取得に時間がかかるもの」から始めることです。
具体的には、勤務先に発行を依頼する必要がある「退職金見込額証明書」や、保険会社に問い合わせる「解約返戻金額証明書」などは、依頼してから手元に届くまで数週間かかることもあります。まずはこれらの書類の申請を済ませてしまいましょう。
次に、市区町村役場で取得する住民票や課税証明書などを、一日でまとめて取得すると効率的です。書類には3ヶ月以内といった有効期限が定められているものもあるため、申立て直前に取得するのが理想ですが、まずは有効期限のないものから手をつけるのも良い方法です。
こうした複雑なスケジュール管理や書類の準備も、弁護士にご相談いただければ、何を・いつまでに・どのように準備すればよいか、あなたの状況に合わせて的確にアドバイスし、サポートすることが可能です。
特に注意が必要な3つの書類の準備方法
数ある必要書類の中でも、特に多くの方が準備に悩み、不安を感じるのが「家計簿」「預貯金通帳のコピー」「退職金見込額証明書」の3つです。ここでは、それぞれの書類について、なぜ必要なのかという目的から、具体的な準備方法、そしてよくある疑問までを詳しく解説します。これらの書類を適切に準備できれば、申立てに必要な資料の重要部分を整理しやすくなります。
①家計簿(家計収支表):正直な生活状況を伝える
家計簿と聞くと、「きれいにまとめなければ」「無駄遣いを指摘されるのでは」と身構えてしまうかもしれません。しかし、裁判所が家計簿を確認する目的は、主に次の2つです。
- 支払い不能状態であることの証明:収入に対して支出が多く、借金を返済していくことが困難な状況を客観的に示すため。
- 経済的に更生できる可能性の証明:破産手続き後に、収入の範囲内で健全な生活を送れることを示すため。
つまり、見栄えの良い家計簿を作ることではなく、ありのままの家計状況を正直に記載することが何よりも重要です。

【書き方のポイントとよくある質問】
- Q. どんな項目を書けばいいの?
A. 収入(給料、年金、援助など)と、支出(家賃、水道光熱費、食費、通信費、日用品費、保険料など)を項目ごとに分けて記載します。裁判所指定の書式や、弁護士が用意するフォーマットを使いましょう。 - Q. レシートがない場合はどうする?
A. すべてのレシートを完璧に残す必要はありません。思い出せる範囲で、おおよその金額を記載すれば大丈夫です。大切なのは、全体としてのお金の流れがわかることです。 - Q. タバコ代やギャンブルなどの支出は書きにくい…
A. 気持ちはよくわかりますが、正直に記載することが非常に重要です。隠したり嘘をついたりすると、免責不許可事由と判断されかねません。正直に書いた上で、今後は改善していくという姿勢を示すことが、裁判所の信頼を得る鍵となります。
②預貯金通帳のコピー:お金の流れを透明にする
預貯金通帳のコピーは、あなたのお金の流れを証明し、「財産を隠していない」ことを示すための重要な資料です。裁判所は、不自然なお金の動きがないか、特定の債権者にだけ返済(偏頗弁済)していないかなどを厳しくチェックします。
【提出範囲とよくある質問】
- Q. どのくらいの期間を提出すればいい?
A. 一般的には、申立て前の過去1〜2年分のコピーを求められます。 - Q. 残高がゼロの口座や、使っていない口座も必要?
A. はい、保有しているすべての口座の通帳コピーが必要です。これには、給与振込口座や公共料金の引落口座はもちろん、残高がほとんどない休眠口座も含まれます。隠していると疑われないためにも、すべて開示しましょう。 - Q. ネット銀行で通帳がない場合は?
A. 各金融機関のウェブサイトから、取引履歴をPDFなどでダウンロードし、印刷して提出します。 - Q. 家族名義の通帳も必要?
A. 原則として本人名義の口座のみですが、生計を一つにしている配偶者の口座や、実質的にご自身のお金を管理している家族の口座については、提出を求められることがあります。これは、家族に内緒で自己破産を進めたい場合、特に注意が必要な点です。判断に迷う場合は、必ず弁護士にご相談ください。
もし、説明のつかない入出金がある場合、それは免責が認められないリスクにつながる可能性があります。正直に事情を説明することが大切です。
③退職金見込額証明書:会社に知られずに取得するコツ
「退職金見込額証明書」の取得は、「会社に自己破産のことを知られてしまうのではないか」という不安から、多くの方がためらいを感じるポイントです。しかし、心配はいりません。会社への伝え方や取得方法を工夫できる場合があります。
退職金は、将来受け取る可能性のある財産として申告が必要になることがあります。ただし、退職金見込額のうちどの範囲が手続き上問題になるかは、差押禁止財産や裁判所の運用、ご本人の勤務状況などによって異なります。

【会社に知られずに取得する方法】
- 退職金額を確認したい旨を伝える
会社の担当部署(人事部や総務部)に、退職金の見込額を確認したい旨を伝えて発行を依頼します。申請理由を詳しく説明する必要があるかは会社の運用によって異なるため、不安がある場合は事前に弁護士へ相談しましょう。 - 就業規則をもとに自分で計算する
どうしても会社に依頼しにくい場合は、会社の「就業規則」や「退職金規程」を取り寄せ、その計算式に基づいてご自身で概算額を計算する方法もあります。その際は、計算の根拠となった規程も一緒に提出します。 - 弁護士から請求してもらう
ご自身での対応が難しい場合、弁護士が代理人として会社に証明書の発行を請求することも可能です。弁護士名で請求することで、会社側もスムーズに対応してくれるケースが多くあります。
そもそも退職金制度がない会社にお勤めの場合は、「退職金制度がないことの証明書」を発行してもらうか、就業規則の該当部分のコピーを提出します。
このように、債務整理をしても会社に知られるケースは稀であり、様々な対処法がありますので、一人で悩まずにご相談ください。
書類が揃わない…そんな時の対処法
「過去の給与明細を紛失してしまった」「どうしても取得できない書類がある」など、万全を期していても、すべての書類が完璧に揃わないこともあります。そんな時も、決してパニックになる必要はありません。
大切なのは、「なぜその書類が提出できないのか」という理由を、誠実に裁判所に説明することです。
具体的な対処法としては、以下のような方法が考えられます。
- 代替書類で対応する:例えば、給与明細がない場合、給与が振り込まれている通帳のコピーで代用できることがあります。
- 上申書を作成する:書類を提出できない事情を説明する「上申書」という書面を作成し、提出します。
- 弁護士に相談する:どうすればよいか分からない場合は、すぐに弁護士に相談しましょう。法的な観点から、最適な代替案や裁判所への説明方法をアドバイスできます。
書類が一つ足りないからといって、即座に手続きが不利になるわけではありません。正直に状況を報告し、対応することが何よりも重要です。書類準備で行き詰まってしまった時こそ、専門家を頼ってください。詳しい相談から解決までの流れに沿って、私たちがしっかりとサポートいたします。
もし、書類の準備でお困りでしたら、まずは私たちにご相談ください。あなたにとって最善の解決策を一緒に見つけ出します。
書類準備でお困りの方は、まずご相談ください
書類集めは、手続きを進めるための重要な準備です
自己破産の書類集めは、単に手続きを進めるための事務作業ではありません。それは、ご自身のこれまでの収入や支出、財産の状況と真摯に向き合い、これからの人生をどう立て直していくかを考える、非常に大切なプロセスです。
書類準備を進めることで、借金問題を法的に整理するための手続きに進みやすくなります。
書類集めを通じて、ご自身の経済状況を客観的に把握し、今後の家計管理を見直すきっかけにもなります。
ここまで確認した内容をもとに、必要書類を一つずつ整理していくことが大切です。準備に不安がある場合は、早めに専門家へ相談しましょう。
もし、手続きの途中で一人で抱えきれないほどの不安に襲われた時は、いつでも私たち「再生の歩み法律事務所」を頼ってください。私たちは、手続きの状況に応じて必要な対応を確認し、解決に向けたサポートを行います。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産で奨学金はどうなる?保証人への影響と解決策を解説
自己破産で奨学金はどうなる?保証人への影響が心配なあなたへ
奨学金の返済が苦しく、自己破産という言葉が頭をよぎる…。しかし、それ以上にあなたの心を締め付けているのは、「保証人になってくれた親にだけは、絶対に迷惑をかけたくない」という強い想いではないでしょうか。
自分の将来のために応援してくれた家族を、自分のせいで苦しませてしまうかもしれない。その罪悪感と不安で、誰にも相談できずに一人で抱え込んでいるかもしれませんね。
まず、知っていただきたいのは、奨学金の返済に悩み自己破産を考えるのは、決して特別なことではないということです。経済状況の変化は誰にでも起こり得ますし、20代で自己破産を考える方も少なくありません。
この記事では、奨学金と自己破産の関係、保証人への影響、検討できる対応策を整理します。
結論からお伝えすると、自己破産をすれば、あなたの奨学金の返済義務は原則として免除(免責)される可能性があります。しかし、残念ながら、それだけでは保証人であるご家族への影響は避けられません。
ですが、絶望する必要はありません。その影響を最小限に食い止め、あなたと大切なご家族を守るための方法は、確かに存在するのです。この記事を通じて、現在の状況で確認すべき点と、次に検討できる対応を整理していきます。
自己破産と奨学金返済の基本ルール
具体的な対策を考える前に、まずは法律上の基本ルールを冷静に理解することが大切です。感情的になってしまうと、かえって視野が狭くなってしまうかもしれません。ここでは、自己破産が奨学金と保証人にどのような影響を与えるのか、客観的な事実を見ていきましょう。自己破産の全体像については、自己破産の基本的な仕組みで体系的に解説しています。
奨学金も自己破産で「免責」の対象になる
「奨学金は国からの借金だから、自己破産してもなくならないのでは?」と心配される方が非常に多いのですが、それは誤解です。
自己破産の手続きで裁判所から「免責許可決定」が出ると、原則として全ての借金の返済義務がなくなります。これを「免責」と呼びます。
そして、日本学生支援機構(JASSO)などからの奨学金も、消費者金融からの借入れやクレジットカードの支払いと同様に、この免責の対象に含まれます。
法律上、税金や養育費など一部の支払い義務は「非免責債権」として免責の対象外とされていますが、奨学金はこれには該当しません。公的な貸付である社会福祉協議会からの借金などと同じように、自己破産によって返済義務がなくなる可能性があるのです。まずは、奨学金も免責の対象になり得ることを前提に、次の対応を検討しましょう。

保証人の種類で影響が変わる|人的保証と機関保証
次に重要なのが、あなたの奨学金の「保証制度」です。これには「人的保証」と「機関保証」の2種類があり、どちらを選んでいるかによって、保証人への影響が全く異なります。
人的保証:
親や親族など、個人に連帯保証人・保証人になってもらう制度です。あなたが自己破産をすると、貸主(JASSOなど)は連帯保証人には返還未済額の返済を、保証人には分別の利益を踏まえた範囲で返済を請求します。これが、多くの方が心配されているケースです。
機関保証:
保証料を支払うことで、保証機関(日本国際教育支援協会など)に保証人になってもらう制度です。この場合、あなたが返済できなくなると、保証機関があなたに代わって貸主へ返済します(これを代位弁済といいます)。その後、あなたは保証機関から返済を求められることになりますが、自己破産をすればその支払い義務も免責の対象となります。親族など個人に直接請求がいくことはありません。
ご自身の契約がどちらのタイプか分からない場合は、奨学金の契約書類(奨学生証や返還誓約書など)を確認してみましょう。この違いを把握することが、対策を立てる上での第一歩です。一般的に、債務整理で保証人に影響が及ぶのは、この「人的保証」の場合です。
保証人の返済義務はなくならない【一括請求が原則】
ここでは、保証人に関する重要な点を確認します。
あなたが自己破産をして奨学金の返済義務が免責されても、保証人・連帯保証人の返済義務はなくなりません。保証契約とは、まさに「主たる債務者(あなた)が返済できなくなった場合に、代わりに返済する」という契約だからです。
さらに、請求は分割ではなく、連帯保証人には返還未済額の一括払いを、保証人には分別の利益を踏まえた範囲での支払いを求められる可能性があります。これは、あなたが返済を怠ったり自己破産を申し立てたりすることで「期限の利益を喪失」するためです。簡単に言うと、「分割で支払う権利を失い、すぐに全額返さなければならない」状態になるのです。
数百万円もの金額を突然一括で請求されれば、たとえご両親であっても対応に窮してしまうでしょう。自己破産が家族に与える影響の中でも、これが最も直接的で深刻な問題と言えます。
しかし、ここで思考を止めないでください。次のセクションでは、保証人への影響を抑えるために検討できる対応を説明します。
保証人への影響を最小限にするための3つの行動計画
ここからは、この記事で最もお伝えしたい「具体的なアクションプラン」です。不安をただの不安で終わらせず、あなたとご家族を守るための行動に変えていきましょう。一つひとつ、順番に確認していくことで、対応方針を整理しやすくなります。
ステップ1:弁護士に相談する前に保証人と話す
意外に思われるかもしれませんが、私たちが強く推奨するのは、法的な手続きを進める前に、まず保証人であるご家族と正直に話すことです。
「言いにくい」「怒られるのが怖い」「心配をかけたくない」…その気持ちは痛いほどわかります。しかし、何も知らせずに自己破産の手続きを進め、ある日突然、JASSOからご家族へ一括請求の通知が届く…というのが、最も関係をこじらせ、信頼を失う最悪のシナリオです。自己破産を家族に内緒にするのは極めて困難であり、特に保証人がいる場合は不可能だと考えてください。
話すときは、感情的にならずに、以下の点を誠実に伝えましょう。
- 現状の報告:奨学金や他の借金の返済が、どうしても難しい状況にあること。
- 今後の見通し:自己破産を検討しており、その場合、保証人に請求がいく可能性があること。
- 謝罪と協力のお願い:迷惑をかけることへの心からのお詫びと、この問題に一緒に向き合ってほしいというお願い。
事前に話しておくことで、ご家族も心の準備ができますし、何より「隠さずに話してくれた」という誠実な姿勢が、今後の協力関係の土台となります。家族全体で問題に向き合う体制を作ることが、解決への第一歩なのです。

ステップ2:保証人が一括請求された場合の対処法を知る
保証人であるご家族が、実際に一括請求の通知を受け取った際にどうすればよいか、その対処法を事前に知っておくことが、パニックを防ぐ鍵となります。
ここで、非常に重要な情報をお伝えします。日本学生支援機構(JASSO)は、保証人から返済に関する相談があった場合、その経済状況に応じて分割払いの交渉に柔軟に応じてくれるケースが多いのです。
一括請求の通知が来たからといって、必ずしも一度に全額を支払わなければならないわけではありません。すぐにJASSOの相談窓口に連絡し、「一括での支払いは困難だが、分割であれば返済の意思がある」ことを誠実に伝え、交渉することが極めて重要です。
交渉のポイントは以下の通りです。
- 無視せず、すぐに連絡する。
- 保証人の収入や家計の状況を正直に説明する。
- 実現可能な返済計画(毎月いくらなら支払えるか)を具体的に提示する。
もちろん、ご本人や保証人だけで交渉するのが不安な場合は、私たち弁護士が代理人として交渉することも可能です。弁護士が代理人として、状況を整理したうえで返済方法について協議することも可能です。具体的な交渉方法については、一括請求への対処法で詳しく解説しています。
万が一、保証人自身の収入や資産では分割返済も難しいという場合には、保証人自身が債務整理(任意整理や自己破産など)を検討するという選択肢もあります。状況によっては、保証人自身の債務整理も選択肢になります。
参考:JASSOの人的保証制度
ステップ3:保証人が亡くなっている・連絡が取れない場合
少し特殊なケースですが、保証人がすでに亡くなっている場合や、疎遠で連絡が取れない場合の対応についても触れておきます。
保証人が亡くなっている場合:
保証人の地位(返済義務)は、原則として相続人に引き継がれます。例えば、父親が保証人で既に亡くなっている場合、母親や兄弟姉妹といった相続人が保証人の立場を引き継ぐことになります。ただし、相続人が家庭裁判所で「相続放棄」の手続きを行えば、保証債務を含む一切の遺産を相続しないため、返済義務を免れることができます。自己破産と相続が絡むケースは複雑になりがちなので、早めの相談が肝心です。
保証人と連絡が取れない場合:
自己破産の手続きでは、保証人の住所を裁判所に届け出る必要があります。住民票などで現在の住所を調査することになりますが、それでも連絡がつかない場合もあります。しかし、連絡が取れないからといって手続きが止まるわけではありません。最終的には保証人のもとへ裁判所や債権者から通知が届くことになります。このような状況では、ご自身で対応するのは困難ですので、まずは弁護士に相談し、どう進めるべきか状況を整理することをお勧めします。
自己破産を避ける道は?他の選択肢を検討する
「どうしても保証人にだけは迷惑をかけたくない…」。その想いが強いのであれば、自己破産以外の方法を検討する価値は十分にあります。あなたの状況によっては、自己破産以外の債務整理方法が最適な解決策となる可能性もあります。複数の選択肢を比較し、状況に合った方法を検討することが大切です。
保証人に迷惑をかけない唯一の方法「任意整理」
もし、あなたの借金問題の原因が、奨学金以外の借金(例えば、消費者金融からの借入れやクレジットカードのリボ払いなど)にもあるのなら、「任意整理」という手続きが非常に有効な選択肢になります。
任意整理の最大の特徴は、手続きをする借金を自分で選べるという点です。
つまり、「保証人がついている奨学金はこれまで通り返済を続ける」ことにして、「他の消費者金融やカード会社だけを対象に任意整理を行う」という選択が可能なのです。これにより、将来の利息をカットしてもらい、月々の返済額を大幅に減らすことができます。その結果、生活に余裕が生まれ、奨学金の返済も続けられるようになるかもしれません。
これは、保証人に一切知られることなく、迷惑もかけずに生活を立て直せる唯一の方法と言えるでしょう。ただし、奨学金自体の返済は続くため、あくまで他の借金に圧迫されている方向けの解決策です。任意整理と自己破産の違いを正しく理解し、ご自身の状況に合うか見極めることが大切です。
JASSOの救済制度で返済負担を一時的に軽くする
債務整理という法的な手続きに踏み切る前に、まずはJASSOが公式に用意している救済制度の利用を検討しましょう。これらは、返済が一時的に困難になった人のためのセーフティネットです。
- 減額返還制度:災害、傷病、経済困難などの事情がある場合に、一定期間、毎月の返済額を3分の2、2分の1、3分の1または4分の1に減額できる制度です。返済総額が減るわけではありませんが、当面の負担を大きく軽減できます。
- 返還期限猶予制度:減額返還制度と同じような事情がある場合に、一定期間、返済そのものをストップ(猶予)してもらえる制度です。第二種奨学金の場合、猶予期間終了から返還再開までの期間には利息が付く点に注意が必要ですが、生活を立て直すための時間を確保できる可能性があります。
これらの制度は、根本的な借金問題の解決にはなりませんが、失業や病気などで一時的に収入が途絶えた場合には非常に有効です。まずはJASSOの相談窓口に電話してみることを強くお勧めします。
奨学金の自己破産に関するよくある質問
最後に、奨学金の自己破産に関して多くの方が抱く疑問について、Q&A形式でお答えします。
Q. 奨学金を隠して自己破産できますか?
A. できません。これは絶対にやってはいけない行為です。
自己破産の手続きでは、すべての債権者(お金を借りている相手)を裁判所に正直に申告する義務があります。保証人に迷惑をかけたくないからと、意図的に奨学金の存在を隠して手続きを進めると、「財産隠し」と同様にみなされ、「免責不許可事由」という重大な違反行為に該当する可能性があります。これが認められると、他の借金も含めて一切免責されず、自己破産をした意味がなくなってしまうという最悪の結果を招きかねません。免責を得るためには、債権者を正確に申告し、手続きに誠実に対応することが重要です。手続き中のNG行動については、事前にしっかり確認しておきましょう。
Q. 親が自己破産したら、子どもは奨学金を借りられませんか?
A. 問題なく借りられます。
親が自己破産したという事実が、お子さんの奨学金の審査に影響することはありません。奨学金は、あくまで借りる学生本人の学習意欲や経済状況に基づいて審査されるものです。ただし、自己破産をした親は連帯保証人になることができません。そのため、別の方(4親等以内の親族など)に保証人になってもらうか、「機関保証」の制度を利用する必要があります。この点さえクリアすれば、何も心配はいりません。基本的に、債務整理が直接家族に影響するケースは限定的です。
Q. 保証人が返済した分を、後から私に請求できますか?
A. 法律上の支払い義務はありません。
保証人があなたに代わって返済した場合、保証人はあなたに対してその返済分を請求する権利(これを「求償権」といいます)を持ちます。しかし、あなたが自己破産をして免責許可決定を得た場合、この求償権も免責の対象となります。したがって、保証人から法的に支払い請求をされても、応じる義務はありません。
ただし、これはあくまで法律上の話です。ご家族があなたの代わりに多額の返済をしてくれたという事実は残ります。法律上の義務はなくても、感謝の気持ちを伝えたり、将来生活が安定した際に少しずつでも恩返しをしたりと、家族としての道義的な関係を大切にすることが重要でしょう。
まとめ|一人で抱え込まず、再生への一歩を

奨学金の返済問題は、あなた一人の問題ではありません。保証人という形で、あなたを応援してくれた大切なご家族の人生にも関わる、非常にデリケートな問題です。
だからこそ、一人で抱え込み、間違った判断をしてしまう前に、専門家である弁護士に相談することが、あなたとご家族を守るための有力な選択肢の一つとなります。
この記事を読んで、自己破産の仕組みや、保証人への影響を最小限にするための具体的なステップが見えてきたのではないでしょうか。
- 自己破産であなたの返済義務は免責される可能性があること。
- 保証人には一括請求がいくが、分割払いの交渉は可能であること。
- 手続きの前に保証人と話すことが、信頼関係を守る鍵であること。
- 奨学金以外の借金があるなら、任意整理で保証人への影響をゼロにできる可能性があること。
私たち再生の歩み法律事務所は、これまで数多くの奨学金問題と向き合ってきました。あなたの状況を丁寧にお伺いし、自己破産が本当にベストな選択なのか、それとも他の方法があるのか、あなたとご家族にとっての最適な解決策を一緒に見つけ出すパートナーです。弁護士に相談することは、決して特別なことではありません。それは、あなたの人生を再スタートさせるための、前向きで賢明な選択なのです。
初回のご相談は無料です。どうか一人で悩み続けないでください。奨学金の返済や保証人への影響が不安な場合は、早めに相談をご検討ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産をしても残せる財産は?
自己破産で財産がゼロになるは誤解です
「自己破産をしたら、家も貯金も何もかも失って、明日からの生活さえままならなくなるのでは…」
借金の悩みで苦しんでいる方の多くが、このような大きな不安を抱えていらっしゃいます。テレビドラマなどの影響で、「自己破産=全財産没収」という厳しいイメージが先行しているのかもしれません。
しかし、それは大きな誤解です。自己破産は、支払不能となった方の債務と財産を法律に基づいて整理し、生活再建を図るための手続きです。
だからこそ、法律は破産後の生活に必要な一定の財産を手元に残すことを認めています。これを「自由財産」と呼びます。明日からの生活費、当面の住まい、仕事に必要な道具など、あなたが再出発するために不可欠なものは、きちんと守られる仕組みになっているのです。
私たち再生の歩み法律事務所は、その名の通り、ご相談者様が再び力強く人生の歩みを進められるよう、全力でサポートすることを使命としています。まずは「財産がゼロになるわけではない」ということを知っていただき、少しでも不安を軽減する参考になれば幸いです。
このテーマの全体像については、自己破産で手放す財産・残せる財産の全体像で体系的に解説しています。
知っておきたい「自由財産」3つの基本ルール
では、具体的にどのような財産が「自由財産」として手元に残せるのでしょうか。このルールは、大きく分けて3つのカテゴリーで定められています。この全体像を先に掴んでおくと、個別の財産の扱いがとても理解しやすくなりますよ。

この3つのルールは、自己破産後の生活に必要な財産を確保するための仕組みとして機能します。それぞれの内容を、もう少し詳しく見ていきましょう。
①法律で当然に残せる財産(本来的自由財産)
まず基本となるのが、法律によって当然に手元に残すことが認められている財産です。裁判所の許可などを必要とせず、当然に自由財産となることから「本来的自由財産」と呼ばれます。これには、特に重要な2つの柱があります。
- 99万円以下の現金
あなたが「現金」として手元に持っているお金は、99万円まで無条件で残すことができます。これは、破産手続きが始まった後の当面の生活費などを想定したものです。「タンス預金」などをイメージすると分かりやすいかもしれません。 - 差押禁止財産
生活に欠かせない家財道具(テレビ、冷蔵庫、洗濯機、ベッドなど)や、仕事に不可欠な道具なども、法律で差し押さえが禁止されています。これらは金額にかかわらず、生活の基盤として守られます。
ここで非常に大切なポイントは、「99万円までOKなのは、あくまで現金(タンス預金など)であり、銀行の預貯金は扱いが異なる」という点です。この違いは後ほど詳しくご説明しますね。
②裁判所の判断で範囲を広げられる財産(自由財産の拡張)
「法律で決まった基準を少し超えてしまうけれど、これはどうしても生活に必要で…」
そんなケースも当然ありますよね。そこで設けられているのが「自由財産の拡張」という制度です。
これは、本来であれば処分対象となる財産でも、あなたの生活維持や再建のために不可欠であると裁判所が認めれば、例外的に手元に残すことを許可してくれる、というものです。画一的なルールだけでなく、個別の事情をきちんと考慮してくれる、非常に重要な仕組みといえるでしょう。
例えば、以下のようなケースで認められる可能性があります。
- 公共交通機関が乏しい地域で、通勤にどうしても車が必要な場合
- 持病があり、今解約すると新しい保険に入れない場合
- 遠方に住む家族の介護のために車を使っている場合
どのような事情があれば認められるかは、専門的な判断が必要です。ここに、私たち弁護士があなたの状況を丁寧に裁判所へ説明し、法的なルールの範囲で、残せる可能性のある財産について適切に主張・説明するお手伝いをします。
③手続き開始後に得た財産(新得財産)
自己破産の手続きには数ヶ月かかりますが、その間の生活はどうなるのか、心配になりますよね。ご安心ください。自己破産の手続きが始まった後(正確には「破産手続開始決定」後)に得た収入や財産は、すべてあなたのものです。これを「新得財産」と呼びます。
例えば、破産手続開始決定後に受け取った給料やボーナスは、処分の対象にはならず、生活費や将来のために自由に使うことができます。
自己破産で基準となるのは、あくまで「破産手続開始決定時」の財産です。この日を境に、それ以前の財産は精算の対象となり、それ以降に得た財産はあなたの新しい財産として守られる、と覚えておきましょう。開始決定後の自己破産と相続財産の扱いなども、この新得財産にあたります。
参照: 破産法 | e-Gov法令検索
【財産別】自己破産で残せる金額の目安と注意点
ここからは、皆さんが最も気になっているであろう個別の財産について、「いくらまで残せるのか」という目安と注意点を具体的に見ていきましょう。ご自身の状況と照らし合わせながら読み進めてみてください。なお、持ち家などの自己破産における不動産の扱いは、原則として処分対象となります。

現金:99万円まで(タンス預金など)
前述の通り、手元にある現金は99万円まで法律で守られています。これは生活再建のための資金として、非常に重要な役割を果たします。
ただし、一つだけ絶対に注意していただきたい点があります。それは、自己破産を申し立てる直前に、預金口座からお金をまとめて引き出して現金化する行為です。
「預金だと20万円までしか残せないから、今のうちに現金にして99万円の枠を使おう」と考えるお気持ちは分かります。しかし、この行為は裁判所から「財産隠し」と判断される極めて高いリスクを伴います。財産を意図的に隠したと見なされると、最悪の場合、借金の免除が認められなくなる可能性もあるのです。あくまで、生活の中で自然に手元にある現金を指す、ということを忘れないでください。
預貯金:裁判所の運用により異なるが、目安は20万円まで(全口座の合計)
銀行や信用金庫などに預けている預貯金は、現金とはルールが異なります。原則として、評価額が20万円を超える場合に処分の対象となります。
ここでの注意点は、2つです。
- 金融機関ごとではなく、全口座の合計額で判断される
例えば、A銀行に15万円、B銀行に10万円の預金がある場合、合計は25万円となります。この場合、裁判所の運用によっては、預貯金全体が処分の対象となる可能性があります。1つの口座が20万円以下でも安心はできません。 - 借入先金融機関の口座は凍結される
カードローンなどを利用している銀行の口座は、弁護士が介入通知を送った時点で凍結され、預金が借金と相殺されてしまう可能性があります。給与振込口座などに指定している場合は、事前に変更しておく必要があります。
生命保険:裁判所の運用により異なるが、解約返戻金の目安は20万円まで
生命保険や学資保険、個人年金保険など、貯蓄性のある保険も財産と見なされます。判断基準となるのは、月々の掛金ではなく、「現時点で解約した場合に払い戻されるお金(解約返戻金)」の額です。
これも預貯金と同様、複数の保険に加入している場合は、すべての解約返戻金の合計額が20万円を超えるかどうかで判断されます。20万円を超えると、原則として保険を解約し、返戻金を債権者への配当に充てることになります。
ただし、持病があって新しい保険への加入が難しい場合や、受け取る保険金がご家族の生活に不可欠な場合など、特別な事情があれば「自由財産の拡張」によって保険契約を維持できる可能性もあります。安易に自己判断で解約する前に、ぜひご相談ください。
自動車:裁判所の運用により異なるが、価値(査定額)の目安は20万円まで
お車を残せるかどうかは、ローンの有無と車の価値によって決まります。
- ローン返済中の場合
ローンが残っている場合、車の所有権はローン会社にある(所有権留保)のが一般的です。この場合、車はローン会社に引き揚げられてしまいます。 - ローンを完済している場合
ローンがない場合は、純粋に車の価値(査定額)で判断されます。この査定額が20万円以下であれば、手元に残せる可能性が高いです。初年度登録から7年以上経過したような国産大衆車の場合、価値が20万円を下回るケースも少なくありません。
通勤や家族の介護などで車が生活に不可欠な場合は、たとえ価値が20万円を超えていても、「自由財産の拡張」を申し立てることで、手元に残せる可能性があります。より具体的な手順については、自己破産で車を残せる場合の判断基準をご覧ください。
退職金:受け取る時期と金額で扱いが変わる
退職金の扱いは少し複雑ですが、ポイントを押さえれば大丈夫です。重要なのは「いつ退職金を受け取るか(または見込まれるか)」です。
- すでに退職金を受け取っている場合
すでに受け取って現金や預貯金になっている場合は、それぞれのルール(現金なら99万円、預貯金なら20万円)に従って判断されます。 - まだ在職中で、退職予定がない場合
今すぐ会社を辞めるわけではない場合、将来もらえるはずの退職金見込額の「8分の1」の金額が財産として評価されます。この8分の1の額が20万円以下であれば、処分対象にはなりません。例えば、退職金見込額が100万円なら、評価額は12.5万円となり、セーフです。 - 退職間近、またはすでに退職したがまだ受け取っていない場合
この場合は、退職金見込額の「4分の1」が財産と見なされることがあります。
多くの方は在職中に手続きをされるため、「8分の1ルール」が適用されるケースがほとんどです。退職金制度があるからといって、必ずしも財産が処分されるわけではないのです。詳しい手順については、自己破産における退職金の扱いをご覧ください。
財産を残すために絶対にしてはいけないこと
「少しでも多くの財産を残したい」と考えるのは自然なことです。しかし、その一心で取った行動が、あなたの人生の再スタートを妨げる最悪の結果を招くことがあります。
絶対に、「財産隠し」だけはしないでください。
具体的には、以下のような行為です。
- 預貯金を家族や友人の口座に移す
- 車や不動産の名義を配偶者などに変更する
- 裁判所に申告する財産リストに、意図的に記載しない財産がある

自己破産の手続きでは、裁判所から選ばれた「破産管財人」という弁護士が、あなたの財産を徹底的に調査します。破産管財人は、過去数年分の預金通帳の取引履歴を確認したり、ご家族の口座を調査する強い権限も持っています。そのため、不自然なお金の動きは、ほぼ間違いなく発覚すると考えてください。
もし財産隠しが発覚すれば、借金の返済義務がなくならない「免責不許可」となる可能性が非常に高くなります。そうなれば、財産は処分されたのに借金だけが残るという、最悪の事態に陥ります。さらに悪質なケースでは、「詐欺破産罪」という刑事罰の対象になることさえあるのです。
財産を自己破産による家族への影響のために残したいというお気持ちも、正直に弁護士にお話しください。法的なルールの中で、あなたとご家族の未来を守る最善の方法を一緒に見つけ出すのが、私たちの仕事です。
大切な財産を守り、生活を再建するために
ここまで、自己破産で残せる財産について詳しく解説してきましたが、多くのルールや注意点があり、ご自身のケースではどうなるのか、かえって混乱してしまったかもしれません。
一つだけ確かなことは、自己判断で預金を移動させたり、財産の名義を変えたりする前に、必ず専門家である弁護士に相談するということです。良かれと思ってしたことが、後で取り返しのつかない事態を招くことは、この分野では決して珍しくありません。
弁護士にご相談いただければ、あなたの財産状況や生活の事情を丁寧にお伺いした上で、
- どの財産が自由財産として残せるか
- 自由財産の拡張を申し立てることで守れる財産はないか
- 手続きの前に準備しておくべきことは何か
といった点を法的な根拠に基づいて的確にアドバイスできます。
一人で情報を集めて判断することに不安を感じる場合は、早めに専門家へ相談することも選択肢です。借金の問題は、早めに専門家へ相談することで、心穏やかな日常を取り戻す第一歩を踏み出せます。
再生の歩み法律事務所では、債務整理に関するご相談は何度でも無料で承っております。あなたの不安を少しでも軽くし、生活再建に向けた手続きを、法的な観点からサポートいたします。どうぞ、一人で抱え込まずに、まずはお気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
連帯債務の住宅ローンでも個人再生は可能?家を守る方法を解説
連帯債務の住宅ローンでも個人再生で家を守れる可能性があります
「夫婦で連帯債務の住宅ローンを組んだけれど、カードローンや他の借金が膨らんで返済が苦しい…」「大切なマイホームだけは手放したくないけれど、連帯債務だから個人再生は無理なのでは…」
今、返済や住宅の維持について強い不安を抱えながら、この記事を読んでいる方もいるかもしれません。
ご安心ください。結論からお伝えしますと、連帯債務の住宅ローンがあっても、個人再生手続きを利用して、大切なご自宅を守りながら借金問題を解決できる可能性は十分にあります。
連帯債務という複雑な状況から、「パートナーに迷惑をかけてしまうのではないか」「もう家を手放すしかないのか」と一人で抱え込み、追い詰められてしまう方は決して少なくありません。しかし、諦めるのはまだ早いです。
この記事では、連帯債務の住宅ローンを抱える方が個人再生で家を守るための具体的な方法、知っておくべきリスクとその回避策、そして手続きを進める上での重要な注意点を、専門家の視点から分かりやすく解説していきます。
この記事を読み終える頃には、あなたの漠然とした不安は「具体的な知識」に変わり、次の一歩をどう踏み出せば良いのかが明確になっているはずです。個人再生の全体像については、個人再生の住宅ローン特例で体系的に解説していますので、併せてご覧ください。
まず理解するべき「連帯債務」と「個人再生」の基本
複雑に絡み合った問題を解決するためには、まず基本的な知識を整理することが大切です。ここでは、「連帯債務」とは何か、そして家を守るための鍵となる「個人再生」とはどのような手続きなのかを、基本から確認していきましょう。

連帯債務とは?ペアローン・連帯保証との違い
住宅ローンを組む際の契約形態には、似ているようで全く性質の異なるものがあります。ご自身の状況を正しく把握するために、その違いを理解しておきましょう。
| 契約形態 | 債務者の数 | それぞれの責任 | 特徴 |
|---|---|---|---|
| 連帯債務 | 2人(例:夫と妻) | 2人ともが100%の返済義務を負う | 主債務者と従属的な保証人という関係ではなく、2人が同等の立場で全額の責任を負います。 |
| ペアローン | 2人(それぞれが債務者) | それぞれが自分のローン契約分のみ返済義務を負う | 夫婦がそれぞれ別のローン契約を結び、お互いが相手の連帯保証人になるのが一般的です。 |
| 連帯保証 | 1人(主債務者)+連帯保証人 | 主債務者が100%、連帯保証人も100%の返済義務を負う | 主債務者が返済できなくなった場合に、連帯保証人が代わりに全額を返済する義務があります。 |
この中で特に注意が必要なのが「連帯債務」です。これは、例えば3,000万円の住宅ローンに対して、夫婦それぞれが3,000万円全額の返済義務を負うという非常に重い責任です。つまり、万が一、夫が返済できなくなった場合、妻はローンの残額すべてを一人で支払わなければなりません。この「二人ともが100%の責任を負う」という点が、個人再生を考える上で非常に重要なポイントになります。ちなみに、ペアローンで組んだ住宅ローンであっても個人再生を検討することは可能です。
個人再生とは?家を残したまま借金を大幅に減額する手続き
個人再生は、裁判所を介して行う債務整理手続きの一つです。この手続きの最大の目的は、住宅ローン以外の借金(カードローン、キャッシング、奨学金など)を大幅に圧縮し、生活を再建することにあります。
具体的には、借金の総額にもよりますが、おおむね5分の1から10分の1程度にまで減額し、その金額を原則3年(最長5年)かけて分割で返済していく計画を立てます。
そして、個人再生が持つ最大の特長が「住宅資金特別条項(住宅ローン特則)」です。この制度を利用することで、住宅ローンだけはこれまで通り支払いを続けることを条件に、ご自宅を手放すことなく、他の借金だけを整理することが可能になるのです。
自己破産のように全ての財産を失うわけではなく、大切なマイホームを守りながら人生を再スタートできる、非常に有効な選択肢と言えるでしょう。
連帯債務者が個人再生するとパートナーにどんな影響がある?
おそらく、あなたが最も心配されているのは「自分が個人再生をしたら、パートナーにどんな影響が出てしまうのか?」という点でしょう。これは非常に重要な問題です。良い面と悪い面、両方を正確に理解しておく必要があります。安易な判断は、かえって状況を悪化させる可能性もあるため、慎重に見ていきましょう。
原則:パートナーに一括請求がいくリスクがある
まず、知っておかなければならない最も大きなリスクについてです。連帯債務者の一方が個人再生を申し立てると、住宅ローン契約の内容や滞納状況によっては、その人について「期限の利益喪失」が問題となることがあります。
「期限の利益」とは、簡単に言えば「借金を分割で返済できる権利」のことです。この権利を失うと、債権者(銀行など)は、もう一方の連帯債務者であるパートナーに対して「住宅ローンの残額を今すぐ一括で支払ってください」と請求できる権利を持ちます。
例えば、3,000万円のローンが2,000万円残っている場合、突然2,000万円の一括返済を求められる可能性があるのです。これが、連帯債務の個人再生で最も警戒すべき「一括請求」のリスクです。もちろん、実際に請求されるかどうかは金融機関の判断によりますが、そのようなリスクが存在することは必ず覚えておいてください。こうした債務整理による家族への影響は、事前にしっかり把握しておくことが重要です。
例外:住宅資金特別条項を使えば一括請求を回避できる
では、どうすればこの一括請求リスクを回避できるのでしょうか。その答えこそが、先ほどご説明した「住宅資金特別条項」です。
個人再生の手続きにおいて、この住宅資金特別条項を適用することが裁判所に認められれば、話は大きく変わります。この条項が認められると、住宅ローンについては再生計画の中で特別な弁済方法を定め、一定の条件のもとで分割払いを継続できる可能性があります。
つまり、申立人が滞りなく住宅ローンを支払い続ける限り、銀行はパートナーに対して一括請求をする理由がなくなるのです。
住宅資金特別条項は、連帯債務者が個人再生で自宅の維持を検討するうえで、重要な制度です。

【実践】連帯債務で住宅資金特別条項を利用するための条件と注意点
「生命線」である住宅資金特別条項ですが、誰でも無条件に利用できるわけではありません。法律で定められたいくつかの条件をクリアする必要があります。ここでは、その具体的な条件と、手続きを進める上で絶対に欠かせない注意点を解説します。
利用するための7つの法的要件
住宅資金特別条項を利用するためには、民事再生法に定められた以下の要件をすべて満たす必要があります。
- 本人が所有する建物であること(パートナーとの共有名義でも問題ありません)
- 本人が居住している建物であること
- 建物の床面積の2分の1以上が居住用であること(店舗兼住宅などの場合)
- 住宅の購入や新築、増改築のためのローンであること
- 住宅ローン以外の抵当権が設定されていないこと(不動産担保ローンなどがあると利用できません)
- 保証会社による代位弁済から6ヶ月以内であること(詳しくは後述します)
- 税金等の滞納による差押えがなされていないこと(滞納している税金は個人再生では減額されません)
これらの条件は一つでも欠けてしまうと、原則として住宅資金特別条項は利用できません。ご自身の状況が当てはまるか、慎重に確認する必要があります。
参照:民事再生法
【最重要】手続き前にパートナーと必ず話し合うべきこと
法的な要件を満たすことと同じくらい、あるいはそれ以上に重要なのが、パートナーとの事前の話し合いです。
連帯債務の個人再生は、パートナーの協力なくして進めることは極めて困難です。黙って手続きを進めようとすれば、後々裁判所や債権者からの連絡で事実が発覚し、信頼関係が崩壊してしまうリスクすらあります。
切り出しにくい話だとは思いますが、勇気を出して、誠実に状況を伝えることが不可欠です。話し合う際には、以下のポイントを整理しておくと良いでしょう。
- 現状の共有:住宅ローン以外の借金がいくらあり、なぜ返済が困難になっているのかを正直に話す。
- 目的の共有:「この家を守り、二人で生活を再建したい」という目的のために、個人再生という手続きを検討していることを伝える。
- 影響と協力のお願い:パートナーにどのような影響が考えられるかを説明し、手続きを進めるために協力してほしいとお願いする。
この話し合いが、再建への本当の第一歩となります。
夫婦(親子)2人同時に個人再生を申し立てるケース
状況によっては、夫婦(または親子)が2人同時に個人再生を申し立てる、という選択肢が有効な場合があります。
例えば、個人再生を申し立てる本人だけでなく、パートナー自身も他に借金を抱えていて返済に苦しんでいるケースです。この場合、それぞれが個別に手続きをするよりも、一緒に申し立てることで、家計全体を根本から見直し、再生計画を立てやすくなるメリットがあります。
ただし、当然ながら弁護士費用や裁判所への予納金なども2人分必要になるというデメリットもあります。また、申立てにあたって取引履歴の開示などが必要になるため、銀行口座が一時的に凍結される可能性も考慮しなくてはなりません。どのような場合に夫婦同時の申立てを検討すべきか、専門家とよく相談して判断することが重要です。
滞納・代位弁済・競売が始まっていても諦めないでください
「すでに住宅ローンを滞納してしまっている」「保証会社から代位弁済の通知が来た」「裁判所から競売の通知が…」
ここまで事態が進行していると、「もう手遅れだ」と絶望的な気持ちになってしまうかもしれません。しかし、まだ家を守るための道が完全に閉ざされたわけではありません。ただし、手続き上の期限が問題になるため、早急な対応が必要です。
保証会社による代位弁済後でも6ヶ月以内なら間に合います
住宅ローンを数ヶ月滞納すると、銀行の代わりに保証会社がローン残額をまとめて銀行に支払います。これを「代位弁済」と呼びます。代位弁済が行われると、今度は保証会社からあなたへローン残額の一括請求が来ることになり、事態は一気に深刻化します。
しかし、ここが重要なポイントです。代位弁済が行われた日から6ヶ月以内に個人再生を申し立て、住宅資金特別条項を適用できれば、この代位弁済を「なかったこと」にできる可能性があるのです。これを「巻き戻し」と呼びます。
巻き戻しが認められれば、一括請求の状態から、再び分割払いに戻すことができます。この6ヶ月という期限は絶対です。1日でも過ぎてしまうと、家を守ることは極めて困難になります。一刻も早い専門家への相談が必要です。
競売が始まっても「中止命令」で家を守れる可能性があります
代位弁済後も支払いができないと、保証会社は裁判所に申し立て、ご自宅を強制的に売却する「競売」の手続きを開始します。裁判所から「競売開始決定通知」が届いたら、事態は最終段階です。
しかし、この段階に至っても、最後の手段が残されています。個人再生の申立てと同時に、裁判所に対して「競売手続中止命令」を申し立てるのです。これが認められれば、進行している競売手続きをストップさせ、その間に個人再生の手続きを進めて家を守れる可能性があります。
ただし、この手続きは非常に専門的で、時間的制約も極めて厳しく、ご自身での対応はまず不可能です。競売開始決定通知が届いたら、その日のうちにでも専門家に相談するくらいの迅速な行動が求められます。自己破産を選択した場合の不動産の扱いとは異なる、個人再生における重要な対応手段と言えるでしょう。

もし何もしなければ…連帯債務者が迎える未来
「まだ大丈夫」「もう少し様子を見よう」と問題を先延ばしにしてしまうと、事態は刻一刻と悪化していきます。もし、あなたが何も行動を起こさなかった場合、どのような未来が待っているのでしょうか。その現実的な道のりを、冷静に見てみましょう。
- 督促の激化:電話や郵便による督促が頻繁になり、精神的に追い詰められていきます。
- 期限の利益喪失と一括請求:滞納が続くと期限の利益を失い、あなたとパートナーの両方に、数千万円ものローン残額の一括請求が届きます。
- 代位弁済:保証会社が銀行に一括返済し、今度は保証会社から厳しい請求が始まります。
- 競売申立て:保証会社が裁判所に競売を申し立て、ご自宅は差し押さえられます。
- 競売開始決定:裁判所から通知が届き、自宅の調査のために執行官が訪れます。物件情報はインターネットなどで公開されます。
- 強制退去:競売で家が売却されると、あなたは所有権を失い、新しい所有者から立ち退きを求められます。最終的には、強制的に家を追い出されることになります。
この間、他の借入先からも訴訟を起こされ、給与や預貯金が差し押さえられる可能性も非常に高いです。これは、決して大げさな話ではなく、問題を放置した場合に起こりうる、ごく一般的な結末なのです。
複雑な連帯債務の個人再生は、まず専門家にご相談ください
連帯債務の住宅ローンがある場合の個人再生では、専門的な知識と状況に応じた判断が必要です。
住宅資金特別条項の複雑な要件の判断、パートナーへの影響の予測、債権者との交渉、そして何より、刻一刻と迫るタイムリミットの中での迅速な裁判所手続き。これらをご自身だけで対応することは難しい場合が多いため、早めに専門家へ相談することが重要です。
私たち弁護士にご相談いただければ、まず最初に行うのは、債権者へ「受任通知」を送ることです。受任通知が債権者に届くと、貸金業者等からの直接の取立ては原則として制限され、督促による負担を軽減できる可能性があります。その上で、あなたとパートナーの状況を丁寧にお伺いし、個人再生が最善の道なのか、それとも他の方法があるのかを含め、最適な解決策を一緒に考えさせていただきます。
再生の歩み法律事務所は、まさにあなたのように、複雑で困難な借金問題に苦しむ方々と共に「再生の道」を歩むために設立されました。一人で悩んでいても、状況は決して好転しません。まずは、あなたの今の状況を、私たちにお聞かせください。そこから、再出発への第一歩が始まります。
なお、債務整理にかかる弁護士費用については分割払いも可能ですので、費用の心配から相談をためらっている方も、どうぞご安心ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
債務整理で銀行口座は凍結される?仕組み・解除時期・回避策を解説
ご安心ください。債務整理ですべての銀行口座が凍結されるわけではありません
「債務整理をしたら、銀行口座が凍結されて給料が引き出せなくなるのでは…」「公共料金の支払いが止まって、生活がめちゃくちゃになってしまうかもしれない…」
借金問題で苦しんでいる中、債務整理を考え始めた矢先に、このような不安に襲われていませんか?
どうか、ご安心ください。債務整理をしたからといって、お持ちの銀行口座がすべて凍結されてしまうわけではありません。
銀行口座の凍結には、実は明確なルールがあります。そして、そのルールを正しく理解し、専門家と一緒に事前にきちんと対策を立てておけば、あなたの生活への影響を最小限に抑えることは十分に可能です。
この記事では、借金問題に悩む多くの方々をサポートしてきた再生の歩み法律事務所の弁護士が、以下の点を分かりやすく解説していきます。
- なぜ銀行口座が凍結されるのか、その「仕組み」
- あなたのどの口座が凍結対象になるのか
- 口座凍結を乗り切るための具体的な「5つの対策」
- 自己判断でやってはいけない危険な行動
この記事を読み終える頃には、口座凍結に対する漠然とした恐怖は消え、「こうすれば大丈夫なんだ」という具体的な道筋が見えているはずです。一人で抱え込まず、まずは正しい知識を身につけることから始めましょう。借金問題の全体像については、債務整理とは?借金を整理して生活を立て直す方法で体系的に解説していますので、そちらも併せてご覧ください。
債務整理で銀行口座が凍結される仕組みとは?
では、なぜ債務整理をすると銀行口座が凍結されてしまうのでしょうか。それは、銀行が「相殺(そうさい)」という手続きを行うためです。
少し難しく聞こえるかもしれませんが、仕組みはとてもシンプルです。相殺とは、簡単に言えば「差し引き計算」のことです。
例えば、あなたがA銀行から100万円のカードローンを借りていて、同時にA銀行の普通預金口座に30万円の預金があったとします。この場合、銀行は「あなたに貸している100万円」と「あなたから預かっている30万円」を差し引きして、借金を70万円に減らすことができるのです。これが相殺です。
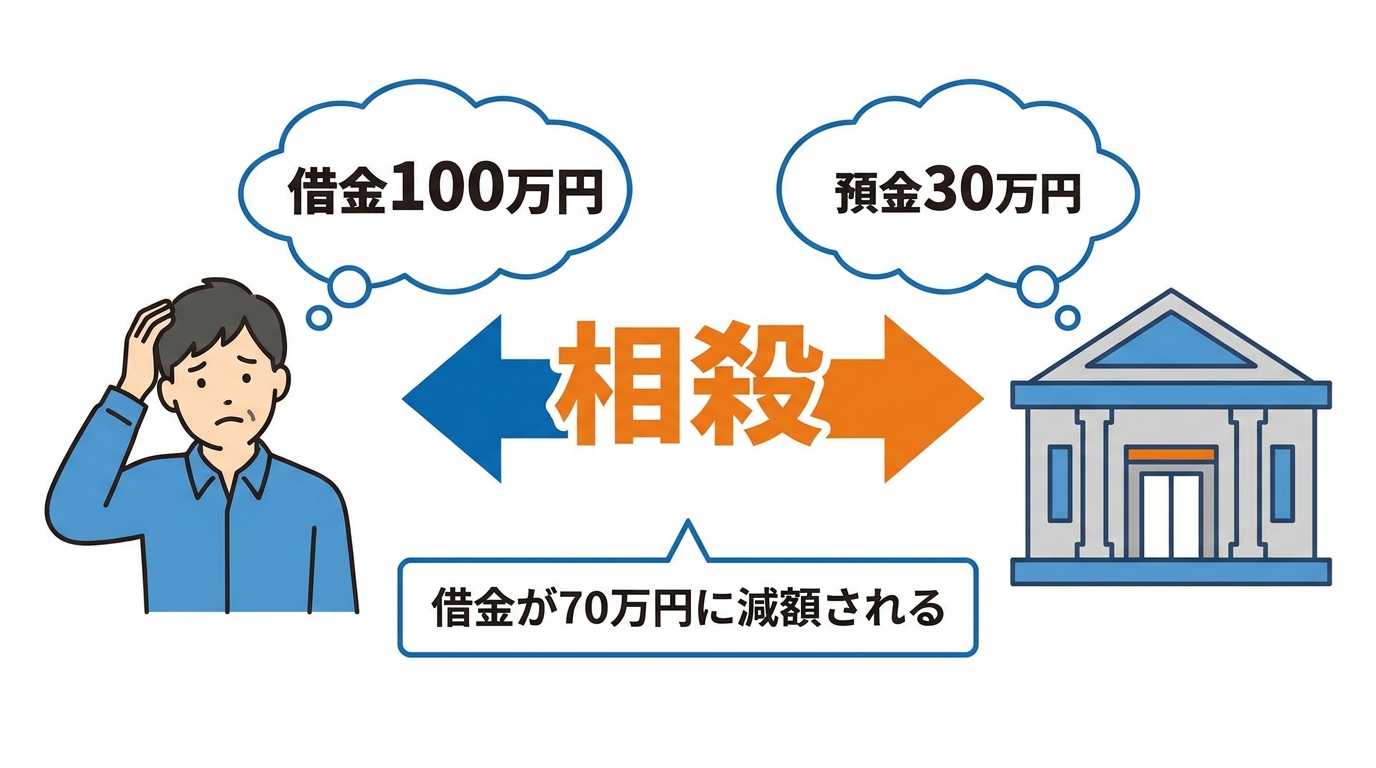
銀行にとって、これは貸したお金を回収するための正当な権利です。そして、この相殺を確実に行うために、一時的に口座からの入出金をストップさせます。これが「口座凍結」の正体です。決して、あなたを困らせるために不当にお金を取り上げるわけではなく、銀行側の防衛措置と理解しておきましょう。
凍結のタイミングは「弁護士からの受任通知」が届いたとき
「ある日突然、何の予告もなく口座が凍結されるのでは…」と不安に思うかもしれませんが、状況によっては予告なく凍結されることもあります。凍結が実行されるタイミングは、基本的には決まっています。
それは、私たち弁護士がご依頼を受けた後、債権者である銀行に対して「債務整理の手続きを開始します」というお知らせ(受任通知)を送付し、それが銀行に届いた時点です。
つまり、弁護士に依頼して受任通知が届くことをきっかけに凍結されるケースが多い一方で、返済の長期延滞などの事情によっては、依頼前でも凍結される可能性があります。専門家に依頼することで、凍結のタイミングをある程度コントロールし、事前に対策を立てる時間を確保できるのです。なお、個人再生や自己破産といった裁判所を介する手続きでは、裁判所からの通知がきっかけになることもあります。
凍結期間は約1~3ヶ月|解除は「代位弁済」後
口座が一度凍結されると、永久に使えなくなるわけではありません。凍結される期間は、金融機関や保証会社、状況によって異なりますが、一般的には1~3ヶ月程度が目安とされることがあります。
そして、凍結が解除されるきっかけとなるのが「代位弁済(だいいべんさい)」という手続きです。銀行からの借入の多くは、保証会社が保証をしています。あなたが返済できなくなった場合、この保証会社があなたに代わって銀行に借金を一括で返済します。これを代位弁済といいます。
代位弁済が行われると、銀行はあなたに対する債権(貸したお金を返してもらう権利)を失い、その権利は保証会社に移ります。銀行としては、もう口座を凍結して相殺を行う理由がなくなるため、凍結を解除するのです。この手続きが終われば、あなたの借金の窓口は銀行から保証会社に変わります。多くの場合、保証会社から一括請求の通知が届くことになりますが、その後の交渉は弁護士が進めますのでご安心ください。
【手続き別】あなたのどの口座が凍結対象になるのか
ここからは、あなたが検討している債務整理の手続きによって、どの銀行口座が凍結の対象になるのかを具体的に見ていきましょう。「自分の場合はどうなるんだろう?」という疑問をここで解消してください。
任意整理の場合:整理対象の金融機関の口座のみ
任意整理の大きな特徴は、交渉する相手(債権者)を自分で選べる点にあります。この特徴は、口座凍結を回避する上で非常に重要です。
原則として、任意整理の対象から外した銀行の口座は凍結されません。
例えば、給与振込口座として利用しているA銀行からは借金がない場合、A銀行を任意整理の対象から外せば、口座が凍結される心配はありません。生活の基盤となる口座を守りながら、他の借金だけを整理することが可能なのです。
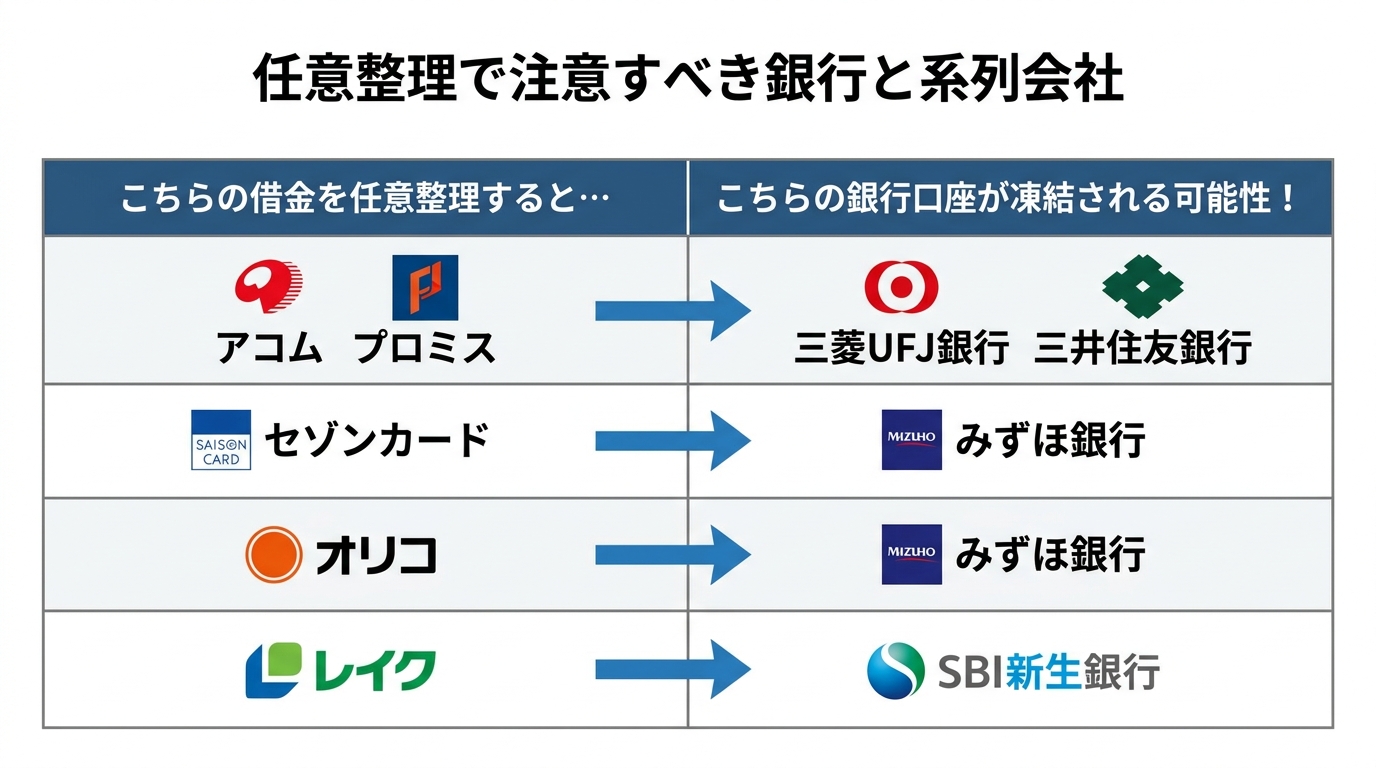
ただし、一つ注意点があります。それは「系列会社」の存在です。消費者金融やクレジットカード会社の中には、大手銀行のグループ企業であるケースが少なくありません。例えば、消費者金融のアコムの借金を任意整理すると、保証会社である三菱UFJ銀行の口座が凍結される可能性があります。
ご自身の借入先と利用している銀行の関係性を正確に把握するのは難しい場合もありますので、専門家への相談が不可欠です。主な系列会社の例を以下にまとめました。
個人再生・自己破産の場合:借入がある全ての金融機関の口座
個人再生や自己破産は、任意整理とは異なり、裁判所を通して行う法的な手続きです。これらの手続きでは「債権者平等の原則」というルールがあり、一部の借金だけを除外することは認められません。すべての債権者を対象としなければならないのです。
そのため、カードローンや住宅ローンなど、少しでも借入のある金融機関の口座は、すべて凍結の対象になると考えてください。複数の銀行から借り入れがある場合は、それらすべての口座が凍結されることになります。
このことからも、個人再生や自己破産を選択する場合は、口座凍結が避けられない前提で、より入念な事前準備が重要になることがお分かりいただけるかと思います。もちろん、これらの手続きでも、借金がまったくない銀行の口座は凍結されませんので、過度に心配する必要はありません。
口座凍結を乗り切る!弁護士依頼前にやるべき5つの回避策
ここからは、この記事で最も重要な、口座凍結による生活への影響を最小限に抑えるための具体的な行動計画です。以下の対策は、私たち弁護士に正式に依頼する「前」に、ご自身の判断で行う必要があります。一つずつ着実に進めていきましょう。
ステップ1:凍結対象の口座から預金を全額引き出す
最も重要で基本的な対策です。弁護士に依頼する前に、凍結される可能性のある銀行口座については、当面の生活に必要な範囲で預金を引き出し、生活費の確保を検討しましょう。これにより、預金が借金と相殺されてしまう事態を防ぐことができます。
引き出したお金は、当面の生活費や、これからかかる弁護士費用などに充てることができます。ただし、この行為が後の手続きで「財産隠し」と疑われないように注意が必要です。あくまで生活に必要な範囲で行うべきであり、大金を不自然に隠すようなことは絶対に避けてください。どの程度の金額が妥当かについては、事前に専門家へ相談することをおすすめします。
ステップ2:給与や年金の振込先を安全な口座に変更する
毎月の収入が途絶えてしまっては、生活再建どころではありません。凍結対象の口座を給与や年金の振込先に指定している場合は、速やかに勤務先や年金事務所に連絡し、借入のない安全な銀行口座に変更する手続きを行ってください。
もし、会社の手続き上、変更が間に合わない場合は、事情を説明して一時的に「現金での手渡し」にしてもらえないか相談してみるのも一つの方法です。給与の受け取りは生活の根幹に関わる重要な問題ですので、債務整理の事実を会社に知られるリスクを過度に恐れず、勇気をもって行動しましょう。
ステップ3:公共料金や家賃などの引き落とし口座を変更する
電気、ガス、水道、家賃、携帯電話料金といった、生活に不可欠な支払いが滞る事態も避けなければなりません。これらの引き落とし口座が凍結対象になっている場合、支払いができなくなり、延滞やサービスの停止につながる恐れがあります。
各契約会社に連絡し、引き落とし口座を安全な別の銀行口座に変更するか、コンビニなどで支払える振込用紙を送ってもらうように手続きを変更しましょう。特に、家賃の滞納は住まいを失うリスクに直結しますので、最優先で対応してください。ご自身の契約状況を一度リストアップし、一つずつ着実に変更作業を進めることが大切です。
ステップ4:安全な銀行で新しい口座を開設しておく
「給与振込や引き落とし口座の変更先として使える、借金のない銀行口座がない…」という方もいらっしゃるかもしれません。ご安心ください。債務整理の手続き中でも、借入のない銀行であれば、新しく口座を開設することは基本的に可能です。
事前に新しい口座を一つ作っておけば、給与の受け取りや各種支払いをスムーズに移行できます。ただし、手続き直前に不必要に多くの口座を開設すると、財産を分散させていると疑われる可能性もゼロではありません。あくまで生活に必要な範囲で、専門家と相談しながら進めるのが安全です。
ステップ5:凍結解除後の口座の取り扱いを事前に確認する
凍結は1~3ヶ月で解除されるのが一般的ですが、その後の口座の扱いは銀行や手続きによって異なります。多くの場合、凍結が解除されれば再び入出金が可能になりますが、銀行によっては強制的に解約となってしまうケースもあります。
また、特に自己破産で破産管財人が選任される「管財事件」の場合、凍結が解除されても、破産管財人の許可なく預金を引き出すことはできません。このように、手続きによってルールが異なりますので、先の見通しについても弁護士に確認し、計画的に手続きを進めることが大切です。
【重要】自己判断は危険!口座凍結対策でやってはいけないNG行動
ここまで、ご自身でできる対策をお伝えしてきましたが、良かれと思ってやったことが、かえって債務整理の手続き全体を不利にしてしまう危険な行動もあります。特に自己破産を検討している場合、これからお話しする行動は、借金の免除が認められなくなる「免責不許可事由」に該当する可能性があり、絶対に避けなければなりません。安全な手続きのためには、専門家の知識が不可欠です。
自己判断で進めてしまう前に、安全な手続きのために、まずは無料相談をご利用ください。
多額の現金をタンス預金にする(財産隠し)
口座から引き出した現金を、申告せずにただ自宅で保管する「タンス預金」は非常に危険です。自己破産などの手続きでは、裁判所に対してすべての財産を正直に申告する義務があります。引き出した現金の存在を隠していると、財産隠しという重大な不正行為と見なされ、最悪の場合、借金がなくならないという事態を招きかねません。生活費として必要な分は問題ありませんが、その正当な範囲については専門家の判断を仰ぐようにしてください。
家族や知人の口座にお金を移す(財産隠し)
口座凍結を恐れて、自分のお金を家族や友人の口座に送金する行為も、典型的な財産隠しです。裁判所は破産を申し立てた人の口座の取引履歴を過去数年分にわたって調査するため、このような不自然なお金の動きはほぼ間違いなく発覚します。この行為は、手続きが不利になるだけでなく、お金を受け取った大切な家族や友人までトラブルに巻き込んでしまう可能性があり、絶対に行ってはいけません。
特定の借入先(親族など)にだけ優先して返済する(偏頗弁済)
「お世話になった親族や、迷惑をかけたくない友人には先に返しておきたい」というお気持ちは、痛いほど分かります。しかし、債務整理の手続き直前に、特定の相手にだけ借金を返済する行為は「偏頗弁済(へんぱべんさい)」という、固く禁止されている行為にあたります。
債務整理の大原則は、すべての債権者を平等に扱うことです。この原則に反すると、自己破産が認められなくなるなどの重大なペナルティが課される可能性があります。個人的な感情で特定の相手にだけ返済することは、結果的にご自身の再スタートを妨げることになりかねません。弁護士に依頼した後は、すべての返済をストップし、専門家の指示に従うことが何よりも重要です。
より詳しい情報については、裁判所が公開している資料も参考になります。
参照:裁判所「破産・免責手続のあらまし」
口座凍結に関するよくあるご質問
最後に、口座凍結に関して多くの方が抱く細かい疑問について、Q&A形式でお答えします。
Q. 凍結されたかどうかを確認する方法はありますか?
A. はい、いくつかの方法で確認できます。一番手軽なのは、ATMで残高照会や現金引き出しを試みることです。凍結されていれば、エラーメッセージが表示されて取引ができません。その他、通帳記帳を試したり、銀行の窓口で直接問い合わせたりすることでも確認できます。弁護士に依頼している場合は、ご自身で動く前に、まず担当の弁護士に状況を確認してもらうのが最もスムーズです。
Q. 凍結された口座に給料が振り込まれてしまったらどうなりますか?
A. 口座変更の手続きが間に合わなかった場合ですね。まずご安心いただきたいのは、口座が凍結された「後」に振り込まれた給与は、原則として相殺の対象にはなりません。あなたのお金が勝手になくなってしまうわけではありません。しかし、そのお金を引き出すためには、銀行の窓口で身分証明書などを提示し、複雑な手続きを経る必要があります。非常に手間がかかるため、やはり事前の口座変更が何よりも重要です。
Q. ネット銀行やデビットカードも凍結されますか?
A. はい、対象になります。ネット銀行も実店舗のある銀行と法律上の扱いはまったく同じです。そのため、そのネット銀行からカードローンなどの借入があれば、口座は凍結されます。また、デビットカードは、紐づいている銀行口座から即時に代金が引き落とされる仕組みです。したがって、その銀行口座が凍結されれば、デビットカードも当然利用できなくなりますのでご注意ください。
まとめ:口座凍結は正しい知識と専門家のサポートで乗り切れます
今回は、債務整理に伴う銀行口座の凍結について、その仕組みから具体的な対策まで詳しく解説しました。
重要なポイントをもう一度振り返ってみましょう。
- 債務整理をしても、すべての銀行口座が凍結されるわけではない。
- 凍結されるのは「借入をしている銀行」の口座のみ。
- 弁護士に依頼する「前」に、預金を引き出し、各種振込・引落口座を変更することが最も重要。
- 自己判断でのお金の移動や特定の相手への返済は、手続きを不利にする危険があるため絶対に避けるべき。
口座が凍結されると聞くと、多くの方がパニックになってしまいますが、その仕組みと対策を正しく知れば、決して乗り越えられない壁ではありません。むしろ、安全な生活再建のためには、避けては通れないプロセスの一つと捉えることもできます。
しかし、どの口座が凍結対象になるかの判断や、財産隠しと疑われないための適切な対応には、専門的な知識が不可欠です。自己判断で進めてしまい、取り返しのつかない事態に陥る前に、ぜひ一度私たちにご相談ください。
再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いで、一人ひとりのご状況に寄り添ったサポートを心がけています。あなたの不安を、安心に変えるお手伝いをさせてください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
ペアローンでも個人再生は可能?家を守る方法と夫婦への影響
ペアローンでも個人再生はできる?まずは結論から
ペアローンでマイホームを購入したけれど、予期せぬ収入減で返済が苦しくなってしまった。「このままでは家を手放すしかないのか…」と、夜も眠れないほどの不安を抱えていらっしゃるのではないでしょうか。
まず、一番大切な結論からお伝えします。ペアローンを組んでいても、条件を満たせば個人再生で家を守れる可能性は十分にあります。
ただし、正直にお伝えすると、その道のりは一人で進むには少し複雑です。ペアローン特有の事情があるため、ご夫婦の状況によって最適な解決策が異なります。でも、どうか希望を捨てないでください。
この記事では、なぜペアローンの個人再生が複雑なのかという基本から、ご夫婦の状況に合わせた3つの具体的な選択肢、そしてご家族への影響まで、専門家の視点から一つひとつ丁寧に解説していきます。この記事を読み終える頃には、漠然とした不安が晴れ、「自分たちの場合はこの方法で進めそうだ」という希望の光が見えてくるはずです。あなたの状況に合った解決策が、きっと見つかります。
個人再生という手続きの全体像については、個人再生とは?住宅を守りながら借金を大幅減額する方法で体系的に解説していますので、併せてご覧いただくとより理解が深まるでしょう。
なぜペアローンの個人再生は複雑なのか?基本を理解しよう
「ペアローンでも家を守れる可能性がある」と聞いても、なぜ「複雑」なのかが分からないと、不安は解消されませんよね。ここでは、その複雑さの正体を一緒に解き明かしていきましょう。ポイントは、「ペアローンの仕組み」と「個人再生のルール」の間に、少しズレがあることです。
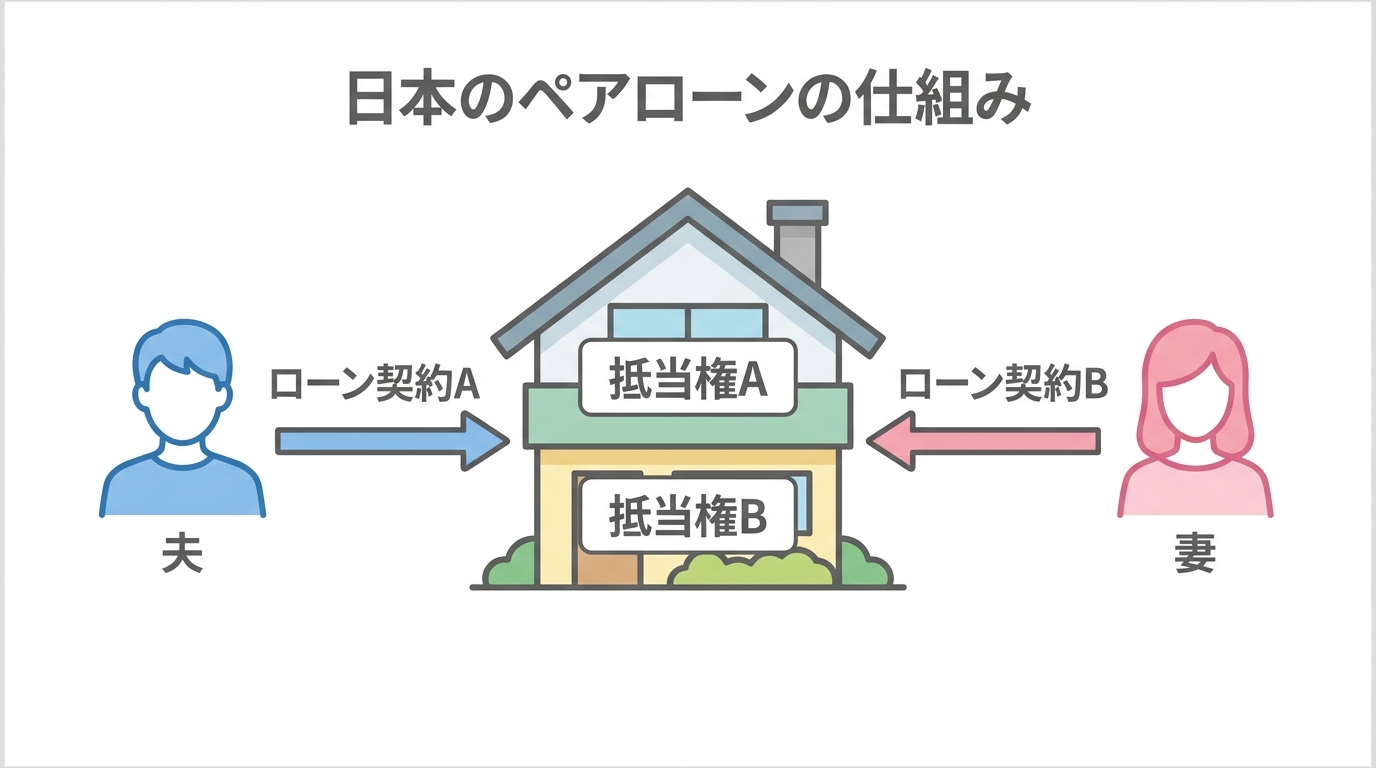
ペアローンの特徴:2本の契約と2つの抵当権
ペアローンは、夫婦がそれぞれ住宅ローンの契約者となり、お互いが相手のローンの連帯保証人になる、という仕組みが一般的です。大切なのは、「2本の独立したローン契約」が存在し、その結果として、購入した一つの家全体に対して「2つの抵当権」が設定されるという点です。
これは、夫婦の一方が主債務者でもう一方が連帯債務者となる「連帯債務型」や、一方が主債務者でもう一方が連帯保証人となる「連帯保証型」とは異なる特徴です。この「抵当権が2つある」という状態が、後の個人再生手続きで大きなポイントになります。
住宅ローン特例の原則:家を守るための重要なルール
次に、個人再生で家を守るための切り札である「住宅資金特別条項(通称:住宅ローン特例)」の基本ルールについてです。この特例は、住宅ローンだけは今まで通り(あるいはスケジュールを調整して)返済を続ける代わりに、他の借金だけを大幅に減額してもらうという、まさに生活再建のための制度です。
しかし、この特例を使うにはいくつかの条件があり、その中に「住宅ローン以外の抵当権が、その家に設定されていないこと」という非常に重要なルールがあります。(民事再生法198条1項但書)
なぜこのようなルールがあるかというと、もし住宅ローン以外の抵当権を持つ債権者がいた場合、その債権者が家を競売にかけてしまうと、住宅ローンを返済し続けるという再生計画そのものが成り立たなくなるからです。
ここで、先ほどのペアローンの特徴を思い出してください。ペアローンでは、一つの家にご夫婦それぞれの住宅ローンを担保するための抵当権が2つ設定されています。つまり、ご自身が個人再生をしようとすると、配偶者の住宅ローンに基づく抵当権が「住宅ローン以外の抵当権」と見なされてしまい、原則として住宅ローン特例(住宅資金特別条項)が使えなくなってしまうのです。これが、ペアローンの個人再生が「複雑」と言われる最大の理由です。
参照: 民事再生法
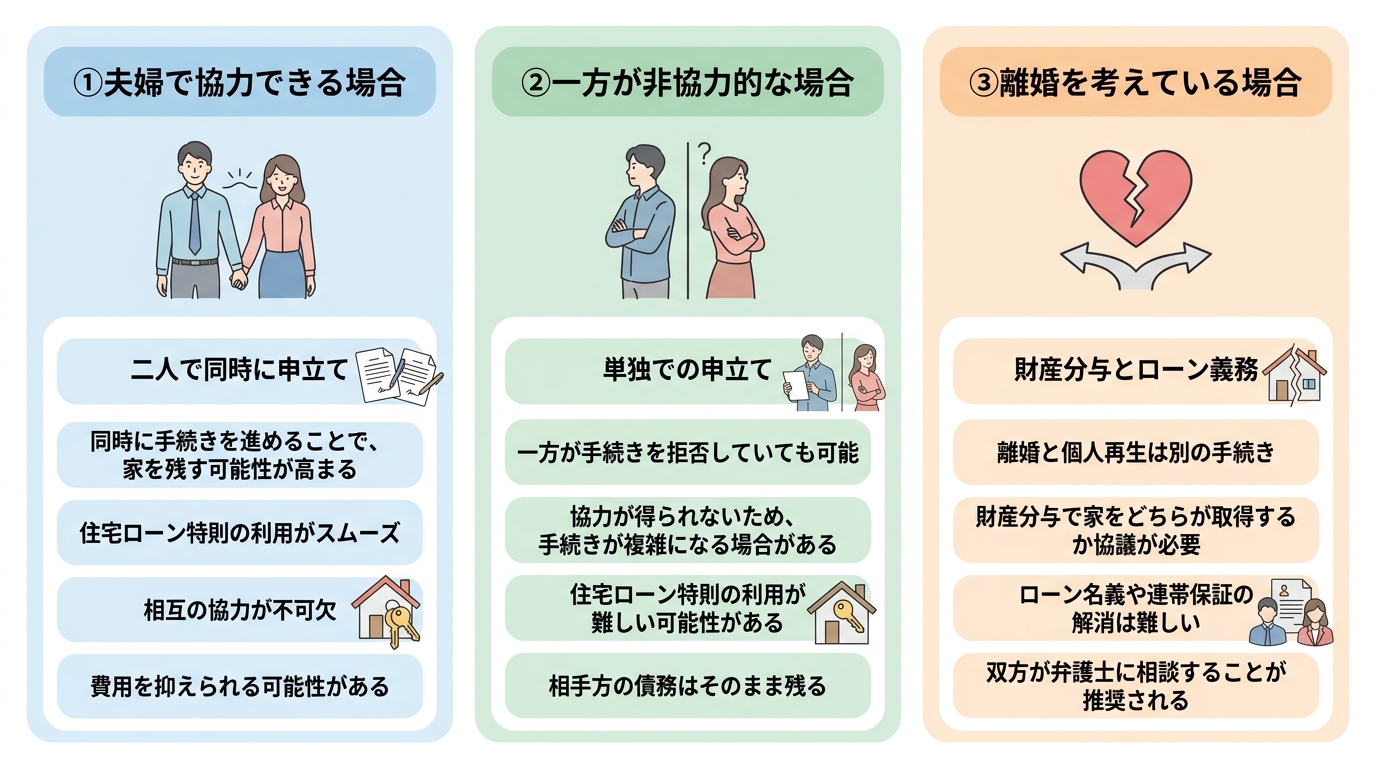
【状況別】ペアローンで個人再生を進める3つの選択肢
原則として住宅ローン特例が使えないと聞くと、がっかりしてしまうかもしれません。ですが、諦めるのはまだ早いです。裁判所もペアローンの実情を考慮しており、一定の条件下で家を守る道が用意されています。ここでは、ご夫婦の状況に合わせた3つの具体的な選択肢を、それぞれのメリット・デメリットと共に解説します。夫婦共有名義の家を守るための、あなたに合った方法を見つけていきましょう。
①夫婦で協力できる場合:二人で同時に個人再生を申し立てる
もしご夫婦ともに返済が困難で、「何としても家を守りたい」という気持ちが一致しているなら、二人で同時に個人再生を申し立てる方法は有力な選択肢の一つです。
夫婦が同時に申し立てることで、裁判所は2本のローンを一体のものとして扱いやすくなります。これにより、お互いの抵当権が「住宅ローン以外の抵当権」とは見なされず、住宅ローン特例の利用が認められやすくなるのです。金融機関側も、片方だけが手続きをするよりも、夫婦そろって再生計画を立てる方が住宅ローンの回収可能性が高いと判断し、協力的になる傾向があります。
この方法のメリット・デメリット
- メリット:住宅ローン特例が認められる可能性が最も高く、家を守れる確率が上がります。
- デメリット:申立て費用や弁護士費用が2人分必要になります。また、当然ながらご夫婦ともに信用情報機関に事故情報が登録されます。
「家を守る」という共通の目標に向かって、夫婦で足並みをそろえて再出発を図る。この方法が、そのための最も堅実な一歩と言えるでしょう。
②一方が非協力的な場合:単独での個人再生は可能か?
「夫(妻)は返済を続けられるので、自分だけ個人再生をしたい」「相手に手続きの負担をかけたくない」といった理由で、単独での申立てを希望される方も少なくありません。
結論から言うと、単独での申立ては不可能ではありませんが、ハードルは非常に高くなります。裁判所や金融機関の個別判断に委ねられる部分が大きく、認められるためにはいくつかの条件が求められるのが実情です。
例えば、以下のようなケースでは、単独での申立てが認められる可能性があります。
- 個人再生をしない配偶者に、ご自身のローンも含めて返済を続けられるだけの安定した収入がある。
- 金融機関が、単独での再生計画案に同意している。
- 裁判所が、配偶者の抵当権によって再生計画が不安定になるリスクは低いと判断する。
しかし、これはあくまで例外的なケースです。多くの場合、金融機関は同意せず、裁判所も慎重な判断を下します。この選択肢を検討する場合は、弁護士を通じて金融機関や裁判所と粘り強く交渉することが不可欠となります。
③離婚を考えている場合:個人再生と離婚手続きの進め方
借金問題が引き金となり、離婚も視野に入れざるを得ない状況は、精神的にも非常にお辛いことと思います。個人再生と離婚が同時に問題となる場合、考えるべきことがさらに複雑になります。
財産分与と個人再生
離婚時には、夫婦で築いた財産を分け合う「財産分与」が行われます。家の名義をどちらか一方に移すこともありますが、個人再生手続きでは、この財産分与が「財産隠し」と見なされないよう、適正な価格で清算する必要があります。手続きのタイミングを誤ると、再生計画が認められないリスクも出てきます。
ペアローンの返済義務
離婚したからといって、ペアローンの返済義務はなくなりません。金融機関との契約はそのまま残るため、離婚後もそれぞれが返済を続ける必要があります。もし一方が返済を滞らせれば、連帯保証人であるもう一方に請求がいくことになります。
養育費の扱い
個人再生手続によって養育費の支払い義務が減額・免除されることは基本的にありません。ただし、養育費そのものは当事者間の合意や家庭裁判所の手続により、事情に応じて変更(増減)されることがあります。
離婚と個人再生、どちらを先に進めるべきかは、財産状況や夫婦間の話し合いの進展度によって大きく異なります。非常にデリケートな問題だからこそ、感情的にならず、法的な観点から最善の道を探るために、早期に専門家へ相談することをおすすめします。
個人再生が配偶者や家族に与える影響と注意点
個人再生は、ご自身の借金問題を解決するための手続きですが、家計を共にするご家族、特に配偶者への影響はゼロではありません。事前に知っておくべきことを正しく理解し、不要な心配を減らしましょう。
配偶者が連帯保証人になっている場合は一括請求のリスク
ペアローンでは、ほとんどの場合、夫婦がお互いのローンの「連帯保証人」になっています。これは非常に重要なポイントです。
もし、あなた一人が個人再生を申し立てると、債権者である金融機関は、連帯保証人である配偶者に対して「残りのローンを一括で返済してください」と請求する権利を持ちます。数千万円にもなる住宅ローンを一括で返済するのは、現実的に不可能です。この一括請求のリスクがあるため、結果的に配偶者も債務整理をせざるを得なくなり、前述した「夫婦同時申立て」が最も現実的な解決策となるケースが多いのです。
家族名義の財産や信用情報への直接的な影響はない
多くの方が心配される点ですが、個人再生の影響は、原則として申立人本人に限られます。
- 配偶者やお子様名義の預貯金が差し押さえられることはありません。
- 配偶者が自分名義で契約しているクレジットカードが使えなくなることもありません。
- お子様の進学や就職に直接的な不利益が生じることもありません。
「家族もブラックリストに載るのでは?」という心配は不要です。債務整理による家族への影響は、あくまで申立人本人に関するものです。ただし、あなたが今後数年間は新たなローンを組めなくなるため、例えば教育ローンなどを組む際には配偶者名義で申し込む必要があるなど、間接的な影響は考えられます。
裁判所に提出する書類と家族の協力の必要性
個人再生の手続きを秘密に進めることは、現実的には非常に困難です。なぜなら、裁判所には家計全体の収支状況を報告する必要があるからです。
そのため、同居している配偶者の給与明細や源泉徴収票、預金通帳のコピーなどを提出するよう求められます。これは、あなたの返済能力を正確に判断するために不可欠なプロセスです。
借金のことを打ち明けるのは、とても勇気がいることだと思います。しかし、隠し事をしていると、後々手続きがスムーズに進まなかったり、かえって夫婦関係が悪化してしまったりする可能性があります。専門家も交えながら、できるだけ早い段階で誠実に話し合い、協力して再建への道を進むことが大切です。
ペアローン問題は専門家への相談が不可欠な理由
ここまでお読みいただき、ペアローンの個人再生がいかに専門的な判断を要するか、お分かりいただけたかと思います。この問題を自分たちだけで解決しようとすることは、羅針盤を持たずに嵐の海へ漕ぎ出すようなものです。なぜ、私たちのような専門家の力が必要なのか、その理由を具体的にお伝えします。
裁判所の運用や金融機関との交渉を有利に進めるために
個人再生、特にペアローンのような複雑な案件は、管轄する裁判所ごとの運用(ローカルルール)に大きく影響されます。どの選択肢が認められやすいか、どのような資料を重視するかといった傾向は、地域によって微妙に異なるのです。その地域の運用に精通した弁護士であれば、あなたの状況にとって最も有利な申立て方法を選択し、的確な準備を進めることができます。
また、金融機関との事前交渉も重要なプロセスです。個人で交渉に臨んでも、担当者レベルでは話が進まないことがほとんどです。弁護士が代理人として交渉することで、金融機関も法的な土台で真摯に対応し、手続きが円滑に進む可能性が高まります。
複雑な書類作成と手続きの負担を軽減できる
個人再生では、申立書や財産目録、家計収支表など、膨大で専門的な書類を作成し、裁判所に提出しなければなりません。ただでさえ返済のことで精神的に追い詰められている中で、この作業は計り知れない負担となります。
弁護士にご依頼いただければ、これらの煩雑な個人再生の手続きについて、書類作成や裁判所・債権者対応などを中心にサポートします。あなたは書類の山に悩まされることなく、日々の生活の立て直しや、これからの人生をどう再建していくかという、より本質的なことに集中することができるのです。
夫婦間の調整役としての役割も期待できる
ペアローンの問題は、法律の問題であると同時に、夫婦関係の問題でもあります。お金の話は、ご夫婦の間でも感情的になりやすく、冷静な話し合いが難しいこともあるでしょう。
そのような時、弁護士が第三者の専門家として間に入ることで、状況を客観的に整理し、法的な観点からそれぞれのメリット・デメリットを公平にご説明することができます。私たちは単に法律手続きを進めるだけでなく、ご夫婦が感情的な対立を乗り越え、共に再生への道を歩み出すための「調整役」としての役割も担いたいと考えています。
まとめ|一人で悩まず、まずは再生の第一歩を
ペアローンという複雑な状況でも、個人再生によって大切なマイホームを守り、生活を再建する道は確かに存在します。しかし、そのためにはご夫婦の状況を正確に分析し、最適な戦略を立てることが不可欠です。
この記事を読んで、「少し複雑だけど、自分たちにもできるかもしれない」と感じていただけたなら幸いです。同時に、「これを自分たちだけで進めるのは難しい」と感じたとしても、それは当然のことです。どうかご自身を責めないでください。
あなたは一人ではありません。私たち再生の歩み法律事務所は、これまで多くのご夫婦の借金問題に寄り添い、再生への道を共に歩んできました。悩んでいる時間が長引くほど、選択肢が狭まってしまう可能性もあります。
まずは、あなたの今の状況を、私たちに話してみませんか。最初の一歩を踏み出す勇気が、あなたの未来を大きく変えるはずです。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
任意整理の支払いができなくなったら…差し押さえ前の次の一手
任意整理の返済が苦しい…一人で悩んでいませんか?
任意整理で一度は返済の道筋を立てたのに、予期せぬ収入の減少や急な出費で、再び返済が苦しくなってしまった…。
「今月も支払いが厳しい…」「このままでは、また督促の電話が鳴り続ける日々に戻ってしまうのだろうか」
「もし差し押さえられたら、家族や会社に知られてしまうかもしれない」
そんな出口の見えない不安と焦り、そして計画通りに進まなかったことへのご自身を責める気持ちで、夜も眠れない日々を過ごされているかもしれません。
ですが、どうかご自身を責めないでください。任意整理後の返済計画が、その後の人生の変化によって見直しが必要になることは、決して珍しいことではないのです。大切なのは、この状況を一人で抱え込まず、正しい次の一手を打つことです。
この記事では、任意整理の支払いが難しくなったときに何が起こるのか、そして最悪の事態である「差し押さえ」を回避するために、あなたに残されている具体的な選択肢を、法律の専門家として分かりやすく解説します。読み終える頃には、漠然とした不安が晴れ、次に何をすべきかが明確になっているはずです。さあ、一緒に再生への新たな一歩を踏み出しましょう。
「支払不能」とは?放置が招く差し押さえのリスク
任意整理の支払いができなくなったとき、最も避けなければならないのが「差し押さえ」です。しかし、そもそも「支払不能」とはどのような状態を指し、そこから差し押さえまでは、どのようなステップで進んでいくのでしょうか。ここでは、状況を冷静に把握するために、法的な手続きの流れとリスクを具体的に見ていきましょう。
滞納が続くと要注意、「支払不能」や法的手続のリスク
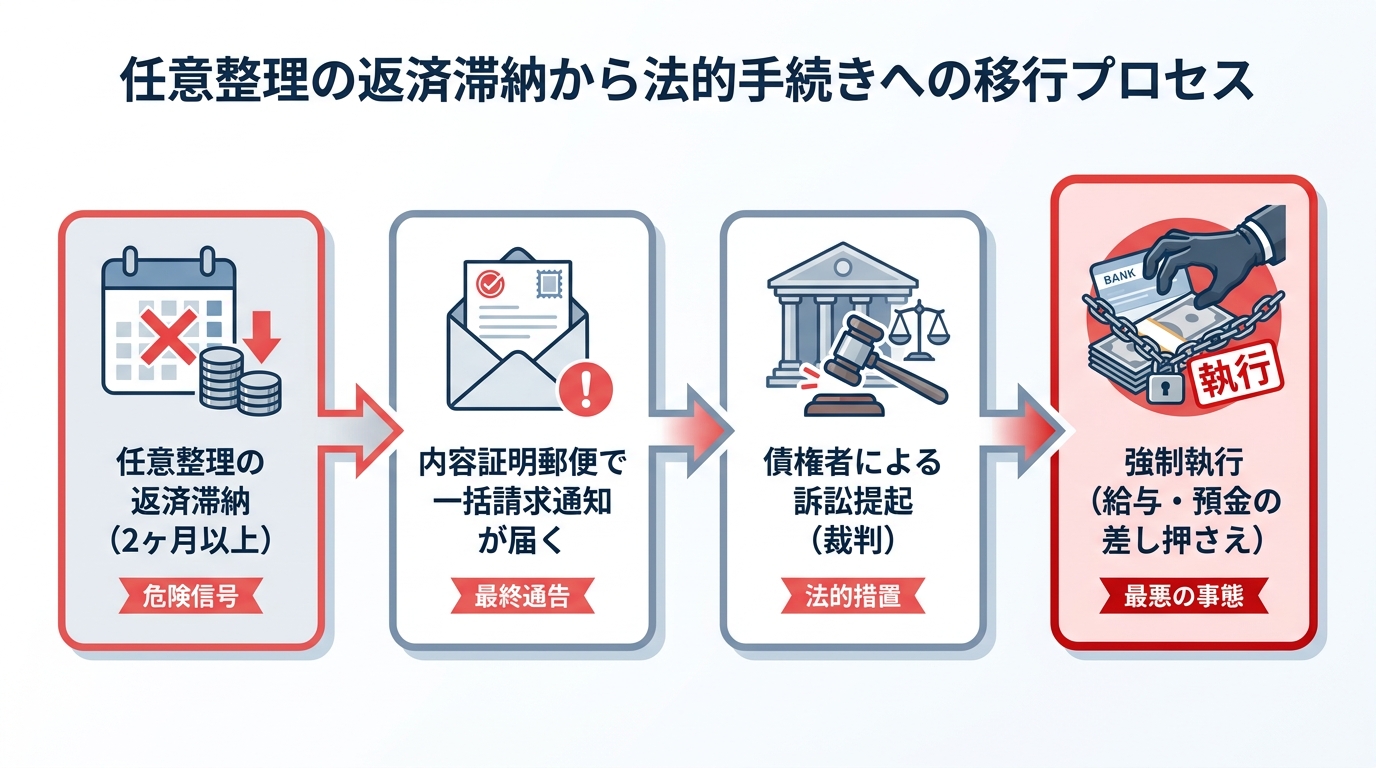
「今月だけ少し遅れてしまった」という一度の滞納ですぐに法的手続きに進むとは限りませんが、滞納が続くと、債権者が「和解契約が守られなかった」と判断し、法的な手続きの準備を始める可能性が高まります。
この段階に入ると、まず電話や郵便による督促が厳しくなります。そして、「期限の利益の喪失」を理由に、残っている借金全額の一括請求通知が内容証明郵便で届くことがあります。これは、分割で返済する権利を失い、一括で返済しなければならなくなったことを意味する、非常に重い通知です。
この通知を無視してしまうと、債権者は裁判所に訴訟を起こし、最終的にあなたの財産を強制的に差し押さえる権利(債務名義)を得ようとします。つまり、2ヶ月以上の滞納は、差し押さえに向けたカウントダウンが始まる危険信号なのです。
給与、預金口座…差し押さえの対象となるもの・ならないもの
裁判所から差し押さえの命令が出てしまうと、あなたの財産の一部が強制的に取り立てられます。生活に大きな影響を及ぼすため、何が対象になり、何が保護されるのかを正しく知っておくことが重要です。
| 差し押さえの対象になるもの(例) | 差し押さえの対象にならないもの(差押禁止財産) |
|---|---|
| 給与・賞与(原則として手取り額の4分の1まで。手取り額が44万円を超える場合などは例外あり) | 給与・賞与(手取り額の4分の3) |
| 預貯金(口座にある残高全てが対象になりうる) | 66万円以下の現金 |
| 不動産(土地・建物) | 生活に欠かせない家具、家電、衣類など |
| 自動車(差し押さえの対象になり得ます) | 仕事に不可欠な道具(農家の農具など) |
| 生命保険の解約返戻金 | 年金や生活保護の受給権 |
特に注意が必要なのは、給与と預貯金です。給与は手取り額の4分の1が上限と決められていますが、預金口座に入った瞬間に「預金」となり、この上限は適用されません。つまり、給料日に口座残高が差し押さえられてしまうと、生活費が一瞬でなくなってしまうリスクもあるのです。
こうした事態を避けるためにも、支払いが困難になった時点で、早急に行動を起こす必要があります。なお、これらのルールは民事執行法という法律で定められています。
まだ間に合う!支払不能に陥ったときの3つの選択肢
「もう打つ手はない…」と諦めるのはまだ早いです。任意整理の支払いが困難になったとしても、差し押さえを回避し、生活を立て直すための方法は残されています。状況に応じて、主に3つの選択肢が考えられます。
【初期段階】まずは依頼した専門家や債権者へ連絡を
「今月だけ、どうしても支払いが難しい」といった一時的な問題であれば、まずは任意整理を依頼した弁護士や司法書士にすぐに連絡してください。専門家が間に入ることで、債権者との間で一時的な返済猶予やスケジュールの見直しを交渉できる場合があります。
もし専門家に依頼していない場合でも、滞納する前に自分から債権者に連絡し、誠実に事情を説明することが重要です。感情的にならず、「いつまでに、いくらなら支払える」という具体的な提案ができれば、交渉に応じてもらえる可能性もゼロではありません。ただし、これはあくまで一時しのぎの方法であり、根本的な解決にはならないことを覚えておきましょう。
【再建を目指す】個人再生への切り替えで返済額を圧縮
「収入は安定しているけれど、任意整理で決まった返済額では生活が成り立たない」という方には、個人再生への切り替えが有効な選択肢となります。個人再生は、裁判所を通じて借金を法律上の基準(最低弁済額・清算価値など)に基づいて大幅に減額し、その減額後の金額を原則3年(最長5年)で分割して返済していく手続きです。
大きなメリットとして、「住宅ローン特則」を利用すれば、住宅ローンはそのまま返済を続けながら、持ち家を手放さずに他の借金だけを減額できる可能性があります。任意整理からの移行も可能で、安定した収入があり、家などの大切な財産を守りたい方に向いている手続きです。
【最終手段】自己破産への移行で借金の支払義務を免れる
失業や病気などで収入が途絶えてしまったり、返済の目処が全く立たなくなってしまったりした場合には、自己破産への移行を検討します。自己破産は、裁判所に「支払不能」であることを認めてもらい、税金などを除く借金の支払い義務を原則として全て免除(免責)してもらう手続きです。
家や車など高価な財産は手放す必要がありますが、その後の収入は全てご自身の生活再建のために使うことができます。自己破産は、決して人生の終わりではありません。全てをリセットし、経済的に再スタートを切るための、国が認めた前向きな制度なのです。
自己破産か個人再生か?あなたに合う手続きの選び方
では、あなたの状況では「自己破産」と「個人再生」のどちらがより適しているのでしょうか。これは、あなたの収入状況、守りたい財産の有無、そして今後のライフプランによって変わってきます。ここでは、ご自身に合った手続きを選ぶための判断基準を見ていきましょう。
あなたの状況は?自己破産・個人再生への移行判断チェック
まずは、簡単なチェックリストでご自身の状況を整理してみましょう。どちらの選択肢を検討すべきか、大まかな方向性が見えてきます。
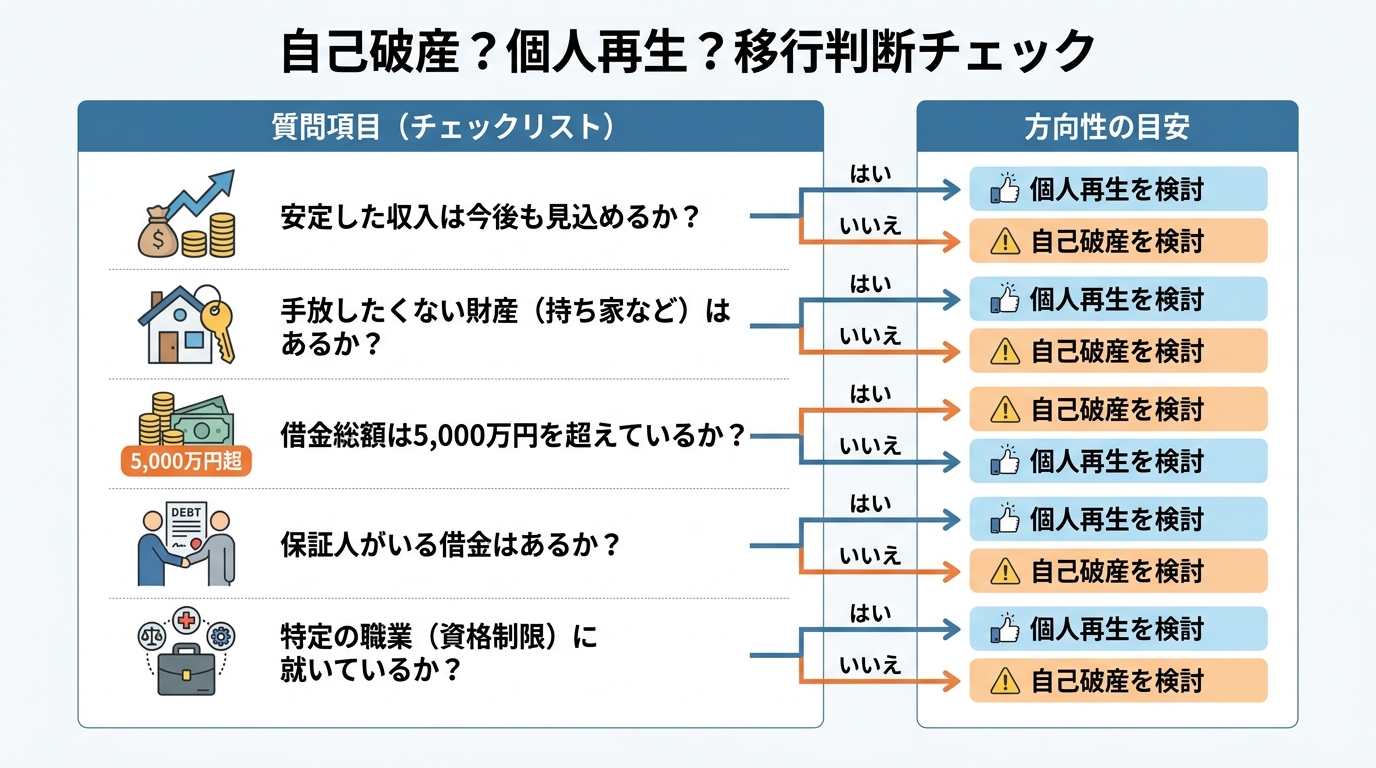
【チェックリスト】
- 今後、安定した収入を見込めますか?
→「はい」なら個人再生の可能性、「いいえ」なら自己破産の検討が必要です。 - 持ち家など、どうしても手放したくない財産はありますか?
→「はい」なら個人再生(住宅ローン特則)、「いいえ」ならどちらの可能性もあります。 - 借金の総額は5,000万円を超えていますか?(住宅ローン除く)
→「はい」なら個人再生は利用できないため、自己破産を含む他の手続きを検討します。 - 保証人がいる借金はありますか?
→どちらの手続きでも保証人に請求がいきますが、影響を慎重に考える必要があります。 - 特定の職業(警備員、保険外交員など)に就いていますか?
→自己破産の場合、手続き中に一時的な資格制限があります。個人再生にはありません。
このチェックリストはあくまで目安です。実際には、自己破産以外の債務整理方法も含め、より複雑な要素を考慮して総合的に判断する必要があります。
手続きの費用と期間、生活への影響を徹底比較
最終的な判断を下すためには、費用や期間、その後の生活への影響も具体的に比較しておくことが大切です。
| 項目 | 自己破産 | 個人再生 |
|---|---|---|
| 目的 | 借金の支払義務を免除してもらう | 借金を大幅に減額し、分割で返済する |
| 財産 | 高価な財産(目安20万円以上)は原則手放す | 財産を手放す必要はない(住宅も残せる可能性あり) |
| 費用目安 | 事案・事務所・裁判所の運用により異なります | 事案・事務所・裁判所の運用により異なります |
| 期間目安 | 事案・裁判所の運用により異なります | 事案・裁判所の運用により異なります |
| 資格制限 | 手続き中に一時的にあり | なし |
| 信用情報 | どちらも事故情報が登録される(いわゆるブラックリスト) |
費用については高額に感じられるかもしれませんが、多くの法律事務所では分割払いに対応しています。また、任意整理と自己破産の違いなど、手続きごとの特性を正しく理解し、ご自身の状況と照らし合わせることが、後悔のない選択に繋がります。
任意整理から自己破産への具体的な手続きの移行については、任意整理から自己破産へ変更できる?事務所の変更・費用・注意点を解説で体系的に解説しています。
任意整理の支払不能に関するよくあるご質問
ここまでの説明で大まかな方向性は見えたかもしれませんが、まだ細かな不安や疑問が残っているかもしれません。ここでは、実際に多くの方から寄せられるご質問にお答えします。
Q. 手続きを切り替えるための弁護士費用がありません…
A. ご安心ください。費用の問題で手続きを諦める必要はありません。
弁護士費用の分割払いに対応できる場合があります。ご依頼後は、受任通知の送付等により債権者からの督促が止まることが一般的で、返済の扱い(いったん停止するか、継続するか等)は状況に応じて弁護士と相談しながら進めます。また、収入などの条件によっては、法テラス(日本司法支援センター)の民事法律扶助制度を利用して、費用の立て替え払いをお願いすることもできます。まずは費用のことを心配せず、ご相談ください。債務整理にかかる弁護士費用についても詳しく解説していますので、併せてご覧ください。
Q. 任意整理を依頼した事務所とは別の事務所に相談してもいいですか?
A. はい、全く問題ありません。
現在の事務所の方針に不安があったり、もっと親身に話を聞いてほしかったりする場合、別の事務所にセカンドオピニオンを求めることは非常に重要です。弁護士によって考え方や進め方が異なる場合もありますし、何よりご自身が信頼できると感じる専門家に依頼することが、納得のいく解決への近道です。事務所を変更する際の手続きも、新しい依頼先の弁護士がスムーズに進めますのでご安心ください。任意整理から自己破産への変更を検討する際の事務所選びについても解説しています。
Q. 自己破産や個人再生をすると家族に迷惑がかかりますか?
A. 原則として、直接的な迷惑はかかりません。
借金の返済義務は、あくまでご本人様だけのものです。ご家族が保証人になっていない限り、代わりに返済を求められたり、ご家族の財産が差し押さえられたりすることはありません。ただし、持ち家を手放す場合は同居のご家族も引っ越しが必要になるなど、間接的な影響は考えられます。しかし、借金問題を放置して差し押さえに至る方が、結果的にご家族に与える不安や影響は大きくなります。自己破産による家族への影響を正しく理解し、生活を再建するための最善の道を選ぶことが、ご家族のためにもなるはずです。
支払不能は人生の終わりではない。再生への一歩を踏み出しましょう
任意整理の返済計画がうまくいかなかったことで、ご自身を責め、将来に絶望的な気持ちを抱いているかもしれません。ですが、それはあなたの責任感が強いからこそであり、決して恥じることではありません。
むしろ、支払いが困難になった今の状況は、無理な返済を続けて心身をすり減らす生活から抜け出し、ご自身の状況に本当に合った方法で再スタートを切るための重要な転機なのです。個人再生や自己破産といった手続きは、そのような状況に陥った人を救済するために国が用意した、正当な権利です。
差し押さえの不安に怯え、一人で悩み続ける必要はもうありません。私たち専門家は、あなたの状況を法的な観点から整理し、最も負担の少ない解決策を一緒に見つけ出す伴走者です。最初の一歩を踏み出す勇気が、あなたの未来を大きく変えます。
まずは、あなたの今の状況を、私たちに話してみませんか。相談料の有無は事務所の料金体系によって異なります。共に、再生への道を歩み始めましょう。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。