Author Archive
自己破産すると友人・知人の借金はどうなる?借用書なしの確認事項
消費者金融やカード会社からの借入に加えて、友人や知人からお金を借りている状態で自己破産を検討する際、「個人間の借金も対象になるのか」「借用書を作っていないし、正確な残高もわからないけれど相談できるのだろうか」と深く悩まれる方は少なくありません。
大切な友人だからこそ迷惑をかけたくない、気まずい思いをしたくないという心理が働き、弁護士への相談自体をためらってしまうケースもよく見受けられます。しかし、手元に契約書や借用書がなくても、事前の情報整理と適切な手順を踏むことで自己破産の手続きを進めることは十分に可能です。
この記事では、友人・知人からの借金がある場合の自己破産における法的な扱いや、借用書がないときに確認すべき事項・代替資料、さらには残額や連絡先が曖昧なまま相談する際の進め方について詳しく解説します。なお、自己破産の手続き全体の流れや基本的な仕組みについては、自己破産とは?借金をゼロにして生活を再建する方法で体系的に解説していますので、あわせて参考にしてください。
自己破産すると友人・知人からの借金はどうなる?
友人や知人といった個人から借りているお金がある状態で自己破産をする場合、その借金が法的にどう扱われるのかを正確に理解しておく必要があります。結論から申し上げますと、個人間の借金であっても金融機関からの借入と区別されることはなく、すべて自己破産の手続きに組み込まれることになります。
「口約束だけで借用書を書いていないから、法的な借金にはあたらないのではないか」「友人からの借入だけは手続きから外して、こっそり返済を続けたい」と考える方もいらっしゃいますが、破産法上のルールではいずれも認められていません。まずは、個人間の借金が自己破産においてどのような位置づけになるのか、3つの基本原則から確認していきましょう。
借用書がなくても免責の対象になり返済義務はなくなる
友人や知人からの借金であっても、消費者金融や銀行からの借入と同様に自己破産の「免責(借金の支払義務を免除してもらうこと)」の対象となります。
法律上、お金の貸し借りは「金銭消費貸借契約(民法第587条)」にあたります。この契約は、貸主から借主へ実際にお金が引き渡され、借主が「将来返します」と合意した時点で成立するため、借用書や契約書といった書面を作成していなくても、口約束だけで法的に有効な借金として扱われるのです。
そのため、裁判所に自己破産を申し立て、破産法第252条および第253条の規定に基づいて「免責許可決定」が確定すれば、友人に対する法的な返済義務も消滅します。より厳密に言えば、免責後の借金は「自然債務」という状態になり、友人が裁判を起こしたり給与を差し押さえたりして強制的に回収することはできなくなります。
友人・知人も債権者一覧表に記載し通知が送られる
自己破産の手続きでは、すべての債権者(お金を貸した人・会社)を平等に扱わなければならないという「債権者平等の原則」が厳格に適用されます。そのため、裁判所へ提出する「債権者一覧表(債権者名簿)」には、金融機関だけでなく、お金を借りている友人や知人の氏名・住所・借入残高なども漏れなく記載しなければなりません。
「友人にだけは破産を知られたくない」「迷惑をかけたくないから一覧表から外したい」というお気持ちは痛いほど分かりますが、特定の債権者だけを手続きから除外することは法律上許されていません。債権者一覧表に記載すると、依頼を受けた弁護士からの「受任通知」や、裁判所からの「破産手続開始通知」といった書面が友人の自宅へ郵送されるため、友人に秘密にしたまま自己破産を進めることは原則としてできない仕組みになっています。
もし、どうしても友人に知られることなく金融機関の借金だけを整理したいという場合は、手続きの対象とする債権者を選べる「任意整理」で解決できないかを検討する必要があります。それぞれの手続きの具体的な特徴や選び方については、任意整理と自己破産の違いを整理した上で、ご自身の収入や借金総額に照らして慎重に判断することが大切です。
手続き前の優先返済は避け、免責後の任意返済を検討する
友人に通知が届くことを避けようとして、自己破産を申し立てる直前に「友人への借金だけ先に完済してしまおう」と考える方がいらっしゃいますが、これは絶対に避けてください。
支払い不能になった状態で特定の債権者だけに優先して返済する行為は「偏頗弁済(へんぱべんさい)」と呼ばれ、債権者平等の原則に反する重大な問題行動とみなされます。手続き前に友人へ優先返済をしてしまうと、免責が認められなくなる原因になったり、破産管財人から友人に対して「受け取ったお金を破産財団へ返還するように」と請求(否認権の行使)が行われたりして、かえって友人を法的なトラブルに巻き込む結果になりかねません。こうした自己破産における偏頗弁済のリスクは非常に高いため、手続き前の返済は厳に慎む必要があります。
一方で、裁判所から免責許可決定が下りて確定した後であれば話は別です。先ほど触れたとおり、免責後の借金は法的な強制力を失う(自然債務になる)だけであり、債務者本人が生活を立て直した後に、自分の新しい収入や財産の中から自発的な意思で返済すること(任意返済)までは法律で禁止されていません。
友人に対して誠意を示したいとお考えであれば、手続き前に無理をしてルール違反を犯すのではなく、まずは正直に申告して適法に免責を得てから、将来的に余裕ができた段階で改めてお詫びと返済を行うという道筋を描くのが、結果として双方にとって最も安全な方法といえます。
借用書がない友人からの借金で確認すべき事項と代替資料
銀行や消費者金融からの借入であれば、契約書を紛失していても、信用情報機関(CIC・JICC・KSC)への開示請求や業者への取引履歴の取り寄せを行うことで、正確な借入日や残高を調査することができます。一般的な借金の総額や借入先が不明な時の調べ方としては、こうした公的・業界的な照会手続きが基本となります。
しかし、友人や知人といった個人間の借金は信用情報機関に登録されないため、ご自身の記憶と手元に残っている日常の記録から情報を集めるしかありません。借用書を交わしていない場合に、何をどのように確認し、どのような資料を探せばよいのかを具体的に見ていきましょう。
相談前に整理したい5つの基本事項(相手・時期・金額など)
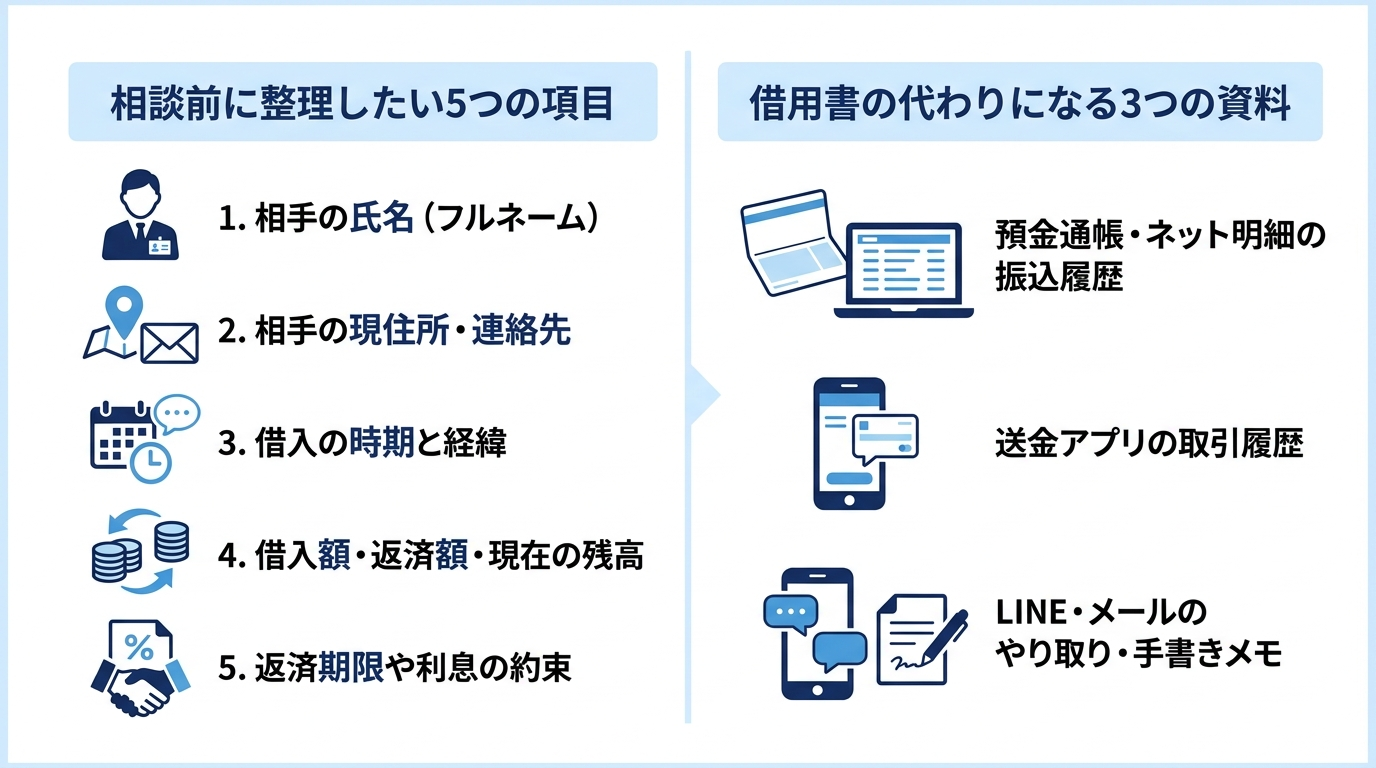
借用書が手元にない場合でも、裁判所に提出する「債権者一覧表」を作成し、弁護士が状況を正確に把握するためには、以下の5つの基本事項を分かる範囲で書き出しておくことが重要です。
- 相手の氏名(フルネーム・フリガナ)
あだ名や旧姓ではなく、現在の本名を漢字とフリガナで確認します。 - 相手の住所・連絡先
郵便番号を含む現在の居住地住所、電話番号、メールアドレスなどを整理します。裁判所からの通知は郵送で行われるため、住所の把握が特に重要になります。 - 借入の時期と経緯
「いつ頃(何年何月頃)」「どのような理由で(生活費の補填、冠婚葬祭、事業資金など)」借りたのか、また1回で借りたのか複数回に分けて借りたのかを時系列で振り返ります。 - 当初の借入額とこれまでの返済額・現在の残額
最初にいくら借りて、これまでに何回・合計いくら返済し、現在いくら残っているのかを計算します。1円単位で正確でなくても構いませんので、記憶にある金額を書き出してください。 - 利息や返済期限などの約束の有無
「毎月〇万円ずつ返す」「ボーナス時にまとめて返す」「お礼として〇円上乗せして返す」といった口頭での約束があったかどうかを整理します。
| 確認項目 | 整理すべき具体的な内容 | 裁判所・弁護士が確認する目的 |
|---|---|---|
| 1. 相手の氏名 | 漢字のフルネームとフリガナ | 債権者の特定、一覧表への正確な記載 |
| 2. 住所・連絡先 | 現住所(郵便番号含む)、電話番号等 | 受任通知や裁判所からの通知の郵送 |
| 3. 借入の時期・経緯 | 借りた年月、回数、お金の使い道 | 借金が増えた経緯(破産原因)の把握 |
| 4. 借入額・返済履歴・残額 | 当初の総額、返済済みの金額、現在の残高 | 負債総額の算定、偏頗弁済の有無の確認 |
| 5. 返済条件の約束 | 返済期限、分割の約束、利息の有無 | 契約内容の把握、法的な請求額の整理 |
これら5つの項目すべてが完璧に分からなくても、まずはご自身が記憶している限りの情報をノートやメモ帳に書き出してみることが、解決に向けた大きな第一歩となります。
預金通帳の振込履歴や送金アプリの記録を確認する
借用書が存在しない場合、借入の事実や金額を裏付ける最も有力な客観的資料となるのが「お金の動きの記録」です。具体的には、以下のような履歴が残っていないかを確認してみてください。
- 銀行口座の預金通帳・ネットバンキングの入出金明細
友人名義での振込入金や、友人へ返済するために振り込んだ出金記録があれば、それがそのまま借入・返済の直接的な証拠になります。また、現金手渡しで借りたり返したりした場合でも、友人と会った前後の時期に自分の口座へまとまった現金を預け入れたり、口座から引き出したりしたATMの記録(日付と金額)が、記憶を呼び起こす重要な手がかりになります。 - 送金・決済アプリの取引履歴
近年では、PayPay、ことら送金、Kyashなどのスマートフォンアプリを使って個人間で送金するケースが増えています。現在利用しているアプリについては、アプリ内の「取引履歴」や「送金履歴」の画面を確認し、日時と金額、相手のアカウント名が分かる画面のスクリーンショットを保存しておきましょう。なお、すでにサービスが終了しているLINE Payを過去に利用していた場合は、当時保存したスクリーンショットやトーク画面上の通知記録、チャージ・出金に利用した銀行口座の明細などが残っていないかを確認してください。
なお、自己破産の申立てにあたっては、過去2年分程度のすべての預金通帳のコピー(または入出金明細)を裁判所へ提出するのが一般的です。長期間記帳しておらず、通帳の記載が「おまとめ記帳(合算記帳)」になってしまっている場合は、個別の振込名義や金額が分からないため、金融機関の窓口で「取引明細書(入出金明細)」を発行してもらう必要があります。こうした通帳履歴をはじめとする自己破産の必要書類と集め方についても、早い段階から意識して準備を進めておくと手続きがスムーズです。
LINE・メールのやり取りや手元のメモを保全する
お金の受け渡しがすべて現金手渡しで行われ、銀行口座やアプリに一切の記録が残っていない場合でも、諦める必要はありません。日常のコミュニケーションツールや手元の記録が、借用書の代わりとなる十分な資料として機能します。
- LINEやSNSのダイレクトメッセージ、メールの履歴
友人との間で交わした「今月苦しくて〇万円貸してほしい」「来月の給料日に〇万円返します」「昨日の分、確かに受け取りました。ありがとう」「残りはあと〇万円だね」といったテキストのやり取りは、金銭消費貸借契約の存在と残高を示す非常に強い証拠になります。スマートフォンの機種変更などでデータが消えてしまわないよう、該当するトーク履歴やメールは削除せず、日付と相手の名前が入る形でスクリーンショットを撮るか、トーク履歴をテキストファイル等でエクスポートして保全しておいてください。 - 当時の手帳、カレンダー、家計簿、封筒の書き置き
ご自身で管理していたスケジュール帳やスマートフォンのカレンダーアプリに「〇〇(友人名)3万円」と書き留めた記録や、お金を受け取った際に入っていた封筒の表書き・メモなども、借入時期や金額を特定するための大切な資料になります。
断片的な記録であっても、複数のメモやメッセージを時系列で組み合わせることで、いつ・いくら借りて・いくら返したのかという全体像が浮かび上がってくることは珍しくありません。
借入額や連絡先が曖昧なまま弁護士へ相談する際の進め方
手元の通帳やLINEの履歴を探してみたものの、「どうしても正確な残高が計算できない」「数年前に疎遠になってしまい、友人の現在の住所がわからない」という壁にぶつかることもあるでしょう。
そのような場合でも、「資料が揃っていないから弁護士に相談しても断られるのではないか」と不安に思う必要はありません。ここからは、情報が曖昧な状態で弁護士へ相談する際の具体的な進め方と、ご自身で動く前に知っておいていただきたい注意点を解説します。
残額や時期が不明な場合は概算と手書きメモで相談する
複数回にわたって数万円ずつ借りたり、余裕があるときに手渡しで少しずつ返済したりしていると、貸した友人も借りたご本人も「今、正確にいくら残っているのか」を把握できていないケースが多々あります。
結論として、正確な残高や借入日が分からない状態であっても、弁護士への初回相談や自己破産の依頼は十分に可能です。ご相談にお越しいただく際は、完璧な資料を用意しようと気負う必要はなく、以下のような内容を手書きのメモにまとめてご持参いただくだけで構いません。
- 「〇年〇月頃から〇年〇月頃までの間に、合計でだいたい〇万円〜〇万円くらい借りた記憶がある」
- 「これまでに手渡しで〇回くらい、合計〇万円程度は返したと思う」
- 「少なく見積もれば〇万円、最大で多く見積もっても〇万円くらいの残高があるはず」
このような概算のメモがあれば、弁護士が面談の中で詳しくヒアリングを行い、手元の通帳履歴などと照らし合わせながら法的に妥当な金額を整理していきます。実務上も、どうしても1円単位の正確な金額が特定できない場合には、債権者一覧表に「約〇万円(概算)」と記載したり、多めに見積もった上限額を記載した上で事情を裁判所に説明(疎明)したりする対応が可能です。
友人の現住所や連絡先がわからない場合の確認方法
自己破産の手続きでは、裁判所から各債権者へ書面で通知を送る必要があるため、債権者一覧表には友人の氏名だけでなく「現住所」を記載するのが原則です。もし友人の現在の住所が分からない場合は、まずご自身の手元で以下のような手がかりがないかを探してみてください。
- 過去の年賀状、暑中見舞い、結婚式の招待状などの郵便物
- スマートフォンの連絡先(電話帳)アプリに登録されている古い住所
- 過去のメールの署名欄や、SNSのプロフィール・投稿内容
これらを探しても住所が分からず、「電話番号やLINEのアカウントしか知らない」「すでに連絡が途絶えていて転居先も全く見当がつかない」という場合でも、まずはそのままの状態で弁護士にご相談ください。
弁護士にご依頼いただいた後であれば、電話番号が判明しているケース等において、弁護士会照会(23条照会)という法律上の制度を利用して契約者住所を調査できる可能性があります。また、調査を尽くしてもどうしても所在が判明しない場合には、これまでの調査経緯や連絡が取れない事情をまとめた報告書を裁判所に提出し、「住所不詳(所在不明)」として手続きを進めることができるケースもあります。住所が分からないからといって自己破産を諦める必要はありません。
相談前に自分で友人へ連絡して確認するリスクと注意点
残額や現住所が分からないとき、真面目な方ほど「弁護士に相談する前に、友人に直接連絡して正確な金額と住所を聞いておこう」と考えがちです。しかし、弁護士へ相談する前にご自身で友人へ連絡して確認することは、大きなリスクを伴うため控えていただくことを強くお勧めします。
しばらく連絡を取っていなかった友人に対して、突然「今、借金は正確にいくら残っている?」「今の住所を教えてほしい」と尋ねれば、相手は当然ながら不審に思います。「もしかして自己破産するつもりではないか」「踏み倒そうとしているのではないか」と警戒され、以下のようなトラブルに発展する恐れがあるのです。
- 自宅や職場に押しかけられ、その場で一括返済を強く迫られる
- 「破産しないという念書を書け」「今すぐ公正証書を作れ」と強要される
- 感情的な口論になり、共通の知人や家族に借金の事実を言いふらされる
友人からの強い求めに押されて、その場で一部でもお金を支払ってしまえば「偏頗弁済」の問題が生じますし、返済の見込みがないにもかかわらず「必ず返します」といった念書や借用書を新たに作成してしまうと、後になって友人から「騙された」と強く反発され、破産手続の中で無用な紛争を招く原因にもなりかねません。
友人にどのようなタイミングで、どのように事情を伝えるか(あるいは直接連絡せずに弁護士からの受任通知で知らせるか)は、相手との関係性や性格を踏まえて慎重に判断すべき事項です。まずはご自身で連絡を取る前に、現状で分かる範囲の情報だけを持って弁護士にご相談いただき、最もトラブルの少ない対応方針を一緒に決めていきましょう。
友人からの借金を申告しないリスクと記載漏れへの対処法
個人間の借金についてもう一つ深く理解しておかなければならないのが、「債権者一覧表に記載しなかった場合(申告漏れ・除外)」の法的リスクです。
「借用書もないし、言わなければ裁判所にも弁護士にもバレないだろう」と意図的に隠した場合はもちろん、悪気はなく「昔借りたきりで催促もなかったため、うっかり忘れていた」という場合でも、破産法上の厳しいペナルティを受ける可能性があります。それぞれのリスクと、万が一漏れに気づいた際の対処法を正確に押さえておきましょう。
意図的に債権者一覧表から外すと免責不許可事由になる
友人に破産を知られたくない、あるいは友人への借金だけは手元に残して後から返したいという理由で、借入があることを知りながら意図的に債権者一覧表から外して裁判所に提出する行為は、破産法第252条第1項第7号に定められた「虚偽の債権者名簿(債権者一覧表)の提出」という免責不許可事由に該当します。
「口約束で借用書がないからバレないはずだ」と考えるのは非常に危険です。自己破産の手続きでは、裁判所や破産管財人が過去数年分の預金通帳の履歴や家計の状況を細かく調査します。通帳に個人名での不自然な振込や定期的な出金があれば、「この人物との取引は何ですか?」と必ず説明を求められますし、他の経路からご自身の破産を知った友人が裁判所へ連絡して発覚することもあります。
もし意図的な債権者隠し(虚偽申告)が発覚した場合、裁判所からの信頼を大きく損ない、友人からの借金だけでなく、銀行や消費者金融からの借金を含めたすべての負債について免責が認められなくなる(借金が一切ゼロにならない)という深刻な事態を招きかねません。こうした自己破産で免責不許可になる手続き中のNG行動は絶対に避け、依頼する弁護士にも裁判所にも、最初からすべての事実をありのままに伝えることが不可欠です。
うっかり記載漏れになった借金は免責されない可能性がある
では、隠すつもりは全くなく、「5年以上前に数万円借りたきりで、お互いその話題に触れていなかったため完全に忘れていた」というような、うっかりミス(過失)による記載漏れの場合はどうなるのでしょうか。
この場合、悪意がないため手続き全体の免責が不許可になる事態は避けられることが多いものの、記載が漏れていたその友人からの借金については、免責の効力が及ばず、自己破産後も法的な返済義務がそのまま残ってしまうリスクがあります。
破産法第253条第1項第6号では、「破産者が知りながら債権者名簿に記載しなかった請求権(当該破産者について破産手続開始の決定があったことを知っていた者の有する請求権を除く)」を非免責債権(免責されない借金)と定めています。裁判実務において、この「知りながら」という要件には、故意に書かなかった場合だけでなく、少し注意すれば思い出せたはずなのに不注意で書き忘れた場合(過失による失念)も含まれると解釈される傾向にあります。
債権者一覧表に記載されなければ、友人には裁判所からの通知が届かないため、友人は破産手続に参加して意見を述べる機会を奪われてしまいます。そのため、友人が別のルートで破産手続開始決定の事実を知っていたような例外的なケースを除き、記載漏れになった友人の借金は免責されず、破産手続が終わった後に友人から請求されれば法的に支払わなければならなくなるのです。だからこそ、少額の貸し借りや昔の個人間借入であっても、相談前に記憶を辿ってすべて洗い出すことが極めて重要になります。
相談後や申立て後に友人からの借金を思い出した場合の対応
どれだけ注意深く振り返っていても、弁護士へ依頼した後や、裁判所へ自己破産を申し立てた後に、「そういえば、あの知人からも3万円借りていた」「昔の友人から久しぶりに返済を求める連絡が来て思い出した」と記載漏れに気づくことはあり得ます。
もし手続きの途中で友人・知人からの借金の漏れに気づいた場合は、パニックにならず、気づいたその時点で直ちに依頼している弁護士へ報告してください。
破産手続が進行している間(裁判所から免責許可決定が下りる前、あるいは破産手続開始決定の前後など裁判所の運用により定められた一定の期間内)であれば、裁判所に対して債権者一覧表の訂正・追加の上申を行うことで、後から思い出した友人の借金も正式に手続きへ組み込み、免責の対象に含められる可能性が十分にあります。なお、債権者の記載漏れは、個人間の借金に限らず、弁護士に依頼後も督促が止まらない原因の一つとしてもよく見られるものです。
ここで最もやってはいけないのが、「今から言ったら弁護士に怒られるかもしれない」「手続きがやり直しになるかもしれない」と恐れて、思い出した後も黙っていたり、自分の判断でこっそり友人に支払ってしまったりすることです。後から正直に申し出れば「単なる記憶違い・失念」として適法に修正できるものでも、気づいた後に隠蔽したり偏頗弁済を行ったりすれば、悪質なルール違反とみなされてしまいます。思い出した時点で速やかに依頼先の弁護士へ報告し、債権者一覧表の訂正・追加など適切な対応を検討してもらうことが大切です。
友人・知人からの借金と自己破産の相談は再生の歩み法律事務所へ
ここまで解説してきたとおり、友人や知人からの借金も自己破産の対象となり、たとえ借用書を作成していなくても、預金通帳の履歴やLINEのやり取り、ご自身の手書きメモなどをもとに情報を整理して手続きを進めることができます。
個人間の借金が絡む自己破産では、法的な手続きの複雑さ以上に、「親身に助けてくれた友人を裏切るようで苦しい」「弁護士にどう切り出せばいいか分からない」という精神的な重圧がご本人を強く苦しめます。しかし、問題から目を背けて時間を過ごしていても、金融機関からの督促や友人との関係悪化に対する不安が消えることはありません。
当事務所「再生の歩み法律事務所」の代表弁護士・深井辰也は、これまで500件以上の債務整理をはじめとする案件に携わる中で、「人に相談できない問題を話せて本当に助かった」「肩の荷が下りた」という多くのご依頼者様の声を直接伺ってきました。「借金問題に苦しむ方と共に再生の道を歩みたい」「遠慮をせずに相談をしてもらいたい」という思いから当事務所を開設し、日々お一人おひとりのご事情に寄り添った解決策をご提案しています。
手元に借用書がなくても、正確な残額や友人の住所が分からない状態であっても構いません。まずは現在の記憶にある範囲のお話を、そのまま弁護士にお聞かせください。友人への通知のタイミングや今後の対応方針も含め、あなたが一日も早く平穏な日常を取り戻せるよう、法的な視点から丁寧にサポートいたします。
当事務所では、債務整理に関するご相談は何度でも無料で承っております。恵比寿・代官山エリアの当事務所でのご面談はもちろん、遠方の方や外出が難しい方向けのオンライン相談や、弁護士費用の分割払いにも柔軟に対応しておりますので、まずはお気軽にお問い合わせフォームよりご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
法人破産は従業員にいつ伝える?経営者が知るべき給与・解雇の対応
法人破産を従業員に伝える時期は「事業停止の当日・直前」が多い
会社の資金繰りが限界に達し、法人破産を決断せざるを得ない状況になったとき、経営者様が真っ先に頭を悩ませるのが従業員への対応です。「これまで会社を支えてくれた従業員には、少しでも早く伝えて次の就職先を探す時間を与えたい」と考えるのは、経営者として当然の親心であり、強い責任感の表れでもあります。
しかし、破産実務における情報管理の観点から結論を申し上げますと、労働組合との労働協約や就業規則等で解雇の事前協議・同意義務が定められている場合を除き、密行型(秘密裏に準備を進める方式)で事業を廃止する事案では、従業員への破産告知は「事業停止日(いわゆるXデー)の当日、またはその直前」まで伏せて進めるのが一般的です(※労働協約等に事前協議条項があるにもかかわらず無断で解雇すると、解雇が無効と判断されるおそれがあるため、事前の規定確認が必須となります)。
「直前まで黙っているなんて不誠実ではないか」と葛藤されるお気持ちは痛いほど分かります。ただ、良かれと思って早期に破産の方針を伝えてしまうと、社内外に情報が漏洩し、破産申立てに向けた準備そのものが頓挫してしまう重大なリスクが生じるのです。準備が頓挫して手続きや公的な認定申請が大幅に遅れれば、従業員が公的な救済措置を受けるまでに時間がかかったり、期限内に手続きを行えなくなったりして、かえって従業員を路頭に迷わせることになりかねません。
従業員のこれからの生活を法的にしっかりと守るためにも、まずは経営者様お一人で秘密裏に弁護士へ相談し、入念な準備とスケジュールを整えた上で告知日を迎える必要があります。
早期に伝えると混乱や情報漏洩を招くリスクがある(密行型の理由)
法人破産の手続きにおいて、事業停止日まで外部や従業員に情報を伏せて準備を進める手法を、実務上「密行型(みっこうがた)」と呼びます。なぜこのように秘密裏に進める手法がとられるのかというと、事前の情報漏洩が以下のような連鎖的なトラブルを引き起こすからです。
- 従業員の動揺と一斉離職による業務崩壊
事前に破産を知らされた従業員は、自身の生活への不安からパニックに陥り、一斉に退職してしまう可能性があります。事業停止日までの通常業務が回らなくなるだけでなく、破産申立てに必要な帳簿の整理や資産の保全作業すら行えなくなってしまいます。 - 取引先や債権者への情報漏洩と混乱
「誰にも言わないでほしい」と口止めをしても、従業員の家族や親しい取引先などを通じて、噂はあっという間に広がります。破産の噂を聞きつけた取引先が会社に押し寄せ、納入した商品の強引な引き揚げや、売掛金の回収妨害(相殺や差し押さえなど)に動く危険性が高まります。 - 会社資産の散逸や重要書類の持ち出し
一部の従業員が、未払い給与の代わりとして会社の備品や在庫、現金などを勝手に持ち出してしまうケースもゼロではありません。裁判所に提出すべき重要書類やパソコンのデータが消去・紛失すれば、破産手続きは極めて困難になります。
このように、現場が混乱して売掛金の回収ができなくなったり資産が流出したりすると、裁判所へ納める「破産申立て費用(予納金)」や、従業員へ支払うべき「解雇予告手当」の原資すら失われてしまいます。会社の資産を適正に守り、それを従業員への支払いや手続き費用に正しく充てるためにも、事前協議義務などの法的制約がない限り、密行型での慎重な進行が重視されるのです。
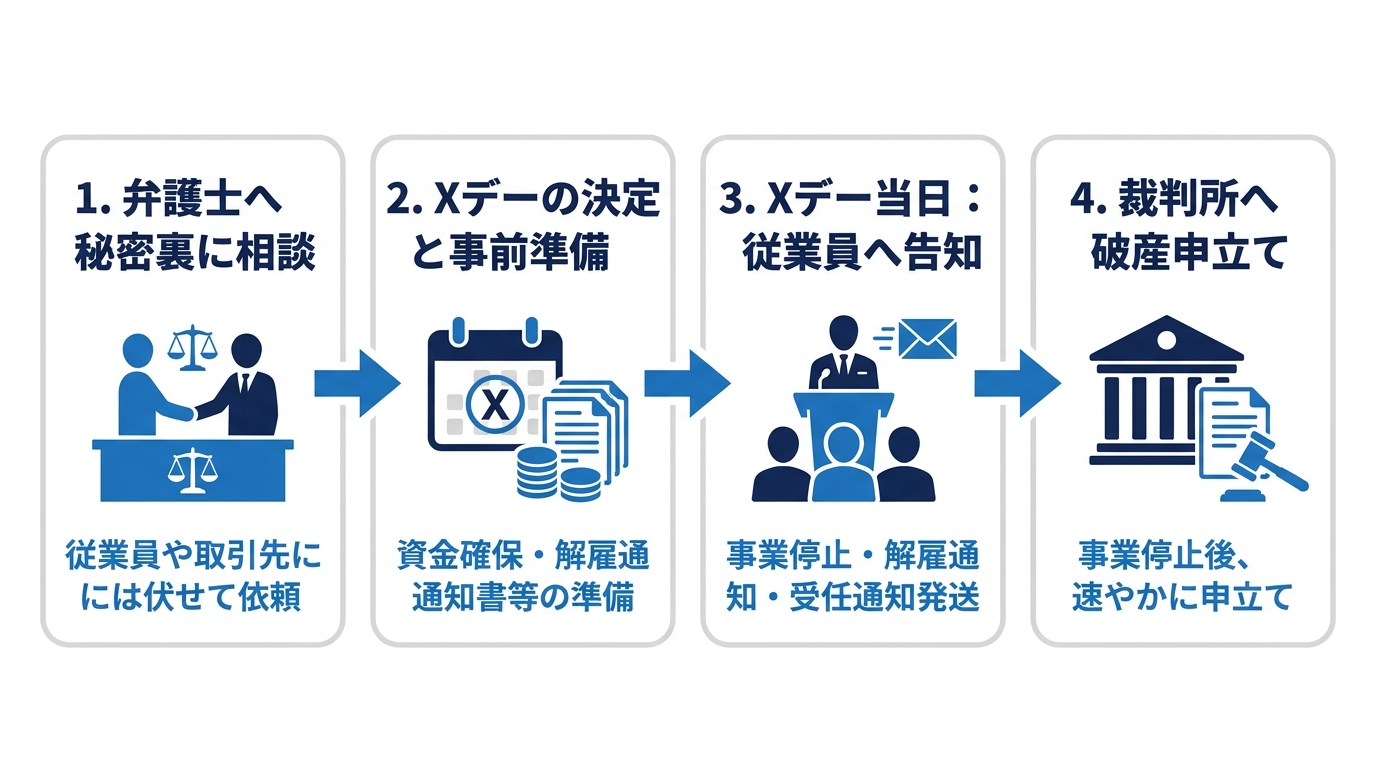
事業停止(Xデー)から従業員への告知・破産申立てまでの流れ
では、実際に弁護士へ依頼してから従業員へ告知し、破産申立てに至るまではどのようなスケジュールで動くのでしょうか。従業員への告知タイミングに焦点を当てて、標準的な4つのステップを確認しておきましょう。
- 秘密裏に弁護士へ相談・依頼(受任)
経営者様お一人で弁護士に相談し、正式に法人破産を依頼します。この段階ではまだ債権者や従業員には通知を出さず、水面下で準備を開始します。 - 事業停止日(Xデー)の決定と事前準備
売掛金の入金日や給与の支払日、手元資金の状況、就業規則や労働協約における解雇手続規定の有無などを踏まえ、弁護士と協議して事業を停止する「Xデー」を決定します。Xデーは、業務が落ち着く週末(金曜日の夕方など)や月末に設定されるのが一般的です。この日までに、解雇通知書や離職票の準備、当日の説明原稿の作成などを秘密裏に進めます。 - Xデー当日:従業員への告知と受任通知の発送
Xデー当日の業務終了後(または営業開始前)、従業員全員を社内に集め、経営者様と代理人弁護士から事業停止と破産申立ての方針、および解雇について告知します。それと同時に、弁護士からすべての債権者へ「受任通知(弁護士が介入した旨の通知)」を一斉発送し、会社の出入り口に告知文(張り紙)を掲示して事業を完全に停止します。 - 速やかに裁判所へ破産申立て
事業停止による混乱を防ぎ、従業員の未払い賃金に関する救済手続きを迅速に進めるため、Xデーから数日以内(早ければ当日や翌日)に裁判所へ破産手続開始の申立てを行います。
なお、会社の資産整理や代表者ご自身の保証債務の扱いなどを含めた法人破産全体の流れについては、【法人破産の流れを全解説|経営者がすべきこと・費用・影響】で体系的に解説しています。
残務処理で協力してもらう一部の従業員に伝えるタイミング
原則としてXデー当日まで全員に伏せておきますが、例外的に、一部の従業員にだけ少し早めに事情を伝えて協力を仰ぐケースがあります。
たとえば、売掛金の請求・回収状況や帳簿を管理している経理担当者、あるいは事業停止後も破産管財人(裁判所から選任され、会社の資産を調査・換価する弁護士)の業務に引き継ぎが必要なシステム管理者・現場責任者などです。経営者様だけで帳簿類や債権データを正確に把握できない場合、こうした担当者の協力なしには申立て書類の作成ができません。
この場合でも、何週間も前に伝えるのは危険です。情報漏洩を防ぐため、伝える相手は「本当に信頼でき、かつ実務上どうしても不可欠な最小限の人数(1〜2名程度)」に絞り込み、Xデーの数日前から前日といった直前のタイミングで個別にお話しします。
その際は、守秘義務の徹底を強くお願いするとともに、他の従業員はXデー当日に即日解雇となる一方で、協力してもらう担当者には「30日後の解雇予告」を行って残務処理期間中の給与を支払う(あるいは破産申立て後に破産管財人から日当や報酬という形で支払ってもらう)など、処遇面の条件を弁護士と事前に設計してから伝えることが重要です。
従業員の解雇タイミングと「解雇予告手当」の基本ルール
法人破産を行うと、会社は最終的に消滅(法人格が消滅)するため、すべての従業員を解雇せざるを得ません。そして、従業員が失業保険(雇用保険の基本手当)を1日でも早く受給できるようにするためには、破産手続開始決定を待つのではなく、「破産申立ての前(Xデー当日など)」に解雇の手続きを進めておくことが実務上の基本となります。
ここで経営者様が正確に理解しておくべきなのが、労働基準法に定められた解雇のルールと、破産実務における即日解雇の関係性です。
労働基準法における「30日前の解雇予告」と解雇予告手当の仕組み
会社の倒産・破産に伴う解雇は、従業員の責めに帰すべき事由による解雇(懲戒解雇など)ではなく、典型的な「会社都合による解雇(普通解雇・整理解雇)」にあたります。したがって、破産する場合であっても、労働基準法第20条の解雇予告ルールが厳格に適用されます。
労働基準法第20条では、使用者が労働者を解雇しようとする場合、以下のいずれかの対応をとることを義務付けています。
- 少なくとも30日前に解雇の予告をする
- 30日前に予告しない場合は、30日分以上の平均賃金(解雇予告手当)を支払う
なお、予告期間と手当を組み合わせることも可能であり、たとえば解雇日の10日前に予告した場合は、残りの日数分である「20日分の平均賃金」を解雇予告手当として支払うことで、予告期間を短縮できます(平均賃金×〔30日-予告日数〕)。
破産するからといって、この法律上の義務が自動的に免除されるわけではありません(※天災事変その他やむを得ない事由で事業継続が不可能となった場合の除外規定はありますが、通常の経営不振による破産はこれに該当しないと解されています)。
解雇予告手当の具体的な計算方法や税務上の取り扱いについて詳しく確認したい方は、以下の解説記事も参考になります。
参照:解雇予告手当の計算と所得税の扱い
「30日前の予告解雇」と「即日解雇」は会社の状況でどう選ぶか
経営者様としては、「30日前に解雇予告をして解雇予告手当の支払いを浮かせるべきか」、それとも「解雇予告手当を支払ってでもXデー当日に即日解雇すべきか」で迷われることと思います。この選択は、労働協約等による事前協議義務の有無を確認した上で、現在の「営業状況(密行性の要否)」と「手元資金の状況」によって判断します。
| 解雇の方法 | メリット | デメリット・リスク | 適している会社の状況 |
|---|---|---|---|
| Xデー当日の即日解雇(密行型での一般的な対応) | ・事業停止まで情報が漏れにくく、資産の散逸や債権者の混乱を防げる・従業員が早期に失業保険の手続きに入れる | ・30日分の「解雇予告手当」の支払い義務が発生する | ・現在も営業を継続しており、取引先や債権者が多数存在するケース・労働協約上の制約がなく、密行型で進める必要がある事案 |
| 30日前の予告解雇(休業中などの対応) | ・解雇予告手当の支払いが発生しない(通常の給与のみ)・従業員に転職活動の準備期間を与えられる | ・30日間のうちに情報が外部へ漏洩するリスクが高い・従業員のモチベーション低下や離職で業務が停滞する | ・すでに事実上休業しており、取引先とのトラブルや資産流出の懸念がないケース・少人数で全員に残務処理を任せるケース |
表のとおり、現在も店舗や工場、オフィスを稼働させて営業を続けている場合は、30日前に予告するとその期間中に取引先や債権者へ情報が伝わり、商品の引き揚げや売掛金の回収難航といった支障が生じるおそれがあります。そのため、営業継続中の法人が密行型で破産準備を進める場合は、労働協約等の手続要件にも留意しつつ、慎重に日程を設計して「Xデー当日の即日解雇」を選択するケースが多く見られます。
一方で、すでに事業を停止して店舗も閉鎖しており、債権者からの差し押さえや商品の引き揚げといったリスクが皆無であるようなケースでは、資金を節約するために30日前に解雇予告を行う選択肢も検討されます。
給与や解雇予告手当を払えないときの資金配分と経営者の注意点
「即日解雇を検討したいが、会社に現金が残っておらず、未払いの給料や解雇予告手当を全額支払う余裕がない」という切実なケースは決して珍しくありません。
手元資金が限られている場合、まずは破産手続きを進めるための「破産申立て費用(裁判所への予納金や弁護士費用)」を確保することが重要となります。一定の中小企業では労働基準監督署長による「事実上の倒産」の認定を受けて公的な立替払制度を利用する経路もありますが、裁判所を通じた破産手続が頓挫して会社が放置状態となれば、法的な整理や証明手続が滞り、従業員への救済が大きく遅れる原因となるからです。その上で、残った資金をどのように従業員への支払いに充てるか、そして経営者が注意すべき行為について詳しく解説します。
資金が限られる場合に「解雇予告手当」の原資確保が検討される理由
申立て費用を除いた手元資金で、従業員に対するすべての労働債権(未払い給与、解雇予告手当、退職金)を支払いきれない場合、どの債権にどう資金を充てるかは、各債権の破産法上の性質(財団債権か優先的破産債権か)や他の優先債権(税金等)の有無、会社の資産状況などを踏まえて弁護士と慎重に判断する必要があります。
【資金配分を検討する際の重要ポイント】
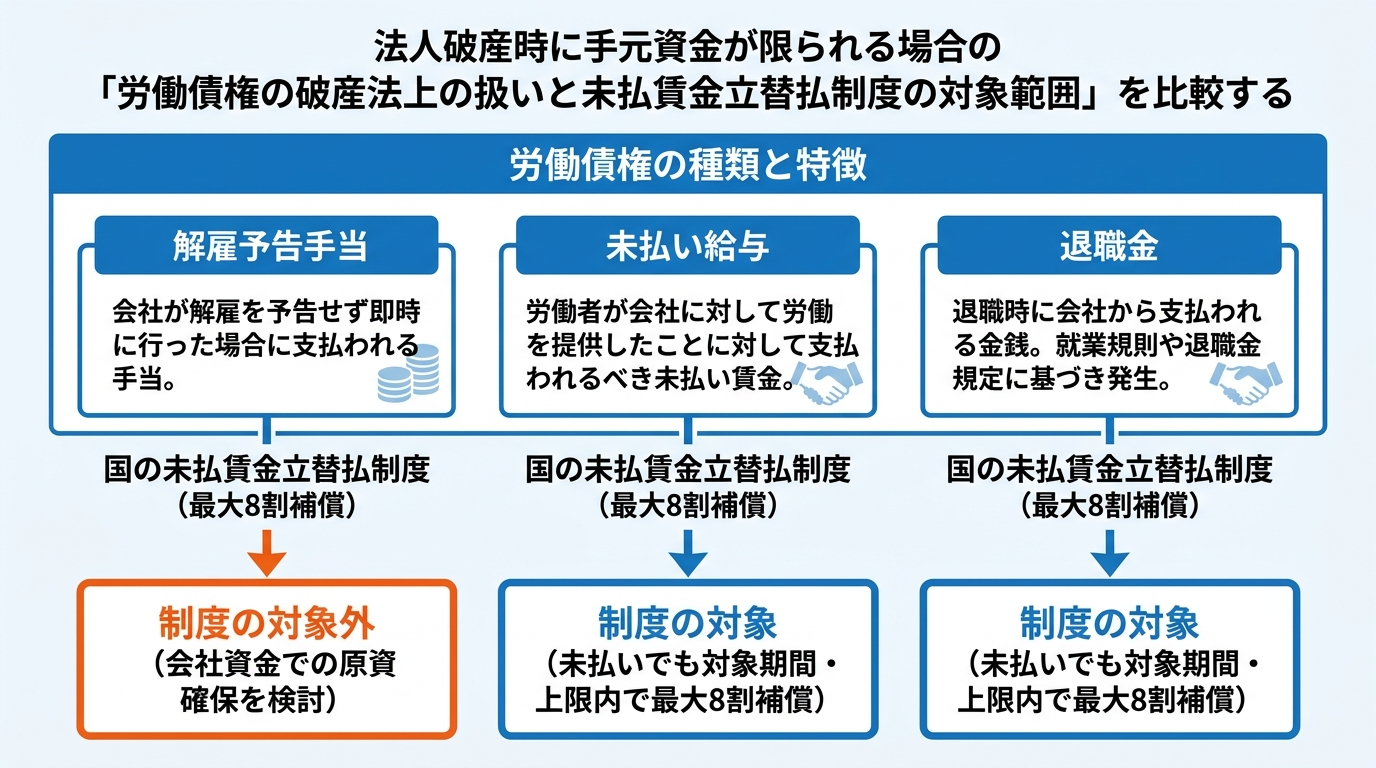
国の救済制度の対象外となる「解雇予告手当」の原資をどう確保するか
実務上、未払い給与や退職金とのバランスを見つつ、「解雇予告手当」の支払い原資を確保できるかが特に重視されるのには、従業員の生活を守るための制度上の理由があります。
それは、国(独立行政法人労働者健康安全機構)が会社に代わって未払い賃金の最大8割(年齢に応じた上限あり)を立て替えてくれる「未払賃金立替払制度」の対象範囲の違いです。
- 未払い給与・退職金:未払賃金立替払制度の対象になる(退職日の6か月前からの未払い分につき、会社が払えなくても後から国から最大8割が補償される)
- 解雇予告手当:未払賃金立替払制度の対象にならない(会社や破産財団から支払われなければ、国の制度では1円も補償されない)
このように、未払い給与や退職金(破産法上も一定範囲が財団債権として保護されます)は立替払制度の対象となる一方、「解雇予告手当」は制度の対象外とされています。そのため、未払い額が立替払の上限内に収まるかや、破産財団からの配当見込みなども考慮した上で、国の制度でカバーできない解雇予告手当の原資を確保できるかどうかが、従業員への実質的な補償を考える上で重要な検討課題となるのです。
また、労働基準法第20条により、即日解雇の効力を当日に生じさせるには原則として30日分以上の平均賃金を支払う必要があります(一部のみを支払う場合は、その日数分だけ予告期間が短縮されるにとどまります)。告知当日の従業員の反発や混乱を抑え、法的に有効な解雇手続きを進めるためにも、手元資金や法的制約を踏まえて解雇予告手当の支払い方法を弁護士と組み立てることが重要です。
どちらも払えない場合の破産法上の扱い(財団債権と立替払制度)
では、手元資金が完全に枯渇しており、解雇予告手当も未払い給与も全く支払えない場合はどうなるのでしょうか。解雇予告手当を支払わずに即日解雇を通告した場合、会社側が「即時の解雇」に固執すると解雇自体が無効と判断されるおそれがありますが、即時解雇に固執する趣旨でない限り、通告から30日が経過した時点で解雇の効力が生ずる(またはその日までの賃金・手当の支払い義務が残る)と解されるのが一般的です。
支払えなかった給与や解雇予告手当は消えてしまうわけではなく、その後の破産手続きの中で以下のように優先的に扱われます。
- 破産財団からの優先的支払い(財団債権・優先的破産債権)
破産法第149条により、破産手続開始前の3か月間の給与や、退職金のうち退職前3か月間の給料総額(破産手続開始前3か月間の給料総額の方が多い場合はその額)に相当する額は「財団債権」とされ、破産債権に先立って破産財団から随時弁済を受ける対象となります(※ただし、破産財団の資産が不足する場合には、管財業務の費用等が優先されたり按分弁済となったりするため、必ず全額が支払われるとは限りません)。また、財団債権とならない部分の給与・退職金や解雇予告手当についても「優先的破産債権」として一般債権より優先されるほか、東京地方裁判所をはじめとする多くの裁判所の運用では、破産申立てに伴う解雇予告手当についても裁判所の許可を得て「財団債権」に準じて優先的に弁済する扱いがなされています。 - 未払賃金立替払制度による救済
会社に売掛金や在庫などの資産がほとんど残っておらず、破産財団からも支払いを受けられない場合でも、裁判所による破産手続開始決定後に破産管財人から未払賃金等の証明書を発行してもらい、労働者が機構へ請求を行うことで、前述した「未払賃金立替払制度」を利用できます。これにより、退職日の6か月前からの未払い定期賃金および退職金の合計額(上限あり)の80%が国から支給されます。
この制度の適用条件や支給されるまでの期間など、より具体的な仕組みについては、【会社が破産したら給料は?未払賃金立替制度を弁護士が解説】をご覧ください。
特定の従業員への優先支払いや経営者個人の資産からの補填における注意点
給与や解雇予告手当の資金が足りないとき、責任感の強い経営者様ほど、独断で「良かれと思う行動」をとってしまいがちです。しかし、以下の2つの行為は破産手続きにおいて否認権行使や免責判断上の重大な問題を引き起こすおそれがあるため、独断で行うことは絶対に避けてください。
- 特定の従業員にだけ給与や手当を恣意的に優先して支払うこと
「創業時から支えてくれた古参社員にだけは全額払いたい」「シングルマザーで生活が苦しい従業員にだけこっそり渡したい」といった心情から、一部の従業員にのみ不公平な支払いを行うことは慎むべきです。従業員も破産法上は債権者であり、債権の法的順位(財団債権か優先的破産債権かなど)を無視して特定の者にだけ優先して支払うと、支払不能後の時期や受領者の認識などの要件によっては、破産法第162条に基づく偏頗弁済(へんぱべんさい)として否認の対象となるリスクがあります。もし否認権が行使されれば、後から破産管財人がその従業員に対して受け取った金員の返還を求めることになり、従業員をさらなるトラブルに巻き込んでしまいます。資金が足りない場合は、債権の法的性質や他の優先債権との関係も踏まえ、必ず弁護士の指導のもとで適法かつ公平な配分方法を検討してください。 - 経営者個人の資産(預貯金や生命保険の解約返戻金など)から独断で補填すること
会社の資金が足りないからといって、社長個人の資産を無計画に会社へ拠出して給与等の支払いに充てることも注意が必要です。法人と経営者個人は別人格であり、会社の従業員は原則として経営者個人の債権者ではありません。中小企業の法人破産では、経営者様ご自身が会社の借入の「連帯保証人」となっており、法人破産と同時に「経営者個人の自己破産」も申し立てるケースが多くあります。経営者個人も支払不能にある状態で、適正な対価なく個人資産を会社や第三者へ流出させると、債権者を害する目的や資金の帰属等によっては、個人破産の手続きにおいて否認の対象となったり、「不当な財産減少行為」として経営者様ご自身の免責判断に悪影響を及ぼしたりする(免責不許可事由が問題となる)おそれがあります。
会社の資金をどう動かすか、また個人の財産のうち何を生活費や手続費用に充て、どこまで適法に処理できるかは、必ず事前に弁護士へ相談し、法的に問題のない範囲で計画を立てることが不可欠です。
従業員へ伝える前に経営者が準備すべき説明内容と必要書類
Xデー当日、突然「今日で会社を閉鎖し、破産を申し立てます」と告げられた従業員は、強いショックと将来への不安に襲われます。説明会の場が紛糾したり、労働争議へ発展したりするのを防ぐために最も効果的なのは、「退職後のあなたたちの生活を守るための手続きは、会社側ですでに万全に準備してある」という事実を、具体的な書類とともに示すことです。
告知当日を迎える前に、経営者様が弁護士と協力して準備しておくべき説明事項と実務書類を整理しましょう。
告知当日に従業員へ誠実に伝えるべき説明事項
従業員全員を集めた説明会(または個別面談)では、経営者様ご自身の言葉で誠意をもって謝罪するとともに、代理人弁護士にも同席してもらい、法的な手続きの流れを冷静かつ正確に説明することが重要です。当日伝えるべき主な項目は以下の5点です。
- ① 破産に至った経緯と謝罪
なぜ事業継続が困難になったのかという簡潔な経緯と、直前までの告知となったこと(資産保全や混乱防止のため密行型で準備せざるを得なかった事情)、そしてこれまで会社に貢献してくれたことへの感謝と謝罪を誠実に伝えます。 - ② 解雇日と解雇理由の明示
いつをもって解雇(離職)となるのか(即日解雇か、予告期間経過後の解雇かなど)を明確に伝え、解雇理由が「会社の破産申立てに伴う事業廃止(会社都合)」であることを説明します。 - ③ 最終給与・解雇予告手当・退職金の支払い見通し
従業員が最も気にするお金の話です。現在会社から支払える金額と支払日、そして支払えない未払い分については、今後選任される破産管財人のもとで「財団債権等としての弁済・配当」や「未払賃金立替払制度」によってどのように手当てされるのか、具体的なスケジュール感を弁護士から説明します。 - ④ 失業保険(雇用保険)や健康保険・年金の切り替え手順
会社都合解雇となるため、ハローワークでの失業保険の受給において「特定受給資格者」として扱われ、原則として自己都合退職のような給付制限期間がなく(7日間の待期期間満了後から支給対象となり、失業認定を経て振り込まれること)、年齢や被保険者期間によっては所定給付日数も手厚くなること、また健康保険の任意継続や国民健康保険への切り替え手順を案内します。 - ⑤ 会社貸与物の返却と私物の持ち帰り、今後の連絡窓口
社用携帯、パソコン、会社の鍵、セキュリティカード、名刺、健康保険の資格確認書(交付されている場合)などの返却物を確認し、ロッカーやデスクの私物を持ち帰ってもらいます(※残務処理等で実際の退職日が後日となる従業員については、業務終了や資格喪失のタイミングに合わせて回収します)。事業停止後は会社への立ち入りが原則できなくなるため、今後の質問や書類のやり取りに関する連絡窓口(代理人弁護士や残務担当者)を明確に伝えます。
失業保険や社会保険の切り替え・未払い賃金の手続きに必要な書類
従業員が離職後にハローワークや役所での手続きへスムーズに動けるよう、以下の書類やデータを事前に準備・手配しておく必要があります。これらが迅速に出せるかどうかで、従業員からの信頼度と納得感は大きく変わります。
| 書類・データの名称 | 目的・用途 | 手配のタイミングと実務上の注意点 |
|---|---|---|
| ① 解雇通知書(解雇理由証明書) | 解雇の事実と「会社都合による解雇」であることを書面で証明するため | 【告知当日に交付】事前に弁護士と文面(法的な解雇日を含む)を作成し、当日全員に手渡します。離職票が届くまでの間、仮でハローワーク等へ相談する際にも役立ちます。 |
| ② 雇用保険被保険者離職票 | 従業員がハローワークで失業保険(基本手当)を申請するため | 【離職日の翌日以降、最優先で手配】法的な離職日(解雇日)の翌日以降、ハローワークへ「雇用保険被保険者資格喪失届」と「離職証明書」を速やかに提出し、交付された離職票を元従業員の自宅へ郵送します。 |
| ③ 健康保険・厚生年金保険被保険者資格喪失届と資格喪失証明書 | 国民健康保険や国民年金への切り替え、または任意継続の手続きのため | 【退職日に合わせて資格確認書等を回収し、速やかに手配】退職日(資格喪失日の前日)に合わせて、本人および扶養家族分の有効な「健康保険資格確認書」等が交付されている場合は回収します(※マイナンバーカード自体は回収しませんが、マイナ保険証利用者の場合も資格喪失届の提出は必要です)。あわせて、国民健康保険への切り替え等に必要な「資格喪失証明書」について、事業主が作成・交付するか、加入先の保険者・年金事務所等へ発行を依頼するかの方法と担当者を事前に決め、元従業員へ速やかに送付します。 |
| ④ 源泉徴収票・住民税の異動届出書 | 確定申告や再就職先での年末調整、住民税の徴収方法の手続きのため | 【最終給与の確定後、速やかに手配】源泉徴収票を発行して送付するとともに、各市区町村へ「給与支払報告に係る給与所得異動届出書」を提出します。退職時期(1月〜4月か5月〜12月か)や最終給与・退職金の支払額に応じて一括徴収か普通徴収(個人納付)への切り替えかを判定し、破産により給与等が支払えず一括徴収できない場合の記載・処理については市区町村へ確認して対応します。 |
| ⑤ 賃金台帳・出勤簿・タイムカード・労働者名簿 | 未払賃金立替払制度の申請および破産管財人による労働債権の調査のため | 【告知前に社内で確実に保全】従業員に渡す書類ではありませんが、誰にいくらの未払いがあるかを証明する決定的な資料です。紛失しないよう事前にデータを出力・保全し、弁護士へ引き継ぎます。 |
社内に社会保険労務士(社労士)の顧問がいる場合や、経理担当者に残務を頼める場合は、これらの離職票や社会保険の資格喪失手続きをXデー直後にスムーズに行えるよう、事前に段取りを組んでおくことが大切です。
従業員へ破産を伝える前に弁護士へ早期相談すべき理由
ここまで解説してきたとおり、法人破産における従業員対応は、「いつ伝えるか」「限られた資金をどう配分するか」「当日の混乱をどう防ぐか」という極めて繊細な判断が求められます。従業員に破産や解雇を匂わせる前に、まずは法人破産の実務に精通した弁護士へ一刻も早くご相談ください。
早期に弁護士へ相談すべき理由は、主に以下の3点にあります。
- 手元資金が尽きる前に相談すれば、従業員を守る選択肢が広がる
経営者様が「なんとか自力で立て直したい」とギリギリまで粘りすぎて資金が完全に底をついてしまうと、解雇予告手当はおろか、破産申立て費用すら払えなくなってしまいます。少しでも資金が残っている段階で弁護士に相談いただければ、売掛金の回収タイミングを見極めてXデーを設定し、解雇予告手当や申立て費用を計画的に確保できる可能性が高まります。 - 「退職日から6か月以内」という未払賃金立替払制度のタイムリミットがある
従業員が国の「未払賃金立替払制度」を利用するためには、原則として「従業員の退職日(解雇日)から6か月以内」に裁判所への破産手続開始の申立て(または労働基準監督署長への事実上の倒産認定の申請)を行うことが要件とされています。弁護士に相談せず、先に従業員だけを解雇して会社を放置してしまうと、準備不足のまま6か月が経過してしまい、従業員が立替払制度すら使えなくなるという最悪の事態を招きかねません。 - 説明会への同席や窓口対応を弁護士に任せ、精神的負担を軽減できる
Xデー当日の従業員説明会に経営者様お一人で臨むのは、精神的に大変な重圧となります。弁護士にご依頼いただければ、告知までの綿密なスケジュール設計や必要書類の準備サポートはもちろん、当日の従業員説明会への同席、法的観点からの丁寧な説明、そして事業停止後の元従業員や債権者からの問い合わせ対応(窓口業務)まで一任していただくことが可能です。
当事務所(再生の歩み法律事務所)では、これまで数多くの法人破産や労働問題に携わってきた経験から、経営者様の苦しいご心情に寄り添い、従業員の方々への影響を最小限に抑えるための最適な破産計画をご提案しております。
債務整理・法人破産に関するご相談は何度でも無料で承っており、事務所でのご面談はもちろん、遠方の方や日々の業務で外出が難しい経営者様向けにオンラインでのご相談にも柔軟に対応しております。「まだ破産するか迷っている」「まずは従業員への対応スケジュールだけ聞いてみたい」という段階でも全く問題ございません。これまで支えてくれた従業員の未来と、経営者様ご自身の再出発を守るためにも、まずは一度、秘密厳守の無料相談をご利用ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
借金の時効を確認するとき何を調べる?返済日・裁判・通知書の見方
長年返済していなかった借金について、ある日突然「督促状」や「催告書」といった通知が届き、驚いてこの記事にたどり着いた方も多いのではないでしょうか。「もう何年も前の借金だから、時効になっているかもしれない」と思いつつも、手元の書類のどこを見ればよいのか、どうやって確認すればよいのか分からず、不安を感じていらっしゃるかもしれません。
借金の消滅時効が成立しているかどうかを見極めるには、いくつかの重要な確認ポイントがあります。しかし、ご自身で調べようとして不用意に債権者へ連絡してしまうと、せっかく成立していたはずの時効が振り出しに戻ってしまう危険も潜んでいます。
この記事では、手元に届いた通知書の見方から、最後の返済日や過去の裁判歴を安全に調べる方法、そして絶対にやってはいけない注意点まで、債務整理に注力する弁護士の視点から詳しく解説します。手元の資料だけで完璧に分からない場合の対処法もお伝えしますので、ぜひ落ち着いて読み進めてみてください。
借金の時効を確認するときに調べるべき3つのポイント
借金の支払義務がなくなる「消滅時効」を成立させるためには、民法で定められた一定期間が経過していること、そして債権者に対して「時効の利益を受けます」という意思表示(時効の援用)を行うことの2つが必要です。
ただ時間が過ぎただけでは自動的に借金が消えるわけではなく、手続きを取る前に「本当に時効の条件を満たしているか」を確認しなければなりません。その際に調べるべきポイントは、大きく分けて以下の3つです。
- 最後の返済日(または返済期日)から5年・10年が経過しているか
- 過去に裁判や支払督促などを起こされていないか(時効期間の延長・更新の有無)
- 途中で借金を認める行為(債務の承認)をしていないか
これら3つの条件をクリアしていれば、時効援用によって借金の支払義務をなくせる可能性が高まります。
ここで最初にお伝えしておきたいのは、「これら3つをすべて自分の力だけで完璧に調べ切る必要はない」ということです。何年も前のことですから、最後の返済日がうろ覚えだったり、書類をなくしてしまっていたりするのは決して珍しいことではありません。
手元の資料から分かる範囲でヒントを探し、曖昧な点や不明な点があっても、そのままの状態で弁護士に相談して調査を任せることができます。まずは無理のない範囲で、お手元の状況を確認していきましょう。
手元に届いた「通知書・督促状」のどこを見る?確認すべき項目
もし今、あなたの手元に債権者や債権回収会社、あるいは法律事務所などから届いた「通知書」「督促状」「催告書」といった郵便物があるなら、それは時効を判断するための貴重な情報源になります。
突然、一括請求の通知が届くと怖くなって捨ててしまいたくなるかもしれませんが、封筒を含めて絶対に捨てずに保管してください。封筒の消印や差出人の表記も、後から重要な手がかりになることがあるためです。
お手元に通知書をご用意のうえ、以下の3つの項目が書かれていないかチェックしてみてください。
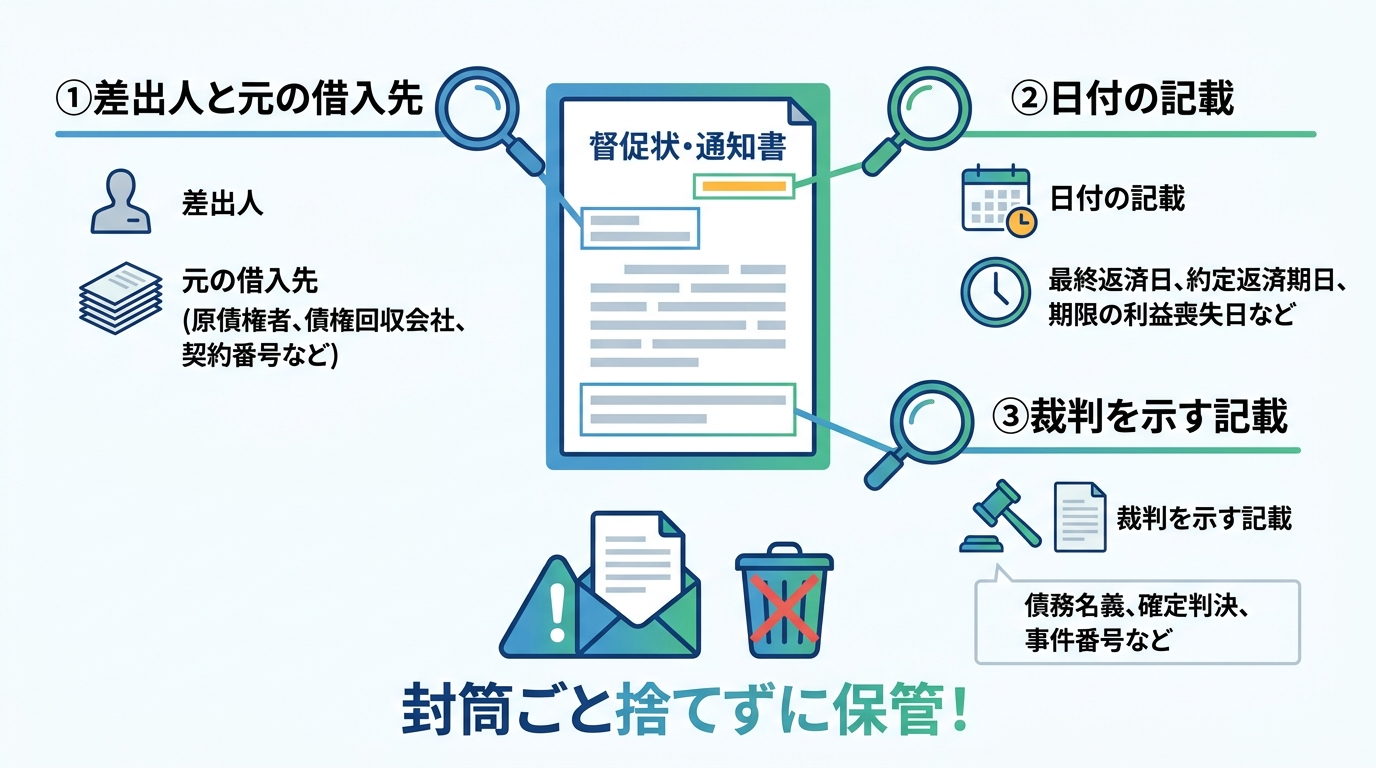
差出人の名称と「元の借入先(原債権者)」
まずは、「誰から届いた通知なのか(現在の債権者・代理人)」と、「もともとどこから借りた借金なのか(原債権者)」を確認します。
長期間返済が止まっている借金では、当初借りた消費者金融や銀行、クレジットカード会社から、「〇〇債権回収株式会社(サービサー)」という専門の回収会社へ債権が譲渡(売却)されているケースが数多く見られます。また、債権者から依頼を受けた弁護士事務所が代理人として「受任通知」や「催告書」を送ってくることも少なくありません。
そのため、封筒の表面にある差出人名だけを見ると「こんな会社からお金を借りた覚えはない、架空請求ではないか」と勘違いしてしまうことがあります。通知書の中にある「債権の表示」や「ご契約内容」といった欄を見て、以下の項目を探してみてください。
- 原債権者(または譲渡人・前債権者):もともと契約した消費者金融や銀行などの名称
- 現在の債権者(または譲受人):今現在、債権を持っている会社の名称
- 代理人:債権回収を代行している法律事務所などの名称
- 契約番号・会員番号・お客様番号:取引を特定するための番号
また、元の借入先がどこかによって、時効成立に必要な期間の目安が変わります。消費者金融、クレジットカード会社、銀行などの商用ローンであれば原則として「5年」です。一方、2020年(令和2年)3月31日以前に借りた信用金庫・日本学生支援機構(奨学金)・個人間の借金などの場合は、改正前の民法が適用されるため「10年」となる点も押さえておきましょう。
「返済期日」「最終弁済日」「期限の利益喪失日」などの日付
次に、通知書の「請求内容」や「債権の内容」と書かれた枠内にある日付を確認します。時効期間のカウントがいつから始まっているかを知るための、もっとも重要な手がかりです。
通知書を発行する会社によって記載される言葉が異なりますので、以下のような項目がないか探してみてください。
| 記載されている項目名 | 言葉の意味と時効判断の目安 |
|---|---|
| 最終返済日 / 最終弁済日 / 最終入金日 | あなたが最後にお金を返済した日です。原則として、この次の返済期日から時効のカウントが始まります。 |
| 約定返済期日 / 次回返済日 | 本来支払うべきだった返済期日です。この日から5年(または10年)が経過しているかが重要な基準になります。 |
| 期限の利益喪失日 | 滞納が続いたことで「分割払いで返す権利(期限の利益)」を失い、残額を一括で支払わなければならなくなった日です。実務上、この日を時効の起算点(カウント開始日)として計算することが多くあります。 |
| 代位弁済日 | 銀行カードローンなどで滞納した際、保証会社があなたに代わって銀行へ残額を立て替え払いした日です。この日以降に時効のカウントが始まります。 |
これらの日付が記載されており、そこから現在までに5年以上(または10年以上)が経過していれば、時効が成立している可能性が十分にあります。
ただし、すべての通知書に親切に過去の日付が書かれているわけではありません。業者によっては、あえて最終返済日などを記載せず、通知書の「作成日」と「支払期限(〇月〇日までに支払ってくださいという期限)」しか載せていないこともあります。請求書に書かれた「支払期限」を、過去の「最終返済日」と混同しないよう注意してください。
「債務名義」「判決」「執行文」など裁判を示す記載の有無
もう一つ、通知書の中で必ず目を皿のようにして探していただきたいのが、過去に裁判所を通じた手続きが取られていないかを示す記載です。
通知書の本文や債権内容の欄に、以下のような言葉が書かれていないでしょうか。
- 債務名義(さいむめいぎ)
- 確定判決 / 判決正本
- 仮執行宣言付支払督促
- 和解調書 / 調停調書
- 執行文
- 事件番号(例:「平成〇年(ハ)第〇〇〇号」「令和〇年(ロ)第〇〇〇号」など)
もしこれらのキーワードが記載されている場合、過去に債権者から裁判(訴訟)や支払督促といった法的手続きを起こされ、判決などが確定している可能性が高いといえます。裁判所で判決や仮執行宣言付支払督促などが確定すると、原則としてその確定時から時効期間が「10年」に延長されます(ただし、確定した時点でまだ支払期日が到来していない将来の分割金などは対象外となります)。
例えば、7年前に最後の返済をした消費者金融の借金であっても、4年前に裁判を起こされて一括払いの判決が確定していた場合、その確定時から10年(つまりあと6年)が経つまでは時効になりません。事件番号の「平成〇年」や「令和〇年」という年数を見れば、おおよそいつ頃に裁判をされたのかを推測することができます。
なお、過去の裁判ではなく、今まさに裁判所から「訴状」や「支払督促」が特別送達という特殊な郵便で届いている場合は、放置すると強制執行(差押え)に至る恐れがあるため緊急の対応が必要です。訴訟中の時効援用は裁判所への答弁書の提出など専門的な対応が求められますので、直ちに弁護士へご相談ください。
「最後の返済日」がわからないときの調べ方と限界
「手元の通知書を見たけれど、最終返済日が書かれていなかった」「そもそも通知書をなくしてしまい、いつ最後に返したのか全く思い出せない」という方もいらっしゃるでしょう。
債権者に連絡することなく、ご自身の力で安全に「最後の返済日」を調べるには、手元の記録を探す方法と、信用情報機関を利用する方法の2つがあります。それぞれの具体的な調べ方と、知っておくべき「調査の限界」について解説します。
古い通帳・銀行口座の入出金明細・WEB明細から探す
もっとも手軽でリスクがないのは、ご自身の手元にある過去の決済記録を振り返ることです。当時どのような方法で返済していたかを思い出し、以下のような資料が残っていないか探してみてください。
- 銀行の古い預金通帳:口座引き落としや銀行振込で返済していた場合、通帳の記帳履歴に借入先や保証会社、収納代行会社の名前と金額が印字されています。
- ネットバンキングの入出金明細・メール:振込完了メールや引き落とし通知メールが古いメールボックスに残っていれば、日付を特定するヒントになります。
- ATMの利用明細(レシート):コンビニATMや店舗ATMで直接返済していた場合の控えです。そこには入金日や次回返済期日が記載されていることがあります。
- 当時の家計簿やスケジュール帳:ご自身で記録していたメモから、いつ頃まで支払っていたかの時期が分かるケースもあります。
ただし、ネットバンキングやカード会社のWEB明細は、システム上「過去数ヶ月〜数年分」しか閲覧できないことがほとんどです。また、5年以上前の借金となると、すでに会員サイトからログインできなくなっていたり、古い通帳を処分してしまっていたりすることも珍しくありません。少し探して見つからない場合は、無理に深追いしなくて大丈夫です。
信用情報機関(CIC・JICC・KSC)の開示請求で調べる
手元に一切の資料がない場合、個人信用情報機関に「本人開示請求」を行うことで、登録されている契約内容や入金状況などの手がかりを確認できる場合があります。借金の借入先や総額が不明なときの調査方法としても広く使われている手続きです。
日本には主に以下の3つの信用情報機関があり、元の借入先の業種によって加盟している機関が異なります。スマートフォンやパソコンからのインターネット申請、または郵送などで開示報告書を取り寄せることが可能です(利用可能な申込方法・端末や手数料は機関によって異なり、インターネット開示と郵送開示でも料金や実費負担に差があるため、申請時に各機関の公式案内をご確認ください)。
| 信用情報機関の名称 | 主な加盟業種(元の借入先) | 時効確認で見るべき主な項目 |
|---|---|---|
| CIC(シー・アイ・シー) | クレジットカード会社、信販会社、消費者金融など | 「お支払いの状況」欄の残債額、延滞解消日、および入金履歴($やAなどの記号)の推移 |
| JICC(日本信用情報機構) | 消費者金融、信販会社、クレジットカード会社、銀行系の保証会社など | 「債権情報」欄の最新入金日、延滞発生日、「異動参考情報」の発生日(移管終了や債権回収など) |
| KSC(全国銀行個人信用情報センター) | 銀行、信用金庫、信用組合、農協(JA)、保証会社など | 「取引情報」欄の返済区分(延滞・代位弁済など)と各発生日、完了区分(移管など)と発生日(※「設定期限/最終返済日」は契約上の期限であり実際の最終入金日ではないため混同しないよう注意) |
なお、ご自身が信用情報機関に開示請求を行ったという事実は、債権者側に通知されることはありません。「開示請求をしたら債権者にバレて督促が厳しくなるのではないか」と心配する必要はありませんので、その点はご安心ください。
要注意!信用情報だけでは分からない「債権譲渡」と「裁判歴」
信用情報の開示は確かに有力な手段ですが、実務に携わる弁護士として強くお伝えしたいのは、「信用情報機関を開示しても、それだけで最終入金日や時効起算点を確定したり、時効成立を断定したりすることはできない」という重要な事実です。
なぜなら、信用情報機関のデータには以下のような「3つの限界」があるからです。
- 債権回収会社(サービサー)は加盟していない:
元の消費者金融や銀行から債権回収会社へ債権が譲渡されると、信用情報には「移管終了」などと記録され、その後の情報は更新されなくなります(または一定期間後に記録自体が消えます)。債権回収会社は信用情報機関に加盟していないため、債権譲渡された後にあなたが1,000円でも支払っていた場合、その入金履歴は信用情報には一切載りません。 - 過去の裁判歴や判決確定日を網羅的に確認することはできない:
JICCの「異動参考情報」にある「債権回収(強制執行や支払督促等の法的手続)」など、一部の法的手続の手がかりが記録されることはあります。しかし、すべての裁判歴や「いつ判決が確定したか」といった債務名義の詳細が網羅的に登録されるわけではありません。したがって、信用情報に法的手続の記載がなくても裁判歴がないとは言い切れず、裏で判決が確定して時効期間が10年に延びているケースを見抜けないことがあるのです。 - 信用情報から記録が消えても、借金自体は消えていない:
あまりに古い借金の場合、信用情報機関の保有期間が過ぎてしまい、開示しても「該当情報なし(真っ白)」と出ることがあります。これを「借金がチャラになった」と誤解してしまう方がいますが、信用情報の登録が消えただけであり、債権者の手元にある請求権(借金)そのものは時効援用をしない限り残り続けます。
このように、信用情報はあくまで「判断材料の一つ」に過ぎません。手数料と手間をかけて3機関すべてを開示しても、結局は債権者側に直接確認しなければ正確な状況が分からないケースも多いのが実情です。
過去に「裁判」を起こされていないか確認する方法
先ほども触れたとおり、借金の時効確認において最大の落とし穴となるのが「過去の裁判手続」です。民法第169条により、確定判決やそれと同じ効力を持つ手続き(仮執行宣言付支払督促や裁判上の和解など)で確定した権利については、元の時効期間が5年であっても、確定した時から「10年」に延長されます(ただし、確定の時にまだ弁済期が到来していない債権にはこの10年への延長は適用されません)。
手元の通知書に記載がない場合、過去に裁判を起こされていないかをご自身でどう振り返ればよいのか、2つの視点から解説します。
裁判所からの古い郵便物(判決正本・支払督促など)を探す
まずはご自宅の書類を保管している引き出しやファイルを見直し、過去に「簡易裁判所」や「地方裁判所」という名前の入った茶封筒などが届いていないか探してみてください。
もし以下のような書類が見つかれば、過去に法的手続きが取られた証拠となります。
- 判決正本(はんけつせいほん)
- 支払督促 / 仮執行宣言付支払督促
- 和解調書 / 調停調書(裁判所で分割払いの合意などをした場合)
- 差押命令正本(過去に給与や銀行口座を差し押さえられた場合)
これらの書類が残っていた場合でも、一律にその日付から10年となるわけではありません。書類の種類(通常の支払督促か仮執行宣言付支払督促か、差押命令の前提となった債務名義は何かなど)、判決等の確定の有無や確定日、また分割払いの和解であれば和解条項上の弁済期や期限の利益喪失条件(確定時に弁済期未到来の分割金には民法第169条の10年への延長が適用されない点も含む)などを個別に確認する必要があります。仮に過去の確定判決等で時効期間が10年になっていても、確定日等からさらに10年以上が経過し、その後に時効の更新(差押えや一部弁済など)がなければ時効援用が可能ですので、見つかった書類は必ず保管しておき、弁護士への相談時にご提示ください。
引っ越しで住民票を移していないと「知らない間に判決」のケースも
当事務所にご相談に来られる方の中にも、「私は裁判所から書類を受け取ったことは一度もないし、裁判所に行った記憶もありません。だから裁判はされていないはずです」とおっしゃる方がよくいらっしゃいます。
しかし、実際に調査をしてみると、ご本人が全く知らない間に裁判が行われ、判決が確定しているケースが少なからず存在するのです。その原因の多くは、「公示送達(こうじそうたつ)」や「付郵便送達(ふゆうびんそうたつ)」といった手続きによるものです。
通常、裁判所からの訴状は「特別送達」という、対面で手渡しする書留郵便のような形で住民票の住所へ送られます。しかし、居住実態や勤務先が判明しているのに不在票を放置して受け取らない場合には、発送によって送達完了とみなす「付郵便送達」が取られることがあります。一方、借金を滞納した後に引っ越しをして住民票を移しておらず、現地調査等を経ても住居所が不明な場合には、一定の要件のもとで裁判所の掲示板への掲示等(2026年5月21日以降に申立て等があった事件では、インターネット上の裁判所ウェブサイトへの掲載を含む方法)によって行う「公示送達」が取られることがあります。
これらの送達が行われると、たとえあなたが書類を1文字も読んでいなくても、法律上は「訴状が本人に届いた」とみなされます。その後、期日に欠席したままでも、債権者が提出した証拠等に基づく審理を経て本人不在のまま判決が下り、その判決も同様の送達手続きを経て確定してしまうことがあるのです。
このように、「記憶にない=裁判をされていない」とは言い切れません。借金を滞納していた期間中に「住民票を移さずに引っ越しをしていた時期があるか」「郵便物を長期間放置していた時期があるか」といったご自身の生活環境の変化も、時効の見込みを測るうえで大切な確認ポイントになります。
時効を調べる際に絶対やってはいけない注意点
ここまでお読みいただき、「最後の返済日も過去の裁判も、自分の手元ではっきり分からないなら、通知書に書いてある電話番号にかけて債権者に直接聞けば早いのではないか?」と思われたかもしれません。
しかし、それこそが時効を調べる際にもっともやってはいけない危険な行動です。なぜ自分で債権者に連絡してはいけないのか、その理由を法的な仕組みとあわせて解説します。
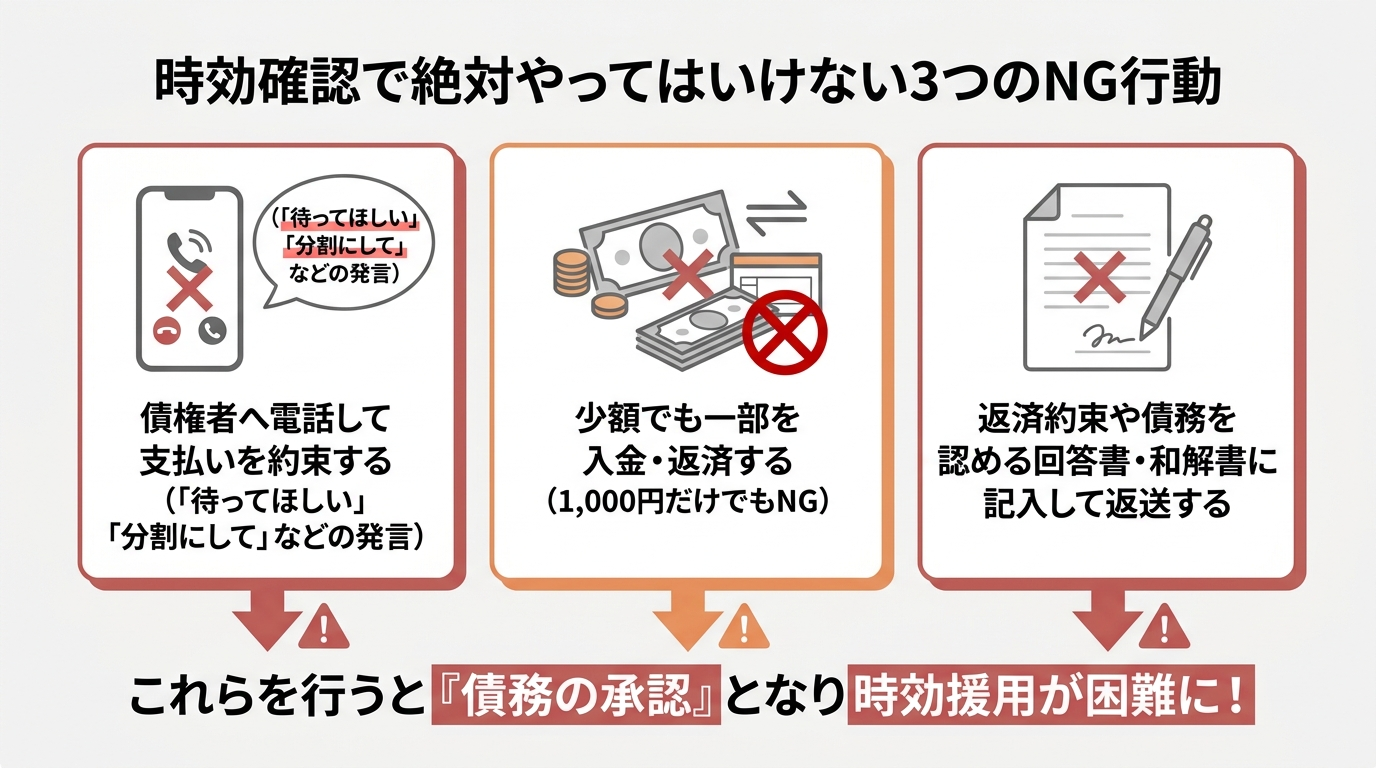
確認のために債権者へ電話・連絡するのは危険
民法第152条には、時効期間が経過する前であっても、債務者が借金の存在を認める行為(これを法律用語で「債務の承認」といいます)をすると、その時点から時効期間が新たにカウントし直しになる(時効の更新)と定められています。
さらに重要なのは、すでに5年や10年の時効期間が過ぎていたとしても、時効援用の手続きをする前に「債務の承認」にあたる言動をしてしまうと、裁判所の判例(最高裁昭和41年4月20日判決)によって「後から時効を主張することは信義則(ルール)に反して許されない」と判断され、時効援用ができなくなってしまうことです。
もちろん、「最終返済日はいつですか?」と電話で質問したこと自体が、直ちに債務の承認になるわけではありません。しかし、電話の相手は日常的に債権回収を行っているプロフェッショナルです。あなたが確認のつもりで電話をかけても、会話の流れの中で巧みに以下のような誘導をされるリスクが極めて高いのです。
- 「本人確認のために、現在の電話番号とご勤務先を教えてください」と最新情報を聞き出される
- 「一括が無理なら、毎月2,000円ずつの分割払いにしませんか?それなら待てますよ」と優しい言葉で返済の約束を取り付けられる
- 「今日中に1,000円だけでも入金してくれれば、裁判の手続きを止めます」と少額の入金を促される
電話口で焦ってしまい、相手のペースに乗せられて一言でも支払いを認めるような発言(録音されています)をしてしまえば、その瞬間に時効の可能性が閉ざされかねません。また、自宅に訪問業者がやって来た場合も同様です。インターホン越しや玄関先で返済の約束をしたり、渡された書類にサインをしたりすることは絶対に避けてください。
少額の返済や「待ってほしい」の発言で時効がリセットされる
具体的にどのような行動が「債務の承認」とみなされ、時効がリセット(または援用権の喪失)されてしまうのか、代表的なNG行動をまとめました。
- 少額でも一部を返済・入金してしまう:
たとえ1,000円であっても、借金の一部として振り込んだり支払ったりすると、借金全体の存在を認めたことになり、確実な債務承認となります。 - 支払う前提での相談や猶予の申し出をする:
「今はお金がないのでもう少し待ってほしい」「ボーナスが出たら払います」「利息をまけてくれませんか」「分割払いにしてほしい」といった発言は、すべて「自分には支払う義務がある」ことを前提とした言葉であるため、債務承認にあたります。 - 同封された「回答書」や「和解書」を返送する:
通知書の中に「現在の生活状況についてのアンケート」「返済計画の回答書」「債務承認兼和解契約書」といった書類が同封されていることがあります。書類の名称にかかわらず、その中に債務の存在を認める記載や返済の約束・減額の申し出などが含まれている場合、記入・署名して返送してしまうと、書面によって債務を承認したと判断される危険があります。内容を自己判断して記入・返送する前に必ず弁護士へご相談ください。
債権者から届く通知書には、「〇月〇日までに連絡がない場合は法的措置を取ります」「減額和解のご提案」など、思わず連絡したくなるような言葉が並んでいます。しかし、時効の可能性がある段階では、ご自身で電話をかけたり書類を返送したりせず、そのままの状態でまず弁護士に相談することが何よりの鉄則です。
不明点があっても大丈夫!弁護士へ時効相談する前の整理メモ
ここまで、通知書の見方や最終返済日・裁判歴の確認方法をお伝えしてきましたが、「結局、手元に書類もなくて何も分からなかった」「通知書に日付が書いていなくて判断できない」という方も、どうかご安心ください。
最初にお伝えしたとおり、ご自身で全てを調べ上げる必要はありません。むしろ、分からないからといって無理に調べようとして債権者に連絡してしまう方がはるかに危険です。不明な点は「不明」のままで構いませんので、現在わかっている範囲の情報だけを整理して、弁護士の無料相談をご利用ください。
相談前にわかる範囲でまとめておきたい5つの項目
弁護士にご相談いただく際、手元の資料や記憶から以下の「5つの項目」をわかる範囲でメモしておいていただくと、時効の見込みや今後の調査方針をよりスムーズにお伝えすることができます。(思い出せない項目は空欄や「不明」のままで全く問題ありません)
- 借入先の名称:
もともと借りた会社名(消費者金融・銀行・カード会社など)と、現在通知を送ってきている会社名・法律事務所名。 - おおよその借入時期と、最後に返済した時期の記憶:
正確な日付でなくて構いません。「10年ほど前」「〇〇市のアパートに住んでいた頃」「前の会社を退職する前」など、当時の生活状況と結びついた大まかな記憶で十分です。 - 手元にある通知書や郵便物の有無:
届いている督促状や催告書があれば、封筒ごと手元に用意しておきます。ご面談の際はそのままお持ちいただき、オンライン相談や電話相談の際はスマートフォンで撮影した画像をお送りいただくことで、弁護士が直接記載内容を読み取ります。 - 過去の裁判の記憶や、引っ越し・住民票異動の経緯:
過去に裁判所から書類が届いた記憶があるか、また借金を滞納した後に住民票を移さずに引っ越しをした期間があるか。 - 直近での債権者との接触の有無:
最近になって債権者と電話で話してしまったか、書類を返送したか、あるいは一部でも入金してしまった事実があるか。
正確な調査から時効援用まで弁護士に任せるメリット
手元に資料がなく、時効かどうかがはっきりしない状況でも、弁護士に依頼することで安全かつ正確に手続きを進めることができます。弁護士に任せる主なメリットは以下のとおりです。
- 受任通知の送付で、貸金業者等からの直接の電話・訪問による取立てが規制される:
弁護士がご依頼を受けて貸金業者や債権回収会社へ「受任通知(弁護士が代理人になったという通知)」を送り到達すると、貸金業法などの規定により、正当な理由のないあなたご本人への直接の電話や訪問といった取立てが禁止されます(ただし、対象外の債権者や、すでに進行している裁判手続・裁判所からの郵便等については別途対応が必要です)。まずは直接の督促による不安を和らげ、落ち着いて手続きを進めることができます。 - 債務承認のリスクを冒さずに、正確な取引履歴や裁判歴を調査できる:
ご自身で連絡すると債務承認のリスクがありますが、代理人である弁護士が「債権調査」として取引履歴の開示を求めたり、債務名義(過去の判決など)の有無を確認したりしても、債務の承認にはあたりません。確かな証拠に基づいて、時効が成立しているかを正確に判断できます。 - 内容証明郵便で確実な時効援用を行える:
調査の結果、時効期間が満了していることが確認できれば、弁護士が代理人として「時効援用通知書」を作成し、いつ・誰に・どんな内容の文書を送ったかを郵便局が証明してくれる「内容証明郵便」で発送します。その後、債権者側で時効処理が完了したかどうかの確認まで責任を持って行います。 - 万が一時効でなかった場合も、そのまま別の解決策へ切り替えられる:
もし調査の結果、知らない間に判決が出ていて時効期間が満了していなかったとしても、弁護士であればそのまま分割払いの交渉(任意整理)や、裁判所を通じた借金の減額・免除(個人再生・自己破産)など、あなたの状況に合わせた最適な解決策へスムーズに切り替えて対応することができます。借金問題を解決する手続きの全体像については、債務整理とは?借金を整理して生活を立て直す方法で体系的に解説しています。
私たち「再生の歩み法律事務所」では、毎日の督促や過去の借金問題に悩まれている方が一歩を踏み出しやすいよう、債務整理や時効援用に関するご相談は何度でも無料で承っております。事務所でのご面談はもちろん、遠方の方や外出が難しい方にはオンラインでのご相談にも柔軟に対応しております。
「通知書の見方が分からない」「時効になっているか調べてほしい」という段階でのご相談も大歓迎です。ご自身で債権者に連絡してしまわれる前に、まずは一度、当事務所までお気軽にお問い合わせください。あなたが借金の悩みから解放され、安心できる日常を取り戻せるよう、全力でサポートいたします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
任意整理の相談に必要な書類は?資料がない場合の準備も解説
「任意整理の相談に行きたいけれど、手元に契約書や利用明細が残っていない」「どんな書類を揃えればいいのかわからず、予約をためらっている」とお悩みではありませんか。
結論からお伝えしますと、手元に契約書や利用明細などの資料がまったくなくても、任意整理の初回相談は可能です。書類が揃っていないからといって、相談をお断りするようなことはありませんのでご安心ください。
まずは任意整理の基本的な仕組みや全体像から知りたいという方は、任意整理とは?利息カットと返済額を軽減する方法で体系的に解説していますので、あわせて参考にしてみてください。
本記事では、初回相談の段階で確認できる情報と、正式にご依頼いただく段階で必要となる持ち物の違い、そして手元に書類がない場合の具体的な対処法について、弁護士の実務的な視点からわかりやすく解説します。
任意整理の相談と依頼で必要な書類の違い
借金の悩みを抱えている方のなかには、「役所でたくさんの書類を取り寄せたり、過去の明細をすべて探し出したりしてからでないと、弁護士に相談してはいけないのではないか」と身構えてしまう方が少なくありません。
しかし、任意整理は自己破産や個人再生とは異なり、裁判所を通さずに弁護士が債権者(貸金業者やカード会社)と直接交渉する手続き(私的整理)です。そのため、法律で厳格に義務付けられた提出書類というものはほとんど存在しません。
また、「初回相談(解決の見通しを聞く段階)」と「正式な依頼(弁護士と委任契約を結ぶ段階)」とでは、必要となる持ち物が異なります。まずはこの2つの段階の違いを知っておくだけで、準備の負担はぐっと軽くなるはずです。
初回相談は手元に資料がなくても可能
「まずは自分の借金がどれくらい減らせるのか話を聞いてみたい」「毎月の返済額がいくらになるか知りたい」という初回相談の段階では、完璧に書類を揃える必要はまったくありません。
自己破産などの裁判所を通す手続きでは、戸籍謄本や住民票、課税証明書といった公的書類を役所で集める必要がありますが、任意整理の相談前にこうした書類を取得しに行く必要はありません。
初回相談では、「どこから」「おおよそいくら借りていて」「毎月いくら返済しているか」という大まかな状況さえわかれば、弁護士から解決の見通しや具体的なアドバイスをお伝えすることができます。スマートフォンのアプリ画面や、ご自身の記憶で書き出した簡単なメモ書きひとつあれば十分ですので、書類探しで悩む前にまずは相談へ踏み出してみてください。
相談時と依頼時の持ち物チェックリスト
ご自身の状況に合わせて何を準備すべきか一目で判断できるよう、持ち物を「①ご依頼時(契約時)に必要となるもの」と「②初回相談時にあるとより具体的な見通しが立つもの」の2つに分けて整理しました。
| 段階・区分 | 持ち物・資料の名称 | 具体例・備考 |
|---|---|---|
| ①ご依頼時に必要となるもの(契約を結ぶ際に必要) | 本人確認書類(必須) | 運転免許証、マイナンバーカード、在留カードなど(顔写真付きの公的身分証。※パスポートなど現住所の記載がない書類の場合は、住民票等の住所確認資料もあわせて必要) |
| ①ご依頼時に必要となるもの(契約を結ぶ際に必要) | 印鑑(認印) | 書面で委任契約書を作成する場合に必要(※当事務所ではシャチハタ等のインク浸透印は不可。実印は不要。電子契約の場合は不要) |
| ①ご依頼時に必要となるもの(契約を結ぶ際に必要) | 整理する借入先のカード類 | クレジットカード、キャッシングカード、ローンカード(※手元にある場合のみ持参。紛失・破棄している場合は不要) |
| ②初回相談時にあると良いもの(なくても相談は可能) | 借入状況のメモ | 借入先の会社名、おおよその残高、毎月の返済額などを書き出したもの |
| ②初回相談時にあると良いもの(なくても相談は可能) | 借入れに関する書類 | 契約書、ATMの利用明細書、自宅に届いた請求書・督促状、スマホの明細画面など |
| ②初回相談時にあると良いもの(なくても相談は可能) | 収入や家計がわかる資料 | 直近の給与明細、源泉徴収票、引き落とし口座の通帳、毎月の支出メモなど |
もし「初回相談で弁護士の説明や任意整理にかかる期間と費用の目安に納得できれば、その日のうちに正式に依頼して早く手続きを進めたい」とお考えの場合は、①のアイテム(必須となる本人確認書類のほか、書面契約用の認印や、手元にあるカード類)もあわせて持参されると、後日改めて提出する二度手間が省けてスムーズです。
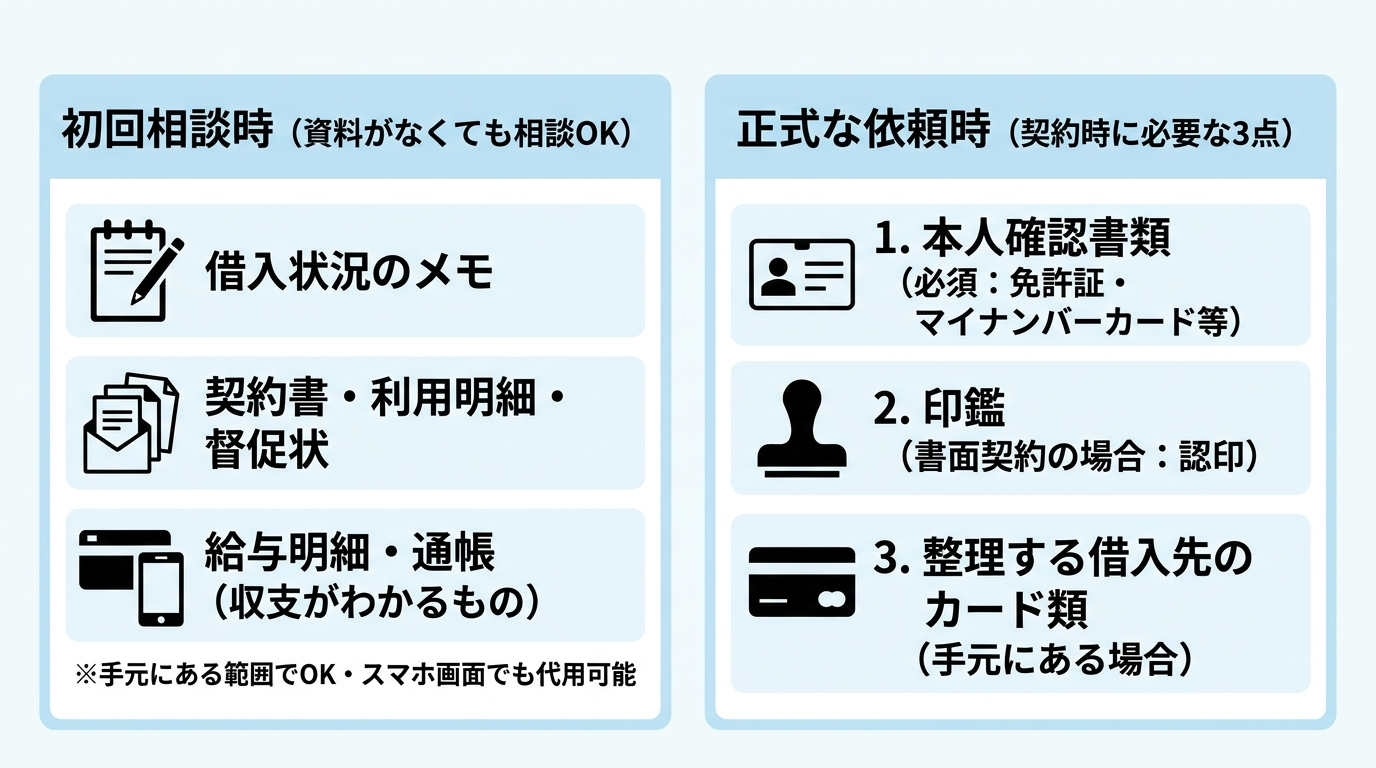
任意整理の依頼時に必要となる3つの持ち物
弁護士からの提案内容や費用のお見積りにご納得いただき、正式に任意整理をご依頼(委任契約を締結)いただく際には、実務上ご確認・ご用意をお願いしている3つの持ち物(必須となる本人確認書類、契約方法により必要となる印鑑、手元にある場合に持参するカード類)があります。
なぜこれらが必要になるのか、具体的な種類や手元にない場合の扱い、注意点とあわせて解説します。
本人確認書類(運転免許証やマイナンバーカードなど)
弁護士が正式に事件のご依頼を受ける際、日本弁護士連合会の規程や犯罪収益移転防止法に基づき、ご依頼者様ご本人であることを確認する義務(本人確認義務)が定められています。他人によるなりすまし契約やトラブルを防ぐため、公的な本人確認書類の提示が必須となります。
具体的には、氏名・住居・生年月日が確認できる以下のような顔写真付きの身分証明書をご用意ください。
- 運転免許証(または運転経歴証明書)
- マイナンバーカード(個人番号カード ※通知カードは不可)
- パスポート(旅券 ※2020年2月4日以降に申請されたパスポートには住所記載欄がないため、現住所が確認できる住民票や公共料金の領収書などの補助資料があわせて必要です)
- 在留カード・特別永住者証明書
顔写真付きの身分証明書をお持ちでない場合は、健康保険の資格確認書や年金手帳、住民票などを複数組み合わせて確認させていただくことがあります。
また、パスポートのように券面に現住所の記載がない場合や、身分証明書に記載されている住所と現在お住まいの住所が異なる場合(引っ越し後に住所変更手続きをしていない場合など)は、現住所が確認できる「住民票」や「公共料金の領収書(または請求書)」などをあわせてご持参いただく必要があるため、事前に確認しておくと安心です。
委任契約に使う印鑑(シャチハタ以外の認印)
書面で弁護士に交渉の代理権を委ねるための「委任契約書」や、債権者等へ提出する「委任状」を作成する場合には、印鑑が必要になります。
ここでご用意いただく印鑑は、役所に登録している「実印」である必要はなく、印鑑登録証明書も不要です。普段お使いの一般的な「認印(三文判)」で問題ありません。
なお、書面で契約書や委任状を作成する際、当事務所の実務運用上、以下の印鑑はご使用をお控えいただいておりますのでご注意ください。
- インク浸透印(シャチハタなど):経年劣化で印影が薄くなったり、ゴム面が変形して印影の確認が難しくなったりするおそれがあるため、当事務所では契約書等へのご使用をお控えいただいております。
- 100円ショップ等で購入できる簡易なゴム印:同様に印影が変形しやすいため避けてください。
書面でのご契約時には、朱肉をつけて押すタイプの印鑑(プラスチック製や木製、金属製など)をご持参ください。なお、当事務所では電子契約等もご案内しており、電子契約をご利用いただく場合は印鑑のご用意が不要になるケースもあります(※いずれの契約方法をとる場合でも、債務整理のご依頼にあたっては原則として弁護士との直接面談が必要です)。
任意整理をする借入先のクレジットカード・ローンカード
任意整理の対象とする債権者(消費者金融、クレジットカード会社、銀行など)のカード類が手元にある場合は、すべてご持参いただきます。これには、メインのカードだけでなく、付帯して発行されているETCカードや家族カードも含まれます。
ご依頼時にカードを持参していただくのには、主に3つの専門的な理由があります。
- 正確な会員情報の特定:券面に記載されたカード番号(会員番号)や銘柄から、債権者へ送付する「受任通知」に正確な契約情報を記載し、迅速に手続きを進めるためです。
- 受任後の誤利用防止(最重要):弁護士が受任通知を送った後に、うっかりそのカードで買い物をしたりキャッシングをしたりすると、「返済できないと主張しながら新たな借入れをした」とみなされ、債権者との和解交渉が極めて困難になるリスクがあります。手元のカードを物理的に手放すことで、うっかりカードを使ってしまう誤利用を防ぎます。なお、カードを預けてもすでに登録している定期購読(サブスクリプション)や公共料金などの継続課金は自動的には止まらないため、相談前に利用先を洗い出し、弁護士と相談のうえで支払い方法の変更やサービス解約を別途行う必要があります。
- カードの破棄・返還処理:規約上、カードの所有権はカード会社側にあり、解約時には返還または破棄が求められます。弁護士事務所でお預かりし、ハサミを入れて適切に破棄するか、債権者へ返還する手続きを代行します。
債務整理をするとクレジットカードはどうなるのかという点については、任意整理の対象としたカードは債権者が受任通知を受け取って処理した段階で利用停止となるほか、信用情報機関に事故情報が登録されることで、新規のカード発行審査が厳しくなり、手続きの対象から外した他社のカードについてもカード会社による途上与信(定期的な審査)などをきっかけに利用停止となる可能性があります。整理の対象としたカードは手元に残しておいても使用することはできませんので、まとめてお持ちください。
初回相談に持参すると見通しが立ちやすい資料
ここからは、初回相談の時点では「必須ではない」ものの、お持ちいただくと「毎月の返済額がいくらに減るか」「何年で完済できるか」というシミュレーションの精度が格段に上がる3種類の資料について解説します。
弁護士がなぜその資料を見るのかという背景を知っておくと、ご自宅でどの書類を探せばよいかの判断基準になります。
借入時の契約書・利用明細書・請求書や督促状
貸金業者やカード会社と交わした契約書(借用書)、ATMで借入れ・返済をした際の利用明細書、自宅に郵送されてきた請求書や督促状(ハガキ・封書)などが手元にあれば、ぜひご持参ください。最新のものだけでなく、古いものが混ざっていても構いません。
これらの書類には、弁護士が解決プランを練るうえで非常に有益な情報が詰まっています。
- 現在の借入残高と利率:将来利息をカットした場合に、毎月いくらの返済を何回続ければ完済できるか、その場でかなり正確な試算ができます。
- 取引開始時期の確認:2010年(平成22年)6月以前から長期間にわたって高い金利で借り入れている場合、利息制限法の上限を超えた「過払い金」が発生しており、借金が大幅に減額されたりお金が戻ってきたりする可能性を予測できます。
- 最終返済日の確認:最後の返済から5年以上が経過している古い借金の場合、任意整理ではなく「消滅時効の援用」によって支払い義務そのものをなくせる可能性があります。
また、もし裁判所から「訴状」や「支払督促」と書かれた特別な封筒(特別送達)が届いている場合は、絶対にその封筒ごとすべて持参してください。裁判所から訴状・支払督促が届いたときの対処法でも詳しくお伝えしていますが、これらには「2週間以内」などの厳格な対応期限が設けられており、放置すると給与や預金口座の差押えに直結するため、最優先で法的な対応をとる必要があります。
給与明細や源泉徴収票など収入がわかる書類
任意整理は、原則として将来利息をカットした残りの元金を、3年〜5年(36回〜60回払い)の長期分割で毎月コツコツ返済していく手続きです。そのため、和解後に毎月安定した収入を得て返済を継続できるかどうかが、極めて重要な判断軸になります。
直近1〜2ヶ月分の給与明細や、前年の源泉徴収票(個人事業主やフリーランスの方であれば確定申告書の控えなど)をお持ちいただくと、手取り収入の正確なベースを把握できます。
額面の収入ではなく、税金や社会保険料が引かれた後の「実際に使えるお金(可処分所得)」を確認することで、債権者との交渉においてご依頼者様が無理なく支払っていける現実的な和解案を立てることができます。もし収入に対して借入総額が大きすぎ、3〜5年での分割返済が計算上どうしても成り立たない場合には、任意整理と自己破産の違いや個人再生の仕組みも踏まえながら、生活を再建するためのより適切な選択肢をご提案することも可能です。
毎月の家計収支や引き落とし状況がわかる通帳・メモ
収入とあわせて確認したいのが、毎月の「支出(生活費)」です。手取り収入から、家賃(または住宅ローン)、水道光熱費、通信費、食費、保険料、教育費などの生活に不可欠な支出を差し引いた残りの金額が、「毎月借金の返済に回せる上限額(弁済原資)」となります。
たとえば、手取り収入が22万円で生活費の合計が18万円であれば、返済に回せるのは月4万円までです。この月4万円という金額は現時点の収支に基づく返済計画の検討材料となり、任意整理後の毎月返済額がこの範囲内に収まる見込みがあるか、さらに急な病気や冠婚葬祭といった臨時支出への余裕も含めて無理なく返済を継続できそうかを慎重に判断していきます。
精細な家計簿をつける必要はありませんが、普段使っているメインバンクの預金通帳や、毎月の主な支出項目をざっと書き出したメモがあると、この収支計算が大変スムーズになります。
さらに、銀行のカードローンを任意整理の対象に含める場合、その銀行に給与振込口座や公共料金の引き落とし口座があると、受任通知を送ったタイミングで口座が一時的に凍結(ロック)されます。通帳をご持参いただければ、どの銀行から何が引き落とされているかを弁護士が一緒に確認し、債務整理で銀行口座が凍結されるリスクと給与・生活費を守る対策を事前に漏れなく講じることができます。
契約書や明細などの書類がない場合の対処法
「何年も前の借入れで、契約書なんてとっくに捨ててしまった」「最近はWeb明細ばかりで、紙の書類が家に一枚もない」「カードを紛失してしまい、番号すらわからない」
このように、手元に何の資料もないことから相談を諦めかけている方もいらっしゃるかもしれません。しかし、契約書や明細書、カードが手元になくても、任意整理の手続きを進めることは十分に可能です。その法的な理由と、手元に書類がない場合の代用方法を解説します。
なお、そもそもどこからいくら借りているのか見当もつかないという場合は、借金の総額・借入先が不明な時の調べ方をご参照いただくか、相談時にその旨を弁護士へお伝えください。
弁護士が「取引履歴」を取り寄せるため契約書は不要
ご自身の手元に契約書や利用明細が一切残っていなくても任意整理ができるのは、弁護士が債権者に対して「取引履歴」の開示請求を行うからです。
正式にご依頼をいただくと、弁護士は各債権者へ「受任通知」を送付すると同時に、あなたがその会社と契約してから現在に至るまでのすべての借入れ・返済の日付、金額、利率などが記録された「取引履歴」を提出するよう要求します。貸金業者には、貸金業法という法律によってこの取引履歴を開示する義務が課せられています。
弁護士は、債権者から取り寄せた公式な取引履歴をもとに、現在の正確な借入残高を確定させます。また、過去に高い金利で取引していた場合には、利息制限法の上限金利(15%〜20%)に引き直して再計算を行い、過払い金請求の条件と手続きに合致する払いすぎた利息がないかどうかも厳密に調査します。
つまり、正確な数字や契約内容はすべてご依頼後に弁護士が債権者から直接取り寄せて調べるため、相談者様が過去の契約書やATMの領収書を必死に探し出す必要はないのです。
紙の明細がないときはアプリ画面や通帳記録で代用する
近年は消費者金融やクレジットカード会社のペーパーレス化が進み、契約時からすべてスマートフォン上で完結し、紙の契約書や郵送の利用明細書が一度も発行されていないというケースが非常に増えています。
このように紙の書類がない場合は、初回相談の際に以下の方法で代用していただければまったく問題ありません。
- 公式スマホアプリ・Web会員ページ:相談の場でログインしていただき、「現在の借入残高(ご利用残高)」や「次回の返済額」が表示されている画面を弁護士に見せていただくだけで十分です。事前にその画面のスクリーンショット(画面キャプチャ)を撮っておいていただくと、当日電波状況などを気にせず確認できるためさらにスムーズです。
- 銀行口座の通帳・Web入出金明細:アプリのログインパスワードを忘れてしまった場合などは、毎月返済金が引き落とされている銀行口座の通帳記帳や、ネットバンキングの入出金明細画面をご用意ください。引き落とし履歴に記載されている「収納代行会社名やカード会社名」と「引き落とし金額」から、借入先と毎月の返済状況を把握することができます。
わざわざ紙に印刷(プリントアウト)して持参していただく必要はありませんので、普段お使いのスマートフォンをそのままお持ちください。
カードを紛失・破棄している場合は相談時にその旨を伝える
「これ以上借金を増やさないように、自分でカードにハサミを入れて捨ててしまった」「財布を落としたり引っ越したりした際に、カードを紛失して手元にない」というケースも実務上よくあります。
結論として、カード自体が手元になくても、任意整理の手続きには一切支障はありません。
カード番号がわからなくても、「債権者名(借入先の会社名)」と、ご依頼者様の「氏名・生年月日・現在および契約当時の住所・電話番号」がわかれば、債権者側で顧客データを照会して契約を特定できるため、弁護士から受任通知を送付して交渉を開始することができます。
ここでご注意いただきたいのが、「弁護士に提出するために、紛失・破棄したカードを再発行しようとすること」です。再発行の手続きには時間がかかるうえ、手数料が発生したり、相談が遅れる原因になったりするため、相談や依頼の資料として提出する目的でカードを再発行する必要はありません。
ただし、カードを紛失したり盗難に遭ったりしている場合は、第三者による不正利用を防ぐため、再発行は求めずにカード会社へ速やかに紛失の連絡をして利用停止の手続きをとってください。そのうえで、弁護士への相談やご依頼の際には「〇〇社のカードはすでに破棄(または紛失して利用停止済み)で手元にありません」と、そのまま正直にお伝えください。
相談をスムーズに進めるための事前準備と予約時のポイント
借金の問題において最も避けたいのは、「書類が揃っていないから」「ちゃんとした一覧表を作れていないから」という理由で、弁護士への相談を先延ばしにしてしまうことです。
悩んでいる間にも月々の返済日はやってきますし、もし滞納してしまえば年14.6%〜20.0%といった高い遅延損害金が毎日膨らみ続け、債権者からの電話や郵便による督促で精神的にも追い詰められてしまいます。
一日も早く平穏な日常を取り戻すために、今日すぐに自宅でできる簡単な準備と、相談形態に応じたポイントをまとめました。
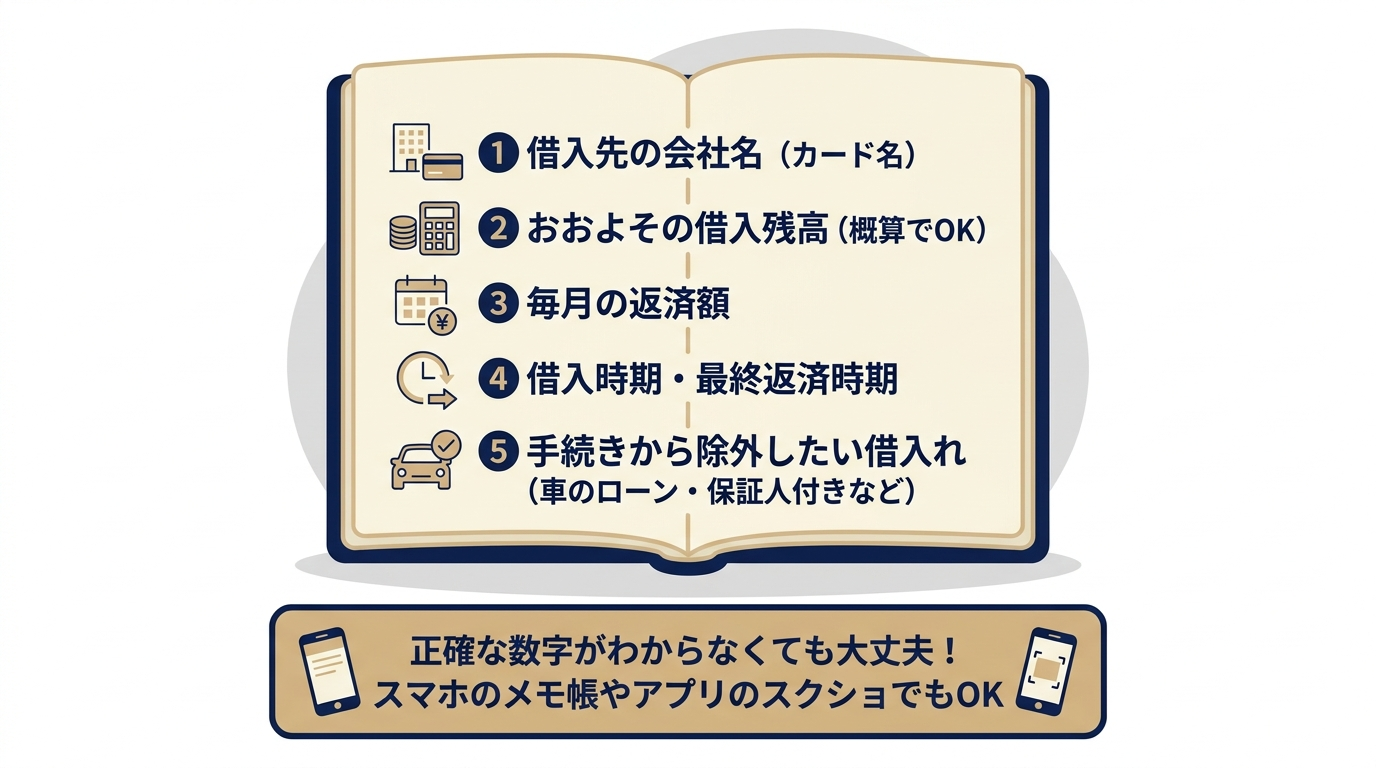
わかる範囲で「借入状況のメモ」を書き出しておく
公式な書類やきれいな表を作成する必要はありません。相談にお越しになる前に、チラシの裏やノート、またはスマートフォンのメモ帳アプリに、以下の5つの項目を「わかる範囲」で書き出しておくだけで、当日の相談は驚くほどスムーズに進みます。
- 借入先の会社名(またはカードの名前):(例:〇〇カード、△△銀行ローン、□□ファイナンスなど)
- おおよその借入残高:(例:約80万円くらい、限度額の50万円いっぱいまで、など概算で構いません)
- 毎月の返済額:(例:月に1万5,000円くらい、など)
- いつ頃から借りているか・最後に返済した時期:(例:3年ほど前から、先月までは返済した、2ヶ月前から滞納中、など)
- 任意整理から除外したい借入れの有無:(例:車を引き揚げられたくないので自動車ローンは除外したい、親が保証人になっている奨学金はそのまま払いたい、など)
特に5つ目の「除外したい借入れ」は、任意整理ならではの重要なポイントです。任意整理は整理する対象をご自身で選べる手続きですので、債務整理で保証人に迷惑をかけないために保証人付きの借金を除外したり、生活に必要な車のローンを手続きから外したりすることが可能です。これらも含めて全体のメモを作っておくと、より的確な返済シミュレーションが行えます。
来所相談とオンライン相談での事前準備の違い
当事務所では、事務所へ直接お越しいただく「ご面談(来所相談)」だけでなく、遠方にお住まいの方や、お仕事・育児などで外出が難しい方向けに、スマートフォンやパソコンを使った「オンライン相談」にも柔軟に対応しております。
それぞれの相談方法における事前準備の違いは以下のとおりです。
- 来所相談(ご面談)の場合:作成したメモや手元にある資料をお持ちください。当日にそのままご依頼を希望される場合は、本人確認書類(必須)のほか、書面契約用の認印や手元にある整理対象カード類をあわせてご持参いただくと、その場で委任契約を結ぶことができます。
- オンライン相談の場合:初回相談時は、手元にメモやスマートフォンの画面をご用意いただき、口頭で状況をお伝えいただくだけで構いません。なお、弁護士が債務整理事件を正式に受任するにあたっては、日本弁護士連合会の規程により原則として担当弁護士との直接面談が必要となります。オンライン相談後に正式なご依頼へ進む場合の面談方法や、本人確認書類の提示、手元にある整理対象カード類の提出方法、契約手続の流れなどについては、相談時に弁護士からわかりやすくご案内いたします。
私(代表弁護士・深井)は、これまで500件以上の案件に携わるなかで、「債権者からの毎日の督促に悩みながらも、準備が整っていないからと弁護士への相談をためらっている方」に数多く出会ってきました。しかし、借金の問題は、弁護士が整理対象の各債権者へ受任通知を送付し、その通知が到達した後は、貸金業者等からご本人への直接の取立てが原則として停止するため、まずは一息ついて生活再建を考える時間を取り戻すことができます(※受任通知によって裁判上の請求(訴訟)や差押えなどの法的手続き自体が止まるわけではないため、早期のご相談が大切です)。
再生の歩み法律事務所では、債務整理に関するご相談は何度でも無料で承っており、ご依頼時の弁護士費用についても無理のない分割払いに対応しております。
ご予約の際にお問い合わせフォームや電話で「手元に明細がないのですが」「まずはオンラインで相談したいです」と一言お伝えいただければ、当日のご案内もよりスムーズに行えます。書類が揃っていなくてもまったく問題ありませんので、まずは現在の苦しいお気持ちを、遠慮なく私たちにお聞かせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産するとNISA・株・投資信託はどうなる?弁護士が解説
将来の生活や老後の備えとして、NISA(少額投資非課税制度)や株式、投資信託などでコツコツと資産形成を続けてこられた方も多いのではないでしょうか。しかし、予期せぬ収入の減少や支出の増加などから借金の返済が苦しくなり、自己破産を検討せざるを得なくなったとき、「これまで積み立ててきた投資資産はどうなってしまうのか」と強い不安に駆られるのは当然のことです。
結論から申し上げますと、自己破産の手続きにおいて、NISAや株式、投資信託などの金融資産は、原則として処分の対象となります。ただし、すべての投資資産が無条件に没収されるわけではなく、評価額や裁判所の運用基準によっては手元に残せるケースもありますし、証券口座そのものが直ちに閉鎖されるわけでもありません。
一方で、手続きに入る前にご自身の判断で慌てて解約・売却し、その代金を隠したり特定の借金返済に充てたりしてしまうと、裁判所から「財産隠し」や「不公平な返済」とみなされ、借金の免除(免責)が認められなくなる重大なリスクが潜んでいます。
この記事では、自己破産におけるNISA・株式・投資信託の法的な扱いから、資産を残せる具体的な条件、そして申立前に絶対に避けるべき行動と正しい対処法について、債務整理に携わる弁護士の視点から詳しく解説します。
自己破産するとNISA・株・投資信託は原則処分の対象
自己破産とは、裁判所を通じて借金の支払義務を免除してもらう(免責許可決定を受ける)代わりに、ご自身が保有している一定の価値ある財産を現金化し、債権者(お金を貸した側)へ公平に分配する手続きです。
この手続きにおいて、債権者への配当に充てるために管理・処分される財産の集まりを法律上「破産財団」と呼びます。NISA口座で運用している商品や、証券口座・銀行口座で保有している株式、投資信託などは、いずれも売却して現金に換えられる価値(換価価値)を持つ有価証券です。そのため、原則として破産財団に組み入れられ、売却・換金したうえで債権者への配当に回されることになります。
もっとも、「投資をしていると自己破産できないのではないか」「口座ごとすべて奪われて二度と投資できなくなるのではないか」と過度に恐れる必要はありません。まずは、なぜNISAが処分対象になるのか、そして年金制度であるiDeCoとは何が違うのか、法的な仕組みから整理していきましょう。
NISA口座の資産も課税口座の株・投資信託も同じ扱い
ご相談者様の中には、「NISA(つみたて投資枠・成長投資枠)は、国が資産形成を推奨するために作った非課税制度なのだから、自己破産をしても守られるのではないか」とお考えになる方が少なくありません。
しかし残念ながら、破産法上はNISA口座内の資産を特別に保護する規定は存在しないのが実情です。
NISAという制度は、あくまで「投資によって得られた利益(配当金や売却益など)に対して税金がかからない」という税制上の優遇措置(非課税枠)にすぎません。NISA口座の中で保有している商品そのものは、特定口座や一般口座といった通常の課税口座で保有している上場株式や投資信託と、法的な性質はまったく同じです。
株式や投資信託は、市場が開いていればいつでも売却注文を出し、数営業日後には現金として引き出すことができる非常に流動性の高い資産です。そのため、自己破産の手続きにおいては、それがNISA口座にあるか課税口座にあるかを問わず、等しく「現在保有している金融資産(有価証券)」として評価・換価の対象となります。
iDeCo(個人型確定拠出年金)とNISAで扱いが異なる理由
NISAとよく比較される資産形成の制度に「iDeCo(個人型確定拠出年金)」があります。実は、自己破産をした場合、NISAは処分の対象となる一方で、iDeCoの資産は処分されずにそのまま残せるという決定的な違いがあります。
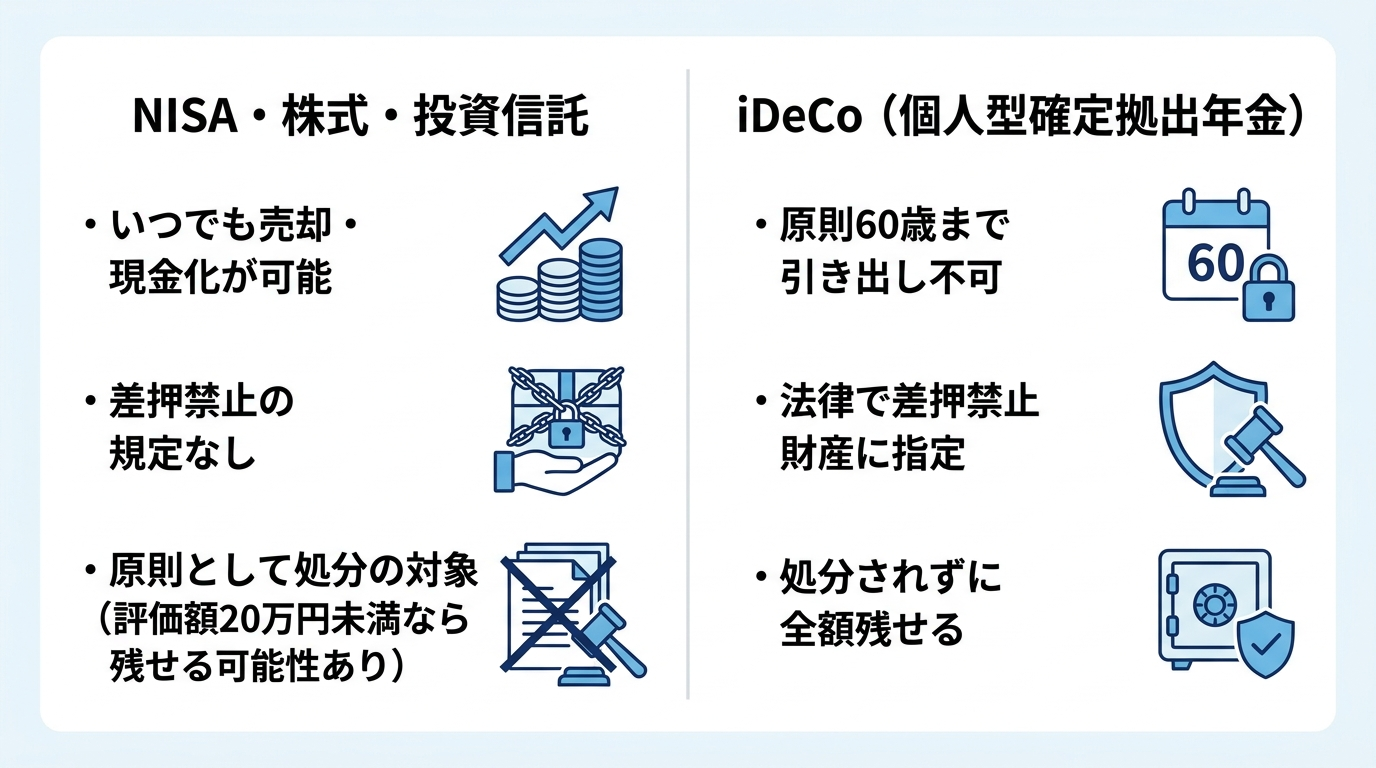
同じように毎月積み立てて投資信託などを運用しているにもかかわらず、なぜこれほど扱いが異なるのでしょうか。その理由は、それぞれの制度が持つ「法的な目的」と「差押禁止規定の有無」にあります。
破産法第34条第3項第2号では、「差し押さえることができない財産」は破産財団に属さない(=自己破産をしても手元に残せる)と定められています。そして、iDeCoの根拠法である確定拠出年金法第32条には、給付を受ける権利(受給権)を差し押さえることはできないという明確な規定が存在します。
iDeCoは公的年金を補完する「私的年金」という位置づけであり、原則として60歳になるまで引き出すこと(脱退や解約)が法律で厳しく制限されています。老後の生活を支えるための社会保障的な性格が強いため、たとえ自己破産をしたとしても、将来の年金を受け取る権利は奪われないよう法律で守られているのです。
これに対し、NISAや通常の株式・投資信託には、法律上の差押禁止規定がありません。ご自身の目的が「老後資金の積み立て」であったとしても、制度上はいつでも自由に売却して現金化できる財産であるため、差押えの対象となり、自己破産においても原則として処分の対象となってしまいます。
| 項目 | NISA(つみたて・成長投資枠) | 特定口座・一般口座(課税口座) | iDeCo(個人型確定拠出年金) |
|---|---|---|---|
| 制度の性質 | 税制優遇のある投資口座 | 通常の投資口座 | 私的年金制度 |
| 途中の引き出し・売却 | いつでも可能 | いつでも可能 | 原則60歳まで不可 |
| 差押禁止規定の有無 | なし | なし | あり(確定拠出年金法第32条) |
| 自己破産時の扱い | 原則として処分対象(評価額等による例外あり) | 原則として処分対象(評価額等による例外あり) | 処分されない(全額残せる) |
なお、裁判所の手続きにおける差押えの対象となる債権や差押禁止債権の基本的な仕組みについては、裁判所の公式案内である債権執行(債務名義に基づく差押え)のページでも詳しく解説されていますので、法的な仕組みをより深く知りたい方は参考にしてみてください。
自己破産でNISA・株・投資信託を残せる条件と評価基準
NISAや株式、投資信託が原則として処分の対象になると聞いて、目の前が暗くなるような思いを抱かれたかもしれません。しかし、実務上は「1円でも投資資産があればすべて強制的に売却させられる」というわけではありません。
自己破産の目的は、債務者の財産を奪い尽くすことではなく、経済的な立ち直り(生活の再建)を図ることにあるからです。そのため、一定の基準を満たす少額の財産等については、処分せずに手元に残すことが認められています。
現金や預貯金、保険や自動車などを含む制度の全体像については、自己破産をしても残せる財産は?で体系的に解説しています。ここでは特に、NISAや株式・投資信託といった「有価証券」がどのような条件なら残せるのか、手続きの振り分け基準と評価ルールに焦点を絞って詳しく見ていきましょう。
評価額が20万円未満なら残せる可能性がある(20万円基準と自由財産)
多くの裁判所では、破産手続きをスムーズに進めるための実務基準(同時廃止と管財事件の振り分け基準や、自由財産拡張の運用基準)を設けています。東京地方裁判所をはじめとする多くの裁判所において、手続きの振り分けや手元に残せるかどうかの大きな目安となるのが「評価額20万円」という基準です。
たとえば東京地裁の運用では、20万円以上の換価対象資産がある場合は原則として「管財事件」に振り分けられます。反対に、保有している有価証券(NISA口座内の投資信託や株式、特定口座の株式、持株会など)の時価評価額の合計が20万円未満であり、他に管財事件とすべき事由がなければ、同時廃止事件として手続きが進められ、結果として売却・処分を免れて手元に残せる可能性があります。また、管財事件となった場合でも、20万円未満の少額資産については換価不要とされたり、裁判所の判断による「自由財産の拡張」によって残せる余地がありますが、預貯金などと異なり有価証券が当然に自由財産として認められるわけではないため注意が必要です。
この「20万円基準」を確認する際には、以下の点に注意が必要です。
- 複数口座・複数銘柄は「合算」して判断される:
たとえば、A証券のNISA口座に12万円分の投資信託があり、B証券の特定口座に10万円分の個別株がある場合、それぞれの口座では20万円未満ですが、有価証券という同一の財産項目として合算されるため「合計22万円(20万円以上)」となり、基準額に達してしまいます。 - 証券口座内の「預り金」や「MRF」の扱い:
手元の現金、証券会社に対する「預り金返還請求権(買付余力や配当金の未出金分など)」、および公社債投資信託である「MRF(マネー・リザーブ・ファンド)の受益権」は、法的な性質がそれぞれ異なります。証券口座内にあるからといって一律に現金や預貯金に分類されるわけではなく、MRFが投資信託(有価証券)として集計されるか、預り金が債権や預貯金に準じて扱われるかなど、具体的な財産目録上の集計区分は管轄裁判所の書式や運用に即して判断されます。 - 裁判所ごとに振り分け基準や自由財産の運用が異なる:
東京地裁のように「20万円以上の換価対象資産がある場合は原則として管財事件とする」という振り分け基準を設けつつ、財産項目ごとの基準や個別事情を踏まえて自由財産の拡張や換価の要否を判断する裁判所もあれば、現金・預貯金・有価証券などをすべて含めて「総額99万円以下であれば残せる」といった包括的な運用を採用している裁判所もあります。お住まいの地域を管轄する裁判所の運用基準を正確に確認することが不可欠です。
20万円以上は管財事件となり売却・換価されるのが原則
保有しているNISAや株式・投資信託の時価評価額が合計で20万円以上となる場合(または管轄裁判所の基準枠を超える場合)、自己破産の手続きは原則として「管財事件(少額管財事件を含む)」として進められます。
自己破産には、めぼしい財産がない場合に簡易・迅速に終わる「同時廃止事件」と、裁判所から選任された「破産管財人(経験豊富な弁護士)」が財産の調査や換価処分を行う「管財事件」の2種類があります。この2つの手続きの違いによって自己破産にかかる期間や費用も大きく変わってきます。
管財事件になると、あなたのNISAや株式などの資産は破産管財人の管理下に置かれます。そして、破産管財人の指示に従って証券口座内の株式や投資信託をすべて売却(解約)し、その売却代金を破産管財人が管理する口座へと振り込む手続きがとられます。
また、管財事件となった場合、破産管財人への報酬などに充てるための費用として、裁判所に「引継予納金(少額管財の場合で最低20万円程度〜)」を納める必要があります。たとえば、25万円分の投資信託を保有したまま申し立てて管財事件になった場合、東京地裁などの運用では、換価が容易な投資信託の売却代金を引継予納金に充当できるケースがある一方、裁判所の運用や事案によっては予納金を別途現金等で準備しなければならないケースもあります。いずれにしても管財事件となれば手続きの負担が増えるため、申立前の段階での見極めが非常に重要になります。
なお、生命保険や自動車などの場合は、処分されるはずの評価額と同額の現金を破産管財人に支払うことで、財産そのものを手元に残す(財団組入)という方法がとられることもあります。しかし、上場株式や投資信託は「現金そのものに極めて近い金融資産」であり、生活に不可欠な固有の物品とも言えないため、わざわざ現金を払って維持する実益が乏しく、実務上はそのまま売却・換金して引き渡す処理となるのが一般的です。
評価額はいつの時点で判断される?含み損や値動きの扱い
預貯金とは異なり、株式や投資信託は市場の動向によって毎日価格(時価)が変動します。ここで多くの方が疑問に思われるのが、「元本割れ(含み損)している場合はどうなるのか」「いつの時点の株価や基準価額で20万円未満かどうかを判断するのか」という点です。
まず、含み損があるケースについてですが、自己破産の手続きでは「購入時にいくら払ったか(取得価額・元本)」ではなく、「今売却したらいくらになるか(現在の時価評価額)」で資産価値を判断します。
たとえば、過去に100万円を投じて購入した株式が、暴落によって現在30万円の価値に下がっていた(70万円の含み損を抱えている)とします。ご本人としては「大損しているのだから資産とは言えない」と感じるかもしれませんが、現在売却すれば30万円の現金になる以上、裁判所は「30万円の価値がある有価証券」として扱います。そのため、時価が20万円以上であれば、たとえ含み損の状態であっても原則として処分の対象となります。逆に、50万円で購入した株が値下がりして時価15万円になっていれば、20万円未満として残せる可能性が出てきます。
次に、評価額を判定するタイミングについてです。実務上、有価証券の評価額は主に以下の2つの時点が基準となります。
- 自己破産の申立時点:
裁判所に破産申立書を提出する際、直近の取引残高報告書や証券口座の画面コピーを添付し、その時点の評価額で「同時廃止」か「管財事件」かの振り分けが判断されます。 - 破産手続開始決定時点:
申立てが受理され、裁判所が「破産手続開始決定」を出した時点の時価によって、破産財団に組み入れられるかどうかの最終的な基準額が確定します。
もし保有している投資信託や株式の評価額が「18万円〜22万円」といったギリギリのラインを推移している場合、申立準備中に株価が上がったり円安が進んだりしただけで、20万円以上に達して管財事件になってしまうリスクがあります。このようなケースでは、申立てのタイミングや事前の対応について、弁護士と綿密な打ち合わせを行う必要があります。
証券口座・NISA口座自体はどうなる?破産後の投資可否
「自己破産をすると、今持っている株が処分されるだけでなく、証券口座やNISA口座そのものが強制的に閉鎖され、ブラックリストに載って二度と投資ができなくなるのではないか」と心配される方も多くいらっしゃいます。
ここでは、「口座の中にある資産の処分」と「証券口座という枠組み自体の存続」を切り分けて、手続き中および自己破産後の投資の可否について詳しく解説します。
保有資産を売却しても証券口座・NISA口座自体は残るケースが多い
自己破産の手続きで処分の対象となるのは、あくまで証券口座の中に預けられている「株式・投資信託・預り金」といった資産(中身)です。証券口座やNISA口座の契約(器そのもの)が、自己破産をしたからといって自動的にすべて強制解約されるわけではありません。
一般的なクレジットカードやカードローンとは異なり、現物取引や投資信託の積立を行っているだけの証券会社は、あなたにお金を貸している「債権者」ではないからです。債権者ではない証券会社に対しては、原則として弁護士から受任通知(自己破産をする旨の通知)を送ることもないため、口座内の資産を売却して残高をゼロにすれば、証券口座やNISA口座自体はそのまま維持されるケースが多く見られます。
ただし、以下のようなケースでは、証券口座が凍結されたり解約となったりする可能性があるため注意が必要です。
- 信用取引や証券担保ローンなどで証券会社に負債がある場合:
信用取引での追証(追加保証金)の未払いや、証券会社からの借入がある場合は、その証券会社自体が「債権者」となるため、口座は凍結・解約されます。 - 銀行で投資信託やNISA口座を開設しており、その銀行から借入がある場合:
カードローンや住宅ローンなどを借りている銀行と同じ銀行で投資信託口座(NISA含む)を持っている場合、弁護士が受任通知を送った段階で銀行口座の凍結が行われ、相殺処理や取引制限の影響が投資信託口座にも及ぶことがあります。 - ネット証券と連携している系列のネット銀行に借入がある場合:
たとえば、楽天証券と楽天銀行(マネーブリッジ)、SBI証券と住信SBIネット銀行やSBI新生銀行など、口座連携サービスを利用していて銀行側にカードローン等の借入がある場合、銀行口座の凍結に伴って証券口座への入出金や取引が制限されるケースがあります。 - 管財事件で破産管財人から口座解約の指示があった場合:
破産管財人によっては、資産の換価確認を確実に行うため、売却後に証券口座自体の解約手続きまで求める運用をとる場合もあります。
破産手続中の新規投資やNISA積立の継続は避けるべき理由
証券口座自体が残る場合や、評価額が20万円未満で投資信託を手元に残せる見込みがある場合、「自己破産の手続き中も、毎月数千円〜数万円のつみたてNISA(つみたて投資枠)くらいなら続けてもよいのではないか」と考える方がいらっしゃいます。
しかし、弁護士に自己破産を依頼したあと、免責許可決定が確定するまでの期間(破産手続中)は、新規の株式購入やNISAの積立投資は速やかにストップするべきです。これには実務上、非常に重要な3つの理由があります。
- 「返済に回せる余剰資金がある」とみなされるリスク:
自己破産が認められるための大前提は、借金を返済できない「支払不能」の状態にあることです。手続き中に毎月投資へ回すお金があるのなら、裁判所や債権者から「そのお金を債権者への返済に充てるべきではないか」「本当に支払不能なのか」と厳しい疑問を呈されることになります。 - 「浪費」や「反省の欠如」と問題視されるリスク:
株式や投資信託は元本保証のないリスク資産です。借金の免除を求めて裁判所に申し立てている最中にリスク資産への投資を続けていると、裁判官や破産管財人から「経済的な更生に向けた誠実な姿勢が見られない」「浪費や射幸行為(ギャンブル等)にあたる」と悪印象を持たれ、免責の判断に悪影響を及ぼす恐れがあります。 - クレジットカード積立の継続が「新たな借入」や「偏頗弁済」を招くリスク:
近年、NISAの積立をクレジットカード決済(クレカ積立)で行っている方が増えています。返済が困難な状態でクレカ積立を継続すると、返済の見込みがないまま新たな信用利用(立替払いの利用)を重ねることになり、また、その引き落としや支払いのために特定のカード会社にだけ返済を行えば「偏頗弁済(不公平な返済)」として問題視される恐れがあります。依頼後はすべてのカード利用を停止する必要があるため、自己破産におけるクレジットカードの利用停止のルールに従い、証券会社側のマイページから積立設定の解除を必ず行う必要があります。
また、そもそも積立を続けていると、その分だけ口座内の評価額が増えていき、「最初は18万円だったのに、積立を続けたせいで申立時には20万円以上に達して処分対象になってしまった」という本末転倒な事態も招きかねません。自己破産を決意した段階で、自動積立や銀行引落しの設定はすべて解除しましょう。
免責許可決定の確定後ならNISAの再開や新規口座開設は可能
自己破産の手続き中は投資を控える必要がありますが、手続きが無事に終了し、「免責許可決定」が確定したあとであれば、NISAでの積立を再開したり、新しく株式や投資信託を購入したりすることは何ら問題ありません。
免責許可決定が確定すると、破産者は法律上の制限から解放(復権)され、その後に得た収入や財産をどのように使うかは完全に自由となります。破産法上も、過去に自己破産をした人に対して将来の投資や資産運用を禁止するような規定は一切ありません。
また、「自己破産をしてブラックリストに載ったら、新しく証券口座やNISA口座を開設できなくなるのでは?」というご心配も不要です。
自己破産をすると、信用情報機関(CIC・JICC・全国銀行個人信用情報センター)に事故情報が登録されます。この債務整理による信用情報への影響(いわゆるブラックリスト状態)は、あくまで「お金を借りる審査(クレジットカードの発行、ローン契約、分割払いなど)」に関わるものです。
自分の手元にある資金の範囲内で取引を行う「証券口座(現物取引)」や「NISA口座」の開設にあたっては、証券会社は原則として信用情報機関の照会を行いません(※お金や株を借りて取引する「信用取引口座」や、クレカ積立用の「クレジットカード発行」を申し込む場合を除きます)。
したがって、免責許可決定の確定によって免責対象となる借金の支払義務が免除されたあとは、税金や罰金、養育費といった免責されない債務(非免責債権)の支払義務が残っている場合にはその支払いも含めて家計の状況を確認し、毎月の収支に無理のない余剰資金が生まれるようになれば、再びNISAを活用して将来のための資産形成をやり直すことは十分に可能です。
自己破産の申立前にNISA・株を解約・売却する際の注意点
NISAや株式が処分対象になると知ったとき、多くの方の頭に浮かぶのが「弁護士に相談に行く前に、自分でNISAや株を解約・売却して現金を引き出しておけば、処分されずに済むのではないか」という考えです。
お気持ちはよく分かります。しかし、弁護士の立場からお伝えしたいのは、自己判断で申立前に投資資産を解約・売却すると、売却代金の使途や財産の申告方法、取引記録の保存などを誤りやすく、手続き上で大きな不利益を招く恐れがあるということです。
申立前の適正価格での売却そのものがすべて一律に違法となるわけではありませんが、売却のタイミングやその後の「お金の動かし方・使い道・申告内容」を誤ると、免責が認められなくなるなどの深刻なリスクがあります。なぜ自己判断での解約を避けて事前相談すべきなのか、具体的な3つの注意点を解説します。
自己判断での解約・出金が「財産隠し」と疑われるリスク
自己破産の申立直前にNISAや株式を適正価格で売却し、現金として自宅で保管していても、その全額を財産目録に正しく計上して申告していれば、それ自体が直ちに財産隠しになるわけではありません。しかし、債権者への配当を免れる目的で、出金した現金の存在や所在を申告せず隠したり、家族や親族の口座へ無償・不当な条件で移したり、使途を合理的に説明できないまま費消したりする行為は、裁判所から「財産隠し(財産の隠匿・不利益処分)」と厳しく追及されます。
破産法第252条第1項第1号では、債権者を害する目的で財産を隠匿したり、不利益に処分したりする行為を「免責不許可事由」と定めています。これに該当すると、裁判所から免責が認められず、自己破産の手続きをしたにもかかわらず借金が免除されないという結果を招く恐れがあります。こうした自己破産で免責不許可になる手続き中のNG行動は絶対に避けなければなりません。さらに悪質なケースでは、破産法第265条の「詐欺破産罪(10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその両方)」という刑事罰の対象にもなり得ます。
「ネット証券の口座なら、申告しなければ裁判所にバレないだろう」と考えるのも非常に危険です。自己破産の申立てでは、過去1〜2年分のすべての銀行通帳の履歴や、確定申告書・源泉徴収票・課税証明書などを提出します。通帳を見れば、証券会社への入金履歴や配当金の振込、クレカ積立の引き落とし履歴などから、証券口座の存在はほぼ確実に判明します。
また、管財事件となれば、破産管財人は郵便物を転送してチェックしたり、金融機関へ直接照会をかけたりする強い調査権限を持っています。申立前に慌てて解約しても履歴はすべて残るため、隠すことは不可能だとお考えください。免責不許可事由や罰則に関する正確な条文については、政府の法令検索サイトである破産法(e-Gov法令検索)の第252条および第265条でも確認することができます。
売却代金を特定の借金返済に充てると「偏頗弁済」になる
財産を隠すつもりはなく、真面目で責任感の強い方ほど陥りやすいのが、「NISAや株を売ったお金で、絶対に迷惑をかけたくない親や友人からの借金だけでも先に返しておこう」「いつも使っている特定のクレジットカードだけ完済しておこう」という行動です。
しかし、借金の返済が苦しくなった(支払不能になった)あとに、一部の債権者に対してだけ優先して返済を行うことは、「偏頗弁済(へんぱべんさい)」と呼ばれ、破産手続きにおいて厳しく問題視される行為です。
自己破産には「すべての債権者を平等に扱わなければならない(債権者平等の原則)」という大原則があります。たとえ恩義のある親族や友人であっても、金融会社であっても、法律上は同じ債権者です。NISAの売却代金を特定の人への返済に充ててしまうと、返済の目的や時期、相手方の認識などの要件に応じて、以下のような深刻な不利益やトラブルに発展する恐れがあります。
- 免責不許可事由に該当するリスク:
特定の債権者に特別の利益を与える目的などで、破産者の義務に属しない方法や時期に返済を行った場合(期限前の返済など)、破産法第252条第1項第3号の免責不許可事由に該当し、借金の免除が認められなくなるリスクが生じます。また、義務に属する返済であっても、受任後や支払不能後の不公平な弁済は免責判断において厳しく審査されます。 - 調査のため「管財事件」になる可能性が高まる:
本来なら他の財産が少なく同時廃止で進められたはずのケースでも、偏頗弁済の疑いがあり破産管財人による調査や否認権行使の検討が必要と判断されると、管財事件へ移行し、20万円以上の引継予納金を追加で負担しなければならなくなることがあります。 - 返済した相手(家族や友人)にお金の返還請求が行く可能性:
支払不能になった後などにされた偏頗弁済で、返済を受けた相手が支払不能の事実を知っていた場合など一定の要件(破産法第162条)を満たすとき、破産管財人は「否認権」を行使して、不公平に支払われたお金を取り戻すことができます。その結果、破産管財人から親族や友人へ直接「破産財団に返還してください」という請求が行われ、周囲を巻き込む事態になりかねません。
こうした自己破産における偏頗弁済のリスクは非常に大きいため、売却代金を特定の借金の返済に回すことは絶対に控えてください。
弁護士費用や生活費への充当なら認められるケースと正しい手順
では、申立前にNISAや株式を売却することは、いかなる場合でも許されないのでしょうか。実は、正当な目的と正しい手順を踏んで売却する場合に限り、問題とならない(むしろ実務上推奨される)ケースが存在します。
それは、売却した代金を「自己破産を申し立てるための弁護士費用・裁判所の予納金」や、「直近でどうしても不足している必要不可欠な生活費(家賃、光熱費、食費、医療費、税金など)」に充てるケースです。
自己破産の手続きを進めるための費用や、債務者ご自身とご家族が最低限の生活を維持するための費用に財産を使うことは、債権者を不当に害する行為(財産隠しや浪費)にはあたりません。また、評価額が20万円以上あってそのまま申し立てると管財事件になってしまうような場合でも、事前に適正な手続きで換金し、それを債務整理の弁護士費用などに充当した結果、手元の資産が基準額未満に収まれば、管財事件ではなく「同時廃止事件」として手続きを進められる可能性も出てきます。
ただし、これを「弁護士に相談する前の自己判断」で行うことは非常に危険です。なぜなら、以下のような専門的な判断が必要になるからです。
- そもそも評価額が20万円未満であれば、売却しなくてもそのままNISAを残せた可能性がある。
- NISAを売却して銀行口座に出金した結果、「預貯金の残高」が20万円以上となってしまい、かえって預貯金側が処分対象になってしまうことがある。
- 生活費に使ったと主張しても、現金で引き出して領収書を残さずに使ってしまうと、裁判所から「本当に生活費に使ったのか証明できない(財産隠しの疑いがある)」と指摘されてしまう。
したがって、最も安全かつご自身にとって有利に進めるための鉄則は、「売却ボタンを押す前に、まず口座をそのままの状態で弁護士に相談し、弁護士の指示を受けてから売却・費用の支払いを行い、すべての取引履歴と領収書を保管する」という手順を守ることです。
NISA・株をお持ちの方が自己破産を弁護士へ相談する手順
ここまでお読みいただき、NISAや株式・投資信託をお持ちの方が自己破産を進める際には、裁判所の基準や売却のタイミングなど、専門的な見極めがいかに重要であるかをご理解いただけたかと思います。
最後に、すでに不安からNISAを解約してしまった場合の対処法と、これから弁護士へ相談する際に準備しておきたいポイントについてご案内します。
すでにNISAや投資信託を解約・売却してしまった場合の対処法
もし、この記事を読む前に「すでにNISAや投資信託を解約して現金化してしまった」「売却したお金で生活費を払ったり、一部の返済に使ってしまったりした」という方がいらっしゃっても、どうか諦めないでください。「もう自己破産はできない」と絶望する必要はありません。
すでに解約・売却してしまった場合に最も大切なことは、弁護士との面談時に、その事実を一切隠さず、ありのまま正直に打ち明けていただくことです。
「怒られるのではないか」「不利になるのではないか」と不安になり、証券口座があったことや売却したことを伏せたまま手続きを進めてしまうと、後から裁判所や破産管財人の調査で発覚した際に、虚偽説明や財産隠匿(破産法第252条第1項第1号等)と評価され、管財人による厳しい調査の対象となったり、裁量免責を含めた免責判断で著しく不利になったりする恐れがあります。
反対に、最初の相談段階で「いつ、どの口座の何をいくらで売却し、そのお金がどの口座に入り、何にいくら使ったのか」を正直にお話しいただければ、弁護士の方で適切なリカバリー策を講じることができます。たとえば、生活費に充てたことを証明する領収書や家計簿を整えたり、仮に免責不許可事由(偏頗弁済など)に該当する恐れがある場合でも、事情を丁寧に裁判所へ説明して反省の態度を示すことで、裁判官の判断で免責を認めてもらう裁量免責を得るための対策をしっかりと立てることが可能です。
残っている売却代金がある場合は、それ以上手をつけずにそのまま口座に残した状態で、できるだけ早くご相談ください。
相談前に確認・準備しておきたい証券口座の資料とポイント
これから弁護士へ相談される方は、現在の投資資産が手元に残せるのか、あるいは売却して弁護士費用等に充てるべきなのかを正確に診断してもらうために、以下の4つのポイントを事前に確認・準備しておくとお話が非常にスムーズに進みます。
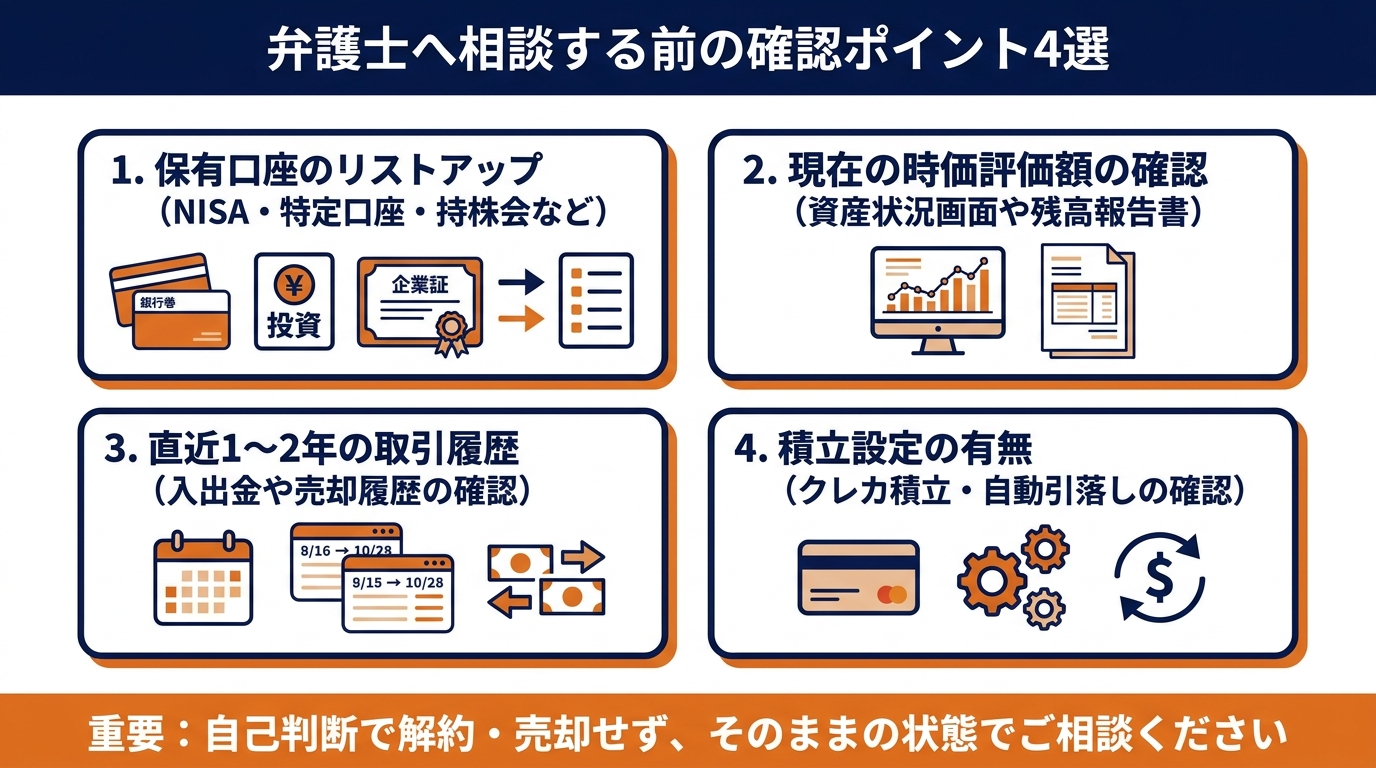
- 保有しているすべての証券口座・投資口座のリストアップ:
現在運用中の口座だけでなく、過去に開設して放置しているネット証券の口座、銀行で開設した投資信託口座、勤務先の従業員持株会、暗号資産(仮想通貨)やFXの口座なども含めてすべて書き出しておきましょう。 - 現在の「時価評価額」がわかる画面や書類:
ネット証券であれば、マイページ(アプリやWeb画面)にログインし、「資産状況」「ポートフォリオ」「評価額合計(株式・投資信託・預り金の内訳)」がわかる画面のスクリーンショットや、最新の「取引残高報告書」をご準備ください。 - 直近1〜2年分の取引履歴(すでに売却した場合):
すでに一部または全部を解約・売却している場合は、いつ・いくらで売却し、どの銀行口座へ出金したかがわかる「入出金履歴」「売買履歴」の画面または明細を確認できるようにしておきましょう。 - 積立設定(クレカ積立・銀行引落し)の有無:
毎月自動で買い付けが行われている場合は、どのクレジットカード、あるいはどの銀行口座から何日にいくら引き落とされているかを確認しておいてください。
なお、実際に自己破産の申立てを行う段階で裁判所へ提出することになる書類全般については、自己破産の必要書類と集め方でも詳しく解説しておりますが、初回の無料相談の時点では、スマートフォンで証券口座の画面を見せていただくだけでも十分に具体的な見通しをお伝えできます。
借金の返済に追われながら、「せっかく積み立てたNISAをどうすればいいのか」とお一人で悩み続けるのは、精神的にも非常に苦しいことです。
当事務所(再生の歩み法律事務所)では、これまで数多くの債務整理案件に携わってきた経験から、ご依頼者様の財産状況を丁寧に分析し、法的なルールを守りながら最もご負担の少ない解決プランをご提案しております。弁護士が正式にご依頼をお受けし、貸金業者等の債権者へ「受任通知」を送付すれば、契約後速やかに発送した通知が相手方に届いた時点で、貸金業法等の規制によりご本人への直接の取立て(電話や書面での督促)が制限されます。また、自己破産の申立てに向けて弁護士の案内のもとで返済対応を整理できるため、落ち着いた環境で生活の再建に向けた準備を進めることができます(※受任通知の送付自体で借金の支払義務が消滅するわけではなく、訴訟や差押え等の法的手続きが直ちに禁止されるものではありません)。
債務整理に関するご相談は何度でも無料で承っており、弁護士費用の分割払いにも柔軟に対応しております。ご来所での面談だけでなく、全国どこからでもご利用いただけるオンライン面談も可能ですので、ご自身の判断で口座を動かしてしまう前に、まずは一度お気軽にお問い合わせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
給料を差し押さえられそうなとき自己破産すれば止められる?
借金の滞納が続き、カード会社からの厳しい督促や裁判所からの書類が届くと、「もうすぐ給料を差し押さえられてしまうのではないか」と強い不安に襲われますよね。給料が差し押さえられれば勤務先に借金の事実が知られるだけでなく、毎月の生活費が足りなくなる深刻な事態に陥ってしまいます。
結論からお伝えすると、差押えが実行される前に自己破産の手続きを迅速に進めれば、給料の差押えを回避できる可能性は十分にあります。ただし、単に相談しただけで自動的にすべてが解決するわけではなく、裁判所の「破産手続開始決定」(または開始決定前の保全措置)を得るまでの時間勝負になる点には注意が必要です。
この記事では、現在の状況から差押えまでの猶予を判断する方法や、自己破産の各段階で差押えがどう止まるのかという法的な仕組み、そして今日から取るべき具体的な行動について、弁護士の視点から詳しく解説します。なお、自己破産の手続き全体の流れや基本的な仕組みについては、自己破産とは?借金をゼロにして生活を再建する方法で体系的に解説していますので、あわせて参考にしてください。
給料が差し押さえられそうなとき自己破産で回避できる?
債権者から「法的手続きに移行する」「給料を差し押さえる」といった予告を受けている段階であっても、実際に差押えが実行される前であれば、自己破産の手続きを進めることで給料を守れる可能性は高いといえます。
しかし、ここで知っておいていただきたいのは、「弁護士への相談・依頼」から裁判所への破産申立て・破産手続開始決定に至るまでのスピードが結果を左右するという点です。なぜ差押えが実行される前に一刻も早く動くべきなのか、まずはその法的な理由と、先延ばしにした場合の経済的なリスクを確認しておきましょう。
差押え前に手続きを進めれば給与を守れる可能性が高い
債権者が給与差押え(強制執行)を実行する前であれば、自己破産の手続きに着手することで差押えを未然に防げるのには、主に2つの理由があります。
1つ目は、法律上の強制力による阻止です。自己破産を裁判所に申し立て、裁判所から「破産手続開始決定」が出されると、破産法第42条1項および第249条1項の規定により、債権者は破産者の財産に対して新たに強制執行(給与差押えなど)を行うことが法律上できなくなります(また、開始決定前でも破産申立て後に一定の要件を満たせば、裁判所の中止命令等によって差押えを止められる制度もあります)。つまり、差押えよりも先に裁判所の手続きを進めて開始決定等を得ることができれば、給料が差し押さえられる事態を防げるのです。
2つ目は、弁護士介入による事実上の抑止効果です。まだ裁判を起こされる前や訴訟の初期段階であれば、弁護士が依頼を受けて債権者へ「受任通知(弁護士が代理人として自己破産の手続きに入ったことを知らせる通知)」を送り、遅滞なく申立ての準備を進めていれば、金融機関側もコストや手間を考慮して差押えを見合わせるケースが多く見られます。いずれ破産手続開始決定が出て差押えが効力を失うのであれば、費用をかけて強制執行の申立てをするメリットが薄いからです。
もっとも、すでに裁判が終わって判決が出ているようなケースでは時間的な猶予がほとんどありません。手遅れにならないよう、早期に着手することが何より重要になります。
差押えが始まると手取りが減り破産費用の準備も難しくなる
「実際に給料を差し押さえられてから弁護士に相談しよう」と先延ばしにするのは、生活再建において非常に大きなリスクを伴います。一度でも給与差押えが始まってしまうと、毎月の家計が直接的なダメージを受けるためです。
民事執行法第152条に基づき、借金滞納による給与差押えでは、原則として手取り額(額面から所得税・住民税・社会保険料などを控除した金額)の4分の1が差し押さえられます。また、手取り額が月44万円を超える高収入の方の場合は、33万円を超えた金額のすべてが差押えの対象となります。この天引きは1回だけではなく、借金の元本・遅延損害金・執行費用が完済されるまで、毎月の給料やボーナスから継続して行われます。
| 月々の給与手取り額 | 差し押さえられる金額(原則) | 手元に残る金額 |
|---|---|---|
| 20万円 | 5万円(4分の1) | 15万円 |
| 24万円 | 6万円(4分の1) | 18万円 |
| 32万円 | 8万円(4分の1) | 24万円 |
| 50万円 | 17万円(33万円を超える全額) | 33万円 |
たとえば手取り24万円の方であれば、毎月6万円が強制的に差し引かれ、18万円で家賃や光熱費、食費をまかなわなければならなくなります。このように生活費が圧迫されると、自己破産の手続きに必要な弁護士費用や裁判所への予納金を積み立てること自体が困難になり、申立てが遅れてさらに差押えが続くという悪循環に陥りかねません。
差押えが実行される前の「給料が満額受け取れるうち」に動くことで、当面の生活費を確保しながら自己破産の手続き費用も無理なく準備しやすくなります。給与差押えの制限範囲に関する正確な条文規定については、e-Gov法令検索の民事執行法(第百五十二条)もあわせてご参照ください。
給与差押えが迫る進行段階と今すぐ確認すべき書類
「給料を差し押さえられそう」と不安を感じている方がまず行うべきなのは、自分が現在どの段階にいて、差押えまであとどれくらいの時間的猶予があるのかを客観的に把握することです。
債権者は、滞納があったからといって翌日に突然会社の給料を差し押さえられるわけではありません。給与差押えを実行するためには「債務名義(強制執行をするための公的な文書)」が必要であり、一般的な無担保ローンの滞納では、「督促 → 一括請求 → 裁判所での法的手続き(支払督促・訴訟) → 債務名義の取得 → 差押命令の申立て」という経過をたどるのが典型例です。
お手元に届いている郵便物や書類の種類と、過去の裁判・契約状況をあわせて確認すれば、現在の緊急度を大きく3つの段階に分けて把握することができます。ご自宅にある封筒を今すぐ確認してみてください。
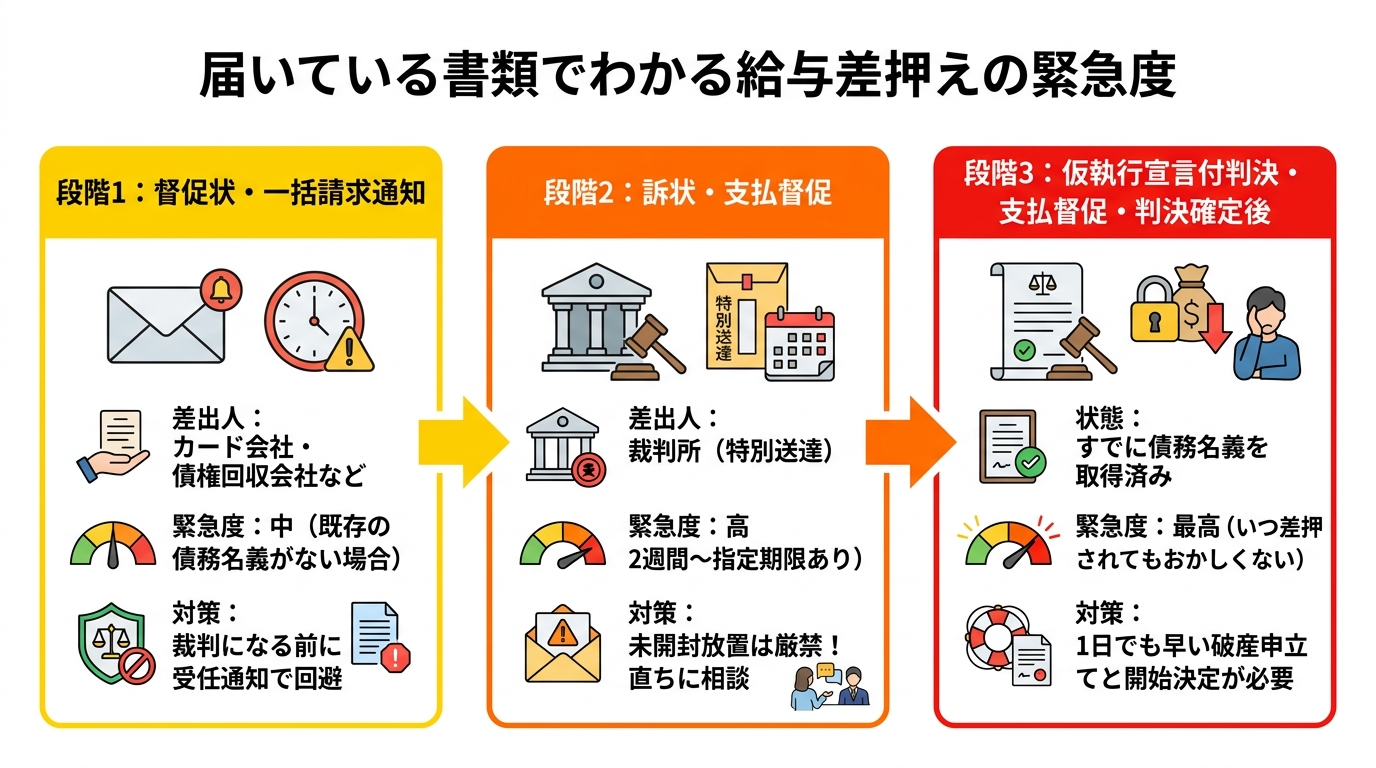
債権者から督促状や一括請求通知が届いている段階
返済の滞納が2〜3ヶ月ほど続き、債権者(カード会社、消費者金融、銀行、保証会社、債権回収会社など)から電話やハガキで督促が来ている段階、あるいは内容証明郵便などで「期限の利益喪失通知」「残債務の一括請求通知」「法的手続きへの移行予告書」といった書類が届いている段階です。
「期限の利益」とは、借金を分割払いで返済していけばよいという契約上の権利のことです。滞納が続くとこの権利を失い、残りの借金全額と遅延損害金を一度に支払うよう求められます。
過去に同じ借金について裁判で判決や和解調書を取られていたり、公証役場で「強制執行認諾文言付きの公正証書」を作成していたりしない限り、この段階では債権者はまだ「債務名義」を取得していません。そのため、既存の債務名義がない通常のケースであれば、今すぐ来月の給料が差し押さえられるわけではなく、時間的にはまだ一定の猶予があります。
しかし、残債務の一括請求通知を無視して放置すると、債権者は速やかに裁判所へ訴訟や支払督促を申し立ててきます。裁判所の手続きに進まれる前のこのタイミングで弁護士に依頼して受任通知を送ることが、給与差押えを最もスムーズに回避できるベストな選択といえます。
裁判所から訴状や支払督促が届いている段階
債権者からの連絡を放置し続けた結果、裁判所から「特別送達」という特殊な書留郵便で「訴状(および口頭弁論期日呼出状)」や「支払督促」が届いている段階です。封筒の表面に裁判所の名前が印字されており、郵便局員から手渡しで受け取った記憶があるはずです。
この書類が届いたということは、債権者があなたの給料や預貯金を差し押さえるために必要な「債務名義」を取得する法的手続きを開始したことを意味します。緊急度は極めて高い状態です。
- 支払督促が届いた場合:受け取った日の翌日から数えて2週間以内に「督促異議申立書」を裁判所に提出しなければ、債権者の申立てにより「仮執行宣言」が付与され、直ちに差押えが可能になってしまいます。
- 訴状が届いた場合:裁判所が指定した提出期限までに「答弁書」を提出せず、第1回口頭弁論期日(通常は訴状が届いてから1ヶ月〜1ヶ月半後くらい)も欠席してしまうと、債権者の言い分を認める判決が出されます。判決書(判決正本)の送達を受けた日の翌日から2週間以内に適法な控訴がなければ判決が確定するほか、判決に「仮執行宣言」が付されている場合には、確定前であっても判決書の送達後すぐに差押えの申立てが可能になります。
怖くて封筒を開けられないという方もいらっしゃいますが、未開封のまま放置するのが一番危険です。すぐに封を開けて書かれている期日や期限を確認し、裁判所から届いた訴状や支払督促への対処と並行して、大至急で自己破産の申立て準備を始める必要があります。
仮執行宣言付の判決・支払督促や判決確定の後に放置している段階
すでに裁判の期日が過ぎて「仮執行宣言付判決」や「判決正本」が送達された、異議を出さずに「仮執行宣言付支払督促」が届いた、あるいは過去に裁判所で和解(または公証役場で強制執行認諾文言付の公正証書を作成)したものの、その分割払いを再び滞納している段階です。
この段階では、債権者はすでに強制執行が可能な「債務名義」を手に入れています。あとは債権者が裁判所に「債権差押命令申立書」を提出しさえすれば、いつでもあなたの給料を差し押さえられる直前状態(秒読み段階)にあります。
借り入れの申込時に勤務先を申告していたり、過去のやり取りで職場が把握されていたりする場合、ある日突然、裁判所からあなたの勤務先へ「債権差押命令正本」が送達されます。給与の差押えが実行されると、裁判所から職場に書類が届くため、借金の問題が会社に知られるリスクを避けることができなくなってしまいます。
このフェーズにある方は、すでに債務名義が存在し、債権者がいつ差押えを申し立ててもおかしくない状態のため、わずかな遅れが差押えの実行に直結しかねません。債権者が差押えの申立てをするよりも先に、1日でも早く自己破産の申立てと「破産手続開始決定」(または開始決定前の保全措置)を目指して動くことが不可欠です。
自己破産の依頼・申立て・開始決定で差押えはどう止まる?
「弁護士に自己破産を依頼すれば、その日から給料の差押えも完全にストップする」と思い込んでいる方は少なくありません。しかし、法的な仕組みを正確に理解しておかないと、思わぬタイミングで差押えを受けてしまう恐れがあります。
自己破産の手続きには、大きく分けて「①弁護士への依頼(受任通知の送付)」「②裁判所への破産申立て」「③裁判所による破産手続開始決定」という3つのフェーズがあります。それぞれの段階で給与差押えに対してどのような効果があるのか、詳しく見ていきましょう。
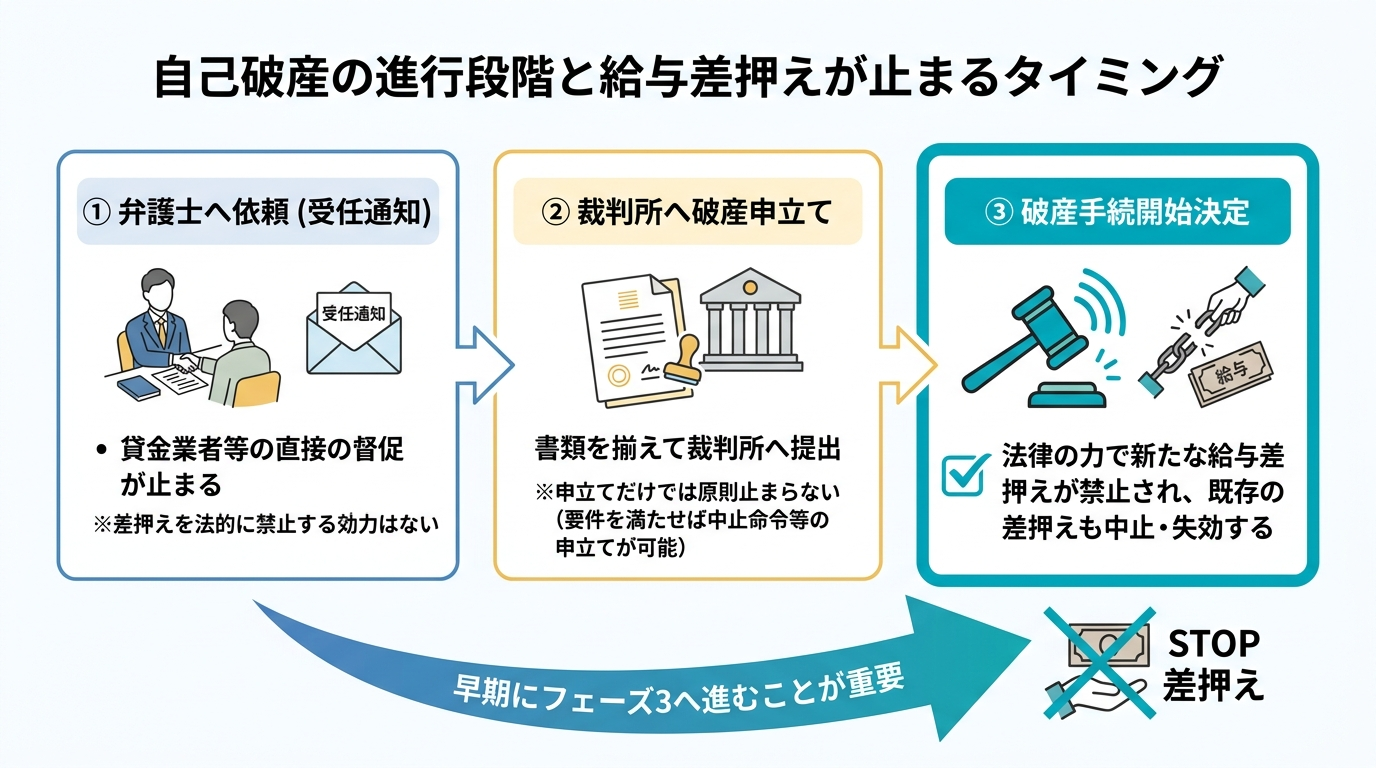
受任通知で督促は止まるが差押え自体は法的に阻止できない
弁護士に自己破産を依頼すると、弁護士はまず各債権者に対して「受任通知」を送付します。貸金業法第21条1項9号(および債権管理回収業に関する特別措置法第18条8号)の規定により、受任通知を受け取った貸金業者や債権回収会社は、正当な理由なく債務者本人に対して電話・FAX・訪問といった方法で直接支払いを要求することが法律で禁止されます。また、同法の直接の適用対象外である銀行や信用金庫などの金融機関も、実務上はコンプライアンスの観点から受任通知の受領後は本人への直接の連絡や郵便送付を控えるため、日々の精神的なプレッシャーとなっていた督促は基本的に止まります。
また、まだ訴訟などを起こされていない段階であれば、受任通知を受け取った債権者は「もうすぐ破産申立てがされるなら、費用をかけて差押えをするのはやめよう」と判断し、事実上、差押えを見合わせてくれるケースが大半です。
しかし、ここで強く意識していただきたいのは、受任通知には「債権者が裁判所を通じて行う訴訟や給与差押え(強制執行)を法的に禁止・停止させる効力」まではないという点です。受任通知はあくまで本人への直接の取り立て行為を規制するものであり、裁判所を使った正当な権利行使(訴訟提起や差押え)までは縛れません。
特に、すでに判決などの債務名義を取られている場合や、弁護士に依頼して受任通知を送ったにもかかわらず、必要書類を集めず何ヶ月も破産申立てを放置しているような場合には、しびれを切らした債権者から差押えを強行されることがあります。なお、弁護士に依頼した後も督促や法的手続きが止まらない原因には、行き違いや貸金業法の規制が及ばない個人の債権者などの存在も関係するため、状況を正確に把握しておくことが大切です。
差押えを法的に阻止・停止できるのは原則として破産手続開始決定から
債権者による給与差押えを法律の力で確実に阻止できるのは、原則として、弁護士に依頼した時点でも裁判所に申立書を提出した時点でもなく、裁判所が書類を審査して「破産手続開始決定」を出した時点です(破産法第42条1項・第249条1項)。ただし例外として、破産申立てから開始決定が出るまでの間に緊急の必要がある場合には、申立てにより裁判所が「強制執行の中止命令(破産法第24条)」や「包括的禁止命令(同法第25条)」を発令して、開始決定前に差押えを止められる制度も設けられています。
| 手続きのフェーズ | 本人への直接の督促 | 給与差押え(強制執行)への法的効力 |
|---|---|---|
| ① 弁護士へ依頼(受任通知送付) | 貸金業者等の直接取立てが禁止され原則止まる | 法的阻止力はない(事実上見合わせる債権者は多い) |
| ② 裁判所へ自己破産を申立て | 停止継続 | 申立てだけでは原則止まらない(要件を満たせば中止命令・包括的禁止命令の申立てが可能) |
| ③ 裁判所の「破産手続開始決定」 | 停止継続 | 法的に新たな差押えが禁止され、既存の差押えも中止・失効する |
破産手続開始決定が出れば、債権者は新たに給料を差し押さえることができなくなります。また、破産手続開始決定後に働いた労務に対応する給料は「新得財産(破産手続きの影響を受けず、ご自身が自由に使える新しい財産)」となります(なお、開始決定前に働いた分で開始決定後に支給される未払給料については破産手続上の「自由財産」の範囲内で扱われますが、通常の給与水準であればそのまま手元に残せるケースが一般的です)。
万が一、申立ての準備中や開始決定が出る前に差押えが始まってしまった場合でも、破産申立て後に裁判所から中止命令を得るか、破産手続開始決定が出れば、既存の差押えは「失効(管財事件の場合:破産法42条2項)」または「中止(同時廃止事件の場合:破産法249条1項)」となります。ただし、同時廃止事件で「中止」となった場合は、直ちに差押え分を含めた満額を受け取れるわけではなく、数ヶ月後の「免責許可決定」が確定して差押えが効力を失うまで会社(または供託所)に差押え相当額がプールされるため、手続きの種類によって全額を手にできる時期が変わってきます。
すでに執行されてしまった場合の給与や預貯金の差押えを解除する具体的な流れもありますが、まずは会社に知られる前に「差押えより早く破産申立て・破産手続開始決定を得ること」を最優先に動くべきです。強制執行の禁止や失効を定めた条文については、e-Gov法令検索の破産法(第四十二条・第二百四十九条)で確認できます。
任意整理では迫る差押えを強制的に止めることはできない
「自己破産はハードルが高そうだから、任意整理でなんとかならないか」と迷われる方もいらっしゃいます。しかし、給与差押えが目前に迫っている段階において、任意整理で危機を乗り切るのは非常に難しいのが現実です。
任意整理は、裁判所を通さずに債権者と直接話し合い、将来の利息をカットしてもらったうえで3〜5年程度の分割払いで和解する「私的な交渉手続き」です。そこには強制執行を法的に止める力は一切ありません。
債権者がすでに訴訟を起こしていたり、判決などの債務名義を取得していたりする段階では、「いまさら分割払いの交渉には応じられない」「給料を差し押さえた方が確実に回収できる」と判断され、和解を拒否されてそのまま差押えを実行されるケースが多々あります。また、すでに生活が苦しく返済余力がない状態で無理に任意整理の和解を結んでも、すぐに支払いが立ち行かなくなり、結局は任意整理から自己破産への方針変更を余儀なくされることも少なくありません。
差押えが迫っており、かつ毎月の返済を続けることが困難な状況であれば、法的強制力をもって差押えを阻止・終了させられる「自己破産」(または、持ち家を残したい場合などで安定した収入があるなら「個人再生」)を最初から選択することが、生活を守るための合理的な判断となります。
要注意!自己破産しても給与差押えを止められない例外ケース
ここまで自己破産による差押えの回避について解説してきましたが、給料を差し押さえられそうな原因が「消費者金融やカード会社、銀行などの通常の借金」ではない場合には、特別な注意が必要です。
滞納しているお金が「税金・社会保険料」や「養育費」である場合、自己破産をしても支払義務がなくならず、差押えに対する扱いも通常の借金とは大きく異なります。ご自身が滞納している債権の種類を必ず確認しておきましょう。
税金や社会保険料の滞納処分による差押えは止まらない
住民税、所得税、固定資産税、国民健康保険料、国民年金保険料などのいわゆる「公租公課」を滞納し、市区町村役場や税務署、年金事務所などから「差押予告通知書」や「催告書」が届いているケースです。
これらの税金や社会保険料は、破産法上の「財団債権」または「非免責債権(破産法第253条1項1号)」に該当するため、自己破産をしても支払い義務は一切免除されません。
さらに重要な点として、役所や税務署が国税徴収法などに基づいて行う給与差押え(滞納処分)は、裁判所の「破産手続開始決定」が出ても通常の借金のようには止められません。破産手続開始決定の前にすでに行われている滞納処分は、開始決定が出ても失効・中止せずそのまま続行されることが法律で定められているほか(破産法第43条2項)、開始決定後に新たな滞納処分が禁止されるのも「破産財団に属する財産」に限られるため(同条1項)、新得財産や自由財産となる開始決定後の給料に対しては、滞納処分による差押えが行われる可能性があります。
そのため、税金や年金の滞納がある場合の債務整理においては、カードローンなどの借金を自己破産でゼロにして家計の支出を減らしつつ、役所や税務署の徴収窓口へ早急に足を運び、生活状況を説明して「分納(分割納付)」や「換価の猶予・納税の猶予」を認めてもらえるよう直接交渉する必要があります。
養育費などの滞納がある場合の差押え範囲と免責の注意点
離婚した元配偶者との間で取り決めた「養育費」や、別居中の「婚姻費用」などを滞納しており、公正証書や調停調書などに基づいて給料を差し押さえられそうなケースも注意が必要です。
まず、養育費などの不払いによる給与差押えは、子どもの生活を守るという観点から特例が設けられており、通常の借金(手取りの4分の1まで)よりも差押えの範囲が広く設定されています。具体的には、原則として「手取り額の2分の1まで」が差し押さえられます(民事執行法第152条3項。手取りが月66万円を超える場合は33万円を超えた全額)。手取り24万円の方であれば、毎月12万円が天引きされることになり、生活への影響は甚大です。
また、自己破産における養育費の支払い義務も税金と同様に「非免責債権(破産法第253条1項4号ハ)」とされているため、自己破産をしても未払い分や将来の養育費の支払義務は消えません。破産手続開始決定より前に発生していた未払い養育費(破産債権)に基づく強制執行については、開始決定によって破産手続き中は中止・失効しますが、手続きが終わって免責が確定した後も支払義務は残るため、放置すれば再び給料を差し押さえられる可能性があります。さらに、破産手続開始決定後の期間について発生する養育費は破産手続き中も支払う必要があり、これを滞納すると手続き中であっても開始決定後の給料(新得財産)などを差し押さえられるおそれがあります。
消費者金融などの借金と養育費の滞納が重なっている場合は、まず自己破産で他の借金を免除してもらったうえで、浮いたお金で養育費をどう支払っていくか、あるいは事情変更による減額調停などが可能かを含め、弁護士へまとめて相談することをおすすめします。
給料を差し押さえられる前に自己破産を進めるための準備と行動
給料の差押えを未然に防ぐためには、「今日からどれだけ早く具体的に動けるか」がすべての鍵を握っています。
弁護士に依頼してから裁判所に自己破産を申し立て、破産手続開始決定を得るまでには、必要書類の収集や申立書の作成など一定の準備期間がかかります。一般的に自己破産の手続きにかかる期間は、書類準備だけで数ヶ月を要することも珍しくありませんが、差押えが迫っている緊急案件では、ご依頼者様と弁護士が協力して最短スケジュールで申立てを目指すことになります。
最後に、差押えを回避するために今すぐ手元に揃えていただきたい書類と、当面の生活費を守るための実務上のポイントを整理してお伝えします。
相談時にすぐ確認できるよう手元に揃えておくべき書類
弁護士が「現在どの程度差押えのリスクが迫っているか」を正確に診断し、最短で受任通知の送付と自己破産申立ての準備に入るために、初回相談時やご依頼直後には以下の資料をご用意いただけると手続きが非常にスムーズです。
- 債権者や裁判所から届いているすべての郵便物・封筒:督促状、一括請求通知、訴状、支払督促、判決正本など。封筒に押された消印や受取日から期限を計算するため、封筒ごと持参してください。怖くて開けていない未開封のものも必ずそのままお持ちください。
- 借入先と現在の残高がわかるメモやカード類:どこの会社からいくら借りているかの一覧、クレジットカード、キャッシングカード、契約書など。
- 直近の給与明細(2〜3ヶ月分)や源泉徴収票:手取り額や勤務先の状況、万が一差し押さえられた場合の影響額を把握するために使用します。
- 現在使用しているすべての銀行通帳(またはWeb明細):給与の振込日や口座引き落としの状況、生活費の流れを確認するために特に重要です。
- 身分証明書と印鑑:運転免許証やマイナンバーカードなど、ご契約や手続きに必要な本人確認書類。
正式な申立てに向けた自己破産の必要書類と効率的な集め方についてはご依頼後に詳しくご案内しますので、まずは上記のうち「今手元にある郵便物や通帳」だけでも構いません。すべての書類が完璧に揃うのを待つのではなく、届いている通知を持ってすぐに弁護士へ相談することが何より大切です。
申立ての遅れや口座引落しを防ぎ生活費を守る実務ポイント
弁護士に依頼した後、差押えをされる前に必要書類を揃えて速やかに申立てを行い、裁判所から「破産手続開始決定」を得て当面の生活費を守るためには、次の2つの実務ポイントを押さえておく必要があります。
1つ目は、弁護士からの連絡や書類収集に迅速に対応することです。先ほど解説したとおり、受任通知を送っただけでは法的に差押えを禁止することはできません。依頼後に安心し切ってしまい、住民票や課税証明書、通帳のコピーといった必要書類の提出が何ヶ月も滞ると、裁判所への申立てが遅れ、その隙に債権者から給与差押えを強行されるリスクが高まります。弁護士や事務員からの確認連絡にはこまめに返信し、二人三脚で一気に申立てまで進めることが重要です。
2つ目は、給与振込口座の変更や残高調整を行い、生活費を確保することです。給与の振込口座に指定している銀行からカードローンなどの借り入れがある場合、弁護士が受任通知を送ると、銀行はその口座を凍結して預金と借金を相殺しようとします。凍結されると振り込まれた給料が引き出せなくなってしまうため、受任通知を送る前に預金を引き出しておくか、勤務先に届け出て借入のない別の銀行へ給与振込口座を変更しておくなどの対策が必要です。
また、受任通知を送った直後は、事務処理のタイムラグによって借金の自動引き落としがかかってしまうこともあります。事前の銀行口座の凍結から給与や生活費を守る対策については、面談時に通帳を確認しながら弁護士が具体的なタイミングを指示しますので、自己判断で動かずに必ず指示に従ってください。
費用の不安があっても差押え前に弁護士の無料相談を活用しよう
借金の滞納に悩まれている方の多くが、「今は手元にお金がなく、弁護士費用が払えないから相談できない」と一人で抱え込んでしまわれます。しかし、費用を心配して躊躇しているうちに給料の差押えが実行されてしまうのが、一番避けなければならない事態です。
弁護士に依頼して受任通知を送れば、貸金業者や金融機関などの債権者からの直接の督促が止まり、毎月の返済も一旦ストップします。これまで返済に追われていたお金を生活費に回せるようになるため、家計を立て直しながら、債務整理の弁護士費用を分割払いで積み立てることが十分に可能になります。
当事務所(再生の歩み法律事務所)では、「借金問題に苦しむ方と共に再生の道を歩みたい」という思いから、債務整理に関するご相談は何度でも無料で承っており、弁護士費用の分割払いにも柔軟に対応しております。代表弁護士の深井はこれまで500件以上の案件に携わっており、裁判所から書類が届いているような緊急性の高いケースでも、現在の状況から最適なスケジュールをご提案し、迅速に手続きへ着手いたします。
事務所へお越しいただいてのご面談はもちろん、お仕事の合間や遠方からでもすぐにご相談いただけるよう、オンライン面談にも柔軟に対応しております。給料が差し押さえられて職場やご家族に影響が及ぶ前に、まずは手元に届いている書類を持って、一日でも早く当事務所の無料相談へご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
任意整理の返済が困難な方へ|再和解と手続変更の判断軸
任意整理の返済が苦しい…一人で抱え込んでいませんか?
「このままじゃ、約束通りに返済できない…」任意整理で一度は解決したはずの借金問題。しかし、予期せぬ収入の減少や、急な出費で、再び返済が苦しくなってしまった…。計画通りに進まない自分を責め、誰にも相談できずに一人で悩みを抱え込んでいませんか?
返済期日が近づくたびに不安を感じたり、督促の連絡を心配したりする方も少なくありません。
任意整理後に返済が難しくなった場合でも、状況に応じて再和解、個人再生、自己破産などの対応を検討できる場合があります。この記事では、現在の状況を整理し、次に検討すべき選択肢を解説します。
返済が難しくなった場合でも、まずは現状を整理することで、取り得る対応を検討しやすくなります。まずは現状を冷静に把握することから始めましょう。当事務所は、借金問題に関するご相談を丁寧に伺い、状況に応じた解決方法をご提案します。早めに債務整理を検討することで、選べる選択肢は広がります。
まず知るべきこと。返済の滞納を続けると起こる3つのリスク
返済が苦しい状態を放置すると、遅延損害金や一括請求、差押えなどのリスクが高まる可能性があります。任意整理の和解契約を破ってしまうと、事態はあなたが思うよりも早く、そして深刻に悪化していきます。ここでは、滞納を続けることで起こる法的なリスクを3つのステップで解説します。これは脅しではありません。冷静に現実を認識し、最悪の事態を避けるために必要な知識です。
1. 遅延損害金により返済総額が増える
まず最初に発生するのが「遅延損害金」です。これは、返済が遅れたことに対するペナルティで、任意整理で免除してもらった将来利息とは全くの別物。非常に高い利率(年率20%前後が一般的)で、滞納した元金に対して日割りで加算されていきます。
例えば、残金100万円、遅延損害金の年率が20%だとしましょう。1日あたりの遅延損害金は約547円。1ヶ月(30日)放置すれば、約16,400円も返済額が増えてしまう計算です。せっかく任意整理で負担を軽くしたのに、滞納によって、それ以上のペースで借金が膨らんでしまうのです。
2. 「期限の利益喪失」により残額を一括請求される
滞納が2ヶ月以上続くと、多くの和解契約では「期限の利益を喪失」します。これは、分割で返済する権利を失い、残っている借金の全額を一度に支払わなければならなくなる、という非常に厳しい措置です。
ある日突然、債権者から「期限の利益喪失通知」や「一括請求書」といった書面が届き、「残金〇〇万円を一括で支払ってください」と要求されます。これは単なる脅しではなく、和解契約書に基づいた正当な権利の行使です。この一括請求を無視していると、事態は最終段階へと進んでしまいます。
3. 最終的には給与や預金口座が差し押さえられる
一括請求に応じられない場合、債権者は裁判所に訴訟や支払督促の申立てを行い、最終的にはあなたの財産を強制的に差し押さえる「強制執行」の手続きに移ります。
最も影響が大きいのが給与の差し押さえです。裁判所からあなたの勤務先に通知が届き、給与の一部(原則として手取り額の4分の1)が天引きされ、直接債権者に支払われることになります。これにより、借金問題が会社に知られてしまうだけでなく、手取り収入がさらに減少し、生活はますます苦しくなるでしょう。また、預金口座が差し押さえられ、ある日突然口座から預金が引き出せなくなることもあります。差押えが行われる前に、差し押さえを回避するための対応を検討することが重要です。
ご自身に合う解決策は?3つの選択肢の判断軸
現状のリスクを理解した上で、次に考えるべきは「どの解決策を選ぶか」です。今のあなたには、大きく分けて3つの選択肢があります。感情的に「自己破産だけは避けたい」と考えるのではなく、ご自身の状況を客観的に分析し、最適な道筋を見つけることが大切です。
以下の質問に答えて、ご自身の状況を整理してみましょう。まずは借金の総額や借入先を正確に把握することが第一歩です。
- 質問1:収入の減少は一時的なものですか?(例:病気や怪我、一時的な残業カットなど)
→YESの方は「再和解」の可能性を探ります。 - 質問2:返済は厳しいものの、今後も安定した収入は見込めますか?
→YESの方は「個人再生」が有力な選択肢です。 - 質問3:住宅など、どうしても手放したくない財産はありますか?
→YESの方は「個人再生」を検討すべきです。 - 質問4:失業や収入の大幅な減少で、返済の目処が全く立たない状況ですか?
→YESの方は「自己破産」が現実的な選択肢となります。
これらの質問はあくまでも簡易的な判断基準です。ここからは、それぞれの選択肢について、より詳しく見ていきましょう。
選択肢1:返済計画の見直しで乗り切る「再和解」
再和解とは、任意整理をした債権者と再度交渉し、返済計画(月々の返済額や返済期間)を改めて見直してもらう手続きです。収入の減少が一時的で、今後回復の見込みがある場合に有効な選択肢となります。
再和解が成功しやすいケースとは?
ただし、一度和解を破っているため、2回目の交渉は1回目よりも格段にハードルが上がります。債権者に「今度こそきちんと返済してくれる」と信用してもらう必要があります。具体的には、以下のような事情があると交渉が成功しやすくなります。
- 返済が困難になった理由が、病気、怪我、会社の業績悪化によるリストラなど、やむを得ない事情であることを客観的に説明できる。
- これまでの返済実績が良好で、ほとんど遅延がなかった。
- 今後の収入回復の見込み(転職先が決まっている、病気が快方に向かっているなど)を具体的に示せる。
- 交渉する債権者が比較的柔軟な対応をしてくれる金融機関である。
知っておくべき再和解の注意点と費用
再和解には注意点もあります。交渉がまとまっても、1回目の和解よりも返済期間が短くなったり、遅延損害金を上乗せされたりと、条件が厳しくなる可能性があります。また、債権者によっては「再和解には一切応じない」という厳しい方針の会社も存在します。
費用面では、再度弁護士に依頼するための費用が発生します。当事務所では、任意整理(再和解)の着手金として、債権者1社あたり44,000円をいただいております。詳細な料金体系については、お気軽にお問い合わせください。過去に債務整理を経験した方が再び借金をしてしまうケースは少なくなく、再度の債務整理も可能です。
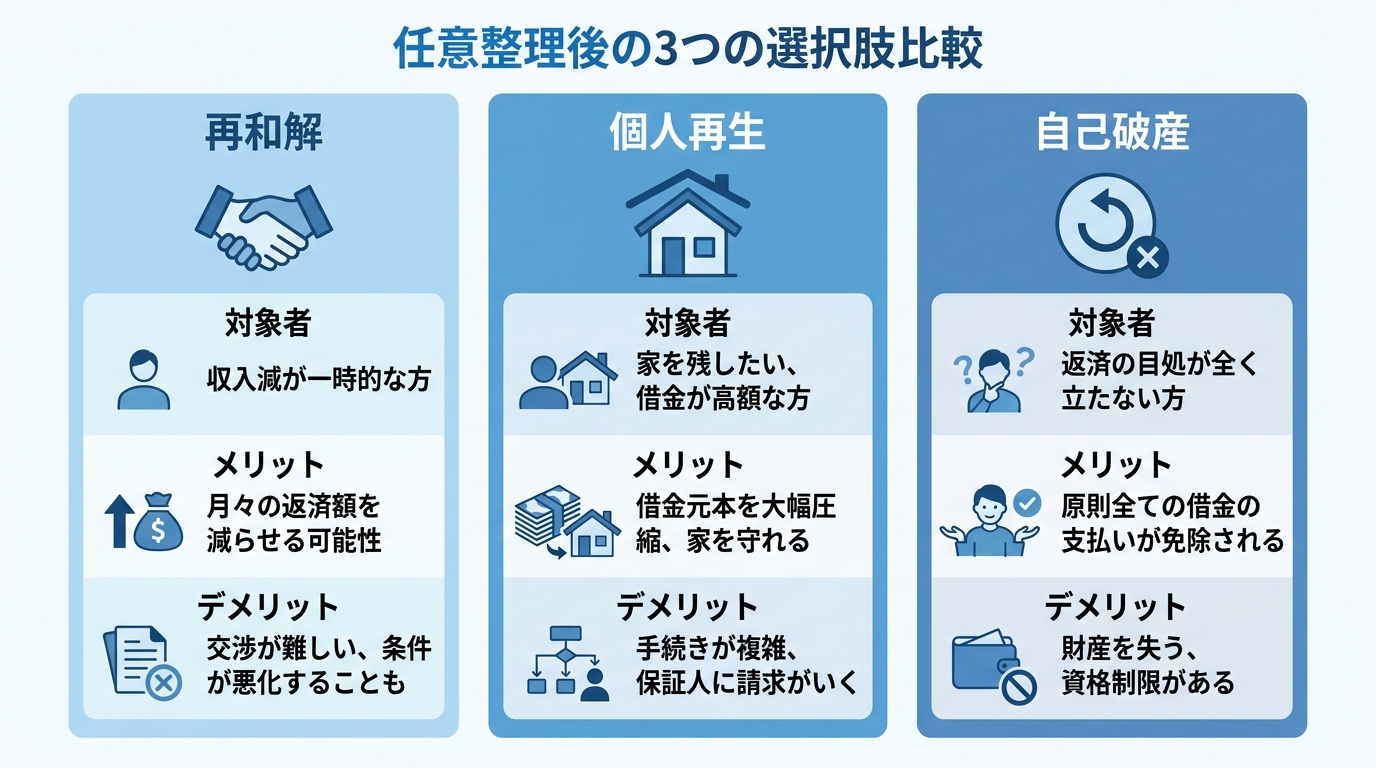
選択肢2:借金元本を大幅圧縮する「個人再生」への手続変更
「再和解の交渉は難しそう…でも自己破産は避けたい」。そんな状況の方にとって、個人再生への手続き変更は、有力な選択肢となる場合があります。個人再生は、裁判所を通じて行う手続きで、負債額や財産状況などに応じて借金の元本が減額される場合があり、残りを原則3年(事情により最長5年)で分割返済していく制度です。
個人再生を選ぶべき状況とは?
個人再生が特に有効なのは、以下のようなケースです。
- 借金の総額が大きいが、安定した収入がある方:任意整理では返済が追いつかないほどの高額な借金も、元本が圧縮されることで返済の目処が立ちます。
- どうしても手放したくない住宅がある方:「住宅ローン特則」という制度を利用すれば、住宅ローンはそのまま返済を続けながら、他の借金だけを大幅に減額することが可能です。
- 自己破産の資格制限に該当する職業の方:警備員や保険募集人など、自己破産をすると一時的に仕事ができなくなる職業の方でも、個人再生なら仕事を続けながら手続きができます。
任意整理から個人再生への切り替えを検討する際は、事前に準備すべきことがあります。より具体的な手順については、「任意整理から個人再生へ切り替える際の準備」をご覧ください。
任意整理からの切り替えにおける注意点と費用
個人再生に切り替える際には、いくつか注意点があります。任意整理と違い、個人再生は保証人がいる借金も含め、すべての債権者が手続きの対象となります。そのため、保証人に一括請求が届く可能性があります。また、手続きの対象となる金融機関の銀行口座は凍結されるリスクも考慮しなければなりません。
費用面では、任意整理で支払った弁護士費用は戻らず、新たに個人再生のための費用が必要になります。当事務所の個人再生の着手金は550,000円〜となっており、裁判所に納める実費も別途かかります。手続きが複雑で費用も高額になりますが、それに見合う大きなメリットがある制度です。
選択肢3:返済義務を免れる最終手段「自己破産」への手続変更
失業や深刻な病気などで収入が途絶え、返済を続けていく見込みが全く立たない…。そのような最も厳しい状況に置かれた方にとって、自己破産は人生をリセットし、再スタートを切るための法的な最終手段です。
自己破産を検討せざるを得ない状況とは?
自己破産は、裁判所に「支払不能」であると認めてもらい、一部の例外(税金など)を除いてすべての借金の支払義務を免除(免責)してもらう手続きです。以下のような状況では、自己破産が最も現実的な選択肢となります。
- 失業、病気、介護などで収入が途絶え、今後も安定した収入を得る見込みがない。
- 借金の総額が年収を大幅に超えており、個人再生で減額されたとしても返済できる見込みがない。
- めぼしい財産がなく、失うものがない。
「破産」という言葉に強い不安を感じる方もいますが、自己破産は経済的な再建を図るために法律で認められた手続きです。自己破産は、国が認めた、経済的に困窮した人を救済し、更生の機会を与えるための制度です。借金の額が少なくても、支払不能状態であれば利用できます。
任意整理からの切り替えにおける注意点と費用
自己破産では、持ち家や高額な車など換価対象となる財産を手放す可能性がありますが、99万円以下の現金や差押禁止財産などの自由財産は手元に残せます。持ち家や車、解約返戻金のある生命保険などがこれにあたります。また、手続き中は警備員や弁護士など、一部の職業に就けなくなる資格制限があります(免責が確定すれば復権します)。
費用については、任意整理の費用とは別に、自己破産のための費用が必要です。当事務所の自己破産の着手金は440,000円です。財産の状況などによって、手続きの種類(同時廃止/管財事件)が異なり、裁判所に納める費用も変動します。
参照: 破産法
どの道を選ぶべきか迷ったら、まずは専門家にご相談ください
ここまで、再和解、個人再生、自己破産という3つの選択肢について解説してきました。ご自身の状況に近いものは見つかりましたでしょうか。
しかし、どの手続きがご自身の状況に合っているのかを判断するには、法的な観点からの検討が必要です。一人で情報を集めて悩むほど、時間は過ぎ、状況は悪化してしまうかもしれません。
再生の歩み法律事務所の代表弁護士である深井は、借金問題に関するご相談を日々お受けしています。私たちは、あなたの状況を丁寧に伺い、法的な観点から最善の解決策を一緒に考えます。
弁護士に依頼するメリットの一つは、貸金業者等に受任通知が届くと、正当な理由がない限り、電話や訪問などによる直接の取立てが制限されることです。直接の督促が制限されることで、今後の対応を検討する時間を確保しやすくなります。
当事務所の債務整理に関するご相談は何度でも無料です。費用面がご不安な方のために、分割払いにも柔軟に対応しております。返済が難しい場合は、一人で判断せず、早めにご相談ください。状況に応じた対応方法を一緒に検討します。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
法人破産時の店舗明渡し|保証金と原状回復の完全ガイド
法人破産と店舗契約|まず整理すべき3つの重要ポイント
会社の経営状況が悪化し、先の見えない不安の中でこのページにたどり着かれたことと思います。資金繰りの悩み、従業員のこと、そして、これまで事業を支えてきた店舗をどうすればいいのか…。問題が山積みで、何から手をつければ良いか分からなくなってしまうのも無理はありません。
特に、事業用の店舗やオフィスの賃貸借契約は、法人破産において非常に複雑で、頭の痛い問題になりがちです。しかし、どうか一人で抱え込まないでください。状況を正しく理解し、一つひとつ整理することで、取るべき対応を検討しやすくなります。
法人破産に伴う店舗の明渡しでは、主に以下の3つのポイントが大きな課題となります。
- 店舗の明渡し:いつ、どのように退去すればいいのか?
- 保証金(敷金):支払った保証金は返還されるのか?
- 原状回復:どこまで元に戻す必要があり、費用は誰が負担するのか?
この記事では、これら3つの核心的なテーマについて、法律の専門家が分かりやすく解説していきます。複数の問題を項目ごとに整理し、今後検討すべき対応と見通しを示すことが目的です。この記事では、店舗契約の終了、保証金、原状回復費用の基本的な考え方を整理し、弁護士に相談する際の確認事項を示します。
法人破産が店舗の賃貸借契約に与える影響とは?
法人破産の手続で裁判所が破産手続開始決定をし、破産管財人が選任されると、会社(法人)の財産を管理・処分する権限は破産管財人に移ります。開始決定後は、経営者自身が会社の財産を自由に処分することはできなくなります。これには、店舗の賃貸借契約も含まれます。
つまり、契約を解除するか、あるいは(まれなケースですが)事業譲渡などのために契約を継続するかといった重要な判断は、すべて破産管財人が行うことになるのです。
多くの場合、事業の継続が困難なため、破産管財人は賃貸借契約を解除する判断を下します。破産法第53条では、双方未履行の双務契約について、破産管財人が契約を解除するか、履行を選択して相手方に履行を請求するかを選べるとされています。貸主は、破産管財人に対して相当の期間を定めて方針の確答を求めることができます。
これにより、あなたは「いつまでに店を明け渡さなければならないのか」というプレッシャーから一旦解放され、法的な手続きに沿って計画的に退去を進めることになります。独断で動くのではなく、破産管財人の指示に従うことが重要です。
契約解除のタイミングで変わる貸主への支払い
ここで非常に重要になるのが、契約解除の「タイミング」です。具体的には、裁判所による「破産手続開始決定」の前か後かによって、滞納家賃や原状回復費用の法的な扱いが大きく変わります。
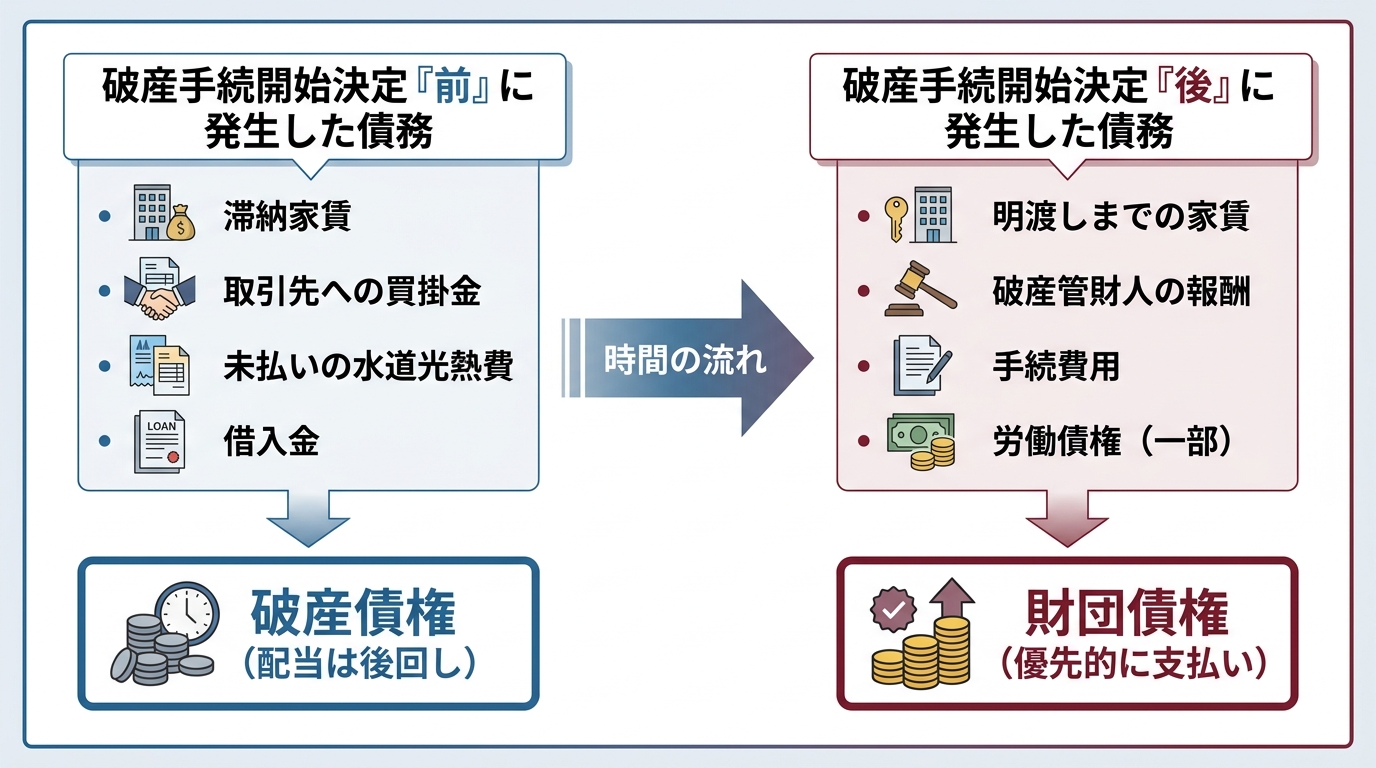
破産手続開始決定「前」に発生した債務(例:滞納家賃)
これらは「破産債権」として扱われます。破産債権は、会社の残った財産から法律で定められた優先順位に従って配当されるもので、他の多くの債権と同様の扱いです。そのため、貸主が全額を回収できる可能性は低くなります。
破産手続開始決定「後」に発生した債務(例:明渡しまでの家賃)
これらは「財団債権」という扱いになります。「財団債権」は、破産手続きを進める上で必要な費用とみなされ、破産債権よりも優先的に支払われます。例えば、破産管財人が会社の財産を整理するために店舗を使用し続ける場合、その期間の家賃は財団債権となり、会社の財産から優先的に支払われるのです。これは、従業員の未払い給料の一部などと同様に、保護されるべき債権と考えられているからです。
この違いは、最終的に保証金がいくら返ってくるかにも直結します。弁護士に早めに相談することで、どの債務がどの分類に当たるかを整理し、手続を進める時期や方法を検討しやすくなります。
契約書の「倒産解除条項」は有効か?
多くの店舗賃貸借契約書には、「賃借人が支払停止や破産手続の申立てを行った場合、貸主は催告なしに契約を解除できる」といった内容の条項(倒産解除条項)が含まれています。
この条項を見ると、「破産を申し立てたら、即座に店を追い出されてしまうのか」と不安に思われるかもしれません。しかし、必ずしもそうとは限りません。
過去の判例では、この倒産解除条項の効力を制限する判断が示されています。なぜなら、賃借人が破産したからといって、直ちに契約を解除されてしまうと、破産管財人が財産を適切に管理・換価する機会を失い、かえって全債権者の利益を損なう可能性があるからです。
例えば、店舗内の高価な設備を売却したり、事業譲渡先を探したりするために、一定期間店舗を維持する必要があるかもしれません。そのような場合に、貸主の一方的な都合で契約を解除することは、破産法の趣旨に反すると考えられるのです。
もちろん、家賃の滞納が続いているなど、信頼関係がすでに破壊されていると判断されれば、解除が認められる可能性は高まります。しかし、契約書に書いてあるからといって、貸主の言い分をすべて鵜呑みにする必要はありません。こうした点も、専門家である弁護士が間に入ることで、法的な根拠に基づいて冷静な交渉を進めることができます。
【保証金・敷金】返還されるケース・されないケース
経営者の方にとって最も切実な問題の一つが、「契約時に支払った高額な保証金は、果たして戻ってくるのか?」という点でしょう。結論から言うと、状況によって返還される場合と、ほとんど、あるいは全く返還されない場合があります。
保証金は、主に家賃の滞納や、退去時の原状回復費用に充てるために貸主が預かるお金です。したがって、返還額は「預けた保証金の総額」から「差し引かれる費用の合計額」を引いたものになります。
返還される可能性が高いケース
長期間にわたって家賃の滞納がなく、原状回復費用もそれほど高額でない場合。差し引かれる金額が保証金を下回れば、その差額が破産管財人を通じて会社の財産(破産財団)に返還されます。
返還されない可能性が高いケース
数ヶ月分の家賃を滞納しており、かつ店舗の原状回復に多額の費用がかかる場合。未払賃料と原状回復費用の合計が保証金の額を上回ってしまえば、返還されるお金はゼロになります。不足分については、貸主は「破産債権者」として手続きに参加することになります。
保証金から差し引かれる費用の内訳と優先順位
保証金から差し引かれる費用には、一般的に以下のようなものがあります。
- 未払賃料:滞納している家賃や共益費など。
- 原状回復費用:店舗を契約時の状態に戻すための工事費用。
- 解約予告期間中の賃料相当損害金:契約書に定められた期間(例:6ヶ月前)までに解約を通知しなかった場合に発生する違約金など。
貸主はこれらの費用を保証金と相殺することができます。例えば、保証金が500万円、未払賃料が200万円、原状回復費用が400万円だった場合、合計600万円の費用が発生しますが、貸主は保証金の500万円全額をこれに充当できます。この場合、保証金の返還はなく、貸主は残りの100万円を破産債権として届け出ることになります。
保証金返還を最大化するための交渉ポイント
保証金の返還額を少しでも増やすことは、会社の財産を増やし、結果的に債権者への配当を増やすことにつながるため、破産管財人の重要な役割の一つです。
そのためのポイントは、主に「原状回復費用の適正化」にあります。
貸主から提示された原状回復費用の見積もりが、本当に妥当な金額なのかを精査する必要があります。不当に高額な請求が含まれていないか、契約内容を超えた要求がされていないかを、破産管財人が専門的な視点でチェックし、必要であれば貸主と交渉を行います。
経営者個人で貸主と直接交渉すると、感情的な対立に発展することがあります。しかし、依頼を受けた弁護士が代理人として対応し、必要に応じて破産管財人とも連携しながら法的な根拠に基づいて交渉することで、冷静かつ合理的な解決を図りやすくなります。これが、専門家に依頼する大きなメリットの一つです。
【原状回復義務】どこまで負担?費用を抑える方法は?
法人破産において、保証金と並んで大きな懸念材料となるのが「原状回復義務」です。特に、飲食店や物販店などの店舗物件は、住居用のアパートやマンションとは比較にならないほど、厳しい原状回復を求められることが少なくありません。
法律上の原則では、普通に使っていて生じる損耗(通常損耗)や、時間の経過による自然な劣化(経年劣化)は、家賃に含まれているものとされ、その修繕費用は貸主が負担すべきとされています。しかし、事業用の賃貸借契約では、多くの場合、「通常損耗や経年劣化を含め、借主の負担で原状回復を行う」という特約が設けられており、これが有効とされる傾向にあります。
そのため、まずは賃貸借契約書を丹念に確認し、どこまでの回復が義務付けられているのかを正確に把握することが第一歩となります。この確認作業を怠ると、貸主から不当に高額な請求をされるリスクがあります。
店舗契約特有の「スケルトン戻し」とは?
店舗の原状回復で特に注意が必要なのが、「スケルトン戻し(スケルトン返し)」という特約です。これは、借主が設置した内装、設備、間仕切りなどをすべて撤去し、建物のコンクリートがむき出しになった「構造体のみ」の状態に戻すことを意味します。
飲食店であれば厨房設備や排気ダクト、小売店であれば商品棚やカウンターなど、事業のために作り込んだものすべてを解体・撤去する必要があるため、その費用は非常に高額になります。業種や内装にもよりますが、坪単価で数万円から十数万円かかることも珍しくなく、小規模な店舗でも数百万円の費用が発生するケースがあります。
この「スケルトン戻し」の義務を知らないまま破産手続きを進めようとすると、想定外の巨額な費用に直面し、計画が頓挫しかねません。契約書にこの条項があるかどうか、弁護士と共に事前に確認することが極めて重要です。
不当な高額請求?見積もりをチェックする3つの視点
貸主から提示された原状回復費用の見積もりを、そのまま受け入れる必要はありません。破産管財人は、その金額が妥当であるかを以下の3つの視点から厳しくチェックします。
- 契約の範囲を超えていないか?
特約で定められた以上の回復を求められていないか、通常損耗・経年劣化分まで不当に上乗せされていないかを確認します。 - 見積もりの単価や数量は適正か?
工事内容の細目を確認し、市場価格とかけ離れた単価になっていないか、過剰な工事が含まれていないかを精査します。 - 貸主指定業者以外の選択肢はないか?
貸主指定の工事業者しか使えないという契約でない限り、複数の業者から相見積もりを取ることで、費用の妥当性を判断し、価格交渉の材料とします。
これらのチェックを通じて、不必要な費用を削減し、会社の財産を守ることが可能になります。専門知識のない経営者自身でこれを行うのは困難ですが、経験豊富な弁護士(破産管財人)であれば、的確な判断と交渉が期待できます。
「居抜き」での退去は費用削減につながるか
原状回復費用を劇的に削減できる可能性を秘めた方法が、「居抜き」での退去です。これは、店舗の内装や設備をそのままの状態で、次の借主に引き継いでもらう方法です。
これが実現すれば、スケルトン戻しのような高額な解体費用が不要になるため、破産する会社にとっては大きなメリットがあります。さらに、次の借主は初期投資を抑えて開業できるため、貸主にとっても空室期間を短縮できるという利点があります。
ただし、居抜きでの退去が成功するには、
- 貸主の承諾が得られること
- タイミングよく後継のテナントが見つかること
という高いハードルがあります。破産手続きという時間的制約の中で後継テナントを探すのは容易ではありません。しかし、費用削減のための有効な選択肢として、破産管財人が貸主と交渉し、可能性を探る価値は十分にあります。
どうしても原状回復費用が払えない…その後の流れと対処法
ここまで費用を抑える方法について解説してきましたが、それでもなお、「会社の財産をすべてかき集めても、原状回復費用を支払う見込みが立たない…」という状況は十分に考えられます。この点は、多くの経営者にとって大きな不安材料になりやすい部分です。
もし、どうしても費用が払えなかったら、一体どうなってしまうのか。
結論から申し上げますと、原則として会社の債務は破産手続の中で処理されます。ただし、経営者個人が連帯保証人になっている場合などは、個人責任が問題になることがあります。
原状回復義務も、会社の負債(債務)の一つです。ただし、原状回復費用が破産債権となるか財団債権となるかは、賃貸借契約が破産手続開始決定の前後いずれで終了したかなどによって異なります。
貸主は、原状回復費用について、契約終了時期や破産手続上の位置付けに応じて、破産債権または財団債権として請求することになります。破産債権として扱われる場合には、配当可能な財産があれば、他の債権者と同様に債権額に応じた配当を受けます。しかし、多くの中小企業の破産では、債権者への配当がほとんど行われない(配当率0%)ケースも少なくありません。
つまり、貸主側から見れば、保証金と相殺してもなお残った原状回復費用は、事実上、回収が極めて困難になるのです。最終的には、貸主自身の負担で原状回復工事を行わざるを得ない、という結論になることも多いのが実情です。
費用を支払えない場合でも、破産手続の中で法的な整理方法を検討できます。破産という法的手続きは、まさにこうした支払い不能な状況に陥った会社と、その関係者を法的なルールに則って公平に処理し、経営者自身が再出発できるようにするための制度なのです。まずは、破産手続上どのように処理される可能性があるのかを確認することが重要です。費用の問題でお悩みの方は、ぜひ一度法人破産に関する無料相談をご利用ください。
店舗の明渡し問題は弁護士への早期相談が解決の鍵
ここまで見てきたように、法人破産における店舗の明渡しは、賃貸借契約の法律問題、保証金の会計処理、原状回復という専門的な交渉が複雑に絡み合う、非常に難易度の高い問題です。
もし、この問題を経営者お一人で抱え込んでしまったらどうなるでしょうか。貸主との感情的な対立、法的な知識不足による不利な交渉、そして何より、精神的なプレッシャーは計り知れません。
弁護士に早期に相談することで、次のような点を整理しやすくなります。
- 貸主との交渉窓口を一本化できる:弁護士が代理人となることで、貸主との直接交渉から解放され、精神的な負担が大幅に軽減されます。法的な根拠に基づき、冷静に交渉を進めやすくなります。
- 法的に適切な手続きを選択できる:破産手続きの流れの中で、いつ契約を解除し、どの費用をどの債権として扱うべきか、専門的な知見から最適な判断を下し、手続きをスムーズに進めます。
- 再生への道筋が明確になる:複雑な問題を専門家に任せることで、あなたは会社の破産という困難な状況を乗り越え、ご自身の生活再建に集中することができます。
私たち再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いを持って設立されました。これまで数多くの経営者の方々が、同じように店舗の問題で悩み、そして私たちのサポートを通じて新たな一歩を踏み出してこられました。
店舗契約や原状回復費用の扱いに不安がある場合は、現在の契約内容や滞納状況、保証金の有無を整理したうえでご相談ください。
まずは無料で状況をお聞かせください。当事務所の料金体系についても、丁寧にご説明いたします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
個人事業主の自己破産|廃業時の売掛金・事業資産の整理術
廃業を決めた個人事業主様へ|自己破産で売掛金・事業資産はどうなる?
事業が立ち行かなくなり、廃業、そして自己破産という言葉が頭をよぎるとき、多くの個人事業主様が大きな不安を抱える方も少なくありません。「これまでお世話になった取引先への売掛金は、どうなってしまうのか」「苦労して買い揃えた事業の設備や在庫は、すべて手放さなければならないのか」。事業と個人の財産が一体となっている個人事業主様にとって、その悩みは当然のことです。
この記事では、そんな事業主様の不安を少しでも和らげ、次に何をすべきかを明確にするために、自己破産手続きにおける「売掛金」と「事業資産」の整理に焦点を当てて、専門家の視点から分かりやすく解説していきます。
結論からお伝えすると、売掛金や事業用の資産は、原則として裁判所の手続きを通じて処分(換価)され、債権者への配当に充てられることになります。しかし、これは全てを失うことを意味するわけではありません。正しい知識を持ち、適切な手順を踏むことで、取引先への影響を最小限に抑え、ご自身の生活再建への道筋を確かに描くことが可能です。
まずは落ち着いて、ご自身の状況を整理することから始めましょう。この記事が、状況整理と今後の対応を検討する際の参考になれば幸いです。
自己破産の全体像については、自己破産とは?免責により生活再建を目指す手続きで体系的に解説しています。
自己破産を決める前に|今すぐやるべきこと・やってはいけないこと
自己破産を考え始めたとき、パニックになって誤った行動をとってしまうと、後で取り返しのつかない事態を招くことがあります。弁護士に相談する前の段階でも、状況を悪化させないために知っておくべき重要なポイントがあります。ここでは、ご自身の未来を守るために「絶対にやってはいけないこと」と「今すぐやるべきこと」を具体的にお伝えします。
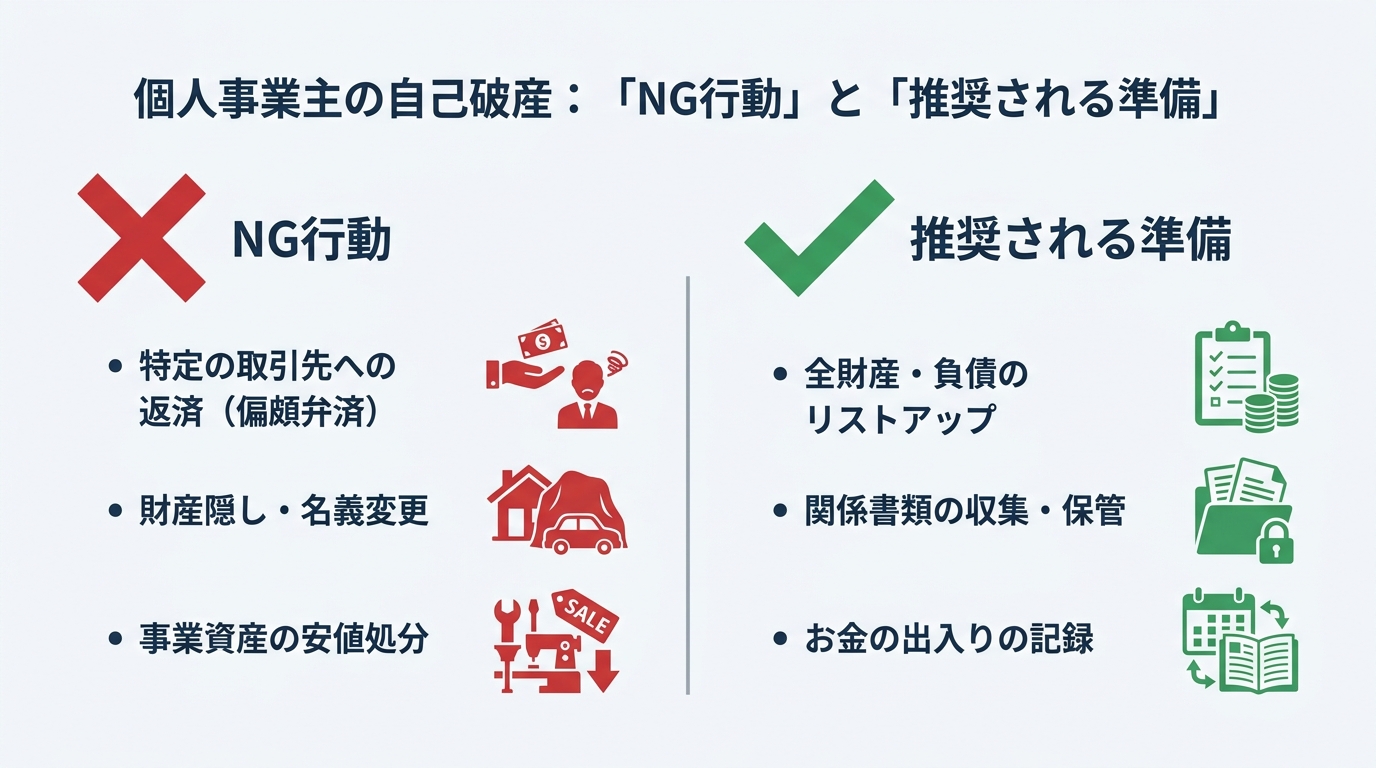
自己破産を検討する際に避けるべき3つの行動
自己破産は、誠実な債務者の経済的再生を目的とした制度です。そのため、不誠実な行為は厳しく判断され、最悪の場合、借金の免除(免責)が認められない可能性があります。
- 特定の取引先や知人にだけ返済する(偏頗弁済)
「長年の付き合いがあるA社にだけは迷惑をかけられない」「親戚から借りたお金だけは返したい」というお気持ちは痛いほど分かります。しかし、特定の債権者にだけ優先的に返済する行為は「偏頗弁済(へんぱべんさい)」として、免責判断や破産手続上問題になる可能性があります。自己破産は、すべての債権者を平等に扱う「債権者平等の原則」が基本です。この原則に反すると、免責が認められない重大な理由になり得ます。 - 財産を隠す・名義変更する(財産隠し)
事業で使っていた車を妻の名義に変える、こっそり持っている預金口座を申告しない、といった行為は「財産隠し」です。自己破産の手続きでは、後述する破産管財人が徹底的に財産を調査するため、こうした行為は破産管財人等による調査の対象となり、発覚した場合には手続上重大な不利益を受ける可能性があります。財産隠しは、免責が認められないだけでなく、「詐欺破産罪」という刑事罰の対象になる可能性もある、極めてリスクの高い行為です。 - 慌てて事業資産を安値で処分する
「少しでも現金に換えなければ」と焦り、事業で使っていた設備や在庫を相場より著しく安い価格で売却してしまうケースがあります。これは財産の価値を不当に減少させる行為(財産散逸)とみなされ、問題となる可能性があります。資産の処分は、裁判所が選任する破産管財人の指示に従って公正に行う必要があります。自己判断で安易な換金行為に走るのは絶対にやめましょう。
【推奨】再生への第一歩となる3つの準備
不安な気持ちは分かりますが、冷静に現状を把握し、整理することが再生への確実な一歩となります。以下の3つの準備を進めておくと、弁護士との相談やその後の手続きが非常にスムーズになります。
- 全財産と全負債のリストアップ
まずはご自身の財産と負債の全体像を正確に把握しましょう。事業用・個人用を問わず、預貯金、不動産、車両、保険、売掛金、在庫、そして金融機関からの借入、買掛金、リース債務、税金などをすべて書き出します。どこにどれだけの資産と負債があるか分からなければ、的確な方針は立てられません。もし借金の総額が不明な場合でも、わかる範囲でまとめてみましょう。 - 関係書類をすべて集める
契約書、請求書、領収書、確定申告書の控え、預金通帳(過去2年分程度)、車検証、保険証券など、お金や財産に関する書類は、捨てずに一箇所にまとめて保管してください。これらの書類は、弁護士が状況を正確に把握し、裁判所に申し立てるために不可欠な資料となります。 - お金の出入りを記録する
新たな借り入れは避け、日々の収入と支出を家計簿のように記録し始めましょう。事業の経費と個人の生活費の区別が難しい場合でも、何にいくら使ったのかを記録しておくことが大切です。これにより、破産手続き中の生活費の目安を立てやすくなり、裁判所への説明もスムーズになります。なお、借入先からの督促を止めるために弁護士に依頼すると、その金融機関の銀行口座が凍結されることがあるため、給与の振込先などには注意が必要です。
【売掛金の整理】回収と報告の3ステップ
事業上発生した売掛金。これがどう扱われるかは、個人事業主様にとって最大の関心事の一つでしょう。自己判断で進めるとトラブルの元になりますので、以下のステップに沿って慎重に進めることが重要です。
- ステップ1:売掛金リストの作成
まずは、すべての売掛金をリストアップし、現状を正確に把握します。「取引先名」「未回収の金額」「請求日(発生日)」「入金予定日」などを一覧にまとめましょう。このリストが、今後の対応方針を決める上での基礎となります。 - ステップ2:弁護士への相談と方針決定
作成したリストをもとに、必ず弁護士に相談してください。自己判断で回収を進めると、前述の「偏頗弁済」を疑われたり、回収したお金を生活費と混同してしまったりと、様々なリスクが伴います。弁護士は、個別の事情を伺った上で、どの売掛金を、誰が(ご本人が・弁護士が・将来選任される破産管財人が)回収すべきか、最適な方針をアドバイスします。取引先に破産の事実をいつ、どのように伝えるかといったデリケートな問題についても、一緒に考えていきます。 - ステップ3:方針に沿った回収と入金管理
弁護士と決定した方針に基づき、回収作業を進めます。もしご自身で回収を行う場合でも、入金されたお金は生活費の口座とは別の口座で管理するなど、個人の財産と明確に区別することが極めて重要です。このお金は、最終的に破産管財人に引き継ぎ、債権者への配当の原資となる「破産財団」の一部だからです。誠実な管理と報告が、手続きを円滑に進める鍵となります。
【事業資産の整理】処分と換価の3ステップ
店舗の什器や厨房設備、仕事で使うパソコンや専門工具、在庫商品、事業用の車両など、事業を支えてきた資産の行方も気になるところです。これらも基本的には売掛金と同様に、破産管財人によって処分(換価)されますが、そのプロセスを理解しておくことが大切です。
- ステップ1:資産目録の作成
事業で使っている資産をすべてリストアップします。「資産の種類(例:業務用冷蔵庫、パソコン、軽トラックなど)」「取得した時期」「取得したときの価格」「現在の価値(おおよその見込みで構いません)」を一覧にした「資産目録」を作成しましょう。これにより、財産の全体像が明確になります。ご自宅などの不動産をお持ちの場合も同様です。 - ステップ2:自由財産として残せるか確認
自己破産をしても、生活に必要な一定の財産は「自由財産」として手元に残すことが認められています。個人事業主の場合、事業の再建や今後の就職活動に不可欠な工具や機材などについて、裁判所に申し立てることで自由財産の範囲を拡張してもらえる可能性があります(自由財産の拡張)。ただし、これはあくまで例外的な措置であり、高価な機材や在庫などは対象外となることがほとんどです。安易に期待せず、弁護士に相談しながら可能性を探るのが現実的です。 - ステップ3:破産管財人による換価処分への協力
最終的に、事業資産をどのように処分するかを決めるのは、裁判所から選任された破産管財人です。管財人は、資産の価値を査定し、最も適切な方法(専門業者への売却など)で現金化(換価)を進めます。この過程において、あなたは管財人の調査や手続きに誠実に協力する義務があります。絶対に自己判断で資産を処分したり隠したりせず、すべて管財人の指示に従ってください。
事業資産の処分に関するより詳しい情報については、以下の資料も参考になります。
個人事業主の自己破産は「管財事件」が原則です
自己破産の手続きには、大きく分けて「同時廃止」と「管財事件」の2種類があります。財産がほとんどなく、借金の理由にも問題がない場合は、手続きが比較的簡単な「同時廃止」で終わることがあります。
しかし、個人事業主様の場合は、事業用の資産や売掛金が存在することが多く、それらを調査・換価して債権者に配当する必要があるため、原則として「管財事件」という手続きになります。
「管財事件」と聞くと、何か大事のように感じて不安になるかもしれませんが、これは個人事業主様の破産においては標準的な手続きです。裁判所によって「破産管財人」という弁護士が選任され、中立・公正な立場で財産の調査や管理、処分、そして債権者への配当などを行います。
破産管財人は、破産者の代理人ではなく、裁判所に選任されて中立的な立場で財産の調査・管理・換価などを行う役割です。管財人との面談では、財産や負債の状況について正直にすべてを話し、調査に全面的に協力することが、最終的に免責許可を得るためにも重要な対応です。
管財事件では、手続きの進捗を報告するための債権者集会が裁判所で開かれますが、これも多くの場合、短時間で事務的に終了します。過度に心配する必要はありません。
一人で抱え込まず、専門家へ相談という選択を
ここまでお読みいただき、ありがとうございます。
売掛金の回収、資産のリストアップ、やってはいけないNG行動など、個人事業主様の自己破産には、ご自身で判断・処理するにはあまりにも専門的で複雑な事柄が多く含まれていることをご理解いただけたかと思います。
もし一つでも判断を誤れば、免責が受けられなくなったり、特定の取引先にさらなる迷惑をかけてしまったりと、再生への道が遠のいてしまうことにもなりかねません。
どうか、一人で抱え込まないでください。
私たち弁護士にご相談いただければ、債権者からの督促の窓口となり、精神的な負担をすぐに軽減することができます。そして、あなたの状況を丁寧にお伺いした上で、自己破産が最善なのか、あるいは個人再生など他の選択肢はないのか、再生への最も適切な道筋を一緒に見つけ出します。
当事務所では、借金問題に関するご相談は何度でも無料です。まずは最初の一歩として、あなたの今の状況をお聞かせください。生活再建に向けた対応を一緒に検討します。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
任意整理から個人再生へ|相談前に整理すべき7つのこと
任意整理の返済が苦しい…個人再生への変更は選択肢の一つです
任意整理による返済が始まったものの、「思ったよりも家計が厳しい」「急な収入減で、このままでは支払いが難しいかもしれない…」そんな不安を抱えていらっしゃるのではないでしょうか。
計画通りに返済が進まない場合、焦りや負担を感じる方は少なくありません。しかし、決してご自身を責めないでください。当初の計画では予測できなかった事態が起こるのは、誰にでもあり得ることです。返済が難しくなった場合でも、状況に応じて検討できる法的な選択肢があります。
任意整理の返済が困難になった場合、より抜本的に借金を減額できる「個人再生」へと手続きを変更することは、生活を立て直すための有効な選択肢の一つです。もし支払いができなくなってしまえば、最終的には給与などの差し押さえに至る可能性も考えられます。
この記事では、個人再生への変更を視野に入れているあなたが、弁護士へ相談する前にご自身の状況を整理し、冷静に次の一歩を踏み出すための準備について、具体的にお伝えします。ご自身の状況を客観的に把握することで、相談がスムーズに進むだけでなく、あなたにとって最善の解決策がより明確になるはずです。現在の状況を整理し、利用できる手続きや対応方法を確認していきましょう。
まず確認:任意整理から個人再生へ変更できる3つの条件
「そもそも、自分は個人再生に切り替えることができるのだろうか?」まず、その疑問から解消していきましょう。個人再生を利用するには、法律で定められたいくつかの条件を満たす必要があります。ここでは、特に重要な3つのポイントに絞って、分かりやすくご説明します。
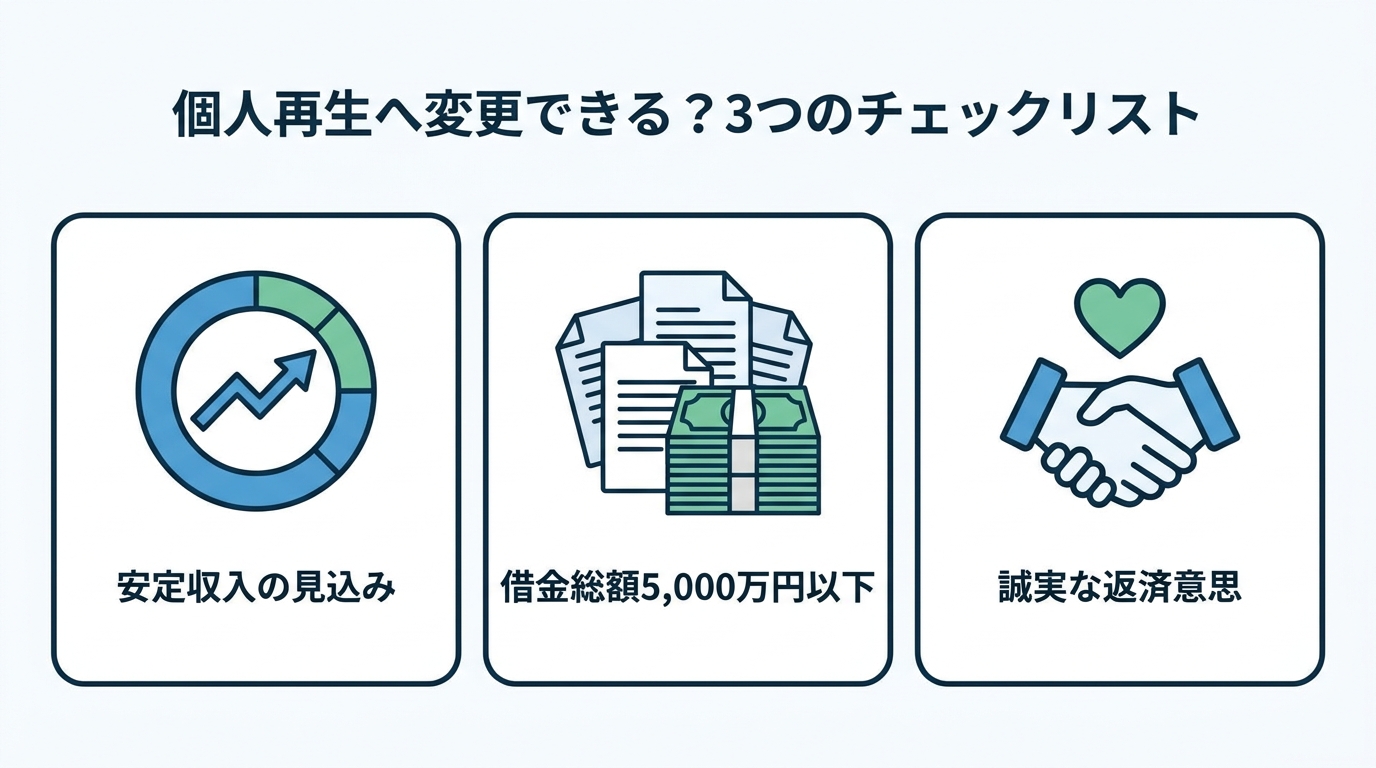
- 将来にわたって安定した収入が見込めること
個人再生は、減額された借金を原則3年間(最長5年間)で分割して返済していく手続きです。そのため、「今後、継続して返済していけるだけの収入があるか」が重要なポイントになります。正社員の方はもちろん、パートやアルバイト、個人事業主の方でも、安定的・継続的な収入の見込みがあれば条件を満たす可能性があります。 - 借金の総額が5,000万円以下であること(住宅ローンを除く)
個人再生で整理できる借金の総額には上限があります。住宅ローンを除いた、消費者金融や銀行カードローン、クレジットカードの残高などの合計が5,000万円を超えている場合は、個人再生を利用することはできません。 - 申立てが不当な目的・不誠実なものと評価されないこと
任意整理後の返済が難しくなった理由が、ギャンブルや浪費による新たな借入れといった不誠実なものではないことも、考慮される場合があります。裁判所は、申立人が真摯に生活再建を目指しているかを見ています。収入の減少や病気、やむを得ない支出の増加など、正直な事情を説明することが大切です。
これらの個人再生の基本的な条件を満たしていれば、手続きを切り替えることを具体的に検討できます。
相談前にご自身で整理すべき7つの重要事項【準備シート】
弁護士との相談は、今後の返済方針や手続きの選択を検討する重要な機会です。その時間を最大限に有意義なものにするために、事前にご自身の状況を整理しておくことを強くお勧めします。これからお伝えする7つの項目を、お手元のメモ帳などに書き出しながら読み進めてみてください。これらの項目を整理しておくと、相談時に状況を説明しやすくなります。
この個人再生相談前の準備をすることで、ご自身の状況がクリアになるだけでなく、弁護士もあなたの状況を深く理解し、より的確なアドバイスを差し上げることが可能になります。
1. 借入先と現在の借金総額の一覧化
まずは、借金の全体像を正確に把握することから始めましょう。どこから、いくら借りているのかをすべて書き出します。
- 対象:消費者金融、銀行カードローン、クレジットカードのキャッシング・ショッピング、奨学金、個人からの借入れなど、すべての借金
- 書き出すこと:借入先の会社名、現在の残高
任意整理の和解書や、毎月の請求書、督促状などを確認しましょう。もし手元に資料がなく、借金の総額が正確にわからない場合は、JICC、CIC、全国銀行個人信用情報センターなどの信用情報機関に情報開示を請求することで、加盟会員が登録したローンやクレジット等の情報を確認できます。ただし、個人間の借入れなど信用情報に登録されない債務は、契約書や通帳、相手方への確認によって整理する必要があります。
2. 毎月の収入と支出(家計簿)の見える化
次に、ご自身の家計の状況を「見える化」します。個人再生では、減額後の借金を返済し続けられるかどうかが審査されるため、家計の収支状況は最も重要な情報の一つです。
- 期間:直近2〜3ヶ月分
- 書き出すこと:
- 収入:給与(手取り額)、ボーナス、年金、事業収入など
- 支出:家賃、食費、水道光熱費、通信費、保険料、教育費、交通費、医療費など
給与明細や預金通帳を見ながら、できるだけ正確に書き出してみてください。もしご家族と同居している場合は、世帯全体の収支を把握する必要があります。この作業によって、「毎月あといくらなら返済に回せるか」という具体的な金額が見えてきます。これは、生活再建に向けた家計管理の第一歩にもなります。
3. 保有している財産(資産)のリストアップ
個人再生では、あなたが保有している財産の価値(清算価値)を算出し、その価値を下回らない金額を返済しなければならないというルール(清算価値保障原則)があります。そのため、どのような財産を、どれくらい持っているかをリストアップする必要があります。
- 対象となる主な財産:
- 預貯金(すべての口座の残高)
- 不動産(土地・建物)
- 自動車
- 生命保険(解約した場合に戻ってくるお金)
- 退職金(現時点で退職した場合の見込額)
- 有価証券(株式など)
不動産の価値は固定資産評価証明書、自動車は中古車販売サイトの査定額などが目安になります。生命保険の解約返戻金は保険会社に問い合わせれば確認できます。財産の状況は、個人再生後の返済額を決める上で非常に重要ですので、正直にすべて書き出すようにしましょう。手続きによっては、一定額の預貯金を手元に残すことも可能です。
4. 任意整理の開始から現在までの経緯の整理
弁護士があなたの状況を正確に理解し、裁判所へ事情を説明するためにも、これまでの経緯を時系列で整理しておきましょう。
- いつ頃:任意整理を依頼した時期、和解が成立した時期、返済が苦しくなった時期
- 誰に:依頼した法律事務所・司法書士事務所の名前
- なぜ:返済が苦しくなった具体的な理由(例:会社の業績不振で残業代がカットされた、子どもの進学で教育費が増えた、病気で働けなくなったなど)
この整理は、相談をスムーズに進めるだけでなく、個人再生を申し立てる際に裁判所に提出する「陳述書」を作成する際の基礎にもなります。もし任意整理の返済が苦しくなった原因が新たな借入れであったとしても、正直にお話しいただくことが解決への近道です。
5. 住宅ローンの有無と今後の希望
もし、あなたが持ち家にお住まいで住宅ローンを返済中であれば、その情報は非常に重要です。個人再生には「住宅ローン特則(住宅資金特別条項)」という制度があり、これを利用することで、住宅ローンはそのまま返済を続け、家を手放すことなく、他の借金だけを大幅に減額できる可能性があります。
- 住宅ローンの契約書や返済予定表を手元に準備する
- 「今後もこの家に住み続けたい」という希望があるかを明確にする
この希望があるかないかで、手続きの方針が大きく変わってきます。もし住宅ローンの返済自体が滞っている場合でも、解決策が見つかるかもしれませんので、正直に状況をお伝えください。
6. 保証人の有無と連絡先
奨学金や一部の銀行ローンなど、保証人がついている借金はありませんか?個人再生を行うと、すべての債権者が手続きの対象となるため、債権者は保証人に対して残額の一括請求を行うのが一般的です。
- 保証人がついている借金の契約書を確認する
- 保証人になってくれている方の氏名、連絡先を整理しておく
ご家族やご友人に保証人になってもらっている場合、事前に相談しておくべきか、弁護士から連絡してもらうべきかなど、対応策を一緒に考える必要があります。保証人への影響を最小限に抑えるためにも、この情報は隠さずに弁護士にお伝えください。
7. 今回の相談で解決したいこと・不安なこと
最後に、あなたご自身の「気持ち」を整理してみましょう。手続き的な情報だけでなく、あなたの想いや不安を言語化しておくことで、弁護士はよりあなたに寄り添った解決策を提案できます。
- 解決したいこと:「とにかく月々の返済を楽にしたい」「将来のために貯金ができるようになりたい」「家だけは守りたい」
- 不安なこと:「家族に知られずに手続きできるか」「会社に影響はないか」「手続きの費用は分割できるか」
どんな些細なことでも構いません。あなたの希望や不安を率直にお話しいただくことが、心から納得できる解決への第一歩となります。
任意整理と個人再生、どちらが今のあなたに向いているか
ここまで整理してきた情報をもとに、今のあなたにとって「任意整理の継続」と「個人再生への変更」のどちらがより適しているか、考えてみましょう。もし、任意整理から自己破産への変更も視野に入れている場合は、任意整理から自己破産への変更もあります。
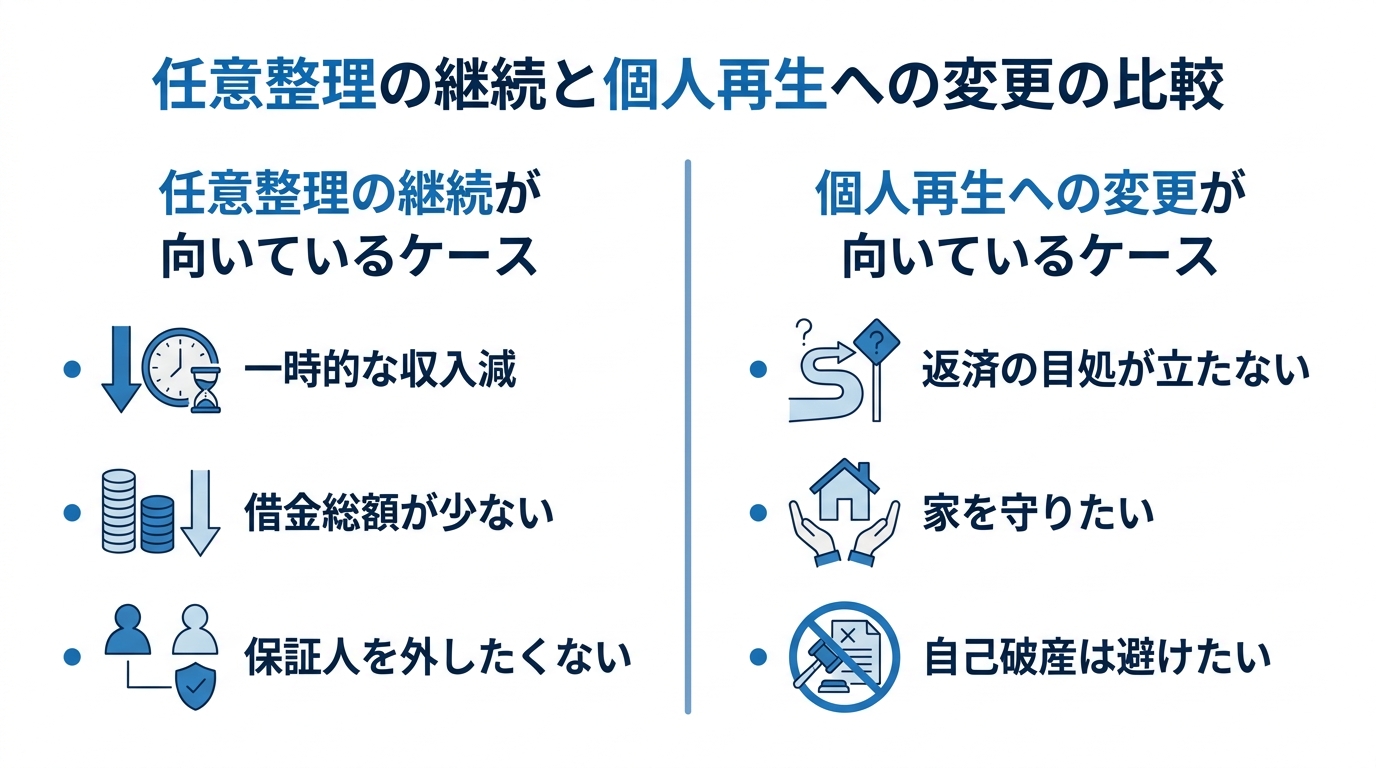
任意整理の継続が向いているケース
以下のような状況であれば、現在の任意整理を継続するか、一部の債権者と再交渉(追加和解)することで乗り切れる可能性があります。
- 返済が厳しいのが一時的なもので、数ヶ月後には収入が回復する見込みがある。
- ボーナスなどで滞納分を解消し、返済計画に戻せる見込みがある。
- 借金の総額が比較的少なく、返済期間を少し延長してもらえれば完済できる。
- どうしても保証人がついている借金を手続きの対象から外したい。
個人再生への変更が向いているケース
一方で、以下のような場合は、個人再生に切り替えることで、状況を根本的に改善できる可能性が高いでしょう。
- 収入が恒常的に減ってしまい、任意整理の返済額を捻出できない。
- 借金の元金が大きすぎて、利息をカットしただけでは返済の目処が立たない。
- 住宅ローンがあり、大切なマイホームを守りながら、他の借金を大幅に減らしたい。
- 自己破産のように財産を失うことは避けたいが、任意整理では解決できない。
再生の歩み法律事務所にご相談いただく際の流れ
ご自身の状況を整理し、個人再生への変更も視野に入ってきたら、ぜひ一度、私たち専門家にお話をお聞かせください。一人で悩み続けるよりも、専門家と話すことで、解決への道筋がはっきりと見えてくるはずです。
当事務所にご相談いただく際の流れは、以下の通りです。ご不安なく、最初の一歩を踏み出せるようサポートいたします。
- 無料相談のご予約:まずはお電話またはウェブサイトのお問い合わせフォームから、ご都合の良い日時をご予約ください。
- 弁護士との面談(来所 or オンライン):ご準備いただいた「準備シート」をもとに、弁護士が丁寧にお話を伺います。あなたの状況に最適な解決策を一緒に考えます。
- 方針と費用のご提案:個人再生を進める場合の手続きの流れや、必要な費用について、分かりやすくご説明します。費用は分割払いも可能です。
- ご契約:ご提案内容にご納得いただけましたら、正式にご契約となります。相談したからといって、必ず依頼しなければならないわけではありませんのでご安心ください。
- 手続き開始:ご契約後、速やかに手続きに着手します。貸金業者等については、弁護士から受任通知を送付した後、正当な理由なく電話・訪問等で直接弁済を求めることは原則として制限されます。
借金の問題解決において、弁護士に相談することは、あなたの生活を守るための大きな力になります。
任意整理から個人再生への変更に関するよくあるご質問
ここでは、任意整理から個人再生への変更を検討されている方からよく寄せられる質問にお答えします。その他の債務整理に関するよくあるご質問もご参照ください。
Q1. 任意整理を依頼した事務所に個人再生も頼むべきですか?
A1. 必ずしもその必要はありません。任意整理を依頼した事務所が個人再生に精通していない場合や、担当者との相性が合わないと感じる場合は、事務所を変更することも選択肢の一つです。セカンドオピニオンとして、他の事務所に相談してみることをお勧めします。
Q2. 任意整理で支払った弁護士費用は無駄になりますか?
A2. 任意整理で支払った弁護士費用の扱いは、依頼先との契約内容や事務所の方針によって異なります。個人再生へ移行する場合に費用へ充当されることもありますが、必ず事前に確認しましょう。
Q3. 家族に内緒で手続きを進めることはできますか?
A3. 個人再生は裁判所を通す手続きであり、同居家族の収入証明などが必要になる場合が多いため、完全に内緒で進めることは難しいケースが多いです。しかし、ご家族への説明の仕方など、できる限りご希望に沿えるようサポートいたしますので、まずはご相談ください。
まとめ:一人で悩まず、まずは専門家にご相談ください
任意整理の返済計画がうまくいかなくなり、個人再生への変更を考えることは、決して特別なことではありません。大切なのは、返済が困難だと感じた時点で、問題を放置せず、できるだけ早く次の行動を起こすことです。
この記事を読んで、ご自身の借金や家計、財産の状況を整理できたのではないでしょうか。整理した情報は、今後の手続きや返済方針を検討するための重要な判断材料になります。
次は、整理した情報をもとに、専門家と一緒に具体的な対応方針を検討する段階です。返済に不安がある場合は、早めに専門家へ相談することをご検討ください。当事務所の無料相談をご利用いただければ、あなたの状況を客観的に分析し、負担を抑えられる可能性のある解決策を具体的に検討できます。
早めに専門家へ相談することは、平穏な生活を取り戻すための有力な方法の一つです。当事務所では、状況に応じた解決策を検討し、手続きの進行を丁寧にサポートします。
参照:個人再生手続 – 裁判所
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。