任意整理
任意整理の相談に必要な書類は?資料がない場合の準備も解説
「任意整理の相談に行きたいけれど、手元に契約書や利用明細が残っていない」「どんな書類を揃えればいいのかわからず、予約をためらっている」とお悩みではありませんか。
結論からお伝えしますと、手元に契約書や利用明細などの資料がまったくなくても、任意整理の初回相談は可能です。書類が揃っていないからといって、相談をお断りするようなことはありませんのでご安心ください。
まずは任意整理の基本的な仕組みや全体像から知りたいという方は、任意整理とは?利息カットと返済額を軽減する方法で体系的に解説していますので、あわせて参考にしてみてください。
本記事では、初回相談の段階で確認できる情報と、正式にご依頼いただく段階で必要となる持ち物の違い、そして手元に書類がない場合の具体的な対処法について、弁護士の実務的な視点からわかりやすく解説します。
任意整理の相談と依頼で必要な書類の違い
借金の悩みを抱えている方のなかには、「役所でたくさんの書類を取り寄せたり、過去の明細をすべて探し出したりしてからでないと、弁護士に相談してはいけないのではないか」と身構えてしまう方が少なくありません。
しかし、任意整理は自己破産や個人再生とは異なり、裁判所を通さずに弁護士が債権者(貸金業者やカード会社)と直接交渉する手続き(私的整理)です。そのため、法律で厳格に義務付けられた提出書類というものはほとんど存在しません。
また、「初回相談(解決の見通しを聞く段階)」と「正式な依頼(弁護士と委任契約を結ぶ段階)」とでは、必要となる持ち物が異なります。まずはこの2つの段階の違いを知っておくだけで、準備の負担はぐっと軽くなるはずです。
初回相談は手元に資料がなくても可能
「まずは自分の借金がどれくらい減らせるのか話を聞いてみたい」「毎月の返済額がいくらになるか知りたい」という初回相談の段階では、完璧に書類を揃える必要はまったくありません。
自己破産などの裁判所を通す手続きでは、戸籍謄本や住民票、課税証明書といった公的書類を役所で集める必要がありますが、任意整理の相談前にこうした書類を取得しに行く必要はありません。
初回相談では、「どこから」「おおよそいくら借りていて」「毎月いくら返済しているか」という大まかな状況さえわかれば、弁護士から解決の見通しや具体的なアドバイスをお伝えすることができます。スマートフォンのアプリ画面や、ご自身の記憶で書き出した簡単なメモ書きひとつあれば十分ですので、書類探しで悩む前にまずは相談へ踏み出してみてください。
相談時と依頼時の持ち物チェックリスト
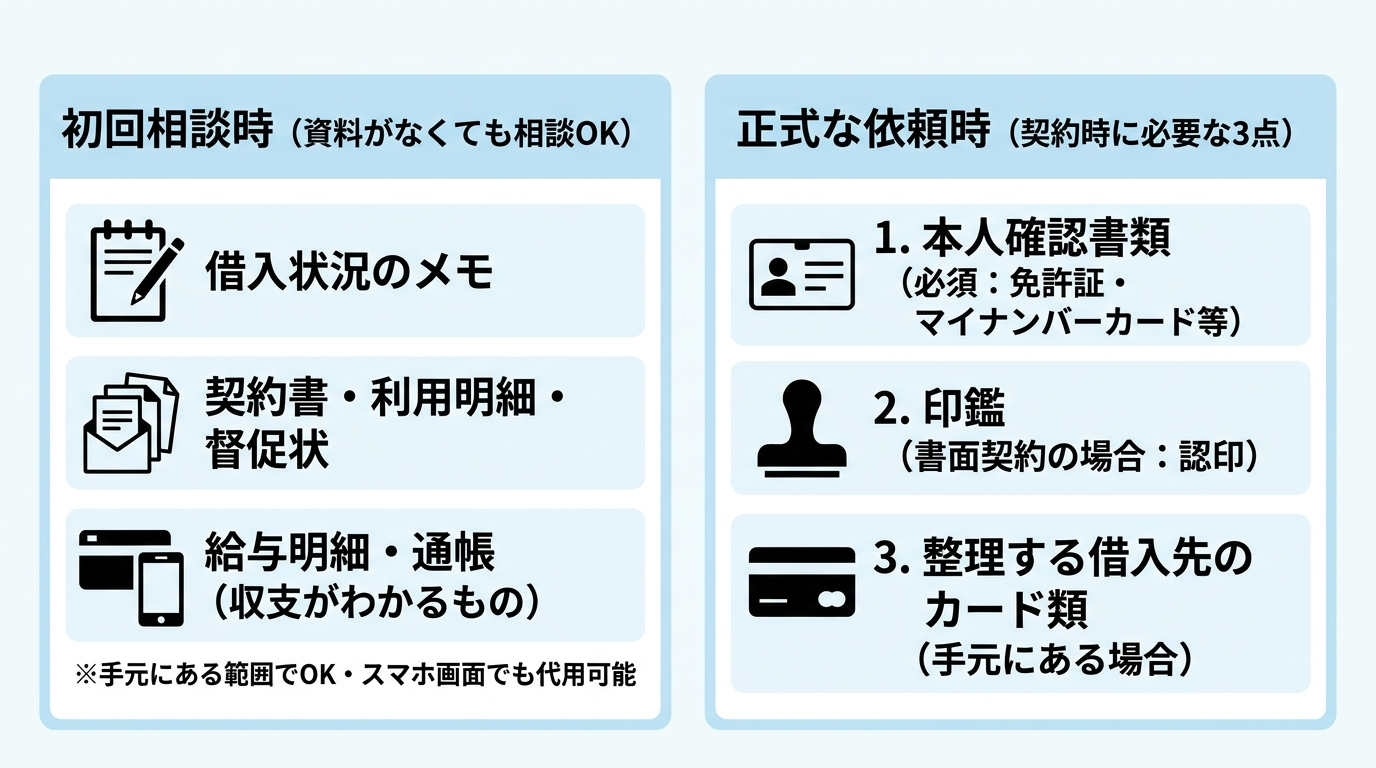
ご自身の状況に合わせて何を準備すべきか一目で判断できるよう、持ち物を「①ご依頼時(契約時)に必要となるもの」と「②初回相談時にあるとより具体的な見通しが立つもの」の2つに分けて整理しました。
| 段階・区分 | 持ち物・資料の名称 | 具体例・備考 |
|---|---|---|
| ①ご依頼時に必要となるもの(契約を結ぶ際に必要) | 本人確認書類(必須) | 運転免許証、マイナンバーカード、在留カードなど(顔写真付きの公的身分証。※パスポートなど現住所の記載がない書類の場合は、住民票等の住所確認資料もあわせて必要) |
| ①ご依頼時に必要となるもの(契約を結ぶ際に必要) | 印鑑(認印) | 書面で委任契約書を作成する場合に必要(※当事務所ではシャチハタ等のインク浸透印は不可。実印は不要。電子契約の場合は不要) |
| ①ご依頼時に必要となるもの(契約を結ぶ際に必要) | 整理する借入先のカード類 | クレジットカード、キャッシングカード、ローンカード(※手元にある場合のみ持参。紛失・破棄している場合は不要) |
| ②初回相談時にあると良いもの(なくても相談は可能) | 借入状況のメモ | 借入先の会社名、おおよその残高、毎月の返済額などを書き出したもの |
| ②初回相談時にあると良いもの(なくても相談は可能) | 借入れに関する書類 | 契約書、ATMの利用明細書、自宅に届いた請求書・督促状、スマホの明細画面など |
| ②初回相談時にあると良いもの(なくても相談は可能) | 収入や家計がわかる資料 | 直近の給与明細、源泉徴収票、引き落とし口座の通帳、毎月の支出メモなど |
もし「初回相談で弁護士の説明や任意整理にかかる期間と費用の目安に納得できれば、その日のうちに正式に依頼して早く手続きを進めたい」とお考えの場合は、①のアイテム(必須となる本人確認書類のほか、書面契約用の認印や、手元にあるカード類)もあわせて持参されると、後日改めて提出する二度手間が省けてスムーズです。
任意整理の依頼時に必要となる3つの持ち物
弁護士からの提案内容や費用のお見積りにご納得いただき、正式に任意整理をご依頼(委任契約を締結)いただく際には、実務上ご確認・ご用意をお願いしている3つの持ち物(必須となる本人確認書類、契約方法により必要となる印鑑、手元にある場合に持参するカード類)があります。
なぜこれらが必要になるのか、具体的な種類や手元にない場合の扱い、注意点とあわせて解説します。
本人確認書類(運転免許証やマイナンバーカードなど)
弁護士が正式に事件のご依頼を受ける際、日本弁護士連合会の規程や犯罪収益移転防止法に基づき、ご依頼者様ご本人であることを確認する義務(本人確認義務)が定められています。他人によるなりすまし契約やトラブルを防ぐため、公的な本人確認書類の提示が必須となります。
具体的には、氏名・住居・生年月日が確認できる以下のような顔写真付きの身分証明書をご用意ください。
- 運転免許証(または運転経歴証明書)
- マイナンバーカード(個人番号カード ※通知カードは不可)
- パスポート(旅券 ※2020年2月4日以降に申請されたパスポートには住所記載欄がないため、現住所が確認できる住民票や公共料金の領収書などの補助資料があわせて必要です)
- 在留カード・特別永住者証明書
顔写真付きの身分証明書をお持ちでない場合は、健康保険の資格確認書や年金手帳、住民票などを複数組み合わせて確認させていただくことがあります。
また、パスポートのように券面に現住所の記載がない場合や、身分証明書に記載されている住所と現在お住まいの住所が異なる場合(引っ越し後に住所変更手続きをしていない場合など)は、現住所が確認できる「住民票」や「公共料金の領収書(または請求書)」などをあわせてご持参いただく必要があるため、事前に確認しておくと安心です。
委任契約に使う印鑑(シャチハタ以外の認印)
書面で弁護士に交渉の代理権を委ねるための「委任契約書」や、債権者等へ提出する「委任状」を作成する場合には、印鑑が必要になります。
ここでご用意いただく印鑑は、役所に登録している「実印」である必要はなく、印鑑登録証明書も不要です。普段お使いの一般的な「認印(三文判)」で問題ありません。
なお、書面で契約書や委任状を作成する際、当事務所の実務運用上、以下の印鑑はご使用をお控えいただいておりますのでご注意ください。
- インク浸透印(シャチハタなど):経年劣化で印影が薄くなったり、ゴム面が変形して印影の確認が難しくなったりするおそれがあるため、当事務所では契約書等へのご使用をお控えいただいております。
- 100円ショップ等で購入できる簡易なゴム印:同様に印影が変形しやすいため避けてください。
書面でのご契約時には、朱肉をつけて押すタイプの印鑑(プラスチック製や木製、金属製など)をご持参ください。なお、当事務所では電子契約等もご案内しており、電子契約をご利用いただく場合は印鑑のご用意が不要になるケースもあります(※いずれの契約方法をとる場合でも、債務整理のご依頼にあたっては原則として弁護士との直接面談が必要です)。
任意整理をする借入先のクレジットカード・ローンカード
任意整理の対象とする債権者(消費者金融、クレジットカード会社、銀行など)のカード類が手元にある場合は、すべてご持参いただきます。これには、メインのカードだけでなく、付帯して発行されているETCカードや家族カードも含まれます。
ご依頼時にカードを持参していただくのには、主に3つの専門的な理由があります。
- 正確な会員情報の特定:券面に記載されたカード番号(会員番号)や銘柄から、債権者へ送付する「受任通知」に正確な契約情報を記載し、迅速に手続きを進めるためです。
- 受任後の誤利用防止(最重要):弁護士が受任通知を送った後に、うっかりそのカードで買い物をしたりキャッシングをしたりすると、「返済できないと主張しながら新たな借入れをした」とみなされ、債権者との和解交渉が極めて困難になるリスクがあります。手元のカードを物理的に手放すことで、うっかりカードを使ってしまう誤利用を防ぎます。なお、カードを預けてもすでに登録している定期購読(サブスクリプション)や公共料金などの継続課金は自動的には止まらないため、相談前に利用先を洗い出し、弁護士と相談のうえで支払い方法の変更やサービス解約を別途行う必要があります。
- カードの破棄・返還処理:規約上、カードの所有権はカード会社側にあり、解約時には返還または破棄が求められます。弁護士事務所でお預かりし、ハサミを入れて適切に破棄するか、債権者へ返還する手続きを代行します。
債務整理をするとクレジットカードはどうなるのかという点については、任意整理の対象としたカードは債権者が受任通知を受け取って処理した段階で利用停止となるほか、信用情報機関に事故情報が登録されることで、新規のカード発行審査が厳しくなり、手続きの対象から外した他社のカードについてもカード会社による途上与信(定期的な審査)などをきっかけに利用停止となる可能性があります。整理の対象としたカードは手元に残しておいても使用することはできませんので、まとめてお持ちください。
初回相談に持参すると見通しが立ちやすい資料
ここからは、初回相談の時点では「必須ではない」ものの、お持ちいただくと「毎月の返済額がいくらに減るか」「何年で完済できるか」というシミュレーションの精度が格段に上がる3種類の資料について解説します。
弁護士がなぜその資料を見るのかという背景を知っておくと、ご自宅でどの書類を探せばよいかの判断基準になります。
借入時の契約書・利用明細書・請求書や督促状
貸金業者やカード会社と交わした契約書(借用書)、ATMで借入れ・返済をした際の利用明細書、自宅に郵送されてきた請求書や督促状(ハガキ・封書)などが手元にあれば、ぜひご持参ください。最新のものだけでなく、古いものが混ざっていても構いません。
これらの書類には、弁護士が解決プランを練るうえで非常に有益な情報が詰まっています。
- 現在の借入残高と利率:将来利息をカットした場合に、毎月いくらの返済を何回続ければ完済できるか、その場でかなり正確な試算ができます。
- 取引開始時期の確認:2010年(平成22年)6月以前から長期間にわたって高い金利で借り入れている場合、利息制限法の上限を超えた「過払い金」が発生しており、借金が大幅に減額されたりお金が戻ってきたりする可能性を予測できます。
- 最終返済日の確認:最後の返済から5年以上が経過している古い借金の場合、任意整理ではなく「消滅時効の援用」によって支払い義務そのものをなくせる可能性があります。
また、もし裁判所から「訴状」や「支払督促」と書かれた特別な封筒(特別送達)が届いている場合は、絶対にその封筒ごとすべて持参してください。裁判所から訴状・支払督促が届いたときの対処法でも詳しくお伝えしていますが、これらには「2週間以内」などの厳格な対応期限が設けられており、放置すると給与や預金口座の差押えに直結するため、最優先で法的な対応をとる必要があります。
給与明細や源泉徴収票など収入がわかる書類
任意整理は、原則として将来利息をカットした残りの元金を、3年〜5年(36回〜60回払い)の長期分割で毎月コツコツ返済していく手続きです。そのため、和解後に毎月安定した収入を得て返済を継続できるかどうかが、極めて重要な判断軸になります。
直近1〜2ヶ月分の給与明細や、前年の源泉徴収票(個人事業主やフリーランスの方であれば確定申告書の控えなど)をお持ちいただくと、手取り収入の正確なベースを把握できます。
額面の収入ではなく、税金や社会保険料が引かれた後の「実際に使えるお金(可処分所得)」を確認することで、債権者との交渉においてご依頼者様が無理なく支払っていける現実的な和解案を立てることができます。もし収入に対して借入総額が大きすぎ、3〜5年での分割返済が計算上どうしても成り立たない場合には、任意整理と自己破産の違いや個人再生の仕組みも踏まえながら、生活を再建するためのより適切な選択肢をご提案することも可能です。
毎月の家計収支や引き落とし状況がわかる通帳・メモ
収入とあわせて確認したいのが、毎月の「支出(生活費)」です。手取り収入から、家賃(または住宅ローン)、水道光熱費、通信費、食費、保険料、教育費などの生活に不可欠な支出を差し引いた残りの金額が、「毎月借金の返済に回せる上限額(弁済原資)」となります。
たとえば、手取り収入が22万円で生活費の合計が18万円であれば、返済に回せるのは月4万円までです。この月4万円という金額は現時点の収支に基づく返済計画の検討材料となり、任意整理後の毎月返済額がこの範囲内に収まる見込みがあるか、さらに急な病気や冠婚葬祭といった臨時支出への余裕も含めて無理なく返済を継続できそうかを慎重に判断していきます。
精細な家計簿をつける必要はありませんが、普段使っているメインバンクの預金通帳や、毎月の主な支出項目をざっと書き出したメモがあると、この収支計算が大変スムーズになります。
さらに、銀行のカードローンを任意整理の対象に含める場合、その銀行に給与振込口座や公共料金の引き落とし口座があると、受任通知を送ったタイミングで口座が一時的に凍結(ロック)されます。通帳をご持参いただければ、どの銀行から何が引き落とされているかを弁護士が一緒に確認し、債務整理で銀行口座が凍結されるリスクと給与・生活費を守る対策を事前に漏れなく講じることができます。
契約書や明細などの書類がない場合の対処法
「何年も前の借入れで、契約書なんてとっくに捨ててしまった」「最近はWeb明細ばかりで、紙の書類が家に一枚もない」「カードを紛失してしまい、番号すらわからない」
このように、手元に何の資料もないことから相談を諦めかけている方もいらっしゃるかもしれません。しかし、契約書や明細書、カードが手元になくても、任意整理の手続きを進めることは十分に可能です。その法的な理由と、手元に書類がない場合の代用方法を解説します。
なお、そもそもどこからいくら借りているのか見当もつかないという場合は、借金の総額・借入先が不明な時の調べ方をご参照いただくか、相談時にその旨を弁護士へお伝えください。
弁護士が「取引履歴」を取り寄せるため契約書は不要
ご自身の手元に契約書や利用明細が一切残っていなくても任意整理ができるのは、弁護士が債権者に対して「取引履歴」の開示請求を行うからです。
正式にご依頼をいただくと、弁護士は各債権者へ「受任通知」を送付すると同時に、あなたがその会社と契約してから現在に至るまでのすべての借入れ・返済の日付、金額、利率などが記録された「取引履歴」を提出するよう要求します。貸金業者には、貸金業法という法律によってこの取引履歴を開示する義務が課せられています。
弁護士は、債権者から取り寄せた公式な取引履歴をもとに、現在の正確な借入残高を確定させます。また、過去に高い金利で取引していた場合には、利息制限法の上限金利(15%〜20%)に引き直して再計算を行い、過払い金請求の条件と手続きに合致する払いすぎた利息がないかどうかも厳密に調査します。
つまり、正確な数字や契約内容はすべてご依頼後に弁護士が債権者から直接取り寄せて調べるため、相談者様が過去の契約書やATMの領収書を必死に探し出す必要はないのです。
紙の明細がないときはアプリ画面や通帳記録で代用する
近年は消費者金融やクレジットカード会社のペーパーレス化が進み、契約時からすべてスマートフォン上で完結し、紙の契約書や郵送の利用明細書が一度も発行されていないというケースが非常に増えています。
このように紙の書類がない場合は、初回相談の際に以下の方法で代用していただければまったく問題ありません。
- 公式スマホアプリ・Web会員ページ:相談の場でログインしていただき、「現在の借入残高(ご利用残高)」や「次回の返済額」が表示されている画面を弁護士に見せていただくだけで十分です。事前にその画面のスクリーンショット(画面キャプチャ)を撮っておいていただくと、当日電波状況などを気にせず確認できるためさらにスムーズです。
- 銀行口座の通帳・Web入出金明細:アプリのログインパスワードを忘れてしまった場合などは、毎月返済金が引き落とされている銀行口座の通帳記帳や、ネットバンキングの入出金明細画面をご用意ください。引き落とし履歴に記載されている「収納代行会社名やカード会社名」と「引き落とし金額」から、借入先と毎月の返済状況を把握することができます。
わざわざ紙に印刷(プリントアウト)して持参していただく必要はありませんので、普段お使いのスマートフォンをそのままお持ちください。
カードを紛失・破棄している場合は相談時にその旨を伝える
「これ以上借金を増やさないように、自分でカードにハサミを入れて捨ててしまった」「財布を落としたり引っ越したりした際に、カードを紛失して手元にない」というケースも実務上よくあります。
結論として、カード自体が手元になくても、任意整理の手続きには一切支障はありません。
カード番号がわからなくても、「債権者名(借入先の会社名)」と、ご依頼者様の「氏名・生年月日・現在および契約当時の住所・電話番号」がわかれば、債権者側で顧客データを照会して契約を特定できるため、弁護士から受任通知を送付して交渉を開始することができます。
ここでご注意いただきたいのが、「弁護士に提出するために、紛失・破棄したカードを再発行しようとすること」です。再発行の手続きには時間がかかるうえ、手数料が発生したり、相談が遅れる原因になったりするため、相談や依頼の資料として提出する目的でカードを再発行する必要はありません。
ただし、カードを紛失したり盗難に遭ったりしている場合は、第三者による不正利用を防ぐため、再発行は求めずにカード会社へ速やかに紛失の連絡をして利用停止の手続きをとってください。そのうえで、弁護士への相談やご依頼の際には「〇〇社のカードはすでに破棄(または紛失して利用停止済み)で手元にありません」と、そのまま正直にお伝えください。
相談をスムーズに進めるための事前準備と予約時のポイント
借金の問題において最も避けたいのは、「書類が揃っていないから」「ちゃんとした一覧表を作れていないから」という理由で、弁護士への相談を先延ばしにしてしまうことです。
悩んでいる間にも月々の返済日はやってきますし、もし滞納してしまえば年14.6%〜20.0%といった高い遅延損害金が毎日膨らみ続け、債権者からの電話や郵便による督促で精神的にも追い詰められてしまいます。
一日も早く平穏な日常を取り戻すために、今日すぐに自宅でできる簡単な準備と、相談形態に応じたポイントをまとめました。
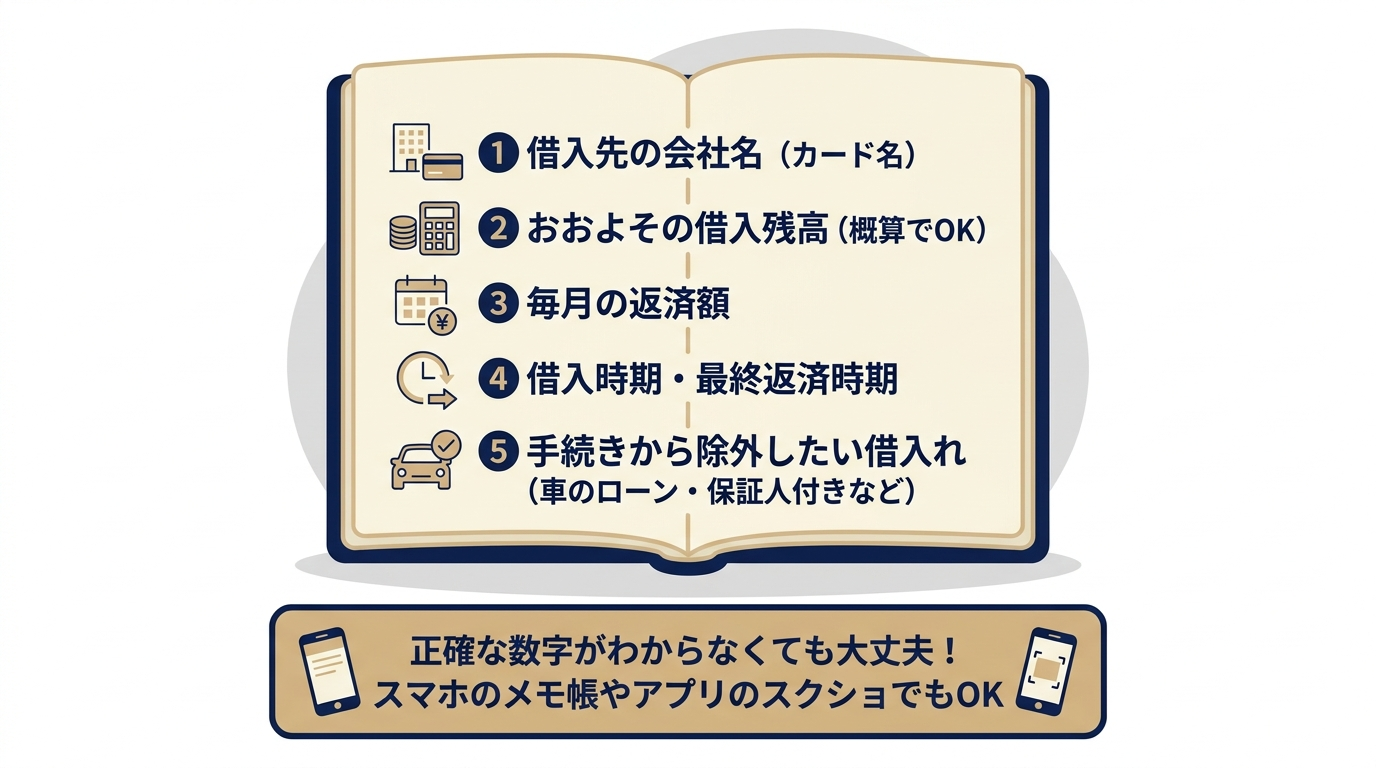
わかる範囲で「借入状況のメモ」を書き出しておく
公式な書類やきれいな表を作成する必要はありません。相談にお越しになる前に、チラシの裏やノート、またはスマートフォンのメモ帳アプリに、以下の5つの項目を「わかる範囲」で書き出しておくだけで、当日の相談は驚くほどスムーズに進みます。
- 借入先の会社名(またはカードの名前):(例:〇〇カード、△△銀行ローン、□□ファイナンスなど)
- おおよその借入残高:(例:約80万円くらい、限度額の50万円いっぱいまで、など概算で構いません)
- 毎月の返済額:(例:月に1万5,000円くらい、など)
- いつ頃から借りているか・最後に返済した時期:(例:3年ほど前から、先月までは返済した、2ヶ月前から滞納中、など)
- 任意整理から除外したい借入れの有無:(例:車を引き揚げられたくないので自動車ローンは除外したい、親が保証人になっている奨学金はそのまま払いたい、など)
特に5つ目の「除外したい借入れ」は、任意整理ならではの重要なポイントです。任意整理は整理する対象をご自身で選べる手続きですので、債務整理で保証人に迷惑をかけないために保証人付きの借金を除外したり、生活に必要な車のローンを手続きから外したりすることが可能です。これらも含めて全体のメモを作っておくと、より的確な返済シミュレーションが行えます。
来所相談とオンライン相談での事前準備の違い
当事務所では、事務所へ直接お越しいただく「ご面談(来所相談)」だけでなく、遠方にお住まいの方や、お仕事・育児などで外出が難しい方向けに、スマートフォンやパソコンを使った「オンライン相談」にも柔軟に対応しております。
それぞれの相談方法における事前準備の違いは以下のとおりです。
- 来所相談(ご面談)の場合:作成したメモや手元にある資料をお持ちください。当日にそのままご依頼を希望される場合は、本人確認書類(必須)のほか、書面契約用の認印や手元にある整理対象カード類をあわせてご持参いただくと、その場で委任契約を結ぶことができます。
- オンライン相談の場合:初回相談時は、手元にメモやスマートフォンの画面をご用意いただき、口頭で状況をお伝えいただくだけで構いません。なお、弁護士が債務整理事件を正式に受任するにあたっては、日本弁護士連合会の規程により原則として担当弁護士との直接面談が必要となります。オンライン相談後に正式なご依頼へ進む場合の面談方法や、本人確認書類の提示、手元にある整理対象カード類の提出方法、契約手続の流れなどについては、相談時に弁護士からわかりやすくご案内いたします。
私(代表弁護士・深井)は、これまで500件以上の案件に携わるなかで、「債権者からの毎日の督促に悩みながらも、準備が整っていないからと弁護士への相談をためらっている方」に数多く出会ってきました。しかし、借金の問題は、弁護士が整理対象の各債権者へ受任通知を送付し、その通知が到達した後は、貸金業者等からご本人への直接の取立てが原則として停止するため、まずは一息ついて生活再建を考える時間を取り戻すことができます(※受任通知によって裁判上の請求(訴訟)や差押えなどの法的手続き自体が止まるわけではないため、早期のご相談が大切です)。
再生の歩み法律事務所では、債務整理に関するご相談は何度でも無料で承っており、ご依頼時の弁護士費用についても無理のない分割払いに対応しております。
ご予約の際にお問い合わせフォームや電話で「手元に明細がないのですが」「まずはオンラインで相談したいです」と一言お伝えいただければ、当日のご案内もよりスムーズに行えます。書類が揃っていなくてもまったく問題ありませんので、まずは現在の苦しいお気持ちを、遠慮なく私たちにお聞かせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
任意整理の返済が困難な方へ|再和解と手続変更の判断軸
任意整理の返済が苦しい…一人で抱え込んでいませんか?
「このままじゃ、約束通りに返済できない…」任意整理で一度は解決したはずの借金問題。しかし、予期せぬ収入の減少や、急な出費で、再び返済が苦しくなってしまった…。計画通りに進まない自分を責め、誰にも相談できずに一人で悩みを抱え込んでいませんか?
返済期日が近づくたびに不安を感じたり、督促の連絡を心配したりする方も少なくありません。
任意整理後に返済が難しくなった場合でも、状況に応じて再和解、個人再生、自己破産などの対応を検討できる場合があります。この記事では、現在の状況を整理し、次に検討すべき選択肢を解説します。
返済が難しくなった場合でも、まずは現状を整理することで、取り得る対応を検討しやすくなります。まずは現状を冷静に把握することから始めましょう。当事務所は、借金問題に関するご相談を丁寧に伺い、状況に応じた解決方法をご提案します。早めに債務整理を検討することで、選べる選択肢は広がります。
まず知るべきこと。返済の滞納を続けると起こる3つのリスク
返済が苦しい状態を放置すると、遅延損害金や一括請求、差押えなどのリスクが高まる可能性があります。任意整理の和解契約を破ってしまうと、事態はあなたが思うよりも早く、そして深刻に悪化していきます。ここでは、滞納を続けることで起こる法的なリスクを3つのステップで解説します。これは脅しではありません。冷静に現実を認識し、最悪の事態を避けるために必要な知識です。
1. 遅延損害金により返済総額が増える
まず最初に発生するのが「遅延損害金」です。これは、返済が遅れたことに対するペナルティで、任意整理で免除してもらった将来利息とは全くの別物。非常に高い利率(年率20%前後が一般的)で、滞納した元金に対して日割りで加算されていきます。
例えば、残金100万円、遅延損害金の年率が20%だとしましょう。1日あたりの遅延損害金は約547円。1ヶ月(30日)放置すれば、約16,400円も返済額が増えてしまう計算です。せっかく任意整理で負担を軽くしたのに、滞納によって、それ以上のペースで借金が膨らんでしまうのです。
2. 「期限の利益喪失」により残額を一括請求される
滞納が2ヶ月以上続くと、多くの和解契約では「期限の利益を喪失」します。これは、分割で返済する権利を失い、残っている借金の全額を一度に支払わなければならなくなる、という非常に厳しい措置です。
ある日突然、債権者から「期限の利益喪失通知」や「一括請求書」といった書面が届き、「残金〇〇万円を一括で支払ってください」と要求されます。これは単なる脅しではなく、和解契約書に基づいた正当な権利の行使です。この一括請求を無視していると、事態は最終段階へと進んでしまいます。
3. 最終的には給与や預金口座が差し押さえられる
一括請求に応じられない場合、債権者は裁判所に訴訟や支払督促の申立てを行い、最終的にはあなたの財産を強制的に差し押さえる「強制執行」の手続きに移ります。
最も影響が大きいのが給与の差し押さえです。裁判所からあなたの勤務先に通知が届き、給与の一部(原則として手取り額の4分の1)が天引きされ、直接債権者に支払われることになります。これにより、借金問題が会社に知られてしまうだけでなく、手取り収入がさらに減少し、生活はますます苦しくなるでしょう。また、預金口座が差し押さえられ、ある日突然口座から預金が引き出せなくなることもあります。差押えが行われる前に、差し押さえを回避するための対応を検討することが重要です。
ご自身に合う解決策は?3つの選択肢の判断軸
現状のリスクを理解した上で、次に考えるべきは「どの解決策を選ぶか」です。今のあなたには、大きく分けて3つの選択肢があります。感情的に「自己破産だけは避けたい」と考えるのではなく、ご自身の状況を客観的に分析し、最適な道筋を見つけることが大切です。
以下の質問に答えて、ご自身の状況を整理してみましょう。まずは借金の総額や借入先を正確に把握することが第一歩です。
- 質問1:収入の減少は一時的なものですか?(例:病気や怪我、一時的な残業カットなど)
→YESの方は「再和解」の可能性を探ります。 - 質問2:返済は厳しいものの、今後も安定した収入は見込めますか?
→YESの方は「個人再生」が有力な選択肢です。 - 質問3:住宅など、どうしても手放したくない財産はありますか?
→YESの方は「個人再生」を検討すべきです。 - 質問4:失業や収入の大幅な減少で、返済の目処が全く立たない状況ですか?
→YESの方は「自己破産」が現実的な選択肢となります。
これらの質問はあくまでも簡易的な判断基準です。ここからは、それぞれの選択肢について、より詳しく見ていきましょう。
選択肢1:返済計画の見直しで乗り切る「再和解」
再和解とは、任意整理をした債権者と再度交渉し、返済計画(月々の返済額や返済期間)を改めて見直してもらう手続きです。収入の減少が一時的で、今後回復の見込みがある場合に有効な選択肢となります。
再和解が成功しやすいケースとは?
ただし、一度和解を破っているため、2回目の交渉は1回目よりも格段にハードルが上がります。債権者に「今度こそきちんと返済してくれる」と信用してもらう必要があります。具体的には、以下のような事情があると交渉が成功しやすくなります。
- 返済が困難になった理由が、病気、怪我、会社の業績悪化によるリストラなど、やむを得ない事情であることを客観的に説明できる。
- これまでの返済実績が良好で、ほとんど遅延がなかった。
- 今後の収入回復の見込み(転職先が決まっている、病気が快方に向かっているなど)を具体的に示せる。
- 交渉する債権者が比較的柔軟な対応をしてくれる金融機関である。
知っておくべき再和解の注意点と費用
再和解には注意点もあります。交渉がまとまっても、1回目の和解よりも返済期間が短くなったり、遅延損害金を上乗せされたりと、条件が厳しくなる可能性があります。また、債権者によっては「再和解には一切応じない」という厳しい方針の会社も存在します。
費用面では、再度弁護士に依頼するための費用が発生します。当事務所では、任意整理(再和解)の着手金として、債権者1社あたり44,000円をいただいております。詳細な料金体系については、お気軽にお問い合わせください。過去に債務整理を経験した方が再び借金をしてしまうケースは少なくなく、再度の債務整理も可能です。
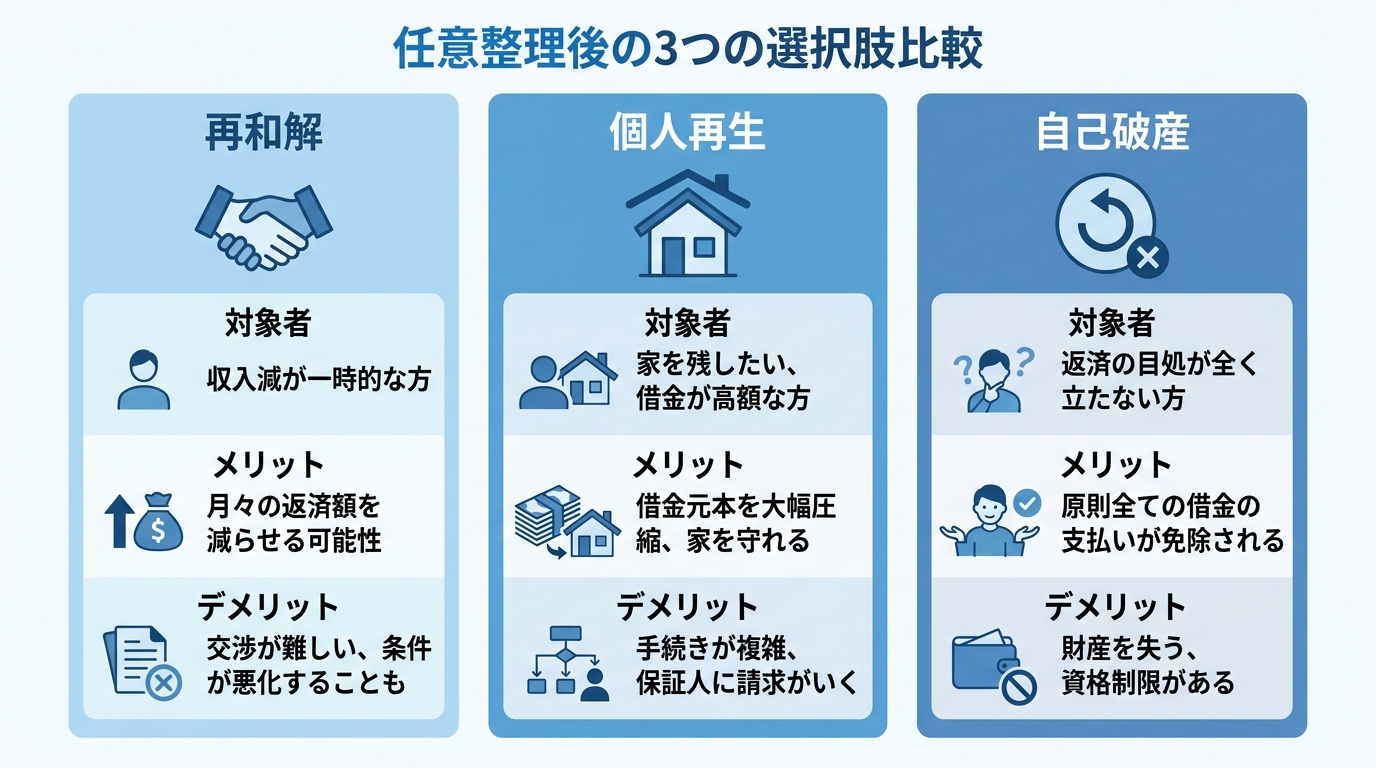
選択肢2:借金元本を大幅圧縮する「個人再生」への手続変更
「再和解の交渉は難しそう…でも自己破産は避けたい」。そんな状況の方にとって、個人再生への手続き変更は、有力な選択肢となる場合があります。個人再生は、裁判所を通じて行う手続きで、負債額や財産状況などに応じて借金の元本が減額される場合があり、残りを原則3年(事情により最長5年)で分割返済していく制度です。
個人再生を選ぶべき状況とは?
個人再生が特に有効なのは、以下のようなケースです。
- 借金の総額が大きいが、安定した収入がある方:任意整理では返済が追いつかないほどの高額な借金も、元本が圧縮されることで返済の目処が立ちます。
- どうしても手放したくない住宅がある方:「住宅ローン特則」という制度を利用すれば、住宅ローンはそのまま返済を続けながら、他の借金だけを大幅に減額することが可能です。
- 自己破産の資格制限に該当する職業の方:警備員や保険募集人など、自己破産をすると一時的に仕事ができなくなる職業の方でも、個人再生なら仕事を続けながら手続きができます。
任意整理から個人再生への切り替えを検討する際は、事前に準備すべきことがあります。より具体的な手順については、「任意整理から個人再生へ切り替える際の準備」をご覧ください。
任意整理からの切り替えにおける注意点と費用
個人再生に切り替える際には、いくつか注意点があります。任意整理と違い、個人再生は保証人がいる借金も含め、すべての債権者が手続きの対象となります。そのため、保証人に一括請求が届く可能性があります。また、手続きの対象となる金融機関の銀行口座は凍結されるリスクも考慮しなければなりません。
費用面では、任意整理で支払った弁護士費用は戻らず、新たに個人再生のための費用が必要になります。当事務所の個人再生の着手金は550,000円〜となっており、裁判所に納める実費も別途かかります。手続きが複雑で費用も高額になりますが、それに見合う大きなメリットがある制度です。
選択肢3:返済義務を免れる最終手段「自己破産」への手続変更
失業や深刻な病気などで収入が途絶え、返済を続けていく見込みが全く立たない…。そのような最も厳しい状況に置かれた方にとって、自己破産は人生をリセットし、再スタートを切るための法的な最終手段です。
自己破産を検討せざるを得ない状況とは?
自己破産は、裁判所に「支払不能」であると認めてもらい、一部の例外(税金など)を除いてすべての借金の支払義務を免除(免責)してもらう手続きです。以下のような状況では、自己破産が最も現実的な選択肢となります。
- 失業、病気、介護などで収入が途絶え、今後も安定した収入を得る見込みがない。
- 借金の総額が年収を大幅に超えており、個人再生で減額されたとしても返済できる見込みがない。
- めぼしい財産がなく、失うものがない。
「破産」という言葉に強い不安を感じる方もいますが、自己破産は経済的な再建を図るために法律で認められた手続きです。自己破産は、国が認めた、経済的に困窮した人を救済し、更生の機会を与えるための制度です。借金の額が少なくても、支払不能状態であれば利用できます。
任意整理からの切り替えにおける注意点と費用
自己破産では、持ち家や高額な車など換価対象となる財産を手放す可能性がありますが、99万円以下の現金や差押禁止財産などの自由財産は手元に残せます。持ち家や車、解約返戻金のある生命保険などがこれにあたります。また、手続き中は警備員や弁護士など、一部の職業に就けなくなる資格制限があります(免責が確定すれば復権します)。
費用については、任意整理の費用とは別に、自己破産のための費用が必要です。当事務所の自己破産の着手金は440,000円です。財産の状況などによって、手続きの種類(同時廃止/管財事件)が異なり、裁判所に納める費用も変動します。
参照: 破産法
どの道を選ぶべきか迷ったら、まずは専門家にご相談ください
ここまで、再和解、個人再生、自己破産という3つの選択肢について解説してきました。ご自身の状況に近いものは見つかりましたでしょうか。
しかし、どの手続きがご自身の状況に合っているのかを判断するには、法的な観点からの検討が必要です。一人で情報を集めて悩むほど、時間は過ぎ、状況は悪化してしまうかもしれません。
再生の歩み法律事務所の代表弁護士である深井は、借金問題に関するご相談を日々お受けしています。私たちは、あなたの状況を丁寧に伺い、法的な観点から最善の解決策を一緒に考えます。
弁護士に依頼するメリットの一つは、貸金業者等に受任通知が届くと、正当な理由がない限り、電話や訪問などによる直接の取立てが制限されることです。直接の督促が制限されることで、今後の対応を検討する時間を確保しやすくなります。
当事務所の債務整理に関するご相談は何度でも無料です。費用面がご不安な方のために、分割払いにも柔軟に対応しております。返済が難しい場合は、一人で判断せず、早めにご相談ください。状況に応じた対応方法を一緒に検討します。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
任意整理から個人再生へ|相談前に整理すべき7つのこと
任意整理の返済が苦しい…個人再生への変更は選択肢の一つです
任意整理による返済が始まったものの、「思ったよりも家計が厳しい」「急な収入減で、このままでは支払いが難しいかもしれない…」そんな不安を抱えていらっしゃるのではないでしょうか。
計画通りに返済が進まない場合、焦りや負担を感じる方は少なくありません。しかし、決してご自身を責めないでください。当初の計画では予測できなかった事態が起こるのは、誰にでもあり得ることです。返済が難しくなった場合でも、状況に応じて検討できる法的な選択肢があります。
任意整理の返済が困難になった場合、より抜本的に借金を減額できる「個人再生」へと手続きを変更することは、生活を立て直すための有効な選択肢の一つです。もし支払いができなくなってしまえば、最終的には給与などの差し押さえに至る可能性も考えられます。
この記事では、個人再生への変更を視野に入れているあなたが、弁護士へ相談する前にご自身の状況を整理し、冷静に次の一歩を踏み出すための準備について、具体的にお伝えします。ご自身の状況を客観的に把握することで、相談がスムーズに進むだけでなく、あなたにとって最善の解決策がより明確になるはずです。現在の状況を整理し、利用できる手続きや対応方法を確認していきましょう。
まず確認:任意整理から個人再生へ変更できる3つの条件
「そもそも、自分は個人再生に切り替えることができるのだろうか?」まず、その疑問から解消していきましょう。個人再生を利用するには、法律で定められたいくつかの条件を満たす必要があります。ここでは、特に重要な3つのポイントに絞って、分かりやすくご説明します。
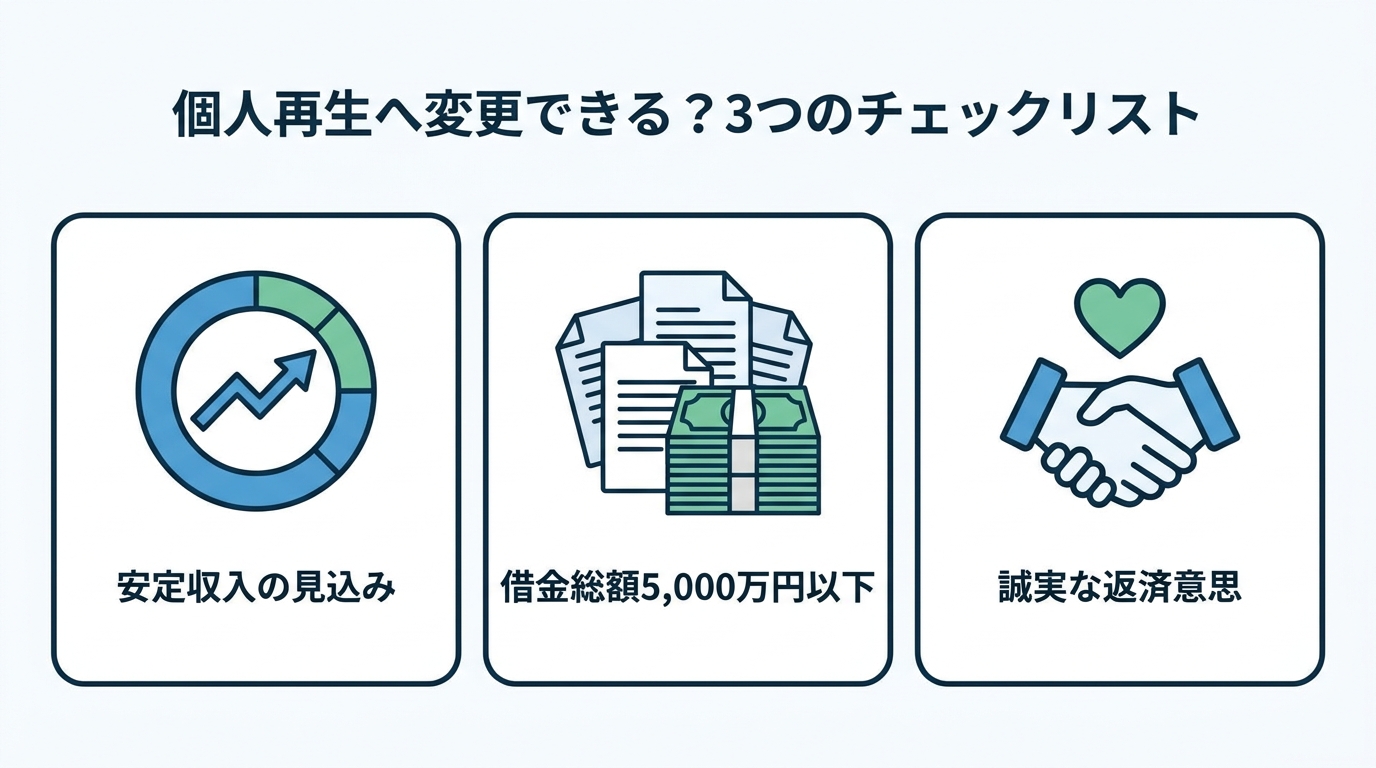
- 将来にわたって安定した収入が見込めること
個人再生は、減額された借金を原則3年間(最長5年間)で分割して返済していく手続きです。そのため、「今後、継続して返済していけるだけの収入があるか」が重要なポイントになります。正社員の方はもちろん、パートやアルバイト、個人事業主の方でも、安定的・継続的な収入の見込みがあれば条件を満たす可能性があります。 - 借金の総額が5,000万円以下であること(住宅ローンを除く)
個人再生で整理できる借金の総額には上限があります。住宅ローンを除いた、消費者金融や銀行カードローン、クレジットカードの残高などの合計が5,000万円を超えている場合は、個人再生を利用することはできません。 - 申立てが不当な目的・不誠実なものと評価されないこと
任意整理後の返済が難しくなった理由が、ギャンブルや浪費による新たな借入れといった不誠実なものではないことも、考慮される場合があります。裁判所は、申立人が真摯に生活再建を目指しているかを見ています。収入の減少や病気、やむを得ない支出の増加など、正直な事情を説明することが大切です。
これらの個人再生の基本的な条件を満たしていれば、手続きを切り替えることを具体的に検討できます。
相談前にご自身で整理すべき7つの重要事項【準備シート】
弁護士との相談は、今後の返済方針や手続きの選択を検討する重要な機会です。その時間を最大限に有意義なものにするために、事前にご自身の状況を整理しておくことを強くお勧めします。これからお伝えする7つの項目を、お手元のメモ帳などに書き出しながら読み進めてみてください。これらの項目を整理しておくと、相談時に状況を説明しやすくなります。
この個人再生相談前の準備をすることで、ご自身の状況がクリアになるだけでなく、弁護士もあなたの状況を深く理解し、より的確なアドバイスを差し上げることが可能になります。
1. 借入先と現在の借金総額の一覧化
まずは、借金の全体像を正確に把握することから始めましょう。どこから、いくら借りているのかをすべて書き出します。
- 対象:消費者金融、銀行カードローン、クレジットカードのキャッシング・ショッピング、奨学金、個人からの借入れなど、すべての借金
- 書き出すこと:借入先の会社名、現在の残高
任意整理の和解書や、毎月の請求書、督促状などを確認しましょう。もし手元に資料がなく、借金の総額が正確にわからない場合は、JICC、CIC、全国銀行個人信用情報センターなどの信用情報機関に情報開示を請求することで、加盟会員が登録したローンやクレジット等の情報を確認できます。ただし、個人間の借入れなど信用情報に登録されない債務は、契約書や通帳、相手方への確認によって整理する必要があります。
2. 毎月の収入と支出(家計簿)の見える化
次に、ご自身の家計の状況を「見える化」します。個人再生では、減額後の借金を返済し続けられるかどうかが審査されるため、家計の収支状況は最も重要な情報の一つです。
- 期間:直近2〜3ヶ月分
- 書き出すこと:
- 収入:給与(手取り額)、ボーナス、年金、事業収入など
- 支出:家賃、食費、水道光熱費、通信費、保険料、教育費、交通費、医療費など
給与明細や預金通帳を見ながら、できるだけ正確に書き出してみてください。もしご家族と同居している場合は、世帯全体の収支を把握する必要があります。この作業によって、「毎月あといくらなら返済に回せるか」という具体的な金額が見えてきます。これは、生活再建に向けた家計管理の第一歩にもなります。
3. 保有している財産(資産)のリストアップ
個人再生では、あなたが保有している財産の価値(清算価値)を算出し、その価値を下回らない金額を返済しなければならないというルール(清算価値保障原則)があります。そのため、どのような財産を、どれくらい持っているかをリストアップする必要があります。
- 対象となる主な財産:
- 預貯金(すべての口座の残高)
- 不動産(土地・建物)
- 自動車
- 生命保険(解約した場合に戻ってくるお金)
- 退職金(現時点で退職した場合の見込額)
- 有価証券(株式など)
不動産の価値は固定資産評価証明書、自動車は中古車販売サイトの査定額などが目安になります。生命保険の解約返戻金は保険会社に問い合わせれば確認できます。財産の状況は、個人再生後の返済額を決める上で非常に重要ですので、正直にすべて書き出すようにしましょう。手続きによっては、一定額の預貯金を手元に残すことも可能です。
4. 任意整理の開始から現在までの経緯の整理
弁護士があなたの状況を正確に理解し、裁判所へ事情を説明するためにも、これまでの経緯を時系列で整理しておきましょう。
- いつ頃:任意整理を依頼した時期、和解が成立した時期、返済が苦しくなった時期
- 誰に:依頼した法律事務所・司法書士事務所の名前
- なぜ:返済が苦しくなった具体的な理由(例:会社の業績不振で残業代がカットされた、子どもの進学で教育費が増えた、病気で働けなくなったなど)
この整理は、相談をスムーズに進めるだけでなく、個人再生を申し立てる際に裁判所に提出する「陳述書」を作成する際の基礎にもなります。もし任意整理の返済が苦しくなった原因が新たな借入れであったとしても、正直にお話しいただくことが解決への近道です。
5. 住宅ローンの有無と今後の希望
もし、あなたが持ち家にお住まいで住宅ローンを返済中であれば、その情報は非常に重要です。個人再生には「住宅ローン特則(住宅資金特別条項)」という制度があり、これを利用することで、住宅ローンはそのまま返済を続け、家を手放すことなく、他の借金だけを大幅に減額できる可能性があります。
- 住宅ローンの契約書や返済予定表を手元に準備する
- 「今後もこの家に住み続けたい」という希望があるかを明確にする
この希望があるかないかで、手続きの方針が大きく変わってきます。もし住宅ローンの返済自体が滞っている場合でも、解決策が見つかるかもしれませんので、正直に状況をお伝えください。
6. 保証人の有無と連絡先
奨学金や一部の銀行ローンなど、保証人がついている借金はありませんか?個人再生を行うと、すべての債権者が手続きの対象となるため、債権者は保証人に対して残額の一括請求を行うのが一般的です。
- 保証人がついている借金の契約書を確認する
- 保証人になってくれている方の氏名、連絡先を整理しておく
ご家族やご友人に保証人になってもらっている場合、事前に相談しておくべきか、弁護士から連絡してもらうべきかなど、対応策を一緒に考える必要があります。保証人への影響を最小限に抑えるためにも、この情報は隠さずに弁護士にお伝えください。
7. 今回の相談で解決したいこと・不安なこと
最後に、あなたご自身の「気持ち」を整理してみましょう。手続き的な情報だけでなく、あなたの想いや不安を言語化しておくことで、弁護士はよりあなたに寄り添った解決策を提案できます。
- 解決したいこと:「とにかく月々の返済を楽にしたい」「将来のために貯金ができるようになりたい」「家だけは守りたい」
- 不安なこと:「家族に知られずに手続きできるか」「会社に影響はないか」「手続きの費用は分割できるか」
どんな些細なことでも構いません。あなたの希望や不安を率直にお話しいただくことが、心から納得できる解決への第一歩となります。
任意整理と個人再生、どちらが今のあなたに向いているか
ここまで整理してきた情報をもとに、今のあなたにとって「任意整理の継続」と「個人再生への変更」のどちらがより適しているか、考えてみましょう。もし、任意整理から自己破産への変更も視野に入れている場合は、任意整理から自己破産への変更もあります。
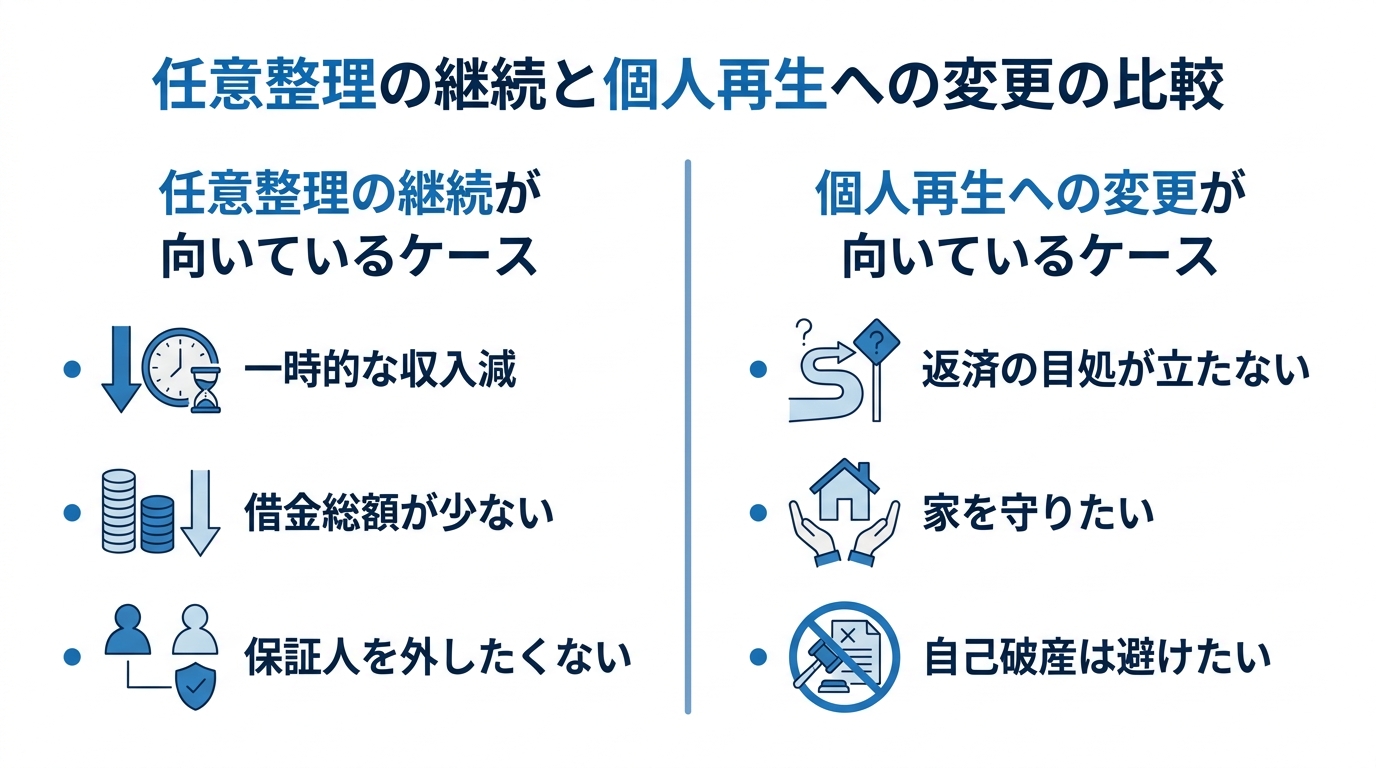
任意整理の継続が向いているケース
以下のような状況であれば、現在の任意整理を継続するか、一部の債権者と再交渉(追加和解)することで乗り切れる可能性があります。
- 返済が厳しいのが一時的なもので、数ヶ月後には収入が回復する見込みがある。
- ボーナスなどで滞納分を解消し、返済計画に戻せる見込みがある。
- 借金の総額が比較的少なく、返済期間を少し延長してもらえれば完済できる。
- どうしても保証人がついている借金を手続きの対象から外したい。
個人再生への変更が向いているケース
一方で、以下のような場合は、個人再生に切り替えることで、状況を根本的に改善できる可能性が高いでしょう。
- 収入が恒常的に減ってしまい、任意整理の返済額を捻出できない。
- 借金の元金が大きすぎて、利息をカットしただけでは返済の目処が立たない。
- 住宅ローンがあり、大切なマイホームを守りながら、他の借金を大幅に減らしたい。
- 自己破産のように財産を失うことは避けたいが、任意整理では解決できない。
再生の歩み法律事務所にご相談いただく際の流れ
ご自身の状況を整理し、個人再生への変更も視野に入ってきたら、ぜひ一度、私たち専門家にお話をお聞かせください。一人で悩み続けるよりも、専門家と話すことで、解決への道筋がはっきりと見えてくるはずです。
当事務所にご相談いただく際の流れは、以下の通りです。ご不安なく、最初の一歩を踏み出せるようサポートいたします。
- 無料相談のご予約:まずはお電話またはウェブサイトのお問い合わせフォームから、ご都合の良い日時をご予約ください。
- 弁護士との面談(来所 or オンライン):ご準備いただいた「準備シート」をもとに、弁護士が丁寧にお話を伺います。あなたの状況に最適な解決策を一緒に考えます。
- 方針と費用のご提案:個人再生を進める場合の手続きの流れや、必要な費用について、分かりやすくご説明します。費用は分割払いも可能です。
- ご契約:ご提案内容にご納得いただけましたら、正式にご契約となります。相談したからといって、必ず依頼しなければならないわけではありませんのでご安心ください。
- 手続き開始:ご契約後、速やかに手続きに着手します。貸金業者等については、弁護士から受任通知を送付した後、正当な理由なく電話・訪問等で直接弁済を求めることは原則として制限されます。
借金の問題解決において、弁護士に相談することは、あなたの生活を守るための大きな力になります。
任意整理から個人再生への変更に関するよくあるご質問
ここでは、任意整理から個人再生への変更を検討されている方からよく寄せられる質問にお答えします。その他の債務整理に関するよくあるご質問もご参照ください。
Q1. 任意整理を依頼した事務所に個人再生も頼むべきですか?
A1. 必ずしもその必要はありません。任意整理を依頼した事務所が個人再生に精通していない場合や、担当者との相性が合わないと感じる場合は、事務所を変更することも選択肢の一つです。セカンドオピニオンとして、他の事務所に相談してみることをお勧めします。
Q2. 任意整理で支払った弁護士費用は無駄になりますか?
A2. 任意整理で支払った弁護士費用の扱いは、依頼先との契約内容や事務所の方針によって異なります。個人再生へ移行する場合に費用へ充当されることもありますが、必ず事前に確認しましょう。
Q3. 家族に内緒で手続きを進めることはできますか?
A3. 個人再生は裁判所を通す手続きであり、同居家族の収入証明などが必要になる場合が多いため、完全に内緒で進めることは難しいケースが多いです。しかし、ご家族への説明の仕方など、できる限りご希望に沿えるようサポートいたしますので、まずはご相談ください。
まとめ:一人で悩まず、まずは専門家にご相談ください
任意整理の返済計画がうまくいかなくなり、個人再生への変更を考えることは、決して特別なことではありません。大切なのは、返済が困難だと感じた時点で、問題を放置せず、できるだけ早く次の行動を起こすことです。
この記事を読んで、ご自身の借金や家計、財産の状況を整理できたのではないでしょうか。整理した情報は、今後の手続きや返済方針を検討するための重要な判断材料になります。
次は、整理した情報をもとに、専門家と一緒に具体的な対応方針を検討する段階です。返済に不安がある場合は、早めに専門家へ相談することをご検討ください。当事務所の無料相談をご利用いただければ、あなたの状況を客観的に分析し、負担を抑えられる可能性のある解決策を具体的に検討できます。
早めに専門家へ相談することは、平穏な生活を取り戻すための有力な方法の一つです。当事務所では、状況に応じた解決策を検討し、手続きの進行を丁寧にサポートします。
参照:個人再生手続 – 裁判所
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
住宅ローン滞納の処方箋|競売回避と解決への道筋を解説
住宅ローンを滞納…でも、まだ諦めないでください
「住宅ローンの支払いが、今月も厳しい…」
「銀行からの督促の電話に、心臓が縮む思いがする」
「このままでは、愛する家族と暮らすこの家を失ってしまうのではないか…」
今、この記事を読まれているあなたは、きっとこのような言葉にできないほどの不安と焦りに苛まれていることでしょう。住宅ローンの滞納は、単なる金銭的な問題ではありません。それは、ご家族との大切な思い出が詰まった場所、そして日々の暮らしの基盤そのものが脅かされる、という計り知れないストレスを伴います。
弁護士として、これまで数多くの借金問題、特に住宅ローンに関するご相談をお受けしてきました。その中で痛感するのは、「もっと早く相談してくだされば、もっと多くの選択肢があったのに…」というケースが、あまりにも多いという事実です。
しかし、どうか一人で抱え込まないでください。そして、決して諦めないでください。状況が困難であるほど、冷静な判断は難しくなるものです。ですが、正しい知識を身につけ、適切なタイミングで対応すれば、競売を回避し、生活再建に向けた選択肢を検討できる可能性があります。
この記事では、住宅ローンを滞納した場合に起こり得る手続きの流れと、状況に応じて検討できる対応策を具体的に解説します。まずは落ち着いて、ご自身の現状とこれから起こりうることを正確に把握することから始めましょう。債務整理と住宅ローンの関係性については、債務整理が住宅ローンに与える影響で体系的に解説していますので、併せてご覧いただくとより理解が深まります。
【タイムリミットを知る】滞納から競売までの流れ
住宅ローンを滞納してしまったとき、最も重要なのは「時間」です。放置すればするほど、あなたの選択肢は狭まっていきます。まずは、このまま時間が過ぎていくと何が起こるのか、その全体像を正確に把握しましょう。各段階で送られてくる通知は、単なる紙切れではありません。各通知には、今後の手続きや対応期限に関わる重要な内容が記載されています。
滞納1~2ヶ月:金融機関からの督促と遅延損害金
最初の1ヶ月を滞納すると、まず金融機関から電話や郵便で「お支払いが確認できておりません」といった内容の連絡(督促状)が届きます。この段階では、まだ事務的な確認という側面が強いかもしれません。
しかし、ここで注意すべきは「遅延損害金」の発生です。これは、返済が遅れたことに対するペナルティで、通常のローン金利よりも高く設定(年利14%前後が一般的)されており、滞納した元金に対して日割りで加算されていきます。滞納が長引くほど、遅延損害金の額は増加していきます。
多くの方が、金融機関への連絡をためらってしまいます。しかし、この初期段階で正直に状況を説明し、返済の意思を示すことが、後々の交渉を有利に進めるための鍵となります。督促を止めるための具体的な方法を知っておくことも、精神的な負担を軽減する一助となるでしょう。
滞納3~6ヶ月:「期限の利益喪失」と「代位弁済」

滞納が3ヶ月を超えると、事態は新たな局面を迎えます。金融機関から「催告書」という、これまでとは比べ物にならないほど強い文面の通知が内容証明郵便で届くことが一般的です。ここには「期限までに支払わなければ、期限の利益を喪失します」という趣旨の文言が記載されています。
「期限の利益喪失」とは、分割払いを継続できる利益を失うことです。これは「もう分割での返済は認めません。残っているローン全額を一括で返済してください」という法的な権利の行使を意味します。数千万円にもなる住宅ローン残債を一括で返済できる人は、まずいません。この通知は、競売へのカウントダウンが本格的に始まったことを意味するのです。
そして、あなたが返済できない場合、次に起こるのが「代位弁済」です。これは、あなたがローンを組む際に加入した保証会社が、あなたに代わって金融機関へローン残債を一括で返済することを指します。これにより、債権(あなたにお金を請求する権利)は銀行から保証会社へと移ります。今後は、保証会社が主な請求・交渉の相手となります。この時点で、あなたの信用情報には事故情報(いわゆるブラックリスト)が登録され、新たな借り入れやクレジットカードの作成は極めて困難になります。
滞納6ヶ月以降:競売開始決定と自宅の差し押さえ
代位弁済が行われても保証会社へ返済ができない場合、保証会社は裁判所へ「競売」の申立てを行います。そして、裁判所がこれを認めると、あなたのもとに「競売開始決定通知」という書類が特別送達で届きます。
この通知をもって、あなたの自宅は法的に「差し押さえ」られた状態になります。これは、あなたが自宅を勝手に売却したり、名義を変更したりすることができなくなることを意味します。差し押さえられると、裁判所からの通知を無視することは、もはや許されません。
その後、裁判所の執行官が自宅の状況を調査するために訪問する「現況調査」が行われます。室内の写真を撮影されたり、家族構成について質問されたりすることもあります。そして、物件情報がインターネット(BIT不動産競売物件情報サイトなど)で公開され、誰でも閲覧できる状態になります。これは、ご近所に事情を知られてしまうリスクも伴い、精神的に最も辛い時期かもしれません。
しかし、絶望するにはまだ早いのです。この段階に至っても、競売を取り下げ、より有利な条件で再出発するための道は残されています。債務整理を考えるべきタイミングは、まさに「今」なのです。
競売を回避するための4つの処方箋を徹底比較
競売という最悪のシナリオを回避するために、いくつかの具体的な解決策、つまり「処方箋」が存在します。しかし、どの処方箋が最適かは、あなたの状況(家を残したいか、他の借金の有無、収入の見通しなど)によって大きく異なります。ここでは、各選択肢のメリットとデメリットを、弁護士の視点から客観的に比較・分析していきます。
①任意売却:競売より有利な条件で売却し、再出発する
「任意売却」とは、債権者(保証会社など)の同意を得て、あなた自身の意思で不動産を売却する方法です。競売が市場価格の5~7割程度で強制的に売却されるのに対し、任意売却は市場価格に近い価格での売却が期待できます。
- メリット:
- 市場価格に近い高値で売却できるため、ローン残債をより多く減らせる。
- 競売のように情報が公開されないため、プライバシーが守られる。
- 売却代金から引越し費用などを捻出できる交渉の余地がある。
- 引渡しの時期について、買主と柔軟に交渉できる。
- デメリット:
- 最終的には家を手放すことになる。
- 債権者全員の同意がなければ進められない。
- 競売手続が進むほど任意売却は難しくなり、買受けの申出後は競売申立ての取下げに最高価買受申出人等の同意が必要になる場合があるため、早期の対応が必要となる。
任意売却は、「家は手放さなければならないが、少しでも有利な条件で再スタートを切りたい」と考える方にとって、非常に有効な選択肢です。より詳しい手順については、自己破産と不動産売却に関する解説もご覧ください。
②個人再生:家を守りながら、住宅ローン以外の借金を大幅圧縮

「どうしてもこの家だけは手放したくない」という強い希望をお持ちの方にとって、最も有力な選択肢となるのが「個人再生」です。これは、裁判所に申立てを行い、再生計画の認可を受けることで借金を大幅に減額してもらう手続きです。
個人再生の最大の特長は、「住宅資金特別条項(住宅ローン特則)」という制度にあります。この特則を利用することで、住宅ローンはそのまま返済を続けることを条件に、他の借金(カードローンや消費者金融など)だけを大幅に圧縮(5分の1~10分の1程度)することが可能になります。中には、ペアローンで個人再生を検討されるケースもあります。
- メリット:
- 住宅ローン特則を使えば、マイホームを手放さずに済む。
- 住宅ローン以外の借金を大幅に減額できる。
- 自己破産のような資格制限がない。
- デメリット:
- 住宅ローン自体の返済額は減らない(返済期間の延長などは可能)。
- 手続きが複雑で、専門家(弁護士)のサポートが不可欠。
- 継続して安定した収入があることが利用の条件となる。
- 【重要】保証会社による代位弁済から6ヶ月以内に申立てないと、住宅ローン特則が使えなくなる可能性がある。
個人再生は、まさに時間との勝負です。特に最後のデメリットは非常に重要で、この「6ヶ月」というタイムリミットを知らないために、家を守るチャンスを逃してしまう方が後を絶ちません。この手続きは民事再生法に基づいています。
③自己破産:すべての借金をゼロにして、生活をリセットする
「自己破産」は、裁判所に申立てを行い、支払い不能であることを認めてもらうことで、原則としてすべての借金の支払い義務を免除(免責)してもらう手続きです。収入が途絶えてしまった、あるいは借金総額が大きすぎて個人再生でも返済の見込みが立たない、といった場合の最終手段と言えます。
- メリット:
- 税金などを除く、すべての借金の支払い義務がなくなる。
- 生活をゼロから再スタートできる。
- デメリット:
- 持ち家や車など、一定価値以上の財産は原則としてすべて手放さなければならない。
- 手続き期間中、一部の職業(警備員、保険外交員など)に就けなくなる資格制限がある。
- 官報に氏名・住所が掲載される。
任意売却を行ったものの、売却代金だけではローンを完済できず多額の残債務が残ってしまった場合に、その残債務を整理するために自己破産を選択するケースも少なくありません。自己破産で手放す財産、残せる財産について正しく理解することが重要です。自己破産以外の債務整理方法も存在するため、総合的な判断が必要です。
④金融機関との交渉(リスケジュール):一時的な返済困難を乗り切る
「リスケジュール」とは、金融機関と交渉し、一時的に返済の条件を変更してもらうことです。例えば、一定期間は利息のみの支払いにしてもらったり、返済期間を延長して月々の返済額を減らしてもらったりする方法が考えられます。
- メリット:
- 当面の返済負担を軽減できる。
- 信用情報に事故情報が登録されない場合がある。
- デメリット:
- あくまで一時的な延命措置であり、根本的な解決にはならない。
- 返済期間が延びることで、総返済額は増えてしまうことが多い。
- 滞納が進んでしまうと、交渉に応じてもらえなくなる。
この方法は、病気や失業などで「一時的に」収入が減ったものの、近い将来回復の見込みがある場合に有効です。根本的な返済能力に問題がある場合は、他の方法を検討すべきでしょう。住宅ローン以外の借金が多い場合は、任意整理で他の借金の利息をカットし、返済の負担を減らすことも有効な手段となります。
一人で悩まないで。専門家への相談が解決の第一歩です
ここまで様々な解決策を見てきましたが、どの方法が最適かをご自身で判断し、手続きを進めるのは至難の業です。特に、刻一刻とタイムリミットが迫る中で、冷静な判断を下すことは非常に難しいでしょう。
だからこそ、専門家である弁護士に相談することは、状況を整理し、取り得る選択肢を確認するための有効な方法です。
弁護士に依頼するメリットは、主に3つあります。
- あなたに代わって、債権者との交渉窓口になります。
弁護士が受任通知を送付すると、貸金業者などからの直接の取立てが法律上制限される場合があります。精神的なプレッシャーから解放されるだけでも、冷静に今後のことを考える余裕が生まれます。 - あなたの状況を法的に分析し、取り得る解決策を提案します。
法律知識と実務経験に基づき、あなたの希望(家を残したい、家族に内緒にしたい等)を踏まえた解決方針を検討します。 - 複雑な法的手続きについて、弁護士が代理人として対応し、必要な準備をサポートします。
裁判所への申立てや書類作成など、煩雑で専門的な手続きについて弁護士のサポートを受けられるため、生活再建に向けた準備を進めやすくなります。
相談するタイミングは、「滞納してしまいそう」と感じた、まさにその瞬間です。早ければ早いほど、打てる手は多く残されています。多くの法律事務所では、無料相談を実施しています。「こんな状況で相談していいのだろうか」などとためらわず、まずはあなたの声をお聞かせください。
再生の歩み法律事務所にご相談いただくメリット
私たち再生の歩み法律事務所は、その名の通り、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いを持って、日々ご相談者様と向き合っています。
代表弁護士は、これまで大手法律事務所の支店長として500件以上の案件に携わり、特に債務整理の分野で豊富な経験と実績を積み重ねてまいりました。住宅ローン問題は、単に法律の知識があれば解決できるというものではありません。各金融機関の対応方針、不動産市場の動向、そして何より、ご相談者様一人ひとりのご家庭の事情を深く理解した上で、事情に応じた解決策を検討する必要があります。
当事務所にご相談いただくことで、あなたは以下のようなメリットを得られます。
- 債務整理に注力してきた実績に基づき、あなたの状況に合わせた解決策をご提案します。特に、この記事で解説した「任意売却」と「個人再生」を組み合わせた柔軟な対応も可能です。
- ご相談者様の心の負担を少しでも軽くするため、債務整理に関するご相談は何度でも無料です。費用面で不安な方のために、分割払いにも柔軟に対応しております。
- 弁護士が介入することで、最短即日で受任通知を発送し、債権者からの直接の督促を制限できる場合があります。
住宅ローンの滞納は、早い段階で状況を整理するほど選択肢を検討しやすくなります。ご家族の生活や今後の返済について不安がある場合は、早めにご相談ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
任意整理の支払いができなくなったら…差し押さえ前の次の一手
任意整理の返済が苦しい…一人で悩んでいませんか?
任意整理で一度は返済の道筋を立てたのに、予期せぬ収入の減少や急な出費で、再び返済が苦しくなってしまった…。
「今月も支払いが厳しい…」「このままでは、また督促の電話が鳴り続ける日々に戻ってしまうのだろうか」
「もし差し押さえられたら、家族や会社に知られてしまうかもしれない」
そんな出口の見えない不安と焦り、そして計画通りに進まなかったことへのご自身を責める気持ちで、夜も眠れない日々を過ごされているかもしれません。
ですが、どうかご自身を責めないでください。任意整理後の返済計画が、その後の人生の変化によって見直しが必要になることは、決して珍しいことではないのです。大切なのは、この状況を一人で抱え込まず、正しい次の一手を打つことです。
この記事では、任意整理の支払いが難しくなったときに何が起こるのか、そして最悪の事態である「差し押さえ」を回避するために、あなたに残されている具体的な選択肢を、法律の専門家として分かりやすく解説します。読み終える頃には、漠然とした不安が晴れ、次に何をすべきかが明確になっているはずです。さあ、一緒に再生への新たな一歩を踏み出しましょう。
「支払不能」とは?放置が招く差し押さえのリスク
任意整理の支払いができなくなったとき、最も避けなければならないのが「差し押さえ」です。しかし、そもそも「支払不能」とはどのような状態を指し、そこから差し押さえまでは、どのようなステップで進んでいくのでしょうか。ここでは、状況を冷静に把握するために、法的な手続きの流れとリスクを具体的に見ていきましょう。
滞納が続くと要注意、「支払不能」や法的手続のリスク
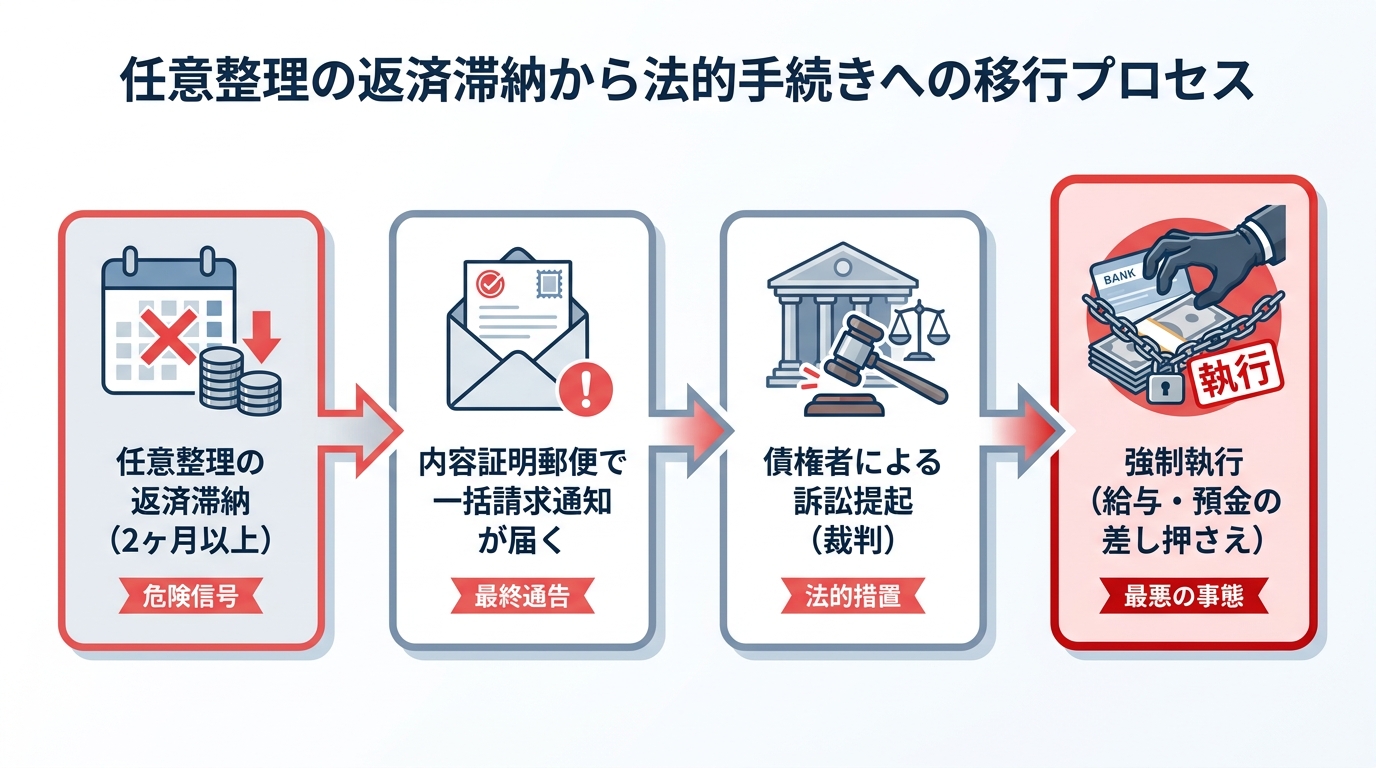
「今月だけ少し遅れてしまった」という一度の滞納ですぐに法的手続きに進むとは限りませんが、滞納が続くと、債権者が「和解契約が守られなかった」と判断し、法的な手続きの準備を始める可能性が高まります。
この段階に入ると、まず電話や郵便による督促が厳しくなります。そして、「期限の利益の喪失」を理由に、残っている借金全額の一括請求通知が内容証明郵便で届くことがあります。これは、分割で返済する権利を失い、一括で返済しなければならなくなったことを意味する、非常に重い通知です。
この通知を無視してしまうと、債権者は裁判所に訴訟を起こし、最終的にあなたの財産を強制的に差し押さえる権利(債務名義)を得ようとします。つまり、2ヶ月以上の滞納は、差し押さえに向けたカウントダウンが始まる危険信号なのです。
給与、預金口座…差し押さえの対象となるもの・ならないもの
裁判所から差し押さえの命令が出てしまうと、あなたの財産の一部が強制的に取り立てられます。生活に大きな影響を及ぼすため、何が対象になり、何が保護されるのかを正しく知っておくことが重要です。
| 差し押さえの対象になるもの(例) | 差し押さえの対象にならないもの(差押禁止財産) |
|---|---|
| 給与・賞与(原則として手取り額の4分の1まで。手取り額が44万円を超える場合などは例外あり) | 給与・賞与(手取り額の4分の3) |
| 預貯金(口座にある残高全てが対象になりうる) | 66万円以下の現金 |
| 不動産(土地・建物) | 生活に欠かせない家具、家電、衣類など |
| 自動車(差し押さえの対象になり得ます) | 仕事に不可欠な道具(農家の農具など) |
| 生命保険の解約返戻金 | 年金や生活保護の受給権 |
特に注意が必要なのは、給与と預貯金です。給与は手取り額の4分の1が上限と決められていますが、預金口座に入った瞬間に「預金」となり、この上限は適用されません。つまり、給料日に口座残高が差し押さえられてしまうと、生活費が一瞬でなくなってしまうリスクもあるのです。
こうした事態を避けるためにも、支払いが困難になった時点で、早急に行動を起こす必要があります。なお、これらのルールは民事執行法という法律で定められています。
まだ間に合う!支払不能に陥ったときの3つの選択肢
「もう打つ手はない…」と諦めるのはまだ早いです。任意整理の支払いが困難になったとしても、差し押さえを回避し、生活を立て直すための方法は残されています。状況に応じて、主に3つの選択肢が考えられます。
【初期段階】まずは依頼した専門家や債権者へ連絡を
「今月だけ、どうしても支払いが難しい」といった一時的な問題であれば、まずは任意整理を依頼した弁護士や司法書士にすぐに連絡してください。専門家が間に入ることで、債権者との間で一時的な返済猶予やスケジュールの見直しを交渉できる場合があります。
もし専門家に依頼していない場合でも、滞納する前に自分から債権者に連絡し、誠実に事情を説明することが重要です。感情的にならず、「いつまでに、いくらなら支払える」という具体的な提案ができれば、交渉に応じてもらえる可能性もゼロではありません。ただし、これはあくまで一時しのぎの方法であり、根本的な解決にはならないことを覚えておきましょう。
【再建を目指す】個人再生への切り替えで返済額を圧縮
「収入は安定しているけれど、任意整理で決まった返済額では生活が成り立たない」という方には、個人再生への切り替えが有効な選択肢となります。個人再生は、裁判所を通じて借金を法律上の基準(最低弁済額・清算価値など)に基づいて大幅に減額し、その減額後の金額を原則3年(最長5年)で分割して返済していく手続きです。
大きなメリットとして、「住宅ローン特則」を利用すれば、住宅ローンはそのまま返済を続けながら、持ち家を手放さずに他の借金だけを減額できる可能性があります。任意整理からの移行も可能で、安定した収入があり、家などの大切な財産を守りたい方に向いている手続きです。
【最終手段】自己破産への移行で借金の支払義務を免れる
失業や病気などで収入が途絶えてしまったり、返済の目処が全く立たなくなってしまったりした場合には、自己破産への移行を検討します。自己破産は、裁判所に「支払不能」であることを認めてもらい、税金などを除く借金の支払い義務を原則として全て免除(免責)してもらう手続きです。
家や車など高価な財産は手放す必要がありますが、その後の収入は全てご自身の生活再建のために使うことができます。自己破産は、決して人生の終わりではありません。全てをリセットし、経済的に再スタートを切るための、国が認めた前向きな制度なのです。
自己破産か個人再生か?あなたに合う手続きの選び方
では、あなたの状況では「自己破産」と「個人再生」のどちらがより適しているのでしょうか。これは、あなたの収入状況、守りたい財産の有無、そして今後のライフプランによって変わってきます。ここでは、ご自身に合った手続きを選ぶための判断基準を見ていきましょう。
あなたの状況は?自己破産・個人再生への移行判断チェック
まずは、簡単なチェックリストでご自身の状況を整理してみましょう。どちらの選択肢を検討すべきか、大まかな方向性が見えてきます。
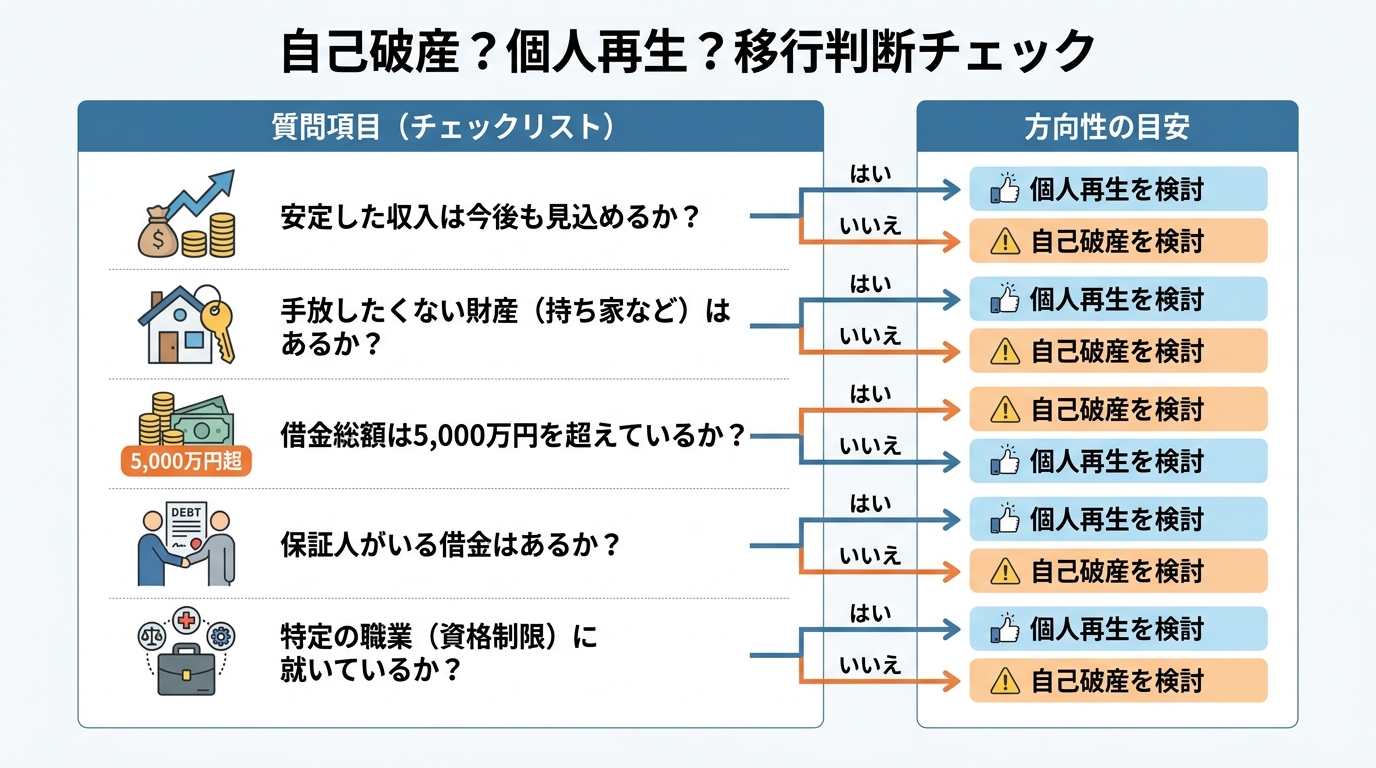
【チェックリスト】
- 今後、安定した収入を見込めますか?
→「はい」なら個人再生の可能性、「いいえ」なら自己破産の検討が必要です。 - 持ち家など、どうしても手放したくない財産はありますか?
→「はい」なら個人再生(住宅ローン特則)、「いいえ」ならどちらの可能性もあります。 - 借金の総額は5,000万円を超えていますか?(住宅ローン除く)
→「はい」なら個人再生は利用できないため、自己破産を含む他の手続きを検討します。 - 保証人がいる借金はありますか?
→どちらの手続きでも保証人に請求がいきますが、影響を慎重に考える必要があります。 - 特定の職業(警備員、保険外交員など)に就いていますか?
→自己破産の場合、手続き中に一時的な資格制限があります。個人再生にはありません。
このチェックリストはあくまで目安です。実際には、自己破産以外の債務整理方法も含め、より複雑な要素を考慮して総合的に判断する必要があります。
手続きの費用と期間、生活への影響を徹底比較
最終的な判断を下すためには、費用や期間、その後の生活への影響も具体的に比較しておくことが大切です。
| 項目 | 自己破産 | 個人再生 |
|---|---|---|
| 目的 | 借金の支払義務を免除してもらう | 借金を大幅に減額し、分割で返済する |
| 財産 | 高価な財産(目安20万円以上)は原則手放す | 財産を手放す必要はない(住宅も残せる可能性あり) |
| 費用目安 | 事案・事務所・裁判所の運用により異なります | 事案・事務所・裁判所の運用により異なります |
| 期間目安 | 事案・裁判所の運用により異なります | 事案・裁判所の運用により異なります |
| 資格制限 | 手続き中に一時的にあり | なし |
| 信用情報 | どちらも事故情報が登録される(いわゆるブラックリスト) |
費用については高額に感じられるかもしれませんが、多くの法律事務所では分割払いに対応しています。また、任意整理と自己破産の違いなど、手続きごとの特性を正しく理解し、ご自身の状況と照らし合わせることが、後悔のない選択に繋がります。
任意整理から自己破産への具体的な手続きの移行については、任意整理から自己破産へ変更できる?事務所の変更・費用・注意点を解説で体系的に解説しています。
任意整理の支払不能に関するよくあるご質問
ここまでの説明で大まかな方向性は見えたかもしれませんが、まだ細かな不安や疑問が残っているかもしれません。ここでは、実際に多くの方から寄せられるご質問にお答えします。
Q. 手続きを切り替えるための弁護士費用がありません…
A. ご安心ください。費用の問題で手続きを諦める必要はありません。
弁護士費用の分割払いに対応できる場合があります。ご依頼後は、受任通知の送付等により債権者からの督促が止まることが一般的で、返済の扱い(いったん停止するか、継続するか等)は状況に応じて弁護士と相談しながら進めます。また、収入などの条件によっては、法テラス(日本司法支援センター)の民事法律扶助制度を利用して、費用の立て替え払いをお願いすることもできます。まずは費用のことを心配せず、ご相談ください。債務整理にかかる弁護士費用についても詳しく解説していますので、併せてご覧ください。
Q. 任意整理を依頼した事務所とは別の事務所に相談してもいいですか?
A. はい、全く問題ありません。
現在の事務所の方針に不安があったり、もっと親身に話を聞いてほしかったりする場合、別の事務所にセカンドオピニオンを求めることは非常に重要です。弁護士によって考え方や進め方が異なる場合もありますし、何よりご自身が信頼できると感じる専門家に依頼することが、納得のいく解決への近道です。事務所を変更する際の手続きも、新しい依頼先の弁護士がスムーズに進めますのでご安心ください。任意整理から自己破産への変更を検討する際の事務所選びについても解説しています。
Q. 自己破産や個人再生をすると家族に迷惑がかかりますか?
A. 原則として、直接的な迷惑はかかりません。
借金の返済義務は、あくまでご本人様だけのものです。ご家族が保証人になっていない限り、代わりに返済を求められたり、ご家族の財産が差し押さえられたりすることはありません。ただし、持ち家を手放す場合は同居のご家族も引っ越しが必要になるなど、間接的な影響は考えられます。しかし、借金問題を放置して差し押さえに至る方が、結果的にご家族に与える不安や影響は大きくなります。自己破産による家族への影響を正しく理解し、生活を再建するための最善の道を選ぶことが、ご家族のためにもなるはずです。
支払不能は人生の終わりではない。再生への一歩を踏み出しましょう
任意整理の返済計画がうまくいかなかったことで、ご自身を責め、将来に絶望的な気持ちを抱いているかもしれません。ですが、それはあなたの責任感が強いからこそであり、決して恥じることではありません。
むしろ、支払いが困難になった今の状況は、無理な返済を続けて心身をすり減らす生活から抜け出し、ご自身の状況に本当に合った方法で再スタートを切るための重要な転機なのです。個人再生や自己破産といった手続きは、そのような状況に陥った人を救済するために国が用意した、正当な権利です。
差し押さえの不安に怯え、一人で悩み続ける必要はもうありません。私たち専門家は、あなたの状況を法的な観点から整理し、最も負担の少ない解決策を一緒に見つけ出す伴走者です。最初の一歩を踏み出す勇気が、あなたの未来を大きく変えます。
まずは、あなたの今の状況を、私たちに話してみませんか。相談料の有無は事務所の料金体系によって異なります。共に、再生への道を歩み始めましょう。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
20代の自己破産|原因とデメリット、後悔しないための全知識
20代の借金問題は特別なことではありません
「借金の返済が苦しい…」「将来が真っ暗に感じる…」
もしあなたが今、そんな風に一人で悩みを抱えているなら、まず知ってほしいことがあります。それは、20代で借金問題に苦しんでいるのは、決してあなただけではないということです。
近年、特に若い世代の自己破産の件数は増加傾向にあるというデータもあり、社会問題として注目されています。実際に、私たちの再生の歩み法律事務所にも、20代の方からのご相談が後を絶ちません。奨学金の返済、予期せぬ失業、投資詐欺による被害、あるいは少しの気の緩みから、あっという間に返済不能な状況に陥ってしまうケースは、誰にでも起こりうることなのです。
この記事は、法律の難しい話をするだけの場ではありません。あなたの不安に寄り添い、人生を再スタートするための具体的な道筋を一緒に考える「カウンセリング」のような存在でありたいと思っています。自己破産は人生の終わりではなく、借金の鎖を断ち切り、もう一度、あなたらしい人生を歩み始めるための、国が認めた法的な「再スタート制度」です。どうか希望を捨てずに、読み進めてみてください。
参照:日本弁護士連合会「消費者問題(消費者問題対策委員会)」
なぜ?若者が自己破産に追い込まれる5つの原因
どうして20代という若い世代が、自己破産という選択を考えなければならないほど追い込まれてしまうのでしょうか。そこには、現代社会特有のいくつかの背景があります。ご自身の状況と照らし合わせながら、客観的に原因を分析してみましょう。
原因1:収入に見合わない支出(奨学金返済・低所得)
多くの20代が社会人になった途端に直面するのが、奨学金の返済です。ようやく働き始めたのに、毎月数万円が自動的に引かれていく現実は、想像以上に手取り収入を圧迫します。さらに、非正規雇用の拡大により、収入が不安定だったり、そもそも低所得であったりするケースも少なくありません。生活費を切り詰めても、冠婚葬祭などの急な出費があれば、あっという間に赤字になってしまう。そんな構造的な問題が、借金への第一歩となることが多いのです。
原因2:スマホで簡単すぎる借金(キャッシュレス・リボ払い)
スマートフォン一つあれば、いつでもどこでも買い物ができる時代。キャッシュレス決済は非常に便利ですが、手元から現金が減っていく感覚が薄れるため、つい使いすぎてしまう危険性をはらんでいます。特に注意したいのが「リボ払い」です。「毎月の支払いは一定額でOK」という甘い言葉の裏には、高い金利手数料が隠れています。気づいたときには、返済しても返済しても元金がほとんど減らない「リボ地獄」に陥っている…というご相談は非常に多いです。
原因3:SNS時代の見栄と承認欲求(推し活・美容・交際費)
SNSを開けば、友人やインフルエンサーの華やかな生活が目に飛び込んできます。それを見て、「自分も同じように楽しみたい」と焦りを感じ、身の丈に合わない出費を重ねてしまうのも、現代ならではの原因と言えるでしょう。
例えば、好きなアイドルやキャラクターを応援する「推し活」でのグッズ購入や遠征費、自分をより良く見せるための美容整形のローン、友人との交際費など。これらは一時的に承認欲求を満たしてくれるかもしれませんが、そのために借金を重ねてしまっては元も子もありません。
原因4:知識不足が招くトラブル(情報商材・闇金)
「スマホをタップするだけで月収100万円」「誰でも簡単に稼げる」といった甘い言葉に誘われ、高額な情報商材の契約をしてしまったり、SNS経由で安易に個人間融資や闇金に手を出してしまったりするケースも増えています。成人年齢が18歳に引き下げられたことで、社会経験の少ない若者が悪質な業者のターゲットにされやすくなっているのが現状です。金融リテラシーの不足が、深刻な借金トラブルを招いてしまうのです。
原因5:予期せぬ失業や病気
自分の行動だけでなく、誰の身にも起こりうる不可抗力が原因となることもあります。会社の倒産やリストラによる突然の失業、病気やケガによる長期の休職、高額な医療費の発生など、計画していた人生が予期せぬ出来事で一変し、借金せざるを得なくなることも少なくありません。自己破産は、決して特別な人だけの問題ではないのです。
20代の自己破産、その後の人生はどうなる?【デメリット解説】
「自己破産をしたら、人生が終わってしまうのでは?」そんな漠然とした不安を抱えている方も多いでしょう。しかし、デメリットを正しく理解すれば、過度に恐れる必要はありません。大切なのは、何ができて、何ができなくなるのか、そしてその影響はいつまで続くのかを正確に知ることです。自己破産のデメリットは、人生の再スタートを切るために乗り越えるべき、一時的なハードルに過ぎません。
【信用情報】クレジットカードやローンは一定期間、審査に通りにくくなる
自己破産をすると、信用情報機関に事故情報が登録されます。これが、いわゆる「ブラックリストに載る」という状態です。この期間中は、新たにクレジットカードを作成したり、スマートフォンを分割払いで購入したり、自動車ローンや住宅ローンを組んだりすることが原則としてできなくなります。
しかし、この状態は一生続くわけではありません。信用情報の登録期間は信用情報機関によって異なりますが、目安としてCIC・JICCは5年以内、全国銀行個人信用情報センター(全銀協)の官報情報は7年以内とされています。この期間が過ぎれば、再びカードやローンを利用できる可能性があります。その間は、デビットカードを利用したり、家族カードを使わせてもらったりと、工夫次第で生活することは可能です。
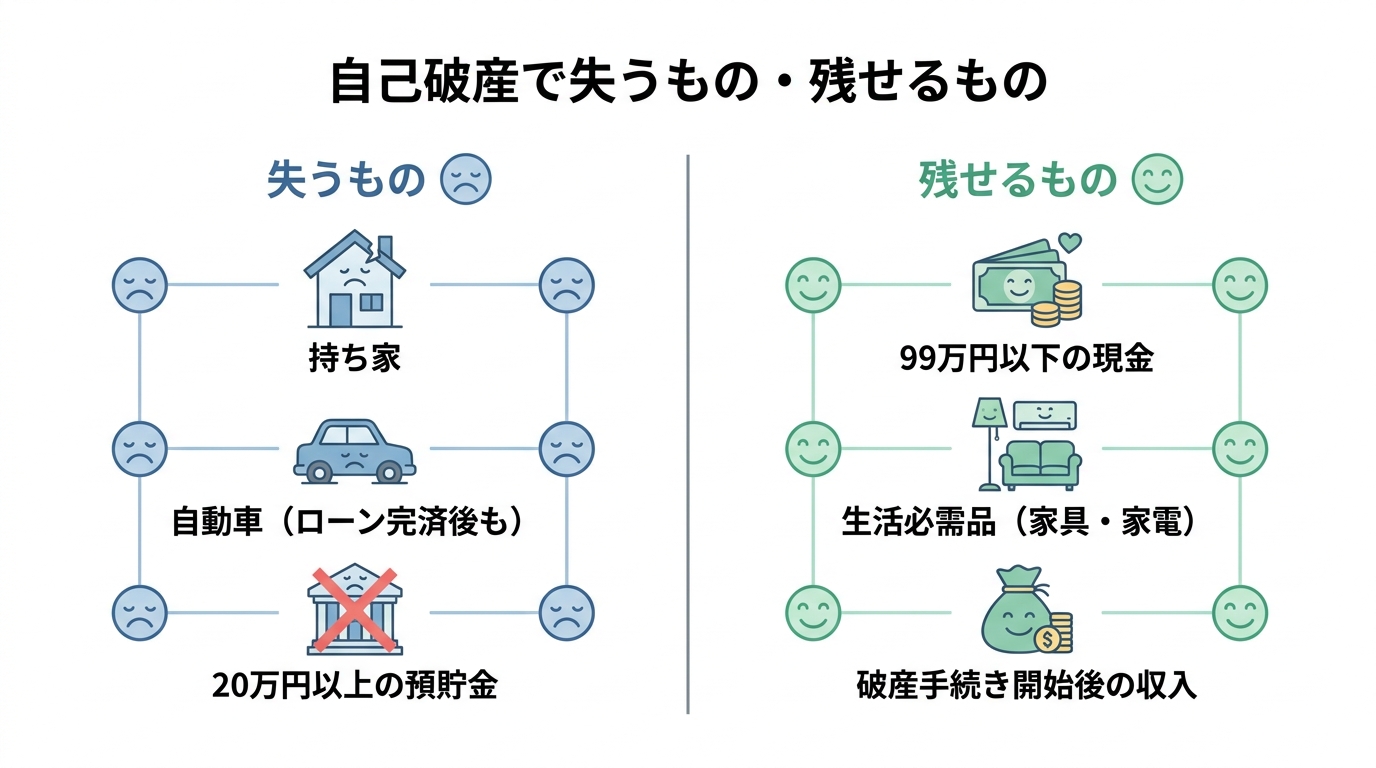
【財産】高価なものは手放す必要がある
自己破産の手続きでは、一定以上の価値がある財産は手放し、債権者への配当に充てられることがあります。具体的には、持ち家や車、一定額以上の預貯金、生命保険の解約返戻金などが対象となる場合があります(基準や運用は裁判所等により異なることがあります)。しかし、20代の方の場合、そもそも高価な財産をお持ちでないケースも多く、このデメリットの影響は比較的小さいかもしれません。
また、全ての財産を失うわけではありません。99万円以下の現金や、生活に不可欠な家具・家電などは「自由財産」として手元に残すことができます。あなたの自己破産で処分される財産について、詳しくは専門家にご相談ください。
【人間関係】結婚や就職への直接的な影響はほぼない
「自己破産したことが、結婚相手や会社にバレてしまうのでは?」という心配は、非常によくお聞きします。結論から言うと、法的に直接的な影響はほとんどありません。
自己破産の事実が戸籍や住民票に記載されることはありません。また、採用選考等で一般の企業が個人信用情報機関へ照会できる場面は通常多くありません。官報に掲載される点は事実ですが、日常生活の中で直ちに広く知られるとは限りません。なお、自己破産したことのみを理由にした解雇が常に有効になるとは限らず、個別の事情により判断されます。ただし、親族などが借金の保証人になっている場合は、その方に請求がいくため、内緒にしておくことは難しくなります。自己破産が家族に与える影響については、事前にしっかり理解しておく必要があります。
【職業】手続き中、一部の資格や職業に制限がかかる
自己破産の手続きを開始してから、免責許可が下りるまでの数ヶ月間、一部の資格や職業に就けなくなる「資格制限」があります。例えば、弁護士や税理士といった士業、警備員、保険募集人、宅地建物取引士などがこれに該当します。もし、あなたがこれらの職業に就いている、あるいは目指している場合は注意が必要です。ただし、この制限は手続き中の数ヶ月間のみ。免責が許可されれば「復権」し、再び元通りに仕事ができるようになります。
それでも自己破産が「人生の再スタート」になる理由【メリット解説】
デメリットを理解すると、やはり不安に感じてしまうかもしれません。しかし、それを上回る大きなメリットがあるからこそ、自己破産は「救済制度」と呼ばれているのです。特に、人生がこれから始まる20代にとって、自己破産は未来を切り拓くための前向きな選択肢となり得ます。
全ての借金の支払い義務が免除される
自己破産の最大のメリットは、裁判所から「免責」が許可されると、税金などの一部を除き、借金の支払い義務が免除されることです。返済に追われるプレッシャー、鳴り止まない督促の電話、お金のことばかり考えて眠れない夜…そうした苦しみから解放される可能性があります。弁護士が受任通知を送付すると、貸金業者や債権回収会社等からの直接の取立ては法律上制限され、その他の債権者についても連絡が止まることが多いです。まずは精神的な平穏を取り戻すことが、再スタートの第一歩です。ただし、浪費などが原因の場合は免責不許可事由に該当する可能性もあるため、手続きの見通しは個別事情により異なります。
20代だからこそ、早期に人生を立て直せる
若いうちに自己破産をすることには、戦略的なメリットがあります。30代、40代になってから手続きをする場合と比べて、失う財産が少ないケースがほとんどです。また、住宅ローンや子どもの教育ローンといった、将来の大きなライフイベントへの影響も最小限に抑えられます。信用情報が回復する5〜7年後でも、まだ30歳前後。その後の人生設計をゼロから、しかもクリーンな状態で始められることは、計り知れないアドバンテージです。
手続き後は収入を自由に使える
免責許可が下りれば、あなたが稼いだお金は、もう借金の返済に充てる必要はありません。全て自分の生活費や、将来のための貯金、スキルアップのための自己投資に自由に使えるようになります。給料日を心待ちにし、返済額を差し引いた残りでどうやって生活するかを悩む日々は終わります。経済的な自由は、精神的な余裕を生み、新たな挑戦への意欲を掻き立ててくれるはずです。
【学生・奨学金】特有の悩みと手続きの注意点
学生の方や、社会人になったばかりで奨学金の返済を抱えている方には、特有の悩みや注意点があります。デリケートな問題も含まれますので、一つひとつ確認していきましょう。
学生でも自己破産はできる?手続きの流れは?
18歳以上であれば、学生でも自己破産の手続きは可能です。手続きの流れ自体は、社会人の場合と大きくは変わりません。ただ、収入が少ない、もしくはないため、弁護士費用や裁判所への費用を心配される方が多いです。そうした場合には、国が設立した公的な法人である法テラスの民事法律扶助制度を利用し、費用の立て替え払いをお願いできる可能性があります。経済的な理由で諦める必要はありません。
親に内緒で手続きは可能か?バレるケースとは
「親にだけは絶対に知られたくない」というお気持ちは、痛いほど分かります。成人していれば親の同意は不要で、弁護士や裁判所からご両親に連絡がいくことは原則ありません。しかし、自己破産が家族にバレてしまう可能性が高いケースも存在します。
- 親が借金の保証人になっている場合
- 親から直接お金を借りている場合
- 実家暮らしで、裁判所からの郵便物を見られてしまう場合
上記のようなケースでは、内緒で手続きを進めるのは困難です。後々のトラブルを避けるためにも、正直にお話しすることも検討すべきかもしれません。
奨学金の保証人(親など)には一括請求がいく
これは奨学金の問題で最も重要なポイントです。自己破産によってあなた自身の奨学金の返済義務はなくなりますが、連帯保証人や保証人(多くの場合、ご両親や親族)の返済義務はなくなりません。それどころか、保証人に対して、残額の一括返済を求められることになります。これは保証人にとって、非常に大きな負担となります。自己破産を決断する前に、必ず保証人の方と話し合い、今後の対応を一緒に考える必要があります。場合によっては、保証人への影響を避けるために、後述する任意整理などの他の手続きを検討すべきケースもあります。
自己破産は最終手段。その前に検討できること
借金問題を解決する方法は、自己破産だけではありません。あなたの状況によっては、もっと負担の少ない方法で解決できる可能性もあります。自己破産を最終手段と考え、その前に検討できる選択肢も知っておきましょう。このテーマの全体像については、自己破産とは?借金をゼロにして生活を再建する方法で体系的に解説しています。
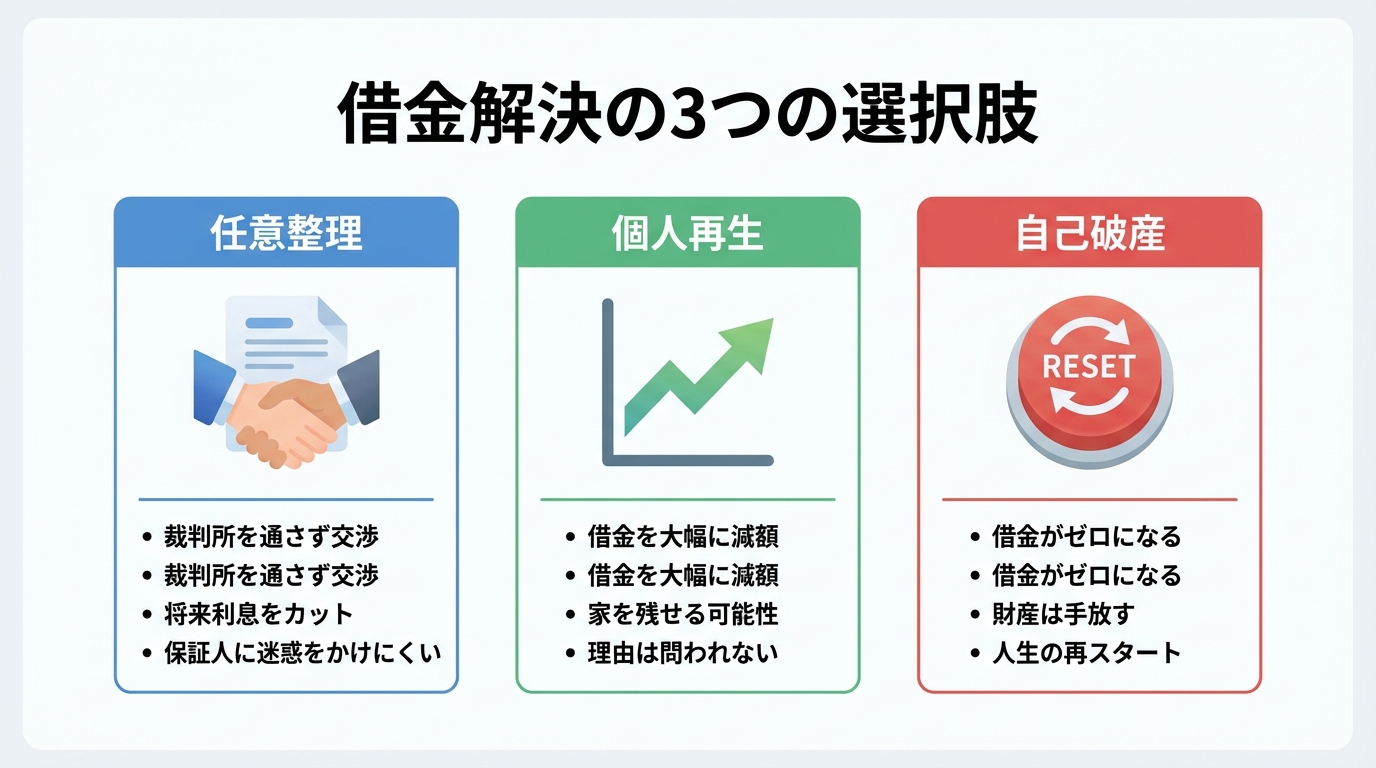
任意整理:利息をカットして3〜5年で返済する
任意整理とは、裁判所を通さずに、債権者と直接交渉して将来発生する利息をカットしてもらい、残った元金を3年〜5年で分割返済していく手続きです。保証人がついている奨学金などを除外して、他の借金だけを整理するといった柔軟な対応が可能です。安定した収入があり、「元金さえ返せれば…」という方に向いています。
個人再生:借金を大幅に減額して返済を続ける
個人再生は、裁判所に申し立て、借金を5分の1から10分の1程度に大幅に圧縮してもらい、その減額された借金を原則3年で返済していく手続きです。自己破産のように財産を失うことはなく、借金の理由(ギャンブルや浪費など)も問われません。ただし、手続きが複雑で、継続的な収入が見込めることが条件となります。
公的制度の利用:奨学金の返還猶予・減額制度
もしあなたの借金の大部分が奨学金であるなら、債務整理の前に公的な救済制度が使えないか確認しましょう。日本学生支援機構(JASSO)には、災害や病気、経済的な理由で返済が困難になった場合に利用できる返還期限猶予制度や、毎月の返済額を減額する制度があります。これらの制度を利用することで、自己破産を回避できるかもしれません。
一人で悩まず、まずは専門家である弁護士にご相談ください
ここまで様々な情報をお伝えしてきましたが、どの方法があなたにとって最適なのかを一人で判断するのは、とても難しいことです。借金問題は、法律が関わる専門的な分野であり、一人で抱え込んでも良い解決策は見つかりにくいものです。
私たち弁護士は、あなたの味方です。弁護士に相談していただければ、まず何よりも債権者からの督促をすぐに止めることができます。それだけで、精神的に大きく楽になるはずです。
そして、あなたの収入や財産、借金の状況を丁寧にお伺いした上で、自己破産、任意整理、個人再生、あるいはその他の方法も含めて、法的な観点から最善の解決策を一緒に考え、ご提案します。
「弁護士に相談するのは敷居が高い…」と感じるかもしれません。しかし、その一歩が、あなたの人生を再スタートさせるための最も確実で、最も早い道筋です。当事務所では、債務整理に関するご相談は何度でも無料です。どうか一人で苦しまず、お気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
不貞慰謝料は債務整理できる?自己破産での免責を解説
不貞慰謝料と借金…自己破産で免責されるのか?例外も含めて解説
「不貞行為の慰謝料として、高額な請求を受けてしまった…」
「カードローンや消費者金融からの借金返済も重なり、もう八方塞がりだ…」
今、あなたは出口の見えないトンネルの中で、たった一人で苦しんでいるのかもしれません。慰謝料という重荷を背負い、毎日のように返済のプレッシャーに苛まれ、精神的に追い詰められていませんか。
そんな絶望的な状況の中で、「自己破産すれば、この苦しみから解放されるのだろうか?」と考えるのは、決して特別なことではありません。
この記事では、不貞行為による慰謝料が、自己破産などの債務整理手続きでどのように扱われるのか、そして、あなたにとって本当に最適な解決策は何なのかを、法律の専門家である弁護士が分かりやすく解説します。
この記事を読み終える頃には、あなたが抱える不安が和らぎ、再生への確かな一歩を踏み出すための知識が身についているはずです。一人で悩まず、まずは正しい情報を知ることから始めましょう。
【結論】不貞慰謝料は自己破産で免責されるのが原則
いきなり結論からお伝えします。原則として、不貞行為による慰謝料は、自己破産の手続きによって支払い義務が免除(免責)される可能性が高いです。
「慰謝料のような特殊な借金は、自己破産しても意味がないのでは?」と思っていた方にとっては、少し意外な結論かもしれません。しかし、法律上はそのように考えられています。
なぜなら、自己破産をしても支払い義務が免除されない「非免責債権」に、不貞慰謝料が該当することは例外的だからです。
ただし、もちろんすべてのケースで免責が認められるわけではありません。あなたの不貞行為の態様によっては、例外的に支払い義務が残ってしまうケースも存在します。その「例外」とはどのようなものなのか、詳しく見ていきましょう。
支払い義務が残る例外「非免責債権」とは?
自己破産は、裁判所に認めてもらうことで借金の支払い義務を免除してもらう手続きですが、中には免責の対象とならない「非免責債権」というものが存在します。
例えば、税金や社会保険料、養育費などが代表的です。これらは、政策的な理由などから自己破産をしても支払い続けなければなりません。
そして、不貞慰謝料が関係してくるのが、破産法253条1項2号に定められた「破産者が悪意で加えた不法行為に基づく損害賠償請求権」です。
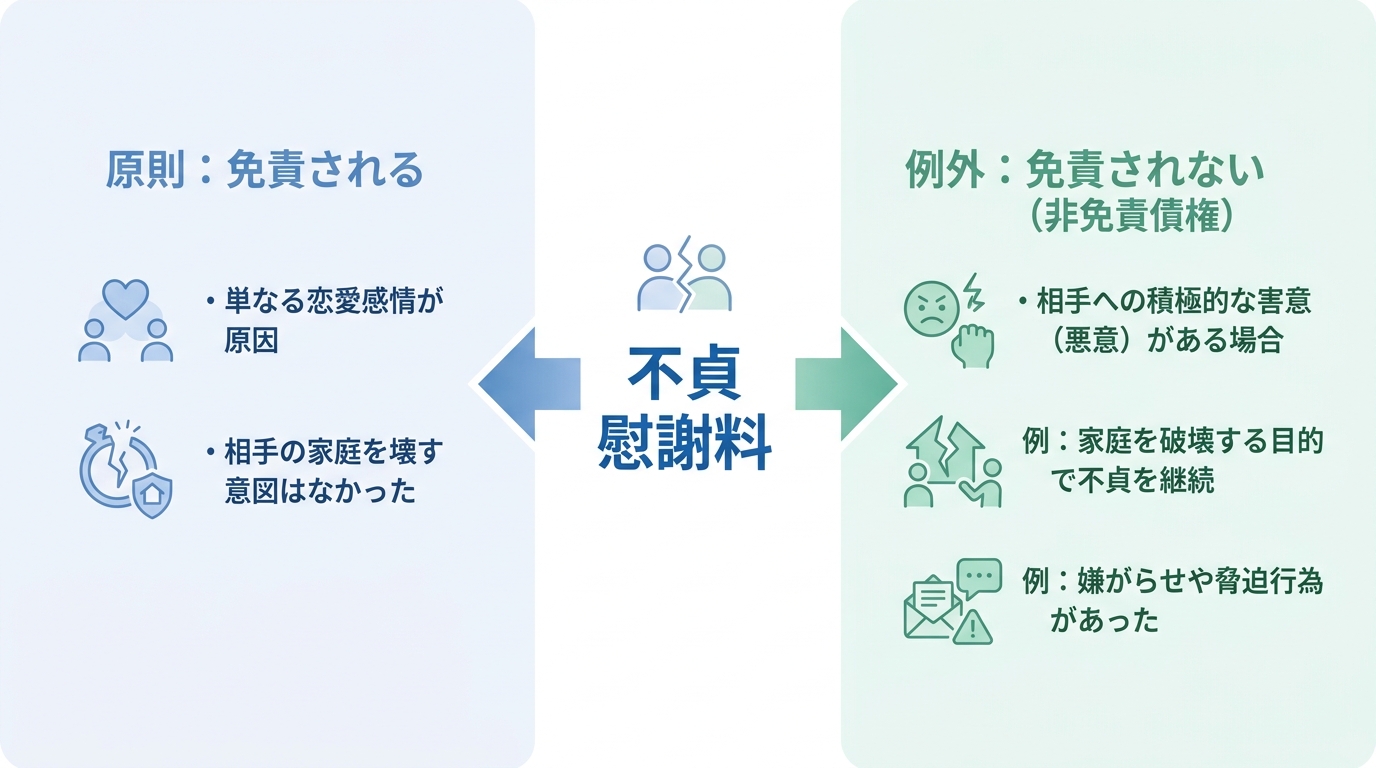
ここでのポイントは「悪意」という言葉の法的な意味合いです。日常会話で使う「悪いと知っていた」という意味ではありません。法律の世界でいう「悪意」とは、「相手を積極的に害する意図(害意)」を指します。裁判例では、単に不貞関係にあることを知っていた(故意)だけでは足りず、「相手の家庭を積極的に破壊してやろう」「精神的に徹底的に追い詰めてやろう」といった、非常に強い害意があった場合にのみ、「悪意」があったと判断される傾向にあります。
つまり、単なる恋愛感情のもつれの結果としての不貞行為であれば、この「悪意」には該当せず、慰謝料は免責される可能性が高いということになります。なお、滞納した税金なども非免責債権に含まれます。
事例で解説:免責される慰謝料、されない慰謝料
では、具体的にどのような行動が「悪意(害意)あり」と判断され、慰謝料が非免責債権となってしまうのでしょうか。ご自身の状況と照らし合わせながら確認してみてください。
免責される可能性が高いケース
- 恋愛感情が先行し、相手の家庭を積極的に壊す意図まではなかった。
- 不貞の期間が比較的短い。
- 不貞行為が発覚した後、真摯に謝罪の意を示している。
- 相手の配偶者に対して、挑発するような言動は一切していない。
これらのケースでは、倫理的な問題は別として、法的には「積極的な害意」までは認められにくく、慰謝料は免責の対象となる可能性が高いでしょう。
非免責債権となる可能性が高いケース
- 相手の配偶者に対する嫌がらせや、当てつけを目的として不貞関係を続けた。
- 「離婚させてみせる」「あなたの家庭をめちゃくちゃにしてやる」などと相手の配偶者を脅したり、挑発したりした。
- 一度謝罪し「二度と会わない」と誓約書を交わしたにもかかわらず、再び不貞行為を繰り返した。
- 不貞関係をSNSでわざと匂わせるなど、相手の配偶者の心を深く傷つける行為があった。
このような行為は、単なる不貞行為の範囲を超え、相手の配偶者の人格や家庭生活を積極的に破壊しようとする「害意」があったと判断されやすく、慰謝料が非免責債権となる可能性が高まります。
あなたに最適な解決策は?状況別に見る債務整理の選び方
不貞慰謝料と借金の問題を解決する方法は、自己破産だけではありません。債務整理にはいくつかの種類があり、あなたの状況によって最適な手続きは異なります。ここでは、代表的な3つの手続きを「どのような人に向いているか」という視点で解説します。
【選択肢1】自己破産:慰謝料も他の借金も返済不能な場合
自己破産は、慰謝料だけでなく、カードローンや消費者金融からの借入金など、他の債務も多額に抱え、収入や財産の状況からみて返済が到底不可能な場合に検討すべき手続きです。
メリット
最大のメリットは、先ほど解説した非免責債権に該当しない限り、慰謝料を含むほぼ全ての債務の支払い義務が免除される点です。これにより、経済的な再生をゼロから図ることが可能になります。
デメリット
一方で、持ち家や車(価値による)など、一定以上の価値ある財産は手放す必要があります。また、信用情報機関に事故情報が登録される(いわゆるブラックリスト)ため、一定期間は新たな借り入れやクレジットカードの作成が難しくなります。
【選択肢2】任意整理:慰謝料の分割払いや減額を交渉したい場合
任意整理は、裁判所を通さずに、債権者(この場合は慰謝料を請求している相手)と弁護士が直接交渉し、返済の負担軽減を目指す手続きです。
不貞慰謝料の場合、「一括での支払いは難しいので、無理のない範囲での分割払いにしてほしい」といった交渉や、相手の夫婦関係が既に破綻していたなどの事情を主張して、慰謝料自体の減額を求める交渉が中心となります。
メリット
財産を失うことはなく、交渉する相手を選べるため、例えば慰謝料の支払い方法だけを見直したい、という場合に適しています。
デメリット
あくまで交渉なので、相手が応じてくれない可能性もあります。また、自己破産のように支払い義務がゼロになったり、個人再生のように元金が大幅に減額されたりすることは期待しにくいです。
【選択肢3】個人再生:持ち家を残しつつ借金を大幅に減額したい場合
個人再生は、裁判所の認可を得て、借金総額を法律で定められた最低弁済額(負債額や収入等により異なります)まで圧縮し、その金額を原則3年(最長5年)で分割して返済していく手続きです。不貞慰謝料が非免責債権に該当しない場合は、他の借金と同様に減額の対象となります。
メリット
最大のメリットは、「住宅ローン特則」を利用することで、持ち家を手放すことなく、住宅ローン以外の借金を大幅に減額できる点です。慰謝料と住宅ローン、その他の借金で返済に窮している方には非常に有効な選択肢です。
デメリット
手続きが複雑であり、安定した収入があることが利用の条件となります。また、自己破産と同様に信用情報機関には登録されます。
【請求者向け】相手が自己破産したら慰謝料は諦めるしかない?
ここまでは慰謝料を支払う側の視点で解説してきましたが、逆に慰謝料を請求している相手が自己破産を申し立てた場合はどうすればよいのでしょうか。
「もう泣き寝入りするしかない…」と諦めてしまうのは早計です。相手が自己破産したからといって、すぐに慰謝料の請求を諦める必要はありません。いくつか対抗策が考えられます。
- 破産手続きの中で意見を述べる
相手の不貞行為が「悪意で加えた不法行為」に該当すると思われる場合、破産手続きの中で「この慰謝料は非免責債権にあたる」という意見を裁判所に伝えることができます。これが認められれば、相手は自己破産後もあなたへの支払い義務を免れることはできません。 - 免責不許可事由を調査・報告する
相手が財産を隠していたり、浪費が原因で破産に至ったりした場合など、免責が許可されない「免責不許可事由」に該当する可能性があります。もしそのような情報を掴んだ場合は、裁判所に情報提供することで、相手の免責自体が認められなくなることもあります。 - もう一方の不倫相手に請求する
不貞行為は、あなたの配偶者と不倫相手の二人が共同で行った不法行為です。そのため、慰謝料はどちらか一方にだけでなく、両方に請求することが可能です。例えば、あなたの配偶者が自己破産してしまったとしても、不倫相手の資力に問題がなければ、そちらに対して慰謝料を請求するという選択肢が残されています。
このように、請求する側にも打つ手は残されています。ただし、自己破産した相手の家族に請求することはできません。
慰謝料の債務整理は弁護士へ相談を。再生への第一歩
不貞慰謝料が絡む債務整理は、ご自身で判断するにはあまりにも複雑で、リスクが高いと言わざるを得ません。
- あなたのケースが「非免責債権」にあたるのかどうかの法的な判断は、極めて専門的で難しいものです。
- 任意整理で相手と交渉するにも、感情的な対立が激しくなりがちで、専門的な知識と冷静な交渉力が不可欠です。
- どの手続きを選ぶかを誤ってしまうと、本来なら守れたはずの財産を失うなど、取り返しのつかない不利益を被る可能性があります。
一人で抱え込まず、まずは専門家である弁護士に相談してください。弁護士に依頼することで、貸金業者などからの督促は通常止まり、まず精神的な平穏を取り戻すことができます。そして、あなたの状況を丁寧にお伺いした上で、法律の専門家として最善の解決策をご提案します。
当事務所では、債務整理に関するご相談も受け付けています。あなたの再生への第一歩を、私たちが全力でサポートします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
裁判所から訴状・支払督促が!無視は危険!対処法を解説
裁判所から通知が…でも、まだ大丈夫。まずは深呼吸を
ある日突然、裁判所から「特別送達」と書かれた物々しい封筒が届く。心臓がどきりとして、頭が真っ白になる…。そんな経験をされているかもしれませんね。借金の返済が滞っているという自覚はあっても、いざこうして法的な手続きの通知を目の前にすると、強い恐怖や不安に襲われるのは当然のことです。
「これからどうなってしまうんだろう」「家族や会社に知られたら…」
そんな思いが頭をよぎり、一人で抱え込んでしまっていませんか?でも、どうか安心してください。この通知は「人生の終わり」を告げるものでは決してありません。むしろ、問題を根本から解決し、新しい一歩を踏み出すための「きっかけ」なのです。
大切なのは、この通知を無視せず、焦らず、正しい手順で対応すること。この記事は、そんなあなたのための「最初の相談相手」です。法的な手続きをわかりやすく解説し、あなたが今何をすべきかを具体的にお伝えします。一人で悩まず、まずはこの記事を読んで、心を落ち着けてください。解決の道は、必ずあります。借金問題の全体像については、債務整理の基本で体系的に解説しています。
まず確認すべき3つのステップ|冷静に対応するために
パニック状態では、正しい判断は難しいものです。複雑な法律の話の前に、まずは誰にでもできる3つの簡単なステップで、状況を整理していきましょう。一つひとつ確認することで、冷静さを取り戻せるはずです。
ステップ1:封筒を確認する「特別送達」と書かれていますか?
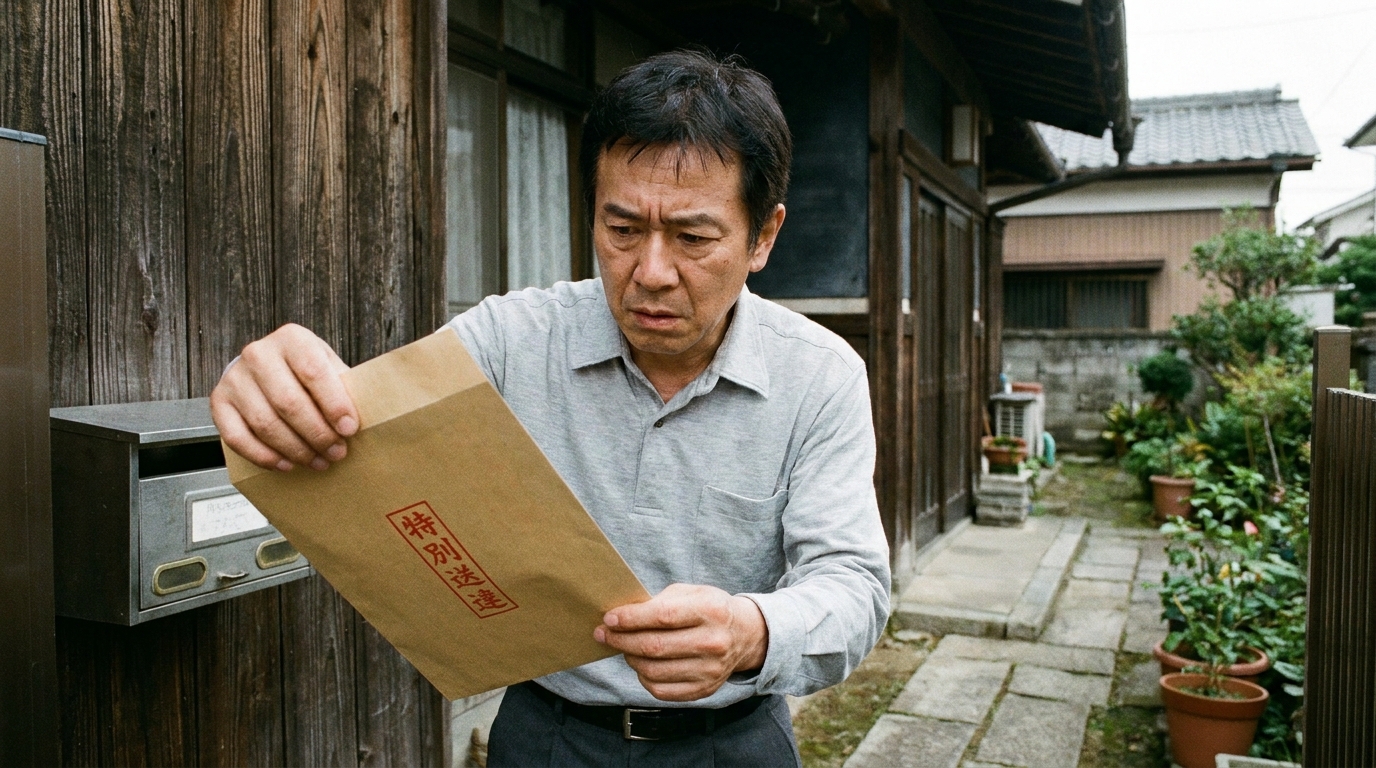
まず、手元にある封筒をよく見てください。表面に赤字で「特別送達」と書かれていませんか?これは、郵便局員が名宛人に直接手渡し、受け取った記録を裁判所に報告する、非常に重要な郵便物です。つまり、あなたがこの通知を確かに受け取ったという事実が公的に証明されることになります。
これが「特別送達」で、差出人が「〇〇簡易裁判所」など実在する裁判所であれば、それは本物の法的な通知です。決して無視してはいけません。近年は、架空の団体名を騙った詐欺も存在します。裁判所からの書類かどうかは、差出人(裁判所名)、事件番号、同封書類の内容など複数の点を総合して確認しましょう。まずは、これが真剣に向き合うべき通知であることを確認しましょう。
ステップ2:書類の種類を特定する「訴状」と「支払督促」の違い
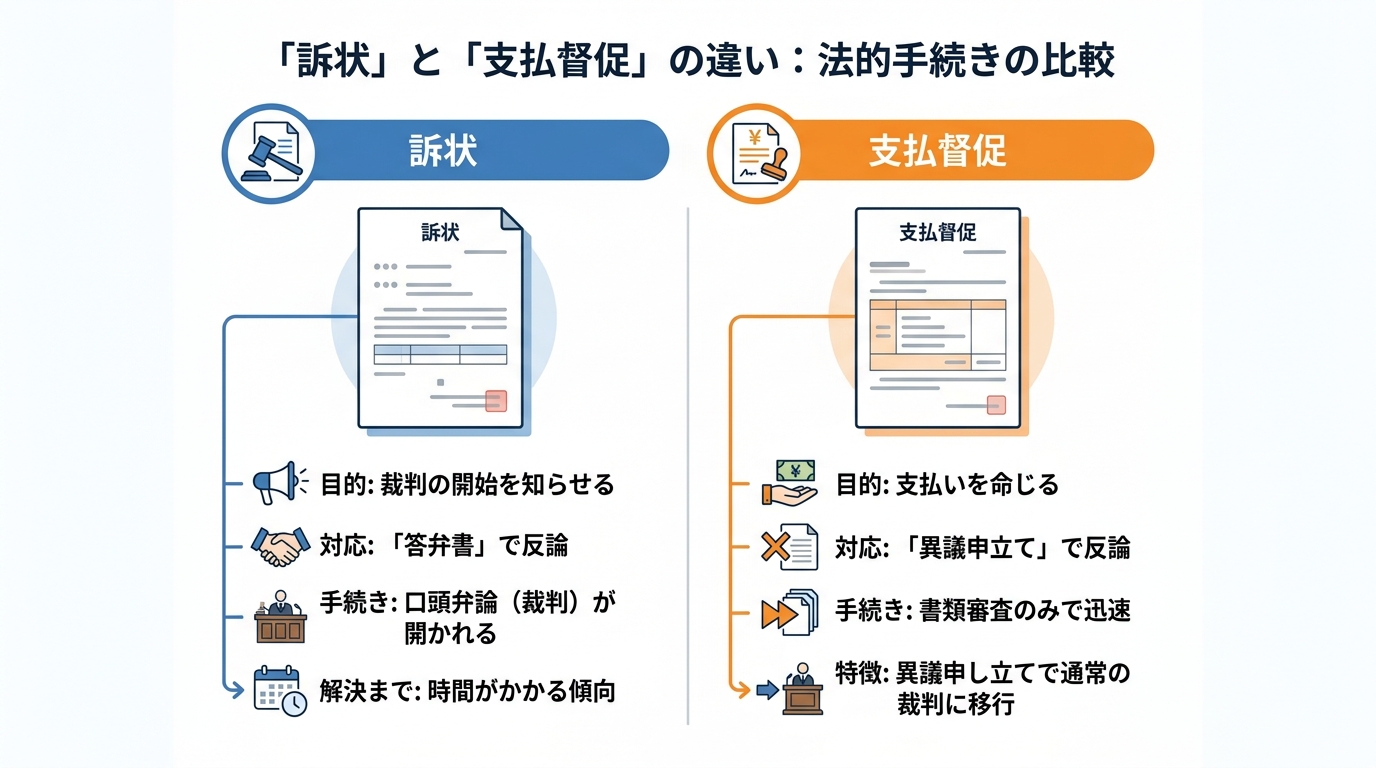
次に、封筒の中身を確認します。入っている書類のタイトルは、「訴状」でしょうか、それとも「支払督促」でしょうか。この二つは、似ているようでその後の手続きが大きく異なるため、どちらが届いたのかを正確に把握することが非常に重要です。
- 訴状(そじょう):債権者(お金を貸した側)が、あなたに対して裁判を正式に起こしたことを知らせる書類です。これには、口頭弁論期日(裁判所に出頭する日)が指定されており、あなたはこれに対して「答弁書」で反論することになります。
- 支払督促(しはらいとくそく):債権者の申立てに基づき、裁判所があなたに支払いを命じる書類です。訴状と違い、まずは書類審査のみで送られてきます。もし内容に言い分があれば、「異議申立て」をすることで通常の裁判手続きに移行します。
どちらの書類かによって、提出すべき書類の名前や手続きの流れが変わってきます。まずはタイトルをしっかり確認してください。
ステップ3:最も重要な「期限」を確認する
書類の種類を確認したら、次に最も重要な「期限」を探してください。この期限を守れるかどうかが、あなたの未来を大きく左右すると言っても過言ではありません。
- 「支払督促」の場合:受け取った日から2週間以内に「督促異議申立書」を提出する必要があります。
- 「訴状」の場合:口頭弁論期日(裁判所に出頭する日)が指定され、期日までに「答弁書」の提出が求められます。具体的な提出期限は、届いた書類(呼出状等)の指示に従って確認してください。
もし、この期限を過ぎてしまうと、どうなるのでしょうか。期限を過ぎると反論の機会を失い、相手方の主張に沿った内容で手続が進む可能性が高まります。その結果、「仮執行宣言」や「欠席判決」といった、強制執行(差押え)が可能になる法的なお墨付きを相手に与えてしまうのです。この「期限」は、あなたに残された反論のチャンスのタイムリミットです。カレンダーに大きく印をつけ、絶対に忘れないようにしてください。
絶対にやってはいけない!放置した場合に起こる最悪の事態
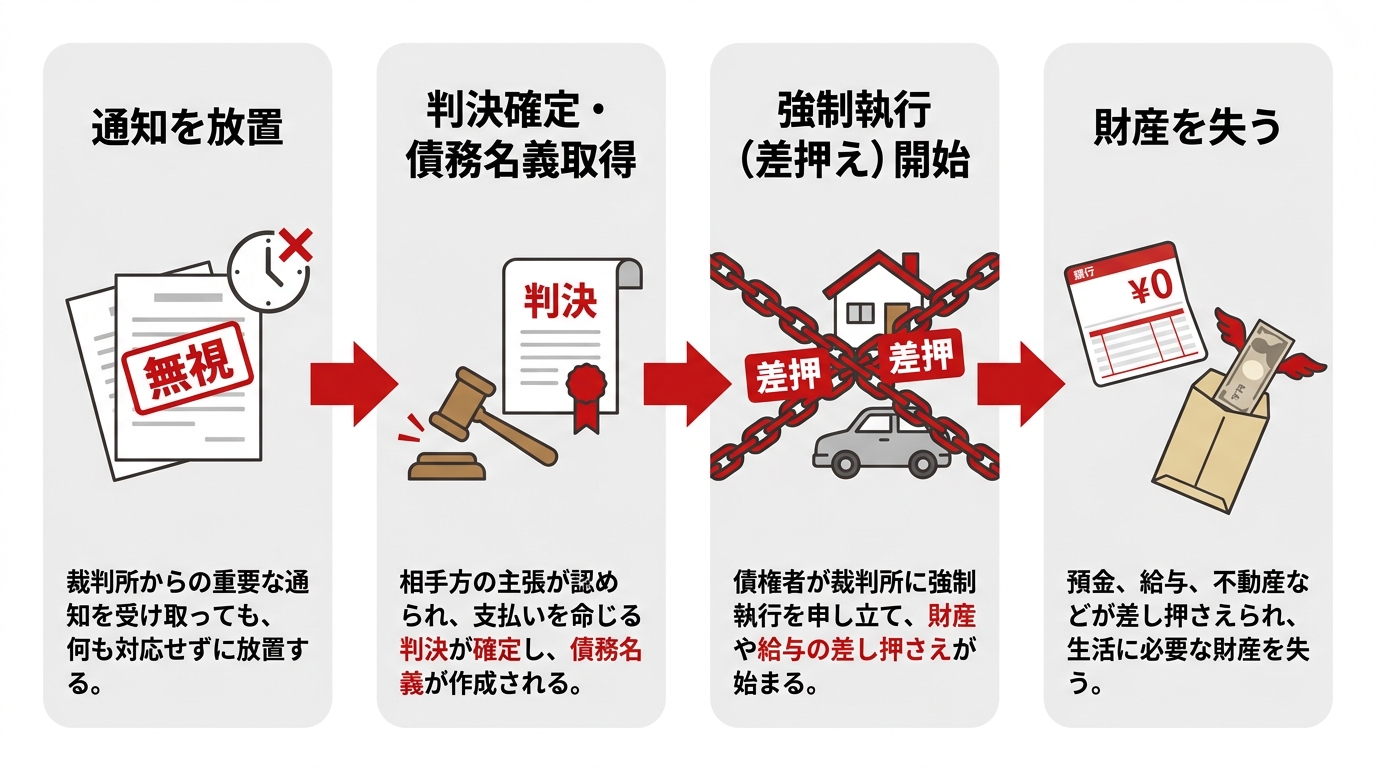
「裁判所からの通知なんて怖いから見なかったことにしよう…」もし、そんな風に考えているなら、それは最も危険な選択です。通知を放置すると、事態は刻一刻と、そして確実にあなたにとって不利な方向へ進んでいきます。
まず、裁判手続きがあなたの知らないところで進み、債権者の請求どおりの判決が確定します。そうなると、債権者は「債務名義」という、あなたの財産を合法的に差し押さえることができる強力な権利を手に入れます。
そして、いよいよ「強制執行(差押え)」が始まります。
- 預貯金の差押え:ある日突然、あなたの銀行口座から預金がごっそり引き落とされます。給料が振り込まれた直後を狙われることも多く、生活費がなくなってしまうという事態も起こり得ます。
- 給与の差押え:裁判所からあなたの勤務先に「債権差押命令」が送付されます。これにより、あなたの借金問題が会社に知られてしまいます。そして、毎月の給料(手取り額の原則4分の1)が、借金の返済が終わるまで天引きされ続けることになるのです。
- 不動産や動産の差押え:持ち家や車、有価証券といった財産も差押えの対象となります。最終的には競売にかけられ、強制的に売却されてしまう可能性もあるのです。
ここまで来てしまうと、平穏な日常を取り戻すのは非常に困難になります。差押えは、単にお金を失うだけでなく、社会的信用や精神的な安らぎまでも奪っていくのです。そうなる前に、取り立て・督促を止めるための行動を起こすことが何よりも大切です。
あなたの状況に合わせた2つの解決策
さて、ここからは具体的な解決策についてお話しします。裁判所から通知が届いた場合、大きく分けて2つの道筋が考えられます。それは「最後に返済してから5年以上が経過しているか?」という点で分かれます。ご自身の状況を思い返しながら、どちらの解決策が合っているか考えてみましょう。
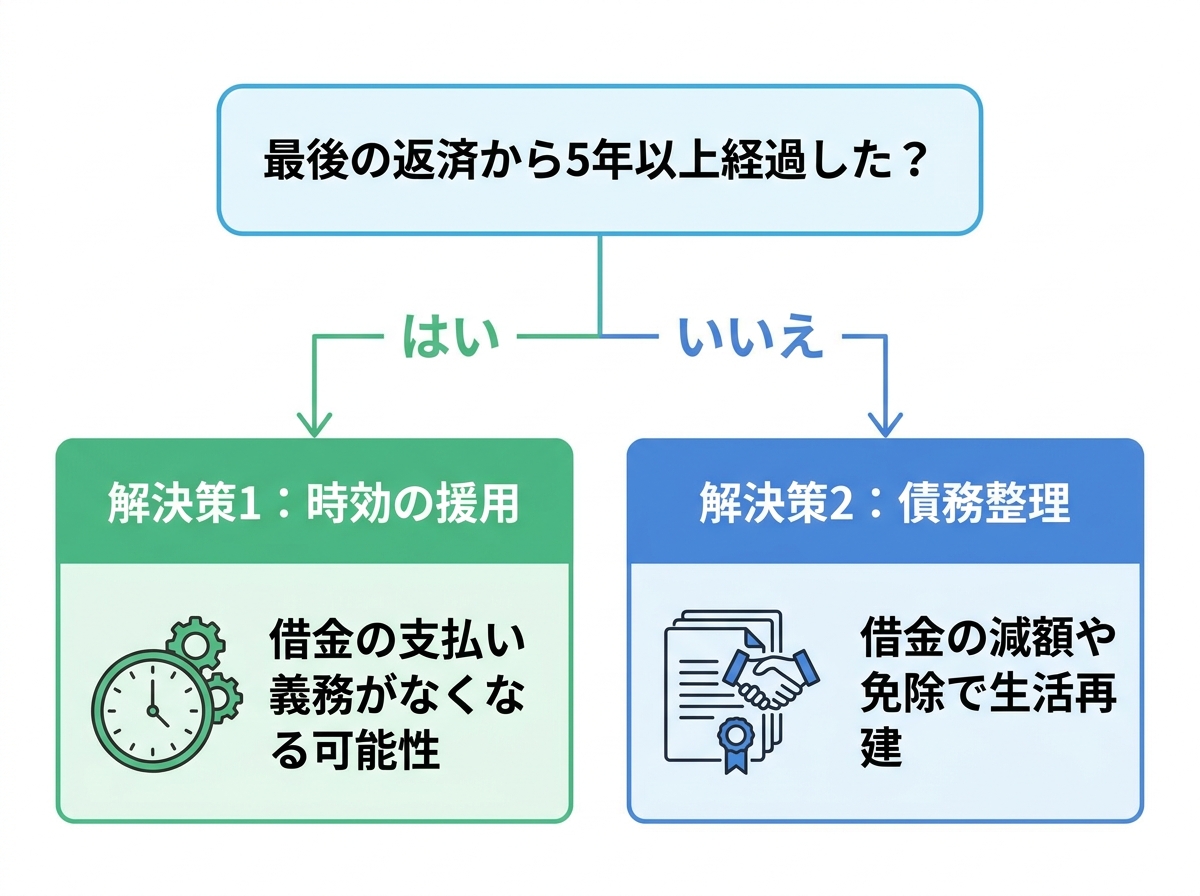
解決策1:最後の返済から5年以上なら「時効の援用」を検討
もし、最後の返済日や請求・督促の状況などから、時効期間(原則として「権利を行使できることを知った時から5年」または「権利を行使できる時から10年」など)を経過している可能性がある場合、その借金は「消滅時効」を迎えていることがあります。
ただし、ここで非常に重要な注意点があります。時効は、時間が経てば自動的に成立するわけではありません。「この借金は時効なので支払いません」という意思表示、すなわち「時効の援用」という手続きを、あなた自身が行う必要があるのです。
弁護士の視点:時効が過ぎていても裁判は起こされる
「時効が過ぎているのになぜ訴えられるの?」と疑問に思うかもしれません。実は、貸金業者は時効期間が経過していると知っていても、訴訟を起こしてくることが珍しくありません。なぜなら、もしあなたが何もしなければ、相手の請求を認める判決を出してしまうからです。判決が確定すると、その判決等で確定した権利については、原則として10年の消滅時効が進行します。
つまり、裁判を起こされた段階で「時効の援用」を適切に主張できれば、支払義務が認められない結論となる可能性があります。放置すれば、本来払う必要のなかった借金のために、給与や預貯金を差し押さえられるという最悪の事態になりかねません。だからこそ、放置は絶対に危険なのです。
時効の援用は、届いた書類が「訴状」であれば答弁書で、「支払督促」であれば督促異議申立書で主張します。しかし、時効の起算点の判断や中断事由の有無など、専門的な知識が必要です。もし途中で少しでも返済したり、支払いを約束するような言動をしたりすると、「債務の承認」とみなされ、時効が利用できなくなるリスクもあります。ご自身の判断で行動する前に、必ず専門家にご相談ください。
解決策2:返済が困難なら「債務整理」で根本解決を
「時効には当てはまらない」「他にも借金があって、とても返済できない」という方も、決して諦める必要はありません。あなたには「債務整理」という、国が認めた正当な権利があります。
債務整理とは、法的な手続きによって借金の減額や免除、支払いの猶予をしてもらい、生活の再建を図るための制度です。そして、弁護士に債務整理を依頼するメリットの一つは、弁護士が債権者に「受任通知」を送付することで、債権者からご本人への直接の督促や取り立てが止まる(または大きく減る)ことが多い点です。鳴り止まなかった電話や、次々と届く督促状から解放され、まずは精神的な平穏を取り戻すことができます。
債務整理には、主に以下の3つの方法があります。
- 任意整理:裁判所を通さず、弁護士が債権者と直接交渉し、将来の利息カットや分割払いの回数について和解を目指す手続き。比較的、手続きが簡易で、整理したい借金を選べるのが特徴です。
- 個人再生:裁判所に申立てを行い、借金を大幅に(5分の1~10分の1程度に)減額してもらい、残りを原則3年で分割返済していく手続き。住宅ローン特則を使えば、マイホームを手放さずに済む可能性があります。
- 自己破産:裁判所に申立てを行い、支払い不能であることを認めてもらうことで、原則として全ての借金の支払い義務を免除してもらう手続き。まさに、経済的な人生の再スタートを切るための制度です。
どの手続きが最適かは、あなたの収入や財産、借金の総額によって異なります。私たち専門家が、あなたの状況を丁寧にお伺いし、最善の解決策をご提案します。
一人で悩まないでください。弁護士への相談が再生の第一歩です
ここまでお読みいただき、ありがとうございます。裁判所から書類が届いたとき、どうすれば良いのか、そして放置した場合に何が起こるのか、ご理解いただけたかと思います。結論として、早めに弁護士へ相談することは、有力な選択肢の一つです。
期限が迫る中、ご自身で不慣れな書類を作成し、的確な主張を行うのは非常に困難です。また、精神的な負担も計り知れません。
再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いで設立されました。私たちは、これまで数多くの借金問題を解決に導いてきました。あなたのその苦しみを、どうか私たちに打ち明けてください。
ご相談は何度でも無料です。費用面で不安な方のために、分割払いにも柔軟に対応しております。まずは裁判所から通知が届いたときの相談タイミングすることが、解決への何よりの近道です。
あなたの再生の歩みを、私たちが全力でサポートします。勇気を出して、その一歩を踏み出してみませんか。
支払督促・訴状に関してよくあるご質問
最後に、皆さまからよく寄せられるご質問にお答えします。
Q. 家族や会社に知られずに手続きを進めることは可能ですか?
A. はい、弁護士にご依頼いただければ、その可能性を大幅に高めることができます。弁護士が介入すると、裁判所や債権者からの連絡はすべて弁護士事務所が窓口となります。そのため、ご自宅に書類が届いたり、ご本人に電話がかかってきたりすることは基本的になくなります。ただし、自己破産や個人再生では国の広報誌である「官報」に氏名が掲載されたり、すでに給与差押えが始まっている場合など、完全に秘密にすることが難しいケースもございます。状況によって最善の方法は異なりますので、まずはご相談ください。債務整理が会社に知られるケースについても、詳しく解説しています。
Q. 弁護士に依頼する費用がありません。どうすればよいですか?
A. 費用のご心配は無用です。当事務所では、債務整理に関するご相談は何度でも無料でお受けしています。また、着手金などの弁護士費用は分割払いが可能です。弁護士に依頼して督促が止まれば、これまで返済に充てていたお金を弁護士費用に充当することもできます。費用がないからと諦めずに、まずは一度ご相談ください。債務整理にかかる弁護士費用の詳細はこちらでご確認いただけます。
Q. 支払督促や訴状を受け取り拒否したらどうなりますか?
A. 受け取りを拒否することは、事態を悪化させるだけです。受け取りを拒否しても、いずれ、補充送達、差置送達、勤務先への送達、書留郵便等に付する送達など、別の送達手段によって送達が完了することがあります。結果として、あなたは書類の内容を知らないまま、反論の機会を失い、いつの間にか敗訴が確定して強制執行を受けるという、最も不利な状況に陥ってしまいます。必ずご自身で受け取り、中身を確認してください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
債務整理で賃貸物件から追い出される?契約への影響と対処法
債務整理で今の家を追い出される?まずはご安心ください
「借金の返済が苦しくて債務整理を考えているけれど、もし今住んでいるアパートを追い出されたら…」
「自己破産したら、もう二度と家を借りられなくなるんじゃないか…」
借金問題で心身ともに追い詰められている中で、生活の基盤である「住まい」まで失うかもしれないという不安は、本当に計り知れないものだと思います。
ですが、まず一番にお伝えしたいのは、「債務整理をしたからといって、すぐに今の家を追い出されるわけではない」ということです。法律上、債務整理自体を理由に、大家さん(賃貸人)が一方的に賃貸契約を解除することは原則として認められていません。
もちろん、状況によっては注意すべき点や、事前に対策を講じておくべきポイントも存在します。特に、すでに家賃を滞納してしまっている場合は、慎重な対応が必要です。
この記事では、債務整理が賃貸契約に与える影響について、さまざまなケースを想定しながら、一つひとつ丁寧に解説していきます。どんな場合にリスクがあり、どうすればそのリスクを回避できるのか。そして、債務整理後に新しいお部屋を借りるための具体的な方法まで、専門家の視点から具体的にお伝えします。
借金の問題は、一人で抱え込んでいると、どうしても最悪の事態ばかりを考えてしまいがちです。しかし、正しい知識を得ることで、漠然とした不安は「やるべきこと」に変わります。私たち再生の歩み法律事務所は、「借金問題に苦しむ方と共に再生の道を歩みたい」という思いで、あなたに寄り添います。まずはこの記事で正確な知識を身につけ、安心して次の一歩を踏み出しましょう。
債務整理の全体像については、債務整理の基本と手続きの流れで体系的に解説していますので、併せてご覧ください。
【状況別】債務整理が賃貸契約に与える影響のすべて
債務整理が賃貸契約にどう影響するかは、「家賃を滞納しているかどうか」そして「今住んでいる家か、これから借りる家か」によって大きく変わります。ご自身の状況と照らし合わせながら、一つずつ確認していきましょう。
ケース1:家賃滞納がなく、今の家に住み続けたい場合
現在、家賃をきちんと支払えていて、今の家に住み続けたいと考えている場合、過度に心配する必要はありません。任意整理、個人再生、自己破産のいずれの手続きを選んだとしても、それが直接の原因で強制退去になることは、まずないと考えてよいでしょう。
大家さん側から契約を解除できるのは、家賃滞納のような「信頼関係を破壊するほどの契約違反(債務不履行)」があった場合に限られます。債務整理をしたという事実だけでは、この信頼関係を破壊したとまでは言えないためです。
ただし、以下の2つの点には注意が必要です。
- 家賃をクレジットカードで支払っている場合
債務整理を行うと、手続きの対象にしたクレジットカードは利用停止となるのが一般的です。また、任意整理で対象外にしたカードでも、途上与信や更新のタイミングなどで利用停止・解約となる可能性があります。そのため、家賃の支払いが滞ってしまう可能性があります。事前に大家さんや管理会社に連絡し、銀行引き落としや振込など、支払い方法の変更を必ず行っておきましょう。 - 信販系の保証会社を利用している場合
保証会社が信販系(クレジットカード会社やその関連会社)の場合、契約更新時の再審査で、あなたの信用情報を確認する可能性があります。債務整理を行うと信用情報に事故情報が登録されるため、更新を断られてしまうリスクがゼロではありません。この点については、後ほど詳しく解説します。
ケース2:家賃を滞納しており、今の家に住み続けたい場合
家賃をすでに滞納してしまっている場合は、状況が少し深刻になります。この場合、問題となるのは「債務整理をすること」ではなく、「家賃を滞納していること(債務不履行)」そのものです。
一般的に、3ヶ月以上の家賃滞納があると、大家さんとの信頼関係が破壊されたと判断され、賃貸契約を解除され、強制退去を求められる可能性が高まります。
このような状況で今の家に住み続けるためには、何よりもまず滞納している家賃を解消することが最優先です。
- 任意整理の場合
家賃以外の借金(消費者金融やカードローンなど)を任意整理の対象とし、毎月の返済額を減らすことで、滞納家賃の支払いに充てるという方法が考えられます。大家さんと交渉し、分割での支払いを認めてもらうことも重要です - 自己破産・個人再生の場合
自己破産や個人再生では、すべての債権者を平等に扱わなければならないという原則があります。そのため、「大家さんにだけ優先的に滞納家賃を支払う」という行為は、偏頗弁済(へんぱべんさい)という免責が認められなくなる重大な問題行為とみなされる可能性があります。ご自身の判断で支払うのは絶対に避けてください。
この場合の有効な解決策として、ご両親や親族など、第三者に代わりに支払ってもらう方法があります。ご両親や親族など、第三者が自己の資金で立て替える形で支払うことで、結果として滞納を解消できる場合があります。ただし、支払の方法や後日の精算の有無などによって扱いが変わり得るため、実行前に必ず弁護士に確認しましょう。
いずれにせよ、家賃滞納がある場合は個別の判断が非常に難しくなります。手遅れになる前に、すぐに弁護士へ相談することをおすすめします。
ケース3:債務整理後に新しい物件を借りたい場合
心機一転、債務整理を機に新しい場所で生活をスタートさせたいと考える方もいらっしゃるでしょう。この場合に最大のハードルとなるのが、賃貸契約時の「入居審査」、特に「保証会社の審査」です。
現在、ほとんどの賃貸物件で保証会社の利用が必須となっていますが、保証会社の中には、審査の際に個人の信用情報を照会するところがあります。
債務整理をすると、信用情報機関に事故情報が登録されます。いわゆるブラックリストに載っている状態です。この情報を保証会社が確認すると、「家賃の支払い能力に懸念あり」と判断され、審査に通らなくなってしまうのです。
しかし、諦める必要はありません。すべての保証会社が信用情報を照会するわけではないのです。次の章で、この保証会社の審査を乗り越えるための具体的な対策を見ていきましょう。
保証会社の審査を乗り越えるための3つの実践的対策
債務整理後に新しいお部屋を借りるための鍵は、「保証会社」をどう攻略するかにかかっています。ここでは、専門家の視点から、実践的で具体的な3つの対策をご紹介します。
対策1:保証会社の種類を見極める(信販系vs独立系)
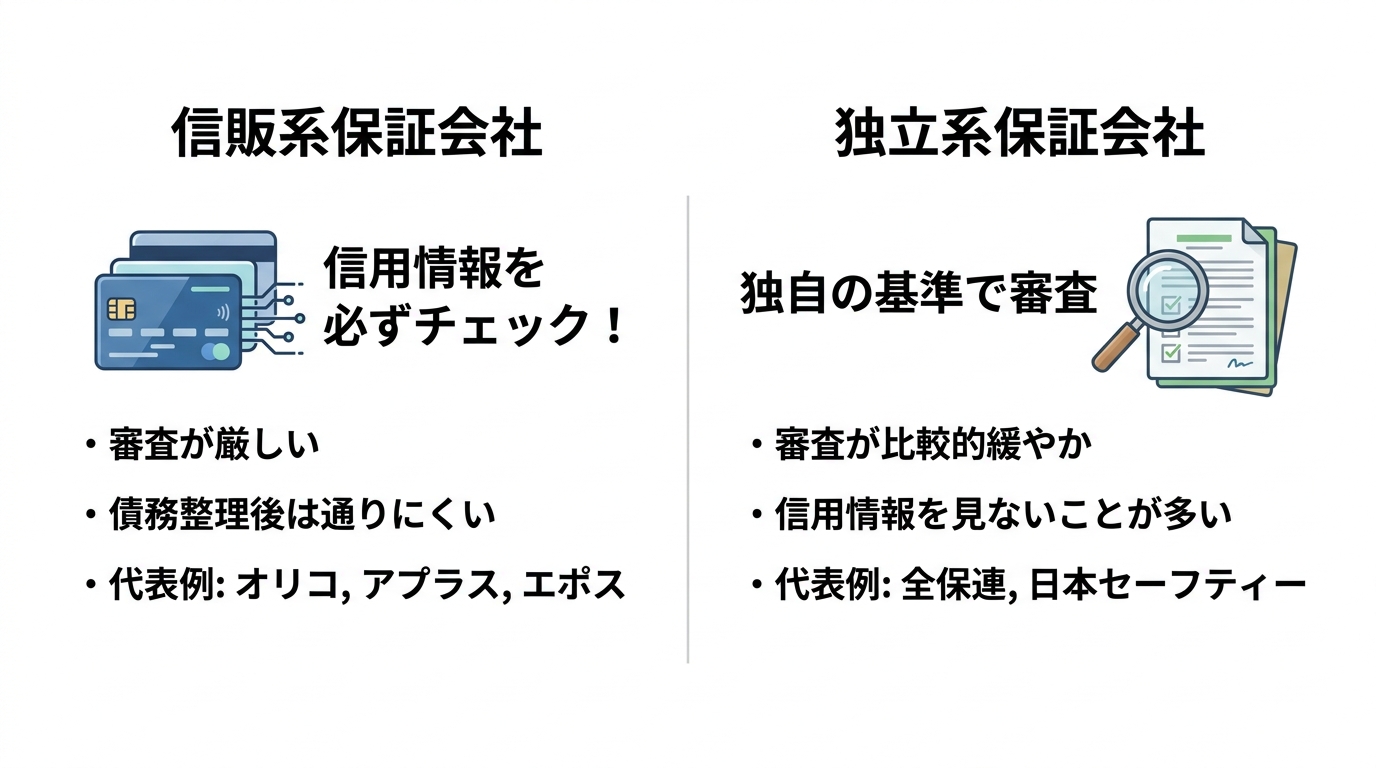
賃貸保証会社は、大きく分けて「信販系」と「独立系」の2種類に分類でき、それぞれ審査の基準が異なります。
- 信販系保証会社
オリコ、アプラス、エポスカードなど、クレジットカード会社やその関連会社が運営しています。これらの会社は、審査の際にほぼ必ず信用情報機関(CIC、JICCなど)に情報を照会します。そのため、債務整理後で信用情報に事故情報が載っている期間は、審査に通るのが非常に困難です。 - 独立系保証会社
信販系のグループに属さず、独自の基準で審査を行う会社です。全保連、日本セーフティー、カーサなどが代表的です。これらの会社は信用情報機関に加盟していないことが多く、主に過去の家賃滞納歴や申込書の内容、申込者の勤務先や年収などから支払い能力を判断します。そのため、信販系に比べて審査に通りやすい傾向があります。
物件を探す際には、不動産会社の担当者に「こちらの物件で利用する保証会社は、信販系ですか?」とストレートに質問してみましょう。この一言で、審査に通る可能性が低い物件を事前に避け、効率的に物件探しを進めることができます。
対策2:保証会社が不要な物件を選ぶ
数は少なくなりますが、保証会社の利用が必須ではない物件も存在します。審査に不安がある場合は、こうした物件を中心に探すのも有効な手段です。
- 連帯保証人で契約できる物件
親族などに連帯保証人になってもらうことで契約できる物件です。昔ながらの物件や、個人が経営する不動産会社が扱う物件に比較的多く見られます。ただし、連帯保証人には借主本人と同等の支払い義務が生じるため、依頼する際は慎重に相談する必要があります。 - 公営住宅(UR賃貸など)
UR都市機構が運営するUR賃貸住宅は、保証人が不要です。審査では信用情報ではなく、申込者本人の収入が基準(原則として月収が基準家賃額の4倍以上など)を満たしているかが重視されます。収入の基準さえクリアできれば、債務整理後でも入居できる可能性が高い有力な選択肢です。 - 保証会社不要をうたう不動産会社
「保証人不要」「審査が緩い」ことを売りにしている不動産会社もあります。ただし、中には物件の質が悪かったり、他の名目で高額な初期費用を請求されたりするケースもあるため、契約内容は慎重に確認しましょう。
UR賃貸住宅の申し込み資格については、公式サイトで最新の情報をご確認ください。
【専門家の視点】2026年以降の審査動向とLICCの役割
ここで、少し専門的な話をします。これまで、多くの独立系保証会社は「LICC(全国賃貸保証業協会)」という独自のデータベースを共有し、加入者(保証会社)間で家賃の滞納情報などを交換していました。これにより、A社で滞納した人がB社の審査に落ちる、ということが起きていました。
しかし、このLICCのデータベース運用は、2026年3月末日をもって終了しました。
これは、私たち専門家の間では大きなニュースです。なぜなら、LICCという情報共有の仕組みがなくなることで、今後は各保証会社が独自に審査の精度を高める必要に迫られるからです。その流れの一つとして、これまで信用情報を照会してこなかった独立系保証会社も、今後はCICやJICCといった信用情報機関に加盟し、審査に利用する動きが加速する可能性が考えられます。
つまり、長期的には「独立系だから審査が通りやすい」という状況が変わり、全体的に入居審査が厳しくなっていくかもしれないのです。
もしあなたが債務整理やその後の住み替えを検討しているのであれば、この動向は無視できません。状況が変化する前に、早めに行動を起こし、専門家へ相談することが、より良い結果に繋がる可能性があります。
債務整理の種類別|賃貸契約への影響まとめ
最後に、債務整理の主な3つの手続き(任意整理・個人再生・自己破産)が、賃貸契約にそれぞれどう影響するのかを一覧表で確認しておきましょう。
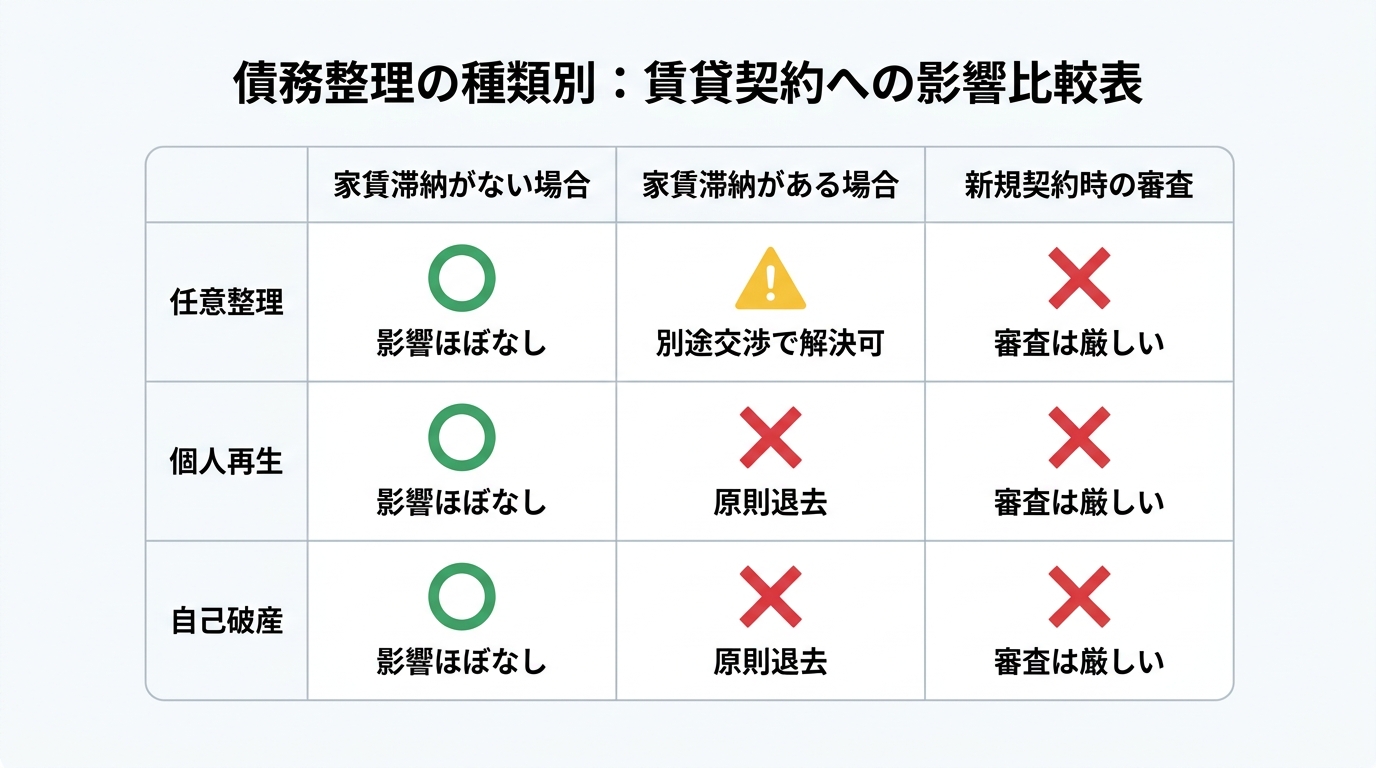
| 債務整理の種類 | 家賃滞納がない場合 | 家賃滞納がある場合 | 新規契約時の審査 |
|---|---|---|---|
| 任意整理 | 影響はほぼない。(カード払いは要変更) | 整理対象から家賃を外し、別途大家と交渉して支払うことで、住み続けられる可能性が高い。 | 信用情報に影響するため、信販系保証会社の審査は通りにくい。 |
| 個人再生 | 影響はほぼない。(カード払いは要変更) | 滞納家賃も整理対象となるため、契約解除・退去となるリスクが高まる。(第三者の援助等で滞納を解消できる場合は、状況が変わることも) | 信用情報に影響するため、信販系保証会社の審査は通りにくい。 |
| 自己破産 | 影響はほぼない。(カード払いは要変更) | 滞納家賃も整理対象となるため、契約解除・退去となるリスクが高まる。(第三者の援助等で滞納を解消できる場合は、状況が変わることも) | 信用情報に影響するため、信販系保証会社の審査は通りにくい。 |
このように、家賃滞納がない限り、どの手続きを選んでも今の家に住み続けられる可能性は高いです。一方で、家賃滞納がある場合は、手続きの選択が住まいに直結するため、弁護士との綿密な打ち合わせが不可欠となります。
住まいの不安を抱えたままにしないでください
この記事でお伝えしてきたように、債務整理をしたからといって、必ずしも住まいを失うわけではありません。正しい知識を持ち、適切な手順を踏めば、今の家を守りながら、あるいは新しい家を見つけて、生活を再建することは十分に可能です。
しかし、特に家賃を滞納してしまっている場合や、保証会社の審査を乗り越えて新しい契約を結ぶ場面では、ご自身の判断だけで最適な道を見つけるのは簡単ではないかもしれません。どの保証会社を選ぶべきか、大家さんとはどう交渉すべきか、専門的な知識が必要な場面が数多くあります。
私たち再生の歩み法律事務所は、単に借金を整理するだけではありません。あなたの生活再建そのものに寄り添い、住まいの問題も含めて、一人ひとりの状況に合わせた最善の解決策を一緒に考えます。
代表弁護士の深井は、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いを持っています。あなたが今抱えている住まいの不安も、ぜひ私たちにお聞かせください。
無料相談への一歩は、安心して眠れる毎日を取り戻すために、そして新たな人生を再スタートさせるために、有力な第一歩になり得ます。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。