法人破産
法人破産時の店舗明渡し|保証金と原状回復の完全ガイド
法人破産と店舗契約|まず整理すべき3つの重要ポイント
会社の経営状況が悪化し、先の見えない不安の中でこのページにたどり着かれたことと思います。資金繰りの悩み、従業員のこと、そして、これまで事業を支えてきた店舗をどうすればいいのか…。問題が山積みで、何から手をつければ良いか分からなくなってしまうのも無理はありません。
特に、事業用の店舗やオフィスの賃貸借契約は、法人破産において非常に複雑で、頭の痛い問題になりがちです。しかし、どうか一人で抱え込まないでください。状況を正しく理解し、一つひとつ整理することで、取るべき対応を検討しやすくなります。
法人破産に伴う店舗の明渡しでは、主に以下の3つのポイントが大きな課題となります。
- 店舗の明渡し:いつ、どのように退去すればいいのか?
- 保証金(敷金):支払った保証金は返還されるのか?
- 原状回復:どこまで元に戻す必要があり、費用は誰が負担するのか?
この記事では、これら3つの核心的なテーマについて、法律の専門家が分かりやすく解説していきます。複数の問題を項目ごとに整理し、今後検討すべき対応と見通しを示すことが目的です。この記事では、店舗契約の終了、保証金、原状回復費用の基本的な考え方を整理し、弁護士に相談する際の確認事項を示します。
法人破産が店舗の賃貸借契約に与える影響とは?
法人破産の手続で裁判所が破産手続開始決定をし、破産管財人が選任されると、会社(法人)の財産を管理・処分する権限は破産管財人に移ります。開始決定後は、経営者自身が会社の財産を自由に処分することはできなくなります。これには、店舗の賃貸借契約も含まれます。
つまり、契約を解除するか、あるいは(まれなケースですが)事業譲渡などのために契約を継続するかといった重要な判断は、すべて破産管財人が行うことになるのです。
多くの場合、事業の継続が困難なため、破産管財人は賃貸借契約を解除する判断を下します。破産法第53条では、双方未履行の双務契約について、破産管財人が契約を解除するか、履行を選択して相手方に履行を請求するかを選べるとされています。貸主は、破産管財人に対して相当の期間を定めて方針の確答を求めることができます。
これにより、あなたは「いつまでに店を明け渡さなければならないのか」というプレッシャーから一旦解放され、法的な手続きに沿って計画的に退去を進めることになります。独断で動くのではなく、破産管財人の指示に従うことが重要です。
契約解除のタイミングで変わる貸主への支払い
ここで非常に重要になるのが、契約解除の「タイミング」です。具体的には、裁判所による「破産手続開始決定」の前か後かによって、滞納家賃や原状回復費用の法的な扱いが大きく変わります。
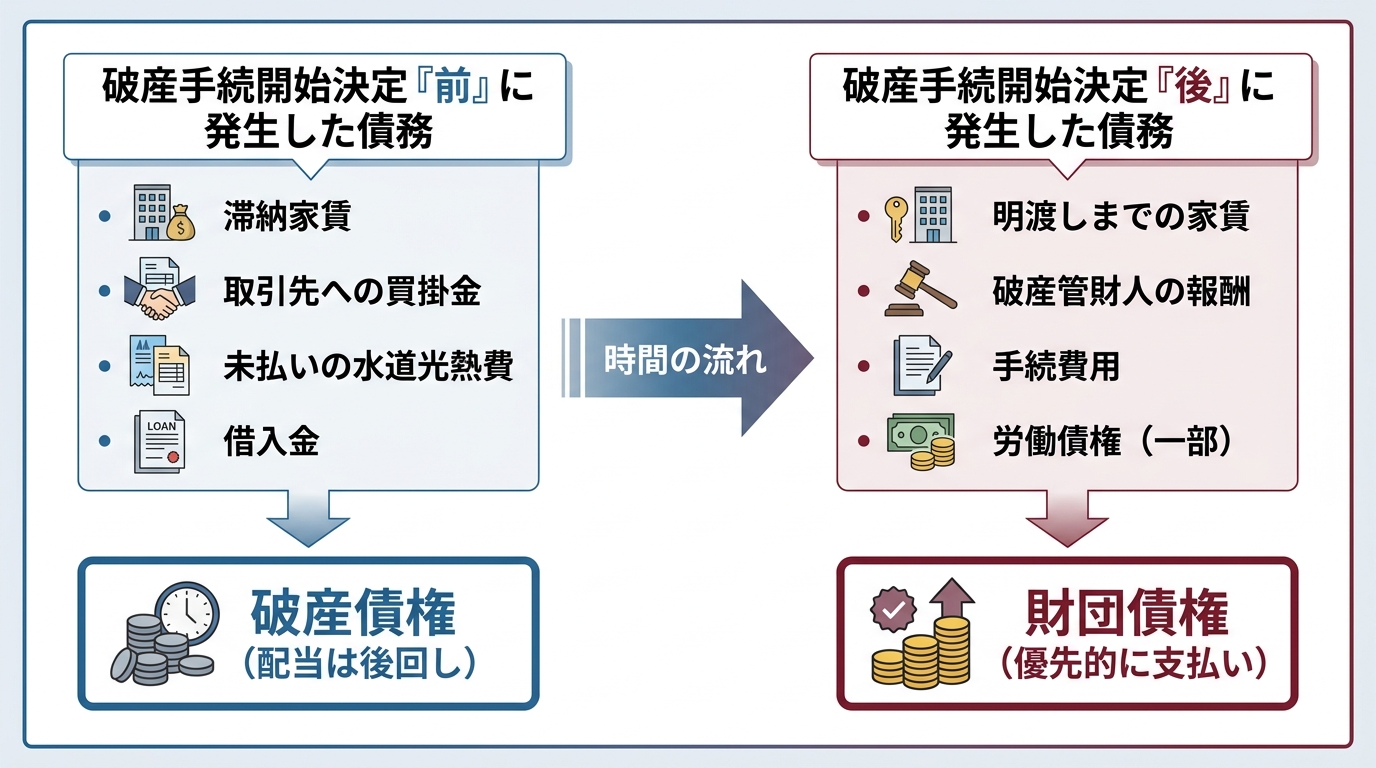
破産手続開始決定「前」に発生した債務(例:滞納家賃)
これらは「破産債権」として扱われます。破産債権は、会社の残った財産から法律で定められた優先順位に従って配当されるもので、他の多くの債権と同様の扱いです。そのため、貸主が全額を回収できる可能性は低くなります。
破産手続開始決定「後」に発生した債務(例:明渡しまでの家賃)
これらは「財団債権」という扱いになります。「財団債権」は、破産手続きを進める上で必要な費用とみなされ、破産債権よりも優先的に支払われます。例えば、破産管財人が会社の財産を整理するために店舗を使用し続ける場合、その期間の家賃は財団債権となり、会社の財産から優先的に支払われるのです。これは、従業員の未払い給料の一部などと同様に、保護されるべき債権と考えられているからです。
この違いは、最終的に保証金がいくら返ってくるかにも直結します。弁護士に早めに相談することで、どの債務がどの分類に当たるかを整理し、手続を進める時期や方法を検討しやすくなります。
契約書の「倒産解除条項」は有効か?
多くの店舗賃貸借契約書には、「賃借人が支払停止や破産手続の申立てを行った場合、貸主は催告なしに契約を解除できる」といった内容の条項(倒産解除条項)が含まれています。
この条項を見ると、「破産を申し立てたら、即座に店を追い出されてしまうのか」と不安に思われるかもしれません。しかし、必ずしもそうとは限りません。
過去の判例では、この倒産解除条項の効力を制限する判断が示されています。なぜなら、賃借人が破産したからといって、直ちに契約を解除されてしまうと、破産管財人が財産を適切に管理・換価する機会を失い、かえって全債権者の利益を損なう可能性があるからです。
例えば、店舗内の高価な設備を売却したり、事業譲渡先を探したりするために、一定期間店舗を維持する必要があるかもしれません。そのような場合に、貸主の一方的な都合で契約を解除することは、破産法の趣旨に反すると考えられるのです。
もちろん、家賃の滞納が続いているなど、信頼関係がすでに破壊されていると判断されれば、解除が認められる可能性は高まります。しかし、契約書に書いてあるからといって、貸主の言い分をすべて鵜呑みにする必要はありません。こうした点も、専門家である弁護士が間に入ることで、法的な根拠に基づいて冷静な交渉を進めることができます。
【保証金・敷金】返還されるケース・されないケース
経営者の方にとって最も切実な問題の一つが、「契約時に支払った高額な保証金は、果たして戻ってくるのか?」という点でしょう。結論から言うと、状況によって返還される場合と、ほとんど、あるいは全く返還されない場合があります。
保証金は、主に家賃の滞納や、退去時の原状回復費用に充てるために貸主が預かるお金です。したがって、返還額は「預けた保証金の総額」から「差し引かれる費用の合計額」を引いたものになります。
返還される可能性が高いケース
長期間にわたって家賃の滞納がなく、原状回復費用もそれほど高額でない場合。差し引かれる金額が保証金を下回れば、その差額が破産管財人を通じて会社の財産(破産財団)に返還されます。
返還されない可能性が高いケース
数ヶ月分の家賃を滞納しており、かつ店舗の原状回復に多額の費用がかかる場合。未払賃料と原状回復費用の合計が保証金の額を上回ってしまえば、返還されるお金はゼロになります。不足分については、貸主は「破産債権者」として手続きに参加することになります。
保証金から差し引かれる費用の内訳と優先順位
保証金から差し引かれる費用には、一般的に以下のようなものがあります。
- 未払賃料:滞納している家賃や共益費など。
- 原状回復費用:店舗を契約時の状態に戻すための工事費用。
- 解約予告期間中の賃料相当損害金:契約書に定められた期間(例:6ヶ月前)までに解約を通知しなかった場合に発生する違約金など。
貸主はこれらの費用を保証金と相殺することができます。例えば、保証金が500万円、未払賃料が200万円、原状回復費用が400万円だった場合、合計600万円の費用が発生しますが、貸主は保証金の500万円全額をこれに充当できます。この場合、保証金の返還はなく、貸主は残りの100万円を破産債権として届け出ることになります。
保証金返還を最大化するための交渉ポイント
保証金の返還額を少しでも増やすことは、会社の財産を増やし、結果的に債権者への配当を増やすことにつながるため、破産管財人の重要な役割の一つです。
そのためのポイントは、主に「原状回復費用の適正化」にあります。
貸主から提示された原状回復費用の見積もりが、本当に妥当な金額なのかを精査する必要があります。不当に高額な請求が含まれていないか、契約内容を超えた要求がされていないかを、破産管財人が専門的な視点でチェックし、必要であれば貸主と交渉を行います。
経営者個人で貸主と直接交渉すると、感情的な対立に発展することがあります。しかし、依頼を受けた弁護士が代理人として対応し、必要に応じて破産管財人とも連携しながら法的な根拠に基づいて交渉することで、冷静かつ合理的な解決を図りやすくなります。これが、専門家に依頼する大きなメリットの一つです。
【原状回復義務】どこまで負担?費用を抑える方法は?
法人破産において、保証金と並んで大きな懸念材料となるのが「原状回復義務」です。特に、飲食店や物販店などの店舗物件は、住居用のアパートやマンションとは比較にならないほど、厳しい原状回復を求められることが少なくありません。
法律上の原則では、普通に使っていて生じる損耗(通常損耗)や、時間の経過による自然な劣化(経年劣化)は、家賃に含まれているものとされ、その修繕費用は貸主が負担すべきとされています。しかし、事業用の賃貸借契約では、多くの場合、「通常損耗や経年劣化を含め、借主の負担で原状回復を行う」という特約が設けられており、これが有効とされる傾向にあります。
そのため、まずは賃貸借契約書を丹念に確認し、どこまでの回復が義務付けられているのかを正確に把握することが第一歩となります。この確認作業を怠ると、貸主から不当に高額な請求をされるリスクがあります。
店舗契約特有の「スケルトン戻し」とは?
店舗の原状回復で特に注意が必要なのが、「スケルトン戻し(スケルトン返し)」という特約です。これは、借主が設置した内装、設備、間仕切りなどをすべて撤去し、建物のコンクリートがむき出しになった「構造体のみ」の状態に戻すことを意味します。
飲食店であれば厨房設備や排気ダクト、小売店であれば商品棚やカウンターなど、事業のために作り込んだものすべてを解体・撤去する必要があるため、その費用は非常に高額になります。業種や内装にもよりますが、坪単価で数万円から十数万円かかることも珍しくなく、小規模な店舗でも数百万円の費用が発生するケースがあります。
この「スケルトン戻し」の義務を知らないまま破産手続きを進めようとすると、想定外の巨額な費用に直面し、計画が頓挫しかねません。契約書にこの条項があるかどうか、弁護士と共に事前に確認することが極めて重要です。
不当な高額請求?見積もりをチェックする3つの視点
貸主から提示された原状回復費用の見積もりを、そのまま受け入れる必要はありません。破産管財人は、その金額が妥当であるかを以下の3つの視点から厳しくチェックします。
- 契約の範囲を超えていないか?
特約で定められた以上の回復を求められていないか、通常損耗・経年劣化分まで不当に上乗せされていないかを確認します。 - 見積もりの単価や数量は適正か?
工事内容の細目を確認し、市場価格とかけ離れた単価になっていないか、過剰な工事が含まれていないかを精査します。 - 貸主指定業者以外の選択肢はないか?
貸主指定の工事業者しか使えないという契約でない限り、複数の業者から相見積もりを取ることで、費用の妥当性を判断し、価格交渉の材料とします。
これらのチェックを通じて、不必要な費用を削減し、会社の財産を守ることが可能になります。専門知識のない経営者自身でこれを行うのは困難ですが、経験豊富な弁護士(破産管財人)であれば、的確な判断と交渉が期待できます。
「居抜き」での退去は費用削減につながるか
原状回復費用を劇的に削減できる可能性を秘めた方法が、「居抜き」での退去です。これは、店舗の内装や設備をそのままの状態で、次の借主に引き継いでもらう方法です。
これが実現すれば、スケルトン戻しのような高額な解体費用が不要になるため、破産する会社にとっては大きなメリットがあります。さらに、次の借主は初期投資を抑えて開業できるため、貸主にとっても空室期間を短縮できるという利点があります。
ただし、居抜きでの退去が成功するには、
- 貸主の承諾が得られること
- タイミングよく後継のテナントが見つかること
という高いハードルがあります。破産手続きという時間的制約の中で後継テナントを探すのは容易ではありません。しかし、費用削減のための有効な選択肢として、破産管財人が貸主と交渉し、可能性を探る価値は十分にあります。
どうしても原状回復費用が払えない…その後の流れと対処法
ここまで費用を抑える方法について解説してきましたが、それでもなお、「会社の財産をすべてかき集めても、原状回復費用を支払う見込みが立たない…」という状況は十分に考えられます。この点は、多くの経営者にとって大きな不安材料になりやすい部分です。
もし、どうしても費用が払えなかったら、一体どうなってしまうのか。
結論から申し上げますと、原則として会社の債務は破産手続の中で処理されます。ただし、経営者個人が連帯保証人になっている場合などは、個人責任が問題になることがあります。
原状回復義務も、会社の負債(債務)の一つです。ただし、原状回復費用が破産債権となるか財団債権となるかは、賃貸借契約が破産手続開始決定の前後いずれで終了したかなどによって異なります。
貸主は、原状回復費用について、契約終了時期や破産手続上の位置付けに応じて、破産債権または財団債権として請求することになります。破産債権として扱われる場合には、配当可能な財産があれば、他の債権者と同様に債権額に応じた配当を受けます。しかし、多くの中小企業の破産では、債権者への配当がほとんど行われない(配当率0%)ケースも少なくありません。
つまり、貸主側から見れば、保証金と相殺してもなお残った原状回復費用は、事実上、回収が極めて困難になるのです。最終的には、貸主自身の負担で原状回復工事を行わざるを得ない、という結論になることも多いのが実情です。
費用を支払えない場合でも、破産手続の中で法的な整理方法を検討できます。破産という法的手続きは、まさにこうした支払い不能な状況に陥った会社と、その関係者を法的なルールに則って公平に処理し、経営者自身が再出発できるようにするための制度なのです。まずは、破産手続上どのように処理される可能性があるのかを確認することが重要です。費用の問題でお悩みの方は、ぜひ一度法人破産に関する無料相談をご利用ください。
店舗の明渡し問題は弁護士への早期相談が解決の鍵
ここまで見てきたように、法人破産における店舗の明渡しは、賃貸借契約の法律問題、保証金の会計処理、原状回復という専門的な交渉が複雑に絡み合う、非常に難易度の高い問題です。
もし、この問題を経営者お一人で抱え込んでしまったらどうなるでしょうか。貸主との感情的な対立、法的な知識不足による不利な交渉、そして何より、精神的なプレッシャーは計り知れません。
弁護士に早期に相談することで、次のような点を整理しやすくなります。
- 貸主との交渉窓口を一本化できる:弁護士が代理人となることで、貸主との直接交渉から解放され、精神的な負担が大幅に軽減されます。法的な根拠に基づき、冷静に交渉を進めやすくなります。
- 法的に適切な手続きを選択できる:破産手続きの流れの中で、いつ契約を解除し、どの費用をどの債権として扱うべきか、専門的な知見から最適な判断を下し、手続きをスムーズに進めます。
- 再生への道筋が明確になる:複雑な問題を専門家に任せることで、あなたは会社の破産という困難な状況を乗り越え、ご自身の生活再建に集中することができます。
私たち再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いを持って設立されました。これまで数多くの経営者の方々が、同じように店舗の問題で悩み、そして私たちのサポートを通じて新たな一歩を踏み出してこられました。
店舗契約や原状回復費用の扱いに不安がある場合は、現在の契約内容や滞納状況、保証金の有無を整理したうえでご相談ください。
まずは無料で状況をお聞かせください。当事務所の料金体系についても、丁寧にご説明いたします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
法人破産で公庫の借金はどうなる?保証人の責任と解決策
日本政策金融公庫の借金を抱え、破産を考えている経営者様へ
事業資金の返済が滞り、日本政策金融公庫から督促を受け、資金繰りや今後の事業継続、従業員・取引先・ご家族への影響に不安を感じている経営者の方もいるでしょう。
どうか、一人で抱え込まないでください。資金繰りや保証債務の問題は、法的手続や交渉によって整理できる場合があります。この記事では、日本政策金融公庫からの借入れがある会社の法人破産や、代表者個人の保証債務への対応について解説します。
この記事を読み終える頃には、
- 法人破産が、日本政策金融公庫の借金にどう影響するのか
- 連帯保証人であるあなた個人はどうなるのか
- そして、次に何をすべきか
これらの疑問が明確になり、不安の原因を整理し、次に検討すべき対応を把握しやすくなります。私たち再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という想いで設立されました。まずは落ち着いて、あなたの状況と選択肢を一緒に見ていきましょう。返済に追われる日々が続く中で、債務整理を考えるタイミングを見極めることは、未来を守るための重要な一歩となるのです。
法人破産で会社の借金は消滅する。しかし…
まず、基本的な原則からお伝えします。会社が裁判所に破産を申し立て、手続きが完了すると、その会社(法人格)は法律上消滅します。それに伴い、会社が負っていた債務、もちろん日本政策金融公庫からの借入金も、原則としてすべて消滅します。
「法人としての支払義務は、手続の終了により実質的に整理される」
この点を理解すると、法人債務と代表者個人の債務を分けて検討しやすくなります。しかし、それですべてが解決するわけではないのが、中小企業の資金繰りの厳しい現実です。問題の核心は、会社の借金そのものではなく、多くの経営者が融資の際に個人として結んだ「契約」にあります。
法人破産の全体像については、法人破産の手続きの流れで体系的に解説しています。
問題の核心:代表取締役の「連帯保証」
中小企業が金融機関から融資を受ける際、代表者が会社の「連帯保証人」になるケースがあります。ただし、日本政策金融公庫では、融資制度や利用者の状況によって、無担保・無保証人で利用できる制度や、経営者保証を不要とする制度も用意されています。これは、会社の信用力を代表者個人の保証で補完するために求められるものです。
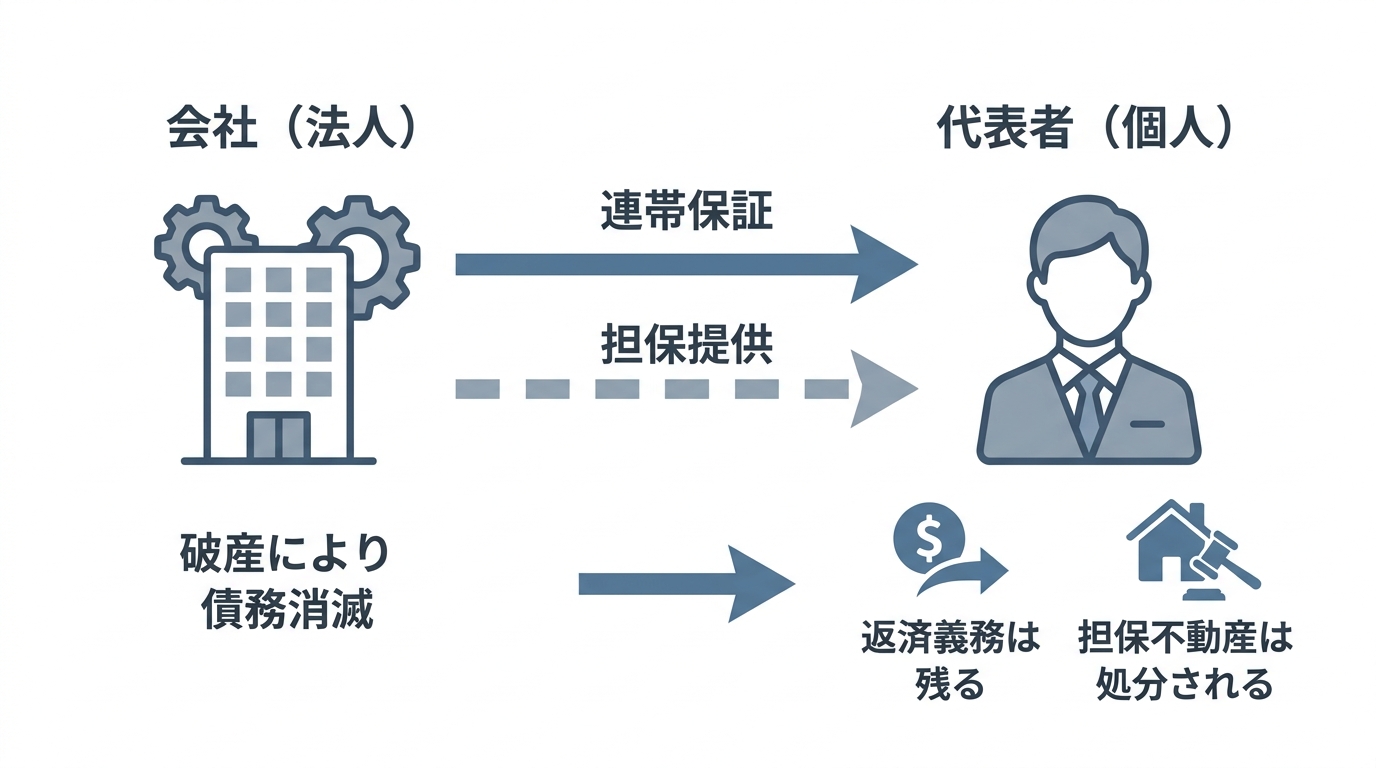
ここで最も重要な点は、「法人が破産しても、連帯保証人である代表者個人の返済義務は消えない」という事実です。
法律上、会社と個人は別人格です。しかし、連帯保証契約を締結している場合、債権者は会社の債務について連帯保証人である個人にも請求できます。そのため、会社が破産して支払い義務を免れても、公庫は連帯保証人であるあなた個人に対して「会社の代わりに全額返済してください」と請求する権利を持ち続けます。これが、多くの経営者が法人破産と同時に個人の債務問題にも直面する理由です。この問題は、他の保証人への影響を検討するケースとは、状況が大きく異なります。
自宅や個人資産は?「担保」の行方
連帯保証と並んで大きな問題となるのが「担保」です。融資の際に、ご自身の自宅不動産などを担保として提供しているケースも少なくありません。この場合、担保となっている資産は、会社の破産手続きとは関係なく、債権者である公庫によって処分されてしまう可能性があります。
これを法律用語で「別除権(べつじょけん)」と呼びます。担保権を持つ債権者は、破産手続きによる配当を待つことなく、優先的に担保物件を競売にかけるなどして、その売却代金から貸付金を回収できるのです。
つまり、会社を破産させても、担保に入れた自宅が自動的に守られるわけではない、ということです。ただし、競売よりも有利な条件で売却できる「任意売却」などの選択肢が残されている場合もあります。安易に法人破産前に不動産売却を進めることはリスクを伴うため、専門家への相談が不可欠です。
【重要】なぜ公庫の対応は厳しいのか?その理由と実態
「民間の銀行なら、もう少し柔軟に対応してくれるのでは…」「なぜ公庫はこんなに厳しいのか」と感じる方もいらっしゃるかもしれません。その背景には、日本政策金融公庫が持つ公的な性格があります。
1. 原資が国民の税金である
公庫の融資は、財政融資資金借入金、政府保証債、財投機関債、政府出資金等によって資金調達されています。そのため、公的な政策金融機関として、債権管理について一定の厳格さが求められます。
2. 安易な債権放棄が許されない
公的機関として、特定の事業者だけを安易に優遇することは公平性の観点から許されません。そのため、貸付金の放棄(債務免除)については、内部規定で非常に厳しい基準が設けられています。
3. 担当者の裁量権が限定的
上記のような理由から、現場の担当者が独自の判断で柔軟な対応をすることが難しい傾向にあります。交渉はマニュアルに沿って淡々と進められることが多く、情に訴えかけるような話し合いは通用しにくいのが実情です。
返済が滞ると、まずは電話や書面での督促が始まります。それを放置してしまうと、内容証明郵便で「期限の利益の喪失通知」兼「一括請求通知」が届き、最終的には保証人であるあなたの給与や預貯金が差押えられるといった強制執行の手続きに進む可能性があります。この流れを理解し、早い段階で対応方針を検討することが重要です。
参照: 日本政策金融公庫
代表者個人が取るべき3つの解決策
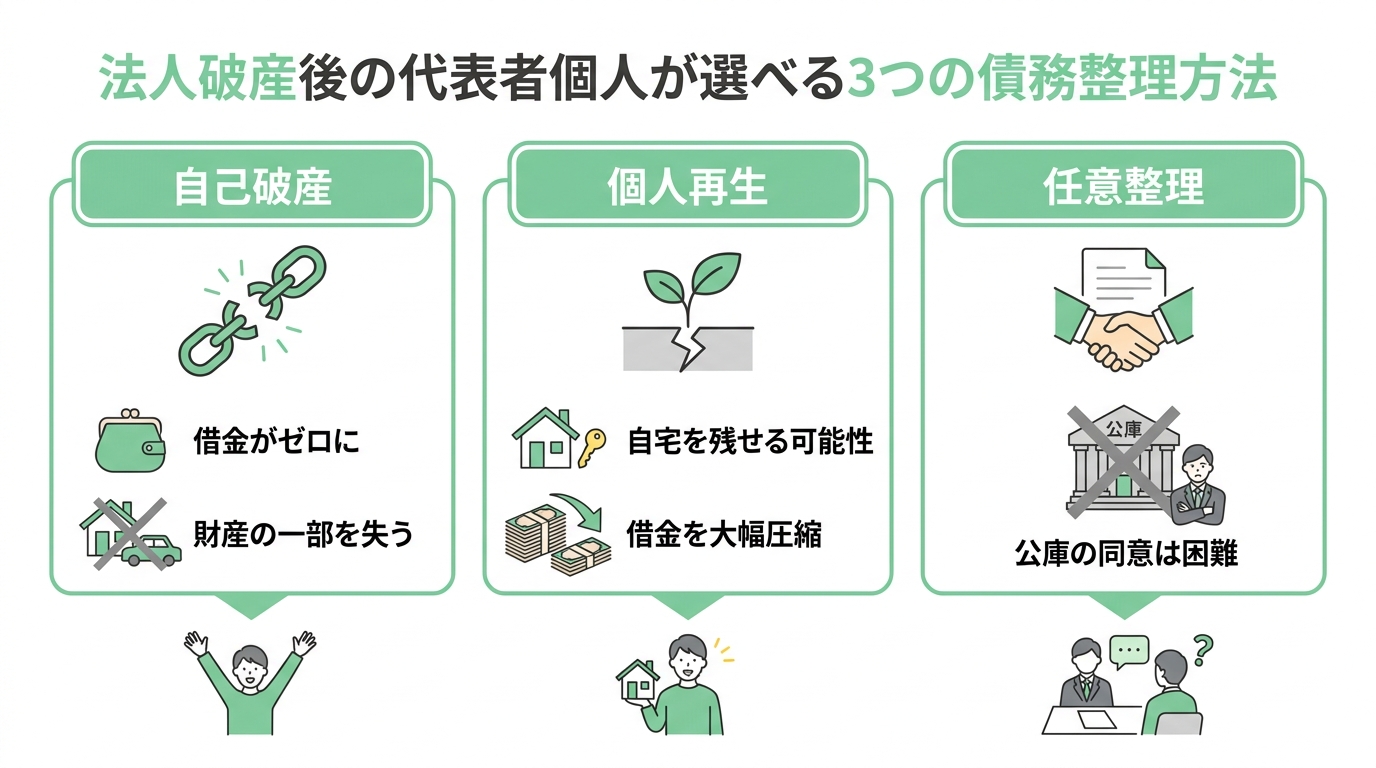
会社の破産だけでは、あなたの問題は解決しません。連帯保証人として残った個人の債務をどう解決していくか、具体的な3つの選択肢を見ていきましょう。どの方法が最適かは、あなたの資産状況や今後の生活設計によって異なります。冷静に比較検討することが大切です。
① 自己破産:法人と同時に申立て、ゼロからの再出発
最も現実的で、多くの経営者が選択するのが、法人破産と同時に代表者個人も自己破産を申し立てる方法です。会社の債務を引き継いでしまった代表者個人の返済能力を超えるケースがほとんどだからです。
メリット:
裁判所の免責許可決定を得られれば、税金などを除くすべての借金の支払い義務が免除されます。公庫への保証債務はもちろん、その他のカードローンや消費者金融からの借入もすべてなくなり、まさに「ゼロからの再出発」が可能になります。
デメリット:
信用情報機関に事故情報が登録される(いわゆるブラックリスト)、一定以上の価値がある財産(自宅や車など)は手放す必要がある、といった点が挙げられます。しかし、「すべてを失う」わけではありません。生活に必要な一定の現金(99万円まで)や家財道具などは「自由財産」として手元に残すことが認められています。自己破産は、返済不能な債務を法的に整理し、生活再建を図るための手続です。自己破産にかかる期間は手続きによって異なりますが、弁護士に依頼して受任通知を送付すると、以後の連絡窓口を弁護士に一本化できる場合があり、精神的な負担の軽減につながります。
② 個人再生:自宅を残したい場合の選択肢
「他の財産は諦めても、家族のために自宅だけはどうしても手放したくない」という強い希望がある場合には、「個人再生」という手続きが選択肢になります。
個人再生の「住宅資金特別条項(住宅ローン特則)」という制度を利用できる場合、住宅ローンは原則として返済を続けながら、それ以外の借金(公庫からの保証債務など)について、法律上の最低弁済額や清算価値などを踏まえた金額を、原則3年、事情によっては最長5年で分割返済していくことが可能です。
ただし、この手続きを利用するには「継続して安定した収入が見込めること」など、いくつかの厳しい条件をクリアする必要があります。法人破産後に、すぐに安定した職に就ける見込みがある場合などに有効な選択肢となります。より具体的な条件については、個人再生の住宅ローン特例をご覧ください。
③ 任意整理:公庫との交渉は可能か?
「自己破産や個人再生といった裁判所の手続きは避けたい」と考え、債権者と直接交渉して返済計画を見直す「任意整理」を希望される方もいます。
しかし、ここで現実をお伝えしなければなりません。前述の通り、日本政策金融公庫は公的機関であるため、対応が非常に厳格です。連帯保証債務について、分割払いを認めてくれるなどの任意整理に応じる可能性は、残念ながら極めて低いと言わざるを得ません。
例外として、親族からの援助などにより、まとまった金額を一括で返済できる見込みがある場合などに、多少の減額交渉に応じてもらえる可能性はゼロではありません。しかし、基本的には困難な道であると認識しておくべきです。安易な期待から時間を浪費してしまうと、その間に状況が悪化し、他の選択肢すら取れなくなる危険性があります。任意整理と自己破産の違いを正しく理解し、現実的な解決策を選ぶことが重要です。
破産手続きを決断する前に知っておくべきこと
いざ手続きを進めるとなると、様々な不安が頭をよぎるかと思います。ここでは、多くの方が心配される点について、あらかじめお答えします。
家族への影響は?
経営者として最も心が痛むのが、ご家族への影響ではないでしょうか。まず大切なこととして、あなたが保証人になっていない限り、配偶者やお子様に直接の返済義務が及ぶことはありません。借金はあくまで契約者個人の問題であり、家族が肩代わりする必要はないのです。
ただし、間接的な影響はあります。例えば、あなた名義の持ち家や車が処分されれば、家族の生活環境は変わらざるを得ません。また、あなたがクレジットカードを作れなくなる期間、家計のやりくりには工夫が必要になるでしょう。
家族への影響が見込まれる場合は、生活環境や家計への影響を整理したうえで、必要に応じて状況を共有することも検討しましょう。伝え方に不安がある場合は、弁護士に相談してから説明する方法もあります。自己破産による家族への影響について、さらに詳しく知りたい場合はこちらもご覧ください。
経営者保証ガイドラインは使えないのか?
「経営者保証に関するガイドライン」というものを耳にしたことがあるかもしれません。これは、一定の条件を満たせば、経営者が破産することなく、金融機関との話し合いによって保証債務を整理できる制度です。
このガイドラインを活用できれば、自宅などの資産の一部を手元に残しながら、保証債務を減額または免除してもらえる可能性があります。しかし、利用するには、対象となるすべての金融機関の同意が必要となるなど、非常に高いハードルがあります。特に、公的機関である日本政策金融公庫の同意を得ることは容易ではありません。
決して使えない制度ではありませんが、自己破産以外の債務整理方法の中でも特に専門的な知識を要するため、弁護士と慎重に検討すべき高度な選択肢とご理解ください。
弁護士に依頼するメリットと費用
「なぜ弁護士に頼む必要があるのか」と思われるかもしれません。弁護士に依頼することで、手続や債権者対応の負担を軽減できる場合があります。
- 督促が止まる:弁護士が介入通知(受任通知)を公庫に送付すると、以後の連絡窓口を弁護士に一本化して対応できる場合があります。直接の連絡に対応する負担を軽減できる可能性があります。
- 手続きを任せられる:裁判所への複雑な申立て書類の作成や、債権者とのやり取りなど、煩雑な手続きをすべて一任できます。
- 相談しながら進められる:法的な見通しや必要な対応を確認しながら、手続を進めることができます。
- 状況に応じた解決策を検討できる:あなたの状況を客観的に分析し、自己破産、個人再生など、選択可能な手続のメリット・デメリットを踏まえて提案を受けられます。
費用の点が心配かもしれませんが、再生の歩み法律事務所では、債務整理に関するご相談は何度でも無料です。また、着手金の分割払いにも柔軟に対応しておりますので、費用が理由で相談をためらう必要はありません。まずは取り立て・督促への対応を検討するためにも、お早めにご相談ください。
日本政策金融公庫からの借入れと法人破産でお悩みの方へ
ここまで読んでいただき、ありがとうございます。法人破産や自己破産には不安を感じる方も少なくありませんが、いずれも債務を法的に整理するための手続です。
破産手続により返済不能な債務を整理できれば、収支や生活設計を見直し、再建に向けた準備を進めやすくなります。
事務所名に込めた「借金問題に苦しむ方と共に再生の道を歩みたい」という想いは、私たちの原点です。一人で判断することが難しい場合は、早い段階で専門家に相談し、債務額、保証の有無、担保の状況を整理することが重要です。
あなたの新しい歩みを、私たちが全力でサポートします。まずは無料相談から、お話をお聞かせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
法人破産前に不動産売却は可能?タイミングと注意点を解説
法人破産前の不動産売却で注意すべき法的リスク
会社の資金繰りが限界に達し、法人破産を考え始めるとき、経営者の方であれば誰しも「会社に残された資産を少しでも有利に処分し、関係者への迷惑を最小限に抑えたい」と考えるのは当然のことです。特に、会社名義の不動産は大きな資産。これを破産手続きの前に売却して、運転資金の足しにしたり、お世話になった取引先への支払いに充てたりできないだろうか…そのように考えること自体は自然です。
しかし、どうか一度立ち止まってください。その善意からくる行動が、実は極めて危険な選択となり、あなたの再出発の道を閉ざしてしまう可能性があるのです。最悪の場合、破産手続きそのものがスムーズに進まなくなるだけでなく、売却自体が無かったことにされ、買主にも多大な迷惑をかけてしまうことになりかねません。
この記事では、なぜ法人破産前の不動産売却が危険なのか、その法的な理由と具体的なリスクを、専門家の視点から分かりやすく解説します。そして、どうすれば安全に資産を整理し、次のステップへ進むことができるのか、その道筋を具体的にお示しします。この記事の全体像については、法人破産の手続き全体の流れで体系的に解説しています。
「少しでも高く」が裏目に…なぜ独断の売却は危険なのか
経営者として「会社の資産を少しでも高く売りたい」と考えるのは、当然の経営判断です。しかし、会社の支払いができなくなり、破産を考えなければならない状況では、その判断基準が大きく変わります。
法人破産の手続きでは、同順位の債権者を公平に扱うことが重要です。もっとも、従業員の賃金や租税など、法律上優先順位が定められている債権もあるため、会社の財産は破産法その他の法律に従って分配されます。
この原則があるため、破産手続きが始まると、会社の財産を管理・処分する権限は経営者から「破産管財人」という裁判所が選んだ弁護士に移ります。経営者が自分の判断で特定の資産を売却したり、特定の債権者にだけ返済したりする行為は、この「債権者平等の原則」を侵害する行為と見なされてしまうのです。たとえそれが善意によるものであっても、法的には許されない行為となってしまいます。会社をたたむ決断には、法人破産のメリット・デメリットを正しく理解することが不可欠です。
破産管財人による「否認権」とは
もし、破産手続きの直前に不適切な不動産売却が行われた場合、破産管財人は「否認権(ひにんけん)」という非常に強力な権利を行使することができます。
否認権とは、一言でいえば「破産会社の財産を不当に減少させたり、債権者間の公平を害したりする行為の効力を否定し、流出した財産を取り戻す権利」のことです。つまり、せっかく成立した売買契約を「なかったこと」にされてしまうのです。
具体的には、以下のようなケースが否認権の対象となる可能性があります。
- 詐害行為(さがいこうい):会社の財産を不当に安く売却する行為です。例えば、相場が3,000万円の不動産を、親族や友人に1,000万円で売却するようなケースがこれにあたります。これは、債権者に分配されるべき財産を意図的に減らす行為と見なされます。
- 偏頗行為(へんぱこうい):特定の債権者にだけ優先的に返済する行為です。例えば、不動産の売却代金を使って、お世話になった特定の取引先にだけ買掛金を支払うようなケースです。これは、他の債権者との公平を害する行為となります。より詳しい解説は、偏頗弁済の詳しい解説をご覧ください。
否認権が行使されると、不動産は破産管財人の元に取り戻され、買主は支払った代金の返還を求めることになります。しかし、破産会社には他に財産が残っていないことがほとんどのため、買主は代金の大部分を失うという深刻な事態に陥ります。結果として、経営者としての信用を失い、人間関係にも深い亀裂を生むことになりかねません。
(参考:e-Gov法令検索「破産法」)
不動産売却のタイミング比較|「申立前」と「申立後」の損得
では、会社の不動産を売却する場合、どのタイミングで行うのが最も良いのでしょうか。選択肢は大きく分けて「破産申立前」と「破産申立後」の2つです。それぞれのメリット・デメリットを比較し、ご自身の状況に合った選択を考える参考にしてください。どちらを選ぶにせよ、自己破産と不動産の問題は複雑なため、弁護士への事前相談は不可欠です。
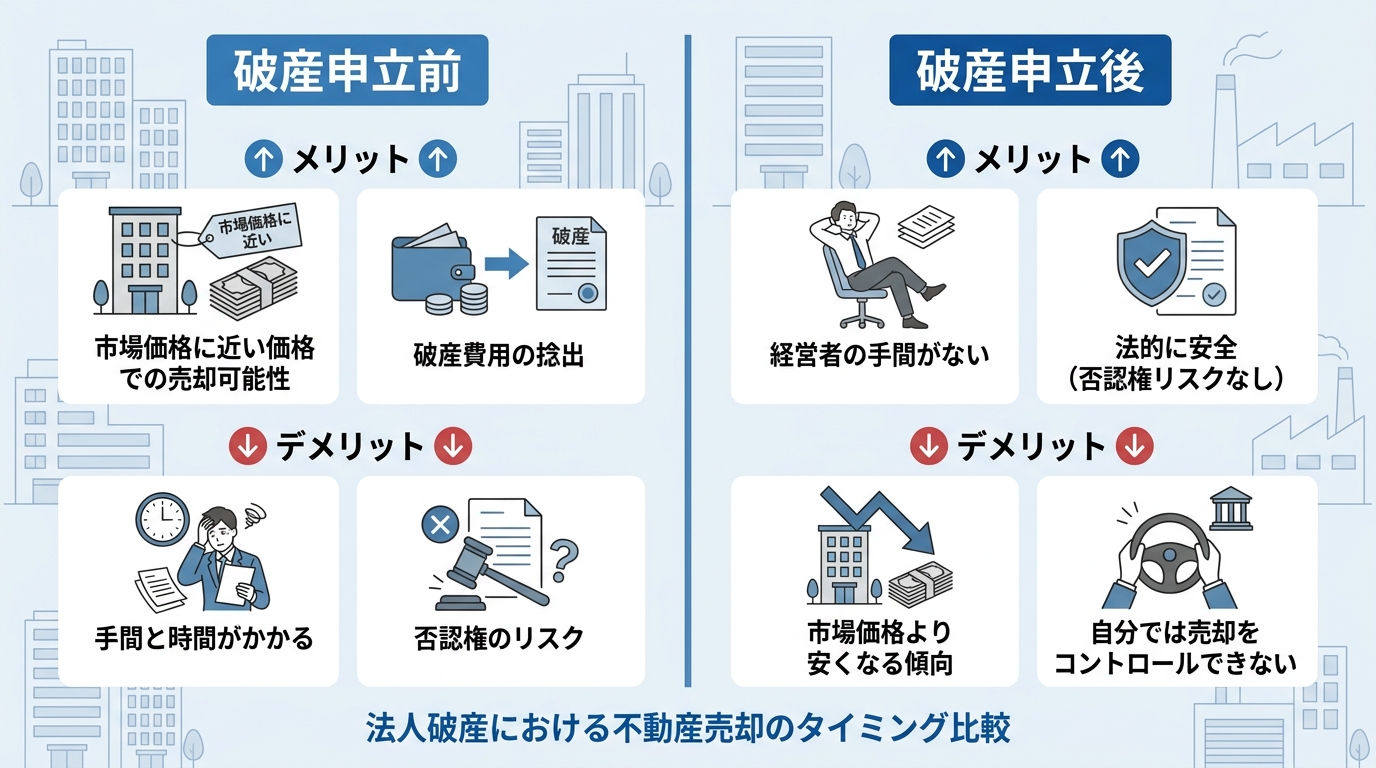
ケース1:破産申立「前」に売却するメリット・デメリット
弁護士に相談し、適正価格での売却であることや売却代金の使途を明確にするなど、後に否認権の対象とならないよう慎重に進めれば、破産申立前に不動産を売却できる場合もあります。
【メリット】
- 市場価格に近い価格で売却できる可能性がある:時間をかけて買主を探せるため、破産手続き中の売却(任意売却や競売)よりも高値で売れる可能性があります。
- 売却代金から破産費用を捻出できる:弁護士費用や裁判所への予納金など、破産手続きに必要な費用を売却代金から支払うことが認められる場合があります。
【デメリット】
- 買い手を見つける手間と時間がかかる:資金繰りが厳しい中で、不動産売却に時間をかける余裕がない場合も多いでしょう。
- 常に「否認権」のリスクがつきまとう:売却価格が適正であったか、売却代金の使い道が正しかったかなど、後から破産管財人によって厳しくチェックされます。少しでも疑義があれば、否認権を行使されるリスクが残ります。特に、親族や知人への返済は偏頗弁済とみなされやすく、注意が必要です。
ケース2:破産申立「後」に管財人が売却するメリット・デメリット
破産手続開始決定がされると、不動産の管理処分権は破産管財人に移ります。そして、管財人が債権者と調整しながら売却手続き(任意売却)を進めるのが一般的です。
【メリット】
- 経営者の負担を軽減できる:買主探しや契約、登記手続きなどは破産管財人が中心となって進めます。ただし、経営者には資料提出や事情説明など、破産管財人への協力が求められます。
- 否認権の問題が生じにくい:破産管財人が裁判所の監督のもとで手続きを進めるため、経営者が申立前に独断で売却する場合と比べ、否認権をめぐる問題は生じにくくなります。
【デメリット】
- 売却価格が市場価格より低くなる可能性がある:破産手続きは迅速に進める必要があるため、市場価格よりもある程度安い価格で売却される傾向があります。
- 自分で売却のタイミングや相手を選べない:全ての権限が破産管財人にあるため、売却に関する経営者の意向は反映されません。売却後の状況は、債権者集会で報告されることになります。
【重要】不動産の売却代金、何になら使って良いのか?
仮に、弁護士と相談の上で破産申立前に不動産を売却できたとして、その売却代金は何に使えるのでしょうか。この資金使途こそが、後々問題になるかどうかの重要な分かれ道です。
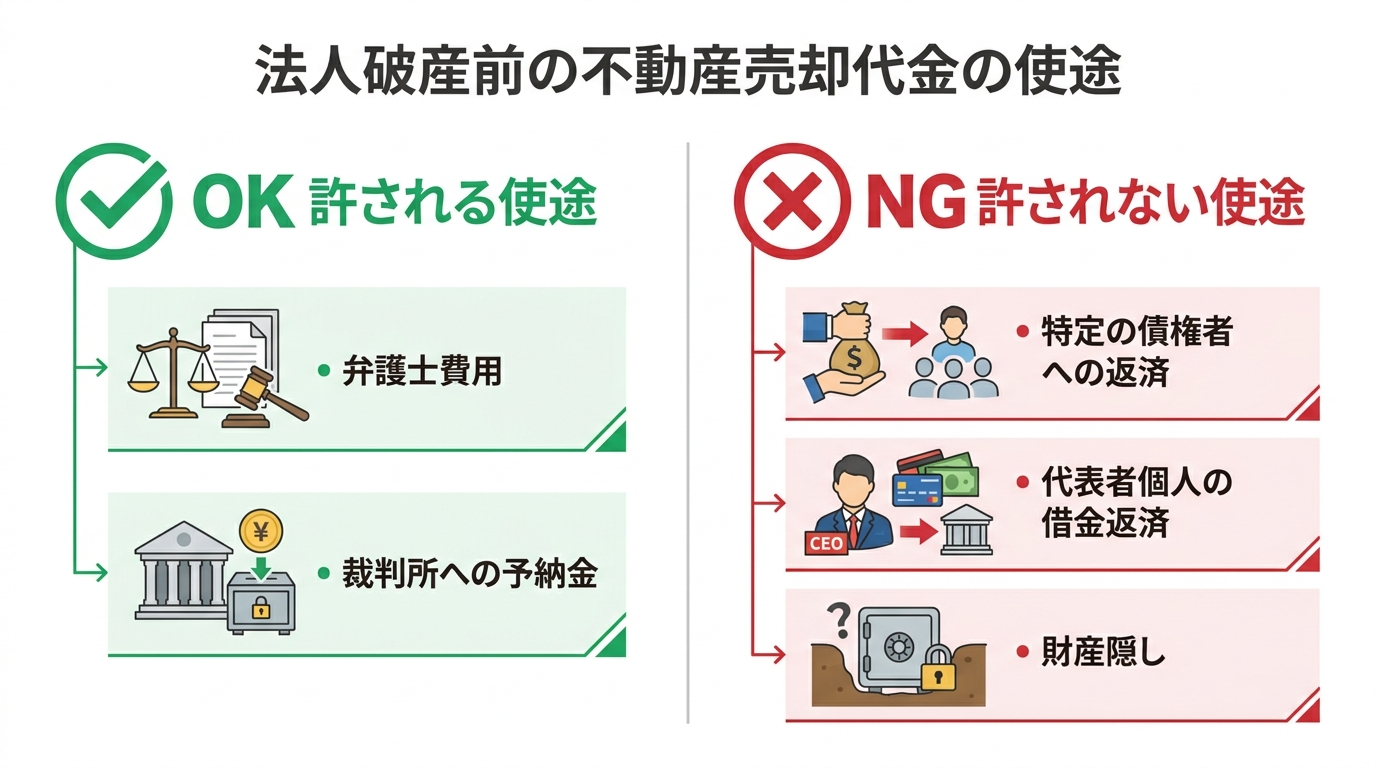
許される使途:弁護士費用や裁判所への予納金
最も代表的で、かつ法的に認められやすい使途は、破産手続きを進めるために必要不可欠な費用です。
- 弁護士への着手金・報酬
- 裁判所に納める予納金
特に法人破産の場合、裁判所に納める予納金が数十万円から数百万円と高額になるケースがあり、この費用を捻出できずに破産を申し立てられない、という事態も起こりえます。このような状況を避けるため、弁護士が代理人となって裁判所に事情を説明し、不動産の売却許可を得て、その代金から費用を支払うという方法が取られることがあります。これは、破産手続きを円滑に進めるための正当な行為として認められます。弁護士費用は事務所によって異なりますので、事前に確認することが大切です。
許されない使途:特定の債権者への返済や財産隠し
一方で、以下のような使い方は、否認権・免責不許可・刑事責任などの問題につながる可能性があるため、弁護士に確認せず行うべきではありません。
- 特定の取引先への買掛金支払い(偏頗弁済)
- 代表者個人や親族の借金返済への流用
- 会社の税金や社会保険料の支払い(支払うべきかどうかは、債権の種類や時期により判断が分かれるため、事前に弁護士へ確認が必要です)
- 代表者の生活費や退職金として確保する(財産隠し)
「お世話になったあの会社にだけは迷惑をかけたくない」という気持ちは人情として理解できますが、法的には許されない行為です。これらの行為が発覚した場合、否認権の対象となるだけでなく、財産を隠したと見なされれば「免責不許可事由」に該当し、代表者個人の自己破産で免責が認められにくくなる可能性があります。最悪の場合、詐欺破産罪という刑事罰の対象となることさえあるのです。安易な判断により、再出発に向けた手続きに大きな支障が生じるおそれがあります。詳しくは自己破産で免責不許可となるNG行動の記事もご参照ください。
状況別|法人破産と不動産売却に関するよくある質問
ここでは、経営者の皆様からよく寄せられる具体的なご質問にお答えします。
Q. 抵当権が付いている不動産はどうすればよいですか?
A. 所有権の移転自体が常に不可能というわけではありませんが、抵当権を抹消して売却するには、通常、抵当権者(金融機関など)との調整が必要です。
会社不動産には、事業資金の融資を受ける際に金融機関の抵当権が設定されていることがほとんどです。この場合、抵当権を抹消しないまま売却しても買主が見つかりにくく、また破産申立前後の売却には否認権などの問題もあるため、経営者が独断で進めるべきではありません。
通常は、破産手続きの中で破産管財人が抵当権者である金融機関と交渉し、任意売却を進めることになります。管財人は、少しでも多くの財産を確保するため(これを「財団組入れ」と言います)、売却価格や抵当権者に支払う金額について粘り強く交渉します。このような複雑な交渉は、法律と交渉の専門家である弁護士でなければ困難です。もし住宅ローンの滞納などで個人の不動産にも抵当権が関わる場合は、さらに複雑な対応が必要となります。
Q. すでに破産前に不動産を売却してしまいました…
A. まずは正直に、全てを弁護士にお話しください。それが解決への第一歩です。
すでに不動産を売却してしまい、この記事を読んで不安に感じている方もいらっしゃるかもしれません。隠し通そうとすれば、事態はさらに悪化します。最も重要なのは、速やかに弁護士に相談し、事実を正直に伝えることです。
ご相談いただく際には、以下の資料をご準備いただけると、より的確なアドバイスが可能になります。
- 売買契約書
- 代金の入金が確認できる預金通帳
- 売却代金の使い道がわかる資料(領収書など)
- 売却時の不動産査定書
自ら正直に申告することで、破産管財人や裁判官の心証が良くなり、その後の手続きが比較的スムーズに進む可能性もあります。決して一人で抱え込まず、専門家を頼ってください。後の管財人面接でも、誠実な態度は非常に重要です。
会社の不動産売却で悩んだら、まず弁護士にご相談ください
ここまでご覧いただいたように、法人破産における不動産売却には、専門的な法律知識と慎重な判断が不可欠です。「少しでも会社のため、従業員のため」と考えた行動が、結果として多くの関係者に迷惑をかけ、ご自身の再出発の道を閉ざしてしまうことになりかねません。
弁護士にご相談いただくことで、以下のようなメリットがあります。
- 法的に最も安全な手続きを選択できる
- 債権者との複雑な交渉を全て任せられる
- 精神的な負担が大幅に軽減され、再スタートに集中できる
会社の未来に関わる重大な決断だからこそ、独断で進めるのではなく、まずは専門家の意見を聞いてみませんか。弁護士に相談・依頼するメリットがあります。
再生の歩み法律事務所では、法人破産や不動産売却に関するご相談を受け付けています。初回のご相談は無料です。一人で悩まず、まずはお気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
法人破産のメリット・デメリットを弁護士が徹底解説
はじめに:会社の破産を考え、一人で悩んでいませんか?
会社の資金繰りがうまくいかない。債権者からの連絡が鳴り止まない。従業員の生活をどうすればいいのか。そして、自分の家族の未来はどうなってしまうのか……。
経営者として、誰にも相談できず、たった一人で眠れない夜を過ごしているのではないでしょうか。「破産」という言葉の重さに押しつぶされそうになり、「すべてを失ってしまうのではないか」という恐怖に苛まれているかもしれません。
もし、あなたが今そんな状況にいるのなら、どうか安心してください。法人破産は、決して人生の終わりではありません。それは、これまでの苦しみから解放され、あなたとあなたの大切な人たちの生活を再建するために、法律が認めた正規の「手続き」なのです。
これまで多くの法人破産や債務整理のご相談に携わる中で、同じように悩む経営者の方からお話を伺ってきました。だからこそ、そのお気持ちは痛いほどわかります。この記事は、あなたの今の状況を冷静に整理し、次の対応を検討するための基礎知識を提供する目的で執筆しました。まずは、法人破産のメリットとデメリットを確認していきましょう。
法人破産のメリット:今の苦しみから解放されるために
法人破産と聞くと、ネガティブなイメージばかりが先行しがちです。しかし、法的な観点から見ると、支払不能や債務超過の状況を整理し、会社を清算するための有効な手続きとなる場合があります。具体的にどのようなメリットがあるのか、見ていきましょう。
1. 資金繰りの悩みと債権者からの督促が止まる
経営者にとって、日々の資金繰りのプレッシャーや、鳴り続ける督促の電話は、心身をすり減らす大きな原因です。しかし、弁護士に法人破産を依頼し、弁護士から各債権者へ「受任通知」を送付して窓口を弁護士に一本化することで、以後の連絡対応の負担を軽減できる可能性があります。
この通知が届いた後は、貸金業者や債権回収会社など一定の業者について、正当な理由なく債務者本人へ直接取立てを行うことが法律上制限されます。取引先など一般債権者への対応も、通常は弁護士が窓口となって進めます。
これにより、直接の督促対応に追われる負担が軽くなり、今後の手続きについて冷静に検討する時間を確保しやすくなります。そして、今後の手続きについて冷静に考え、準備を進めるための貴重な時間と心の余裕が生まれるのです。これは、再生への道を歩む上で、何よりも大きな第一歩と言えるでしょう。
2. 会社の借金(債務)がすべてなくなり、返済義務から解放される
法人破産の手続きが裁判所で認められ、無事に終結すると、会社の法人格は消滅します。それに伴い、金融機関からの借入金はもちろん、買掛金、未払いの事務所賃料、さらには滞納していた税金や社会保険料に至るまで、会社が抱えていた債務は原則としてすべて消滅します。
巨額の負債を背負い続けるという精神的・経済的な重荷が完全になくなること。これこそが、法人破産の最も根本的なメリットです。すべてを一度リセットし、ゼロから新たな人生を始めるための土台が、この手続きによって法的に確保されるのです。
3. 代表者個人も連帯保証の重圧から解放される(※個人の手続きが必要)
多くの中小企業の経営者が、会社の借入れの際に「連帯保証人」になっています。これが、「会社が倒産しても、自分の借金として残り続けるのではないか」という最大の不安の原因でしょう。
ご安心ください。法人破産の手続きと並行して、代表者個人についても自己破産や個人再生といった適切な債務整理を行うことで、個人が背負っている連帯保証債務からも解放される道があります。
これにより、会社だけでなく、経営者ご自身の経済的な再生も図ることが可能になります。ただし、法人の手続きとは別に、個人のための手続きが別途必要になる点は覚えておいてください。この点については、後ほど詳しく解説します。
法人破産のデメリット:未来のために受け入れるべきこと
もちろん、法人破産にはメリットだけでなく、デメリットも存在します。ただし、デメリットの内容を正確に理解し、事前に対応策を検討することが重要です。一つひとつ、誠実に向き合っていきましょう。
1. 会社は消滅し、事業を続けることはできない
法人破産は、会社の事業再建を目指す「民事再生」とは異なり、会社を清算するための手続きです。そのため、手続きが完了すると会社の法人格は消滅します。会社の法人格は消滅し、会社名や事業に関する許認可は原則として維持できません。もっとも、事案によっては、事業譲渡などによりブランドや取引関係の一部が承継される場合もあります。これが、法人破産における最大のデメリットと言えるでしょう。
ただし、これは必ずしもあなたのキャリアの終わりを意味するものではありません。破産手続きの中で事業の一部を第三者に譲渡したり、あるいはあなた自身が再起して、新たな会社で再び同じような事業を始めることも法的には可能です。
2. 会社の財産(不動産・預貯金・車両など)はすべて処分される
破産手続きが始まると、裁判所から「破産管財人」という中立な立場の弁護士が選任されます。そして、会社名義の不動産、預貯金、機械設備、車両、売掛金といった資産は、すべてこの破産管財人の管理下に置かれ、最終的には換価(現金化)されて債権者への配当に充てられます。
たとえ経営者個人として愛着のある資産であっても、法人名義である限り、原則として手元に残すことはできません。ただし、ここで重要なのは、あくまで「法人名義の財産」が処分の対象であるという点です。代表者個人の財産が、この手続きによって直ちにすべて取り上げられるわけではない、ということを正確に理解しておく必要があります。
3. 従業員との雇用契約を終了する必要が生じる
経営者にとって、おそらく最も精神的に辛い決断が、苦楽を共にしてきた従業員の解雇です。事業を停止し、会社を清算する場合、従業員との雇用契約は原則として終了することになります。ただし、事業譲渡などにより一部の雇用が承継される場合もあります。
この決断は、言葉に尽くせないほど重いものです。しかし、最後まで従業員の生活を守るために、経営者としてできることがあります。例えば、給料の未払いが起きてしまった場合でも、国が会社に代わって未払賃金の一部を立て替えてくれる「未払賃金立替払制度」というセーフティネットがあります。また、彼らが速やかに雇用保険の基本手当を受け取れるよう、離職票などの書類を準備することも重要です。弁護士に相談いただければ、こうした手続きについても丁寧にサポートいたします。
より具体的な手順については、未払賃金立替払制度の具体的な手順をご覧ください。
4. 代表者個人の信用情報に影響が出る可能性がある
先ほどメリットの項で触れたように、多くの場合、法人破産と同時に代表者個人も自己破産などの債務整理を行います。その場合、個人の信用情報機関(JICC、CIC、KSCなど)に事故情報が登録されます。これが、いわゆる「ブラックリストに載る」という状態です。
信用情報の登録・保有期間は機関や情報の種類によって異なり、CICやJICCでは契約終了後5年以内、全国銀行個人信用情報センターでは破産・民事再生手続開始決定に関する官報情報が7年以内とされています。この期間中は、新たにローンを組んだり、クレジットカードを作成したりすることが難しくなる可能性があります。ただし、これは永続的なペナルティではありません。期間が経過すれば情報は削除されますし、再起して事業を始めることを法的に妨げるものでもありません。また、原則として家族の信用情報には影響しないことも知っておいてください。
【自己診断】あなたの会社は法人破産をすべきか?判断基準をチェック
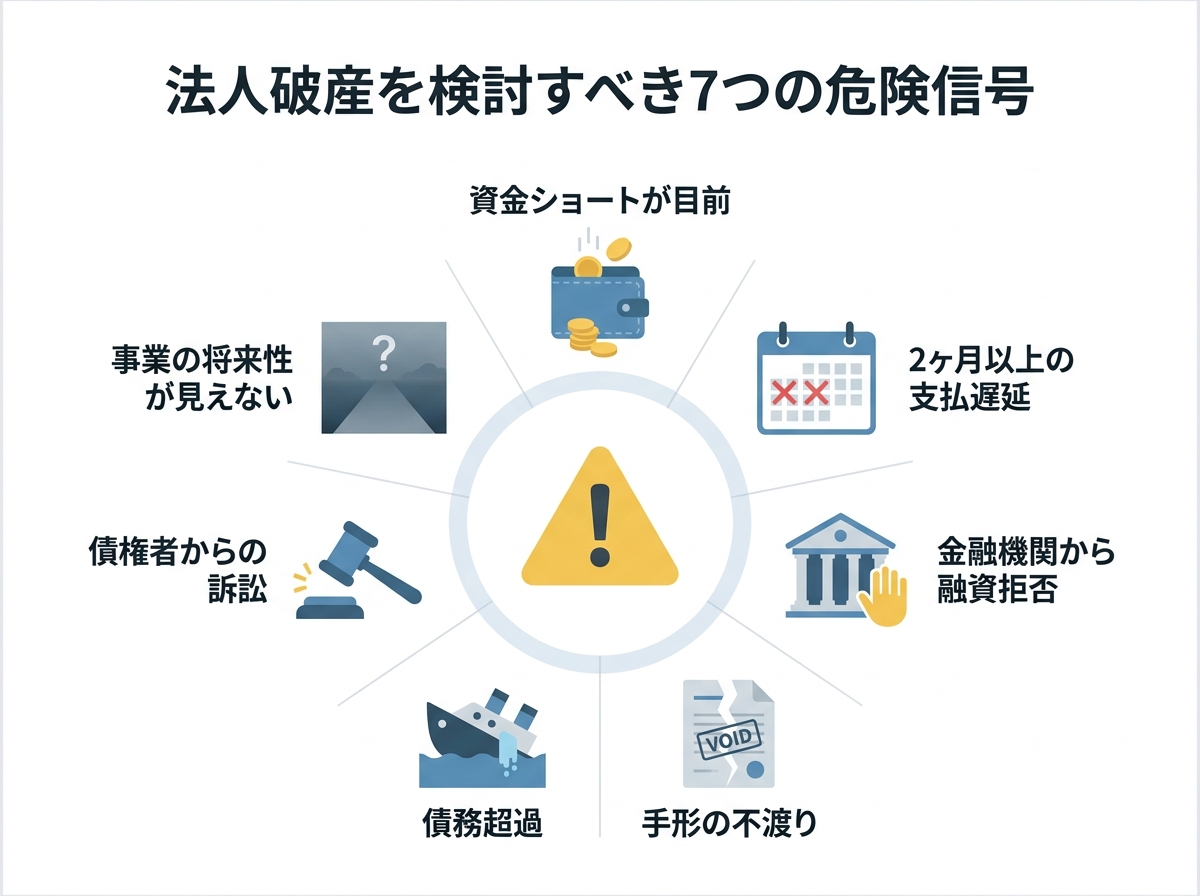
メリットとデメリットを理解した上で、次に考えるべきは「自社が本当に法人破産を検討すべき段階にあるのか」という点です。以下の項目は、その判断の一助となる危険信号です。もし一つでも当てはまるものがあれば、すぐにでも専門家である弁護士に相談することをお勧めします。
- 資金ショートが目前に迫っている(来月の支払いの目処が立たない)
日々の運転資金が枯渇し、支払いのための資金調達も不可能な状態は、事業継続が困難である明確なサインです。 - 2ヶ月以上、従業員への給与や取引先への支払いが遅れている
支払いの遅延は、会社の信用を著しく損ないます。これが常態化している場合、自力での再建は極めて難しい状況です。 - 銀行などの金融機関から、追加の融資を断られた
メインバンクから追加融資を断られた場合、金融機関が返済可能性や事業継続に関するリスクを高く見ている可能性があります。 - 手形の不渡りを出しそうだ、あるいは既に出してしまった
手形の不渡り(特に2回目)は銀行取引停止処分につながり、事実上の倒産状態となります。 - 債務の総額が、会社の資産を明らかに上回っている(債務超過)
会社の全資産を売却しても借金を返済できない状態です。この状態が続くと、再建は困難になります。 - 債権者から訴訟や支払督促を起こされている
法的な手続きが開始されると、預金口座の差押えなどに発展する可能性があり、事業継続が大きく困難になることがあります。
代表者個人の生活を守り、再起するための3つの選択肢
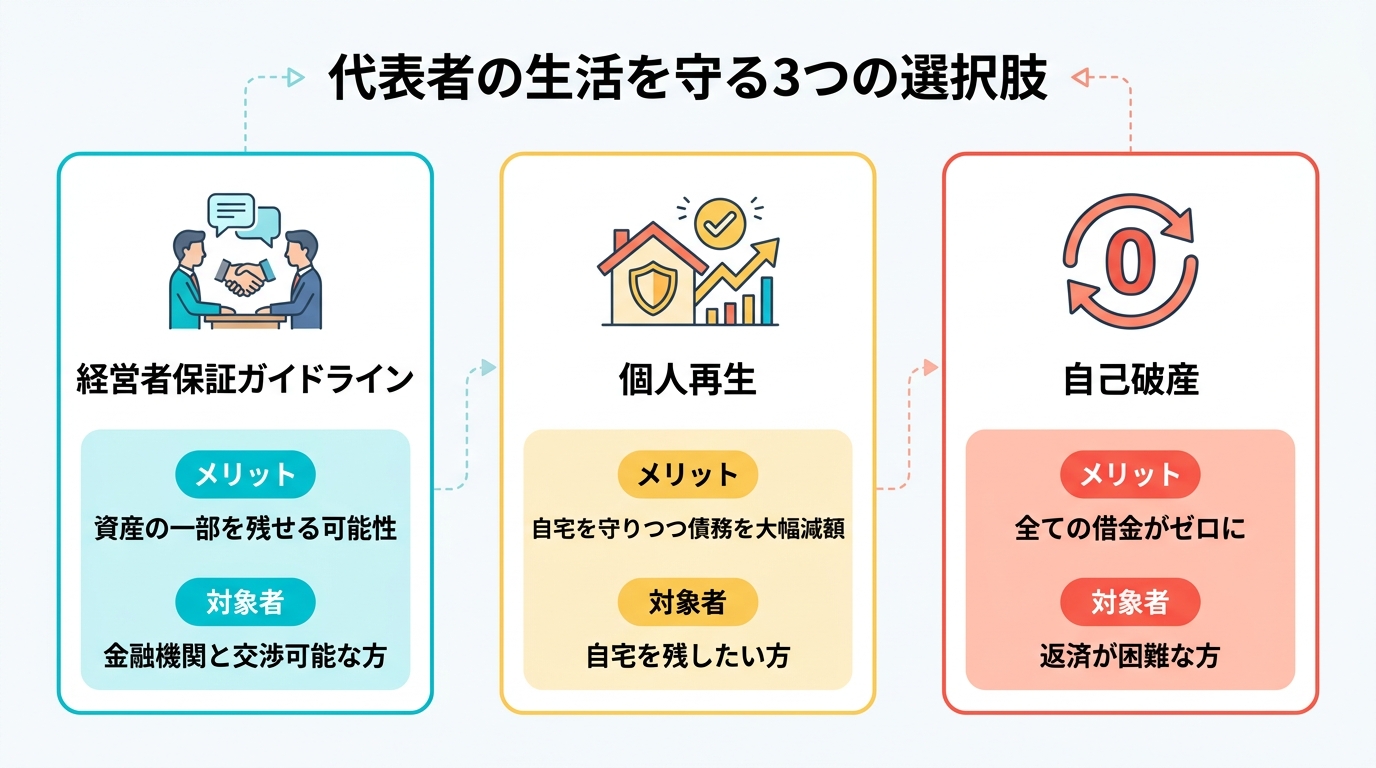
「会社の破産=自己破産で全財産を失う」と考えている経営者の方は、非常に多くいらっしゃいます。しかし、それは正確ではありません。国も経営者の早期再起を後押ししており、あなたの生活基盤を守るための、自己破産以外の選択肢が用意されています。ここでは、代表者個人の未来を守るための3つの重要な選択肢をご紹介します。
選択肢1:経営者保証ガイドラインを活用し、資産の一部を残す
「経営者保証に関するガイドライン」は、自己破産という法的な手続きによらず、金融機関との話し合いによって連帯保証債務を整理するためのルールです。このガイドラインの大きな特徴は、経営者の手元に残せる財産の範囲が、自己破産の場合よりも広く認められる可能性がある点です。
具体的には、自己破産で認められる自由財産(99万円以下の現金など)に加えて、年齢や生活状況に応じた一定期間の生計費(100万円~360万円程度)や、華美でない自宅などを手元に残せる可能性があります。これは、経営者が破産後の生活に困窮することなく、スムーズに次のステップへ進むことを目的とした、非常に重要な制度です。
選択肢2:個人再生で自宅を維持しながら、保証債務を減額できる可能性を検討する
もし、あなたがご自身の自宅を住宅ローンで購入しており、今後も安定した収入を得る見込みがある場合、「個人再生」という手続きが有力な選択肢になります。
個人再生の最大のメリットは、「住宅資金特別条項(住宅ローン特則)」の要件を満たす場合、住宅ローンの返済を継続しながら、自宅を維持できる可能性がある点です。その上で、連帯保証債務などの他の借金については、元本を大幅に(例えば5分の1や10分の1などに)圧縮し、原則3年〜5年での分割返済に切り替えることができます。大切な家族との住まいを守りながら、経済的な再起を図れる可能性のある手続きです。
より具体的な手順については、住宅ローン特則の条件と注意点をご覧ください。
選択肢3:自己破産で免責許可を受け、税金など一部を除く債務の支払責任を免れる
どうしても返済の目処が立たず、収入の見込みも不安定な場合には、裁判所に申し立てて借金の支払義務を免除してもらう「自己破産」が最終的な選択肢となります。
「破産」という言葉から、すべての財産を失うというイメージを持つ方もいますが、実際には一定の財産を手元に残せる制度があります。自己破産をしても、生活に必要な最低限の財産は「自由財産」として法律で守られており、手元に残すことができます。具体的には、99万円以下の現金や、生活に不可欠な家財道具などは処分されません。自己破産をしても残せる財産は意外と多いのです。
免責許可が確定すれば、税金などの非免責債権を除き、破産債権について支払責任を免れることができます。
法人破産を決断したら|手続きの流れと弁護士の役割
法人破産を決断した場合、手続きは一定の流れに沿って進みます。弁護士に依頼した場合は、申立て準備や裁判所・破産管財人との対応についてサポートを受けられます。大まかな流れは以下の通りです。
- 弁護士への相談・依頼
まずは現状を詳しくお聞かせください。最適な解決策をご提案し、ご納得いただければ委任契約を結びます。 - 受任通知の発送(督促ストップ)
ご契約後、直ちに全債権者へ受任通知を送付します。これにより、貸金業者等からの直接の督促は制限され、弁護士を窓口として対応を進めやすくなります。 - 破産申立ての準備
会社の資産や負債を調査し、裁判所に提出するための申立書や添付書類を作成します。この複雑な作業は、会社から必要資料や事情を提供いただきながら、弁護士が中心となって進めます。 - 裁判所への申立て
準備が整い次第、管轄の地方裁判所へ法人破産の申立てを行います。 - 破産手続開始・破産管財人の選任
裁判所が申立てを認めると「破産手続開始決定」が出され、会社の財産を管理・処分する「破産管財人」が選任されます。 - 債権者集会
破産管財人が財産の換価状況や配当の見込みなどを債権者に報告するための債権者集会が開催されます。通常、集会は短時間で事務的に終了します。 - 手続き終結
債権者への配当が完了、または配当する財産がない場合は、破産手続きは終結し、会社の法人格が消滅します。
この一連の流れには、事案によりますが半年から1年程度の期間がかかります。弁護士は、これらのすべての段階であなたの代理人として行動し、裁判所や破産管財人とのやり取り、複雑な書類作成などを一手に引き受け、あなたの手続上の負担をできる限り軽減します。
まとめ:決断の先に、再建へ向けた選択肢があります
ここまで、法人破産のメリットとデメリット、そして代表者ご自身の生活を守るための選択肢についてお話ししてきました。
会社の破産を決断することは、言葉にできないほど辛く、苦しいことだと思います。しかし、それは決して「敗北」や「終わり」を意味するものではありません。むしろ、終わりの見えない苦しみからあなた自身を解放し、新たな人生、新たな事業へと踏み出すための、前向きな「始まり」なのです。
一番避けなければならないのは、誰にも相談できずに一人で悩み続け、状況をさらに悪化させてしまうことです。状況がさらに悪化する前に、早い段階で弁護士へ相談し、利用できる選択肢を確認することが重要です。
再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という思いで設立しました。私たちは、あなたの状況を法的に整理し、あなたとご家族にとって最善の再出発の形を一緒に見つけ出すパートナーです。当事務所の料金一覧は明確に提示しており、分割払いも可能です。
早めに状況を整理することで、生活再建に向けた具体的な選択肢を検討しやすくなります。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
法人破産の流れを全解説|経営者がすべきこと・費用・影響
はじめに:会社の未来に悩む経営者のあなたへ
会社の資金繰りが悪化し、債権者からの連絡におびえ、眠れない夜を過ごされているのではないでしょうか。従業員やその家族、取引先の顔が浮かび、「自分のせいで…」と一人ですべてを背負い、解決の見通しが立たず、強い孤独感を抱えているかもしれません。
まず、お伝えしたいことがあります。どうか、一人で抱え込まないでください。
この記事を執筆している私は、再生の歩み法律事務所の代表弁護士、深井辰也です。これまで債務整理を中心に500件以上のご相談に乗り、「借金の問題がクリアになって肩の荷が下りた」という安堵の声を数多く聞いてきました。その経験から断言できるのは、複雑に見える問題でも、状況を整理することで、取り得る法的な選択肢が見えてくる場合があるということです。
当事務所の名前には「借金問題に苦しむ方と共に再生の道を歩みたい」という私の強い想いが込められています。この記事は、単に法人破産の手続きを解説するものではありません。法人破産を検討する際に必要な基礎知識と、次に取るべき対応を整理することを目的としています。
この記事を最後まで読めば、法人破産の全体像が明確になり、今何をすべきかが見えてくるはずです。まずは落ち着いて、一緒に再生への道を考えていきましょう。法人破産・債務整理のサポートは、あなたの再出発をお手伝いするためのものです。
法人破産とは?会社を清算する手続きの全体像
法人破産と聞くと、何か恐ろしいイメージを抱かれるかもしれません。しかし、法的な観点から見れば、これは「会社の財産を清算し、法律に則って債権者へ公平に配当したうえで、会社を終了させるための手続き」です。会社の法人格を、法的な清算手続により終了させるための手続きです。
この手続きの目的は、債権者に公平に財産を分配し、会社の財産関係を清算することにあります。代表者が会社債務の連帯保証人になっている場合は、法人破産だけでは保証債務の請求を免れないため、代表者個人の債務整理もあわせて検討します。複雑に絡み合った問題をリセットするための、法が認めた正式な手段とご理解ください。
自己破産や民事再生との違い
会社の整理には、法人破産の他にもいくつかの選択肢があります。特に「自己破産」や「個人再生」といった言葉と混同されがちです。あなたの会社がどの手続きを選ぶべきか、まずはその違いを客観的に見てみましょう。
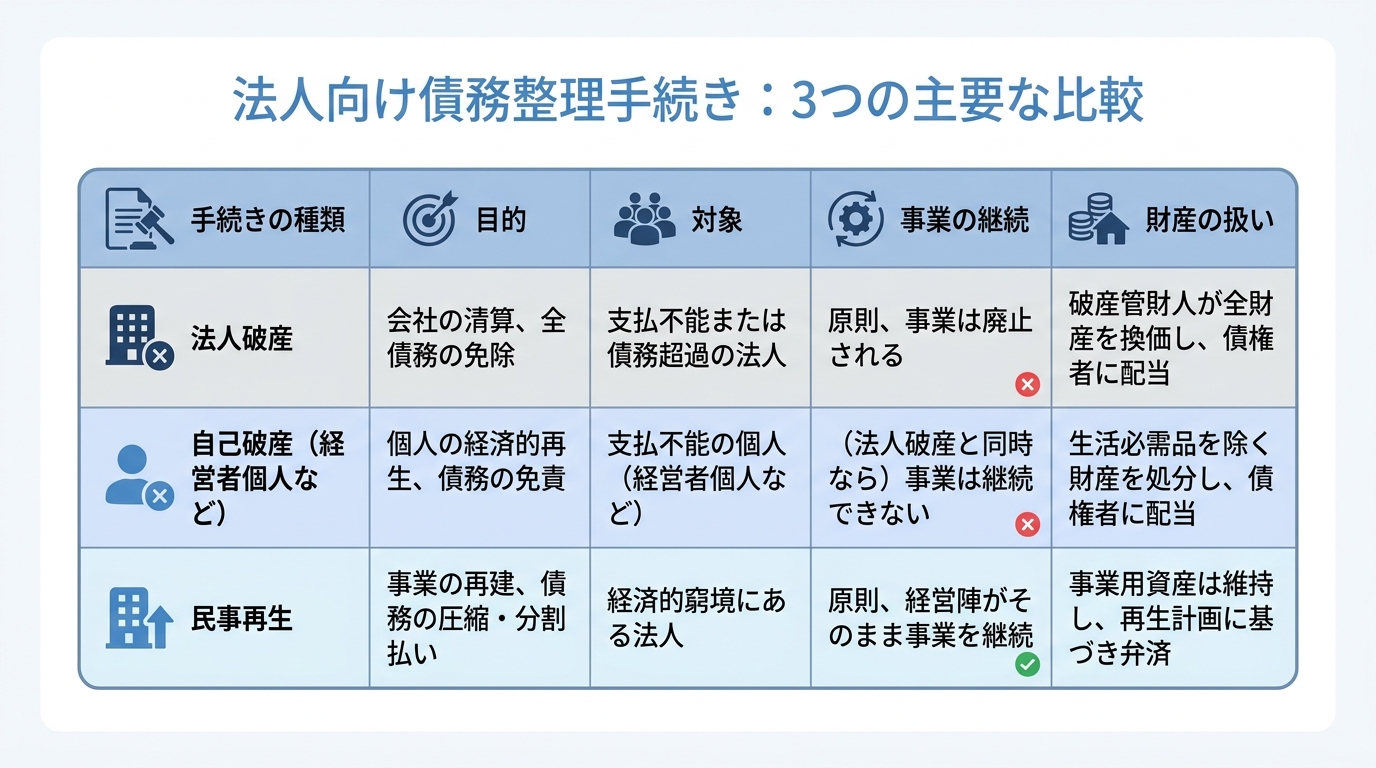
| 手続きの種類 | 目的 | 対象 | 事業の継続 | 財産の扱い |
|---|---|---|---|---|
| 法人破産 | 会社の清算 | 法人(会社) | できない | すべて換価・配当 |
| 自己破産 | 個人の債務免除 | 個人 | 事案により継続可否を検討 | 一定の自由財産以外は換価・配当 |
| 民事再生 | 事業の再建 | 法人・個人 | できる | 維持できる |
このように、法人破産は事業の再建を目指す民事再生とは異なり、会社を清算することを目的とした手続きです。また、あくまで法人が対象であり、経営者個人の借金問題を解決する自己破産とは区別されます(ただし、後述するように両方が必要になるケースは多くあります)。
手続き全体の流れと期間の目安
「破産手続きは、いつ終わるのか…」先の見えない不安は、精神的に大きな負担となります。法人破産の手続きは、弁護士に相談してから完了するまで、一般的に半年から1年程度の期間がかかります。事案の複雑さによって期間は変動しますが、大まかな流れを知っておくだけでも、心の準備ができるはずです。
以下に、手続きの全体像をステップごとに示します。
- 弁護士への相談・依頼:すべての始まりです。現状を整理し、方針を決定します。
- 破産申立ての準備:必要書類の収集や資産の保全を行います。(約2〜3ヶ月)
- 裁判所への破産申立て:弁護士が裁判所に申立書を提出します。
- 破産手続開始決定:裁判所が破産手続きの開始を決定し、破産管財人を選任します。(申立てから約1週間)
- 破産管財人による管財業務:会社の財産の調査、管理、換価(現金化)が行われます。
- 債権者集会:破産管財人が債権者に対し、財産の状況や配当の見込みなどを報告します。(開始決定から約3ヶ月後)
- 債権者への配当:換価された財産を、法律の定めに従って債権者に分配します。
- 破産手続の終了:配当が完了した場合は破産手続終結、配当する財産がない場合などは破産手続廃止により、裁判所が手続きを終了させます。
個人の自己破産にかかる期間とは異なる点もありますが、多くの手続きは弁護士と破産管財人が主体となって進めますのでご安心ください。
【重要】破産申立て前に行うべきこと【経営者の実践リスト】
法人破産の手続きで最も精神的にも肉体的にも大変なのが、実は弁護士に依頼してから裁判所に申し立てるまでの「準備期間」です。この期間に経営者としてやるべきことを、具体的なリストとしてまとめました。混乱した頭の中を整理し、今すぐ取り組むべきことを明確にしましょう。
Step1:弁護士に相談し、方針を決める
何よりもまず、弁護士に相談することが最初の一歩であり、最も重要なステップです。独力で法人破産を進めると、必要な手順や法的リスクを把握しないまま対応することになり、後から問題が生じるおそれがあります。
専門家である弁護士に相談すべき理由は、単に手続きが複雑だからというだけではありません。
- 債権者との窓口になってもらえるため、精神的負担が劇的に軽くなる。
- やってはいけないこと(資産隠しや特定の債権者への返済など)を正確に判断し、法的なリスクを回避できる。
- 本当に破産が最善の道なのか、民事再生など他の選択肢も含めて客観的なアドバイスがもらえる。
債務整理は早めの相談が、より良い解決への鍵となります。相談時には、決算書や債権者の一覧、資産の状況がわかる資料などをお持ちいただくと、よりスムーズにお話を進めることができます。
Step2:債権者への「受任通知」で督促を止める
弁護士に正式に依頼すると、弁護士はまず、すべての債権者に対して「受任通知」という書面を送付します。この通知には、一定の債権者からの直接の督促を制限する効果があります。
受任通知が貸金業者に届くと、貸金業法により、正当な理由のない債務者への直接の取立てや督促は制限されます。貸金業者など一定の債権者については、受任通知の到達後、正当な理由のない直接の取立てが制限されます。
これにより、経営者は精神的なプレッシャーから解放され、落ち着いて今後の破産準備に専念することができます。ただし、注意点もあります。受任通知を送った後は、特定の債権者にだけ優先的に返済する「偏頗弁済」が許されなくなります。どの債権者にも返済をストップし、すべてを弁護士に任せることが重要です。
Step3:事業の停止と従業員への対応
弁護士と相談の上、適切なタイミングで事業を完全に停止します。そして、経営者にとって最も辛い決断の一つが、従業員の解雇です。
従業員に対しては、誠心誠意、状況を説明し、法的な手続きに則って解雇手続きを進める必要があります。通常、解雇の30日前に予告するか、30日分以上の平均賃金(解雇予告手当)を支払わなければなりません。しかし、会社の資金が枯渇している場合は、この支払いが難しいことも少なくありません。
従業員の生活を守るため、国には「未払賃金立替払制度」という制度があります。これは、会社に代わって国が未払い給与の一部を立て替えてくれるものです。こうした公的制度の活用についても、弁護士がサポートします。最後まで従業員に対して誠実に対応することが、経営者としての最後の責任と言えるでしょう。
Step4:事務所・店舗の明け渡しと資産の保全
賃貸契約している事務所や店舗は、明け渡し手続きを進めます。申立て前に明け渡しを完了させておくことで、裁判所に納める予納金を低く抑えられる可能性があります。原状回復の範囲や敷金の扱いなど、賃貸借契約書を確認しながら、弁護士と相談して進めましょう。
同時に、会社の資産を「保全」することが極めて重要です。会社の資産とは、在庫商品、機械設備、車両、売掛金、預貯金などすべてを指します。これらの資産は、最終的に破産管財人を通じて債権者へ公平に分配される原資となるため、勝手に処分したり、知人に安く譲ったり、隠したりする行為は絶対にしてはいけません。こうした行為は、後に破産管財人から「否認」されたり、最悪の場合「詐欺破産罪」という犯罪に問われたりする資産処分や財産隠しの法的リスクがあります。すべての資産は、破産管財人の管理下に置かれることを念頭に置き、保全に努めてください。
裁判所への申立てから手続き終結までの流れ
申立て前の準備が一段落すると、いよいよ弁護士が裁判所に破産申立書を提出します。ここからの手続きは、主に法律の専門家である「破産管財人」が主導します。経営者の方が直接対応する場面は限られますが、必要な説明や資料提出には引き続き協力する必要があります。
- 破産手続開始決定・破産管財人の選任
裁判所が申立てを認めると「破産手続開始決定」が出され、同時に中立的な立場の弁護士が「破産管財人」として選任されます。この時点から、会社の財産の管理・処分権はすべて破産管財人に移ります。 - 破産管財人との面談
開始決定後、速やかに会社の代表者、申立代理人弁護士、破産管財人の三者で面談が行われます。ここでは、会社の事業内容、資産・負債の状況、破産に至った経緯などについて詳しい説明を求められます。正直に、誠実に回答することが重要です。 - 管財業務の遂行
破産管財人は、会社の財産を調査・管理し、売却できるものは売却して現金化(換価)を進めます。また、債権の調査なども行います。 - 債権者集会
開始決定から約3ヶ月後、裁判所で「債権者集会」が開かれます。代表者も出席が必要ですが、実際に債権者から厳しい追及を受けるような場面は稀で、多くは破産管財人からの事務的な報告が中心となります。 - 配当・手続きの終結
換価して得られたお金を、法律の優先順位に従って債権者に分配(配当)します。配当が完了した場合は破産手続終結、配当するほどの財産が形成できなかった場合などは破産手続廃止により、裁判所が手続きを終了させます。残余財産がない場合には、通常、会社の法人格も消滅する方向で整理されます。
法人破産の費用はいくら?払えない場合の対処法
「破産するにもお金がかかる」という現実は、多くの経営者を悩ませます。法人破産の費用は、大きく分けて「裁判所に納める費用」と「弁護士費用」の2つです。
- 裁判所に納める費用(予納金など)
これが費用の大部分を占めます。会社の規模、申立先の裁判所、申立類型、事案の内容によって変動します。たとえば東京地方裁判所本庁の法人管財事件では、管財予納金は最低20万円に官報公告費等を加えた金額が目安とされています。 - 弁護士費用
法律事務所によって異なりますが、着手金として40万円~100万円程度が相場です。当事務所では、法人破産の着手金は44万円から承っており、分割払いにも柔軟に対応しています。
では、これらの費用がどうしても捻出できない場合はどうすればよいのでしょうか。
諦める必要はありません。対処法はあります。
弁護士に依頼した後、事業を停止する前に、売掛金の回収や在庫の売却などを行い、その中から破産費用を確保する方法があります。ただし、これを自己判断で行うと、後々問題になる可能性があります。必ず弁護士に相談し、その指示のもとで資産の現金化を進めることが重要です。「お金がないから破産もできない」と一人で結論を出す前に、まずは専門家にご相談ください。
法人破産が代表者と連帯保証人に与える影響
経営者の方が最も心配されるのは、「会社が破産したら、自分や家族の生活はどうなるのか?」という点でしょう。特に、会社の債務の「連帯保証人」になっているかどうかで、その影響は大きく変わります。
連帯保証人になっている場合、代表者も自己破産が必要か
法律上、会社(法人)と経営者(個人)は別人格です。そのため、会社が破産しても、経営者個人が会社の借金を返済する義務は原則としてありません。
しかし、多くの中小企業では、金融機関からの借入などの際に、代表者が会社の債務の「連帯保証人」になっています。
この場合、話は大きく変わります。会社が破産して返済できなくなった債務は、すべて連帯保証人である代表者個人に請求されることになるのです。会社の負債を個人で返済することは現実的に不可能なケースがほとんどでしょう。
そのため、法人破産と同時に、代表者個人の自己破産を検討するケースは少なくありません。ただし、任意整理、個人再生、保証債務の整理など、状況によって適切な選択肢は異なるため、個別事情を踏まえて判断する必要があります。任意整理と自己破産の違いを理解し、ご自身の状況に合った手続きを選択することが大切です。
自己破産しても守れる財産と生活
「自己破産」と聞くと、「すべてを失い、無一文になる」というイメージがあるかもしれませんが、それは誤解です。
破産法では、破産後の生活再建のために、一定の財産を手元に残すことが認められています。これを「自由財産」と呼びます。
- 99万円以下の現金
- 生活に欠かせない家財道具(テレビ、冷蔵庫、洗濯機など)
- その他、裁判所が認めた財産
このように、自己破産をしても、明日からの生活がすぐに立ち行かなくなるわけではありません。また、自己破産で処分されるのはあくまで本人名義の財産であり、ご家族名義の預貯金や資産が処分されることは原則ありません。ご家族が保証人になっていない限り、家族に直接の返済義務が及ぶこともありませんので、過度に心配なさらないでください。
破産は終わりではない。再出発に向けた第一歩を。
法人破産は、決して経営者人生の「終わり」を意味するものではありません。むしろ、これまで背負い続けてきた重い債務という荷物を下ろし、新たな人生を「再出発」させるための法的な整理手続きです。
債務関係を法的に整理することで、今後の対応方針を立てやすくなり、生活や事業の再建に向けた検討を進めやすくなります。再び事業を始めたり会社員として働いたりすることは可能ですが、代表者個人が自己破産をする場合は、破産手続中に一部の資格・職業で制限を受けることがあります。
再生の歩み法律事務所は、借金問題に直面している方の状況を丁寧に確認し、法的な選択肢を一緒に検討します。
一人で悩み、決断することは、あまりにも過酷です。専門家である弁護士に法人破産について弁護士に相談いただくこと。それが、今後の選択肢を整理し、適切な対応を検討するための第一歩になります。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
会社が破産したら給料は?未払賃金立替制度を弁護士が解説
突然の会社破産…未払いの給料は諦めるしかないの?
「会社が破産したらしい。来月の給料は、もうもらえないんだろうか…」
「社長と連絡もつかない。これからどうやって生活していけばいいんだ…」
突然勤め先が破産したと聞かされた方の多くが、このような絶望的な状況に置かれ、深い不安を感じていらっしゃいます。明日からの生活費、家族のこと、頭の中が真っ白になってしまうのも無理はありません。
でも、どうか一人で抱え込まないでください。そして、未払いの給料については、状況によっては回収できる可能性があります。
実は、このような不測の事態に備え、国が労働者を守るためのセーフティネットを用意しています。それが「未払賃金立替制度」です。
この記事では、再生の歩み法律事務所の弁護士が、あなたが未払いの給料を取り戻すための具体的な方法を、一つひとつ丁寧に解説していきます。この記事を読み終える頃には、不安が具体的な行動に変わり、次の一歩を踏み出すための道筋が見えているはずです。会社の破産という大きな問題の全体像については、自己破産の基礎知識(免責・手続きの流れ)で体系的に解説していますので、そちらも併せてご覧ください。
まず知るべき国の救済策「未払賃金立替制度」とは
「未払賃金立替制度」と聞くと、少し難しく感じるかもしれませんね。でも、ご安心ください。これは、とてもシンプルな仕組みです。
一言でいえば、「破産した会社に代わって、国(独立行政法人労働者健康安全機構)が、未払い給料の一部を立て替えて支払ってくれる制度」のことです。この制度があるおかげで、会社の金庫が空っぽになっていても、従業員は一定額の給料を受け取ることができるのです。
まずは「自分も使えるかもしれない公的な救済策があるんだ」ということを知って、少しだけ心を落ち着けてください。これから、誰が、いくら、どのようにしてもらえるのか、具体的に見ていきましょう。
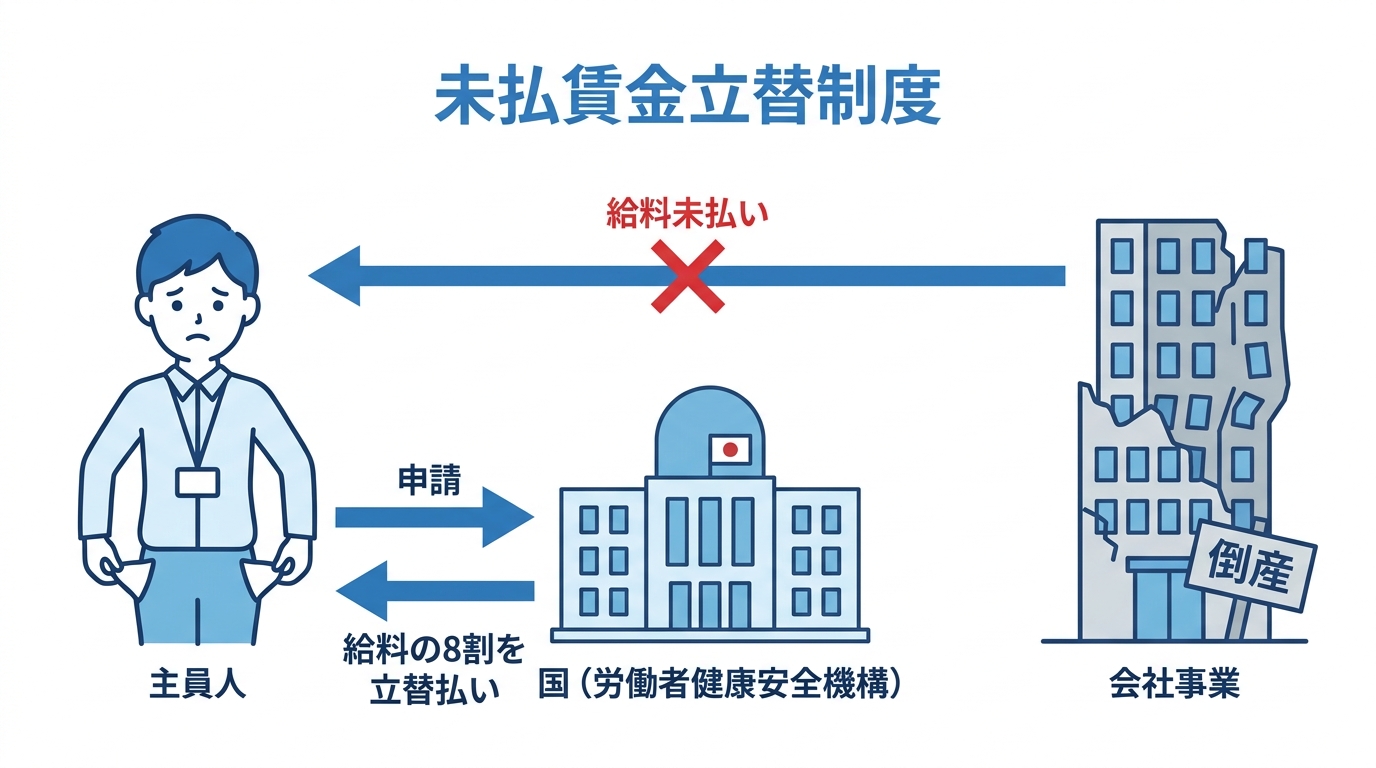
誰が対象?利用できる会社と従業員の3つの条件
この制度を利用するためには、会社側と従業員側の両方で、いくつかの条件を満たす必要があります。ご自身の状況が当てはまるか、チェックリストのように確認してみてください。
【会社側の条件】
- 1. 1年以上事業活動を行っていたこと
- 2. 倒産したこと
この「倒産」には、2つのパターンがあります。- 法律上の倒産:裁判所が関与する法的な手続き(破産、特別清算、民事再生、会社更生)が開始された場合です。
- 事実上の倒産:法的な手続きは取られていないものの、事業活動が停止し、再開の見込みがなく、賃金の支払能力もない状態をいいます。例えば、社長が夜逃げしてしまい、会社がもぬけの殻になっているようなケースがこれにあたります。この場合、労働基準監督署長に「倒産の認定」を申請する必要があります。
【従業員側の条件】
- 3. 倒産の申立て日(または労基署への認定申請日)の6ヶ月前の日から2年の間に退職した者であること
これらの条件を満たしていれば、正社員だけでなく、パートやアルバイトの方も制度の対象となります。
いくらもらえる?対象となる賃金と支給額の計算方法
次に、気になる支給額についてです。立替払いの対象となるのは、あなたが退職した日の6ヶ月前から、立替払請求日の前日までに支払期日がきている「定期賃金(いわゆる給料)」と「退職金」です。
一方で、ボーナス(賞与)や解雇予告手当、賃金以外の出張費などは対象外となる点に注意が必要です。
支給される金額は、原則として未払い賃金総額の8割(80%)です。ただし、退職した日の年齢によって、受け取れる金額に上限が設けられています。
| 退職時の年齢 | 未払賃金総額の限度額 | 立替払上限額(限度額の8割) |
|---|---|---|
| 45歳以上 | 370万円 | 296万円 |
| 30歳以上45歳未満 | 220万円 | 176万円 |
| 30歳未満 | 110万円 | 88万円 |
例えば、40歳で退職し、未払いの給料と退職金の合計が300万円だったとします。この場合、年齢の上限である220万円が計算の基準となり、その8割である176万円が立替払いされる、ということになります。
手続きはどう進める?倒産の状況別2つのパターン
申請手続きは、会社の倒産の状況によって進め方が異なります。
パターン1:法律上の倒産(破産など)の場合
このケースでは、裁判所から選任された「破産管財人」が手続きを主導します。従業員は、破産管財人から証明書を受け取り、必要事項を記入して労働者健康安全機構に請求するという流れになります。比較的スムーズに進むことが多いです。
パターン2:事実上の倒産の場合
社長と連絡が取れないなど、こちらのケースでは従業員自身が動く必要があります。まず、会社の所在地を管轄する労働基準監督署に「事実上の倒産」であることの認定を申請しなければなりません。労基署が調査を行い、倒産状態であると認定されて初めて、立替払いの請求手続きに進むことができます。この認定には時間がかかることも少なくありません。
なぜ?立替金の支給が遅れる主な理由と対策
「制度があるのは分かったけど、一体いつになったらお金が振り込まれるんだろう…」
制度の利用を決めた方が次に直面するのが、この「支給の遅れ」という大きな不安です。立替払いの請求から支払いまでの期間は、請求書に記入漏れや記入誤りなどがなければ、受付から30日以内に支払われるよう努められていますが、様々な理由で長期化することがあります。
主な理由としては、以下のようなものが挙げられます。
- 申請書類の不備:記入漏れや添付書類の不足など、単純なミスで手続きが止まってしまうケースです。提出前には、必ず複数回見直しましょう。
- 事実上の倒産の認定調査の難航:労基署が会社の倒産状況を認定するための調査に時間がかかるケースです。会社の資産状況や事業停止の事実を客観的に示す資料(不動産登記や商業登記など)を、従業員側で可能な範囲で集めて提出することで、調査がスムーズに進む可能性があります。
- 会社の非協力・資料不足:破産管財人や労基署が未払い額を確定するために必要な賃金台帳やタイムカードなどを会社側が提出しない、あるいは紛失してしまっているケースです。この場合は、ご自身の給与明細や雇用契約書、給与振込が記載された預金通帳などが重要な証拠となります。
もし事業主と全く連絡が取れないような状況であれば、すぐに労働基準監督署に相談し、指示を仰ぐことが重要です。
【要注意】未払期間が長期化すると審査が厳しくなるケース
ここで、私たち専門家が実務でしばしば直面する、注意すべき点をお伝えします。それは、給料の未払期間が長期にわたっている場合、立替払いの審査が通常よりも慎重になり、結果として支給が遅れる可能性があるということです。
なぜなら、未払いが何ヶ月にも及んでいると、「本当にその期間、労働実態があったのか」「記載されている賃金額は正確なのか」といった点を、機構側がより詳しく確認する必要が出てくるからです。特に、賃金台帳などの会社の公式な記録が不正確だったり、存在しなかったりすると、審査はさらに難航します。
このような事態を防ぐためにも、従業員としてできる自己防衛策があります。それは、日頃から給与明細や雇用契約書をきちんと保管しておくことです。万が一の際に、これらがあなたの労働の対価を証明する、何よりの武器になるのです。
会社の資産から直接回収は可能?債権の優先順位を知る
未払賃金立替制度はあくまで「立て替え」ですが、立替払が行われた分については、労働者健康安全機構が労働者の賃金債権を代位取得します。一方で、立替払の対象外部分などについては、労働者自身の請求権が残る場合があります。もし破産した会社にまだ資産が残っている場合、そこから直接支払いを受けられる可能性があります。
破産手続きでは、誰にどの順番でお金を配当するかが法律で厳格に定められています。この順番のことを「優先順位」といい、あなたの給料債権は、他の一般的な借金よりも非常に優遇された立場にあります。この仕組みを知っておくことは、ご自身の権利を守る上でとても重要です。
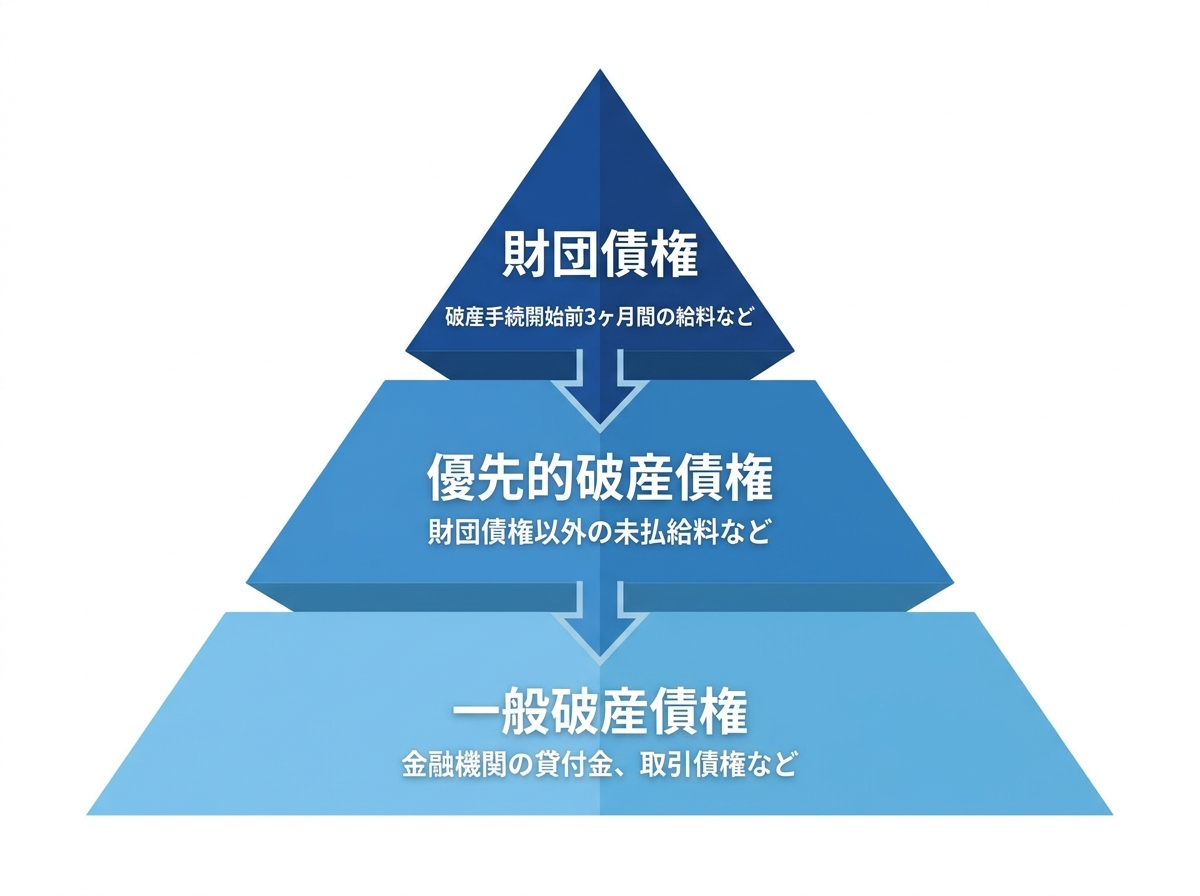
最も優先される「財団債権」とは?(直近3ヶ月の給料など)
会社の残った財産から、法律で定められた費用等の支払いが行われた上で、破産手続によらずに破産財団から弁済を受けられる債権を「財団債権」といいます。
従業員の債権のうち、以下のものが財団債権に該当します。
- 破産手続開始前の3ヶ月間の給料
- 退職手当のうち、退職前3ヶ月間の給料の総額(その総額が破産手続開始前3ヶ月間の給料の総額より少ない場合は、破産手続開始前3ヶ月間の給料の総額)に相当する額
もし会社に少しでも資産が残っていれば、金融機関や取引先への返済よりも先に、この財団債権分が支払われることになります。この請求は、破産管財人に対して行うことになります。
次に優先される「優先的破産債権」とは?
財団債権に該当しなかった、それより前の未払い給料や退職金はどうなるのでしょうか。これらは「優先的破産債権」として扱われます。
この権利は、財団債権の支払いが行われた後、それでも会社に資産が残っている場合に配当を受けられるものです。金融機関からの借入金や一般の取引債権といった「一般破産債権」よりは優先されますが、財団債権だけで会社の資産が尽きてしまえば、支払いを受けられない可能性もあります。
しかし、それでも一般の債権者よりは有利な立場にあるため、回収のチャンスが残されていることに変わりはありません。
立替制度で足りない「残り2割」の回収は現実的か?
「立替制度で8割はもらえても、残りの2割は諦めるしかないの?」という疑問は、多くの方が抱くものです。
結論から言うと、この残り2割の請求権が消えるわけではありません。この2割分は、先ほど説明した「財団債権」や「優先的破産債権」として、破産手続きの中で配当を求める権利が残ります。
ただし、現実的な話をすると、会社の資産が乏しく、財団債権の一部を支払うのがやっと、というケースは少なくありません。そのため、残念ながら、残り2割分を全額回収するのは極めて困難な場合が多い、というのが実情です。期待を持たせすぎることはできませんが、権利として存在することは正確に理解しておきましょう。
(参考:e-Gov法令検索|破産法)
一人で悩まず専門家へ。弁護士に相談するメリット
ここまでご説明してきたように、未払いの給料を取り戻すための手続きは、会社の状況によって非常に複雑になります。特に、社長と連絡が取れず「事実上の倒産」の認定から始めなければならない場合や、会社側が資料の提出に非協力的な場合、個人で対応するには限界があるかもしれません。
そんな時は、私たち弁護士に相談するという選択肢を思い出してください。
弁護士にご依頼いただくことで、以下のようなメリットがあります。
- 複雑な手続きや書類作成をすべて任せられる
- あなたの代理人として、破産管財人や会社側と対等に交渉できる
- 何をすべきか分からず、一人で悩み続ける精神的な負担から解放される
先の見えない不安の中で、法的な手続きを進めるのは大変なストレスです。専門家が伴走することで、あなたの負担は大きく軽減されます。まずは、債務整理の相談から解決までの流れを把握し、一歩を踏み出してみてはいかがでしょうか。
当事務所では、こうした状況に置かれた方々からのご相談を数多くお受けしてきました。初回のご相談は無料(※当事務所の定める範囲に限ります)ですので、どうか一人で思い悩まず、まずはお気軽にお話をお聞かせください。
まとめ|会社の破産でも給料を諦めず、まずは行動を
この記事では、会社が破産してしまった場合の未払い給料の取り戻し方について、詳しく解説してきました。最後に、大切なポイントをもう一度確認しましょう。
- 諦めないこと:国による「未払賃金立替制度」という強力なセーフティネットがあります。
- 状況を確認すること:「法律上の倒産」か「事実上の倒産」かによって、手続きの進め方が異なります。
- 証拠を集めること:給与明細や雇用契約書は、あなたの権利を守るための重要な証拠になります。
- 一人で抱え込まないこと:手続きに不安があれば、労働基準監督署や私たちのような弁護士に、ためらわずに相談してください。
突然の会社の破産は、あなたにとって本当に辛く、理不尽な出来事だと思います。しかし、法的な救済制度を正しく利用し、専門家の力を借りることで、失われたはずの給料を取り戻す道は確かに存在します。
この記事が、あなたの「再生の歩み」の第一歩となることを心から願っています。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。