Author Archive
自己破産中の携帯料金、払っても大丈夫?偏頗弁済になる注意点
【結論】自己破産中の携帯料金、払って良いものとダメなもの
自己破産の手続きを進めている中で、「携帯電話の料金を払ってもいいのだろうか?」「支払ったら自己破産が失敗してしまうのでは…?」と不安に感じていらっしゃる方は少なくありません。生活に欠かせないスマートフォンだからこそ、その扱いは生活への影響が大きい問題です。
携帯料金の支払いには、「支払っても問題になりにくいもの」と「支払うと問題になる可能性があるもの」があります。まず結論を整理します。
支払っても問題ない料金:通常の通信料
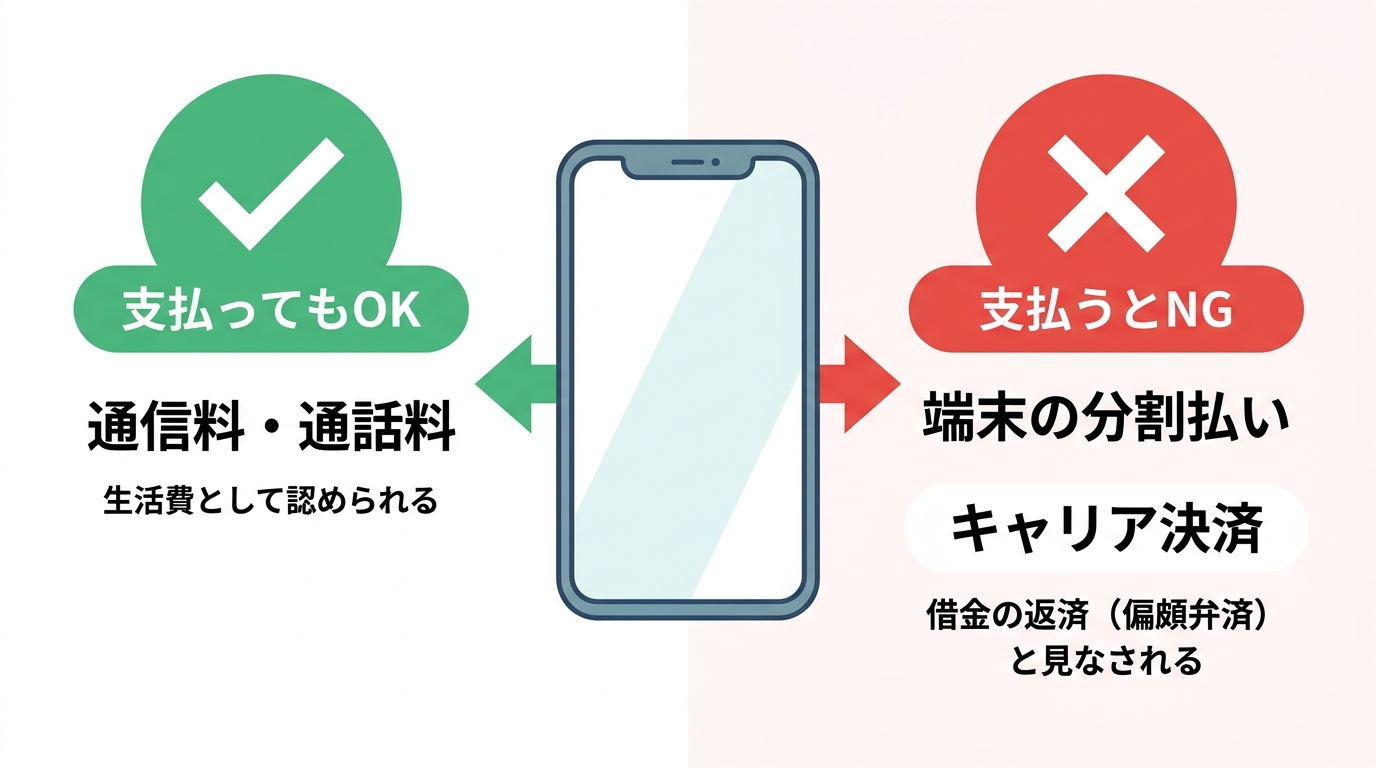
毎月の通話料やデータ通信料といった、いわゆる「通信料」は、自己破産の手続き中でも支払って問題ありません。これは、携帯電話が現代社会において仕事を探したり、家族と連絡を取ったりするための生活必需品と見なされており、その維持費用は生活費の一部として認められているためです。「これを払ったらマズいかも…」と心配して滞納してしまう必要はありませんので、安心してくださいね。
支払うと危険な料金:端末代の分割払いやキャリア決済
一方で、スマートフォンの本体代金の分割払い(割賦契約)の残債や、キャリア決済(d払い、auかんたん決済、ソフトバンクまとめて支払いなど)の未払い分を支払うのは、非常に危険です。
これらの支払いは、実質的に「借金の返済」と同じ扱いになります。自己破産の手続き中に特定の借金だけを返済すると、「偏頗弁済(へんぱべんさい)」という不公平な行為と見なされ、最悪の場合、借金の免除が認められない(免責不許可)という深刻な事態につながる可能性があります。携帯電話を使い続けたいというお気持ちはよく分かりますが、自己判断での支払いは避け、事前に弁護士へ相談してください。
特に、スマートフォンの分割払いが残っている場合は、慎重な対応が必要です。
なぜ支払い内容で扱いが違う?偏頗弁済の基本ルール
「同じ携帯会社への支払いなのに、どうして通信料は良くて、端末代はダメなの?」と疑問に思われるかもしれませんね。この違いを理解するためには、自己破産の最も大切な基本原則を知る必要があります。自己破産における偏頗弁済の考え方については、より詳しい解説記事もご用意していますので、併せてご覧ください。
自己破産の基本:すべての債権者は平等に扱われる
自己破産には、「債権者平等の原則」という大原則があります。これは、お金を貸してくれた人(債権者)全員を、公平に扱わなければならないというルールです。
例えば、A社から50万円、B社から30万円の借金がある場合に、「お世話になったから」という理由でA社にだけ返済し、B社には一切返済しない、といったことは許されません。自己破産は、あなたの財産を法律に従って各債権者に公平に分配し、残りの借金を免除してもらう手続きです。個人の判断で特定の債権者をひいきすることは、この制度の根幹を揺るがす行為なのです。
携帯料金の正体:「生活費」と「借金(ローン)」の二面性
この「債権者平等の原則」を踏まえると、携帯料金の複雑さが見えてきます。実は、あなたが毎月受け取る請求書の中には、性質の異なる2種類の料金が混在しているのです。
- 通信サービス利用料(生活費):通話やインターネットを使うための料金です。これは電気代や水道代と同じ「生活インフラの利用料」であり、借金の返済にはあたりません。
- 端末代分割払い(割賦契約等):スマートフォンの本体代金を分割で支払っている場合、個別信用購入あっせん契約や割賦販売契約に基づき、端末代金を分割で支払う債務が残っている状態です。通信料とは異なり、債務の返済として扱われる可能性があります。
- キャリア決済(後払い=借金):オンラインショッピングなどの代金を通信料と一緒に後払いするサービスです。これも実質的には携帯会社に一時的にお金を立て替えてもらっている状態であり、借金と同じ性質を持ちます。
このように、同じ携帯会社への支払いでも、「生活費」の支払いは問題ありませんが、「借金」の返済は「偏頗弁済」として厳しく制限される、というわけです。
【ケース別】この支払いは偏頗弁済?具体的な判断基準
それでは、具体的なケースごとに、支払いが偏頗弁済にあたるかどうかを見ていきましょう。ご自身の状況と照らし合わせて確認してみてください。
ケース1:毎月の通信料を期日通りに支払う
【判定:OK】これは最も安全なケースです。端末代金の分割払いがすでに終わっており、通信料の滞納もない状態で、毎月の通信料を支払うことは偏頗弁済にはあたりません。
ただし、支払い方法には注意が必要です。もしクレジットカードで支払っている場合、弁護士に自己破産を依頼すると、そのクレジットカードは近いうちに利用停止になります。気づかないうちに支払いが滞ってしまうことを防ぐためにも、早めに口座振替や請求書払いへの変更手続きを行いましょう。
ケース2:端末の分割払いの残りを支払う
【判定:NG】これは偏頗弁済と見なされる典型的なパターンです。前述の通り、端末の分割払いはローン契約、つまり借金です。携帯電話を使い続けたいからといってこの支払いを続けると、携帯会社という特定の債権者だけを優遇したことになり、債権者平等の原則に反します。その結果、裁判所から免責が認められなくなるという、最も避けたい事態に陥るリスクが非常に高いです。絶対に自己判断で支払わないでください。
ケース3:キャリア決済の未払い分を支払う
【判定:NG】キャリア決済の未払い分も、端末の分割払いと同様に「借金」として扱われます。したがって、これを支払うことも偏頗弁済にあたる可能性が極めて高いです。
特に、キャリア決済を使って商品券などを購入し、それを売却して現金を得る「換金行為」を行っていた場合、免責不許可事由の中でも特に悪質な行為と判断される危険性があります。心当たりのある方は、正直に弁護士に打ち明けることが重要です。
【要注意】滞納してしまった通信料を支払う
【判定:要相談】このケースは判断が非常に難しく、弁護士への相談が不可欠です。過去の通信料の滞納分は、法的には「すでに発生した借金」と同じ扱いになります。
ただし、1ヶ月分程度の少額な滞納で、それを支払わないと携帯電話が止められてしまい生活に支障が出る、といった事情がある場合には、裁判所が支払いを認めてくれる可能性もあります。しかし、これが数ヶ月にわたる高額な滞納となると、偏頗弁済と判断されるリスクがぐっと高まります。自己判断で支払ってしまう前に、必ず依頼している弁護士に状況を伝え、指示を仰いでください。
自己破産中に携帯料金で避けるべきこと
良かれと思ってしたことが、実は自己破産の手続きにおいて致命的な問題を引き起こすことがあります。携帯料金の支払いに関して、以下の行為は絶対に避けてください。
- 自己判断で滞納分や分割払いを支払う:これが最も危険です。偏頗弁済とみなされ、免責不許可事由に該当する可能性があります。
- 携帯会社を債権者一覧から漏らす:端末の分割払いや滞納があるにもかかわらず、その事実を隠して自己破産の申立てをすることは、虚偽の債権者一覧表の提出として問題になり、免責が認められなくなる原因となる可能性があります。
- 家族名義に安易に変更する:手続き中に自分の携帯契約を解約し、すぐに家族名義で新しい契約を結ぶと、財産を隠して契約を維持しようとしたと見なされる恐れがあります。名義変更を検討する場合も、必ず事前に弁護士に相談してください。
当事務所にご相談いただく方の中にも、「携帯だけは止められたくなくて、つい払ってしまった」というケースは少なくありません。ですが、その支払いによって、自己破産手続き上のリスクが高まることがあります。通常の通信料金(基本料金や通話料)は支払っても問題ありませんが、キャリア決済や本体の割賦払いの継続は偏頗弁済と扱われるリスクがある、ということを強く認識してください。
支払いが難しい場合に偏頗弁済のリスクを抑える対処法
「滞納分があるけど、どうすれば…」「分割払いが残っているけど携帯は使い続けたい」そんな風に板挟みになって悩んでいらっしゃるかもしれません。このような複雑な状況では、偏頗弁済のリスクを踏まえ、弁護士に相談しながら対応を検討することが重要です。
それは、自己判断をせず、すべてを弁護士に相談することです。
自己破産中の携帯料金に関する無料相談
自己判断は禁物!まずは依頼している弁護士に現状を伝える
あなたにとって最も重要な行動は、依頼している弁護士に、携帯電話に関する状況を正直に、そして正確に伝えることです。隠し事をしたり、一部だけを話したりすることが、最も事態を悪化させます。
- 端末代金の分割払いは残っているか、残額はいくらか
- 通信料の滞納はあるか、何ヶ月分で合計いくらか
- キャリア決済の未払いはないか
こうした情報を正確に伝えることで、弁護士は初めてあなたにとって最善の策を講じることができます。弁護士はあなたの味方です。弁護士に相談・依頼することで、一人で抱え込んでいる不安を解消する糸口が見つかるはずです。もしご自身の借金の状況が正確に分からなくても、調べる方法がありますのでご安心ください。
弁護士が検討する解決策とは?(第三者弁済など)
弁護士に相談すれば、法律の専門家として、安全かつ合法的な解決策を一緒に考えてくれます。例えば、以下のような方法が考えられます。
- 第三者弁済:ご両親や兄弟など、あなたと生計を共にしていない第三者に、滞納分や分割払いの残債を代わりに支払ってもらう方法です。あなたの財産から支払うわけではないため、偏頗弁済にはあたりません。ただし、誰が支払うかなど、慎重な検討が必要です。家族への返済は特に注意が必要なため、必ず弁護士を通してください。
- 裁判所への説明:滞納の経緯や携帯電話が生活に不可欠である事情などを裁判所に丁寧に説明し、支払いの許可を得るアプローチです。これが認められるかはケースバイケースですが、弁護士が代理人として対応することで、選択できる対応策が増える可能性があります。
まとめ:携帯料金の支払いは自己判断せず、必ず弁護士に相談を
この記事の最も大切なポイントをもう一度お伝えします。
- 自己破産中の携帯料金は、「通信料」と「借金(端末代・キャリア決済)」で扱いが全く違うことを理解しましょう。
- 毎月の通信料の支払いは基本的に問題ありませんが、端末の分割払いやキャリア決済の未払い分を支払うのは偏頗弁済となるリスクが非常に高いです。
- 滞納分の支払いをどうするかなど、少しでも判断に迷うことがあれば、どんな些細なことでも自己判断せず、必ず依頼している弁護士に相談してください。
正直に弁護士に相談することは、自己破産手続きを適切に進め、生活再建に向けた対応を検討するうえで重要です。一人で悩まず、私たち専門家を頼ってください。たとえ免責不許可事由に該当しそうな事情があっても、解決策はあります。
生活再建に向けた対応をサポートします。
自己破産中の携帯料金に関する無料相談
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産でd払いはどうなる?電話料金合算払いの影響と注意点
自己破産でd払いはどうなる?利用継続の2つの法的リスク
自己破産を考え始めると、日々の支払いに使っている「d払い」がどうなるのか、不安に思いますよね。「今まで通り使えるの?」「使ったらまずいことになる?」そんな疑問をお持ちではないでしょうか。
結論からお伝えすると、自己破産の手続きを始めたら、d払いの「電話料金合算払い」は原則として利用してはいけません。もし軽い気持ちで使い続けてしまうと、借金の支払いを免除してもらう免責が認められなくなるという、非常に深刻な事態を招く恐れがあるのです。
その理由は、主に2つの法的なリスクにあります。
- 偏頗弁済(へんぱべんさい):特定の貸し手(債権者)にだけ返済すること。
- 詐術による信用取引:支払不能などの事情がないと信じさせるために詐術を用いて、信用取引により財産を取得すること。
これらのリスクは、自己破産手続きに重大な影響を及ぼす可能性があります。便利な後払い決済サービスですが、自己破産においては、その利用が重要なリスクになる可能性があります。まずは、なぜd払いの利用が危険なのか、その理由を詳しく見ていきましょう。
リスク1:特定の債権者への返済と見なされる「偏頗弁済」
d払いの電話料金合算払いは、利用した分が翌月の携帯電話料金と一緒に請求されます。自己破産の手続き中にこれを利用して支払うと、NTTドコモ(請求収納業務をNTTファイナンスが担う場合があります)という特定の債権者にだけ返済したことになってしまいます。
自己破産には「債権者平等の原則」という大原則があります。これは、お金を貸してくれた全ての債権者を平等に扱わなければならない、というルールです。特定の誰かにだけ優先的に返済することは、この原則に反する「偏頗弁済」という行為にあたる可能性が非常に高いのです。
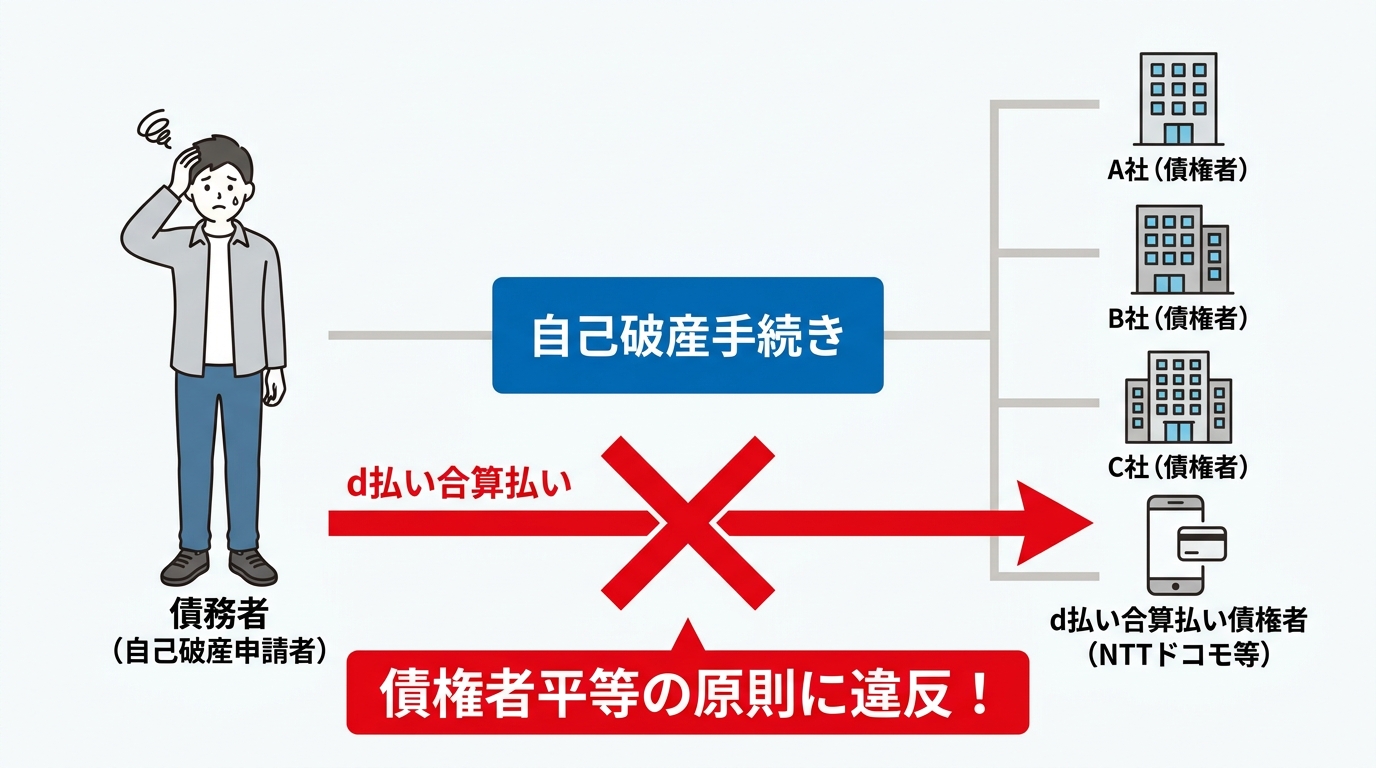
もし偏頗弁済が発覚すれば、裁判所は財産の調査などをより詳しく行うために「破産管財人」を選任することがあります。そうなると、手続きが複雑になって時間がかかるだけでなく、裁判所に納める費用も高額になってしまうかもしれません。
リスク2:返済できないと知りながら利用する「詐術的借入」
弁護士に相談するなどして、ご自身が「もう支払いを続けるのは難しい(支払不能)」と自覚した後にd払いの電話料金合算払いを利用すると、さらに深刻な問題につながる恐れがあります。
なぜなら、その行為は「初めから返すつもりがないのにお金を借りた」と判断される可能性があるからです。このような行為は、破産法上の「詐術による信用取引」と評価され、自己破産で借金の支払いを免除してもらう「免責」が認められなくなる免責不許可事由にあたる可能性があります。
特に、自己破産を決意した後の利用は、意図的だと見なされやすくなります。「少しくらいなら…」という軽い気持ちが、免責や手続きの進行に不利益が生じる可能性があります。絶対に避けるようにしてください。
【時期別】自己破産手続きとd払い利用停止のタイミング
では、具体的にどのタイミングでd払いの利用をやめるべきなのでしょうか。自己破産の手続きはいくつかの段階に分かれており、それぞれの段階で注意すべき点が異なります。ご自身の状況と照らし合わせながら、確認していきましょう。自己破産の手続き期間は人それぞれですが、ここでは大きく4つのフェーズに分けて解説します。
弁護士への相談前:利用は可能だが、高額利用は避けるべき
弁護士に相談する前の段階では、まだ法的な手続きは始まっていません。そのため、d払いをすぐに使えなくなるわけではありません。
しかし、この時期に高額な買い物をしたり、ギフト券などを購入して現金に換えたりする換金行為を行うと、後の手続きで「財産を隠そうとしたのではないか」「詐術的借入ではないか」と疑われる原因になります。
自己破産を考え始めたら、その時点からd払いの利用は食費や日用品など、生活に本当に必要な最低限の範囲にとどめ、意識的に利用を控えるように心がけましょう。
受任通知の発送後:d払いの利用は絶対に停止すること
弁護士に自己破産を依頼すると、弁護士は債権者に対して「これから手続きに入りますので、本人への直接の取り立てをやめてください」という内容の「受任通知」を発送します。受任通知は、債権者に弁護士が介入したことや支払いを停止する方針を伝える通知であり、破産法上の「支払停止」にあたるかは通知内容や状況に応じて判断されます。
この受任通知発送後にd払いの電話料金合算払いを利用することは、絶対にやめてください。
「支払いを停止します」と伝えた後に新たにd払いを利用すると、偏頗弁済や詐術による信用取引と評価されるリスクが高まります。この段階での利用は、自己破産手続きにおいて重大な問題となる可能性があります。ただちに利用を停止しましょう。
裁判所への申立後:利用が発覚すると管財事件になる可能性も
弁護士との準備を経て、いよいよ裁判所へ自己破産の申立てを行います。この後にd払いの利用が発覚すると、事態はさらに深刻になります。
実は、過去にこのようなケースがありました。あるご依頼者様が、私たちに隠れてキャリア決済を利用し続けていたのです。もちろん申立書には記載していませんでしたが、手続きの途中でその事実が発覚してしまいました。
結果として、裁判所は「申告内容に虚偽の疑いがある」と判断し、手続きはより調査が厳しく、費用も高くなる「管財事件」に切り替わってしまったのです。ご本人も、まさかこんな大事になるとは思っていなかったようで、大変なショックを受けておられました。
この事例からわかるように、「少しだけならバレないだろう」という安易な考えが、ご自身の負担を大きく増やしてしまうのです。
免責許可決定後:利用再開は可能だが慎重に
裁判所の免責許可決定が確定し、破産債権について責任を免れることになれば、生活を立て直す段階に入ります。この後であれば、d払いを再び利用できる可能性はあります。信用情報(いわゆるブラックリスト)に事故情報が登録されていても、キャリア決済については各社の判断で利用できるケースもあるようです。
ただし、注意点もあります。自己破産の手続きでNTTドコモやドコモファイナンスが債権者に含まれていた場合、その情報が社内に残り(社内ブラック)、d払いやdカードの利用が制限される可能性は否定できません。
免責後は、家計を安定させ、再び支払いが困難な状態にならないよう注意することが重要です。便利な決済手段も、使い方を誤れば再び多重債務のきっかけになりかねません。利用を再開する際は、ご自身の収入と支出をしっかりと管理し、慎重に判断するようにしてください。まずは安定した家計管理を身につけることから始めましょう。
自己破産前にd払いを使ってしまった場合の具体的な対処法
この記事を読んで、「すでにd払いを使ってしまったため、手続きに影響があるのではないか」と不安に感じている方もいらっしゃるかもしれません。でも、どうか諦めないでください。問題を解決するために、今からできることがあります。
重要なのは、やってはいけない行動を理解し、正しい対処をすることです。
まずは正直に弁護士に全てを話すことが解決の第一歩
最も重要で、かつ唯一の正しい対処法は、利用した事実を隠さずに、正直に弁護士へ話すことです。
いつ、いくら、何のために使ったのか。それを正直に申告してください。弁護士はあなたの味方です。問題を隠してしまうことが、事態を最も悪化させる原因になります。
正直にお話しいただければ、私たち弁護士は、なぜ利用してしまったのかという事情を裁判所へ丁寧に説明したり、免責を認めてもらうための意見書を作成したりと、あなたのために最善を尽くすことができます。弁護士に相談するメリットは、まさにここにあります。
「こんなことを話したら怒られるのではないか」と不安に思う必要はありません。私たちは、ご依頼者様の状況を確認し、手続きの見通しと対応方法を一緒に検討します。どんなことでも、安心して打ち明けてください。
家族など第三者による弁済は可能か?
もし、ご家族や親族の協力が得られるのであれば、「第三者弁済」という方法も考えられます。これは、d払いの利用分を本人に代わってご家族などに支払ってもらう方法です。
この場合、支払うのはご本人の財産からではないため、債権者平等の原則に反する偏頗弁済にはあたりません。そのため、有効な解決策となり得ます。
ただし、一つだけ注意点があります。それは、立て替えてもらったお金を、後からご本人がその家族に返済する約束をしてはいけないということです。もし返済の約束をしてしまうと、結局は特定の家族への返済を優先したことになり、偏頗弁済と同じ問題が生じてしまいます。
あくまで、ご家族からの「贈与」や「援助」という形で支払ってもらう必要があります。このあたりの細かな法的手続きについても、専門家である弁護士に相談しながら進めるのが安全です。
d払いの影響で自己破産を悩む前に専門家へご相談ください
d払いやキャリア決済は、私たちの生活に深く根付いた便利なサービスです。だからこそ、自己破産という大きな決断の中で、その扱いについて深く悩んでしまうのは当然のことだと思います。
しかし、これまで見てきたように、一見些細に思える問題が、自己破産手続き全体を左右する重要なポイントになり得るのです。一人で情報を集めて判断するには、あまりにもリスクが大きいと言えるでしょう。
もしあなたがd払いの利用について少しでも不安を感じているなら、どうか一人で抱え込まないでください。不安がある場合は、借金問題に対応している弁護士に相談し、状況に応じた対応を確認することが有効です。
再生の歩み法律事務所では、借金問題に関するご相談は何度でも無料でお受けしています。あなたの状況を丁寧にお伺いし、状況に応じた解決策を一緒に検討します。どうぞ、お気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
借金の総額・借入先が不明な時の調べ方|債務整理前の第一歩
借金の総額や借入先がわからなくても、解決の道はあります
「いったい、どこから、総額いくら借りているんだろう…」
複数の金融機関からの借入れが重なり、日々の返済に追われる中で、ご自身の借金の全体像がわからなくなってしまう。借入先や残高を把握できず、今後の返済や生活の見通しに不安を感じていませんか。
もしあなたが今、そのような混乱と不安の中にいるとしても、どうかご自身を責めないでください。借金の問題は、誰にでも起こりうることであるし、あなたが特別弱いわけでは決してありません。そして何より、その状況を整理し、対応方法を検討できる可能性があります。
借金の全体像が見えないままでは、返済計画を立てることも、債務整理という次のステップに進むこともできません。この記事では、ご自身の状況を正確に把握するために必要な確認方法を順に解説します。
私たち「再生の歩み法律事務所」は、その名の通り、ご相談者様が再びご自身の足で人生を歩み出すためのお手伝いをしています。この記事を読み進めることが、あなたの再生への確かな第一歩となるはずです。まずは落ち着いて、借入先や残高を一つずつ確認していきましょう。
借金問題の解決に向けた全体像については、債務整理の基本で体系的に解説していますので、併せてご覧ください。
借金の全体像を正確に把握する3つのステップ
漠然とした不安を具体的な行動に変えるため、まずは以下の3つのステップに沿って調査を進めてみましょう。一つひとつ着実に進めることで、必ず状況は整理されていきます。
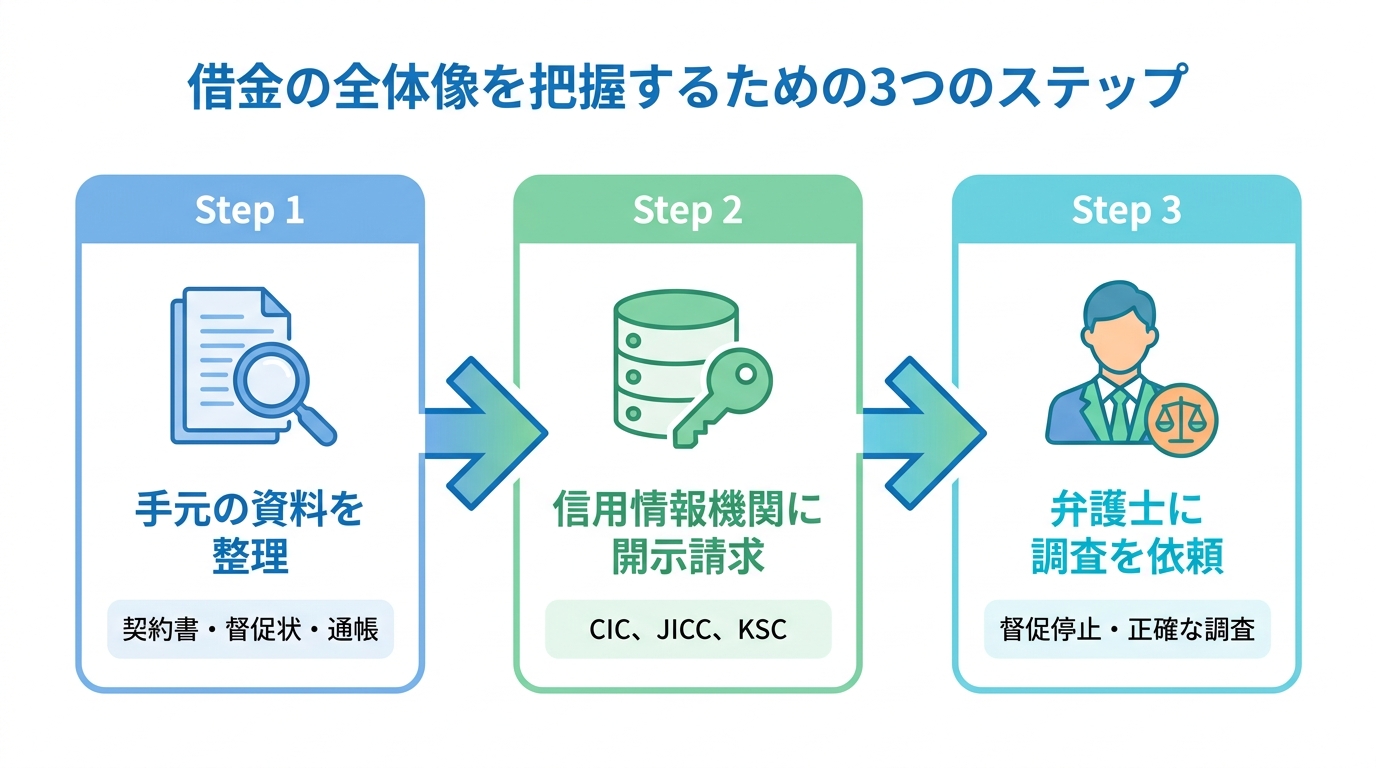
ステップ1:手元の資料を整理する(契約書・督促状・通帳)
まず、ご自宅にある書類を確認することから始めましょう。難しく考える必要はありません。借金に関係しそうなものを集めるだけで、多くの情報が見えてきます。
- 金銭消費貸借契約書、利用明細書:借入先の会社名、契約日、借入額、金利などが記載されています。
- 督促状や催告書:滞納している場合、債権者から送られてきます。現在の借入残高や遅延損害金が記載されていることが多いです。
- 銀行の預金通帳やインターネットバンキングの取引履歴:「カ)〇〇」「◇◇ファイナンス」といった記載から、借入先や返済の事実を確認できます。
これらの資料が見つからなくても、全く問題ありません。焦らずに次のステップへ進みましょう。手元にある情報だけで、債務整理の手続きに必要な必要書類のヒントが得られることもあります。
ステップ2:信用情報機関に情報開示を請求する
手元の資料だけでは全体像が掴めない場合、最も確実で客観的な方法が「信用情報機関」への情報開示請求です。あなたの借入れに関する情報(どこから、いくら借りて、いつから返済しているかなど)が記録されており、これを取得することで、大半の借入れ状況を把握できます。
信用情報機関は主に以下の3つがあり、それぞれ加盟している金融機関の種類が異なるため、3機関すべてに開示請求することをお勧めします。
- CIC(株式会社シー・アイ・シー):主にクレジットカード会社、信販会社、一部の消費者金融が加盟。
- JICC(株式会社日本信用情報機構):主に消費者金融が加盟。
- KSC(全国銀行個人信用情報センター):主に銀行、信用金庫、信用組合などが加盟。
2026年10月1日現在、各機関への開示請求はインターネット、スマホアプリ、郵送などで行うことができます。費用は、インターネット等を利用する場合は3機関合計で2,000円程度、郵送を利用する場合は6,000円を超える場合があります。この手続きによって、いわゆるブラックリストに載るといった不利益は一切ありませんのでご安心ください。
参照:CICの情報開示、JICCの開示サービス、全国銀行個人信用情報センターの本人開示
ステップ3:弁護士に調査を依頼する
「自分で手続きするのは面倒だ」「開示された情報を見てもよくわからない」「とにかく、今の精神状態で一人で進めるのはつらい」
もし、そう感じたら、無理せず専門家である弁護士に調査を依頼するという選択肢があります。
弁護士にご依頼いただくと、単に借金の調査を代行するだけではありません。
- 督促が止まる:貸金業者等が弁護士からの「受任通知」を受け取ると、原則として、本人への直接の取り立てや督促は制限されます。これにより、精神的な平穏を取り戻すことができます。
- 正確な債務額がわかる:過去の取引履歴を取り寄せ、利息制限法に基づいた引き直し計算を行い、法的に正しい借金の額を確定させます。
- 時効の可能性も判断できる:長期間返済していない借金については、時効を主張できる可能性があります。専門的な判断が可能です。
- その後の手続きがスムーズ:調査後、そのまま最適な債務整理手続きへとスムーズに移行できます。
当事務所では、債務整理に関するご相談は何度でも無料です。費用面がご不安な場合も、分割払いに対応しておりますので、まずはお気軽にご状況をお聞かせください。
信用情報開示請求|自分でやる?弁護士に任せる?
借金調査の要である信用情報開示ですが、「自分でやるべきか、弁護士に任せるべきか」と迷われる方も少なくありません。ここでは、それぞれのメリット・デメリットを整理してみましょう。ご自身の状況に合わせて、最適な方法を選択するための参考にしてください。
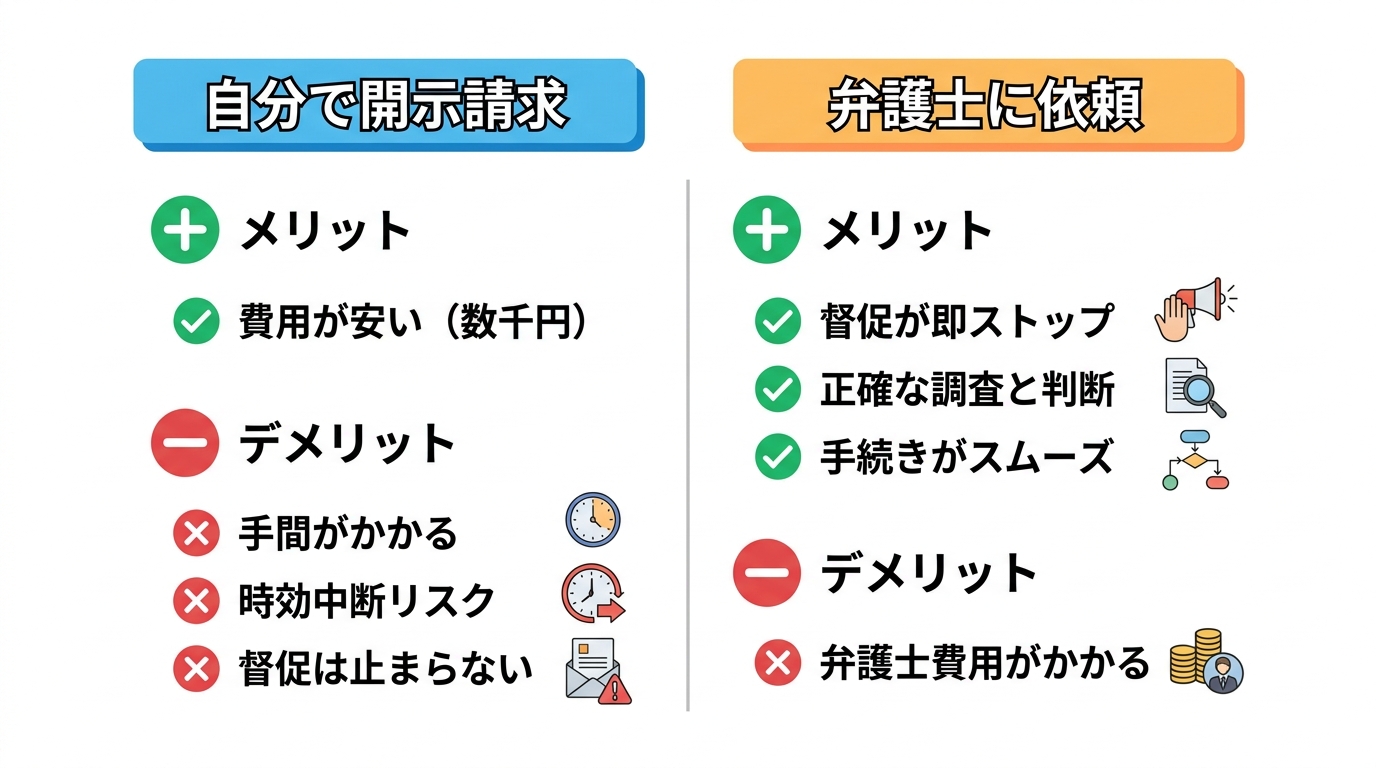
ご自身で開示請求を行うメリット・デメリット
ご自身で手続きを行う最大のメリットは、費用を安く抑えられる点です。数千円程度の実費で、ご自身の借金の客観的なデータを入手できます。
一方で、デメリットや注意点も存在します。
- 手間と時間がかかる:3つの機関それぞれに、異なる手順で申込みをする必要があります。
- 報告書が専門的で分かりにくい:開示された報告書には専門用語も多く、正確に内容を読み解くのが難しい場合があります。
- 時効の中断リスクがある:開示された情報を見て、うっかり昔の借金の債権者に連絡してしまうと、「債務の承認」とみなされ、成立していたはずの時効が更新してしまう危険性があります。
- 督促は止まらない:当然ながら、ご自身で調査している間も債権者からの督促は続きます。
弁護士に調査依頼から任せるメリット・デメリット
弁護士に依頼する最大のメリットは、精神的・時間的な負担から解放されることです。
特に、依頼後すぐに督促が止まることは、精神的に追い詰められている方にとって、計り知れない安心感につながります。債権者とのやり取りは全て弁護士が窓口となり、あなたは平穏な日常を取り戻すことに集中できます。
また、調査から過払い金の有無、時効の可能性の判断、そして最適な債務整理手続きの提案・実行まで、一貫して専門的なサポートを受けられるため、解決に向けた見通しを立てやすくなります。
デメリットとしては弁護士費用がかかる点が挙げられますが、当事務所では無料相談や分割払いの制度を設けております。督促が止まることで返済も一時的にストップするため、その間に費用を準備される方も多くいらっしゃいます。まずは費用だけで判断せず、得られるメリットと比較してご検討いただくことが大切です。
ご注意|信用情報だけではわからない「隠れた借金」
信用情報を開示すれば、すべての借金がわかると思っていませんか?実は、そこには載ってこない「隠れた借金」が存在します。これらを見落としたまま債務整理を進めると、後々深刻なトラブルに発展する可能性があるため、専門家として特に注意を促したい点です。
個人や家族・親族からの借入れ
ご家族やご親族、ご友人など、個人から借りたお金は信用情報には一切記録されません。しかし、これらも法的には返済義務のある「借金」です。債務整理を行う際は、これらの借金も正直に申告する必要があります。
特に自己破産や個人再生では、特定の債権者だけを優遇して返済することが禁じられています。もし家族にだけ内緒で返済してしまうと、手続きが認められなくなる重大な問題に発展することもあります。人間関係が絡むデリケートな問題だからこそ、正直に弁護士へご相談ください。より詳しい情報については、自己破産における偏頗弁済のリスクをご覧ください。
税金や社会保険料などの滞納
税金(住民税、固定資産税など)や国民健康保険料、年金保険料などの公的な支払い(公租公課)の滞納も、信用情報には記載されません。しかし、これらは非常に重要です。
なぜなら、税金などは自己破産をしても支払い義務が免除されない「非免責債権」だからです。放置していると、最終的には給与や預貯金などの財産を差し押さえられてしまう可能性があります。消費者金融からの借金問題と並行して、速やかに管轄の役所に相談し、分納などの手続きを取る必要があります。万が一、裁判所から訴状や支払督促が届いた場合は、無視せず速やかに内容を確認してください。
闇金(ヤミ金融)からの借入れ
正規の貸金業者から借りられなくなり、違法な業者に手を出してしまった場合、その借入れも信用情報には載りません。
闇金からの借入れは、違法な高金利や無登録営業が問題となることが多く、契約の効力や返済義務が否定される場合があります。しかし、個人で対応することは極めて危険です。執拗な嫌がらせや脅迫など、深刻な被害に遭うリスクがあります。
もし闇金から借りてしまっている場合は、絶対に自分では連絡せず、すぐに弁護士にご相談ください。私たち専門家が間に入ることで、被害拡大を防ぐための対応を取りやすくなります。先払い業者なども実質的に闇金であるケースが多いため、注意が必要です。
借金の全体像が見えたら、最適な解決策を考えましょう
借金の総額と借入先、これが正確に把握できれば、ようやく具体的な解決策を検討するスタートラインに立てます。債務整理には、主に以下の3つの手続きがあります。
- 任意整理:裁判所を通さず、弁護士が債権者と直接交渉し、将来の利息カットや分割払いの見直しを目指す手続き。
- 個人再生:裁判所に申立て、借金を大幅に減額してもらい、原則3年〜5年で分割返済していく手続き。住宅を残せる可能性があります。
- 自己破産:裁判所に申立て、財産を換価・配当したうえで、免責許可により借金の支払い義務の免除を目指す手続き。自己破産とは、生活再建のための選択肢の一つです。
どの手続きが最適かは、あなたの収入、財産、そして何より「今後どのような生活を再建していきたいか」によって全く異なります。自己判断で進めるのではなく、必ず専門家である弁護士に相談し、ご自身の状況に最も合った道筋を一緒に見つけ出すことが大切です。
一人で悩まず、まずは弁護士にご相談ください
借金の全体像がわからず、混乱と不安の中にいるとき、「弁護士に相談する」という決断は、とても勇気がいることだと思います。「こんな状態で相談していいのだろうか」「怒られるのではないか」と躊躇してしまうお気持ちは、痛いほどわかります。
私自身、弁護士として独立する前、大手法律事務所で多くの方のご相談に乗る中で、「弁護士に相談すれば解決できるのに、なかなかその一歩が踏み出せない」「毎日の督促に心身ともに疲れ果ててしまっている」という方を数多く見てきました。
だからこそ、もっと身近に、安心して相談できる場所を作りたい。特に借金の問題は、弁護士が介入することでまず督促が止み、それだけで一息つける方が本当に多いのです。その思いから、「再生の歩み法律事務所」を開設しました。この事務所名には、「借金問題に苦しむ方と共に再生の道を歩みたい」という私の決意が込められています。
あなたの状況を整理し、解決への道筋を示すのが私たちの仕事です。どうか一人で抱え込まず、現在の状況を整理するために、まずはご相談ください。最初の一歩を踏み出す勇気を、私たちが全力でサポートします。
詳しい代表紹介はこちらをご覧ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
債務整理で預貯金はいくら残せる?手続き別の影響と注意点
債務整理をしても預貯金の全てを失うわけではありません
「債務整理をすると、これまで貯めてきた預貯金まで、全て失ってしまうのではないか」
借金の返済が難しい状況では、預貯金がどう扱われるのか不安に感じる方もいます。ただし、手続きの種類や財産状況によって、手元に残せる財産の範囲は異なります。債務整理は、あなたの人生を再建するための手続きであり、生活に必要な一定の財産まで、常に処分対象になるわけではありません。
結論からお伝えしますと、手続きの種類や裁判所の運用、財産状況によって異なりますが、一定範囲の預貯金を手元に残せる場合があります。
私たち再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という想いで、これまで多くの方の再出発をお手伝いしてきました。この記事を読めば、どの手続きで、いくら預貯金を残せるのか、そしてあなたの大切な財産を合法的に守るために何をすべきかが具体的に分かります。どうぞ安心して読み進めてください。
そもそも債務整理にはいくつかの種類があり、それぞれ預貯金の扱われ方が異なります。まずは全体像を掴むところから始めましょう。
【早見表】手続き別!預貯金はいくら残せる?
債務整理には、主に「任意整理」「個人再生」「自己破産」の3つの手続きがあります。それぞれで預貯金がどのように扱われるのか、一目でわかるように比較表にまとめました。
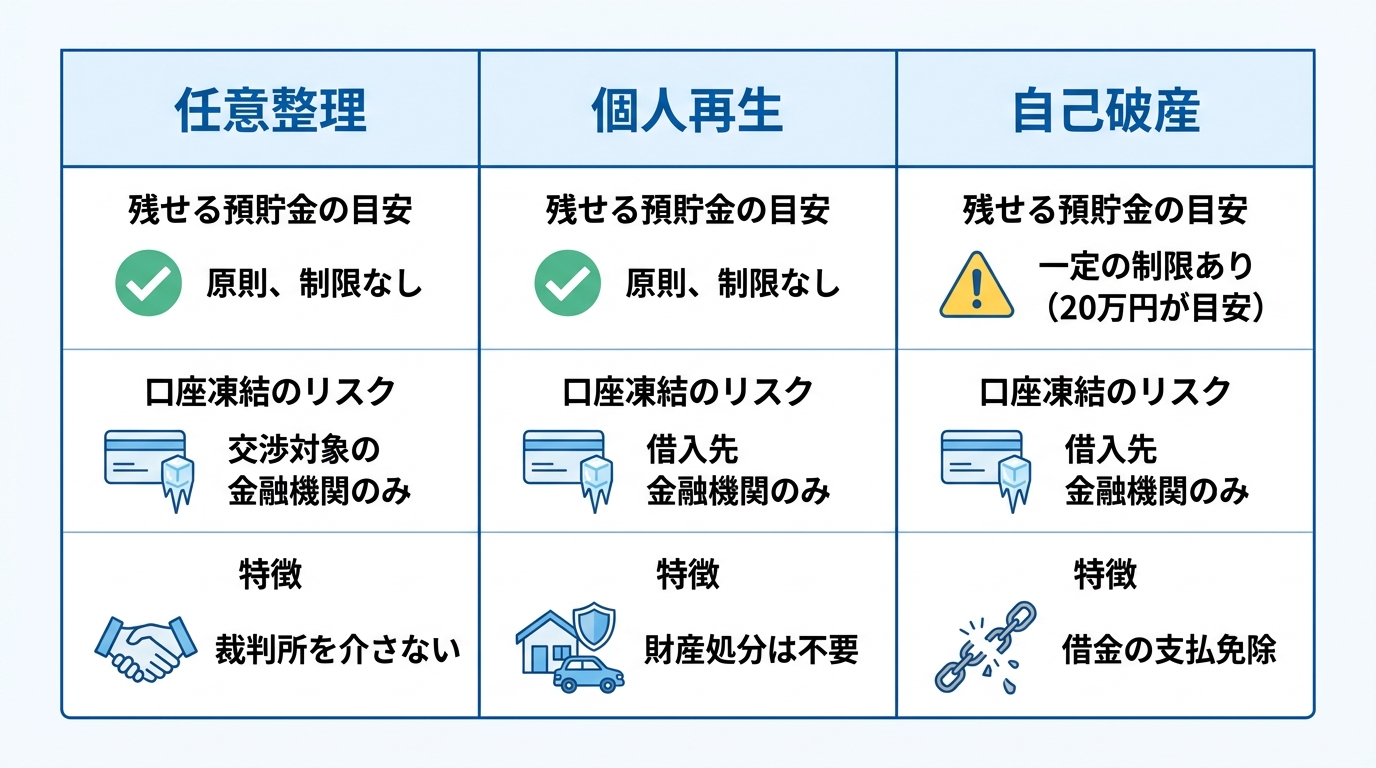
| 手続きの種類 | 残せる預貯金の目安 | 口座凍結のリスク | その他の特徴 |
|---|---|---|---|
| 任意整理 | 原則、制限なし | 交渉対象の金融機関の口座は凍結される | 裁判所を介さず、債権者と直接交渉する手続き。預貯金を含む財産を処分する必要はない。 |
| 個人再生 | 原則、制限なし | 借入先金融機関の口座は凍結される | 裁判所を介するが、財産を処分する必要はない。ただし、所有する財産の総額(清算価値)以上の金額を返済する必要がある。 |
| 自己破産 | 一定の制限あり(20万円が目安) | 借入先金融機関の口座は凍結される | 裁判所に借金の支払免除(免責)を認めてもらう手続き。高価な財産は原則として処分される。 |
このように、任意整理や個人再生では、基本的に預貯金が直接処分の対象になることはありません。しかし、借金の額が大きく、返済の目処が立たない場合には、自己破産が最も現実的な選択肢となることも少なくありません。次章では、この自己破産において、どのように預貯金を残していくのか、その具体的なルールを詳しく見ていきましょう。
自己破産で預貯金を残すための「自由財産」とは
「自己破産」と聞くと、やはり「全財産を失う」というイメージが強いかもしれません。しかし、法律は債務者の経済的な更生も目的としており、そのために「自由財産」という制度を設けています。これは、破産手続きにおいて処分されず、手元に残すことが認められている財産のことです。
この自由財産のルールを理解することは、預貯金の扱いを判断するうえで重要です。
原則①:99万円以下の「現金」は自由財産
まず、自己破産をしても、99万円以下の「現金」は原則として全て手元に残すことができます。これは、破産後の当面の生活費や再出発の資金を確保するための重要なルールです。
ここで注意したいのが、法律上「現金」と「預貯金」は別物として扱われるという点です。通帳に記載されている残高は「預貯金」であり、この99万円のルールが直接適用されるわけではありません。
「それなら、手続きの前に預金を引き出して現金にしてしまえば良いのでは?」と考える方がいらっしゃるかもしれませんが、それは非常に危険です。その理由については、後の「絶対にしてはいけないこと」の章で詳しく解説します。
原則②:20万円以下の「預貯金」は残せる可能性がある
では、肝心の「預貯金」はどうなるのでしょうか。これについては、全国の裁判所で統一された明確な法律があるわけではありませんが、多くの裁判所の運用では「20万円」という金額がひとつの基準となっています。
具体的には、以下のように判断されることが一般的です。
- 全ての金融機関の口座残高の合計が20万円以下の場合
→ 自由財産として扱われ、手元に残せる可能性が高い。 - 全ての金融機関の口座残高の合計が20万円を超える場合
→ 20万円を超える部分が、債権者への配当のために処分(換価)の対象となる可能性がある。
例えば、A銀行に15万円、B銀行に10万円の預金がある場合、合計は25万円です。このケースでは、20万円を超える5万円分が処分の対象となる可能性がある、ということです。ただし、これはあくまで一般的な運用であり、裁判所の判断や手続きの進め方(同時廃止事件か管財事件か)によって扱いが異なる場合もあります。
もっと残したい場合に使う「自由財産の拡張」
「合計で20万円しか残せないの?」「病気の家族がいて、もう少し生活防衛資金が必要なのに…」
そのような特別な事情がある場合に検討される制度が、「自由財産の拡張」です。これは、本来であれば処分対象となる財産(20万円を超える預貯金や、査定額20万円以上の車、解約返戻金のある保険など)であっても、裁判所に申し立てて許可を得ることで、例外的に手元に残すことができる手続きです。
自由財産の拡張が認められるかどうかは、以下のような点を総合的に考慮して、裁判官が判断します。
- その財産が生活の維持に不可欠であるか
- 破産手続き開始時に保有している財産の総額
- 現金化した場合の価値
- 債務者の生活状況や収入
例えば、「他の財産と合わせても総額が99万円の範囲内に収まる」といった場合や、「この預貯金がなければ家族の治療費が払えない」といった切実な事情がある場合には、拡張が認められる可能性があります。ただし、これは希望すれば必ず認められるものではなく、説得力のある申立てが不可欠です。自由財産の拡張を申し立てる場合は、必要性を具体的に説明するため、法律実務を踏まえた準備が重要になります。
自己破산で残せる財産には、預貯金以外にも退職金など様々なものがあります。より詳しい情報については、自己破産で残せる財産の範囲の記事で詳しく解説していますので、ぜひご覧ください。
要注意!債務整理で銀行口座が凍結されるケースと対策
預貯金を守る上で、もう一つ知っておかなければならないのが「口座凍結」のリスクです。弁護士に債務整理を依頼すると、一部の銀行口座が一時的に使えなくなることがあります。しかし、仕組みを正しく理解し、事前に対策を講じれば、生活への影響は最小限に抑えられます。パニックにならないよう、冷静に対処法を学びましょう。
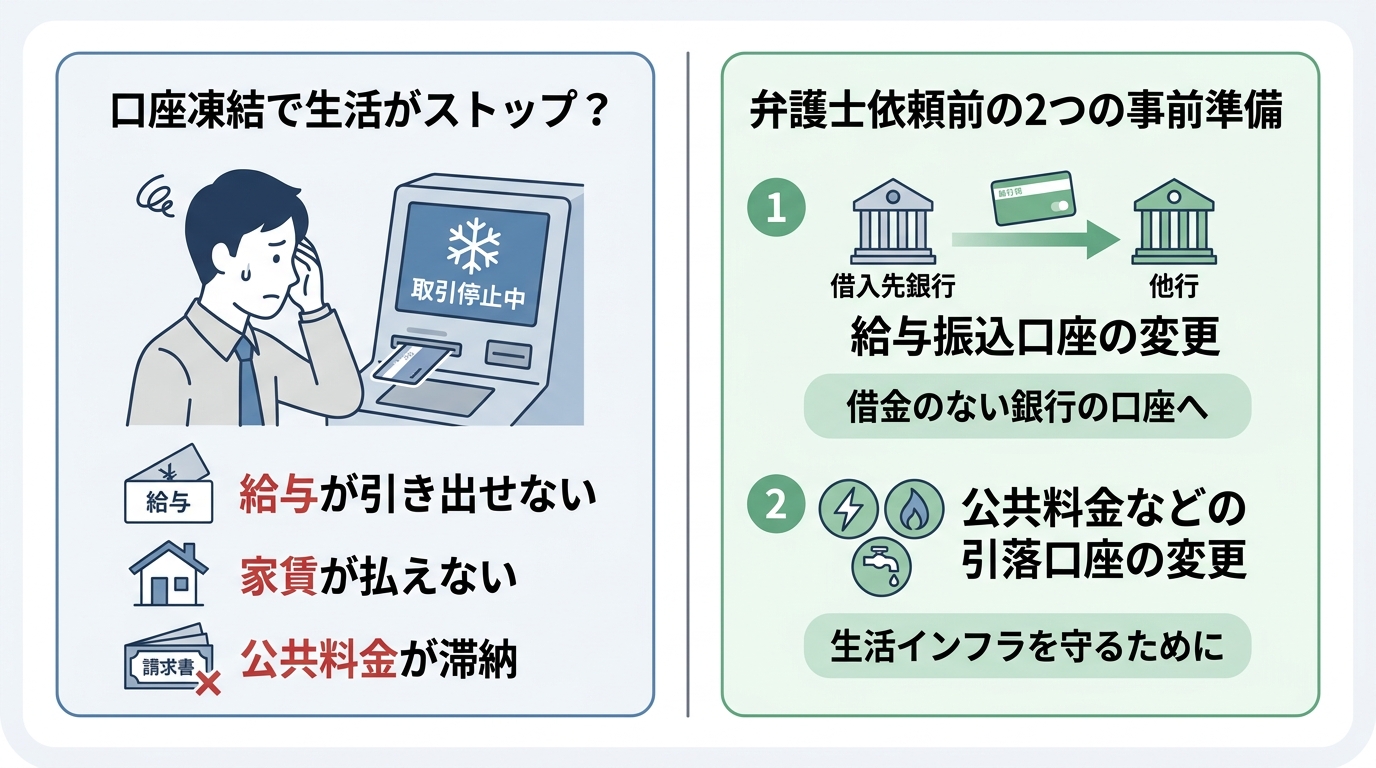
なぜ口座が凍結されるのか?「相殺」の仕組み
銀行口座が凍結される最大の理由は、銀行が「相殺(そうさい)」という権利を行使するためです。少し難しい言葉ですが、仕組みはシンプルです。
「相殺」とは、銀行側が持っている「あなたにお金を貸している権利(貸付金債権)」と、あなたが持っている「銀行にお金を預けている権利(預金債権)」を、対当額で打ち消し合わせることを言います。
例えば、A銀行から50万円のカードローンを借りていて、同じA銀行の普通預金口座に30万円の残高があったとします。この場合、銀行は預金の30万円と借金の一部を相殺し、借金を残り20万円に減らすことができるのです。この相殺処理が完了するまでの間、あなたが勝手にお金を引き出せないように、口座が一時的にロック(凍結)されるというわけです。
凍結される口座と、されない口座の見分け方
「じゃあ、持っている口座が全部使えなくなるの?」と心配になるかもしれませんが、ご安心ください。原則として、凍結されるのは「お金を借りている金融機関の口座のみ」です。
- 凍結される可能性が高い口座
- カードローンや住宅ローンなどを利用している銀行の口座
- 凍結されない口座
- お金を借りていない、他の銀行や信用金庫の口座
例えば、メガバンクのA銀行からのみ借金をしている場合、B信用金庫やCネット銀行の口座が凍結されることはありません。したがって、生活費の管理や各種支払いは、借金のない金融機関の口座で行えば問題ないのです。
ただし、銀行とその系列の保証会社から借入をしている場合など、少し複雑なケースもありますので、事前に専門家である弁護士に確認することをおすすめします。
給与振込や公共料金の引き落としはどうすればいい?
口座凍結で最も困るのが、給与の受け取りや家賃・公共料金の支払いができなくなることです。しかし、これも事前の準備で十分に対処可能です。
最も重要で効果的な対策は、弁護士に債務整理を依頼する前に、各種手続きを済ませておくことです。
- 給与振込口座の変更:勤務先に依頼し、給与の振込先を「借金のない銀行」の口座に変更しておきましょう。
- 公共料金などの引落口座の変更:電気、ガス、水道、携帯電話、家賃などの引落口座も、同様に借金のない銀行の口座へ変更手続きを行います。
これらの準備をしておけば、いざ口座が凍結されても、日々の生活に支障が出るのを防ぐことができます。もし、すでに対応が間に合わず凍結されてしまった場合でも、弁護士が銀行と交渉することで解決できるケースもありますので、諦めずにご相談ください。債務整理手続き中の銀行口座凍結への対策については、債務整理で銀行口座は凍結される?仕組み・解除時期・回避策を解説の記事でさらに詳しく説明しています。
預貯金を残すために絶対にしてはいけないこと
「少しでも多くの財産を残したい」と考える方は少なくありません。しかし、誤った行動をとると、手続き上不利に扱われる可能性があります。ここでは、債務整理で避けるべき行動を具体的に説明します。
財産隠し:申告しない、名義変更する
これは最も典型的な不正行為です。「この口座だけは申告しなくてもバレないだろう」「手続きの前に妻の名義の口座にお金を移しておこう」といった考えは、絶対に通用しません。
自己破産が管財事件となった場合、裁判所から選任された破産管財人が財産状況を調査します.過去の取引履歴を確認されることがあり、不自然なお金の動きがあると説明を求められる可能性があります。財産隠しが明らかになった場合、借金の支払いが免除されなくなる「免責不許可事由」に該当するだけでなく、悪質なケースでは「詐欺破産罪」という犯罪として処罰される可能性すらあるのです。
偏頗弁済(へんぱべんさい):一部の借金だけ返す
「お世話になった親族にだけは迷惑をかけられない」「保証人になってくれた友人にだけは返済したい」といった人間的な感情から、特定の債権者にだけ優先的に返済してしまうことがあります。これを「偏頗弁済」と言います。
破産手続きは、全ての債権者を平等に扱わなければならないという大原則(債権者平等の原則)に基づいています。そのため、特定の人だけを優遇する偏頗弁済は固く禁じられており、これもまた免責不許可事由に該当する可能性があります。お気持ちは分かりますが、全ての借金を正直に申告し、法に則った手続きを進めることが、結果的に関係者全員にとって最善の道となります。
直前の現金化:預金を不自然に引き出す
「99万円までなら現金は残せる」という知識を悪用し、弁護士に相談する直前に、預金口座から多額の現金を引き出す行為も非常に危険です。通帳には取引履歴が全て記録されており、このような不自然な出金は破産管財人が必ず気づきます。
そして、その引き出した現金の使い道について、合理的な説明(生活費や家賃の支払いなど)が求められます。もし納得のいく説明ができない場合、それは財産隠しと見なされ、免責が認められなくなる大きなリスクを伴います。自己判断で対応すると、手続き上の不利益が生じる可能性があります。絶対にやめてください。過去には、安易な換金行為が免責不許可につながるケースも報告されています。
預貯金への影響を最小限に抑えるには弁護士への相談が近道です
ここまで、債務整理における預貯金の扱いや、口座凍結のリスク、そして絶対にしてはいけないことについて解説してきました。自由財産やその拡張、相殺の仕組みなど、専門的なルールが多く、ご自身一人で全てを完璧に理解し、最適な対応をすることは非常に難しいと感じられたのではないでしょうか。
預貯金をはじめとするあなたの大切な財産を、法律に則って正しく守り、スムーズに生活を再建するためには、できるだけ早い段階で弁護士に相談することで、手続きごとのリスクや対応方針を整理しやすくなります。
特に、どのタイミングで口座が凍結されるのか、ご自身のケースで自由財産の拡張が認められる可能性があるのかといった判断は、専門的な知識と経験がなければ困難です。私たち弁護士にご依頼いただければ、債権者への通知送付から、裁判所への複雑な書類作成、そしてあなたの代理人としての交渉まで、全て一括してサポートいたします。
再生の歩み法律事務所では、借金問題に関するご相談は何度でも無料で承っております。弁護士費用の分割払いにも柔軟に対応しておりますので、まずはお金の心配をせず、あなたの現状をお聞かせください。一人で抱え込まず、私たちと一緒に、再生への第一歩を踏み出しましょう。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
法人破産で公庫の借金はどうなる?保証人の責任と解決策
日本政策金融公庫の借金を抱え、破産を考えている経営者様へ
事業資金の返済が滞り、日本政策金融公庫から督促を受け、資金繰りや今後の事業継続、従業員・取引先・ご家族への影響に不安を感じている経営者の方もいるでしょう。
どうか、一人で抱え込まないでください。資金繰りや保証債務の問題は、法的手続や交渉によって整理できる場合があります。この記事では、日本政策金融公庫からの借入れがある会社の法人破産や、代表者個人の保証債務への対応について解説します。
この記事を読み終える頃には、
- 法人破産が、日本政策金融公庫の借金にどう影響するのか
- 連帯保証人であるあなた個人はどうなるのか
- そして、次に何をすべきか
これらの疑問が明確になり、不安の原因を整理し、次に検討すべき対応を把握しやすくなります。私たち再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という想いで設立されました。まずは落ち着いて、あなたの状況と選択肢を一緒に見ていきましょう。返済に追われる日々が続く中で、債務整理を考えるタイミングを見極めることは、未来を守るための重要な一歩となるのです。
法人破産で会社の借金は消滅する。しかし…
まず、基本的な原則からお伝えします。会社が裁判所に破産を申し立て、手続きが完了すると、その会社(法人格)は法律上消滅します。それに伴い、会社が負っていた債務、もちろん日本政策金融公庫からの借入金も、原則としてすべて消滅します。
「法人としての支払義務は、手続の終了により実質的に整理される」
この点を理解すると、法人債務と代表者個人の債務を分けて検討しやすくなります。しかし、それですべてが解決するわけではないのが、中小企業の資金繰りの厳しい現実です。問題の核心は、会社の借金そのものではなく、多くの経営者が融資の際に個人として結んだ「契約」にあります。
法人破産の全体像については、法人破産の手続きの流れで体系的に解説しています。
問題の核心:代表取締役の「連帯保証」
中小企業が金融機関から融資を受ける際、代表者が会社の「連帯保証人」になるケースがあります。ただし、日本政策金融公庫では、融資制度や利用者の状況によって、無担保・無保証人で利用できる制度や、経営者保証を不要とする制度も用意されています。これは、会社の信用力を代表者個人の保証で補完するために求められるものです。
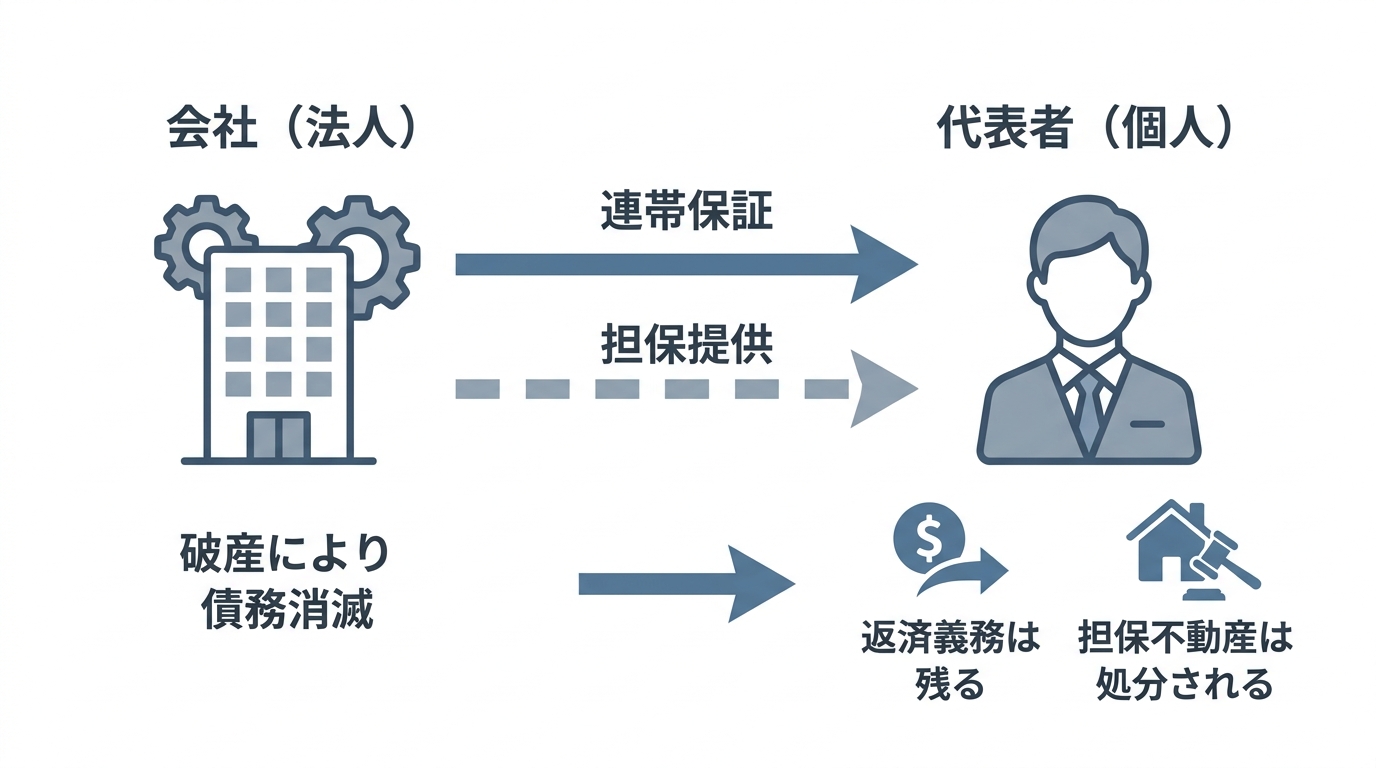
ここで最も重要な点は、「法人が破産しても、連帯保証人である代表者個人の返済義務は消えない」という事実です。
法律上、会社と個人は別人格です。しかし、連帯保証契約を締結している場合、債権者は会社の債務について連帯保証人である個人にも請求できます。そのため、会社が破産して支払い義務を免れても、公庫は連帯保証人であるあなた個人に対して「会社の代わりに全額返済してください」と請求する権利を持ち続けます。これが、多くの経営者が法人破産と同時に個人の債務問題にも直面する理由です。この問題は、他の保証人への影響を検討するケースとは、状況が大きく異なります。
自宅や個人資産は?「担保」の行方
連帯保証と並んで大きな問題となるのが「担保」です。融資の際に、ご自身の自宅不動産などを担保として提供しているケースも少なくありません。この場合、担保となっている資産は、会社の破産手続きとは関係なく、債権者である公庫によって処分されてしまう可能性があります。
これを法律用語で「別除権(べつじょけん)」と呼びます。担保権を持つ債権者は、破産手続きによる配当を待つことなく、優先的に担保物件を競売にかけるなどして、その売却代金から貸付金を回収できるのです。
つまり、会社を破産させても、担保に入れた自宅が自動的に守られるわけではない、ということです。ただし、競売よりも有利な条件で売却できる「任意売却」などの選択肢が残されている場合もあります。安易に法人破産前に不動産売却を進めることはリスクを伴うため、専門家への相談が不可欠です。
【重要】なぜ公庫の対応は厳しいのか?その理由と実態
「民間の銀行なら、もう少し柔軟に対応してくれるのでは…」「なぜ公庫はこんなに厳しいのか」と感じる方もいらっしゃるかもしれません。その背景には、日本政策金融公庫が持つ公的な性格があります。
1. 原資が国民の税金である
公庫の融資は、財政融資資金借入金、政府保証債、財投機関債、政府出資金等によって資金調達されています。そのため、公的な政策金融機関として、債権管理について一定の厳格さが求められます。
2. 安易な債権放棄が許されない
公的機関として、特定の事業者だけを安易に優遇することは公平性の観点から許されません。そのため、貸付金の放棄(債務免除)については、内部規定で非常に厳しい基準が設けられています。
3. 担当者の裁量権が限定的
上記のような理由から、現場の担当者が独自の判断で柔軟な対応をすることが難しい傾向にあります。交渉はマニュアルに沿って淡々と進められることが多く、情に訴えかけるような話し合いは通用しにくいのが実情です。
返済が滞ると、まずは電話や書面での督促が始まります。それを放置してしまうと、内容証明郵便で「期限の利益の喪失通知」兼「一括請求通知」が届き、最終的には保証人であるあなたの給与や預貯金が差押えられるといった強制執行の手続きに進む可能性があります。この流れを理解し、早い段階で対応方針を検討することが重要です。
参照: 日本政策金融公庫
代表者個人が取るべき3つの解決策
会社の破産だけでは、あなたの問題は解決しません。連帯保証人として残った個人の債務をどう解決していくか、具体的な3つの選択肢を見ていきましょう。どの方法が最適かは、あなたの資産状況や今後の生活設計によって異なります。冷静に比較検討することが大切です。
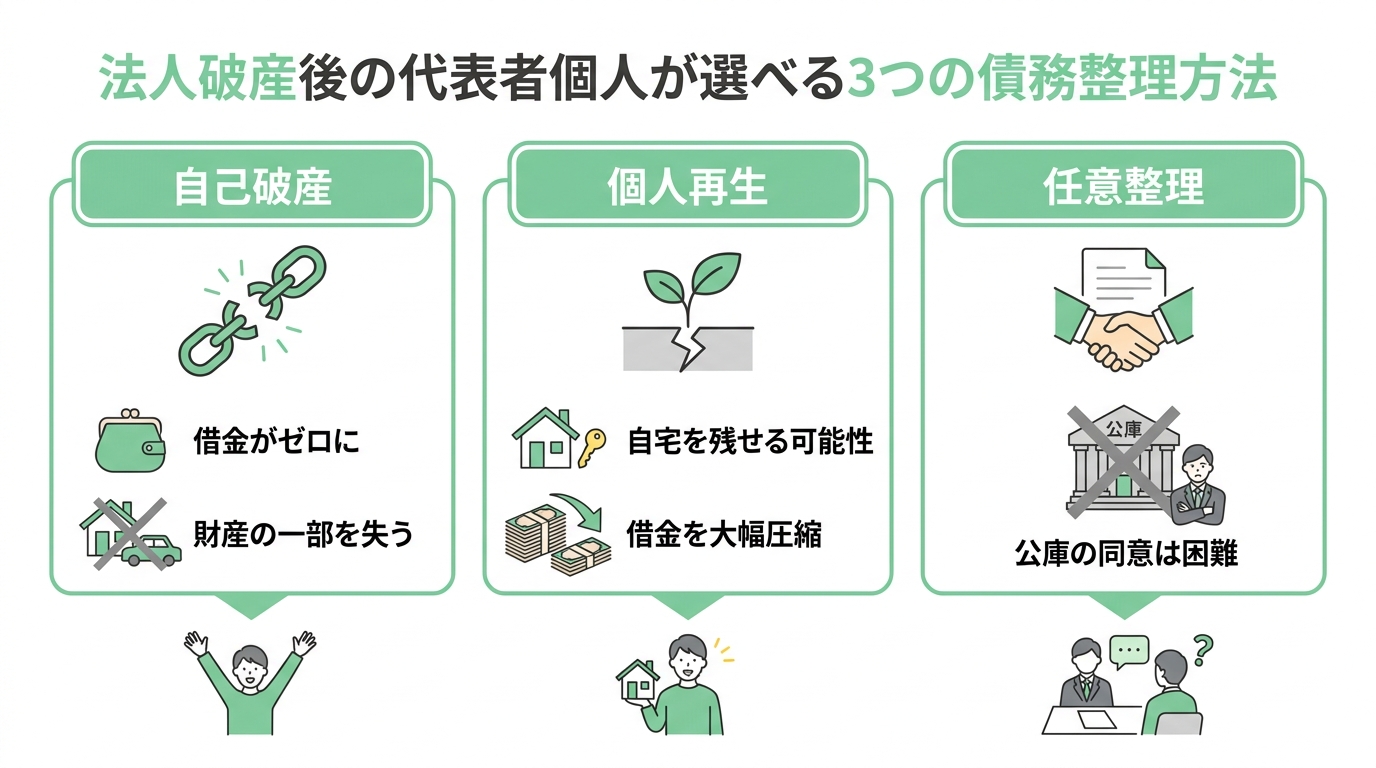
① 自己破産:法人と同時に申立て、ゼロからの再出発
最も現実的で、多くの経営者が選択するのが、法人破産と同時に代表者個人も自己破産を申し立てる方法です。会社の債務を引き継いでしまった代表者個人の返済能力を超えるケースがほとんどだからです。
メリット:
裁判所の免責許可決定を得られれば、税金などを除くすべての借金の支払い義務が免除されます。公庫への保証債務はもちろん、その他のカードローンや消費者金融からの借入もすべてなくなり、まさに「ゼロからの再出発」が可能になります。
デメリット:
信用情報機関に事故情報が登録される(いわゆるブラックリスト)、一定以上の価値がある財産(自宅や車など)は手放す必要がある、といった点が挙げられます。しかし、「すべてを失う」わけではありません。生活に必要な一定の現金(99万円まで)や家財道具などは「自由財産」として手元に残すことが認められています。自己破産は、返済不能な債務を法的に整理し、生活再建を図るための手続です。自己破産にかかる期間は手続きによって異なりますが、弁護士に依頼して受任通知を送付すると、以後の連絡窓口を弁護士に一本化できる場合があり、精神的な負担の軽減につながります。
② 個人再生:自宅を残したい場合の選択肢
「他の財産は諦めても、家族のために自宅だけはどうしても手放したくない」という強い希望がある場合には、「個人再生」という手続きが選択肢になります。
個人再生の「住宅資金特別条項(住宅ローン特則)」という制度を利用できる場合、住宅ローンは原則として返済を続けながら、それ以外の借金(公庫からの保証債務など)について、法律上の最低弁済額や清算価値などを踏まえた金額を、原則3年、事情によっては最長5年で分割返済していくことが可能です。
ただし、この手続きを利用するには「継続して安定した収入が見込めること」など、いくつかの厳しい条件をクリアする必要があります。法人破産後に、すぐに安定した職に就ける見込みがある場合などに有効な選択肢となります。より具体的な条件については、個人再生の住宅ローン特例をご覧ください。
③ 任意整理:公庫との交渉は可能か?
「自己破産や個人再生といった裁判所の手続きは避けたい」と考え、債権者と直接交渉して返済計画を見直す「任意整理」を希望される方もいます。
しかし、ここで現実をお伝えしなければなりません。前述の通り、日本政策金融公庫は公的機関であるため、対応が非常に厳格です。連帯保証債務について、分割払いを認めてくれるなどの任意整理に応じる可能性は、残念ながら極めて低いと言わざるを得ません。
例外として、親族からの援助などにより、まとまった金額を一括で返済できる見込みがある場合などに、多少の減額交渉に応じてもらえる可能性はゼロではありません。しかし、基本的には困難な道であると認識しておくべきです。安易な期待から時間を浪費してしまうと、その間に状況が悪化し、他の選択肢すら取れなくなる危険性があります。任意整理と自己破産の違いを正しく理解し、現実的な解決策を選ぶことが重要です。
破産手続きを決断する前に知っておくべきこと
いざ手続きを進めるとなると、様々な不安が頭をよぎるかと思います。ここでは、多くの方が心配される点について、あらかじめお答えします。
家族への影響は?
経営者として最も心が痛むのが、ご家族への影響ではないでしょうか。まず大切なこととして、あなたが保証人になっていない限り、配偶者やお子様に直接の返済義務が及ぶことはありません。借金はあくまで契約者個人の問題であり、家族が肩代わりする必要はないのです。
ただし、間接的な影響はあります。例えば、あなた名義の持ち家や車が処分されれば、家族の生活環境は変わらざるを得ません。また、あなたがクレジットカードを作れなくなる期間、家計のやりくりには工夫が必要になるでしょう。
家族への影響が見込まれる場合は、生活環境や家計への影響を整理したうえで、必要に応じて状況を共有することも検討しましょう。伝え方に不安がある場合は、弁護士に相談してから説明する方法もあります。自己破産による家族への影響について、さらに詳しく知りたい場合はこちらもご覧ください。
経営者保証ガイドラインは使えないのか?
「経営者保証に関するガイドライン」というものを耳にしたことがあるかもしれません。これは、一定の条件を満たせば、経営者が破産することなく、金融機関との話し合いによって保証債務を整理できる制度です。
このガイドラインを活用できれば、自宅などの資産の一部を手元に残しながら、保証債務を減額または免除してもらえる可能性があります。しかし、利用するには、対象となるすべての金融機関の同意が必要となるなど、非常に高いハードルがあります。特に、公的機関である日本政策金融公庫の同意を得ることは容易ではありません。
決して使えない制度ではありませんが、自己破産以外の債務整理方法の中でも特に専門的な知識を要するため、弁護士と慎重に検討すべき高度な選択肢とご理解ください。
弁護士に依頼するメリットと費用
「なぜ弁護士に頼む必要があるのか」と思われるかもしれません。弁護士に依頼することで、手続や債権者対応の負担を軽減できる場合があります。
- 督促が止まる:弁護士が介入通知(受任通知)を公庫に送付すると、以後の連絡窓口を弁護士に一本化して対応できる場合があります。直接の連絡に対応する負担を軽減できる可能性があります。
- 手続きを任せられる:裁判所への複雑な申立て書類の作成や、債権者とのやり取りなど、煩雑な手続きをすべて一任できます。
- 相談しながら進められる:法的な見通しや必要な対応を確認しながら、手続を進めることができます。
- 状況に応じた解決策を検討できる:あなたの状況を客観的に分析し、自己破産、個人再生など、選択可能な手続のメリット・デメリットを踏まえて提案を受けられます。
費用の点が心配かもしれませんが、再生の歩み法律事務所では、債務整理に関するご相談は何度でも無料です。また、着手金の分割払いにも柔軟に対応しておりますので、費用が理由で相談をためらう必要はありません。まずは取り立て・督促への対応を検討するためにも、お早めにご相談ください。
日本政策金融公庫からの借入れと法人破産でお悩みの方へ
ここまで読んでいただき、ありがとうございます。法人破産や自己破産には不安を感じる方も少なくありませんが、いずれも債務を法的に整理するための手続です。
破産手続により返済不能な債務を整理できれば、収支や生活設計を見直し、再建に向けた準備を進めやすくなります。
事務所名に込めた「借金問題に苦しむ方と共に再生の道を歩みたい」という想いは、私たちの原点です。一人で判断することが難しい場合は、早い段階で専門家に相談し、債務額、保証の有無、担保の状況を整理することが重要です。
あなたの新しい歩みを、私たちが全力でサポートします。まずは無料相談から、お話をお聞かせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
法人破産前に不動産売却は可能?タイミングと注意点を解説
法人破産前の不動産売却で注意すべき法的リスク
会社の資金繰りが限界に達し、法人破産を考え始めるとき、経営者の方であれば誰しも「会社に残された資産を少しでも有利に処分し、関係者への迷惑を最小限に抑えたい」と考えるのは当然のことです。特に、会社名義の不動産は大きな資産。これを破産手続きの前に売却して、運転資金の足しにしたり、お世話になった取引先への支払いに充てたりできないだろうか…そのように考えること自体は自然です。
しかし、どうか一度立ち止まってください。その善意からくる行動が、実は極めて危険な選択となり、あなたの再出発の道を閉ざしてしまう可能性があるのです。最悪の場合、破産手続きそのものがスムーズに進まなくなるだけでなく、売却自体が無かったことにされ、買主にも多大な迷惑をかけてしまうことになりかねません。
この記事では、なぜ法人破産前の不動産売却が危険なのか、その法的な理由と具体的なリスクを、専門家の視点から分かりやすく解説します。そして、どうすれば安全に資産を整理し、次のステップへ進むことができるのか、その道筋を具体的にお示しします。この記事の全体像については、法人破産の手続き全体の流れで体系的に解説しています。
「少しでも高く」が裏目に…なぜ独断の売却は危険なのか
経営者として「会社の資産を少しでも高く売りたい」と考えるのは、当然の経営判断です。しかし、会社の支払いができなくなり、破産を考えなければならない状況では、その判断基準が大きく変わります。
法人破産の手続きでは、同順位の債権者を公平に扱うことが重要です。もっとも、従業員の賃金や租税など、法律上優先順位が定められている債権もあるため、会社の財産は破産法その他の法律に従って分配されます。
この原則があるため、破産手続きが始まると、会社の財産を管理・処分する権限は経営者から「破産管財人」という裁判所が選んだ弁護士に移ります。経営者が自分の判断で特定の資産を売却したり、特定の債権者にだけ返済したりする行為は、この「債権者平等の原則」を侵害する行為と見なされてしまうのです。たとえそれが善意によるものであっても、法的には許されない行為となってしまいます。会社をたたむ決断には、法人破産のメリット・デメリットを正しく理解することが不可欠です。
破産管財人による「否認権」とは
もし、破産手続きの直前に不適切な不動産売却が行われた場合、破産管財人は「否認権(ひにんけん)」という非常に強力な権利を行使することができます。
否認権とは、一言でいえば「破産会社の財産を不当に減少させたり、債権者間の公平を害したりする行為の効力を否定し、流出した財産を取り戻す権利」のことです。つまり、せっかく成立した売買契約を「なかったこと」にされてしまうのです。
具体的には、以下のようなケースが否認権の対象となる可能性があります。
- 詐害行為(さがいこうい):会社の財産を不当に安く売却する行為です。例えば、相場が3,000万円の不動産を、親族や友人に1,000万円で売却するようなケースがこれにあたります。これは、債権者に分配されるべき財産を意図的に減らす行為と見なされます。
- 偏頗行為(へんぱこうい):特定の債権者にだけ優先的に返済する行為です。例えば、不動産の売却代金を使って、お世話になった特定の取引先にだけ買掛金を支払うようなケースです。これは、他の債権者との公平を害する行為となります。より詳しい解説は、偏頗弁済の詳しい解説をご覧ください。
否認権が行使されると、不動産は破産管財人の元に取り戻され、買主は支払った代金の返還を求めることになります。しかし、破産会社には他に財産が残っていないことがほとんどのため、買主は代金の大部分を失うという深刻な事態に陥ります。結果として、経営者としての信用を失い、人間関係にも深い亀裂を生むことになりかねません。
(参考:e-Gov法令検索「破産法」)
不動産売却のタイミング比較|「申立前」と「申立後」の損得
では、会社の不動産を売却する場合、どのタイミングで行うのが最も良いのでしょうか。選択肢は大きく分けて「破産申立前」と「破産申立後」の2つです。それぞれのメリット・デメリットを比較し、ご自身の状況に合った選択を考える参考にしてください。どちらを選ぶにせよ、自己破産と不動産の問題は複雑なため、弁護士への事前相談は不可欠です。
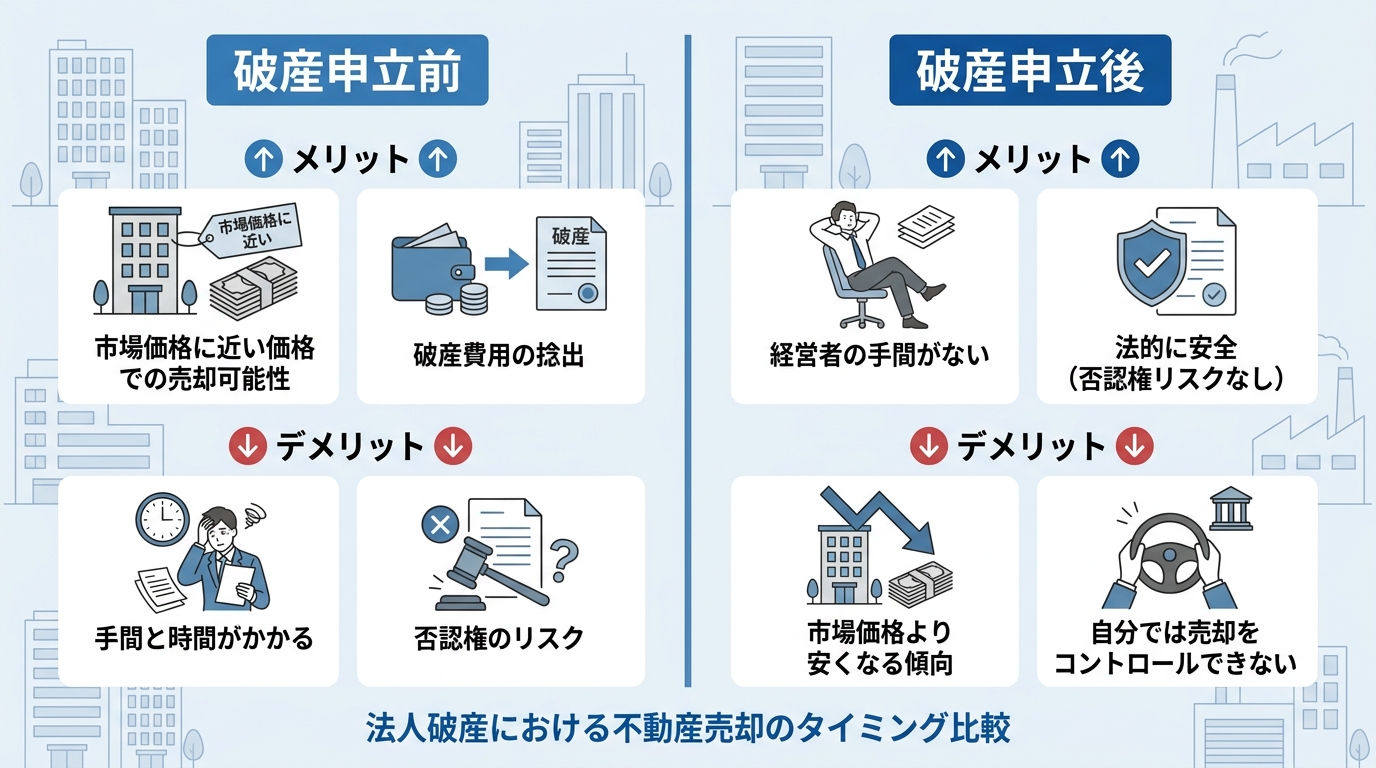
ケース1:破産申立「前」に売却するメリット・デメリット
弁護士に相談し、適正価格での売却であることや売却代金の使途を明確にするなど、後に否認権の対象とならないよう慎重に進めれば、破産申立前に不動産を売却できる場合もあります。
【メリット】
- 市場価格に近い価格で売却できる可能性がある:時間をかけて買主を探せるため、破産手続き中の売却(任意売却や競売)よりも高値で売れる可能性があります。
- 売却代金から破産費用を捻出できる:弁護士費用や裁判所への予納金など、破産手続きに必要な費用を売却代金から支払うことが認められる場合があります。
【デメリット】
- 買い手を見つける手間と時間がかかる:資金繰りが厳しい中で、不動産売却に時間をかける余裕がない場合も多いでしょう。
- 常に「否認権」のリスクがつきまとう:売却価格が適正であったか、売却代金の使い道が正しかったかなど、後から破産管財人によって厳しくチェックされます。少しでも疑義があれば、否認権を行使されるリスクが残ります。特に、親族や知人への返済は偏頗弁済とみなされやすく、注意が必要です。
ケース2:破産申立「後」に管財人が売却するメリット・デメリット
破産手続開始決定がされると、不動産の管理処分権は破産管財人に移ります。そして、管財人が債権者と調整しながら売却手続き(任意売却)を進めるのが一般的です。
【メリット】
- 経営者の負担を軽減できる:買主探しや契約、登記手続きなどは破産管財人が中心となって進めます。ただし、経営者には資料提出や事情説明など、破産管財人への協力が求められます。
- 否認権の問題が生じにくい:破産管財人が裁判所の監督のもとで手続きを進めるため、経営者が申立前に独断で売却する場合と比べ、否認権をめぐる問題は生じにくくなります。
【デメリット】
- 売却価格が市場価格より低くなる可能性がある:破産手続きは迅速に進める必要があるため、市場価格よりもある程度安い価格で売却される傾向があります。
- 自分で売却のタイミングや相手を選べない:全ての権限が破産管財人にあるため、売却に関する経営者の意向は反映されません。売却後の状況は、債権者集会で報告されることになります。
【重要】不動産の売却代金、何になら使って良いのか?
仮に、弁護士と相談の上で破産申立前に不動産を売却できたとして、その売却代金は何に使えるのでしょうか。この資金使途こそが、後々問題になるかどうかの重要な分かれ道です。
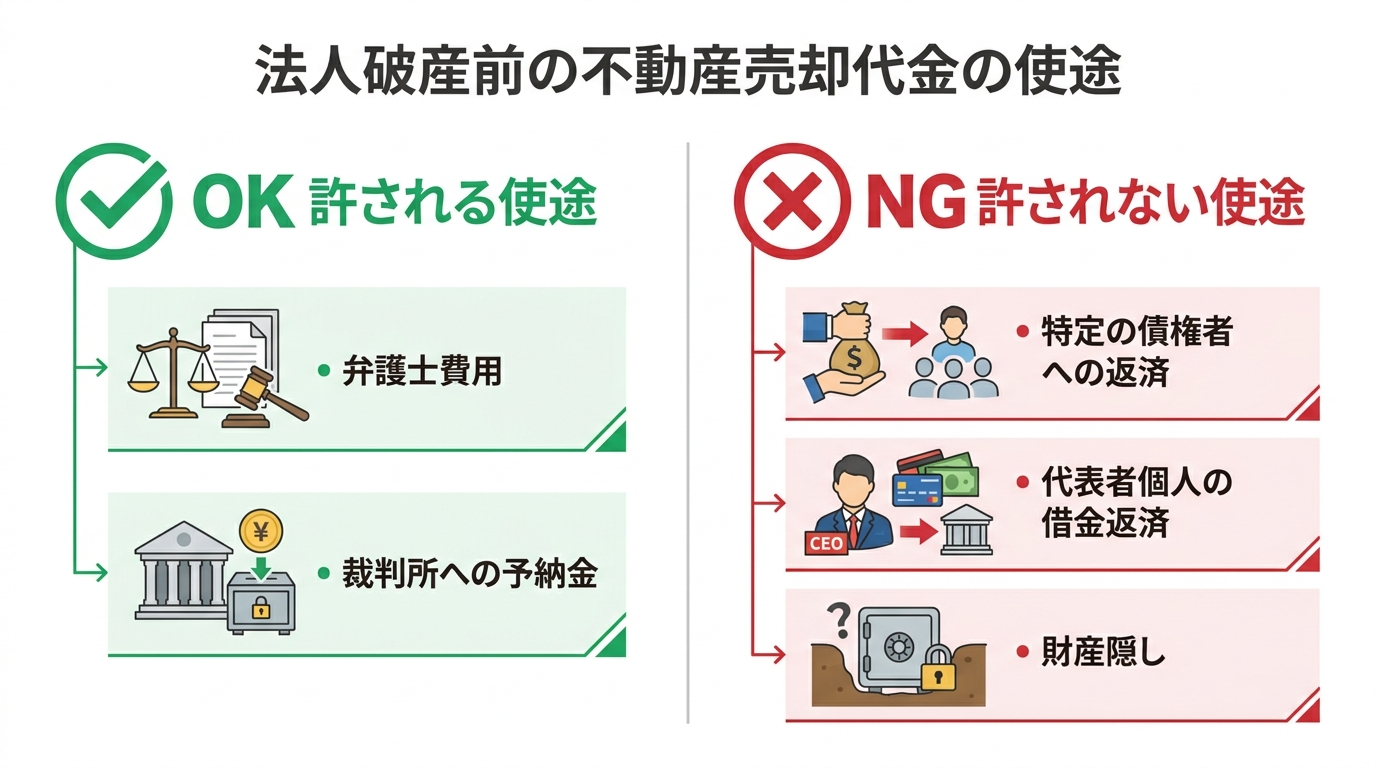
許される使途:弁護士費用や裁判所への予納金
最も代表的で、かつ法的に認められやすい使途は、破産手続きを進めるために必要不可欠な費用です。
- 弁護士への着手金・報酬
- 裁判所に納める予納金
特に法人破産の場合、裁判所に納める予納金が数十万円から数百万円と高額になるケースがあり、この費用を捻出できずに破産を申し立てられない、という事態も起こりえます。このような状況を避けるため、弁護士が代理人となって裁判所に事情を説明し、不動産の売却許可を得て、その代金から費用を支払うという方法が取られることがあります。これは、破産手続きを円滑に進めるための正当な行為として認められます。弁護士費用は事務所によって異なりますので、事前に確認することが大切です。
許されない使途:特定の債権者への返済や財産隠し
一方で、以下のような使い方は、否認権・免責不許可・刑事責任などの問題につながる可能性があるため、弁護士に確認せず行うべきではありません。
- 特定の取引先への買掛金支払い(偏頗弁済)
- 代表者個人や親族の借金返済への流用
- 会社の税金や社会保険料の支払い(支払うべきかどうかは、債権の種類や時期により判断が分かれるため、事前に弁護士へ確認が必要です)
- 代表者の生活費や退職金として確保する(財産隠し)
「お世話になったあの会社にだけは迷惑をかけたくない」という気持ちは人情として理解できますが、法的には許されない行為です。これらの行為が発覚した場合、否認権の対象となるだけでなく、財産を隠したと見なされれば「免責不許可事由」に該当し、代表者個人の自己破産で免責が認められにくくなる可能性があります。最悪の場合、詐欺破産罪という刑事罰の対象となることさえあるのです。安易な判断により、再出発に向けた手続きに大きな支障が生じるおそれがあります。詳しくは自己破産で免責不許可となるNG行動の記事もご参照ください。
状況別|法人破産と不動産売却に関するよくある質問
ここでは、経営者の皆様からよく寄せられる具体的なご質問にお答えします。
Q. 抵当権が付いている不動産はどうすればよいですか?
A. 所有権の移転自体が常に不可能というわけではありませんが、抵当権を抹消して売却するには、通常、抵当権者(金融機関など)との調整が必要です。
会社不動産には、事業資金の融資を受ける際に金融機関の抵当権が設定されていることがほとんどです。この場合、抵当権を抹消しないまま売却しても買主が見つかりにくく、また破産申立前後の売却には否認権などの問題もあるため、経営者が独断で進めるべきではありません。
通常は、破産手続きの中で破産管財人が抵当権者である金融機関と交渉し、任意売却を進めることになります。管財人は、少しでも多くの財産を確保するため(これを「財団組入れ」と言います)、売却価格や抵当権者に支払う金額について粘り強く交渉します。このような複雑な交渉は、法律と交渉の専門家である弁護士でなければ困難です。もし住宅ローンの滞納などで個人の不動産にも抵当権が関わる場合は、さらに複雑な対応が必要となります。
Q. すでに破産前に不動産を売却してしまいました…
A. まずは正直に、全てを弁護士にお話しください。それが解決への第一歩です。
すでに不動産を売却してしまい、この記事を読んで不安に感じている方もいらっしゃるかもしれません。隠し通そうとすれば、事態はさらに悪化します。最も重要なのは、速やかに弁護士に相談し、事実を正直に伝えることです。
ご相談いただく際には、以下の資料をご準備いただけると、より的確なアドバイスが可能になります。
- 売買契約書
- 代金の入金が確認できる預金通帳
- 売却代金の使い道がわかる資料(領収書など)
- 売却時の不動産査定書
自ら正直に申告することで、破産管財人や裁判官の心証が良くなり、その後の手続きが比較的スムーズに進む可能性もあります。決して一人で抱え込まず、専門家を頼ってください。後の管財人面接でも、誠実な態度は非常に重要です。
会社の不動産売却で悩んだら、まず弁護士にご相談ください
ここまでご覧いただいたように、法人破産における不動産売却には、専門的な法律知識と慎重な判断が不可欠です。「少しでも会社のため、従業員のため」と考えた行動が、結果として多くの関係者に迷惑をかけ、ご自身の再出発の道を閉ざしてしまうことになりかねません。
弁護士にご相談いただくことで、以下のようなメリットがあります。
- 法的に最も安全な手続きを選択できる
- 債権者との複雑な交渉を全て任せられる
- 精神的な負担が大幅に軽減され、再スタートに集中できる
会社の未来に関わる重大な決断だからこそ、独断で進めるのではなく、まずは専門家の意見を聞いてみませんか。弁護士に相談・依頼するメリットがあります。
再生の歩み法律事務所では、法人破産や不動産売却に関するご相談を受け付けています。初回のご相談は無料です。一人で悩まず、まずはお気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
法人破産のメリット・デメリットを弁護士が徹底解説
はじめに:会社の破産を考え、一人で悩んでいませんか?
会社の資金繰りがうまくいかない。債権者からの連絡が鳴り止まない。従業員の生活をどうすればいいのか。そして、自分の家族の未来はどうなってしまうのか……。
経営者として、誰にも相談できず、たった一人で眠れない夜を過ごしているのではないでしょうか。「破産」という言葉の重さに押しつぶされそうになり、「すべてを失ってしまうのではないか」という恐怖に苛まれているかもしれません。
もし、あなたが今そんな状況にいるのなら、どうか安心してください。法人破産は、決して人生の終わりではありません。それは、これまでの苦しみから解放され、あなたとあなたの大切な人たちの生活を再建するために、法律が認めた正規の「手続き」なのです。
これまで多くの法人破産や債務整理のご相談に携わる中で、同じように悩む経営者の方からお話を伺ってきました。だからこそ、そのお気持ちは痛いほどわかります。この記事は、あなたの今の状況を冷静に整理し、次の対応を検討するための基礎知識を提供する目的で執筆しました。まずは、法人破産のメリットとデメリットを確認していきましょう。
法人破産のメリット:今の苦しみから解放されるために
法人破産と聞くと、ネガティブなイメージばかりが先行しがちです。しかし、法的な観点から見ると、支払不能や債務超過の状況を整理し、会社を清算するための有効な手続きとなる場合があります。具体的にどのようなメリットがあるのか、見ていきましょう。
1. 資金繰りの悩みと債権者からの督促が止まる
経営者にとって、日々の資金繰りのプレッシャーや、鳴り続ける督促の電話は、心身をすり減らす大きな原因です。しかし、弁護士に法人破産を依頼し、弁護士から各債権者へ「受任通知」を送付して窓口を弁護士に一本化することで、以後の連絡対応の負担を軽減できる可能性があります。
この通知が届いた後は、貸金業者や債権回収会社など一定の業者について、正当な理由なく債務者本人へ直接取立てを行うことが法律上制限されます。取引先など一般債権者への対応も、通常は弁護士が窓口となって進めます。
これにより、直接の督促対応に追われる負担が軽くなり、今後の手続きについて冷静に検討する時間を確保しやすくなります。そして、今後の手続きについて冷静に考え、準備を進めるための貴重な時間と心の余裕が生まれるのです。これは、再生への道を歩む上で、何よりも大きな第一歩と言えるでしょう。
2. 会社の借金(債務)がすべてなくなり、返済義務から解放される
法人破産の手続きが裁判所で認められ、無事に終結すると、会社の法人格は消滅します。それに伴い、金融機関からの借入金はもちろん、買掛金、未払いの事務所賃料、さらには滞納していた税金や社会保険料に至るまで、会社が抱えていた債務は原則としてすべて消滅します。
巨額の負債を背負い続けるという精神的・経済的な重荷が完全になくなること。これこそが、法人破産の最も根本的なメリットです。すべてを一度リセットし、ゼロから新たな人生を始めるための土台が、この手続きによって法的に確保されるのです。
3. 代表者個人も連帯保証の重圧から解放される(※個人の手続きが必要)
多くの中小企業の経営者が、会社の借入れの際に「連帯保証人」になっています。これが、「会社が倒産しても、自分の借金として残り続けるのではないか」という最大の不安の原因でしょう。
ご安心ください。法人破産の手続きと並行して、代表者個人についても自己破産や個人再生といった適切な債務整理を行うことで、個人が背負っている連帯保証債務からも解放される道があります。
これにより、会社だけでなく、経営者ご自身の経済的な再生も図ることが可能になります。ただし、法人の手続きとは別に、個人のための手続きが別途必要になる点は覚えておいてください。この点については、後ほど詳しく解説します。
法人破産のデメリット:未来のために受け入れるべきこと
もちろん、法人破産にはメリットだけでなく、デメリットも存在します。ただし、デメリットの内容を正確に理解し、事前に対応策を検討することが重要です。一つひとつ、誠実に向き合っていきましょう。
1. 会社は消滅し、事業を続けることはできない
法人破産は、会社の事業再建を目指す「民事再生」とは異なり、会社を清算するための手続きです。そのため、手続きが完了すると会社の法人格は消滅します。会社の法人格は消滅し、会社名や事業に関する許認可は原則として維持できません。もっとも、事案によっては、事業譲渡などによりブランドや取引関係の一部が承継される場合もあります。これが、法人破産における最大のデメリットと言えるでしょう。
ただし、これは必ずしもあなたのキャリアの終わりを意味するものではありません。破産手続きの中で事業の一部を第三者に譲渡したり、あるいはあなた自身が再起して、新たな会社で再び同じような事業を始めることも法的には可能です。
2. 会社の財産(不動産・預貯金・車両など)はすべて処分される
破産手続きが始まると、裁判所から「破産管財人」という中立な立場の弁護士が選任されます。そして、会社名義の不動産、預貯金、機械設備、車両、売掛金といった資産は、すべてこの破産管財人の管理下に置かれ、最終的には換価(現金化)されて債権者への配当に充てられます。
たとえ経営者個人として愛着のある資産であっても、法人名義である限り、原則として手元に残すことはできません。ただし、ここで重要なのは、あくまで「法人名義の財産」が処分の対象であるという点です。代表者個人の財産が、この手続きによって直ちにすべて取り上げられるわけではない、ということを正確に理解しておく必要があります。
3. 従業員との雇用契約を終了する必要が生じる
経営者にとって、おそらく最も精神的に辛い決断が、苦楽を共にしてきた従業員の解雇です。事業を停止し、会社を清算する場合、従業員との雇用契約は原則として終了することになります。ただし、事業譲渡などにより一部の雇用が承継される場合もあります。
この決断は、言葉に尽くせないほど重いものです。しかし、最後まで従業員の生活を守るために、経営者としてできることがあります。例えば、給料の未払いが起きてしまった場合でも、国が会社に代わって未払賃金の一部を立て替えてくれる「未払賃金立替払制度」というセーフティネットがあります。また、彼らが速やかに雇用保険の基本手当を受け取れるよう、離職票などの書類を準備することも重要です。弁護士に相談いただければ、こうした手続きについても丁寧にサポートいたします。
より具体的な手順については、未払賃金立替払制度の具体的な手順をご覧ください。
4. 代表者個人の信用情報に影響が出る可能性がある
先ほどメリットの項で触れたように、多くの場合、法人破産と同時に代表者個人も自己破産などの債務整理を行います。その場合、個人の信用情報機関(JICC、CIC、KSCなど)に事故情報が登録されます。これが、いわゆる「ブラックリストに載る」という状態です。
信用情報の登録・保有期間は機関や情報の種類によって異なり、CICやJICCでは契約終了後5年以内、全国銀行個人信用情報センターでは破産・民事再生手続開始決定に関する官報情報が7年以内とされています。この期間中は、新たにローンを組んだり、クレジットカードを作成したりすることが難しくなる可能性があります。ただし、これは永続的なペナルティではありません。期間が経過すれば情報は削除されますし、再起して事業を始めることを法的に妨げるものでもありません。また、原則として家族の信用情報には影響しないことも知っておいてください。
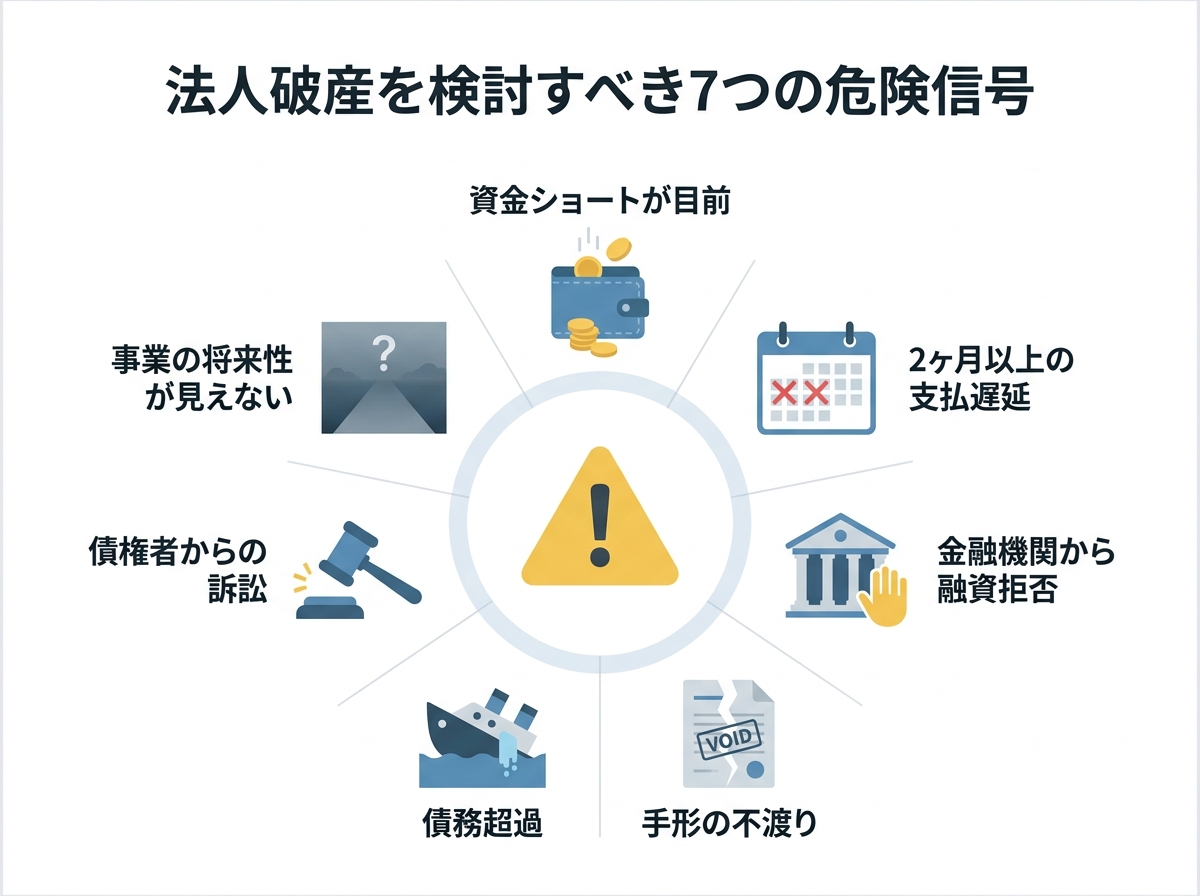
【自己診断】あなたの会社は法人破産をすべきか?判断基準をチェック
メリットとデメリットを理解した上で、次に考えるべきは「自社が本当に法人破産を検討すべき段階にあるのか」という点です。以下の項目は、その判断の一助となる危険信号です。もし一つでも当てはまるものがあれば、すぐにでも専門家である弁護士に相談することをお勧めします。
- 資金ショートが目前に迫っている(来月の支払いの目処が立たない)
日々の運転資金が枯渇し、支払いのための資金調達も不可能な状態は、事業継続が困難である明確なサインです。 - 2ヶ月以上、従業員への給与や取引先への支払いが遅れている
支払いの遅延は、会社の信用を著しく損ないます。これが常態化している場合、自力での再建は極めて難しい状況です。 - 銀行などの金融機関から、追加の融資を断られた
メインバンクから追加融資を断られた場合、金融機関が返済可能性や事業継続に関するリスクを高く見ている可能性があります。 - 手形の不渡りを出しそうだ、あるいは既に出してしまった
手形の不渡り(特に2回目)は銀行取引停止処分につながり、事実上の倒産状態となります。 - 債務の総額が、会社の資産を明らかに上回っている(債務超過)
会社の全資産を売却しても借金を返済できない状態です。この状態が続くと、再建は困難になります。 - 債権者から訴訟や支払督促を起こされている
法的な手続きが開始されると、預金口座の差押えなどに発展する可能性があり、事業継続が大きく困難になることがあります。
代表者個人の生活を守り、再起するための3つの選択肢
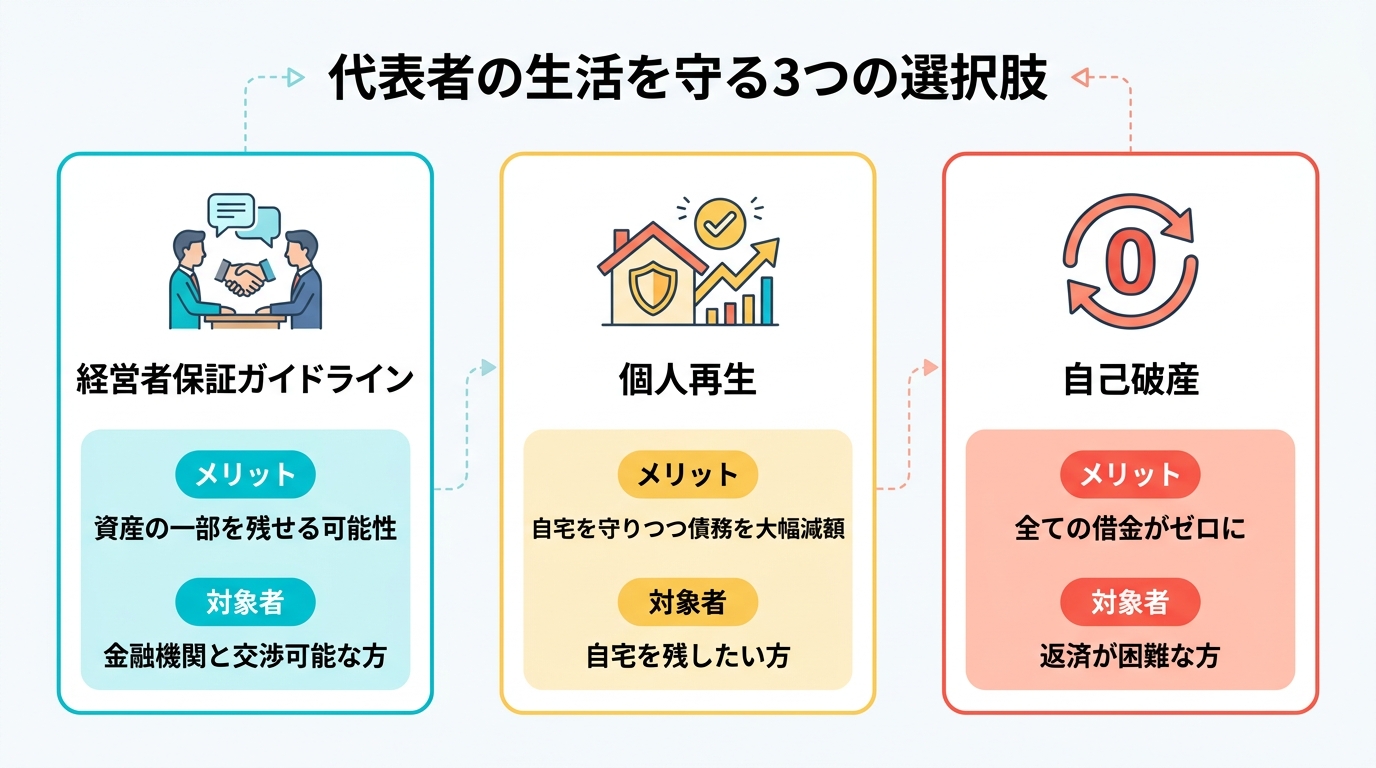
「会社の破産=自己破産で全財産を失う」と考えている経営者の方は、非常に多くいらっしゃいます。しかし、それは正確ではありません。国も経営者の早期再起を後押ししており、あなたの生活基盤を守るための、自己破産以外の選択肢が用意されています。ここでは、代表者個人の未来を守るための3つの重要な選択肢をご紹介します。
選択肢1:経営者保証ガイドラインを活用し、資産の一部を残す
「経営者保証に関するガイドライン」は、自己破産という法的な手続きによらず、金融機関との話し合いによって連帯保証債務を整理するためのルールです。このガイドラインの大きな特徴は、経営者の手元に残せる財産の範囲が、自己破産の場合よりも広く認められる可能性がある点です。
具体的には、自己破産で認められる自由財産(99万円以下の現金など)に加えて、年齢や生活状況に応じた一定期間の生計費(100万円~360万円程度)や、華美でない自宅などを手元に残せる可能性があります。これは、経営者が破産後の生活に困窮することなく、スムーズに次のステップへ進むことを目的とした、非常に重要な制度です。
選択肢2:個人再生で自宅を維持しながら、保証債務を減額できる可能性を検討する
もし、あなたがご自身の自宅を住宅ローンで購入しており、今後も安定した収入を得る見込みがある場合、「個人再生」という手続きが有力な選択肢になります。
個人再生の最大のメリットは、「住宅資金特別条項(住宅ローン特則)」の要件を満たす場合、住宅ローンの返済を継続しながら、自宅を維持できる可能性がある点です。その上で、連帯保証債務などの他の借金については、元本を大幅に(例えば5分の1や10分の1などに)圧縮し、原則3年〜5年での分割返済に切り替えることができます。大切な家族との住まいを守りながら、経済的な再起を図れる可能性のある手続きです。
より具体的な手順については、住宅ローン特則の条件と注意点をご覧ください。
選択肢3:自己破産で免責許可を受け、税金など一部を除く債務の支払責任を免れる
どうしても返済の目処が立たず、収入の見込みも不安定な場合には、裁判所に申し立てて借金の支払義務を免除してもらう「自己破産」が最終的な選択肢となります。
「破産」という言葉から、すべての財産を失うというイメージを持つ方もいますが、実際には一定の財産を手元に残せる制度があります。自己破産をしても、生活に必要な最低限の財産は「自由財産」として法律で守られており、手元に残すことができます。具体的には、99万円以下の現金や、生活に不可欠な家財道具などは処分されません。自己破産をしても残せる財産は意外と多いのです。
免責許可が確定すれば、税金などの非免責債権を除き、破産債権について支払責任を免れることができます。
法人破産を決断したら|手続きの流れと弁護士の役割
法人破産を決断した場合、手続きは一定の流れに沿って進みます。弁護士に依頼した場合は、申立て準備や裁判所・破産管財人との対応についてサポートを受けられます。大まかな流れは以下の通りです。
- 弁護士への相談・依頼
まずは現状を詳しくお聞かせください。最適な解決策をご提案し、ご納得いただければ委任契約を結びます。 - 受任通知の発送(督促ストップ)
ご契約後、直ちに全債権者へ受任通知を送付します。これにより、貸金業者等からの直接の督促は制限され、弁護士を窓口として対応を進めやすくなります。 - 破産申立ての準備
会社の資産や負債を調査し、裁判所に提出するための申立書や添付書類を作成します。この複雑な作業は、会社から必要資料や事情を提供いただきながら、弁護士が中心となって進めます。 - 裁判所への申立て
準備が整い次第、管轄の地方裁判所へ法人破産の申立てを行います。 - 破産手続開始・破産管財人の選任
裁判所が申立てを認めると「破産手続開始決定」が出され、会社の財産を管理・処分する「破産管財人」が選任されます。 - 債権者集会
破産管財人が財産の換価状況や配当の見込みなどを債権者に報告するための債権者集会が開催されます。通常、集会は短時間で事務的に終了します。 - 手続き終結
債権者への配当が完了、または配当する財産がない場合は、破産手続きは終結し、会社の法人格が消滅します。
この一連の流れには、事案によりますが半年から1年程度の期間がかかります。弁護士は、これらのすべての段階であなたの代理人として行動し、裁判所や破産管財人とのやり取り、複雑な書類作成などを一手に引き受け、あなたの手続上の負担をできる限り軽減します。
まとめ:決断の先に、再建へ向けた選択肢があります
ここまで、法人破産のメリットとデメリット、そして代表者ご自身の生活を守るための選択肢についてお話ししてきました。
会社の破産を決断することは、言葉にできないほど辛く、苦しいことだと思います。しかし、それは決して「敗北」や「終わり」を意味するものではありません。むしろ、終わりの見えない苦しみからあなた自身を解放し、新たな人生、新たな事業へと踏み出すための、前向きな「始まり」なのです。
一番避けなければならないのは、誰にも相談できずに一人で悩み続け、状況をさらに悪化させてしまうことです。状況がさらに悪化する前に、早い段階で弁護士へ相談し、利用できる選択肢を確認することが重要です。
再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という思いで設立しました。私たちは、あなたの状況を法的に整理し、あなたとご家族にとって最善の再出発の形を一緒に見つけ出すパートナーです。当事務所の料金一覧は明確に提示しており、分割払いも可能です。
早めに状況を整理することで、生活再建に向けた具体的な選択肢を検討しやすくなります。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
債務整理で保証人に迷惑をかけない全知識|影響と回避策を解説
「保証人にだけは迷惑をかけられない…」その想いを抱えるあなたへ
「借金の返済が苦しい。でも、保証人になってくれた親や友人には、絶対に迷惑をかけられない…」
この記事を読んでくださっているあなたは今、誰にも言えないほどの罪悪感と、先の見えない不安に押しつぶされそうになっているのではないでしょうか。
大切な人を信じて保証人になってもらった手前、簡単に「返せない」とは言えない。もし自分が原因で、その人に大きな負担をかけてしまったら…と考えると、不安で眠れないこともあるかもしれません。
その責任感の強さ、そして大切な人を守りたいという想いは、決して間違っていません。とても尊いことです。だからこそ、一人で抱え込み、間違った道を選んでしまうことだけは避けてほしいのです。
保証人への影響は手続きや契約内容によって異なります。正しい知識を身につけ、早めに専門家へ相談することで、影響を抑える方法を検討できる場合があります。
この記事では、法律の専門家として、債務整理が保証人に与える影響のすべてと、その負担を限りなく軽くするための具体的な方法を、一つひとつ丁寧にお伝えします。債務整理と保証人の関係については、債務整理が家族や保証人に与える影響で全体像を解説していますが、この記事では特に「保証人を守る」という点に絞って、さらに深く掘り下げていきます。
債務整理で保証人はどうなる?手続き別の影響を正しく理解する
債務整理には、大きく分けて「任意整理」「個人再生」「自己破産」の3つの手続きがあります。どの手続きを選ぶかによって、保証人への影響は大きく異なります。まずは、それぞれの違いを冷静に把握することから始めましょう。
大前提として、あなたが債務整理をすると、多くの場合、保証人に請求がいくことになります。これは、金融機関との契約で「主債務者が返済できなくなった場合、代わりに返済する」と約束しているためです。そして、債務整理をすると「期限の利益の喪失」といって、分割で支払う権利を失い、残額の一括返済を求められるのが原則です。
この原則を踏まえた上で、各手続きが保証人にどのような影響を与えるのか、具体的に見ていきましょう。
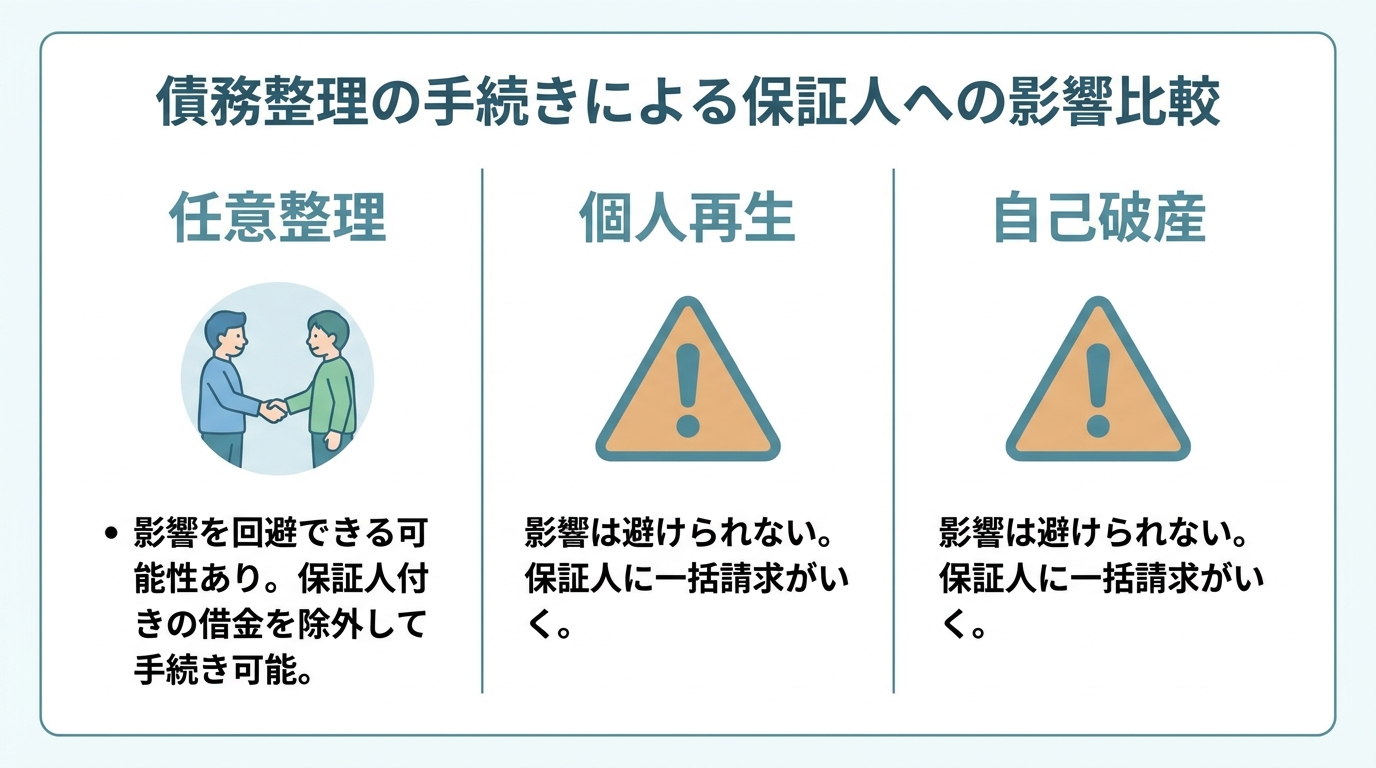
【影響を回避可能】任意整理の場合
もしあなたが「どうしても保証人に迷惑をかけたくない」と強く願うなら、任意整理が最も希望の持てる選択肢となるでしょう。
任意整理の最大の特徴は、整理する借金としない借金を自分で選べるという点にあります。つまり、「保証人がついているA社の借金はこれまで通り返済を続ける」と約束し、それ以外の「保証人がついていないB社やC社の借金だけを整理して、将来利息のカットや分割返済条件の見直しを交渉する」といった柔軟な対応が可能な場合があります。
この方法をとり、保証人がついている借金を従来どおり返済できる場合には、その借金について保証人への請求を避けられる可能性があります。
ただし、この方法が使えるのは、保証人付きの借金を除いたとしても、残りの借金を原則3年〜5年で返済し続けられるだけの安定した収入がある場合に限られます。安易に考えず、本当に返済を続けられるのか、慎重な判断が必要です。任意整理にはデメリットや注意点もあるため、専門家と相談しながら進めることが不可欠です。
【影響大】個人再生・自己破産の場合
一方で、個人再生や自己破産といった裁判所を介する手続きでは、原則として保証人への影響を避けることはできません。
これらの手続きには「債権者平等の原則」という大原則があります。これは、「お金を貸してくれた全ての債権者を平等に扱わなければならない」というルールです。そのため、任意整理のように「この借金だけは対象外にする」という選択は認められません。保証人がついている借金も含め、すべての借金が手続きの対象となります。
その結果、個人再生で再生計画が認可されたり、自己破産で免責許可決定を受けたりしても、保証人の返済義務は原則としてなくなりません。むしろ、あなたが返済できなくなった分が、保証人に一括で請求されてしまうのです。
これは非常に厳しい現実ですが、なぜ影響が避けられないのか、その法的な理由を理解しておくことが、次の一手を考える上で重要になります。これらの手続きは、返済不能に陥った方を救済する強力な制度ですが、その分、家族など周囲への影響も考慮する必要があります。任意整理と自己破産の違いを正しく理解し、ご自身の状況に合った手続きを選択することが大切です。
保証人への負担を最小限にするための具体的な3ステップ
では、保証人への影響を最小限に抑えるために、あなたは今から何をすべきなのでしょうか。ここでは、保証人への影響を抑えるために検討すべき具体的な行動を整理します。ここからは、あなたが踏むべき3つのステップを具体的にお伝えします。
ステップ1:まずは専門家へ相談し、最適な解決策を知る
早い段階で、弁護士などの専門家へ相談することが重要です。
自己判断で「自分は任意整理しかない」「もう自己破産するしかない」と決めつけてしまうのは非常に危険です。あなたの借金の総額、収入、保証契約の内容などを総合的に分析すれば、思いもよらなかった解決策が見つかるかもしれません。
「保証人にだけは迷惑をかけたくないんです」
この一言を専門家に伝えるだけで、提案内容は大きく変わります。あなたのその想いを実現するために、私たちは法律上の選択肢を整理し、任意整理で対応できる可能性や、他の方法をとる場合に保証人の負担を軽くするための対応策を一緒に検討します。
相談が早ければ早いほど、打てる手は多く残されています。そして、それが結果的に、あなたの大切な保証人を守ることに繋がるのです。まずは債務整理の相談から解決までの流れを把握し、一歩を踏み出してみませんか。
ステップ2:保証人に正直に状況を説明する【伝え方の例文付き】
専門家と相談し、進むべき方針が決まったら、次に行うべきは保証人への報告です。これは精神的に最も辛いステップかもしれませんが、誠実な対応が、将来の人間関係を良好に保つために不可欠です。
伝えるタイミングは、必ず債務整理の手続きを開始する前です。債権者からの督促状で突然事実を知らされるのが、保証人にとって最悪のシナリオだからです。
伝えるべき内容は、主に以下の4点です。
- 謝罪:保証人になってくれたことへの感謝と、迷惑をかけることになった現状への心からの謝罪。
- 理由:なぜ債務整理をせざるを得なくなったのか、正直な経緯の説明。
- 影響:保証人にどのような影響(請求)がいく可能性があるのか。
- 対策:専門家と相談し、今後どのように対応していくつもりなのか。
切り出し方に迷う方のために、伝え方の例文を一つご紹介します。
「〇〇さん、本当に申し訳ないのですが、少し大事なお話があります。以前、保証人をお願いした借金の件ですが、実は今の収入では返済を続けるのが非常に厳しい状況になってしまいました。本当にごめんなさい。
弁護士の先生に相談したところ、〇〇さんにご迷惑がかからないように、まずは任意整理という方法で解決できないか進めています。ただ、もしそれが難しく、個人再生(自己破産)という手続きになった場合、〇〇さんに請求がいってしまう可能性があります。
そうなってしまった場合でも、弁護士の先生と相談しながら、誠心誠意対応していきたいと思っています。本当に、私の力不足でこんなことになってしまい、申し訳ありません。」
誠実に事情を説明することで、突然請求を受けて事実を知る場合に比べ、冷静に話し合える可能性があります。
ステップ3:絶対にやってはいけない2つのこと
「保証人に迷惑をかけたくない」という想いが強すぎるあまり、良かれと思って取った行動が、かえって状況を最悪の事態に招いてしまうことがあります。以下の2つの行動は、避けるべきです。
- 保証人付きの借金だけ優先的に返済する(偏頗弁済)
「保証人に迷惑をかけないように、この借金だけは返済を続けよう」と考える気持ちはよく分かります。しかし、返済不能の状態に陥っているにもかかわらず、特定の債権者にだけ返済を続ける行為は「偏頗弁済(へんぱべんさい)」とみなされ、特に自己破産や個人再生では重大な問題となります。自己破産では、事情によって免責不許可事由に該当する可能性があります。個人再生でも、債権者間の公平性を害する行為として問題になるおそれがあるため、事前に専門家へ相談することが重要です。 - 保証人に黙って手続きを進める
「言わなければバレないかもしれない」という考えは、残念ながら通用しません。個人再生や自己破産を行えば、あなたが支払わなくなった時点で、債権者から保証人に連絡が入る可能性があります。何の心構えもないまま、ある日突然、債権者から一括請求の通知が届けば、保証人はパニックに陥り、保証人との信頼関係に大きな影響が生じるおそれがあります。人間関係を決定的に破壊する、最も避けるべき行為です。
もし保証人が請求を受けたら?保証人が取るべき対処法
万が一、保証人が債権者から一括請求を受けてしまった場合、どうすればよいのでしょうか。あなた自身がこの知識を持っておくことで、保証人をサポートすることができます。
まず、保証人にお願いしたいのは、慌てて全額を支払おうとしないことです。もちろん支払い義務はありますが、一括での返済が難しい場合は、債権者と分割払いの交渉ができる可能性があります。
もし、保証人自身もその支払いが困難で、生活が立ち行かなくなってしまうような状況であれば、保証人自身も債務整理を検討することができます。非常に心苦しいことですが、共倒れになってしまっては元も子もありません。
いずれの場合も、保証人だけで悩まず、弁護士に相談することも有力な選択肢です。当事務所では、債務者ご本人だけでなく、そのご家族や保証人の方からのご相談にも対応しています。例えば、奨学金の債務整理について解説していますので、ぜひご覧ください。
まとめ:一人で悩まず、まずはご相談ください。それが保証人を守る第一歩です。
「保証人に迷惑をかけたくない」
その強い想いがあるからこそ、あなたは今、一人で悩み、専門家への相談をためらっているのかもしれません。
しかし、この記事でお伝えしてきた通り、その想いを本当に実現するための最善の策は、一日でも早く専門家である弁護士に相談することなのです。
一人で抱え込んで時間が経てば経つほど、選択肢は狭まり、保証人への影響が避けられない状況に近づいてしまいます。早期にご相談いただければ、任意整理によって保証人に知られることなく解決できるかもしれません。たとえ他の手続きを選ぶことになったとしても、保証人の負担を最小限に抑えるための準備を、一緒に進めることができます。
当事務所の名称にある「再生の歩み」には、代表弁護士である私の「借金問題に苦しむ方と共に再生の道を歩みたい」という強い願いが込められています。あなたの大切な人を守りたいという気持ちを、私たちが全力でサポートします。
早めに状況を整理することで、ご自身と保証人への影響を把握し、必要な対応を検討しやすくなります。まずは無料相談で、あなたの今の状況をお聞かせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
法人破産の流れを全解説|経営者がすべきこと・費用・影響
はじめに:会社の未来に悩む経営者のあなたへ
会社の資金繰りが悪化し、債権者からの連絡におびえ、眠れない夜を過ごされているのではないでしょうか。従業員やその家族、取引先の顔が浮かび、「自分のせいで…」と一人ですべてを背負い、解決の見通しが立たず、強い孤独感を抱えているかもしれません。
まず、お伝えしたいことがあります。どうか、一人で抱え込まないでください。
この記事を執筆している私は、再生の歩み法律事務所の代表弁護士、深井辰也です。これまで債務整理を中心に500件以上のご相談に乗り、「借金の問題がクリアになって肩の荷が下りた」という安堵の声を数多く聞いてきました。その経験から断言できるのは、複雑に見える問題でも、状況を整理することで、取り得る法的な選択肢が見えてくる場合があるということです。
当事務所の名前には「借金問題に苦しむ方と共に再生の道を歩みたい」という私の強い想いが込められています。この記事は、単に法人破産の手続きを解説するものではありません。法人破産を検討する際に必要な基礎知識と、次に取るべき対応を整理することを目的としています。
この記事を最後まで読めば、法人破産の全体像が明確になり、今何をすべきかが見えてくるはずです。まずは落ち着いて、一緒に再生への道を考えていきましょう。法人破産・債務整理のサポートは、あなたの再出発をお手伝いするためのものです。
法人破産とは?会社を清算する手続きの全体像
法人破産と聞くと、何か恐ろしいイメージを抱かれるかもしれません。しかし、法的な観点から見れば、これは「会社の財産を清算し、法律に則って債権者へ公平に配当したうえで、会社を終了させるための手続き」です。会社の法人格を、法的な清算手続により終了させるための手続きです。
この手続きの目的は、債権者に公平に財産を分配し、会社の財産関係を清算することにあります。代表者が会社債務の連帯保証人になっている場合は、法人破産だけでは保証債務の請求を免れないため、代表者個人の債務整理もあわせて検討します。複雑に絡み合った問題をリセットするための、法が認めた正式な手段とご理解ください。
自己破産や民事再生との違い
会社の整理には、法人破産の他にもいくつかの選択肢があります。特に「自己破産」や「個人再生」といった言葉と混同されがちです。あなたの会社がどの手続きを選ぶべきか、まずはその違いを客観的に見てみましょう。
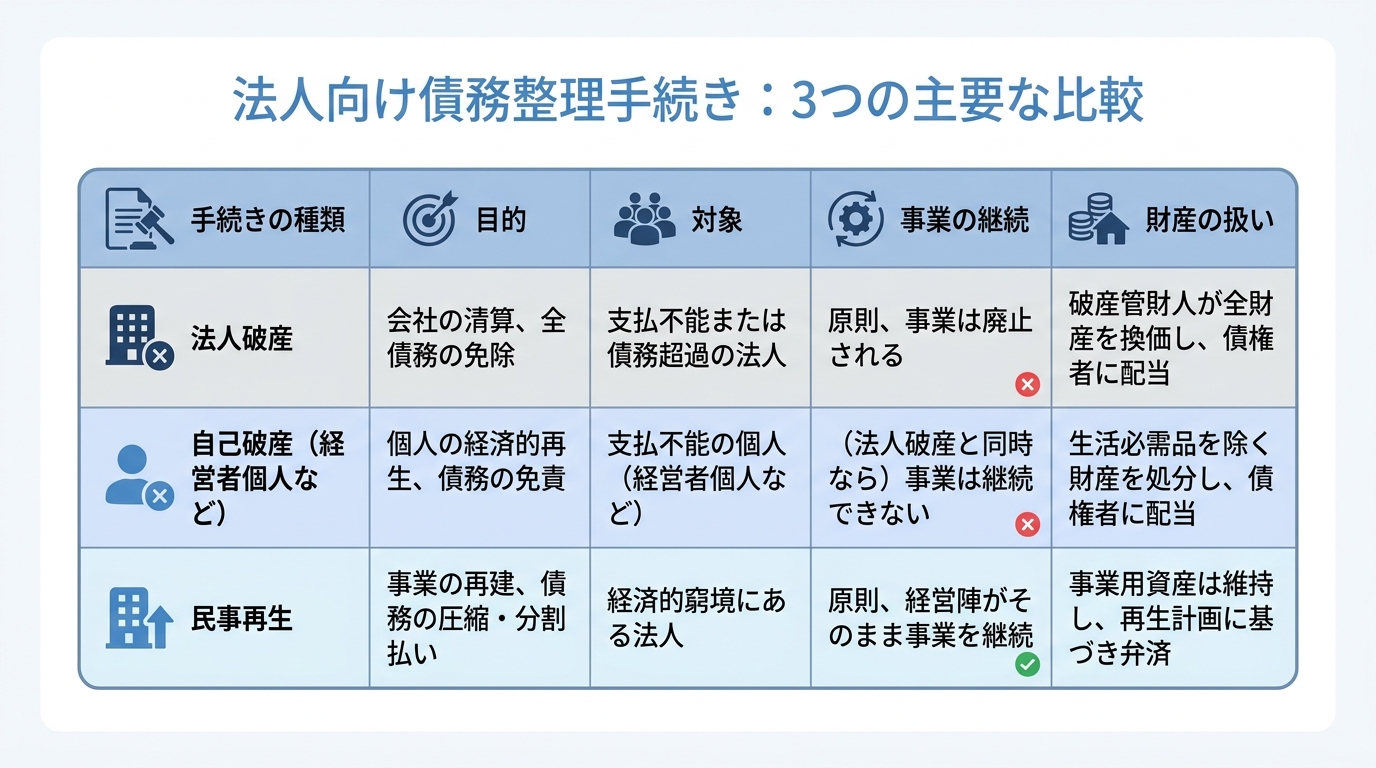
| 手続きの種類 | 目的 | 対象 | 事業の継続 | 財産の扱い |
|---|---|---|---|---|
| 法人破産 | 会社の清算 | 法人(会社) | できない | すべて換価・配当 |
| 自己破産 | 個人の債務免除 | 個人 | 事案により継続可否を検討 | 一定の自由財産以外は換価・配当 |
| 民事再生 | 事業の再建 | 法人・個人 | できる | 維持できる |
このように、法人破産は事業の再建を目指す民事再生とは異なり、会社を清算することを目的とした手続きです。また、あくまで法人が対象であり、経営者個人の借金問題を解決する自己破産とは区別されます(ただし、後述するように両方が必要になるケースは多くあります)。
手続き全体の流れと期間の目安
「破産手続きは、いつ終わるのか…」先の見えない不安は、精神的に大きな負担となります。法人破産の手続きは、弁護士に相談してから完了するまで、一般的に半年から1年程度の期間がかかります。事案の複雑さによって期間は変動しますが、大まかな流れを知っておくだけでも、心の準備ができるはずです。
以下に、手続きの全体像をステップごとに示します。
- 弁護士への相談・依頼:すべての始まりです。現状を整理し、方針を決定します。
- 破産申立ての準備:必要書類の収集や資産の保全を行います。(約2〜3ヶ月)
- 裁判所への破産申立て:弁護士が裁判所に申立書を提出します。
- 破産手続開始決定:裁判所が破産手続きの開始を決定し、破産管財人を選任します。(申立てから約1週間)
- 破産管財人による管財業務:会社の財産の調査、管理、換価(現金化)が行われます。
- 債権者集会:破産管財人が債権者に対し、財産の状況や配当の見込みなどを報告します。(開始決定から約3ヶ月後)
- 債権者への配当:換価された財産を、法律の定めに従って債権者に分配します。
- 破産手続の終了:配当が完了した場合は破産手続終結、配当する財産がない場合などは破産手続廃止により、裁判所が手続きを終了させます。
個人の自己破産にかかる期間とは異なる点もありますが、多くの手続きは弁護士と破産管財人が主体となって進めますのでご安心ください。
【重要】破産申立て前に行うべきこと【経営者の実践リスト】
法人破産の手続きで最も精神的にも肉体的にも大変なのが、実は弁護士に依頼してから裁判所に申し立てるまでの「準備期間」です。この期間に経営者としてやるべきことを、具体的なリストとしてまとめました。混乱した頭の中を整理し、今すぐ取り組むべきことを明確にしましょう。
Step1:弁護士に相談し、方針を決める
何よりもまず、弁護士に相談することが最初の一歩であり、最も重要なステップです。独力で法人破産を進めると、必要な手順や法的リスクを把握しないまま対応することになり、後から問題が生じるおそれがあります。
専門家である弁護士に相談すべき理由は、単に手続きが複雑だからというだけではありません。
- 債権者との窓口になってもらえるため、精神的負担が劇的に軽くなる。
- やってはいけないこと(資産隠しや特定の債権者への返済など)を正確に判断し、法的なリスクを回避できる。
- 本当に破産が最善の道なのか、民事再生など他の選択肢も含めて客観的なアドバイスがもらえる。
債務整理は早めの相談が、より良い解決への鍵となります。相談時には、決算書や債権者の一覧、資産の状況がわかる資料などをお持ちいただくと、よりスムーズにお話を進めることができます。
Step2:債権者への「受任通知」で督促を止める
弁護士に正式に依頼すると、弁護士はまず、すべての債権者に対して「受任通知」という書面を送付します。この通知には、一定の債権者からの直接の督促を制限する効果があります。
受任通知が貸金業者に届くと、貸金業法により、正当な理由のない債務者への直接の取立てや督促は制限されます。貸金業者など一定の債権者については、受任通知の到達後、正当な理由のない直接の取立てが制限されます。
これにより、経営者は精神的なプレッシャーから解放され、落ち着いて今後の破産準備に専念することができます。ただし、注意点もあります。受任通知を送った後は、特定の債権者にだけ優先的に返済する「偏頗弁済」が許されなくなります。どの債権者にも返済をストップし、すべてを弁護士に任せることが重要です。
Step3:事業の停止と従業員への対応
弁護士と相談の上、適切なタイミングで事業を完全に停止します。そして、経営者にとって最も辛い決断の一つが、従業員の解雇です。
従業員に対しては、誠心誠意、状況を説明し、法的な手続きに則って解雇手続きを進める必要があります。通常、解雇の30日前に予告するか、30日分以上の平均賃金(解雇予告手当)を支払わなければなりません。しかし、会社の資金が枯渇している場合は、この支払いが難しいことも少なくありません。
従業員の生活を守るため、国には「未払賃金立替払制度」という制度があります。これは、会社に代わって国が未払い給与の一部を立て替えてくれるものです。こうした公的制度の活用についても、弁護士がサポートします。最後まで従業員に対して誠実に対応することが、経営者としての最後の責任と言えるでしょう。
Step4:事務所・店舗の明け渡しと資産の保全
賃貸契約している事務所や店舗は、明け渡し手続きを進めます。申立て前に明け渡しを完了させておくことで、裁判所に納める予納金を低く抑えられる可能性があります。原状回復の範囲や敷金の扱いなど、賃貸借契約書を確認しながら、弁護士と相談して進めましょう。
同時に、会社の資産を「保全」することが極めて重要です。会社の資産とは、在庫商品、機械設備、車両、売掛金、預貯金などすべてを指します。これらの資産は、最終的に破産管財人を通じて債権者へ公平に分配される原資となるため、勝手に処分したり、知人に安く譲ったり、隠したりする行為は絶対にしてはいけません。こうした行為は、後に破産管財人から「否認」されたり、最悪の場合「詐欺破産罪」という犯罪に問われたりする資産処分や財産隠しの法的リスクがあります。すべての資産は、破産管財人の管理下に置かれることを念頭に置き、保全に努めてください。
裁判所への申立てから手続き終結までの流れ
申立て前の準備が一段落すると、いよいよ弁護士が裁判所に破産申立書を提出します。ここからの手続きは、主に法律の専門家である「破産管財人」が主導します。経営者の方が直接対応する場面は限られますが、必要な説明や資料提出には引き続き協力する必要があります。
- 破産手続開始決定・破産管財人の選任
裁判所が申立てを認めると「破産手続開始決定」が出され、同時に中立的な立場の弁護士が「破産管財人」として選任されます。この時点から、会社の財産の管理・処分権はすべて破産管財人に移ります。 - 破産管財人との面談
開始決定後、速やかに会社の代表者、申立代理人弁護士、破産管財人の三者で面談が行われます。ここでは、会社の事業内容、資産・負債の状況、破産に至った経緯などについて詳しい説明を求められます。正直に、誠実に回答することが重要です。 - 管財業務の遂行
破産管財人は、会社の財産を調査・管理し、売却できるものは売却して現金化(換価)を進めます。また、債権の調査なども行います。 - 債権者集会
開始決定から約3ヶ月後、裁判所で「債権者集会」が開かれます。代表者も出席が必要ですが、実際に債権者から厳しい追及を受けるような場面は稀で、多くは破産管財人からの事務的な報告が中心となります。 - 配当・手続きの終結
換価して得られたお金を、法律の優先順位に従って債権者に分配(配当)します。配当が完了した場合は破産手続終結、配当するほどの財産が形成できなかった場合などは破産手続廃止により、裁判所が手続きを終了させます。残余財産がない場合には、通常、会社の法人格も消滅する方向で整理されます。
法人破産の費用はいくら?払えない場合の対処法
「破産するにもお金がかかる」という現実は、多くの経営者を悩ませます。法人破産の費用は、大きく分けて「裁判所に納める費用」と「弁護士費用」の2つです。
- 裁判所に納める費用(予納金など)
これが費用の大部分を占めます。会社の規模、申立先の裁判所、申立類型、事案の内容によって変動します。たとえば東京地方裁判所本庁の法人管財事件では、管財予納金は最低20万円に官報公告費等を加えた金額が目安とされています。 - 弁護士費用
法律事務所によって異なりますが、着手金として40万円~100万円程度が相場です。当事務所では、法人破産の着手金は44万円から承っており、分割払いにも柔軟に対応しています。
では、これらの費用がどうしても捻出できない場合はどうすればよいのでしょうか。
諦める必要はありません。対処法はあります。
弁護士に依頼した後、事業を停止する前に、売掛金の回収や在庫の売却などを行い、その中から破産費用を確保する方法があります。ただし、これを自己判断で行うと、後々問題になる可能性があります。必ず弁護士に相談し、その指示のもとで資産の現金化を進めることが重要です。「お金がないから破産もできない」と一人で結論を出す前に、まずは専門家にご相談ください。
法人破産が代表者と連帯保証人に与える影響
経営者の方が最も心配されるのは、「会社が破産したら、自分や家族の生活はどうなるのか?」という点でしょう。特に、会社の債務の「連帯保証人」になっているかどうかで、その影響は大きく変わります。
連帯保証人になっている場合、代表者も自己破産が必要か
法律上、会社(法人)と経営者(個人)は別人格です。そのため、会社が破産しても、経営者個人が会社の借金を返済する義務は原則としてありません。
しかし、多くの中小企業では、金融機関からの借入などの際に、代表者が会社の債務の「連帯保証人」になっています。
この場合、話は大きく変わります。会社が破産して返済できなくなった債務は、すべて連帯保証人である代表者個人に請求されることになるのです。会社の負債を個人で返済することは現実的に不可能なケースがほとんどでしょう。
そのため、法人破産と同時に、代表者個人の自己破産を検討するケースは少なくありません。ただし、任意整理、個人再生、保証債務の整理など、状況によって適切な選択肢は異なるため、個別事情を踏まえて判断する必要があります。任意整理と自己破産の違いを理解し、ご自身の状況に合った手続きを選択することが大切です。
自己破産しても守れる財産と生活
「自己破産」と聞くと、「すべてを失い、無一文になる」というイメージがあるかもしれませんが、それは誤解です。
破産法では、破産後の生活再建のために、一定の財産を手元に残すことが認められています。これを「自由財産」と呼びます。
- 99万円以下の現金
- 生活に欠かせない家財道具(テレビ、冷蔵庫、洗濯機など)
- その他、裁判所が認めた財産
このように、自己破産をしても、明日からの生活がすぐに立ち行かなくなるわけではありません。また、自己破産で処分されるのはあくまで本人名義の財産であり、ご家族名義の預貯金や資産が処分されることは原則ありません。ご家族が保証人になっていない限り、家族に直接の返済義務が及ぶこともありませんので、過度に心配なさらないでください。
破産は終わりではない。再出発に向けた第一歩を。
法人破産は、決して経営者人生の「終わり」を意味するものではありません。むしろ、これまで背負い続けてきた重い債務という荷物を下ろし、新たな人生を「再出発」させるための法的な整理手続きです。
債務関係を法的に整理することで、今後の対応方針を立てやすくなり、生活や事業の再建に向けた検討を進めやすくなります。再び事業を始めたり会社員として働いたりすることは可能ですが、代表者個人が自己破産をする場合は、破産手続中に一部の資格・職業で制限を受けることがあります。
再生の歩み法律事務所は、借金問題に直面している方の状況を丁寧に確認し、法的な選択肢を一緒に検討します。
一人で悩み、決断することは、あまりにも過酷です。専門家である弁護士に法人破産について弁護士に相談いただくこと。それが、今後の選択肢を整理し、適切な対応を検討するための第一歩になります。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
メルカード・メルペイは債務整理できる?弁護士が解説
「メルカードの支払いが苦しい…」あなただけではありません
「メルカリのついでに、ついメルペイで後払いしてしまった」「気づいたら利用額が膨らんで、翌月の支払いができない」「督促の通知がアプリに届くたびに、強い不安を感じている」
もしあなたが今、メルカードやメルペイスマート払いの支払いに追われ、支払いの見通しが立たず不安を感じている場合でも、まずは状況を整理することが大切です。その手軽さと便利さの裏側で、あなたと同じように返済に悩む方は、実は非常に多くいらっしゃるのです。
私たち再生の歩み法律事務所は、これまで多くの借金問題と向き合い、ご依頼者様と共に人生の再スタートを切るお手伝いをしてまいりました。この記事は、単に法的な手続きを解説するものではありません。あなたの不安な気持ちに寄り添い、具体的な解決策を指し示すことで、明日への希望を取り戻すための一歩となることを目指しています。
後払いサービス全般の債務整理については、「後払いサービス全般の債務整理」で体系的に解説していますので、併せてご覧ください。
なぜメルペイの支払いは膨らみやすい?後払いサービスで支払いが膨らみやすい理由
「どうしてこんなことになるまで使ってしまったんだろう…」とご自身を責めているかもしれません。しかし、メルペイの利用額が膨らみやすいのには、サービスそのものに潜む構造的な理由があるのです。その仕組みを知ることで、少し客観的にご自身の状況を見つめ直せるはずです。
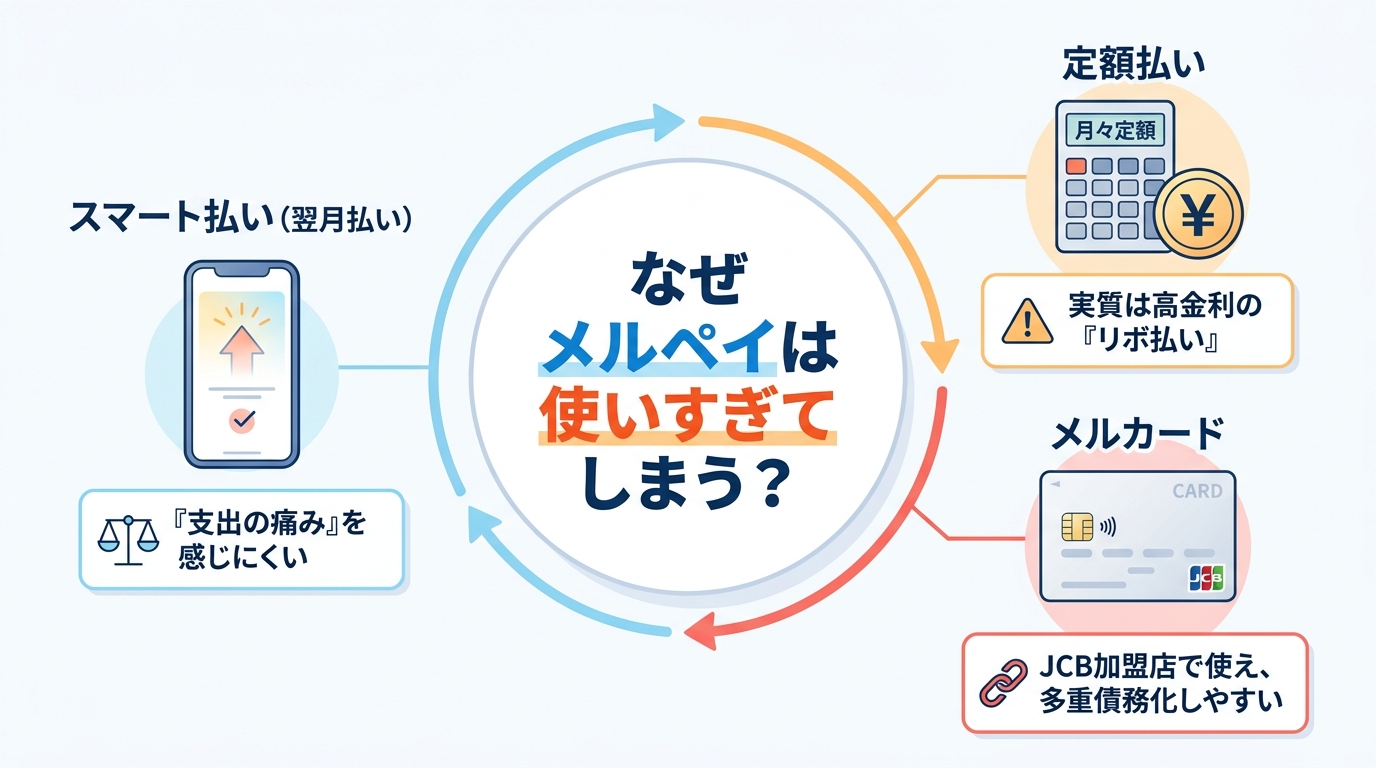
「翌月払えばいい」が重なる「スマート払い」の盲点
メルペイスマート払い(翌月払い)の最大の魅力は、手元にお金がなくても買い物ができる手軽さでしょう。ただし、この仕組みには注意点があります。現金で支払う際の「お財布からお金が減る」という物理的な痛みが伴わないため、私たちはつい支出に対する感覚が鈍くなりがちです。
コンビニでの数百円の買い物、ネットでの数千円の決済。一つひとつは少額でも、その積み重ねが、給料日前に届く請求額を見て愕然とする…という事態を引き起こします。利用から支払いまでのタイムラグが、金銭感覚を麻痺させてしまうのです。
元金が減りにくい場合がある「定額払い」はリボ払いに近い仕組み
「月々の支払いが厳しいから」と定額払いへ変更した方も多いのではないでしょうか。しかし、この「メルペイスマート払い(定額払い)」は、実質的にクレジットカードのリボ払いと同じ仕組みであり、年率15%という決して低くない手数料がかかります。
例えば、30万円の残高を毎月1万円ずつ定額払いで返済すると仮定しましょう。最初の月の支払いのうち、手数料(利息)として約3,750円が引かれ、元金はわずか6,250円しか減りません。これでは、返済を続けてもなかなか元金が減らず、気づけば手数料を払い続けるだけの状態に陥ってしまう危険性があります。
利用範囲が広がる「メルカード」で多重債務化しやすくなる
メルカードはJCB加盟店で利用できる、ごく一般的なクレジットカードです。これにより、利用シーンはメルカリ内に留まらず、スーパーや飲食店、公共料金の支払いなど、日常のあらゆる場面に広がります。これが、意図せずして多重債務のリスクを高める要因となります。
他のクレジットカードの支払いとメルカードの支払いが重なり、どのカードでいくら使ったのか管理が複雑になる。便利なはずのカードが、気づけば新たな借金の入り口になっていた、というケースは少なくありません。債務整理をするとクレジットカードの利用にも影響が出るため、早めの対策が重要です。
メルカード・メルペイの支払いを滞納するとどうなる?【期間別完全シミュレーション】
「支払いが少し遅れるだけ」と考えていると、事態は想像以上の速さで深刻化していきます。滞納を続けるとどうなるのか、そのリアルな流れを知ることは、問題を直視し、早期解決へ踏み出すために不可欠です。放置すれば取り立てや督促は厳しくなる一方です。
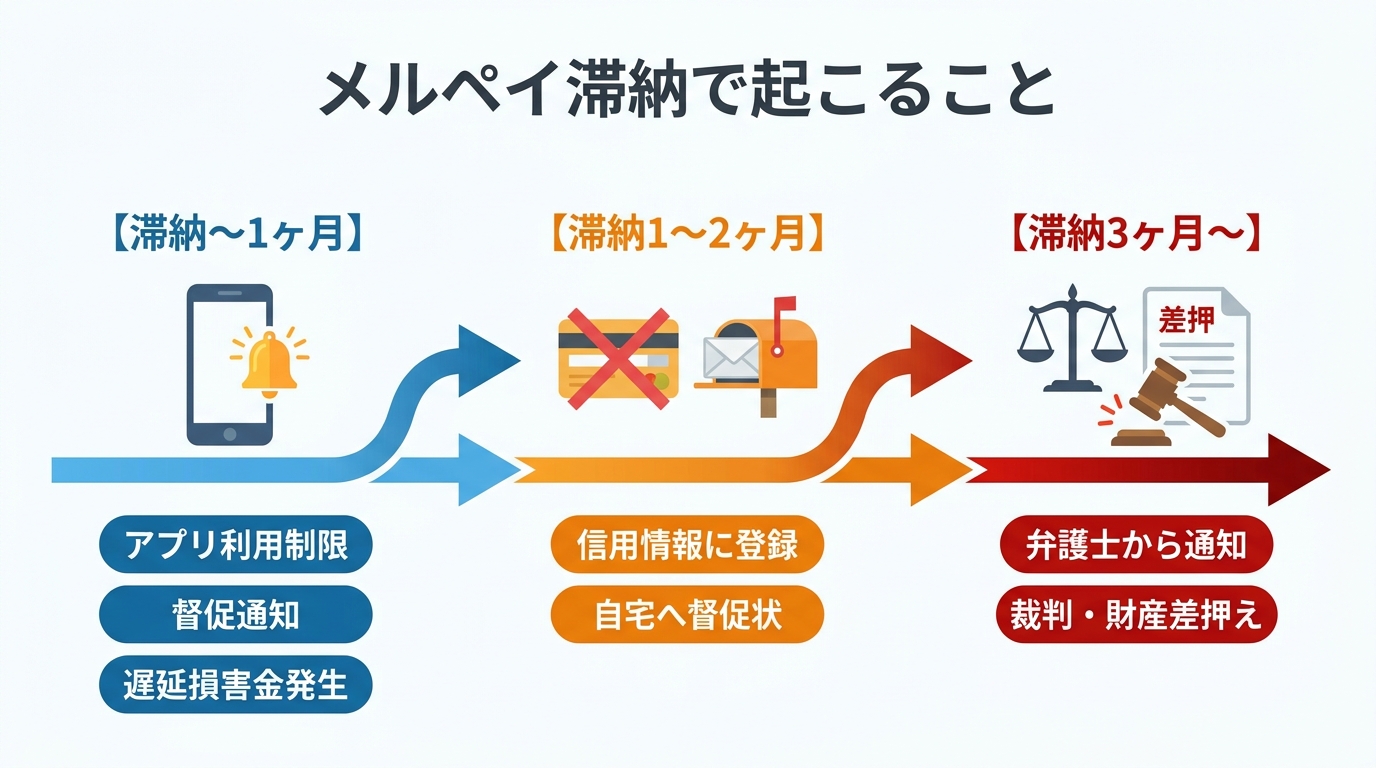
【滞納〜1ヶ月】アプリ利用制限と鳴り止まない督促通知
支払い期日を過ぎてしまうと、まずメルペイの利用が停止されます。そして、アプリの通知やメールで「お支払いをお願いします」という連絡が頻繁に届くようになります。この時点ではまだ事務的な内容ですが、無視を続けると次の段階へと進んでしまいます。
さらに、支払い期日の翌日から年率14.6%の遅延損害金が発生し始め、返済すべき金額は日々膨らんでいきます。
【滞納1〜2ヶ月】信用情報への登録(ブラックリスト入り)と自宅への督促状
滞納が1ヶ月を超えてくると、事態はより深刻になります。あなたの滞納情報が信用情報機関(CICなど)に登録される、いわゆる「ブラックリスト入り」の状態になる可能性が非常に高くなります。一度登録されると、新たなクレジットカードの作成やローンの契約が数年間は極めて困難になります。
同時に、電話での督促が始まったり、自宅にハガキや封書で督促状が届くようになります。これにより、同居している家族に滞納の事実が知られてしまうリスクが一気に高まります。
【滞納3ヶ月〜】弁護士からの通知と財産差押えの現実味
滞納が3ヶ月以上続くと、株式会社メルペイは債権回収を外部の弁護士法人に委託するケースが多くなります。具体的には、「神田お玉ヶ池法律事務所」や「市ヶ谷中央法律事務所」といった事務所名で、「受任通知」「一括請求通知」などが内容証明郵便で届くことがあります。
これは法的手続きへの移行を告げる最終警告です。この通知すら無視してしまうと、裁判所に訴訟を起こされ、最終的にはあなたの給与や銀行口座といった財産が差し押さえられる可能性があります。こうなる前に、必ず専門家へご相談ください。
メルカード・メルペイは債務整理で解決できる!3つの方法と注意点
ここまで読んで、強い不安を感じたかもしれません。しかし、ご安心ください。メルカードやメルペイの支払いも、他の借金と同様に「債務整理」という法的な手続きで解決することが可能です。債務整理にはいくつかの種類があり、あなたの状況に合わせた最適な方法を選択することが重要です。
【最も現実的な選択肢】任意整理で将来の手数料をゼロに
メルペイの支払い問題で最も多く用いられるのが「任意整理」です。これは、弁護士があなたの代理人となってメルペイ側と直接交渉し、今後の返済計画を見直す手続きです。
任意整理の大きなメリットは、和解後の将来発生する手数料(遅延損害金含む)をカットできる点にあります。そして、残った元金だけを原則3年〜5年(36回〜60回)の分割払いで返済していくことになります。例えば、60万円の残高がある場合、「月々1万円の60回払い」といった無理のない返済計画を立て直せる可能性があります。任意整理にはデメリットもありますが、生活再建への現実的な第一歩となり得ます。
【借金が大幅に減る】個人再生という選択肢
メルペイ以外にも消費者金融や銀行カードローンなど複数の借金があり、総額が大きくなっている場合には「個人再生」が有効な選択肢となります。これは、裁判所を通じて借金総額を大幅に(およそ5分の1程度に)圧縮し、その金額を原則3年で分割返済していく手続きです。
住宅ローンを抱えている場合でも、住宅ローン特則を利用すれば、マイホームを手放さずに手続きを進められる可能性があります。ただし、手続きが複雑なため、弁護士などの専門家に相談することが望ましいです。
【最終手段】自己破産で支払義務を免除してもらう
収入が途絶えてしまった、借金額が大きすぎて返済の目処が全く立たない、という場合には「自己破産」を検討します。裁判所に申し立て、免責許可が下りれば、税金などを除くほぼ全ての借金の支払い義務が免除されます。
人生の再スタートを切るための強力な手続きですが、一定以上の価値を持つ財産(持ち家や車など)は手放す必要があります。また、手続き中は警備員や保険募集人など、一部の職業に就けなくなる資格制限がある点も理解しておく必要があります。
【重要】債務整理するとメルカリアカウントはどうなる?
多くの方が心配されるのが、「債務整理をしたら、もうメルカリは使えなくなるの?」という点でしょう。特に、メルカリでの販売を収入の一部にしている方にとっては死活問題です。
結論から申し上げますと、メルペイを債務整理の対象に含めた場合、メルペイを使った購入機能(後払い、カード払いなど)は利用できなくなります。
しかし、アカウントが完全に凍結・削除されるわけではありません。出品して商品を販売する機能や、売上金をご自身の銀行口座へ出金する機能は、引き続き利用できるケースがほとんどです。
つまり、「買う」ことはできなくなりますが、「売る」ことは続けられる可能性が高いのです。この点は、生活を立て直す上で非常に重要なポイントですので、ご安心ください。ただし、キャリア決済など他の支払い方法の利用には注意が必要です。
支払いが苦しくても絶対にやってはいけないNG行動
追い詰められた状況では、冷静な判断が難しくなりがちです。しかし、以下のような行動は状況をさらに悪化させるだけなので、絶対に手を出さないでください。
- 他の消費者金融から借りてメルペイに返済する
これは典型的な「自転車操業」です。借金の総額が増えるだけで、根本的な解決にはなりません。おまとめローンも慎重な検討が必要です。 - クレジットカードの現金化
ショッピング枠を現金に換える行為は、カード会社の利用規約で固く禁じられています。発覚すればカードの強制解約や、自己破産の際に不利になる可能性があります。 - SNSなどでの個人間融資
Twitter(X)などで見かける個人間融資は、そのほとんどが違法な闇金業者です。法外な金利を請求されたり、個人情報を悪用されたりと、より深刻なトラブルに巻き込まれる危険性が極めて高いです。
これらの行動は、一時しのぎにしかならないばかりか、状況をさらに悪化させるおそれがあります。安全な解決策は、必ず法的な手続きの中にあります。
一人で悩まず、まずは弁護士にご相談ください
メルペイの支払い問題は、一人で抱え込んでいると不安ばかりが募り、正しい判断ができなくなってしまいます。弁護士に相談することに、ためらいを感じる必要は一切ありません。
弁護士にご依頼いただく大きなメリットの一つは、私たちがメルペイ側(または委託先の弁護士事務所)へ「受任通知」を送付することで、通知到達後は原則としてご本人への直接の督促が止まる方向で対応できることです。鳴り止まなかった通知や電話から解放されるだけで、精神的な負担は大きく軽減され、落ち着いて生活の再建を考えることができます。
また、私たちはあなたのご状況を丁寧にお伺いした上で、任意整理、個人再生、自己破産の中から、どの方法が最も適しているかを専門家の視点からご提案します。ご家族に内緒で手続きを進めたい、といったご要望にも最大限配慮いたします。
再生の歩み法律事務所では、借金に関するご相談は何度でも無料です。「まずは話を聞いてもらうだけ」でも構いません。勇気を出して、その一歩を踏み出すことが、平穏な日常を取り戻すための最も確実な道筋です。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。