「払っても終わらない…」リボ払いの残高が減らない本当の理由
もしあなたが今、返済の見通しが立たず不安を感じているのなら、その原因は必ずしもあなた一人にあるとは限りません。その苦しみの原因は、多くの場合、便利なようでいて実は非常に厄介なリボ払いの「仕組み」そのものにあるのです。
焦りや不安、誰にも相談できない孤独感に苛まれているかもしれません。でも、どうか安心してください。この記事を最後まで読めば、なぜあなたの返済が終わらないのか、その明確な理由と、その苦しい状況から抜け出すための具体的な方法がわかります。
カラクリ①:返済額のほとんどが手数料(利息)に消える
リボ払いが「終わらない」と感じる最大の理由は、その高い手数料にあります。多くのクレジットカードでは、リボ払いの手数料率(実質年率)は15%前後に設定されています。これは、消費者金融のカードローンとほぼ同じ水準です。
例えば、50万円の残高があり、毎月2万円を返済しているケースを考えてみましょう。
- 手数料: 500,000円 × 15% ÷ 12ヶ月 = 6,250円
- 元金の返済に充てられる額: 20,000円 – 6,250円 = 13,750円
いかがでしょうか。毎月2万円を返済しても、そのうちの6,250円は手数料として消えてしまい、借金の元金はわずか13,750円しか減らないのです。これでは、完済までに長い年月と多額の手数料がかかってしまうのは当然です。この「返済額の多くが手数料に消える」という仕組みこそが、リボ払いの返済が長期化する大きな要因です。
カラクリ②:気づかぬうちに残高が増えることがある「自動リボ」
「リボ払いを選んだつもりはないのに、いつの間にか残高が増えている…」という方は、「自動リボ」に登録されている可能性があります。
これは、クレジットカードの申し込み時に初期設定されていたり、「ポイント還元」などのキャンペーンに申し込んだりすることで、本人が意識しないうちに設定されてしまうことがあるサービスです。一度設定されると、店頭で「一括払いで」と伝えても、すべての支払いが自動的にリボ払いに変更されてしまいます。
返済している一方で、新たな利用分がどんどんリボ残高に加算されていくため、いつまで経っても返済が終わらないという悪循環に陥ってしまうのです。一度、ご自身のクレジットカードの契約内容や利用明細を確認してみることを強くお勧めします。
【危険度チェック】あなたのリボ払いは大丈夫?
ご自身の状況を客観的に把握するために、以下の項目をチェックしてみてください。当てはまるものが多いほど、危険度が高いと言えます。
- □ 自分のリボ払いの総額や手数料率を正確に把握していない。
- □ 毎月の返済は、カード会社が指定する最低支払額で済ませている。
- □ 複数のクレジットカードでリボ払いを利用している。
- □ リボ払いの返済をするために、別のカードでキャッシングをしたことがある。
- □ ギフト券などを購入して現金化する、いわゆるクレジットカードの現金化に手を出してしまった。
もし一つでも当てはまる項目があれば、問題を先延ばしにせず、具体的な対策を考えるべきタイミングかもしれません。
まだ間に合う?自力でリボ払いを終わらせる3つの方法
状況によっては、専門家の力を借りる前に、ご自身でリボ払いの返済を進められる可能性もあります。ただし、これらの方法は家計に一定の余裕がある場合に有効です。無理は禁物ですが、可能であれば検討してみましょう。
方法1:繰り上げ返済で元金を直接減らす
ボーナスや臨時収入があった際に、毎月の返済とは別にまとまった金額を返済する方法です。これを「繰り上げ返済」と言います。繰り上げ返済した分はすべて元金の返済に充てられるため、将来支払うはずだった手数料を大幅に減らすことができ、最も効果的な方法です。多くのカード会社では、ATMやオンラインバンキングから簡単に追加返済が可能です。
方法2:毎月の返済額を増額する
臨時収入が見込めない場合でも、毎月の返済額を少しでも増やすことが重要です。家計を見直し、例えば月々1万円でも多く返済に回すことができれば、完済までの期間は短縮され、支払う手数料の総額も減らすことができます。カード会社のコールセンターや会員サイトから、月々の返済額の変更手続きができますので、一度検討してみてはいかがでしょうか。
方法3:金利の低いローンへの借り換え(おまとめローン)
現在のリボ払いよりも低い金利のカードローンなどに借り換えることで、月々の返済負担や手数料総額を減らせる可能性があります。複数の借金を一本化する「おまとめローン」もその一つです。
ただし、これには審査があり、誰でも利用できるわけではありません。また、返済期間を長く設定しすぎると、月々の返済額は減っても、結果的に支払う総額が増えてしまうケースもあるため、慎重な判断が必要です。
自力返済が限界なら「債務整理」という解決策があります
「繰り上げ返済する余裕なんてない」「すでにあちこちから借りていて、おまとめローンの審査にも通らない…」
もし自力での返済が難しいと感じたら、どうか一人で抱え込まないでください。借金の負担を整理する方法として、「債務整理」という選択肢があります。
債務整理は、決して特別なことではありません。借金の負担を減らし、生活を再建するための前向きな手続きです。特にリボ払いで苦しんでいる多くの方が、この手続きによって新たな一歩を踏み出しています。
このテーマの全体像については、債務整理の基本的な仕組みで体系的に解説しています。
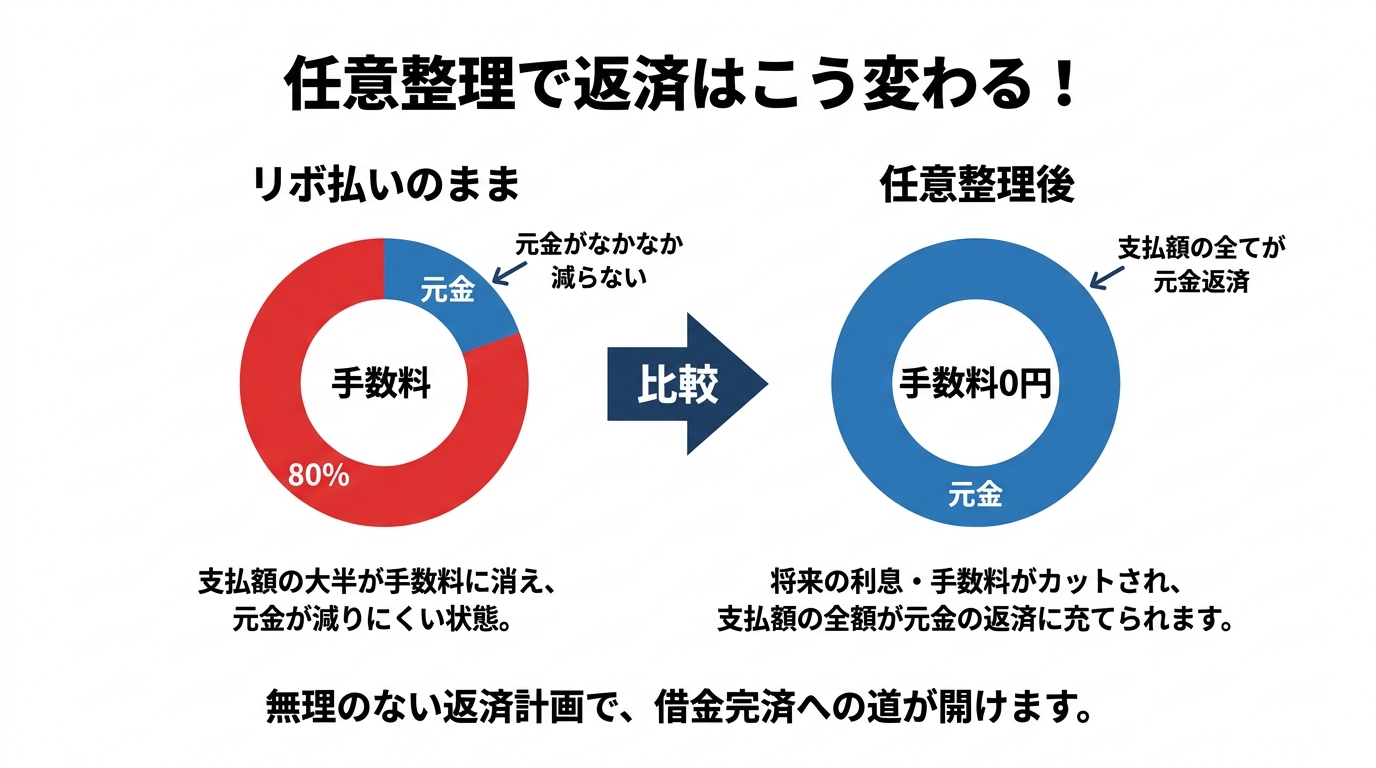
【任意整理】将来の手数料をゼロにして元金のみを返済
リボ払いの解決に最も多く用いられるのが「任意整理」です。これは、弁護士があなたの代理人としてカード会社と交渉し、将来発生する手数料(将来利息)のカットを交渉し、合意できた場合には、残った元金を原則3年~5年程度の分割で返済していく手続きです。
「返済しても手数料に消える」というリボ払いの根本的な問題から抜け出すことができるため、返済のゴールが明確に見えるようになります。裁判所を通さないため、手続きも比較的シンプルです。任意整理にはデメリットもありますが、生活再建への大きな一歩となるでしょう。
【個人再生】リボ以外の借金も多い場合の抜本的解決策
リボ払い以外にも消費者金融からの借り入れなどがあり、借金総額が大きく、任意整理では元金の返済すら難しいという場合には「個人再生」という方法があります。
これは、裁判所に申し立てることで、借金総額を大幅に(例えば5分の1などに)圧縮し、その金額を原則3年で分割返済していく手続きです。また、住宅ローン特則を利用すれば、持ち家を手放さずに手続きを進められる可能性があるという大きなメリットがあります。
【自己破産】返済不能な場合の最終手段
失業や病気などで収入が途絶え、どうしても返済の目処が立たない場合の最終的な手段が「自己破産」です。
裁判所から免責許可を得ることで、税金など一部の支払いを除き、原則としてすべての借金の支払義務が免除される手続きです。返済不能な状態にある方が、法律上の手続きによって経済的な再建を図るための制度と言えます。一定以上の財産は手放すことになりますが、生活に必要な最低限の財産は手元に残すことができます。自己破産にもデメリットはありますが、誤解されている点も多いため、正しい知識を持つことが大切です。
(参考:神奈川県弁護士会 個人の方の債務整理)
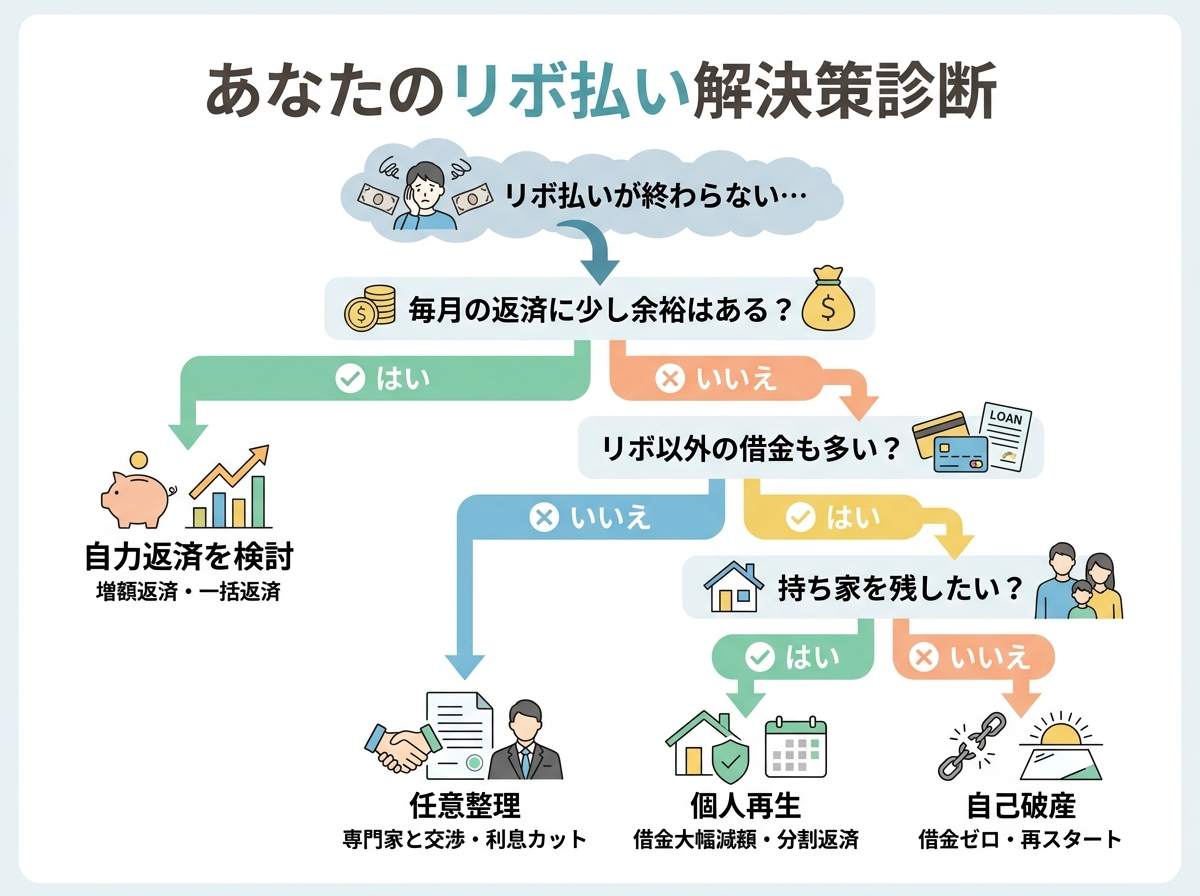
あなたの状況に合わせた解決策診断【フローチャート】
「どの手続きが自分に合っているのかわからない…」という方のために、簡単なフローチャートをご用意しました。ご自身の状況と照らし合わせながら、最適な解決策の目安を見つけてみてください。
例えば、任意整理と自己破産の違いを正しく理解することが、適切な選択への第一歩となります。
債務整理のメリットと知っておくべきデメリット
債務整理を具体的に検討する上で、メリットとデメリットを正しく理解しておくことは非常に重要です。良い面だけでなく、注意すべき点も知った上で、納得のいく決断をしましょう。
メリット:督促が止まり、精神的な平穏を取り戻せる
弁護士に債務整理を依頼すると、まず「受任通知」という書類を各カード会社へ送付します。貸金業者については、受任通知が届くと、正当な理由なく本人へ直接返済を求めることが法律上制限されます。
鳴りやまない電話や、郵便受けを開けるのが怖い毎日から解放される。これは、金銭的なメリット以上に大きな価値があります。私も多くのご依頼者様から「督促が止んだだけで、本当に肩の荷が下りた」というお言葉をいただきます。まずは落ち着いて生活を立て直すための「時間」と「心の平穏」を取り戻せること、それが債務整理の最大のメリットの一つです。稀に依頼後も督促が止まらないケースもありますが、その際はすぐにご相談ください。
デメリット:信用情報への登録(ブラックリスト)とその影響
債務整理を行うと、信用情報機関に事故情報が登録されます。これが、いわゆる「ブラックリストに載る」という状態です。
この期間中(手続き後、約5年~7年程度)は、新たにクレジットカードを作ったり、ローンを組んだりすることが難しくなります。これが債務整理の最大のデメリットと言えるでしょう。
しかし、これはあくまで「未来のための一定期間の制約」です。戸籍や住民票に記録が残ることはありませんし、選挙権がなくなることもありません。正しく理解すれば、過度に恐れる必要はないのです。
より詳しい手順については、債務整理をするとブラックリストに載る?信用情報の影響をご覧ください。
デメリット:対象のクレジットカードは利用できなくなる
任意整理の対象としたクレジットカードは、強制的に解約となります。それに伴い、ETCカードや家族カードも使えなくなります。
また、公共料金や携帯電話料金などをそのカードで支払っている場合は、事前に支払い方法を変更しておく必要があります。手続き後の生活に支障が出ないよう、デビットカードの作成を検討するなど、事前の準備が大切です。スマートフォンの分割払いなどにも影響が出る場合がありますので、注意が必要です。
弁護士に相談すべき?リボ払いを解決するためのQ&A
「弁護士に相談するのは、なんだか敷居が高い…」そう感じていらっしゃるかもしれません。しかし、借金の問題は一人で悩んでいても解決が難しいものです。ここでは、皆さまからよくいただくご質問にお答えします。
Q. 弁護士費用はいくらかかりますか?分割払いはできますか?
A. ご安心ください。当事務所では、債務整理に関するご相談は何度でも無料です。また、正式にご依頼いただく際の弁護士費用についても、分割払いが可能です。
多くの方が誤解されていますが、弁護士に依頼するとカード会社への返済が一時的にストップします。その間に、これまで返済に充てていたお金を弁護士費用の分割払いのために積み立てていただくことができます。そのため、今手元にお金がなくても、ご依頼いただくことは十分に可能です。
Q. 家族や会社に内緒で手続きできますか?
A. はい、可能です。特に任意整理は裁判所を介さず、弁護士とカード会社との直接交渉で進めるため、ご家族や勤務先に知られる可能性は極めて低いです。
当事務所では、ご連絡はご本人様の携帯電話に差し上げ、書類の郵送が必要な場合も、事務所名ではなく弁護士の個人名でお送りするなど、プライバシーには最大限配慮しております。誰にも知られずに手続きを進めたいという方も、安心してご相談ください。ただし、保証人がいる場合など、状況によっては影響が及ぶケースもありますので、まずはお話をお聞かせください。
Q. どのタイミングで相談するのがベストですか?
A. 「もうダメだ」と感じる前、少しでも「このままで大丈夫かな?」と不安を感じた時が、相談のベストタイミングです。
具体的には、以下のようなサインが見られたら、お早めにご相談いただくことをお勧めします。
- 返済のために、他の金融機関から借り入れを始めた
- 支払いが1日でも遅れたことがある
- 借金の総額が、ご自身の年収の3分の1を超えている
- 借金のことが頭から離れず、夜もよく眠れない
ご相談が早いほど、家計や債務の状況を整理し、選択肢を検討しやすくなる場合があります。債務整理を考えるべきタイミングを逃さず、勇気を出して一歩を踏み出すことが大切です。まずは弁護士に相談するメリットを知ることから始めてみませんか。
まとめ:一人で悩まず、再生への一歩を共に歩みましょう
リボ払いの返済が終わらないのは、その複雑な仕組みが原因であり、決してあなたの努力が足りないからではありません。そして、その苦しい状況から抜け出すための方法を検討できる場合があります。
この記事でご紹介したように、自力での返済から、任意整理をはじめとする債務整理まで、解決策は一つではありません。
私が事務所名に「再生の歩み」という名前をつけたのは、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い想いがあるからです。どうか一人で抱え込まず、私たち専門家を頼ってください。
最初の一歩は、あなたの現状をお話しいただくことです。そこから、状況に応じた解決方法を検討できます。ご相談は無料です。まずはお気軽にお問い合わせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。