個人再生
住宅ローン滞納の処方箋|競売回避と解決への道筋を解説
住宅ローンを滞納…でも、まだ諦めないでください
「住宅ローンの支払いが、今月も厳しい…」
「銀行からの督促の電話に、心臓が縮む思いがする」
「このままでは、愛する家族と暮らすこの家を失ってしまうのではないか…」
今、この記事を読まれているあなたは、きっとこのような言葉にできないほどの不安と焦りに苛まれていることでしょう。住宅ローンの滞納は、単なる金銭的な問題ではありません。それは、ご家族との大切な思い出が詰まった場所、そして日々の暮らしの基盤そのものが脅かされる、という計り知れないストレスを伴います。
弁護士として、これまで数多くの借金問題、特に住宅ローンに関するご相談をお受けしてきました。その中で痛感するのは、「もっと早く相談してくだされば、もっと多くの選択肢があったのに…」というケースが、あまりにも多いという事実です。
しかし、どうか一人で抱え込まないでください。そして、決して諦めないでください。状況が困難であるほど、冷静な判断は難しくなるものです。ですが、正しい知識を身につけ、適切なタイミングで対応すれば、競売を回避し、生活再建に向けた選択肢を検討できる可能性があります。
この記事では、住宅ローンを滞納した場合に起こり得る手続きの流れと、状況に応じて検討できる対応策を具体的に解説します。まずは落ち着いて、ご自身の現状とこれから起こりうることを正確に把握することから始めましょう。債務整理と住宅ローンの関係性については、債務整理が住宅ローンに与える影響で体系的に解説していますので、併せてご覧いただくとより理解が深まります。
【タイムリミットを知る】滞納から競売までの流れ
住宅ローンを滞納してしまったとき、最も重要なのは「時間」です。放置すればするほど、あなたの選択肢は狭まっていきます。まずは、このまま時間が過ぎていくと何が起こるのか、その全体像を正確に把握しましょう。各段階で送られてくる通知は、単なる紙切れではありません。各通知には、今後の手続きや対応期限に関わる重要な内容が記載されています。
滞納1~2ヶ月:金融機関からの督促と遅延損害金
最初の1ヶ月を滞納すると、まず金融機関から電話や郵便で「お支払いが確認できておりません」といった内容の連絡(督促状)が届きます。この段階では、まだ事務的な確認という側面が強いかもしれません。
しかし、ここで注意すべきは「遅延損害金」の発生です。これは、返済が遅れたことに対するペナルティで、通常のローン金利よりも高く設定(年利14%前後が一般的)されており、滞納した元金に対して日割りで加算されていきます。滞納が長引くほど、遅延損害金の額は増加していきます。
多くの方が、金融機関への連絡をためらってしまいます。しかし、この初期段階で正直に状況を説明し、返済の意思を示すことが、後々の交渉を有利に進めるための鍵となります。督促を止めるための具体的な方法を知っておくことも、精神的な負担を軽減する一助となるでしょう。
滞納3~6ヶ月:「期限の利益喪失」と「代位弁済」

滞納が3ヶ月を超えると、事態は新たな局面を迎えます。金融機関から「催告書」という、これまでとは比べ物にならないほど強い文面の通知が内容証明郵便で届くことが一般的です。ここには「期限までに支払わなければ、期限の利益を喪失します」という趣旨の文言が記載されています。
「期限の利益喪失」とは、分割払いを継続できる利益を失うことです。これは「もう分割での返済は認めません。残っているローン全額を一括で返済してください」という法的な権利の行使を意味します。数千万円にもなる住宅ローン残債を一括で返済できる人は、まずいません。この通知は、競売へのカウントダウンが本格的に始まったことを意味するのです。
そして、あなたが返済できない場合、次に起こるのが「代位弁済」です。これは、あなたがローンを組む際に加入した保証会社が、あなたに代わって金融機関へローン残債を一括で返済することを指します。これにより、債権(あなたにお金を請求する権利)は銀行から保証会社へと移ります。今後は、保証会社が主な請求・交渉の相手となります。この時点で、あなたの信用情報には事故情報(いわゆるブラックリスト)が登録され、新たな借り入れやクレジットカードの作成は極めて困難になります。
滞納6ヶ月以降:競売開始決定と自宅の差し押さえ
代位弁済が行われても保証会社へ返済ができない場合、保証会社は裁判所へ「競売」の申立てを行います。そして、裁判所がこれを認めると、あなたのもとに「競売開始決定通知」という書類が特別送達で届きます。
この通知をもって、あなたの自宅は法的に「差し押さえ」られた状態になります。これは、あなたが自宅を勝手に売却したり、名義を変更したりすることができなくなることを意味します。差し押さえられると、裁判所からの通知を無視することは、もはや許されません。
その後、裁判所の執行官が自宅の状況を調査するために訪問する「現況調査」が行われます。室内の写真を撮影されたり、家族構成について質問されたりすることもあります。そして、物件情報がインターネット(BIT不動産競売物件情報サイトなど)で公開され、誰でも閲覧できる状態になります。これは、ご近所に事情を知られてしまうリスクも伴い、精神的に最も辛い時期かもしれません。
しかし、絶望するにはまだ早いのです。この段階に至っても、競売を取り下げ、より有利な条件で再出発するための道は残されています。債務整理を考えるべきタイミングは、まさに「今」なのです。
競売を回避するための4つの処方箋を徹底比較
競売という最悪のシナリオを回避するために、いくつかの具体的な解決策、つまり「処方箋」が存在します。しかし、どの処方箋が最適かは、あなたの状況(家を残したいか、他の借金の有無、収入の見通しなど)によって大きく異なります。ここでは、各選択肢のメリットとデメリットを、弁護士の視点から客観的に比較・分析していきます。
①任意売却:競売より有利な条件で売却し、再出発する
「任意売却」とは、債権者(保証会社など)の同意を得て、あなた自身の意思で不動産を売却する方法です。競売が市場価格の5~7割程度で強制的に売却されるのに対し、任意売却は市場価格に近い価格での売却が期待できます。
- メリット:
- 市場価格に近い高値で売却できるため、ローン残債をより多く減らせる。
- 競売のように情報が公開されないため、プライバシーが守られる。
- 売却代金から引越し費用などを捻出できる交渉の余地がある。
- 引渡しの時期について、買主と柔軟に交渉できる。
- デメリット:
- 最終的には家を手放すことになる。
- 債権者全員の同意がなければ進められない。
- 競売手続が進むほど任意売却は難しくなり、買受けの申出後は競売申立ての取下げに最高価買受申出人等の同意が必要になる場合があるため、早期の対応が必要となる。
任意売却は、「家は手放さなければならないが、少しでも有利な条件で再スタートを切りたい」と考える方にとって、非常に有効な選択肢です。より詳しい手順については、自己破産と不動産売却に関する解説もご覧ください。
②個人再生:家を守りながら、住宅ローン以外の借金を大幅圧縮

「どうしてもこの家だけは手放したくない」という強い希望をお持ちの方にとって、最も有力な選択肢となるのが「個人再生」です。これは、裁判所に申立てを行い、再生計画の認可を受けることで借金を大幅に減額してもらう手続きです。
個人再生の最大の特長は、「住宅資金特別条項(住宅ローン特則)」という制度にあります。この特則を利用することで、住宅ローンはそのまま返済を続けることを条件に、他の借金(カードローンや消費者金融など)だけを大幅に圧縮(5分の1~10分の1程度)することが可能になります。中には、ペアローンで個人再生を検討されるケースもあります。
- メリット:
- 住宅ローン特則を使えば、マイホームを手放さずに済む。
- 住宅ローン以外の借金を大幅に減額できる。
- 自己破産のような資格制限がない。
- デメリット:
- 住宅ローン自体の返済額は減らない(返済期間の延長などは可能)。
- 手続きが複雑で、専門家(弁護士)のサポートが不可欠。
- 継続して安定した収入があることが利用の条件となる。
- 【重要】保証会社による代位弁済から6ヶ月以内に申立てないと、住宅ローン特則が使えなくなる可能性がある。
個人再生は、まさに時間との勝負です。特に最後のデメリットは非常に重要で、この「6ヶ月」というタイムリミットを知らないために、家を守るチャンスを逃してしまう方が後を絶ちません。この手続きは民事再生法に基づいています。
③自己破産:すべての借金をゼロにして、生活をリセットする
「自己破産」は、裁判所に申立てを行い、支払い不能であることを認めてもらうことで、原則としてすべての借金の支払い義務を免除(免責)してもらう手続きです。収入が途絶えてしまった、あるいは借金総額が大きすぎて個人再生でも返済の見込みが立たない、といった場合の最終手段と言えます。
- メリット:
- 税金などを除く、すべての借金の支払い義務がなくなる。
- 生活をゼロから再スタートできる。
- デメリット:
- 持ち家や車など、一定価値以上の財産は原則としてすべて手放さなければならない。
- 手続き期間中、一部の職業(警備員、保険外交員など)に就けなくなる資格制限がある。
- 官報に氏名・住所が掲載される。
任意売却を行ったものの、売却代金だけではローンを完済できず多額の残債務が残ってしまった場合に、その残債務を整理するために自己破産を選択するケースも少なくありません。自己破産で手放す財産、残せる財産について正しく理解することが重要です。自己破産以外の債務整理方法も存在するため、総合的な判断が必要です。
④金融機関との交渉(リスケジュール):一時的な返済困難を乗り切る
「リスケジュール」とは、金融機関と交渉し、一時的に返済の条件を変更してもらうことです。例えば、一定期間は利息のみの支払いにしてもらったり、返済期間を延長して月々の返済額を減らしてもらったりする方法が考えられます。
- メリット:
- 当面の返済負担を軽減できる。
- 信用情報に事故情報が登録されない場合がある。
- デメリット:
- あくまで一時的な延命措置であり、根本的な解決にはならない。
- 返済期間が延びることで、総返済額は増えてしまうことが多い。
- 滞納が進んでしまうと、交渉に応じてもらえなくなる。
この方法は、病気や失業などで「一時的に」収入が減ったものの、近い将来回復の見込みがある場合に有効です。根本的な返済能力に問題がある場合は、他の方法を検討すべきでしょう。住宅ローン以外の借金が多い場合は、任意整理で他の借金の利息をカットし、返済の負担を減らすことも有効な手段となります。
一人で悩まないで。専門家への相談が解決の第一歩です
ここまで様々な解決策を見てきましたが、どの方法が最適かをご自身で判断し、手続きを進めるのは至難の業です。特に、刻一刻とタイムリミットが迫る中で、冷静な判断を下すことは非常に難しいでしょう。
だからこそ、専門家である弁護士に相談することは、状況を整理し、取り得る選択肢を確認するための有効な方法です。
弁護士に依頼するメリットは、主に3つあります。
- あなたに代わって、債権者との交渉窓口になります。
弁護士が受任通知を送付すると、貸金業者などからの直接の取立てが法律上制限される場合があります。精神的なプレッシャーから解放されるだけでも、冷静に今後のことを考える余裕が生まれます。 - あなたの状況を法的に分析し、取り得る解決策を提案します。
法律知識と実務経験に基づき、あなたの希望(家を残したい、家族に内緒にしたい等)を踏まえた解決方針を検討します。 - 複雑な法的手続きについて、弁護士が代理人として対応し、必要な準備をサポートします。
裁判所への申立てや書類作成など、煩雑で専門的な手続きについて弁護士のサポートを受けられるため、生活再建に向けた準備を進めやすくなります。
相談するタイミングは、「滞納してしまいそう」と感じた、まさにその瞬間です。早ければ早いほど、打てる手は多く残されています。多くの法律事務所では、無料相談を実施しています。「こんな状況で相談していいのだろうか」などとためらわず、まずはあなたの声をお聞かせください。
再生の歩み法律事務所にご相談いただくメリット
私たち再生の歩み法律事務所は、その名の通り、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いを持って、日々ご相談者様と向き合っています。
代表弁護士は、これまで大手法律事務所の支店長として500件以上の案件に携わり、特に債務整理の分野で豊富な経験と実績を積み重ねてまいりました。住宅ローン問題は、単に法律の知識があれば解決できるというものではありません。各金融機関の対応方針、不動産市場の動向、そして何より、ご相談者様一人ひとりのご家庭の事情を深く理解した上で、事情に応じた解決策を検討する必要があります。
当事務所にご相談いただくことで、あなたは以下のようなメリットを得られます。
- 債務整理に注力してきた実績に基づき、あなたの状況に合わせた解決策をご提案します。特に、この記事で解説した「任意売却」と「個人再生」を組み合わせた柔軟な対応も可能です。
- ご相談者様の心の負担を少しでも軽くするため、債務整理に関するご相談は何度でも無料です。費用面で不安な方のために、分割払いにも柔軟に対応しております。
- 弁護士が介入することで、最短即日で受任通知を発送し、債権者からの直接の督促を制限できる場合があります。
住宅ローンの滞納は、早い段階で状況を整理するほど選択肢を検討しやすくなります。ご家族の生活や今後の返済について不安がある場合は、早めにご相談ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
連帯債務の住宅ローンでも個人再生は可能?家を守る方法を解説
連帯債務の住宅ローンでも個人再生で家を守れる可能性があります
「夫婦で連帯債務の住宅ローンを組んだけれど、カードローンや他の借金が膨らんで返済が苦しい…」「大切なマイホームだけは手放したくないけれど、連帯債務だから個人再生は無理なのでは…」
今、返済や住宅の維持について強い不安を抱えながら、この記事を読んでいる方もいるかもしれません。
ご安心ください。結論からお伝えしますと、連帯債務の住宅ローンがあっても、個人再生手続きを利用して、大切なご自宅を守りながら借金問題を解決できる可能性は十分にあります。
連帯債務という複雑な状況から、「パートナーに迷惑をかけてしまうのではないか」「もう家を手放すしかないのか」と一人で抱え込み、追い詰められてしまう方は決して少なくありません。しかし、諦めるのはまだ早いです。
この記事では、連帯債務の住宅ローンを抱える方が個人再生で家を守るための具体的な方法、知っておくべきリスクとその回避策、そして手続きを進める上での重要な注意点を、専門家の視点から分かりやすく解説していきます。
この記事を読み終える頃には、あなたの漠然とした不安は「具体的な知識」に変わり、次の一歩をどう踏み出せば良いのかが明確になっているはずです。個人再生の全体像については、個人再生の住宅ローン特例で体系的に解説していますので、併せてご覧ください。
まず理解するべき「連帯債務」と「個人再生」の基本
複雑に絡み合った問題を解決するためには、まず基本的な知識を整理することが大切です。ここでは、「連帯債務」とは何か、そして家を守るための鍵となる「個人再生」とはどのような手続きなのかを、基本から確認していきましょう。

連帯債務とは?ペアローン・連帯保証との違い
住宅ローンを組む際の契約形態には、似ているようで全く性質の異なるものがあります。ご自身の状況を正しく把握するために、その違いを理解しておきましょう。
| 契約形態 | 債務者の数 | それぞれの責任 | 特徴 |
|---|---|---|---|
| 連帯債務 | 2人(例:夫と妻) | 2人ともが100%の返済義務を負う | 主債務者と従属的な保証人という関係ではなく、2人が同等の立場で全額の責任を負います。 |
| ペアローン | 2人(それぞれが債務者) | それぞれが自分のローン契約分のみ返済義務を負う | 夫婦がそれぞれ別のローン契約を結び、お互いが相手の連帯保証人になるのが一般的です。 |
| 連帯保証 | 1人(主債務者)+連帯保証人 | 主債務者が100%、連帯保証人も100%の返済義務を負う | 主債務者が返済できなくなった場合に、連帯保証人が代わりに全額を返済する義務があります。 |
この中で特に注意が必要なのが「連帯債務」です。これは、例えば3,000万円の住宅ローンに対して、夫婦それぞれが3,000万円全額の返済義務を負うという非常に重い責任です。つまり、万が一、夫が返済できなくなった場合、妻はローンの残額すべてを一人で支払わなければなりません。この「二人ともが100%の責任を負う」という点が、個人再生を考える上で非常に重要なポイントになります。ちなみに、ペアローンで組んだ住宅ローンであっても個人再生を検討することは可能です。
個人再生とは?家を残したまま借金を大幅に減額する手続き
個人再生は、裁判所を介して行う債務整理手続きの一つです。この手続きの最大の目的は、住宅ローン以外の借金(カードローン、キャッシング、奨学金など)を大幅に圧縮し、生活を再建することにあります。
具体的には、借金の総額にもよりますが、おおむね5分の1から10分の1程度にまで減額し、その金額を原則3年(最長5年)かけて分割で返済していく計画を立てます。
そして、個人再生が持つ最大の特長が「住宅資金特別条項(住宅ローン特則)」です。この制度を利用することで、住宅ローンだけはこれまで通り支払いを続けることを条件に、ご自宅を手放すことなく、他の借金だけを整理することが可能になるのです。
自己破産のように全ての財産を失うわけではなく、大切なマイホームを守りながら人生を再スタートできる、非常に有効な選択肢と言えるでしょう。
連帯債務者が個人再生するとパートナーにどんな影響がある?
おそらく、あなたが最も心配されているのは「自分が個人再生をしたら、パートナーにどんな影響が出てしまうのか?」という点でしょう。これは非常に重要な問題です。良い面と悪い面、両方を正確に理解しておく必要があります。安易な判断は、かえって状況を悪化させる可能性もあるため、慎重に見ていきましょう。
原則:パートナーに一括請求がいくリスクがある
まず、知っておかなければならない最も大きなリスクについてです。連帯債務者の一方が個人再生を申し立てると、住宅ローン契約の内容や滞納状況によっては、その人について「期限の利益喪失」が問題となることがあります。
「期限の利益」とは、簡単に言えば「借金を分割で返済できる権利」のことです。この権利を失うと、債権者(銀行など)は、もう一方の連帯債務者であるパートナーに対して「住宅ローンの残額を今すぐ一括で支払ってください」と請求できる権利を持ちます。
例えば、3,000万円のローンが2,000万円残っている場合、突然2,000万円の一括返済を求められる可能性があるのです。これが、連帯債務の個人再生で最も警戒すべき「一括請求」のリスクです。もちろん、実際に請求されるかどうかは金融機関の判断によりますが、そのようなリスクが存在することは必ず覚えておいてください。こうした債務整理による家族への影響は、事前にしっかり把握しておくことが重要です。
例外:住宅資金特別条項を使えば一括請求を回避できる
では、どうすればこの一括請求リスクを回避できるのでしょうか。その答えこそが、先ほどご説明した「住宅資金特別条項」です。
個人再生の手続きにおいて、この住宅資金特別条項を適用することが裁判所に認められれば、話は大きく変わります。この条項が認められると、住宅ローンについては再生計画の中で特別な弁済方法を定め、一定の条件のもとで分割払いを継続できる可能性があります。
つまり、申立人が滞りなく住宅ローンを支払い続ける限り、銀行はパートナーに対して一括請求をする理由がなくなるのです。
住宅資金特別条項は、連帯債務者が個人再生で自宅の維持を検討するうえで、重要な制度です。

【実践】連帯債務で住宅資金特別条項を利用するための条件と注意点
「生命線」である住宅資金特別条項ですが、誰でも無条件に利用できるわけではありません。法律で定められたいくつかの条件をクリアする必要があります。ここでは、その具体的な条件と、手続きを進める上で絶対に欠かせない注意点を解説します。
利用するための7つの法的要件
住宅資金特別条項を利用するためには、民事再生法に定められた以下の要件をすべて満たす必要があります。
- 本人が所有する建物であること(パートナーとの共有名義でも問題ありません)
- 本人が居住している建物であること
- 建物の床面積の2分の1以上が居住用であること(店舗兼住宅などの場合)
- 住宅の購入や新築、増改築のためのローンであること
- 住宅ローン以外の抵当権が設定されていないこと(不動産担保ローンなどがあると利用できません)
- 保証会社による代位弁済から6ヶ月以内であること(詳しくは後述します)
- 税金等の滞納による差押えがなされていないこと(滞納している税金は個人再生では減額されません)
これらの条件は一つでも欠けてしまうと、原則として住宅資金特別条項は利用できません。ご自身の状況が当てはまるか、慎重に確認する必要があります。
参照:民事再生法
【最重要】手続き前にパートナーと必ず話し合うべきこと
法的な要件を満たすことと同じくらい、あるいはそれ以上に重要なのが、パートナーとの事前の話し合いです。
連帯債務の個人再生は、パートナーの協力なくして進めることは極めて困難です。黙って手続きを進めようとすれば、後々裁判所や債権者からの連絡で事実が発覚し、信頼関係が崩壊してしまうリスクすらあります。
切り出しにくい話だとは思いますが、勇気を出して、誠実に状況を伝えることが不可欠です。話し合う際には、以下のポイントを整理しておくと良いでしょう。
- 現状の共有:住宅ローン以外の借金がいくらあり、なぜ返済が困難になっているのかを正直に話す。
- 目的の共有:「この家を守り、二人で生活を再建したい」という目的のために、個人再生という手続きを検討していることを伝える。
- 影響と協力のお願い:パートナーにどのような影響が考えられるかを説明し、手続きを進めるために協力してほしいとお願いする。
この話し合いが、再建への本当の第一歩となります。
夫婦(親子)2人同時に個人再生を申し立てるケース
状況によっては、夫婦(または親子)が2人同時に個人再生を申し立てる、という選択肢が有効な場合があります。
例えば、個人再生を申し立てる本人だけでなく、パートナー自身も他に借金を抱えていて返済に苦しんでいるケースです。この場合、それぞれが個別に手続きをするよりも、一緒に申し立てることで、家計全体を根本から見直し、再生計画を立てやすくなるメリットがあります。
ただし、当然ながら弁護士費用や裁判所への予納金なども2人分必要になるというデメリットもあります。また、申立てにあたって取引履歴の開示などが必要になるため、銀行口座が一時的に凍結される可能性も考慮しなくてはなりません。どのような場合に夫婦同時の申立てを検討すべきか、専門家とよく相談して判断することが重要です。
滞納・代位弁済・競売が始まっていても諦めないでください
「すでに住宅ローンを滞納してしまっている」「保証会社から代位弁済の通知が来た」「裁判所から競売の通知が…」
ここまで事態が進行していると、「もう手遅れだ」と絶望的な気持ちになってしまうかもしれません。しかし、まだ家を守るための道が完全に閉ざされたわけではありません。ただし、手続き上の期限が問題になるため、早急な対応が必要です。
保証会社による代位弁済後でも6ヶ月以内なら間に合います
住宅ローンを数ヶ月滞納すると、銀行の代わりに保証会社がローン残額をまとめて銀行に支払います。これを「代位弁済」と呼びます。代位弁済が行われると、今度は保証会社からあなたへローン残額の一括請求が来ることになり、事態は一気に深刻化します。
しかし、ここが重要なポイントです。代位弁済が行われた日から6ヶ月以内に個人再生を申し立て、住宅資金特別条項を適用できれば、この代位弁済を「なかったこと」にできる可能性があるのです。これを「巻き戻し」と呼びます。
巻き戻しが認められれば、一括請求の状態から、再び分割払いに戻すことができます。この6ヶ月という期限は絶対です。1日でも過ぎてしまうと、家を守ることは極めて困難になります。一刻も早い専門家への相談が必要です。
競売が始まっても「中止命令」で家を守れる可能性があります
代位弁済後も支払いができないと、保証会社は裁判所に申し立て、ご自宅を強制的に売却する「競売」の手続きを開始します。裁判所から「競売開始決定通知」が届いたら、事態は最終段階です。
しかし、この段階に至っても、最後の手段が残されています。個人再生の申立てと同時に、裁判所に対して「競売手続中止命令」を申し立てるのです。これが認められれば、進行している競売手続きをストップさせ、その間に個人再生の手続きを進めて家を守れる可能性があります。
ただし、この手続きは非常に専門的で、時間的制約も極めて厳しく、ご自身での対応はまず不可能です。競売開始決定通知が届いたら、その日のうちにでも専門家に相談するくらいの迅速な行動が求められます。自己破産を選択した場合の不動産の扱いとは異なる、個人再生における重要な対応手段と言えるでしょう。

もし何もしなければ…連帯債務者が迎える未来
「まだ大丈夫」「もう少し様子を見よう」と問題を先延ばしにしてしまうと、事態は刻一刻と悪化していきます。もし、あなたが何も行動を起こさなかった場合、どのような未来が待っているのでしょうか。その現実的な道のりを、冷静に見てみましょう。
- 督促の激化:電話や郵便による督促が頻繁になり、精神的に追い詰められていきます。
- 期限の利益喪失と一括請求:滞納が続くと期限の利益を失い、あなたとパートナーの両方に、数千万円ものローン残額の一括請求が届きます。
- 代位弁済:保証会社が銀行に一括返済し、今度は保証会社から厳しい請求が始まります。
- 競売申立て:保証会社が裁判所に競売を申し立て、ご自宅は差し押さえられます。
- 競売開始決定:裁判所から通知が届き、自宅の調査のために執行官が訪れます。物件情報はインターネットなどで公開されます。
- 強制退去:競売で家が売却されると、あなたは所有権を失い、新しい所有者から立ち退きを求められます。最終的には、強制的に家を追い出されることになります。
この間、他の借入先からも訴訟を起こされ、給与や預貯金が差し押さえられる可能性も非常に高いです。これは、決して大げさな話ではなく、問題を放置した場合に起こりうる、ごく一般的な結末なのです。
複雑な連帯債務の個人再生は、まず専門家にご相談ください
連帯債務の住宅ローンがある場合の個人再生では、専門的な知識と状況に応じた判断が必要です。
住宅資金特別条項の複雑な要件の判断、パートナーへの影響の予測、債権者との交渉、そして何より、刻一刻と迫るタイムリミットの中での迅速な裁判所手続き。これらをご自身だけで対応することは難しい場合が多いため、早めに専門家へ相談することが重要です。
私たち弁護士にご相談いただければ、まず最初に行うのは、債権者へ「受任通知」を送ることです。受任通知が債権者に届くと、貸金業者等からの直接の取立ては原則として制限され、督促による負担を軽減できる可能性があります。その上で、あなたとパートナーの状況を丁寧にお伺いし、個人再生が最善の道なのか、それとも他の方法があるのかを含め、最適な解決策を一緒に考えさせていただきます。
再生の歩み法律事務所は、まさにあなたのように、複雑で困難な借金問題に苦しむ方々と共に「再生の道」を歩むために設立されました。一人で悩んでいても、状況は決して好転しません。まずは、あなたの今の状況を、私たちにお聞かせください。そこから、再出発への第一歩が始まります。
なお、債務整理にかかる弁護士費用については分割払いも可能ですので、費用の心配から相談をためらっている方も、どうぞご安心ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
ペアローンでも個人再生は可能?家を守る方法と夫婦への影響
ペアローンでも個人再生はできる?まずは結論から
ペアローンでマイホームを購入したけれど、予期せぬ収入減で返済が苦しくなってしまった。「このままでは家を手放すしかないのか…」と、夜も眠れないほどの不安を抱えていらっしゃるのではないでしょうか。
まず、一番大切な結論からお伝えします。ペアローンを組んでいても、条件を満たせば個人再生で家を守れる可能性は十分にあります。
ただし、正直にお伝えすると、その道のりは一人で進むには少し複雑です。ペアローン特有の事情があるため、ご夫婦の状況によって最適な解決策が異なります。でも、どうか希望を捨てないでください。
この記事では、なぜペアローンの個人再生が複雑なのかという基本から、ご夫婦の状況に合わせた3つの具体的な選択肢、そしてご家族への影響まで、専門家の視点から一つひとつ丁寧に解説していきます。この記事を読み終える頃には、漠然とした不安が晴れ、「自分たちの場合はこの方法で進めそうだ」という希望の光が見えてくるはずです。あなたの状況に合った解決策が、きっと見つかります。
個人再生という手続きの全体像については、個人再生とは?住宅を守りながら借金を大幅減額する方法で体系的に解説していますので、併せてご覧いただくとより理解が深まるでしょう。
なぜペアローンの個人再生は複雑なのか?基本を理解しよう
「ペアローンでも家を守れる可能性がある」と聞いても、なぜ「複雑」なのかが分からないと、不安は解消されませんよね。ここでは、その複雑さの正体を一緒に解き明かしていきましょう。ポイントは、「ペアローンの仕組み」と「個人再生のルール」の間に、少しズレがあることです。
ペアローンの特徴:2本の契約と2つの抵当権
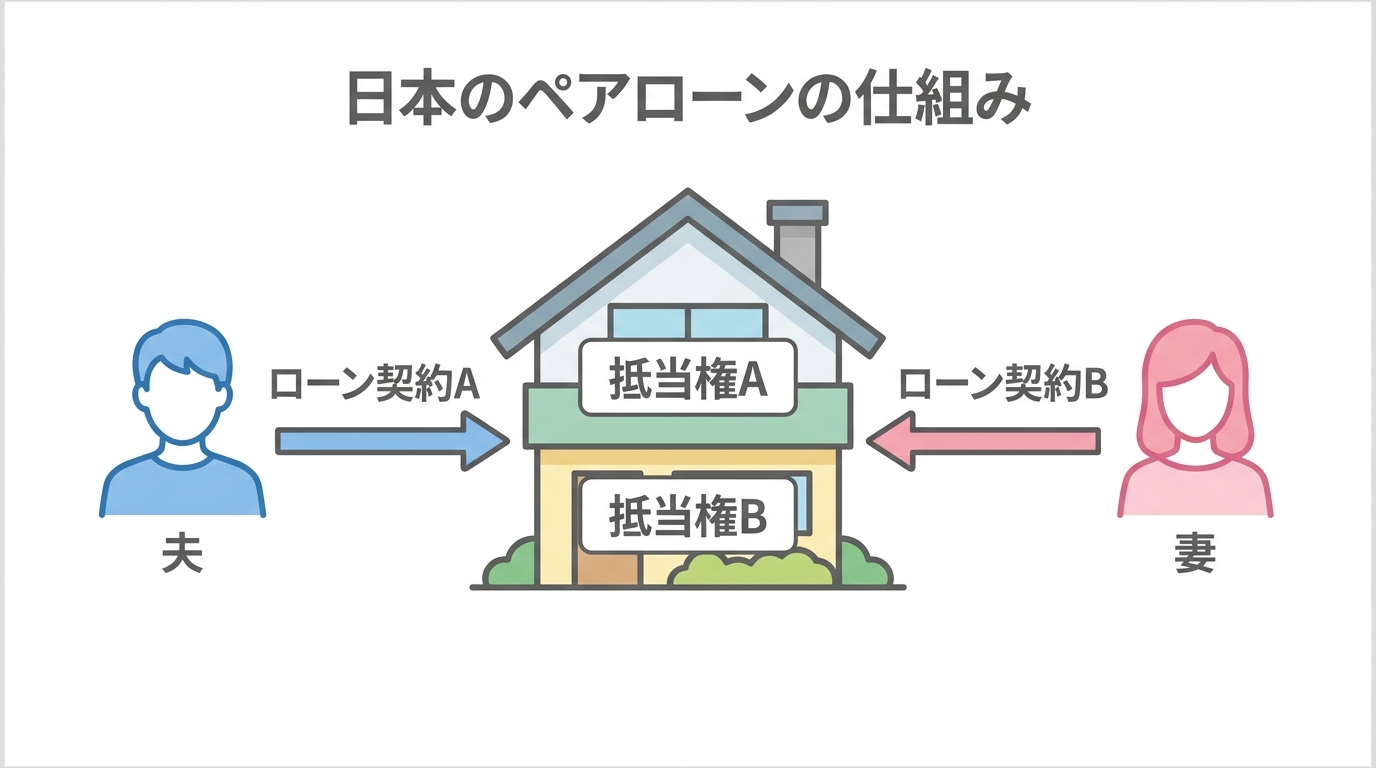
ペアローンは、夫婦がそれぞれ住宅ローンの契約者となり、お互いが相手のローンの連帯保証人になる、という仕組みが一般的です。大切なのは、「2本の独立したローン契約」が存在し、その結果として、購入した一つの家全体に対して「2つの抵当権」が設定されるという点です。
これは、夫婦の一方が主債務者でもう一方が連帯債務者となる「連帯債務型」や、一方が主債務者でもう一方が連帯保証人となる「連帯保証型」とは異なる特徴です。この「抵当権が2つある」という状態が、後の個人再生手続きで大きなポイントになります。
住宅ローン特例の原則:家を守るための重要なルール
次に、個人再生で家を守るための切り札である「住宅資金特別条項(通称:住宅ローン特例)」の基本ルールについてです。この特例は、住宅ローンだけは今まで通り(あるいはスケジュールを調整して)返済を続ける代わりに、他の借金だけを大幅に減額してもらうという、まさに生活再建のための制度です。
しかし、この特例を使うにはいくつかの条件があり、その中に「住宅ローン以外の抵当権が、その家に設定されていないこと」という非常に重要なルールがあります。(民事再生法198条1項但書)
なぜこのようなルールがあるかというと、もし住宅ローン以外の抵当権を持つ債権者がいた場合、その債権者が家を競売にかけてしまうと、住宅ローンを返済し続けるという再生計画そのものが成り立たなくなるからです。
ここで、先ほどのペアローンの特徴を思い出してください。ペアローンでは、一つの家にご夫婦それぞれの住宅ローンを担保するための抵当権が2つ設定されています。つまり、ご自身が個人再生をしようとすると、配偶者の住宅ローンに基づく抵当権が「住宅ローン以外の抵当権」と見なされてしまい、原則として住宅ローン特例(住宅資金特別条項)が使えなくなってしまうのです。これが、ペアローンの個人再生が「複雑」と言われる最大の理由です。
参照: 民事再生法
【状況別】ペアローンで個人再生を進める3つの選択肢
原則として住宅ローン特例が使えないと聞くと、がっかりしてしまうかもしれません。ですが、諦めるのはまだ早いです。裁判所もペアローンの実情を考慮しており、一定の条件下で家を守る道が用意されています。ここでは、ご夫婦の状況に合わせた3つの具体的な選択肢を、それぞれのメリット・デメリットと共に解説します。夫婦共有名義の家を守るための、あなたに合った方法を見つけていきましょう。
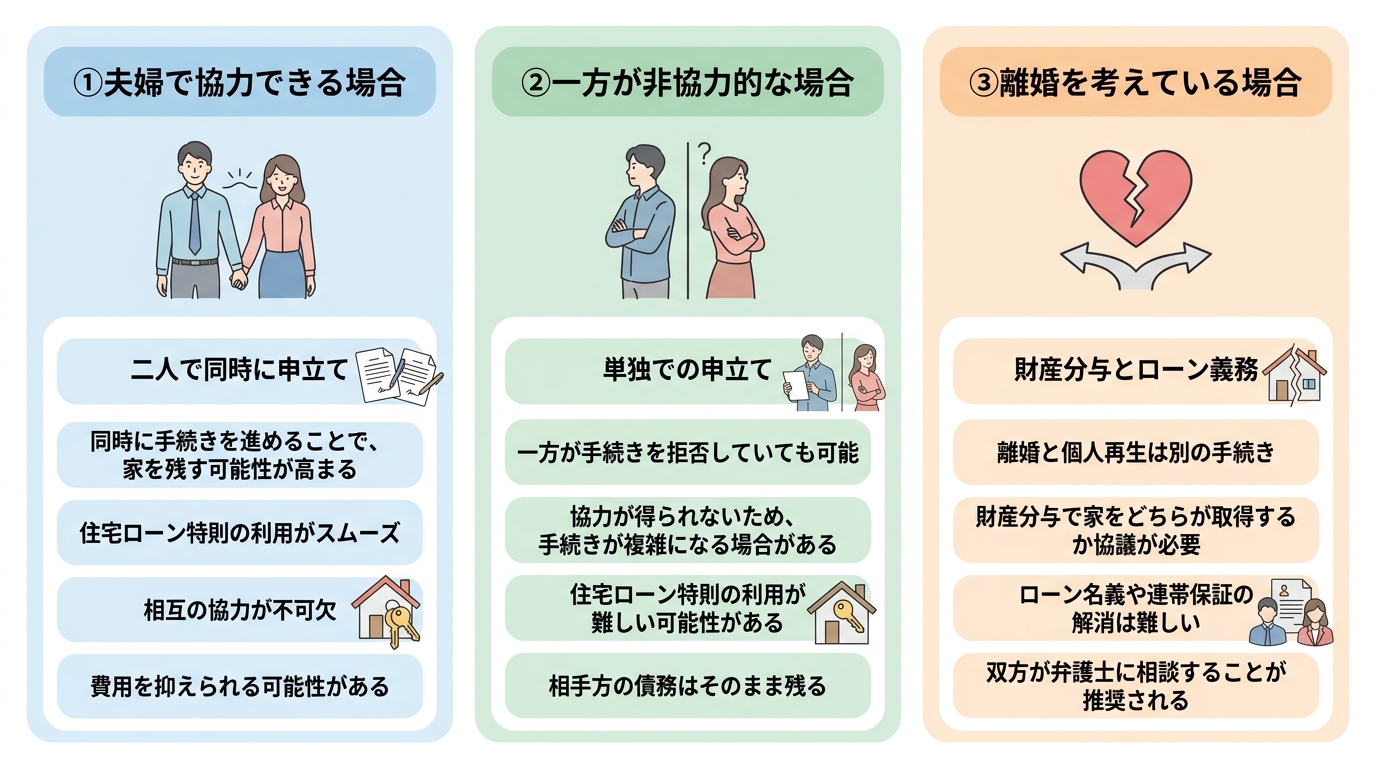
①夫婦で協力できる場合:二人で同時に個人再生を申し立てる
もしご夫婦ともに返済が困難で、「何としても家を守りたい」という気持ちが一致しているなら、二人で同時に個人再生を申し立てる方法は有力な選択肢の一つです。
夫婦が同時に申し立てることで、裁判所は2本のローンを一体のものとして扱いやすくなります。これにより、お互いの抵当権が「住宅ローン以外の抵当権」とは見なされず、住宅ローン特例の利用が認められやすくなるのです。金融機関側も、片方だけが手続きをするよりも、夫婦そろって再生計画を立てる方が住宅ローンの回収可能性が高いと判断し、協力的になる傾向があります。
この方法のメリット・デメリット
- メリット:住宅ローン特例が認められる可能性が最も高く、家を守れる確率が上がります。
- デメリット:申立て費用や弁護士費用が2人分必要になります。また、当然ながらご夫婦ともに信用情報機関に事故情報が登録されます。
「家を守る」という共通の目標に向かって、夫婦で足並みをそろえて再出発を図る。この方法が、そのための最も堅実な一歩と言えるでしょう。
②一方が非協力的な場合:単独での個人再生は可能か?
「夫(妻)は返済を続けられるので、自分だけ個人再生をしたい」「相手に手続きの負担をかけたくない」といった理由で、単独での申立てを希望される方も少なくありません。
結論から言うと、単独での申立ては不可能ではありませんが、ハードルは非常に高くなります。裁判所や金融機関の個別判断に委ねられる部分が大きく、認められるためにはいくつかの条件が求められるのが実情です。
例えば、以下のようなケースでは、単独での申立てが認められる可能性があります。
- 個人再生をしない配偶者に、ご自身のローンも含めて返済を続けられるだけの安定した収入がある。
- 金融機関が、単独での再生計画案に同意している。
- 裁判所が、配偶者の抵当権によって再生計画が不安定になるリスクは低いと判断する。
しかし、これはあくまで例外的なケースです。多くの場合、金融機関は同意せず、裁判所も慎重な判断を下します。この選択肢を検討する場合は、弁護士を通じて金融機関や裁判所と粘り強く交渉することが不可欠となります。
③離婚を考えている場合:個人再生と離婚手続きの進め方
借金問題が引き金となり、離婚も視野に入れざるを得ない状況は、精神的にも非常にお辛いことと思います。個人再生と離婚が同時に問題となる場合、考えるべきことがさらに複雑になります。
財産分与と個人再生
離婚時には、夫婦で築いた財産を分け合う「財産分与」が行われます。家の名義をどちらか一方に移すこともありますが、個人再生手続きでは、この財産分与が「財産隠し」と見なされないよう、適正な価格で清算する必要があります。手続きのタイミングを誤ると、再生計画が認められないリスクも出てきます。
ペアローンの返済義務
離婚したからといって、ペアローンの返済義務はなくなりません。金融機関との契約はそのまま残るため、離婚後もそれぞれが返済を続ける必要があります。もし一方が返済を滞らせれば、連帯保証人であるもう一方に請求がいくことになります。
養育費の扱い
個人再生手続によって養育費の支払い義務が減額・免除されることは基本的にありません。ただし、養育費そのものは当事者間の合意や家庭裁判所の手続により、事情に応じて変更(増減)されることがあります。
離婚と個人再生、どちらを先に進めるべきかは、財産状況や夫婦間の話し合いの進展度によって大きく異なります。非常にデリケートな問題だからこそ、感情的にならず、法的な観点から最善の道を探るために、早期に専門家へ相談することをおすすめします。
個人再生が配偶者や家族に与える影響と注意点
個人再生は、ご自身の借金問題を解決するための手続きですが、家計を共にするご家族、特に配偶者への影響はゼロではありません。事前に知っておくべきことを正しく理解し、不要な心配を減らしましょう。
配偶者が連帯保証人になっている場合は一括請求のリスク
ペアローンでは、ほとんどの場合、夫婦がお互いのローンの「連帯保証人」になっています。これは非常に重要なポイントです。
もし、あなた一人が個人再生を申し立てると、債権者である金融機関は、連帯保証人である配偶者に対して「残りのローンを一括で返済してください」と請求する権利を持ちます。数千万円にもなる住宅ローンを一括で返済するのは、現実的に不可能です。この一括請求のリスクがあるため、結果的に配偶者も債務整理をせざるを得なくなり、前述した「夫婦同時申立て」が最も現実的な解決策となるケースが多いのです。
家族名義の財産や信用情報への直接的な影響はない
多くの方が心配される点ですが、個人再生の影響は、原則として申立人本人に限られます。
- 配偶者やお子様名義の預貯金が差し押さえられることはありません。
- 配偶者が自分名義で契約しているクレジットカードが使えなくなることもありません。
- お子様の進学や就職に直接的な不利益が生じることもありません。
「家族もブラックリストに載るのでは?」という心配は不要です。債務整理による家族への影響は、あくまで申立人本人に関するものです。ただし、あなたが今後数年間は新たなローンを組めなくなるため、例えば教育ローンなどを組む際には配偶者名義で申し込む必要があるなど、間接的な影響は考えられます。
裁判所に提出する書類と家族の協力の必要性
個人再生の手続きを秘密に進めることは、現実的には非常に困難です。なぜなら、裁判所には家計全体の収支状況を報告する必要があるからです。
そのため、同居している配偶者の給与明細や源泉徴収票、預金通帳のコピーなどを提出するよう求められます。これは、あなたの返済能力を正確に判断するために不可欠なプロセスです。
借金のことを打ち明けるのは、とても勇気がいることだと思います。しかし、隠し事をしていると、後々手続きがスムーズに進まなかったり、かえって夫婦関係が悪化してしまったりする可能性があります。専門家も交えながら、できるだけ早い段階で誠実に話し合い、協力して再建への道を進むことが大切です。
ペアローン問題は専門家への相談が不可欠な理由
ここまでお読みいただき、ペアローンの個人再生がいかに専門的な判断を要するか、お分かりいただけたかと思います。この問題を自分たちだけで解決しようとすることは、羅針盤を持たずに嵐の海へ漕ぎ出すようなものです。なぜ、私たちのような専門家の力が必要なのか、その理由を具体的にお伝えします。
裁判所の運用や金融機関との交渉を有利に進めるために
個人再生、特にペアローンのような複雑な案件は、管轄する裁判所ごとの運用(ローカルルール)に大きく影響されます。どの選択肢が認められやすいか、どのような資料を重視するかといった傾向は、地域によって微妙に異なるのです。その地域の運用に精通した弁護士であれば、あなたの状況にとって最も有利な申立て方法を選択し、的確な準備を進めることができます。
また、金融機関との事前交渉も重要なプロセスです。個人で交渉に臨んでも、担当者レベルでは話が進まないことがほとんどです。弁護士が代理人として交渉することで、金融機関も法的な土台で真摯に対応し、手続きが円滑に進む可能性が高まります。
複雑な書類作成と手続きの負担を軽減できる
個人再生では、申立書や財産目録、家計収支表など、膨大で専門的な書類を作成し、裁判所に提出しなければなりません。ただでさえ返済のことで精神的に追い詰められている中で、この作業は計り知れない負担となります。
弁護士にご依頼いただければ、これらの煩雑な個人再生の手続きについて、書類作成や裁判所・債権者対応などを中心にサポートします。あなたは書類の山に悩まされることなく、日々の生活の立て直しや、これからの人生をどう再建していくかという、より本質的なことに集中することができるのです。
夫婦間の調整役としての役割も期待できる
ペアローンの問題は、法律の問題であると同時に、夫婦関係の問題でもあります。お金の話は、ご夫婦の間でも感情的になりやすく、冷静な話し合いが難しいこともあるでしょう。
そのような時、弁護士が第三者の専門家として間に入ることで、状況を客観的に整理し、法的な観点からそれぞれのメリット・デメリットを公平にご説明することができます。私たちは単に法律手続きを進めるだけでなく、ご夫婦が感情的な対立を乗り越え、共に再生への道を歩み出すための「調整役」としての役割も担いたいと考えています。
まとめ|一人で悩まず、まずは再生の第一歩を
ペアローンという複雑な状況でも、個人再生によって大切なマイホームを守り、生活を再建する道は確かに存在します。しかし、そのためにはご夫婦の状況を正確に分析し、最適な戦略を立てることが不可欠です。
この記事を読んで、「少し複雑だけど、自分たちにもできるかもしれない」と感じていただけたなら幸いです。同時に、「これを自分たちだけで進めるのは難しい」と感じたとしても、それは当然のことです。どうかご自身を責めないでください。
あなたは一人ではありません。私たち再生の歩み法律事務所は、これまで多くのご夫婦の借金問題に寄り添い、再生への道を共に歩んできました。悩んでいる時間が長引くほど、選択肢が狭まってしまう可能性もあります。
まずは、あなたの今の状況を、私たちに話してみませんか。最初の一歩を踏み出す勇気が、あなたの未来を大きく変えるはずです。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
任意整理の支払いができなくなったら…差し押さえ前の次の一手
任意整理の返済が苦しい…一人で悩んでいませんか?
任意整理で一度は返済の道筋を立てたのに、予期せぬ収入の減少や急な出費で、再び返済が苦しくなってしまった…。
「今月も支払いが厳しい…」「このままでは、また督促の電話が鳴り続ける日々に戻ってしまうのだろうか」
「もし差し押さえられたら、家族や会社に知られてしまうかもしれない」
そんな出口の見えない不安と焦り、そして計画通りに進まなかったことへのご自身を責める気持ちで、夜も眠れない日々を過ごされているかもしれません。
ですが、どうかご自身を責めないでください。任意整理後の返済計画が、その後の人生の変化によって見直しが必要になることは、決して珍しいことではないのです。大切なのは、この状況を一人で抱え込まず、正しい次の一手を打つことです。
この記事では、任意整理の支払いが難しくなったときに何が起こるのか、そして最悪の事態である「差し押さえ」を回避するために、あなたに残されている具体的な選択肢を、法律の専門家として分かりやすく解説します。読み終える頃には、漠然とした不安が晴れ、次に何をすべきかが明確になっているはずです。さあ、一緒に再生への新たな一歩を踏み出しましょう。
「支払不能」とは?放置が招く差し押さえのリスク
任意整理の支払いができなくなったとき、最も避けなければならないのが「差し押さえ」です。しかし、そもそも「支払不能」とはどのような状態を指し、そこから差し押さえまでは、どのようなステップで進んでいくのでしょうか。ここでは、状況を冷静に把握するために、法的な手続きの流れとリスクを具体的に見ていきましょう。
滞納が続くと要注意、「支払不能」や法的手続のリスク
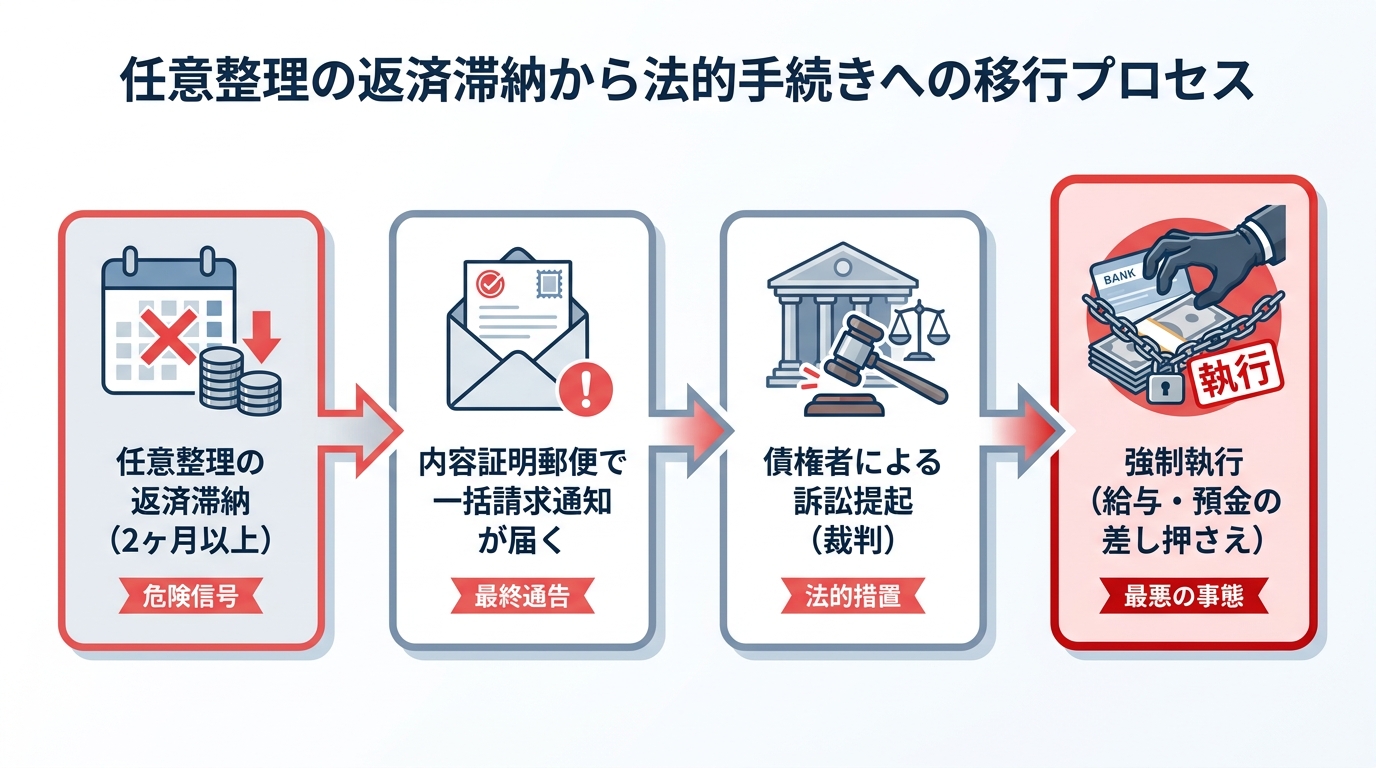
「今月だけ少し遅れてしまった」という一度の滞納ですぐに法的手続きに進むとは限りませんが、滞納が続くと、債権者が「和解契約が守られなかった」と判断し、法的な手続きの準備を始める可能性が高まります。
この段階に入ると、まず電話や郵便による督促が厳しくなります。そして、「期限の利益の喪失」を理由に、残っている借金全額の一括請求通知が内容証明郵便で届くことがあります。これは、分割で返済する権利を失い、一括で返済しなければならなくなったことを意味する、非常に重い通知です。
この通知を無視してしまうと、債権者は裁判所に訴訟を起こし、最終的にあなたの財産を強制的に差し押さえる権利(債務名義)を得ようとします。つまり、2ヶ月以上の滞納は、差し押さえに向けたカウントダウンが始まる危険信号なのです。
給与、預金口座…差し押さえの対象となるもの・ならないもの
裁判所から差し押さえの命令が出てしまうと、あなたの財産の一部が強制的に取り立てられます。生活に大きな影響を及ぼすため、何が対象になり、何が保護されるのかを正しく知っておくことが重要です。
| 差し押さえの対象になるもの(例) | 差し押さえの対象にならないもの(差押禁止財産) |
|---|---|
| 給与・賞与(原則として手取り額の4分の1まで。手取り額が44万円を超える場合などは例外あり) | 給与・賞与(手取り額の4分の3) |
| 預貯金(口座にある残高全てが対象になりうる) | 66万円以下の現金 |
| 不動産(土地・建物) | 生活に欠かせない家具、家電、衣類など |
| 自動車(差し押さえの対象になり得ます) | 仕事に不可欠な道具(農家の農具など) |
| 生命保険の解約返戻金 | 年金や生活保護の受給権 |
特に注意が必要なのは、給与と預貯金です。給与は手取り額の4分の1が上限と決められていますが、預金口座に入った瞬間に「預金」となり、この上限は適用されません。つまり、給料日に口座残高が差し押さえられてしまうと、生活費が一瞬でなくなってしまうリスクもあるのです。
こうした事態を避けるためにも、支払いが困難になった時点で、早急に行動を起こす必要があります。なお、これらのルールは民事執行法という法律で定められています。
まだ間に合う!支払不能に陥ったときの3つの選択肢
「もう打つ手はない…」と諦めるのはまだ早いです。任意整理の支払いが困難になったとしても、差し押さえを回避し、生活を立て直すための方法は残されています。状況に応じて、主に3つの選択肢が考えられます。
【初期段階】まずは依頼した専門家や債権者へ連絡を
「今月だけ、どうしても支払いが難しい」といった一時的な問題であれば、まずは任意整理を依頼した弁護士や司法書士にすぐに連絡してください。専門家が間に入ることで、債権者との間で一時的な返済猶予やスケジュールの見直しを交渉できる場合があります。
もし専門家に依頼していない場合でも、滞納する前に自分から債権者に連絡し、誠実に事情を説明することが重要です。感情的にならず、「いつまでに、いくらなら支払える」という具体的な提案ができれば、交渉に応じてもらえる可能性もゼロではありません。ただし、これはあくまで一時しのぎの方法であり、根本的な解決にはならないことを覚えておきましょう。
【再建を目指す】個人再生への切り替えで返済額を圧縮
「収入は安定しているけれど、任意整理で決まった返済額では生活が成り立たない」という方には、個人再生への切り替えが有効な選択肢となります。個人再生は、裁判所を通じて借金を法律上の基準(最低弁済額・清算価値など)に基づいて大幅に減額し、その減額後の金額を原則3年(最長5年)で分割して返済していく手続きです。
大きなメリットとして、「住宅ローン特則」を利用すれば、住宅ローンはそのまま返済を続けながら、持ち家を手放さずに他の借金だけを減額できる可能性があります。任意整理からの移行も可能で、安定した収入があり、家などの大切な財産を守りたい方に向いている手続きです。
【最終手段】自己破産への移行で借金の支払義務を免れる
失業や病気などで収入が途絶えてしまったり、返済の目処が全く立たなくなってしまったりした場合には、自己破産への移行を検討します。自己破産は、裁判所に「支払不能」であることを認めてもらい、税金などを除く借金の支払い義務を原則として全て免除(免責)してもらう手続きです。
家や車など高価な財産は手放す必要がありますが、その後の収入は全てご自身の生活再建のために使うことができます。自己破産は、決して人生の終わりではありません。全てをリセットし、経済的に再スタートを切るための、国が認めた前向きな制度なのです。
自己破産か個人再生か?あなたに合う手続きの選び方
では、あなたの状況では「自己破産」と「個人再生」のどちらがより適しているのでしょうか。これは、あなたの収入状況、守りたい財産の有無、そして今後のライフプランによって変わってきます。ここでは、ご自身に合った手続きを選ぶための判断基準を見ていきましょう。
あなたの状況は?自己破産・個人再生への移行判断チェック
まずは、簡単なチェックリストでご自身の状況を整理してみましょう。どちらの選択肢を検討すべきか、大まかな方向性が見えてきます。
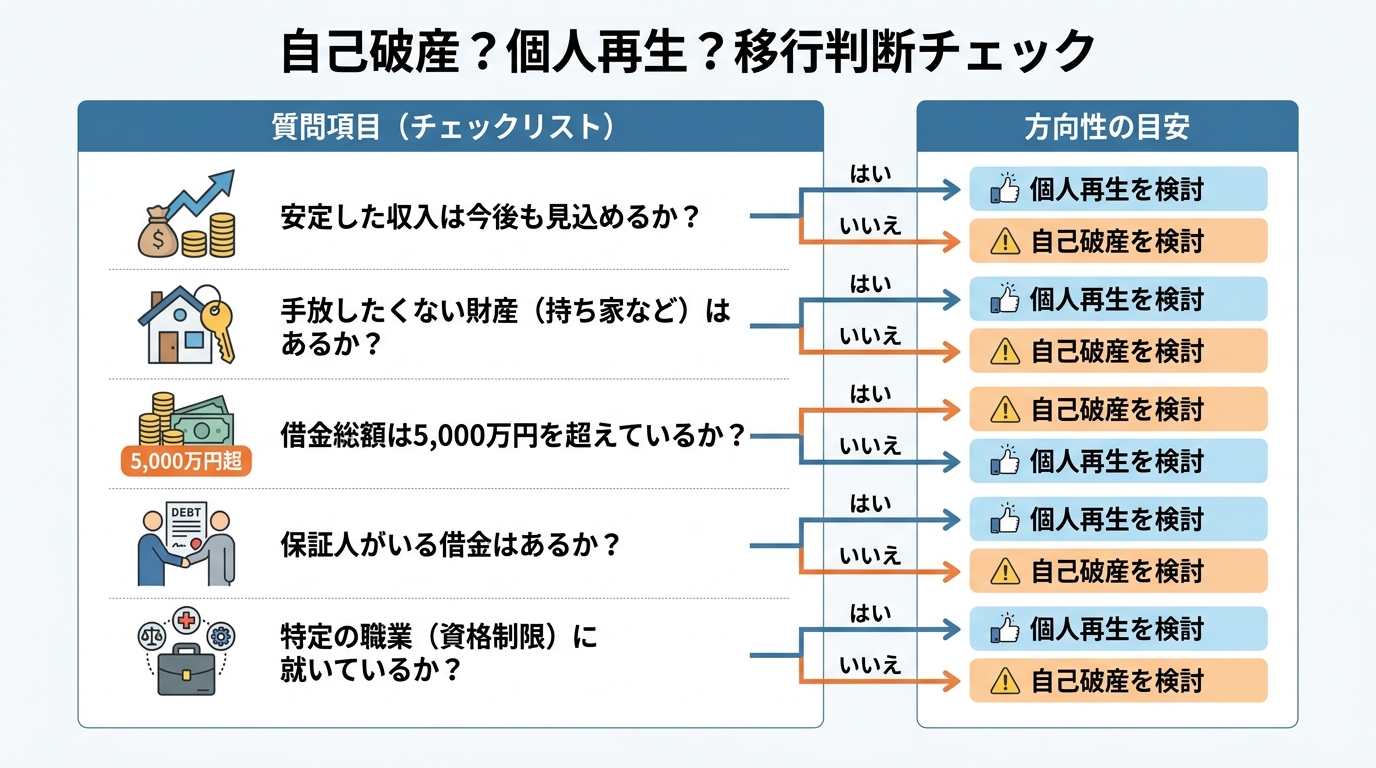
【チェックリスト】
- 今後、安定した収入を見込めますか?
→「はい」なら個人再生の可能性、「いいえ」なら自己破産の検討が必要です。 - 持ち家など、どうしても手放したくない財産はありますか?
→「はい」なら個人再生(住宅ローン特則)、「いいえ」ならどちらの可能性もあります。 - 借金の総額は5,000万円を超えていますか?(住宅ローン除く)
→「はい」なら個人再生は利用できないため、自己破産を含む他の手続きを検討します。 - 保証人がいる借金はありますか?
→どちらの手続きでも保証人に請求がいきますが、影響を慎重に考える必要があります。 - 特定の職業(警備員、保険外交員など)に就いていますか?
→自己破産の場合、手続き中に一時的な資格制限があります。個人再生にはありません。
このチェックリストはあくまで目安です。実際には、自己破産以外の債務整理方法も含め、より複雑な要素を考慮して総合的に判断する必要があります。
手続きの費用と期間、生活への影響を徹底比較
最終的な判断を下すためには、費用や期間、その後の生活への影響も具体的に比較しておくことが大切です。
| 項目 | 自己破産 | 個人再生 |
|---|---|---|
| 目的 | 借金の支払義務を免除してもらう | 借金を大幅に減額し、分割で返済する |
| 財産 | 高価な財産(目安20万円以上)は原則手放す | 財産を手放す必要はない(住宅も残せる可能性あり) |
| 費用目安 | 事案・事務所・裁判所の運用により異なります | 事案・事務所・裁判所の運用により異なります |
| 期間目安 | 事案・裁判所の運用により異なります | 事案・裁判所の運用により異なります |
| 資格制限 | 手続き中に一時的にあり | なし |
| 信用情報 | どちらも事故情報が登録される(いわゆるブラックリスト) |
費用については高額に感じられるかもしれませんが、多くの法律事務所では分割払いに対応しています。また、任意整理と自己破産の違いなど、手続きごとの特性を正しく理解し、ご自身の状況と照らし合わせることが、後悔のない選択に繋がります。
任意整理から自己破産への具体的な手続きの移行については、任意整理から自己破産へ変更できる?事務所の変更・費用・注意点を解説で体系的に解説しています。
任意整理の支払不能に関するよくあるご質問
ここまでの説明で大まかな方向性は見えたかもしれませんが、まだ細かな不安や疑問が残っているかもしれません。ここでは、実際に多くの方から寄せられるご質問にお答えします。
Q. 手続きを切り替えるための弁護士費用がありません…
A. ご安心ください。費用の問題で手続きを諦める必要はありません。
弁護士費用の分割払いに対応できる場合があります。ご依頼後は、受任通知の送付等により債権者からの督促が止まることが一般的で、返済の扱い(いったん停止するか、継続するか等)は状況に応じて弁護士と相談しながら進めます。また、収入などの条件によっては、法テラス(日本司法支援センター)の民事法律扶助制度を利用して、費用の立て替え払いをお願いすることもできます。まずは費用のことを心配せず、ご相談ください。債務整理にかかる弁護士費用についても詳しく解説していますので、併せてご覧ください。
Q. 任意整理を依頼した事務所とは別の事務所に相談してもいいですか?
A. はい、全く問題ありません。
現在の事務所の方針に不安があったり、もっと親身に話を聞いてほしかったりする場合、別の事務所にセカンドオピニオンを求めることは非常に重要です。弁護士によって考え方や進め方が異なる場合もありますし、何よりご自身が信頼できると感じる専門家に依頼することが、納得のいく解決への近道です。事務所を変更する際の手続きも、新しい依頼先の弁護士がスムーズに進めますのでご安心ください。任意整理から自己破産への変更を検討する際の事務所選びについても解説しています。
Q. 自己破産や個人再生をすると家族に迷惑がかかりますか?
A. 原則として、直接的な迷惑はかかりません。
借金の返済義務は、あくまでご本人様だけのものです。ご家族が保証人になっていない限り、代わりに返済を求められたり、ご家族の財産が差し押さえられたりすることはありません。ただし、持ち家を手放す場合は同居のご家族も引っ越しが必要になるなど、間接的な影響は考えられます。しかし、借金問題を放置して差し押さえに至る方が、結果的にご家族に与える不安や影響は大きくなります。自己破産による家族への影響を正しく理解し、生活を再建するための最善の道を選ぶことが、ご家族のためにもなるはずです。
支払不能は人生の終わりではない。再生への一歩を踏み出しましょう
任意整理の返済計画がうまくいかなかったことで、ご自身を責め、将来に絶望的な気持ちを抱いているかもしれません。ですが、それはあなたの責任感が強いからこそであり、決して恥じることではありません。
むしろ、支払いが困難になった今の状況は、無理な返済を続けて心身をすり減らす生活から抜け出し、ご自身の状況に本当に合った方法で再スタートを切るための重要な転機なのです。個人再生や自己破産といった手続きは、そのような状況に陥った人を救済するために国が用意した、正当な権利です。
差し押さえの不安に怯え、一人で悩み続ける必要はもうありません。私たち専門家は、あなたの状況を法的な観点から整理し、最も負担の少ない解決策を一緒に見つけ出す伴走者です。最初の一歩を踏み出す勇気が、あなたの未来を大きく変えます。
まずは、あなたの今の状況を、私たちに話してみませんか。相談料の有無は事務所の料金体系によって異なります。共に、再生への道を歩み始めましょう。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
偏頗弁済とは?定義・否認権・裁量免責を弁護士が解説
偏頗弁済とは?自己破産の根幹に関わる重要知識
自己破産を考え始めると、耳慣れない法律用語に戸惑い、不安を感じる方も少なくないでしょう。その中でも特に多くの方が心配されるのが「偏頗弁済(へんぱべんさい)」という言葉です。
「お世話になった親族にだけは迷惑をかけたくない」「友人に借りた分だけでも先に返しておきたい」…そう考えるお気持ちは、痛いほどよく分かります。しかし、その善意の行動が、自己破産の手続きにおいて「偏頗弁済」と判断され、かえって事態を複雑にしてしまう可能性があるのです。
このページでは、なぜ偏頗弁済が問題になるのか、その法的な定義から、手続きに与える影響、そして万が一該当してしまった場合の対処法まで、偏頗弁済に関する重要ポイントを分かりやすく解説します。自己破産という人生の再スタートをスムーズに進めるためにも、まずは正しい知識を身につけることから始めましょう。
このテーマの全体像については、自己破産の免責不許可事由とは?裁量免責を得るための対策を解説で体系的に解説しています。
法律上の定義と「債権者平等の原則」
偏頗弁済とは、簡単に言えば「支払いができない状態にあるにもかかわらず、特定の債権者(お金を借りている相手)にだけ優先的に返済をすること」を指します。
なぜ、この行為が自己破産手続きで厳しく禁じられているのでしょうか。その理由は、破産制度の最も重要な基本原則である「債権者平等の原則」に反するからです。
自己破産は、裁判所の監督のもと、破産者の財産をすべての債権者に対して、その債権額に応じて公平に分配(配当)するための手続きです。もし、破産者が自分の判断で「A社には返すけれど、B社には返さない」ということを自由にできてしまえばどうなるでしょう。B社はもちろん、他の債権者も「不公平だ!」と感じ、誰も破産制度を信頼しなくなってしまいますよね。
すべての債権者を平等に扱う。この大原則を守るために、破産法では、偏頗弁済を免責不許可事由(破産法252条1項3号)の一つとして定め、厳しく規制しているのです。つまり、偏頗弁済は単なる手続き上のミスではなく、破産制度そのものの信頼を揺るがしかねない重大な問題行為と位置づけられているのです。
偏頗弁済と「詐害行為」の違いとは?
偏頗弁済とよく似た言葉に「詐害行為(さがいこうい)」があります。どちらも自己破産手続きで問題となる行為ですが、その性質は異なります。この違いを理解しておくと、より深く問題を把握できます。
両者の違いは、「誰の、何を害する行為か」という点にあります。
- 偏頗弁済:特定の債権者にだけ返済し、他の債権者との「公平性」を害する行為。財産自体が外部に流出するわけではありませんが、分配のバランスを崩します。
- 詐害行為:財産を不当に安く売却したり、誰かに無償で譲ったりして、債権者全体で分けるべき財産そのものを意図的に減少させる行為。
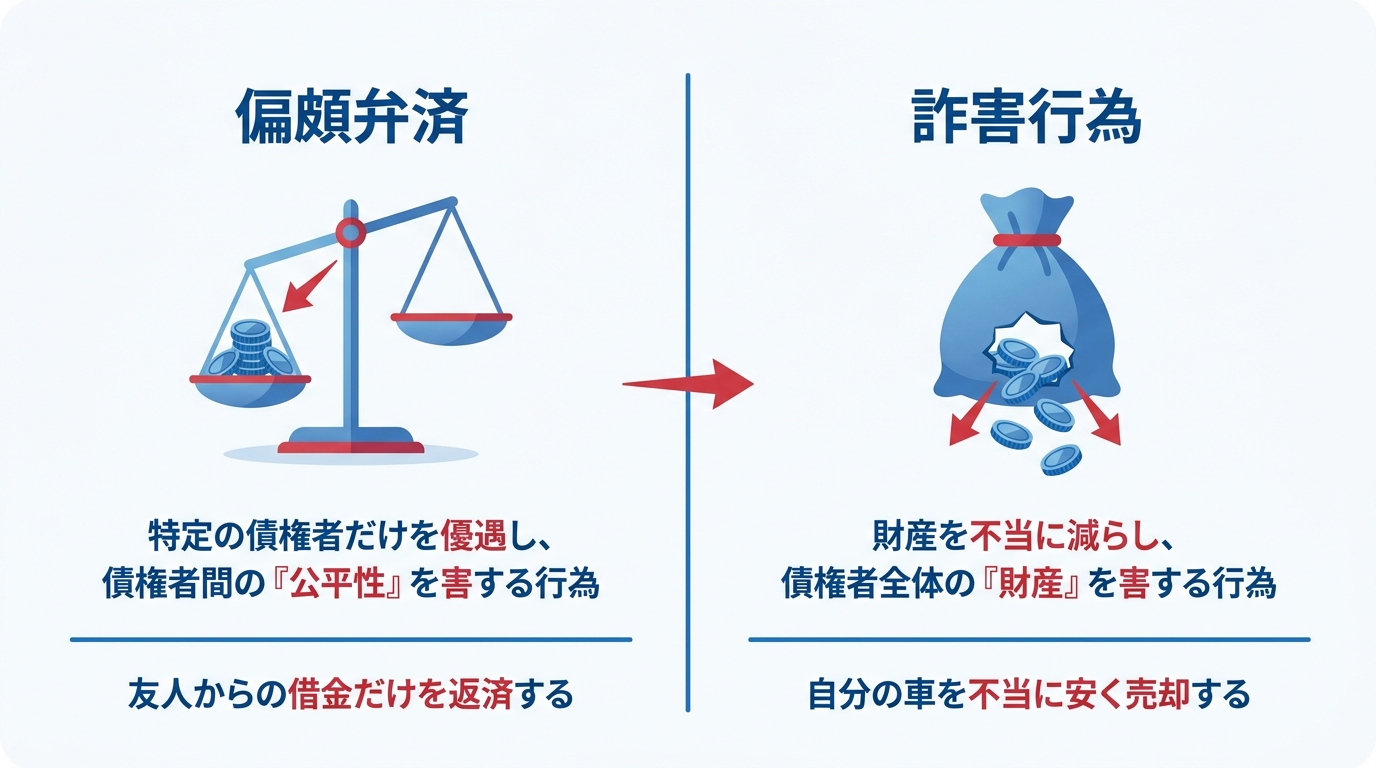
例えば、「友人に借りた100万円だけを返す」のは偏頗弁済です。一方で、「時価100万円のバイクを友人に10万円で売却する」のは詐害行為にあたります。どちらも自己破産における重大なNG行動ですが、その意味合いが違うことを知っておきましょう。
破産管財人が行使する「否認権」とその要件
もし偏頗弁済が行われたと判断された場合、自己破産の手続きの中で選任される「破産管財人」が、その行為の効力を法的に覆すことができます。この強力な権限を「否認権(ひにんけん)」と呼びます。
否認権が行使されると、破産管財人は返済を受けた人(受益者)に対して、受け取ったお金を破産者の財産(破産財団)に戻すよう請求します。つまり、あなたが「迷惑をかけたくない」と思って返済した相手に、かえって「お金を返してください」という法的な請求がなされるという、非常に厳しい事態を招くことになるのです。
ただし、破産管財人はどんな場合でも否認権を行使できるわけではありません。法律で定められた厳格な要件を満たす必要があります。ご自身の状況がこれに当てはまるか、冷静に確認してみましょう。
要件1:行為の時期|「支払不能後」とはいつか
否認権が問題となるのは、原則として「支払不能後」に行われた偏頗弁済です。
「支払不能」とは、単に「手元にお金がない」という状態ではありません。法律上は、「債務者が支払能力を欠くために、その債務のうち弁済期にあるものにつき、一般的かつ継続的に弁済することができない客観的状態」と定義されています。少し難しいですが、要するに「どうやりくりしても、もう借金の返済を続けていくことができない」と客観的に判断される状態のことです。
実務上、いつの時点が「支払不能」と判断されるかはケースバイケースですが、例えば、弁護士に債務整理を依頼し、弁護士が各債権者に受任通知(介入通知)を送付した後に特定の相手にだけ返済をすると、裁判所や破産管財人から偏頗弁済を疑われやすくなることがあります。この通知を送った後に特定の相手にだけ返済すれば、それは典型的な偏頗弁済とみなされる可能性が極めて高いでしょう。
要件2:債務者の認識|害する目的は必要か
偏頗弁済が免責不許可事由となるためには、「特定の債権者に特別の利益を与える目的又は他の債権者を害する目的」があったと認定される必要があります。
ここで多くの方が「悪気はなかった」「お世話になった人に返すのは当然で、他の債権者を害するつもりはなかった」と主張されます。そのお気持ちはよく分かります。しかし、法律上の判断はシビアです。
たとえ「迷惑をかけたくない」という善意の気持ちからだったとしても、結果的にその行為が他の債権者との公平を害することを認識していたのであれば、目的があったと判断されやすいのが実情です。「この人に返せば、他の人に返せるお金がなくなる」と分かっていながら返済した場合、法的には「害する目的」があったと見なされてしまうのです。
要件3:受益者の認識|返済相手が知っていたか
否認権の行使には、返済をしたあなた(債務者)だけでなく、返済を受けた相手(受益者)がどう認識していたかも重要になります。
具体的には、受益者が返済を受けた時点で、以下のことを知っていた場合に否認の対象となります。
- 債務者が支払不能または破産手続開始の申立てがあったこと
- その返済行為が他の債権者との平等を害すること
特に注意が必要なのは、受益者が親や兄弟、配偶者といった親族などの場合です。このような特殊な関係者に対しては、破産法162条2項により、上記の事実を知っていたものと推定されやすくなっています。
つまり、「善意で親に返済したつもりが、親は事情を知っていたはずだと法律上推定され、結果的に破産管財人からお金を返すよう請求されてしまう」という、最も避けたい事態に陥るリスクが非常に高いのです。良かれと思った行動が、大切な家族にまで迷惑をかけてしまう可能性があることを、強く認識してください。
自己破産手続きの概要については、裁判所のウェブサイトでも解説されています。
参照:裁判所|破産
偏頗弁済と免責|裁量免責が認められる基準
ここまで読むと、「偏頗弁済をしてしまったら、もう自己破産は認められないのだろうか…」と絶望的な気持ちになってしまうかもしれません。確かに、偏頗弁済は免責不許可事由に該当する厳しい行為です。
しかし、希望を捨てる必要はありません。たとえ免責不許可事由があったとしても、裁判所が様々な事情を考慮して、その裁量によって免責を許可する「裁量免責(さいりょうめんせき)」という制度があります。実際、偏頗弁済があっても、多くの方がこの裁量免責によって救済されています。
では、裁判所はどのような基準で裁量免責を判断するのでしょうか。単に「反省しています」と述べるだけでは不十分です。裁判所や破産管財人は、より具体的で客観的な事実を重視します。
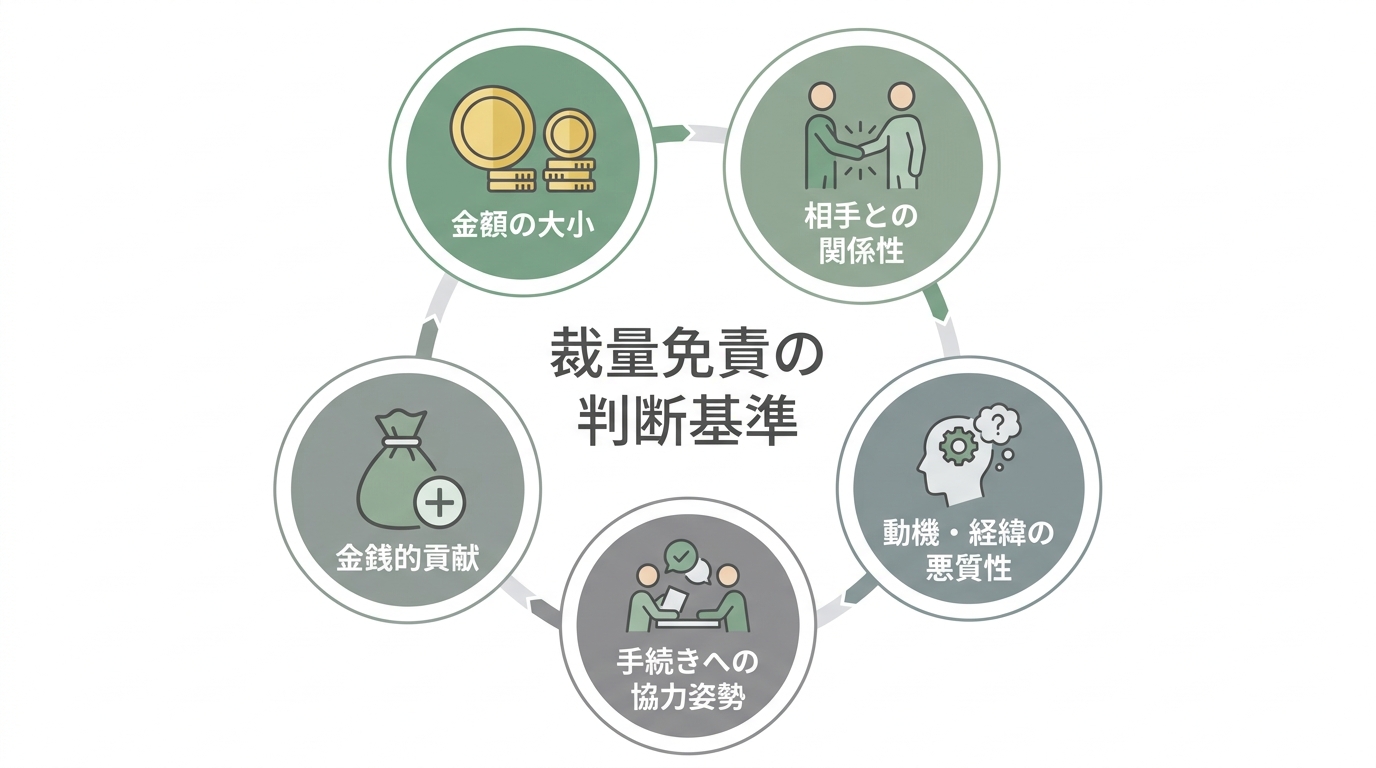
裁判所が考慮する5つのポイント
裁量免責の判断において、裁判所や破産管財人が特に重視するポイントは、主に以下の5つです。
- 偏頗弁済の金額
返済した金額が、借金総額に対してどれくらいの割合か。金額が少額であれば、悪質性は低いと判断されやすくなります。 - 弁済相手との関係性
返済相手が長年の取引がある金融機関か、事情を知らない親族かなど。相手との関係性によって、行為の悪質性の評価が変わることがあります。 - 動機・経緯の悪質性
「訴訟を避けたい」「給与の差押えを免れたい」といった自己保身のための返済は、悪質と見なされやすい傾向にあります。 - 破産手続きへの協力姿勢
これが最も重要です。弁護士や破産管財人に対して、偏頗弁済の事実を隠さず正直に申告し、調査に真摯に協力する姿勢は、裁量免責を得る上で不可欠です。 - 否認権行使への協力や金銭的貢献
破産管財人の否認権行使に協力したり、偏頗弁済した額に相当する金銭を親族などに用意してもらい、破産財団に任意で組み入れたりすることで、債権者への不利益を回復する努力を示すことも、非常に有利な事情となります。
裁量免責を得るために、あなたが今すべきこと
もし、あなたがこの記事を読んで「自分のあの返済は、偏頗弁済かもしれない」と気づいたのであれば、今すぐやるべきことはただ一つです。
それは、「依頼する弁護士に、すべての事実を正直に話すこと」です。
不安な気持ちから、つい事実を隠したり、金額を少なく申告したりしたくなるかもしれません。しかし、それは最悪の選択です。通帳の履歴などから、申告漏れや不整合が破産管財人に判明することがあります。そして、虚偽の申告をしたという事実こそが、あなたの信頼を決定的に損ない、裁量免責の道を閉ざしてしまう最大の原因となるのです。
弁護士はあなたの味方です。正直に話してくだされば、私たちはその事実を前提として、破産管財人への説明方法を一緒に考え、裁量免責を得るための最善の道筋を立てることができます。例えば、偏頗弁済した金額を分割で破産財団に組み入れていく(財団組入れ)といった具体的な解決策を裁判所に提案することも可能です。一人で抱え込まず、まずは専門家である私たちを信頼して、すべてを打ち明けてください。
浪費やギャンブルによる借金など、他の免責不許可事由がある場合も同様に、正直な申告が再生への第一歩となります。
【Q&A】偏頗弁済に関するよくあるご質問
ここでは、偏頗弁済に関して多くの方が抱く疑問について、Q&A形式でお答えします。
Q. 少額の返済でも偏頗弁済になりますか?
A. はい、法律上は金額の大小にかかわらず偏頗弁済に該当します。
法律の条文には「〇〇円以下なら問題ない」といった規定はありません。したがって、たとえ1円であっても理論上は偏頗弁済となり得ます。
ただし、実務上は、数千円程度の返済が直ちに免責不許可という深刻な事態に繋がる可能性は低いと言えます。とはいえ、その判断は最終的に裁判所が行うものです。自己判断はせず、金額に関わらず、弁護士にはすべての返済について正直に報告することが最も安全な対応です。
Q. 家族に立て替えてもらった場合はどうなりますか?
A. 原則として偏頗弁済にはなりませんが、注意が必要です。
例えば、あなたのお父様が、ご自身の預金から直接カード会社に返済するようなケース(これを「第三者弁済」といいます)であれば、あなたの財産は減っていないため、原則として偏頗弁済にはあたりません。
しかし、注意すべきは、その返済資金の出所です。もし、あなたがお父様に事前にお金を渡していて、それを使って返済したのであれば、実質的にはあなたの財産から支払われたものと見なされ、偏頗弁済と判断される可能性があります。家族への返済は特に慎重な判断が求められますので、必ず弁護士に相談してください。その際は、誰のお金から支払われたかを証明できるよう、振込記録などを残しておくことが重要です。
Q. 偏頗弁済を正直に話すと、弁護士費用は高くなりますか?
A. 弁護士費用そのものが高くなるわけではありませんが、裁判所に納める費用が別途必要になる可能性が高いです。
偏頗弁済などの免責不許可事由がある場合、自己破産の手続きは、破産管財人が選任される「管財事件」という種類になる可能性が高くなります。管財事件になると、破産管財人の報酬などに充てるための「予納金」を裁判所に納める必要があり、その金額は裁判所や事件内容によって異なります(少額管財ではおおむね20万円前後から加算される運用が見られます)。
これは、当事務所にお支払いいただく弁護士費用とは別の実費です。しかし、この事実を隠して手続きを進め、後から発覚した場合、手続きがより複雑化し、結果的にもっと多くの時間と費用、そして何より裁判所からの信頼を失うことになります。正直に相談いただくことが、結果的に時間や費用の負担を抑えることにつながる場合があります。
偏頗弁済の不安は、正直な相談が解決の第一歩です
偏頗弁済という難しい問題に直面し、この記事を読んでいるあなたは、今、大きな不安と焦りの中にいらっしゃるかもしれません。「良かれと思ってしたことが、裏目に出てしまった…」「もう自己破産は無理かもしれない…」と、一人で悩みを抱え込んでしまっているのではないでしょうか。
この記事で解説した知識は、ご自身の状況を理解するための大切な判断材料です。しかし、最終的な解決には、あなたの状況に合わせた専門的な判断と、裁判所を説得するための的確な戦略が不可欠となります。
当事務所の名称にある「再生の歩み」には、「借金問題に苦しむ方と共に再生の道を歩みたい」という代表弁護士の強い思いが込められています。あなたが抱えている不安、後悔、そして未来への希望、そのすべてを、まずは私たちにお聞かせください。
正直にお話しいただくこと。それが、解決への最も確実で、そして唯一の道です。私たちは、あなたの勇気ある一歩を全力でサポートし、人生の再スタートを共に目指します。一人で抱え込まず、どうかお気軽にご相談ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
20代の自己破産|原因とデメリット、後悔しないための全知識
20代の借金問題は特別なことではありません
「借金の返済が苦しい…」「将来が真っ暗に感じる…」
もしあなたが今、そんな風に一人で悩みを抱えているなら、まず知ってほしいことがあります。それは、20代で借金問題に苦しんでいるのは、決してあなただけではないということです。
近年、特に若い世代の自己破産の件数は増加傾向にあるというデータもあり、社会問題として注目されています。実際に、私たちの再生の歩み法律事務所にも、20代の方からのご相談が後を絶ちません。奨学金の返済、予期せぬ失業、投資詐欺による被害、あるいは少しの気の緩みから、あっという間に返済不能な状況に陥ってしまうケースは、誰にでも起こりうることなのです。
この記事は、法律の難しい話をするだけの場ではありません。あなたの不安に寄り添い、人生を再スタートするための具体的な道筋を一緒に考える「カウンセリング」のような存在でありたいと思っています。自己破産は人生の終わりではなく、借金の鎖を断ち切り、もう一度、あなたらしい人生を歩み始めるための、国が認めた法的な「再スタート制度」です。どうか希望を捨てずに、読み進めてみてください。
参照:日本弁護士連合会「消費者問題(消費者問題対策委員会)」
なぜ?若者が自己破産に追い込まれる5つの原因
どうして20代という若い世代が、自己破産という選択を考えなければならないほど追い込まれてしまうのでしょうか。そこには、現代社会特有のいくつかの背景があります。ご自身の状況と照らし合わせながら、客観的に原因を分析してみましょう。
原因1:収入に見合わない支出(奨学金返済・低所得)
多くの20代が社会人になった途端に直面するのが、奨学金の返済です。ようやく働き始めたのに、毎月数万円が自動的に引かれていく現実は、想像以上に手取り収入を圧迫します。さらに、非正規雇用の拡大により、収入が不安定だったり、そもそも低所得であったりするケースも少なくありません。生活費を切り詰めても、冠婚葬祭などの急な出費があれば、あっという間に赤字になってしまう。そんな構造的な問題が、借金への第一歩となることが多いのです。
原因2:スマホで簡単すぎる借金(キャッシュレス・リボ払い)
スマートフォン一つあれば、いつでもどこでも買い物ができる時代。キャッシュレス決済は非常に便利ですが、手元から現金が減っていく感覚が薄れるため、つい使いすぎてしまう危険性をはらんでいます。特に注意したいのが「リボ払い」です。「毎月の支払いは一定額でOK」という甘い言葉の裏には、高い金利手数料が隠れています。気づいたときには、返済しても返済しても元金がほとんど減らない「リボ地獄」に陥っている…というご相談は非常に多いです。
原因3:SNS時代の見栄と承認欲求(推し活・美容・交際費)
SNSを開けば、友人やインフルエンサーの華やかな生活が目に飛び込んできます。それを見て、「自分も同じように楽しみたい」と焦りを感じ、身の丈に合わない出費を重ねてしまうのも、現代ならではの原因と言えるでしょう。
例えば、好きなアイドルやキャラクターを応援する「推し活」でのグッズ購入や遠征費、自分をより良く見せるための美容整形のローン、友人との交際費など。これらは一時的に承認欲求を満たしてくれるかもしれませんが、そのために借金を重ねてしまっては元も子もありません。
原因4:知識不足が招くトラブル(情報商材・闇金)
「スマホをタップするだけで月収100万円」「誰でも簡単に稼げる」といった甘い言葉に誘われ、高額な情報商材の契約をしてしまったり、SNS経由で安易に個人間融資や闇金に手を出してしまったりするケースも増えています。成人年齢が18歳に引き下げられたことで、社会経験の少ない若者が悪質な業者のターゲットにされやすくなっているのが現状です。金融リテラシーの不足が、深刻な借金トラブルを招いてしまうのです。
原因5:予期せぬ失業や病気
自分の行動だけでなく、誰の身にも起こりうる不可抗力が原因となることもあります。会社の倒産やリストラによる突然の失業、病気やケガによる長期の休職、高額な医療費の発生など、計画していた人生が予期せぬ出来事で一変し、借金せざるを得なくなることも少なくありません。自己破産は、決して特別な人だけの問題ではないのです。
20代の自己破産、その後の人生はどうなる?【デメリット解説】
「自己破産をしたら、人生が終わってしまうのでは?」そんな漠然とした不安を抱えている方も多いでしょう。しかし、デメリットを正しく理解すれば、過度に恐れる必要はありません。大切なのは、何ができて、何ができなくなるのか、そしてその影響はいつまで続くのかを正確に知ることです。自己破産のデメリットは、人生の再スタートを切るために乗り越えるべき、一時的なハードルに過ぎません。
【信用情報】クレジットカードやローンは一定期間、審査に通りにくくなる
自己破産をすると、信用情報機関に事故情報が登録されます。これが、いわゆる「ブラックリストに載る」という状態です。この期間中は、新たにクレジットカードを作成したり、スマートフォンを分割払いで購入したり、自動車ローンや住宅ローンを組んだりすることが原則としてできなくなります。
しかし、この状態は一生続くわけではありません。信用情報の登録期間は信用情報機関によって異なりますが、目安としてCIC・JICCは5年以内、全国銀行個人信用情報センター(全銀協)の官報情報は7年以内とされています。この期間が過ぎれば、再びカードやローンを利用できる可能性があります。その間は、デビットカードを利用したり、家族カードを使わせてもらったりと、工夫次第で生活することは可能です。
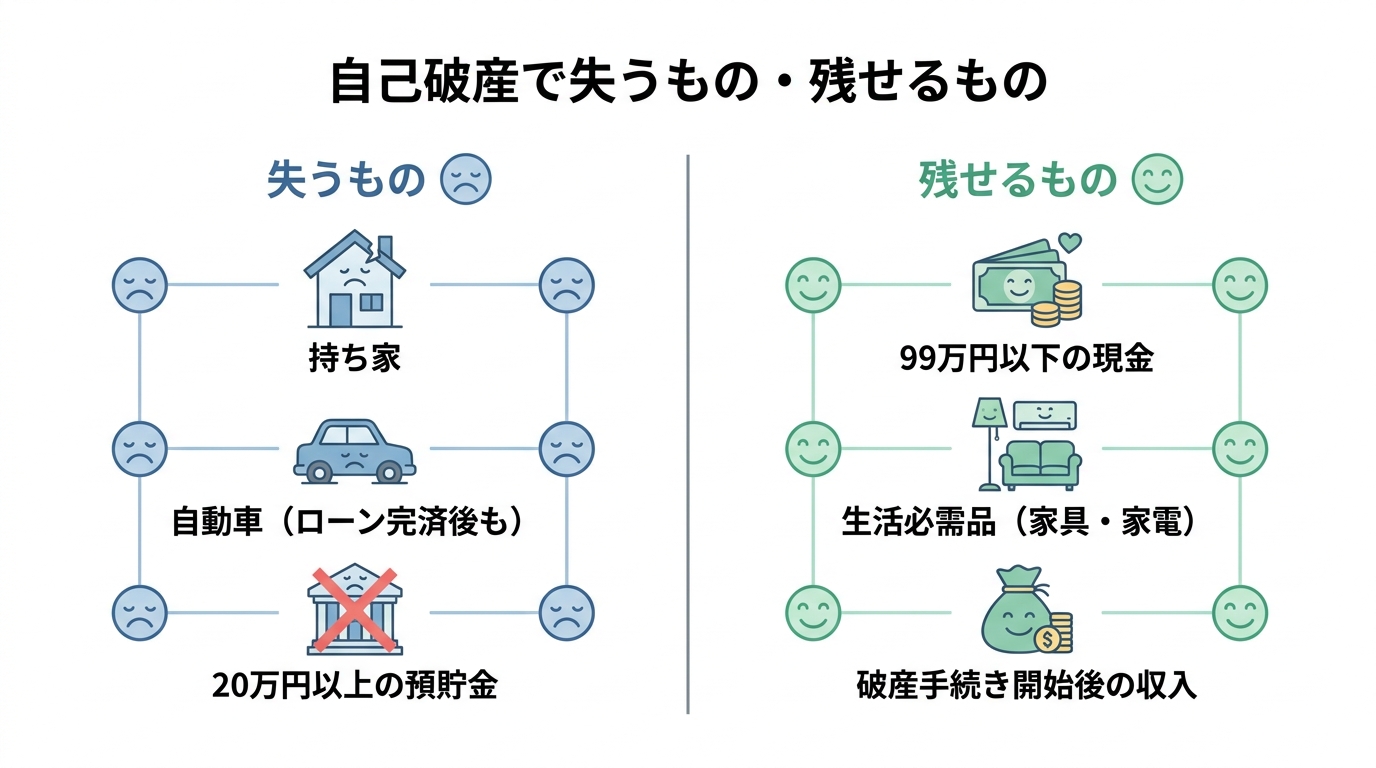
【財産】高価なものは手放す必要がある
自己破産の手続きでは、一定以上の価値がある財産は手放し、債権者への配当に充てられることがあります。具体的には、持ち家や車、一定額以上の預貯金、生命保険の解約返戻金などが対象となる場合があります(基準や運用は裁判所等により異なることがあります)。しかし、20代の方の場合、そもそも高価な財産をお持ちでないケースも多く、このデメリットの影響は比較的小さいかもしれません。
また、全ての財産を失うわけではありません。99万円以下の現金や、生活に不可欠な家具・家電などは「自由財産」として手元に残すことができます。あなたの自己破産で処分される財産について、詳しくは専門家にご相談ください。
【人間関係】結婚や就職への直接的な影響はほぼない
「自己破産したことが、結婚相手や会社にバレてしまうのでは?」という心配は、非常によくお聞きします。結論から言うと、法的に直接的な影響はほとんどありません。
自己破産の事実が戸籍や住民票に記載されることはありません。また、採用選考等で一般の企業が個人信用情報機関へ照会できる場面は通常多くありません。官報に掲載される点は事実ですが、日常生活の中で直ちに広く知られるとは限りません。なお、自己破産したことのみを理由にした解雇が常に有効になるとは限らず、個別の事情により判断されます。ただし、親族などが借金の保証人になっている場合は、その方に請求がいくため、内緒にしておくことは難しくなります。自己破産が家族に与える影響については、事前にしっかり理解しておく必要があります。
【職業】手続き中、一部の資格や職業に制限がかかる
自己破産の手続きを開始してから、免責許可が下りるまでの数ヶ月間、一部の資格や職業に就けなくなる「資格制限」があります。例えば、弁護士や税理士といった士業、警備員、保険募集人、宅地建物取引士などがこれに該当します。もし、あなたがこれらの職業に就いている、あるいは目指している場合は注意が必要です。ただし、この制限は手続き中の数ヶ月間のみ。免責が許可されれば「復権」し、再び元通りに仕事ができるようになります。
それでも自己破産が「人生の再スタート」になる理由【メリット解説】
デメリットを理解すると、やはり不安に感じてしまうかもしれません。しかし、それを上回る大きなメリットがあるからこそ、自己破産は「救済制度」と呼ばれているのです。特に、人生がこれから始まる20代にとって、自己破産は未来を切り拓くための前向きな選択肢となり得ます。
全ての借金の支払い義務が免除される
自己破産の最大のメリットは、裁判所から「免責」が許可されると、税金などの一部を除き、借金の支払い義務が免除されることです。返済に追われるプレッシャー、鳴り止まない督促の電話、お金のことばかり考えて眠れない夜…そうした苦しみから解放される可能性があります。弁護士が受任通知を送付すると、貸金業者や債権回収会社等からの直接の取立ては法律上制限され、その他の債権者についても連絡が止まることが多いです。まずは精神的な平穏を取り戻すことが、再スタートの第一歩です。ただし、浪費などが原因の場合は免責不許可事由に該当する可能性もあるため、手続きの見通しは個別事情により異なります。
20代だからこそ、早期に人生を立て直せる
若いうちに自己破産をすることには、戦略的なメリットがあります。30代、40代になってから手続きをする場合と比べて、失う財産が少ないケースがほとんどです。また、住宅ローンや子どもの教育ローンといった、将来の大きなライフイベントへの影響も最小限に抑えられます。信用情報が回復する5〜7年後でも、まだ30歳前後。その後の人生設計をゼロから、しかもクリーンな状態で始められることは、計り知れないアドバンテージです。
手続き後は収入を自由に使える
免責許可が下りれば、あなたが稼いだお金は、もう借金の返済に充てる必要はありません。全て自分の生活費や、将来のための貯金、スキルアップのための自己投資に自由に使えるようになります。給料日を心待ちにし、返済額を差し引いた残りでどうやって生活するかを悩む日々は終わります。経済的な自由は、精神的な余裕を生み、新たな挑戦への意欲を掻き立ててくれるはずです。
【学生・奨学金】特有の悩みと手続きの注意点
学生の方や、社会人になったばかりで奨学金の返済を抱えている方には、特有の悩みや注意点があります。デリケートな問題も含まれますので、一つひとつ確認していきましょう。
学生でも自己破産はできる?手続きの流れは?
18歳以上であれば、学生でも自己破産の手続きは可能です。手続きの流れ自体は、社会人の場合と大きくは変わりません。ただ、収入が少ない、もしくはないため、弁護士費用や裁判所への費用を心配される方が多いです。そうした場合には、国が設立した公的な法人である法テラスの民事法律扶助制度を利用し、費用の立て替え払いをお願いできる可能性があります。経済的な理由で諦める必要はありません。
親に内緒で手続きは可能か?バレるケースとは
「親にだけは絶対に知られたくない」というお気持ちは、痛いほど分かります。成人していれば親の同意は不要で、弁護士や裁判所からご両親に連絡がいくことは原則ありません。しかし、自己破産が家族にバレてしまう可能性が高いケースも存在します。
- 親が借金の保証人になっている場合
- 親から直接お金を借りている場合
- 実家暮らしで、裁判所からの郵便物を見られてしまう場合
上記のようなケースでは、内緒で手続きを進めるのは困難です。後々のトラブルを避けるためにも、正直にお話しすることも検討すべきかもしれません。
奨学金の保証人(親など)には一括請求がいく
これは奨学金の問題で最も重要なポイントです。自己破産によってあなた自身の奨学金の返済義務はなくなりますが、連帯保証人や保証人(多くの場合、ご両親や親族)の返済義務はなくなりません。それどころか、保証人に対して、残額の一括返済を求められることになります。これは保証人にとって、非常に大きな負担となります。自己破産を決断する前に、必ず保証人の方と話し合い、今後の対応を一緒に考える必要があります。場合によっては、保証人への影響を避けるために、後述する任意整理などの他の手続きを検討すべきケースもあります。
自己破産は最終手段。その前に検討できること
借金問題を解決する方法は、自己破産だけではありません。あなたの状況によっては、もっと負担の少ない方法で解決できる可能性もあります。自己破産を最終手段と考え、その前に検討できる選択肢も知っておきましょう。このテーマの全体像については、自己破産とは?借金をゼロにして生活を再建する方法で体系的に解説しています。
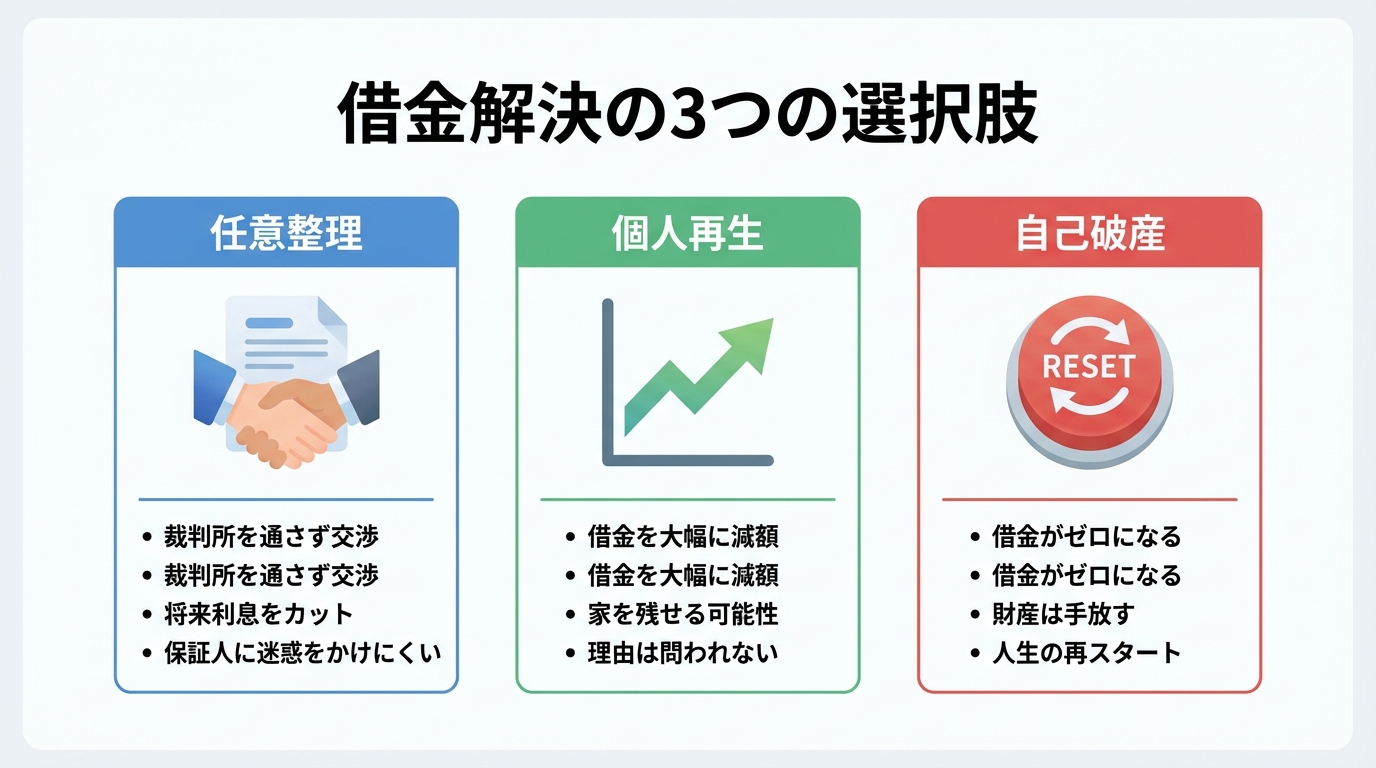
任意整理:利息をカットして3〜5年で返済する
任意整理とは、裁判所を通さずに、債権者と直接交渉して将来発生する利息をカットしてもらい、残った元金を3年〜5年で分割返済していく手続きです。保証人がついている奨学金などを除外して、他の借金だけを整理するといった柔軟な対応が可能です。安定した収入があり、「元金さえ返せれば…」という方に向いています。
個人再生:借金を大幅に減額して返済を続ける
個人再生は、裁判所に申し立て、借金を5分の1から10分の1程度に大幅に圧縮してもらい、その減額された借金を原則3年で返済していく手続きです。自己破産のように財産を失うことはなく、借金の理由(ギャンブルや浪費など)も問われません。ただし、手続きが複雑で、継続的な収入が見込めることが条件となります。
公的制度の利用:奨学金の返還猶予・減額制度
もしあなたの借金の大部分が奨学金であるなら、債務整理の前に公的な救済制度が使えないか確認しましょう。日本学生支援機構(JASSO)には、災害や病気、経済的な理由で返済が困難になった場合に利用できる返還期限猶予制度や、毎月の返済額を減額する制度があります。これらの制度を利用することで、自己破産を回避できるかもしれません。
一人で悩まず、まずは専門家である弁護士にご相談ください
ここまで様々な情報をお伝えしてきましたが、どの方法があなたにとって最適なのかを一人で判断するのは、とても難しいことです。借金問題は、法律が関わる専門的な分野であり、一人で抱え込んでも良い解決策は見つかりにくいものです。
私たち弁護士は、あなたの味方です。弁護士に相談していただければ、まず何よりも債権者からの督促をすぐに止めることができます。それだけで、精神的に大きく楽になるはずです。
そして、あなたの収入や財産、借金の状況を丁寧にお伺いした上で、自己破産、任意整理、個人再生、あるいはその他の方法も含めて、法的な観点から最善の解決策を一緒に考え、ご提案します。
「弁護士に相談するのは敷居が高い…」と感じるかもしれません。しかし、その一歩が、あなたの人生を再スタートさせるための最も確実で、最も早い道筋です。当事務所では、債務整理に関するご相談は何度でも無料です。どうか一人で苦しまず、お気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自営業の個人再生|必要書類から失敗しない対策まで解説
自営業でも個人再生は可能!事業を続けながら再建を目指せます
「事業の資金繰りが苦しい…でも、この事業はなんとか続けたい」「自営業でも個人再生ってできるのだろうか?」
事業を背負い、一人で悩みを抱えているあなたは、今、そんな不安で胸が張り裂けそうな思いをされているかもしれません。私自身、弁護士としてこれまで多数のご相談をお受けしてきましたが、特に自営業者の方々の「事業を守りたい」という切実な思いには、いつも心を動かされてきました。
ご安心ください。結論から申し上げますと、自営業者の方でも、個人再生を利用して事業を続けながら借金を整理し、生活を再建することは十分に可能です。
個人再生は、自己破産のように一定の財産の処分が求められる手続きとは異なり、財産を維持しながら再建を目指せる場合があります。店舗や設備、在庫といった事業に不可欠な資産を守りながら、借金そのものを大幅に減額できる、まさに「再生」のための制度なのです。
この記事では、自営業者の方が個人再生を成功させるために知っておくべき「必要書類」の集め方から、最も心配される「取引先への対応」、そして「よくある失敗例とその対策」まで、専門家の視点から徹底的に解説していきます。あなたのその一歩が、事業再生の確かな始まりになります。一緒に、再建への道を歩んでいきましょう。
【全体像を把握】自営業者の個人再生、3つのポイント
「個人再生」と聞くと、手続きが複雑で難しそうだと感じるかもしれません。しかし、自営業者の方が押さえるべきポイントは、実はとてもシンプルです。まずは、この3つのポイントから全体像をつかんでみましょう。
ポイント1:借金を元本から大幅に減額できる
個人再生の最大のメリットは、借金の元本そのものを大幅に圧縮できる点にあります。減額される金額は借金の総額によって決まりますが、例えば500万円の借金が100万円にまで減額される可能性があります。
| 借金総額 | 最低返済額 |
|---|---|
| 100万円未満 | 借金総額 |
| 100万円~500万円以下 | 100万円 |
| 500万円超~1,500万円以下 | 借金総額の5分の1 |
| 1,500万円超~3,000万円以下 | 300万円 |
| 3,000万円超~5,000万円以下 | 借金総額の10分の1 |
そして、この減額された後の金額を、原則として3年間(最長5年)かけて分割で返済していくことになります。これにより、月々の返済負担が劇的に軽くなり、資金繰りに余裕が生まれ、事業の立て直しに集中できるようになるのです。
個人再生の全体像については、個人再生の概要で体系的に解説しています。
ポイント2:事業用の資産(店舗・設備・車)を残せる
自営業者の方にとって、事業用の資産はまさに命綱です。個人再生では、自己破産と比べて財産を維持しながら手続きを進められる場合がありますが、清算価値や担保権の有無などによっては影響が出ることもあります。
- 事業を営んでいる店舗や事務所(賃貸の場合)
- 業務で使うパソコンや機械、設備
- 仕入れのための事業用車両
- 販売するための在庫商品
これらすべてを守りながら、借金の整理を進めることができます。これが、個人再生が「事業の継続」を前提とした再建手続きといわれる最大の理由です。
ただし、一つだけ重要な「清算価値保障の原則」というルールがあります。これは、「もし自己破産した場合に債権者に配当されるであろう金額(清算価値)以上の額は、再生計画で返済しなければならない」というものです。つまり、高価な資産を持っている場合は、その分返済額が増える可能性があることは知っておきましょう。
ポイント3:多くは「小規模個人再生」を利用する
個人再生には「小規模個人再生」と「給与所得者等再生」の2種類がありますが、収入に変動がある自営業者の方の多くは「小規模個人再生」を利用します。個人再生の手続きの中でも、自営業の実態に合った柔軟な運用が期待できるからです。
ここでは詳細な比較は省きますが、小規模個人再生には「将来の収入を証明するハードルが比較的低い」というメリットがある一方、「債権者の同意(正確には、一定数以上の反対がないこと)」が手続きを進める上でのポイントになる、という特徴があります。この「債権者の同意」については、後ほど詳しく解説しますね。
自営業者の個人再生:必要書類と集め方の完全ガイド
ここからは、手続きの核心部分である「必要書類」について、具体的に見ていきましょう。書類の準備は大変に感じるかもしれませんが、一つひとつが「事業を立て直す力があること」を裁判所に示すための大切な材料です。特に、会社員の方とは異なる自営業者特有の書類が重要になります。
必ず必要になる基本書類
まずは、どんな方でも必要になる基本的な書類です。自営業者の方は、特に財産に関する部分で注意が必要です。
- 個人再生手続開始申立書:手続きの表紙となる書類です。
- 陳述書:借金が増えた経緯や現在の生活状況などを説明する書類です。
- 債権者一覧表:金融機関だけでなく、仕入先や知人など、すべての借入先を正確に記載します。
- 財産目録:預貯金や不動産はもちろん、事業用の在庫や売掛金も資産として正確に記載する必要があります。
- 住民票、戸籍謄本
これらの書類は、ご自身の状況を裁判所に正確に伝えるための基礎となります。
【最重要】事業と収入を証明するための書類
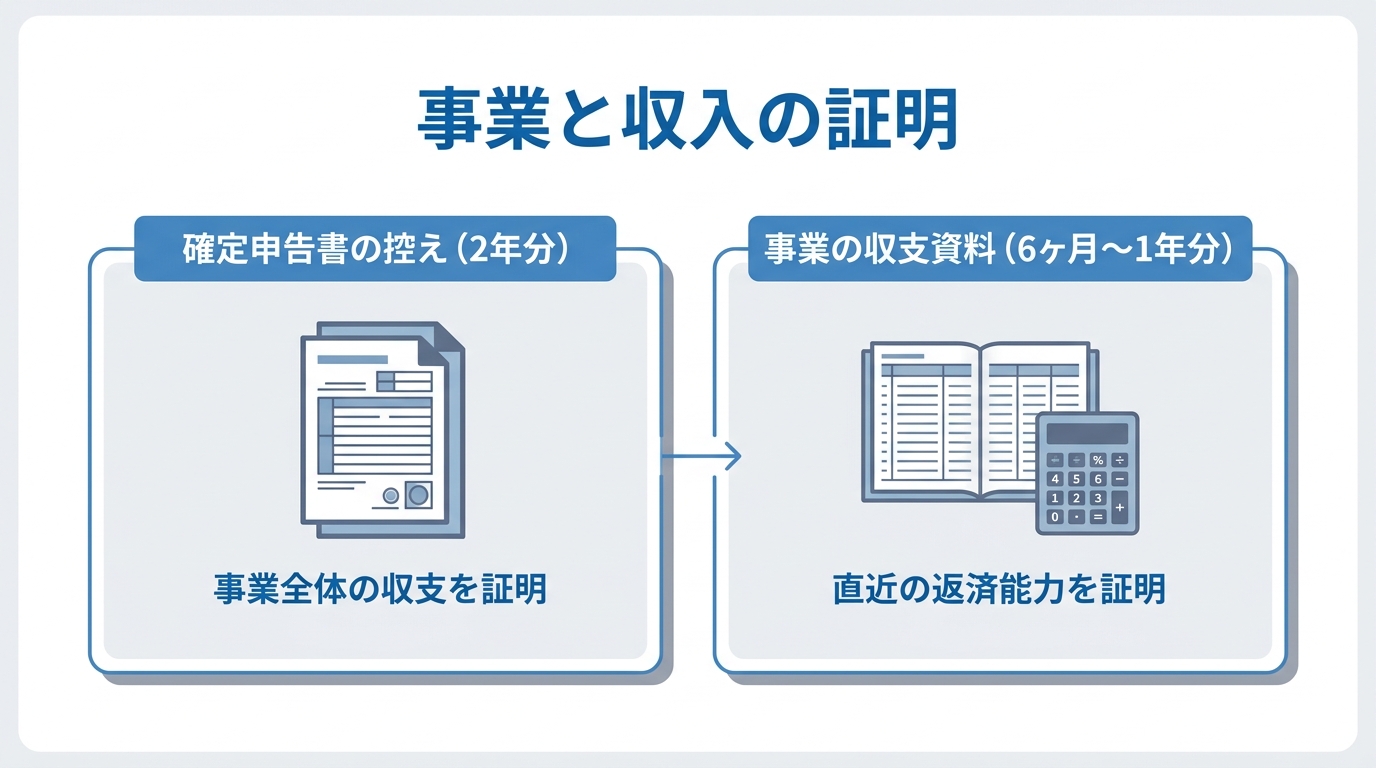
自営業者の個人再生が成功するかどうかは、このパートで説明する書類にかかっていると言っても過言ではありません。裁判所はこれらの書類を見て、「この人は将来にわたって、計画通りに返済を続けられるか」を判断します。
- 確定申告書の控え(直近2年分)
事業の売上や経費、所得を証明する最も基本的な書類です。もし申告をしていない年があれば、すぐに税務署で手続きを済ませましょう。手元に控えがない場合は、税務署に提出した申告書等の情報について、税務署での閲覧等の手続により内容を確認できる場合があります。 - 事業の収支がわかる資料(直近6ヶ月~1年分)
確定申告書だけでは、直近の経営状況はわかりません。そのため、帳簿や試算表、預金通帳のコピー、請求書や領収書の控えなどを整理し、毎月の売上と経費がわかるようにしておく必要があります。決まった書式はありませんが、弁護士に相談すれば、裁判所に提出できる形式の「事業収支実績表」などの作成をサポートしてもらえます。
これらの書類をきちんと準備することが、裁判所の信頼を得て、再生計画を認めてもらうための鍵となります。
裁判所が求める書類の詳細は、公式な情報も確認しておくとより安心です。
参照:個人再生手続の申立てに当たって(東京地方裁判所)
資産状況に応じた追加書類
お持ちの資産によっては、以下のような追加書類も必要になります。自営業の方は事業用資産と個人資産が混在しやすいため、漏れがないように注意しましょう。
- 不動産をお持ちの場合:全部事項証明書(登記簿謄本)、固定資産評価証明書
- 自動車をお持ちの場合:車検証、査定書
- 保険に加入している場合:保険証券、解約返戻金額証明書
- 退職金制度がある場合:退職金見込額証明書(小規模企業共済なども含む)
これらの書類は、先ほど説明した「清算価値」を計算するために必要となります。どこで取得すればよいかわからない場合も、弁護士が丁寧にご案内しますのでご安心ください。
事業への影響を最小限に!取引先(債権者)への賢い対応法
自営業者の方が個人再生をためらう最大の理由が、「取引先に迷惑をかけてしまうのではないか」「今後の取引が打ち切られてしまうのではないか」という不安でしょう。しかし、正しい手順で誠実に対応すれば、事業への影響を最小限に抑えることは可能です。
大原則:すべての債権者を平等に扱うこと
個人再生手続きにおいて、最も厳格に守らなければならないのが「債権者平等の原則」です。
「お世話になっているA社にだけは、迷惑をかけられないから支払いを続けよう」「今後の仕入れに影響が出ると困るから、B社の買掛金だけは先に払っておこう」
このような特定の債権者だけを優先する支払いは「偏頗弁済(へんぱべんさい)」と呼ばれ、個人再生では手続に影響したり、返済総額が増えたり、計画が不認可となるなどのリスクがあるため注意が必要です。お気持ちは痛いほどわかりますが、すべての借入先を平等に扱うことが、結果的に事業を守ることに繋がるのです。
【独自ノウハウ】買掛金のある取引先への対応手順
では、買掛金のある仕入先や外注先といった、事業に不可欠な取引先にはどう対応すればよいのでしょうか。ここには、専門家としての経験に基づく、非常にデリケートな判断が求められます。
まず、弁護士に依頼すると、すべての債権者に対して「受任通知」という手紙を送付します。この通知が届けば、貸金業者などについては、法律上、本人への直接の取立てが原則として停止します。これが基本の流れです。
しかし、重要な取引先の場合、いきなり弁護士から書面が届くと、相手も驚き、関係がこじれてしまう可能性があります。そこで、当事務所では、依頼者の方の事業内容や取引先との関係性を丁寧にお伺いした上で、最適な対応を一緒に考えます。
例えば、弁護士が受任通知を送る前に、まずは経営者であるあなたご自身の口から、誠心誠意、状況を説明するという方法も有効です。「ご迷惑をおかけして大変申し訳ない。しかし、事業を立て直すために、法的な手続きを進める決断をした。今後もぜひ取引を続けさせていただきたい」と正直にお話しすることで、理解を得られるケースは少なくありません。
ほかにも、受任通知を送付する時期を調整したり、親族などによる第三者弁済の利用など戦略的な対応が必要です。
債権者の同意は必要?再生計画案の「書面決議」とは
小規模個人再生では、裁判所に提出した再生計画案(減額後の借金をどう返済していくかの計画)について、債権者による「書面決議」が行われます。
「決議」と聞くと、すべての債権者の賛成が必要なのかと不安になるかもしれませんが、そうではありません。ルールは以下の通りです。
- 反対した債権者が、全体の半数に満たない
- かつ、反対した債権者の債権額(借金額)の合計が、全体の2分の1を超えない
この2つの条件をクリアすれば、計画案は可決されます。つまり、過半数の反対がなければ大丈夫なのです。
消費者金融や銀行などの金融機関は、再生計画に反対しないケースもありますが、事案によって対応は異なります。そのため、金融機関からの借入が中心であれば、書面決議を心配する必要はあまりないでしょう。ただし、特定の取引先からの買掛金が借金総額の半分以上を占めているような場合は、その取引先の意向が重要になるため、事前の丁寧な対応がより一層求められます。個人再生を成功させるためには、こうしたポイントを押さえた準備が大切です。
自営業者の個人再生、よくある失敗事例と万全の対策
残念ながら、すべての個人再生が成功するわけではありません。特に自営業者の方は、会社員とは違う特有のつまずきやすいポイントがあります。ここでは、よくある失敗事例を3つご紹介し、そうならないための万全の対策をお伝えします。
失敗例1:「収入の安定性」を証明できず手続きが頓挫
「売上の波が激しく、将来も安定して返済できるとは認められない」と裁判所に判断され、手続きを開始してもらえなかったり、再生計画が認可されなかったりするケースです。特に、確定申告をきちんと行っていないと、収入の証明自体が難しくなります。
【対策】
収入の不安定さを乗り越えるには、客観的な資料で「返済能力」をアピールすることが不可欠です。
- 過去の実績を示す:過去数年分の帳簿や預金通帳を整理し、売上に波はあっても、年間の平均所得がこれだけある、という実績を示します。
- 将来の見通しを立てる:具体的な事業計画書を作成し、「今後はこのような取り組みで、これくらいの収入が見込める」という合理的な根拠を示します。
- 公的な証明を整える:もし確定申告をしていなければ、すぐに申告を済ませ、納税証明書などを準備します。
失敗例2:財産の申告漏れで計画が不認可に
事業用と個人用の区別が曖昧な預金口座、回収前の売掛金、すっかり忘れていた生命保険の解約返戻金など、財産の申告が漏れてしまうケースです。後からこれが発覚すると、「財産を隠そうとした」と判断され、不誠実な申立てとして再生計画が不認可になる可能性があります。
【対策】
対策はただ一つ、「弁護士には、すべての資産と負債を正直に話すこと」です。「これは関係ないだろう」と自分で判断せず、少しでも気になることがあればすべて打ち明けてください。財産を正確に申告することは、「清算価値保障の原則」を守り、公平な再生計画を立てるための大前提です。正直に話すことが、あなた自身と事業を守る最善の道なのです。
失敗例3:再生計画どおりの返済ができず計画が取り消しに
無事に再生計画が認可されても、そこで終わりではありません。その後の事業が思うようにいかず、計画通りの返済が滞ってしまうと、債権者の申立てによって再生計画が取り消されてしまうことがあります。そうなると、減額された借金が元に戻ってしまい、事態はさらに深刻になります。
【対策】
最も重要なのは、再生計画を立てる段階で、決して無理をしないことです。「早く返したい」という気持ちはわかりますが、売上の変動リスクや不測の事態も考慮に入れ、余裕を持った返済額を設定する必要があります。また、万が一、個人再生後の生活で返済が苦しくなった場合は、すぐに放置せず、担当の弁護士に相談することが大切です。返済期間の延長(リスケジュール)など、打てる手があるかもしれません。
手続きは専門家と二人三脚で。弁護士に相談するメリット
ここまで読んで、自営業者の個人再生は準備も多く、注意点も多岐にわたることを感じられたかもしれません。これらの複雑な手続きを、事業を営みながら一人で進めるのは、現実的に非常に困難です。
ぜひ、私たちのような専門家を頼ってください。債務整理を弁護士に相談・依頼することには、計り知れないメリットがあります。
- 精神的な平穏が訪れる:ご依頼いただいた瞬間、弁護士から債権者に受任通知を送付します。これにより、あなたへの直接の督促がすべてストップします。鳴りやまない電話や督促状から解放されるだけで、精神的に大きく救われます。
- 複雑な手続きから解放される:山のような必要書類の準備、裁判所との専門的なやり取り、そして再生計画案の作成まで、すべて弁護士があなたに代わって行います。あなたは事業の立て直しという、本来やるべきことに集中できます。
- 最適な戦略を立てられる:自営業者特有の問題、例えば「取引先とどう交渉するか」「事業用資産の価値をどう評価するか」「収入の変動をどう説明するか」といった点について、専門的な知見と経験に基づいた最適な解決策をご提案します。
再生の歩み法律事務所は、その名の通り、依頼者様が再生への道を再び歩み始めるためのお手伝いをすることを使命としています。どんなに困難に思える状況でも、必ず道はあります。
まとめ:勇気ある一歩が、事業再生の始まりです
今回は、自営業者の方が事業を続けながら個人再生を進めるためのポイントを解説しました。
- 自営業でも、事業用の資産を守りながら個人再生は可能であること
- 成功の鍵は、確定申告書や収支資料で「返済能力」をしっかり証明すること
- 取引先には、「債権者平等の原則」を守りつつ、誠実な対応をすること
- 失敗を避けるには、正直な申告と無理のない再生計画が不可欠であること
多くの書類準備や複雑なルールがあり、不安に思うかもしれません。しかし、正しい知識を持ち、信頼できる専門家のサポートがあれば、個人再生はあなたの事業と生活を救うための非常に強力な武器になります。
一人で抱え込んでいる時間が、事態をより難しくしてしまうこともあります。どうか、勇気を出して、まずは専門家にあなたの声を聞かせることから始めてみてください。その一歩が、未来を切り拓く最も確実な一歩となるはずです。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
不貞慰謝料は債務整理できる?自己破産での免責を解説
不貞慰謝料と借金…自己破産で免責されるのか?例外も含めて解説
「不貞行為の慰謝料として、高額な請求を受けてしまった…」
「カードローンや消費者金融からの借金返済も重なり、もう八方塞がりだ…」
今、あなたは出口の見えないトンネルの中で、たった一人で苦しんでいるのかもしれません。慰謝料という重荷を背負い、毎日のように返済のプレッシャーに苛まれ、精神的に追い詰められていませんか。
そんな絶望的な状況の中で、「自己破産すれば、この苦しみから解放されるのだろうか?」と考えるのは、決して特別なことではありません。
この記事では、不貞行為による慰謝料が、自己破産などの債務整理手続きでどのように扱われるのか、そして、あなたにとって本当に最適な解決策は何なのかを、法律の専門家である弁護士が分かりやすく解説します。
この記事を読み終える頃には、あなたが抱える不安が和らぎ、再生への確かな一歩を踏み出すための知識が身についているはずです。一人で悩まず、まずは正しい情報を知ることから始めましょう。
【結論】不貞慰謝料は自己破産で免責されるのが原則
いきなり結論からお伝えします。原則として、不貞行為による慰謝料は、自己破産の手続きによって支払い義務が免除(免責)される可能性が高いです。
「慰謝料のような特殊な借金は、自己破産しても意味がないのでは?」と思っていた方にとっては、少し意外な結論かもしれません。しかし、法律上はそのように考えられています。
なぜなら、自己破産をしても支払い義務が免除されない「非免責債権」に、不貞慰謝料が該当することは例外的だからです。
ただし、もちろんすべてのケースで免責が認められるわけではありません。あなたの不貞行為の態様によっては、例外的に支払い義務が残ってしまうケースも存在します。その「例外」とはどのようなものなのか、詳しく見ていきましょう。
支払い義務が残る例外「非免責債権」とは?
自己破産は、裁判所に認めてもらうことで借金の支払い義務を免除してもらう手続きですが、中には免責の対象とならない「非免責債権」というものが存在します。
例えば、税金や社会保険料、養育費などが代表的です。これらは、政策的な理由などから自己破産をしても支払い続けなければなりません。
そして、不貞慰謝料が関係してくるのが、破産法253条1項2号に定められた「破産者が悪意で加えた不法行為に基づく損害賠償請求権」です。
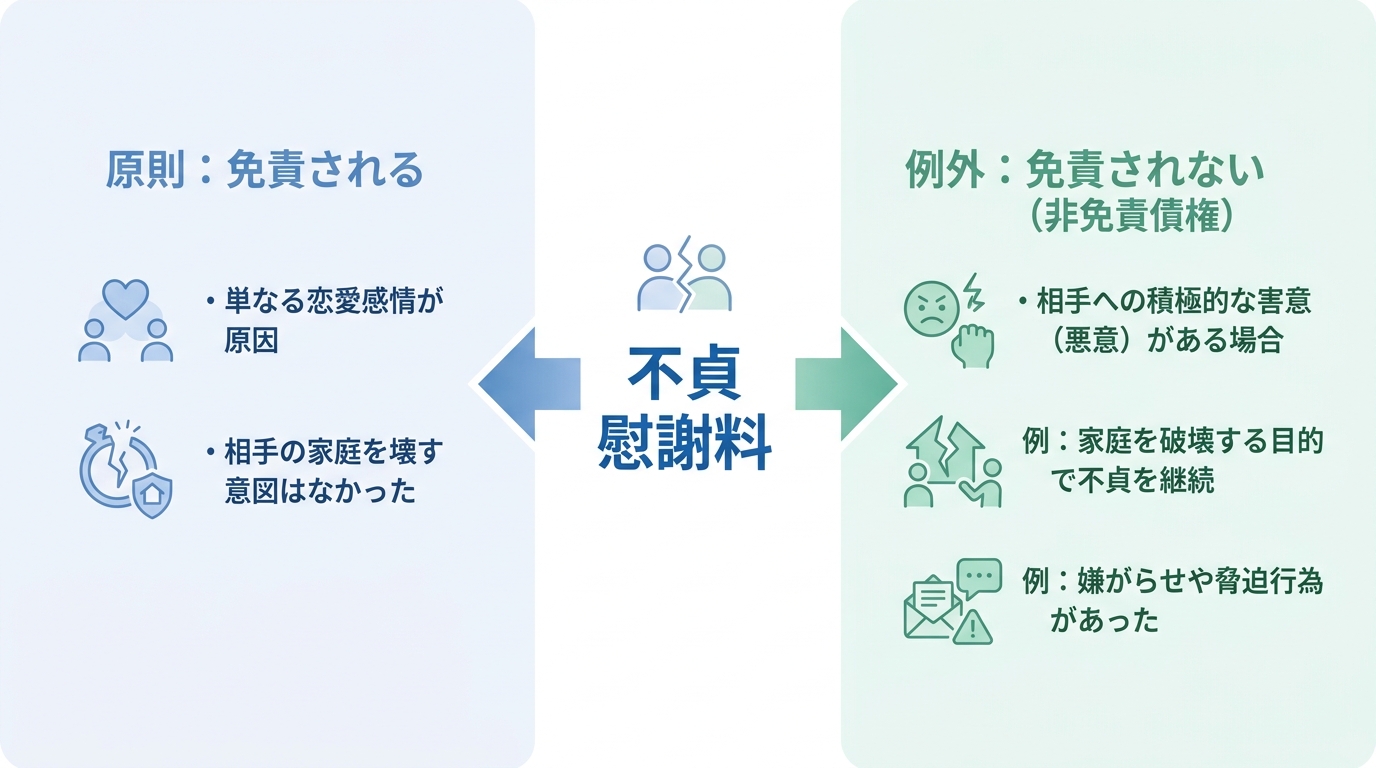
ここでのポイントは「悪意」という言葉の法的な意味合いです。日常会話で使う「悪いと知っていた」という意味ではありません。法律の世界でいう「悪意」とは、「相手を積極的に害する意図(害意)」を指します。裁判例では、単に不貞関係にあることを知っていた(故意)だけでは足りず、「相手の家庭を積極的に破壊してやろう」「精神的に徹底的に追い詰めてやろう」といった、非常に強い害意があった場合にのみ、「悪意」があったと判断される傾向にあります。
つまり、単なる恋愛感情のもつれの結果としての不貞行為であれば、この「悪意」には該当せず、慰謝料は免責される可能性が高いということになります。なお、滞納した税金なども非免責債権に含まれます。
事例で解説:免責される慰謝料、されない慰謝料
では、具体的にどのような行動が「悪意(害意)あり」と判断され、慰謝料が非免責債権となってしまうのでしょうか。ご自身の状況と照らし合わせながら確認してみてください。
免責される可能性が高いケース
- 恋愛感情が先行し、相手の家庭を積極的に壊す意図まではなかった。
- 不貞の期間が比較的短い。
- 不貞行為が発覚した後、真摯に謝罪の意を示している。
- 相手の配偶者に対して、挑発するような言動は一切していない。
これらのケースでは、倫理的な問題は別として、法的には「積極的な害意」までは認められにくく、慰謝料は免責の対象となる可能性が高いでしょう。
非免責債権となる可能性が高いケース
- 相手の配偶者に対する嫌がらせや、当てつけを目的として不貞関係を続けた。
- 「離婚させてみせる」「あなたの家庭をめちゃくちゃにしてやる」などと相手の配偶者を脅したり、挑発したりした。
- 一度謝罪し「二度と会わない」と誓約書を交わしたにもかかわらず、再び不貞行為を繰り返した。
- 不貞関係をSNSでわざと匂わせるなど、相手の配偶者の心を深く傷つける行為があった。
このような行為は、単なる不貞行為の範囲を超え、相手の配偶者の人格や家庭生活を積極的に破壊しようとする「害意」があったと判断されやすく、慰謝料が非免責債権となる可能性が高まります。
あなたに最適な解決策は?状況別に見る債務整理の選び方
不貞慰謝料と借金の問題を解決する方法は、自己破産だけではありません。債務整理にはいくつかの種類があり、あなたの状況によって最適な手続きは異なります。ここでは、代表的な3つの手続きを「どのような人に向いているか」という視点で解説します。
【選択肢1】自己破産:慰謝料も他の借金も返済不能な場合
自己破産は、慰謝料だけでなく、カードローンや消費者金融からの借入金など、他の債務も多額に抱え、収入や財産の状況からみて返済が到底不可能な場合に検討すべき手続きです。
メリット
最大のメリットは、先ほど解説した非免責債権に該当しない限り、慰謝料を含むほぼ全ての債務の支払い義務が免除される点です。これにより、経済的な再生をゼロから図ることが可能になります。
デメリット
一方で、持ち家や車(価値による)など、一定以上の価値ある財産は手放す必要があります。また、信用情報機関に事故情報が登録される(いわゆるブラックリスト)ため、一定期間は新たな借り入れやクレジットカードの作成が難しくなります。
【選択肢2】任意整理:慰謝料の分割払いや減額を交渉したい場合
任意整理は、裁判所を通さずに、債権者(この場合は慰謝料を請求している相手)と弁護士が直接交渉し、返済の負担軽減を目指す手続きです。
不貞慰謝料の場合、「一括での支払いは難しいので、無理のない範囲での分割払いにしてほしい」といった交渉や、相手の夫婦関係が既に破綻していたなどの事情を主張して、慰謝料自体の減額を求める交渉が中心となります。
メリット
財産を失うことはなく、交渉する相手を選べるため、例えば慰謝料の支払い方法だけを見直したい、という場合に適しています。
デメリット
あくまで交渉なので、相手が応じてくれない可能性もあります。また、自己破産のように支払い義務がゼロになったり、個人再生のように元金が大幅に減額されたりすることは期待しにくいです。
【選択肢3】個人再生:持ち家を残しつつ借金を大幅に減額したい場合
個人再生は、裁判所の認可を得て、借金総額を法律で定められた最低弁済額(負債額や収入等により異なります)まで圧縮し、その金額を原則3年(最長5年)で分割して返済していく手続きです。不貞慰謝料が非免責債権に該当しない場合は、他の借金と同様に減額の対象となります。
メリット
最大のメリットは、「住宅ローン特則」を利用することで、持ち家を手放すことなく、住宅ローン以外の借金を大幅に減額できる点です。慰謝料と住宅ローン、その他の借金で返済に窮している方には非常に有効な選択肢です。
デメリット
手続きが複雑であり、安定した収入があることが利用の条件となります。また、自己破産と同様に信用情報機関には登録されます。
【請求者向け】相手が自己破産したら慰謝料は諦めるしかない?
ここまでは慰謝料を支払う側の視点で解説してきましたが、逆に慰謝料を請求している相手が自己破産を申し立てた場合はどうすればよいのでしょうか。
「もう泣き寝入りするしかない…」と諦めてしまうのは早計です。相手が自己破産したからといって、すぐに慰謝料の請求を諦める必要はありません。いくつか対抗策が考えられます。
- 破産手続きの中で意見を述べる
相手の不貞行為が「悪意で加えた不法行為」に該当すると思われる場合、破産手続きの中で「この慰謝料は非免責債権にあたる」という意見を裁判所に伝えることができます。これが認められれば、相手は自己破産後もあなたへの支払い義務を免れることはできません。 - 免責不許可事由を調査・報告する
相手が財産を隠していたり、浪費が原因で破産に至ったりした場合など、免責が許可されない「免責不許可事由」に該当する可能性があります。もしそのような情報を掴んだ場合は、裁判所に情報提供することで、相手の免責自体が認められなくなることもあります。 - もう一方の不倫相手に請求する
不貞行為は、あなたの配偶者と不倫相手の二人が共同で行った不法行為です。そのため、慰謝料はどちらか一方にだけでなく、両方に請求することが可能です。例えば、あなたの配偶者が自己破産してしまったとしても、不倫相手の資力に問題がなければ、そちらに対して慰謝料を請求するという選択肢が残されています。
このように、請求する側にも打つ手は残されています。ただし、自己破産した相手の家族に請求することはできません。
慰謝料の債務整理は弁護士へ相談を。再生への第一歩
不貞慰謝料が絡む債務整理は、ご自身で判断するにはあまりにも複雑で、リスクが高いと言わざるを得ません。
- あなたのケースが「非免責債権」にあたるのかどうかの法的な判断は、極めて専門的で難しいものです。
- 任意整理で相手と交渉するにも、感情的な対立が激しくなりがちで、専門的な知識と冷静な交渉力が不可欠です。
- どの手続きを選ぶかを誤ってしまうと、本来なら守れたはずの財産を失うなど、取り返しのつかない不利益を被る可能性があります。
一人で抱え込まず、まずは専門家である弁護士に相談してください。弁護士に依頼することで、貸金業者などからの督促は通常止まり、まず精神的な平穏を取り戻すことができます。そして、あなたの状況を丁寧にお伺いした上で、法律の専門家として最善の解決策をご提案します。
当事務所では、債務整理に関するご相談も受け付けています。あなたの再生への第一歩を、私たちが全力でサポートします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
個人再生で退職金はどうなる?全額守る方法と会社にバレない手順
個人再生でも退職金は守られやすく、会社に知られずに進められるケースもあります。
「個人再生をすると、将来もらえるはずの退職金まで差し押さえられてしまうのでは…」
「手続きのせいで会社に借金のことがバレて、居づらくなるのは絶対に避けたい…」
個人再生を考え始めたとき、多くの方がこの二つの大きな不安に直面します。長年勤め上げてきた証である退職金と、日々の生活の基盤である職場。その両方を失うかもしれないという恐怖は、前に進むための大きな足かせになってしまいますよね。
でも、ご安心ください。結論からお伝えすると、個人再生では退職金が直ちに全額処分対象になるとは限りません。また、手続きの進め方次第で、会社に知られずに進められるケースもあります。
この記事では、あなたが抱える退職金への不安を解消し、安心して生活再建への一歩を踏み出すための知識を、専門家の視点から分かりやすく解説します。
- なぜ退職金が返済額に関係するのか、その基本的な仕組み
- あなたの状況に合わせた、具体的な退職金の計算方法
- 会社に怪しまれずに「退職金見込額証明書」を取得する賢い方法
- 退職金の額によっては、個人再生がベストな選択でないケースとは?
この記事を読み終える頃には、漠然とした不安が「これなら大丈夫」という確信に変わっているはずです。一人で悩まず、正しい知識を身につけて、再生への道を一緒に歩み始めましょう。
個人再生手続きの全体像については、個人再生の全体像で体系的に解説しています。
個人再生で退職金が返済額に影響する「清算価値」の仕組み
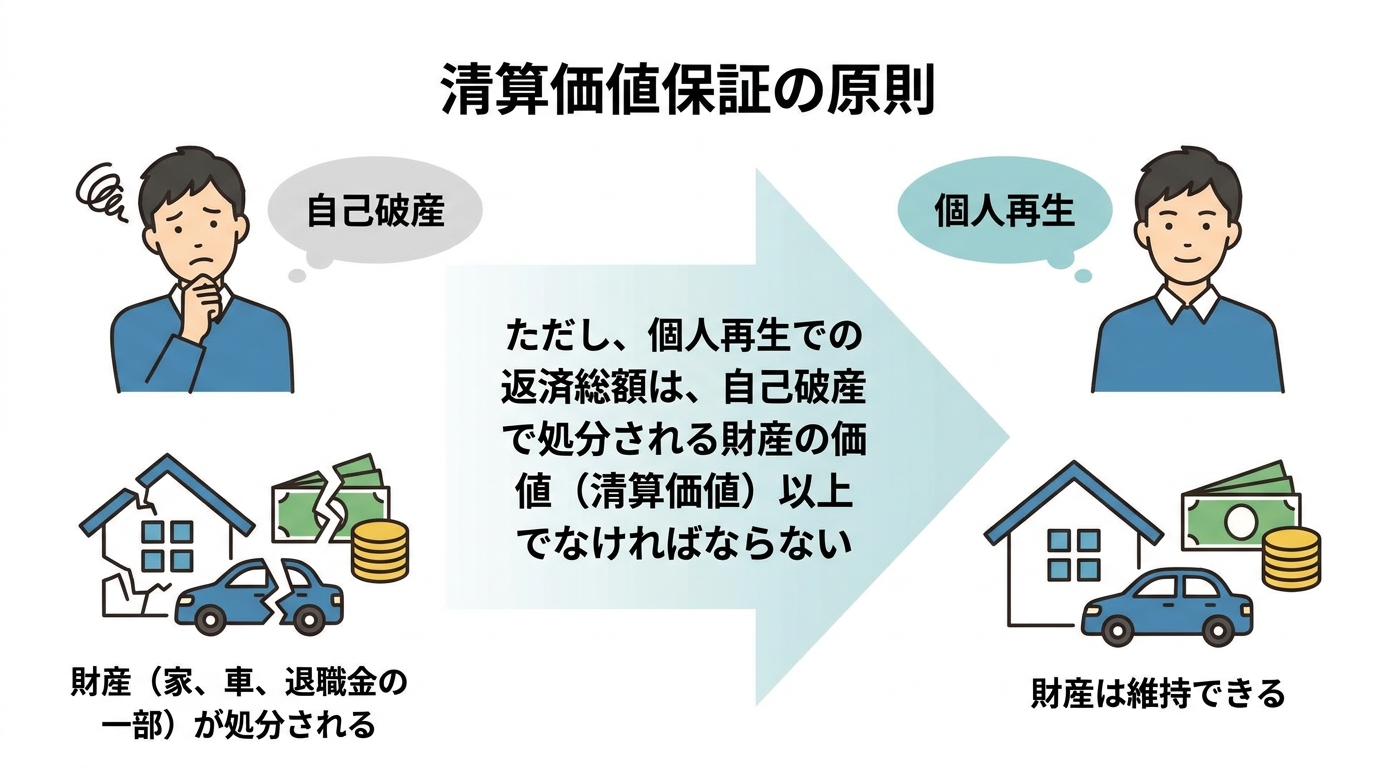
「退職金は没収されないのに、なぜ返済額に影響があるの?」と不思議に思われるかもしれませんね。その答えは、個人再生の重要なルールである「清算価値保障の原則」にあります。
これは、「もし自己破産した場合に債権者に分配されるはずだった金額(清算価値)以上の額は、個人再生でも返済しなければならない」という決まりです。
つまり、自己破産のように財産を強制的に処分されるわけではありませんが、「もし破産していたら…」という仮定の計算は行われるのです。そして、将来受け取る可能性のある退職金も、この「清算価値」を計算する上での財産の一つと見なされます。
例えば、自己破産すると200万円の価値がある財産が処分される人が、個人再生を選ぶ場合、少なくとも200万円は返済しなければならない、ということです。このおかげで、債権者は「個人再生をされるより、自己破産された方がマシだった」という事態にならず、手続きの公平性が保たれる仕組みになっています。
状況別!清算価値に計上される退職金の計算方法
それでは、具体的にあなたの退職金はいくら「清算価値」として計上されるのでしょうか。これは、あなたの現在の状況によって計算方法が大きく異なります。
① まだ会社に在籍中で、退職予定がない場合 → 退職金見込額の「8分の1」
これが最も一般的なケースです。現時点での退職金見込額については、退職手当債権は原則として「4分の3」が差押禁止(差押可能は4分の1)とされます。そのうえで、個人再生の清算価値の算定では、在職中で退職予定がない場合には、見込額の8分の1を目安として計上する運用が多いです。
【例】退職金見込額が800万円の場合 → 800万円 × 1/8 = 100万円が清算価値
② 近々退職予定、またはすでに退職したがまだ受け取っていない場合 → 退職金見込額の「4分の1」
退職が間近に迫っている、あるいはすでに退職している場合、退職金を受け取る権利がより確実なものと見なされます。そのため、法律上の差押禁止範囲が変わり、4分の1が清算価値となります。
【例】退職金見込額が800万円の場合 → 800万円 × 1/4 = 200万円が清算価値
③ すでに退職金を受け取っている場合 → 「全額」
退職金をすでに受け取り、現金や預貯金として保有している場合は、その全額が「現金・預貯金」という財産として清算価値に計上されます。この場合は「退職金」という特別な扱いではなくなる点に注意が必要です。
【例】退職金800万円を預金口座で保有 → 800万円全額が清算価値
【対象外】清算価値に含まれない退職金・年金制度
制度の種類によっては、受給権について譲渡・担保提供・差押え等が制限されており、個人再生でも清算価値に計上されない(または計上が問題になりにくい)ことがあります。ただし、受給の時期や受給後の保有状況によって扱いが変わり得るため、個別に確認が必要です。
- 確定拠出年金(iDeCo、企業型DC)
- 中小企業退職金共済(中退共)
- 確定給付企業年金
これらの制度に加入している方は、その部分については個人再生による影響を心配する必要はないでしょう。ご自身の退職金制度がどれにあたるか、一度確認してみることをお勧めします。
参照: Q&A(よくあるご質問) – 中退共 – 勤労者退職金共済機構
会社にバレない!退職金見込額証明書の安全な取得方法
個人再生の手続きでは、退職金がいくらあるかを証明するために「退職金見込額証明書」を裁判所に提出する必要があります。しかし、これを会社に請求することで借金問題を知られてしまうのではないか、と心配になるのは当然です。会社に不審に思われないよう配慮しながら、この書類を取得するための進め方があります。
方法1:「住宅ローンの審査で必要」と伝える
最も安全で一般的な口実が「住宅ローン(またはその借り換え)の審査で必要になった」と伝える方法です。
実際に住宅ローンの審査では、返済能力を測るために退職金見込額の提出を求められるケースがよくあります。そのため、会社の人事や総務の担当者も「ローン関係の手続きかな」と受け取ることがあり、不審に思われにくい場合があります。
正直に「個人再生で使います」と話す必要は全くありません。会社側も、従業員のプライベートな用途を根掘り葉掘り聞くことは通常ありませんので、堂々とこの理由を伝えてみてください。
方法2:就業規則(退職金規程)から自分で計算する
どうしても会社に発行を依頼することに抵抗がある場合は、代替案として自分で計算する方法もあります。
会社の「就業規則」や「退職金規程」を取り寄せ、そこに記載されている計算式に基づいて、ご自身で退職金見込額を算出します。一般的には「退職時基本給 × 勤続年数に応じた支給率」といった計算式が定められています。
計算した書類と、根拠となる就業規則のコピーをセットで裁判所に提出することで、証明書の代わりとして認めてもらえる場合があります。ただし、この方法が認められるかどうかは裁判所の運用によって異なるため、事前に弁護士に確認することをお勧めします。
万が一バレても不当解雇の心配はない
「もし、何かのきっかけで個人再生のことが会社にバレたら、クビになってしまうのでは…」という最悪のシナリオを想像して、不安になる方もいらっしゃるかもしれません。
ただし、解雇が常に認められるわけではありません。解雇は、客観的に合理的な理由を欠き、社会通念上相当であると認められない場合は無効とされています(労働契約法第16条)。借金問題は私生活上の事情であるため、個別事情によっては、解雇が無効と判断される可能性があります。
もちろん、債務整理が会社に知られる可能性は状況によって異なりますが、必要書類の集め方や連絡方法を工夫することで、会社に知られないよう配慮して進められる場合もあります。
退職金を隠すのは避けましょう|発覚リスクと不利益
「8分の1でも計上されるなら、いっそ退職金の存在を隠してしまえば…」という考えが、一瞬頭をよぎるかもしれません。しかし、その考えは非常に危険です。財産隠しは絶対にやめてください。
なぜバレるのかというと、裁判所や、場合によっては選任される個人再生委員が、申立人の財産状況を調査することがあるためです。給与明細や源泉徴収票から勤務先の情報が分かりますし、退職金規程の提出を求められることもあります。不審な点があれば、会社に直接問い合わせがいく可能性もゼロではありません。
もし財産隠しが発覚した場合、待っているのは非常に重いペナルティです。
- 個人再生手続きが認められない(不認可):借金が減額されず、状況がさらに悪化します。
- 詐欺再生罪という刑事罰の対象になる可能性:悪質なケースでは、民事再生法の詐欺再生罪(255条)により、10年以下の懲役若しくは1,000万円以下の罰金(またはその併科)の対象となる可能性があります。
目先の返済額を少しでも減らしたいという気持ちは分かりますが、嘘の申告はあなたの人生そのものを台無しにしかねません。個人再生は、正直に申告することを前提とした、人生をやり直すための制度です。安易な考えで免責不許可事由にも繋がりかねない不正行為は、絶対に避けましょう。
あなたの退職金額なら、本当に個人再生がベストな選択?
ここまで個人再生における退職金の扱いを解説してきましたが、ここで一度立ち止まって考えてみましょう。あなたの状況にとって、本当に個人再生が最も有利な手続きなのでしょうか。退職金の金額によっては、他の債務整理の種類を検討した方が良いケースもあります。
ケース1:退職金が高額で返済額が減らない場合
例えば、退職金見込額が1,600万円あり、他に大きな財産はないとします。この場合、清算価値は8分の1の200万円です。もし借金総額が500万円だったとしても、個人再生の最低弁済額(この場合は100万円)より清算価値(200万円)の方が高いため、返済額は200万円にまでしか減額されません。
このように、個人再生のメリットである「借金の大幅な減額」があまり受けられない場合は、他の手続きも視野に入れるべきです。
- 自己破産:住宅などの財産は手放すことになりますが、借金の返済義務が原則として全額免除されます。自己破産の場合でも退職金の全額が没収されるわけではありません。
- 任意整理:財産に影響はなく、将来利息のカットと返済期間の延長(3〜5年)を交渉します。減額幅は小さいですが、手続きが比較的簡易です。
ケース2:退職金が少額またはない場合
退職金が少額(例えば見込額が100万円など)であったり、退職金制度自体がなかったりする場合は、清算価値への影響はほとんどありません。この場合は、退職金のことを気にせず、個人再生のメリットを最大限に活用できる可能性が高いでしょう。
ただし、借金総額自体がそれほど多くない(例:150万円程度)場合は、手続きがより簡易な任意整理で解決できる可能性もあります。どの手続きが最適かは、借金総額、財産状況、家計の状況などを総合的に判断する必要があります。
退職金に関するQ&A
Q. 退職金見込額証明書の発行を会社に拒否されたら?
A. まずは、前述した「就業規則(退職金規程)からの自己計算」を試みてください。もし規程が見当たらない、計算方法が複雑で分からないといった場合は、弁護士にご相談ください。弁護士から会社へ事情を説明して発行を促したり、裁判所に事情を説明して別の方法での証明を認めてもらうよう働きかけたりすることが可能です。一人で抱え込まないことが大切です。
Q. パートやアルバイトでも退職金の証明は必要ですか?
A. 退職金制度がある場合は、正社員と同様に証明が必要です。一方、雇用契約書などで退職金制度がないことが明らかな場合は、その契約書のコピーなどを提出することで「退職金がないことの証明」となり、特別な証明書は不要となるケースがほとんどです。ご自身の雇用契約を確認してみましょう。
Q. 個人再生の手続き中に転職した場合、退職金はどうなりますか?
A. 個人再生では、原則として「再生計画の認可決定時」の財産を基準に清算価値を計算します。もし手続き中に転職し、前職の退職金を受け取った場合、そのお金は「預貯金」として清算価値に加算される可能性があります。これにより返済額が変わることも考えられますので、債務整理中の転職が決まった場合は、速やかに依頼している弁護士に報告・相談してください。
まとめ|退職金の不安は、弁護士への相談が解決の第一歩です
今回は、個人再生と退職金の関係について、具体的な計算方法から会社に知られずに手続きを進める方法まで詳しく解説しました。
最後に、大切なポイントをもう一度振り返りましょう。
- 個人再生をしても、退職金が全額没収されることはない。
- 会社に在籍中の場合、清算価値に計上されるのは原則「退職金見込額の8分の1」。
- 「住宅ローン審査」を理由にすれば、安全に退職金見込額証明書を取得できる。
- 退職金の額によっては、自己破産や任意整理の方が有利な場合もある。
退職金の扱いや会社バレの問題は、法律の知識と適切な手順さえ知っていれば、決して怖いものではありません。しかし、最適な手続きの選択や裁判所への正確な申告など、ご自身だけで判断し、進めるのは非常に困難でリスクも伴います。
あなたの状況にとって何が最善の道なのか、私たち専門家が一緒に考え、サポートします。当事務所は「借金問題に苦しむ方と共に再生の道を歩みたい」という思いで、一人ひとりのご状況に真摯に向き合っています。
まずはあなたの不安なお気持ちをお聞かせください。そこから、解決の第一歩が始まります。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
裁判所から訴状・支払督促が!無視は危険!対処法を解説
裁判所から通知が…でも、まだ大丈夫。まずは深呼吸を
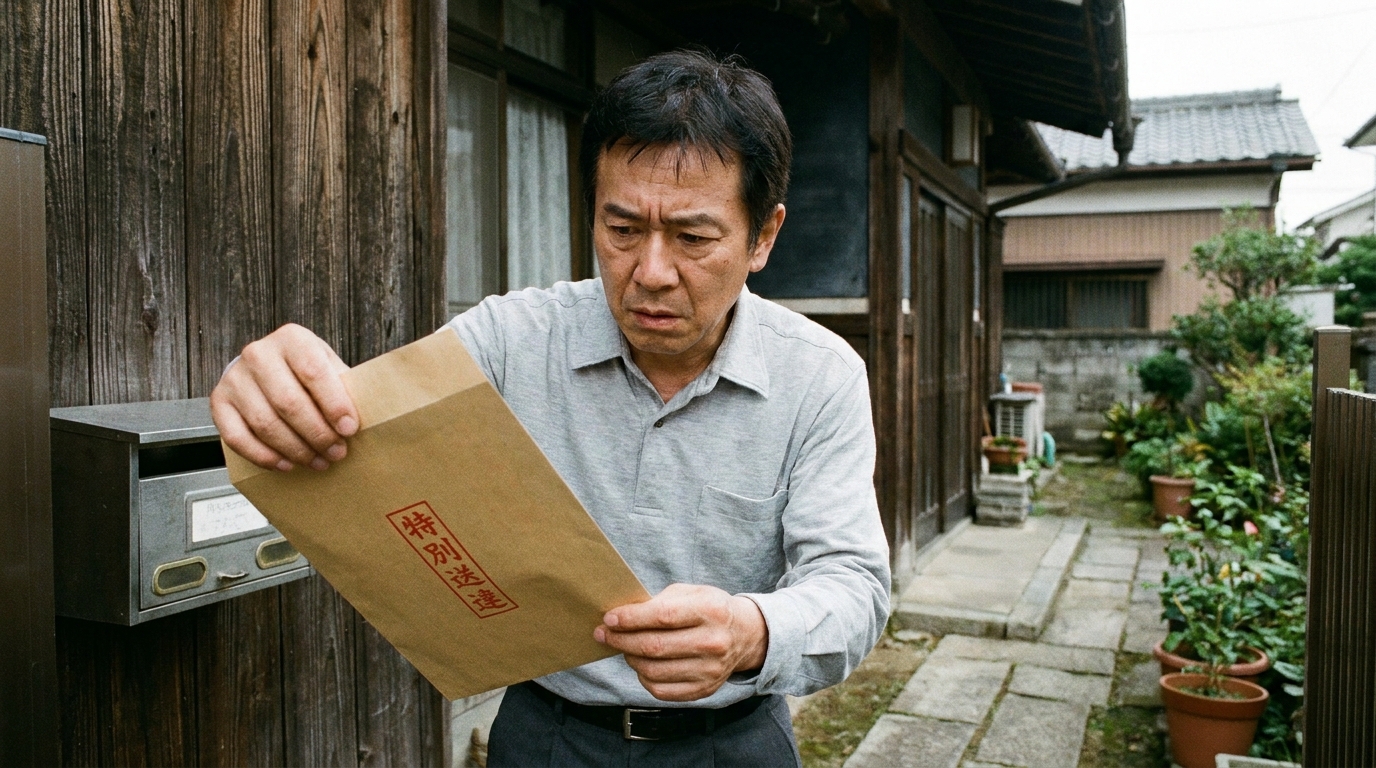
ある日突然、裁判所から「特別送達」と書かれた物々しい封筒が届く。心臓がどきりとして、頭が真っ白になる…。そんな経験をされているかもしれませんね。借金の返済が滞っているという自覚はあっても、いざこうして法的な手続きの通知を目の前にすると、強い恐怖や不安に襲われるのは当然のことです。
「これからどうなってしまうんだろう」「家族や会社に知られたら…」
そんな思いが頭をよぎり、一人で抱え込んでしまっていませんか?でも、どうか安心してください。この通知は「人生の終わり」を告げるものでは決してありません。むしろ、問題を根本から解決し、新しい一歩を踏み出すための「きっかけ」なのです。
大切なのは、この通知を無視せず、焦らず、正しい手順で対応すること。この記事は、そんなあなたのための「最初の相談相手」です。法的な手続きをわかりやすく解説し、あなたが今何をすべきかを具体的にお伝えします。一人で悩まず、まずはこの記事を読んで、心を落ち着けてください。解決の道は、必ずあります。借金問題の全体像については、債務整理の基本で体系的に解説しています。
まず確認すべき3つのステップ|冷静に対応するために
パニック状態では、正しい判断は難しいものです。複雑な法律の話の前に、まずは誰にでもできる3つの簡単なステップで、状況を整理していきましょう。一つひとつ確認することで、冷静さを取り戻せるはずです。
ステップ1:封筒を確認する「特別送達」と書かれていますか?
まず、手元にある封筒をよく見てください。表面に赤字で「特別送達」と書かれていませんか?これは、郵便局員が名宛人に直接手渡し、受け取った記録を裁判所に報告する、非常に重要な郵便物です。つまり、あなたがこの通知を確かに受け取ったという事実が公的に証明されることになります。
これが「特別送達」で、差出人が「〇〇簡易裁判所」など実在する裁判所であれば、それは本物の法的な通知です。決して無視してはいけません。近年は、架空の団体名を騙った詐欺も存在します。裁判所からの書類かどうかは、差出人(裁判所名)、事件番号、同封書類の内容など複数の点を総合して確認しましょう。まずは、これが真剣に向き合うべき通知であることを確認しましょう。
ステップ2:書類の種類を特定する「訴状」と「支払督促」の違い
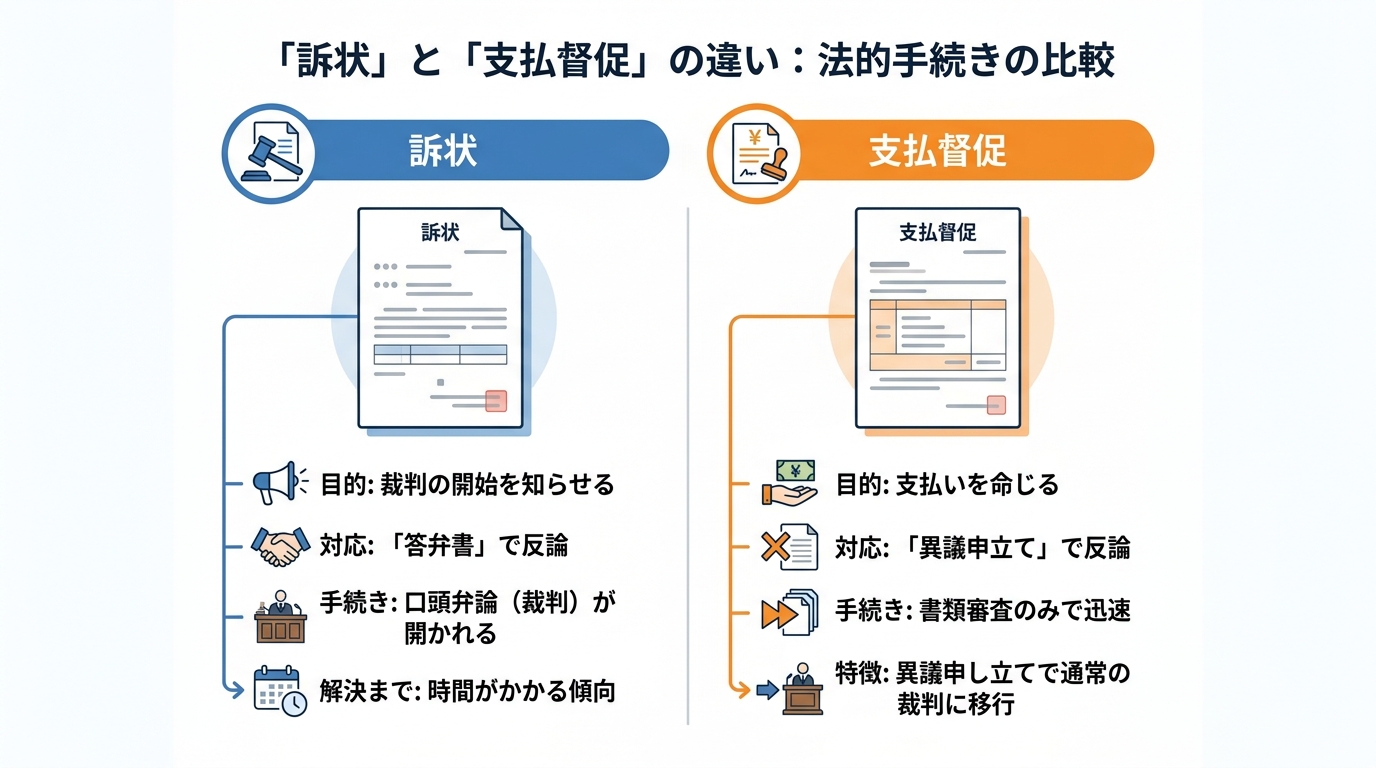
次に、封筒の中身を確認します。入っている書類のタイトルは、「訴状」でしょうか、それとも「支払督促」でしょうか。この二つは、似ているようでその後の手続きが大きく異なるため、どちらが届いたのかを正確に把握することが非常に重要です。
- 訴状(そじょう):債権者(お金を貸した側)が、あなたに対して裁判を正式に起こしたことを知らせる書類です。これには、口頭弁論期日(裁判所に出頭する日)が指定されており、あなたはこれに対して「答弁書」で反論することになります。
- 支払督促(しはらいとくそく):債権者の申立てに基づき、裁判所があなたに支払いを命じる書類です。訴状と違い、まずは書類審査のみで送られてきます。もし内容に言い分があれば、「異議申立て」をすることで通常の裁判手続きに移行します。
どちらの書類かによって、提出すべき書類の名前や手続きの流れが変わってきます。まずはタイトルをしっかり確認してください。
ステップ3:最も重要な「期限」を確認する
書類の種類を確認したら、次に最も重要な「期限」を探してください。この期限を守れるかどうかが、あなたの未来を大きく左右すると言っても過言ではありません。
- 「支払督促」の場合:受け取った日から2週間以内に「督促異議申立書」を提出する必要があります。
- 「訴状」の場合:口頭弁論期日(裁判所に出頭する日)が指定され、期日までに「答弁書」の提出が求められます。具体的な提出期限は、届いた書類(呼出状等)の指示に従って確認してください。
もし、この期限を過ぎてしまうと、どうなるのでしょうか。期限を過ぎると反論の機会を失い、相手方の主張に沿った内容で手続が進む可能性が高まります。その結果、「仮執行宣言」や「欠席判決」といった、強制執行(差押え)が可能になる法的なお墨付きを相手に与えてしまうのです。この「期限」は、あなたに残された反論のチャンスのタイムリミットです。カレンダーに大きく印をつけ、絶対に忘れないようにしてください。
絶対にやってはいけない!放置した場合に起こる最悪の事態
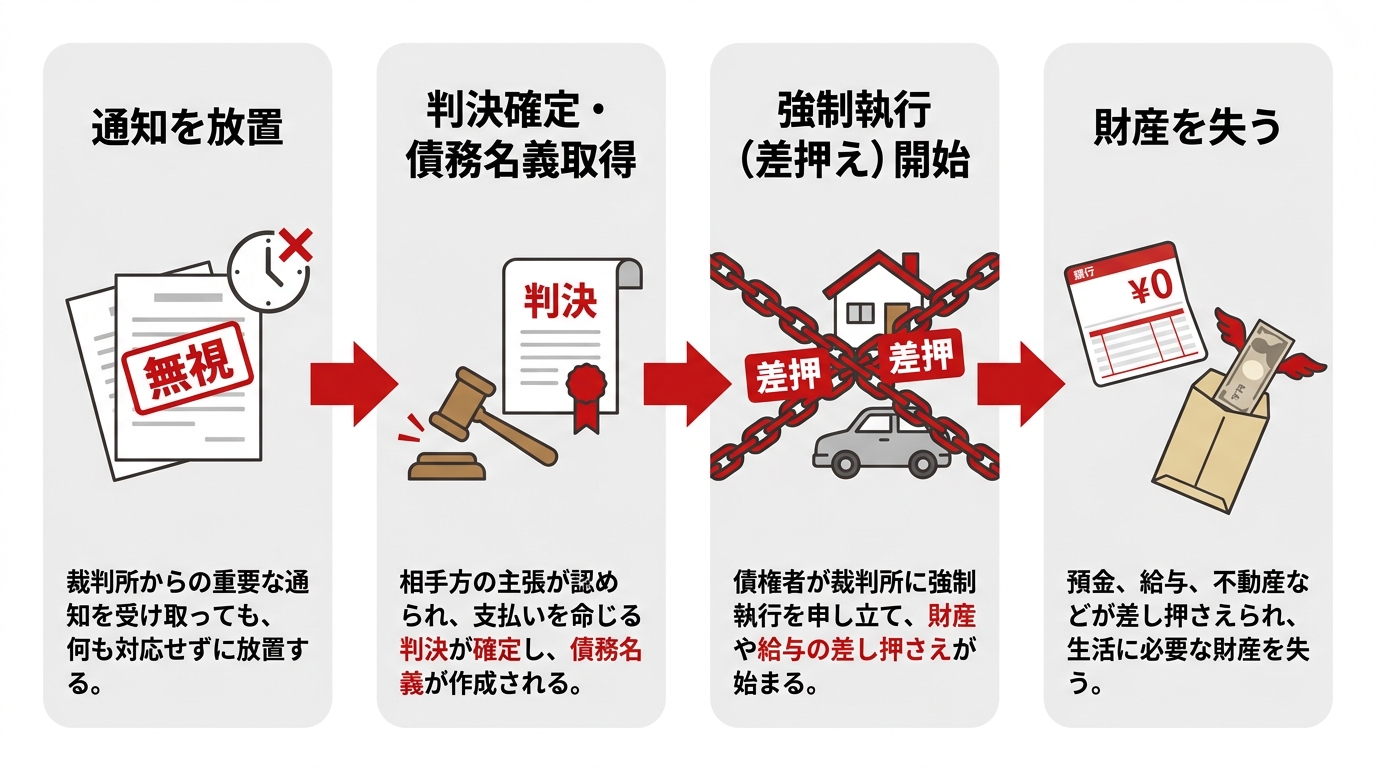
「裁判所からの通知なんて怖いから見なかったことにしよう…」もし、そんな風に考えているなら、それは最も危険な選択です。通知を放置すると、事態は刻一刻と、そして確実にあなたにとって不利な方向へ進んでいきます。
まず、裁判手続きがあなたの知らないところで進み、債権者の請求どおりの判決が確定します。そうなると、債権者は「債務名義」という、あなたの財産を合法的に差し押さえることができる強力な権利を手に入れます。
そして、いよいよ「強制執行(差押え)」が始まります。
- 預貯金の差押え:ある日突然、あなたの銀行口座から預金がごっそり引き落とされます。給料が振り込まれた直後を狙われることも多く、生活費がなくなってしまうという事態も起こり得ます。
- 給与の差押え:裁判所からあなたの勤務先に「債権差押命令」が送付されます。これにより、あなたの借金問題が会社に知られてしまいます。そして、毎月の給料(手取り額の原則4分の1)が、借金の返済が終わるまで天引きされ続けることになるのです。
- 不動産や動産の差押え:持ち家や車、有価証券といった財産も差押えの対象となります。最終的には競売にかけられ、強制的に売却されてしまう可能性もあるのです。
ここまで来てしまうと、平穏な日常を取り戻すのは非常に困難になります。差押えは、単にお金を失うだけでなく、社会的信用や精神的な安らぎまでも奪っていくのです。そうなる前に、取り立て・督促を止めるための行動を起こすことが何よりも大切です。
あなたの状況に合わせた2つの解決策
さて、ここからは具体的な解決策についてお話しします。裁判所から通知が届いた場合、大きく分けて2つの道筋が考えられます。それは「最後に返済してから5年以上が経過しているか?」という点で分かれます。ご自身の状況を思い返しながら、どちらの解決策が合っているか考えてみましょう。
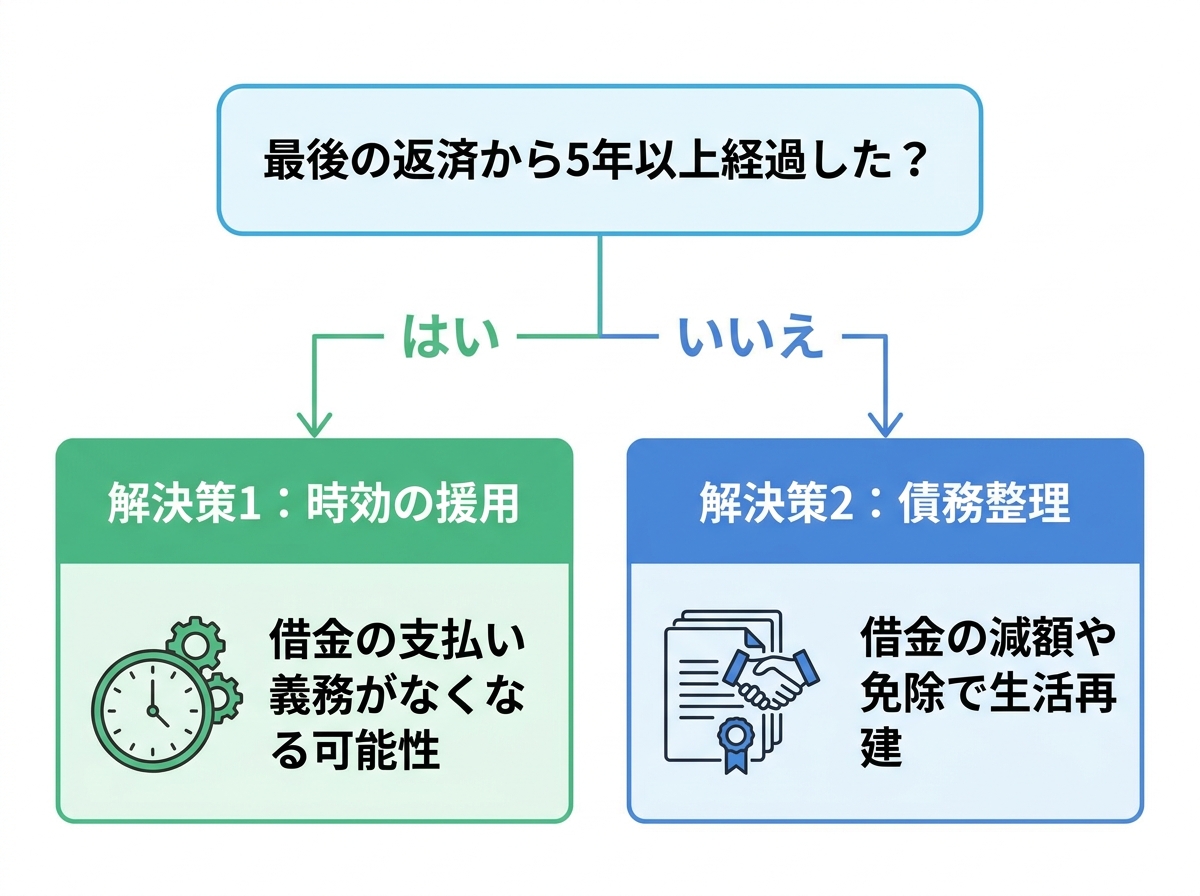
解決策1:最後の返済から5年以上なら「時効の援用」を検討
もし、最後の返済日や請求・督促の状況などから、時効期間(原則として「権利を行使できることを知った時から5年」または「権利を行使できる時から10年」など)を経過している可能性がある場合、その借金は「消滅時効」を迎えていることがあります。
ただし、ここで非常に重要な注意点があります。時効は、時間が経てば自動的に成立するわけではありません。「この借金は時効なので支払いません」という意思表示、すなわち「時効の援用」という手続きを、あなた自身が行う必要があるのです。
弁護士の視点:時効が過ぎていても裁判は起こされる
「時効が過ぎているのになぜ訴えられるの?」と疑問に思うかもしれません。実は、貸金業者は時効期間が経過していると知っていても、訴訟を起こしてくることが珍しくありません。なぜなら、もしあなたが何もしなければ、相手の請求を認める判決を出してしまうからです。判決が確定すると、その判決等で確定した権利については、原則として10年の消滅時効が進行します。
つまり、裁判を起こされた段階で「時効の援用」を適切に主張できれば、支払義務が認められない結論となる可能性があります。放置すれば、本来払う必要のなかった借金のために、給与や預貯金を差し押さえられるという最悪の事態になりかねません。だからこそ、放置は絶対に危険なのです。
時効の援用は、届いた書類が「訴状」であれば答弁書で、「支払督促」であれば督促異議申立書で主張します。しかし、時効の起算点の判断や中断事由の有無など、専門的な知識が必要です。もし途中で少しでも返済したり、支払いを約束するような言動をしたりすると、「債務の承認」とみなされ、時効が利用できなくなるリスクもあります。ご自身の判断で行動する前に、必ず専門家にご相談ください。
解決策2:返済が困難なら「債務整理」で根本解決を
「時効には当てはまらない」「他にも借金があって、とても返済できない」という方も、決して諦める必要はありません。あなたには「債務整理」という、国が認めた正当な権利があります。
債務整理とは、法的な手続きによって借金の減額や免除、支払いの猶予をしてもらい、生活の再建を図るための制度です。そして、弁護士に債務整理を依頼するメリットの一つは、弁護士が債権者に「受任通知」を送付することで、債権者からご本人への直接の督促や取り立てが止まる(または大きく減る)ことが多い点です。鳴り止まなかった電話や、次々と届く督促状から解放され、まずは精神的な平穏を取り戻すことができます。
債務整理には、主に以下の3つの方法があります。
- 任意整理:裁判所を通さず、弁護士が債権者と直接交渉し、将来の利息カットや分割払いの回数について和解を目指す手続き。比較的、手続きが簡易で、整理したい借金を選べるのが特徴です。
- 個人再生:裁判所に申立てを行い、借金を大幅に(5分の1~10分の1程度に)減額してもらい、残りを原則3年で分割返済していく手続き。住宅ローン特則を使えば、マイホームを手放さずに済む可能性があります。
- 自己破産:裁判所に申立てを行い、支払い不能であることを認めてもらうことで、原則として全ての借金の支払い義務を免除してもらう手続き。まさに、経済的な人生の再スタートを切るための制度です。
どの手続きが最適かは、あなたの収入や財産、借金の総額によって異なります。私たち専門家が、あなたの状況を丁寧にお伺いし、最善の解決策をご提案します。
一人で悩まないでください。弁護士への相談が再生の第一歩です
ここまでお読みいただき、ありがとうございます。裁判所から書類が届いたとき、どうすれば良いのか、そして放置した場合に何が起こるのか、ご理解いただけたかと思います。結論として、早めに弁護士へ相談することは、有力な選択肢の一つです。
期限が迫る中、ご自身で不慣れな書類を作成し、的確な主張を行うのは非常に困難です。また、精神的な負担も計り知れません。
再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いで設立されました。私たちは、これまで数多くの借金問題を解決に導いてきました。あなたのその苦しみを、どうか私たちに打ち明けてください。
ご相談は何度でも無料です。費用面で不安な方のために、分割払いにも柔軟に対応しております。まずは裁判所から通知が届いたときの相談タイミングすることが、解決への何よりの近道です。
あなたの再生の歩みを、私たちが全力でサポートします。勇気を出して、その一歩を踏み出してみませんか。
支払督促・訴状に関してよくあるご質問
最後に、皆さまからよく寄せられるご質問にお答えします。
Q. 家族や会社に知られずに手続きを進めることは可能ですか?
A. はい、弁護士にご依頼いただければ、その可能性を大幅に高めることができます。弁護士が介入すると、裁判所や債権者からの連絡はすべて弁護士事務所が窓口となります。そのため、ご自宅に書類が届いたり、ご本人に電話がかかってきたりすることは基本的になくなります。ただし、自己破産や個人再生では国の広報誌である「官報」に氏名が掲載されたり、すでに給与差押えが始まっている場合など、完全に秘密にすることが難しいケースもございます。状況によって最善の方法は異なりますので、まずはご相談ください。債務整理が会社に知られるケースについても、詳しく解説しています。
Q. 弁護士に依頼する費用がありません。どうすればよいですか?
A. 費用のご心配は無用です。当事務所では、債務整理に関するご相談は何度でも無料でお受けしています。また、着手金などの弁護士費用は分割払いが可能です。弁護士に依頼して督促が止まれば、これまで返済に充てていたお金を弁護士費用に充当することもできます。費用がないからと諦めずに、まずは一度ご相談ください。債務整理にかかる弁護士費用の詳細はこちらでご確認いただけます。
Q. 支払督促や訴状を受け取り拒否したらどうなりますか?
A. 受け取りを拒否することは、事態を悪化させるだけです。受け取りを拒否しても、いずれ、補充送達、差置送達、勤務先への送達、書留郵便等に付する送達など、別の送達手段によって送達が完了することがあります。結果として、あなたは書類の内容を知らないまま、反論の機会を失い、いつの間にか敗訴が確定して強制執行を受けるという、最も不利な状況に陥ってしまいます。必ずご自身で受け取り、中身を確認してください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。