借金問題全般
債務整理で保証人に迷惑をかけない全知識|影響と回避策を解説
「保証人にだけは迷惑をかけられない…」その想いを抱えるあなたへ
「借金の返済が苦しい。でも、保証人になってくれた親や友人には、絶対に迷惑をかけられない…」
この記事を読んでくださっているあなたは今、誰にも言えないほどの罪悪感と、先の見えない不安に押しつぶされそうになっているのではないでしょうか。
大切な人を信じて保証人になってもらった手前、簡単に「返せない」とは言えない。もし自分が原因で、その人に大きな負担をかけてしまったら…と考えると、不安で眠れないこともあるかもしれません。
その責任感の強さ、そして大切な人を守りたいという想いは、決して間違っていません。とても尊いことです。だからこそ、一人で抱え込み、間違った道を選んでしまうことだけは避けてほしいのです。
保証人への影響は手続きや契約内容によって異なります。正しい知識を身につけ、早めに専門家へ相談することで、影響を抑える方法を検討できる場合があります。
この記事では、法律の専門家として、債務整理が保証人に与える影響のすべてと、その負担を限りなく軽くするための具体的な方法を、一つひとつ丁寧にお伝えします。債務整理と保証人の関係については、債務整理が家族や保証人に与える影響で全体像を解説していますが、この記事では特に「保証人を守る」という点に絞って、さらに深く掘り下げていきます。
債務整理で保証人はどうなる?手続き別の影響を正しく理解する
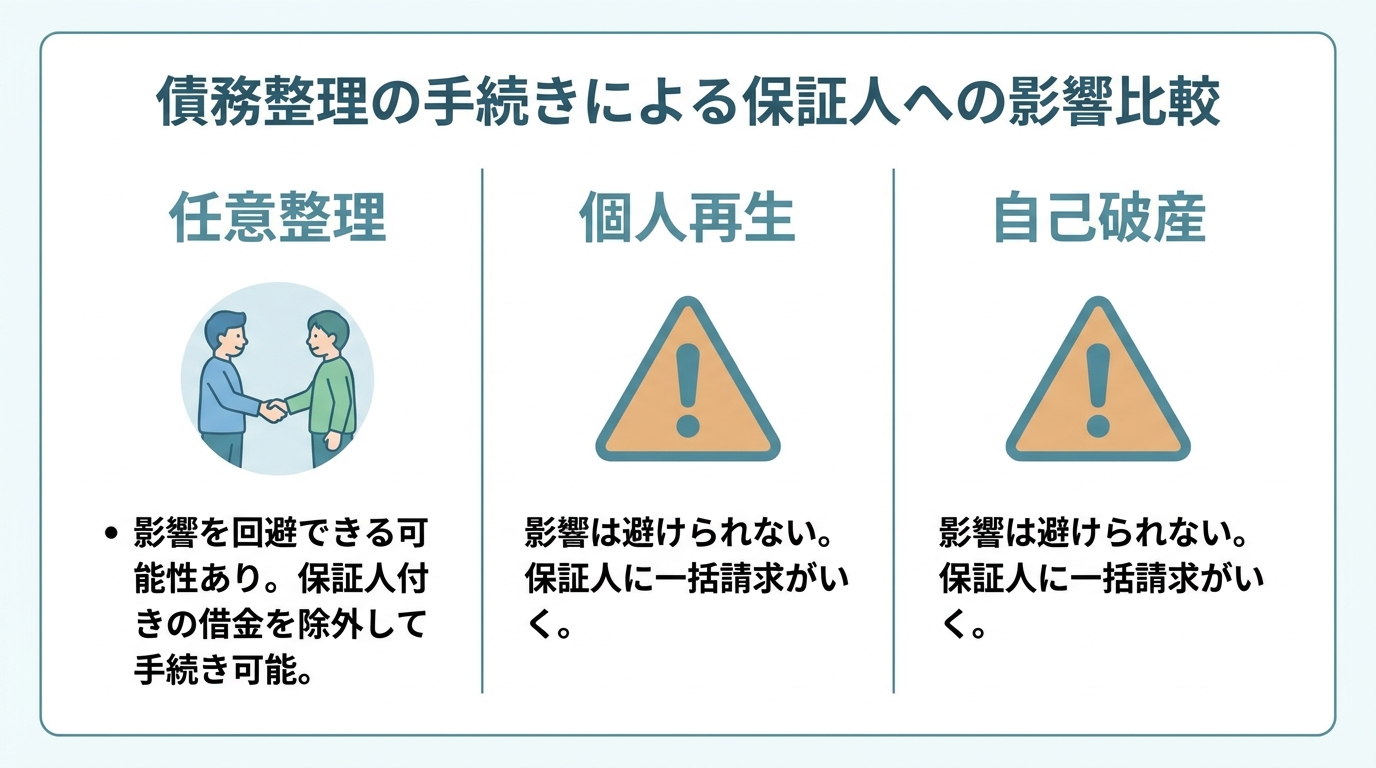
債務整理には、大きく分けて「任意整理」「個人再生」「自己破産」の3つの手続きがあります。どの手続きを選ぶかによって、保証人への影響は大きく異なります。まずは、それぞれの違いを冷静に把握することから始めましょう。
大前提として、あなたが債務整理をすると、多くの場合、保証人に請求がいくことになります。これは、金融機関との契約で「主債務者が返済できなくなった場合、代わりに返済する」と約束しているためです。そして、債務整理をすると「期限の利益の喪失」といって、分割で支払う権利を失い、残額の一括返済を求められるのが原則です。
この原則を踏まえた上で、各手続きが保証人にどのような影響を与えるのか、具体的に見ていきましょう。
【影響を回避可能】任意整理の場合
もしあなたが「どうしても保証人に迷惑をかけたくない」と強く願うなら、任意整理が最も希望の持てる選択肢となるでしょう。
任意整理の最大の特徴は、整理する借金としない借金を自分で選べるという点にあります。つまり、「保証人がついているA社の借金はこれまで通り返済を続ける」と約束し、それ以外の「保証人がついていないB社やC社の借金だけを整理して、将来利息のカットや分割返済条件の見直しを交渉する」といった柔軟な対応が可能な場合があります。
この方法をとり、保証人がついている借金を従来どおり返済できる場合には、その借金について保証人への請求を避けられる可能性があります。
ただし、この方法が使えるのは、保証人付きの借金を除いたとしても、残りの借金を原則3年〜5年で返済し続けられるだけの安定した収入がある場合に限られます。安易に考えず、本当に返済を続けられるのか、慎重な判断が必要です。任意整理にはデメリットや注意点もあるため、専門家と相談しながら進めることが不可欠です。
【影響大】個人再生・自己破産の場合
一方で、個人再生や自己破産といった裁判所を介する手続きでは、原則として保証人への影響を避けることはできません。
これらの手続きには「債権者平等の原則」という大原則があります。これは、「お金を貸してくれた全ての債権者を平等に扱わなければならない」というルールです。そのため、任意整理のように「この借金だけは対象外にする」という選択は認められません。保証人がついている借金も含め、すべての借金が手続きの対象となります。
その結果、個人再生で再生計画が認可されたり、自己破産で免責許可決定を受けたりしても、保証人の返済義務は原則としてなくなりません。むしろ、あなたが返済できなくなった分が、保証人に一括で請求されてしまうのです。
これは非常に厳しい現実ですが、なぜ影響が避けられないのか、その法的な理由を理解しておくことが、次の一手を考える上で重要になります。これらの手続きは、返済不能に陥った方を救済する強力な制度ですが、その分、家族など周囲への影響も考慮する必要があります。任意整理と自己破産の違いを正しく理解し、ご自身の状況に合った手続きを選択することが大切です。
保証人への負担を最小限にするための具体的な3ステップ
では、保証人への影響を最小限に抑えるために、あなたは今から何をすべきなのでしょうか。ここでは、保証人への影響を抑えるために検討すべき具体的な行動を整理します。ここからは、あなたが踏むべき3つのステップを具体的にお伝えします。
ステップ1:まずは専門家へ相談し、最適な解決策を知る
早い段階で、弁護士などの専門家へ相談することが重要です。
自己判断で「自分は任意整理しかない」「もう自己破産するしかない」と決めつけてしまうのは非常に危険です。あなたの借金の総額、収入、保証契約の内容などを総合的に分析すれば、思いもよらなかった解決策が見つかるかもしれません。
「保証人にだけは迷惑をかけたくないんです」
この一言を専門家に伝えるだけで、提案内容は大きく変わります。あなたのその想いを実現するために、私たちは法律上の選択肢を整理し、任意整理で対応できる可能性や、他の方法をとる場合に保証人の負担を軽くするための対応策を一緒に検討します。
相談が早ければ早いほど、打てる手は多く残されています。そして、それが結果的に、あなたの大切な保証人を守ることに繋がるのです。まずは債務整理の相談から解決までの流れを把握し、一歩を踏み出してみませんか。
ステップ2:保証人に正直に状況を説明する【伝え方の例文付き】
専門家と相談し、進むべき方針が決まったら、次に行うべきは保証人への報告です。これは精神的に最も辛いステップかもしれませんが、誠実な対応が、将来の人間関係を良好に保つために不可欠です。
伝えるタイミングは、必ず債務整理の手続きを開始する前です。債権者からの督促状で突然事実を知らされるのが、保証人にとって最悪のシナリオだからです。
伝えるべき内容は、主に以下の4点です。
- 謝罪:保証人になってくれたことへの感謝と、迷惑をかけることになった現状への心からの謝罪。
- 理由:なぜ債務整理をせざるを得なくなったのか、正直な経緯の説明。
- 影響:保証人にどのような影響(請求)がいく可能性があるのか。
- 対策:専門家と相談し、今後どのように対応していくつもりなのか。
切り出し方に迷う方のために、伝え方の例文を一つご紹介します。
「〇〇さん、本当に申し訳ないのですが、少し大事なお話があります。以前、保証人をお願いした借金の件ですが、実は今の収入では返済を続けるのが非常に厳しい状況になってしまいました。本当にごめんなさい。
弁護士の先生に相談したところ、〇〇さんにご迷惑がかからないように、まずは任意整理という方法で解決できないか進めています。ただ、もしそれが難しく、個人再生(自己破産)という手続きになった場合、〇〇さんに請求がいってしまう可能性があります。
そうなってしまった場合でも、弁護士の先生と相談しながら、誠心誠意対応していきたいと思っています。本当に、私の力不足でこんなことになってしまい、申し訳ありません。」
誠実に事情を説明することで、突然請求を受けて事実を知る場合に比べ、冷静に話し合える可能性があります。
ステップ3:絶対にやってはいけない2つのこと
「保証人に迷惑をかけたくない」という想いが強すぎるあまり、良かれと思って取った行動が、かえって状況を最悪の事態に招いてしまうことがあります。以下の2つの行動は、避けるべきです。
- 保証人付きの借金だけ優先的に返済する(偏頗弁済)
「保証人に迷惑をかけないように、この借金だけは返済を続けよう」と考える気持ちはよく分かります。しかし、返済不能の状態に陥っているにもかかわらず、特定の債権者にだけ返済を続ける行為は「偏頗弁済(へんぱべんさい)」とみなされ、特に自己破産や個人再生では重大な問題となります。自己破産では、事情によって免責不許可事由に該当する可能性があります。個人再生でも、債権者間の公平性を害する行為として問題になるおそれがあるため、事前に専門家へ相談することが重要です。 - 保証人に黙って手続きを進める
「言わなければバレないかもしれない」という考えは、残念ながら通用しません。個人再生や自己破産を行えば、あなたが支払わなくなった時点で、債権者から保証人に連絡が入る可能性があります。何の心構えもないまま、ある日突然、債権者から一括請求の通知が届けば、保証人はパニックに陥り、保証人との信頼関係に大きな影響が生じるおそれがあります。人間関係を決定的に破壊する、最も避けるべき行為です。
もし保証人が請求を受けたら?保証人が取るべき対処法
万が一、保証人が債権者から一括請求を受けてしまった場合、どうすればよいのでしょうか。あなた自身がこの知識を持っておくことで、保証人をサポートすることができます。
まず、保証人にお願いしたいのは、慌てて全額を支払おうとしないことです。もちろん支払い義務はありますが、一括での返済が難しい場合は、債権者と分割払いの交渉ができる可能性があります。
もし、保証人自身もその支払いが困難で、生活が立ち行かなくなってしまうような状況であれば、保証人自身も債務整理を検討することができます。非常に心苦しいことですが、共倒れになってしまっては元も子もありません。
いずれの場合も、保証人だけで悩まず、弁護士に相談することも有力な選択肢です。当事務所では、債務者ご本人だけでなく、そのご家族や保証人の方からのご相談にも対応しています。例えば、奨学金の債務整理について解説していますので、ぜひご覧ください。
まとめ:一人で悩まず、まずはご相談ください。それが保証人を守る第一歩です。
「保証人に迷惑をかけたくない」
その強い想いがあるからこそ、あなたは今、一人で悩み、専門家への相談をためらっているのかもしれません。
しかし、この記事でお伝えしてきた通り、その想いを本当に実現するための最善の策は、一日でも早く専門家である弁護士に相談することなのです。
一人で抱え込んで時間が経てば経つほど、選択肢は狭まり、保証人への影響が避けられない状況に近づいてしまいます。早期にご相談いただければ、任意整理によって保証人に知られることなく解決できるかもしれません。たとえ他の手続きを選ぶことになったとしても、保証人の負担を最小限に抑えるための準備を、一緒に進めることができます。
当事務所の名称にある「再生の歩み」には、代表弁護士である私の「借金問題に苦しむ方と共に再生の道を歩みたい」という強い願いが込められています。あなたの大切な人を守りたいという気持ちを、私たちが全力でサポートします。
早めに状況を整理することで、ご自身と保証人への影響を把握し、必要な対応を検討しやすくなります。まずは無料相談で、あなたの今の状況をお聞かせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
メルカード・メルペイは債務整理できる?弁護士が解説
「メルカードの支払いが苦しい…」あなただけではありません
「メルカリのついでに、ついメルペイで後払いしてしまった」「気づいたら利用額が膨らんで、翌月の支払いができない」「督促の通知がアプリに届くたびに、強い不安を感じている」
もしあなたが今、メルカードやメルペイスマート払いの支払いに追われ、支払いの見通しが立たず不安を感じている場合でも、まずは状況を整理することが大切です。その手軽さと便利さの裏側で、あなたと同じように返済に悩む方は、実は非常に多くいらっしゃるのです。
私たち再生の歩み法律事務所は、これまで多くの借金問題と向き合い、ご依頼者様と共に人生の再スタートを切るお手伝いをしてまいりました。この記事は、単に法的な手続きを解説するものではありません。あなたの不安な気持ちに寄り添い、具体的な解決策を指し示すことで、明日への希望を取り戻すための一歩となることを目指しています。
後払いサービス全般の債務整理については、「後払いサービス全般の債務整理」で体系的に解説していますので、併せてご覧ください。
なぜメルペイの支払いは膨らみやすい?後払いサービスで支払いが膨らみやすい理由
「どうしてこんなことになるまで使ってしまったんだろう…」とご自身を責めているかもしれません。しかし、メルペイの利用額が膨らみやすいのには、サービスそのものに潜む構造的な理由があるのです。その仕組みを知ることで、少し客観的にご自身の状況を見つめ直せるはずです。
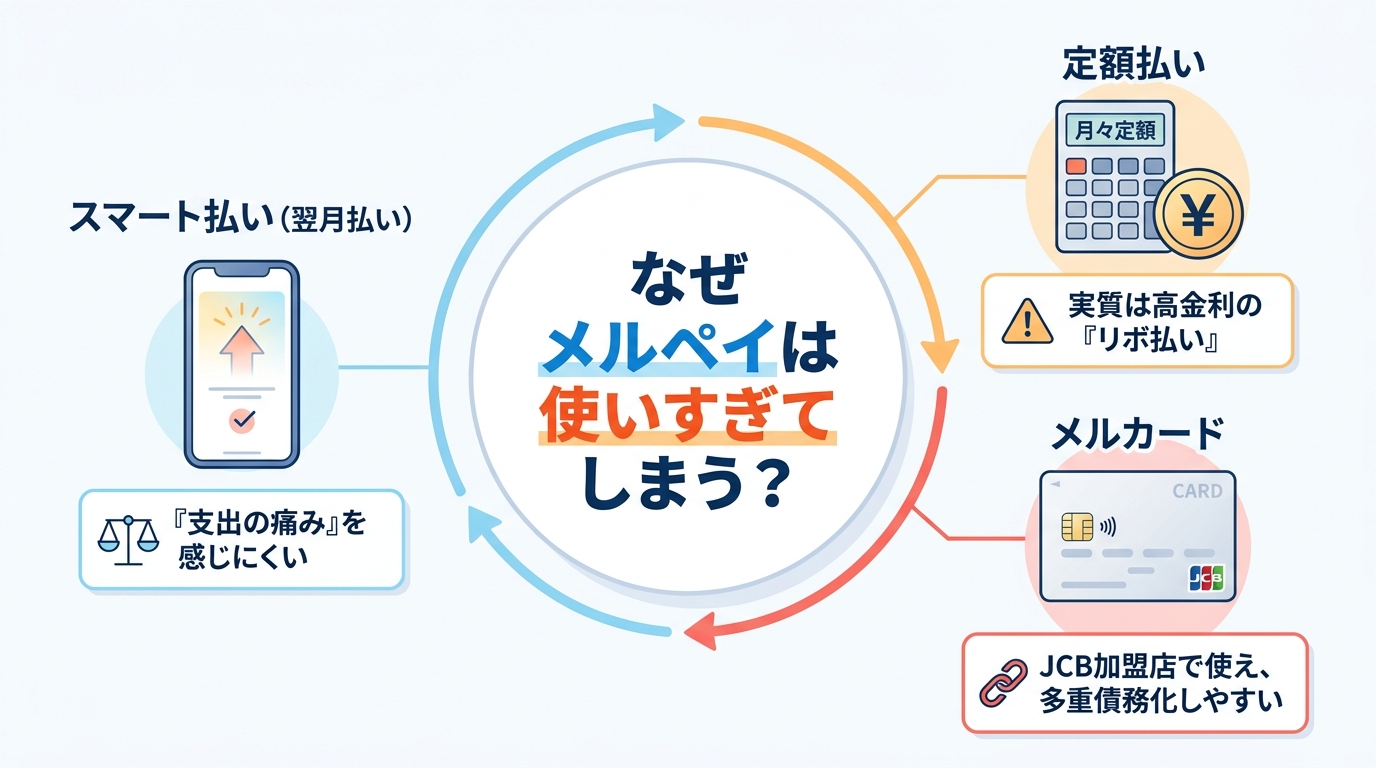
「翌月払えばいい」が重なる「スマート払い」の盲点
メルペイスマート払い(翌月払い)の最大の魅力は、手元にお金がなくても買い物ができる手軽さでしょう。ただし、この仕組みには注意点があります。現金で支払う際の「お財布からお金が減る」という物理的な痛みが伴わないため、私たちはつい支出に対する感覚が鈍くなりがちです。
コンビニでの数百円の買い物、ネットでの数千円の決済。一つひとつは少額でも、その積み重ねが、給料日前に届く請求額を見て愕然とする…という事態を引き起こします。利用から支払いまでのタイムラグが、金銭感覚を麻痺させてしまうのです。
元金が減りにくい場合がある「定額払い」はリボ払いに近い仕組み
「月々の支払いが厳しいから」と定額払いへ変更した方も多いのではないでしょうか。しかし、この「メルペイスマート払い(定額払い)」は、実質的にクレジットカードのリボ払いと同じ仕組みであり、年率15%という決して低くない手数料がかかります。
例えば、30万円の残高を毎月1万円ずつ定額払いで返済すると仮定しましょう。最初の月の支払いのうち、手数料(利息)として約3,750円が引かれ、元金はわずか6,250円しか減りません。これでは、返済を続けてもなかなか元金が減らず、気づけば手数料を払い続けるだけの状態に陥ってしまう危険性があります。
利用範囲が広がる「メルカード」で多重債務化しやすくなる
メルカードはJCB加盟店で利用できる、ごく一般的なクレジットカードです。これにより、利用シーンはメルカリ内に留まらず、スーパーや飲食店、公共料金の支払いなど、日常のあらゆる場面に広がります。これが、意図せずして多重債務のリスクを高める要因となります。
他のクレジットカードの支払いとメルカードの支払いが重なり、どのカードでいくら使ったのか管理が複雑になる。便利なはずのカードが、気づけば新たな借金の入り口になっていた、というケースは少なくありません。債務整理をするとクレジットカードの利用にも影響が出るため、早めの対策が重要です。
メルカード・メルペイの支払いを滞納するとどうなる?【期間別完全シミュレーション】
「支払いが少し遅れるだけ」と考えていると、事態は想像以上の速さで深刻化していきます。滞納を続けるとどうなるのか、そのリアルな流れを知ることは、問題を直視し、早期解決へ踏み出すために不可欠です。放置すれば取り立てや督促は厳しくなる一方です。
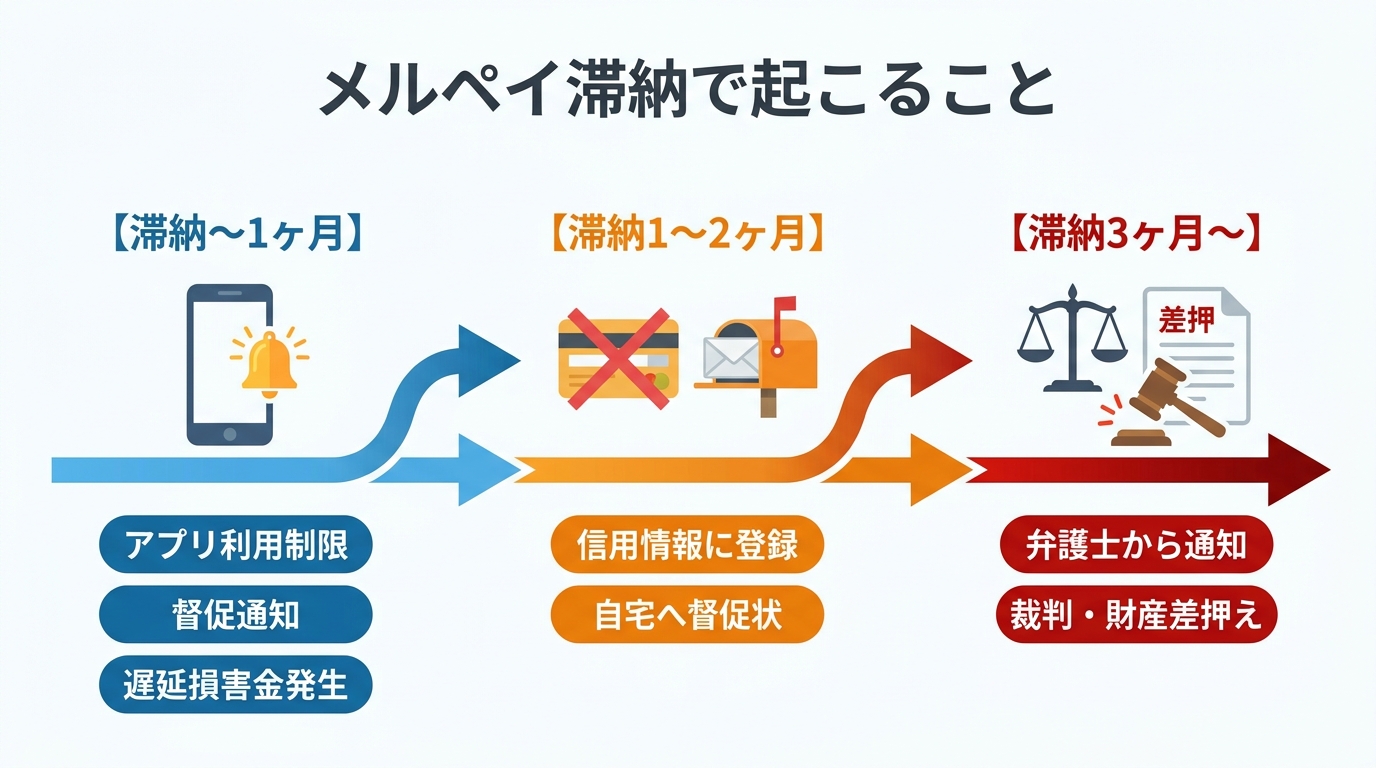
【滞納〜1ヶ月】アプリ利用制限と鳴り止まない督促通知
支払い期日を過ぎてしまうと、まずメルペイの利用が停止されます。そして、アプリの通知やメールで「お支払いをお願いします」という連絡が頻繁に届くようになります。この時点ではまだ事務的な内容ですが、無視を続けると次の段階へと進んでしまいます。
さらに、支払い期日の翌日から年率14.6%の遅延損害金が発生し始め、返済すべき金額は日々膨らんでいきます。
【滞納1〜2ヶ月】信用情報への登録(ブラックリスト入り)と自宅への督促状
滞納が1ヶ月を超えてくると、事態はより深刻になります。あなたの滞納情報が信用情報機関(CICなど)に登録される、いわゆる「ブラックリスト入り」の状態になる可能性が非常に高くなります。一度登録されると、新たなクレジットカードの作成やローンの契約が数年間は極めて困難になります。
同時に、電話での督促が始まったり、自宅にハガキや封書で督促状が届くようになります。これにより、同居している家族に滞納の事実が知られてしまうリスクが一気に高まります。
【滞納3ヶ月〜】弁護士からの通知と財産差押えの現実味
滞納が3ヶ月以上続くと、株式会社メルペイは債権回収を外部の弁護士法人に委託するケースが多くなります。具体的には、「神田お玉ヶ池法律事務所」や「市ヶ谷中央法律事務所」といった事務所名で、「受任通知」「一括請求通知」などが内容証明郵便で届くことがあります。
これは法的手続きへの移行を告げる最終警告です。この通知すら無視してしまうと、裁判所に訴訟を起こされ、最終的にはあなたの給与や銀行口座といった財産が差し押さえられる可能性があります。こうなる前に、必ず専門家へご相談ください。
メルカード・メルペイは債務整理で解決できる!3つの方法と注意点
ここまで読んで、強い不安を感じたかもしれません。しかし、ご安心ください。メルカードやメルペイの支払いも、他の借金と同様に「債務整理」という法的な手続きで解決することが可能です。債務整理にはいくつかの種類があり、あなたの状況に合わせた最適な方法を選択することが重要です。
【最も現実的な選択肢】任意整理で将来の手数料をゼロに
メルペイの支払い問題で最も多く用いられるのが「任意整理」です。これは、弁護士があなたの代理人となってメルペイ側と直接交渉し、今後の返済計画を見直す手続きです。
任意整理の大きなメリットは、和解後の将来発生する手数料(遅延損害金含む)をカットできる点にあります。そして、残った元金だけを原則3年〜5年(36回〜60回)の分割払いで返済していくことになります。例えば、60万円の残高がある場合、「月々1万円の60回払い」といった無理のない返済計画を立て直せる可能性があります。任意整理にはデメリットもありますが、生活再建への現実的な第一歩となり得ます。
【借金が大幅に減る】個人再生という選択肢
メルペイ以外にも消費者金融や銀行カードローンなど複数の借金があり、総額が大きくなっている場合には「個人再生」が有効な選択肢となります。これは、裁判所を通じて借金総額を大幅に(およそ5分の1程度に)圧縮し、その金額を原則3年で分割返済していく手続きです。
住宅ローンを抱えている場合でも、住宅ローン特則を利用すれば、マイホームを手放さずに手続きを進められる可能性があります。ただし、手続きが複雑なため、弁護士などの専門家に相談することが望ましいです。
【最終手段】自己破産で支払義務を免除してもらう
収入が途絶えてしまった、借金額が大きすぎて返済の目処が全く立たない、という場合には「自己破産」を検討します。裁判所に申し立て、免責許可が下りれば、税金などを除くほぼ全ての借金の支払い義務が免除されます。
人生の再スタートを切るための強力な手続きですが、一定以上の価値を持つ財産(持ち家や車など)は手放す必要があります。また、手続き中は警備員や保険募集人など、一部の職業に就けなくなる資格制限がある点も理解しておく必要があります。
【重要】債務整理するとメルカリアカウントはどうなる?
多くの方が心配されるのが、「債務整理をしたら、もうメルカリは使えなくなるの?」という点でしょう。特に、メルカリでの販売を収入の一部にしている方にとっては死活問題です。
結論から申し上げますと、メルペイを債務整理の対象に含めた場合、メルペイを使った購入機能(後払い、カード払いなど)は利用できなくなります。
しかし、アカウントが完全に凍結・削除されるわけではありません。出品して商品を販売する機能や、売上金をご自身の銀行口座へ出金する機能は、引き続き利用できるケースがほとんどです。
つまり、「買う」ことはできなくなりますが、「売る」ことは続けられる可能性が高いのです。この点は、生活を立て直す上で非常に重要なポイントですので、ご安心ください。ただし、キャリア決済など他の支払い方法の利用には注意が必要です。
支払いが苦しくても絶対にやってはいけないNG行動
追い詰められた状況では、冷静な判断が難しくなりがちです。しかし、以下のような行動は状況をさらに悪化させるだけなので、絶対に手を出さないでください。
- 他の消費者金融から借りてメルペイに返済する
これは典型的な「自転車操業」です。借金の総額が増えるだけで、根本的な解決にはなりません。おまとめローンも慎重な検討が必要です。 - クレジットカードの現金化
ショッピング枠を現金に換える行為は、カード会社の利用規約で固く禁じられています。発覚すればカードの強制解約や、自己破産の際に不利になる可能性があります。 - SNSなどでの個人間融資
Twitter(X)などで見かける個人間融資は、そのほとんどが違法な闇金業者です。法外な金利を請求されたり、個人情報を悪用されたりと、より深刻なトラブルに巻き込まれる危険性が極めて高いです。
これらの行動は、一時しのぎにしかならないばかりか、状況をさらに悪化させるおそれがあります。安全な解決策は、必ず法的な手続きの中にあります。
一人で悩まず、まずは弁護士にご相談ください
メルペイの支払い問題は、一人で抱え込んでいると不安ばかりが募り、正しい判断ができなくなってしまいます。弁護士に相談することに、ためらいを感じる必要は一切ありません。
弁護士にご依頼いただく大きなメリットの一つは、私たちがメルペイ側(または委託先の弁護士事務所)へ「受任通知」を送付することで、通知到達後は原則としてご本人への直接の督促が止まる方向で対応できることです。鳴り止まなかった通知や電話から解放されるだけで、精神的な負担は大きく軽減され、落ち着いて生活の再建を考えることができます。
また、私たちはあなたのご状況を丁寧にお伺いした上で、任意整理、個人再生、自己破産の中から、どの方法が最も適しているかを専門家の視点からご提案します。ご家族に内緒で手続きを進めたい、といったご要望にも最大限配慮いたします。
再生の歩み法律事務所では、借金に関するご相談は何度でも無料です。「まずは話を聞いてもらうだけ」でも構いません。勇気を出して、その一歩を踏み出すことが、平穏な日常を取り戻すための最も確実な道筋です。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
債務整理後にまた借金…再度の債務整理は可能?解決策を解説
「またやってしまった…」債務整理後に再び借金で苦しむあなたへ
「一度、専門家の力を借りて借金を整理したはずなのに、また返せないほどの借金を抱えてしまった…」
今、この記事を読んでいるあなたは、解決の見通しが立たず、一人で悩みを抱えている状況かもしれません。
「誰にも相談できない」「家族になんて言えばいいんだ」「もう人生は終わりだ」と、ご自身を責め、強い自己嫌悪に陥っているのではないでしょうか。
でも、どうか、希望を捨てるのは待ってください。あなたは決して一人ではありません。そして、解決の道は、まだ残されています。
私たち再生の歩み法律事務所は、これまで多くの「2回目」のご相談と向き合ってきました。その経験から断言できるのは、再び借金で苦しんでしまうことは、決して特別なことではないということです。そして、適切な手順を踏むことで、再スタートを切れる可能性があります、ということです。
この記事では、法的な手続きの解説だけでなく、生活再建に向けて検討できる具体的な方法をお伝えします。どうか一人で抱え込まず、まずはこの記事を最後まで読んでみてください。私たち再生の歩み法律事務所は、「借金問題に苦しむ方と共に再生の道を歩みたい」という想いで、あなたに寄り添います。
なぜ債務整理後に再び借金をしてしまうのか?
「二度と借金はしない」と固く誓ったはずなのに、なぜ同じ過ちを繰り返してしまうのでしょうか。問題を解決するためには、まずその原因を冷静に見つめ直すことが大切です。
決してあなたを責めるためではありません。ご自身の状況を客観的に理解することで、次に進むべき道が見えてくるからです。債務整理後に再び借金を抱えてしまうケースには、いくつかの共通したパターンがあります。
- 予期せぬ収入の減少:会社の業績不振による給与カットや、病気・ケガによる休職など、予測できなかった事態で収入が減ってしまうケースです。
- 突発的な大きな出費:家族の入院や冠婚葬祭、子どもの進学費用など、急にまとまったお金が必要になることも少なくありません。
- 生活レベルの変化への不適応:債務整理で毎月の返済がなくなり、手元に残るお金が増えたことで、つい気が緩んで以前のようなお金の使い方に戻ってしまうことがあります。
- 依存的な問題:ギャンブルや浪費癖が根本的に解決できておらず、ストレスなどから再び手を出してしまうケースです。
いかがでしょうか。「自分もこれに当てはまるかもしれない」と感じた方もいるかもしれません。大切なのは、これらの原因は誰にでも起こりうるということです。まずはご自身の状況を認め、次の一歩を踏み出す勇気を持つことが、解決への第一歩となります。
【状況別】2回目の債務整理、あなたに合った解決策は?
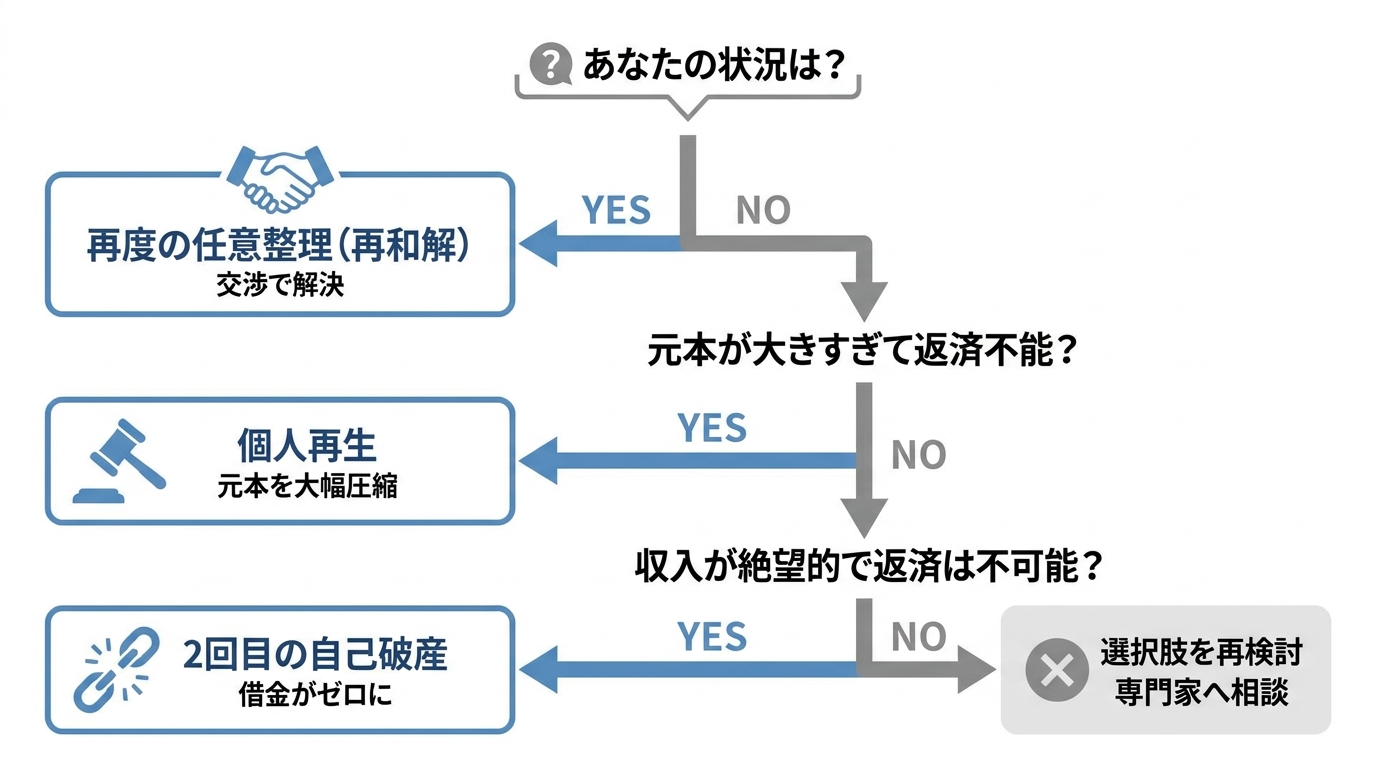
それでは、具体的にどのような解決策があるのでしょうか。2回目の債務整理は、1回目とは状況が異なるため、より慎重な判断が求められます。あなたの状況(前回の整理方法、現在の借入先、収入など)によって、選ぶべき道は変わってきます。
ここでは、主な3つの選択肢をご紹介します。ご自身の状況と照らし合わせながら、どの方法が最も合っているか考えてみましょう。もちろん、最終的な判断は専門家と一緒に下すべきですが、まずは知識として知っておくことが重要です。任意整理と自己破産の違いなど、手続きの基本的な部分も理解しておくと、よりスムーズに進められます。
選択肢1:再度の任意整理(再和解)は可能?
前回の債務整理が任意整理で、今回も同じ貸金業者との交渉を希望する場合、「再和解」という方法が考えられます。これは、文字通り「もう一度、和解交渉をお願いする」手続きです。
ただし、再和解のハードルは1回目よりも高くなるのが一般的です。貸金業者からすれば、「一度約束を破った相手」との交渉になるため、厳しい目で見られるのは避けられません。再和解が認められやすくなるのは、以下のようなケースです。
- 前回の和解後、一定期間は誠実に返済を続けていた実績がある。
- 返済できなくなった理由が、病気や失業など、やむを得ない事情だと説明できる。
- 今後、安定した返済が見込めるだけの収入がある。
一方で、交渉が難航し、1回目よりも分割回数が短くなるなど、厳しい条件を提示される可能性も覚悟しておく必要があります。再和解は有効な選択肢の一つですが、万能ではないことを理解しておきましょう。
選択肢2:個人再生への切り替えで借金を大幅に圧縮する
「再和解の交渉が難しい」「借金の元本が大きすぎて、利息をカットするだけでは返済の目処が立たない」という場合には、個人再生への切り替えが有力な選択肢となります。
個人再生は、裁判所を介して行う手続きで、借金の元本そのものを大幅に(通常は5分の1程度に)圧縮できるのが最大のメリットです。圧縮された借金を原則3年(最長5年)で分割返済していくことになります。
任意整理では解決が難しいほどの多額の借金を抱えてしまった場合や、複数の業者から借り入れがある場合に特に有効です。ただし、手続きが複雑で費用も高くなる、官報に氏名が掲載されるといったデメリットもあります。また、保証人がいる借金の場合、保証人に一括請求がいくという大きな影響があるため、慎重な検討が必要です。
選択肢3:2回目の自己破産を検討する
収入が大幅に減ってしまい、個人再生での返済すら難しい。そんな絶望的な状況にいる方にとって、選択肢の一つとなり得るのが2回目の自己破産です。
多くの方が「2回も自己破産なんてできるのだろうか?」と不安に思われるかもしれません。結論から言うと、条件を満たせば2回目の自己破産も可能です。
最も重要なポイントは、「前回の免責許可決定の確定日から7年が経過しているか」という点です(破産法252条1項10号)。この「7年ルール」をクリアしていれば、原則として2回目の免責も認められやすくなります。
では、7年経っていなければ絶対に無理なのかというと、そうではありません。たとえ7年以内であっても、裁判官が事情を考慮して特別に免責を許可する「裁量免責」という制度があります。返済不能に陥った経緯にやむを得ない事情があれば、可能性はゼロではないのです。
ただし、注意点もあります。前回の破産の原因がギャンブルや浪費であったり、財産を隠したりといった「免責不許可事由」に該当する場合は、2回目の自己破産は極めて難しくなります。裁判所からのチェックも1回目より厳しくなることを覚悟しておく必要があるでしょう。
放置は最悪の選択。返済不能で起こる深刻なリスク
「どうすればいいか分からない」「誰かに相談するのが怖い」という気持ちから、問題を先延ばしにしてしまう方も少なくありません。しかし、借金問題を放置することほど、リスクの高い選択はありません。
返済を滞納し続けると、事態は刻一刻と悪化していきます。
- 遅延損害金の発生:返済日の翌日から、年率20%近い高い利率の遅延損害金が加算され、借金が雪だるま式に膨らんでいきます。
- 期限の利益の喪失と一括請求:滞納が2〜3ヶ月続くと、「期限の利益」を喪失し、貸金業者から残額の一括返済を求める内容証明郵便が届きます。分割で支払う権利を失ってしまうのです。
- 裁判と差し押さえ:一括請求に応じられない場合、貸金業者は裁判所に訴訟を起こします。裁判所から支払督促が届き、それを無視していると、最終的にはあなたの財産が強制的に差し押さえられます。
特に深刻なのが「給与の差し押さえ」です。裁判所から勤務先に通知が届き、あなたの給与は、原則として4分の1の範囲で差し押さえられる可能性があります。ただし、月給が44万円を超える場合などには差押え可能額が異なる場合があります。これにより、借金の事実が会社に知られてしまい、職場での信用や人間関係に深刻な影響を及ぼす可能性があります。
考えるだけで恐ろしい事態ですが、これらは決して脅しではありません。しかし、希望もあります。弁護士に依頼し、貸金業者へ受任通知が送付されると、貸金業者からの直接の督促や取立てが止まる場合があります。また、早めに対応することで、差押えのリスクを下げられる可能性があります。今、行動を起こすかどうかが、あなたの未来を大きく左右します。
二度と繰り返さないために。今度こそ人生を立て直す方法
2回目の債務整理は、単に借金の負担を整理することだけがゴールではありません。今度こそ、お金の問題に振り回されない安定した生活を取り戻し、本当の意味で人生を立て直すことが目的です。
そのために、法的な手続きと並行して、ご自身の「お金との付き合い方」を根本から見直すことが不可欠です。ここでは、具体的な再発防止策をいくつかご紹介します。
- 家計の「見える化」を徹底する:まずは家計簿アプリなどを活用し、1円単位で収入と支出を記録しましょう。「何にいくら使っているか」を正確に把握することが、すべての始まりです。
- 誘惑から物理的に距離を置く:もしギャンブルや浪費が原因であれば、そのきっかけとなる場所や人間関係から意識的に離れる環境作りが重要です。
- 「貸付自粛制度」を利用する:これは、日本貸金業協会または全国銀行個人信用情報センターに申告することで、貸付自粛情報を信用情報機関に一定期間登録し、加盟する金融機関等が与信判断の際に参照できるようにする制度です。新たな借入れを抑制する方法の一つとして利用できます。
債務整理は、人生の終わりではありません。自己破産後の生活は、新たな人生を始めるためのスタートラインです。二度と同じ過ちを繰り返さないという強い意志を持って、これらの再発防止策に取り組んでいきましょう。日本貸金業協会の平成27年度事業報告書からも、多くの人がこの制度を活用して生活再建を目指していることがわかります。
まとめ|一人で抱え込まず、まずは専門家にご相談ください
債務整理後に再び借金を抱えてしまったとしても、決して人生が終わったわけではありません。この記事でお伝えしたように、2回目の債務整理によって生活を再建することは十分に可能です。
しかし、再度の任意整理、個人再生、自己破産など、どの手続きが最適かは、あなたの個別具体的な状況によって大きく異なります。1回目よりも手続きが複雑になり、判断が難しくなるケースも少なくありません。独断で進めてしまうのは非常に危険です。
だからこそ、一人で悩み続けないでください。私たち再生の歩み法律事務所は、あなたの状況を丁寧にお伺いし、法的な専門家として、そしてあなたの状況に応じた解決策を一緒に検討します。
当事務所の無料相談のご案内です。まずは勇気を出して、一歩を踏み出してみませんか。私たちは、あなたの再出発に向けた手続きを丁寧にサポートします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
借金減額シミュレーターは怪しい?カラクリと安全な事務所の選び方
「借金減額シミュレーターは怪しい」その直感は正しいです
インターネットを見ていると、「あなたの借金、〇〇万円減らせるかも?」「国が認めた救済制度で解決!」といった広告を目にすることがありますよね。数項目入力するだけで、借金がどれくらい減るのか診断してくれる「借金減額シミュレーター」。手軽さの反面、「本当に信じていいの?」「うますぎる話でなんだか怪しい…」と感じる方も少なくないでしょう。
結論から申し上げますと、その直感は決して間違いではありません。借金の返済に追われ、返済に強い不安を感じている時ほど、慎重に判断することが大切です。実際に、安易な利用には注意が必要なケースも存在します。
この記事では、なぜ多くの人がシミュレーターに「怪しさ」を感じるのか、その背景にある「からくり」を法律の専門家として解説します。そして、本当にあなたの助けとなる安全なサービスや法律事務所を見抜くための、具体的なチェックポイントをお伝えします。この記事を読み終える頃には、漠然とした不安が解消され、ご自身の力で正しい一歩を踏み出すための知識が身についているはずです。
弁護士会も注意喚起。借金減額広告の2つの「からくり」
実は、「借金減額」をうたう広告については、私たち弁護士が所属する日本弁護士連合会(日弁連)や各地の弁護士会も注意を促しています。専門家団体が声を上げるのには、もちろん理由があります。多くのシミュレーターや広告に共通する、知っておくべき2つの仕組みを確認していきます。
からくり①「国が認めた特別な制度」という誤解を生む表現
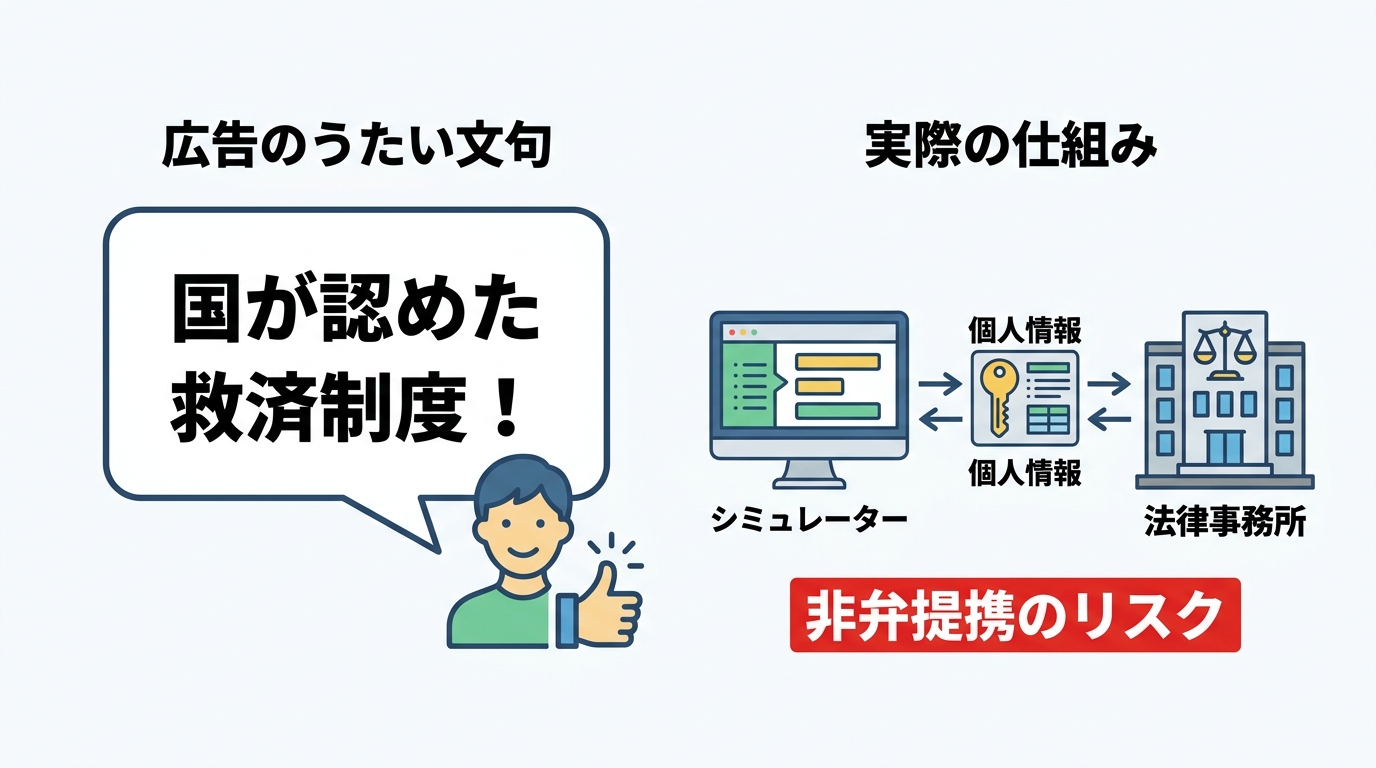
広告でよく見かける「国が認めた救済制度」という言葉。これを見ると、まるで政府が用意した特別な裏ワザがあるかのように感じてしまうかもしれません。しかし、これは特別な制度ではありません。
この言葉が指しているのは、法律で定められたごく一般的な「債務整理」という手続きのことです。具体的には、任意整理、個人再生、自己破産といった、昔からある法的な借金解決手段を指しているに過ぎないのです。
決して新しい制度や特別なプログラムがあるわけではありません。あたかも「シミュレーターを使った人だけが利用できる特別な道がある」かのように見せかける表現は、問題を抱える方の期待を不必要に煽り、冷静な判断を妨げる可能性があるため、注意が必要なのです。
からくり②運営者が法律事務所ではない「非弁提携」のリスク
もう一つの、そしてより深刻な問題が、シミュレーターの運営元です。実は、多くの借金減額シミュレーターは、弁護士や司法書士ではなく、Webマーケティング会社や広告代理店が運営しています。
彼らのビジネスモデルは、シミュレーターであなたの名前や連絡先といった個人情報を集め、それを提携している法律事務所に紹介(送客)し、紹介料を得るというものです。この仕組み自体が直ちに違法というわけではありませんが、大きなリスクをはらんでいます。
それは、弁護士法で固く禁じられている「非弁提携」につながる危険性です。非弁提携とは、弁護士でない者が利益目的で法律相談などを紹介し、報酬を得ることを指します。もし、あなたが利用したシミュレーターがこのような業者によって運営されていた場合、以下のような不利益を被る可能性があります。
- 紹介料が上乗せされ、高額な手数料を請求される
- 流れ作業のように扱われ、丁寧な対応を受けられない
- あなたの状況に最適ではない手続きを勧められる
本来、債務整理を弁護士に相談・依頼するメリットは、専門家があなたの代理人として親身に寄り添う点にあります。しかし、非弁提携が疑われる事務所では、依頼者は単なる「商品」として扱われかねません。運営元が誰なのか、その点は非常に重要なのです。
安全なシミュレーターと法律事務所を見抜く4つのチェックリスト
では、どうすれば危険なシミュレーターを避け、本当に信頼できる法律事務所にたどり着けるのでしょうか。ご自身で安全性を判断するために、以下の4つの点を必ずチェックしてください。
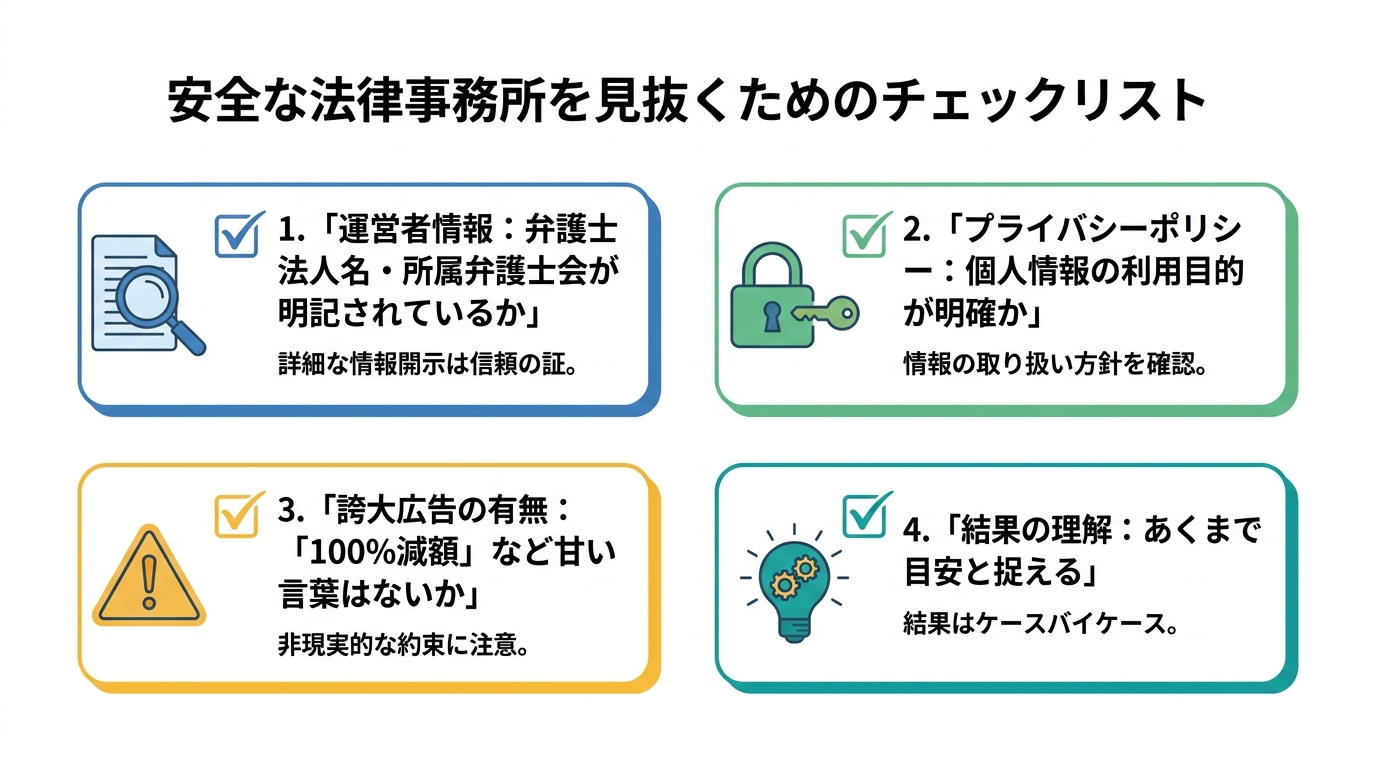
1. 運営者情報に「弁護士法人名・所属弁護士会」が明記されているか
これが最も重要なポイントです。サイトのフッター(最下部)や「会社概要」「事務所概要」といったページを必ず確認しましょう。そこに、
- 正式な弁護士法人名(または法律事務所名)
- 代表弁護士の氏名
- 所属している弁護士会(例:東京弁護士会)
- 弁護士登録番号
これらの情報がきちんと記載されているかを確認してください。「借金解決サポート事務局」のような曖昧な名称しか書かれていない場合は、Webマーケティング会社が運営している可能性が高いと考えられます。私たち法律事務所であれば、代表弁護士の経歴や想いをしっかりとお伝えしています。
2. 個人情報の利用目的を定めたプライバシーポリシーはあるか
あなたのデリケートな情報を入力するのですから、個人情報の取り扱いが適切であることは必須条件です。サイト内に「プライバシーポリシー」や「個人情報保護方針」のページがあるかを確認し、その内容にも目を通しましょう。
特に、「入力された個人情報を第三者に提供することがある」といった記載がある場合は要注意です。どのような目的で、誰に提供される可能性があるのかが明記されていなければ、あなたの情報が複数の事務所に渡されてしまうリスクも考えられます。また、サイト全体がSSL/TLS化(URLが「https://」で始まっていること)され、通信が暗号化されているかも基本的なセキュリティとして確認したいポイントです。
3. 「100%減額」「ブラックリストに載らない」等の誇大広告はないか
「誰でも必ず借金が減ります」「信用情報に傷はつきません(ブラックリストに載りません)」といった、甘い言葉ばかりを並べる広告には警戒が必要です。債務整理は法的な手続きであり、メリットもあれば、信用情報への影響などのデメリットが生じる場合もあります。
誠実な法律事務所であれば、良いことばかりを強調するのではなく、手続きに伴うリスクやデメリットについてもきちんと説明するはずです。メリットとデメリットを公平に、そして正確に伝えているかどうかは、その事務所の信頼性を測る重要な判断材料になります。
4. シミュレーターの結果はあくまで「目安」と理解する
たとえ弁護士事務所が直接運営しているシミュレーターであっても、その結果は絶対的なものではありません。シミュレーターは、ごく限られた情報(借入総額、借入社数、返済期間など)から機械的に算出された、あくまで「簡易診断」の結果です。
「100万円減額可能!」という結果が出たとしても、それを鵜呑みにしてはいけません。実際の減額幅や最適な解決策は、弁護士があなたから直接、収入や財産、借金の経緯といった詳細な状況をヒアリングして初めて、法的な観点から正確に判断できるものです。シミュレーターは「専門家に相談するきっかけ」と捉え、結果に一喜一憂しすぎない冷静さも大切です。
シミュレーター利用後のよくある疑問と正しい対処法
実際にシミュレーターを使ってみた後、多くの方が抱くであろう疑問について、Q&A形式でお答えします。いざという時に慌てないよう、心の準備をしておきましょう。(より詳しい内容は債務整理のよくある質問Q&Aもご覧ください)
Q. 事務所から電話が…しつこい営業を断るには?
A. 依頼する意思がなければ、はっきりと断って問題ありません。
シミュレーターに連絡先を入力した場合、運営元の事務所から電話やメールで連絡が来るのは自然な流れです。しかし、もしその事務所に依頼するつもりがない、あるいは他の事務所とも比較検討したいと感じた場合は、「今はまだ検討中ですので、もし必要になったらこちらからご連絡します」と、ご自身の意思をはっきりと伝えましょう。断ることに過度な罪悪感を抱く必要はありません。それでもしつこい勧誘が続くようであれば、その事務所の姿勢に問題があると考えた方がよいでしょう。
Q. 診断しただけで、信用情報(ブラックリスト)に影響は?
A. 一般に、シミュレーターを利用しただけで信用情報機関に債務整理の事実が登録されるわけではありません。
これは多くの方が心配される点ですが、どうぞご安心ください。信用情報の登録内容や登録のタイミングは、信用情報機関や債権者の報告内容によって異なります。一般に、シミュレーターで診断したり、事務所に相談したりしただけで、信用情報機関に債務整理の事実が登録されるわけではありません。ただし、正式に債務整理を依頼した後の取扱いは、信用情報機関ごとに異なるため、必要に応じて各機関の開示情報を確認することが大切です。
Q. そもそも本当に借金は減額できるの?
A. はい、法律に基づいた「債務整理」という手続きで、返済の負担を軽くすることは可能です。
借金の減額は、法律上の手続きや債権者との交渉に基づいて行われるものです。国が認めた「債務整理」という正当な法的手続きによるものです。具体的には、
- 任意整理:将来発生する利息をカットし、元本のみを3〜5年で分割返済する交渉。
- 個人再生:裁判所に申し立て、法律で定められた基準に従って借金を圧縮し、原則として3年程度で分割返済していく手続き。
- 自己破産:裁判所の免責許可を得て、原則として全ての借金の支払い義務を免除してもらう手続き。
などがあります。どの方法があなたにとって最も適しているかは、借金の総額、収入、財産の状況などによって異なります。だからこそ、機械的な診断ではなく、専門家との直接の対話が不可欠なのです。
結論:シミュレーターは入口。本当の解決は専門家との対話から
借金減額シミュレーターは、ご自身の借金問題と向き合い、解決の可能性を知るための「きっかけ」としては、確かに便利なツールかもしれません。しかし、それだけであなたの問題が解決することはありません。
ボタンを押せば答えが出るような、簡単な解決策はないのです。
生活再建に向けては、信頼できる専門家に状況を具体的に伝え、収入・財産・債務額などを踏まえて、現実的な解決策を検討することが重要です。シミュレーターはあくまで入口。その後に専門家へ相談することで、具体的な解決方針を検討しやすくなります。具体的な債務整理の相談から解決までの流れを知ることで、次の一歩がイメージしやすくなるかもしれません。
再生の歩み法律事務所の無料相談で、次の一歩を
この記事を読んで、「からくりは分かったけれど、じゃあ一体どこに相談すれば…」と思われたかもしれません。
私たち再生の歩み法律事務所は、シミュレーターのような画一的な診断ではなく、お一人おひとりとの「対話」を何よりも大切にしています。借金問題の解決では、法律手続きを進めるだけでなく、ご相談者の生活状況や今後の見通しを踏まえる必要があるためです。
あなたの状況を丁寧にお伺いし、法的な選択肢はもちろん、それぞれのメリット・デメリットを誠実にご説明します。そして、あなたが心から納得できる解決策を一緒に見つけ出していきます。
当事務所へのご相談は何度でも無料です。相談したからといって、ご依頼を無理に勧めることはありません。もちろん、ご相談の秘密は厳守いたします。
個別の事情を丁寧に伺い、手続きの見通しや注意点を具体的にご説明します。どうか一人で抱え込まず、あなたの再生への第一歩を、私たちと一緒に踏み出しませんか。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
債務整理で資格制限のある職業は?看護師・警備員への影響
【結論】債務整理で仕事を失う心配はほとんどありません
「債務整理を考えたいけれど、今の仕事が続けられなくなるかもしれない…」
看護師、保育士、教員、警備員といった資格や登録が必要な仕事に就かれている方にとって、これは本当に切実な悩みだと思います。借金の返済に加えて仕事への影響も気になり、不安を感じている方もいるでしょう。
ただし、債務整理による仕事への影響は、手続きの種類や職業によって異なります。結論から申し上げますと、債務整理が原因で仕事を失うケースは、ほとんどありません。
私たち再生の歩み法律事務所は、「借金問題に苦しむ方と共に再生の道を歩みたい」という想いで、これまで多くのご相談をお受けしてきました。これまでの相談対応を踏まえると、正しい知識をもとに手続きを選択することで、仕事への影響を抑えながら生活再建を目指せる場合があります。
この記事を最後までお読みいただければ、
- あなたの仕事に資格制限の影響があるか、ないか
- もし影響がある場合の、具体的な対処法
- あなたにとって最適な解決策は何か
この3つが明確にわかります。一人で抱え込まず、まずは正しい情報を知ることから始めましょう。このテーマの全体像については、債務整理の基本で体系的に解説しています。
あなたの仕事はどっち?資格制限の影響を簡単診断フローで確認
債務整理には主に「任意整理」「個人再生」「自己破産」の3つの方法がありますが、資格制限が問題になるのは、原則として「自己破産」の手続きを進めている期間中だけです。
そこで、ご自身の状況を客観的に判断できるよう、簡単な診断フローをご用意しました。2つの質問に「はい」か「いいえ」で答えるだけで、どの手続きに注意が必要かを把握しやすくなります。
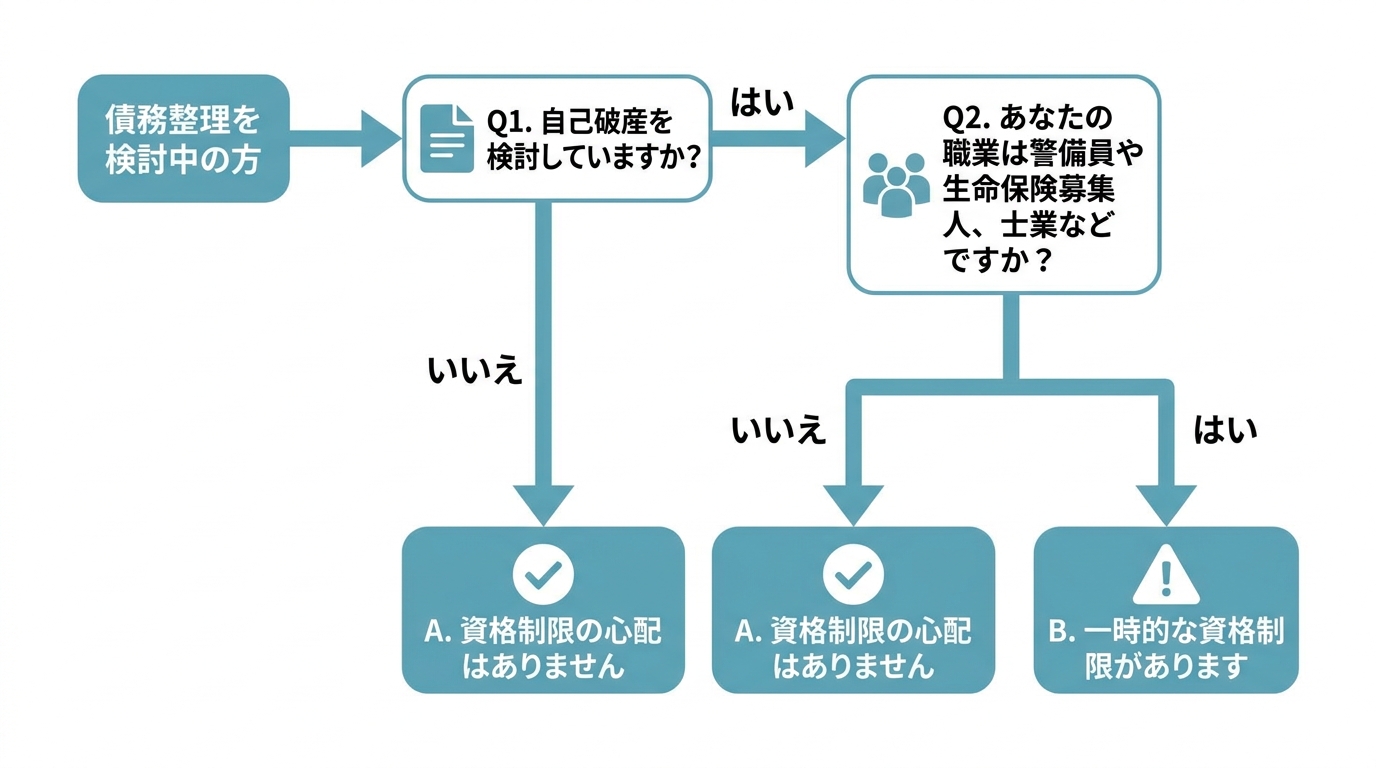
いかがでしたでしょうか?ご自身がAとBのどちらに当てはまるかをご確認の上、次の章へお進みください。なお、自己破産には資格制限以外にもデメリットがあるため、手続きを選択する際は総合的な判断が必要です。
【診断A】看護師・保育士・教員など資格制限がない職業の方へ
診断でAタイプに該当したあなたへ。看護師、保育士、教員、そして多くの公務員の方々は、自己破産をしても、その資格が制限されることはありません。つまり、手続き中もこれまで通り仕事を続けることが可能です。
「本当に大丈夫なの?」とまだ不安に思われるかもしれませんね。次の項目で、その理由を詳しくご説明します。
なぜ看護師や教員は自己破産しても大丈夫なのか?
資格制限の有無を分ける最も大きなポイントは、その仕事が「他人の財産や重要な個人情報を直接的に管理・運用する立場にあるか」という点です。
例えば、弁護士は依頼人のお金を預かりますし、警備員は顧客の施設や財産の安全を守る責任を負います。こうした職業は、万が一にも経済的な問題があってはならないと法律で厳しく定められているため、自己破産手続き中は「欠格事由(資格を失う理由)」に該当してしまうのです。
一方で、看護師や教員の主な仕事は、患者さんのケアや生徒の教育であり、他人の財産を直接管理する業務ではありません。そのため、看護師法や教育職員免許法といったそれぞれの資格を定める法律にも、自己破産を欠格事由とする規定がないのです。これが、自己破産をしても仕事を続けられる法的な根拠となります。
勤務先に知られずに債務整理を進めるための注意点
資格制限がないとはいえ、「できれば会社には知られたくない」というのが本音だと思います。ご安心ください、ポイントを押さえれば、勤務先に知られることなく手続きを進めることは可能です。
債務整理が発覚する主な原因は、以下の4つです。
- 給与の差し押さえ:返済を滞納し続けると、債権者が裁判所に申し立て、給与が差し押さえられることがあります。こうなると裁判所から会社へ通知が届くため、確実に知られてしまいます。
- 会社からの借入金:会社(共済組合などを含む)からお金を借りている場合、債務整理の対象に含めると会社に通知が届きます。
- 官報の確認:自己破産や個人再生をすると、政府が発行する「官報」という機関紙に氏名と住所が掲載されます。ただし、一般の方が日常的に官報をチェックすることはまずありません。
- 退職金証明書の取得:自己破産の手続きで、裁判所から退職金見込額証明書の提出を求められることがあります。これを会社に発行してもらう際に、事情を察される可能性があります。
これらのリスクを抑えるためには、早めに弁護士へ相談することが有効な場合があります。弁護士にご依頼いただくと、すぐに債権者へ「受任通知」が送付され、あなたへの直接の督促や取り立てがストップします。これにより、直接の督促を抑え、給与差し押さえのリスクを低減できる場合があります。
また、裁判所を通さない任意整理であれば官報に載ることもなく、より秘密裏に手続きを進めやすいというメリットもあります。あなたの状況に合わせて最適な方法をご提案しますので、ご安心ください。
【診断B】警備員など一時的な資格制限がある職業の方へ
診断でBタイプに該当したあなたへ。警備員、生命保険募集人、宅地建物取引士、そして弁護士や司法書士などの士業の方は、残念ながら自己破産手続き中に一時的な資格制限を受けます。
ただし、ここで確認しておきたいのは、「資格制限は原則として復権までの一時的なもの」ということです。これは原則として復権までの一時的な制限であり、復権後は資格制限が解消され、同じ業務に戻れる可能性があります。退職を判断する前に、配置転換や休職、他の債務整理手続きの可能性を検討することが重要です。
この期間をどう乗り切るか、具体的な方法を一緒に見ていきましょう。
資格制限はいつからいつまで?「復権」すれば仕事に戻れます
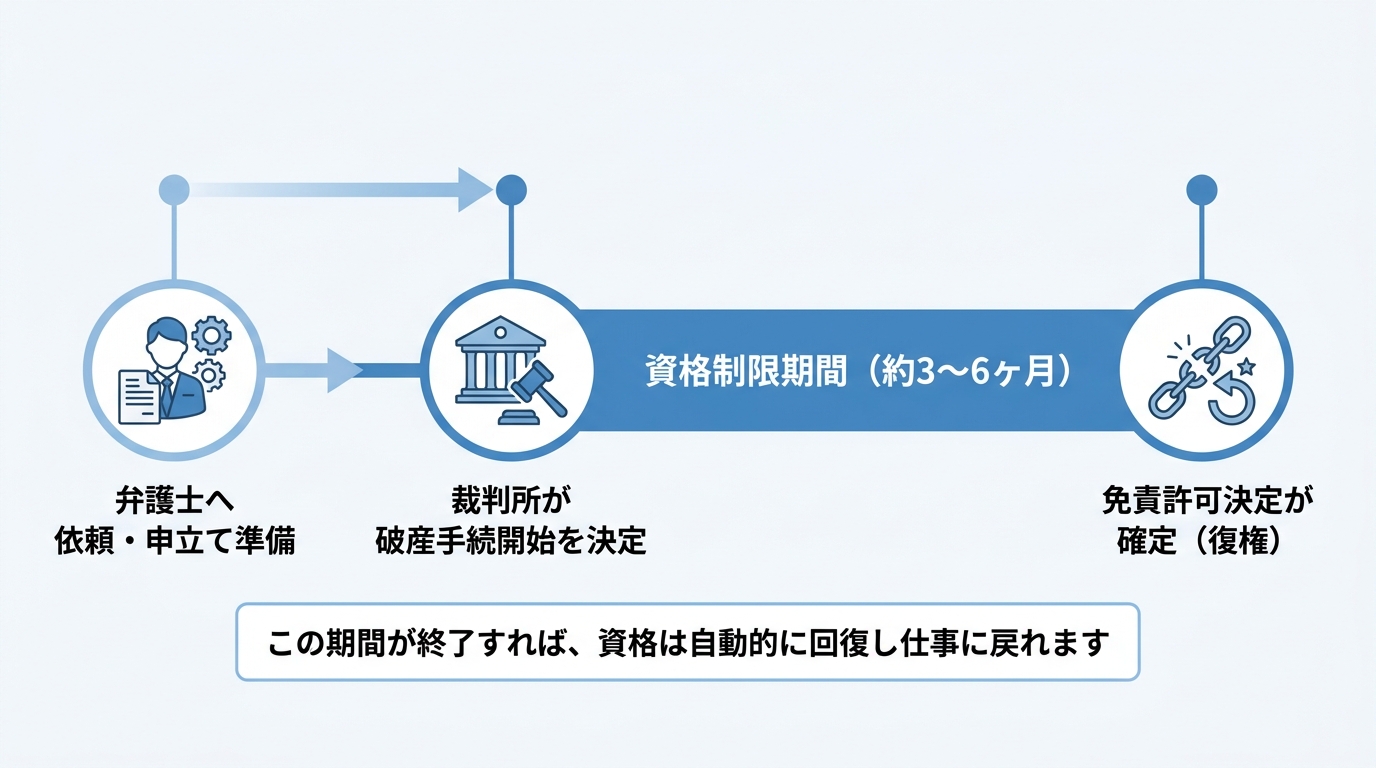
資格が制限される期間は、裁判所が「破産手続開始決定」を出した時から、「免責許可決定が確定」するまでの間です。
この期間は、手続きの内容によって異なりますが、目安としてはおよそ3ヶ月から6ヶ月程度です。免責許可決定が確定すると、破産法上の非免責債権などを除き、破産債権について責任を免れ、復権します。復権すれば、破産を理由とする資格制限は解消され、資格を必要とする業務に戻れる可能性があります。特別な手続きは必要ありません。
つまり、そのため、資格制限が生じる期間中の勤務方法や生活面の対応を事前に検討することが重要です。より具体的な自己破産にかかる期間については、こちらの記事もご覧ください。
【重要】仕事を辞めずに乗り切るための3つの対処法
資格制限期間中も、安易に仕事を辞める必要はありません。乗り切るための具体的な方法は、主に3つあります。
- 配置転換を相談する
最も現実的な解決策です。例えば警備員の方であれば、資格が不要な内勤の事務職や監視センターのオペレーター業務などに一時的に異動させてもらえないか、会社に相談してみましょう。会社としても、経験のある従業員を失うのは損失です。事情を正直に話せば、協力してくれる可能性は十分にあります。 - 休職制度を利用する
会社の就業規則に休職制度があれば、それを利用するのも一つの手です。自己都合での休職となるため、給与面での不安はありますが、雇用関係を維持したまま制限期間を乗り切ることができます。 - 自己破産以外の方法を検討する
そもそも資格制限のない「任意整理」や「個人再生」で解決できないか、もう一度検討してみましょう。特に、安定した収入があり、借金の総額がそれほど大きくない場合は、任意整理で返済の負担を軽くできる可能性があります。また、持ち家を残したい方には個人再生という選択肢もあります。どの方法が最適か、専門家と一緒に考えましょう。
会社への伝え方は?専門家と相談して慎重に進めましょう
資格制限について会社に相談するのは、非常に勇気がいることだと思います。ここで重要なのは、一人で判断して行動しないことです。
まずは弁護士にご相談ください。私たち専門家があなたの状況を正確に把握し、「制限期間はいつからいつまでになりそうか」「復権は確実に見込めるか」といった法的な見通しを立てます。その上で、会社にどう伝えるべきか、具体的なシナリオを一緒に考えます。
相談する際は、以下の点を意識すると円満な解決につながりやすいでしょう。
- 正直に、誠実に状況を話すこと
- 「復権」すれば必ず業務に戻れる見込みを伝えること
- 会社に迷惑をかけないための代替案(配置転換など)を自ら提案すること
デリケートな問題だからこそ、弁護士という第三者がサポートすることで、冷静かつ的確な対応が可能になります。
【実践】あなたに最適な債務整理の選び方
ここまで、職業ごとの資格制限の有無と、制限がある場合の対応方法を確認しました。最後に、あなたに最適な債務整理の方法を選ぶための比較表をご用意しました。どの手続きが自分の希望に一番近いか、確認してみてください。
| 任意整理 | 個人再生 | 自己破産 | |
|---|---|---|---|
| 資格制限 | なし | なし | あり(一時的) |
| 借金の減額幅 | 将来利息のカットが中心 | 債務額や清算価値などに応じて減額される可能性がある | 免責が認められれば、非免責債権などを除き支払責任を免れる |
| 手続きの対象 | 交渉する債権者を選べる | すべての債権者が対象 | すべての債権者が対象 |
| 裁判所の関与 | なし | あり | あり |
| 持ち家 | 残せる可能性が高い | 住宅ローン特則で残せる | 原則、手放すことになる |
この表からわかるように、
- 資格制限を避けたい、特定の借金だけ整理したい → 任意整理
- 持ち家を守りながら、借金を大幅に減らしたい → 個人再生
- 返済を続けることが難しく、免責による生活再建を目指したい(一時的な資格制限に対応できる) → 自己破産
というのが、大まかな選択の基準になります。ただし、これはあくまで一般的な目安です。どの手続きが本当にあなたにとってベストなのかは、弁護士費用なども含めて、専門家としっかり相談して決めることが大切です。
一人で悩まず、まずは専門家にご相談ください
債務整理と資格制限の問題は、法律の知識だけでなく、あなたの仕事や生活の状況を踏まえたうえで、適切な手続きや対応方法を検討する必要があります。インターネットの情報だけで判断したり、一人で悩み続けたりするのは、とても危険です。
私たち弁護士に相談いただくことで、
- 弁護士が受任通知を送付することで、債権者からの直接の督促を抑えられる場合があります。督促への対応を専門家に任せることで、精神的な負担の軽減につながることがあります。
- あなたの状況を法的に分析し、適切と考えられる解決策をご提案します。
- 会社への説明方法など、慎重な対応が必要な問題についても助言します。
再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という強い想いで設立されました。生活再建に向けて、法的な観点からサポートします。
ご相談は何度でも無料です。まずは現在の借入状況や仕事への影響についてご相談ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
PayPay・ペイディなどの後払いの滞納は債務整理できる?弁護士が解説
PayPay・ペイディの滞納も債務整理で解決できます
「手軽だから」と利用していたPayPayのあと払いやペイディ。気づけば支払いが膨らみ、督促の通知に頭を抱えていませんか?「こんな少額でも弁護士に相談していいのだろうか」「そもそも、あと払いサービスも借金と同じように整理できるの?」と、一人で不安を抱え込んでいるかもしれません。
ご安心ください。結論から申し上げますと、PayPayやペイディなどの後払い決済の滞納も、債務整理という法的な手続きで解決することが可能です。
後払い決済は、その手軽さから利用のハードルが低く、つい使いすぎてしまいがちです。クレジットカードのような明確な「借金」という意識が薄いため、複数のサービスを併用しているうちに、ご自身でも把握しきれないほどの金額になっているケースは決して珍しくありません。
もしあなたが今、支払いの目処が立たず、将来に強い不安を感じているのであれば、それは決して特別なことではないのです。私たち再生の歩み法律事務所では、これまでにも同様のお悩みを抱えた多くの方々の生活再建をお手伝いしてきました。
この記事では、PayPayやペイディの支払いを滞納してしまった場合に何が起こるのか、そして、どのように債務整理を進めていけば問題を解決できるのかを、専門家の視点から分かりやすく解説していきます。支払いが難しい場合に検討すべき対応の流れを確認できます。
【時間との勝負】滞納を続けると起こり得る主なリスク
「もう少しだけなら大丈夫だろう」と支払いを先延ばしにしてしまう気持ちは、痛いほど分かります。しかし、後払い決済の滞納を放置してしまうと、滞納期間が長くなるほど、遅延損害金や信用情報への影響などのリスクが高まります。何が起こるのかを正しく知ることが、冷静な第一歩を踏み出すために不可欠です。債務整理を検討するタイミングは、早ければ早いほど選択肢が広がります。
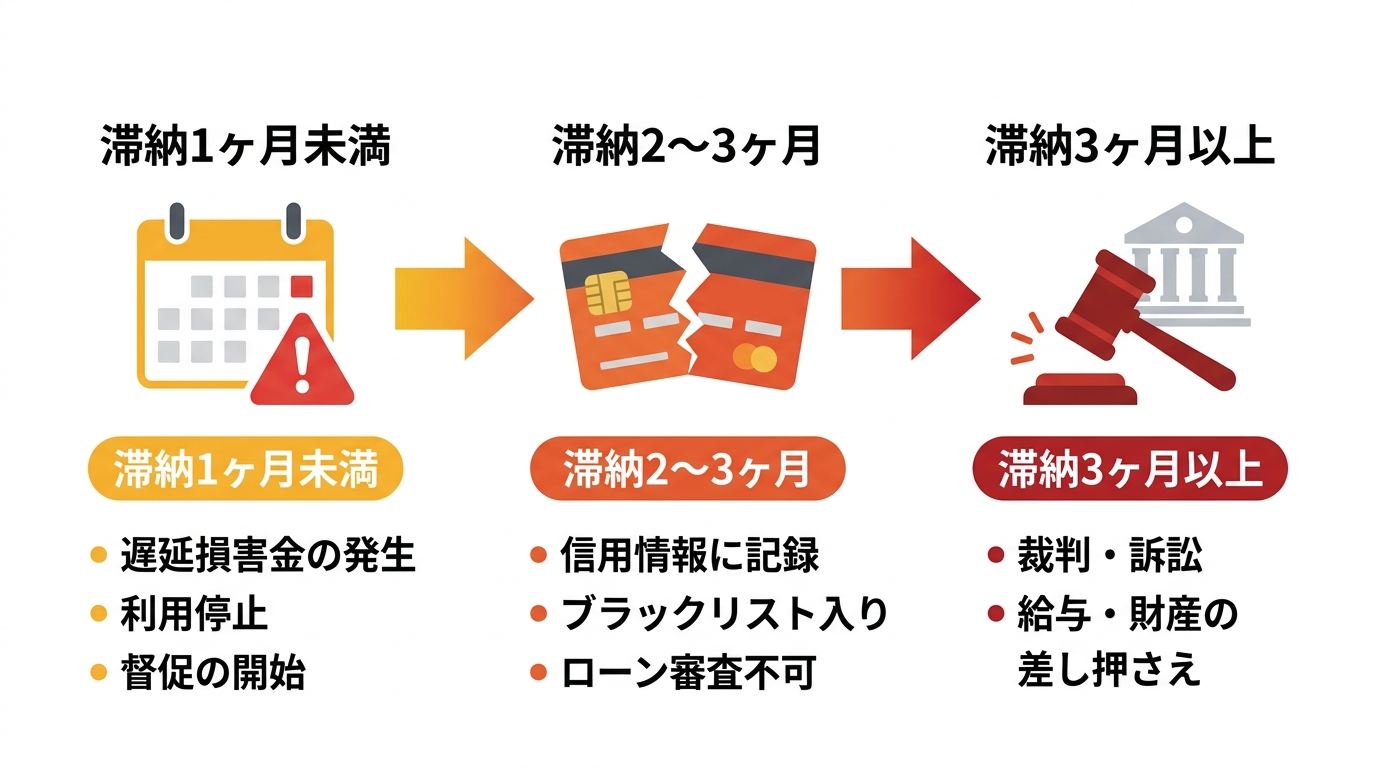
滞納1ヶ月未満:遅延損害金の発生と利用停止
支払日を過ぎてしまうと、まず「遅延損害金」が発生します。これは、返済が遅れたことに対するペナルティのようなもので、滞納額に対して年率14.6%程度(各社の規約によります)が日割りで加算されていきます。
例えば、5万円を30日間滞納した場合、単純計算で約600円の遅延損害金がかかることになります。金額だけ見れば小さいかもしれませんが、この間も元金は減らず、負担は毎日増え続けていくのです。
同時に、PayPayやペイディのあと払い機能は利用停止となります。そして、登録している携帯電話やメールアドレスに、支払いを促す督促の連絡が届き始めます。この段階であれば、まだご自身で支払って解決できる可能性も残されていますが、決して楽観はできません。
滞納2〜3ヶ月:信用情報への記録(ブラックリスト入り)
滞納が2〜3ヶ月続くと、信用情報に影響が及ぶ可能性があります。あなたの滞納情報が、信用情報機関(CICやJICCなど)に「事故情報」として登録されてしまうのです。これがいわゆる「ブラックリストに載る」という状態です。
一度事故情報が登録されると、その情報は約5年間残ります。この期間、以下のようなことが原則としてできなくなります。
- 新たなクレジットカードの作成
- 住宅ローン、自動車ローン、教育ローンなどの各種ローン契約
- スマートフォンの分割購入
- 他社の後払いサービスの利用
将来のライフプランに非常に大きな影響を及ぼす、重要な転換点です。この段階になると、自力での解決はかなり難しくなってきます。より詳しい債務整理と信用情報の関係については、こちらの記事もご覧ください。
滞納3ヶ月以上:裁判と財産の差し押さえ
さらに滞納を続けると、債権者(PayPayカードやペイディなど)は、裁判所を通じた法的な手続きに移行します。まず、弁護士や債権回収会社から内容証明郵便等で一括返済を求める通知が届き、それでも対応しないと、裁判所から「支払督促」や「訴状」といった書類が届くことになります。
もし、これらの裁判所からの通知も無視してしまうと、最終的にはあなたの財産に対する「強制執行」、つまり差し押さえが行われます。差し押さえの対象となるのは、主に給与や預金口座です。給与が差し押さえられる場合、裁判所から勤務先に通知がいくため、借金問題を知られてしまうことになり、職場での信用を失いかねません。差し押さえなどの法的手続きに進む前に、早めに専門家へ相談することが重要です。
後払い決済の債務整理|3つの方法と選び方
支払いが困難になった場合、債務整理には大きく分けて3つの方法があります。どの方法が最適かは、あなたの借金の総額、収入、財産の状況などによって異なります。それぞれの特徴を理解し、ご自身の状況と照らし合わせてみましょう。
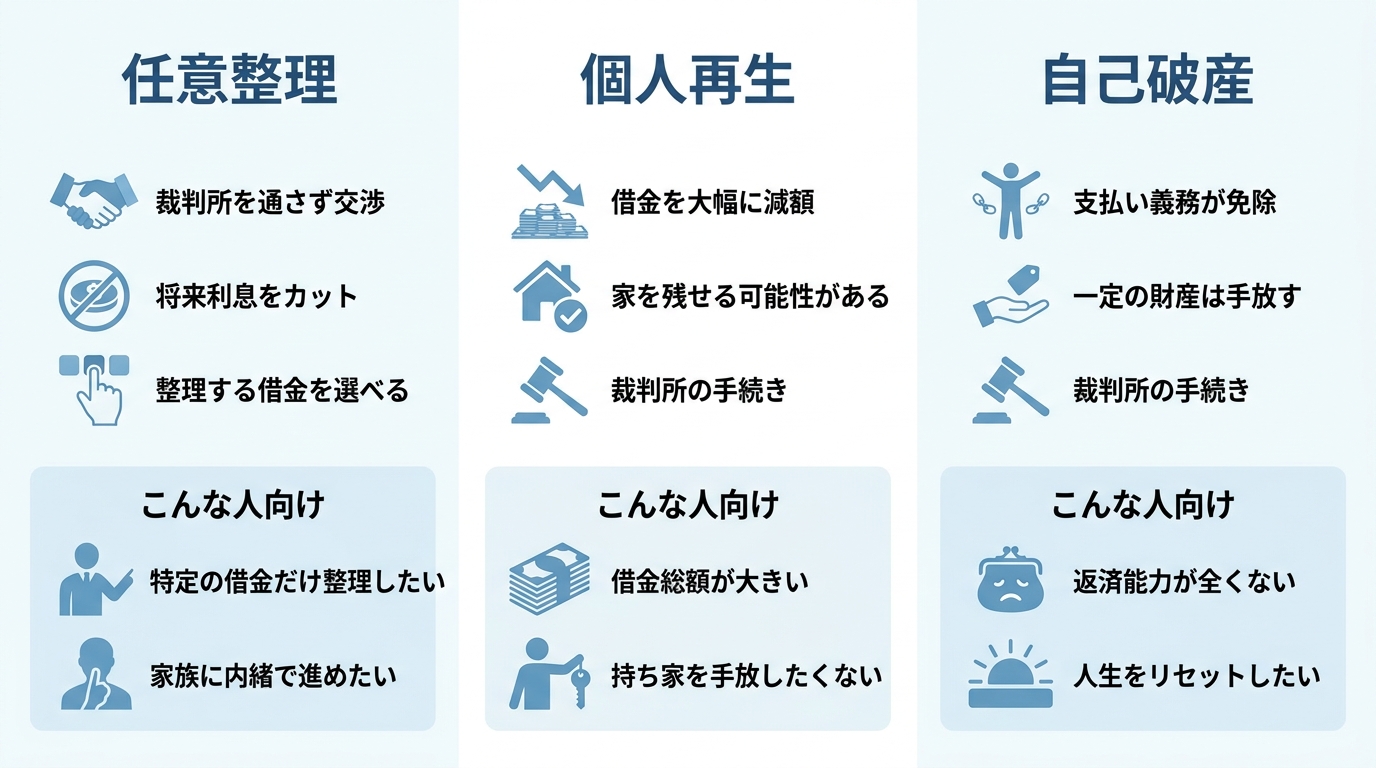
任意整理:将来の利息をカットし分割で返済する
任意整理は、裁判所を通さずに弁護士が代理人となって債権者と直接交渉し、返済計画を見直す手続きです。PayPayやペイディのような特定の債務だけを整理したい場合に、最もよく用いられる方法です。
交渉では、主にこれから発生する遅延損害金をカットしてもらい、残った元本を3年〜5年(36回〜60回)程度の分割で返済していく内容の和解を目指します。保証人がいる借金や自動車ローンなどを除外して、整理したい借金だけを選べる柔軟性が大きなメリットです。任意整理の手続きは、他の方法に比べて比較的短期間で終わる傾向があります。
個人再生:借金を大幅に減額し、家などを守る
後払い決済の他にも多額の借金があり、任意整理での返済が難しい場合には、個人再生が選択肢となります。これは、裁判所に申し立て、法律で定められた最低弁済額や清算価値などを踏まえて返済額を定め、その金額を原則3年かけて分割で返済していく手続きです。
個人再生の大きな特徴は、「住宅ローン特則」を利用することで、持ち家を手放すことなく他の借金を整理できる点にあります。住宅ローンを抱えている方にとっては、非常に大きなメリットと言えるでしょう。個人再生の住宅ローン特例については、詳しい条件がありますので専門家への確認が必要です。
自己破産:支払い義務を免除してもらい、再出発する
収入が全くない、あるいは収入があっても返済の目処が全く立たない場合の最終的な手段が、自己破産です。裁判所に支払い不能であることを認めてもらい、「免責許可」を得ることで、原則として全ての借金の支払い義務が免除されます。
ただし、家や車、高価な貴金属など、一定以上の価値がある財産は手放す必要があります。しかし、これは懲罰ではなく、あくまで経済的に立ち直り、人生を再スタートさせるための制度です。自己破産をしても残せる財産には生活に必要なものが含まれており、全てを失うわけではありません。
PayPay・ペイディを任意整理する際の重要ポイント
後払い決済の債務整理、特に任意整理を進める際には、他の借金とは少し異なる、特有の注意点が存在します。これらは実務を経験している専門家でなければ分からないポイントでもあります。後悔しないためにも、ぜひ知っておいてください。
注意点1:少額な場合は「費用倒れ」になる可能性
最も重要な注意点が「費用倒れ」のリスクです。任意整理を弁護士に依頼すると、当然ながら弁護士費用がかかります。後払い決済の滞納額が数万円程度と少額の場合、手続きによってカットできる遅延損害金の額よりも、弁護士費用のほうが高くついてしまう可能性があります。
例えば、滞納額5万円でカットできる利益が数千円なのに対し、弁護士費用が数万円かかってしまっては、経済的なメリットがありません。このような場合は、必ずしも任意整理が最善の策とは言えません。他の借金の状況も踏まえ、どの債務を優先して整理すべきか、総合的な判断が必要になります。
注意点2:購入した商品の引き揚げリスク
後払い決済の規約によっては、購入商品の代金を完済するまで、その商品の所有権が決済事業者側に留保される「所有権留保」が定められている場合があります。
そのため、債務整理を行うと、債権者側から商品の返還を求められる可能性があります。特に、「ペイディあと払いプランApple専用」などで購入したiPhoneやMacBook、その他高価なブランド品などは、引き揚げの対象となるリスクがあります。この点を理解せずに手続きを進めると、後から「こんなはずではなかった」ということになりかねません。特にスマートフォンの分割払いを整理に含める場合は注意が必要です。
注意点3:各社の交渉姿勢と和解条件の傾向
これは弁護士としての実務上の肌感覚ですが、任意整理の交渉において、債権者によって対応の傾向が異なります。
例えば、PayPayカード株式会社は、比較的長期の分割返済(60回程度)にも柔軟に応じてくれる傾向があります。一方で、株式会社Paidyは、より短期での返済(36回程度)を求めることが多く、交渉がやや厳しい側面もあります。
こうした各社の傾向を熟知している弁護士であれば、より現実的で無理のない返済計画を立てることが可能です。これも、専門家に依頼する大きなメリットの一つと言えるでしょう。
債務整理後の生活はどう変わる?よくある質問
債務整理をすると、その後の生活がどうなるのか、不安に感じる点は多いと思います。ここでは、よくいただくご質問にお答えし、具体的な変化と対処法について解説します。過度に恐れる必要はありません。正しい知識があれば、債務整理後の生活再建は十分に可能です。
Q. 債務整理後、PayPayやペイディはもう使えませんか?
A. はい、任意整理の対象としたPayPayやペイディのあと払い機能は、残念ながら利用できなくなると考えてください。社内に情報が残る(いわゆる社内ブラック)ため、信用情報が回復した後も再審査に通るのは難しいのが実情です。
ただし、PayPayのアプリ自体が使えなくなるわけではありません。銀行口座やセブン銀行ATMから事前に残高をチャージする「前払い」の機能であれば、これまで通り利用できます。あくまで「後払い」ができなくなるだけで、キャッシュレス決済の手段が完全になくなるわけではないので、ご安心ください。なお、キャリア決済など他の後払いサービスも同様に利用が難しくなります。
Q. クレジットカードが持てないと不便です…
A. 確かに、債務整理後は約5年〜7年間、クレジットカードを持つことができません。しかし、代替手段はたくさんあります。
- デビットカード:銀行口座と紐づいており、使うと即座に口座から引き落とされるカードです。VISAやJCBなどの国際ブランドが付いているものが多く、クレジットカードとほぼ同じように店舗やネットショッピングで利用できます。
- プリペイドカード:SuicaやPASMOのように、事前にお金をチャージして使うカードです。使いすぎる心配がありません。
- ETCパーソナルカード:高速道路をよく利用する方向けに、保証金(デポジット)を預けることで作れるETCカードもあります。
これらのカードを上手に活用すれば、日常生活で不便を感じる場面はほとんどないでしょう。
Q. 家族や会社に知られてしまいますか?
A. この点を心配される方は非常に多いです。結論から言うと、任意整理であれば、ご家族や会社に知られずに手続きを進められる可能性が非常に高いです。
任意整理は裁判所を通さない私的な交渉であり、弁護士にご依頼いただければ、すべての連絡窓口は当事務所になります。そのため、債権者からご自宅や職場に連絡がいくことはなくなり、プライバシーは守られます。ただし、個人再生や自己破産の場合は、官報に氏名が掲載されるなど、知られるリスクは任意整理よりは高まります。それでも、債務整理が会社に知られるケースは限定的です。当事務所では、プライバシーに最大限配慮して手続きを進めますので、ご安心ください。
一人で悩まず、まずは弁護士にご相談ください
PayPayやペイディの滞納問題は、一人で抱え込んでいると、精神的な負担が日に日に大きくなっていきます。しかし、専門家である弁護士に相談することで、その状況は大きく変わります。
弁護士にご依頼いただくことで、以下のようなメリットがあります。
- 督促が止まる可能性がある:弁護士が介入通知(受任通知)を発送し、債権者に到達すると、貸金業者などから本人への直接連絡は原則として制限されます。精神的な平穏を取り戻せます。
- 状況に応じた解決策を検討できる:借金の総額や家計の状況を丁寧にお伺いし、任意整理、個人再生、自己破産の中から、ご事情を踏まえ、負担を抑えやすい方法を一緒に検討します。
- 複雑な手続きや交渉をすべて任せられる:債権者との交渉や、裁判所に提出する書類の作成など、専門的で煩雑な手続きはすべて弁護士が代行します。
私自身、弁護士として活動する中で、「弁護士に相談すれば解決できるのに、なかなかその選択肢が思い浮かばない」「債権者からの毎日の督促に心身ともに疲弊している」という方を数多く見てきました。
特に借金の問題は、弁護士が介入することでまず督促を止め、落ち着いて今後のことを考える時間を作ることができます。どうか遠慮なさらず、一歩踏み出してご相談ください。その一歩が、あなたの生活を再建するための大きな「はじめの一歩」になります。
再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という思いで設立した事務所です。あなたからのご連絡を、心よりお待ちしております。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
リボ払いが終わらない理由と抜け出すための債務整理術
「払っても終わらない…」リボ払いの残高が減らない本当の理由
もしあなたが今、返済の見通しが立たず不安を感じているのなら、その原因は必ずしもあなた一人にあるとは限りません。その苦しみの原因は、多くの場合、便利なようでいて実は非常に厄介なリボ払いの「仕組み」そのものにあるのです。
焦りや不安、誰にも相談できない孤独感に苛まれているかもしれません。でも、どうか安心してください。この記事を最後まで読めば、なぜあなたの返済が終わらないのか、その明確な理由と、その苦しい状況から抜け出すための具体的な方法がわかります。
カラクリ①:返済額のほとんどが手数料(利息)に消える
リボ払いが「終わらない」と感じる最大の理由は、その高い手数料にあります。多くのクレジットカードでは、リボ払いの手数料率(実質年率)は15%前後に設定されています。これは、消費者金融のカードローンとほぼ同じ水準です。
例えば、50万円の残高があり、毎月2万円を返済しているケースを考えてみましょう。
- 手数料: 500,000円 × 15% ÷ 12ヶ月 = 6,250円
- 元金の返済に充てられる額: 20,000円 – 6,250円 = 13,750円
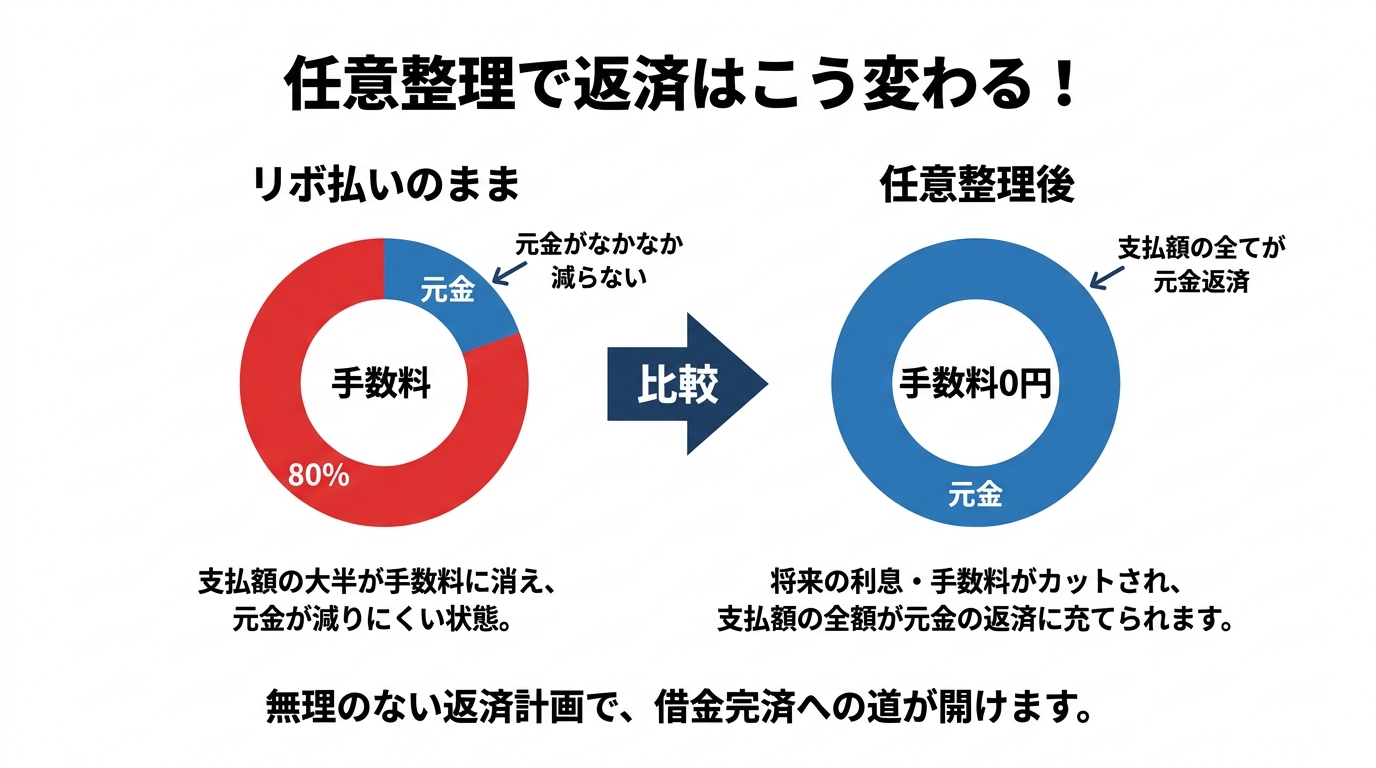
いかがでしょうか。毎月2万円を返済しても、そのうちの6,250円は手数料として消えてしまい、借金の元金はわずか13,750円しか減らないのです。これでは、完済までに長い年月と多額の手数料がかかってしまうのは当然です。この「返済額の多くが手数料に消える」という仕組みこそが、リボ払いの返済が長期化する大きな要因です。
カラクリ②:気づかぬうちに残高が増えることがある「自動リボ」
「リボ払いを選んだつもりはないのに、いつの間にか残高が増えている…」という方は、「自動リボ」に登録されている可能性があります。
これは、クレジットカードの申し込み時に初期設定されていたり、「ポイント還元」などのキャンペーンに申し込んだりすることで、本人が意識しないうちに設定されてしまうことがあるサービスです。一度設定されると、店頭で「一括払いで」と伝えても、すべての支払いが自動的にリボ払いに変更されてしまいます。
返済している一方で、新たな利用分がどんどんリボ残高に加算されていくため、いつまで経っても返済が終わらないという悪循環に陥ってしまうのです。一度、ご自身のクレジットカードの契約内容や利用明細を確認してみることを強くお勧めします。
【危険度チェック】あなたのリボ払いは大丈夫?
ご自身の状況を客観的に把握するために、以下の項目をチェックしてみてください。当てはまるものが多いほど、危険度が高いと言えます。
- □ 自分のリボ払いの総額や手数料率を正確に把握していない。
- □ 毎月の返済は、カード会社が指定する最低支払額で済ませている。
- □ 複数のクレジットカードでリボ払いを利用している。
- □ リボ払いの返済をするために、別のカードでキャッシングをしたことがある。
- □ ギフト券などを購入して現金化する、いわゆるクレジットカードの現金化に手を出してしまった。
もし一つでも当てはまる項目があれば、問題を先延ばしにせず、具体的な対策を考えるべきタイミングかもしれません。
まだ間に合う?自力でリボ払いを終わらせる3つの方法
状況によっては、専門家の力を借りる前に、ご自身でリボ払いの返済を進められる可能性もあります。ただし、これらの方法は家計に一定の余裕がある場合に有効です。無理は禁物ですが、可能であれば検討してみましょう。
方法1:繰り上げ返済で元金を直接減らす
ボーナスや臨時収入があった際に、毎月の返済とは別にまとまった金額を返済する方法です。これを「繰り上げ返済」と言います。繰り上げ返済した分はすべて元金の返済に充てられるため、将来支払うはずだった手数料を大幅に減らすことができ、最も効果的な方法です。多くのカード会社では、ATMやオンラインバンキングから簡単に追加返済が可能です。
方法2:毎月の返済額を増額する
臨時収入が見込めない場合でも、毎月の返済額を少しでも増やすことが重要です。家計を見直し、例えば月々1万円でも多く返済に回すことができれば、完済までの期間は短縮され、支払う手数料の総額も減らすことができます。カード会社のコールセンターや会員サイトから、月々の返済額の変更手続きができますので、一度検討してみてはいかがでしょうか。
方法3:金利の低いローンへの借り換え(おまとめローン)
現在のリボ払いよりも低い金利のカードローンなどに借り換えることで、月々の返済負担や手数料総額を減らせる可能性があります。複数の借金を一本化する「おまとめローン」もその一つです。
ただし、これには審査があり、誰でも利用できるわけではありません。また、返済期間を長く設定しすぎると、月々の返済額は減っても、結果的に支払う総額が増えてしまうケースもあるため、慎重な判断が必要です。
自力返済が限界なら「債務整理」という解決策があります
「繰り上げ返済する余裕なんてない」「すでにあちこちから借りていて、おまとめローンの審査にも通らない…」
もし自力での返済が難しいと感じたら、どうか一人で抱え込まないでください。借金の負担を整理する方法として、「債務整理」という選択肢があります。
債務整理は、決して特別なことではありません。借金の負担を減らし、生活を再建するための前向きな手続きです。特にリボ払いで苦しんでいる多くの方が、この手続きによって新たな一歩を踏み出しています。
このテーマの全体像については、債務整理の基本的な仕組みで体系的に解説しています。
【任意整理】将来の手数料をゼロにして元金のみを返済
リボ払いの解決に最も多く用いられるのが「任意整理」です。これは、弁護士があなたの代理人としてカード会社と交渉し、将来発生する手数料(将来利息)のカットを交渉し、合意できた場合には、残った元金を原則3年~5年程度の分割で返済していく手続きです。
「返済しても手数料に消える」というリボ払いの根本的な問題から抜け出すことができるため、返済のゴールが明確に見えるようになります。裁判所を通さないため、手続きも比較的シンプルです。任意整理にはデメリットもありますが、生活再建への大きな一歩となるでしょう。
【個人再生】リボ以外の借金も多い場合の抜本的解決策
リボ払い以外にも消費者金融からの借り入れなどがあり、借金総額が大きく、任意整理では元金の返済すら難しいという場合には「個人再生」という方法があります。
これは、裁判所に申し立てることで、借金総額を大幅に(例えば5分の1などに)圧縮し、その金額を原則3年で分割返済していく手続きです。また、住宅ローン特則を利用すれば、持ち家を手放さずに手続きを進められる可能性があるという大きなメリットがあります。
【自己破産】返済不能な場合の最終手段
失業や病気などで収入が途絶え、どうしても返済の目処が立たない場合の最終的な手段が「自己破産」です。
裁判所から免責許可を得ることで、税金など一部の支払いを除き、原則としてすべての借金の支払義務が免除される手続きです。返済不能な状態にある方が、法律上の手続きによって経済的な再建を図るための制度と言えます。一定以上の財産は手放すことになりますが、生活に必要な最低限の財産は手元に残すことができます。自己破産にもデメリットはありますが、誤解されている点も多いため、正しい知識を持つことが大切です。
(参考:神奈川県弁護士会 個人の方の債務整理)
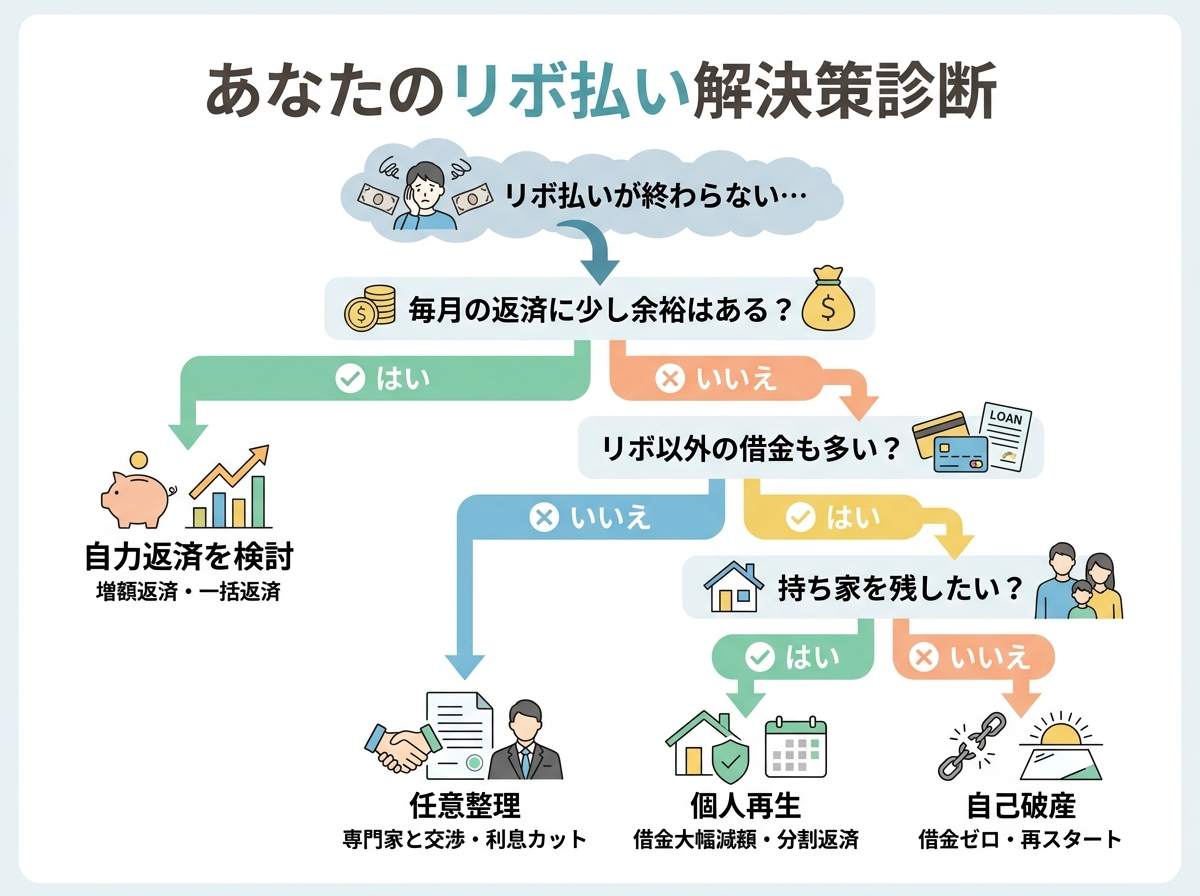
あなたの状況に合わせた解決策診断【フローチャート】
「どの手続きが自分に合っているのかわからない…」という方のために、簡単なフローチャートをご用意しました。ご自身の状況と照らし合わせながら、最適な解決策の目安を見つけてみてください。
例えば、任意整理と自己破産の違いを正しく理解することが、適切な選択への第一歩となります。
債務整理のメリットと知っておくべきデメリット
債務整理を具体的に検討する上で、メリットとデメリットを正しく理解しておくことは非常に重要です。良い面だけでなく、注意すべき点も知った上で、納得のいく決断をしましょう。
メリット:督促が止まり、精神的な平穏を取り戻せる
弁護士に債務整理を依頼すると、まず「受任通知」という書類を各カード会社へ送付します。貸金業者については、受任通知が届くと、正当な理由なく本人へ直接返済を求めることが法律上制限されます。
鳴りやまない電話や、郵便受けを開けるのが怖い毎日から解放される。これは、金銭的なメリット以上に大きな価値があります。私も多くのご依頼者様から「督促が止んだだけで、本当に肩の荷が下りた」というお言葉をいただきます。まずは落ち着いて生活を立て直すための「時間」と「心の平穏」を取り戻せること、それが債務整理の最大のメリットの一つです。稀に依頼後も督促が止まらないケースもありますが、その際はすぐにご相談ください。
デメリット:信用情報への登録(ブラックリスト)とその影響
債務整理を行うと、信用情報機関に事故情報が登録されます。これが、いわゆる「ブラックリストに載る」という状態です。
この期間中(手続き後、約5年~7年程度)は、新たにクレジットカードを作ったり、ローンを組んだりすることが難しくなります。これが債務整理の最大のデメリットと言えるでしょう。
しかし、これはあくまで「未来のための一定期間の制約」です。戸籍や住民票に記録が残ることはありませんし、選挙権がなくなることもありません。正しく理解すれば、過度に恐れる必要はないのです。
より詳しい手順については、債務整理をするとブラックリストに載る?信用情報の影響をご覧ください。
デメリット:対象のクレジットカードは利用できなくなる
任意整理の対象としたクレジットカードは、強制的に解約となります。それに伴い、ETCカードや家族カードも使えなくなります。
また、公共料金や携帯電話料金などをそのカードで支払っている場合は、事前に支払い方法を変更しておく必要があります。手続き後の生活に支障が出ないよう、デビットカードの作成を検討するなど、事前の準備が大切です。スマートフォンの分割払いなどにも影響が出る場合がありますので、注意が必要です。
弁護士に相談すべき?リボ払いを解決するためのQ&A
「弁護士に相談するのは、なんだか敷居が高い…」そう感じていらっしゃるかもしれません。しかし、借金の問題は一人で悩んでいても解決が難しいものです。ここでは、皆さまからよくいただくご質問にお答えします。
Q. 弁護士費用はいくらかかりますか?分割払いはできますか?
A. ご安心ください。当事務所では、債務整理に関するご相談は何度でも無料です。また、正式にご依頼いただく際の弁護士費用についても、分割払いが可能です。
多くの方が誤解されていますが、弁護士に依頼するとカード会社への返済が一時的にストップします。その間に、これまで返済に充てていたお金を弁護士費用の分割払いのために積み立てていただくことができます。そのため、今手元にお金がなくても、ご依頼いただくことは十分に可能です。
Q. 家族や会社に内緒で手続きできますか?
A. はい、可能です。特に任意整理は裁判所を介さず、弁護士とカード会社との直接交渉で進めるため、ご家族や勤務先に知られる可能性は極めて低いです。
当事務所では、ご連絡はご本人様の携帯電話に差し上げ、書類の郵送が必要な場合も、事務所名ではなく弁護士の個人名でお送りするなど、プライバシーには最大限配慮しております。誰にも知られずに手続きを進めたいという方も、安心してご相談ください。ただし、保証人がいる場合など、状況によっては影響が及ぶケースもありますので、まずはお話をお聞かせください。
Q. どのタイミングで相談するのがベストですか?
A. 「もうダメだ」と感じる前、少しでも「このままで大丈夫かな?」と不安を感じた時が、相談のベストタイミングです。
具体的には、以下のようなサインが見られたら、お早めにご相談いただくことをお勧めします。
- 返済のために、他の金融機関から借り入れを始めた
- 支払いが1日でも遅れたことがある
- 借金の総額が、ご自身の年収の3分の1を超えている
- 借金のことが頭から離れず、夜もよく眠れない
ご相談が早いほど、家計や債務の状況を整理し、選択肢を検討しやすくなる場合があります。債務整理を考えるべきタイミングを逃さず、勇気を出して一歩を踏み出すことが大切です。まずは弁護士に相談するメリットを知ることから始めてみませんか。
まとめ:一人で悩まず、再生への一歩を共に歩みましょう
リボ払いの返済が終わらないのは、その複雑な仕組みが原因であり、決してあなたの努力が足りないからではありません。そして、その苦しい状況から抜け出すための方法を検討できる場合があります。
この記事でご紹介したように、自力での返済から、任意整理をはじめとする債務整理まで、解決策は一つではありません。
私が事務所名に「再生の歩み」という名前をつけたのは、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い想いがあるからです。どうか一人で抱え込まず、私たち専門家を頼ってください。
最初の一歩は、あなたの現状をお話しいただくことです。そこから、状況に応じた解決方法を検討できます。ご相談は無料です。まずはお気軽にお問い合わせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
おまとめローンのメリット・デメリットを弁護士が解説
おまとめローンとは?借金一本化の仕組みを正しく理解する
「複数の会社からの返済日がバラバラで、管理しきれない…」「毎月返済しているのに、なかなか元金が減らない気がする…」「このまま返済を続けていけるんだろうか…」
複数の借入れを抱え、毎月の返済に追われる中で、このような不安や焦りを感じている方は少なくないでしょう。返済の見通しが立たない状況に、精神的なストレスを感じていらっしゃるかもしれません。
そんな状況を解決する選択肢の一つとして「おまとめローン」を検討されているのではないでしょうか。しかし、その仕組みやリスクを正しく理解しないまま安易に利用すると、かえって状況を悪化させてしまう可能性もあります。
この記事では、借金問題に日々向き合っている弁護士の視点から、おまとめローンのメリットと、特に知っておいてほしいデメリットや注意点を徹底的に解説します。この記事を読み終える頃には、あなたが本当におまとめローンを利用すべきなのか、それとも別の道を探すべきなのか、冷静に判断できるようになるはずです。
まず、おまとめローンとは、複数の金融機関からの借入れを、一つの新しいローンに借り換えて一本化する仕組みのことです。これは単なる「借金の借り換え」とは少し異なり、「返済すること」を目的とした専用のローンである、と理解してください。
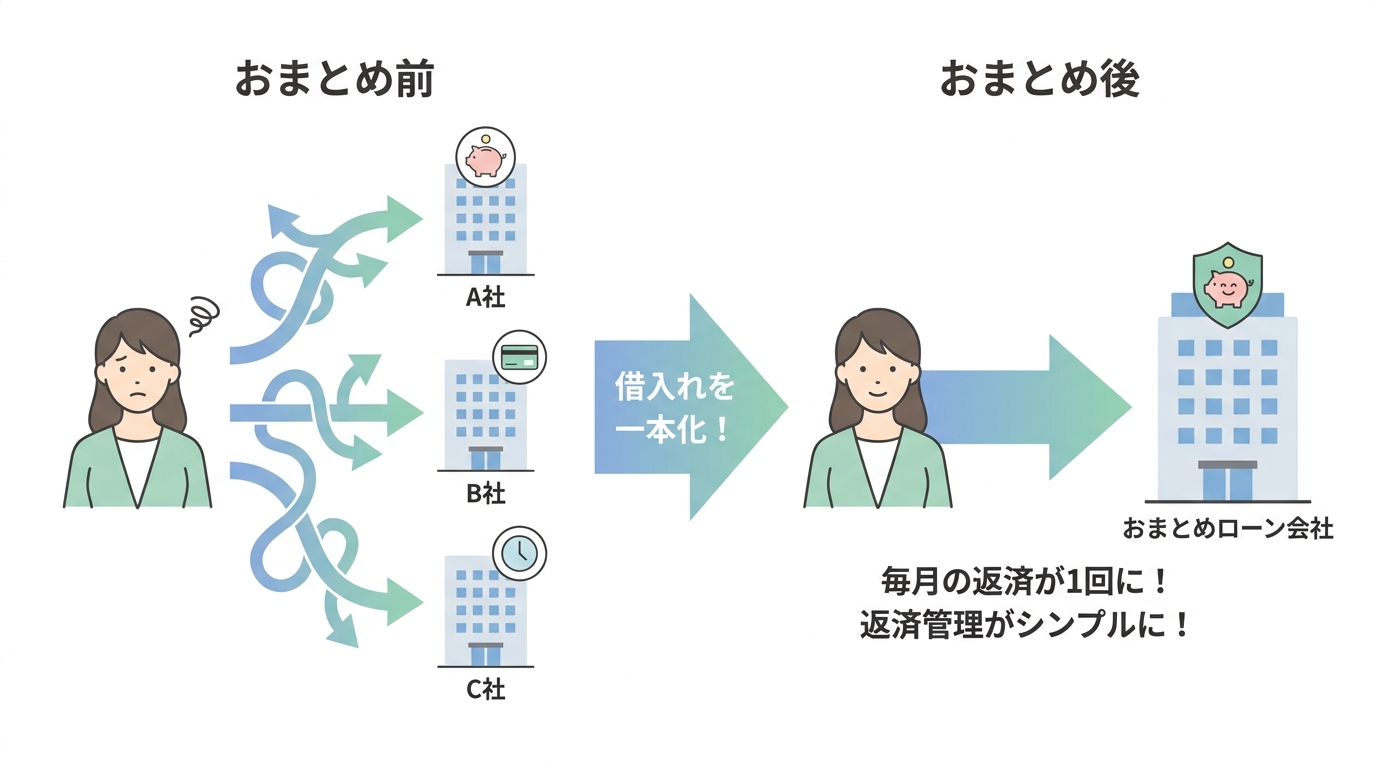
例えば、A社から50万円、B社から30万円、C社から20万円、合計100万円を借りている場合、新たにおまとめローンで100万円を借り入れ、そのお金でA社・B社・C社の借金をすべて完済します。その後は、おまとめローンを提供した金融機関に、月々一本化された借金を返済していくことになります。
特に、金利が高い傾向にあるクレジットカードのリボ払いなどを複数利用している方にとっては、魅力的な選択肢に映るかもしれません。
おまとめローンのメリット|返済は本当に楽になる?
おまとめローンを利用することで、返済の負担が軽減される可能性があります。ここでは、一般的に言われる3つのメリットについて、どのような条件下でそれが実現するのか、冷静な視点で解説していきます。
メリット1:返済管理が楽になる
最大のメリットは、何といっても返済管理の負担が劇的に軽くなることでしょう。
これまで「A社は5日、B社は15日、C社は月末…」と、複数の返済日と返済額を常に把握し、口座の残高を気にしなければならなかった状況から解放されます。これが「月1回、決まった額の返済」にまとまることで、うっかり返済を忘れてしまうといった事態を防ぎやすくなります。
返済の遅延は信用情報に傷がつく原因となり、将来のローン審査などに影響を及ぼす可能性があります。返済管理の一本化は、こうしたリスクを減らし、「また返済日だ…」という精神的なプレッシャーから解放されるという、心理的な面で非常に大きなメリットがあると言えるでしょう。
メリット2:今より金利が下がり、利息を減らせる可能性がある
複数の借入れを一本化することで、現在よりも低い金利が適用され、将来支払う利息を減らせる可能性があります。
この仕組みには、利息制限法という法律が関係しています。この法律では、借入額に応じて上限金利が定められています。
- 元本が10万円未満の場合:年20%
- 元本が10万円以上100万円未満の場合:年18%
- 元本が100万円以上の場合:年15%
例えば、消費者金融3社からそれぞれ50万円ずつ(金利 年18%)借りている場合、借入額は合計で150万円になります。これを金利 年15%以下のおまとめローンで一本化できれば、適用される金利が下がることになります。
金利が下がれば、毎月の返済額のうち利息の占める割合が減り、その分、元金の返済に充てられる金額が増えるため、効率的に借金を減らしていくことが期待できます。かつてグレーゾーン金利で借り入れをしていた場合には、過払い金が発生している可能性もあります。
ただし、これはあくまで「可能性がある」という話です。おまとめローンの審査結果によっては、期待したほど金利が下がらなかったり、場合によっては現状と変わらなかったりすることもあるため、過度な期待は禁物です。
メリット3:月々の返済額を減らせる可能性がある
おまとめローンは、返済期間を現在よりも長く設定できる場合があります。返済期間が長くなれば、その分、毎月の返済額を抑えることが可能です。
例えば、毎月の返済額が合計で5万円あり、生活を圧迫している状況だったとします。おまとめローンを利用して返済期間を延ばすことで、月々の返済額を3万円に減らすことができれば、当面の家計には余裕が生まれるでしょう。これにより、生活を立て直すための一時的な猶予期間を作れるかもしれません。
しかし、このメリットには十分な注意が必要です。目先の返済額が減ることは魅力的ですが、これは後ほど詳しく解説する「総返済額の増加」という最大のデメリットと表裏一体の関係にあることを、必ず覚えておいてください。
おまとめローンのデメリットと注意点|利用前に確認すべきリスク
ここからが、弁護士として最もお伝えしたい部分です。金融機関のウェブサイトなどではあまり強調されませんが、おまとめローンには深刻なデメリットやリスクが潜んでいます。メリットだけでなくリスクを理解しないまま利用すると、想定よりも返済負担が重くなる可能性があります。
デメリット1:総返済額が増える危険性がある
「月々の返済額が減る」というメリットと同時に注意すべき重要なリスクです。返済期間を延ばして毎月の返済を楽にすると、その分、利息を支払う期間も長くなります。その結果、たとえ金利が下がったとしても、最終的に支払う利息の総額は以前より増えてしまうというケースが少なくありません。
具体的なシミュレーションを見てみましょう。
| おまとめ前 | おまとめ後 | |
|---|---|---|
| 借入総額 | 200万円 | 200万円 |
| 金利 | 年18% | 年15% |
| 毎月の返済額 | 約50,000円 | 約38,000円 |
| 返済期間 | 5年 (60回) | 8年 (96回) |
| 総返済額 | 約3,047,000円 | 約3,446,000円 |
この例では、おまとめローンで金利が年18%から15%に下がり、月々の返済額も減りました。しかし、返済期間を3年延ばした結果、総返済額は約40万円増えています。
目先の返済の楽さだけを求めてしまうと、将来的に大きな負担を背負い込むことになる危険性を、正しく理解しておく必要があります。
デメリット2:追加の借入れが原則できない
おまとめローンは、あくまで「借金を返済するためのローン」です。そのため、契約後は追加で借入れをすることは基本的にできません。これは、これ以上借金を増やさないためには良いことなのですが、予期せぬ事態が起きたときに対応できなくなるリスクもはらんでいます。
例えば、おまとめローンで返済を一本化した後に、冠婚葬祭や病気・ケガなどで急な出費が必要になったらどうでしょうか。追加の借入れができないため、資金の確保に窮してしまう可能性があります。
最悪の場合、そこで焦ってしまい、審査の甘い高金利の業者や、違法な金融業者に手を出してしまうケースも考えられます。そうなれば、せっかく一本化した意味がなくなり、以前よりもさらに状況が悪化してしまうでしょう。手軽に利用できる給与前借アプリなども、結果的に状況を悪化させる一因となることがあります。
デメリット3:審査が厳しく、誰でも利用できるわけではない
「審査が甘い」「通りやすい」といった情報を目にすることがあるかもしれませんが、現実には、おまとめローンの審査は通常のカードローンなどと比較して厳しい傾向にあります。
考えてみてください。金融機関の立場からすれば、すでに複数の会社から借入れをしている人は「返済能力に懸念がある顧客」と見なされるのが自然です。その人に、既存の借金を肩代わりする形で新たにお金を貸すわけですから、慎重に審査を行うのは当然のことです。
特に、信用情報に過去の延滞記録が残っていたり、収入が不安定だったり、借入件数が多すぎたりすると、審査に通ることは難しくなります。安易に複数の金融機関に申し込みをすると、その申し込み履歴自体が信用情報に記録され、かえって審査に不利に働く可能性もあるため注意が必要です。
【弁護士が診断】あなたはおまとめローンを利用すべきか?
ここまで解説したメリットとデメリットを踏まえ、あなたが本当におまとめローンを利用すべきなのか、客観的に判断するためのチェックリストを用意しました。ご自身の状況と照らし合わせながら、冷静に確認してみてください。
利用を検討しても良いケース【チェックリスト】
以下に複数当てはまる方は、おまとめローンが有効な解決策となる可能性があります。
- □ 現在の借入れの平均金利が、年15%〜18%以上と高い
- □ 借入総額が年収の3分の1に近いが、明確に超えてはいない
- □ 返済に遅れたことは一度もない
- □ 今後も安定した収入が継続して見込める
- □ 借金を一本化した後、絶対に追加で借入れをしない固い意志がある
- □ 総返済額が増える可能性を受け入れた上で、目先の返済負担軽減を優先したい
これらの項目に多く当てはまる場合でも、あくまで「検討の価値がある」という段階です。実際に申し込む前には、必ず返済シミュレーションを行い、総返済額がどうなるのかを正確に把握することが重要です。
利用は危険!他の方法を考えるべきケース【チェックリスト】
以下の項目に一つでも当てはまる方は、おまとめローンの利用はかえって状況を悪化させる危険性が高いため、避けるべきです。
- □ すでに返済の延滞を繰り返している
- □ 借入総額が、すでに年収の3分の1を大幅に超えている
- □ 収入が不安定、または今後減少する見込みがある
- □ 返済のために別のところから借りる「自転車操業」の状態に陥っている
- □ 督促の電話や手紙に精神的に追い詰められている
もし一つでも心当たりがあるのなら、おまとめローンという「対症療法」では根本的な解決には至りません。今まさに債務整理を考えるべきタイミングに来ている可能性が非常に高いと言えます。
おまとめローンの審査に通らない…その後の選択肢とは
もし、おまとめローンの審査に申し込んで、残念ながら通らなかった場合、どうすればよいのでしょうか。「もう打つ手がない」と絶望してしまうかもしれません。しかし、それは間違いです。
審査に落ちたという事実は、「あなたの返済能力では、これ以上の借入れは困難である」という金融機関からの客観的な評価です。これは厳しい現実ですが、同時に、今のやり方では借金問題は解決できないという重要なサインでもあります。このサインを真摯に受け止め、より根本的な解決策に目を向けるべき時なのです。
なぜ審査に落ちたのか?考えられる理由
審査に落ちた理由は、金融機関から直接伝えられることはありません。しかし、一般的に以下のような理由が考えられます。
- 総量規制との関係がある:貸金業者からの借入れは、原則として年収の3分の1を超える新たな借入れが制限されます。ただし、銀行等からの借入れは総量規制の対象外であり、一定の条件を満たすおまとめローンは例外貸付けとして利用できる場合もあります。
- 信用情報に問題がある:過去にクレジットカードやローンの返済を2〜3ヶ月以上延滞したことがある、あるいは短期間に複数のローンに申し込んでいるなどの記録が残っていると、審査に通りにくくなります。
- 収入が不安定:勤続年数が短い、自営業で収入の変動が大きいなど、安定した返済が見込めないと判断された可能性があります。
- 借入件数が多すぎる:借入総額だけでなく、借入先の件数が多いことも、多重債務者として返済管理能力が低いと見なされる一因となります。もし返済を放置して一括請求が届いているような状況では、審査に通ることは極めて困難です。
借金問題を根本から解決する「債務整理」という選択肢
おまとめローンの審査に通らない、あるいは利用すべきでないケースに当てはまる場合、法律に基づいた手続きである「債務整理」が、あなたの生活を再建するための強力な選択肢となります。
おまとめローンが、あくまで利息を含めた借金全額を返済していく「対症療法」であるのに対し、債務整理は、借金の減額や支払い義務の免除を図ることができる場合がある法的手続きです。国が認めた、借金で苦しむ人を救済するための制度であり、弁護士などの専門家に依頼して手続きを進めます。
債務整理には、主に以下の3つの手続きがあります。
- 任意整理:裁判所を通さず、弁護士が金融機関と直接交渉し、将来の利息をカットしてもらい、元金のみを3〜5年で分割返済していく方法。
- 個人再生:裁判所に申立てを行い、借金を大幅に(5分の1〜10分の1程度に)減額してもらい、残りを原則3年で返済していく方法。住宅ローンが残っていても、家を手放さずに手続きできる可能性があります。より詳しい内容については、個人再生の詳しい解説をご覧ください。
- 自己破産:裁判所に申立てを行い、借金の支払い義務を原則として全て免除(免責)してもらう方法。一定以上の価値がある財産は手放す必要がありますが、生活をゼロから再スタートできます。
どの手続きが最適かは、あなたの借金の総額、収入、財産の状況などによって異なります。しかし、どの方法を選んでも、あなたの今の苦しい状況を打開し、新しい一歩を踏み出す道が拓けるのです。
おまとめローンと任意整理、どちらを選ぶべきか
特に、おまとめローンと任意整理は比較検討されることが多い選択肢です。どちらがあなたにとってより良い解決策なのか、比較表で確認してみましょう。
| おまとめローン | 任意整理 | |
|---|---|---|
| 目的 | 返済管理の簡素化・金利負担の軽減 | 将来利息のカット・元金の分割返済 |
| 利息 | 金利が下がる可能性があるが、利息は払い続ける | 原則として将来の利息は全額カット |
| 元金 | 減らない | 減らない(過払い金があれば減る可能性も) |
| 信用情報への影響 | 申込みや契約内容、返済状況が信用情報に登録される | 事故情報が登録される可能性がある(いわゆるブラックリスト) |
| 手続きの対象 | 全ての借入れを一本化するのが一般的 | 保証人がいる借金などを除外して手続き可能 |
| 向いている人 | 自力での完済が見込めるが、返済管理を楽にしたい人 | 自力での完済が困難で、根本的に負担を減らしたい人 |
最も大きな違いは「将来の利息を支払うかどうか」です。任意整理のデメリットとして信用情報への影響はありますが、それを差し引いても、利息がなくなることで返済総額を大幅に減らせる効果は絶大です。返済しても元金がほとんど減らないという苦しみから解放され、着実に借金を完済する道筋が見えてきます。
まとめ:返済に悩んだら、まずは専門家へご相談ください
おまとめローンは、複数の借入れを一本化し、返済管理を楽にするなど、いくつかのメリットがあることは事実です。しかし、それはあくまで「自力で完済できる見込みがある」という前提があってこそ成り立つ選択肢です。
安易に利用すれば、返済期間が延びて総返済額が増えてしまったり、審査が通らずに時間を無駄にしてしまったりと、かえって状況を悪化させるリスクもはらんでいます。
もしあなたが、
- おまとめローンの利用を迷っている
- 審査に落ちてしまい、どうすればいいか分からない
- そもそも自力で返済できるか不安
このように感じているのであれば、どうか一人で悩まないでください。
借金問題は、時間が経てば経つほど、利息や遅延損害金が膨らみ、解決が難しくなっていきます。専門家である弁護士に相談することは、あなたの状況を客観的に把握し、最も適切な解決策を見つけるための最も確実な第一歩です。債務整理を弁護士に相談するメリットは数多くあります。
代表弁護士からのメッセージ
代表弁護士の深井辰也です。私も過去の経験から、弱い立場にある方々が泣き寝入りせざるを得ない状況を数多く見てきました。借金の問題は、弁護士が介入することで債権者からの督促を止め、落ち着いて今後のことを考える時間を作ることができます。あなたの再生への道を、私たちが全力でサポートします。どうか一人で抱え込まず、お気軽にご相談ください。
当事務所では、借金に関するご相談は何度でも無料でお受けしています。あなたの状況を丁寧にお伺いし、おまとめローンが適切なのか、それとも債務整理を検討すべきなのか、専門家の視点から誠実にアドバイスいたします。勇気を出して一歩を踏み出すことが、平穏な生活を取り戻すための始まりです。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
副業詐欺の借金、返済義務は?解決への3ステップを解説
まず落ち着いてください。副業詐欺の借金は法的手続きで整理できる可能性があります
「簡単に稼げる」「スマホ一つで月収50万円」そんな甘い言葉に誘われ、気づけば手元には多額の借金だけが残ってしまった…。今、あなたはそのような状況で、今後の返済や対応について、大きな不安を感じているかもしれません。
「どうしてあんな話を信じてしまったんだろう」「騙された自分が悪いんだ」とご自身を責めている方もいらっしゃるでしょう。しかし、どうかそれだけは思いとどまってください。ご自身だけを責める必要はありません。
近年の副業詐欺は手口が非常に巧妙化しており、誰が被害にあってもおかしくない状況です。それはあなたの弱さや愚かさのせいではなく、不安や焦りにつけ込む悪質な勧誘によるものと考えられます。
一人で抱え込み、返済の負担によって精神的に追い詰められているかもしれません。ですが、どうか安心してください。その借金問題は、法的な手続きを検討することで解決の道筋が見つかる可能性があります。
この記事では、副業詐欺によって生じた借金問題とどう向き合い、具体的に何をすべきかを3つのステップで分かりやすく解説します。この記事を読むことで、現在の状況を整理し、次に検討すべき対応を把握しやすくなります。
私たち再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という想いで設立されました。まずはこの記事で正しい知識を得て、解決への第一歩を踏み出しましょう。
最初に知るべき2つの現実|返済義務と返金の可能性
混乱した状況から抜け出すためには、まず感情を一度脇に置き、法的な現実を冷静に受け止めることが重要です。ここでお伝えしたいのは、「厳しい現実」と「返金可能性」の両面です。
- 原則、金融機関への返済義務は残る(厳しい現実)
- しかし、詐欺業者からお金を取り戻せる可能性はある(希望の光)
この2つの事実を正しく理解することが、適切な解決策を選ぶための土台となります。それぞれ詳しく見ていきましょう。
原則として、金融機関への返済義務は残ります
「詐欺でできた借金なのだから、返さなくてもいいはずだ」
このように考えるのは自然なことですが、残念ながら法的にはそうはなりません。なぜなら、あなたがお金を借りた契約の相手は、詐欺業者ではなく、消費者金融やクレジットカード会社といった金融機関だからです。
この関係は、あなた、金融機関、詐欺業者の「三者間」で成り立っています。
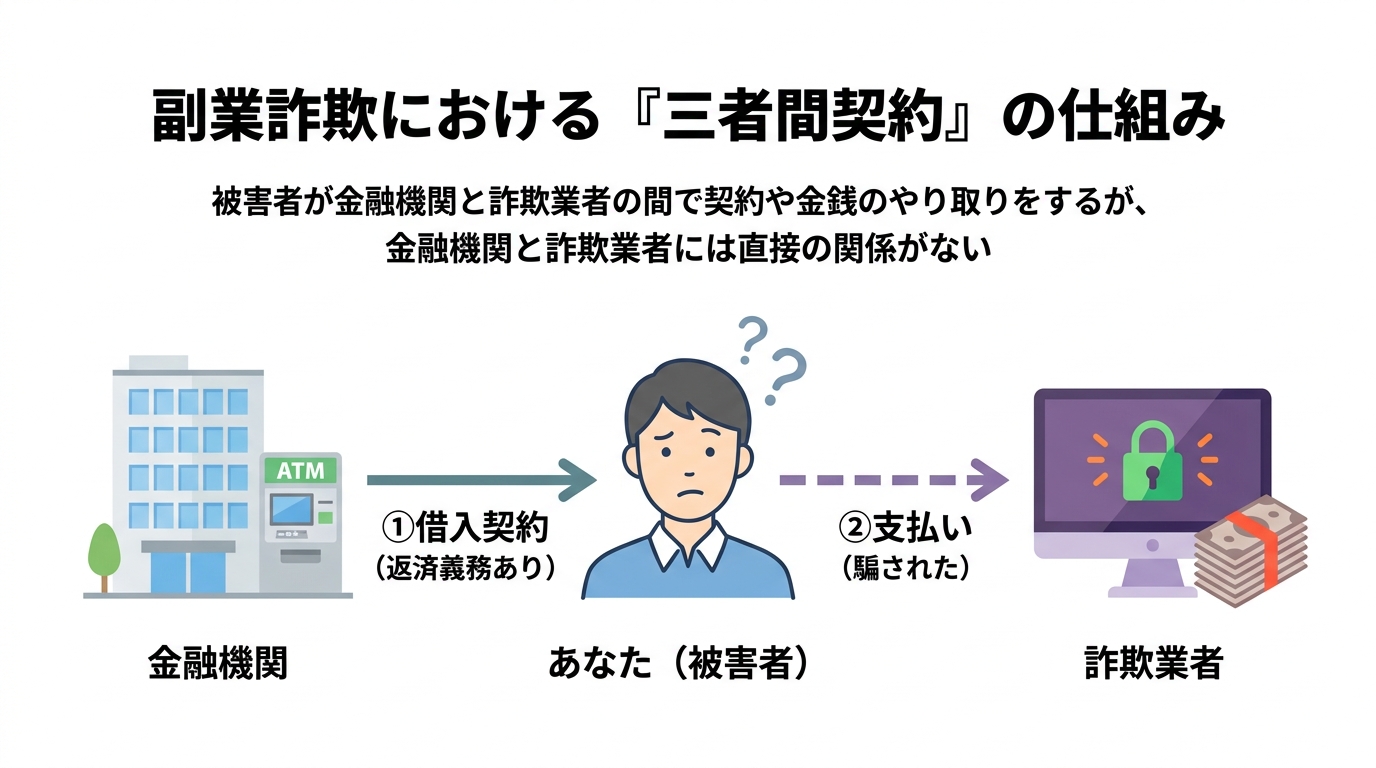
金融機関から見れば、あくまで「あなた個人」に対して正当な契約に基づいてお金を貸しているのであり、そのお金をあなたが何に使ったか(詐欺業者に支払ったか)は直接関係ありません。そのため、金融機関に対する返済義務は、原則として残ってしまうのです。
この事実を知って、さらに絶望的な気持ちになったかもしれません。しかし、ご安心ください。返済が困難な状況に陥った場合、その返済負担を法的に軽減したり、事情によっては免除を目指したりするための「債務整理」という手続きがあります。
返済を放置していると、遅延損害金が膨らみ、最終的には裁判所から訴状や支払督促が届き、財産を差し押さえられるリスクもあります。まずは「返済義務は残るが、法的に解決できる」という事実を覚えておいてください。
詐欺業者からの返金は可能?諦める前にできること
詐欺業者に支払ってしまったお金を取り戻すことは、決して簡単ではありません。相手が身元を隠していたり、すでにお金を使っていたりするケースも多いからです。しかし、諦めるのはまだ早いです。返金の可能性を高めるために、いくつかの手段があります。
- クーリング・オフ:契約書面を受け取ってから一定期間内であれば、無条件で契約を解除できる制度です。ただし、期間が短い(多くは8日間や20日間)ため、迅速な対応が求められます。
- クレジットカードのチャージバック:カード会社に事情を説明し、詐欺的な取引であったことが認められれば、売上を取り消してもらえる可能性があります。
- 銀行口座の凍結要請:「振り込め詐欺救済法」に基づき、詐欺業者が使った銀行口座を凍結させ、残っている資金を被害者に分配する手続きを求めることができます。
- 弁護士による交渉・訴訟:弁護士が代理人となり、内容証明郵便で返金を求めたり、必要に応じて裁判を検討したりします。ただし、返金の可否は相手方の所在、資力、証拠の有無などによって異なります。
これらの手続きを進める上で何よりも重要なのが「証拠」です。詐欺業者とのLINEやメールのやり取り、契約書、パンフレット、振込履歴など、どんな些細なものでも構いません。すぐに保存・保管してください。これらの証拠は、後の交渉や裁判で重要な資料となります。
参考:預金保険機構「振り込め詐欺救済法に基づく公告」
【守りの戦略】債務整理で借金問題の負担軽減を検討する
ここからは、副業詐欺による借金問題解決の最も現実的で強力な手段である「債務整理」について解説します。債務整理と聞くと、何か特別な、怖い手続きのように感じるかもしれませんが、これは法律で認められた、生活を再建するための正当な権利です。
借金問題の解決には、安易な換金行為などに手を出す前に、専門家へ相談することが重要です。
弁護士への依頼後、受任通知が届くと督促が止まる可能性があります
「また電話が鳴るかもしれない」「家に督促状が届いたらどうしよう」
借金の返済が滞ると、このような日々の督促に精神をすり減らしてしまいます。弁護士に債務整理を依頼する最大のメリットの一つは、この精神的なプレッシャーからすぐに解放されることです。
弁護士は、依頼を受けると直ちに「受任通知」という書面を各金融機関に送付します。この通知が貸金業者に届いた後は、貸金業法により、正当な理由なく電話や訪問などで直接返済を求める取立て行為が制限されます。
つまり、弁護士が受任通知を送付し、貸金業者に届いた後は、直接の督促が止まる可能性があります。
まずはこの平穏な時間を取り戻し、一息ついてください。そして、落ち着いた環境で、今後の生活をどう立て直していくか、私たち弁護士と一緒にじっくり考えていきましょう。具体的な取り立てを止める方法については、こちらの記事もご覧ください。
あなたの状況に合う手続きは?任意整理・個人再生・自己破産
債務整理には、主に3つの手続きがあります。どの手続きが最適かは、あなたの借金の総額、収入、財産の状況などによって異なります。
| 手続き | 内容 | メリット | デメリット |
|---|---|---|---|
| 任意整理 | 裁判所を通さず、弁護士が金融機関と直接交渉し、将来利息のカットや分割回数の見直しを行う。 | ・手続きが比較的簡単で期間が短い・整理する借金を選べる | ・元金の減額は原則できない・大幅な減額は見込めない |
| 個人再生 | 裁判所に申立て、借金総額や財産状況などに応じて減額された金額を、原則3~5年で分割返済する。 | ・借金を大幅に減額できる・住宅ローン特則で家を残せる場合がある | ・手続きが複雑で費用も高め・安定した収入が必要 |
| 自己破産 | 裁判所に申立て、支払い不能であることを認めてもらい、免責が認められれば、税金など一部の非免責債権を除き、借金の支払い義務を免除してもらう。 | ・税金など一部を除き、借金の返済義務が免除される可能性がある | ・一定以上の財産は手放す必要がある・一部の職業に就けなくなる期間がある |
副業詐欺のケースでは、借金額が数百万円にのぼることも珍しくなく、自己破産を選択せざるを得ない場合も少なくありません。
「破産」という言葉に、強い不安を感じる方もいます。しかし、私たちはそうは考えません。自己破産は、借金を一度リセットし、人生を再スタートさせるための前向きな制度です。生活を立て直すための選択肢として、状況に応じたサポートを行います。
また、債務整理を行うと、いわゆるブラックリストに載るといった影響もありますが、生活を立て直すために、デメリットを踏まえても債務整理を検討すべき場合があります。
費用が心配な方へ|当事務所の料金体系と分割払い
「弁護士に相談したいけど、費用が高そう…」
そう考えて、相談をためらってしまう方が非常に多いです。しかし、費用については事前に確認しながら検討できます。
再生の歩み法律事務所では、債務整理に関するご相談は何度でも無料です。
また、正式にご依頼いただく際の着手金についても、分割払いに対応しています。今すぐ手元にまとまったお金がなくても、督促が止まった後の生活の中から、無理のない範囲で積み立てていただくことが可能です。
私たちは、費用面の不安によって相談をためらう必要がないようにしたいと考えています。まずは費用のご心配はなさらず、お気軽にご状況をお聞かせください。当事務所の詳しい料金一覧はこちらのページでご確認いただけます。
【攻めの戦略】詐欺被害の返金請求を弁護士と進める
債務整理は借金問題による生活への影響を抑えるための手続きであり、詐欺業者への返金請求は被害回復を目指すための手続きです。
この返金請求は、個人で対応することも不可能ではありませんが、詐欺のプロである相手にまともに取り合ってもらえないケースがほとんどです。ここで、弁護士に依頼することの大きな意味が出てきます。
弁護士が介入するメリットは以下の通りです。
- 相手が真摯に対応する可能性が高まる:個人からの連絡は無視しても、弁護士からの内容証明郵便や電話は「法的手続きに移行する」という強いメッセージとなり、相手方に法的手続きへの移行可能性を明確に伝えることができます。
- 法的な主張に基づいて交渉を進める:証拠関係を確認したうえで、返金請求の法的根拠を整理し、相手方との交渉を進めます。
- 訴訟まで見据えた一貫した対応:交渉が決裂した場合でも、スムーズに訴訟手続きに移行し、裁判であなたの権利を主張します。
当事務所にご依頼いただければ、借金問題を解決する「債務整理」と、被害回復を目指す「返金請求」を、ワンストップで、かつ並行して進めることが可能です。これにより、あなたの負担をできる限り抑えながら、問題の全体的な解決を目指します。
相談先の選び方|警察・消費者センター・弁護士の役割分担
「この問題、一体どこに相談すればいいの?」と悩む方も多いでしょう。代表的な相談先として、警察、消費者センター、弁護士がありますが、それぞれ役割が異なります。
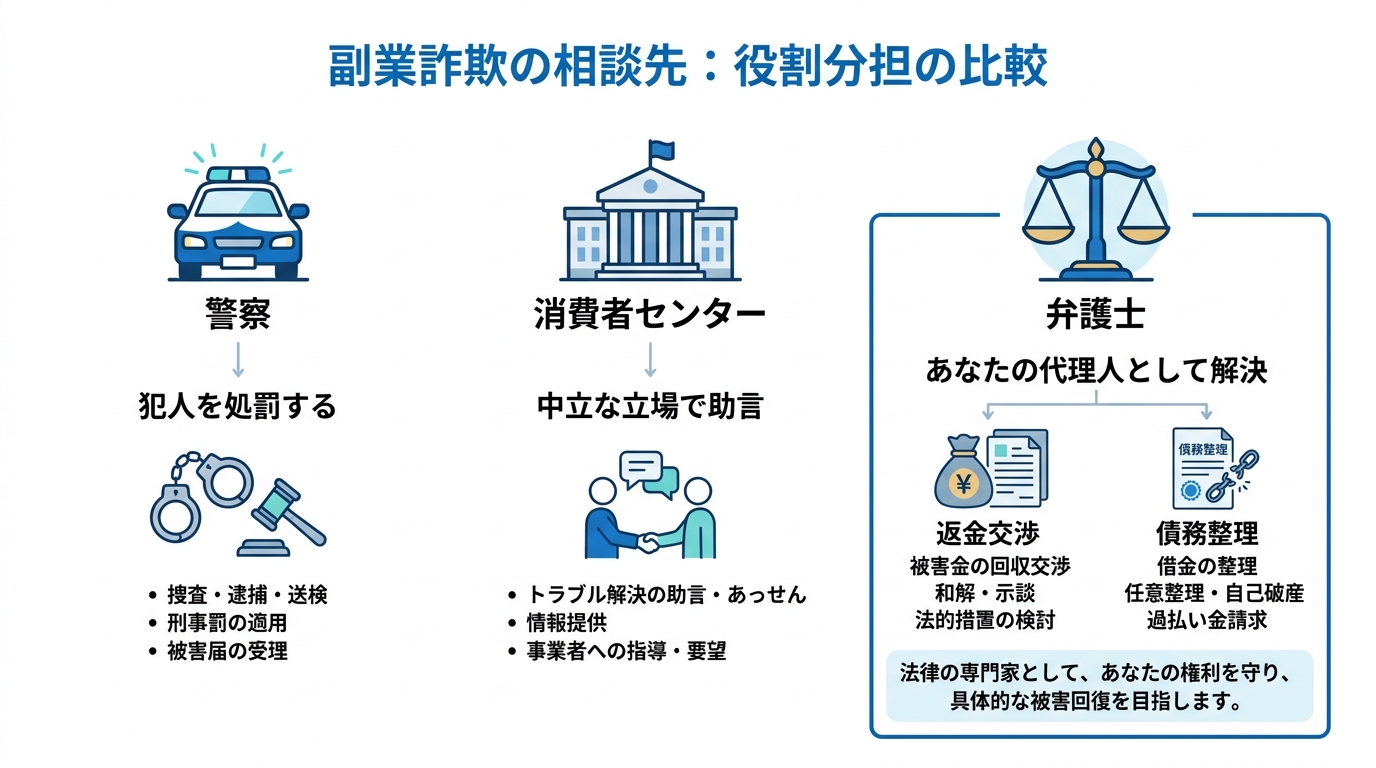
警察の役割:犯人を逮捕し、処罰すること
警察は刑事事件として捜査し、犯人を罰することを目的としています。被害届を受理してもらえれば捜査が始まりますが、「民事不介入」の原則から、あなたのお金を取り戻すための返金交渉はしてくれません。
消費者センターの役割:中立的な立場で助言やあっせんをすること
消費生活センター等は、トラブル解決のためのアドバイスを行ったり、必要に応じて業者との話し合いの仲介(あっせん)を行ったりします。しかし、あくまで中立な立場であり、法的強制力はないため、業者が交渉に応じなければそれ以上は進みません。
弁護士の役割:あなたの代理人として、利益のために活動すること
弁護士は、あなたの「代理人」として、法的な権限を持って相手と交渉や訴訟を行うことができます。返金請求はもちろん、債務整理手続きも進められるため、お金の問題を総合的に相談しやすい専門家です。
結論として、「副業詐欺で借金を負い、返金も求めたい」というあなたのようなケースでは、弁護士が最も適した相談先と言えるでしょう。当事務所の詳しいサポート内容については、こちらのページをご覧ください。
解決への第一歩|無料相談から始める3ステップ
この記事を読んで、「少し前に進んでみよう」と思っていただけたなら、ぜひ当事務所の無料相談をご利用ください。ご相談は、とても簡単な3ステップで始められます。
ステップ1:お問い合わせ
まずはお電話または
お問い合わせ
フォームからご連絡ください。簡単なご状況をお伺いし、弁護士との面談日程を調整いたします。
ステップ2:弁護士との面談(オンライン可)
弁護士が直接、詳しいお話をお伺いします。事務所にお越しいただくのが難しい場合でも、オンラインでの面談が可能ですのでご安心ください。秘密は厳守しますので、正直な気持ちをお話しください。
ステップ3:解決策と費用の提示
お伺いした内容に基づき、あなたにとって最適な解決策と、それに掛かる費用を明確にご提示します。ご納得いただいたうえで手続きを進めます。
ご相談の際には、もしお手元にあれば、詐欺業者とのやり取り(LINEやメールのスクリーンショット)、契約書、借入先のリストなどをご用意いただくと、より具体的なアドバイスが可能です。もちろん、何もなくても構いません。まずは、あなたの言葉で状況をお聞かせください。
まとめ|一人で抱え込まず、再生の道を共に歩みましょう
副業詐欺によって背負ってしまった借金は、決してあなた一人の責任ではありません。そして、それは法的な手続きによって解決を目指せる問題です。
この記事でお伝えした重要なポイントを振り返りましょう。
- 金融機関への返済義務は残るが、「債務整理」で負担を軽減・免除できる。
- 弁護士に依頼し、受任通知が貸金業者に届くと、直接の督促が止まる可能性がある。
- 詐欺業者への「返金請求」も諦める必要はない。証拠を集めて弁護士に相談しよう。
- 借金問題と返金請求をまとめて相談する場合は、弁護士への相談が有力な選択肢となる。
私、代表弁護士の深井は、「もっと身近に相談に来てもらいたい」という強い思いを持っています。一人で悩まず、早めに専門家へ相談することを検討してください。
事務所名である「再生の歩み」には、依頼者様お一人おひとりと共に、人生の再スタートへの道を歩んでいきたいという誓いが込められています。まずは現在の状況を整理するために、ご相談ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
奨学金の債務整理|保証人への影響と最適な解決策を解説
奨学金の債務整理、保証人に迷惑をかけずに解決する道はあります
奨学金の返済が苦しい。真面目に返そうと頑張ってきたけれど、もう限界が近い…。そして何より、保証人になってくれた親にだけは、絶対に迷惑をかけたくない。保証人への影響を心配し、返済方法について悩んでいる方もいるでしょう。
まず、お伝えしたいことがあります。返済が苦しくなったのは、決してあなた一人のせいではありません。社会状況の変化や、予期せぬ出来事で、計画通りにいかなくなることは誰にでも起こりうることです。どうか、ご自身を責めすぎないでください。
そして、希望を失わないでください。状況に応じて、返済負担を軽減したり、生活再建に向けた方法を検討できる場合があります。
この記事は、単に法律手続きを解説するためだけのものではありません。保証人への影響をできるだけ抑えながら、返済負担の軽減や生活再建に向けた具体的な選択肢を整理します。
この記事を読み終える頃には、あなたの状況に合った最善の選択肢が明確になり、「こうすれば、親への影響を抑えられるかもしれない」という希望を持てるはずです。一人で抱え込まず、早めに対応方法を確認することが重要です。このテーマの全体像については、債務整理で家族や保証人への影響で体系的に解説しています。
まず現状を整理しましょう|あなたに合う解決策を見つける3つの質問
最適な解決策は、一人ひとりの状況によって異なります。まずはご自身の状況を客観的に把握するために、以下の3つの簡単な質問に答えてみてください。この答えが、あなたが進むべき道を示してくれます。
質問1:奨学金以外にも、カードローンやリボ払いなどの借金はありますか?
奨学金だけでなく、他の借金の返済にも追われている状況でしょうか。それとも、苦しいのは奨学金の返済だけでしょうか。これは、どの手続きを選ぶべきかを決める上で非常に重要なポイントになります。
質問2:あなたの保証は「人的保証」ですか?「機関保証」ですか?
奨学金の申込書控えなどで確認できます。「人的保証」は親や親族が保証人・連帯保証人になっているケース。「機関保証」は、保証料を支払って保証機関に保証を依頼しているケースです。債務整理をした場合、人的保証では保証人に直接的な影響が出ますが、機関保証であれば、保証機関が代わりに返済(代位弁済)するため、親族に直接請求がいくことはありません。
質問3:すでに奨学金の返済を3ヶ月以上延滞していますか?
返済が遅れているかどうかで、選べる選択肢や緊急性が変わってきます。もし延滞している場合、すでに保証人へ連絡がいっている可能性もあります。延滞すると信用情報に傷がつくリスクも高まります。
ご自身の状況が、どのパターンに当てはまるか、少し見えてきたでしょうか。次の章では、これらのパターン別に、保証人への影響を最小限にするための具体的な解決策を詳しく解説していきます。
【パターン別】保証人への影響を最小限にするための最適解
ここからは、先ほどの3つの質問の答えをもとに、あなたの状況に合った具体的な解決策を見ていきましょう。「保証人への影響をどうすれば最小化できるか」という視点で、一つひとつ丁寧に解説します。
①奨学金以外の借金も苦しい場合:任意整理で負担を減らす
もしあなたが奨学金以外にもカードローンやリボ払いなどの借金を抱えているなら、「任意整理」という手続きが最も有効な選択肢になる可能性があります。
任意整理の最大のポイントは、整理する借金を選べることです。つまり、保証人がいる奨学金は手続きの対象から外し、利息の高いカードローンなど他の借金だけを整理するという戦略がとれるのです。
これにより、以下のようなメリットが生まれます。
- 保証人に知られるリスクを抑えて手続きできる可能性がある:奨学金はそのまま返済を続けるため、保証人には何も通知されません。
- 月々の返済総額が減る:他の借金の将来利息をカットし、元本のみを3年~5年で分割返済する計画を立てるため、家計に余裕が生まれます。
- 生まれた余裕で奨学金を返済できる:浮いたお金を奨学金の返済に充てることで、返済を継続しやすくなります。
例えば、奨学金以外に150万円のカードローン(年利18%)があったとします。任意整理をすれば、将来利息(約50万円以上)がカットされ、月々の返済額を大きく減らせる可能性があります。この方法は、保証人に迷惑をかけることなく、自力で生活を立て直すための非常に現実的な第一歩と言えるでしょう。任意整理が周囲に知られるリスクは、弁護士に依頼することで最小限に抑えることができます。
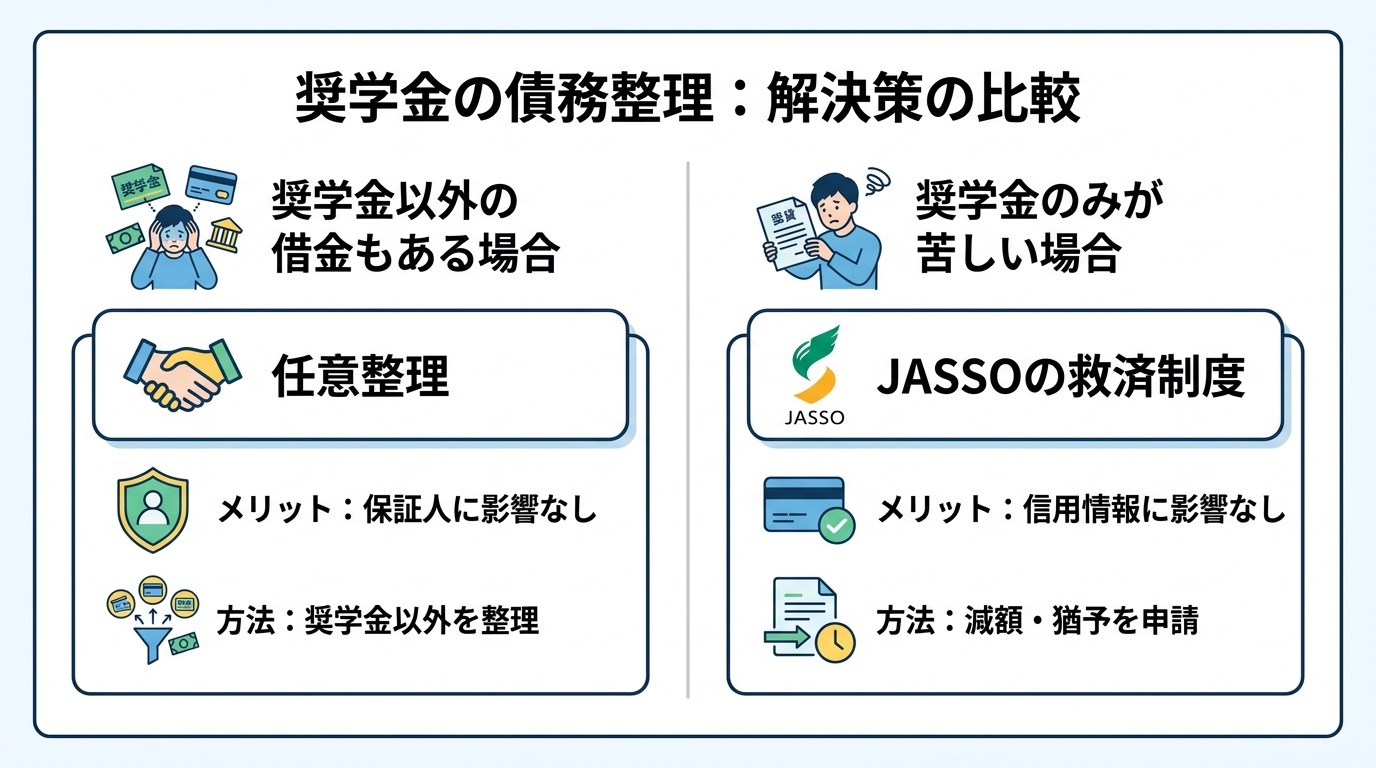
②奨学金の返済だけが苦しい場合:まずはJASSOの救済制度を検討
奨学金以外の借金はなく、純粋に奨学金の返済だけが厳しい、という状況であれば、債務整理の前に必ず検討すべき選択肢があります。それは、日本学生支援機構(JASSO)が公式に用意している救済制度です。
これらは債務整理ではないため、信用情報(いわゆるブラックリスト)に影響が出ないという大きなメリットがあります。もちろん、保証人に連絡がいくこともありません。
減額返還制度
災害、傷病、その他経済的な理由で返済が困難な場合に、一定期間、毎月の返済額を3分の2、2分の1、3分の1または4分の1に減額できる制度です。返済期間は延長されますが、返済総額は変わりません。まずは月々の負担を軽くしたい場合に有効です。
返還期限猶予制度
災害、傷病、経済困難、失業などの場合に、返済を一時的に待ってもらえる(猶予してもらえる)制度です。猶予期間中は返済がストップしますが、その分、返済終了年月が先送りになります。まずは返済を止めて生活を立て直したい場合に利用を検討しましょう。
これらの制度は、あくまで一時的な措置です。しかし、状況を立て直すための貴重な時間を作ってくれます。まずはJASSOの相談窓口に連絡してみることを強くお勧めします。ただし、根本的な解決が難しい場合は、他の任意整理や自己破産といった手続きも視野に入れる必要があります。
③どうしても返済不能な場合:個人再生・自己破産の影響と対策
JASSOの救済制度を使っても、任意整理をしても、どうしても返済の目処が立たない…その場合は、「個人再生」や「自己破産」といった裁判所を通じた手続きを検討することになります。
ここで、厳しい現実をお伝えしなければなりません。あなたが個人再生や自己破産の手続きを弁護士に依頼し、その弁護士がJASSO(債権者)に「受任通知」を送付した時点で、保証人(親など)には残額の一括請求が行われます。これは法的に避けられないことです。
しかし、絶望する必要はありません。一括請求が来たとしても、親子共倒れを防ぐための対策はあります。
- 保証人が分割払いの交渉をする
一括請求といっても、数百万単位のお金をすぐに用意できる人はほとんどいません。JASSOもその点は理解しており、多くの場合、保証人からの分割払いの申し出に柔軟に応じてくれる傾向があります。すぐに弁護士に相談し、保証人が無理なく返済できる現実的な計画を立てて交渉することが重要です。 - 保証人自身も債務整理を行う
保証人も高齢であったり、ご自身の生活で手一杯であったりして、分割でも返済が難しいケースも少なくありません。その場合は、保証人自身も債務整理(任意整理、個人再生、自己破産)を行うという選択肢があります。保証人自身の返済状況によっては、債務整理を検討するケースもあります。自己破産が家族に与える影響は限定的であり、親子がそろって生活を再建するための最善の道となることもあります。
この段階に至った場合、ご自身と保証人の双方にとって最善の道を見つけるためには、専門家である弁護士のサポートが不可欠です。
保証人への一括請求はいつ?どうなる?具体的な流れと対処法
「保証人に一括請求が行く」と聞くと、多くの方がパニックになってしまいます。しかし、いつ、どのように請求が来て、どう対処すれば良いのかを事前に知っておくだけで、冷静に対応することができます。
【一括請求までの流れ】
- あなたが弁護士に個人再生や自己破産を依頼する
- 弁護士がJASSO(債権者)へ「受任通知」を送付する(この時点であなたへの督促はストップします)
- JASSOが保証人へ「一括請求の通知書(残額一括払いの請求)」を送付する
この通知が届いた時が、保証人が行動を起こすタイミングです。絶対に無視してはいけません。放置してしまうと、裁判を起こされ、最終的には保証人の給与や財産が差し押さえられてしまう可能性があります。
【具体的な対処法:分割払いの交渉】
前述の通り、JASSOは分割払いの交渉に応じてくれることが多いです。交渉は、通常、保証人本人が行いますが、あなたが依頼した弁護士がサポートすることも可能です。
交渉のポイントは、「保証人の収入や生活状況を正直に伝え、毎月いくらなら無理なく返済できるのか」という現実的な返済計画を提示することです。感情的に「払えません」と訴えるのではなく、家計の状況などを具体的に示しながら誠実に交渉することで、JASSOの理解を得やすくなります。
この交渉を有利に進めるためにも、一括請求の通知が届いたら、すぐに専門家である弁護士に相談することが賢明です。
勇気を出して話す前に。保証人への伝え方と心構え
法的な手続き以上に、多くの方にとって高いハードルとなるのが、「保証人である親に、この事実をどう伝えるか」ということではないでしょうか。失望されるのではないか、怒られるのではないか…その恐怖から、なかなか言い出せずにいる方も少なくありません。
しかし、この問題から目を背けていては、事態は悪化する一方です。勇気を出して話すために、以下のステップを参考にしてください。
Step1:伝える前の準備
ただ「ごめんなさい、返せなくなった」と伝えるだけでは、親を不安にさせるだけです。話す前に、以下の情報を整理しておきましょう。
- 奨学金の残額や、他にどんな借金がいくらあるのか
- なぜ返済できなくなったのか、正直な理由
- この記事で読んだような解決策の選択肢(任意整理、JASSOの制度、個人再生など)
- 「すでに専門家に相談している」という事実(可能であれば)
準備をすることで、あなたがただ投げやりになっているのではなく、真剣に問題と向き合い、解決しようとしている姿勢が伝わります。
Step2:切り出し方の具体例
伝える際は、まず心からの謝罪と感謝を述べることが大切です。
「お父さん、お母さん。本当に申し訳ない話があります。大学に行かせてくれた奨学金のことで、保証人になってもらったのに、今の収入ではどうしても返済が難しくなってしまいました。本当にごめんなさい。ただ、このまま迷惑をかけ続けるわけにはいかないから、今、弁護士の先生に相談して、解決に向けて動いています。」
このように、「謝罪」と「解決に向けた前向きな行動」をセットで伝えることで、親もただ感情的になるのではなく、あなたの話を冷静に聞いてくれる可能性が高まります。決して家族への影響を隠さず、誠実に向き合うことが信頼関係を壊さないために重要です。
Step3:反発された場合の心構え
もちろん、すぐに理解してもらえないこともあるでしょう。しかし、それはあなたを心配するがゆえの反応です。一度で分かってもらおうとせず、時間をかけて、あなたの誠意と解決への意志を伝え続けてください。
あなたの状況に最適な一歩を。まずは専門家にご相談ください
ここまで、奨学金の債務整理と保証人への影響について、様々なパターンと対策を解説してきました。
- 奨学金以外の借金があるなら、保証人に影響のない「任意整理」が有効かもしれない。
- 奨学金だけが問題なら、まずは「JASSOの救済制度」を検討すべき。
- どうしても返せない場合は「個人再生・自己破産」を選び、保証人とは「分割交渉」や「保証人自身の債務整理」で未来を守る。
どの選択肢があなたと、あなたの大切な保証人にとって最善なのか。それを一人で判断するのは、非常に困難で、精神的にも大きな負担がかかります。
弁護士は、法的手続きの選択肢や保証人への影響を整理し、状況に応じた対応方法を検討するための助言を行います。あなたの経済状況だけでなく、保証人であるご家族との関係性まで考慮し、客観的な視点から最適な解決策をご提案します。
「相談したら、依頼しないといけないのでは…」と心配する必要はありません。まずはあなたの現状を整理し、どのような選択肢があるのかを知るだけでも、心の負担は大きく軽くなるはずです。当事務所の無料相談は、そのための第一歩です。
返済や保証人への影響でお悩みの場合は、現在の状況を整理したうえで、利用できる制度や手続きを確認しましょう。どうか一人で悩まず、お気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。