借金問題全般
給与前借アプリの注意点|弁護士が危険性と解決策を解説
その給与前借アプリ、本当に大丈夫ですか?
「給料日まであと少しなのに、どうしてもお金が足りない…」
「誰にも知られずに、今すぐ少しだけお金を準備できたら…」
そんな焦りや不安の中で、スマートフォンひとつで手軽に利用できる「給与前借アプリ」は、急な資金不足に対応できる便利な手段に見えるかもしれません。そのように感じる状況は十分に考えられます。
しかし、その手軽さの裏には、生活や信用に大きな影響を及ぼすおそれのあるリスクが潜んでいるとしたら、どうでしょうか。
この記事は、単にアプリの注意点を解説するものではありません。安易な選択が、いかに危険な換金行為と同じように、あなたの未来を閉ざしてしまう可能性があるかをお伝えし、生活や信用に影響する可能性がある点を整理し、状況を改善するために検討できる対応を解説します。
まず知るべき3つの違い「前払い」「前借り」「給与ファクタリング」
「給与の前借り」と一括りにされがちですが、実はその仕組みによって法的な位置づけやリスクは全く異なります。あなたが利用しようとしているサービスは、次のどれに当てはまるでしょうか?この違いを理解することが、自分自身を守るための第一歩になります。
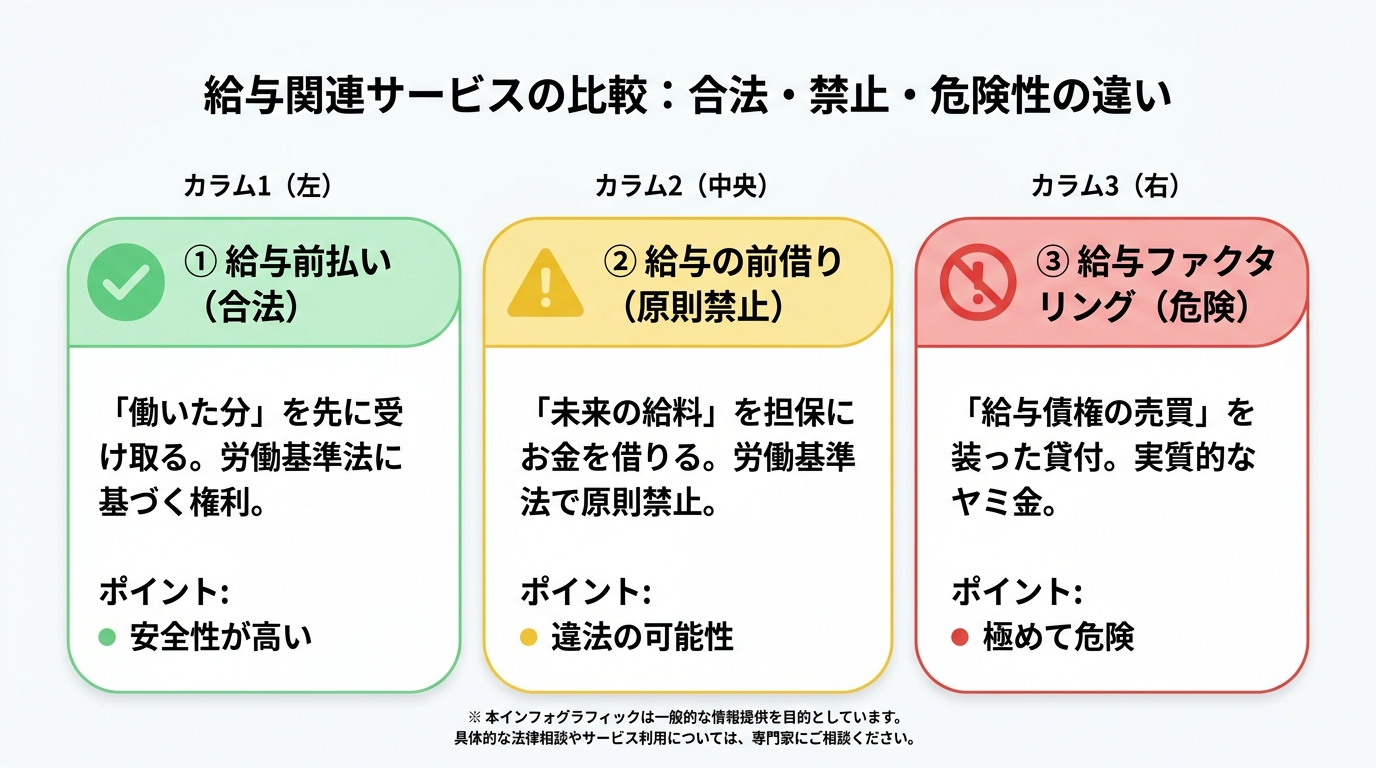
① 合法な「給与前払い」:働いた分を先に受け取る制度
「給与前払い」とは、すでに行った労働に対して発生している賃金を、本来の給料日よりも前に受け取る仕組みのことです。労働基準法第25条は、出産・疾病・災害など非常の場合に、すでに行った労働に対する賃金を給料日前に請求できる「非常時払」を定めています。
最近では、企業の福利厚生の一環として、従業員がいつでも働いた分の給与を引き出せるサービスが導入されているケースもあります。これらは、勤務先の制度として適切に運用され、手数料や利用条件が明確であれば、合法的に利用できる場合があります。ただし、利用できるのはあくまで「働いた分」の範囲内に限られ、また勤務先の会社が制度を導入していなければ利用することはできません。
② 原則禁止の「給与の前借り」:未来の給料を担保にする行為
一方で「給与の前借り」は、まだ働いていない、将来受け取る予定の給料を前提にお金を借りる行為を指すことがあります。使用者が労働することを条件に金銭を前貸しし、毎月の給料から一方的に天引きして返済させるような仕組みは、労働基準法第17条の「前借金相殺の禁止」に抵触するおそれがあります。
この法律は、使用者が労働者に金銭を貸し付け、その返済を理由に不当に労働を強制したり、労働者を辞めさせないようにしたりすることを防ぐためにあります。つまり、労働者の自由を守るための重要なルールなのです。「前借り」という言葉を使っているサービスには、こうした法的な問題をはらんでいる可能性があるため、注意が必要です。
③ 最も危険な「給与ファクタリング」:実質的なヤミ金
そして、最も注意しなければならないのが「給与ファクタリング」です。これは、個人が持つ「給料を受け取る権利(給与債権)」を業者が買い取り、その対価として金銭を支払う、という形式をとります。
一見すると「債権の売買」であり、貸金(借金)ではないように思えるかもしれません。しかし、金融庁は、個人の賃金債権を買い取って金銭を交付し、個人を通じて資金を回収する「給与ファクタリング」は貸金業に該当すると注意喚起しており、最高裁判所も具体的事案において同種の取引が貸付けに当たると判断しています。
つまり、貸金業登録をしていない業者がこれを行えば、それは違法なヤミ金業者と何ら変わらないのです。「給与前借アプリ」や「先払い買取サービス」を利用する際は、給与ファクタリングに該当する仕組みではないか、貸金業登録の有無や手数料の実質的な負担を慎重に確認する必要があります。
給与前借アプリ(給与ファクタリング)に潜む3つの罠
「審査なし」「即日融資」といった表示があるサービスには、手数料や取立てなどの面で重大なリスクが含まれる場合があります。ここでは、給与ファクタリングがもたらす3つの具体的な危険性について、詳しく解説します。
罠1:年利100%超も。法外な手数料という名の「利息」
給与ファクタリングでは「手数料」と表示されていても、実質的には利息に近い負担となる場合があります。しかし、その正体は利息制限法をはるかに超える、法外な「利息」に他なりません。
例えば、給料日2週間前に5万円を調達し、手数料として15%(7,500円)を支払ったとします。一見すると少額に感じるかもしれませんが、これを年利に換算するとどうなるでしょうか。
7,500円 ÷ 50,000円 × 365日 ÷ 14日 = 約391%
貸金業者に関する上限金利は、利息制限法では元本額に応じて年15〜20%とされ、出資法でも年20%を超える利息の契約・受領が禁止されています。いかにこれが異常な暴利であるか、お分かりいただけると思います。このようなサービスを利用することは、雪だるま式に借金が増えていくリボ払いによる返済負担の増加と同じく、返済負担が短期間で大きくなり、家計の悪化につながるおそれがあります。
罠2:「会社に知られない」とされる場合でも、勤務先や家族に連絡されるリスク
多くの方が、「勤務先に知られずに済むなら…」と考えて利用に踏み切るかもしれません。しかし、その期待は極めて脆いものです。
支払いが一日でも遅れれば、彼らは容赦なくあなた本人だけでなく、勤務先や家族にまで連絡をしてくるケースが後を絶ちません。平穏だった職場に「〇〇さんにお金を貸している」といった電話がかかってきたらどうなるでしょうか。家族があなたの知らない借金の存在を知ったらどうなるでしょうか。
「会社にバレない」という謳い文句は、あなたが期日通りに支払える間だけの話です。支払いが遅れた場合、勤務先や家族への連絡により、社会的信用や人間関係に影響が及ぶおそれがあります。ちなみに、債務整理をしても会社に知られることはほとんどありません。
罠3:利用が常態化し、多重債務につながるおそれ
最も恐ろしいのは、この「その場しのぎ」が常態化してしまうことです。
給与ファクタリングを利用すると、翌月の給料は手数料分だけ確実に減ります。すると、次の給料日前にまた資金が不足し、再びサービスを利用せざるを得なくなる…。この繰り返しこそが、多重債務に陥る典型的な入り口なのです。
最初は「今回だけ」のつもりだったはずが、いつの間にか利用せずには生活が回らなくなり、気づいた時には返済と再利用を繰り返し、家計の改善が難しくなる場合があります。このままでは問題は解決するどころか、悪化の一途を辿るだけです。債務整理を考えるタイミングは、早ければ早いほど良いのです。
その場しのぎはもう終わり。根本的な解決策とは
給与前借アプリに頼らざるを得ない状況は、あくまで「症状」であり、本当の「原因」ではありません。根本的な原因は、あなたの収入と支出のバランスが崩れ、返済が困難な状況に陥っていることそのものです。
この問題を解決し、平穏な生活を取り戻すためには、その場しのぎを繰り返すのではなく、原因そのものにアプローチする必要があります。そして、そのための合法かつ最も有効な手段が「債務整理」です。
債務整理の全体像については、債務整理の基本的な仕組みで体系的に解説しています。
なぜ給与前払いに頼ってしまうのか?本当の原因を考える
少しだけ、立ち止まって考えてみてください。なぜ、あなたは給料日前に資金が不足してしまうのでしょうか。
- 毎月のクレジットカードやローンの返済額が大きすぎるから?
- 予期せぬ出費が重なってしまったから?
- 収入が減ってしまい、以前と同じ生活が維持できなくなったから?
多くの方が、あなたと同じような悩みを抱えています。決して、あなた一人が特別なわけではありません。大切なのは、現状を客観的に見つめ、「このままではいけない」と気づくことです。その気づきこそが、生活再建への大きな一歩となります。
生活再建のために検討できる「債務整理」という選択肢
債務整理は、借金の返済が難しい場合に、法律上または交渉によって返済条件の見直しや免責などを検討する手続きです。決して、人生の終わりのような特別なものではなく、むしろ新しいスタートを切るための現実的な選択肢なのです。
弁護士が債務整理の手続きを開始すると、次のようなことが可能になります。
- 弁護士が受任通知を送付し、債権者に到達すると、貸金業者からの直接の督促や取り立ては原則として止まります
- 将来利息の減額・免除や、元本を分割返済する計画について、債権者と交渉できる場合があります
給与ファクタリングの法外な手数料を払い続けることと、債務整理によって返済の負担を根本から軽くすること。どちらがあなたの未来にとって賢明な選択かは、明らかではないでしょうか。債務整理には自己破産以外の方法も複数あり、あなたの状況に合わせた最適なプランを立てることができます。
借金問題で悩んでいる場合は、無料相談を活用できます
ここまで読んでくださったあなたは、もう問題の深刻さも、そして解決策があることもご理解いただけたはずです。それでも、弁護士に相談することには、まだためらいや不安があるかもしれません。
「こんなことを相談していいのだろうか」「費用はどれくらいかかるのだろう」
その不安な気持ち、私たちに打ち明けてみませんか。再生の歩み法律事務所では、借金に関するご相談は何度でも無料です。相談したからといって、依頼を無理に勧めることはありません。私たちは、まずあなたの状況を丁寧にお伺いし、専門家として最善の道を一緒に考えたいと願っています。
私がこの事務所に「再生の歩み」と名付けたのは、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い想いがあるからです。一人で抱え込まず、どうか私たちを頼ってください。
電話やメールで相談することで、現在の状況を整理し、利用できる手続きや今後の対応を確認できます。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
その換金行為、危険です。借金解決を遠ざける罠と対処法
換金行為が借金問題の解決を難しくする理由
返済日が近づき、誰にも相談できない状況では、「即日現金化」などの表示に不安から関心を持ってしまうことがあります。
追い詰められた状況で、「一時しのぎでもいいから現金が欲しい」と感じるのは、決してあなただけではありません。しかし、一時的に現金を得られても、結果として状況をさらに悪化させるリスクがあります。
クレジットカードのショッピング枠を使ったギフト券の購入や、分割払いで契約したばかりの携帯端末の転売といった「換金行為」。これらは、借金問題の解決を根本から遠ざけてしまう、非常にリスクの高い行為なのです。中には、先払い買取業者のような、実質的なヤミ金と変わらない手口も存在します。
この記事では、あなたを責めるつもりは一切ありません。この記事では、換金行為によって生じ得る法的・経済的なリスクと、借金問題を整理するために検討できる対処法を解説します。
換金行為がもたらす3つの深刻なリスク
「少しだけ現金が手に入るだけ」そう軽く考えているかもしれませんが、換金行為はあなたの未来に深刻な影響を及ぼす3つの大きなリスクをはらんでいます。具体的にどのような危険があるのか、一つずつ見ていきましょう。

1.【借金増地獄】1. 手数料負担により返済総額が増える可能性がある
まず知っていただきたいのは、換金行為は経済的に全く割に合わないということです。むしろ、借金を増やすだけの行為にほかなりません。
例えば、あなたがクレジットカードで10万円分のギフト券を購入し、それを換金業者に売ったとします。業者は手数料を差し引くため、あなたの手元に入る現金は8万円程度になるでしょう。しかし、当然ながらカード会社への返済義務は10万円まるごと残ります。もし支払いがリボ払いになっていれば、さらに利息も上乗せされます。
つまり、2万円の現金を失った上で、10万円以上の借金を新たに背負うことになるのです。これを繰り返せば、借金が増え、収入や家計状況によっては自力での返済が難しくなる可能性があります。一時的な現金を得る代償として、換金行為を繰り返すと、債務額が増え、返済計画の見直しが必要になる可能性があります。
2.【信用失墜】規約違反でカード・携帯が強制解約に
クレジットカード会社や携帯キャリアは、その利用規約で「換金目的での商品購入」を明確に禁止しています。これは、彼らがあなたの「信用」を担保にサービスを提供しているからです。
もし換金行為が発覚すれば、それは規約違反、つまり契約相手との信頼関係を裏切る行為とみなされます。その結果、クレジットカードや携帯電話契約は強制的に解約させられる可能性が非常に高いでしょう。
特に、分割払いが終わっていない携帯端末を転売する行為は、所有権がキャリアにあるにもかかわらず勝手に処分する行為とみなされ、悪質なケースでは「詐欺罪」に問われる可能性も否定できません。
強制解約や支払遅延の状況によっては、信用情報機関に不利な情報が登録される可能性があります。いわゆる「ブラックリスト」に載った状態です。こうなると、将来住宅ローンを組んだり、車のローンを組んだりすることも極めて困難になります。日々の生活に不可欠なインフラと、将来の可能性の両方を失いかねないのです。
3.【再起不能】3. 自己破産で問題になり得る「免責不許可事由」
そして、これが最も深刻なリスクです。換金行為は、借金問題の最終的な救済策である「自己破産」の道を閉ざしてしまう可能性があります。
破産法では、借金の支払い義務を免除(免責)できないケースが定められており、これを「免責不許可事由」と呼びます。そして、「不当な債務負担行為」、つまりクレジットカードなどで商品を買い、それを著しく不利益な条件で処分する行為(まさに換金行為です)は、この免責不許可事由の典型例なのです。
免責不許可事由に該当すると判断されると、免責が認められないリスクがあります。ただし、裁判所が事情を考慮して裁量免責を認める場合もあります。つまり、自己破産という手続きを経ても、借金はそのまま残ってしまうという最悪の事態になりかねないのです。
「いざとなったら自己破産すればいい」という安易な考えは通用しません。換金行為は、自己破産の手続で不利に扱われる可能性があるため、避けるべき行為です。より詳しい情報については、自己破産の免責不許可事由と裁量免責をご覧ください。
参照: 破産法
換金行為をしてしまった場合は、早めに弁護士へ相談することが重要です
ここまでの話を聞いて、「換金行為をしてしまった自分はもう終わりだ…」と絶望的な気持ちになっているかもしれません。ですが、どうか諦めないでください。すべてが終わってしまったわけでは決してありません。
最も大切なのは、「今からどう行動するか」です。そして、その重要な対応の一つが、専門家である弁護士に、正直に事情を話すことです。

隠さずに事情を説明することが重要です
「黙っていればバレないかもしれない」…そう考えるお気持ちも分かります。しかし、その考えは非常に危険です。債務整理の手続き、特に自己破産や個人再生では、弁護士や裁判所があなたの財産状況を徹底的に調査します。
自己破産の手続では、通帳の入出金履歴やクレジットカードの利用明細などが確認されることがあります。対象期間や提出資料は、裁判所や事案によって異なります。その中で、不自然な高額商品の購入やギフト券の購入履歴があれば、専門家はすぐに見抜きます。自己破産で提出する書類は多岐にわたるため、隠し通すことはまず不可能です。
もし、隠していたことが後から発覚すればどうなるでしょうか。裁判所からは「反省していない」「手続きに協力的でない」と判断され、自己破産で免責を得られる可能性(裁量免責)が著しく低くなってしまいます。嘘や隠し事は、状況を悪化させるだけなのです。
弁護士に話すメリット:最適な解決策を一緒に探せます
弁護士は、あなたを裁くためにいるのではありません。あなたの人生を再建するため、法的な知識と経験を駆使してサポートするパートナーです。
正直に換金行為の事実を話してくだされば、私たちは以下のことが可能になります。
- 最善の戦略を立てられる:換金行為の事実を前提として、なぜそれに至ったのか、今は深く反省しているということを裁判所や債権者に誠実に説明し、免責を得るための最善の戦略を一緒に考えます。
- 他の選択肢を検討できる:もし自己破産が難しい状況でも、道が閉ざされたわけではありません。住宅資金特別条項を利用できる場合に住宅を残せる可能性がある個人再生や、債権者との交渉により将来利息の見直しを目指す任意整理など、事情に応じた解決策を検討できます。
- 精神的な重荷を分かち合える:何よりも、一人で抱え込んできた借金の悩みや後ろめたさを、誰かに打ち明けることができます。その安心感だけでも、あなたの心は少し軽くなるはずです。
弁護士に相談することは、決して特別なことではありません。それは、あなたの未来を守るための、賢明で勇気ある一歩なのです。
今すぐ換金行為を止め、専門家へ相談という安全な道へ
この記事を読んでくださっている今この瞬間も、あなたは苦しい状況の中にいることでしょう。しかし、どうかこれ以上、換金行為という危険な道を進むのはやめてください。
その代わりに、法的な手続に基づく解決策を検討してください。債務整理は、借金に苦しむ人々が人生をやり直すために国が認めた「正当な権利」です。決して恥ずかしいことではありません。
早めに相談することで、より多くの選択肢が残されています。弁護士に依頼し、受任通知が貸金業者に届くと、正当な理由がない限り本人への直接の取立ては制限されます。鳴りやまない電話や郵便物から解放されるだけでも、精神的な平穏を取り戻し、冷静に将来のことを考える時間ができるはずです。
一人で抱え込まず、早めに専門家へ相談することが重要です。
まとめ:あなたの再出発を、私たちは全力で応援します
最後に、この記事の要点を振り返ります。
- ギフト券や携帯端末の換金行為は、手数料で損をするだけでなく、カードや携帯の強制解約、さらには自己破産ができなくなるという深刻なリスクを伴います。
- たとえ換金行為に手を出してしまった後でも、決して手遅れではありません。正直に専門家である弁護士に話すことで、事情に応じた解決策を検討しやすくなります。
- 隠し事は状況を悪化させるだけです。弁護士はあなたの味方であり、人生を再建するためのパートナーです。
借金の問題は、弁護士が債権者へ通知を出すことで督促が止み一息つくことができます。一人で抱え込まず、まずは私たちにご相談ください。状況に応じた債務整理の方法を検討するため、まずはご相談ください。
再生の歩み法律事務所では、借金に関するご相談は何度でも無料です。あなたの再出発を、私たちは全力でサポートします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
先払い業者はヤミ金?仕組みと危険性、安全な対処法を解説
先払い買取サービスの仕組みと注意点
「今すぐ、どうしてもお金が必要…」「給料日まであと少しなのに、生活費が足りない」。そんな切羽詰まった状況で、スマートフォンに表示される「即日現金化」「審査なし」といった甘い言葉に、つい引き寄せられてしまう…。その気持ちは、痛いほどよく分かります。
正規の金融機関からは借りられない、誰にも相談できないという孤独感や焦りが、手軽に見える「先払い買取サービス」へとあなたを向かわせたのかもしれません。
しかし、その手軽さの裏には、生活や人間関係に深刻な影響を及ぼすリスクがあります。一見すると便利なサービスに見える「先払い業者」の正体は、法外な金利で人々を苦しめる悪質な「ヤミ金」そのものなのです。
この記事では、先払い業者の手口とリスクを整理し、利用してしまった場合に取るべき対応方法を解説します。一人で抱え込まず、正しい知識を身につけて、平穏な日常を取り戻すための一歩を一緒に踏み出しましょう。
これが「先払い業者」の正体。巧妙な手口を徹底解剖
「商品を買い取ってもらい、給料日に代金を支払うだけ」。言葉だけ聞くと、ごく普通の取引に聞こえるかもしれません。しかし、その実態は全く異なります。ここでは、先払い業者がいかにして利益を上げているのか、その巧妙なビジネスモデルを一つひとつ解き明かしていきます。

一見するとただの「買取」。しかし実態は「ヤミ金」です
先払い業者は、「商品の売買契約」という仮面を被っています。利用者はスマートフォンなどの写真を業者に送り、査定額として数万円を即日で受け取ります。そして後日、給料日などに「キャンセル料」や「手数料」といった名目で、受け取った金額の2倍、3倍もの大金を支払う、という仕組みです。
しかし、この取引には大きな歪みがあります。多くの場合、業者は最初から商品を実際に受け取るつもりがなく、利用者も商品を売る意思がありません。目的はあくまで「お金の貸し借り」です。この点について、金融庁は、商品売買を装っていても、経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれがあると注意喚起しています。
たとえば、1万円を即日で受け取り、2週間後に3万円を支払う契約を考えてみてください。差額の2万円が「キャンセル料」という名目ですが、これが実質的な利息です。これを年利に換算すると、なんと数千パーセントという、常識では考えられないほどの高金利になります。これは、法律で定められた上限金利(貸付額に応じて年15〜20%)を遥かに超える可能性が高い取引です。
参照情報として、金融庁もこのような業者への注意を強く呼びかけています。
参照:金融庁|商品の買取りをうたって高額な違約金を請求する悪質な業者に注意!
なぜ危険?あなたを待ち受ける3つの深刻なリスク
先払い業者に関わってしまうと、あなたの生活は深刻なリスクに晒されます。具体的にどのような危険が待ち受けているのか、3つのポイントに分けて解説します。
① 法外な請求
先述の通り、請求される「キャンセル料」は実質的に超高金利の利息です。一度でも支払いが遅れると、さらに高額な延滞料を上乗せされ、借金は雪だるま式に膨れ上がります。返済のために別の業者に手を出し…という負のスパイラルに陥り、あっという間にコントロール不能な状態になってしまうのです。
② 過酷な取り立て
彼らの取り立ては、貸金業法で定められたルールを完全に無視した、非常に悪質で執拗なものです。深夜早朝を問わない大量の電話やメールはもちろんのこと、職場や家族、友人など、あなたが知られたくない相手にまで連絡がいきます。「〇〇さんが借金を返さない」と嘘を吹き込まれ、人間関係を破壊されるケースも少なくありません。SNSで個人情報を晒されるといった陰湿な嫌がらせを受け、精神的に極限まで追い詰められてしまうのです。このような状況では、債務整理をしても会社に知られるのではないか、という心配どころではない、遥かに深刻な事態に発展しかねません。
③ 個人情報の悪用
申し込みの際に提出した身分証明書、給与明細、緊急連絡先などの個人情報は、非常に高いリスクに晒されます。あなたの情報は他のヤミ金業者や詐欺グループに売買され、さらなる犯罪に巻き込まれる危険性があります。一度流出してしまった個人情報を完全に取り戻すことは、極めて困難です。
悪質な業者の見分け方|甘い言葉に隠された危険サイン
今後、同様のサービスに遭遇した際に冷静に判断できるよう、悪質な業者を見分けるためのチェックポイントを覚えておきましょう。一つでも当てはまれば、それは極めて危険なサインです。
- 古物商許可番号の記載がない、または偽物である
中古品の買取には、公安委員会の「古物商許可」が必須です。サイトに番号の記載がない、あるいは検索してもヒットしない場合は違法業者です。 - 「LINEだけで完結」など、手軽さを異常に強調する
正規の契約手続きを簡略化し、利用者の判断力を鈍らせようとする手口です。あまりに簡単な手続きには裏があると疑いましょう。 - 勤務先情報や給与明細など、買取に不要な個人情報を要求する
これらは取り立ての際に勤務先へ連絡したり、返済能力を測ったりするためのもので、通常の売買契約では不要な情報です。 - キャンセル料や手数料が異常に高い
受け取る金額に対して、支払う金額が不自然に高い場合は、実質的な高金利の貸し付けである可能性が極めて高いです。
もし利用してしまったら…絶対にやってはいけないこと
すでにお金を受け取ってしまい、高額な請求に頭を抱えている方もいらっしゃるかもしれません。パニック状態に陥ると、事態をさらに悪化させる行動を取ってしまいがちです。どうか冷静に。以下の行動は、状況をさらに悪化させるおそれがあるため、避けてください。

危険①:連絡を無視する・「飛ばす」
「電話に出なければ、そのうち諦めるだろう」…そんな期待は、残念ながら通用しません。連絡を無視(いわゆる「飛ばし」)すると、業者はターゲットをあなた本人から、あなたの周りの人々へと切り替えます。職場、実家、緊急連絡先として伝えた友人へ、無差別に嫌がらせの電話をかけ始めるのです。これにより、あなたの社会的信用は失墜し、大切な人間関係も壊れてしまいます。一括請求を無視するのが危険であるのと同じく、無視は最悪の選択肢だと覚えておいてください。
危険②:自力で交渉・返済しようとする
「これは違法な契約だから無効だ!」と個人で交渉を試みても、相手は全く取り合いません。彼らは違法性を承知の上で活動している犯罪集団です。素人が交渉しようとすれば、逆に言質を取られたり、脅迫をエスカレートさせられたりするだけです。また、「少しなら払えるから」と一部でも返済してしまうと、「支払う意思がある」と見なされ、さらに厳しい取り立ての口実を与えてしまうことになりかねません。
危険③:別の業者から借りて返済する
これが最も危険で、多くの人が陥ってしまう罠です。一つの業者への返済のために、別の先払い業者やヤミ金に手を出す「自転車操業」。これは、問題を解決するどころか、借金額を短期間で大きく増やしてしまうおそれがある行為です。数週間もすれば、もはや自分の力ではどうすることもできないほどの借金地獄に陥ってしまいます。このような借金による借金の返済は、根本的な解決にはなりません。
一人で悩まないで。安全に解決するための正しい手順
絶望的な状況に思えるかもしれませんが、大丈夫です。正しい手順を踏むことで、解決に向けて状況を整理できる可能性があります。ここからは、あなたが平穏な日常を取り戻すための具体的な行動計画をお示しします。どうか、一人で抱え込まずに行動してください。
お困りの方は、まずはこちらからご相談ください。
先払い業者トラブルの無料相談
ステップ1:すぐに全ての証拠を集めて保管する
専門家に相談する前に、できるだけ多くの証拠を集めておきましょう。これが、あなたを有利な解決へと導くための重要な武器になります。
- 業者とのやり取りの記録(LINEやメールのスクリーンショット、通話の録音など)
- 業者のサイトのURLや会社情報がわかるページのスクリーンショット
- お金が振り込まれたことがわかる銀行通帳やネットバンキングの履歴
- 契約書や申込画面のスクリーンショット
相手が証拠隠滅のためにアカウントを削除する可能性もあります。今すぐ、この瞬間に行動を起こしてください。詳しい債務整理の相談から解決までの流れにおいても、証拠の有無は非常に重要です。
ステップ2:警察(#9110)と弁護士・司法書士に相談する
次に、具体的な相談先に連絡します。この時、「警察」と「法律の専門家」の両方に相談することが、有力な対応方法の一つです。
- 警察相談専用ダイヤル「#9110」
「殺すぞ」といった脅迫や、職場への度重なる嫌がらせ電話など、身の危険を感じる行為は「刑事事件」にあたる可能性があります。警察に相談することで、こうした犯罪行為を止めさせることができる場合があります。 - 弁護士・司法書士
警察は民事不介入の原則から、業者との契約関係そのものには介入できません。支払い義務を法的に無くし、相手との関係を完全に断ち切るためには、弁護士や司法書士といった法律の専門家の力が不可欠です。当事務所のサポート内容には、こうした悪質な業者への対応も含まれています。
弁護士に依頼する、本当の価値とは?
「弁護士に頼むとお金がかかりそう…」と不安に思うかもしれません。しかし、弁護士に依頼することで、取り立て対応や交渉を任せられるなどのメリットが期待できます。
①【精神的平穏の回復】早期に取り立てが止まる可能性がある
弁護士が介入すると、まず業者に「受任通知」という書類を送付します。受任通知を送付することで、業者から本人への直接連絡や取り立てを止めるよう求めます。これにより、電話やメールによる精神的負担が軽減される可能性があります。
②【金銭的負担の解消】支払い義務の有無を法的に争える可能性がある
そもそも先払い業者の契約は、出資法や貸金業法に違反する無効なものです。そのため、弁護士は契約の実態や請求内容を確認したうえで、支払い義務の有無を争い、負担を抑えた解決を目指します。たとえ弁護士費用がかかったとしても、法外な請求に怯え続けるより、遥かに経済的な負担は軽くなります。
③【恐怖からの解放】二度と業者と話さなくていい
依頼後は、全ての交渉や連絡を弁護士が代行します。あなたが直接、怖い思いをしながら業者と話す必要はもうありません。専門家があなたと業者の間に入り、連絡や交渉の窓口となります。
この苦しみから抜け出すために、今すぐご相談ください。
先払い業者トラブルの無料相談
根本的な解決へ。再生の道を歩むために
先払い業者の問題を無事に解決できたとしても、それで全てが終わりではありません。もしあなたが根本的な金銭問題を抱えているなら、また別の形で同じようなトラブルに巻き込まれてしまう可能性があります。本当の意味で平穏な生活を取り戻すために、もう少しだけ考えてみましょう。

なぜ「先払い業者」に頼ってしまったのか?
今回、なぜあなたは先払い業者に頼らざるを得なかったのでしょうか。背景には、他の会社からの借金があった、収入が不安定だった、誰にもお金の相談ができなかった、といった様々な事情があったはずです。決してあなたを責めているわけではありません。そうした状況に陥ることは、誰にでも起こり得ることなのです。
大切なのは、その根本原因から目をそらさないこと。問題を直視し、債務整理を考える適切なタイミングを逃さないことが、真の解決への第一歩となります。
借金問題そのものを解決する「債務整理」という選択肢
もし、先払い業者以外にも借金があり、返済に苦しんでいるのであれば、「債務整理」という手続きがあなたの助けになります。債務整理は、国が認めた法的な手続きで、借金の減額や支払いの免除を通じて、生活の再建をはかるものです。決して特別なことではなく、生活再建と家計管理のために多くの方が利用しています。
主な手続きには、以下の3つがあります。
- 任意整理:裁判所を通さず、弁護士が貸金業者と直接交渉し、将来の利息をカットしてもらう手続き。
- 個人再生:裁判所に申し立て、借金を大幅に減額し、原則3年で分割返済していく手続き。
- 自己破産:裁判所に申し立て、支払い不能であることを認めてもらい、原則として全ての借金の支払いを免除してもらう手続き。
どの手続きが最適かは、あなたの状況によって異なります。家族や保証人への影響が気になる方もいらっしゃるでしょう。弁護士にご相談いただければ、先払い業者の問題と合わせて、あなたの借金問題全体に対する最善の解決策をご提案できます。
まとめ:先払い業者を利用してしまった場合の対応
この記事でお伝えしてきたことを、最後にもう一度確認しましょう。
- 先払い業者は、「買取」を装った紛れもない「ヤミ金」です。絶対に利用してはいけません。
- もし利用してしまったら、無視したり、自力で交渉したりするのは絶対にNGです。
- 安全に解決へ近づくためには、すぐに証拠を集め、警察や弁護士に相談することが重要です。
たった一人で、先の見えない不安と恐怖に耐える時間は、もう終わりにしましょう。当事務所の名前「再生の歩み」には、「借金問題に苦しむ方と共に再生の道を歩みたい」という代表弁護士の強い想いが込められています。
勇気を出して借金問題に関するお問い合わせいただくその一歩が、あなたの未来を、そして平穏な日常を取り戻すための最も確実な一歩となります。私たちは、全力であなたをサポートします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
債務整理で銀行口座は凍結される?給与・生活費を守る対策
債務整理をしても、事前の対策により給与や生活費への影響を抑えられる場合があります
「債務整理を考え始めたけれど、銀行口座が凍結されて給料が引き出せなくなったら…」「日々の生活費はどうなってしまうんだろう…」
借金の返済に追われる中で、そのような不安を抱えていらっしゃる方は、決して少なくありません。インターネットで情報を探しても、断片的な情報ばかりで、かえって混乱してしまうこともあるでしょう。
でも、ご安心ください。正しい知識を持って早めに準備をすれば、債務整理による給与や生活費への影響を抑えられる可能性があります。
この記事では、債務整理による銀行口座の凍結について、多くの方が抱える不安や疑問に、専門家である弁護士が一つひとつ丁寧にお答えしていきます。なぜ口座が凍結されるのかという根本的な仕組みから、弁護士に依頼する「前」にご自身でできる具体的な対策、そして万が一の事態への対処法まで、わかりやすく解説します。
この記事では、口座凍結の仕組みと事前に検討できる対応を整理し、現在の状況に応じて確認すべき点を解説します。まずは正しい知識を身につけ、生活再建に向けた準備を進めましょう。債務整理の全体像については、債務整理の基本で体系的に解説しています。
まず理解するべき口座凍結の「仕組み」
口座凍結への対策を立てるには、まず「なぜ凍結が起こるのか」という仕組みを正しく理解することが大切です。漠然とした不安の正体を知ることで、冷静に対処できるようになります。決して難しい話ではありませんので、一緒に見ていきましょう。
凍結の目的は銀行による「相殺」
銀行が口座を凍結する一番の目的は、「相殺(そうさい)」という手続きを行うためです。「相殺」とは、簡単に言うと、銀行が持っている「あなたへの貸付金(借金)」と、あなたが持っている「銀行への預金」を、お互いに帳消しにする手続きのことです。
例えば、あなたがA銀行から100万円のカードローンを借りていて、同じA銀行の普通預金口座に20万円の残高があったとします。この場合、銀行はあなたの預金20万円を借金の返済に充てて、借金を残り80万円に減らすことができます。これが相殺です。
この相殺を確実に行うために、銀行はまずあなたの口座から預金が引き出せないように一時的に「ロック」します。これが「口座凍結」の正体なのです。つまり、口座凍結は銀行が自身の債権(貸したお金)を回収するための、正当な権利行使の一つというわけです。

「受任通知」が凍結の合図になる
では、口座凍結は具体的にいつ実行されるのでしょうか。その引き金となるのが、弁護士から銀行などの債権者へ送付される「受任通知」です。
受任通知とは、「私、弁護士が〇〇様の代理人として、これから債務整理の手続きを開始します」ということを知らせる正式な書面です。銀行がこの通知を受け取った時点で、「債務者が債務整理に入る」ことを知り、相殺のために口座を凍結する、という流れになります。
ここで非常に重要なのは、凍結のタイミングは「弁護士に相談した時」や「契約した時」ではない、という点です。弁護士が準備を整え、受任通知を発送し、それが銀行に届いた後なのです。つまり、債務整理の準備を始めてから通知が発送されるまでの間には、対策を講じるための貴重な時間が残されているのです。
全ての口座が対象ではない!凍結される口座の条件
「債務整理をしたら、持っている銀行口座が全部使えなくなるのでは?」という心配をされる方が非常に多いのですが、それは誤解です。安心してください、全ての口座が凍結されるわけではありません。
凍結の対象となるのは、原則として「借金をしている銀行(またはその銀行のグループ会社が保証会社になっているローンがある銀行)の口座のみ」です。
例えば、以下のようなケースを考えてみましょう。
- A銀行:カードローンで100万円の借金がある
- B銀行:給与振込口座として利用しているが、借金はない
- C銀行:公共料金の引き落とし口座として利用しているが、借金はない
この場合、債務整理の対象にA銀行を含めると、A銀行の口座は凍結されます。しかし、借金のないB銀行やC銀行の口座は、通常、A銀行の債務整理だけを理由に凍結される可能性は高くありません。
この原則を理解することが、給与や生活費を守るための対策の第一歩となります。
【最重要】弁護士に依頼する「前」に行うべき3つの対策
ここからが、あなたの生活を守るために最も重要なセクションです。弁護士に正式に依頼し、受任通知が発送される「前」に、状況に応じて検討したい対策を3つ、優先順位の高い順にご紹介します。この記事を読んだら、すぐに行動に移せるように、具体的にお伝えしますね。
対策1:凍結対象口座の預金を全額引き出す
最も緊急性が高く、最初に行うべき対策です。借金をしている銀行の口座に預金が残っている場合、受任通知が届けばその預金は相殺によって失われてしまいます。そうなる前に、ATMや窓口で預金の全額を引き出してください。
引き出した現金は、当面の生活費として手元で安全に保管するか、後述する「借金のない安全な銀行口座」に移しておきましょう。
「これって財産隠しにならない?」と不安に思われるかもしれません。生活費を確保する目的であっても、金額や使途によっては手続上の説明が必要になる場合があるため、引き出したお金の使い道は記録しておき、弁護士に必ず共有してください。
ただし、一点だけ絶対に守ってほしい注意点があります。それは、引き出したお金を特定の貸金業者だけの返済に充ててはいけない、ということです。これは「偏頗弁済(へんぱべんさい)」と呼ばれ、特に自己破産を検討している場合に、手続きが不利に進む可能性があります。引き出したお金は、あくまでご自身の生活のために使ってください。
対策2:給与や年金の振込先を安全な口座へ変更する
次に、生活の基盤である給与や公的年金などを確実に受け取るための対策です。もし、給与の振込先が凍結対象の銀行口座になっている場合は、大至急、勤務先の経理や総務担当部署に連絡し、振込先を「借金のない、安全な銀行の口座」に変更する手続きを行ってください。
もし安全な銀行口座を持っていない場合は、すぐに新しく開設しましょう。債務整理の手続き中でも、新しい預金口座を作ることは可能です。
会社に手続きを依頼する際、債務整理のことを正直に話す必要はありません。「メインバンクを変更したいので」「口座を整理していて」といった、当たり障りのない理由で十分です。ほとんどの場合、会社側も深く詮索することはありませんので、ご安心ください。給与振込先の変更手続きは、会社の締め日などの関係で反映までに時間がかかることもあるため、弁護士への相談と並行して、できるだけ早く着手することが生活への影響を抑えるために重要です。

対策3:公共料金などの引き落とし口座を変更する
電気、ガス、水道、家賃、携帯電話料金、保険料など、毎月の生活に欠かせない支払いが滞らないようにすることも非常に重要です。
まずは、凍結対象の口座から何が引き落とされているかをリストアップしてみてください。そして、それぞれの支払いについて、以下のいずれかの方法に変更する手続きを進めましょう。
- 借金のない、安全な銀行口座からの引き落としに変更する
- コンビニなどで支払える請求書払いに変更する
手続きは、各サービス提供会社のウェブサイトやコールセンターから行えることがほとんどです。少し手間に感じるかもしれませんが、支払いが滞ってしまうと、債務整理の準備中に、電気・ガス・水道・通信などの支払いが滞るおそれがあります。これもまた、生活再建に向けた大切な準備の一つです。
こんな時どうする?口座凍結にまつわる困難なケースと対処法
ここまで理想的な対策の流れを説明してきましたが、中には「対策が難しい状況」に置かれている方もいらっしゃるかもしれません。ここでは、そうした困難なケースと、その具体的な対処法について、実務経験を踏まえて解説します。
給与振込先の変更が会社規定で難しい場合
「給与振込口座は会社指定の銀行で、変更が認められていない」というケースは、残念ながら存在します。そして、その指定銀行で借金をしてしまっている場合、非常に深刻な状況に陥ります。
しかし、諦めないでください。まず知っておいていただきたいのは、労働基準法では、賃金は労働者に直接、全額を現金で支払うことが原則と定められている点です。口座振込はあくまで例外的な措置なのです。
この法律を盾に強硬な交渉をするというよりは、まずは会社の経理や人事の担当者に、正直に事情を(可能な範囲で)説明し、特例として現金での手渡しや、本人名義の別口座への振り込みが可能かなどを相談してみましょう。真摯に相談すれば、応じてもらえるケースも少なくありません。
参照:厚生労働省|賃金の支払方法に関する法律上の定めについて教えて下さい。
対策が間に合わず凍結口座に給与が振り込まれたら?
振込先変更の手続きが間に合わず、凍結されてしまった口座に給与が振り込まれてしまった場合でも、相殺の対象となる預金は、あくまで受任通知の届いた時点での残高です。凍結後に入金された金員は相殺はされませんのでご安心ください。
しかし、凍結された口座は通常の口座とは異なり、ATMの操作による入出金が出来ない場合がほとんどです。引き出す場合は、事前に銀行に問い合わせの上、窓口での対応が必要となります。
だからこそ、ここまでお伝えしてきた「事前の対策」が何よりも重要なのです。もし、すでにお困りの状況でしたら、一刻も早く緊急性の高い債務整理の相談窓口ご連絡ください。

口座凍結に関するよくあるご質問(Q&A)
最後に、口座凍結に関して多くの方が疑問に思われる点を、Q&A形式で簡潔にお答えします。
Q. 口座凍結はいつまで続きますか?解除されるのですか?
A. 口座の凍結期間は、金融機関によって異なりますが、一般的には1ヶ月から3ヶ月程度です。銀行が相殺の手続きを終え、保証会社などがあなたに代わって銀行に返済を行う「代位弁済」という手続きが完了すると、凍結は解除されます。
解除後は、再び入出金などが可能な預金口座として利用できるようになるのが通常です。ただし、その銀行やグループ会社から新しくお金を借りることはできなくなります。
Q. 任意整理なら、口座凍結を回避できますか?
A. はい、その通りです。任意整理は、自己破産や個人再生と違い、整理の対象とする債権者を自由に選ぶことができます。
したがって、給与振込口座として使っている銀行からの借金を任意整理の対象から外すことで、その口座が凍結されるのを回避することが可能です。これは任意整理の大きなメリットの一つであり、生活への影響を最小限に抑えたい場合に有効な選択肢となります。
Q. ゆうちょ銀行やネット銀行の口座も凍結されますか?
A. はい、凍結の対象になります。ゆうちょ銀行、楽天銀行やPayPay銀行といったネット銀行、信用金庫など、金融機関の種類に関わらず、その金融機関から借金があれば、口座は凍結される可能性があります。
「どの銀行か」だけでなく、「その金融機関や関連する保証会社に債務があるか」を確認することが重要です。
Q. 債務整理をしたら、新しい銀行口座は作れませんか?
A. いいえ、そんなことはありません。債務整理の手続き中であっても、その後であっても、新しく銀行の預金口座を開設できる場合があります。
債務整理をすると信用情報に登録されますが、これはローンやクレジットカードの審査に影響するものであり、預金口座の開設が制限されることはありません。対策の2番目でお伝えした通り、安全な口座がない場合は、速やかに新しい口座を開設しましょう。
まとめ:一人で悩まず、まずは専門家にご相談ください
今回は、債務整理に伴う銀行口座の凍結について、その仕組みと具体的な対策を詳しく解説しました。
口座が凍結されると聞くと、とても怖いことに感じるかもしれません。しかし、この記事でお伝えしたように、
- 凍結されるのは「借金のある銀行の口座」だけであること
- 弁護士に依頼する「前」に準備する時間があること
- 預金の引き出しや振込先の変更といった事前対策で、生活は守れること
をご理解いただけたかと思います。
最も大切なのは、パニックにならず、一人で抱え込み、手遅れになってしまう前に、専門家である弁護士に相談することです。あなたのご状況を詳しくお伺いできれば、どの口座が凍結対象になるのか、いつまでに何をすべきか、そしてどの債務整理手続きが最適なのかを的確にアドバイスできます。
再生の歩み法律事務所では、借金問題に苦しむ方が、安心して新たな一歩を踏み出せるよう、親身にサポートすることをお約束します。弁護士への相談は、あなたの生活再建に向けた最も確実な一歩です。ご相談は無料ですので、どうぞお気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
リボ払いは危険?返済できない時の対処法と債務整理を解説
「返しても終わらない…」リボ払いに悩むあなたへ
毎月きちんと返済しているはずなのに、なぜか借金の元金が少しも減らない。むしろ、気づけば利用残高が以前より膨らんでいる…。もしあなたが今、リボ払いの返済に対して先行きが見えない不安や焦りを感じているなら、まず知ってほしいことがあります。その悩みは、決してあなた一人だけのものではありません。
「便利なサービスだと思ったのに」「最初は軽い気持ちだった」と、多くの方が同じように苦しんでいます。この記事は、単にリボ払いの危険性を解説するだけのものではありません。あなたの今の状況を整理し、具体的な解決策を検討するための情報をまとめたものです。正しい知識を身につけ、状況に応じた対応を取ることで、解決に向けた選択肢を見つけられる可能性があります。まずは一緒に、現状を整理することから始めましょう。
なぜ危険?リボ払いで元金が減らない「落とし穴」の仕組み
リボ払いが「危険」「やばい」と言われるのには、明確な理由があります。それは、その仕組みの中に、利用者が気づきにくい注意点があるからです。ここでは難しい専門用語は使わず、なぜ元金が減りにくいのか、その核心部分を解説します。この仕組みを冷静に理解することが、問題解決への第一歩となります。
気づきにくい高金利。支払いの大半が手数料に
リボ払いの手数料は、多くの場合、年利15%前後に設定されています。これは、消費者金融のカードローンとほぼ同じ水準です。この事実を知らない方も少なくありません。
問題なのは、毎月の返済額が一定であるため、その内訳が見えにくいことです。例えば、50万円の残高があり、毎月1万円を返済しているとしましょう。年利15%の場合、最初の1ヶ月で発生する手数料は約6,250円。つまり、あなたが支払った1万円のうち、実に半分以上の6,250円が手数料に消え、元金の返済に充てられるのはわずか3,750円ということになります。これでは、返せども返せども元金が減らないのは当然です。

自動リボ設定に注意。意図せず残高が増えるケースも
「自分はリボ払いを選んだつもりはないのに…」という方も注意が必要です。クレジットカードを申し込む際や、お得なキャンペーンに登録する際に、知らず知らずのうちに「自動リボ」サービスに登録してしまっているケースが後を絶ちません。
この設定がされていると、お店で「1回払いでお願いします」と伝えても、対象となる支払いが自動的にリボ払いに変更されることがあります。自分では計画的にカードを利用しているつもりでも、意図せずリボ払いの残高が増え続けてしまうのです。まずはご自身のカードの利用明細を確認し、「リボ払い」「リボルビング払い」といった記載がないか、支払い設定がどうなっているかを今すぐチェックしてみてください。
あなたの状況はどの段階?危険度セルフチェックリスト
リボ払いの問題は、放置すればするほど深刻化します。しかし、パニックになる必要はありません。まずはご自身の状況を客観的に把握することが大切です。以下のリストで、当てはまる項目がいくつあるかチェックしてみましょう。
- リボ払いの残高がいくらあるか正確に把握していない
- リボ払いの残高が年収の3分の1を超えている
- 複数のクレジットカードでリボ払いを利用している
- 返済のために、別のカードでキャッシングをしたことがある
- ここ数ヶ月、最低返済額しか支払えていない
- 支払いが遅れたことがある、または遅れそうになったことがある
- カード会社から督促の電話や手紙が届いたことがある
チェックの数に応じて、あなたの危険度と次にとるべき行動が見えてきます。
【初期症状】まだ自力で立て直せる可能性あり
チェックが1〜2個だったあなたは、まだ初期段階です。この段階であれば、家計を見直し、後述する繰り上げ返済などを活用することで、自力で完済できる可能性は十分にあります。ただし、決して油断は禁物です。このまま放置すれば、あっという間に状況は悪化します。今のうちに行動を起こしましょう。
→「まだ間に合う!自力でリボ払いを完済するための具体的な方法」へ
【中期症状】専門家への相談を検討すべき危険水域
チェックが3〜4個だったあなたは、すでに自力での解決が難しくなりつつある「危険水域」にいます。返済のために別の借入をする「自転車操業」の状態に陥りかけており、このままではいずれ返済が立ち行かなくなる可能性が高いでしょう。放置すれば、カード会社からの一括請求などに発展するリスクもあります。手遅れになる前に、専門家への相談を真剣に検討すべきタイミングです。 債務整理を考えるタイミングは早ければ早いほど選択肢が広がります。
→「自力返済が困難な場合の最終手段「債務整理」とは」へ
【末期症状】今すぐ弁護士に相談を。放置は危険です
チェックが5個以上だったあなたは、いつ返済が破綻してもおかしくない非常に危険な状態です。おそらく、日々の督促や返済のプレッシャーで精神的にも追い詰められているのではないでしょうか。この段階では、自力での解決が難しくなっている可能性があります。放置すれば、裁判所から訴状が届き、最終的には給与や財産の差し押さえといった法的手続に発展する可能性があります。一人で悩まず、早めに専門家へ相談することを検討してください。
→借金問題の無料相談
返済不能になる前に。放置した場合に起こる深刻なリスク
もしリボ払いの返済が苦しくなり、滞納してしまったらどうなるのでしょうか。問題を先送りにすることは、事態を悪化させるだけです。滞納を放置した場合、以下のような深刻な事態が段階的に進行していきます。
- 遅延損害金の発生:返済日の翌日から、通常の手数料よりも高い利率(年20%程度)の遅延損害金が加算されます。
- カード利用停止・督促:滞納後すぐにカードが利用停止になり、電話や郵便による督促が始まります。
- 信用情報への記録(ブラックリスト):返済日より61日以上または3か月以上の支払遅延があると、信用情報機関に事故情報として登録されることがあります。これにより、新たなローンやクレジットカードの契約が困難になります。
- 一括請求:カード会社との契約が強制的に解除され、残高と遅延損害金の全額を一度に支払うよう求める「一括請求」が内容証明郵便などで届きます。
- 裁判・財産差し押さえ:一括請求に応じないと、裁判所に訴訟を起こされます。裁判で敗訴が確定し、債権者が強制執行を申し立てた場合、預貯金や給与といった財産が差し押さえられる可能性があります。給与が差し押さえられる場合、勤務先にも連絡がいくため、借金問題を知られてしまうことになります。
こうした事態に進む前に、早めに対応を検討することが大切です。
自力返済が困難な場合の最終手段「債務整理」とは
セルフチェックで「中期」「末期」だった方、そして自力での返済に限界を感じている方へ。借金問題を法的に解決し、生活を再建するための正当な手続き、それが「債務整理」です。決して特別なことではなく、人生をやり直すための、国が認めた救済制度です。主な債務整理の種類には、以下の3つがあります。

【任意整理】将来の利息をカットし元金のみを分割返済
リボ払いの解決策として最も多く選択されるのが「任意整理」です。弁護士があなたに代わってカード会社と交渉し、将来発生する手数料(将来利息)の減額やカットを目指して交渉します。そして、残った元金だけを3年〜5年程度の分割で無理なく返済していく手続きです。
裁判所を通さない私的な交渉なので、手続きが比較的簡単で、費用も抑えられます。また、官報に載ることもないため、任意整理が家族や職場に知られるリスクが低いという大きなメリットがあります。「借金の元金だけなら返していける」という方には、現実的な解決策の一つとなる可能性があります。
【個人再生】借金を大幅に減額し、自宅を残せる可能性も
リボ払い以外にも借金があり、元金の総額が大きすぎて任意整理では返済が難しい場合に検討するのが「個人再生」です。裁判所に申し立て、債務額や財産状況などに応じて減額された借金を、原則3年で返済していく手続きです。
「住宅ローン特則」という制度を利用すれば、住宅ローンはそのまま返済を続けることで、マイホームを手放さずに手続きを進められる可能性があるのが大きな特徴です。ただし、手続きが複雑で、官報に氏名や住所が掲載されるといったデメリットもあります。
参照:裁判所「個人再生手続」
【自己破産】支払いを免除し、ゼロから再スタートを切る
収入が全くない、あるいは著しく低く、今後も返済できる見込みが立たない場合の最終手段が「自己破産」です。裁判所に支払不能であることを認めてもらい、税金などの非免責債権を除く借金の支払い義務を免除(免責)してもらう手続きです。
家や車など高価な財産は手放す必要がありますが、生活に必要な最低限の財産は残すことができます。経済的な再出発を図るための制度です。ギャンブルや浪費が原因の場合など、状況によっては免責が認められないケースもありますが、借金の額に関わらず、支払不能であれば手続きは可能です。
債務整理の注意点|ブラックリストと生活への影響
債務整理をすると、信用情報機関に事故情報が登録されます。これが、いわゆる「ブラックリストに載る」という状態です。この点に不安を感じる方は多いでしょう。
登録される期間は、登録内容や信用情報機関によって異なります。たとえばCICでは、クレジット情報は契約期間中および契約終了後5年間保有されます。この期間中は、主に以下のようなことができなくなります。
- クレジットカードの新規作成や利用
- 住宅ローンや自動車ローンなど、新たな借入れ
- 他人の借金の保証人になること
一方で、以下のようなことはありません。
- 戸籍や住民票に記載される
- 選挙権がなくなる
- 年金が受け取れなくなる
- 賃貸住宅が借りられなくなる(家賃保証会社による)
- 会社に知られてクビになる
債務整理は、人生の終わりではありません。あくまで経済的な再生のために設けられた、一定期間の制約に過ぎないのです。毎月の返済と督促に追われる日々から解放されるメリットと、この制約を天秤にかけ、冷静に判断することが大切です。
参考:弁護士法人・響「ブラックリストとは?載る条件や影響を受ける期間、対処法を解説」
勇気を出して第一歩を。弁護士への無料相談という選択肢
ここまで読んで、リボ払いの問題の深刻さ、そして解決策の道筋が見えてきたのではないでしょうか。しかし、どの方法が自分にとって最適なのか、一人で判断するのは難しいかもしれません。そんな時こそ、私たち専門家を頼ってください。
弁護士に相談することには、大きなメリットがあります。
- 督促が止まる可能性がある:弁護士が依頼を受けたことをカード会社に通知(受任通知)すると、貸金業者等については、受任通知の到達後、本人への直接の取立てが原則として制限されます。これだけで、精神的な負担は大きく軽減されるはずです。
- あなたに最適な解決策を提案してくれる:あなたの収入や財産、借金の状況を詳しくお伺いし、任意整理、個人再生、自己破産の中から、あるいはそれ以外の方法も含めて、最善の道筋を一緒に考えます。
- 交渉や手続きの負担を軽減できる:専門知識が必要な債権者との交渉や、複雑な裁判所への提出書類の作成など、必要な交渉や書類作成をサポートし、手続きの負担を軽減します。
再生の歩み法律事務所では、借金問題に関するご相談は何度でも無料です。当事務所の代表弁護士は、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いを持って、これまで500件以上の案件に携わってきました。あなたのお話をじっくり伺い、状況に応じた解決策をご提案します。
一人で悩み続けていても、状況は決して良くなりません。勇気を出して、まずは無料相談の電話をかける、その一歩が、生活再建に向けた具体的な行動につながります。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
債務整理で銀行口座は凍結される?仕組み・解除時期・回避策を解説
ご安心ください。債務整理ですべての銀行口座が凍結されるわけではありません
「債務整理をしたら、銀行口座が凍結されて給料が引き出せなくなるのでは…」「公共料金の支払いが止まって、生活がめちゃくちゃになってしまうかもしれない…」
借金問題で苦しんでいる中、債務整理を考え始めた矢先に、このような不安に襲われていませんか?
どうか、ご安心ください。債務整理をしたからといって、お持ちの銀行口座がすべて凍結されてしまうわけではありません。
銀行口座の凍結には、実は明確なルールがあります。そして、そのルールを正しく理解し、専門家と一緒に事前にきちんと対策を立てておけば、あなたの生活への影響を最小限に抑えることは十分に可能です。
この記事では、借金問題に悩む多くの方々をサポートしてきた再生の歩み法律事務所の弁護士が、以下の点を分かりやすく解説していきます。
- なぜ銀行口座が凍結されるのか、その「仕組み」
- あなたのどの口座が凍結対象になるのか
- 口座凍結を乗り切るための具体的な「5つの対策」
- 自己判断でやってはいけない危険な行動
この記事を読み終える頃には、口座凍結に対する漠然とした恐怖は消え、「こうすれば大丈夫なんだ」という具体的な道筋が見えているはずです。一人で抱え込まず、まずは正しい知識を身につけることから始めましょう。借金問題の全体像については、債務整理とは?借金を整理して生活を立て直す方法で体系的に解説していますので、そちらも併せてご覧ください。
債務整理で銀行口座が凍結される仕組みとは?
では、なぜ債務整理をすると銀行口座が凍結されてしまうのでしょうか。それは、銀行が「相殺(そうさい)」という手続きを行うためです。
少し難しく聞こえるかもしれませんが、仕組みはとてもシンプルです。相殺とは、簡単に言えば「差し引き計算」のことです。
例えば、あなたがA銀行から100万円のカードローンを借りていて、同時にA銀行の普通預金口座に30万円の預金があったとします。この場合、銀行は「あなたに貸している100万円」と「あなたから預かっている30万円」を差し引きして、借金を70万円に減らすことができるのです。これが相殺です。
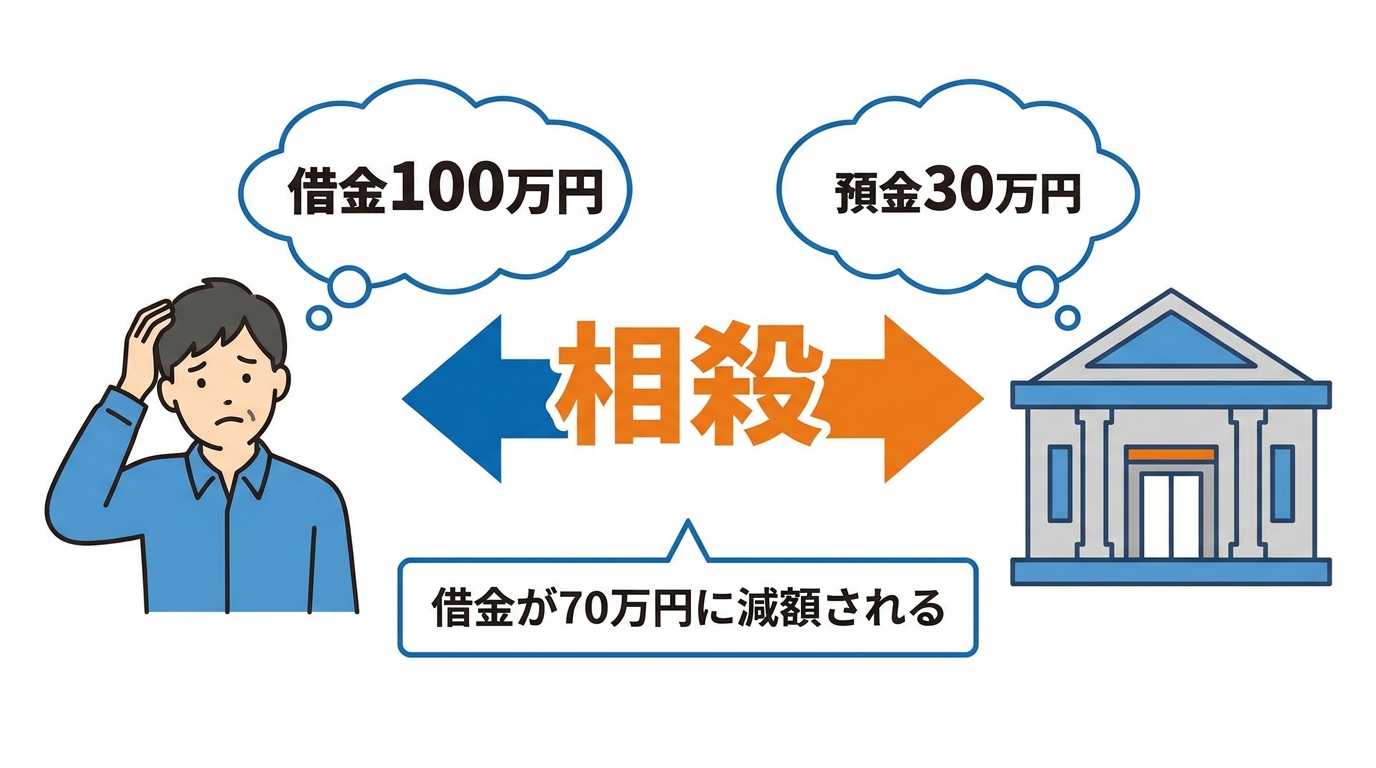
銀行にとって、これは貸したお金を回収するための正当な権利です。そして、この相殺を確実に行うために、一時的に口座からの入出金をストップさせます。これが「口座凍結」の正体です。決して、あなたを困らせるために不当にお金を取り上げるわけではなく、銀行側の防衛措置と理解しておきましょう。
凍結のタイミングは「弁護士からの受任通知」が届いたとき
「ある日突然、何の予告もなく口座が凍結されるのでは…」と不安に思うかもしれませんが、状況によっては予告なく凍結されることもあります。凍結が実行されるタイミングは、基本的には決まっています。
それは、私たち弁護士がご依頼を受けた後、債権者である銀行に対して「債務整理の手続きを開始します」というお知らせ(受任通知)を送付し、それが銀行に届いた時点です。
つまり、弁護士に依頼して受任通知が届くことをきっかけに凍結されるケースが多い一方で、返済の長期延滞などの事情によっては、依頼前でも凍結される可能性があります。専門家に依頼することで、凍結のタイミングをある程度コントロールし、事前に対策を立てる時間を確保できるのです。なお、個人再生や自己破産といった裁判所を介する手続きでは、裁判所からの通知がきっかけになることもあります。
凍結期間は約1~3ヶ月|解除は「代位弁済」後
口座が一度凍結されると、永久に使えなくなるわけではありません。凍結される期間は、金融機関や保証会社、状況によって異なりますが、一般的には1~3ヶ月程度が目安とされることがあります。
そして、凍結が解除されるきっかけとなるのが「代位弁済(だいいべんさい)」という手続きです。銀行からの借入の多くは、保証会社が保証をしています。あなたが返済できなくなった場合、この保証会社があなたに代わって銀行に借金を一括で返済します。これを代位弁済といいます。
代位弁済が行われると、銀行はあなたに対する債権(貸したお金を返してもらう権利)を失い、その権利は保証会社に移ります。銀行としては、もう口座を凍結して相殺を行う理由がなくなるため、凍結を解除するのです。この手続きが終われば、あなたの借金の窓口は銀行から保証会社に変わります。多くの場合、保証会社から一括請求の通知が届くことになりますが、その後の交渉は弁護士が進めますのでご安心ください。
【手続き別】あなたのどの口座が凍結対象になるのか
ここからは、あなたが検討している債務整理の手続きによって、どの銀行口座が凍結の対象になるのかを具体的に見ていきましょう。「自分の場合はどうなるんだろう?」という疑問をここで解消してください。
任意整理の場合:整理対象の金融機関の口座のみ
任意整理の大きな特徴は、交渉する相手(債権者)を自分で選べる点にあります。この特徴は、口座凍結を回避する上で非常に重要です。
原則として、任意整理の対象から外した銀行の口座は凍結されません。
例えば、給与振込口座として利用しているA銀行からは借金がない場合、A銀行を任意整理の対象から外せば、口座が凍結される心配はありません。生活の基盤となる口座を守りながら、他の借金だけを整理することが可能なのです。
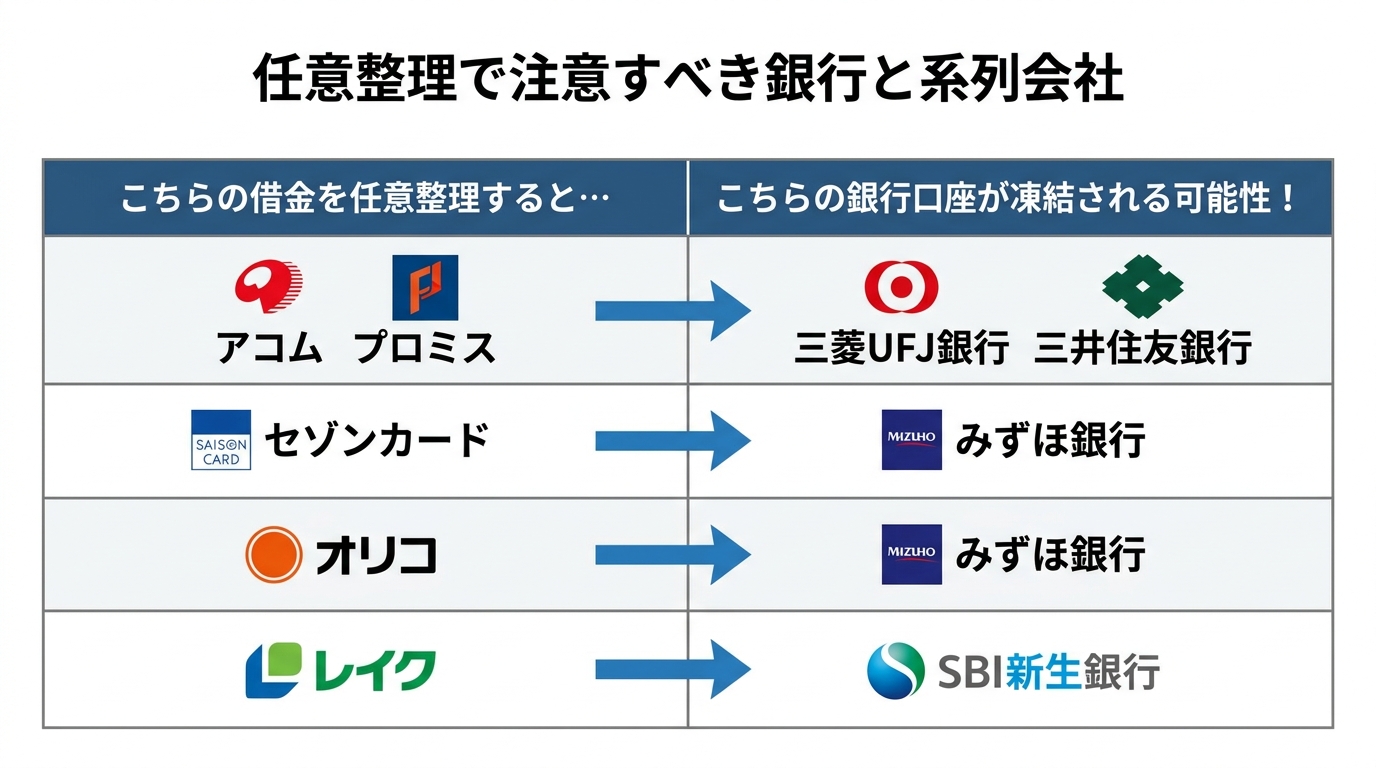
ただし、一つ注意点があります。それは「系列会社」の存在です。消費者金融やクレジットカード会社の中には、大手銀行のグループ企業であるケースが少なくありません。例えば、消費者金融のアコムの借金を任意整理すると、保証会社である三菱UFJ銀行の口座が凍結される可能性があります。
ご自身の借入先と利用している銀行の関係性を正確に把握するのは難しい場合もありますので、専門家への相談が不可欠です。主な系列会社の例を以下にまとめました。
個人再生・自己破産の場合:借入がある全ての金融機関の口座
個人再生や自己破産は、任意整理とは異なり、裁判所を通して行う法的な手続きです。これらの手続きでは「債権者平等の原則」というルールがあり、一部の借金だけを除外することは認められません。すべての債権者を対象としなければならないのです。
そのため、カードローンや住宅ローンなど、少しでも借入のある金融機関の口座は、すべて凍結の対象になると考えてください。複数の銀行から借り入れがある場合は、それらすべての口座が凍結されることになります。
このことからも、個人再生や自己破産を選択する場合は、口座凍結が避けられない前提で、より入念な事前準備が重要になることがお分かりいただけるかと思います。もちろん、これらの手続きでも、借金がまったくない銀行の口座は凍結されませんので、過度に心配する必要はありません。
口座凍結を乗り切る!弁護士依頼前にやるべき5つの回避策
ここからは、この記事で最も重要な、口座凍結による生活への影響を最小限に抑えるための具体的な行動計画です。以下の対策は、私たち弁護士に正式に依頼する「前」に、ご自身の判断で行う必要があります。一つずつ着実に進めていきましょう。
ステップ1:凍結対象の口座から預金を全額引き出す
最も重要で基本的な対策です。弁護士に依頼する前に、凍結される可能性のある銀行口座については、当面の生活に必要な範囲で預金を引き出し、生活費の確保を検討しましょう。これにより、預金が借金と相殺されてしまう事態を防ぐことができます。
引き出したお金は、当面の生活費や、これからかかる弁護士費用などに充てることができます。ただし、この行為が後の手続きで「財産隠し」と疑われないように注意が必要です。あくまで生活に必要な範囲で行うべきであり、大金を不自然に隠すようなことは絶対に避けてください。どの程度の金額が妥当かについては、事前に専門家へ相談することをおすすめします。
ステップ2:給与や年金の振込先を安全な口座に変更する
毎月の収入が途絶えてしまっては、生活再建どころではありません。凍結対象の口座を給与や年金の振込先に指定している場合は、速やかに勤務先や年金事務所に連絡し、借入のない安全な銀行口座に変更する手続きを行ってください。
もし、会社の手続き上、変更が間に合わない場合は、事情を説明して一時的に「現金での手渡し」にしてもらえないか相談してみるのも一つの方法です。給与の受け取りは生活の根幹に関わる重要な問題ですので、債務整理の事実を会社に知られるリスクを過度に恐れず、勇気をもって行動しましょう。
ステップ3:公共料金や家賃などの引き落とし口座を変更する
電気、ガス、水道、家賃、携帯電話料金といった、生活に不可欠な支払いが滞る事態も避けなければなりません。これらの引き落とし口座が凍結対象になっている場合、支払いができなくなり、延滞やサービスの停止につながる恐れがあります。
各契約会社に連絡し、引き落とし口座を安全な別の銀行口座に変更するか、コンビニなどで支払える振込用紙を送ってもらうように手続きを変更しましょう。特に、家賃の滞納は住まいを失うリスクに直結しますので、最優先で対応してください。ご自身の契約状況を一度リストアップし、一つずつ着実に変更作業を進めることが大切です。
ステップ4:安全な銀行で新しい口座を開設しておく
「給与振込や引き落とし口座の変更先として使える、借金のない銀行口座がない…」という方もいらっしゃるかもしれません。ご安心ください。債務整理の手続き中でも、借入のない銀行であれば、新しく口座を開設することは基本的に可能です。
事前に新しい口座を一つ作っておけば、給与の受け取りや各種支払いをスムーズに移行できます。ただし、手続き直前に不必要に多くの口座を開設すると、財産を分散させていると疑われる可能性もゼロではありません。あくまで生活に必要な範囲で、専門家と相談しながら進めるのが安全です。
ステップ5:凍結解除後の口座の取り扱いを事前に確認する
凍結は1~3ヶ月で解除されるのが一般的ですが、その後の口座の扱いは銀行や手続きによって異なります。多くの場合、凍結が解除されれば再び入出金が可能になりますが、銀行によっては強制的に解約となってしまうケースもあります。
また、特に自己破産で破産管財人が選任される「管財事件」の場合、凍結が解除されても、破産管財人の許可なく預金を引き出すことはできません。このように、手続きによってルールが異なりますので、先の見通しについても弁護士に確認し、計画的に手続きを進めることが大切です。
【重要】自己判断は危険!口座凍結対策でやってはいけないNG行動
ここまで、ご自身でできる対策をお伝えしてきましたが、良かれと思ってやったことが、かえって債務整理の手続き全体を不利にしてしまう危険な行動もあります。特に自己破産を検討している場合、これからお話しする行動は、借金の免除が認められなくなる「免責不許可事由」に該当する可能性があり、絶対に避けなければなりません。安全な手続きのためには、専門家の知識が不可欠です。
自己判断で進めてしまう前に、安全な手続きのために、まずは無料相談をご利用ください。
多額の現金をタンス預金にする(財産隠し)
口座から引き出した現金を、申告せずにただ自宅で保管する「タンス預金」は非常に危険です。自己破産などの手続きでは、裁判所に対してすべての財産を正直に申告する義務があります。引き出した現金の存在を隠していると、財産隠しという重大な不正行為と見なされ、最悪の場合、借金がなくならないという事態を招きかねません。生活費として必要な分は問題ありませんが、その正当な範囲については専門家の判断を仰ぐようにしてください。
家族や知人の口座にお金を移す(財産隠し)
口座凍結を恐れて、自分のお金を家族や友人の口座に送金する行為も、典型的な財産隠しです。裁判所は破産を申し立てた人の口座の取引履歴を過去数年分にわたって調査するため、このような不自然なお金の動きはほぼ間違いなく発覚します。この行為は、手続きが不利になるだけでなく、お金を受け取った大切な家族や友人までトラブルに巻き込んでしまう可能性があり、絶対に行ってはいけません。
特定の借入先(親族など)にだけ優先して返済する(偏頗弁済)
「お世話になった親族や、迷惑をかけたくない友人には先に返しておきたい」というお気持ちは、痛いほど分かります。しかし、債務整理の手続き直前に、特定の相手にだけ借金を返済する行為は「偏頗弁済(へんぱべんさい)」という、固く禁止されている行為にあたります。
債務整理の大原則は、すべての債権者を平等に扱うことです。この原則に反すると、自己破産が認められなくなるなどの重大なペナルティが課される可能性があります。個人的な感情で特定の相手にだけ返済することは、結果的にご自身の再スタートを妨げることになりかねません。弁護士に依頼した後は、すべての返済をストップし、専門家の指示に従うことが何よりも重要です。
より詳しい情報については、裁判所が公開している資料も参考になります。
参照:裁判所「破産・免責手続のあらまし」
口座凍結に関するよくあるご質問
最後に、口座凍結に関して多くの方が抱く細かい疑問について、Q&A形式でお答えします。
Q. 凍結されたかどうかを確認する方法はありますか?
A. はい、いくつかの方法で確認できます。一番手軽なのは、ATMで残高照会や現金引き出しを試みることです。凍結されていれば、エラーメッセージが表示されて取引ができません。その他、通帳記帳を試したり、銀行の窓口で直接問い合わせたりすることでも確認できます。弁護士に依頼している場合は、ご自身で動く前に、まず担当の弁護士に状況を確認してもらうのが最もスムーズです。
Q. 凍結された口座に給料が振り込まれてしまったらどうなりますか?
A. 口座変更の手続きが間に合わなかった場合ですね。まずご安心いただきたいのは、口座が凍結された「後」に振り込まれた給与は、原則として相殺の対象にはなりません。あなたのお金が勝手になくなってしまうわけではありません。しかし、そのお金を引き出すためには、銀行の窓口で身分証明書などを提示し、複雑な手続きを経る必要があります。非常に手間がかかるため、やはり事前の口座変更が何よりも重要です。
Q. ネット銀行やデビットカードも凍結されますか?
A. はい、対象になります。ネット銀行も実店舗のある銀行と法律上の扱いはまったく同じです。そのため、そのネット銀行からカードローンなどの借入があれば、口座は凍結されます。また、デビットカードは、紐づいている銀行口座から即時に代金が引き落とされる仕組みです。したがって、その銀行口座が凍結されれば、デビットカードも当然利用できなくなりますのでご注意ください。
まとめ:口座凍結は正しい知識と専門家のサポートで乗り切れます
今回は、債務整理に伴う銀行口座の凍結について、その仕組みから具体的な対策まで詳しく解説しました。
重要なポイントをもう一度振り返ってみましょう。
- 債務整理をしても、すべての銀行口座が凍結されるわけではない。
- 凍結されるのは「借入をしている銀行」の口座のみ。
- 弁護士に依頼する「前」に、預金を引き出し、各種振込・引落口座を変更することが最も重要。
- 自己判断でのお金の移動や特定の相手への返済は、手続きを不利にする危険があるため絶対に避けるべき。
口座が凍結されると聞くと、多くの方がパニックになってしまいますが、その仕組みと対策を正しく知れば、決して乗り越えられない壁ではありません。むしろ、安全な生活再建のためには、避けては通れないプロセスの一つと捉えることもできます。
しかし、どの口座が凍結対象になるかの判断や、財産隠しと疑われないための適切な対応には、専門的な知識が不可欠です。自己判断で進めてしまい、取り返しのつかない事態に陥る前に、ぜひ一度私たちにご相談ください。
再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いで、一人ひとりのご状況に寄り添ったサポートを心がけています。あなたの不安を、安心に変えるお手伝いをさせてください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
弁護士に依頼後も督促が止まらない?5つの原因と対処法
ご安心ください。弁護士依頼後の督促、止まらないのには理由があります
弁護士に債務整理を依頼し、「これでようやく、鳴りやまない電話や郵便受けにたまる督促状から解放される…」と、ほっと一息ついたのも束の間。再びかかってきた電話や、届いた一通の封書に、心臓が凍りつくような思いをされていませんか。
「話が違うじゃないか」「なぜ督促が止まらないんだ」「依頼した弁護士は本当に仕事をしてくれているのだろうか…」
そんな強い不安や混乱、そして焦りを感じてしまうのは、決してあなただけではありません。ご家族に内緒で手続きを進めている方であれば、なおさらでしょう。
ただ、弁護士に依頼した後も督促が続く場合には、いくつかの原因が考えられます。慌てずに状況を整理し、原因に応じて一つずつ対処していきましょう。
この記事では、なぜ督促が止まらないのか、考えられる5つの主な原因と、今取るべき具体的な行動を、債務整理の相談に対応している弁護士が分かりやすく解説します。
私たち再生の歩み法律事務所は、「借金問題に苦しむ方と共に再生の道を歩みたい」という想いで、一人ひとりのご依頼者様と向き合っています。この記事を読み終える頃には、あなたの不安は解消され、次に何をすべきかが明確になっているはずです。一緒に、解決への一歩を踏み出しましょう。
まず確認!督促が止まらない5つの主な原因
弁護士に依頼したのに督促が止まらない…。その状況は、いくつかの原因に分類できます。ご自身の状況がどれに当てはまるか、一つずつ確認してみてください。原因がわかれば、冷静に対処法が見えてきます。債務整理の全体像については、債務整理の基礎知識で体系的に解説しています。
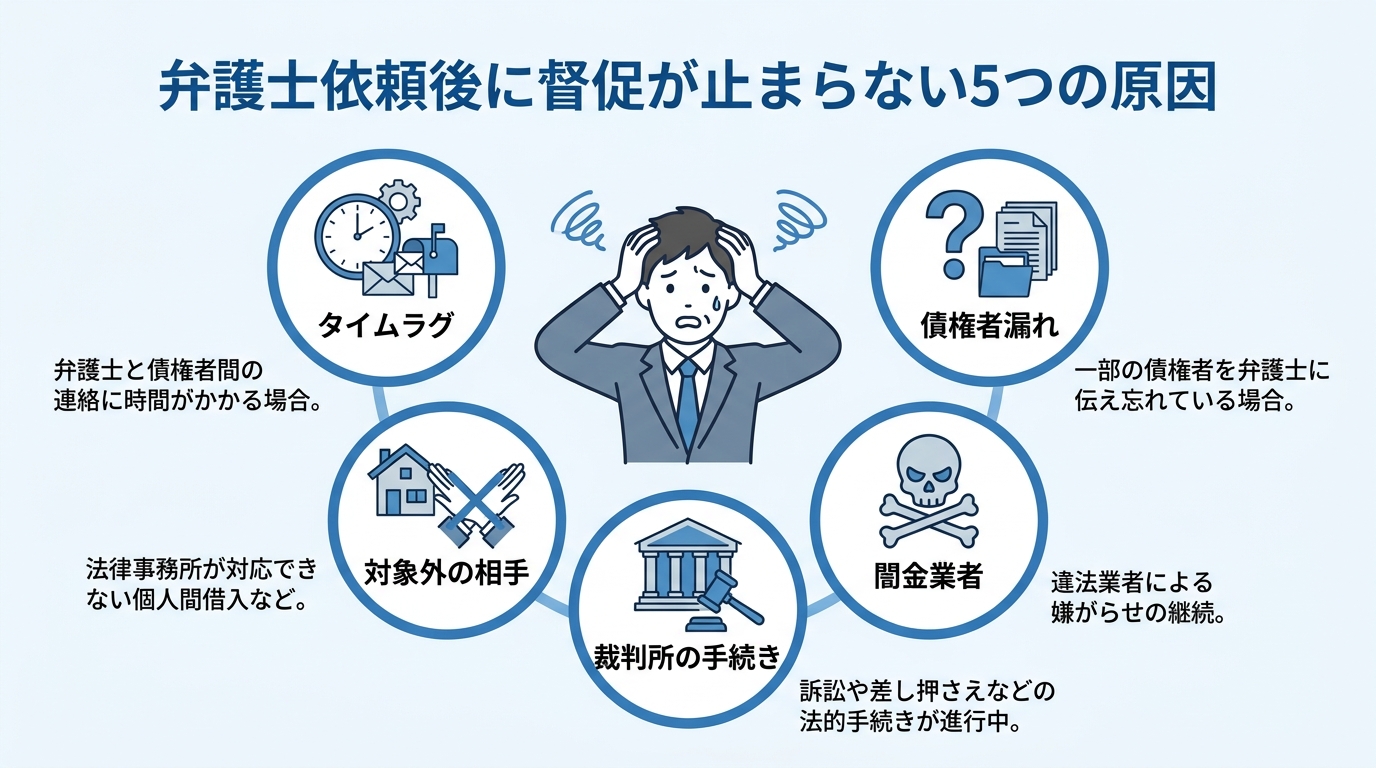
原因1:受任通知が届くまでのタイムラグ
最も多く、そして心配の少ないケースがこの「タイムラグ」です。弁護士があなたからの依頼を受けると、まず「受任通知」という書類を作成し、各債権者(貸金業者など)へ発送します。この通知を受け取った貸金業者は、貸金業法(取立て行為の規制)により、要件を満たす限り、債務者本人への直接の連絡による取立て行為が制限されます。
しかし、弁護士が通知を発送してから、債権者の担当部署で実際に督促停止のシステム処理が完了するまでには、どうしても事務的な時間がかかってしまうのです。督促停止の社内処理が完了するまでには、数日程度かかることがあります。週末や連休を挟むと、さらに時間がかかる場合もあります。
もし弁護士に依頼してから数日以内に督促が届いたのであれば、このタイムラグ、つまり「受任通知との行き違い」である可能性が高いでしょう。もう少しだけ様子を見てみましょう。
原因2:あなたが弁護士に債権者を伝え忘れている(債権者漏れ)
弁護士は、あなたが申告してくださった債権者リストに基づいて受任通知を送ります。もし、あなたが弁護士に伝え忘れている借入先があれば、当然その業者には受任通知が届きません。そのため、その業者からの督促は止まらない、ということになります。
これを「債権者漏れ」と呼びます。特に、以下のようなケースで発生しやすいため、心当たりがないか振り返ってみてください。
- 借入先が多数あり、一部を思い出せなかった
- 知人や親族など、個人から借りたお金
- 自分が保証人になっている契約
- 長期間返済しておらず、存在を忘れていた借金
- クレジットカードのキャッシングだけでなく、ショッピングリボの存在
この債権者漏れは、後々大きなトラブルに発展する可能性があるため、特に注意が必要です。もし「あの借金を伝え忘れたかも…」と心当たりがあれば、すぐに弁護士へ報告してください。
原因3:受任通知の効力が及ばない相手からの督促
弁護士からの受任通知によって直接の督促が禁止されるのは、主に消費者金融やクレジットカード会社といった「貸金業者」です。これは、貸金業法という法律で定められています。
しかし、世の中にはこの法律の対象外となる債務も存在します。例えば、以下のようなケースです。
- 友人、知人、親族など個人間の借金
- 勤務先の会社からの借入
- 滞納している税金や社会保険料
- 家賃の滞納
これらの相手からの連絡は、弁護士が介入しても法的にすぐに止めることは難しい場合があります。もちろん、弁護士が代理人として交渉することは可能ですが、貸金業者のように通知一通でピタッと督促が止まるわけではない、と理解しておくことが大切です。
原因4:闇金業者からの違法な取り立て
もし、借入先の中に闇金業者が含まれている場合、話は大きく異なります。闇金業者は、そもそも法律を守るという意識が全くありません。そのため、弁護士からの受任通知など意にも介さず、むしろ嫌がらせのように取り立てを激化させてくることさえあります。
「弁護士に頼んだな!」と脅迫的な電話をかけてきたり、職場や家族に連絡したりするなど、その手口は悪質です。
闇金からの借金については、通常の債務整理とは異なる、警察との連携なども含めた専門的な対応が不可欠です。絶対に一人で対応しようとせず、すぐに弁護士に相談してください。
原因5:裁判所からの「支払督促」や「訴状」が届いた
自宅の郵便受けに、裁判所名の入った「特別送達」という特別な封筒が届いていないでしょうか。これは、債権者があなたに対して法的な手続きを開始したという通知です。
弁護士の受任通知は、あくまで債権者からの「直接の」取り立てを止めるものです。債権者が裁判所に申し立てを行う「訴訟」や「支払督促」といった法的手続きそのものを止める効力はありません。
もし裁判所から「支払督促」や「訴状」が届いた場合、それは単なる督促状とは全く意味が異なります。これを無視してしまうと、あなたの給与や預金口座などが差し押さえられる「強制執行」に発展する危険性が極めて高いです。絶対に放置せず、届いた書類一式を持って、すぐに依頼している弁護士に連絡してください。より具体的な手順については、支払督促・訴状が届いた場合の対処法をご覧ください。
督促が届いた今、あなたが取るべき3つのステップ
原因が推測できたら、次に行動です。パニックになっている時でも迷わず動けるよう、具体的な3つのステップにまとめました。この通りに進めれば大丈夫です。
ステップ1:冷静に対応し、情報を記録する
もし督促の電話に出てしまったら、感情的にならず、冷静にこう伝えてください。
「その件については、弁護士の〇〇に依頼しています。事務所の電話番号は××です。今後はそちらにご連絡ください。」
これだけで十分です。返済の約束をしたり、勤務先などの個人情報を詳しく話したりする必要は一切ありません。相手が何か言ってきたら、すぐに電話を切りましょう。
そして、今後のために必ず情報を記録しておいてください。後の弁護士への報告がスムーズになります。
- いつ:連絡があった日時
- 誰から:業者名、担当者名
- 何を:連絡内容の簡単なメモ
- 証拠:着信履歴のスクリーンショット、届いた郵便物など
ステップ2:依頼した弁護士に的確に報告する
ステップ1で記録した情報をもとに、依頼している弁護士へ速やかに連絡しましょう。単に「督促が来たんです!」と焦って電話するのではなく、記録した情報を正確に伝えることが、迅速な解決への近道です。
例えば、メールで報告する場合は、以下のようなテンプレートを参考にすると、分かりやすく伝えられます。
件名:督促の連絡について(依頼者氏名:〇〇 〇〇)
〇〇法律事務所
弁護士 〇〇 先生お世話になっております。
依頼者の〇〇 〇〇です。本日、下記のとおり債権者から連絡がありましたのでご報告いたします。
・連絡日時:2026年〇月〇日 〇時〇分頃
・債権者名:株式会社△△
・担当者名:□□
・連絡手段:携帯電話への着信(090-XXXX-XXXX)
・内容:「先日のお支払いについてご連絡です」と言われたため、「弁護士の〇〇先生に依頼しています」と伝えて電話を切りました。お忙しいところ恐れ入りますが、ご確認のほどよろしくお願いいたします。
このように的確に報告すれば、弁護士はすぐに状況を把握し、必要な対応を取ってくれます。
ステップ3:弁護士からの指示に従って対応する
報告を受けた弁護士は、原因を分析し、あなたに今後の対応を具体的に指示します。
- 「行き違いの可能性が高いので、もう数日様子を見てください」(タイムラグの場合)
- 「その業者にすぐこちらから連絡して、督促を止めさせます」(債権者漏れの場合)
- 「裁判所に提出する書類を作成しますので、届いた封筒を事務所にお持ちください」(訴訟の場合)
ここから先は、あなたが一人で悩む必要はありません。専門家である弁護士の指示に従うことが、トラブルを避けるうえで有力な選択肢です。自己判断で債権者と話したりせず、すべて弁護士に任せましょう。
【特に注意】債権者の申告漏れが発覚したらどうなる?
督促が止まらない原因の中でも、ご自身で特に注意すべきなのが「債権者漏れ」です。もし心当たりがある場合、放置すると非常に深刻な事態を招きかねません。
申告漏れした借金は減額・免除されない可能性
債務整理、特に自己破産や個人再生といった裁判所の手続きでは、「債権者一覧表」というリストを作成して、すべての借入先を裁判所に報告します。この一覧表に記載されていない債務は、原則として手続きの対象外となります。
つまり、他の借金は無事に整理できたとしても、申告から漏れていた借金だけは全額を返済し続けなければならない、という事態になりかねないのです。これでは、生活再建という債務整理の目的が達成できなくなってしまいます。
最悪の場合、債務整理手続き自体が失敗するリスクも
さらに深刻なのは、債権者漏れが「わざと(故意)」だと裁判所に判断されてしまった場合です。特定の債権者だけを手続きから除外して利益を与えようとした、あるいは財産を隠すために借金の存在を隠した、などと疑われると、自己破産における「免責不許可事由」に該当する可能性があります。
そうなると、すべての借金の支払義務が免除されない、つまり自己破産手続きそのものが失敗に終わるという最悪の事態も考えられます。「うっかり忘れていた」のと「意図的に隠した」のとでは、結果が天と地ほど変わってくるのです。より詳しい情報については、自己破産の免責不許可事由とは?裁量免責を得るための対策を解説をご覧ください。
気づいた時点ですぐに弁護士へ!追加対応は可能です
では、もし債権者漏れに気づいたらどうすればよいのでしょうか。
答えは一つです。「気づいた時点ですぐに、正直に弁護士へ話すこと」。これに尽きます。
手続きのどの段階かにもよりますが、発覚が早ければ早いほど、債権者一覧表を修正するなどの方法で対応できる可能性は高まります。決して一人で抱え込んだり、隠し通そうとしたりしないでください。それが問題をさらに大きくしてしまいます。
私たちは、万が一こうした問題が起きても、ご依頼者様と最後まで伴走します。正直にお話しいただくことで、問題の拡大を防ぎ、再スタートに向けた対応を進めやすくなる場合があります。
それでも解決しない…弁護士への不信感が募ったら
ここまでにご紹介した原因のいずれにも当てはまらない、あるいは弁護士に報告しても状況がなかなか改善しない…。そんな時、依頼した弁護士への不信感が募ってしまうこともあるかもしれません。
弁護士とのコミュニケーションは取れていますか?
まず一度、弁護士との関係性を見直してみてください。債務整理という手続きは、弁護士と依頼者様との二人三脚で進めていくものです。信頼関係と円滑なコミュニケーションが、良い結果を生むための鍵となります。
- 報告や質問をしても、なかなか返事がない
- 説明が専門用語ばかりで分かりにくい
- どうも高圧的に感じてしまい、質問しづらい
もし、このようなコミュニケーション不足が不安や不信の原因になっているのであれば、一度勇気を出して、その気持ちを正直に伝えてみるのも一つの方法です。
セカンドオピニオンという選択肢も
どうしても現在の弁護士との関係改善が難しい、対応に納得がいかないと感じる場合には、「セカンドオピニオン」という選択肢もあります。これは、別の法律事務所の弁護士に、現在の状況を説明し、客観的な意見を求めることです。
別の専門家の意見を聞くことで、現状をより正確に把握できたり、今の弁護士の方針に納得できたり、あるいは法律事務所を変更する際のポイントという決断ができたりするかもしれません。
もし、あなたが今、依頼している専門家との関係で悩み、立ち往生してしまっているのであれば、一度私たちにご相談ください。再生の歩み法律事務所では、そうしたセカンドオピニオンのご相談にも真摯に対応いたします。あなたの状況を整理し、これからどうすべきか、一緒に考えさせてください。
一人で悩まず、まずはご相談ください
現在の状況に不安を感じたら、私たちがお力になります。
無料相談(お問い合わせフォーム)
まとめ:不安な時こそ、専門家との連携が解決の鍵です
弁護士に依頼した後に督促が続くと、本当に不安になりますよね。しかし、これまで見てきたように、それには必ず原因があります。大切なのは、慌てず、騒がず、そして放置しないことです。
タイムラグのような一時的なものから、債権者漏れのようなすぐに対応が必要なものまで、状況は様々です。しかし、どんな場合でも最も重要な解決策は共通しています。
それは、「依頼した弁護士に、迅速かつ正確に報告・相談する」ということです。
弁護士はあなたの代理人であり、共に問題を解決していくパートナーです。不安なこと、分からないことがあれば、どうか遠慮なく頼ってください。私たち再生の歩み法律事務所は、「共に再生の道を歩む」という想いを胸に、手続きが終わるその日まで、あなたの隣でしっかりとサポートを続けていくことをお約束します。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
一括請求が届いたら?無視は危険!状況別の対処法を解説
一括請求の通知が…でも、まだ終わりではありません
ある日突然、郵便受けに届いた一通の封筒。中には、今まで見たこともないような金額が記載された「一括請求書」…。「頭が真っ白になった」「心臓が凍りつくような感覚だった」「もう人生終わりだ…」もし、あなたが今そう感じているのなら、そのお気持ちは痛いほどわかります。
これまで毎月なんとか返済を続けてきたのに、なぜ突然こんなことに?とパニックになり、誰にも相談できず、ただ通知を眺めることしかできないかもしれません。しかし、どうか思い出してください。その通知は、あなたの人生の最終宣告ではありません。むしろ、これまでの苦しい返済生活に終止符を打ち、新しい一歩を踏み出すための「合図」なのです。
この記事では、なぜ一括請求が起こるのかという仕組みから、あなたが今すぐ取るべき具体的な行動まで、一つひとつ丁寧に解説していきます。この記事を読み終える頃には、漠然とした不安が消え、「自分は何をすべきか」が明確になっているはずです。大丈夫、解決に向けた道筋は見つかる可能性があります。私たちと一緒に、再生への一歩を踏み出しましょう。
なぜ一括請求が?「期限の利益の喪失」が起きています
「どうして分割払いができなくなって、急に全額請求されるの?」と疑問に思うのは当然です。その理由は、契約書にも記載されている「期限の利益の喪失」という法律上のルールが関係しています。
少し難しい言葉に聞こえるかもしれませんが、心配はいりません。簡単に言うと、「期限の利益」とは、「決められた期日までにお金を返せばよい」という、あなた(債務者)に与えられた権利のことです。これは、毎月少しずつ返済できるという、いわば「分割払いの約束手形」のようなものだと考えてみてください。
しかし、カードローンや消費者金融との契約では、一般に「一定期間の滞納が続いた場合は期限の利益を喪失する」という条項が設けられています。返済が滞ってしまうと、この約束手形が無効になり、債権者(お金を貸した側)は「もう待てません。残っている借金を利息も含めて、今すぐ全額返してください」と請求する権利を得るのです。これが、一括請求の正体です。
つまり、今あなたの手元にある請求書は、不当なものではなく、契約に基づいた正当な手続きなのです。この事実を冷静に受け止めることが、次のステップに進むための第一歩となります。このテーマの全体像については、債務整理とは?借金を整理して生活を立て直す方法で体系的に解説しています。
【緊急度チェック】通知の種類で危険度がわかる
一括請求の通知と一言でいっても、その「差出人」によって事態の深刻さ、残された時間は全く異なります。ご自身の状況を正しく把握するために、手元の封筒をもう一度確認してみてください。どこから届いていますか?
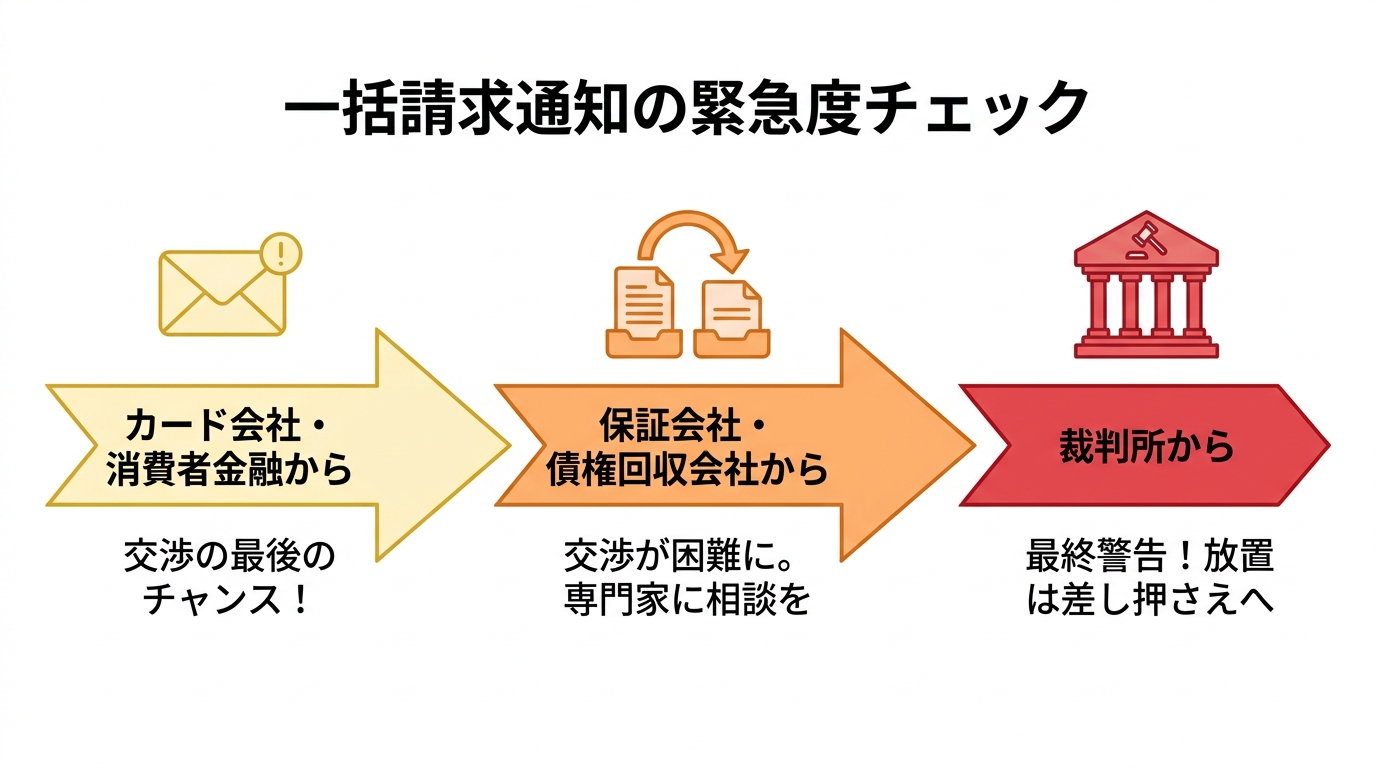
①カード会社・消費者金融からの「催告書」
差出人が、あなたが直接契約したカード会社や消費者金融の場合、これはまだ初期段階です。とはいえ、内容は「このまま支払いがなければ法的措置を検討します」といった強い警告が書かれているはずです。この段階は、債権者と直接交渉できる最後のチャンスかもしれません。
ここで絶対にやってはいけないのが「無視」です。連絡をすれば、返済計画について相談に乗ってくれる可能性もゼロではありません。しかし、個人での交渉は精神的な負担が大きく、相手のペースで話が進み、不利な条件で和解してしまうケースも少なくありません。この段階で専門家に相談すれば、より有利な条件で、穏便に解決できる可能性が最も高まります。
②保証会社・債権回収会社からの「代位弁済通知」
「代位弁済(だいいべんさい)しました」という見慣れない言葉が書かれた通知が届いたら、事態は一段階進んでいます。これは、あなたが返済できなかった借金を、契約時に設定されていた保証会社が代わりに支払った、という通知です。そして、これからは保証会社(またはその委託先の債権回収会社)が新しい債権者として、あなたに請求してくることを意味します。
交渉相手は、これまでのカード会社などとは違い、債権回収を専門とするプロです。対応はより事務的・機械的になり、個人での分割交渉は格段に難しくなると考えた方がよいでしょう。この通知を受け取ったら、法的措置、つまり裁判も視野に入れた対応を、速やかに検討すべき時期に来ています。
③裁判所からの「支払督促」または「訴状」
封筒に「特別送達」と書かれ、差出人が「〇〇簡易裁判所」となっていたら、裁判所手続が進んでいる可能性が高い状況です。期限が設定されることが多いため、書類の内容と期限を速やかに確認しましょう。これはもはや「お願い」ではなく、法的な手続きが開始されたことを示す公的な命令です。
この書類を無視すると、支払督促であれば送達日の翌日から2週間以内に督促異議の申立てができる期限を徒過し、債権者が仮執行宣言の申立てを行える状態になります。その結果、強制執行(差押え)に進むリスクが高まります。これに基づき、債権者はあなたの給与や預金口座を差し押さえる「強制執行」を申し立てることが可能になります。そうなれば、ある日突然、給料の一部が振り込まれなくなったり、預金が引き出せなくなったりという事態が現実に起こるのです。もし裁判所から訴状や支払督促が届いた場合は、迷わず、今すぐに弁護士へ相談してください。
状況別!あなたが今すぐ取るべき3つの選択肢
ご自身の状況が把握できたら、次はいよいよ具体的な解決策を考えていきましょう。一括請求という大きな壁を乗り越えるための道は、主に3つあります。あなたの状況に最も合うのはどの選択肢か、一緒に見ていきましょう。
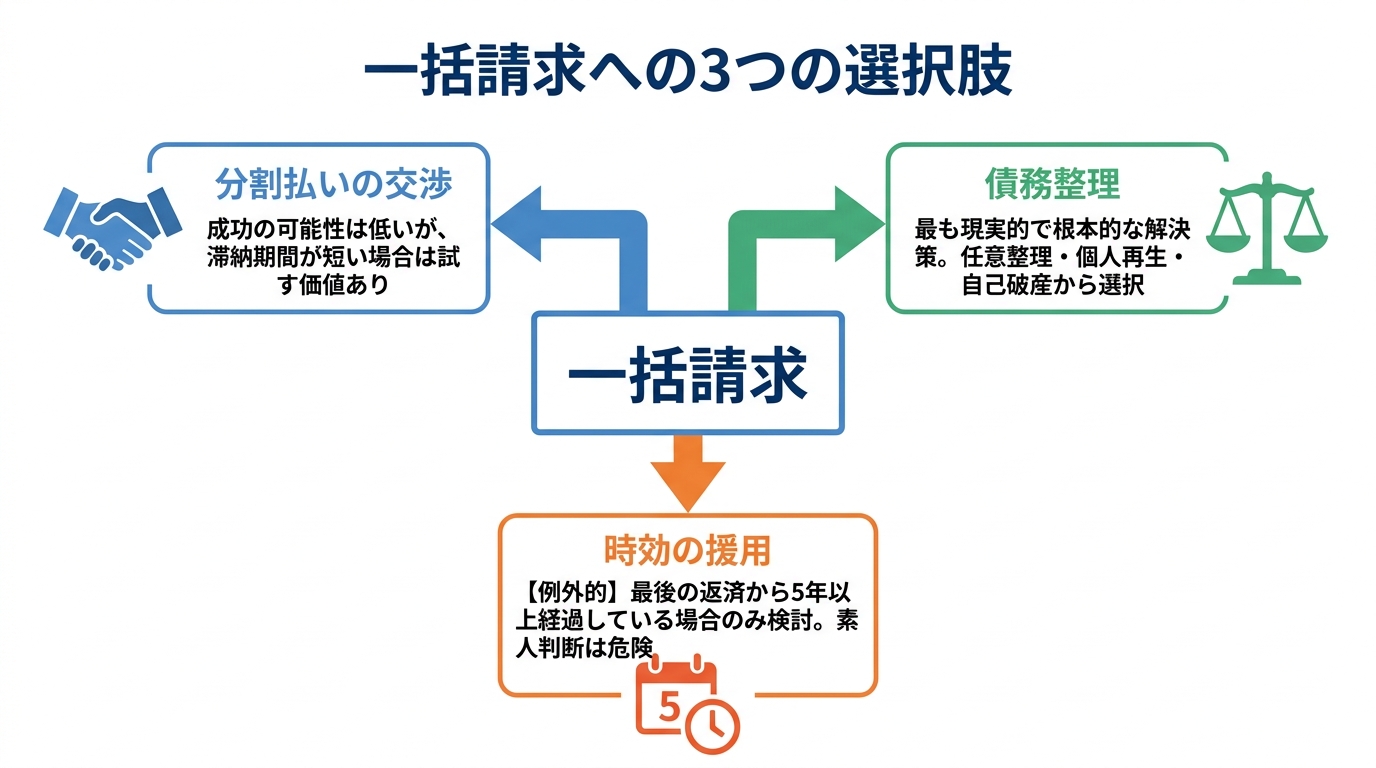
選択肢1:分割払いの交渉は可能か?
「なんとかもう一度、分割払いに戻してもらえないだろうか…」そう考える方もいるかもしれません。結論から言うと、一度「期限の利益」を喪失した後に、個人で再分割の交渉を成功させるのは、非常に難しいのが現実です。
ただし、滞納期間が比較的短く、返済が遅れた理由が一時的なもの(急な病気や失業など)であり、かつ今後の具体的な返済計画を明確に示せる場合には、交渉に応じてもらえる可能性も残されています。交渉の際は、感情的にならず、支払いの意思があることを誠実に伝えることが重要です。とはいえ、やはり専門家である弁護士が代理人として交渉する方が、債権者側も真摯に対応する傾向にあり、成功の確率は高まります。この選択肢は、あくまで限定的な状況でのみ有効だとお考えください。
選択肢2:根本解決を目指す「債務整理」
一括請求を受けている状況で、最も現実的で、かつ根本的な解決につながるのが「債務整理」です。債務整理は、法律に基づいて借金の負担を減らしたり、免除してもらったりする手続きの総称です。主に以下の3つの方法があります。
- 任意整理:裁判所を通さず、債権者と直接交渉して将来の利息をカットしてもらう方法。
- 個人再生:裁判所に申し立て、借金を大幅に(5分の1〜10分の1程度に)減額してもらい、残りを分割で返済していく方法。
- 自己破産:裁判所に申し立て、支払い不能であることを認めてもらい、借金の返済義務を原則として全額免除してもらう方法。
「家や車を残したいか」「保証人はいるか」「収入の状況はどうか」など、あなたの状況によって最適な方法は異なります。詳しい債務整理の種類と特徴については後ほど詳しく解説しますが、状況によっては生活再建に向けた有力な選択肢となります。
選択肢3:【例外】時効の援用は使えるか?
最後に、非常に例外的なケースですが、「消滅時効の援用」という選択肢もあります。これは、一定の要件を満たして消滅時効が完成している場合に、時効を援用して支払義務が消滅したことを主張する制度です(原則として「知った時から5年」または「権利を行使できる時から10年」のいずれか早い時点で時効が完成します)。
しかし、これには大きな落とし穴があります。時効期間が経過していても、あなたが債権者に電話をして「少しなら払えます」などと支払いを約束するような発言をしたり、少額でも返済してしまったりすると、「債務の承認」とみなされ、時効期間がリセットされてしまいます。これを「時効の更新」といいます。素人判断で債権者に連絡を取るのは非常に危険です。もしかしたら時効かもしれない、と思っても、まずは弁護士に相談し、取引の履歴を正確に調査してもららうことが不可欠です。安易に期待せず、あくまで例外的な解決策とお考えください。訴訟を起こされていても、借金の時効が成立する可能性はゼロではありません。
あなたに最適な債務整理は?3つの方法を徹底比較
債務整理が現実的な解決策だとわかったところで、次に「どの方法が自分に合っているのか」を具体的に見ていきましょう。あなたの希望や状況に照らし合わせて、最適な手続きを見つけてください。
任意整理:裁判所を通さず、将来利息をカット
任意整理は、裁判所を介さずに弁護士が債権者と個別に交渉し、今後の利息(将来利息)をカットしてもらい、残った元金を3年〜5年程度の分割で返済していく方法です。
【こんな人におすすめ】
- 借金の総額が比較的少なく、元金だけなら返済していける安定した収入がある方
- 保証人がついている借金を除外して手続きしたい方
- 住宅ローンや自動車ローンはそのまま支払いを続け、家や車を残したい方
- 手続きを家族や職場に知られる可能性を極力低くしたい方
【注意点】
あくまで交渉なので、債権者が応じない可能性もあります。また、元金そのものが減るわけではないため、ある程度の返済能力が求められます。
個人再生:家を残しつつ、借金を大幅に圧縮
個人再生は、裁判所に申し立てを行い、再生計画の認可を受けることで、借金の元金を大幅に(ケースによっては5分の1や10分の1に)減額してもらう手続きです。減額された借金は、原則3年(最長5年)で分割返済します。
【こんな人におすすめ】
- 借金の総額が大きく、任意整理では返済が困難な方
- 「住宅ローン特則」を利用して、住宅ローン返済中のマイホームを手放したくない方
- 自己破産のように財産を処分されたり、職業に制限がかかったりするのは避けたい方
【注意点】
手続きが複雑で、費用や期間も任意整理よりかかります。また、国の広報誌である「官報」に氏名や住所が掲載されます。
自己破産:返済義務を免除し、生活を再スタート
自己破産は、裁判所に支払い不能であることを認めてもらい、「免責許可」を得ることで、税金などの一部の債務を除いて、原則すべての借金の支払い義務を免除してもらう手続きです。文字通り、ゼロからの再スタートを目指すための最終手段といえます。
【こんな人におすすめ】
- 収入がない、あるいは著しく低く、借金を返済していく見込みが全く立たない方
- 借金の額が非常に大きく、個人再生でも返済が不可能な方
- 手放さなければならないほどの高価な財産を持っていない方
【注意点】
家や車など、一定価値以上の財産は手放す必要があります。手続き中は、警備員や保険募集人など一部の職業に就けなくなる「資格制限」があります。また、個人再生と同様に「官報」に掲載されます。ただし、「戸籍に載る」「選挙権がなくなる」といったことは一切ありませんので、ご安心ください。
一括請求を弁護士に相談する、ということ
ここまで読んで、「自分には債務整理が必要かもしれない。でも、弁護士に相談するのは…」と、ためらっている方もいらっしゃるかもしれません。その一歩を踏み出すために、弁護士に相談・依頼することが、あなたの状況をどれだけ好転させるかを知ってください。
依頼した瞬間、督促が止まる「受任通知」
弁護士に債務整理を依頼すると、まず弁護士は各債権者に対して「私が代理人になりました」という「受任通知」を発送します。この通知が(貸金業者などの)債権者に届くと、貸金業法の規制により、原則としてあなた本人への直接の連絡や取り立てが止まります。鳴りやまなかった電話、次々と届く督促状…あの精神的なプレッシャーから、即座に解放されるのです。この「平穏な時間」を取り戻せることこそ、弁護士に依頼する最初の、そして最大のメリットと言えるかもしれません。具体的な取り立て・督促を止める方法は、まず専門家に相談することから始まります。
複雑な手続きと交渉をすべて任せられる安心感
債務整理の手続きには、多くの専門的な書類作成や、裁判所との厳格なやり取り、そして債権者との交渉が伴います。これらをすべてご自身で行うのは、精神的にも時間的にも非常に大きな負担です。弁護士に依頼すれば、これらの複雑で骨の折れる作業をすべて一任できます。あなたは日々の仕事や生活を維持しながら、専門家が最善の解決に向けて動いてくれるという安心感を得ることができるのです。
家族や職場への影響を最小限に抑える配慮
「家族に知られたくない」「職場に迷惑をかけたくない」というご不安は、誰もが抱えるものです。私たちは、そのお気持ちを最大限に尊重します。例えば、ご連絡は個人の携帯電話に限定する、郵便物は事務所名ではなく弁護士の個人名で送付するなど、ご家族に知られないよう細心の注意を払います。また、弁護士が早期に介入することで、最悪の事態である給与の差し押さえを回避し、職場に知られるリスクを未然に防ぐことにも繋がります。あなたのプライバシーを守りながら手続きを進めることも、私たちの重要な役割です。実際に債務整理で家族や保証人への影響がどの程度あるのか、心配な方は一度ご相談ください。
まとめ:一人で悩まず、まずは第一歩を
一括請求の通知は、決して無視してはいけません。放置すると、状況によっては裁判や差し押さえに進むリスクが高まります。しかし、その通知はあなたの人生の終わりを告げるものではなく、苦しい借金生活から抜け出すための転機でもあります。
この記事で解説したように、あなたには状況に応じた複数の選択肢が残されています。どの道を選ぶべきか、一人で決める必要はありません。まずは専門家である私たち弁護士に、あなたの状況を話してみませんか。
再生の歩み法律事務所は、その名の通り「ご依頼者様と共に再生の道を歩みたい」という想いで設立されました。あなたの苦しみに寄り添い、最も良い解決策を一緒に見つけ出します。ご相談は無料です。勇気を出して、その一歩を踏み出してください。ご連絡をお待ちしております。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。