Author Archive
弁護士に依頼後も督促が止まらない?5つの原因と対処法
ご安心ください。弁護士依頼後の督促、止まらないのには理由があります
弁護士に債務整理を依頼し、「これでようやく、鳴りやまない電話や郵便受けにたまる督促状から解放される…」と、ほっと一息ついたのも束の間。再びかかってきた電話や、届いた一通の封書に、心臓が凍りつくような思いをされていませんか。
「話が違うじゃないか」「なぜ督促が止まらないんだ」「依頼した弁護士は本当に仕事をしてくれているのだろうか…」
そんな強い不安や混乱、そして焦りを感じてしまうのは、決してあなただけではありません。ご家族に内緒で手続きを進めている方であれば、なおさらでしょう。
ただ、弁護士に依頼した後も督促が続く場合には、いくつかの原因が考えられます。慌てずに状況を整理し、原因に応じて一つずつ対処していきましょう。
この記事では、なぜ督促が止まらないのか、考えられる5つの主な原因と、今取るべき具体的な行動を、債務整理の相談に対応している弁護士が分かりやすく解説します。
私たち再生の歩み法律事務所は、「借金問題に苦しむ方と共に再生の道を歩みたい」という想いで、一人ひとりのご依頼者様と向き合っています。この記事を読み終える頃には、あなたの不安は解消され、次に何をすべきかが明確になっているはずです。一緒に、解決への一歩を踏み出しましょう。
まず確認!督促が止まらない5つの主な原因
弁護士に依頼したのに督促が止まらない…。その状況は、いくつかの原因に分類できます。ご自身の状況がどれに当てはまるか、一つずつ確認してみてください。原因がわかれば、冷静に対処法が見えてきます。債務整理の全体像については、債務整理の基礎知識で体系的に解説しています。
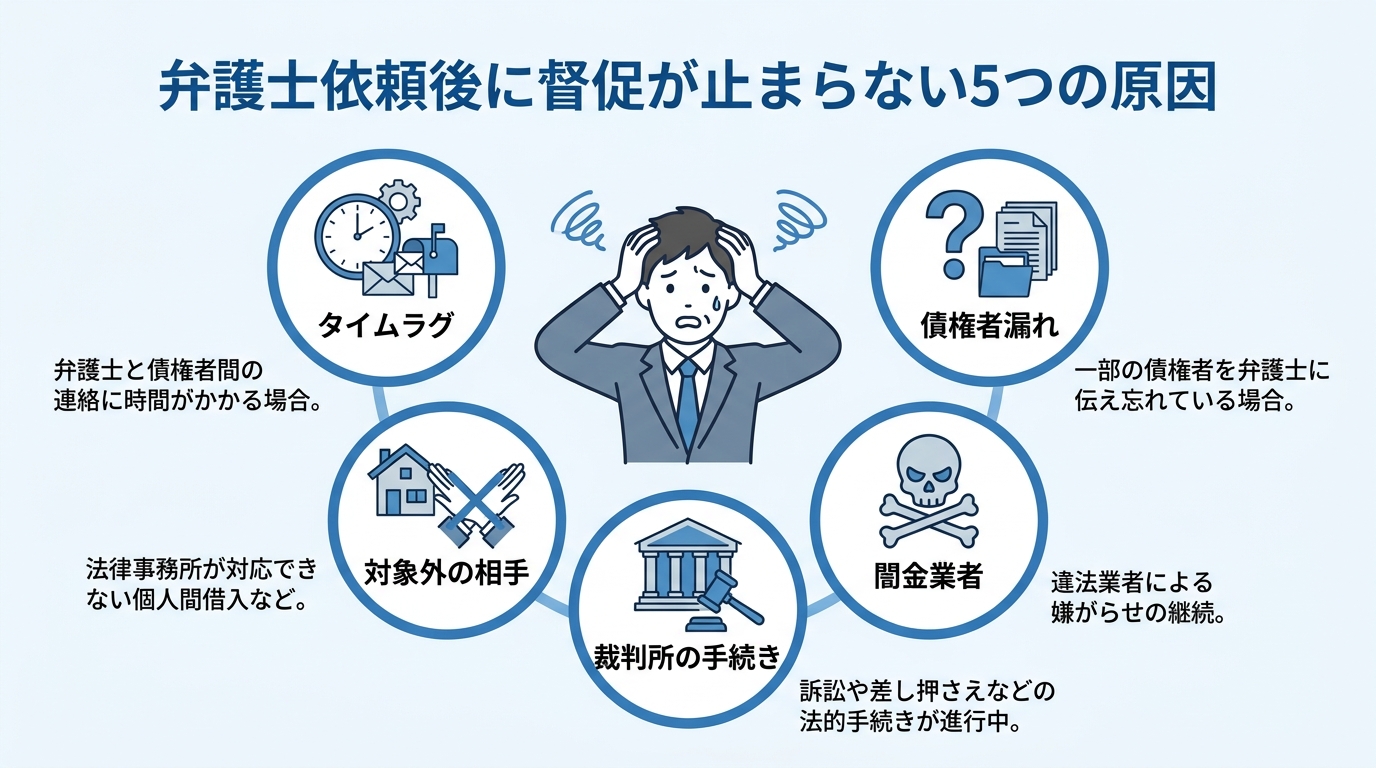
原因1:受任通知が届くまでのタイムラグ
最も多く、そして心配の少ないケースがこの「タイムラグ」です。弁護士があなたからの依頼を受けると、まず「受任通知」という書類を作成し、各債権者(貸金業者など)へ発送します。この通知を受け取った貸金業者は、貸金業法(取立て行為の規制)により、要件を満たす限り、債務者本人への直接の連絡による取立て行為が制限されます。
しかし、弁護士が通知を発送してから、債権者の担当部署で実際に督促停止のシステム処理が完了するまでには、どうしても事務的な時間がかかってしまうのです。督促停止の社内処理が完了するまでには、数日程度かかることがあります。週末や連休を挟むと、さらに時間がかかる場合もあります。
もし弁護士に依頼してから数日以内に督促が届いたのであれば、このタイムラグ、つまり「受任通知との行き違い」である可能性が高いでしょう。もう少しだけ様子を見てみましょう。
原因2:あなたが弁護士に債権者を伝え忘れている(債権者漏れ)
弁護士は、あなたが申告してくださった債権者リストに基づいて受任通知を送ります。もし、あなたが弁護士に伝え忘れている借入先があれば、当然その業者には受任通知が届きません。そのため、その業者からの督促は止まらない、ということになります。
これを「債権者漏れ」と呼びます。特に、以下のようなケースで発生しやすいため、心当たりがないか振り返ってみてください。
- 借入先が多数あり、一部を思い出せなかった
- 知人や親族など、個人から借りたお金
- 自分が保証人になっている契約
- 長期間返済しておらず、存在を忘れていた借金
- クレジットカードのキャッシングだけでなく、ショッピングリボの存在
この債権者漏れは、後々大きなトラブルに発展する可能性があるため、特に注意が必要です。もし「あの借金を伝え忘れたかも…」と心当たりがあれば、すぐに弁護士へ報告してください。
原因3:受任通知の効力が及ばない相手からの督促
弁護士からの受任通知によって直接の督促が禁止されるのは、主に消費者金融やクレジットカード会社といった「貸金業者」です。これは、貸金業法という法律で定められています。
しかし、世の中にはこの法律の対象外となる債務も存在します。例えば、以下のようなケースです。
- 友人、知人、親族など個人間の借金
- 勤務先の会社からの借入
- 滞納している税金や社会保険料
- 家賃の滞納
これらの相手からの連絡は、弁護士が介入しても法的にすぐに止めることは難しい場合があります。もちろん、弁護士が代理人として交渉することは可能ですが、貸金業者のように通知一通でピタッと督促が止まるわけではない、と理解しておくことが大切です。
原因4:闇金業者からの違法な取り立て
もし、借入先の中に闇金業者が含まれている場合、話は大きく異なります。闇金業者は、そもそも法律を守るという意識が全くありません。そのため、弁護士からの受任通知など意にも介さず、むしろ嫌がらせのように取り立てを激化させてくることさえあります。
「弁護士に頼んだな!」と脅迫的な電話をかけてきたり、職場や家族に連絡したりするなど、その手口は悪質です。
闇金からの借金については、通常の債務整理とは異なる、警察との連携なども含めた専門的な対応が不可欠です。絶対に一人で対応しようとせず、すぐに弁護士に相談してください。
原因5:裁判所からの「支払督促」や「訴状」が届いた
自宅の郵便受けに、裁判所名の入った「特別送達」という特別な封筒が届いていないでしょうか。これは、債権者があなたに対して法的な手続きを開始したという通知です。
弁護士の受任通知は、あくまで債権者からの「直接の」取り立てを止めるものです。債権者が裁判所に申し立てを行う「訴訟」や「支払督促」といった法的手続きそのものを止める効力はありません。
もし裁判所から「支払督促」や「訴状」が届いた場合、それは単なる督促状とは全く意味が異なります。これを無視してしまうと、あなたの給与や預金口座などが差し押さえられる「強制執行」に発展する危険性が極めて高いです。絶対に放置せず、届いた書類一式を持って、すぐに依頼している弁護士に連絡してください。より具体的な手順については、支払督促・訴状が届いた場合の対処法をご覧ください。
督促が届いた今、あなたが取るべき3つのステップ
原因が推測できたら、次に行動です。パニックになっている時でも迷わず動けるよう、具体的な3つのステップにまとめました。この通りに進めれば大丈夫です。
ステップ1:冷静に対応し、情報を記録する
もし督促の電話に出てしまったら、感情的にならず、冷静にこう伝えてください。
「その件については、弁護士の〇〇に依頼しています。事務所の電話番号は××です。今後はそちらにご連絡ください。」
これだけで十分です。返済の約束をしたり、勤務先などの個人情報を詳しく話したりする必要は一切ありません。相手が何か言ってきたら、すぐに電話を切りましょう。
そして、今後のために必ず情報を記録しておいてください。後の弁護士への報告がスムーズになります。
- いつ:連絡があった日時
- 誰から:業者名、担当者名
- 何を:連絡内容の簡単なメモ
- 証拠:着信履歴のスクリーンショット、届いた郵便物など
ステップ2:依頼した弁護士に的確に報告する
ステップ1で記録した情報をもとに、依頼している弁護士へ速やかに連絡しましょう。単に「督促が来たんです!」と焦って電話するのではなく、記録した情報を正確に伝えることが、迅速な解決への近道です。
例えば、メールで報告する場合は、以下のようなテンプレートを参考にすると、分かりやすく伝えられます。
件名:督促の連絡について(依頼者氏名:〇〇 〇〇)
〇〇法律事務所
弁護士 〇〇 先生お世話になっております。
依頼者の〇〇 〇〇です。本日、下記のとおり債権者から連絡がありましたのでご報告いたします。
・連絡日時:2026年〇月〇日 〇時〇分頃
・債権者名:株式会社△△
・担当者名:□□
・連絡手段:携帯電話への着信(090-XXXX-XXXX)
・内容:「先日のお支払いについてご連絡です」と言われたため、「弁護士の〇〇先生に依頼しています」と伝えて電話を切りました。お忙しいところ恐れ入りますが、ご確認のほどよろしくお願いいたします。
このように的確に報告すれば、弁護士はすぐに状況を把握し、必要な対応を取ってくれます。
ステップ3:弁護士からの指示に従って対応する
報告を受けた弁護士は、原因を分析し、あなたに今後の対応を具体的に指示します。
- 「行き違いの可能性が高いので、もう数日様子を見てください」(タイムラグの場合)
- 「その業者にすぐこちらから連絡して、督促を止めさせます」(債権者漏れの場合)
- 「裁判所に提出する書類を作成しますので、届いた封筒を事務所にお持ちください」(訴訟の場合)
ここから先は、あなたが一人で悩む必要はありません。専門家である弁護士の指示に従うことが、トラブルを避けるうえで有力な選択肢です。自己判断で債権者と話したりせず、すべて弁護士に任せましょう。
【特に注意】債権者の申告漏れが発覚したらどうなる?
督促が止まらない原因の中でも、ご自身で特に注意すべきなのが「債権者漏れ」です。もし心当たりがある場合、放置すると非常に深刻な事態を招きかねません。
申告漏れした借金は減額・免除されない可能性
債務整理、特に自己破産や個人再生といった裁判所の手続きでは、「債権者一覧表」というリストを作成して、すべての借入先を裁判所に報告します。この一覧表に記載されていない債務は、原則として手続きの対象外となります。
つまり、他の借金は無事に整理できたとしても、申告から漏れていた借金だけは全額を返済し続けなければならない、という事態になりかねないのです。これでは、生活再建という債務整理の目的が達成できなくなってしまいます。
最悪の場合、債務整理手続き自体が失敗するリスクも
さらに深刻なのは、債権者漏れが「わざと(故意)」だと裁判所に判断されてしまった場合です。特定の債権者だけを手続きから除外して利益を与えようとした、あるいは財産を隠すために借金の存在を隠した、などと疑われると、自己破産における「免責不許可事由」に該当する可能性があります。
そうなると、すべての借金の支払義務が免除されない、つまり自己破産手続きそのものが失敗に終わるという最悪の事態も考えられます。「うっかり忘れていた」のと「意図的に隠した」のとでは、結果が天と地ほど変わってくるのです。より詳しい情報については、自己破産の免責不許可事由とは?裁量免責を得るための対策を解説をご覧ください。
気づいた時点ですぐに弁護士へ!追加対応は可能です
では、もし債権者漏れに気づいたらどうすればよいのでしょうか。
答えは一つです。「気づいた時点ですぐに、正直に弁護士へ話すこと」。これに尽きます。
手続きのどの段階かにもよりますが、発覚が早ければ早いほど、債権者一覧表を修正するなどの方法で対応できる可能性は高まります。決して一人で抱え込んだり、隠し通そうとしたりしないでください。それが問題をさらに大きくしてしまいます。
私たちは、万が一こうした問題が起きても、ご依頼者様と最後まで伴走します。正直にお話しいただくことで、問題の拡大を防ぎ、再スタートに向けた対応を進めやすくなる場合があります。
それでも解決しない…弁護士への不信感が募ったら
ここまでにご紹介した原因のいずれにも当てはまらない、あるいは弁護士に報告しても状況がなかなか改善しない…。そんな時、依頼した弁護士への不信感が募ってしまうこともあるかもしれません。
弁護士とのコミュニケーションは取れていますか?
まず一度、弁護士との関係性を見直してみてください。債務整理という手続きは、弁護士と依頼者様との二人三脚で進めていくものです。信頼関係と円滑なコミュニケーションが、良い結果を生むための鍵となります。
- 報告や質問をしても、なかなか返事がない
- 説明が専門用語ばかりで分かりにくい
- どうも高圧的に感じてしまい、質問しづらい
もし、このようなコミュニケーション不足が不安や不信の原因になっているのであれば、一度勇気を出して、その気持ちを正直に伝えてみるのも一つの方法です。
セカンドオピニオンという選択肢も
どうしても現在の弁護士との関係改善が難しい、対応に納得がいかないと感じる場合には、「セカンドオピニオン」という選択肢もあります。これは、別の法律事務所の弁護士に、現在の状況を説明し、客観的な意見を求めることです。
別の専門家の意見を聞くことで、現状をより正確に把握できたり、今の弁護士の方針に納得できたり、あるいは法律事務所を変更する際のポイントという決断ができたりするかもしれません。
もし、あなたが今、依頼している専門家との関係で悩み、立ち往生してしまっているのであれば、一度私たちにご相談ください。再生の歩み法律事務所では、そうしたセカンドオピニオンのご相談にも真摯に対応いたします。あなたの状況を整理し、これからどうすべきか、一緒に考えさせてください。
一人で悩まず、まずはご相談ください
現在の状況に不安を感じたら、私たちがお力になります。
無料相談(お問い合わせフォーム)
まとめ:不安な時こそ、専門家との連携が解決の鍵です
弁護士に依頼した後に督促が続くと、本当に不安になりますよね。しかし、これまで見てきたように、それには必ず原因があります。大切なのは、慌てず、騒がず、そして放置しないことです。
タイムラグのような一時的なものから、債権者漏れのようなすぐに対応が必要なものまで、状況は様々です。しかし、どんな場合でも最も重要な解決策は共通しています。
それは、「依頼した弁護士に、迅速かつ正確に報告・相談する」ということです。
弁護士はあなたの代理人であり、共に問題を解決していくパートナーです。不安なこと、分からないことがあれば、どうか遠慮なく頼ってください。私たち再生の歩み法律事務所は、「共に再生の道を歩む」という想いを胸に、手続きが終わるその日まで、あなたの隣でしっかりとサポートを続けていくことをお約束します。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産前に相続が発生したら?財産の行方と最善の選択肢
自己破産と相続…突然の出来事に混乱していませんか?
借金の返済に追われる毎日。先の見えない不安の中で、なんとか自己破産という再スタートの道筋を考え始めた矢先に、突然の身内の不幸と「相続」の知らせ…。
「故人が遺してくれた財産で、借金を返せるかもしれない」という一筋の光と、「せっかくの遺産も、結局はすべて失ってしまうのだろうか」という深い絶望感。喜びと悲しみ、期待と不安が入り混じり、どうしたら良いのか分からず、立ち尽くしてしまうのは当然のことです。
この記事は、単に法律のルールを解説するためだけのものではありません。今、あなたが抱えている混乱した気持ちに寄り添い、少しでも心を落ち着けて、次の一歩を考えるための「道しるべ」になりたいと願っています。
まずは深呼吸をしてください。焦って判断する必要はありません。これから一緒に、あなたの状況を整理し、どんな選択肢があるのか、そしてどの道を選ぶのが最善なのかを考えていきましょう。この記事を読み終える頃には、きっと「次に何をすべきか」が見えてくるはずです。
相続財産の行方は「相続のタイミング」で決まります
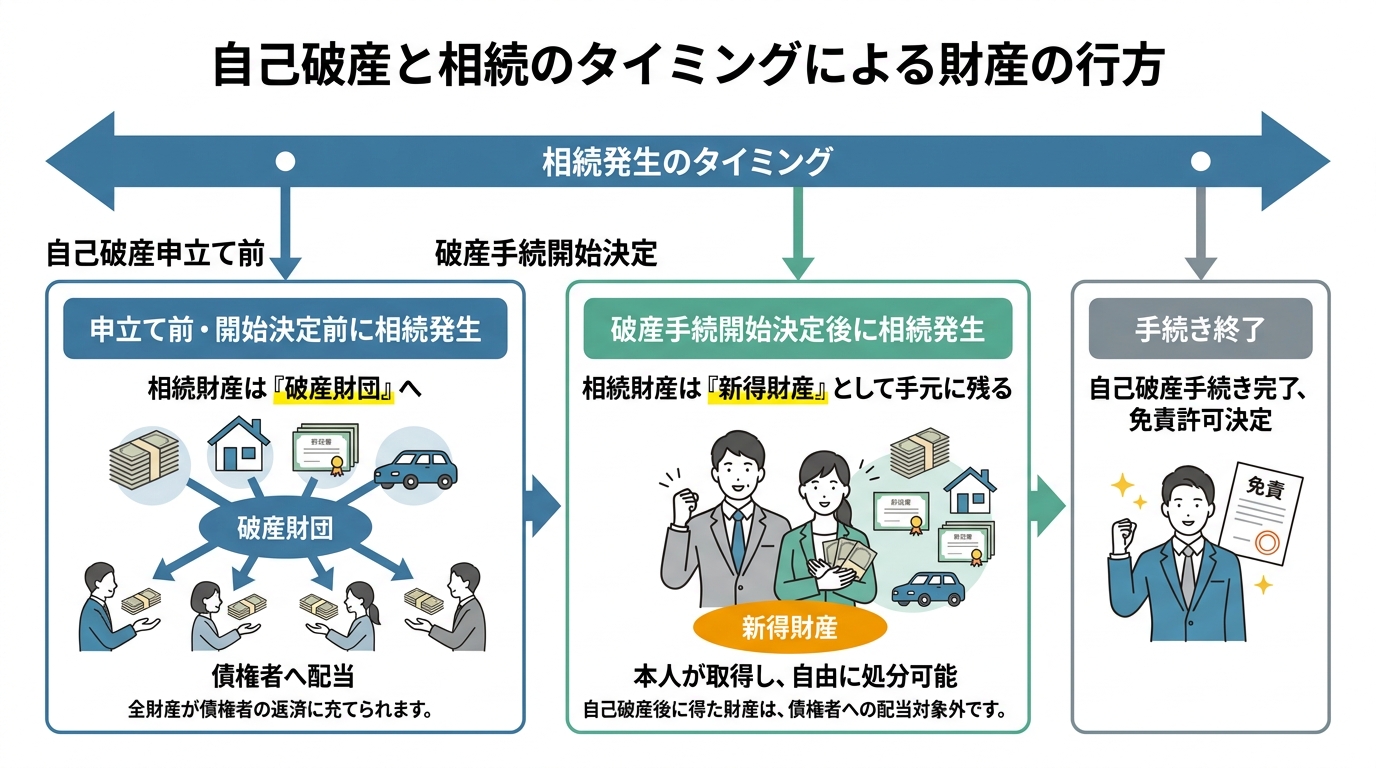
自己破産の手続き中に発生した相続。その財産がどう扱われるかは、実は「いつ相続が発生したか」というタイミングによって大きく変わります。この違いを理解することが、あなたの状況を正しく把握するための第一歩です。大きく分けて3つのケースを見ていきましょう。
自己破産の全体像については、自己破産の概要で体系的に解説しています。
ケース1:自己破産の申立て前に相続が発生した場合
まだ弁護士に依頼する前や、自己破産を考え始めた段階で相続が発生した場合、相続した財産(預貯金、不動産、有価証券など)は、他に相続人がいなければ原則としてすべてあなたの財産となります。
もし、この状態で自己破産の手続きに進むと、その相続財産も他の財産と同様に「破産財団」に組み込まれ、債権者への配当に充てられることになります。
ただし、ここで一つ重要な視点があります。それは、「相続財産によって借金を全額返済できる可能性」です。遺産の額によっては、自己破産をせずとも借金問題を解決できるかもしれません。自己破産という選択肢を急ぐ前に、まずは相続財産と現在の借金の総額を正確に把握し、本当に自己破産が必要なのかを冷静に検討することが非常に重要です。この段階は、あなたにとって最も多くの選択肢が残されているタイミングと言えるでしょう。
ケース2:申立て準備中~破産手続開始決定前に相続が発生した場合
弁護士に依頼し、裁判所への自己破産申立ての準備手順を進めている最中や、申立てを済ませた直後に相続が発生するケースです。このタイミングで相続した財産も、ケース1と同様に「破産財団」の一部となり、債権者への配当対象となります。
この時期の相続で特に注意が必要なのは、「遺産分割協議」にあなたの意思だけでは参加できなくなるという点です。通常、相続人が複数いる場合は、誰がどの財産をどれだけ相続するかを話し合って決めますが(遺産分割協議)、破産手続が始まると、あなたに代わって「破産管財人」がその協議に参加することになります。
つまり、「他の兄弟に多く渡したい」といった希望を自由に反映させることができなくなるのです。このタイミングで相続が発生した場合は、隠すことなく、直ちに依頼している弁護士へ報告・相談することが何よりも大切です。
ケース3:破産手続開始決定後に相続が発生した場合
裁判所が「破産手続を開始します」という決定(破産手続開始決定)を出した後に、相続が発生した場合。このケースでは、相続した財産は「新得財産(しんとくざいさん)」と呼ばれ、破産手続の対象外となります。
つまり、このタイミングで得た遺産は、原則としてすべてあなたの手元に残すことができます。債権者に配当されることはありません。
これは、自己破産後の新しい生活を立て直すための、非常に貴重な資金となります。だからこそ、無駄にすることなく、計画的に活用することが大切です。このケース3と前の2つのケースとの違いを知るだけでも、手続きにおける「タイミング」の重要性をご理解いただけるのではないでしょうか。
【選択肢の検討】相続放棄は有効な手段か?
「相続財産が結局なくなってしまうなら、いっそ相続自体を放棄できないだろうか?」…そう考える方も少なくないでしょう。「相続放棄」は、確かに有効な選択肢の一つです。しかし、その効果や注意点を正しく理解しないまま手続きを進めると、思わぬ結果を招くこともあります。冷静に検討していきましょう。
相続放棄のメリット:故人の借金と財産をすべて手放す
相続放棄とは、家庭裁判所に申述することで、初めから相続人ではなかったことになる法的な手続きです。最大のメリットは、預貯金や不動産といったプラスの財産だけでなく、故人が残した借金や保証債務といったマイナスの財産も一切引き継がなくて済む点にあります。
もし故人に多額の借金がある場合や、資産状況が不明で負債を抱えるリスクを避けたい場合には、非常に有効な手段となります。自己破産を考えているあなたにとって、これ以上ご自身の負債を増やさないための、防衛策の一つになり得ます。また、「遺産は他の相続人に渡してあげたい」という思いを実現するためにも、相続放棄は一つの方法となり得ます。
注意:「遺産分割協議」で相続分ゼロと「相続放棄」は違う
ここで、非常に多くの方が誤解しがちな、しかし極めて重要な違いについてお話ししなければなりません。それは、法的な「相続放棄」と、「遺産分割協議で自分の取り分をゼロにする」という合意は、全くの別物だということです。
他の相続人との話し合いで「私は何もいらないよ」と合意するだけでは、あなたは相続人としての地位を失ったことにはなりません。そのため、後から故人の借金が発覚した場合、債権者からあなたにも返済を求められてしまうリスクが残ります。
さらに、自己破産を目前に控えた状況でこの行為を行うと、もっと深刻な事態を招きかねません。財産を受け取れる権利があったにもかかわらず、それを意図的に手放す行為は、債権者の利益を害する「詐害行為(さがいこうい)」と見なされる可能性があるのです。そうなると、破産管財人がその遺産分割協議を「なかったこと」にして財産を取り戻したり、最悪の場合、借金の免除が認められない免責不許可事由に該当する恐れもあります。これは専門家でなければ気づきにくい、非常に危険な落とし穴なのです。
絶対に避けるべき道:相続財産を隠すリスク
精神的に追い詰められると、「この財産だけでも、なんとか隠せないだろうか…」という考えが、一瞬、頭をよぎるかもしれません。その気持ちは、人間として理解できなくはありません。しかし、法律上のリスクが非常に大きいため、相続財産を隠す行為は選ばないでください。
財産を隠すという行為は、単なる「ルール違反」では済みません。あなたの未来を破壊しかねない、あまりにも高くつく代償を伴うのです。
なぜバレる?破産管財人の厳しい財産調査
「どうせバレないだろう」という淡い期待は、残念ながら通用しません。裁判所から選任される破産管財人は、財産調査のプロフェッショナルです。彼らは、あなたが想像する以上に徹底的な調査を行います。
- 銀行口座の履歴調査:提出資料や裁判所の運用に応じて、一定期間の口座の入出金履歴を確認し、不自然な資金の動きがないかチェックします。
- 家族名義口座の確認:家族の口座への不審な送金なども調査の対象です。
- 公的記録の照会:市区町村役場や法務局に照会し、不動産や自動車などの所有状況を調べます。
- 被相続人情報の照合:役所に死亡届が出されれば、戸籍情報からあなたとの関係はすぐに分かります。相続の事実そのものを隠し通すことは不可能です。
破産管財人は、いわば「中立な立場の調査官」です。感情に流されることなく、淡々と、しかし厳格に事実を調査します。隠し事は、必ず見抜かれると考えてください。
発覚した時の末路①:借金がゼロにならない「免責不許可」
もし財産隠しが発覚すれば、まず直面するのが「免責不許可」という最悪の結末です。自己破産の最大の目的は、裁判所の免責許可決定を得て、借金の支払い義務を免除してもらうことにあります。しかし、財産を隠すという不誠実な行為は、この免責を許可しない重大な理由(免責不許可事由)の典型例です。
結果として、どうなるか。相続財産を含むあなたの高価な財産は、手続きの中で結局すべて失います。その上で、肝心の借金だけが、1円も減ることなく丸ごと残ってしまうのです。これは、自己破産をしようとした意味が全くなくなるだけでなく、状況をさらに悪化させるだけの結末に他なりません。
発覚した時の末路②:犯罪者になる「詐欺破産罪」
さらに、財産隠しが悪質だと判断された場合、事態は民事上の問題だけでは収まりません。「詐欺破産罪(さぎはさんざい)」という、れっきとした犯罪として刑事罰の対象となるのです。
破産法では、債権者を害する目的で財産を隠したり、価値を減らしたりする行為に対して、「10年以下の拘禁刑もしくは1000万円以下の罰金、またはその両方」という重い罰則を定めています。
借金問題を解決し、人生をやり直すために始めた手続きで、結果的に前科がついてしまう。そんな取り返しのつかない事態だけは、絶対に避けなければなりません。正直にすべてを申告すること。それが、あなたの未来を守る唯一の道なのです。
免責不許可事由や、詐欺破産罪のリスクについては、こちらの記事でも詳しく解説しています。
一人で悩まないで。弁護士があなたと共に再生の道を歩みます
ここまで、自己破産と相続が重なった場合の様々なケースや選択肢、そしてリスクについてお話ししてきました。情報が多すぎて、かえって混乱してしまったかもしれません。しかし、一つだけ確かなことがあります。それは、この複雑で困難な問題を、あなた一人で抱え込む必要はないということです。
自己破産と相続という二つの専門分野が絡み合う状況では、法律の知識はもちろん、個々の事情に合わせた最適な戦略を立てることが不可欠です。インターネットの情報だけで判断するのは、あまりにも危険です。
私たち「再生の歩み法律事務所」は、その名の通り、ご相談者様が再びご自身の足で力強く歩み出す、その一歩を全力でサポートするパートナーでありたいと願っています。法的な手続きの代理人としてだけでなく、あなたの人生の再スタートに寄り添います。
弁護士に相談する具体的なメリット
「弁護士に相談」と聞くと、敷居が高いと感じるかもしれません。しかし、あなたが専門家に相談することで、今抱えている重荷の多くをすぐに下ろすことができます。具体的には、以下のようなメリットがあります。
- 督促がすぐに止まる:弁護士が介入通知(受任通知)を債権者に送付すると、債権者の種類によっては、あなたへの直接の取り立てや督促が法律上制限されます。精神的な平穏をすぐに取り戻せます。
- 最適な解決策がわかる:あなたの財産、負債、家族構成などをすべて伺った上で、相続放棄すべきか、自己破産を進めるべきか、あるいは別の方法があるのか、あなたにとって最善の道を一緒に考え、提案します。
- 複雑な手続きをすべて任せられる:裁判所に提出する膨大な書類の作成や、煩雑な手続きはすべて弁護士が代行します。あなたは本来の生活に集中できます。
- 破産管財人との対応も安心:破産管財人との面談ややり取りも、弁護士が窓口となり、あなたの代理人として適切に対応します。
より詳しくは、債務整理を弁護士に相談・依頼するメリットのページもご覧ください。
ご相談の前に準備しておくとスムーズなこと
ご相談いただく際に、もし可能であれば以下の情報をご準備いただけると、より具体的で的確なアドバイスができます。
- 借入先(会社名)と、おおよその借入額がわかるメモ
- 相続財産の内容がわかるもの(預金通帳、不動産の権利証や固定資産税の通知書など)
- 故人の借金に関する資料(請求書や契約書など)
もちろん、すべてが完璧に揃っていなくても全く問題ありません。「何から手をつけていいか分からない」という状態でも大丈夫です。まずはあなたの言葉で、今の状況をお聞かせください。そこから、解決への道は始まります。
一人で悩み続ける時間は、もう終わりにしましょう。再生への第一歩を、私たちと一緒に踏み出しませんか。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
推し活の借金で自己破産は可能?弁護士が事例と対策を解説
あなただけではありません。推し活の借金で悩む方へ
「推し活が原因で、返せないほどの借金を作ってしまった…」「こんな理由で自己破産なんて、誰にも相談できないし、きっと認められない…」
今、この記事を読んでいるあなたは、誰にも打ち明けられない罪悪感と、将来への底知れない不安で押しつぶされそうになっているかもしれません。好きなものを応援したいという純粋な気持ちが、いつの間にかコントロールできないほどの重荷になってしまった。その苦しみは、経験した人にしかわからないものでしょう。
まず、一番にお伝えしたいことがあります。それは、あなただけではない、ということです。
私たち再生の歩み法律事務所は、これまで多くの借金問題と向き合ってきましたが、推し活をきっかけに経済的な困難に直面する方は、決して珍しくありません。そして、その誰もが、あなたと同じように「恥ずかしい」「自分が悪い」とご自身を責めていらっしゃいました。
私たちの事務所名には、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い想いが込められています。この記事は、法律の専門家として、あなたを責めるためではなく、あなたの味方として、解決への道を一緒に見つけるために書きました。どうか安心して、少しだけお時間をください。
なぜ?推し活が借金地獄につながりやすい3つの理由
「どうして、こんなことになるまで気づけなかったんだろう…」と自分を責めてしまうかもしれません。しかし、現代の推し活は、個人の意思の力だけでは抗いがたいほど、巧みに消費を促す仕組みに囲まれています。あなたが借金を抱えてしまったのは、決してあなた一人の責任ではないのです。客観的にその理由を知ることで、少しだけ冷静に現状を見つめ直すことができるはずです。
SNSでの比較が生む「もっと応援しなきゃ」という焦り
SNSを開けば、他のファン(同担)のきらびやかな投稿が目に飛び込んできませんか?山積みのグッズ、全公演参加の報告、高額な投げ銭のスクリーンショット…。それらを見るたびに、「自分は全然応援できていない」「もっと頑張らないとファン失格だ」という焦りや劣等感を感じてしまうのは、自然なことです。
この「他のファンとの比較」は、無意識のうちにあなたにプレッシャーを与え、冷静な金銭感覚を狂わせます。「推しのために」という純粋な気持ちが、いつしか「他のファンに負けたくない」という競争心にすり替わり、自分の支払い能力を超えた支出へと駆り立ててしまうのです。
「後で払える」が危険。キャッシュレス決済の落とし穴
限定グッズの発売、突然のイベント告知。推し活には、瞬時の判断が求められる場面が頻繁に訪れます。そんな時、クレジットカードのリボ払いや後払いサービス(BNPL)は、非常に便利なツールに思えるでしょう。手元にお金がなくても、「後で払えばいい」と、つい高額な決済をしてしまいがちです。
しかし、これが大きな落とし穴です。特にリボ払いは、毎月の支払額が一定であるため、借金が増えている感覚が麻痺しやすい仕組みになっています。気づかぬうちに高額な手数料が雪だるま式に膨れ上がり、元金が全く減らない「リボ地獄」に陥ってしまうケースは後を絶ちません。こうした便利な決済手段が、かえって20代の自己破産につながることも少なくないのです。

「推せる時に推せ」が過剰な支出を正当化してしまう
「推しは、推せる時に推せ」という言葉は、多くのファンの心に響く真実です。アイドルの卒業、バンドの解散、舞台の千秋楽…推しを応援できる時間は有限です。「この限定グッズを逃したら二度と手に入らない」「このライブに行かなければ一生後悔する」——。その切迫感が、「今回は特別だから」「仕方ない」と、予算を超えた支出を正当化する理由になってしまいます。
もちろん、その一瞬一瞬がかけがえのない思い出になることは事実です。しかし、その「特別な出費」が何度も繰り返されることで、気づいた時には返済計画の立たない借金へと姿を変えてしまう危険性をはらんでいるのです。
結論:推し活の借金でも自己破産が認められることはあります
さて、ここからが本題です。読者のあなたが最も知りたいであろう結論を、先にお伝えします。
推し活が原因の借金であっても、裁判所から免責許可決定を得られれば(税金など一部の債務を除き)、借金の支払義務を免れることはあります。
「でも、推し活は浪費だからダメだと聞いた…」と不安に思うかもしれません。確かに、自己破産の手続きにはいくつかの重要なポイントがあります。その中でも特に重要なのが、「免責不許可事由」と、その救済策である「裁量免責」というキーワードです。これらを正しく理解することが、あなたの人生を再スタートさせるための第一歩となります。
最大の壁「免責不許可事由(浪費)」とは?
自己破産は、裁判所に申し立てて、借金の支払い義務を免除(免責)してもらう手続きです。しかし、どのような借金でも無条件に免除されるわけではありません。自己破産の免責不許可事由とは、借金の免除を認めないケースとして法律(破産法)で定められている特定の原因のことです。
そして、推し活による借金が関係するのが、この中の一つである「浪費」です。収入や資産に見合わない過度な買い物や支出は、この「浪費」に該当する可能性があります。具体的には、高額なグッズの大量購入、過度な遠征費用、高額な投げ銭(スパチャ)などがこれにあたります。
しかし、ここで絶望する必要は全くありません。「浪費」に該当するからといって、即座に自己破産が認められないわけではないのです。そのために「裁量免責」という大切な制度が存在します。
救済措置「裁量免責」を得るための3つの重要ポイント
たとえ「浪費」という免責不許可事由があったとしても、裁判所が様々な事情を考慮した上で、免責を許可するのが妥当だと判断した場合には、免責が許可されることがあります。これを「裁量免責」といいます。
この大切な裁量免責を得るために、あなたがすべきことは、決して難しいことではありません。以下の3つのポイントを心に留めておいてください。
- 弁護士や裁判所にすべてを正直に話す
これが最も重要です。「推し活が原因だなんて言ったら怒られるかも…」と嘘をついたり、一部の借金を隠したりすることは、絶対にやめてください。不誠実な態度は裁判官の心証を著しく損ない、裁量免責が認められなくなる最大の原因となります。どんな理由であれ、正直にすべてを打ち明けることが、信頼を得るための第一歩です。 - 心から反省し、生活再建の意欲を示す
過去の行動を真摯に反省し、「これからは家計をしっかりと管理し、真面目に生活を立て直したい」という強い意欲を態度で示すことが大切です。例えば、家計簿をつけ始めたり、無駄遣いをやめる努力をしたりと、具体的な行動で示すことが、反省の気持ちを伝える上で非常に効果的です。 - 破産手続きに誠実に協力する
自己破産の手続きは、裁判所や破産管財人(手続きをサポートする弁護士)からの指示に従って進められます。必要書類の提出や面談などには、誠実かつ迅速に対応しましょう。手続きへの協力的な姿勢は、あなたの更生の意欲を示す重要な証拠となります。これは、美容整形の借金で自己破産を目指すケースなど、他の「浪費」が原因の場合でも共通して言える重要な心構えです。
【実例紹介】推し活が原因で自己破産を乗り越えたケース
ここで、当事務所で実際に推し活の借金を解決した方の事例(※プライバシー保護のため内容は一部変更しています)をご紹介します。

相談者:Aさん(20代・女性・会社員)
手取り月収20万円。人気アイドルグループの熱心なファンで、CDの大量購入や全国ツアーの遠征、グッズ収集にのめり込み、クレジットカードのリボ払いや消費者金融からの借入を繰り返していました。気づけば借金は総額300万円に。返済のために別の会社から借りる自転車操業状態に陥り、心身ともに疲れ果てて当事務所にご相談に来られました。
解決への道のり
Aさんは当初、「アイドルに貢いだなんて、恥ずかしくて言えませんでした」と、借金の理由を正直に話すことをためらっていました。しかし、私たちが「大丈夫です。すべてお話しください。私たちはあなたの味方です」とお伝えしたところ、涙ながらにすべてを打ち明けてくれました。
私たちはすぐに自己破産の申立て準備を開始。Aさんには、まず正直に事情を説明した反省文を作成していただきました。さらに、毎日の支出を記録する家計簿をつけ始め、自身の金銭感覚と向き合う努力をしてもらいました。最初は慣れない作業に戸惑っていたAさんですが、家計簿をつけることで「こんなにお金を使っていたんだ」と現実を直視でき、生活を改める強い決意が生まれたと言います。
裁判所での破産管財人との面談では、Aさんは弁護士である私と二人三脚で、正直に借金の経緯を説明し、深く反省していること、そして家計簿を見せながら今後の生活再建への固い決意を伝えました。その誠実な態度が評価され、裁判所はAさんの浪費を認めつつも、「真摯に反省し、経済的更生の意欲も高い」として、
無事に裁量免責を認めてくれました。
免責決定後、Aさんは「肩の荷が下りました。これからは自分の収入の範囲で、無理なく推し活を楽しみます」と、晴れやかな笑顔で語ってくれました。
自己破産だけが選択肢ではない?3つの債務整理方法を比較
Aさんのように、自己破産は人生をやり直すための有効な手段ですが、借金の解決方法は一つではありません。あなたの状況によっては、他の方法が適している場合もあります。専門家として、他の選択肢も公平にご紹介します。
| 任意整理 | 個人再生 | 自己破産 | |
|---|---|---|---|
| 手続き内容 | 将来の利息カットなどを債権者と直接交渉する | 裁判所に認められれば、法律の基準に従って借金を減額し、原則3年(最長5年)で分割返済する | 裁判所に認められれば、一部を除き全ての借金の支払いを免除してもらう |
| メリット | ・手続きが比較的簡単・整理する借金を選べる・裁判所を通さない | ・借金を大幅に減額できる・住宅などの財産を残せる可能性がある・浪費が原因でも利用しやすい | ・免責許可決定を得られれば(税金・養育費・罰金などを除き)、借金の支払義務を免れることがある |
| デメリット | ・元金は減らない・信用情報に登録される | ・手続きが複雑・安定した収入が必要・信用情報に登録される | ・一定以上の財産は手放す必要がある・資格制限がある・信用情報に登録される |
| 推し活との関連 | 借金額が比較的少なく、安定収入があれば有力な選択肢。 | 自己破産の「免責不許可事由」が心配な場合に有力な選択肢。 | 借金額が大きく返済不能な場合の最終手段。裁量免責が鍵。 |
どの手続きが最適かは、あなたの借金額、収入、財産の状況によって異なります。例えば、個人再生は、自己破産のように免責不許可事由が厳しく問われないため、浪費の程度が大きい場合には有効な選択肢となり得ます。一人で悩まず、専門家と一緒に最適な道を探しましょう。
弁護士への相談が、再出発の第一歩です
ここまで読んでいただき、ありがとうございます。自己破産や債務整理について、少しは理解が深まったでしょうか。しかし、それでもなお、「弁護士に相談するのは怖い」「推し活が原因なんて言ったら、軽蔑されるんじゃないか…」という不安が、あなたの心をよぎるかもしれません。
その気持ちは、痛いほどわかります。ですが、どうか思い出してください。私たちの事務所の理念は、「借金問題に苦しむ方と共に再生の道を歩みたい」ということです。私たちはあなたの過去を詮索したり、責めたりするためにいるのではありません。あなたの未来を一緒に作るためにいます。
弁護士に債務整理を依頼し、貸金業者等に受任通知が届くと、原則として貸金業者等からの直接の督促は止まります。それだけでも、精神的な負担は大きく軽くなるはずです。まずはその一歩を踏み出す勇気を持ってください。
再生への道は、もう始まっています。
よくあるご質問
Q1. 破産手続き中、推し活は完全に禁止ですか?
A1. 「完全に禁止」というわけではありませんが、手続き中は破産管財人の監督下に置かれるため、収入の範囲内で生活することが求められます。高額なグッズ購入や遠征など、以前と同じようなお金の使い方は認められない可能性が高いです。家計簿をつけ、生活再建の意欲を示すことが重要になります。
Q2. 集めたグッズはすべて手放さないといけませんか?
A2. 価値の高い限定品や大量のグッズは「財産」と見なされ、換価(売却)の対象となる可能性があります。しかし、個人の趣味の範囲で集めたもので、一つひとつの資産価値がそれほど高くないものであれば、手元に残せるケースも多いです。具体的にどこまでが許容範囲かは、申立てをする裁判所の運用や個別の事情によりますので、弁護士にご相談ください。
Q3. 家族や職場に知られずに手続きできますか?
A3.
自己破産を家族や職場に内緒で
進めることは、不可能ではありません。弁護士が窓口となることで、自宅や職場への直接の連絡を防ぐことができます。ただし、同居家族がいる場合や、職場からお金を借りている場合など、状況によっては知られてしまう可能性もあります。秘密を守りながら手続きを進めるためのノウハウもありますので、まずはその点も含めてご相談いただければと思います。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
一括請求が届いたら?無視は危険!状況別の対処法を解説
一括請求の通知が…でも、まだ終わりではありません
ある日突然、郵便受けに届いた一通の封筒。中に書かれていたのは、今まで見たこともないような金額が記載された「一括請求書」…。
突然の一括請求に強い不安や動揺を覚える方も少なくありません。
もしあなたが今、そう感じているのなら、そのお気持ちは痛いほどわかります。これまで何とか返済を続けてきたのに、なぜ突然こんなことになってしまったのか。パニックになり、誰にも相談できず、ただ通知書を眺めることしかできないかもしれません。
しかし、どうか思い出してください。その通知を受け取った時点でも、対応できる手段が残されている可能性があります。むしろ、現在の返済状況を見直し、法的な解決方法を検討するきっかけなのです。
この記事では、なぜ一括請求が起こるのかという仕組みから、あなたが今すぐ取るべき具体的な行動まで、一つひとつ丁寧に解説していきます。この記事では、今後取るべき対応を整理するための基本的な考え方を解説します。解決への道筋は見つかる可能性があります。まずは現在の状況を整理し、取れる対応を確認することが重要です。このテーマの全体像については、債務整理を考えるタイミングで体系的に解説しています。
なぜ一括請求?「期限の利益の喪失」が起きています
「どうして分割払いができなくなって、急に全額請求されるの?」と疑問に思うのは当然ですよね。その理由は、契約書にも記載されている「期限の利益の喪失」という法律上のルールが関係しています。
少し難しい言葉に聞こえるかもしれませんが、ご安心ください。簡単に言うと、「期限の利益」とは、「決められた期日までにお金を返せばよい」という、あなた(債務者)に与えられた権利のことです。これは、契約で定められた返済期日までは、一括ではなく分割で返済できる利益を意味します。
しかし、カードローンや消費者金融との契約では、通常「返済を一定期間滞納した場合は、期限の利益を喪失する」という条項が含まれています。返済が滞ってしまうと、この約束手形が無効になり、債権者(お金を貸した側)は「もう待てません。残っている借金を利息や遅延損害金も含めて、今すぐ全額返してください」と請求する権利を得るのです。これが、一括請求の正体です。
つまり、今あなたの手元にある請求書は不当なものではなく、契約に基づいた手続きなのです。この事実を冷静に受け止めることが、次のステップに進むための第一歩となります。より詳しい債務整理の全体像もあわせてご確認ください。
参照: 民法(e-Gov法令検索)
【緊急度チェック】差出人でわかる!あなたの危険度レベル
一括請求の通知と一言でいっても、その「差出人」によって事態の深刻さ、残された時間は全く異なります。ご自身の状況を正しく把握するために、手元の封筒をもう一度確認してみてください。どこから届いていますか?
レベル1:カード会社・消費者金融からの「催告書」
差出人が、あなたが直接契約したカード会社や消費者金融の場合、まだ初期段階と言えます。とはいえ、書面には「このままお支払いがなければ法的措置を検討します」といった強い警告が記載されているはずです。この段階は、債権者と直接交渉できる最後のチャンスかもしれません。
ここで絶対にやってはいけないのが「無視」です。連絡をすれば返済計画の相談に乗ってくれる可能性もゼロではありませんが、個人での交渉は精神的な負担が大きく、相手のペースで話が進み、不利な条件で和解してしまうケースも少なくないのが現実です。この段階で専門家に相談することで、返済条件の見直しや債務整理を含めた対応を検討しやすくなります。弁護士に依頼すれば、督促を止めることも可能です。
レベル2:保証会社・債権回収会社からの「代位弁済通知」
「代位弁済(だいいべんさい)しました」という見慣れない言葉が書かれた通知が届いたら、事態は一段階進んでいます。これは、あなたが返済できなかった借金を、契約時に設定されていた保証会社が代わりに支払った、という知らせです。そして、これからは保証会社(またはその委託先の債権回収会社)が新しい債権者として、あなたに請求してくることを意味します。
交渉相手は、これまでのカード会社などとは違い、債権回収を専門とするプロです。対応はより事務的になり、個人での分割交渉は格段に難しくなると考えた方がよいでしょう。この通知を受け取ったら、法的措置、つまり裁判も現実的なものとして迫っていると考え、速やかに専門家への相談を検討すべき時期に来ています。
レベル3:裁判所からの「支払督促」または「訴状」
封筒に「特別送達」と書かれ、差出人が「〇〇簡易裁判所」などとなっていたら、これは最終警告です。もはや「お願い」ではなく、法的な手続きが開始されたことを示す公的な通知であり、事態は最も深刻なレベルに達しています。
この書類を無視すると、大変な事態に発展します。「支払督促」であれば、受け取ってから2週間以内に異議申し立てをしなければ、債権者はあなたの財産を差し押さえるための「仮執行宣言」を得ることができてしまいます。「訴状」の場合も、放置すれば相手の主張が全面的に認められた判決が出てしまいます。そうなれば、債権者はあなたの給与や預金口座を差し押さえる「強制執行」を申し立てることが可能になり、ある日突然、給料の一部が振り込まれなくなったり、預金が引き出せなくなったりという事態が起こり得るのです。
この段階では、もはや迷っている時間はありません。具体的な給与や預貯金の差し押さえを回避するためにも、今すぐ弁護士に相談してください。
一括請求が届いた時の3つの選択肢と現実的な対処法
ご自身の状況が把握できたら、次はいよいよ具体的な解決策を考えていきましょう。一括請求という大きな壁を乗り越えるための道は、主に3つあります。あなたの状況に最も合うのはどの選択肢か、一緒に見ていきましょう。
選択肢1:再度の分割交渉は可能か?
「なんとかもう一度、分割払いに戻してもらえないだろうか…」そう考える方もいるかもしれません。結論から言うと、一度「期限の利益」を喪失した後に、個人で再分割の交渉を成功させるのは、非常に難しいのが現実です。
ただし、返済が遅れた理由が一時的な失業など合理的なもので、かつ今後の具体的な返済計画を明確に示せる場合には、交渉に応じてもらえる可能性も残されています。とはいえ、やはり専門家である弁護士が代理人として交渉する方が、債権者側も真摯に対応する傾向にあり、交渉の進め方について、法的な観点から検討できます。この選択肢は、あくまで限定的な状況でのみ有効だとお考えください。弁護士による交渉は、任意整理という手続きの中で行われるのが一般的です。
選択肢2:根本解決を目指す「債務整理」
一括請求を受けている多くの人にとって、最も現実的で、かつ根本的な解決につながるのが「債務整理」です。債務整理は、借金の負担を減らしたり、免除してもらったりするための、法律で認められた正当な救済手続きです。主に以下の3つの方法があります。
- 任意整理:裁判所を通さず、債権者と直接交渉して将来の利息をカットしてもらう方法。
- 個人再生:裁判所に申し立て、借金を大幅に減額してもらい、残りを分割で返済していく方法。
- 自己破産:裁判所に申し立て、支払い不能であることを認めてもらい、借金の返済義務を原則として免除してもらう方法。
どの方法が最適かは、あなたの状況によって異なります。詳しい債務整理とは何か、そして各債務整理の主な方法については、次の章で詳しく解説します。
選択肢3:【例外】時効の援用は使えるか?
最後に、非常に例外的なケースですが、「消滅時効の援用」という選択肢もあります。最後の返済から一定期間(原則5年または10年)が経過している場合、時効が完成していることを主張(援用)すれば、支払い義務がなくなる可能性があります。
しかし、これには大きな落とし穴があります。時効期間が経過していても、あなたが債権者に電話をして「少しなら払えます」といった支払いを約束する発言をしたり、1円でも返済してしまったりすると、「債務の承認」とみなされ、時効期間がリセットされてしまうのです。これを「時効の更新」といいます。
素人判断で債権者に連絡を取るのは非常に危険です。「もしかしたら時効かも」と思っても、まずは弁護士に相談し、取引の履歴を正確に調査してもらうことが不可欠です。安易に期待せず、あくまで例外的な解決策とお考えください。たとえ訴訟中でも借金の時効が認められる可能性はありますが、専門的な判断が求められます。
あなたに最適な債務整理は?3つの方法を徹底比較
債務整理が現実的な解決策だとわかったところで、次に「どの方法が自分に合っているのか」を具体的に見ていきましょう。あなたの希望や状況に照らし合わせて、最適な手続きを見つけてください。各債務整理の種類と特徴を理解することが大切です。
任意整理:裁判所を通さず、将来利息をカット
任意整理は、裁判所を介さずに弁護士が債権者と個別に交渉し、今後の利息(将来利息)のカットや返済期間の見直しを目指し、合意後の残額を分割で返済していく方法です。
【こんな人におすすめ】
- 借金の総額が比較的少なく、元金だけなら返済していける安定した収入がある方
- 保証人がついている借金を手続きから除外したい方
- 住宅ローンや自動車ローンはそのまま支払いを続け、家や車を残したい方
- 手続きを家族や職場に知られる可能性を極力低くしたい方
【注意点】
あくまで交渉なので、債権者が応じない可能性もあります。また、元金そのものが減るわけではないため、ある程度の返済能力が求められます。詳しい任意整理の注意点も確認しておきましょう。
個人再生:家を残しつつ、借金を大幅に圧縮
個人再生は、裁判所に申し立てを行い、再生計画の認可を受けることで、借金の元金を大幅に(ケースによっては5分の1や10分の1に)減額してもらう手続きです。減額された借金は、原則3年(最長5年)で分割返済します。
【こんな人におすすめ】
- 借金の総額が大きく、任意整理では返済が困難な方
- 「住宅ローン特則」を利用して、住宅ローン返済中のマイホームを手放したくない方
- 自己破産のように財産を処分されたり、職業に制限がかかったりするのは避けたい方
【注意点】
手続きが複雑で、費用や期間も任意整理よりかかります。また、国の広報誌である「官報」に氏名や住所が掲載されます。家を残したい方は、個人再生の住宅ローン特例の条件を確認することが重要です。
自己破産:返済義務を免除し、生活を再スタート
自己破産は、裁判所に支払い不能であることを認めてもらい、「免責許可」を得ることで、税金などの一部の債務を除いて、原則すべての借金の支払い義務を免除してもらう手続きです。一定の債務を除き、返済義務の免除を受けて生活の立て直しを目指すための法的手続きです。
【こんな人におすすめ】
- 収入がない、あるいは著しく低く、借金を返済していく見込みが全く立たない方
- 借金の額が非常に大きく、個人再生でも返済が不可能な方
- 手放さなければならないほどの高価な財産を持っていない方
【注意点】
家や車など、一定価値以上の財産は手放す必要があります。手続き中は、警備員や保険募集人など一部の職業に就けなくなる「資格制限」があります。また、個人再生と同様に「官報」に掲載されます。ただし、「戸籍に載る」「選挙権がなくなる」といったことは一切ありませんので、ご安心ください。また、自己破産をしても残せる財産は法律で定められています。
一括請求を放置する本当のリスク|なぜすぐ動くべきか
「もう少し様子を見よう」「考えてから動こう」と、対応を先延ばしにすることは、残念ながら状況を悪化させるだけです。ここで、専門家として、なぜすぐに行動すべきか、その理由をはっきりとお伝えさせてください。
放置しておくと、訴訟を提起される可能性があります。対応が早ければ早いほど、債務整理の選択肢を検討しやすくなります。例えば、早く手続きをすることで、より有利な和解条件で任意整理ができる余地があります。一方で、対応が遅れると遅延損害金が増え、任意整理が難しくなり、破産を検討せざるを得ない場合もあります。さらに後手に回ると、訴訟後に給与の差押えを受けることもあります。
「早く動くほど、有利な解決策を選べる可能性が高まり、失うものも少なくて済む」。これが、私たちが多くのご相談を通じて得た、紛れもない事実なのです。もし裁判所から訴状や支払督促が届いてしまったら、一刻の猶予もありません。
勇気を出して弁護士へ。相談がもたらす3つの変化
「自分には債務整理が必要かもしれない。でも、弁護士に相談するのは…」と、ためらっている方もいらっしゃるかもしれません。その一歩を踏み出すために、弁護士に相談・依頼することが、あなたの状況をどれだけ好転させるかを知ってください。具体的な債務整理の相談手順を知ることで、不安も和らぐはずです。
変化1:受任通知の到達後、直接の督促が原則止まる
弁護士に債務整理を依頼すると、まず弁護士は各債権者に対して「私が代理人になりました」という「受任通知」を発送します。貸金業者等は、弁護士等から受任通知を受け取った後、正当な理由がない限り、本人に直接連絡して返済を求めることが制限されます。
鳴りやまなかった電話、次々と届く督促状…あの精神的なプレッシャーから、直接の督促が止まることで、精神的な負担の軽減につながる場合があります。この「平穏な時間」を取り戻せることこそ、弁護士に依頼する最初の、そして最大のメリットと言えるかもしれません。万が一、弁護士に依頼後も督促が止まらないケースについても、私たちは適切に対処します。
変化2:あなたの代わりに「専門家」が交渉する
債務整理の手続きには、多くの専門的な書類作成や、裁判所との厳格なやり取り、そして債権者との交渉が伴います。これらをすべてご自身で行うのは、精神的にも時間的にも非常に大きな負担です。弁護士に依頼すれば、これらの複雑な手続きについて、弁護士に対応を依頼できます。あなたは日々の仕事や生活を維持しながら、専門家が最善の解決に向けて動いてくれるという安心感を得ることができるのです。
変化3:家族や職場に知られず解決を目指せる
「家族に知られたくない」「職場に迷惑をかけたくない」というご不安は、誰もが抱えるものです。私たちは、そのお気持ちを最大限に尊重します。例えば、ご連絡は個人の携帯電話に限定する、郵便物は事務所名ではなく弁護士の個人名で送付するなど、ご家族に知られないよう細心の注意を払います。
また、弁護士が早期に介入することで、早期に対応することで、給与の差押えに至るリスクを下げられる可能性があります。あなたのプライバシーを守りながら手続きを進めることも、私たちの重要な役割です。債務整理で家族や保証人への影響が心配な方も、まずは一度ご相談ください。
まとめ:一人で悩まず、再生への一歩を
一括請求の通知は、決して無視してはいけません。放置すればするほど状況は悪化し、最終的には差し押さえという事態に至るリスクが高まります。
しかし、その通知はあなたの人生の終わりを告げるものではなく、苦しい借金生活から抜け出すための転機でもあります。あなたには、法律で認められた「債務整理」という解決策が残されています。そして専門家に相談すれば、鳴りやまない督促は止まり、穏やかな生活を取り戻すための具体的な道筋が見えてきます。
再生の歩み法律事務所は、その名の通り「ご依頼者様と共に再生の道を歩みたい」という想いで設立されました。あなたの苦しみに寄り添い、最も良い解決策を一緒に見つけ出します。私たちの無料相談が、その第一歩です。一括請求への対応に不安がある場合は、早めにご相談ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産中の引越しは可能?タイミングと賃貸審査の全知識
自己破産をしても引越しはできる!ただしタイミングが重要
「自己破産を考えているけれど、引越しはできるのだろうか…」「手続き中に、今のアパートを出ていかなくてはならないかもしれない…」
借金の問題だけでも頭がいっぱいなのに、住まいのことまで考えなければならない状況は、本当に心細いものですよね。ご安心ください。結論からお伝えすると、自己破産をしても引越しは可能です。ただし、手続きの進み具合によって守るべきルールが変わるため、「いつ」行動するかが非常に重要になります。
自己破産は、裁判所で免責許可決定が確定すれば、原則として多くの借金の支払い義務を免れる一方、税金・罰金・養育費など免責されない債務もある、人生の再スタートのための法的な手続きです。この手続きをスムーズに進め、新しい生活を一日も早く始めるためにも、引越しに関する正しい知識は不可欠です。
この記事では、自己破産の手続きの段階ごとに、引越しの可否や注意点を分かりやすく解説します。さらに、多くの方がつまずいてしまう「新しい賃貸物件の審査」をクリアするための具体的な方法まで、専門家の視点から詳しくお伝えします。この記事を読めば、あなたが今どのタイミングにいて、何をすべきかが明確になるはずです。一人で悩まず、まずは正しい知識を身につけて、再生への一歩を踏み出しましょう。
自己破産の全体像については、自己破産の基本(手続きの概要・流れ)で体系的に解説しています。
【タイミング別】自己破産手続きと引越しの可否ロードマップ
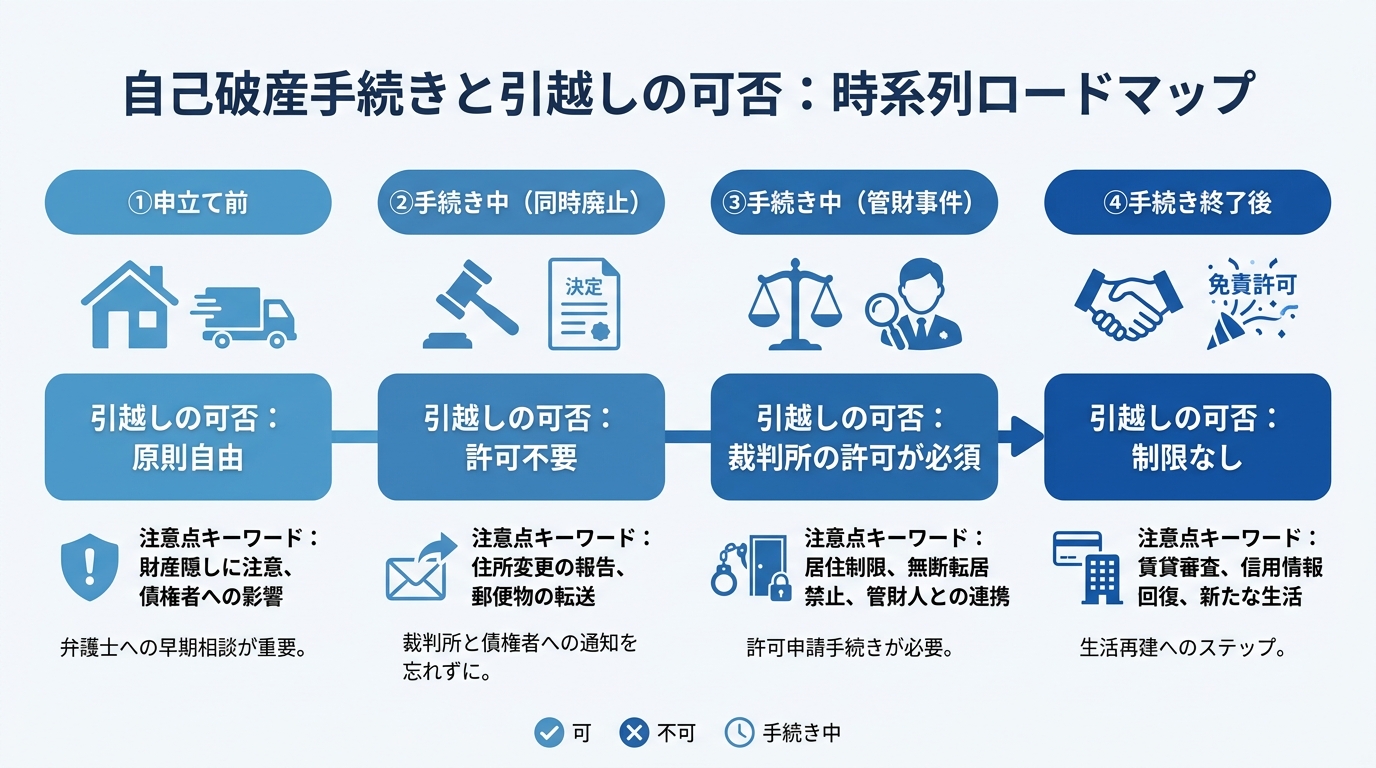
自己破産の手続きと引越しの関係は、パズルのように複雑に感じるかもしれません。しかし、手続きの進捗を4つのステージに分けて整理すれば、驚くほどシンプルに理解できます。ご自身の状況が今どこにあるのかを確認しながら、読み進めてみてください。
①申立て前:原則自由だが「財産隠し」の疑いに注意
裁判所に自己破産を申し立てる前であれば、法律上の制限はなく、原則として自由に引越しができます。今より家賃の安い物件に移るなど、生活再建に向けた前向きな引越しは、むしろ望ましいケースもあります。
ただし、注意すべき点が2つあります。
一つは、引越しの費用です。自己破産直前に高価な家具を買い揃えたり、不相応に高額な引越し費用をかけたりすると、「浪費」と判断される可能性があります。また、車や保険などの財産を処分して引越し費用に充てる場合、その使い道が妥当な範囲を超えていると「財産隠し」を疑われることも。これらは、借金の免除が認められなくなる免責不許可事由に繋がりかねない、非常に危険な行為です。
もう一つは、裁判所の管轄です。自己破産は、原則として今住んでいる場所(住所地)を管轄する地方裁判所に申し立てます。引越しによって住所地が変わると、申立て先の裁判所も変わるため、依頼している弁護士が対応できなくなる可能性も出てきます。申立て前の引越しを検討している場合は、必ず事前に弁護士へ相談するようにしてください。
②手続き中(同時廃止):裁判所の許可なく引越し可能
自己破産には「同時廃止」と「管財事件」の2種類があります。同時廃止は、破産者にめぼしい財産がなく、免責不許可事由の調査の必要性も高くない場合に選択されやすい、比較的簡易な手続きです。この場合、破産管財人が選任されず、破産手続は開始決定と同時に廃止されます(免責手続は別途進みます)。そのため、後述する管財事件のような居住制限は基本的にありません。そのため、裁判所の許可なく引越しが可能です。
ただし、手続きが完全に終わるまでは、裁判所からの重要な通知が届きます。引越しをした場合は、住民票の異動手続きを速やかに行い、新しい住所を必ず裁判所と代理人弁護士に報告してください。連絡が取れなくなると、手続きに支障が出てしまう恐れがあります。
③手続き中(管財事件):裁判所の許可が必須
一定以上の財産がある場合や、免責不許可事由の調査が必要な場合は「管財事件」となります。この場合、裁判所から選任された「破産管財人」が財産の調査・管理・処分を行います。
管財事件になると、破産者は破産法に基づき「居住制限」という義務を負います。これは、破産管財人との面談や財産調査にいつでも協力できるよう、裁判所の許可なく居住地を離れてはいけない、というルールです。そのため、引越しや2泊以上の旅行・出張には、必ず事前に裁判所の許可が必要になります。
もし、無断で引越しをしてしまうと、調査への協力義務違反とみなされ、免責不許可事由に該当する可能性があります。これは、免責が認められず、借金の返済義務が残ってしまうおそれがあるという重大な事態を意味します。管財事件における引越しは、絶対に自己判断で進めてはいけません。
④手続き終了後:制限はないが「賃貸審査」が次の壁に
裁判所から「免責許可決定」が確定すれば、自己破産の手続きはすべて終了です。この後は、法律上の制限は一切なくなり、いつ、どこへでも自由に引越しができます。長かった手続きを乗り越え、ようやく新しい生活をスタートできる瞬間です。
しかし、法的な制限がなくなっても、現実的な問題が一つ残っています。それが、新しい住まいを借りる際の「賃貸入居審査」です。自己破産をすると、信用情報機関に事故情報が登録される(いわゆるブラックリストの状態になる)ため、賃貸審査、特に保証会社の審査に通りにくくなるという、次の壁が待ち構えています。ですが、これも正しい対策を知っていれば乗り越えることが可能です。自己破産後の生活をスムーズに始めるためにも、次の章で詳しく見ていきましょう。
【管財事件】破産管財人から引越しの許可を得る実践ガイド
管財事件で引越しが必要になった場合、多くの方が「どうやって許可をもらえばいいんだろう…」と不安に感じます。しかし、手続きの流れとポイントさえ押さえれば、決して難しいことではありません。
まず、なぜ許可が必要なのかを再確認しましょう。これは、破産管財人があなたの財産を正確に調査し、債権者に公平に分配するという重要な任務を遂行するためです。また、手続きに関する重要な連絡を確実に受け取れるようにする目的もあります。
許可を得るための具体的な手順は以下の通りです。
- 代理人弁護士に相談する
引越しの必要性が出てきたら、まずはすぐに依頼している弁護士に相談してください。自己判断で物件を探し始めたり、契約を進めたりするのは絶対にやめましょう。 - 引越しの理由を明確にする
弁護士に、なぜ引越しが必要なのかを具体的に説明します。「今の家の家賃が高すぎる」「会社の転勤命令が出た」「実家の親の介護が必要になった」など、正当な理由があれば、許可は得られやすい傾向にあります。 - 許可申立書を提出する
弁護士が「居住地変更許可申立書」という書類を作成し、裁判所に提出します。この際、新しい引越し先の賃貸借契約書の案など、移転先が具体的にわかる資料を添付するのが一般的です。 - 裁判所が許可を決定する
裁判所は、破産管財人の意見も聞いた上で、引越しを許可するかどうかを判断します。引越しの理由が正当で、手続きに支障がないと判断されれば、通常は許可が下ります。
重要なのは、すべてを弁護士に相談し、透明性をもって手続きを進めることです。誠実な対応を心がければ、破産管財人や裁判所もあなたの再出発を応援してくれるはずです。手続きに少しでも不安を感じる方は、お気軽に自己破産と引越しの無料相談をご利用ください。
自己破産後の賃貸審査に通らない?保証会社の壁を越える方法
自己破産の手続きが無事に終わっても、多くの方が「新しいアパートが借りられない」という問題に直面します。その最大の原因が「保証会社」の審査です。しかし、保証会社の仕組みを理解し、適切な対策を立てれば、道は開けます。
自己破産をすると、信用情報機関に事故情報が登録されます。この情報が、特定の保証会社の審査で大きな壁となるのです。保証会社にはいくつかの種類があり、それぞれ審査の方法が異なります。この違いを知ることが、審査突破の鍵となります。
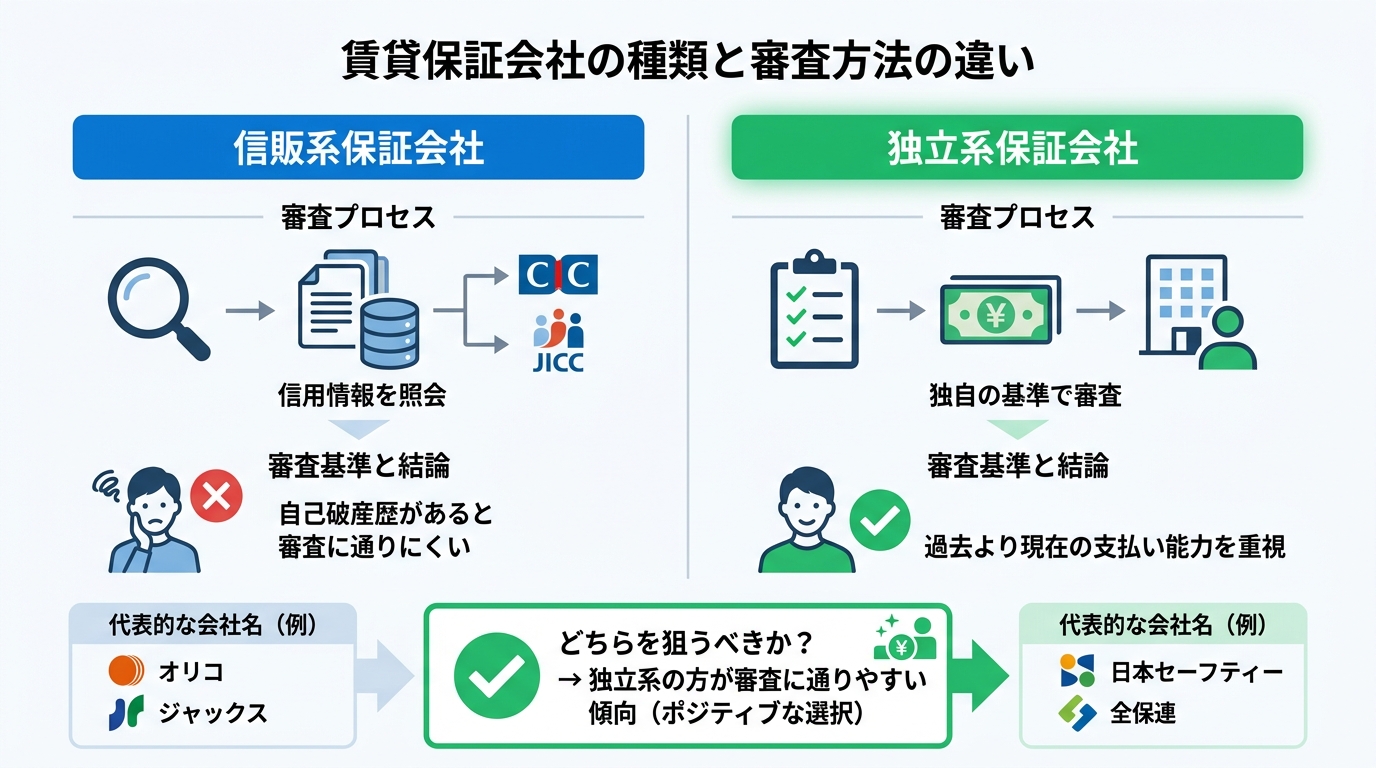
信販系保証会社はなぜNG?審査の仕組みを理解する
信販系保証会社とは、オリコ、ジャックス、エポスカード(ROOM iD)など、クレジットカード事業を行っている会社のことです。これらの会社は、賃貸保証の審査を行う際に、必ずCICやJICCといった信用情報機関に加盟者の情報を照会します。
信用情報を見れば、自己破産をした事実は一目瞭然です。そのため、信販系保証会社の審査では、現在の収入がどれだけ安定していても、「過去に金融事故を起こした」という理由だけで、ほぼ機械的に審査に落ちてしまいます。物件を探す際は、保証会社が信販系でないかを確認することが、無駄な申込みを避けるための第一歩です。
狙い目は「独立系保証会社」!審査を通過する可能性
一方で、いわゆる「独立系」とされる保証会社の中には、審査で信用情報機関(CIC・JICC等)の情報を参照しない、または参照の比重が小さいタイプの会社・商品もあります。物件や保証プランによって審査方法は異なるため、不動産会社に「信用情報機関の照会がない(または少ない)保証プランの物件を探したい」と相談するのが確実です。
これらの会社は、信用情報を照会せず、独自の基準で審査を行います。重視されるのは、申込者の現在の収入、勤務先、勤続年数といった「現在の支払い能力」です。そのため、過去に自己破産をしたという事実だけを理由に、審査に落ちる可能性は低いと言えます。自己破産後の物件探しでは、この独立系保証会社を利用できる物件が主なターゲットとなります。
なお、保証会社によっては、業界団体の仕組み等を通じて家賃滞納に関する情報を参照する場合があります(ただし、LICCの代位弁済情報〈家賃情報〉データベースは2026年3月末で運用終了とされています)。過去に家賃滞納がある場合は、申込み前に不動産会社へ事情を伝え、審査の見込みを確認しましょう。
審査通過率を上げる4つの具体的なアクション
独立系保証会社の物件を探すことに加えて、さらに審査の通過率を上げるための具体的なアクションが4つあります。ご自身の状況に合わせて、最適な方法を検討してみてください。
- 不動産会社に事情を話して探してもらう
正直に「自己破産をしたので、独立系の保証会社が使える物件を探しています」と不動産会社に伝えるのが最も効率的です。プロの視点から、審査に通りやすい物件を提案してくれます。 - 連帯保証人を立てる
親族などで安定した収入のある方に連帯保証人になってもらえれば、保証会社の審査が不要になったり、審査が有利に進んだりする場合があります。ただし、迷惑をかけてしまう可能性もあるため、依頼は慎重に行いましょう。 - 公営住宅やUR賃貸を検討する
都道府県や市区町村が運営する公営住宅や、UR都市機構が管理するUR賃貸住宅は、保証人が不要なケースが多く、保証会社の審査もありません。収入などの申込資格を満たす必要はありますが、非常に有力な選択肢です。 - 家族名義で契約する
配偶者など、信用情報に問題のない家族がいる場合は、その方の名義で契約するという方法もあります。この場合、契約者本人の収入などが審査の対象となります。
債務整理と賃貸契約の関係は複雑ですが、このように打つ手は複数あります。諦めずに可能性を探ることが大切です。
引越し費用がない…そんな時の注意点と対処法
自己破産を検討する状況では、引越し費用を捻出すること自体が大きな壁となることも少なくありません。
まず大原則として、引越し費用は、自己破産をしても手元に残すことが認められている「自由財産」の範囲内で賄う必要があります。原則として99万円以下の現金や、生活に必要な家財道具などがこれにあたります。この自由財産の中から、無理のない範囲で費用を計画するのが基本です。
どうしても費用が足りない場合、社会福祉協議会が実施する「生活福祉資金貸付制度」などの公的な支援を利用できる可能性があります。お住まいの自治体の窓口で相談してみるのも一つの方法です。
ここで絶対にやってはいけないことがあります。それは、安易に新たな借金をしてしまうことです。特に、自己破産手続き中にヤミ金などから借り入れをすることは、免責が認められなくなる可能性が非常に高い危険な行為です。
また、「少しでも足しにしよう」と、手持ちの財産を不当に安い価格で知人に売却したりすることも「財産隠し」とみなされる恐れがあります。費用の問題で行き詰まってしまったら、まずは弁護士に相談してください。法的なルールの中で、最善の方法を一緒に考えます。
費用の問題も弁護士にご相談ください。
費用の問題も弁護士にご相談ください
まとめ:自己破産と引越しの悩みは弁護士にご相談ください
今回は、自己破産手続き中の引越しについて、タイミングごとのルールや賃貸審査の対策を解説しました。
重要なポイントは以下の通りです。
- 引越しの可否は、「申立て前」「手続き中(同時廃止/管財事件)」「手続き終了後」でルールが異なる。
- 特に「管財事件」になった場合は、裁判所の許可なく引越しをすると免責されないリスクがある。
- 手続き終了後は自由に引越しできるが、「信販系保証会社」の審査が大きな壁となる。
- 「独立系保証会社」の物件を選ぶなど、正しい対策をすれば新しい住まいを見つけることは可能である。
私がこれまで多くのご相談をお受けしてきた中で感じるのは、自己破産という手続きは、法的な側面だけでなく、生活そのものを立て直すプロセスだということです。引越しの可否は、その方の状況が「破産申立前」「破産申立後」「免責決定後」のどの段階にあるかで大きく変わります。そして、どの段階であっても、保証会社との相性次第では賃貸審査に通らないという現実的な壁が立ちはだかります。
これらの複雑な問題を、ご自身だけで判断し、最適なタイミングで行動するのは非常に困難です。間違った判断は、免責が受けられないという最悪の結果や、新しい生活のスタートが大幅に遅れてしまう事態を招きかねません。
再生の歩み法律事務所では、あなたの状況を丁寧にお伺いし、法的な手続きのサポートはもちろん、引越しのような生活に密着した問題についても、最善の道筋をご提案します。一人で抱え込まず、まずは私たち専門家にご相談ください。それが、あなたの人生の再スタートを確実なものにするための、最も大切な第一歩です。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
会社が破産したら給料は?未払賃金立替制度を弁護士が解説
突然の会社破産…未払いの給料は諦めるしかないの?
「会社が破産したらしい。来月の給料は、もうもらえないんだろうか…」
「社長と連絡もつかない。これからどうやって生活していけばいいんだ…」
突然勤め先が破産したと聞かされた方の多くが、このような絶望的な状況に置かれ、深い不安を感じていらっしゃいます。明日からの生活費、家族のこと、頭の中が真っ白になってしまうのも無理はありません。
でも、どうか一人で抱え込まないでください。そして、未払いの給料については、状況によっては回収できる可能性があります。
実は、このような不測の事態に備え、国が労働者を守るためのセーフティネットを用意しています。それが「未払賃金立替制度」です。
この記事では、再生の歩み法律事務所の弁護士が、あなたが未払いの給料を取り戻すための具体的な方法を、一つひとつ丁寧に解説していきます。この記事を読み終える頃には、不安が具体的な行動に変わり、次の一歩を踏み出すための道筋が見えているはずです。会社の破産という大きな問題の全体像については、自己破産の基礎知識(免責・手続きの流れ)で体系的に解説していますので、そちらも併せてご覧ください。
まず知るべき国の救済策「未払賃金立替制度」とは
「未払賃金立替制度」と聞くと、少し難しく感じるかもしれませんね。でも、ご安心ください。これは、とてもシンプルな仕組みです。
一言でいえば、「破産した会社に代わって、国(独立行政法人労働者健康安全機構)が、未払い給料の一部を立て替えて支払ってくれる制度」のことです。この制度があるおかげで、会社の金庫が空っぽになっていても、従業員は一定額の給料を受け取ることができるのです。
まずは「自分も使えるかもしれない公的な救済策があるんだ」ということを知って、少しだけ心を落ち着けてください。これから、誰が、いくら、どのようにしてもらえるのか、具体的に見ていきましょう。
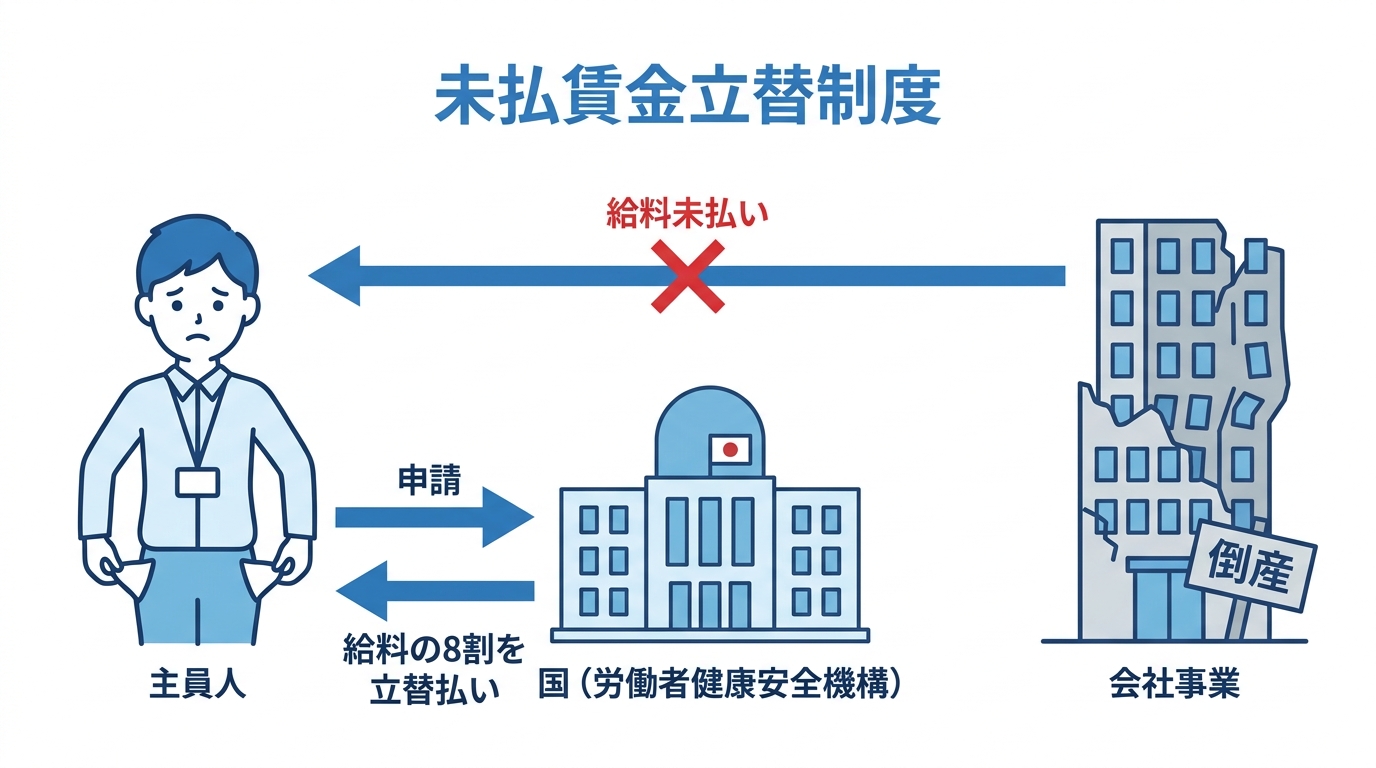
誰が対象?利用できる会社と従業員の3つの条件
この制度を利用するためには、会社側と従業員側の両方で、いくつかの条件を満たす必要があります。ご自身の状況が当てはまるか、チェックリストのように確認してみてください。
【会社側の条件】
- 1. 1年以上事業活動を行っていたこと
- 2. 倒産したこと
この「倒産」には、2つのパターンがあります。- 法律上の倒産:裁判所が関与する法的な手続き(破産、特別清算、民事再生、会社更生)が開始された場合です。
- 事実上の倒産:法的な手続きは取られていないものの、事業活動が停止し、再開の見込みがなく、賃金の支払能力もない状態をいいます。例えば、社長が夜逃げしてしまい、会社がもぬけの殻になっているようなケースがこれにあたります。この場合、労働基準監督署長に「倒産の認定」を申請する必要があります。
【従業員側の条件】
- 3. 倒産の申立て日(または労基署への認定申請日)の6ヶ月前の日から2年の間に退職した者であること
これらの条件を満たしていれば、正社員だけでなく、パートやアルバイトの方も制度の対象となります。
いくらもらえる?対象となる賃金と支給額の計算方法
次に、気になる支給額についてです。立替払いの対象となるのは、あなたが退職した日の6ヶ月前から、立替払請求日の前日までに支払期日がきている「定期賃金(いわゆる給料)」と「退職金」です。
一方で、ボーナス(賞与)や解雇予告手当、賃金以外の出張費などは対象外となる点に注意が必要です。
支給される金額は、原則として未払い賃金総額の8割(80%)です。ただし、退職した日の年齢によって、受け取れる金額に上限が設けられています。
| 退職時の年齢 | 未払賃金総額の限度額 | 立替払上限額(限度額の8割) |
|---|---|---|
| 45歳以上 | 370万円 | 296万円 |
| 30歳以上45歳未満 | 220万円 | 176万円 |
| 30歳未満 | 110万円 | 88万円 |
例えば、40歳で退職し、未払いの給料と退職金の合計が300万円だったとします。この場合、年齢の上限である220万円が計算の基準となり、その8割である176万円が立替払いされる、ということになります。
手続きはどう進める?倒産の状況別2つのパターン
申請手続きは、会社の倒産の状況によって進め方が異なります。
パターン1:法律上の倒産(破産など)の場合
このケースでは、裁判所から選任された「破産管財人」が手続きを主導します。従業員は、破産管財人から証明書を受け取り、必要事項を記入して労働者健康安全機構に請求するという流れになります。比較的スムーズに進むことが多いです。
パターン2:事実上の倒産の場合
社長と連絡が取れないなど、こちらのケースでは従業員自身が動く必要があります。まず、会社の所在地を管轄する労働基準監督署に「事実上の倒産」であることの認定を申請しなければなりません。労基署が調査を行い、倒産状態であると認定されて初めて、立替払いの請求手続きに進むことができます。この認定には時間がかかることも少なくありません。
なぜ?立替金の支給が遅れる主な理由と対策
「制度があるのは分かったけど、一体いつになったらお金が振り込まれるんだろう…」
制度の利用を決めた方が次に直面するのが、この「支給の遅れ」という大きな不安です。立替払いの請求から支払いまでの期間は、請求書に記入漏れや記入誤りなどがなければ、受付から30日以内に支払われるよう努められていますが、様々な理由で長期化することがあります。
主な理由としては、以下のようなものが挙げられます。
- 申請書類の不備:記入漏れや添付書類の不足など、単純なミスで手続きが止まってしまうケースです。提出前には、必ず複数回見直しましょう。
- 事実上の倒産の認定調査の難航:労基署が会社の倒産状況を認定するための調査に時間がかかるケースです。会社の資産状況や事業停止の事実を客観的に示す資料(不動産登記や商業登記など)を、従業員側で可能な範囲で集めて提出することで、調査がスムーズに進む可能性があります。
- 会社の非協力・資料不足:破産管財人や労基署が未払い額を確定するために必要な賃金台帳やタイムカードなどを会社側が提出しない、あるいは紛失してしまっているケースです。この場合は、ご自身の給与明細や雇用契約書、給与振込が記載された預金通帳などが重要な証拠となります。
もし事業主と全く連絡が取れないような状況であれば、すぐに労働基準監督署に相談し、指示を仰ぐことが重要です。
【要注意】未払期間が長期化すると審査が厳しくなるケース
ここで、私たち専門家が実務でしばしば直面する、注意すべき点をお伝えします。それは、給料の未払期間が長期にわたっている場合、立替払いの審査が通常よりも慎重になり、結果として支給が遅れる可能性があるということです。
なぜなら、未払いが何ヶ月にも及んでいると、「本当にその期間、労働実態があったのか」「記載されている賃金額は正確なのか」といった点を、機構側がより詳しく確認する必要が出てくるからです。特に、賃金台帳などの会社の公式な記録が不正確だったり、存在しなかったりすると、審査はさらに難航します。
このような事態を防ぐためにも、従業員としてできる自己防衛策があります。それは、日頃から給与明細や雇用契約書をきちんと保管しておくことです。万が一の際に、これらがあなたの労働の対価を証明する、何よりの武器になるのです。
会社の資産から直接回収は可能?債権の優先順位を知る
未払賃金立替制度はあくまで「立て替え」ですが、立替払が行われた分については、労働者健康安全機構が労働者の賃金債権を代位取得します。一方で、立替払の対象外部分などについては、労働者自身の請求権が残る場合があります。もし破産した会社にまだ資産が残っている場合、そこから直接支払いを受けられる可能性があります。
破産手続きでは、誰にどの順番でお金を配当するかが法律で厳格に定められています。この順番のことを「優先順位」といい、あなたの給料債権は、他の一般的な借金よりも非常に優遇された立場にあります。この仕組みを知っておくことは、ご自身の権利を守る上でとても重要です。
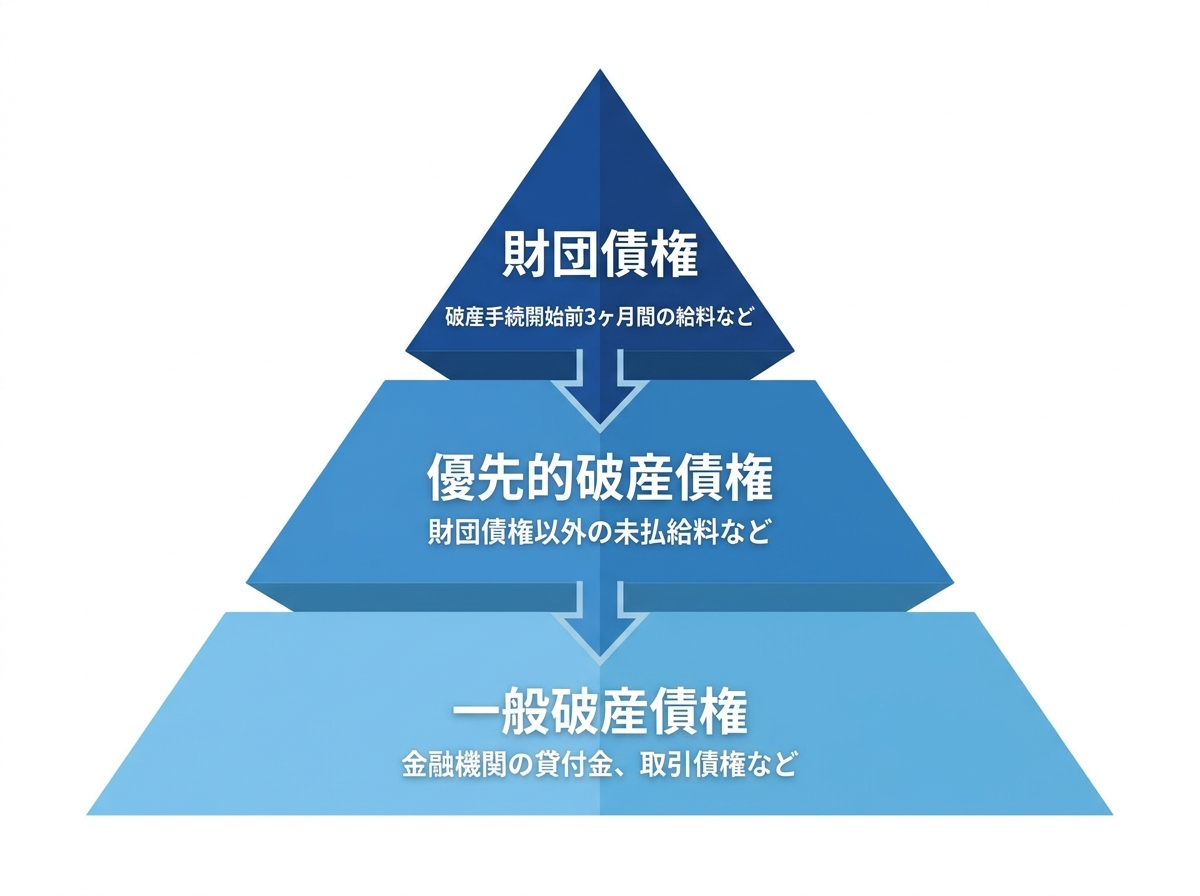
最も優先される「財団債権」とは?(直近3ヶ月の給料など)
会社の残った財産から、法律で定められた費用等の支払いが行われた上で、破産手続によらずに破産財団から弁済を受けられる債権を「財団債権」といいます。
従業員の債権のうち、以下のものが財団債権に該当します。
- 破産手続開始前の3ヶ月間の給料
- 退職手当のうち、退職前3ヶ月間の給料の総額(その総額が破産手続開始前3ヶ月間の給料の総額より少ない場合は、破産手続開始前3ヶ月間の給料の総額)に相当する額
もし会社に少しでも資産が残っていれば、金融機関や取引先への返済よりも先に、この財団債権分が支払われることになります。この請求は、破産管財人に対して行うことになります。
次に優先される「優先的破産債権」とは?
財団債権に該当しなかった、それより前の未払い給料や退職金はどうなるのでしょうか。これらは「優先的破産債権」として扱われます。
この権利は、財団債権の支払いが行われた後、それでも会社に資産が残っている場合に配当を受けられるものです。金融機関からの借入金や一般の取引債権といった「一般破産債権」よりは優先されますが、財団債権だけで会社の資産が尽きてしまえば、支払いを受けられない可能性もあります。
しかし、それでも一般の債権者よりは有利な立場にあるため、回収のチャンスが残されていることに変わりはありません。
立替制度で足りない「残り2割」の回収は現実的か?
「立替制度で8割はもらえても、残りの2割は諦めるしかないの?」という疑問は、多くの方が抱くものです。
結論から言うと、この残り2割の請求権が消えるわけではありません。この2割分は、先ほど説明した「財団債権」や「優先的破産債権」として、破産手続きの中で配当を求める権利が残ります。
ただし、現実的な話をすると、会社の資産が乏しく、財団債権の一部を支払うのがやっと、というケースは少なくありません。そのため、残念ながら、残り2割分を全額回収するのは極めて困難な場合が多い、というのが実情です。期待を持たせすぎることはできませんが、権利として存在することは正確に理解しておきましょう。
(参考:e-Gov法令検索|破産法)
一人で悩まず専門家へ。弁護士に相談するメリット
ここまでご説明してきたように、未払いの給料を取り戻すための手続きは、会社の状況によって非常に複雑になります。特に、社長と連絡が取れず「事実上の倒産」の認定から始めなければならない場合や、会社側が資料の提出に非協力的な場合、個人で対応するには限界があるかもしれません。
そんな時は、私たち弁護士に相談するという選択肢を思い出してください。
弁護士にご依頼いただくことで、以下のようなメリットがあります。
- 複雑な手続きや書類作成をすべて任せられる
- あなたの代理人として、破産管財人や会社側と対等に交渉できる
- 何をすべきか分からず、一人で悩み続ける精神的な負担から解放される
先の見えない不安の中で、法的な手続きを進めるのは大変なストレスです。専門家が伴走することで、あなたの負担は大きく軽減されます。まずは、債務整理の相談から解決までの流れを把握し、一歩を踏み出してみてはいかがでしょうか。
当事務所では、こうした状況に置かれた方々からのご相談を数多くお受けしてきました。初回のご相談は無料(※当事務所の定める範囲に限ります)ですので、どうか一人で思い悩まず、まずはお気軽にお話をお聞かせください。
まとめ|会社の破産でも給料を諦めず、まずは行動を
この記事では、会社が破産してしまった場合の未払い給料の取り戻し方について、詳しく解説してきました。最後に、大切なポイントをもう一度確認しましょう。
- 諦めないこと:国による「未払賃金立替制度」という強力なセーフティネットがあります。
- 状況を確認すること:「法律上の倒産」か「事実上の倒産」かによって、手続きの進め方が異なります。
- 証拠を集めること:給与明細や雇用契約書は、あなたの権利を守るための重要な証拠になります。
- 一人で抱え込まないこと:手続きに不安があれば、労働基準監督署や私たちのような弁護士に、ためらわずに相談してください。
突然の会社の破産は、あなたにとって本当に辛く、理不尽な出来事だと思います。しかし、法的な救済制度を正しく利用し、専門家の力を借りることで、失われたはずの給料を取り戻す道は確かに存在します。
この記事が、あなたの「再生の歩み」の第一歩となることを心から願っています。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
偏頗弁済とは?定義・否認権・裁量免責を弁護士が解説
偏頗弁済とは?自己破産の根幹に関わる重要知識
自己破産を考え始めると、耳慣れない法律用語に戸惑い、不安を感じる方も少なくないでしょう。その中でも特に多くの方が心配されるのが「偏頗弁済(へんぱべんさい)」という言葉です。
「お世話になった親族にだけは迷惑をかけたくない」「友人に借りた分だけでも先に返しておきたい」…そう考えるお気持ちは、痛いほどよく分かります。しかし、その善意の行動が、自己破産の手続きにおいて「偏頗弁済」と判断され、かえって事態を複雑にしてしまう可能性があるのです。
このページでは、なぜ偏頗弁済が問題になるのか、その法的な定義から、手続きに与える影響、そして万が一該当してしまった場合の対処法まで、偏頗弁済に関する重要ポイントを分かりやすく解説します。自己破産という人生の再スタートをスムーズに進めるためにも、まずは正しい知識を身につけることから始めましょう。
このテーマの全体像については、自己破産の免責不許可事由とは?裁量免責を得るための対策を解説で体系的に解説しています。
法律上の定義と「債権者平等の原則」
偏頗弁済とは、簡単に言えば「支払いができない状態にあるにもかかわらず、特定の債権者(お金を借りている相手)にだけ優先的に返済をすること」を指します。
なぜ、この行為が自己破産手続きで厳しく禁じられているのでしょうか。その理由は、破産制度の最も重要な基本原則である「債権者平等の原則」に反するからです。
自己破産は、裁判所の監督のもと、破産者の財産をすべての債権者に対して、その債権額に応じて公平に分配(配当)するための手続きです。もし、破産者が自分の判断で「A社には返すけれど、B社には返さない」ということを自由にできてしまえばどうなるでしょう。B社はもちろん、他の債権者も「不公平だ!」と感じ、誰も破産制度を信頼しなくなってしまいますよね。
すべての債権者を平等に扱う。この大原則を守るために、破産法では、偏頗弁済を免責不許可事由(破産法252条1項3号)の一つとして定め、厳しく規制しているのです。つまり、偏頗弁済は単なる手続き上のミスではなく、破産制度そのものの信頼を揺るがしかねない重大な問題行為と位置づけられているのです。
偏頗弁済と「詐害行為」の違いとは?
偏頗弁済とよく似た言葉に「詐害行為(さがいこうい)」があります。どちらも自己破産手続きで問題となる行為ですが、その性質は異なります。この違いを理解しておくと、より深く問題を把握できます。
両者の違いは、「誰の、何を害する行為か」という点にあります。
- 偏頗弁済:特定の債権者にだけ返済し、他の債権者との「公平性」を害する行為。財産自体が外部に流出するわけではありませんが、分配のバランスを崩します。
- 詐害行為:財産を不当に安く売却したり、誰かに無償で譲ったりして、債権者全体で分けるべき財産そのものを意図的に減少させる行為。
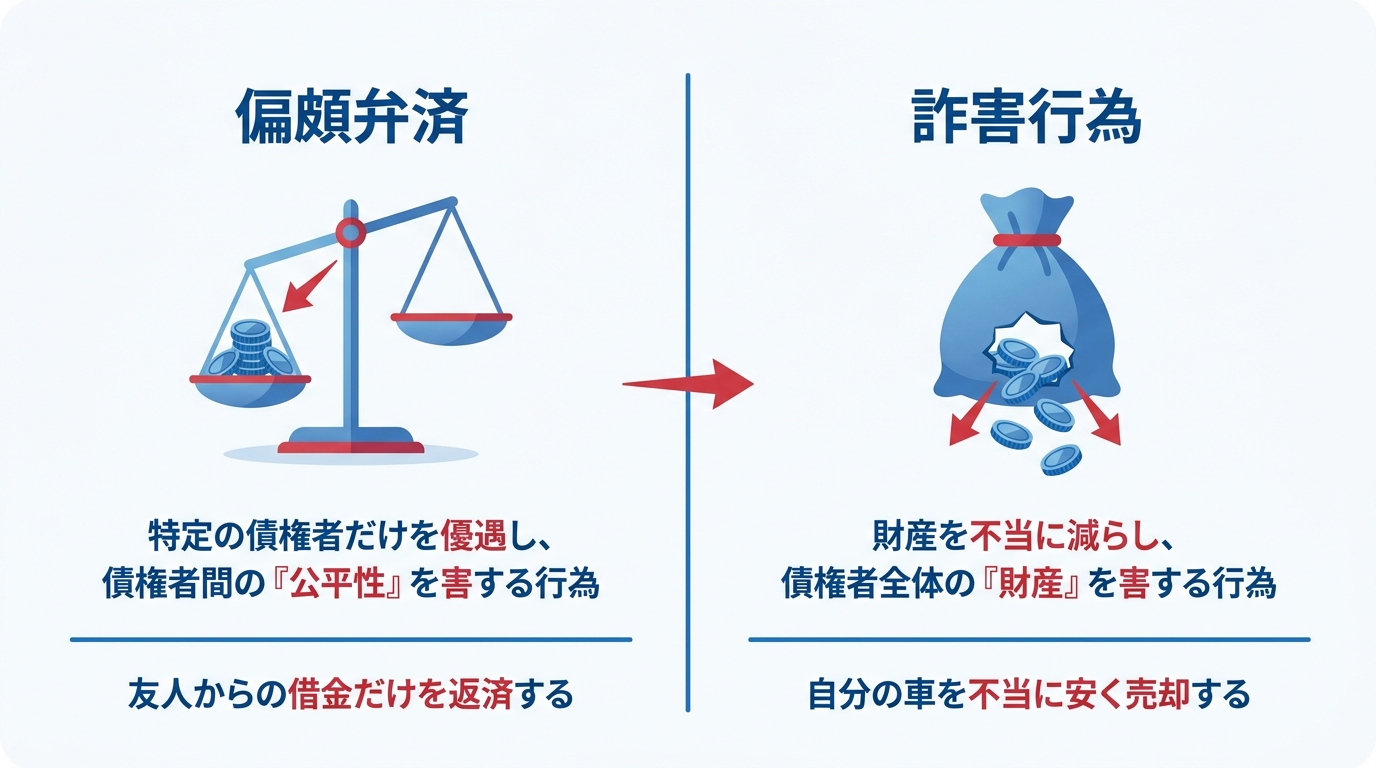
例えば、「友人に借りた100万円だけを返す」のは偏頗弁済です。一方で、「時価100万円のバイクを友人に10万円で売却する」のは詐害行為にあたります。どちらも自己破産における重大なNG行動ですが、その意味合いが違うことを知っておきましょう。
破産管財人が行使する「否認権」とその要件
もし偏頗弁済が行われたと判断された場合、自己破産の手続きの中で選任される「破産管財人」が、その行為の効力を法的に覆すことができます。この強力な権限を「否認権(ひにんけん)」と呼びます。
否認権が行使されると、破産管財人は返済を受けた人(受益者)に対して、受け取ったお金を破産者の財産(破産財団)に戻すよう請求します。つまり、あなたが「迷惑をかけたくない」と思って返済した相手に、かえって「お金を返してください」という法的な請求がなされるという、非常に厳しい事態を招くことになるのです。
ただし、破産管財人はどんな場合でも否認権を行使できるわけではありません。法律で定められた厳格な要件を満たす必要があります。ご自身の状況がこれに当てはまるか、冷静に確認してみましょう。
要件1:行為の時期|「支払不能後」とはいつか
否認権が問題となるのは、原則として「支払不能後」に行われた偏頗弁済です。
「支払不能」とは、単に「手元にお金がない」という状態ではありません。法律上は、「債務者が支払能力を欠くために、その債務のうち弁済期にあるものにつき、一般的かつ継続的に弁済することができない客観的状態」と定義されています。少し難しいですが、要するに「どうやりくりしても、もう借金の返済を続けていくことができない」と客観的に判断される状態のことです。
実務上、いつの時点が「支払不能」と判断されるかはケースバイケースですが、例えば、弁護士に債務整理を依頼し、弁護士が各債権者に受任通知(介入通知)を送付した後に特定の相手にだけ返済をすると、裁判所や破産管財人から偏頗弁済を疑われやすくなることがあります。この通知を送った後に特定の相手にだけ返済すれば、それは典型的な偏頗弁済とみなされる可能性が極めて高いでしょう。
要件2:債務者の認識|害する目的は必要か
偏頗弁済が免責不許可事由となるためには、「特定の債権者に特別の利益を与える目的又は他の債権者を害する目的」があったと認定される必要があります。
ここで多くの方が「悪気はなかった」「お世話になった人に返すのは当然で、他の債権者を害するつもりはなかった」と主張されます。そのお気持ちはよく分かります。しかし、法律上の判断はシビアです。
たとえ「迷惑をかけたくない」という善意の気持ちからだったとしても、結果的にその行為が他の債権者との公平を害することを認識していたのであれば、目的があったと判断されやすいのが実情です。「この人に返せば、他の人に返せるお金がなくなる」と分かっていながら返済した場合、法的には「害する目的」があったと見なされてしまうのです。
要件3:受益者の認識|返済相手が知っていたか
否認権の行使には、返済をしたあなた(債務者)だけでなく、返済を受けた相手(受益者)がどう認識していたかも重要になります。
具体的には、受益者が返済を受けた時点で、以下のことを知っていた場合に否認の対象となります。
- 債務者が支払不能または破産手続開始の申立てがあったこと
- その返済行為が他の債権者との平等を害すること
特に注意が必要なのは、受益者が親や兄弟、配偶者といった親族などの場合です。このような特殊な関係者に対しては、破産法162条2項により、上記の事実を知っていたものと推定されやすくなっています。
つまり、「善意で親に返済したつもりが、親は事情を知っていたはずだと法律上推定され、結果的に破産管財人からお金を返すよう請求されてしまう」という、最も避けたい事態に陥るリスクが非常に高いのです。良かれと思った行動が、大切な家族にまで迷惑をかけてしまう可能性があることを、強く認識してください。
自己破産手続きの概要については、裁判所のウェブサイトでも解説されています。
参照:裁判所|破産
偏頗弁済と免責|裁量免責が認められる基準
ここまで読むと、「偏頗弁済をしてしまったら、もう自己破産は認められないのだろうか…」と絶望的な気持ちになってしまうかもしれません。確かに、偏頗弁済は免責不許可事由に該当する厳しい行為です。
しかし、希望を捨てる必要はありません。たとえ免責不許可事由があったとしても、裁判所が様々な事情を考慮して、その裁量によって免責を許可する「裁量免責(さいりょうめんせき)」という制度があります。実際、偏頗弁済があっても、多くの方がこの裁量免責によって救済されています。
では、裁判所はどのような基準で裁量免責を判断するのでしょうか。単に「反省しています」と述べるだけでは不十分です。裁判所や破産管財人は、より具体的で客観的な事実を重視します。
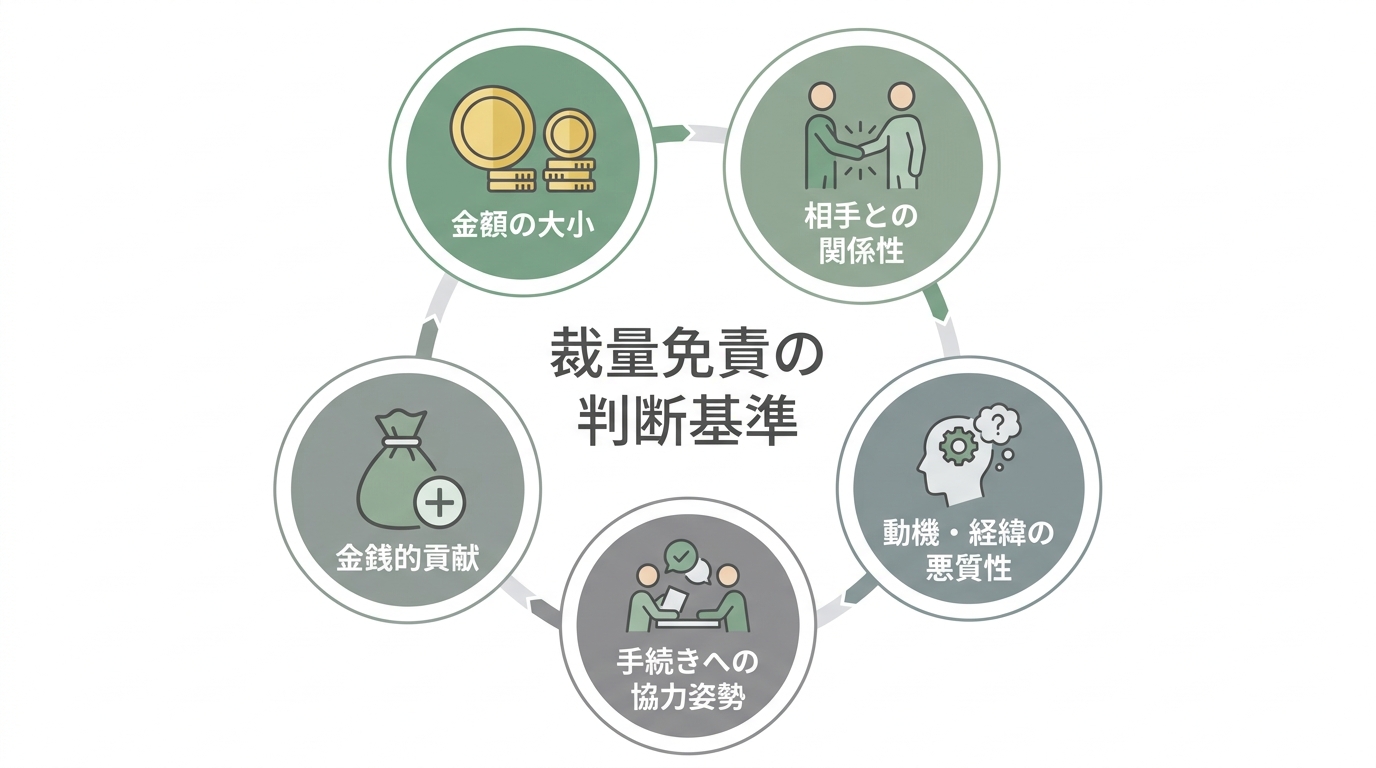
裁判所が考慮する5つのポイント
裁量免責の判断において、裁判所や破産管財人が特に重視するポイントは、主に以下の5つです。
- 偏頗弁済の金額
返済した金額が、借金総額に対してどれくらいの割合か。金額が少額であれば、悪質性は低いと判断されやすくなります。 - 弁済相手との関係性
返済相手が長年の取引がある金融機関か、事情を知らない親族かなど。相手との関係性によって、行為の悪質性の評価が変わることがあります。 - 動機・経緯の悪質性
「訴訟を避けたい」「給与の差押えを免れたい」といった自己保身のための返済は、悪質と見なされやすい傾向にあります。 - 破産手続きへの協力姿勢
これが最も重要です。弁護士や破産管財人に対して、偏頗弁済の事実を隠さず正直に申告し、調査に真摯に協力する姿勢は、裁量免責を得る上で不可欠です。 - 否認権行使への協力や金銭的貢献
破産管財人の否認権行使に協力したり、偏頗弁済した額に相当する金銭を親族などに用意してもらい、破産財団に任意で組み入れたりすることで、債権者への不利益を回復する努力を示すことも、非常に有利な事情となります。
裁量免責を得るために、あなたが今すべきこと
もし、あなたがこの記事を読んで「自分のあの返済は、偏頗弁済かもしれない」と気づいたのであれば、今すぐやるべきことはただ一つです。
それは、「依頼する弁護士に、すべての事実を正直に話すこと」です。
不安な気持ちから、つい事実を隠したり、金額を少なく申告したりしたくなるかもしれません。しかし、それは最悪の選択です。通帳の履歴などから、申告漏れや不整合が破産管財人に判明することがあります。そして、虚偽の申告をしたという事実こそが、あなたの信頼を決定的に損ない、裁量免責の道を閉ざしてしまう最大の原因となるのです。
弁護士はあなたの味方です。正直に話してくだされば、私たちはその事実を前提として、破産管財人への説明方法を一緒に考え、裁量免責を得るための最善の道筋を立てることができます。例えば、偏頗弁済した金額を分割で破産財団に組み入れていく(財団組入れ)といった具体的な解決策を裁判所に提案することも可能です。一人で抱え込まず、まずは専門家である私たちを信頼して、すべてを打ち明けてください。
浪費やギャンブルによる借金など、他の免責不許可事由がある場合も同様に、正直な申告が再生への第一歩となります。
【Q&A】偏頗弁済に関するよくあるご質問
ここでは、偏頗弁済に関して多くの方が抱く疑問について、Q&A形式でお答えします。
Q. 少額の返済でも偏頗弁済になりますか?
A. はい、法律上は金額の大小にかかわらず偏頗弁済に該当します。
法律の条文には「〇〇円以下なら問題ない」といった規定はありません。したがって、たとえ1円であっても理論上は偏頗弁済となり得ます。
ただし、実務上は、数千円程度の返済が直ちに免責不許可という深刻な事態に繋がる可能性は低いと言えます。とはいえ、その判断は最終的に裁判所が行うものです。自己判断はせず、金額に関わらず、弁護士にはすべての返済について正直に報告することが最も安全な対応です。
Q. 家族に立て替えてもらった場合はどうなりますか?
A. 原則として偏頗弁済にはなりませんが、注意が必要です。
例えば、あなたのお父様が、ご自身の預金から直接カード会社に返済するようなケース(これを「第三者弁済」といいます)であれば、あなたの財産は減っていないため、原則として偏頗弁済にはあたりません。
しかし、注意すべきは、その返済資金の出所です。もし、あなたがお父様に事前にお金を渡していて、それを使って返済したのであれば、実質的にはあなたの財産から支払われたものと見なされ、偏頗弁済と判断される可能性があります。家族への返済は特に慎重な判断が求められますので、必ず弁護士に相談してください。その際は、誰のお金から支払われたかを証明できるよう、振込記録などを残しておくことが重要です。
Q. 偏頗弁済を正直に話すと、弁護士費用は高くなりますか?
A. 弁護士費用そのものが高くなるわけではありませんが、裁判所に納める費用が別途必要になる可能性が高いです。
偏頗弁済などの免責不許可事由がある場合、自己破産の手続きは、破産管財人が選任される「管財事件」という種類になる可能性が高くなります。管財事件になると、破産管財人の報酬などに充てるための「予納金」を裁判所に納める必要があり、その金額は裁判所や事件内容によって異なります(少額管財ではおおむね20万円前後から加算される運用が見られます)。
これは、当事務所にお支払いいただく弁護士費用とは別の実費です。しかし、この事実を隠して手続きを進め、後から発覚した場合、手続きがより複雑化し、結果的にもっと多くの時間と費用、そして何より裁判所からの信頼を失うことになります。正直に相談いただくことが、結果的に時間や費用の負担を抑えることにつながる場合があります。
偏頗弁済の不安は、正直な相談が解決の第一歩です
偏頗弁済という難しい問題に直面し、この記事を読んでいるあなたは、今、大きな不安と焦りの中にいらっしゃるかもしれません。「良かれと思ってしたことが、裏目に出てしまった…」「もう自己破産は無理かもしれない…」と、一人で悩みを抱え込んでしまっているのではないでしょうか。
この記事で解説した知識は、ご自身の状況を理解するための大切な判断材料です。しかし、最終的な解決には、あなたの状況に合わせた専門的な判断と、裁判所を説得するための的確な戦略が不可欠となります。
当事務所の名称にある「再生の歩み」には、「借金問題に苦しむ方と共に再生の道を歩みたい」という代表弁護士の強い思いが込められています。あなたが抱えている不安、後悔、そして未来への希望、そのすべてを、まずは私たちにお聞かせください。
正直にお話しいただくこと。それが、解決への最も確実で、そして唯一の道です。私たちは、あなたの勇気ある一歩を全力でサポートし、人生の再スタートを共に目指します。一人で抱え込まず、どうかお気軽にご相談ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
20代の自己破産|原因とデメリット、後悔しないための全知識
20代の借金問題は特別なことではありません
「借金の返済が苦しい…」「将来が真っ暗に感じる…」
もしあなたが今、そんな風に一人で悩みを抱えているなら、まず知ってほしいことがあります。それは、20代で借金問題に苦しんでいるのは、決してあなただけではないということです。
近年、特に若い世代の自己破産の件数は増加傾向にあるというデータもあり、社会問題として注目されています。実際に、私たちの再生の歩み法律事務所にも、20代の方からのご相談が後を絶ちません。奨学金の返済、予期せぬ失業、投資詐欺による被害、あるいは少しの気の緩みから、あっという間に返済不能な状況に陥ってしまうケースは、誰にでも起こりうることなのです。
この記事は、法律の難しい話をするだけの場ではありません。あなたの不安に寄り添い、人生を再スタートするための具体的な道筋を一緒に考える「カウンセリング」のような存在でありたいと思っています。自己破産は人生の終わりではなく、借金の鎖を断ち切り、もう一度、あなたらしい人生を歩み始めるための、国が認めた法的な「再スタート制度」です。どうか希望を捨てずに、読み進めてみてください。
参照:日本弁護士連合会「消費者問題(消費者問題対策委員会)」
なぜ?若者が自己破産に追い込まれる5つの原因
どうして20代という若い世代が、自己破産という選択を考えなければならないほど追い込まれてしまうのでしょうか。そこには、現代社会特有のいくつかの背景があります。ご自身の状況と照らし合わせながら、客観的に原因を分析してみましょう。
原因1:収入に見合わない支出(奨学金返済・低所得)
多くの20代が社会人になった途端に直面するのが、奨学金の返済です。ようやく働き始めたのに、毎月数万円が自動的に引かれていく現実は、想像以上に手取り収入を圧迫します。さらに、非正規雇用の拡大により、収入が不安定だったり、そもそも低所得であったりするケースも少なくありません。生活費を切り詰めても、冠婚葬祭などの急な出費があれば、あっという間に赤字になってしまう。そんな構造的な問題が、借金への第一歩となることが多いのです。
原因2:スマホで簡単すぎる借金(キャッシュレス・リボ払い)
スマートフォン一つあれば、いつでもどこでも買い物ができる時代。キャッシュレス決済は非常に便利ですが、手元から現金が減っていく感覚が薄れるため、つい使いすぎてしまう危険性をはらんでいます。特に注意したいのが「リボ払い」です。「毎月の支払いは一定額でOK」という甘い言葉の裏には、高い金利手数料が隠れています。気づいたときには、返済しても返済しても元金がほとんど減らない「リボ地獄」に陥っている…というご相談は非常に多いです。
原因3:SNS時代の見栄と承認欲求(推し活・美容・交際費)
SNSを開けば、友人やインフルエンサーの華やかな生活が目に飛び込んできます。それを見て、「自分も同じように楽しみたい」と焦りを感じ、身の丈に合わない出費を重ねてしまうのも、現代ならではの原因と言えるでしょう。
例えば、好きなアイドルやキャラクターを応援する「推し活」でのグッズ購入や遠征費、自分をより良く見せるための美容整形のローン、友人との交際費など。これらは一時的に承認欲求を満たしてくれるかもしれませんが、そのために借金を重ねてしまっては元も子もありません。
原因4:知識不足が招くトラブル(情報商材・闇金)
「スマホをタップするだけで月収100万円」「誰でも簡単に稼げる」といった甘い言葉に誘われ、高額な情報商材の契約をしてしまったり、SNS経由で安易に個人間融資や闇金に手を出してしまったりするケースも増えています。成人年齢が18歳に引き下げられたことで、社会経験の少ない若者が悪質な業者のターゲットにされやすくなっているのが現状です。金融リテラシーの不足が、深刻な借金トラブルを招いてしまうのです。
原因5:予期せぬ失業や病気
自分の行動だけでなく、誰の身にも起こりうる不可抗力が原因となることもあります。会社の倒産やリストラによる突然の失業、病気やケガによる長期の休職、高額な医療費の発生など、計画していた人生が予期せぬ出来事で一変し、借金せざるを得なくなることも少なくありません。自己破産は、決して特別な人だけの問題ではないのです。
20代の自己破産、その後の人生はどうなる?【デメリット解説】
「自己破産をしたら、人生が終わってしまうのでは?」そんな漠然とした不安を抱えている方も多いでしょう。しかし、デメリットを正しく理解すれば、過度に恐れる必要はありません。大切なのは、何ができて、何ができなくなるのか、そしてその影響はいつまで続くのかを正確に知ることです。自己破産のデメリットは、人生の再スタートを切るために乗り越えるべき、一時的なハードルに過ぎません。
【信用情報】クレジットカードやローンは一定期間、審査に通りにくくなる
自己破産をすると、信用情報機関に事故情報が登録されます。これが、いわゆる「ブラックリストに載る」という状態です。この期間中は、新たにクレジットカードを作成したり、スマートフォンを分割払いで購入したり、自動車ローンや住宅ローンを組んだりすることが原則としてできなくなります。
しかし、この状態は一生続くわけではありません。信用情報の登録期間は信用情報機関によって異なりますが、目安としてCIC・JICCは5年以内、全国銀行個人信用情報センター(全銀協)の官報情報は7年以内とされています。この期間が過ぎれば、再びカードやローンを利用できる可能性があります。その間は、デビットカードを利用したり、家族カードを使わせてもらったりと、工夫次第で生活することは可能です。
【財産】高価なものは手放す必要がある
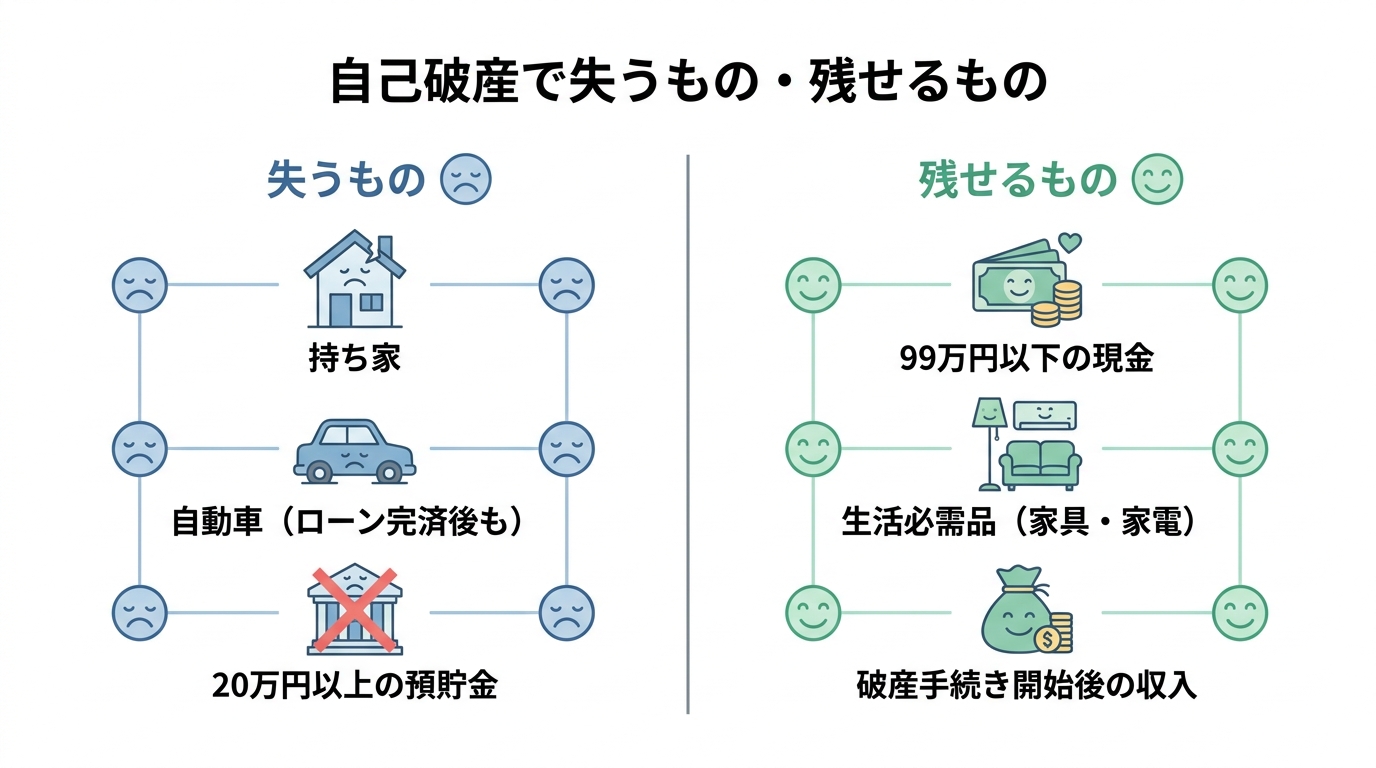
自己破産の手続きでは、一定以上の価値がある財産は手放し、債権者への配当に充てられることがあります。具体的には、持ち家や車、一定額以上の預貯金、生命保険の解約返戻金などが対象となる場合があります(基準や運用は裁判所等により異なることがあります)。しかし、20代の方の場合、そもそも高価な財産をお持ちでないケースも多く、このデメリットの影響は比較的小さいかもしれません。
また、全ての財産を失うわけではありません。99万円以下の現金や、生活に不可欠な家具・家電などは「自由財産」として手元に残すことができます。あなたの自己破産で処分される財産について、詳しくは専門家にご相談ください。
【人間関係】結婚や就職への直接的な影響はほぼない
「自己破産したことが、結婚相手や会社にバレてしまうのでは?」という心配は、非常によくお聞きします。結論から言うと、法的に直接的な影響はほとんどありません。
自己破産の事実が戸籍や住民票に記載されることはありません。また、採用選考等で一般の企業が個人信用情報機関へ照会できる場面は通常多くありません。官報に掲載される点は事実ですが、日常生活の中で直ちに広く知られるとは限りません。なお、自己破産したことのみを理由にした解雇が常に有効になるとは限らず、個別の事情により判断されます。ただし、親族などが借金の保証人になっている場合は、その方に請求がいくため、内緒にしておくことは難しくなります。自己破産が家族に与える影響については、事前にしっかり理解しておく必要があります。
【職業】手続き中、一部の資格や職業に制限がかかる
自己破産の手続きを開始してから、免責許可が下りるまでの数ヶ月間、一部の資格や職業に就けなくなる「資格制限」があります。例えば、弁護士や税理士といった士業、警備員、保険募集人、宅地建物取引士などがこれに該当します。もし、あなたがこれらの職業に就いている、あるいは目指している場合は注意が必要です。ただし、この制限は手続き中の数ヶ月間のみ。免責が許可されれば「復権」し、再び元通りに仕事ができるようになります。
それでも自己破産が「人生の再スタート」になる理由【メリット解説】
デメリットを理解すると、やはり不安に感じてしまうかもしれません。しかし、それを上回る大きなメリットがあるからこそ、自己破産は「救済制度」と呼ばれているのです。特に、人生がこれから始まる20代にとって、自己破産は未来を切り拓くための前向きな選択肢となり得ます。
全ての借金の支払い義務が免除される
自己破産の最大のメリットは、裁判所から「免責」が許可されると、税金などの一部を除き、借金の支払い義務が免除されることです。返済に追われるプレッシャー、鳴り止まない督促の電話、お金のことばかり考えて眠れない夜…そうした苦しみから解放される可能性があります。弁護士が受任通知を送付すると、貸金業者や債権回収会社等からの直接の取立ては法律上制限され、その他の債権者についても連絡が止まることが多いです。まずは精神的な平穏を取り戻すことが、再スタートの第一歩です。ただし、浪費などが原因の場合は免責不許可事由に該当する可能性もあるため、手続きの見通しは個別事情により異なります。
20代だからこそ、早期に人生を立て直せる
若いうちに自己破産をすることには、戦略的なメリットがあります。30代、40代になってから手続きをする場合と比べて、失う財産が少ないケースがほとんどです。また、住宅ローンや子どもの教育ローンといった、将来の大きなライフイベントへの影響も最小限に抑えられます。信用情報が回復する5〜7年後でも、まだ30歳前後。その後の人生設計をゼロから、しかもクリーンな状態で始められることは、計り知れないアドバンテージです。
手続き後は収入を自由に使える
免責許可が下りれば、あなたが稼いだお金は、もう借金の返済に充てる必要はありません。全て自分の生活費や、将来のための貯金、スキルアップのための自己投資に自由に使えるようになります。給料日を心待ちにし、返済額を差し引いた残りでどうやって生活するかを悩む日々は終わります。経済的な自由は、精神的な余裕を生み、新たな挑戦への意欲を掻き立ててくれるはずです。
【学生・奨学金】特有の悩みと手続きの注意点
学生の方や、社会人になったばかりで奨学金の返済を抱えている方には、特有の悩みや注意点があります。デリケートな問題も含まれますので、一つひとつ確認していきましょう。
学生でも自己破産はできる?手続きの流れは?
18歳以上であれば、学生でも自己破産の手続きは可能です。手続きの流れ自体は、社会人の場合と大きくは変わりません。ただ、収入が少ない、もしくはないため、弁護士費用や裁判所への費用を心配される方が多いです。そうした場合には、国が設立した公的な法人である法テラスの民事法律扶助制度を利用し、費用の立て替え払いをお願いできる可能性があります。経済的な理由で諦める必要はありません。
親に内緒で手続きは可能か?バレるケースとは
「親にだけは絶対に知られたくない」というお気持ちは、痛いほど分かります。成人していれば親の同意は不要で、弁護士や裁判所からご両親に連絡がいくことは原則ありません。しかし、自己破産が家族にバレてしまう可能性が高いケースも存在します。
- 親が借金の保証人になっている場合
- 親から直接お金を借りている場合
- 実家暮らしで、裁判所からの郵便物を見られてしまう場合
上記のようなケースでは、内緒で手続きを進めるのは困難です。後々のトラブルを避けるためにも、正直にお話しすることも検討すべきかもしれません。
奨学金の保証人(親など)には一括請求がいく
これは奨学金の問題で最も重要なポイントです。自己破産によってあなた自身の奨学金の返済義務はなくなりますが、連帯保証人や保証人(多くの場合、ご両親や親族)の返済義務はなくなりません。それどころか、保証人に対して、残額の一括返済を求められることになります。これは保証人にとって、非常に大きな負担となります。自己破産を決断する前に、必ず保証人の方と話し合い、今後の対応を一緒に考える必要があります。場合によっては、保証人への影響を避けるために、後述する任意整理などの他の手続きを検討すべきケースもあります。
自己破産は最終手段。その前に検討できること
借金問題を解決する方法は、自己破産だけではありません。あなたの状況によっては、もっと負担の少ない方法で解決できる可能性もあります。自己破産を最終手段と考え、その前に検討できる選択肢も知っておきましょう。このテーマの全体像については、自己破産とは?借金をゼロにして生活を再建する方法で体系的に解説しています。
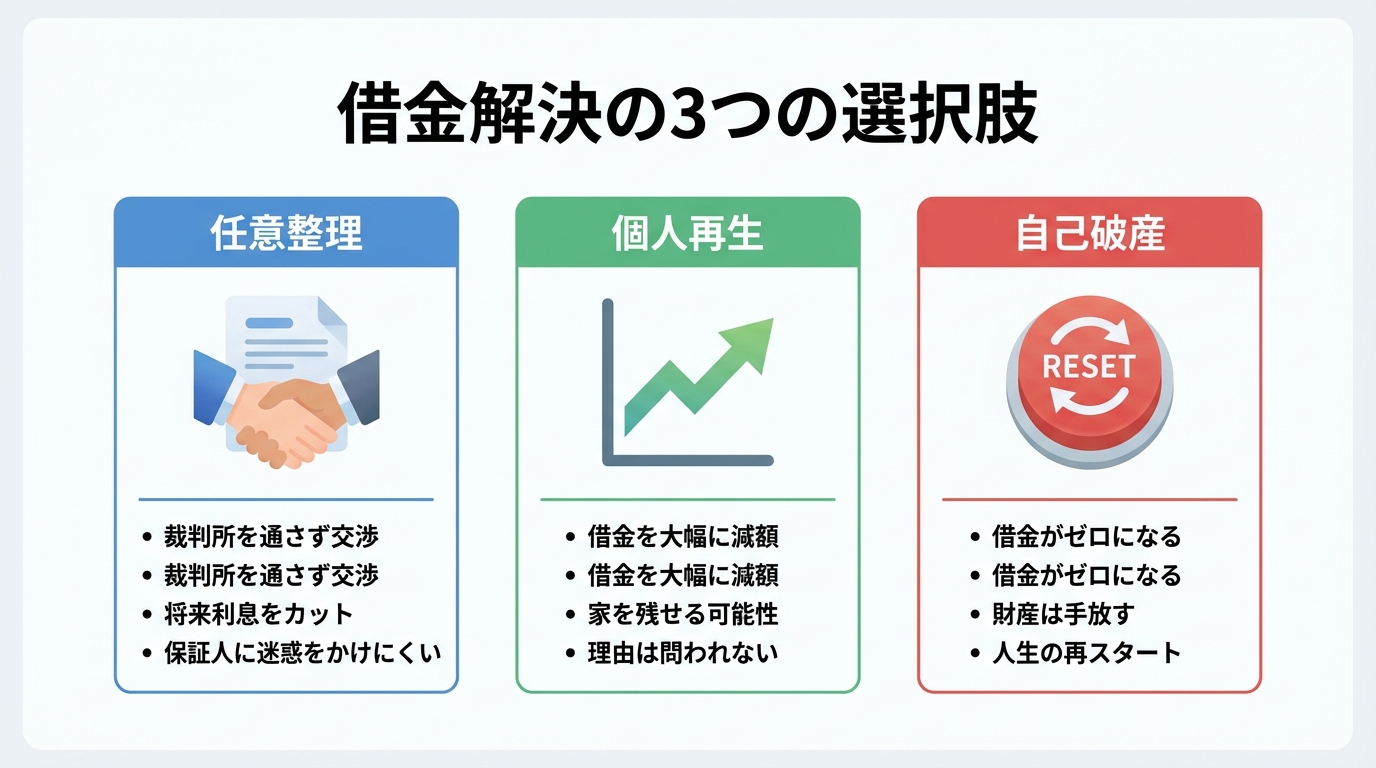
任意整理:利息をカットして3〜5年で返済する
任意整理とは、裁判所を通さずに、債権者と直接交渉して将来発生する利息をカットしてもらい、残った元金を3年〜5年で分割返済していく手続きです。保証人がついている奨学金などを除外して、他の借金だけを整理するといった柔軟な対応が可能です。安定した収入があり、「元金さえ返せれば…」という方に向いています。
個人再生:借金を大幅に減額して返済を続ける
個人再生は、裁判所に申し立て、借金を5分の1から10分の1程度に大幅に圧縮してもらい、その減額された借金を原則3年で返済していく手続きです。自己破産のように財産を失うことはなく、借金の理由(ギャンブルや浪費など)も問われません。ただし、手続きが複雑で、継続的な収入が見込めることが条件となります。
公的制度の利用:奨学金の返還猶予・減額制度
もしあなたの借金の大部分が奨学金であるなら、債務整理の前に公的な救済制度が使えないか確認しましょう。日本学生支援機構(JASSO)には、災害や病気、経済的な理由で返済が困難になった場合に利用できる返還期限猶予制度や、毎月の返済額を減額する制度があります。これらの制度を利用することで、自己破産を回避できるかもしれません。
一人で悩まず、まずは専門家である弁護士にご相談ください
ここまで様々な情報をお伝えしてきましたが、どの方法があなたにとって最適なのかを一人で判断するのは、とても難しいことです。借金問題は、法律が関わる専門的な分野であり、一人で抱え込んでも良い解決策は見つかりにくいものです。
私たち弁護士は、あなたの味方です。弁護士に相談していただければ、まず何よりも債権者からの督促をすぐに止めることができます。それだけで、精神的に大きく楽になるはずです。
そして、あなたの収入や財産、借金の状況を丁寧にお伺いした上で、自己破産、任意整理、個人再生、あるいはその他の方法も含めて、法的な観点から最善の解決策を一緒に考え、ご提案します。
「弁護士に相談するのは敷居が高い…」と感じるかもしれません。しかし、その一歩が、あなたの人生を再スタートさせるための最も確実で、最も早い道筋です。当事務所では、債務整理に関するご相談は何度でも無料です。どうか一人で苦しまず、お気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自営業の個人再生|必要書類から失敗しない対策まで解説
自営業でも個人再生は可能!事業を続けながら再建を目指せます
「事業の資金繰りが苦しい…でも、この事業はなんとか続けたい」「自営業でも個人再生ってできるのだろうか?」
事業を背負い、一人で悩みを抱えているあなたは、今、そんな不安で胸が張り裂けそうな思いをされているかもしれません。私自身、弁護士としてこれまで多数のご相談をお受けしてきましたが、特に自営業者の方々の「事業を守りたい」という切実な思いには、いつも心を動かされてきました。
ご安心ください。結論から申し上げますと、自営業者の方でも、個人再生を利用して事業を続けながら借金を整理し、生活を再建することは十分に可能です。
個人再生は、自己破産のように一定の財産の処分が求められる手続きとは異なり、財産を維持しながら再建を目指せる場合があります。店舗や設備、在庫といった事業に不可欠な資産を守りながら、借金そのものを大幅に減額できる、まさに「再生」のための制度なのです。
この記事では、自営業者の方が個人再生を成功させるために知っておくべき「必要書類」の集め方から、最も心配される「取引先への対応」、そして「よくある失敗例とその対策」まで、専門家の視点から徹底的に解説していきます。あなたのその一歩が、事業再生の確かな始まりになります。一緒に、再建への道を歩んでいきましょう。
【全体像を把握】自営業者の個人再生、3つのポイント
「個人再生」と聞くと、手続きが複雑で難しそうだと感じるかもしれません。しかし、自営業者の方が押さえるべきポイントは、実はとてもシンプルです。まずは、この3つのポイントから全体像をつかんでみましょう。
ポイント1:借金を元本から大幅に減額できる
個人再生の最大のメリットは、借金の元本そのものを大幅に圧縮できる点にあります。減額される金額は借金の総額によって決まりますが、例えば500万円の借金が100万円にまで減額される可能性があります。
| 借金総額 | 最低返済額 |
|---|---|
| 100万円未満 | 借金総額 |
| 100万円~500万円以下 | 100万円 |
| 500万円超~1,500万円以下 | 借金総額の5分の1 |
| 1,500万円超~3,000万円以下 | 300万円 |
| 3,000万円超~5,000万円以下 | 借金総額の10分の1 |
そして、この減額された後の金額を、原則として3年間(最長5年)かけて分割で返済していくことになります。これにより、月々の返済負担が劇的に軽くなり、資金繰りに余裕が生まれ、事業の立て直しに集中できるようになるのです。
個人再生の全体像については、個人再生の概要で体系的に解説しています。
ポイント2:事業用の資産(店舗・設備・車)を残せる
自営業者の方にとって、事業用の資産はまさに命綱です。個人再生では、自己破産と比べて財産を維持しながら手続きを進められる場合がありますが、清算価値や担保権の有無などによっては影響が出ることもあります。
- 事業を営んでいる店舗や事務所(賃貸の場合)
- 業務で使うパソコンや機械、設備
- 仕入れのための事業用車両
- 販売するための在庫商品
これらすべてを守りながら、借金の整理を進めることができます。これが、個人再生が「事業の継続」を前提とした再建手続きといわれる最大の理由です。
ただし、一つだけ重要な「清算価値保障の原則」というルールがあります。これは、「もし自己破産した場合に債権者に配当されるであろう金額(清算価値)以上の額は、再生計画で返済しなければならない」というものです。つまり、高価な資産を持っている場合は、その分返済額が増える可能性があることは知っておきましょう。
ポイント3:多くは「小規模個人再生」を利用する
個人再生には「小規模個人再生」と「給与所得者等再生」の2種類がありますが、収入に変動がある自営業者の方の多くは「小規模個人再生」を利用します。個人再生の手続きの中でも、自営業の実態に合った柔軟な運用が期待できるからです。
ここでは詳細な比較は省きますが、小規模個人再生には「将来の収入を証明するハードルが比較的低い」というメリットがある一方、「債権者の同意(正確には、一定数以上の反対がないこと)」が手続きを進める上でのポイントになる、という特徴があります。この「債権者の同意」については、後ほど詳しく解説しますね。
自営業者の個人再生:必要書類と集め方の完全ガイド
ここからは、手続きの核心部分である「必要書類」について、具体的に見ていきましょう。書類の準備は大変に感じるかもしれませんが、一つひとつが「事業を立て直す力があること」を裁判所に示すための大切な材料です。特に、会社員の方とは異なる自営業者特有の書類が重要になります。
必ず必要になる基本書類
まずは、どんな方でも必要になる基本的な書類です。自営業者の方は、特に財産に関する部分で注意が必要です。
- 個人再生手続開始申立書:手続きの表紙となる書類です。
- 陳述書:借金が増えた経緯や現在の生活状況などを説明する書類です。
- 債権者一覧表:金融機関だけでなく、仕入先や知人など、すべての借入先を正確に記載します。
- 財産目録:預貯金や不動産はもちろん、事業用の在庫や売掛金も資産として正確に記載する必要があります。
- 住民票、戸籍謄本
これらの書類は、ご自身の状況を裁判所に正確に伝えるための基礎となります。
【最重要】事業と収入を証明するための書類
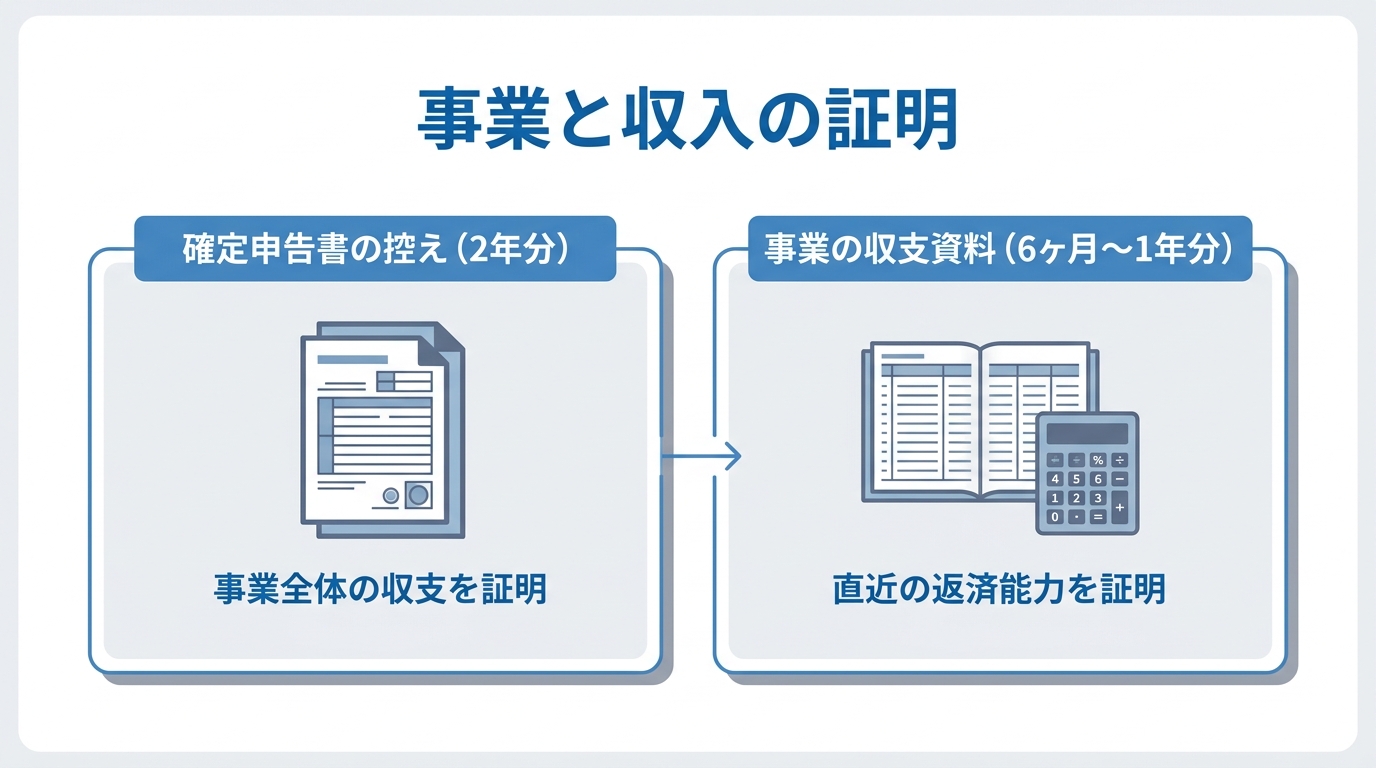
自営業者の個人再生が成功するかどうかは、このパートで説明する書類にかかっていると言っても過言ではありません。裁判所はこれらの書類を見て、「この人は将来にわたって、計画通りに返済を続けられるか」を判断します。
- 確定申告書の控え(直近2年分)
事業の売上や経費、所得を証明する最も基本的な書類です。もし申告をしていない年があれば、すぐに税務署で手続きを済ませましょう。手元に控えがない場合は、税務署に提出した申告書等の情報について、税務署での閲覧等の手続により内容を確認できる場合があります。 - 事業の収支がわかる資料(直近6ヶ月~1年分)
確定申告書だけでは、直近の経営状況はわかりません。そのため、帳簿や試算表、預金通帳のコピー、請求書や領収書の控えなどを整理し、毎月の売上と経費がわかるようにしておく必要があります。決まった書式はありませんが、弁護士に相談すれば、裁判所に提出できる形式の「事業収支実績表」などの作成をサポートしてもらえます。
これらの書類をきちんと準備することが、裁判所の信頼を得て、再生計画を認めてもらうための鍵となります。
裁判所が求める書類の詳細は、公式な情報も確認しておくとより安心です。
参照:個人再生手続の申立てに当たって(東京地方裁判所)
資産状況に応じた追加書類
お持ちの資産によっては、以下のような追加書類も必要になります。自営業の方は事業用資産と個人資産が混在しやすいため、漏れがないように注意しましょう。
- 不動産をお持ちの場合:全部事項証明書(登記簿謄本)、固定資産評価証明書
- 自動車をお持ちの場合:車検証、査定書
- 保険に加入している場合:保険証券、解約返戻金額証明書
- 退職金制度がある場合:退職金見込額証明書(小規模企業共済なども含む)
これらの書類は、先ほど説明した「清算価値」を計算するために必要となります。どこで取得すればよいかわからない場合も、弁護士が丁寧にご案内しますのでご安心ください。
事業への影響を最小限に!取引先(債権者)への賢い対応法
自営業者の方が個人再生をためらう最大の理由が、「取引先に迷惑をかけてしまうのではないか」「今後の取引が打ち切られてしまうのではないか」という不安でしょう。しかし、正しい手順で誠実に対応すれば、事業への影響を最小限に抑えることは可能です。
大原則:すべての債権者を平等に扱うこと
個人再生手続きにおいて、最も厳格に守らなければならないのが「債権者平等の原則」です。
「お世話になっているA社にだけは、迷惑をかけられないから支払いを続けよう」「今後の仕入れに影響が出ると困るから、B社の買掛金だけは先に払っておこう」
このような特定の債権者だけを優先する支払いは「偏頗弁済(へんぱべんさい)」と呼ばれ、個人再生では手続に影響したり、返済総額が増えたり、計画が不認可となるなどのリスクがあるため注意が必要です。お気持ちは痛いほどわかりますが、すべての借入先を平等に扱うことが、結果的に事業を守ることに繋がるのです。
【独自ノウハウ】買掛金のある取引先への対応手順
では、買掛金のある仕入先や外注先といった、事業に不可欠な取引先にはどう対応すればよいのでしょうか。ここには、専門家としての経験に基づく、非常にデリケートな判断が求められます。
まず、弁護士に依頼すると、すべての債権者に対して「受任通知」という手紙を送付します。この通知が届けば、貸金業者などについては、法律上、本人への直接の取立てが原則として停止します。これが基本の流れです。
しかし、重要な取引先の場合、いきなり弁護士から書面が届くと、相手も驚き、関係がこじれてしまう可能性があります。そこで、当事務所では、依頼者の方の事業内容や取引先との関係性を丁寧にお伺いした上で、最適な対応を一緒に考えます。
例えば、弁護士が受任通知を送る前に、まずは経営者であるあなたご自身の口から、誠心誠意、状況を説明するという方法も有効です。「ご迷惑をおかけして大変申し訳ない。しかし、事業を立て直すために、法的な手続きを進める決断をした。今後もぜひ取引を続けさせていただきたい」と正直にお話しすることで、理解を得られるケースは少なくありません。
ほかにも、受任通知を送付する時期を調整したり、親族などによる第三者弁済の利用など戦略的な対応が必要です。
債権者の同意は必要?再生計画案の「書面決議」とは
小規模個人再生では、裁判所に提出した再生計画案(減額後の借金をどう返済していくかの計画)について、債権者による「書面決議」が行われます。
「決議」と聞くと、すべての債権者の賛成が必要なのかと不安になるかもしれませんが、そうではありません。ルールは以下の通りです。
- 反対した債権者が、全体の半数に満たない
- かつ、反対した債権者の債権額(借金額)の合計が、全体の2分の1を超えない
この2つの条件をクリアすれば、計画案は可決されます。つまり、過半数の反対がなければ大丈夫なのです。
消費者金融や銀行などの金融機関は、再生計画に反対しないケースもありますが、事案によって対応は異なります。そのため、金融機関からの借入が中心であれば、書面決議を心配する必要はあまりないでしょう。ただし、特定の取引先からの買掛金が借金総額の半分以上を占めているような場合は、その取引先の意向が重要になるため、事前の丁寧な対応がより一層求められます。個人再生を成功させるためには、こうしたポイントを押さえた準備が大切です。
自営業者の個人再生、よくある失敗事例と万全の対策
残念ながら、すべての個人再生が成功するわけではありません。特に自営業者の方は、会社員とは違う特有のつまずきやすいポイントがあります。ここでは、よくある失敗事例を3つご紹介し、そうならないための万全の対策をお伝えします。
失敗例1:「収入の安定性」を証明できず手続きが頓挫
「売上の波が激しく、将来も安定して返済できるとは認められない」と裁判所に判断され、手続きを開始してもらえなかったり、再生計画が認可されなかったりするケースです。特に、確定申告をきちんと行っていないと、収入の証明自体が難しくなります。
【対策】
収入の不安定さを乗り越えるには、客観的な資料で「返済能力」をアピールすることが不可欠です。
- 過去の実績を示す:過去数年分の帳簿や預金通帳を整理し、売上に波はあっても、年間の平均所得がこれだけある、という実績を示します。
- 将来の見通しを立てる:具体的な事業計画書を作成し、「今後はこのような取り組みで、これくらいの収入が見込める」という合理的な根拠を示します。
- 公的な証明を整える:もし確定申告をしていなければ、すぐに申告を済ませ、納税証明書などを準備します。
失敗例2:財産の申告漏れで計画が不認可に
事業用と個人用の区別が曖昧な預金口座、回収前の売掛金、すっかり忘れていた生命保険の解約返戻金など、財産の申告が漏れてしまうケースです。後からこれが発覚すると、「財産を隠そうとした」と判断され、不誠実な申立てとして再生計画が不認可になる可能性があります。
【対策】
対策はただ一つ、「弁護士には、すべての資産と負債を正直に話すこと」です。「これは関係ないだろう」と自分で判断せず、少しでも気になることがあればすべて打ち明けてください。財産を正確に申告することは、「清算価値保障の原則」を守り、公平な再生計画を立てるための大前提です。正直に話すことが、あなた自身と事業を守る最善の道なのです。
失敗例3:再生計画どおりの返済ができず計画が取り消しに
無事に再生計画が認可されても、そこで終わりではありません。その後の事業が思うようにいかず、計画通りの返済が滞ってしまうと、債権者の申立てによって再生計画が取り消されてしまうことがあります。そうなると、減額された借金が元に戻ってしまい、事態はさらに深刻になります。
【対策】
最も重要なのは、再生計画を立てる段階で、決して無理をしないことです。「早く返したい」という気持ちはわかりますが、売上の変動リスクや不測の事態も考慮に入れ、余裕を持った返済額を設定する必要があります。また、万が一、個人再生後の生活で返済が苦しくなった場合は、すぐに放置せず、担当の弁護士に相談することが大切です。返済期間の延長(リスケジュール)など、打てる手があるかもしれません。
手続きは専門家と二人三脚で。弁護士に相談するメリット
ここまで読んで、自営業者の個人再生は準備も多く、注意点も多岐にわたることを感じられたかもしれません。これらの複雑な手続きを、事業を営みながら一人で進めるのは、現実的に非常に困難です。
ぜひ、私たちのような専門家を頼ってください。債務整理を弁護士に相談・依頼することには、計り知れないメリットがあります。
- 精神的な平穏が訪れる:ご依頼いただいた瞬間、弁護士から債権者に受任通知を送付します。これにより、あなたへの直接の督促がすべてストップします。鳴りやまない電話や督促状から解放されるだけで、精神的に大きく救われます。
- 複雑な手続きから解放される:山のような必要書類の準備、裁判所との専門的なやり取り、そして再生計画案の作成まで、すべて弁護士があなたに代わって行います。あなたは事業の立て直しという、本来やるべきことに集中できます。
- 最適な戦略を立てられる:自営業者特有の問題、例えば「取引先とどう交渉するか」「事業用資産の価値をどう評価するか」「収入の変動をどう説明するか」といった点について、専門的な知見と経験に基づいた最適な解決策をご提案します。
再生の歩み法律事務所は、その名の通り、依頼者様が再生への道を再び歩み始めるためのお手伝いをすることを使命としています。どんなに困難に思える状況でも、必ず道はあります。
まとめ:勇気ある一歩が、事業再生の始まりです
今回は、自営業者の方が事業を続けながら個人再生を進めるためのポイントを解説しました。
- 自営業でも、事業用の資産を守りながら個人再生は可能であること
- 成功の鍵は、確定申告書や収支資料で「返済能力」をしっかり証明すること
- 取引先には、「債権者平等の原則」を守りつつ、誠実な対応をすること
- 失敗を避けるには、正直な申告と無理のない再生計画が不可欠であること
多くの書類準備や複雑なルールがあり、不安に思うかもしれません。しかし、正しい知識を持ち、信頼できる専門家のサポートがあれば、個人再生はあなたの事業と生活を救うための非常に強力な武器になります。
一人で抱え込んでいる時間が、事態をより難しくしてしまうこともあります。どうか、勇気を出して、まずは専門家にあなたの声を聞かせることから始めてみてください。その一歩が、未来を切り拓く最も確実な一歩となるはずです。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産は家族に内緒で可能?東京地裁の運用とバレない方法
自己破産、家族に内緒は可能?東京地裁なら実現の可能性あり
「借金のことを、家族にだけは絶対に知られたくない…」「自己破産を考えているけれど、家族に内緒で手続きを進めることはできないだろうか…」
借金の重圧に加え、大切なご家族との関係まで壊れてしまうのではないかという恐怖。その二重の苦しみの中で、誰にも相談できずに一人で抱え込んでいらっしゃる方は、決して少なくありません。
もしあなたが今、そのような状況にあるのなら、まずお伝えしたいことがあります。自己破産をご家族に内緒で進めることは、決して不可能ではありません。特に、東京地方裁判所(東京地裁)での手続きであれば、その実現可能性は高いと言えます。
もちろん、誰にも知られずに手続きを完了させるためには、いくつかの重要なポイントと、専門家による緻密な戦略が必要になります。
この記事では、なぜ自己破産が家族に知られてしまうのかという基本的な原因から、東京地裁の実際の運用を踏まえた具体的な対策、そしてご家族への影響まで、あなたの不安を解消するための情報を、債務整理分野に注力する弁護士が一つひとつ丁寧に解説していきます。どうか一人で悩まず、再スタートへの一歩を踏み出すための知識としてお役立てください。
なぜ自己破産が家族にバレる?よくある5つの原因
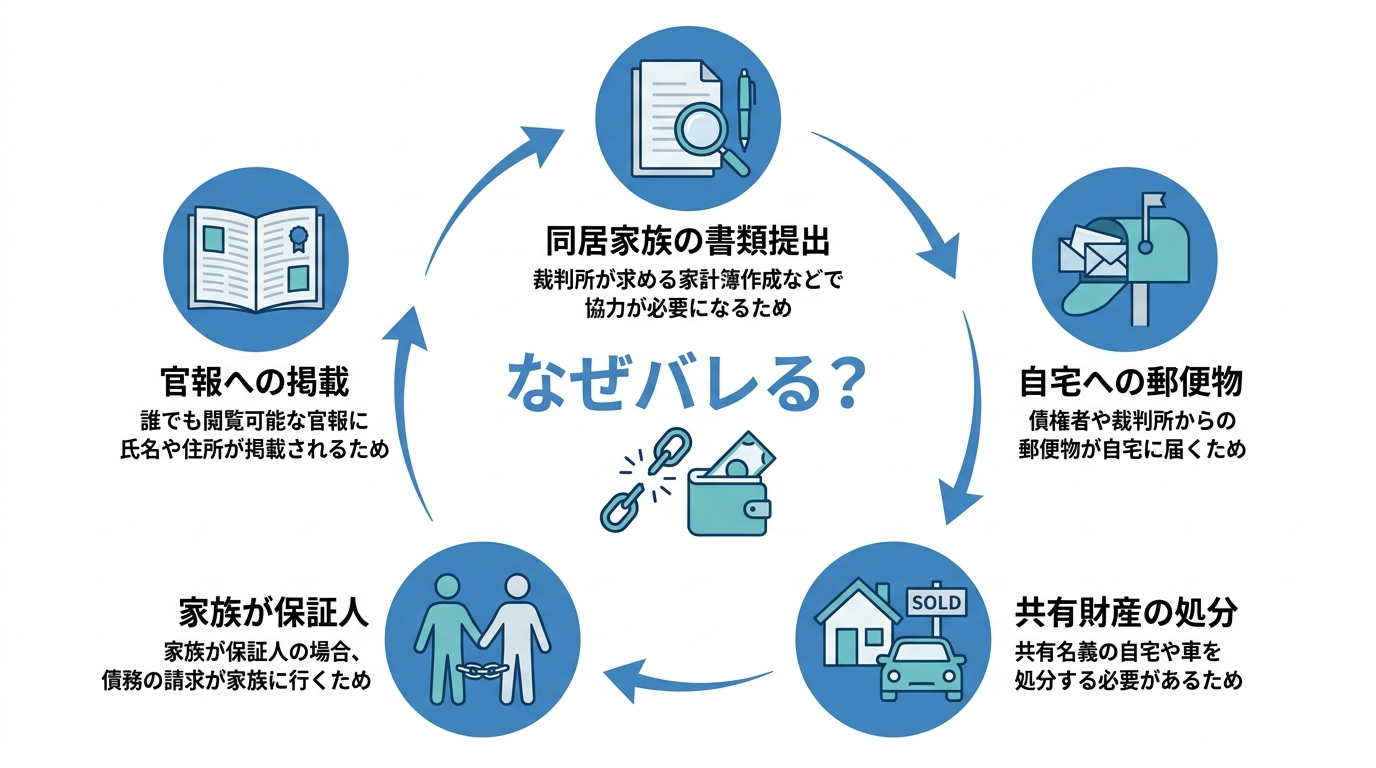
「バレるかもしれない」という漠然とした不安の正体を突き止めることが、対策の第一歩です。自己破産の手続きがご家族に知られてしまうきっかけは、主に以下の5つのパターンに集約されます。
原因1:裁判所に提出する「同居家族の書類」
自己破産を申し立てる際、裁判所には「なぜ返済不能に陥ったのか」を説明するため、家計全体の状況を示す資料を提出する必要があります。その一環として、同居しているご家族の収入に関する書類(給与明細や源泉徴収票など)の提出を求められることがあります。
当然、これらの書類をご家族に内緒で用意するのは難しく、これが家族に知られる大きな原因の一つとなります。特に、多くの裁判所ではこの点を厳格に運用していますが、実は東京地裁では、この運用が少し異なる傾向にあります。この点が、内緒で手続きを進める上での大きな鍵となります。
原因2:自宅に届く裁判所や債権者からの郵便物
ご自身で手続きを進めようとしたり、弁護士に依頼する前だったりすると、債権者からの督促状が自宅に届き続け、ご家族の目に触れてしまうリスクがあります。
しかし、弁護士に依頼すれば、すぐに債権者へ「受任通知」という手紙を送ります。これ以降、(貸金業者など法令上の規制がある相手方では)本人への直接の取立てが制限され、また多くの債権者は弁護士を窓口として連絡する運用に切り替わるため、督促が止まることが一般的です。
また、手続き開始後に裁判所から送られてくる書類(「破産手続開始決定」など)も、弁護士を代理人に立てていれば、すべて弁護士事務所宛に届くよう設定できます。これにより、裁判所の名前が入った物々しい封筒が自宅に届き、ご家族を驚かせてしまう事態を防ぐことが可能です。
原因3:持ち家や車など「共有財産」の処分
自己破産の手続きでは、一定以上の価値がある財産は、処分して債権者への配当に充てられることがあります。一般に、現金は原則99万円まで手元に残せる(自由財産)とされ、預貯金や車、保険の解約返戻金などは価値や裁判所の運用(例:20万円基準など)により処分対象となる場合があります。例えば、持ち家や査定価値の高い車、解約返戻金が高額な生命保険などが対象です。
これらの財産はご家族の生活にも深く関わっているため、処分されるとなれば、事情を説明せざるを得ません。あくまで処分の対象は「ご本人名義」の財産ですが、ご家族と共有で使っているものがなくなれば、そこから知られてしまう可能性は高いでしょう。
原因4:家族が「保証人」になっている借金
もし、ご家族の誰かがあなたの借金の「保証人」や「連帯保証人」になっている場合、残念ながら自己破産を内緒で進めることは極めて困難です。
あなたが自己破産をすると、債権者は保証人に返済を請求することになります。当然、ご家族のもとに債権者から直接、請求書や督促の連絡が届くため、隠し通すことはできません。この場合は、正直に事情を話し、保証人であるご家族も一緒に債務整理を検討するなど、正面から問題に向き合う必要があります。
原因5:「官報」への掲載
自己破産をすると、手続きの開始時と免責許可決定時に、あなたの氏名と住所が「官報」という国の機関紙に掲載されます。
「国が発行する新聞に載るなんて、周りに知られてしまうのでは?」と心配されるかもしれませんが、結論から言うと、官報がきっかけでご家族やご近所、勤務先に知られる可能性は一般に高くありません。
官報を日常的に購読している一般の方はほとんどいません。信用情報機関や一部の金融機関、役所の税金担当者などが業務上チェックすることはありますが、それも個人のプライバシーを探るためではありません。過度に心配する必要はないでしょう。
参照:官報情報検索サービス
【事務所独自ノウハウ】東京地裁で家族にバレずに自己破産を進める5つのステップ
それでは、いよいよ本題です。再生の歩み法律事務所が、実際の業務で培ってきたノウハウに基づき、東京地裁でご家族に内緒で自己破産を進めるための具体的なステップを解説します。
ステップ1:まずは弁護士に「家族に内緒にしたい」と伝える
すべての対策は、この一言から始まります。「こんなことをお願いしていいのだろうか…」とためらう必要は一切ありません。私たち弁護士には厳格な守秘義務がありますし、あなたと同じように「家族に秘密にしたい」と希望される方は非常に多いのです。
最初にそのご希望を伝えていただくことで、私たちは以下のような特別な配慮を行うことができます。
- 連絡方法の徹底:ご連絡は個人の携帯電話のみにし、時間帯も指定いただく。
- 郵便物の工夫:万が一、ご自宅に書類を送る必要がある場合も、事務所名ではなく弁護士個人の名前で、普通郵便として送付する。
- 家族からの問い合わせ対応:事前に打ち合わせをし、万が一ご家族から事務所に電話があっても、ご依頼の事実がわからないように対応する。
あなたの「秘密を守りたい」という気持ちが、私たちの戦略の出発点になります。
ステップ2:東京地裁の運用を理解する【重要】
ここが最大のポイントです。他の多くの裁判所と異なり、東京地裁の自己破産手続きでは、原則として「破産を申し立てる本人の資料」のみで家計の状況を判断する運用がなされています。
つまり、他の裁判所では提出を求められがちな「同居家族の給与明細」などが不要となるケースが多いのです。これにより、ご家族に協力をお願いする必要がなくなり、内緒で手続きを進められる可能性が格段に高まります。
この運用は、東京地裁の大きな特徴です。そして、このメリットは東京都にお住まいの方だけに限りません。現在のお住まいが他の県であっても、勤務先が東京都内にある場合は、東京地裁で自己破産を申し立てることが認められる可能性があります。
ステップ3:必要書類を慎重に準備する
東京地裁では家族の収入証明が不要なケースが多いとはいえ、家計全体の状況を裁判所に説明する必要がなくなるわけではありません。
そこで重要になるのが、ご自身の力だけで準備できる書類から、家計の収支を丁寧に説明することです。例えば、以下のような書類を基に、詳細な家計簿を作成します。
- あなた自身の給与明細や預金通帳
- 公共料金(電気、ガス、水道)の領収書や利用明細
- 家賃の支払いがわかる書類(賃貸借契約書や通帳の引き落とし記録)
これらの客観的な資料から、「世帯収入のうち、自分がいくら家計に入れ、家族がいくら負担しているのか」を合理的に説明していくのです。この作業は専門的な知識を要するため、弁護士が全面的にサポートします。
ステップ4:財産関係を正確に申告し、誤解を避ける
「バレたくない」という気持ちが先行するあまり、やってはいけないのが「財産隠し」です。例えば、自分名義の預金を家族の口座に移したり、本当は持っている財産を申告しなかったりする行為は、絶対にやめてください。
こうした行為は、免責不許可事由という重大な違反行為にあたり、借金がなくならないという最悪の結果を招きかねません。たとえ家族名義の預金であっても、そのお金の出どころが実質的にあなた自身である場合は、正直に申告する必要があります。
誠実に、正確に財産を申告すること。それこそが、裁判所からの信頼を得て、手続きをスムーズに進める一番の近道であり、結果的に家族に知られるリスクを減らすことにも繋がります。
ステップ5:弁護士との連絡を徹底し、不測の事態に備える
弁護士に依頼すれば、裁判所や破産管財人(手続きを進行する人)とのやり取りは、すべて弁護士が窓口となります。これにより、あなたが直接対応する必要はなくなり、精神的な負担が軽くなるだけでなく、自宅に連絡が来るリスクも最小限に抑えられます。
また、手続きの過程で、裁判所から予期せず追加の資料(例えば、家族の状況に関する簡単な説明書など)を求められる可能性もゼロではありません。そうした不測の事態が起きても慌てないよう、事前に弁護士と「どう対応するか」を打ち合わせておくことが大切です。万全の準備と連携が、最後まで秘密を守り抜くための鍵となります。
自己破産が家族の人生に与える影響と、与えない影響
「もし自己破産したら、家族の将来に傷をつけてしまうのでは…」という心配は、ご相談者様から最も多く寄せられる不安の一つです。しかし、その多くは誤解に基づいています。ここで、法的に「影響があること」と「ないこと」を明確に整理しましょう。
このテーマの全体像については、自己破産による家族への影響は?財産・子供への影響と対処法で体系的に解説しています。
【影響なし】家族の財産や信用情報(ブラックリスト)
自己破産は、あくまで申し立てた個人の手続きです。したがって、ご家族名義の預貯金や不動産、車などの財産が処分されることは一切ありません。
同様に、ご家族の信用情報、いわゆるブラックリストに傷がつくこともありません。あなたが自己破産したことが原因で、配偶者やお子様がクレジットカードを作れなくなったり、ローンを組めなくなったりすることはないので、ご安心ください。
【影響なし】子どもの進学、就職、結婚
自己破産の事実が、戸籍や住民票、マイナンバーカードなどに記載されることはありません。そのため、お子様の進学先の学校や、就職先の会社に知られることはまず考えられません。
もちろん、結婚の際に法的な障害になることもありません。親の自己破産が、お子様の人生の選択肢を狭めてしまうことはないのです。
【影響あり】家族カードの利用停止と奨学金の保証人
一方で、いくつか現実的な影響もあります。
まず、あなたが契約しているクレジットカードに付帯する「家族カード」は、あなたのカードが利用停止になると同時に使えなくなります。債務整理をするとクレジットカードは使えなくなるため、もしご家族が日常的に利用している場合は、事前に伝えておくか、ご家族自身で新しいカードを作ってもらう必要があります。
また、自己破産後は一定期間、信用情報の状況等により、お子様の奨学金や教育ローンの「保証人」として認められにくくなる可能性があります。ただし、配偶者や他の親族に保証人になってもらったり、「機関保証制度」を利用したりといった代替手段がある場合もあります。
どうしても秘密にできない場合は?任意整理という選択肢も
ご家族が保証人になっている場合など、状況によってはどうしても自己破産を秘密にすることが難しいケースも存在します。しかし、だからといって諦める必要はありません。そのような場合には「任意整理」という別の手続きが有効な選択肢になります。
任意整理は、裁判所を通さずに、弁護士が債権者と直接交渉して将来の利息をカットしてもらい、残った元本を3~5年で分割返済していく手続きです。裁判所を通さないため、官報に載ることもなく、必要書類も自己破産に比べて格段に少なくて済みます。
さらに、任意整理は手続きの対象とする借金を選ぶことができます。そのため、「保証人がついている借金だけは対象から外し、これまで通り返済を続ける」といった柔軟な対応が可能です。これにより、ご家族に知られるリスクを大幅に下げることができます。
借金の総額やあなたの収入状況によって最適な方法は異なります。任意整理と自己破産のどちらが適しているか、専門家と一緒に考えていきましょう。
まとめ:一人で悩まず、まずは専門家にご相談ください
「家族に内緒で自己破産をしたい」というあなたの願いは、決してわがままではありません。大切な家族だからこそ、心配をかけたくない、守りたいという強い思いの表れだと思います。
そして、その願いは、特に東京地裁の運用を熟知した専門家がサポートすることで、実現できる可能性が十分にあります。しかし、そのためにはあなたの状況を正確に分析し、裁判所の特徴に合わせた緻密な戦略を立てることが不可欠です。ご自身だけで判断し、行動してしまうのは非常に危険です。
この記事を読んで、「自分の場合も、もしかしたら…」と感じていただけたなら、まずはその一歩を踏み出してみませんか。再生の歩み法律事務所では、借金に関するご相談は無料で承っております。私たちは、あなたの秘密を厳守し、あなたと共に人生の再スタートを切るための最善の道を全力で探します。一人で抱え込まず、まずはあなたの声をお聞かせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。