Author Archive
奨学金の債務整理|保証人への影響と最適な解決策を解説
奨学金の債務整理、保証人に迷惑をかけずに解決する道はあります
奨学金の返済が苦しい。真面目に返そうと頑張ってきたけれど、もう限界が近い…。そして何より、保証人になってくれた親にだけは、絶対に迷惑をかけたくない。保証人への影響を心配し、返済方法について悩んでいる方もいるでしょう。
まず、お伝えしたいことがあります。返済が苦しくなったのは、決してあなた一人のせいではありません。社会状況の変化や、予期せぬ出来事で、計画通りにいかなくなることは誰にでも起こりうることです。どうか、ご自身を責めすぎないでください。
そして、希望を失わないでください。状況に応じて、返済負担を軽減したり、生活再建に向けた方法を検討できる場合があります。
この記事は、単に法律手続きを解説するためだけのものではありません。保証人への影響をできるだけ抑えながら、返済負担の軽減や生活再建に向けた具体的な選択肢を整理します。
この記事を読み終える頃には、あなたの状況に合った最善の選択肢が明確になり、「こうすれば、親への影響を抑えられるかもしれない」という希望を持てるはずです。一人で抱え込まず、早めに対応方法を確認することが重要です。このテーマの全体像については、債務整理で家族や保証人への影響で体系的に解説しています。
まず現状を整理しましょう|あなたに合う解決策を見つける3つの質問
最適な解決策は、一人ひとりの状況によって異なります。まずはご自身の状況を客観的に把握するために、以下の3つの簡単な質問に答えてみてください。この答えが、あなたが進むべき道を示してくれます。
質問1:奨学金以外にも、カードローンやリボ払いなどの借金はありますか?
奨学金だけでなく、他の借金の返済にも追われている状況でしょうか。それとも、苦しいのは奨学金の返済だけでしょうか。これは、どの手続きを選ぶべきかを決める上で非常に重要なポイントになります。
質問2:あなたの保証は「人的保証」ですか?「機関保証」ですか?
奨学金の申込書控えなどで確認できます。「人的保証」は親や親族が保証人・連帯保証人になっているケース。「機関保証」は、保証料を支払って保証機関に保証を依頼しているケースです。債務整理をした場合、人的保証では保証人に直接的な影響が出ますが、機関保証であれば、保証機関が代わりに返済(代位弁済)するため、親族に直接請求がいくことはありません。
質問3:すでに奨学金の返済を3ヶ月以上延滞していますか?
返済が遅れているかどうかで、選べる選択肢や緊急性が変わってきます。もし延滞している場合、すでに保証人へ連絡がいっている可能性もあります。延滞すると信用情報に傷がつくリスクも高まります。
ご自身の状況が、どのパターンに当てはまるか、少し見えてきたでしょうか。次の章では、これらのパターン別に、保証人への影響を最小限にするための具体的な解決策を詳しく解説していきます。
【パターン別】保証人への影響を最小限にするための最適解
ここからは、先ほどの3つの質問の答えをもとに、あなたの状況に合った具体的な解決策を見ていきましょう。「保証人への影響をどうすれば最小化できるか」という視点で、一つひとつ丁寧に解説します。
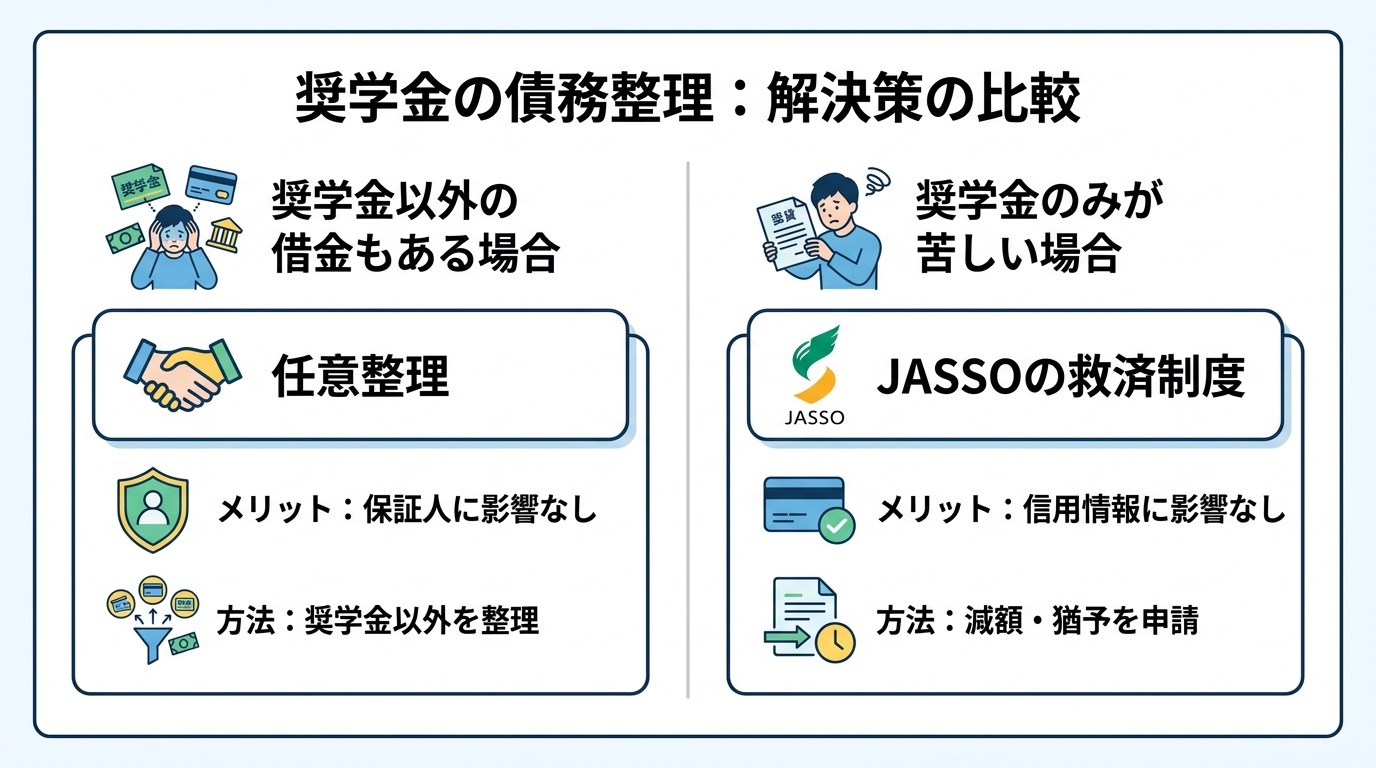
①奨学金以外の借金も苦しい場合:任意整理で負担を減らす
もしあなたが奨学金以外にもカードローンやリボ払いなどの借金を抱えているなら、「任意整理」という手続きが最も有効な選択肢になる可能性があります。
任意整理の最大のポイントは、整理する借金を選べることです。つまり、保証人がいる奨学金は手続きの対象から外し、利息の高いカードローンなど他の借金だけを整理するという戦略がとれるのです。
これにより、以下のようなメリットが生まれます。
- 保証人に知られるリスクを抑えて手続きできる可能性がある:奨学金はそのまま返済を続けるため、保証人には何も通知されません。
- 月々の返済総額が減る:他の借金の将来利息をカットし、元本のみを3年~5年で分割返済する計画を立てるため、家計に余裕が生まれます。
- 生まれた余裕で奨学金を返済できる:浮いたお金を奨学金の返済に充てることで、返済を継続しやすくなります。
例えば、奨学金以外に150万円のカードローン(年利18%)があったとします。任意整理をすれば、将来利息(約50万円以上)がカットされ、月々の返済額を大きく減らせる可能性があります。この方法は、保証人に迷惑をかけることなく、自力で生活を立て直すための非常に現実的な第一歩と言えるでしょう。任意整理が周囲に知られるリスクは、弁護士に依頼することで最小限に抑えることができます。
②奨学金の返済だけが苦しい場合:まずはJASSOの救済制度を検討
奨学金以外の借金はなく、純粋に奨学金の返済だけが厳しい、という状況であれば、債務整理の前に必ず検討すべき選択肢があります。それは、日本学生支援機構(JASSO)が公式に用意している救済制度です。
これらは債務整理ではないため、信用情報(いわゆるブラックリスト)に影響が出ないという大きなメリットがあります。もちろん、保証人に連絡がいくこともありません。
減額返還制度
災害、傷病、その他経済的な理由で返済が困難な場合に、一定期間、毎月の返済額を3分の2、2分の1、3分の1または4分の1に減額できる制度です。返済期間は延長されますが、返済総額は変わりません。まずは月々の負担を軽くしたい場合に有効です。
返還期限猶予制度
災害、傷病、経済困難、失業などの場合に、返済を一時的に待ってもらえる(猶予してもらえる)制度です。猶予期間中は返済がストップしますが、その分、返済終了年月が先送りになります。まずは返済を止めて生活を立て直したい場合に利用を検討しましょう。
これらの制度は、あくまで一時的な措置です。しかし、状況を立て直すための貴重な時間を作ってくれます。まずはJASSOの相談窓口に連絡してみることを強くお勧めします。ただし、根本的な解決が難しい場合は、他の任意整理や自己破産といった手続きも視野に入れる必要があります。
③どうしても返済不能な場合:個人再生・自己破産の影響と対策
JASSOの救済制度を使っても、任意整理をしても、どうしても返済の目処が立たない…その場合は、「個人再生」や「自己破産」といった裁判所を通じた手続きを検討することになります。
ここで、厳しい現実をお伝えしなければなりません。あなたが個人再生や自己破産の手続きを弁護士に依頼し、その弁護士がJASSO(債権者)に「受任通知」を送付した時点で、保証人(親など)には残額の一括請求が行われます。これは法的に避けられないことです。
しかし、絶望する必要はありません。一括請求が来たとしても、親子共倒れを防ぐための対策はあります。
- 保証人が分割払いの交渉をする
一括請求といっても、数百万単位のお金をすぐに用意できる人はほとんどいません。JASSOもその点は理解しており、多くの場合、保証人からの分割払いの申し出に柔軟に応じてくれる傾向があります。すぐに弁護士に相談し、保証人が無理なく返済できる現実的な計画を立てて交渉することが重要です。 - 保証人自身も債務整理を行う
保証人も高齢であったり、ご自身の生活で手一杯であったりして、分割でも返済が難しいケースも少なくありません。その場合は、保証人自身も債務整理(任意整理、個人再生、自己破産)を行うという選択肢があります。保証人自身の返済状況によっては、債務整理を検討するケースもあります。自己破産が家族に与える影響は限定的であり、親子がそろって生活を再建するための最善の道となることもあります。
この段階に至った場合、ご自身と保証人の双方にとって最善の道を見つけるためには、専門家である弁護士のサポートが不可欠です。
保証人への一括請求はいつ?どうなる?具体的な流れと対処法
「保証人に一括請求が行く」と聞くと、多くの方がパニックになってしまいます。しかし、いつ、どのように請求が来て、どう対処すれば良いのかを事前に知っておくだけで、冷静に対応することができます。
【一括請求までの流れ】
- あなたが弁護士に個人再生や自己破産を依頼する
- 弁護士がJASSO(債権者)へ「受任通知」を送付する(この時点であなたへの督促はストップします)
- JASSOが保証人へ「一括請求の通知書(残額一括払いの請求)」を送付する
この通知が届いた時が、保証人が行動を起こすタイミングです。絶対に無視してはいけません。放置してしまうと、裁判を起こされ、最終的には保証人の給与や財産が差し押さえられてしまう可能性があります。
【具体的な対処法:分割払いの交渉】
前述の通り、JASSOは分割払いの交渉に応じてくれることが多いです。交渉は、通常、保証人本人が行いますが、あなたが依頼した弁護士がサポートすることも可能です。
交渉のポイントは、「保証人の収入や生活状況を正直に伝え、毎月いくらなら無理なく返済できるのか」という現実的な返済計画を提示することです。感情的に「払えません」と訴えるのではなく、家計の状況などを具体的に示しながら誠実に交渉することで、JASSOの理解を得やすくなります。
この交渉を有利に進めるためにも、一括請求の通知が届いたら、すぐに専門家である弁護士に相談することが賢明です。
勇気を出して話す前に。保証人への伝え方と心構え
法的な手続き以上に、多くの方にとって高いハードルとなるのが、「保証人である親に、この事実をどう伝えるか」ということではないでしょうか。失望されるのではないか、怒られるのではないか…その恐怖から、なかなか言い出せずにいる方も少なくありません。
しかし、この問題から目を背けていては、事態は悪化する一方です。勇気を出して話すために、以下のステップを参考にしてください。
Step1:伝える前の準備
ただ「ごめんなさい、返せなくなった」と伝えるだけでは、親を不安にさせるだけです。話す前に、以下の情報を整理しておきましょう。
- 奨学金の残額や、他にどんな借金がいくらあるのか
- なぜ返済できなくなったのか、正直な理由
- この記事で読んだような解決策の選択肢(任意整理、JASSOの制度、個人再生など)
- 「すでに専門家に相談している」という事実(可能であれば)
準備をすることで、あなたがただ投げやりになっているのではなく、真剣に問題と向き合い、解決しようとしている姿勢が伝わります。
Step2:切り出し方の具体例
伝える際は、まず心からの謝罪と感謝を述べることが大切です。
「お父さん、お母さん。本当に申し訳ない話があります。大学に行かせてくれた奨学金のことで、保証人になってもらったのに、今の収入ではどうしても返済が難しくなってしまいました。本当にごめんなさい。ただ、このまま迷惑をかけ続けるわけにはいかないから、今、弁護士の先生に相談して、解決に向けて動いています。」
このように、「謝罪」と「解決に向けた前向きな行動」をセットで伝えることで、親もただ感情的になるのではなく、あなたの話を冷静に聞いてくれる可能性が高まります。決して家族への影響を隠さず、誠実に向き合うことが信頼関係を壊さないために重要です。
Step3:反発された場合の心構え
もちろん、すぐに理解してもらえないこともあるでしょう。しかし、それはあなたを心配するがゆえの反応です。一度で分かってもらおうとせず、時間をかけて、あなたの誠意と解決への意志を伝え続けてください。
あなたの状況に最適な一歩を。まずは専門家にご相談ください
ここまで、奨学金の債務整理と保証人への影響について、様々なパターンと対策を解説してきました。
- 奨学金以外の借金があるなら、保証人に影響のない「任意整理」が有効かもしれない。
- 奨学金だけが問題なら、まずは「JASSOの救済制度」を検討すべき。
- どうしても返せない場合は「個人再生・自己破産」を選び、保証人とは「分割交渉」や「保証人自身の債務整理」で未来を守る。
どの選択肢があなたと、あなたの大切な保証人にとって最善なのか。それを一人で判断するのは、非常に困難で、精神的にも大きな負担がかかります。
弁護士は、法的手続きの選択肢や保証人への影響を整理し、状況に応じた対応方法を検討するための助言を行います。あなたの経済状況だけでなく、保証人であるご家族との関係性まで考慮し、客観的な視点から最適な解決策をご提案します。
「相談したら、依頼しないといけないのでは…」と心配する必要はありません。まずはあなたの現状を整理し、どのような選択肢があるのかを知るだけでも、心の負担は大きく軽くなるはずです。当事務所の無料相談は、そのための第一歩です。
返済や保証人への影響でお悩みの場合は、現在の状況を整理したうえで、利用できる制度や手続きを確認しましょう。どうか一人で悩まず、お気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
給与前借アプリの注意点|弁護士が危険性と解決策を解説
その給与前借アプリ、本当に大丈夫ですか?
「給料日まであと少しなのに、どうしてもお金が足りない…」
「誰にも知られずに、今すぐ少しだけお金を準備できたら…」
そんな焦りや不安の中で、スマートフォンひとつで手軽に利用できる「給与前借アプリ」は、急な資金不足に対応できる便利な手段に見えるかもしれません。そのように感じる状況は十分に考えられます。
しかし、その手軽さの裏には、生活や信用に大きな影響を及ぼすおそれのあるリスクが潜んでいるとしたら、どうでしょうか。
この記事は、単にアプリの注意点を解説するものではありません。安易な選択が、いかに危険な換金行為と同じように、あなたの未来を閉ざしてしまう可能性があるかをお伝えし、生活や信用に影響する可能性がある点を整理し、状況を改善するために検討できる対応を解説します。
まず知るべき3つの違い「前払い」「前借り」「給与ファクタリング」
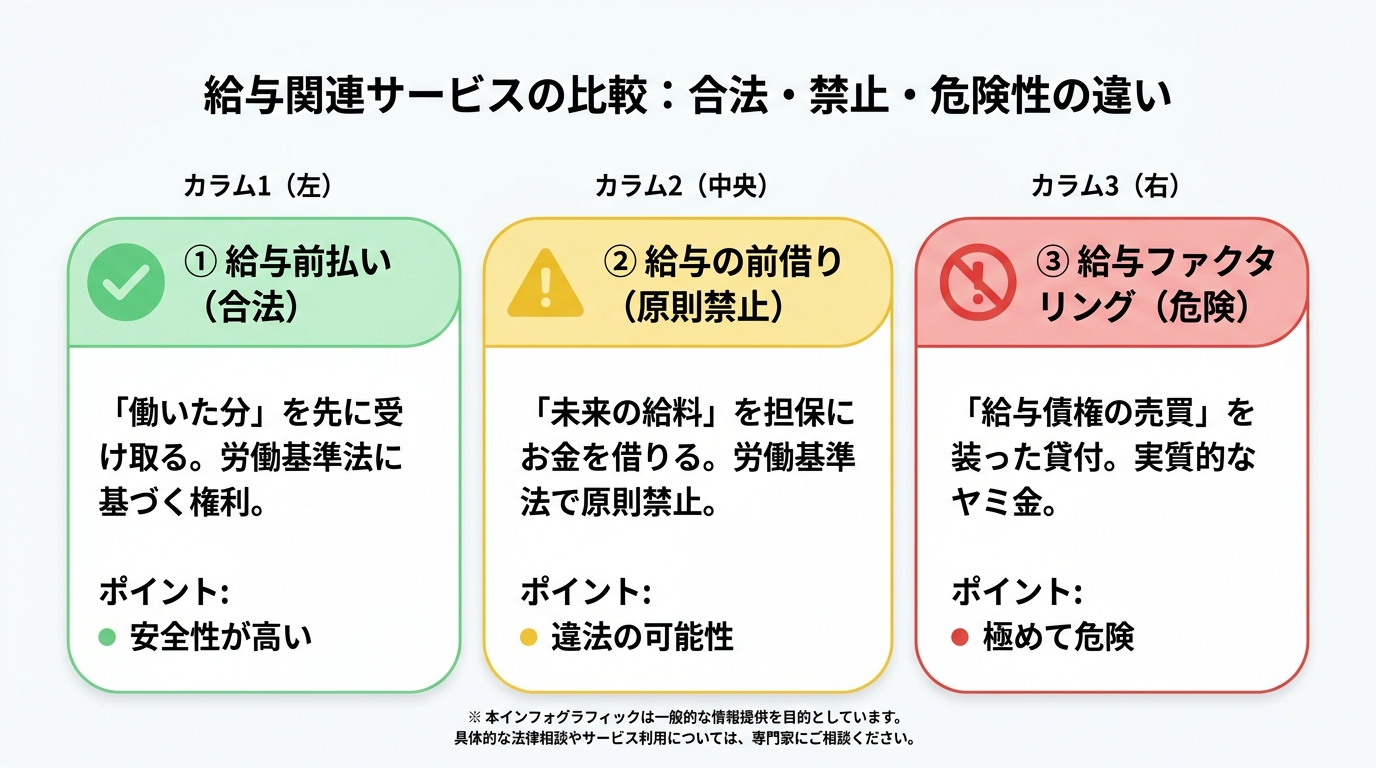
「給与の前借り」と一括りにされがちですが、実はその仕組みによって法的な位置づけやリスクは全く異なります。あなたが利用しようとしているサービスは、次のどれに当てはまるでしょうか?この違いを理解することが、自分自身を守るための第一歩になります。
① 合法な「給与前払い」:働いた分を先に受け取る制度
「給与前払い」とは、すでに行った労働に対して発生している賃金を、本来の給料日よりも前に受け取る仕組みのことです。労働基準法第25条は、出産・疾病・災害など非常の場合に、すでに行った労働に対する賃金を給料日前に請求できる「非常時払」を定めています。
最近では、企業の福利厚生の一環として、従業員がいつでも働いた分の給与を引き出せるサービスが導入されているケースもあります。これらは、勤務先の制度として適切に運用され、手数料や利用条件が明確であれば、合法的に利用できる場合があります。ただし、利用できるのはあくまで「働いた分」の範囲内に限られ、また勤務先の会社が制度を導入していなければ利用することはできません。
② 原則禁止の「給与の前借り」:未来の給料を担保にする行為
一方で「給与の前借り」は、まだ働いていない、将来受け取る予定の給料を前提にお金を借りる行為を指すことがあります。使用者が労働することを条件に金銭を前貸しし、毎月の給料から一方的に天引きして返済させるような仕組みは、労働基準法第17条の「前借金相殺の禁止」に抵触するおそれがあります。
この法律は、使用者が労働者に金銭を貸し付け、その返済を理由に不当に労働を強制したり、労働者を辞めさせないようにしたりすることを防ぐためにあります。つまり、労働者の自由を守るための重要なルールなのです。「前借り」という言葉を使っているサービスには、こうした法的な問題をはらんでいる可能性があるため、注意が必要です。
③ 最も危険な「給与ファクタリング」:実質的なヤミ金
そして、最も注意しなければならないのが「給与ファクタリング」です。これは、個人が持つ「給料を受け取る権利(給与債権)」を業者が買い取り、その対価として金銭を支払う、という形式をとります。
一見すると「債権の売買」であり、貸金(借金)ではないように思えるかもしれません。しかし、金融庁は、個人の賃金債権を買い取って金銭を交付し、個人を通じて資金を回収する「給与ファクタリング」は貸金業に該当すると注意喚起しており、最高裁判所も具体的事案において同種の取引が貸付けに当たると判断しています。
つまり、貸金業登録をしていない業者がこれを行えば、それは違法なヤミ金業者と何ら変わらないのです。「給与前借アプリ」や「先払い買取サービス」を利用する際は、給与ファクタリングに該当する仕組みではないか、貸金業登録の有無や手数料の実質的な負担を慎重に確認する必要があります。
給与前借アプリ(給与ファクタリング)に潜む3つの罠
「審査なし」「即日融資」といった表示があるサービスには、手数料や取立てなどの面で重大なリスクが含まれる場合があります。ここでは、給与ファクタリングがもたらす3つの具体的な危険性について、詳しく解説します。
罠1:年利100%超も。法外な手数料という名の「利息」
給与ファクタリングでは「手数料」と表示されていても、実質的には利息に近い負担となる場合があります。しかし、その正体は利息制限法をはるかに超える、法外な「利息」に他なりません。
例えば、給料日2週間前に5万円を調達し、手数料として15%(7,500円)を支払ったとします。一見すると少額に感じるかもしれませんが、これを年利に換算するとどうなるでしょうか。
7,500円 ÷ 50,000円 × 365日 ÷ 14日 = 約391%
貸金業者に関する上限金利は、利息制限法では元本額に応じて年15〜20%とされ、出資法でも年20%を超える利息の契約・受領が禁止されています。いかにこれが異常な暴利であるか、お分かりいただけると思います。このようなサービスを利用することは、雪だるま式に借金が増えていくリボ払いによる返済負担の増加と同じく、返済負担が短期間で大きくなり、家計の悪化につながるおそれがあります。
罠2:「会社に知られない」とされる場合でも、勤務先や家族に連絡されるリスク
多くの方が、「勤務先に知られずに済むなら…」と考えて利用に踏み切るかもしれません。しかし、その期待は極めて脆いものです。
支払いが一日でも遅れれば、彼らは容赦なくあなた本人だけでなく、勤務先や家族にまで連絡をしてくるケースが後を絶ちません。平穏だった職場に「〇〇さんにお金を貸している」といった電話がかかってきたらどうなるでしょうか。家族があなたの知らない借金の存在を知ったらどうなるでしょうか。
「会社にバレない」という謳い文句は、あなたが期日通りに支払える間だけの話です。支払いが遅れた場合、勤務先や家族への連絡により、社会的信用や人間関係に影響が及ぶおそれがあります。ちなみに、債務整理をしても会社に知られることはほとんどありません。
罠3:利用が常態化し、多重債務につながるおそれ
最も恐ろしいのは、この「その場しのぎ」が常態化してしまうことです。
給与ファクタリングを利用すると、翌月の給料は手数料分だけ確実に減ります。すると、次の給料日前にまた資金が不足し、再びサービスを利用せざるを得なくなる…。この繰り返しこそが、多重債務に陥る典型的な入り口なのです。
最初は「今回だけ」のつもりだったはずが、いつの間にか利用せずには生活が回らなくなり、気づいた時には返済と再利用を繰り返し、家計の改善が難しくなる場合があります。このままでは問題は解決するどころか、悪化の一途を辿るだけです。債務整理を考えるタイミングは、早ければ早いほど良いのです。
その場しのぎはもう終わり。根本的な解決策とは
給与前借アプリに頼らざるを得ない状況は、あくまで「症状」であり、本当の「原因」ではありません。根本的な原因は、あなたの収入と支出のバランスが崩れ、返済が困難な状況に陥っていることそのものです。
この問題を解決し、平穏な生活を取り戻すためには、その場しのぎを繰り返すのではなく、原因そのものにアプローチする必要があります。そして、そのための合法かつ最も有効な手段が「債務整理」です。
債務整理の全体像については、債務整理の基本的な仕組みで体系的に解説しています。
なぜ給与前払いに頼ってしまうのか?本当の原因を考える
少しだけ、立ち止まって考えてみてください。なぜ、あなたは給料日前に資金が不足してしまうのでしょうか。
- 毎月のクレジットカードやローンの返済額が大きすぎるから?
- 予期せぬ出費が重なってしまったから?
- 収入が減ってしまい、以前と同じ生活が維持できなくなったから?
多くの方が、あなたと同じような悩みを抱えています。決して、あなた一人が特別なわけではありません。大切なのは、現状を客観的に見つめ、「このままではいけない」と気づくことです。その気づきこそが、生活再建への大きな一歩となります。
生活再建のために検討できる「債務整理」という選択肢
債務整理は、借金の返済が難しい場合に、法律上または交渉によって返済条件の見直しや免責などを検討する手続きです。決して、人生の終わりのような特別なものではなく、むしろ新しいスタートを切るための現実的な選択肢なのです。
弁護士が債務整理の手続きを開始すると、次のようなことが可能になります。
- 弁護士が受任通知を送付し、債権者に到達すると、貸金業者からの直接の督促や取り立ては原則として止まります
- 将来利息の減額・免除や、元本を分割返済する計画について、債権者と交渉できる場合があります
給与ファクタリングの法外な手数料を払い続けることと、債務整理によって返済の負担を根本から軽くすること。どちらがあなたの未来にとって賢明な選択かは、明らかではないでしょうか。債務整理には自己破産以外の方法も複数あり、あなたの状況に合わせた最適なプランを立てることができます。
借金問題で悩んでいる場合は、無料相談を活用できます
ここまで読んでくださったあなたは、もう問題の深刻さも、そして解決策があることもご理解いただけたはずです。それでも、弁護士に相談することには、まだためらいや不安があるかもしれません。
「こんなことを相談していいのだろうか」「費用はどれくらいかかるのだろう」
その不安な気持ち、私たちに打ち明けてみませんか。再生の歩み法律事務所では、借金に関するご相談は何度でも無料です。相談したからといって、依頼を無理に勧めることはありません。私たちは、まずあなたの状況を丁寧にお伺いし、専門家として最善の道を一緒に考えたいと願っています。
私がこの事務所に「再生の歩み」と名付けたのは、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い想いがあるからです。一人で抱え込まず、どうか私たちを頼ってください。
電話やメールで相談することで、現在の状況を整理し、利用できる手続きや今後の対応を確認できます。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産による家族への影響は?配偶者・子供への影響と全知識
自己破産しても家族に直接的な影響はないのが大原則
「自分が自己破産をしたら、家族の人生までめちゃくちゃにしてしまうのではないか…」
借金の返済に追われ、自己破産を考え始めると、多くの方がこのようにお考えになります。ご自身のこと以上に、大切なご家族への影響を心配し、申し訳なさや罪悪感で一歩を踏み出せずにいる方は、決して少なくありません。
まず、一番大切なことをお伝えします。自己破産は、あくまで手続きをするご本人の借金を整理するためのものであり、大原則として、ご家族に直接的な影響が及ぶことはありません。
法律上、家族であっても一人ひとりは独立した別人格です。そのため、借金の返済義務は、契約者であるご本人にのみあります。たとえ夫婦や親子であっても、保証人になっていない限り、ご家族があなたの借金を肩代わりする義務はないのです。
ですから、過度に「家族に迷惑をかける」と思い詰める必要はありません。むしろ、一人で問題を抱え込み、状況が悪化してしまうことの方が、結果的にご家族に大きな心配をかけてしまうことになりかねません。
もちろん、この大原則にはいくつかの例外が存在します。例えば、ご家族が「連帯保証人」になっている場合や、ご家族と共有している財産がある場合などです。しかし、それらも正しい知識を持って適切に対処すれば、影響を最小限に食い止めることが可能です。
この記事では、自己破産がご家族に与える影響について、一般的な噂や誤解を一つひとつ整理し、何が真実で、何に注意すべきかを具体的に解説していきます。まずは心を落ち着けて、正しい知識を身につけることから始めましょう。自己破産の全体像については、自己破産の基本で体系的に解説しています。
【対象者別】自己破産による家族への影響の真実
漠然とした不安を解消するために、ここからは「誰に」「どのような影響があるのか、ないのか」を具体的に見ていきましょう。「配偶者」「子供」「親・親族」の立場に分けて、よくある誤解と、本当に注意すべき点を整理しました。ご自身の状況と照らし合わせながら、読み進めてみてください。
配偶者(夫・妻)への影響:財産と信用情報
最も身近な存在である配偶者への影響は、一番気になるところだと思います。まずはご安心いただきたい点からお伝えします。
【影響がないこと・誤解】
- 配偶者名義の財産:配偶者がご自身の収入で得た預貯金、給与、生命保険、車などは、あなた自身の財産ではないため、処分の対象にはなりません。
- 配偶者の信用情報:自己破産は個人の手続きですので、配偶者が保証人・連帯保証人になっていない限り、配偶者本人の信用情報にあなたの自己破産情報が直接登録されるわけではありません。ただし、クレジットカードやローンの審査は各社の基準で行われるため、配偶者自身の収入や借入状況などによっては、希望どおり利用できない場合もあります。
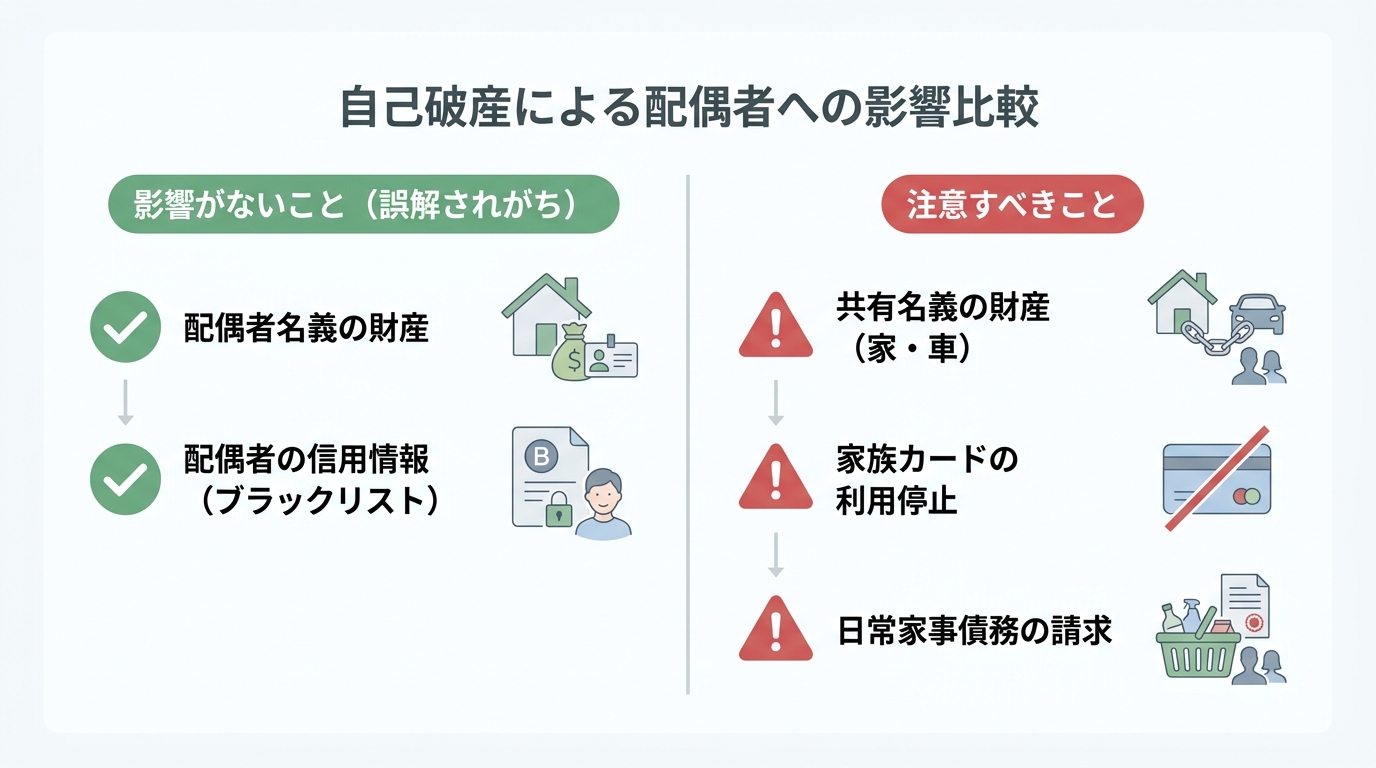
【本当に注意すべきこと】
- 共有名義の財産:夫婦で共有名義にしている持ち家や車は、あなたの持分が処分の対象となります。持ち家の場合、破産管財人があなたの持分を売却しようとしますが、実際には買い手がつかないケースも多く、最終的には共有名義人である配偶者がその持分を買い取るか、任意売却に応じて家全体を売却するといった対応が考えられます。
- あなたが契約者の家族カード:あなたが本会員となっているクレジットカードに紐づく「家族カード」は、本会員カードの利用停止や解約に伴い、利用できなくなる可能性が高いです。
- 日常家事債務:食費や光熱費、家賃など、夫婦の共同生活を営む上で生じた借金(日常家事債務)は、夫婦が連帯して責任を負うとされています。そのため、これらの支払いが滞っている場合、配偶者に請求がいく可能性があります。
子供への影響:進学・就職・結婚の真実
「自分のせいで、子供の将来に傷がついてしまったら…」と、ご自身のことを責めていらっしゃるかもしれません。しかし、結論から申し上げると、その心配はほとんどありません。
【影響がないこと・誤解】
- 進学、就職、結婚への影響:親が自己破産したという事実が、お子さんの進学や就職、結婚において法的な不利益を生むことは一切ありません。自己破産の事実が戸籍や住民票に記載されることはありませんし、信用情報機関の情報は、原則としてクレジットやローンの支払能力調査などの目的で利用されるものであり、採用活動で親の信用情報を調査・利用することは通常想定されていません。
- 子供名義の預貯金:お子さん自身がお年玉やお小遣いを貯めて作った預金は、お子さん固有の財産です。親であるあなたの財産とは見なされないため、処分されることはありません。ただし、あなたが財産隠しのために子供名義の口座にお金を移したと判断される場合は、処分の対象となる可能性があります。同様に、お子さんのために積み立てていた学資保険なども、解約返戻金の額によっては処分の対象となる場合があります。
【本当に注意すべきこと】
- 奨学金の保証人になれない:自己破産をすると、信用情報機関に事故情報等が登録される場合があり、登録期間中は奨学金の人的保証で求められる保証人・連帯保証人として審査上認められにくくなります。登録期間は信用情報機関や情報の種類によって異なり、たとえばCICのクレジット情報は契約中および契約終了後5年間、全国銀行個人信用情報センターの官報情報は破産手続開始決定日から7年を超えない期間とされています。しかし、これも解決策があります。配偶者や他の親族に保証人になってもらうか、保証料を支払うことで保証機関が連帯保証をしてくれる「機関保証制度」を利用すれば、問題なく奨学金を借りることが可能です。
親・親族への影響:最も注意すべき「連帯保証人」問題
ご家族への影響の中で、最も深刻な事態になり得るのが、親や親族が「連帯保証人」になっているケースです。
【影響がないこと・誤解】
- 同居する親の財産:たとえ同居していても、親の年金や預貯金、その他の財産があなたの借金のために差し押さえられることはありません。生計が別であれば、家にある家財道具なども、どちらの所有物か明確であれば、あなたのものだけが処分の対象となります。
【本当に注意すべきこと】
- 連帯保証人への一括請求:あなたが自己破産をすると、債権者は借金の残額全額を、連帯保証人に対して一括で請求してきます。単なる「保証人」とは異なり、「連帯保証人」は非常に重い責任を負っており、「まず主債務者であるあなたに請求してほしい」と主張することはできません。
- 連帯保証人も債務整理が必要になる可能性:もし連帯保証人である親や親族が、その請求額を支払えない場合は、その方自身も自己破産や任意整理といった債務整理を検討せざるを得ない状況に追い込まれる可能性があります。これこそが、自己破産が家族に与える最大のリスクと言えるでしょう。もしご家族が保証人になっている借金がある場合は、手続きを開始する前に必ず弁護士に相談し、慎重な対応策を練る必要があります。
家族への影響を最小限に抑えるための3つの鉄則
「家族を守りたい」という気持ちから取った行動が、かえって事態を悪化させ、自己破産そのものを失敗させてしまうことがあります。そうした最悪の事態を避けるため、手続きを進める上で絶対に守っていただきたい3つの鉄則があります。
①財産隠しは絶対にしない(名義変更もNG)
「処分されるくらいなら、今のうちに車や預貯金を妻の名義に変えておこう」
このような考えは、非常に危険です。自己破産の手続き直前に財産を不当に減少させる行為は、「財産隠匿」とみなされ、借金の免除が認められなくなる「免責不許可事由」という深刻な事態を招きます。
裁判所から選任された破産管財人は、あなたの財産状況を徹底的に調査します。過去の預金通帳の取引履歴などから、不自然なお金の動きは必ず発覚すると考えてください。たとえ名義変更しても、破産管財人の「否認権」という強い権限によって、その行為は無効にされてしまいます。
ご家族のためを思うなら、正直にすべての財産を申告することが、結果的に生活再建への一番の近道なのです。
②特定の借金だけを優先的に返済しない(偏頗弁済の禁止)
「迷惑をかけた親友からの借金だけは、破産前に返しておきたい」
そのお気持ちは痛いほど分かります。しかし、この行為もまた、自己破産制度の根幹を揺るがす重大なルール違反となります。
自己破産は、すべての債権者を平等に扱わなければならないという「債権者平等の原則」に基づいています。特定の債権者にだけ優先的に返済することは「偏頗弁済(へんぱべんさい)」と呼ばれ、これも免責不許可事由にあたります。善意からの行動であっても、結果的に免責が受けられず、借金が残ってしまっては、かえってご家族に更なる負担を強いることになりかねません。
③自己破産直前の安易な離婚は避ける
「離婚して財産分与をすれば、妻に財産を残せるのではないか」
これも財産隠しの一種と見なされるリスクが非常に高い行為です。財産分与の額が不相当に高額である場合、それは「財産隠し目的の偽装離婚」と判断され、破産管財人によって否認権が行使される可能性があります。
また、仮に離婚が成立したとしても、配偶者があなたの借金の連帯保証人になっている場合、その返済義務が消えることはありません。家族を守るための行動が裏目に出てしまわないよう、自己破産を検討している段階での離婚については、必ず事前に弁護士へご相談ください。
【心理的サポート】家族に自己破産をどう伝えるか
法律的な問題以上に、多くの方の心を重くしているのが「家族に、どう打ち明ければいいのか」という問題ではないでしょうか。これは、手続きそのものよりも辛く、勇気がいることかもしれません。しかし、家族に状況を説明することは、今後の生活再建について話し合うための重要なきっかけになります。
伝えるタイミング:弁護士相談の後がベスト
一人で悩みを抱え、思い詰めた状態で家族に話すと、どうしても感情的な言い合いになったり、必要以上に心配をかけてしまったりしがちです。そこでお勧めしたいのが、まず弁護士に相談し、現状を整理してからご家族に伝えるというステップです。
弁護士に相談した後であれば、
- 家族への具体的な影響について、正確な情報を基に説明できる。
- 今後の手続きの流れや見通しを伝えられるため、家族も安心できる。
- 家族からの質問にも、専門家から聞いた話として冷静に答えられる。
といったメリットがあります。単なる謝罪だけでなく、「こうすれば解決できる」という道筋も一緒に示すことで、ご家族も前向きに受け止めやすくなるはずです。弁護士に相談し、専門家に相談して状況を整理してから、ご家族に説明する方法もあります。
伝える内容:誠実な謝罪と今後の計画
いざ話すとなると、何から伝えればいいか分からなくなってしまうかもしれません。大切なのは、誠実さと前向きな姿勢です。以下の5つの点を、ご自身の言葉で伝えることを意識してみてください。
- 借金の経緯と現在の状況:なぜ借金をしてしまい、今どのような状況にあるのかを、隠さずに正直に話しましょう。
- 誠実な謝罪:これまで心配や迷惑をかけたことについて、心から謝罪の気持ちを伝えます。
- 自己破産で解決しようとしていること:専門家にも相談し、生活を立て直すために自己破産という手続きを選んだことを説明します。
- 家族への具体的な影響:この記事で学んだように、影響があること・ないことを正確に伝えます。
- 今後の生活再建に向けた計画と決意:「これからは二度と借金はしない」「家計管理をしっかりする」など、生活再建に向けた具体的な決意を示すことが、家族の信頼を取り戻す上で何よりも重要です。
もし家族に内緒で手続きを進めたいとお考えの場合も、状況によっては可能です。しかし、いずれにせよ正直に話すことが、本当の意味での再スタートにつながるケースが多いのも事実です。
どうしても自己破産を避けたい場合の選択肢
ここまで読んでも、やはり自己破産という手続きに強い抵抗を感じる方もいらっしゃるかもしれません。借金問題に対応する方法は、自己破産だけではありません。あなたの状況によっては、他の方法が適している可能性もあります。
任意整理:保証人に迷惑をかけたくない場合
任意整理は、裁判所を通さず、弁護士が債権者と直接交渉して、将来利息のカットや返済期間の延長(通常3~5年)を目指す手続きです。この方法の最大のメリットは、手続きする相手を選べる点にあります。
そのため、「親が保証人になっている奨学金だけは除外して、他のカードローンだけを整理する」といった柔軟な対応が可能です。ただし、元金そのものは減額されないため、比較的借金額が少なく、安定した収入がある方向けの方法です。任意整理と自己破産の違いを理解し、どちらが適しているか検討することが大切です。
個人再生:持ち家を残したい場合
個人再生は、裁判所に申し立てて、借金を大幅に(約5分の1~10分の1程度に)圧縮してもらい、その減額された借金を原則3年(最長5年)で分割返済していく手続きです。
この手続きの最大のメリットは、「住宅ローン特則」を利用することで、持ち家を手放さずに済む可能性がある点です。借金はゼロにはなりませんが、「家だけはどうしても守りたい」という強いご希望がある場合には、非常に有効な選択肢となります。特に夫婦共有名義の家を守りたい場合など、検討の価値があります。
まとめ:家族のための第一歩は、専門家への相談です
自己破産が家族に与える影響について、ご理解いただけたでしょうか。
連帯保証人の問題などを除けば、巷で噂されるほど破滅的な影響が家族に及ぶわけではないこと、そして正しい知識を持って誠実に対応すれば、その影響は最小限に抑えられることがお分かりいただけたかと思います。
今、あなたが抱えている一番の苦しみは、借金そのものよりも、「家族に申し訳ない」という罪悪感かもしれません。しかし、一人で悩み続ける時間こそが、結果的にご家族にとって最も大きな負担となってしまうのです。
勇気を出して専門家である弁護士に相談すること。それが、今の苦しい状況を整理し、ご家族への影響を抑えるための、現実的な第一歩になります。
私たち再生の歩み法律事務所は、その名の通り、あなたが生活を立て直し、ご家族と今後の生活を再建していくためのサポートを行います。一人で抱え込まず、どうか私たちにご相談ください。
当事務所の無料相談では、あなたの状況を丁寧にお伺いし、あなたの状況に応じた解決策を一緒に検討します。秘密は厳守しますので、安心してご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
その換金行為、危険です。借金解決を遠ざける罠と対処法
換金行為が借金問題の解決を難しくする理由
返済日が近づき、誰にも相談できない状況では、「即日現金化」などの表示に不安から関心を持ってしまうことがあります。
追い詰められた状況で、「一時しのぎでもいいから現金が欲しい」と感じるのは、決してあなただけではありません。しかし、一時的に現金を得られても、結果として状況をさらに悪化させるリスクがあります。
クレジットカードのショッピング枠を使ったギフト券の購入や、分割払いで契約したばかりの携帯端末の転売といった「換金行為」。これらは、借金問題の解決を根本から遠ざけてしまう、非常にリスクの高い行為なのです。中には、先払い買取業者のような、実質的なヤミ金と変わらない手口も存在します。
この記事では、あなたを責めるつもりは一切ありません。この記事では、換金行為によって生じ得る法的・経済的なリスクと、借金問題を整理するために検討できる対処法を解説します。
換金行為がもたらす3つの深刻なリスク
「少しだけ現金が手に入るだけ」そう軽く考えているかもしれませんが、換金行為はあなたの未来に深刻な影響を及ぼす3つの大きなリスクをはらんでいます。具体的にどのような危険があるのか、一つずつ見ていきましょう。

1.【借金増地獄】1. 手数料負担により返済総額が増える可能性がある
まず知っていただきたいのは、換金行為は経済的に全く割に合わないということです。むしろ、借金を増やすだけの行為にほかなりません。
例えば、あなたがクレジットカードで10万円分のギフト券を購入し、それを換金業者に売ったとします。業者は手数料を差し引くため、あなたの手元に入る現金は8万円程度になるでしょう。しかし、当然ながらカード会社への返済義務は10万円まるごと残ります。もし支払いがリボ払いになっていれば、さらに利息も上乗せされます。
つまり、2万円の現金を失った上で、10万円以上の借金を新たに背負うことになるのです。これを繰り返せば、借金が増え、収入や家計状況によっては自力での返済が難しくなる可能性があります。一時的な現金を得る代償として、換金行為を繰り返すと、債務額が増え、返済計画の見直しが必要になる可能性があります。
2.【信用失墜】規約違反でカード・携帯が強制解約に
クレジットカード会社や携帯キャリアは、その利用規約で「換金目的での商品購入」を明確に禁止しています。これは、彼らがあなたの「信用」を担保にサービスを提供しているからです。
もし換金行為が発覚すれば、それは規約違反、つまり契約相手との信頼関係を裏切る行為とみなされます。その結果、クレジットカードや携帯電話契約は強制的に解約させられる可能性が非常に高いでしょう。
特に、分割払いが終わっていない携帯端末を転売する行為は、所有権がキャリアにあるにもかかわらず勝手に処分する行為とみなされ、悪質なケースでは「詐欺罪」に問われる可能性も否定できません。
強制解約や支払遅延の状況によっては、信用情報機関に不利な情報が登録される可能性があります。いわゆる「ブラックリスト」に載った状態です。こうなると、将来住宅ローンを組んだり、車のローンを組んだりすることも極めて困難になります。日々の生活に不可欠なインフラと、将来の可能性の両方を失いかねないのです。
3.【再起不能】3. 自己破産で問題になり得る「免責不許可事由」
そして、これが最も深刻なリスクです。換金行為は、借金問題の最終的な救済策である「自己破産」の道を閉ざしてしまう可能性があります。
破産法では、借金の支払い義務を免除(免責)できないケースが定められており、これを「免責不許可事由」と呼びます。そして、「不当な債務負担行為」、つまりクレジットカードなどで商品を買い、それを著しく不利益な条件で処分する行為(まさに換金行為です)は、この免責不許可事由の典型例なのです。
免責不許可事由に該当すると判断されると、免責が認められないリスクがあります。ただし、裁判所が事情を考慮して裁量免責を認める場合もあります。つまり、自己破産という手続きを経ても、借金はそのまま残ってしまうという最悪の事態になりかねないのです。
「いざとなったら自己破産すればいい」という安易な考えは通用しません。換金行為は、自己破産の手続で不利に扱われる可能性があるため、避けるべき行為です。より詳しい情報については、自己破産の免責不許可事由と裁量免責をご覧ください。
参照: 破産法
換金行為をしてしまった場合は、早めに弁護士へ相談することが重要です
ここまでの話を聞いて、「換金行為をしてしまった自分はもう終わりだ…」と絶望的な気持ちになっているかもしれません。ですが、どうか諦めないでください。すべてが終わってしまったわけでは決してありません。
最も大切なのは、「今からどう行動するか」です。そして、その重要な対応の一つが、専門家である弁護士に、正直に事情を話すことです。

隠さずに事情を説明することが重要です
「黙っていればバレないかもしれない」…そう考えるお気持ちも分かります。しかし、その考えは非常に危険です。債務整理の手続き、特に自己破産や個人再生では、弁護士や裁判所があなたの財産状況を徹底的に調査します。
自己破産の手続では、通帳の入出金履歴やクレジットカードの利用明細などが確認されることがあります。対象期間や提出資料は、裁判所や事案によって異なります。その中で、不自然な高額商品の購入やギフト券の購入履歴があれば、専門家はすぐに見抜きます。自己破産で提出する書類は多岐にわたるため、隠し通すことはまず不可能です。
もし、隠していたことが後から発覚すればどうなるでしょうか。裁判所からは「反省していない」「手続きに協力的でない」と判断され、自己破産で免責を得られる可能性(裁量免責)が著しく低くなってしまいます。嘘や隠し事は、状況を悪化させるだけなのです。
弁護士に話すメリット:最適な解決策を一緒に探せます
弁護士は、あなたを裁くためにいるのではありません。あなたの人生を再建するため、法的な知識と経験を駆使してサポートするパートナーです。
正直に換金行為の事実を話してくだされば、私たちは以下のことが可能になります。
- 最善の戦略を立てられる:換金行為の事実を前提として、なぜそれに至ったのか、今は深く反省しているということを裁判所や債権者に誠実に説明し、免責を得るための最善の戦略を一緒に考えます。
- 他の選択肢を検討できる:もし自己破産が難しい状況でも、道が閉ざされたわけではありません。住宅資金特別条項を利用できる場合に住宅を残せる可能性がある個人再生や、債権者との交渉により将来利息の見直しを目指す任意整理など、事情に応じた解決策を検討できます。
- 精神的な重荷を分かち合える:何よりも、一人で抱え込んできた借金の悩みや後ろめたさを、誰かに打ち明けることができます。その安心感だけでも、あなたの心は少し軽くなるはずです。
弁護士に相談することは、決して特別なことではありません。それは、あなたの未来を守るための、賢明で勇気ある一歩なのです。
今すぐ換金行為を止め、専門家へ相談という安全な道へ
この記事を読んでくださっている今この瞬間も、あなたは苦しい状況の中にいることでしょう。しかし、どうかこれ以上、換金行為という危険な道を進むのはやめてください。
その代わりに、法的な手続に基づく解決策を検討してください。債務整理は、借金に苦しむ人々が人生をやり直すために国が認めた「正当な権利」です。決して恥ずかしいことではありません。
早めに相談することで、より多くの選択肢が残されています。弁護士に依頼し、受任通知が貸金業者に届くと、正当な理由がない限り本人への直接の取立ては制限されます。鳴りやまない電話や郵便物から解放されるだけでも、精神的な平穏を取り戻し、冷静に将来のことを考える時間ができるはずです。
一人で抱え込まず、早めに専門家へ相談することが重要です。
まとめ:あなたの再出発を、私たちは全力で応援します
最後に、この記事の要点を振り返ります。
- ギフト券や携帯端末の換金行為は、手数料で損をするだけでなく、カードや携帯の強制解約、さらには自己破産ができなくなるという深刻なリスクを伴います。
- たとえ換金行為に手を出してしまった後でも、決して手遅れではありません。正直に専門家である弁護士に話すことで、事情に応じた解決策を検討しやすくなります。
- 隠し事は状況を悪化させるだけです。弁護士はあなたの味方であり、人生を再建するためのパートナーです。
借金の問題は、弁護士が債権者へ通知を出すことで督促が止み一息つくことができます。一人で抱え込まず、まずは私たちにご相談ください。状況に応じた債務整理の方法を検討するため、まずはご相談ください。
再生の歩み法律事務所では、借金に関するご相談は何度でも無料です。あなたの再出発を、私たちは全力でサポートします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
出張面談について
本日(令和8年7月30日)、栃木県宇都宮市において出張面談会を開催いたしました。ご参加下さった皆様、誠にありがとうございました。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
先払い業者はヤミ金?仕組みと危険性、安全な対処法を解説
先払い買取サービスの仕組みと注意点
「今すぐ、どうしてもお金が必要…」「給料日まであと少しなのに、生活費が足りない」。そんな切羽詰まった状況で、スマートフォンに表示される「即日現金化」「審査なし」といった甘い言葉に、つい引き寄せられてしまう…。その気持ちは、痛いほどよく分かります。
正規の金融機関からは借りられない、誰にも相談できないという孤独感や焦りが、手軽に見える「先払い買取サービス」へとあなたを向かわせたのかもしれません。
しかし、その手軽さの裏には、生活や人間関係に深刻な影響を及ぼすリスクがあります。一見すると便利なサービスに見える「先払い業者」の正体は、法外な金利で人々を苦しめる悪質な「ヤミ金」そのものなのです。
この記事では、先払い業者の手口とリスクを整理し、利用してしまった場合に取るべき対応方法を解説します。一人で抱え込まず、正しい知識を身につけて、平穏な日常を取り戻すための一歩を一緒に踏み出しましょう。
これが「先払い業者」の正体。巧妙な手口を徹底解剖
「商品を買い取ってもらい、給料日に代金を支払うだけ」。言葉だけ聞くと、ごく普通の取引に聞こえるかもしれません。しかし、その実態は全く異なります。ここでは、先払い業者がいかにして利益を上げているのか、その巧妙なビジネスモデルを一つひとつ解き明かしていきます。

一見するとただの「買取」。しかし実態は「ヤミ金」です
先払い業者は、「商品の売買契約」という仮面を被っています。利用者はスマートフォンなどの写真を業者に送り、査定額として数万円を即日で受け取ります。そして後日、給料日などに「キャンセル料」や「手数料」といった名目で、受け取った金額の2倍、3倍もの大金を支払う、という仕組みです。
しかし、この取引には大きな歪みがあります。多くの場合、業者は最初から商品を実際に受け取るつもりがなく、利用者も商品を売る意思がありません。目的はあくまで「お金の貸し借り」です。この点について、金融庁は、商品売買を装っていても、経済的な実態が貸付けであり、業として行う場合には、貸金業に該当するおそれがあると注意喚起しています。
たとえば、1万円を即日で受け取り、2週間後に3万円を支払う契約を考えてみてください。差額の2万円が「キャンセル料」という名目ですが、これが実質的な利息です。これを年利に換算すると、なんと数千パーセントという、常識では考えられないほどの高金利になります。これは、法律で定められた上限金利(貸付額に応じて年15〜20%)を遥かに超える可能性が高い取引です。
参照情報として、金融庁もこのような業者への注意を強く呼びかけています。
参照:金融庁|商品の買取りをうたって高額な違約金を請求する悪質な業者に注意!
なぜ危険?あなたを待ち受ける3つの深刻なリスク
先払い業者に関わってしまうと、あなたの生活は深刻なリスクに晒されます。具体的にどのような危険が待ち受けているのか、3つのポイントに分けて解説します。
① 法外な請求
先述の通り、請求される「キャンセル料」は実質的に超高金利の利息です。一度でも支払いが遅れると、さらに高額な延滞料を上乗せされ、借金は雪だるま式に膨れ上がります。返済のために別の業者に手を出し…という負のスパイラルに陥り、あっという間にコントロール不能な状態になってしまうのです。
② 過酷な取り立て
彼らの取り立ては、貸金業法で定められたルールを完全に無視した、非常に悪質で執拗なものです。深夜早朝を問わない大量の電話やメールはもちろんのこと、職場や家族、友人など、あなたが知られたくない相手にまで連絡がいきます。「〇〇さんが借金を返さない」と嘘を吹き込まれ、人間関係を破壊されるケースも少なくありません。SNSで個人情報を晒されるといった陰湿な嫌がらせを受け、精神的に極限まで追い詰められてしまうのです。このような状況では、債務整理をしても会社に知られるのではないか、という心配どころではない、遥かに深刻な事態に発展しかねません。
③ 個人情報の悪用
申し込みの際に提出した身分証明書、給与明細、緊急連絡先などの個人情報は、非常に高いリスクに晒されます。あなたの情報は他のヤミ金業者や詐欺グループに売買され、さらなる犯罪に巻き込まれる危険性があります。一度流出してしまった個人情報を完全に取り戻すことは、極めて困難です。
悪質な業者の見分け方|甘い言葉に隠された危険サイン
今後、同様のサービスに遭遇した際に冷静に判断できるよう、悪質な業者を見分けるためのチェックポイントを覚えておきましょう。一つでも当てはまれば、それは極めて危険なサインです。
- 古物商許可番号の記載がない、または偽物である
中古品の買取には、公安委員会の「古物商許可」が必須です。サイトに番号の記載がない、あるいは検索してもヒットしない場合は違法業者です。 - 「LINEだけで完結」など、手軽さを異常に強調する
正規の契約手続きを簡略化し、利用者の判断力を鈍らせようとする手口です。あまりに簡単な手続きには裏があると疑いましょう。 - 勤務先情報や給与明細など、買取に不要な個人情報を要求する
これらは取り立ての際に勤務先へ連絡したり、返済能力を測ったりするためのもので、通常の売買契約では不要な情報です。 - キャンセル料や手数料が異常に高い
受け取る金額に対して、支払う金額が不自然に高い場合は、実質的な高金利の貸し付けである可能性が極めて高いです。
もし利用してしまったら…絶対にやってはいけないこと
すでにお金を受け取ってしまい、高額な請求に頭を抱えている方もいらっしゃるかもしれません。パニック状態に陥ると、事態をさらに悪化させる行動を取ってしまいがちです。どうか冷静に。以下の行動は、状況をさらに悪化させるおそれがあるため、避けてください。

危険①:連絡を無視する・「飛ばす」
「電話に出なければ、そのうち諦めるだろう」…そんな期待は、残念ながら通用しません。連絡を無視(いわゆる「飛ばし」)すると、業者はターゲットをあなた本人から、あなたの周りの人々へと切り替えます。職場、実家、緊急連絡先として伝えた友人へ、無差別に嫌がらせの電話をかけ始めるのです。これにより、あなたの社会的信用は失墜し、大切な人間関係も壊れてしまいます。一括請求を無視するのが危険であるのと同じく、無視は最悪の選択肢だと覚えておいてください。
危険②:自力で交渉・返済しようとする
「これは違法な契約だから無効だ!」と個人で交渉を試みても、相手は全く取り合いません。彼らは違法性を承知の上で活動している犯罪集団です。素人が交渉しようとすれば、逆に言質を取られたり、脅迫をエスカレートさせられたりするだけです。また、「少しなら払えるから」と一部でも返済してしまうと、「支払う意思がある」と見なされ、さらに厳しい取り立ての口実を与えてしまうことになりかねません。
危険③:別の業者から借りて返済する
これが最も危険で、多くの人が陥ってしまう罠です。一つの業者への返済のために、別の先払い業者やヤミ金に手を出す「自転車操業」。これは、問題を解決するどころか、借金額を短期間で大きく増やしてしまうおそれがある行為です。数週間もすれば、もはや自分の力ではどうすることもできないほどの借金地獄に陥ってしまいます。このような借金による借金の返済は、根本的な解決にはなりません。
一人で悩まないで。安全に解決するための正しい手順
絶望的な状況に思えるかもしれませんが、大丈夫です。正しい手順を踏むことで、解決に向けて状況を整理できる可能性があります。ここからは、あなたが平穏な日常を取り戻すための具体的な行動計画をお示しします。どうか、一人で抱え込まずに行動してください。
お困りの方は、まずはこちらからご相談ください。
先払い業者トラブルの無料相談
ステップ1:すぐに全ての証拠を集めて保管する
専門家に相談する前に、できるだけ多くの証拠を集めておきましょう。これが、あなたを有利な解決へと導くための重要な武器になります。
- 業者とのやり取りの記録(LINEやメールのスクリーンショット、通話の録音など)
- 業者のサイトのURLや会社情報がわかるページのスクリーンショット
- お金が振り込まれたことがわかる銀行通帳やネットバンキングの履歴
- 契約書や申込画面のスクリーンショット
相手が証拠隠滅のためにアカウントを削除する可能性もあります。今すぐ、この瞬間に行動を起こしてください。詳しい債務整理の相談から解決までの流れにおいても、証拠の有無は非常に重要です。
ステップ2:警察(#9110)と弁護士・司法書士に相談する
次に、具体的な相談先に連絡します。この時、「警察」と「法律の専門家」の両方に相談することが、有力な対応方法の一つです。
- 警察相談専用ダイヤル「#9110」
「殺すぞ」といった脅迫や、職場への度重なる嫌がらせ電話など、身の危険を感じる行為は「刑事事件」にあたる可能性があります。警察に相談することで、こうした犯罪行為を止めさせることができる場合があります。 - 弁護士・司法書士
警察は民事不介入の原則から、業者との契約関係そのものには介入できません。支払い義務を法的に無くし、相手との関係を完全に断ち切るためには、弁護士や司法書士といった法律の専門家の力が不可欠です。当事務所のサポート内容には、こうした悪質な業者への対応も含まれています。
弁護士に依頼する、本当の価値とは?
「弁護士に頼むとお金がかかりそう…」と不安に思うかもしれません。しかし、弁護士に依頼することで、取り立て対応や交渉を任せられるなどのメリットが期待できます。
①【精神的平穏の回復】早期に取り立てが止まる可能性がある
弁護士が介入すると、まず業者に「受任通知」という書類を送付します。受任通知を送付することで、業者から本人への直接連絡や取り立てを止めるよう求めます。これにより、電話やメールによる精神的負担が軽減される可能性があります。
②【金銭的負担の解消】支払い義務の有無を法的に争える可能性がある
そもそも先払い業者の契約は、出資法や貸金業法に違反する無効なものです。そのため、弁護士は契約の実態や請求内容を確認したうえで、支払い義務の有無を争い、負担を抑えた解決を目指します。たとえ弁護士費用がかかったとしても、法外な請求に怯え続けるより、遥かに経済的な負担は軽くなります。
③【恐怖からの解放】二度と業者と話さなくていい
依頼後は、全ての交渉や連絡を弁護士が代行します。あなたが直接、怖い思いをしながら業者と話す必要はもうありません。専門家があなたと業者の間に入り、連絡や交渉の窓口となります。
この苦しみから抜け出すために、今すぐご相談ください。
先払い業者トラブルの無料相談
根本的な解決へ。再生の道を歩むために
先払い業者の問題を無事に解決できたとしても、それで全てが終わりではありません。もしあなたが根本的な金銭問題を抱えているなら、また別の形で同じようなトラブルに巻き込まれてしまう可能性があります。本当の意味で平穏な生活を取り戻すために、もう少しだけ考えてみましょう。

なぜ「先払い業者」に頼ってしまったのか?
今回、なぜあなたは先払い業者に頼らざるを得なかったのでしょうか。背景には、他の会社からの借金があった、収入が不安定だった、誰にもお金の相談ができなかった、といった様々な事情があったはずです。決してあなたを責めているわけではありません。そうした状況に陥ることは、誰にでも起こり得ることなのです。
大切なのは、その根本原因から目をそらさないこと。問題を直視し、債務整理を考える適切なタイミングを逃さないことが、真の解決への第一歩となります。
借金問題そのものを解決する「債務整理」という選択肢
もし、先払い業者以外にも借金があり、返済に苦しんでいるのであれば、「債務整理」という手続きがあなたの助けになります。債務整理は、国が認めた法的な手続きで、借金の減額や支払いの免除を通じて、生活の再建をはかるものです。決して特別なことではなく、生活再建と家計管理のために多くの方が利用しています。
主な手続きには、以下の3つがあります。
- 任意整理:裁判所を通さず、弁護士が貸金業者と直接交渉し、将来の利息をカットしてもらう手続き。
- 個人再生:裁判所に申し立て、借金を大幅に減額し、原則3年で分割返済していく手続き。
- 自己破産:裁判所に申し立て、支払い不能であることを認めてもらい、原則として全ての借金の支払いを免除してもらう手続き。
どの手続きが最適かは、あなたの状況によって異なります。家族や保証人への影響が気になる方もいらっしゃるでしょう。弁護士にご相談いただければ、先払い業者の問題と合わせて、あなたの借金問題全体に対する最善の解決策をご提案できます。
まとめ:先払い業者を利用してしまった場合の対応
この記事でお伝えしてきたことを、最後にもう一度確認しましょう。
- 先払い業者は、「買取」を装った紛れもない「ヤミ金」です。絶対に利用してはいけません。
- もし利用してしまったら、無視したり、自力で交渉したりするのは絶対にNGです。
- 安全に解決へ近づくためには、すぐに証拠を集め、警察や弁護士に相談することが重要です。
たった一人で、先の見えない不安と恐怖に耐える時間は、もう終わりにしましょう。当事務所の名前「再生の歩み」には、「借金問題に苦しむ方と共に再生の道を歩みたい」という代表弁護士の強い想いが込められています。
勇気を出して借金問題に関するお問い合わせいただくその一歩が、あなたの未来を、そして平穏な日常を取り戻すための最も確実な一歩となります。私たちは、全力であなたをサポートします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産の債権者集会とは?流れ・質問内容・注意点を解説
まずお伝えしたいこと:債権者集会は「糾弾の場」ではありません
「債権者集会」と聞くと、大勢の債権者から厳しく問い詰められる場面を想像し、不安を感じる方もいらっしゃるかもしれません。
でも、まず一番にお伝えしたいのは、実際の個人の自己破産における債権者集会は、決してそのような「糾弾の場」ではないということです。怒号が飛び交うようなことは、まずあり得ません。
私たち再生の歩み法律事務所は、これまで多くの自己破産手続きをお手伝いしてきましたが、何よりも大切にしているのは、ご依頼者様の心の負担を少しでも軽くすることです。この債権者集会という手続きも、その一つ。この記事では、法的な手続きをただ解説するだけでなく、あなたが抱える不安に一つひとつ寄り添い、当日を安心して迎えられるよう、分かりやすく丁寧にご説明していきますね。
債権者集会とは?その目的と本当の姿
では、そもそも債権者集会とは一体何なのでしょうか。難しく考える必要はありません。ひと言でいうと、「破産管財人による手続きの経過報告会」です。
自己破産の手続きでは、裁判所から選ばれた「破産管財人」という弁護士が、あなたの財産を調査・管理し、債権者に公平に配当する役割を担います。債権者集会は、この破産管財人が、債権者に対して「財産の調査はここまで進みました」「これだけの財産を確保でき、このように配当する見込みです」といった経過を報告し、意見を聞くために開かれる場なのです。
つまり、集会の主役はあくまで破産管財人。破産者本人が中心となって、債権者から多数の質問を受ける場ではないということを、まずはご理解いただければと思います。自己破産の全体像については、自己破産の流れと必要書類で体系的に解説しています。

債権者集会が開かれるのは「管財事件」のみ
実は、自己破産の手続きをした方全員が、債権者集会に出席するわけではありません。債権者集会が開かれるのは、自己破産の中でも「管財事件」という手続きになった場合だけです。
自己破産には、もう一つ「同時廃止」という手続きがあり、こちらの場合は債権者集会は開かれません。では、どのような場合に管財事件になるのでしょうか。主なケースは以下の通りです。
- 持ち家や車など、一定以上の価値がある財産を持っている場合
- 借金の主な原因がギャンブルや浪費などで、免責が認められるか慎重な調査が必要な場合
- 個人事業主や会社の代表者である場合
- 財産を隠しているなどの疑いがある場合
つまり、破産管財人が調査や財産の換価(お金に換えること)を行う必要がある場合に、管財事件が選択されます。どのような財産が手続きの対象となるかについては、手元に残せる財産の基準を理解しておくことが大切です。
主な出席者とそれぞれの役割
当日の法廷には、何人かの関係者が集まります。それぞれの役割を知っておくと、より安心して臨めるでしょう。
- 裁判官:手続き全体を指揮・監督します。
- 破産管財人:財産調査や配当に関する経過を報告する中心的な立場です。
- 破産者本人(あなた):手続きの当事者として出席します。
- 代理人弁護士:破産者本人の隣に座り、必要に応じて受け答えをサポートします。
- 債権者:お金を貸していた金融機関や信販会社など。しかし、個人の自己破産の場合、債権者が出席することはほとんどありません。多くの場合、書面で報告を受けるだけで済ませるため、法廷にはあなたの関係者しかいない、というケースも珍しくないのです。
【当日シミュレーション】債権者集会の流れと所要時間
債権者集会は、多くの場合、短時間で事務的に終了します。想定していたよりも短く感じる方も少なくありません。当日の具体的な流れを見ていきましょう。
ステップ1:裁判所への到着・受付
指定された時間の少し前に裁判所に到着し、代理人弁護士と合流します。初めての場所で戸惑うこともあるかと思いますので、時間に余裕を持って行動すると安心です。弁護士と一緒に受付を済ませ、待合室で順番を待ちます。同じ時間帯に複数の事件がまとめて行われることが多いため、待合室には他の当事者もいますが、それぞれの手続きは個別に行われます。
ステップ2:破産管財人からの状況報告
時間になると名前が呼ばれ、法廷に入ります。指定された席に、代理人弁護士と一緒に座ります。集会が始まると、まず破産管財人が裁判官に対し、財産の調査状況、換価(現金化)の進捗、配当の見込み、そして免責(借金の免除)を認めるべきかどうかの意見などを報告します。この間、あなたは静かに座って報告を聞いているだけで大丈夫です。報告の中で、特定の債権者への優先的な返済である偏頗弁済などの問題点が指摘されることもありますが、基本的には代理人弁護士と管財人が対応します。
ステップ3:質疑応答
管財人の報告が終わると、裁判官が債権者に対して「何か質問はありますか?」と尋ねます。しかし、前述の通り、債権者が出席しているケースは稀なため、ほとんどの場合は誰も発言せず、「特にありません」で終わります。もし債権者が出席していて質問があったとしても、まずは破産管財人やあなたの代理人弁護士が応答しますので、ご安心ください。
ステップ4:次回期日の決定または手続きの終了
質疑応答が終わると、裁判官が今後の進行を決定します。財産の換価や配当がまだ終わっていない場合は、次回の債権者集会の日時が指定されます。すべての手続きが完了していれば、破産手続の終結や廃止に向けた手続きが進み、集会は閉会となります。多くの管財事件は1回で終了します。

【一番知りたい】債権者集会で質問されること・話すこと
ここが、あなたが一番気になっている部分かもしれませんね。当日に「何を話せばいいのか」「どんなことを聞かれるのか」という不安について、詳しく解説していきます。
基本的に破産者本人が話すことはない
まず結論からお伝えします。あなたが自ら発言を求められたり、何かを話したりする場面は、ほとんどありません。
必要な説明の多くは、代理人弁護士と破産管財人が行います。あなたの役割は、誠実な態度でその場に同席し、報告を聞くことです。この点を把握しておくことで、当日の不安を軽減しやすくなります。破産管財人とは、債権者集会の前に管財人面接で事前に面談を行いますが、そこできちんと説明ができていれば、集会で改めて問われることは少ないです。
裁判官や管財人から聞かれる可能性のある質問例
とはいえ、ごく稀に、裁判官や管財人から直接あなたに質問がなされることもあります。しかし、それは決して詰問のようなものではなく、簡単な事実確認がほとんどです。
例えば、以下のような質問です。
- 「お名前と生年月日に間違いはありませんか?」といった本人確認。
- 冒頭で、裁判官から「陳述書に記載の通りで間違いありませんか?」と聞かれ、「はい、間違いありません」と答える程度。
- 管財人の報告後、裁判官から「今の報告内容について、何か付け加えることや訂正することはありますか?」と聞かれる。(通常は「ありません」と答えます)
ただし、もしギャンブルや浪費といった免責不許可事由が借金の原因となっている場合は、反省の態度を確認するために、裁判官から「今後はどのように生活を立て直していくつもりですか?」といった質問をされる可能性はあります。
回答する際の心構えと注意点
万が一、質問をされたとしても、決して慌てる必要はありません。以下の3点を心に留めておけば大丈夫です。
- 正直に、簡潔に話す:聞かれたことに対して、正直に、そして簡潔に答えましょう。長く話す必要はありません。
- 分からないことは正直に:記憶が曖昧な場合や、すぐに答えられない場合は、正直に「分かりません」「記憶にありません」と伝えましょう。憶測で答えるのが最もよくありません。
- 弁護士に相談する:もし答えに窮した場合は、黙り込まずに隣にいる代理人弁護士に目配せをしてください。弁護士が適切にサポートします。
最も重要なのは、誠実な態度です。虚偽の説明は絶対に避けなければなりません。正直な姿勢は、免責許可の判断において重要な事情の一つとなります。より具体的な注意点については、自己破産手続き中のNG行動も合わせてご確認ください。
債権者集会へ向けた準備と当日の注意点
最後に、当日安心して臨むための具体的な準備について確認しておきましょう。
服装は?スーツでなくても大丈夫
服装に厳格なルールはありません。スーツである必要はありませんが、裁判所という公の場にふさわしい、清潔感のある落ち着いた服装を心がけましょう。襟付きのシャツやブラウス、ジャケット、チノパンなどが無難です。
反対に、Tシャツにサンダルといったラフすぎる格好や、あまりに華美な服装、高価なブランド品を身に着けていくのは避けましょう。裁判官や管財人に「反省していないのでは?」というマイナスの印象を与えかねません。

【重要】債権者集会は必ず出席する義務がある
これは非常に重要な点です。破産者本人には、破産管財人などから求められた場合に破産に関して必要な説明をする義務(破産法第40条)があります。裁判所から債権者集会への出席を求められている場合は、原則として出席する必要があります。
もし、正当な理由なく無断で欠席してしまうと、手続きへの協力義務違反とみなされ、最悪の場合、免責が許可されない(借金がゼロにならない)という非常に重いペナルティが課される可能性があります。
病気や事故など、やむを得ない事情でどうしても出席できない場合は、絶対に無断で休んではいけません。必ず事前に代理人弁護士に連絡し、指示を仰いでください。多くの場合、医師の診断書などを裁判所に提出する必要があります。
債権者集会が終われば、免責許可まであと一歩です
ここまでお読みいただき、ありがとうございます。債権者集会に対する漠然とした恐怖や不安は、少し和らいだでしょうか。
債権者集会は、自己破産手続きにおける重要な手続きの一つです。しかし、事前にしっかりと準備をし、弁護士と連携して誠実に対応すれば、決して怖い手続きではありません。債権者集会後は、裁判所による免責許可の判断に向けて手続きが進みます。
もし、あなたが今、自己破産の手続きや債権者集会について一人で不安を抱えているのなら、どうかそのお悩みを私たちにお聞かせください。再生の歩み法律事務所は、自己破産手続きの進行に応じて、必要な説明や対応を継続的にサポートします。あなたの自己破産後の生活と再スタートが、より良いものになるよう、全力でサポートいたします。
ご相談は無料です。まずは、お気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産の管財人面接で聞かれること|準備と当日の対応を解説
ご安心ください。管財人面接は「取り調べ」ではありません
「管財人との面接では、厳しい追及を受けるのではないか…」
「もし失敗したら、自己破産が認められないかもしれない…」
自己破産の手続きを進める中で、近々行われる破産管財人との面接を前に、多くの方がこのような強い不安や緊張を抱えていらっしゃいます。弁護士として数多くの自己破産手続きに携わってきましたが、ほとんどの方が面接前は硬い表情をされています。
ですが、まず一番にお伝えしたいのは、管財人面接はあなたを罰するための「取り調べ」や「尋問」の場ではないということです。むしろ、破産管財人が財産状況や免責に関する事情を確認し、手続を適切に進めるための重要な機会です。
この記事では、あなたが安心して管財人面接に臨めるよう、以下の点を具体的に、そして分かりやすく解説していきます。
- そもそも管財人面接がなぜ行われるのかという「目的」
- 実際に聞かれる可能性が高い「具体的な質問内容」と望ましい「回答例」
- 面接当日までに準備すべき「持ち物」と「心構え」のチェックリスト
- 絶対に避けるべき「NG行動」
この記事を最後までお読みいただければ、管財人面接の全体像が明確になり、「何をすれば良いのか分からない」という不安を整理しやすくなります。誠実に対応することが、手続を進めるうえで重要です。一緒に準備を進めていきましょう。
自己破産手続きの全体像については、自己破産とは?借金の支払義務を免除して生活再建を目指す方法で体系的に解説しています。
そもそも、なぜ管財人面接が行われるのか?
管財人面接への不安を和らげる一番の方法は、その目的を正しく理解することです。なぜ、わざわざ面接という形で話を聞く必要があるのでしょうか。その目的は、大きく分けて2つあります。
目的①:財産の状況を正しく把握するため
管財人の最も重要な仕事の一つが、あなたの財産を調査し、確定させることです。これは、債権者に対して公平に配当(返済)を行うために不可欠なプロセスです。
面接では、申立書類に記載された預貯金や保険、不動産、自動車などの情報に間違いがないか、申告漏れの財産がないかを確認されます。特に、通帳に記載された不自然なお金の動きなどについては、その理由を尋ねられることがあります。
「財産を隠しているのでは?」と疑われると、手続きがスムーズに進まなくなる可能性があります。だからこそ、正直にすべてを話すことが大切なのです。
もちろん、すべての財産が取り上げられるわけではありません。生活に必要な一定の財産は「自由財産」として手元に残すことが認められていますので、過度に心配する必要はありませんよ。

目的②:免責を許可してよいか判断するため
もう一つの大きな目的は、裁判所があなたに対して「免責(借金の支払義務を免除すること)」を許可してよいかどうかの判断材料を集めることです。
法律では、ギャンブルや過度な浪費、特定の債権者だけに返済する行為(偏頗弁済)など、特定の原因で借金を作った場合、原則として免責が許可されない「免責不許可事由」が定められています。管財人は、借金が増えた経緯などをあなたに直接質問することで、これらの事由がないかを確認します。
「もし、自分に当てはまる項目があったらどうしよう…」と不安に思うかもしれません。でも、ご安心ください。たとえ免責不許可事由があったとしても、正直にその事実を話し、心から反省している態度を示すことで、裁判官の判断(裁量)によって免責が許可される「裁量免責」となるケースがほとんどです。
ここで最も重要なのは、嘘をついたり、ごまかしたりしないこと。不誠実な態度は管財人の信頼を失い、かえって免責から遠ざかってしまう一番の原因になります。正直に話すことが、手続上の信頼を損なわないために重要です。
管財人は、裁判所の補助役として自己破産の手続きを公正に進める、中立な立場の専門家(弁護士)です。あなたの敵ではありませんので、信頼して正直に話すことを心がけましょう。
【本番さながら】管財人面接の具体的な質問と回答シミュレーション
ここからは、面接のイメージを具体的につかんでいただくために、よくある質問と回答のシミュレーションを対話形式でご紹介します。「財産」「借金の経緯」「現在の生活」の3つのテーマに分けて見ていきましょう。

テーマ①:財産について(預貯金・保険・不動産など)
財産に関する質問は、申立書類や提出された通帳のコピーなど、客観的な資料に基づいて行われます。すべての財産について、正直かつ具体的に説明できるよう準備しておきましょう。
管財人:「提出いただいた〇〇銀行の通帳ですが、破産申立ての3ヶ月前、令和8年4月15日に50万円の出金記録があります。これは何に使われたお金でしょうか?」
【望ましい回答例】
「はい。当時、収入が減ってしまい、生活費が足りなくなったため、実家の父に援助してもらった50万円です。現金で引き出して、家賃や光熱費の支払いに充てました。」【避けるべき回答例】
「えーっと…よく覚えていません。たぶん生活費だったと思いますが…。」(曖昧な回答)
「友人に返済しました。」(偏頗弁済を疑われる可能性)
管財人:「現在、解約返戻金が発生する生命保険に加入されていますか?」
【望ましい回答例】
「はい、△△生命の終身保険に加入しています。提出した保険証券の通り、現在の解約返戻金は15万円の見込みです。」【避けるべき回答例】
「いいえ、何も入っていません。」(後に発覚した場合、財産隠しと見なされるリスク)
他にも、申告していない銀行口座の有無や、退職金の見込み額、家族名義の預金などについても質問されることがあります。ご自身の財産状況を正確に把握しておくことが重要です。
テーマ②:借金が増えた経緯について
免責不許可事由の有無を確認するため、借金の原因については詳しく聞かれます。たとえ話しにくい内容であっても、正直に伝えることが何よりも大切です。
管財人:「借金が増え始めたきっかけは何だったのでしょうか?」
【望ましい回答例(浪費の場合)】
「はい。仕事のストレスから、ブランド品の購入にのめり込んでしまいました。最初は給料の範囲内で買っていましたが、次第にエスカレートし、足りない分をクレジットカードのリボ払いや消費者金融からの借入れで賄うようになりました。本当に浅はかなことをしたと、深く反省しております。」【避けるべき回答例】
「会社の給料が安かったので、生活が苦しくて…。」(他責にし、反省の色が見えない)
「生活費のためです。」(具体的な原因を隠していると判断される可能性)
ギャンブルやネットワークビジネスの失敗などが原因の場合も、隠さずに事実を伝え、現在はその行為から完全に離れており、二度と繰り返さないという強い意志を示すことが、裁量免責を得るための鍵となります。
テーマ③:現在の生活と今後の再建について
管財人は、あなたが今後、経済的に立ち直っていけるかどうかも見ています。現在の家計の状況や、生活再建に向けた具体的な取り組みについて、前向きな姿勢で答えましょう。
管財人:「現在の家計の状況はいかがですか?」
【望ましい回答例】
「はい。弁護士の先生に指導いただき、毎月家計簿をつけて収支を管理しています。現在の月の手取り収入が25万円で、支出は22万円ほどです。無駄な出費を徹底的に見直し、毎月3万円は貯金できるように努力しています。」【避けるべき回答例】
「ギリギリです。なんとかやっています。」(具体性がなく、改善の意欲が伝わらない)
具体的な数字を交えて説明することで、あなたが真剣に生活を立て直そうとしている姿勢が伝わります。自己破産後の生活をしっかりと見据えていることをアピールしましょう。
管財人面接の準備リスト
面接当日、慌てることがないように、事前にしっかりと準備をしておきましょう。「持ち物」と「心構え」に分けて、チェックリストを作成しました。ぜひご活用ください。
【持ち物チェックリスト】当日に持参・提出すべき書類
必要な書類は事前に管財人または代理人弁護士から指示があります。忘れると手続きが遅れる原因になりますので、前日までに必ず揃っているか確認しましょう。より詳しい情報は、自己破産の必要書類をご覧ください。
- ☐ 裁判所に提出した申立書類一式の控え
- ☐ その他、管財人から個別に指示された書類
【心構えチェックリスト】面接前に確認しておくべきこと
書類の準備と合わせて、心の準備も大切です。以下の点について、自分自身に問いかけてみましょう。
- ☐ 申立書に書いた内容を、自分の言葉で説明できるか?
- ☐ 借金が増えてしまった経緯を、時系列で正直に話せるか?
- ☐ 自分のすべての財産(家族名義のものも含む)について、きちんと把握しているか?
- ☐ 現在の収支状況や、今後の生活で注意していく点を説明できるか?
- ☐ 代理人の弁護士と、面接の打ち合わせやリハーサルを行ったか?
特に、依頼している弁護士と事前にしっかり打ち合わせをしておくことは、自信を持って面接に臨むために非常に重要です。

要注意!面接で絶対にしてはいけないNG行動・発言
管財人面接での対応は、免責判断や手続の進行に影響することがあります。意図的でなくても、不用意な言動が管財人の心証を害し、免責に影響を与えてしまう可能性があります。以下の行動は避けるようにしましょう。
- 嘘をつく、曖昧にごまかす
これが最もやってはいけないことです。財産や借金の経緯について虚偽の説明をすることは、免責不許可事由に直結します。記憶が曖昧な場合は、正直に「はっきりとは覚えていませんが…」と前置きした上で、覚えている範囲で誠実に答えましょう。 - 財産を隠す
発覚した場合、単にその財産が没収されるだけでなく、自己破産そのものが認められなくなる可能性があります。特に、特定の親族や友人への返済なども財産処分の観点から厳しく見られます。 - 反省の色が見えない態度
借金の原因を他人のせいにしたり、言い訳に終始したりする態度は、「この人は本当に反省しているのだろうか」と疑念を抱かせます。自分の過ちを認め、真摯に反省する姿勢が大切です。 - 管財人への非協力的な態度
質問に対して黙り込んだり、追加の資料提出を拒んだりするなど、非協力的な態度は手続きの進行を妨げます。管財人は手続を公正に進めるために調査を行う立場です。質問や資料提出の求めには、誠実に協力しましょう。 - 遅刻や無断欠席
社会人としての基本的なマナーです。やむを得ない事情で遅れる場合や行けない場合は、必ず事前に代理人弁護士を通じて連絡を入れましょう。
管財人面接に関するよくある質問
最後に、管財人面接に関して多くの方が抱く、細かな疑問についてQ&A形式でお答えします。
Q. 服装はスーツで行くべきですか?
A. 必ずしもスーツである必要はありませんが、清潔感のある、きちんとした服装を心がけましょう。Tシャツやサンダルといったラフすぎる格好は避け、社会人として常識的な服装(ビジネスカジュアルなど)が無難です。
Q. 面接の所要時間はどのくらいですか?
A. 事案の複雑さにもよりますが、通常は30分から1時間程度で終わることが多いです。財産状況が複雑だったり、免責不許可事由があったりする場合には、もう少し長くなることもあります。
Q. 面接は1回だけですか?
A. ほとんどの場合は1回で終了します。ただし、調査すべき事項が残っている場合や、追加で説明を求めたいことがある場合には、2回目以降の面接が行われる可能性もあります。
Q. 弁護士は同席してくれますか?
A. 代理人弁護士が同席することが多いですが、事案や運用によって異なるため、事前に依頼している弁護士へ確認しておきましょう.あなたが答えに詰まったり、管財人の質問の意図が分からなかったりした場合には、弁護士が隣で適切にサポートしますのでご安心ください。
Q. ネットで「説教される」「怒られる」と見たのですが本当ですか?
A. 借金の原因が浪費やギャンブルである場合などに、生活再建のために厳しい口調で反省を促されることはあるかもしれません。しかし、あなたの人格を否定するような、理不尽な「説教」をされることはまずありません。誠実な態度で臨むことで、手続に必要な確認や調査が進みやすくなります。
その他、債務整理全般に関する疑問は債務整理のよくある質問Q&Aにもまとめていますので、ご参照ください。
面接後の流れと、不安なときの相談先
管財人面接が無事に終わると、手続きは次のステップに進みます。その後、管財人は面接の結果や調査内容を報告書にまとめ、裁判所に提出します。管財事件では債権者集会等を経たうえで、免責不許可事由の有無などを踏まえ、裁判所が免責を許可するかどうかを判断します。
この記事を読んで、管財人面接の準備や流れについてご理解いただけたかと思います。しかし、それでもなお、「自分の場合はどう話せばいいのだろう」「一人で準備するのはやっぱり不安だ」と感じる方もいらっしゃるかもしれません。
そのようなときは、どうか一人で抱え込まないでください。
私たち再生の歩み法律事務所は、これまで数多くの借金問題と向き合い、ご依頼者様が新たな一歩を踏み出すお手伝いをしてまいりました。管財人面接の準備はもちろん、ご依頼者様の不安な気持ちに寄り添い、面接当日に向けて万全のサポートをいたします。当事務所のサポート内容について、詳しくはこちらをご覧ください。
自己破産手続や管財人面接に不安がある場合は、早めに弁護士へ相談し、事案に応じた準備を進めることが大切です。まずは無料相談で、あなたの今の状況をお聞かせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
債務整理で銀行口座は凍結される?給与・生活費を守る対策
債務整理をしても、事前の対策により給与や生活費への影響を抑えられる場合があります
「債務整理を考え始めたけれど、銀行口座が凍結されて給料が引き出せなくなったら…」「日々の生活費はどうなってしまうんだろう…」
借金の返済に追われる中で、そのような不安を抱えていらっしゃる方は、決して少なくありません。インターネットで情報を探しても、断片的な情報ばかりで、かえって混乱してしまうこともあるでしょう。
でも、ご安心ください。正しい知識を持って早めに準備をすれば、債務整理による給与や生活費への影響を抑えられる可能性があります。
この記事では、債務整理による銀行口座の凍結について、多くの方が抱える不安や疑問に、専門家である弁護士が一つひとつ丁寧にお答えしていきます。なぜ口座が凍結されるのかという根本的な仕組みから、弁護士に依頼する「前」にご自身でできる具体的な対策、そして万が一の事態への対処法まで、わかりやすく解説します。
この記事では、口座凍結の仕組みと事前に検討できる対応を整理し、現在の状況に応じて確認すべき点を解説します。まずは正しい知識を身につけ、生活再建に向けた準備を進めましょう。債務整理の全体像については、債務整理の基本で体系的に解説しています。
まず理解するべき口座凍結の「仕組み」
口座凍結への対策を立てるには、まず「なぜ凍結が起こるのか」という仕組みを正しく理解することが大切です。漠然とした不安の正体を知ることで、冷静に対処できるようになります。決して難しい話ではありませんので、一緒に見ていきましょう。
凍結の目的は銀行による「相殺」
銀行が口座を凍結する一番の目的は、「相殺(そうさい)」という手続きを行うためです。「相殺」とは、簡単に言うと、銀行が持っている「あなたへの貸付金(借金)」と、あなたが持っている「銀行への預金」を、お互いに帳消しにする手続きのことです。
例えば、あなたがA銀行から100万円のカードローンを借りていて、同じA銀行の普通預金口座に20万円の残高があったとします。この場合、銀行はあなたの預金20万円を借金の返済に充てて、借金を残り80万円に減らすことができます。これが相殺です。
この相殺を確実に行うために、銀行はまずあなたの口座から預金が引き出せないように一時的に「ロック」します。これが「口座凍結」の正体なのです。つまり、口座凍結は銀行が自身の債権(貸したお金)を回収するための、正当な権利行使の一つというわけです。

「受任通知」が凍結の合図になる
では、口座凍結は具体的にいつ実行されるのでしょうか。その引き金となるのが、弁護士から銀行などの債権者へ送付される「受任通知」です。
受任通知とは、「私、弁護士が〇〇様の代理人として、これから債務整理の手続きを開始します」ということを知らせる正式な書面です。銀行がこの通知を受け取った時点で、「債務者が債務整理に入る」ことを知り、相殺のために口座を凍結する、という流れになります。
ここで非常に重要なのは、凍結のタイミングは「弁護士に相談した時」や「契約した時」ではない、という点です。弁護士が準備を整え、受任通知を発送し、それが銀行に届いた後なのです。つまり、債務整理の準備を始めてから通知が発送されるまでの間には、対策を講じるための貴重な時間が残されているのです。
全ての口座が対象ではない!凍結される口座の条件
「債務整理をしたら、持っている銀行口座が全部使えなくなるのでは?」という心配をされる方が非常に多いのですが、それは誤解です。安心してください、全ての口座が凍結されるわけではありません。
凍結の対象となるのは、原則として「借金をしている銀行(またはその銀行のグループ会社が保証会社になっているローンがある銀行)の口座のみ」です。
例えば、以下のようなケースを考えてみましょう。
- A銀行:カードローンで100万円の借金がある
- B銀行:給与振込口座として利用しているが、借金はない
- C銀行:公共料金の引き落とし口座として利用しているが、借金はない
この場合、債務整理の対象にA銀行を含めると、A銀行の口座は凍結されます。しかし、借金のないB銀行やC銀行の口座は、通常、A銀行の債務整理だけを理由に凍結される可能性は高くありません。
この原則を理解することが、給与や生活費を守るための対策の第一歩となります。
【最重要】弁護士に依頼する「前」に行うべき3つの対策
ここからが、あなたの生活を守るために最も重要なセクションです。弁護士に正式に依頼し、受任通知が発送される「前」に、状況に応じて検討したい対策を3つ、優先順位の高い順にご紹介します。この記事を読んだら、すぐに行動に移せるように、具体的にお伝えしますね。
対策1:凍結対象口座の預金を全額引き出す
最も緊急性が高く、最初に行うべき対策です。借金をしている銀行の口座に預金が残っている場合、受任通知が届けばその預金は相殺によって失われてしまいます。そうなる前に、ATMや窓口で預金の全額を引き出してください。
引き出した現金は、当面の生活費として手元で安全に保管するか、後述する「借金のない安全な銀行口座」に移しておきましょう。
「これって財産隠しにならない?」と不安に思われるかもしれません。生活費を確保する目的であっても、金額や使途によっては手続上の説明が必要になる場合があるため、引き出したお金の使い道は記録しておき、弁護士に必ず共有してください。
ただし、一点だけ絶対に守ってほしい注意点があります。それは、引き出したお金を特定の貸金業者だけの返済に充ててはいけない、ということです。これは「偏頗弁済(へんぱべんさい)」と呼ばれ、特に自己破産を検討している場合に、手続きが不利に進む可能性があります。引き出したお金は、あくまでご自身の生活のために使ってください。
対策2:給与や年金の振込先を安全な口座へ変更する
次に、生活の基盤である給与や公的年金などを確実に受け取るための対策です。もし、給与の振込先が凍結対象の銀行口座になっている場合は、大至急、勤務先の経理や総務担当部署に連絡し、振込先を「借金のない、安全な銀行の口座」に変更する手続きを行ってください。
もし安全な銀行口座を持っていない場合は、すぐに新しく開設しましょう。債務整理の手続き中でも、新しい預金口座を作ることは可能です。
会社に手続きを依頼する際、債務整理のことを正直に話す必要はありません。「メインバンクを変更したいので」「口座を整理していて」といった、当たり障りのない理由で十分です。ほとんどの場合、会社側も深く詮索することはありませんので、ご安心ください。給与振込先の変更手続きは、会社の締め日などの関係で反映までに時間がかかることもあるため、弁護士への相談と並行して、できるだけ早く着手することが生活への影響を抑えるために重要です。

対策3:公共料金などの引き落とし口座を変更する
電気、ガス、水道、家賃、携帯電話料金、保険料など、毎月の生活に欠かせない支払いが滞らないようにすることも非常に重要です。
まずは、凍結対象の口座から何が引き落とされているかをリストアップしてみてください。そして、それぞれの支払いについて、以下のいずれかの方法に変更する手続きを進めましょう。
- 借金のない、安全な銀行口座からの引き落としに変更する
- コンビニなどで支払える請求書払いに変更する
手続きは、各サービス提供会社のウェブサイトやコールセンターから行えることがほとんどです。少し手間に感じるかもしれませんが、支払いが滞ってしまうと、債務整理の準備中に、電気・ガス・水道・通信などの支払いが滞るおそれがあります。これもまた、生活再建に向けた大切な準備の一つです。
こんな時どうする?口座凍結にまつわる困難なケースと対処法
ここまで理想的な対策の流れを説明してきましたが、中には「対策が難しい状況」に置かれている方もいらっしゃるかもしれません。ここでは、そうした困難なケースと、その具体的な対処法について、実務経験を踏まえて解説します。
給与振込先の変更が会社規定で難しい場合
「給与振込口座は会社指定の銀行で、変更が認められていない」というケースは、残念ながら存在します。そして、その指定銀行で借金をしてしまっている場合、非常に深刻な状況に陥ります。
しかし、諦めないでください。まず知っておいていただきたいのは、労働基準法では、賃金は労働者に直接、全額を現金で支払うことが原則と定められている点です。口座振込はあくまで例外的な措置なのです。
この法律を盾に強硬な交渉をするというよりは、まずは会社の経理や人事の担当者に、正直に事情を(可能な範囲で)説明し、特例として現金での手渡しや、本人名義の別口座への振り込みが可能かなどを相談してみましょう。真摯に相談すれば、応じてもらえるケースも少なくありません。
参照:厚生労働省|賃金の支払方法に関する法律上の定めについて教えて下さい。
対策が間に合わず凍結口座に給与が振り込まれたら?
振込先変更の手続きが間に合わず、凍結されてしまった口座に給与が振り込まれてしまった場合でも、相殺の対象となる預金は、あくまで受任通知の届いた時点での残高です。凍結後に入金された金員は相殺はされませんのでご安心ください。
しかし、凍結された口座は通常の口座とは異なり、ATMの操作による入出金が出来ない場合がほとんどです。引き出す場合は、事前に銀行に問い合わせの上、窓口での対応が必要となります。
だからこそ、ここまでお伝えしてきた「事前の対策」が何よりも重要なのです。もし、すでにお困りの状況でしたら、一刻も早く緊急性の高い債務整理の相談窓口ご連絡ください。

口座凍結に関するよくあるご質問(Q&A)
最後に、口座凍結に関して多くの方が疑問に思われる点を、Q&A形式で簡潔にお答えします。
Q. 口座凍結はいつまで続きますか?解除されるのですか?
A. 口座の凍結期間は、金融機関によって異なりますが、一般的には1ヶ月から3ヶ月程度です。銀行が相殺の手続きを終え、保証会社などがあなたに代わって銀行に返済を行う「代位弁済」という手続きが完了すると、凍結は解除されます。
解除後は、再び入出金などが可能な預金口座として利用できるようになるのが通常です。ただし、その銀行やグループ会社から新しくお金を借りることはできなくなります。
Q. 任意整理なら、口座凍結を回避できますか?
A. はい、その通りです。任意整理は、自己破産や個人再生と違い、整理の対象とする債権者を自由に選ぶことができます。
したがって、給与振込口座として使っている銀行からの借金を任意整理の対象から外すことで、その口座が凍結されるのを回避することが可能です。これは任意整理の大きなメリットの一つであり、生活への影響を最小限に抑えたい場合に有効な選択肢となります。
Q. ゆうちょ銀行やネット銀行の口座も凍結されますか?
A. はい、凍結の対象になります。ゆうちょ銀行、楽天銀行やPayPay銀行といったネット銀行、信用金庫など、金融機関の種類に関わらず、その金融機関から借金があれば、口座は凍結される可能性があります。
「どの銀行か」だけでなく、「その金融機関や関連する保証会社に債務があるか」を確認することが重要です。
Q. 債務整理をしたら、新しい銀行口座は作れませんか?
A. いいえ、そんなことはありません。債務整理の手続き中であっても、その後であっても、新しく銀行の預金口座を開設できる場合があります。
債務整理をすると信用情報に登録されますが、これはローンやクレジットカードの審査に影響するものであり、預金口座の開設が制限されることはありません。対策の2番目でお伝えした通り、安全な口座がない場合は、速やかに新しい口座を開設しましょう。
まとめ:一人で悩まず、まずは専門家にご相談ください
今回は、債務整理に伴う銀行口座の凍結について、その仕組みと具体的な対策を詳しく解説しました。
口座が凍結されると聞くと、とても怖いことに感じるかもしれません。しかし、この記事でお伝えしたように、
- 凍結されるのは「借金のある銀行の口座」だけであること
- 弁護士に依頼する「前」に準備する時間があること
- 預金の引き出しや振込先の変更といった事前対策で、生活は守れること
をご理解いただけたかと思います。
最も大切なのは、パニックにならず、一人で抱え込み、手遅れになってしまう前に、専門家である弁護士に相談することです。あなたのご状況を詳しくお伺いできれば、どの口座が凍結対象になるのか、いつまでに何をすべきか、そしてどの債務整理手続きが最適なのかを的確にアドバイスできます。
再生の歩み法律事務所では、借金問題に苦しむ方が、安心して新たな一歩を踏み出せるよう、親身にサポートすることをお約束します。弁護士への相談は、あなたの生活再建に向けた最も確実な一歩です。ご相談は無料ですので、どうぞお気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
ネットワークビジネスの借金で自己破産は可能?専門家が解説
【結論】ネットワークビジネスの借金でも自己破産は可能です
「ネットワークビジネスで抱えてしまったこの借金、自己破産なんてできるのだろうか…」
返済の見通しが立たず、不安を抱えながらこの記事を読んでいる方もいるかもしれません。中には、ご自身を責め、誰にも相談できずに一人で苦しんでいる方もいらっしゃるでしょう。
まず、一番大切なことをお伝えします。ネットワークビジネスが原因の借金であっても、自己破産をすることは可能です。
もちろん、手続きが常に簡単に進むとは限りません。「免責不許可事由」という、乗り越えるべきハードルが存在するのも事実です。しかし、免責不許可事由に該当する可能性があっても、免責が認められる余地はあります。実際に、多くの方が自己破産という手続きを経て、借金問題を整理し、生活の立て直しを進めています。
大切なのは、諦めずに正しい知識を得て、適切な手続きを踏むことです。この記事では、なぜ自己破産が難しいと言われるのか、そして、どのような対応をすれば免責が認められる可能性を高められるのかを、専門家の視点から一つひとつ丁寧に解説していきます。どうか一人で抱え込まず、まずは安心して読み進めてください。
なぜ「免責不許可事由」に該当する可能性があるのか?
ネットワークビジネスによる借金が、自己破産の手続きで特に慎重に審査されるのには理由があります。それは、破産法で定められた「免責不許可事由」に当てはまる可能性が他の借金に比べて高いと考えられるためです。
免責不許可事由とは、簡単に言うと「このような原因で作った借金については、自己破産をしても支払い義務を免除(免責)しません」と法律で定められたルールのことです。
では、ネットワークビジネスのどのような活動が、この免責不許可事由と結びついてしまうのでしょうか。具体的に見ていきましょう。

ケース1:過剰な在庫購入や高額セミナー参加が「浪費」と見なされる場合
「タイトルを維持するために、今月も商品を大量に仕入れないと…」
「成功するためには自己投資が必要だと言われ、高額なセミナーに参加した」
このような経験に、心当たりはないでしょうか。ネットワークビジネスでは、ランクの維持・昇格や収入アップを目的として、必要以上の商品在庫を抱えたり、高額なセミナーやイベントに参加したりすることがあります。ご本人にとっては「ビジネスのための投資」という認識でも、裁判所の判断は異なる場合があります。
客観的に見て収入に見合わない過剰な支出は、破産法上の「浪費」と判断される可能性があるのです。特に、仕入れた商品を自分で使い切れず、あるいは誰にも販売できずにただ保管しているような状態は、事業投資ではなく浪費と見なされるリスクが高まります。どこからが投資でどこからが浪費か、その線引きは非常に難しく、専門的な判断が必要となる部分です。
ケース2:借入れ目的の虚偽申告が「詐術」と見なされる場合
「すぐに儲かるから大丈夫」とアップライン(上位会員)に言われるがまま、楽観的な見通しで消費者金融やカードローンからお金を借りてしまった、というケースも少なくありません。
もし、借入れの際に、金融機関に対して収入を偽ったり、本当の利用目的(ネットワークビジネスの活動資金)を隠して「生活費のため」などと嘘の説明をしたりした場合、それは「詐術を用いた信用取引」という免責不許可事由に該当する可能性があります。
悪意がなかったとしても、結果的に金融機関を欺く形で融資を受けてしまった事実は、手続きの中で厳しく問われることになります。このような行為は、将来的にクレジットカードが作れなくなるといったデメリットだけでなく、自己破産そのものの成否にも関わってくる重大な問題なのです。
希望はあります。ほとんどが「裁量免責」で救済される現実
ここまで読むと、「自分のケースは免責不許可事由に当てはまるかもしれない…」と、さらに不安が大きくなってしまったかもしれません。しかし、ここからが最も重要なポイントです。
たとえ免責不許可事由に該当する行為があったとしても、ほとんどのケースでは最終的に「裁量免責」によって借金の支払いが免除されています。
裁量免責とは、免責不許可事由がある場合でも、裁判官が様々な事情を考慮した上で「今回は特別に免責を認めましょう」と判断してくれる制度です。実際、日本弁護士連合会の日本弁護士連合会の基礎的統計情報を見ても、自己破産を申し立てて免責が認められなかったケースはごくわずかです。
つまり、過去の行動を反省し、手続きに誠実に向き合う姿勢を示すことで、免責が認められる可能性はあります。決して、希望を捨てる必要はありません。
裁量免責を得るために重要な3つのポイント
では、裁判所に裁量免責を相当と判断してもらうためには、具体的にどうすればよいのでしょうか。裁量免責を得るためには、特に以下の3つのポイントが重要になります。
- 正直にすべてを話す「誠実さ」
不利になるかもしれないと嘘をついたり、情報を隠したりすることは最も避けるべきです。借金に至った経緯、ネットワークビジネスでの活動内容、お金の流れなど、すべてを正直に裁判所や破産管財人(裁判所から選ばれる弁護士)に話してください。誠実な態度は、信頼を得るための第一歩です。 - 自身の行動を省みる「真摯な反省」
「なぜ借金をするに至ったのか」「自分の行動の何が問題だったのか」を深く反省し、その気持ちを態度や言葉で示すことが大切です。時には、反省文の提出を求められることもあります。誰かのせいにしたり、言い訳をしたりするのではなく、自身の問題として受け止め、二度と繰り返さないという固い決意を伝えましょう。 - 手続きに協力する「協力的な姿勢」
自己破産の手続きでは、破産管財人から様々な調査や資料の提出を求められます。これらに真摯に、そして迅速に協力する姿勢が求められます。例えば、特定の債権者だけに返済してしまう偏頗弁済などの問題が疑われる場合も、正直に説明し、調査に協力することが不可欠です。
これらのポイントは、免責不許可事由が問題となる他のケース、例えばギャンブルによる借金などでも同様に重要視されます。
【解決事例】ネットワークビジネスの借金690万円を自己破産で解決
ここで、当事務所ではありませんが、あなたと似た状況を乗り越えた方の事例をご紹介します。
相談者:30代 男性
借金総額:約690万円経緯:
友人からネットワークビジネスに誘われ、「儲かる可能性が高い」という説明を信じて契約。初期費用や商品の仕入れのために消費者金融から約200万円を借入れました。しかし、思うように収入は得られず、赤字を埋めるためにクレジットカードのキャッシングやショッピングを繰り返し、借金は次第に増えていきました。手続きと結果:
弁護士に相談し、自己破産を申し立てました。商品の仕入れなどが「浪費」と判断され、財産調査などを行う「管財事件」として手続きが進められました。相談者は、破産管財人との面談で、ネットワークビジネスを始めた経緯やお金の流れについて正直に説明し、深く反省している態度を示しました。その結果、裁判所は裁量免責を認め、約690万円の借金について、税金などの非免責債権を除き、支払い義務が免除されることになりました。
この事例が示すように、免責不許可事由に該当する可能性があったとしても、手続きに誠実に向き合うことで、人生をやり直すことは十分に可能なのです。
自己破産だけが選択肢ではありません
ここまで自己破産について詳しく解説してきましたが、借金問題を解決する方法は一つではありません。あなたの借金の総額や収入、財産の状況によっては、他の手続きがより適している場合もあります。

| 手続きの種類 | 特徴 | メリット | デメリット |
|---|---|---|---|
| 自己破産 | 裁判所に認めてもらい、税金や養育費などの非免責債権を除き、原則として借金の支払い義務を免除してもらう手続き。 | ・原則として借金の支払い義務が免除される・収入要件などがない | ・一定以上の財産は手放す必要がある・手続き中は一部の職業に就けない |
| 個人再生 | 裁判所に認めてもらい、借金を一定程度減額し、原則3年で分割返済する手続き。返済総額は、債務額や財産の状況などによって異なります。 | ・住宅ローン特則を使えば家を残せる可能性がある・借金の理由は問われない | ・安定した収入が必要・手続きが複雑で費用も高め |
| 任意整理 | 裁判所を通さず、弁護士が貸金業者と直接交渉し、将来の利息カットや返済期間の延長を目指す手続き。 | ・手続きが比較的簡単で費用も安い・整理する借金を選べる | ・元金は減らないことが多い・借金額が大きいと難しい |
どの方法があなたにとって最適なのかを一人で判断するのは非常に困難です。専門家である弁護士があなたの状況を丁寧にお伺いし、それぞれのメリット・デメリットを説明した上で、最善の解決策を一緒に考えます。
弁護士に相談する前に。知っておきたいことと心の準備
「弁護士に相談するなんて、なんだか怖い…」
「こんな理由の借金、怒られたりしないだろうか…」
そう感じて、相談をためらってしまうお気持ちは、痛いほどよく分かります。しかし、私たちはあなたの味方であり、決してあなたを責めるためにいるのではありません。あなたが安心して第一歩を踏み出せるよう、相談前に知っておくと少し心が軽くなるポイントをお伝えします。
- 正直に話すことが解決への近道です。
私たち弁護士には守秘義務があります。どんな内容でも、安心して正直にお話しください。隠し事をすると、かえって手続きが複雑になったり、最適な解決策が見つけられなくなったりすることがあります。 - 事前に情報を整理しておくとスムーズです。
完璧でなくて構いませんので、「どこから、いくら借りているか」「いつ頃から返済が苦しくなったか」などをメモにまとめておくと、相談がスムーズに進みます。 - 必要な書類を準備しておきましょう。
借入先のカードや契約書、督促状、給与明細など、手元にある関係書類を持参いただくと、より具体的なアドバイスが可能です。
弁護士に相談することは、借金問題の解決方法を検討するための重要な手段です。
信頼できる弁護士を見極めるポイント
安心して任せられる弁護士を選ぶことも、非常に重要です。以下の点を参考にしてみてください。
- 債務整理、特に自己破産の経験が豊富か
借金問題は専門性が高い分野です。特にネットワークビジネスのような複雑な事情が絡むケースは、経験豊富な弁護士に相談することをおすすめします。 - 費用体系が明確で、事前に説明してくれるか
当事務所では、料金体系を明確にしており、ご契約前に必ず丁寧にご説明します。分割払いにも対応していますので、ご安心ください。 - 親身になって話を聞いてくれるか
何よりも大切なのは、あなたの気持ちに寄り添い、高圧的な態度を取らずに、親身に話を聞いてくれるかどうかです。初回相談などを利用して、相性を確かめてみるのが良いでしょう。

ネットワークビジネスによる借金は弁護士に相談できます
ネットワークビジネスでの失敗は、決してあなただけの責任ではありません。夢を追いかけた結果、思わぬ形で借金を背負ってしまった方は、あなたが思うよりずっと多くいらっしゃいます。そして、その多くの方が、法的な手続きを通じて問題を解決し、新しい人生を歩み始めています。
この記事でお伝えしてきたように、たとえ厳しい状況にあっても、状況に応じた解決方法を検討できる可能性があります。その光を見つけるためには、専門家のサポートが不可欠です。
当事務所の名前「再生の歩み法律事務所」には、「借金問題に苦しむ方と共に再生の道を歩みたい」という私の強い思いが込められています。督促や返済に不安がある場合は、早めに状況を整理し、利用できる手続きを確認することが大切です。
債務整理に関するご相談は無料です。私たちは、状況を確認したうえで、適切な解決方法をご提案します。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。