将来の生活や老後の備えとして、NISA(少額投資非課税制度)や株式、投資信託などでコツコツと資産形成を続けてこられた方も多いのではないでしょうか。しかし、予期せぬ収入の減少や支出の増加などから借金の返済が苦しくなり、自己破産を検討せざるを得なくなったとき、「これまで積み立ててきた投資資産はどうなってしまうのか」と強い不安に駆られるのは当然のことです。
結論から申し上げますと、自己破産の手続きにおいて、NISAや株式、投資信託などの金融資産は、原則として処分の対象となります。ただし、すべての投資資産が無条件に没収されるわけではなく、評価額や裁判所の運用基準によっては手元に残せるケースもありますし、証券口座そのものが直ちに閉鎖されるわけでもありません。
一方で、手続きに入る前にご自身の判断で慌てて解約・売却し、その代金を隠したり特定の借金返済に充てたりしてしまうと、裁判所から「財産隠し」や「不公平な返済」とみなされ、借金の免除(免責)が認められなくなる重大なリスクが潜んでいます。
この記事では、自己破産におけるNISA・株式・投資信託の法的な扱いから、資産を残せる具体的な条件、そして申立前に絶対に避けるべき行動と正しい対処法について、債務整理に携わる弁護士の視点から詳しく解説します。
自己破産するとNISA・株・投資信託は原則処分の対象
自己破産とは、裁判所を通じて借金の支払義務を免除してもらう(免責許可決定を受ける)代わりに、ご自身が保有している一定の価値ある財産を現金化し、債権者(お金を貸した側)へ公平に分配する手続きです。
この手続きにおいて、債権者への配当に充てるために管理・処分される財産の集まりを法律上「破産財団」と呼びます。NISA口座で運用している商品や、証券口座・銀行口座で保有している株式、投資信託などは、いずれも売却して現金に換えられる価値(換価価値)を持つ有価証券です。そのため、原則として破産財団に組み入れられ、売却・換金したうえで債権者への配当に回されることになります。
もっとも、「投資をしていると自己破産できないのではないか」「口座ごとすべて奪われて二度と投資できなくなるのではないか」と過度に恐れる必要はありません。まずは、なぜNISAが処分対象になるのか、そして年金制度であるiDeCoとは何が違うのか、法的な仕組みから整理していきましょう。
NISA口座の資産も課税口座の株・投資信託も同じ扱い
ご相談者様の中には、「NISA(つみたて投資枠・成長投資枠)は、国が資産形成を推奨するために作った非課税制度なのだから、自己破産をしても守られるのではないか」とお考えになる方が少なくありません。
しかし残念ながら、破産法上はNISA口座内の資産を特別に保護する規定は存在しないのが実情です。
NISAという制度は、あくまで「投資によって得られた利益(配当金や売却益など)に対して税金がかからない」という税制上の優遇措置(非課税枠)にすぎません。NISA口座の中で保有している商品そのものは、特定口座や一般口座といった通常の課税口座で保有している上場株式や投資信託と、法的な性質はまったく同じです。
株式や投資信託は、市場が開いていればいつでも売却注文を出し、数営業日後には現金として引き出すことができる非常に流動性の高い資産です。そのため、自己破産の手続きにおいては、それがNISA口座にあるか課税口座にあるかを問わず、等しく「現在保有している金融資産(有価証券)」として評価・換価の対象となります。
iDeCo(個人型確定拠出年金)とNISAで扱いが異なる理由
NISAとよく比較される資産形成の制度に「iDeCo(個人型確定拠出年金)」があります。実は、自己破産をした場合、NISAは処分の対象となる一方で、iDeCoの資産は処分されずにそのまま残せるという決定的な違いがあります。
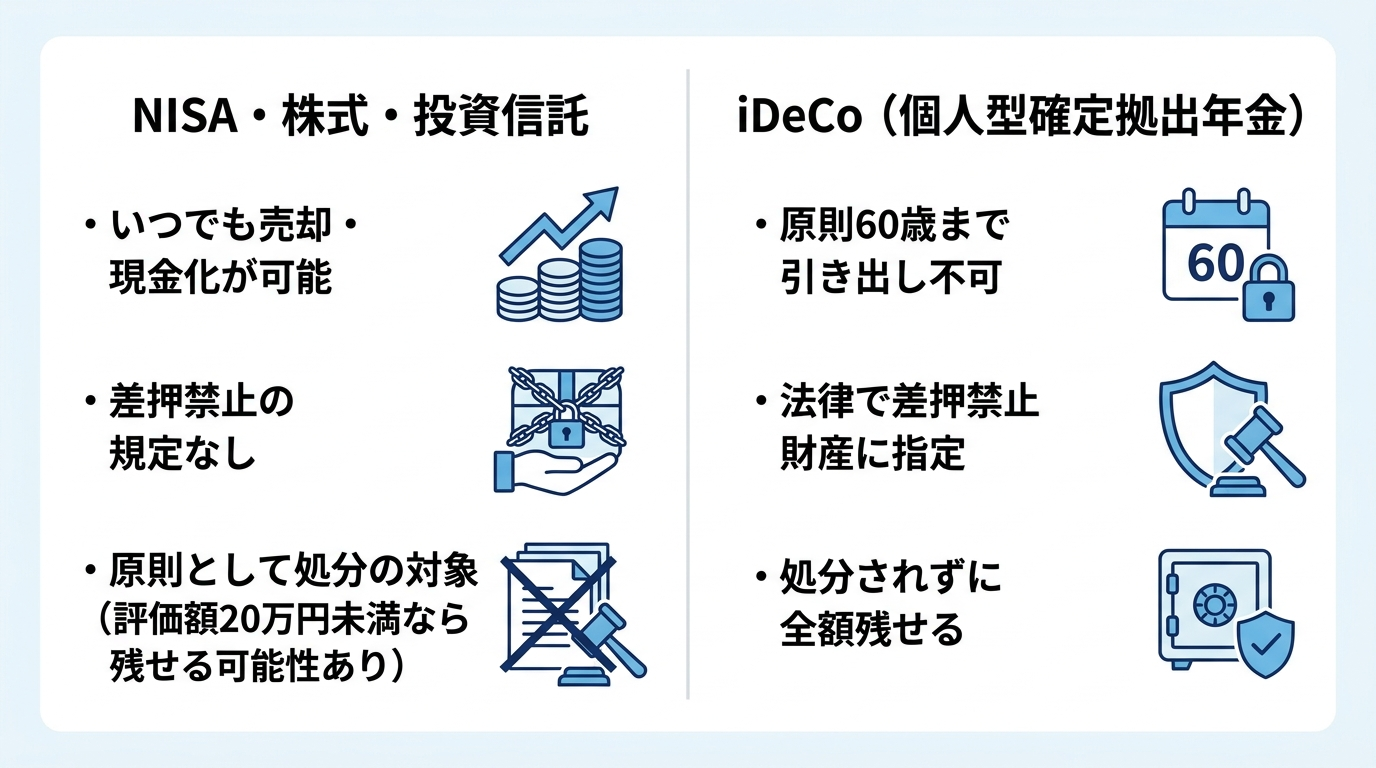
同じように毎月積み立てて投資信託などを運用しているにもかかわらず、なぜこれほど扱いが異なるのでしょうか。その理由は、それぞれの制度が持つ「法的な目的」と「差押禁止規定の有無」にあります。
破産法第34条第3項第2号では、「差し押さえることができない財産」は破産財団に属さない(=自己破産をしても手元に残せる)と定められています。そして、iDeCoの根拠法である確定拠出年金法第32条には、給付を受ける権利(受給権)を差し押さえることはできないという明確な規定が存在します。
iDeCoは公的年金を補完する「私的年金」という位置づけであり、原則として60歳になるまで引き出すこと(脱退や解約)が法律で厳しく制限されています。老後の生活を支えるための社会保障的な性格が強いため、たとえ自己破産をしたとしても、将来の年金を受け取る権利は奪われないよう法律で守られているのです。
これに対し、NISAや通常の株式・投資信託には、法律上の差押禁止規定がありません。ご自身の目的が「老後資金の積み立て」であったとしても、制度上はいつでも自由に売却して現金化できる財産であるため、差押えの対象となり、自己破産においても原則として処分の対象となってしまいます。
| 項目 | NISA(つみたて・成長投資枠) | 特定口座・一般口座(課税口座) | iDeCo(個人型確定拠出年金) |
|---|---|---|---|
| 制度の性質 | 税制優遇のある投資口座 | 通常の投資口座 | 私的年金制度 |
| 途中の引き出し・売却 | いつでも可能 | いつでも可能 | 原則60歳まで不可 |
| 差押禁止規定の有無 | なし | なし | あり(確定拠出年金法第32条) |
| 自己破産時の扱い | 原則として処分対象(評価額等による例外あり) | 原則として処分対象(評価額等による例外あり) | 処分されない(全額残せる) |
なお、裁判所の手続きにおける差押えの対象となる債権や差押禁止債権の基本的な仕組みについては、裁判所の公式案内である債権執行(債務名義に基づく差押え)のページでも詳しく解説されていますので、法的な仕組みをより深く知りたい方は参考にしてみてください。
自己破産でNISA・株・投資信託を残せる条件と評価基準
NISAや株式、投資信託が原則として処分の対象になると聞いて、目の前が暗くなるような思いを抱かれたかもしれません。しかし、実務上は「1円でも投資資産があればすべて強制的に売却させられる」というわけではありません。
自己破産の目的は、債務者の財産を奪い尽くすことではなく、経済的な立ち直り(生活の再建)を図ることにあるからです。そのため、一定の基準を満たす少額の財産等については、処分せずに手元に残すことが認められています。
現金や預貯金、保険や自動車などを含む制度の全体像については、自己破産をしても残せる財産は?で体系的に解説しています。ここでは特に、NISAや株式・投資信託といった「有価証券」がどのような条件なら残せるのか、手続きの振り分け基準と評価ルールに焦点を絞って詳しく見ていきましょう。
評価額が20万円未満なら残せる可能性がある(20万円基準と自由財産)
多くの裁判所では、破産手続きをスムーズに進めるための実務基準(同時廃止と管財事件の振り分け基準や、自由財産拡張の運用基準)を設けています。東京地方裁判所をはじめとする多くの裁判所において、手続きの振り分けや手元に残せるかどうかの大きな目安となるのが「評価額20万円」という基準です。
たとえば東京地裁の運用では、20万円以上の換価対象資産がある場合は原則として「管財事件」に振り分けられます。反対に、保有している有価証券(NISA口座内の投資信託や株式、特定口座の株式、持株会など)の時価評価額の合計が20万円未満であり、他に管財事件とすべき事由がなければ、同時廃止事件として手続きが進められ、結果として売却・処分を免れて手元に残せる可能性があります。また、管財事件となった場合でも、20万円未満の少額資産については換価不要とされたり、裁判所の判断による「自由財産の拡張」によって残せる余地がありますが、預貯金などと異なり有価証券が当然に自由財産として認められるわけではないため注意が必要です。
この「20万円基準」を確認する際には、以下の点に注意が必要です。
- 複数口座・複数銘柄は「合算」して判断される:
たとえば、A証券のNISA口座に12万円分の投資信託があり、B証券の特定口座に10万円分の個別株がある場合、それぞれの口座では20万円未満ですが、有価証券という同一の財産項目として合算されるため「合計22万円(20万円以上)」となり、基準額に達してしまいます。 - 証券口座内の「預り金」や「MRF」の扱い:
手元の現金、証券会社に対する「預り金返還請求権(買付余力や配当金の未出金分など)」、および公社債投資信託である「MRF(マネー・リザーブ・ファンド)の受益権」は、法的な性質がそれぞれ異なります。証券口座内にあるからといって一律に現金や預貯金に分類されるわけではなく、MRFが投資信託(有価証券)として集計されるか、預り金が債権や預貯金に準じて扱われるかなど、具体的な財産目録上の集計区分は管轄裁判所の書式や運用に即して判断されます。 - 裁判所ごとに振り分け基準や自由財産の運用が異なる:
東京地裁のように「20万円以上の換価対象資産がある場合は原則として管財事件とする」という振り分け基準を設けつつ、財産項目ごとの基準や個別事情を踏まえて自由財産の拡張や換価の要否を判断する裁判所もあれば、現金・預貯金・有価証券などをすべて含めて「総額99万円以下であれば残せる」といった包括的な運用を採用している裁判所もあります。お住まいの地域を管轄する裁判所の運用基準を正確に確認することが不可欠です。
20万円以上は管財事件となり売却・換価されるのが原則
保有しているNISAや株式・投資信託の時価評価額が合計で20万円以上となる場合(または管轄裁判所の基準枠を超える場合)、自己破産の手続きは原則として「管財事件(少額管財事件を含む)」として進められます。
自己破産には、めぼしい財産がない場合に簡易・迅速に終わる「同時廃止事件」と、裁判所から選任された「破産管財人(経験豊富な弁護士)」が財産の調査や換価処分を行う「管財事件」の2種類があります。この2つの手続きの違いによって自己破産にかかる期間や費用も大きく変わってきます。
管財事件になると、あなたのNISAや株式などの資産は破産管財人の管理下に置かれます。そして、破産管財人の指示に従って証券口座内の株式や投資信託をすべて売却(解約)し、その売却代金を破産管財人が管理する口座へと振り込む手続きがとられます。
また、管財事件となった場合、破産管財人への報酬などに充てるための費用として、裁判所に「引継予納金(少額管財の場合で最低20万円程度〜)」を納める必要があります。たとえば、25万円分の投資信託を保有したまま申し立てて管財事件になった場合、東京地裁などの運用では、換価が容易な投資信託の売却代金を引継予納金に充当できるケースがある一方、裁判所の運用や事案によっては予納金を別途現金等で準備しなければならないケースもあります。いずれにしても管財事件となれば手続きの負担が増えるため、申立前の段階での見極めが非常に重要になります。
なお、生命保険や自動車などの場合は、処分されるはずの評価額と同額の現金を破産管財人に支払うことで、財産そのものを手元に残す(財団組入)という方法がとられることもあります。しかし、上場株式や投資信託は「現金そのものに極めて近い金融資産」であり、生活に不可欠な固有の物品とも言えないため、わざわざ現金を払って維持する実益が乏しく、実務上はそのまま売却・換金して引き渡す処理となるのが一般的です。
評価額はいつの時点で判断される?含み損や値動きの扱い
預貯金とは異なり、株式や投資信託は市場の動向によって毎日価格(時価)が変動します。ここで多くの方が疑問に思われるのが、「元本割れ(含み損)している場合はどうなるのか」「いつの時点の株価や基準価額で20万円未満かどうかを判断するのか」という点です。
まず、含み損があるケースについてですが、自己破産の手続きでは「購入時にいくら払ったか(取得価額・元本)」ではなく、「今売却したらいくらになるか(現在の時価評価額)」で資産価値を判断します。
たとえば、過去に100万円を投じて購入した株式が、暴落によって現在30万円の価値に下がっていた(70万円の含み損を抱えている)とします。ご本人としては「大損しているのだから資産とは言えない」と感じるかもしれませんが、現在売却すれば30万円の現金になる以上、裁判所は「30万円の価値がある有価証券」として扱います。そのため、時価が20万円以上であれば、たとえ含み損の状態であっても原則として処分の対象となります。逆に、50万円で購入した株が値下がりして時価15万円になっていれば、20万円未満として残せる可能性が出てきます。
次に、評価額を判定するタイミングについてです。実務上、有価証券の評価額は主に以下の2つの時点が基準となります。
- 自己破産の申立時点:
裁判所に破産申立書を提出する際、直近の取引残高報告書や証券口座の画面コピーを添付し、その時点の評価額で「同時廃止」か「管財事件」かの振り分けが判断されます。 - 破産手続開始決定時点:
申立てが受理され、裁判所が「破産手続開始決定」を出した時点の時価によって、破産財団に組み入れられるかどうかの最終的な基準額が確定します。
もし保有している投資信託や株式の評価額が「18万円〜22万円」といったギリギリのラインを推移している場合、申立準備中に株価が上がったり円安が進んだりしただけで、20万円以上に達して管財事件になってしまうリスクがあります。このようなケースでは、申立てのタイミングや事前の対応について、弁護士と綿密な打ち合わせを行う必要があります。
証券口座・NISA口座自体はどうなる?破産後の投資可否
「自己破産をすると、今持っている株が処分されるだけでなく、証券口座やNISA口座そのものが強制的に閉鎖され、ブラックリストに載って二度と投資ができなくなるのではないか」と心配される方も多くいらっしゃいます。
ここでは、「口座の中にある資産の処分」と「証券口座という枠組み自体の存続」を切り分けて、手続き中および自己破産後の投資の可否について詳しく解説します。
保有資産を売却しても証券口座・NISA口座自体は残るケースが多い
自己破産の手続きで処分の対象となるのは、あくまで証券口座の中に預けられている「株式・投資信託・預り金」といった資産(中身)です。証券口座やNISA口座の契約(器そのもの)が、自己破産をしたからといって自動的にすべて強制解約されるわけではありません。
一般的なクレジットカードやカードローンとは異なり、現物取引や投資信託の積立を行っているだけの証券会社は、あなたにお金を貸している「債権者」ではないからです。債権者ではない証券会社に対しては、原則として弁護士から受任通知(自己破産をする旨の通知)を送ることもないため、口座内の資産を売却して残高をゼロにすれば、証券口座やNISA口座自体はそのまま維持されるケースが多く見られます。
ただし、以下のようなケースでは、証券口座が凍結されたり解約となったりする可能性があるため注意が必要です。
- 信用取引や証券担保ローンなどで証券会社に負債がある場合:
信用取引での追証(追加保証金)の未払いや、証券会社からの借入がある場合は、その証券会社自体が「債権者」となるため、口座は凍結・解約されます。 - 銀行で投資信託やNISA口座を開設しており、その銀行から借入がある場合:
カードローンや住宅ローンなどを借りている銀行と同じ銀行で投資信託口座(NISA含む)を持っている場合、弁護士が受任通知を送った段階で銀行口座の凍結が行われ、相殺処理や取引制限の影響が投資信託口座にも及ぶことがあります。 - ネット証券と連携している系列のネット銀行に借入がある場合:
たとえば、楽天証券と楽天銀行(マネーブリッジ)、SBI証券と住信SBIネット銀行やSBI新生銀行など、口座連携サービスを利用していて銀行側にカードローン等の借入がある場合、銀行口座の凍結に伴って証券口座への入出金や取引が制限されるケースがあります。 - 管財事件で破産管財人から口座解約の指示があった場合:
破産管財人によっては、資産の換価確認を確実に行うため、売却後に証券口座自体の解約手続きまで求める運用をとる場合もあります。
破産手続中の新規投資やNISA積立の継続は避けるべき理由
証券口座自体が残る場合や、評価額が20万円未満で投資信託を手元に残せる見込みがある場合、「自己破産の手続き中も、毎月数千円〜数万円のつみたてNISA(つみたて投資枠)くらいなら続けてもよいのではないか」と考える方がいらっしゃいます。
しかし、弁護士に自己破産を依頼したあと、免責許可決定が確定するまでの期間(破産手続中)は、新規の株式購入やNISAの積立投資は速やかにストップするべきです。これには実務上、非常に重要な3つの理由があります。
- 「返済に回せる余剰資金がある」とみなされるリスク:
自己破産が認められるための大前提は、借金を返済できない「支払不能」の状態にあることです。手続き中に毎月投資へ回すお金があるのなら、裁判所や債権者から「そのお金を債権者への返済に充てるべきではないか」「本当に支払不能なのか」と厳しい疑問を呈されることになります。 - 「浪費」や「反省の欠如」と問題視されるリスク:
株式や投資信託は元本保証のないリスク資産です。借金の免除を求めて裁判所に申し立てている最中にリスク資産への投資を続けていると、裁判官や破産管財人から「経済的な更生に向けた誠実な姿勢が見られない」「浪費や射幸行為(ギャンブル等)にあたる」と悪印象を持たれ、免責の判断に悪影響を及ぼす恐れがあります。 - クレジットカード積立の継続が「新たな借入」や「偏頗弁済」を招くリスク:
近年、NISAの積立をクレジットカード決済(クレカ積立)で行っている方が増えています。返済が困難な状態でクレカ積立を継続すると、返済の見込みがないまま新たな信用利用(立替払いの利用)を重ねることになり、また、その引き落としや支払いのために特定のカード会社にだけ返済を行えば「偏頗弁済(不公平な返済)」として問題視される恐れがあります。依頼後はすべてのカード利用を停止する必要があるため、自己破産におけるクレジットカードの利用停止のルールに従い、証券会社側のマイページから積立設定の解除を必ず行う必要があります。
また、そもそも積立を続けていると、その分だけ口座内の評価額が増えていき、「最初は18万円だったのに、積立を続けたせいで申立時には20万円以上に達して処分対象になってしまった」という本末転倒な事態も招きかねません。自己破産を決意した段階で、自動積立や銀行引落しの設定はすべて解除しましょう。
免責許可決定の確定後ならNISAの再開や新規口座開設は可能
自己破産の手続き中は投資を控える必要がありますが、手続きが無事に終了し、「免責許可決定」が確定したあとであれば、NISAでの積立を再開したり、新しく株式や投資信託を購入したりすることは何ら問題ありません。
免責許可決定が確定すると、破産者は法律上の制限から解放(復権)され、その後に得た収入や財産をどのように使うかは完全に自由となります。破産法上も、過去に自己破産をした人に対して将来の投資や資産運用を禁止するような規定は一切ありません。
また、「自己破産をしてブラックリストに載ったら、新しく証券口座やNISA口座を開設できなくなるのでは?」というご心配も不要です。
自己破産をすると、信用情報機関(CIC・JICC・全国銀行個人信用情報センター)に事故情報が登録されます。この債務整理による信用情報への影響(いわゆるブラックリスト状態)は、あくまで「お金を借りる審査(クレジットカードの発行、ローン契約、分割払いなど)」に関わるものです。
自分の手元にある資金の範囲内で取引を行う「証券口座(現物取引)」や「NISA口座」の開設にあたっては、証券会社は原則として信用情報機関の照会を行いません(※お金や株を借りて取引する「信用取引口座」や、クレカ積立用の「クレジットカード発行」を申し込む場合を除きます)。
したがって、免責許可決定の確定によって免責対象となる借金の支払義務が免除されたあとは、税金や罰金、養育費といった免責されない債務(非免責債権)の支払義務が残っている場合にはその支払いも含めて家計の状況を確認し、毎月の収支に無理のない余剰資金が生まれるようになれば、再びNISAを活用して将来のための資産形成をやり直すことは十分に可能です。
自己破産の申立前にNISA・株を解約・売却する際の注意点
NISAや株式が処分対象になると知ったとき、多くの方の頭に浮かぶのが「弁護士に相談に行く前に、自分でNISAや株を解約・売却して現金を引き出しておけば、処分されずに済むのではないか」という考えです。
お気持ちはよく分かります。しかし、弁護士の立場からお伝えしたいのは、自己判断で申立前に投資資産を解約・売却すると、売却代金の使途や財産の申告方法、取引記録の保存などを誤りやすく、手続き上で大きな不利益を招く恐れがあるということです。
申立前の適正価格での売却そのものがすべて一律に違法となるわけではありませんが、売却のタイミングやその後の「お金の動かし方・使い道・申告内容」を誤ると、免責が認められなくなるなどの深刻なリスクがあります。なぜ自己判断での解約を避けて事前相談すべきなのか、具体的な3つの注意点を解説します。
自己判断での解約・出金が「財産隠し」と疑われるリスク
自己破産の申立直前にNISAや株式を適正価格で売却し、現金として自宅で保管していても、その全額を財産目録に正しく計上して申告していれば、それ自体が直ちに財産隠しになるわけではありません。しかし、債権者への配当を免れる目的で、出金した現金の存在や所在を申告せず隠したり、家族や親族の口座へ無償・不当な条件で移したり、使途を合理的に説明できないまま費消したりする行為は、裁判所から「財産隠し(財産の隠匿・不利益処分)」と厳しく追及されます。
破産法第252条第1項第1号では、債権者を害する目的で財産を隠匿したり、不利益に処分したりする行為を「免責不許可事由」と定めています。これに該当すると、裁判所から免責が認められず、自己破産の手続きをしたにもかかわらず借金が免除されないという結果を招く恐れがあります。こうした自己破産で免責不許可になる手続き中のNG行動は絶対に避けなければなりません。さらに悪質なケースでは、破産法第265条の「詐欺破産罪(10年以下の拘禁刑もしくは1,000万円以下の罰金、またはその両方)」という刑事罰の対象にもなり得ます。
「ネット証券の口座なら、申告しなければ裁判所にバレないだろう」と考えるのも非常に危険です。自己破産の申立てでは、過去1〜2年分のすべての銀行通帳の履歴や、確定申告書・源泉徴収票・課税証明書などを提出します。通帳を見れば、証券会社への入金履歴や配当金の振込、クレカ積立の引き落とし履歴などから、証券口座の存在はほぼ確実に判明します。
また、管財事件となれば、破産管財人は郵便物を転送してチェックしたり、金融機関へ直接照会をかけたりする強い調査権限を持っています。申立前に慌てて解約しても履歴はすべて残るため、隠すことは不可能だとお考えください。免責不許可事由や罰則に関する正確な条文については、政府の法令検索サイトである破産法(e-Gov法令検索)の第252条および第265条でも確認することができます。
売却代金を特定の借金返済に充てると「偏頗弁済」になる
財産を隠すつもりはなく、真面目で責任感の強い方ほど陥りやすいのが、「NISAや株を売ったお金で、絶対に迷惑をかけたくない親や友人からの借金だけでも先に返しておこう」「いつも使っている特定のクレジットカードだけ完済しておこう」という行動です。
しかし、借金の返済が苦しくなった(支払不能になった)あとに、一部の債権者に対してだけ優先して返済を行うことは、「偏頗弁済(へんぱべんさい)」と呼ばれ、破産手続きにおいて厳しく問題視される行為です。
自己破産には「すべての債権者を平等に扱わなければならない(債権者平等の原則)」という大原則があります。たとえ恩義のある親族や友人であっても、金融会社であっても、法律上は同じ債権者です。NISAの売却代金を特定の人への返済に充ててしまうと、返済の目的や時期、相手方の認識などの要件に応じて、以下のような深刻な不利益やトラブルに発展する恐れがあります。
- 免責不許可事由に該当するリスク:
特定の債権者に特別の利益を与える目的などで、破産者の義務に属しない方法や時期に返済を行った場合(期限前の返済など)、破産法第252条第1項第3号の免責不許可事由に該当し、借金の免除が認められなくなるリスクが生じます。また、義務に属する返済であっても、受任後や支払不能後の不公平な弁済は免責判断において厳しく審査されます。 - 調査のため「管財事件」になる可能性が高まる:
本来なら他の財産が少なく同時廃止で進められたはずのケースでも、偏頗弁済の疑いがあり破産管財人による調査や否認権行使の検討が必要と判断されると、管財事件へ移行し、20万円以上の引継予納金を追加で負担しなければならなくなることがあります。 - 返済した相手(家族や友人)にお金の返還請求が行く可能性:
支払不能になった後などにされた偏頗弁済で、返済を受けた相手が支払不能の事実を知っていた場合など一定の要件(破産法第162条)を満たすとき、破産管財人は「否認権」を行使して、不公平に支払われたお金を取り戻すことができます。その結果、破産管財人から親族や友人へ直接「破産財団に返還してください」という請求が行われ、周囲を巻き込む事態になりかねません。
こうした自己破産における偏頗弁済のリスクは非常に大きいため、売却代金を特定の借金の返済に回すことは絶対に控えてください。
弁護士費用や生活費への充当なら認められるケースと正しい手順
では、申立前にNISAや株式を売却することは、いかなる場合でも許されないのでしょうか。実は、正当な目的と正しい手順を踏んで売却する場合に限り、問題とならない(むしろ実務上推奨される)ケースが存在します。
それは、売却した代金を「自己破産を申し立てるための弁護士費用・裁判所の予納金」や、「直近でどうしても不足している必要不可欠な生活費(家賃、光熱費、食費、医療費、税金など)」に充てるケースです。
自己破産の手続きを進めるための費用や、債務者ご自身とご家族が最低限の生活を維持するための費用に財産を使うことは、債権者を不当に害する行為(財産隠しや浪費)にはあたりません。また、評価額が20万円以上あってそのまま申し立てると管財事件になってしまうような場合でも、事前に適正な手続きで換金し、それを債務整理の弁護士費用などに充当した結果、手元の資産が基準額未満に収まれば、管財事件ではなく「同時廃止事件」として手続きを進められる可能性も出てきます。
ただし、これを「弁護士に相談する前の自己判断」で行うことは非常に危険です。なぜなら、以下のような専門的な判断が必要になるからです。
- そもそも評価額が20万円未満であれば、売却しなくてもそのままNISAを残せた可能性がある。
- NISAを売却して銀行口座に出金した結果、「預貯金の残高」が20万円以上となってしまい、かえって預貯金側が処分対象になってしまうことがある。
- 生活費に使ったと主張しても、現金で引き出して領収書を残さずに使ってしまうと、裁判所から「本当に生活費に使ったのか証明できない(財産隠しの疑いがある)」と指摘されてしまう。
したがって、最も安全かつご自身にとって有利に進めるための鉄則は、「売却ボタンを押す前に、まず口座をそのままの状態で弁護士に相談し、弁護士の指示を受けてから売却・費用の支払いを行い、すべての取引履歴と領収書を保管する」という手順を守ることです。
NISA・株をお持ちの方が自己破産を弁護士へ相談する手順
ここまでお読みいただき、NISAや株式・投資信託をお持ちの方が自己破産を進める際には、裁判所の基準や売却のタイミングなど、専門的な見極めがいかに重要であるかをご理解いただけたかと思います。
最後に、すでに不安からNISAを解約してしまった場合の対処法と、これから弁護士へ相談する際に準備しておきたいポイントについてご案内します。
すでにNISAや投資信託を解約・売却してしまった場合の対処法
もし、この記事を読む前に「すでにNISAや投資信託を解約して現金化してしまった」「売却したお金で生活費を払ったり、一部の返済に使ってしまったりした」という方がいらっしゃっても、どうか諦めないでください。「もう自己破産はできない」と絶望する必要はありません。
すでに解約・売却してしまった場合に最も大切なことは、弁護士との面談時に、その事実を一切隠さず、ありのまま正直に打ち明けていただくことです。
「怒られるのではないか」「不利になるのではないか」と不安になり、証券口座があったことや売却したことを伏せたまま手続きを進めてしまうと、後から裁判所や破産管財人の調査で発覚した際に、虚偽説明や財産隠匿(破産法第252条第1項第1号等)と評価され、管財人による厳しい調査の対象となったり、裁量免責を含めた免責判断で著しく不利になったりする恐れがあります。
反対に、最初の相談段階で「いつ、どの口座の何をいくらで売却し、そのお金がどの口座に入り、何にいくら使ったのか」を正直にお話しいただければ、弁護士の方で適切なリカバリー策を講じることができます。たとえば、生活費に充てたことを証明する領収書や家計簿を整えたり、仮に免責不許可事由(偏頗弁済など)に該当する恐れがある場合でも、事情を丁寧に裁判所へ説明して反省の態度を示すことで、裁判官の判断で免責を認めてもらう裁量免責を得るための対策をしっかりと立てることが可能です。
残っている売却代金がある場合は、それ以上手をつけずにそのまま口座に残した状態で、できるだけ早くご相談ください。
相談前に確認・準備しておきたい証券口座の資料とポイント
これから弁護士へ相談される方は、現在の投資資産が手元に残せるのか、あるいは売却して弁護士費用等に充てるべきなのかを正確に診断してもらうために、以下の4つのポイントを事前に確認・準備しておくとお話が非常にスムーズに進みます。
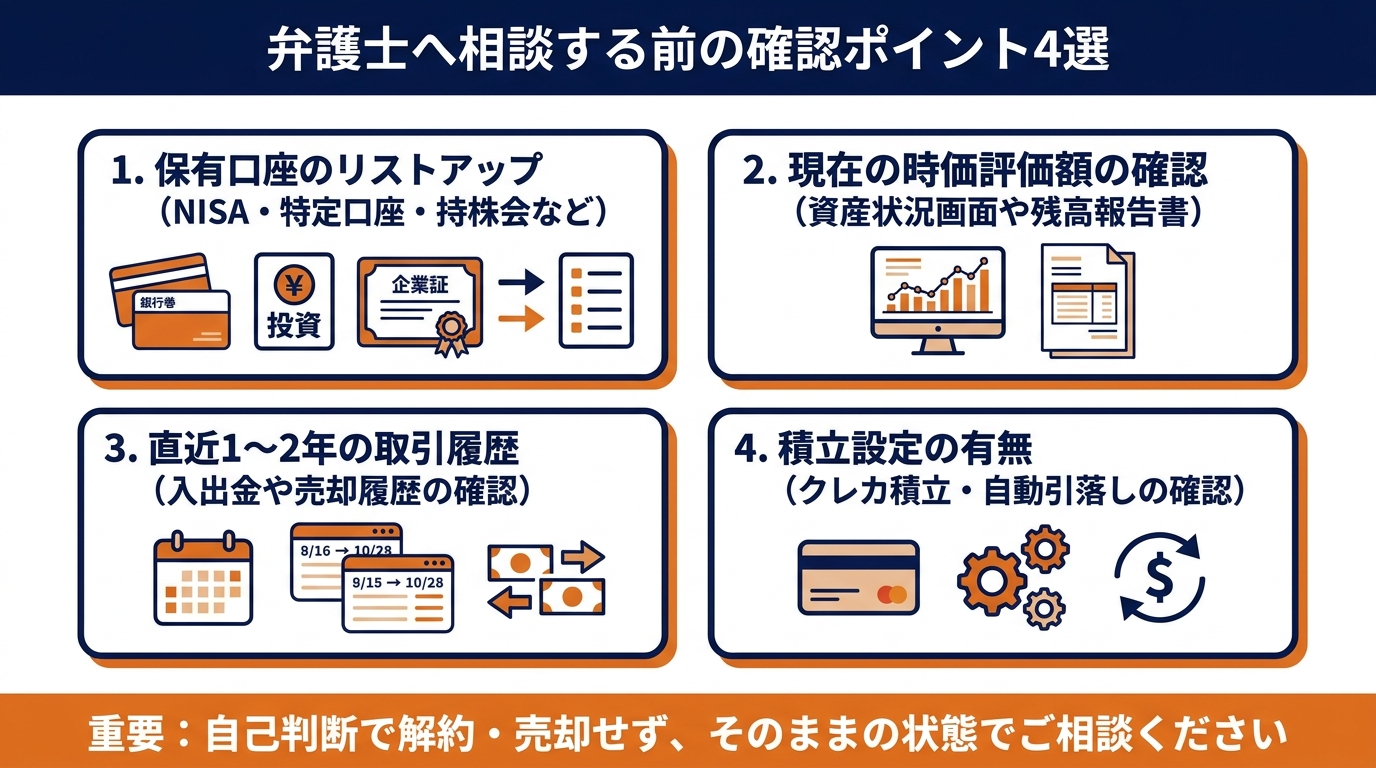
- 保有しているすべての証券口座・投資口座のリストアップ:
現在運用中の口座だけでなく、過去に開設して放置しているネット証券の口座、銀行で開設した投資信託口座、勤務先の従業員持株会、暗号資産(仮想通貨)やFXの口座なども含めてすべて書き出しておきましょう。 - 現在の「時価評価額」がわかる画面や書類:
ネット証券であれば、マイページ(アプリやWeb画面)にログインし、「資産状況」「ポートフォリオ」「評価額合計(株式・投資信託・預り金の内訳)」がわかる画面のスクリーンショットや、最新の「取引残高報告書」をご準備ください。 - 直近1〜2年分の取引履歴(すでに売却した場合):
すでに一部または全部を解約・売却している場合は、いつ・いくらで売却し、どの銀行口座へ出金したかがわかる「入出金履歴」「売買履歴」の画面または明細を確認できるようにしておきましょう。 - 積立設定(クレカ積立・銀行引落し)の有無:
毎月自動で買い付けが行われている場合は、どのクレジットカード、あるいはどの銀行口座から何日にいくら引き落とされているかを確認しておいてください。
なお、実際に自己破産の申立てを行う段階で裁判所へ提出することになる書類全般については、自己破産の必要書類と集め方でも詳しく解説しておりますが、初回の無料相談の時点では、スマートフォンで証券口座の画面を見せていただくだけでも十分に具体的な見通しをお伝えできます。
借金の返済に追われながら、「せっかく積み立てたNISAをどうすればいいのか」とお一人で悩み続けるのは、精神的にも非常に苦しいことです。
当事務所(再生の歩み法律事務所)では、これまで数多くの債務整理案件に携わってきた経験から、ご依頼者様の財産状況を丁寧に分析し、法的なルールを守りながら最もご負担の少ない解決プランをご提案しております。弁護士が正式にご依頼をお受けし、貸金業者等の債権者へ「受任通知」を送付すれば、契約後速やかに発送した通知が相手方に届いた時点で、貸金業法等の規制によりご本人への直接の取立て(電話や書面での督促)が制限されます。また、自己破産の申立てに向けて弁護士の案内のもとで返済対応を整理できるため、落ち着いた環境で生活の再建に向けた準備を進めることができます(※受任通知の送付自体で借金の支払義務が消滅するわけではなく、訴訟や差押え等の法的手続きが直ちに禁止されるものではありません)。
債務整理に関するご相談は何度でも無料で承っており、弁護士費用の分割払いにも柔軟に対応しております。ご来所での面談だけでなく、全国どこからでもご利用いただけるオンライン面談も可能ですので、ご自身の判断で口座を動かしてしまう前に、まずは一度お気軽にお問い合わせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。