「任意整理の相談に行きたいけれど、手元に契約書や利用明細が残っていない」「どんな書類を揃えればいいのかわからず、予約をためらっている」とお悩みではありませんか。
結論からお伝えしますと、手元に契約書や利用明細などの資料がまったくなくても、任意整理の初回相談は可能です。書類が揃っていないからといって、相談をお断りするようなことはありませんのでご安心ください。
まずは任意整理の基本的な仕組みや全体像から知りたいという方は、任意整理とは?利息カットと返済額を軽減する方法で体系的に解説していますので、あわせて参考にしてみてください。
本記事では、初回相談の段階で確認できる情報と、正式にご依頼いただく段階で必要となる持ち物の違い、そして手元に書類がない場合の具体的な対処法について、弁護士の実務的な視点からわかりやすく解説します。
任意整理の相談と依頼で必要な書類の違い
借金の悩みを抱えている方のなかには、「役所でたくさんの書類を取り寄せたり、過去の明細をすべて探し出したりしてからでないと、弁護士に相談してはいけないのではないか」と身構えてしまう方が少なくありません。
しかし、任意整理は自己破産や個人再生とは異なり、裁判所を通さずに弁護士が債権者(貸金業者やカード会社)と直接交渉する手続き(私的整理)です。そのため、法律で厳格に義務付けられた提出書類というものはほとんど存在しません。
また、「初回相談(解決の見通しを聞く段階)」と「正式な依頼(弁護士と委任契約を結ぶ段階)」とでは、必要となる持ち物が異なります。まずはこの2つの段階の違いを知っておくだけで、準備の負担はぐっと軽くなるはずです。
初回相談は手元に資料がなくても可能
「まずは自分の借金がどれくらい減らせるのか話を聞いてみたい」「毎月の返済額がいくらになるか知りたい」という初回相談の段階では、完璧に書類を揃える必要はまったくありません。
自己破産などの裁判所を通す手続きでは、戸籍謄本や住民票、課税証明書といった公的書類を役所で集める必要がありますが、任意整理の相談前にこうした書類を取得しに行く必要はありません。
初回相談では、「どこから」「おおよそいくら借りていて」「毎月いくら返済しているか」という大まかな状況さえわかれば、弁護士から解決の見通しや具体的なアドバイスをお伝えすることができます。スマートフォンのアプリ画面や、ご自身の記憶で書き出した簡単なメモ書きひとつあれば十分ですので、書類探しで悩む前にまずは相談へ踏み出してみてください。
相談時と依頼時の持ち物チェックリスト
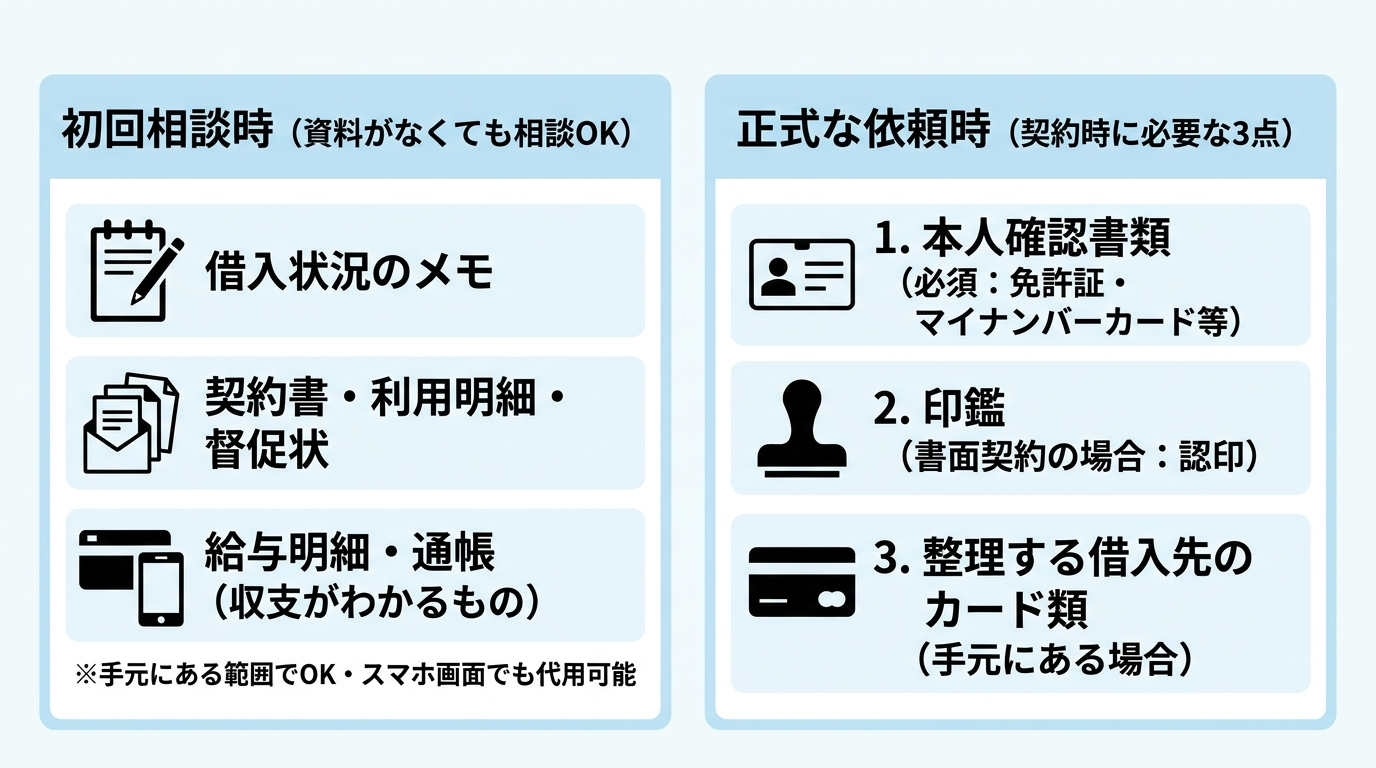
ご自身の状況に合わせて何を準備すべきか一目で判断できるよう、持ち物を「①ご依頼時(契約時)に必要となるもの」と「②初回相談時にあるとより具体的な見通しが立つもの」の2つに分けて整理しました。
| 段階・区分 | 持ち物・資料の名称 | 具体例・備考 |
|---|---|---|
| ①ご依頼時に必要となるもの(契約を結ぶ際に必要) | 本人確認書類(必須) | 運転免許証、マイナンバーカード、在留カードなど(顔写真付きの公的身分証。※パスポートなど現住所の記載がない書類の場合は、住民票等の住所確認資料もあわせて必要) |
| ①ご依頼時に必要となるもの(契約を結ぶ際に必要) | 印鑑(認印) | 書面で委任契約書を作成する場合に必要(※当事務所ではシャチハタ等のインク浸透印は不可。実印は不要。電子契約の場合は不要) |
| ①ご依頼時に必要となるもの(契約を結ぶ際に必要) | 整理する借入先のカード類 | クレジットカード、キャッシングカード、ローンカード(※手元にある場合のみ持参。紛失・破棄している場合は不要) |
| ②初回相談時にあると良いもの(なくても相談は可能) | 借入状況のメモ | 借入先の会社名、おおよその残高、毎月の返済額などを書き出したもの |
| ②初回相談時にあると良いもの(なくても相談は可能) | 借入れに関する書類 | 契約書、ATMの利用明細書、自宅に届いた請求書・督促状、スマホの明細画面など |
| ②初回相談時にあると良いもの(なくても相談は可能) | 収入や家計がわかる資料 | 直近の給与明細、源泉徴収票、引き落とし口座の通帳、毎月の支出メモなど |
もし「初回相談で弁護士の説明や任意整理にかかる期間と費用の目安に納得できれば、その日のうちに正式に依頼して早く手続きを進めたい」とお考えの場合は、①のアイテム(必須となる本人確認書類のほか、書面契約用の認印や、手元にあるカード類)もあわせて持参されると、後日改めて提出する二度手間が省けてスムーズです。
任意整理の依頼時に必要となる3つの持ち物
弁護士からの提案内容や費用のお見積りにご納得いただき、正式に任意整理をご依頼(委任契約を締結)いただく際には、実務上ご確認・ご用意をお願いしている3つの持ち物(必須となる本人確認書類、契約方法により必要となる印鑑、手元にある場合に持参するカード類)があります。
なぜこれらが必要になるのか、具体的な種類や手元にない場合の扱い、注意点とあわせて解説します。
本人確認書類(運転免許証やマイナンバーカードなど)
弁護士が正式に事件のご依頼を受ける際、日本弁護士連合会の規程や犯罪収益移転防止法に基づき、ご依頼者様ご本人であることを確認する義務(本人確認義務)が定められています。他人によるなりすまし契約やトラブルを防ぐため、公的な本人確認書類の提示が必須となります。
具体的には、氏名・住居・生年月日が確認できる以下のような顔写真付きの身分証明書をご用意ください。
- 運転免許証(または運転経歴証明書)
- マイナンバーカード(個人番号カード ※通知カードは不可)
- パスポート(旅券 ※2020年2月4日以降に申請されたパスポートには住所記載欄がないため、現住所が確認できる住民票や公共料金の領収書などの補助資料があわせて必要です)
- 在留カード・特別永住者証明書
顔写真付きの身分証明書をお持ちでない場合は、健康保険の資格確認書や年金手帳、住民票などを複数組み合わせて確認させていただくことがあります。
また、パスポートのように券面に現住所の記載がない場合や、身分証明書に記載されている住所と現在お住まいの住所が異なる場合(引っ越し後に住所変更手続きをしていない場合など)は、現住所が確認できる「住民票」や「公共料金の領収書(または請求書)」などをあわせてご持参いただく必要があるため、事前に確認しておくと安心です。
委任契約に使う印鑑(シャチハタ以外の認印)
書面で弁護士に交渉の代理権を委ねるための「委任契約書」や、債権者等へ提出する「委任状」を作成する場合には、印鑑が必要になります。
ここでご用意いただく印鑑は、役所に登録している「実印」である必要はなく、印鑑登録証明書も不要です。普段お使いの一般的な「認印(三文判)」で問題ありません。
なお、書面で契約書や委任状を作成する際、当事務所の実務運用上、以下の印鑑はご使用をお控えいただいておりますのでご注意ください。
- インク浸透印(シャチハタなど):経年劣化で印影が薄くなったり、ゴム面が変形して印影の確認が難しくなったりするおそれがあるため、当事務所では契約書等へのご使用をお控えいただいております。
- 100円ショップ等で購入できる簡易なゴム印:同様に印影が変形しやすいため避けてください。
書面でのご契約時には、朱肉をつけて押すタイプの印鑑(プラスチック製や木製、金属製など)をご持参ください。なお、当事務所では電子契約等もご案内しており、電子契約をご利用いただく場合は印鑑のご用意が不要になるケースもあります(※いずれの契約方法をとる場合でも、債務整理のご依頼にあたっては原則として弁護士との直接面談が必要です)。
任意整理をする借入先のクレジットカード・ローンカード
任意整理の対象とする債権者(消費者金融、クレジットカード会社、銀行など)のカード類が手元にある場合は、すべてご持参いただきます。これには、メインのカードだけでなく、付帯して発行されているETCカードや家族カードも含まれます。
ご依頼時にカードを持参していただくのには、主に3つの専門的な理由があります。
- 正確な会員情報の特定:券面に記載されたカード番号(会員番号)や銘柄から、債権者へ送付する「受任通知」に正確な契約情報を記載し、迅速に手続きを進めるためです。
- 受任後の誤利用防止(最重要):弁護士が受任通知を送った後に、うっかりそのカードで買い物をしたりキャッシングをしたりすると、「返済できないと主張しながら新たな借入れをした」とみなされ、債権者との和解交渉が極めて困難になるリスクがあります。手元のカードを物理的に手放すことで、うっかりカードを使ってしまう誤利用を防ぎます。なお、カードを預けてもすでに登録している定期購読(サブスクリプション)や公共料金などの継続課金は自動的には止まらないため、相談前に利用先を洗い出し、弁護士と相談のうえで支払い方法の変更やサービス解約を別途行う必要があります。
- カードの破棄・返還処理:規約上、カードの所有権はカード会社側にあり、解約時には返還または破棄が求められます。弁護士事務所でお預かりし、ハサミを入れて適切に破棄するか、債権者へ返還する手続きを代行します。
債務整理をするとクレジットカードはどうなるのかという点については、任意整理の対象としたカードは債権者が受任通知を受け取って処理した段階で利用停止となるほか、信用情報機関に事故情報が登録されることで、新規のカード発行審査が厳しくなり、手続きの対象から外した他社のカードについてもカード会社による途上与信(定期的な審査)などをきっかけに利用停止となる可能性があります。整理の対象としたカードは手元に残しておいても使用することはできませんので、まとめてお持ちください。
初回相談に持参すると見通しが立ちやすい資料
ここからは、初回相談の時点では「必須ではない」ものの、お持ちいただくと「毎月の返済額がいくらに減るか」「何年で完済できるか」というシミュレーションの精度が格段に上がる3種類の資料について解説します。
弁護士がなぜその資料を見るのかという背景を知っておくと、ご自宅でどの書類を探せばよいかの判断基準になります。
借入時の契約書・利用明細書・請求書や督促状
貸金業者やカード会社と交わした契約書(借用書)、ATMで借入れ・返済をした際の利用明細書、自宅に郵送されてきた請求書や督促状(ハガキ・封書)などが手元にあれば、ぜひご持参ください。最新のものだけでなく、古いものが混ざっていても構いません。
これらの書類には、弁護士が解決プランを練るうえで非常に有益な情報が詰まっています。
- 現在の借入残高と利率:将来利息をカットした場合に、毎月いくらの返済を何回続ければ完済できるか、その場でかなり正確な試算ができます。
- 取引開始時期の確認:2010年(平成22年)6月以前から長期間にわたって高い金利で借り入れている場合、利息制限法の上限を超えた「過払い金」が発生しており、借金が大幅に減額されたりお金が戻ってきたりする可能性を予測できます。
- 最終返済日の確認:最後の返済から5年以上が経過している古い借金の場合、任意整理ではなく「消滅時効の援用」によって支払い義務そのものをなくせる可能性があります。
また、もし裁判所から「訴状」や「支払督促」と書かれた特別な封筒(特別送達)が届いている場合は、絶対にその封筒ごとすべて持参してください。裁判所から訴状・支払督促が届いたときの対処法でも詳しくお伝えしていますが、これらには「2週間以内」などの厳格な対応期限が設けられており、放置すると給与や預金口座の差押えに直結するため、最優先で法的な対応をとる必要があります。
給与明細や源泉徴収票など収入がわかる書類
任意整理は、原則として将来利息をカットした残りの元金を、3年〜5年(36回〜60回払い)の長期分割で毎月コツコツ返済していく手続きです。そのため、和解後に毎月安定した収入を得て返済を継続できるかどうかが、極めて重要な判断軸になります。
直近1〜2ヶ月分の給与明細や、前年の源泉徴収票(個人事業主やフリーランスの方であれば確定申告書の控えなど)をお持ちいただくと、手取り収入の正確なベースを把握できます。
額面の収入ではなく、税金や社会保険料が引かれた後の「実際に使えるお金(可処分所得)」を確認することで、債権者との交渉においてご依頼者様が無理なく支払っていける現実的な和解案を立てることができます。もし収入に対して借入総額が大きすぎ、3〜5年での分割返済が計算上どうしても成り立たない場合には、任意整理と自己破産の違いや個人再生の仕組みも踏まえながら、生活を再建するためのより適切な選択肢をご提案することも可能です。
毎月の家計収支や引き落とし状況がわかる通帳・メモ
収入とあわせて確認したいのが、毎月の「支出(生活費)」です。手取り収入から、家賃(または住宅ローン)、水道光熱費、通信費、食費、保険料、教育費などの生活に不可欠な支出を差し引いた残りの金額が、「毎月借金の返済に回せる上限額(弁済原資)」となります。
たとえば、手取り収入が22万円で生活費の合計が18万円であれば、返済に回せるのは月4万円までです。この月4万円という金額は現時点の収支に基づく返済計画の検討材料となり、任意整理後の毎月返済額がこの範囲内に収まる見込みがあるか、さらに急な病気や冠婚葬祭といった臨時支出への余裕も含めて無理なく返済を継続できそうかを慎重に判断していきます。
精細な家計簿をつける必要はありませんが、普段使っているメインバンクの預金通帳や、毎月の主な支出項目をざっと書き出したメモがあると、この収支計算が大変スムーズになります。
さらに、銀行のカードローンを任意整理の対象に含める場合、その銀行に給与振込口座や公共料金の引き落とし口座があると、受任通知を送ったタイミングで口座が一時的に凍結(ロック)されます。通帳をご持参いただければ、どの銀行から何が引き落とされているかを弁護士が一緒に確認し、債務整理で銀行口座が凍結されるリスクと給与・生活費を守る対策を事前に漏れなく講じることができます。
契約書や明細などの書類がない場合の対処法
「何年も前の借入れで、契約書なんてとっくに捨ててしまった」「最近はWeb明細ばかりで、紙の書類が家に一枚もない」「カードを紛失してしまい、番号すらわからない」
このように、手元に何の資料もないことから相談を諦めかけている方もいらっしゃるかもしれません。しかし、契約書や明細書、カードが手元になくても、任意整理の手続きを進めることは十分に可能です。その法的な理由と、手元に書類がない場合の代用方法を解説します。
なお、そもそもどこからいくら借りているのか見当もつかないという場合は、借金の総額・借入先が不明な時の調べ方をご参照いただくか、相談時にその旨を弁護士へお伝えください。
弁護士が「取引履歴」を取り寄せるため契約書は不要
ご自身の手元に契約書や利用明細が一切残っていなくても任意整理ができるのは、弁護士が債権者に対して「取引履歴」の開示請求を行うからです。
正式にご依頼をいただくと、弁護士は各債権者へ「受任通知」を送付すると同時に、あなたがその会社と契約してから現在に至るまでのすべての借入れ・返済の日付、金額、利率などが記録された「取引履歴」を提出するよう要求します。貸金業者には、貸金業法という法律によってこの取引履歴を開示する義務が課せられています。
弁護士は、債権者から取り寄せた公式な取引履歴をもとに、現在の正確な借入残高を確定させます。また、過去に高い金利で取引していた場合には、利息制限法の上限金利(15%〜20%)に引き直して再計算を行い、過払い金請求の条件と手続きに合致する払いすぎた利息がないかどうかも厳密に調査します。
つまり、正確な数字や契約内容はすべてご依頼後に弁護士が債権者から直接取り寄せて調べるため、相談者様が過去の契約書やATMの領収書を必死に探し出す必要はないのです。
紙の明細がないときはアプリ画面や通帳記録で代用する
近年は消費者金融やクレジットカード会社のペーパーレス化が進み、契約時からすべてスマートフォン上で完結し、紙の契約書や郵送の利用明細書が一度も発行されていないというケースが非常に増えています。
このように紙の書類がない場合は、初回相談の際に以下の方法で代用していただければまったく問題ありません。
- 公式スマホアプリ・Web会員ページ:相談の場でログインしていただき、「現在の借入残高(ご利用残高)」や「次回の返済額」が表示されている画面を弁護士に見せていただくだけで十分です。事前にその画面のスクリーンショット(画面キャプチャ)を撮っておいていただくと、当日電波状況などを気にせず確認できるためさらにスムーズです。
- 銀行口座の通帳・Web入出金明細:アプリのログインパスワードを忘れてしまった場合などは、毎月返済金が引き落とされている銀行口座の通帳記帳や、ネットバンキングの入出金明細画面をご用意ください。引き落とし履歴に記載されている「収納代行会社名やカード会社名」と「引き落とし金額」から、借入先と毎月の返済状況を把握することができます。
わざわざ紙に印刷(プリントアウト)して持参していただく必要はありませんので、普段お使いのスマートフォンをそのままお持ちください。
カードを紛失・破棄している場合は相談時にその旨を伝える
「これ以上借金を増やさないように、自分でカードにハサミを入れて捨ててしまった」「財布を落としたり引っ越したりした際に、カードを紛失して手元にない」というケースも実務上よくあります。
結論として、カード自体が手元になくても、任意整理の手続きには一切支障はありません。
カード番号がわからなくても、「債権者名(借入先の会社名)」と、ご依頼者様の「氏名・生年月日・現在および契約当時の住所・電話番号」がわかれば、債権者側で顧客データを照会して契約を特定できるため、弁護士から受任通知を送付して交渉を開始することができます。
ここでご注意いただきたいのが、「弁護士に提出するために、紛失・破棄したカードを再発行しようとすること」です。再発行の手続きには時間がかかるうえ、手数料が発生したり、相談が遅れる原因になったりするため、相談や依頼の資料として提出する目的でカードを再発行する必要はありません。
ただし、カードを紛失したり盗難に遭ったりしている場合は、第三者による不正利用を防ぐため、再発行は求めずにカード会社へ速やかに紛失の連絡をして利用停止の手続きをとってください。そのうえで、弁護士への相談やご依頼の際には「〇〇社のカードはすでに破棄(または紛失して利用停止済み)で手元にありません」と、そのまま正直にお伝えください。
相談をスムーズに進めるための事前準備と予約時のポイント
借金の問題において最も避けたいのは、「書類が揃っていないから」「ちゃんとした一覧表を作れていないから」という理由で、弁護士への相談を先延ばしにしてしまうことです。
悩んでいる間にも月々の返済日はやってきますし、もし滞納してしまえば年14.6%〜20.0%といった高い遅延損害金が毎日膨らみ続け、債権者からの電話や郵便による督促で精神的にも追い詰められてしまいます。
一日も早く平穏な日常を取り戻すために、今日すぐに自宅でできる簡単な準備と、相談形態に応じたポイントをまとめました。
わかる範囲で「借入状況のメモ」を書き出しておく
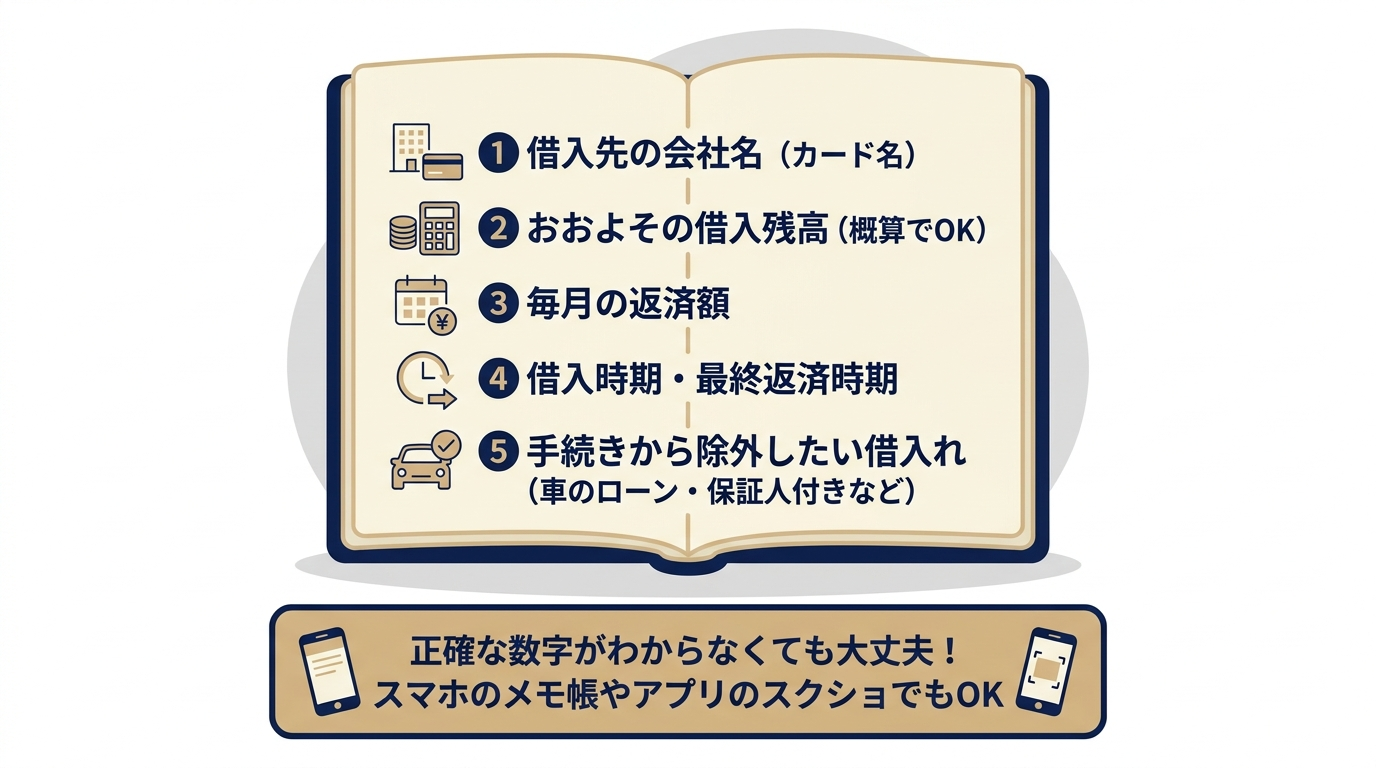
公式な書類やきれいな表を作成する必要はありません。相談にお越しになる前に、チラシの裏やノート、またはスマートフォンのメモ帳アプリに、以下の5つの項目を「わかる範囲」で書き出しておくだけで、当日の相談は驚くほどスムーズに進みます。
- 借入先の会社名(またはカードの名前):(例:〇〇カード、△△銀行ローン、□□ファイナンスなど)
- おおよその借入残高:(例:約80万円くらい、限度額の50万円いっぱいまで、など概算で構いません)
- 毎月の返済額:(例:月に1万5,000円くらい、など)
- いつ頃から借りているか・最後に返済した時期:(例:3年ほど前から、先月までは返済した、2ヶ月前から滞納中、など)
- 任意整理から除外したい借入れの有無:(例:車を引き揚げられたくないので自動車ローンは除外したい、親が保証人になっている奨学金はそのまま払いたい、など)
特に5つ目の「除外したい借入れ」は、任意整理ならではの重要なポイントです。任意整理は整理する対象をご自身で選べる手続きですので、債務整理で保証人に迷惑をかけないために保証人付きの借金を除外したり、生活に必要な車のローンを手続きから外したりすることが可能です。これらも含めて全体のメモを作っておくと、より的確な返済シミュレーションが行えます。
来所相談とオンライン相談での事前準備の違い
当事務所では、事務所へ直接お越しいただく「ご面談(来所相談)」だけでなく、遠方にお住まいの方や、お仕事・育児などで外出が難しい方向けに、スマートフォンやパソコンを使った「オンライン相談」にも柔軟に対応しております。
それぞれの相談方法における事前準備の違いは以下のとおりです。
- 来所相談(ご面談)の場合:作成したメモや手元にある資料をお持ちください。当日にそのままご依頼を希望される場合は、本人確認書類(必須)のほか、書面契約用の認印や手元にある整理対象カード類をあわせてご持参いただくと、その場で委任契約を結ぶことができます。
- オンライン相談の場合:初回相談時は、手元にメモやスマートフォンの画面をご用意いただき、口頭で状況をお伝えいただくだけで構いません。なお、弁護士が債務整理事件を正式に受任するにあたっては、日本弁護士連合会の規程により原則として担当弁護士との直接面談が必要となります。オンライン相談後に正式なご依頼へ進む場合の面談方法や、本人確認書類の提示、手元にある整理対象カード類の提出方法、契約手続の流れなどについては、相談時に弁護士からわかりやすくご案内いたします。
私(代表弁護士・深井)は、これまで500件以上の案件に携わるなかで、「債権者からの毎日の督促に悩みながらも、準備が整っていないからと弁護士への相談をためらっている方」に数多く出会ってきました。しかし、借金の問題は、弁護士が整理対象の各債権者へ受任通知を送付し、その通知が到達した後は、貸金業者等からご本人への直接の取立てが原則として停止するため、まずは一息ついて生活再建を考える時間を取り戻すことができます(※受任通知によって裁判上の請求(訴訟)や差押えなどの法的手続き自体が止まるわけではないため、早期のご相談が大切です)。
再生の歩み法律事務所では、債務整理に関するご相談は何度でも無料で承っており、ご依頼時の弁護士費用についても無理のない分割払いに対応しております。
ご予約の際にお問い合わせフォームや電話で「手元に明細がないのですが」「まずはオンラインで相談したいです」と一言お伝えいただければ、当日のご案内もよりスムーズに行えます。書類が揃っていなくてもまったく問題ありませんので、まずは現在の苦しいお気持ちを、遠慮なく私たちにお聞かせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。