消費者金融やカード会社からの借入に加えて、友人や知人からお金を借りている状態で自己破産を検討する際、「個人間の借金も対象になるのか」「借用書を作っていないし、正確な残高もわからないけれど相談できるのだろうか」と深く悩まれる方は少なくありません。
大切な友人だからこそ迷惑をかけたくない、気まずい思いをしたくないという心理が働き、弁護士への相談自体をためらってしまうケースもよく見受けられます。しかし、手元に契約書や借用書がなくても、事前の情報整理と適切な手順を踏むことで自己破産の手続きを進めることは十分に可能です。
この記事では、友人・知人からの借金がある場合の自己破産における法的な扱いや、借用書がないときに確認すべき事項・代替資料、さらには残額や連絡先が曖昧なまま相談する際の進め方について詳しく解説します。なお、自己破産の手続き全体の流れや基本的な仕組みについては、自己破産とは?借金をゼロにして生活を再建する方法で体系的に解説していますので、あわせて参考にしてください。
自己破産すると友人・知人からの借金はどうなる?
友人や知人といった個人から借りているお金がある状態で自己破産をする場合、その借金が法的にどう扱われるのかを正確に理解しておく必要があります。結論から申し上げますと、個人間の借金であっても金融機関からの借入と区別されることはなく、すべて自己破産の手続きに組み込まれることになります。
「口約束だけで借用書を書いていないから、法的な借金にはあたらないのではないか」「友人からの借入だけは手続きから外して、こっそり返済を続けたい」と考える方もいらっしゃいますが、破産法上のルールではいずれも認められていません。まずは、個人間の借金が自己破産においてどのような位置づけになるのか、3つの基本原則から確認していきましょう。
借用書がなくても免責の対象になり返済義務はなくなる
友人や知人からの借金であっても、消費者金融や銀行からの借入と同様に自己破産の「免責(借金の支払義務を免除してもらうこと)」の対象となります。
法律上、お金の貸し借りは「金銭消費貸借契約(民法第587条)」にあたります。この契約は、貸主から借主へ実際にお金が引き渡され、借主が「将来返します」と合意した時点で成立するため、借用書や契約書といった書面を作成していなくても、口約束だけで法的に有効な借金として扱われるのです。
そのため、裁判所に自己破産を申し立て、破産法第252条および第253条の規定に基づいて「免責許可決定」が確定すれば、友人に対する法的な返済義務も消滅します。より厳密に言えば、免責後の借金は「自然債務」という状態になり、友人が裁判を起こしたり給与を差し押さえたりして強制的に回収することはできなくなります。
友人・知人も債権者一覧表に記載し通知が送られる
自己破産の手続きでは、すべての債権者(お金を貸した人・会社)を平等に扱わなければならないという「債権者平等の原則」が厳格に適用されます。そのため、裁判所へ提出する「債権者一覧表(債権者名簿)」には、金融機関だけでなく、お金を借りている友人や知人の氏名・住所・借入残高なども漏れなく記載しなければなりません。
「友人にだけは破産を知られたくない」「迷惑をかけたくないから一覧表から外したい」というお気持ちは痛いほど分かりますが、特定の債権者だけを手続きから除外することは法律上許されていません。債権者一覧表に記載すると、依頼を受けた弁護士からの「受任通知」や、裁判所からの「破産手続開始通知」といった書面が友人の自宅へ郵送されるため、友人に秘密にしたまま自己破産を進めることは原則としてできない仕組みになっています。
もし、どうしても友人に知られることなく金融機関の借金だけを整理したいという場合は、手続きの対象とする債権者を選べる「任意整理」で解決できないかを検討する必要があります。それぞれの手続きの具体的な特徴や選び方については、任意整理と自己破産の違いを整理した上で、ご自身の収入や借金総額に照らして慎重に判断することが大切です。
手続き前の優先返済は避け、免責後の任意返済を検討する
友人に通知が届くことを避けようとして、自己破産を申し立てる直前に「友人への借金だけ先に完済してしまおう」と考える方がいらっしゃいますが、これは絶対に避けてください。
支払い不能になった状態で特定の債権者だけに優先して返済する行為は「偏頗弁済(へんぱべんさい)」と呼ばれ、債権者平等の原則に反する重大な問題行動とみなされます。手続き前に友人へ優先返済をしてしまうと、免責が認められなくなる原因になったり、破産管財人から友人に対して「受け取ったお金を破産財団へ返還するように」と請求(否認権の行使)が行われたりして、かえって友人を法的なトラブルに巻き込む結果になりかねません。こうした自己破産における偏頗弁済のリスクは非常に高いため、手続き前の返済は厳に慎む必要があります。
一方で、裁判所から免責許可決定が下りて確定した後であれば話は別です。先ほど触れたとおり、免責後の借金は法的な強制力を失う(自然債務になる)だけであり、債務者本人が生活を立て直した後に、自分の新しい収入や財産の中から自発的な意思で返済すること(任意返済)までは法律で禁止されていません。
友人に対して誠意を示したいとお考えであれば、手続き前に無理をしてルール違反を犯すのではなく、まずは正直に申告して適法に免責を得てから、将来的に余裕ができた段階で改めてお詫びと返済を行うという道筋を描くのが、結果として双方にとって最も安全な方法といえます。
借用書がない友人からの借金で確認すべき事項と代替資料
銀行や消費者金融からの借入であれば、契約書を紛失していても、信用情報機関(CIC・JICC・KSC)への開示請求や業者への取引履歴の取り寄せを行うことで、正確な借入日や残高を調査することができます。一般的な借金の総額や借入先が不明な時の調べ方としては、こうした公的・業界的な照会手続きが基本となります。
しかし、友人や知人といった個人間の借金は信用情報機関に登録されないため、ご自身の記憶と手元に残っている日常の記録から情報を集めるしかありません。借用書を交わしていない場合に、何をどのように確認し、どのような資料を探せばよいのかを具体的に見ていきましょう。
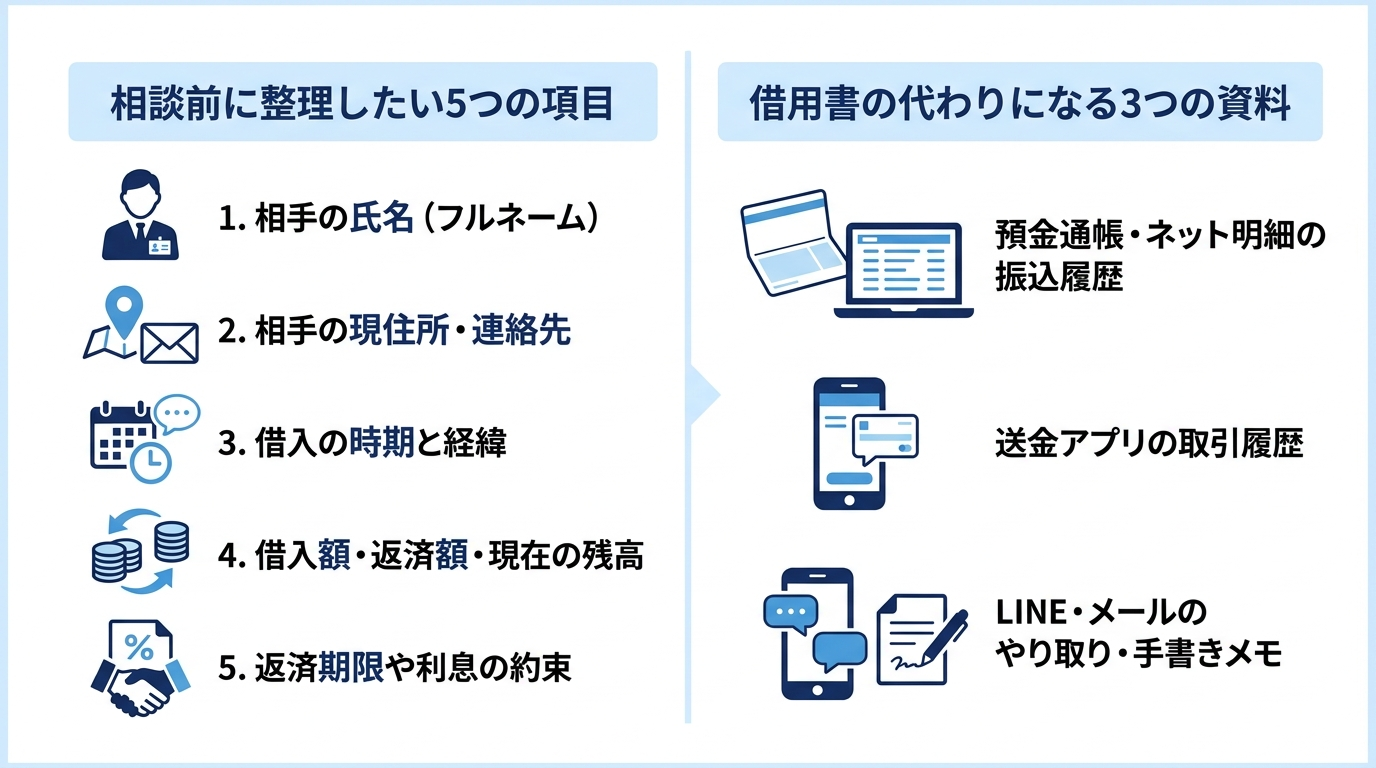
相談前に整理したい5つの基本事項(相手・時期・金額など)
借用書が手元にない場合でも、裁判所に提出する「債権者一覧表」を作成し、弁護士が状況を正確に把握するためには、以下の5つの基本事項を分かる範囲で書き出しておくことが重要です。
- 相手の氏名(フルネーム・フリガナ)
あだ名や旧姓ではなく、現在の本名を漢字とフリガナで確認します。 - 相手の住所・連絡先
郵便番号を含む現在の居住地住所、電話番号、メールアドレスなどを整理します。裁判所からの通知は郵送で行われるため、住所の把握が特に重要になります。 - 借入の時期と経緯
「いつ頃(何年何月頃)」「どのような理由で(生活費の補填、冠婚葬祭、事業資金など)」借りたのか、また1回で借りたのか複数回に分けて借りたのかを時系列で振り返ります。 - 当初の借入額とこれまでの返済額・現在の残額
最初にいくら借りて、これまでに何回・合計いくら返済し、現在いくら残っているのかを計算します。1円単位で正確でなくても構いませんので、記憶にある金額を書き出してください。 - 利息や返済期限などの約束の有無
「毎月〇万円ずつ返す」「ボーナス時にまとめて返す」「お礼として〇円上乗せして返す」といった口頭での約束があったかどうかを整理します。
| 確認項目 | 整理すべき具体的な内容 | 裁判所・弁護士が確認する目的 |
|---|---|---|
| 1. 相手の氏名 | 漢字のフルネームとフリガナ | 債権者の特定、一覧表への正確な記載 |
| 2. 住所・連絡先 | 現住所(郵便番号含む)、電話番号等 | 受任通知や裁判所からの通知の郵送 |
| 3. 借入の時期・経緯 | 借りた年月、回数、お金の使い道 | 借金が増えた経緯(破産原因)の把握 |
| 4. 借入額・返済履歴・残額 | 当初の総額、返済済みの金額、現在の残高 | 負債総額の算定、偏頗弁済の有無の確認 |
| 5. 返済条件の約束 | 返済期限、分割の約束、利息の有無 | 契約内容の把握、法的な請求額の整理 |
これら5つの項目すべてが完璧に分からなくても、まずはご自身が記憶している限りの情報をノートやメモ帳に書き出してみることが、解決に向けた大きな第一歩となります。
預金通帳の振込履歴や送金アプリの記録を確認する
借用書が存在しない場合、借入の事実や金額を裏付ける最も有力な客観的資料となるのが「お金の動きの記録」です。具体的には、以下のような履歴が残っていないかを確認してみてください。
- 銀行口座の預金通帳・ネットバンキングの入出金明細
友人名義での振込入金や、友人へ返済するために振り込んだ出金記録があれば、それがそのまま借入・返済の直接的な証拠になります。また、現金手渡しで借りたり返したりした場合でも、友人と会った前後の時期に自分の口座へまとまった現金を預け入れたり、口座から引き出したりしたATMの記録(日付と金額)が、記憶を呼び起こす重要な手がかりになります。 - 送金・決済アプリの取引履歴
近年では、PayPay、ことら送金、Kyashなどのスマートフォンアプリを使って個人間で送金するケースが増えています。現在利用しているアプリについては、アプリ内の「取引履歴」や「送金履歴」の画面を確認し、日時と金額、相手のアカウント名が分かる画面のスクリーンショットを保存しておきましょう。なお、すでにサービスが終了しているLINE Payを過去に利用していた場合は、当時保存したスクリーンショットやトーク画面上の通知記録、チャージ・出金に利用した銀行口座の明細などが残っていないかを確認してください。
なお、自己破産の申立てにあたっては、過去2年分程度のすべての預金通帳のコピー(または入出金明細)を裁判所へ提出するのが一般的です。長期間記帳しておらず、通帳の記載が「おまとめ記帳(合算記帳)」になってしまっている場合は、個別の振込名義や金額が分からないため、金融機関の窓口で「取引明細書(入出金明細)」を発行してもらう必要があります。こうした通帳履歴をはじめとする自己破産の必要書類と集め方についても、早い段階から意識して準備を進めておくと手続きがスムーズです。
LINE・メールのやり取りや手元のメモを保全する
お金の受け渡しがすべて現金手渡しで行われ、銀行口座やアプリに一切の記録が残っていない場合でも、諦める必要はありません。日常のコミュニケーションツールや手元の記録が、借用書の代わりとなる十分な資料として機能します。
- LINEやSNSのダイレクトメッセージ、メールの履歴
友人との間で交わした「今月苦しくて〇万円貸してほしい」「来月の給料日に〇万円返します」「昨日の分、確かに受け取りました。ありがとう」「残りはあと〇万円だね」といったテキストのやり取りは、金銭消費貸借契約の存在と残高を示す非常に強い証拠になります。スマートフォンの機種変更などでデータが消えてしまわないよう、該当するトーク履歴やメールは削除せず、日付と相手の名前が入る形でスクリーンショットを撮るか、トーク履歴をテキストファイル等でエクスポートして保全しておいてください。 - 当時の手帳、カレンダー、家計簿、封筒の書き置き
ご自身で管理していたスケジュール帳やスマートフォンのカレンダーアプリに「〇〇(友人名)3万円」と書き留めた記録や、お金を受け取った際に入っていた封筒の表書き・メモなども、借入時期や金額を特定するための大切な資料になります。
断片的な記録であっても、複数のメモやメッセージを時系列で組み合わせることで、いつ・いくら借りて・いくら返したのかという全体像が浮かび上がってくることは珍しくありません。
借入額や連絡先が曖昧なまま弁護士へ相談する際の進め方
手元の通帳やLINEの履歴を探してみたものの、「どうしても正確な残高が計算できない」「数年前に疎遠になってしまい、友人の現在の住所がわからない」という壁にぶつかることもあるでしょう。
そのような場合でも、「資料が揃っていないから弁護士に相談しても断られるのではないか」と不安に思う必要はありません。ここからは、情報が曖昧な状態で弁護士へ相談する際の具体的な進め方と、ご自身で動く前に知っておいていただきたい注意点を解説します。
残額や時期が不明な場合は概算と手書きメモで相談する
複数回にわたって数万円ずつ借りたり、余裕があるときに手渡しで少しずつ返済したりしていると、貸した友人も借りたご本人も「今、正確にいくら残っているのか」を把握できていないケースが多々あります。
結論として、正確な残高や借入日が分からない状態であっても、弁護士への初回相談や自己破産の依頼は十分に可能です。ご相談にお越しいただく際は、完璧な資料を用意しようと気負う必要はなく、以下のような内容を手書きのメモにまとめてご持参いただくだけで構いません。
- 「〇年〇月頃から〇年〇月頃までの間に、合計でだいたい〇万円〜〇万円くらい借りた記憶がある」
- 「これまでに手渡しで〇回くらい、合計〇万円程度は返したと思う」
- 「少なく見積もれば〇万円、最大で多く見積もっても〇万円くらいの残高があるはず」
このような概算のメモがあれば、弁護士が面談の中で詳しくヒアリングを行い、手元の通帳履歴などと照らし合わせながら法的に妥当な金額を整理していきます。実務上も、どうしても1円単位の正確な金額が特定できない場合には、債権者一覧表に「約〇万円(概算)」と記載したり、多めに見積もった上限額を記載した上で事情を裁判所に説明(疎明)したりする対応が可能です。
友人の現住所や連絡先がわからない場合の確認方法
自己破産の手続きでは、裁判所から各債権者へ書面で通知を送る必要があるため、債権者一覧表には友人の氏名だけでなく「現住所」を記載するのが原則です。もし友人の現在の住所が分からない場合は、まずご自身の手元で以下のような手がかりがないかを探してみてください。
- 過去の年賀状、暑中見舞い、結婚式の招待状などの郵便物
- スマートフォンの連絡先(電話帳)アプリに登録されている古い住所
- 過去のメールの署名欄や、SNSのプロフィール・投稿内容
これらを探しても住所が分からず、「電話番号やLINEのアカウントしか知らない」「すでに連絡が途絶えていて転居先も全く見当がつかない」という場合でも、まずはそのままの状態で弁護士にご相談ください。
弁護士にご依頼いただいた後であれば、電話番号が判明しているケース等において、弁護士会照会(23条照会)という法律上の制度を利用して契約者住所を調査できる可能性があります。また、調査を尽くしてもどうしても所在が判明しない場合には、これまでの調査経緯や連絡が取れない事情をまとめた報告書を裁判所に提出し、「住所不詳(所在不明)」として手続きを進めることができるケースもあります。住所が分からないからといって自己破産を諦める必要はありません。
相談前に自分で友人へ連絡して確認するリスクと注意点
残額や現住所が分からないとき、真面目な方ほど「弁護士に相談する前に、友人に直接連絡して正確な金額と住所を聞いておこう」と考えがちです。しかし、弁護士へ相談する前にご自身で友人へ連絡して確認することは、大きなリスクを伴うため控えていただくことを強くお勧めします。
しばらく連絡を取っていなかった友人に対して、突然「今、借金は正確にいくら残っている?」「今の住所を教えてほしい」と尋ねれば、相手は当然ながら不審に思います。「もしかして自己破産するつもりではないか」「踏み倒そうとしているのではないか」と警戒され、以下のようなトラブルに発展する恐れがあるのです。
- 自宅や職場に押しかけられ、その場で一括返済を強く迫られる
- 「破産しないという念書を書け」「今すぐ公正証書を作れ」と強要される
- 感情的な口論になり、共通の知人や家族に借金の事実を言いふらされる
友人からの強い求めに押されて、その場で一部でもお金を支払ってしまえば「偏頗弁済」の問題が生じますし、返済の見込みがないにもかかわらず「必ず返します」といった念書や借用書を新たに作成してしまうと、後になって友人から「騙された」と強く反発され、破産手続の中で無用な紛争を招く原因にもなりかねません。
友人にどのようなタイミングで、どのように事情を伝えるか(あるいは直接連絡せずに弁護士からの受任通知で知らせるか)は、相手との関係性や性格を踏まえて慎重に判断すべき事項です。まずはご自身で連絡を取る前に、現状で分かる範囲の情報だけを持って弁護士にご相談いただき、最もトラブルの少ない対応方針を一緒に決めていきましょう。
友人からの借金を申告しないリスクと記載漏れへの対処法
個人間の借金についてもう一つ深く理解しておかなければならないのが、「債権者一覧表に記載しなかった場合(申告漏れ・除外)」の法的リスクです。
「借用書もないし、言わなければ裁判所にも弁護士にもバレないだろう」と意図的に隠した場合はもちろん、悪気はなく「昔借りたきりで催促もなかったため、うっかり忘れていた」という場合でも、破産法上の厳しいペナルティを受ける可能性があります。それぞれのリスクと、万が一漏れに気づいた際の対処法を正確に押さえておきましょう。
意図的に債権者一覧表から外すと免責不許可事由になる
友人に破産を知られたくない、あるいは友人への借金だけは手元に残して後から返したいという理由で、借入があることを知りながら意図的に債権者一覧表から外して裁判所に提出する行為は、破産法第252条第1項第7号に定められた「虚偽の債権者名簿(債権者一覧表)の提出」という免責不許可事由に該当します。
「口約束で借用書がないからバレないはずだ」と考えるのは非常に危険です。自己破産の手続きでは、裁判所や破産管財人が過去数年分の預金通帳の履歴や家計の状況を細かく調査します。通帳に個人名での不自然な振込や定期的な出金があれば、「この人物との取引は何ですか?」と必ず説明を求められますし、他の経路からご自身の破産を知った友人が裁判所へ連絡して発覚することもあります。
もし意図的な債権者隠し(虚偽申告)が発覚した場合、裁判所からの信頼を大きく損ない、友人からの借金だけでなく、銀行や消費者金融からの借金を含めたすべての負債について免責が認められなくなる(借金が一切ゼロにならない)という深刻な事態を招きかねません。こうした自己破産で免責不許可になる手続き中のNG行動は絶対に避け、依頼する弁護士にも裁判所にも、最初からすべての事実をありのままに伝えることが不可欠です。
うっかり記載漏れになった借金は免責されない可能性がある
では、隠すつもりは全くなく、「5年以上前に数万円借りたきりで、お互いその話題に触れていなかったため完全に忘れていた」というような、うっかりミス(過失)による記載漏れの場合はどうなるのでしょうか。
この場合、悪意がないため手続き全体の免責が不許可になる事態は避けられることが多いものの、記載が漏れていたその友人からの借金については、免責の効力が及ばず、自己破産後も法的な返済義務がそのまま残ってしまうリスクがあります。
破産法第253条第1項第6号では、「破産者が知りながら債権者名簿に記載しなかった請求権(当該破産者について破産手続開始の決定があったことを知っていた者の有する請求権を除く)」を非免責債権(免責されない借金)と定めています。裁判実務において、この「知りながら」という要件には、故意に書かなかった場合だけでなく、少し注意すれば思い出せたはずなのに不注意で書き忘れた場合(過失による失念)も含まれると解釈される傾向にあります。
債権者一覧表に記載されなければ、友人には裁判所からの通知が届かないため、友人は破産手続に参加して意見を述べる機会を奪われてしまいます。そのため、友人が別のルートで破産手続開始決定の事実を知っていたような例外的なケースを除き、記載漏れになった友人の借金は免責されず、破産手続が終わった後に友人から請求されれば法的に支払わなければならなくなるのです。だからこそ、少額の貸し借りや昔の個人間借入であっても、相談前に記憶を辿ってすべて洗い出すことが極めて重要になります。
相談後や申立て後に友人からの借金を思い出した場合の対応
どれだけ注意深く振り返っていても、弁護士へ依頼した後や、裁判所へ自己破産を申し立てた後に、「そういえば、あの知人からも3万円借りていた」「昔の友人から久しぶりに返済を求める連絡が来て思い出した」と記載漏れに気づくことはあり得ます。
もし手続きの途中で友人・知人からの借金の漏れに気づいた場合は、パニックにならず、気づいたその時点で直ちに依頼している弁護士へ報告してください。
破産手続が進行している間(裁判所から免責許可決定が下りる前、あるいは破産手続開始決定の前後など裁判所の運用により定められた一定の期間内)であれば、裁判所に対して債権者一覧表の訂正・追加の上申を行うことで、後から思い出した友人の借金も正式に手続きへ組み込み、免責の対象に含められる可能性が十分にあります。なお、債権者の記載漏れは、個人間の借金に限らず、弁護士に依頼後も督促が止まらない原因の一つとしてもよく見られるものです。
ここで最もやってはいけないのが、「今から言ったら弁護士に怒られるかもしれない」「手続きがやり直しになるかもしれない」と恐れて、思い出した後も黙っていたり、自分の判断でこっそり友人に支払ってしまったりすることです。後から正直に申し出れば「単なる記憶違い・失念」として適法に修正できるものでも、気づいた後に隠蔽したり偏頗弁済を行ったりすれば、悪質なルール違反とみなされてしまいます。思い出した時点で速やかに依頼先の弁護士へ報告し、債権者一覧表の訂正・追加など適切な対応を検討してもらうことが大切です。
友人・知人からの借金と自己破産の相談は再生の歩み法律事務所へ
ここまで解説してきたとおり、友人や知人からの借金も自己破産の対象となり、たとえ借用書を作成していなくても、預金通帳の履歴やLINEのやり取り、ご自身の手書きメモなどをもとに情報を整理して手続きを進めることができます。
個人間の借金が絡む自己破産では、法的な手続きの複雑さ以上に、「親身に助けてくれた友人を裏切るようで苦しい」「弁護士にどう切り出せばいいか分からない」という精神的な重圧がご本人を強く苦しめます。しかし、問題から目を背けて時間を過ごしていても、金融機関からの督促や友人との関係悪化に対する不安が消えることはありません。
当事務所「再生の歩み法律事務所」の代表弁護士・深井辰也は、これまで500件以上の債務整理をはじめとする案件に携わる中で、「人に相談できない問題を話せて本当に助かった」「肩の荷が下りた」という多くのご依頼者様の声を直接伺ってきました。「借金問題に苦しむ方と共に再生の道を歩みたい」「遠慮をせずに相談をしてもらいたい」という思いから当事務所を開設し、日々お一人おひとりのご事情に寄り添った解決策をご提案しています。
手元に借用書がなくても、正確な残額や友人の住所が分からない状態であっても構いません。まずは現在の記憶にある範囲のお話を、そのまま弁護士にお聞かせください。友人への通知のタイミングや今後の対応方針も含め、あなたが一日も早く平穏な日常を取り戻せるよう、法的な視点から丁寧にサポートいたします。
当事務所では、債務整理に関するご相談は何度でも無料で承っております。恵比寿・代官山エリアの当事務所でのご面談はもちろん、遠方の方や外出が難しい方向けのオンライン相談や、弁護士費用の分割払いにも柔軟に対応しておりますので、まずはお気軽にお問い合わせフォームよりご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。