長年返済していなかった借金について、ある日突然「督促状」や「催告書」といった通知が届き、驚いてこの記事にたどり着いた方も多いのではないでしょうか。「もう何年も前の借金だから、時効になっているかもしれない」と思いつつも、手元の書類のどこを見ればよいのか、どうやって確認すればよいのか分からず、不安を感じていらっしゃるかもしれません。
借金の消滅時効が成立しているかどうかを見極めるには、いくつかの重要な確認ポイントがあります。しかし、ご自身で調べようとして不用意に債権者へ連絡してしまうと、せっかく成立していたはずの時効が振り出しに戻ってしまう危険も潜んでいます。
この記事では、手元に届いた通知書の見方から、最後の返済日や過去の裁判歴を安全に調べる方法、そして絶対にやってはいけない注意点まで、債務整理に注力する弁護士の視点から詳しく解説します。手元の資料だけで完璧に分からない場合の対処法もお伝えしますので、ぜひ落ち着いて読み進めてみてください。
借金の時効を確認するときに調べるべき3つのポイント
借金の支払義務がなくなる「消滅時効」を成立させるためには、民法で定められた一定期間が経過していること、そして債権者に対して「時効の利益を受けます」という意思表示(時効の援用)を行うことの2つが必要です。
ただ時間が過ぎただけでは自動的に借金が消えるわけではなく、手続きを取る前に「本当に時効の条件を満たしているか」を確認しなければなりません。その際に調べるべきポイントは、大きく分けて以下の3つです。
- 最後の返済日(または返済期日)から5年・10年が経過しているか
- 過去に裁判や支払督促などを起こされていないか(時効期間の延長・更新の有無)
- 途中で借金を認める行為(債務の承認)をしていないか
これら3つの条件をクリアしていれば、時効援用によって借金の支払義務をなくせる可能性が高まります。
ここで最初にお伝えしておきたいのは、「これら3つをすべて自分の力だけで完璧に調べ切る必要はない」ということです。何年も前のことですから、最後の返済日がうろ覚えだったり、書類をなくしてしまっていたりするのは決して珍しいことではありません。
手元の資料から分かる範囲でヒントを探し、曖昧な点や不明な点があっても、そのままの状態で弁護士に相談して調査を任せることができます。まずは無理のない範囲で、お手元の状況を確認していきましょう。
手元に届いた「通知書・督促状」のどこを見る?確認すべき項目
もし今、あなたの手元に債権者や債権回収会社、あるいは法律事務所などから届いた「通知書」「督促状」「催告書」といった郵便物があるなら、それは時効を判断するための貴重な情報源になります。
突然、一括請求の通知が届くと怖くなって捨ててしまいたくなるかもしれませんが、封筒を含めて絶対に捨てずに保管してください。封筒の消印や差出人の表記も、後から重要な手がかりになることがあるためです。
お手元に通知書をご用意のうえ、以下の3つの項目が書かれていないかチェックしてみてください。
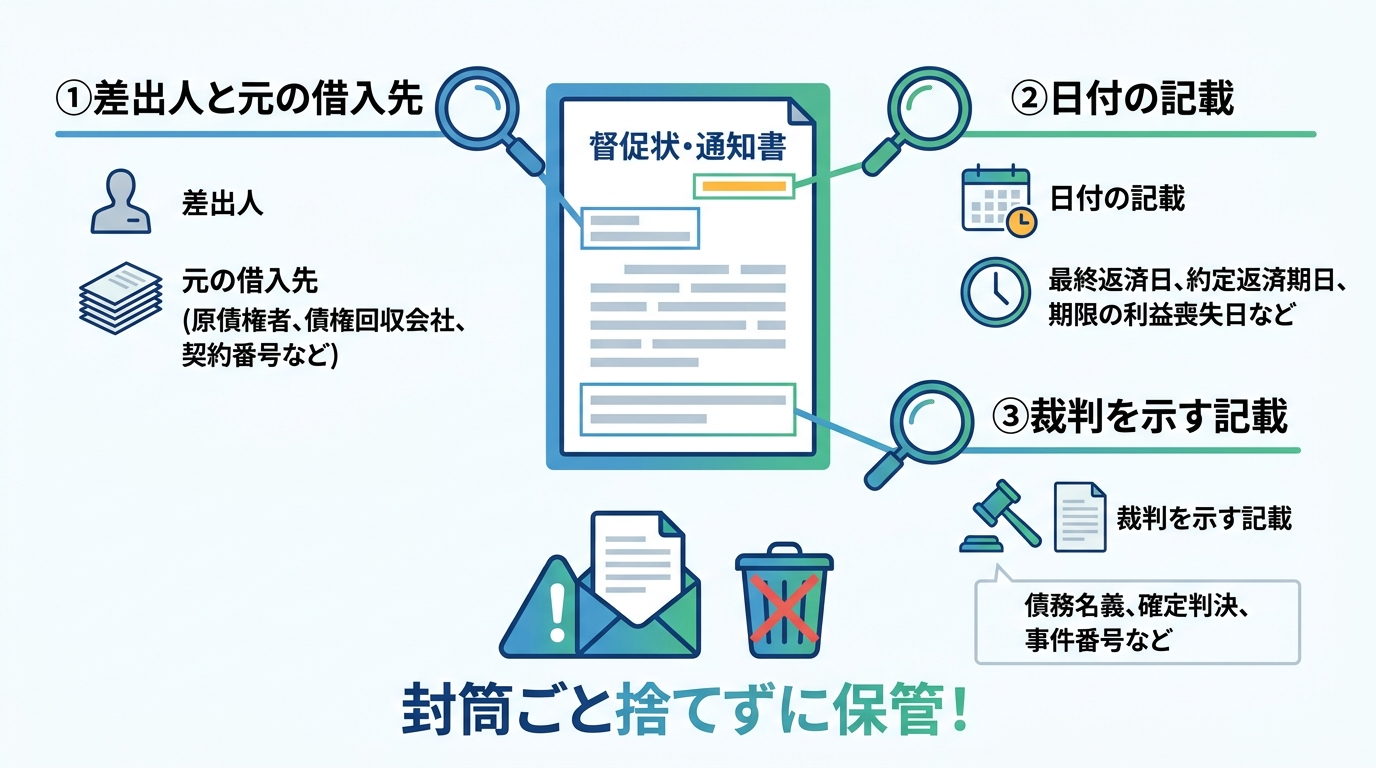
差出人の名称と「元の借入先(原債権者)」
まずは、「誰から届いた通知なのか(現在の債権者・代理人)」と、「もともとどこから借りた借金なのか(原債権者)」を確認します。
長期間返済が止まっている借金では、当初借りた消費者金融や銀行、クレジットカード会社から、「〇〇債権回収株式会社(サービサー)」という専門の回収会社へ債権が譲渡(売却)されているケースが数多く見られます。また、債権者から依頼を受けた弁護士事務所が代理人として「受任通知」や「催告書」を送ってくることも少なくありません。
そのため、封筒の表面にある差出人名だけを見ると「こんな会社からお金を借りた覚えはない、架空請求ではないか」と勘違いしてしまうことがあります。通知書の中にある「債権の表示」や「ご契約内容」といった欄を見て、以下の項目を探してみてください。
- 原債権者(または譲渡人・前債権者):もともと契約した消費者金融や銀行などの名称
- 現在の債権者(または譲受人):今現在、債権を持っている会社の名称
- 代理人:債権回収を代行している法律事務所などの名称
- 契約番号・会員番号・お客様番号:取引を特定するための番号
また、元の借入先がどこかによって、時効成立に必要な期間の目安が変わります。消費者金融、クレジットカード会社、銀行などの商用ローンであれば原則として「5年」です。一方、2020年(令和2年)3月31日以前に借りた信用金庫・日本学生支援機構(奨学金)・個人間の借金などの場合は、改正前の民法が適用されるため「10年」となる点も押さえておきましょう。
「返済期日」「最終弁済日」「期限の利益喪失日」などの日付
次に、通知書の「請求内容」や「債権の内容」と書かれた枠内にある日付を確認します。時効期間のカウントがいつから始まっているかを知るための、もっとも重要な手がかりです。
通知書を発行する会社によって記載される言葉が異なりますので、以下のような項目がないか探してみてください。
| 記載されている項目名 | 言葉の意味と時効判断の目安 |
|---|---|
| 最終返済日 / 最終弁済日 / 最終入金日 | あなたが最後にお金を返済した日です。原則として、この次の返済期日から時効のカウントが始まります。 |
| 約定返済期日 / 次回返済日 | 本来支払うべきだった返済期日です。この日から5年(または10年)が経過しているかが重要な基準になります。 |
| 期限の利益喪失日 | 滞納が続いたことで「分割払いで返す権利(期限の利益)」を失い、残額を一括で支払わなければならなくなった日です。実務上、この日を時効の起算点(カウント開始日)として計算することが多くあります。 |
| 代位弁済日 | 銀行カードローンなどで滞納した際、保証会社があなたに代わって銀行へ残額を立て替え払いした日です。この日以降に時効のカウントが始まります。 |
これらの日付が記載されており、そこから現在までに5年以上(または10年以上)が経過していれば、時効が成立している可能性が十分にあります。
ただし、すべての通知書に親切に過去の日付が書かれているわけではありません。業者によっては、あえて最終返済日などを記載せず、通知書の「作成日」と「支払期限(〇月〇日までに支払ってくださいという期限)」しか載せていないこともあります。請求書に書かれた「支払期限」を、過去の「最終返済日」と混同しないよう注意してください。
「債務名義」「判決」「執行文」など裁判を示す記載の有無
もう一つ、通知書の中で必ず目を皿のようにして探していただきたいのが、過去に裁判所を通じた手続きが取られていないかを示す記載です。
通知書の本文や債権内容の欄に、以下のような言葉が書かれていないでしょうか。
- 債務名義(さいむめいぎ)
- 確定判決 / 判決正本
- 仮執行宣言付支払督促
- 和解調書 / 調停調書
- 執行文
- 事件番号(例:「平成〇年(ハ)第〇〇〇号」「令和〇年(ロ)第〇〇〇号」など)
もしこれらのキーワードが記載されている場合、過去に債権者から裁判(訴訟)や支払督促といった法的手続きを起こされ、判決などが確定している可能性が高いといえます。裁判所で判決や仮執行宣言付支払督促などが確定すると、原則としてその確定時から時効期間が「10年」に延長されます(ただし、確定した時点でまだ支払期日が到来していない将来の分割金などは対象外となります)。
例えば、7年前に最後の返済をした消費者金融の借金であっても、4年前に裁判を起こされて一括払いの判決が確定していた場合、その確定時から10年(つまりあと6年)が経つまでは時効になりません。事件番号の「平成〇年」や「令和〇年」という年数を見れば、おおよそいつ頃に裁判をされたのかを推測することができます。
なお、過去の裁判ではなく、今まさに裁判所から「訴状」や「支払督促」が特別送達という特殊な郵便で届いている場合は、放置すると強制執行(差押え)に至る恐れがあるため緊急の対応が必要です。訴訟中の時効援用は裁判所への答弁書の提出など専門的な対応が求められますので、直ちに弁護士へご相談ください。
「最後の返済日」がわからないときの調べ方と限界
「手元の通知書を見たけれど、最終返済日が書かれていなかった」「そもそも通知書をなくしてしまい、いつ最後に返したのか全く思い出せない」という方もいらっしゃるでしょう。
債権者に連絡することなく、ご自身の力で安全に「最後の返済日」を調べるには、手元の記録を探す方法と、信用情報機関を利用する方法の2つがあります。それぞれの具体的な調べ方と、知っておくべき「調査の限界」について解説します。
古い通帳・銀行口座の入出金明細・WEB明細から探す
もっとも手軽でリスクがないのは、ご自身の手元にある過去の決済記録を振り返ることです。当時どのような方法で返済していたかを思い出し、以下のような資料が残っていないか探してみてください。
- 銀行の古い預金通帳:口座引き落としや銀行振込で返済していた場合、通帳の記帳履歴に借入先や保証会社、収納代行会社の名前と金額が印字されています。
- ネットバンキングの入出金明細・メール:振込完了メールや引き落とし通知メールが古いメールボックスに残っていれば、日付を特定するヒントになります。
- ATMの利用明細(レシート):コンビニATMや店舗ATMで直接返済していた場合の控えです。そこには入金日や次回返済期日が記載されていることがあります。
- 当時の家計簿やスケジュール帳:ご自身で記録していたメモから、いつ頃まで支払っていたかの時期が分かるケースもあります。
ただし、ネットバンキングやカード会社のWEB明細は、システム上「過去数ヶ月〜数年分」しか閲覧できないことがほとんどです。また、5年以上前の借金となると、すでに会員サイトからログインできなくなっていたり、古い通帳を処分してしまっていたりすることも珍しくありません。少し探して見つからない場合は、無理に深追いしなくて大丈夫です。
信用情報機関(CIC・JICC・KSC)の開示請求で調べる
手元に一切の資料がない場合、個人信用情報機関に「本人開示請求」を行うことで、登録されている契約内容や入金状況などの手がかりを確認できる場合があります。借金の借入先や総額が不明なときの調査方法としても広く使われている手続きです。
日本には主に以下の3つの信用情報機関があり、元の借入先の業種によって加盟している機関が異なります。スマートフォンやパソコンからのインターネット申請、または郵送などで開示報告書を取り寄せることが可能です(利用可能な申込方法・端末や手数料は機関によって異なり、インターネット開示と郵送開示でも料金や実費負担に差があるため、申請時に各機関の公式案内をご確認ください)。
| 信用情報機関の名称 | 主な加盟業種(元の借入先) | 時効確認で見るべき主な項目 |
|---|---|---|
| CIC(シー・アイ・シー) | クレジットカード会社、信販会社、消費者金融など | 「お支払いの状況」欄の残債額、延滞解消日、および入金履歴($やAなどの記号)の推移 |
| JICC(日本信用情報機構) | 消費者金融、信販会社、クレジットカード会社、銀行系の保証会社など | 「債権情報」欄の最新入金日、延滞発生日、「異動参考情報」の発生日(移管終了や債権回収など) |
| KSC(全国銀行個人信用情報センター) | 銀行、信用金庫、信用組合、農協(JA)、保証会社など | 「取引情報」欄の返済区分(延滞・代位弁済など)と各発生日、完了区分(移管など)と発生日(※「設定期限/最終返済日」は契約上の期限であり実際の最終入金日ではないため混同しないよう注意) |
なお、ご自身が信用情報機関に開示請求を行ったという事実は、債権者側に通知されることはありません。「開示請求をしたら債権者にバレて督促が厳しくなるのではないか」と心配する必要はありませんので、その点はご安心ください。
要注意!信用情報だけでは分からない「債権譲渡」と「裁判歴」
信用情報の開示は確かに有力な手段ですが、実務に携わる弁護士として強くお伝えしたいのは、「信用情報機関を開示しても、それだけで最終入金日や時効起算点を確定したり、時効成立を断定したりすることはできない」という重要な事実です。
なぜなら、信用情報機関のデータには以下のような「3つの限界」があるからです。
- 債権回収会社(サービサー)は加盟していない:
元の消費者金融や銀行から債権回収会社へ債権が譲渡されると、信用情報には「移管終了」などと記録され、その後の情報は更新されなくなります(または一定期間後に記録自体が消えます)。債権回収会社は信用情報機関に加盟していないため、債権譲渡された後にあなたが1,000円でも支払っていた場合、その入金履歴は信用情報には一切載りません。 - 過去の裁判歴や判決確定日を網羅的に確認することはできない:
JICCの「異動参考情報」にある「債権回収(強制執行や支払督促等の法的手続)」など、一部の法的手続の手がかりが記録されることはあります。しかし、すべての裁判歴や「いつ判決が確定したか」といった債務名義の詳細が網羅的に登録されるわけではありません。したがって、信用情報に法的手続の記載がなくても裁判歴がないとは言い切れず、裏で判決が確定して時効期間が10年に延びているケースを見抜けないことがあるのです。 - 信用情報から記録が消えても、借金自体は消えていない:
あまりに古い借金の場合、信用情報機関の保有期間が過ぎてしまい、開示しても「該当情報なし(真っ白)」と出ることがあります。これを「借金がチャラになった」と誤解してしまう方がいますが、信用情報の登録が消えただけであり、債権者の手元にある請求権(借金)そのものは時効援用をしない限り残り続けます。
このように、信用情報はあくまで「判断材料の一つ」に過ぎません。手数料と手間をかけて3機関すべてを開示しても、結局は債権者側に直接確認しなければ正確な状況が分からないケースも多いのが実情です。
過去に「裁判」を起こされていないか確認する方法
先ほども触れたとおり、借金の時効確認において最大の落とし穴となるのが「過去の裁判手続」です。民法第169条により、確定判決やそれと同じ効力を持つ手続き(仮執行宣言付支払督促や裁判上の和解など)で確定した権利については、元の時効期間が5年であっても、確定した時から「10年」に延長されます(ただし、確定の時にまだ弁済期が到来していない債権にはこの10年への延長は適用されません)。
手元の通知書に記載がない場合、過去に裁判を起こされていないかをご自身でどう振り返ればよいのか、2つの視点から解説します。
裁判所からの古い郵便物(判決正本・支払督促など)を探す
まずはご自宅の書類を保管している引き出しやファイルを見直し、過去に「簡易裁判所」や「地方裁判所」という名前の入った茶封筒などが届いていないか探してみてください。
もし以下のような書類が見つかれば、過去に法的手続きが取られた証拠となります。
- 判決正本(はんけつせいほん)
- 支払督促 / 仮執行宣言付支払督促
- 和解調書 / 調停調書(裁判所で分割払いの合意などをした場合)
- 差押命令正本(過去に給与や銀行口座を差し押さえられた場合)
これらの書類が残っていた場合でも、一律にその日付から10年となるわけではありません。書類の種類(通常の支払督促か仮執行宣言付支払督促か、差押命令の前提となった債務名義は何かなど)、判決等の確定の有無や確定日、また分割払いの和解であれば和解条項上の弁済期や期限の利益喪失条件(確定時に弁済期未到来の分割金には民法第169条の10年への延長が適用されない点も含む)などを個別に確認する必要があります。仮に過去の確定判決等で時効期間が10年になっていても、確定日等からさらに10年以上が経過し、その後に時効の更新(差押えや一部弁済など)がなければ時効援用が可能ですので、見つかった書類は必ず保管しておき、弁護士への相談時にご提示ください。
引っ越しで住民票を移していないと「知らない間に判決」のケースも
当事務所にご相談に来られる方の中にも、「私は裁判所から書類を受け取ったことは一度もないし、裁判所に行った記憶もありません。だから裁判はされていないはずです」とおっしゃる方がよくいらっしゃいます。
しかし、実際に調査をしてみると、ご本人が全く知らない間に裁判が行われ、判決が確定しているケースが少なからず存在するのです。その原因の多くは、「公示送達(こうじそうたつ)」や「付郵便送達(ふゆうびんそうたつ)」といった手続きによるものです。
通常、裁判所からの訴状は「特別送達」という、対面で手渡しする書留郵便のような形で住民票の住所へ送られます。しかし、居住実態や勤務先が判明しているのに不在票を放置して受け取らない場合には、発送によって送達完了とみなす「付郵便送達」が取られることがあります。一方、借金を滞納した後に引っ越しをして住民票を移しておらず、現地調査等を経ても住居所が不明な場合には、一定の要件のもとで裁判所の掲示板への掲示等(2026年5月21日以降に申立て等があった事件では、インターネット上の裁判所ウェブサイトへの掲載を含む方法)によって行う「公示送達」が取られることがあります。
これらの送達が行われると、たとえあなたが書類を1文字も読んでいなくても、法律上は「訴状が本人に届いた」とみなされます。その後、期日に欠席したままでも、債権者が提出した証拠等に基づく審理を経て本人不在のまま判決が下り、その判決も同様の送達手続きを経て確定してしまうことがあるのです。
このように、「記憶にない=裁判をされていない」とは言い切れません。借金を滞納していた期間中に「住民票を移さずに引っ越しをしていた時期があるか」「郵便物を長期間放置していた時期があるか」といったご自身の生活環境の変化も、時効の見込みを測るうえで大切な確認ポイントになります。
時効を調べる際に絶対やってはいけない注意点
ここまでお読みいただき、「最後の返済日も過去の裁判も、自分の手元ではっきり分からないなら、通知書に書いてある電話番号にかけて債権者に直接聞けば早いのではないか?」と思われたかもしれません。
しかし、それこそが時効を調べる際にもっともやってはいけない危険な行動です。なぜ自分で債権者に連絡してはいけないのか、その理由を法的な仕組みとあわせて解説します。
確認のために債権者へ電話・連絡するのは危険
民法第152条には、時効期間が経過する前であっても、債務者が借金の存在を認める行為(これを法律用語で「債務の承認」といいます)をすると、その時点から時効期間が新たにカウントし直しになる(時効の更新)と定められています。
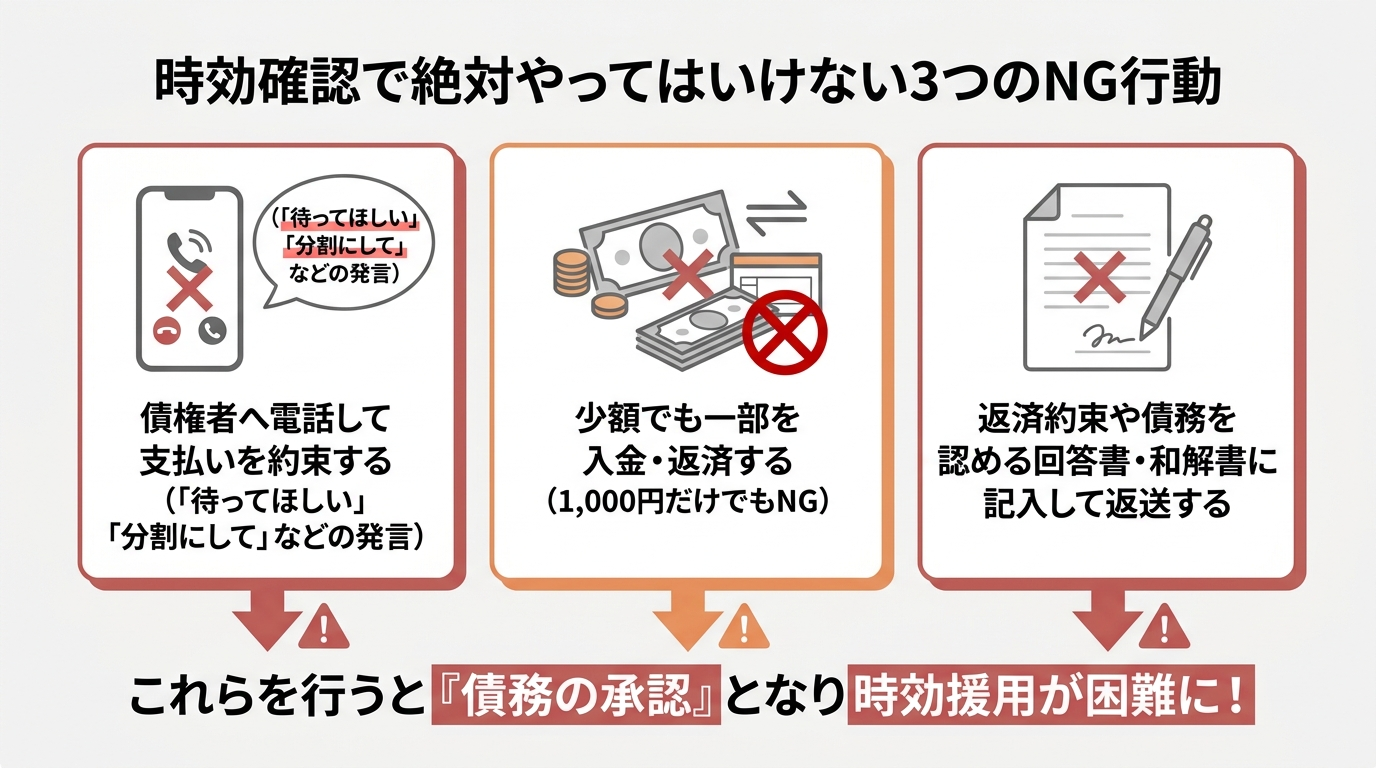
さらに重要なのは、すでに5年や10年の時効期間が過ぎていたとしても、時効援用の手続きをする前に「債務の承認」にあたる言動をしてしまうと、裁判所の判例(最高裁昭和41年4月20日判決)によって「後から時効を主張することは信義則(ルール)に反して許されない」と判断され、時効援用ができなくなってしまうことです。
もちろん、「最終返済日はいつですか?」と電話で質問したこと自体が、直ちに債務の承認になるわけではありません。しかし、電話の相手は日常的に債権回収を行っているプロフェッショナルです。あなたが確認のつもりで電話をかけても、会話の流れの中で巧みに以下のような誘導をされるリスクが極めて高いのです。
- 「本人確認のために、現在の電話番号とご勤務先を教えてください」と最新情報を聞き出される
- 「一括が無理なら、毎月2,000円ずつの分割払いにしませんか?それなら待てますよ」と優しい言葉で返済の約束を取り付けられる
- 「今日中に1,000円だけでも入金してくれれば、裁判の手続きを止めます」と少額の入金を促される
電話口で焦ってしまい、相手のペースに乗せられて一言でも支払いを認めるような発言(録音されています)をしてしまえば、その瞬間に時効の可能性が閉ざされかねません。また、自宅に訪問業者がやって来た場合も同様です。インターホン越しや玄関先で返済の約束をしたり、渡された書類にサインをしたりすることは絶対に避けてください。
少額の返済や「待ってほしい」の発言で時効がリセットされる
具体的にどのような行動が「債務の承認」とみなされ、時効がリセット(または援用権の喪失)されてしまうのか、代表的なNG行動をまとめました。
- 少額でも一部を返済・入金してしまう:
たとえ1,000円であっても、借金の一部として振り込んだり支払ったりすると、借金全体の存在を認めたことになり、確実な債務承認となります。 - 支払う前提での相談や猶予の申し出をする:
「今はお金がないのでもう少し待ってほしい」「ボーナスが出たら払います」「利息をまけてくれませんか」「分割払いにしてほしい」といった発言は、すべて「自分には支払う義務がある」ことを前提とした言葉であるため、債務承認にあたります。 - 同封された「回答書」や「和解書」を返送する:
通知書の中に「現在の生活状況についてのアンケート」「返済計画の回答書」「債務承認兼和解契約書」といった書類が同封されていることがあります。書類の名称にかかわらず、その中に債務の存在を認める記載や返済の約束・減額の申し出などが含まれている場合、記入・署名して返送してしまうと、書面によって債務を承認したと判断される危険があります。内容を自己判断して記入・返送する前に必ず弁護士へご相談ください。
債権者から届く通知書には、「〇月〇日までに連絡がない場合は法的措置を取ります」「減額和解のご提案」など、思わず連絡したくなるような言葉が並んでいます。しかし、時効の可能性がある段階では、ご自身で電話をかけたり書類を返送したりせず、そのままの状態でまず弁護士に相談することが何よりの鉄則です。
不明点があっても大丈夫!弁護士へ時効相談する前の整理メモ
ここまで、通知書の見方や最終返済日・裁判歴の確認方法をお伝えしてきましたが、「結局、手元に書類もなくて何も分からなかった」「通知書に日付が書いていなくて判断できない」という方も、どうかご安心ください。
最初にお伝えしたとおり、ご自身で全てを調べ上げる必要はありません。むしろ、分からないからといって無理に調べようとして債権者に連絡してしまう方がはるかに危険です。不明な点は「不明」のままで構いませんので、現在わかっている範囲の情報だけを整理して、弁護士の無料相談をご利用ください。
相談前にわかる範囲でまとめておきたい5つの項目
弁護士にご相談いただく際、手元の資料や記憶から以下の「5つの項目」をわかる範囲でメモしておいていただくと、時効の見込みや今後の調査方針をよりスムーズにお伝えすることができます。(思い出せない項目は空欄や「不明」のままで全く問題ありません)
- 借入先の名称:
もともと借りた会社名(消費者金融・銀行・カード会社など)と、現在通知を送ってきている会社名・法律事務所名。 - おおよその借入時期と、最後に返済した時期の記憶:
正確な日付でなくて構いません。「10年ほど前」「〇〇市のアパートに住んでいた頃」「前の会社を退職する前」など、当時の生活状況と結びついた大まかな記憶で十分です。 - 手元にある通知書や郵便物の有無:
届いている督促状や催告書があれば、封筒ごと手元に用意しておきます。ご面談の際はそのままお持ちいただき、オンライン相談や電話相談の際はスマートフォンで撮影した画像をお送りいただくことで、弁護士が直接記載内容を読み取ります。 - 過去の裁判の記憶や、引っ越し・住民票異動の経緯:
過去に裁判所から書類が届いた記憶があるか、また借金を滞納した後に住民票を移さずに引っ越しをした期間があるか。 - 直近での債権者との接触の有無:
最近になって債権者と電話で話してしまったか、書類を返送したか、あるいは一部でも入金してしまった事実があるか。
正確な調査から時効援用まで弁護士に任せるメリット
手元に資料がなく、時効かどうかがはっきりしない状況でも、弁護士に依頼することで安全かつ正確に手続きを進めることができます。弁護士に任せる主なメリットは以下のとおりです。
- 受任通知の送付で、貸金業者等からの直接の電話・訪問による取立てが規制される:
弁護士がご依頼を受けて貸金業者や債権回収会社へ「受任通知(弁護士が代理人になったという通知)」を送り到達すると、貸金業法などの規定により、正当な理由のないあなたご本人への直接の電話や訪問といった取立てが禁止されます(ただし、対象外の債権者や、すでに進行している裁判手続・裁判所からの郵便等については別途対応が必要です)。まずは直接の督促による不安を和らげ、落ち着いて手続きを進めることができます。 - 債務承認のリスクを冒さずに、正確な取引履歴や裁判歴を調査できる:
ご自身で連絡すると債務承認のリスクがありますが、代理人である弁護士が「債権調査」として取引履歴の開示を求めたり、債務名義(過去の判決など)の有無を確認したりしても、債務の承認にはあたりません。確かな証拠に基づいて、時効が成立しているかを正確に判断できます。 - 内容証明郵便で確実な時効援用を行える:
調査の結果、時効期間が満了していることが確認できれば、弁護士が代理人として「時効援用通知書」を作成し、いつ・誰に・どんな内容の文書を送ったかを郵便局が証明してくれる「内容証明郵便」で発送します。その後、債権者側で時効処理が完了したかどうかの確認まで責任を持って行います。 - 万が一時効でなかった場合も、そのまま別の解決策へ切り替えられる:
もし調査の結果、知らない間に判決が出ていて時効期間が満了していなかったとしても、弁護士であればそのまま分割払いの交渉(任意整理)や、裁判所を通じた借金の減額・免除(個人再生・自己破産)など、あなたの状況に合わせた最適な解決策へスムーズに切り替えて対応することができます。借金問題を解決する手続きの全体像については、債務整理とは?借金を整理して生活を立て直す方法で体系的に解説しています。
私たち「再生の歩み法律事務所」では、毎日の督促や過去の借金問題に悩まれている方が一歩を踏み出しやすいよう、債務整理や時効援用に関するご相談は何度でも無料で承っております。事務所でのご面談はもちろん、遠方の方や外出が難しい方にはオンラインでのご相談にも柔軟に対応しております。
「通知書の見方が分からない」「時効になっているか調べてほしい」という段階でのご相談も大歓迎です。ご自身で債権者に連絡してしまわれる前に、まずは一度、当事務所までお気軽にお問い合わせください。あなたが借金の悩みから解放され、安心できる日常を取り戻せるよう、全力でサポートいたします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。