自己破産を決意したら、クレジットカードは利用を控えてください
自己破産を考え、弁護士に相談することを決意された今、心の中は様々な不安でいっぱいだと思います。特に、「クレジットカードが使えなくなったら生活はどうなるのだろう」という心配は、日々の暮らしに直結する切実な問題でしょう。
まず、この記事で最も重要な結論からお伝えします。弁護士に自己破産を依頼した後は、クレジットカードの利用を直ちに停止する必要があります。そして、絶対に使わないようにしてください。
「少しだけならバレないだろう」「このカードは借金がないから大丈夫」といった考えは、残念ながら通用しません。むしろ、その安易な判断が、自己破産の目的である「借金の免除(免責)」そのものを認められなくする、取り返しのつかない事態を招く可能性があります。
この記事では、自己破産手続きがクレジットカードに与える具体的な影響、手続き中にカードを使ってしまった場合のリスク、そしてカードが使えない期間をどう乗り切ればよいのか、専門家の視点から一つひとつ丁寧に解説していきます。手続き前に必要な準備を確認し、生活への影響を抑えられるようにしましょう。
なお、債務整理全般とクレジットカードの関係については、債務整理とクレジットカードの関係で体系的に解説していますので、併せてご覧ください。
自己破産でクレジットカードはどうなる?4つの影響
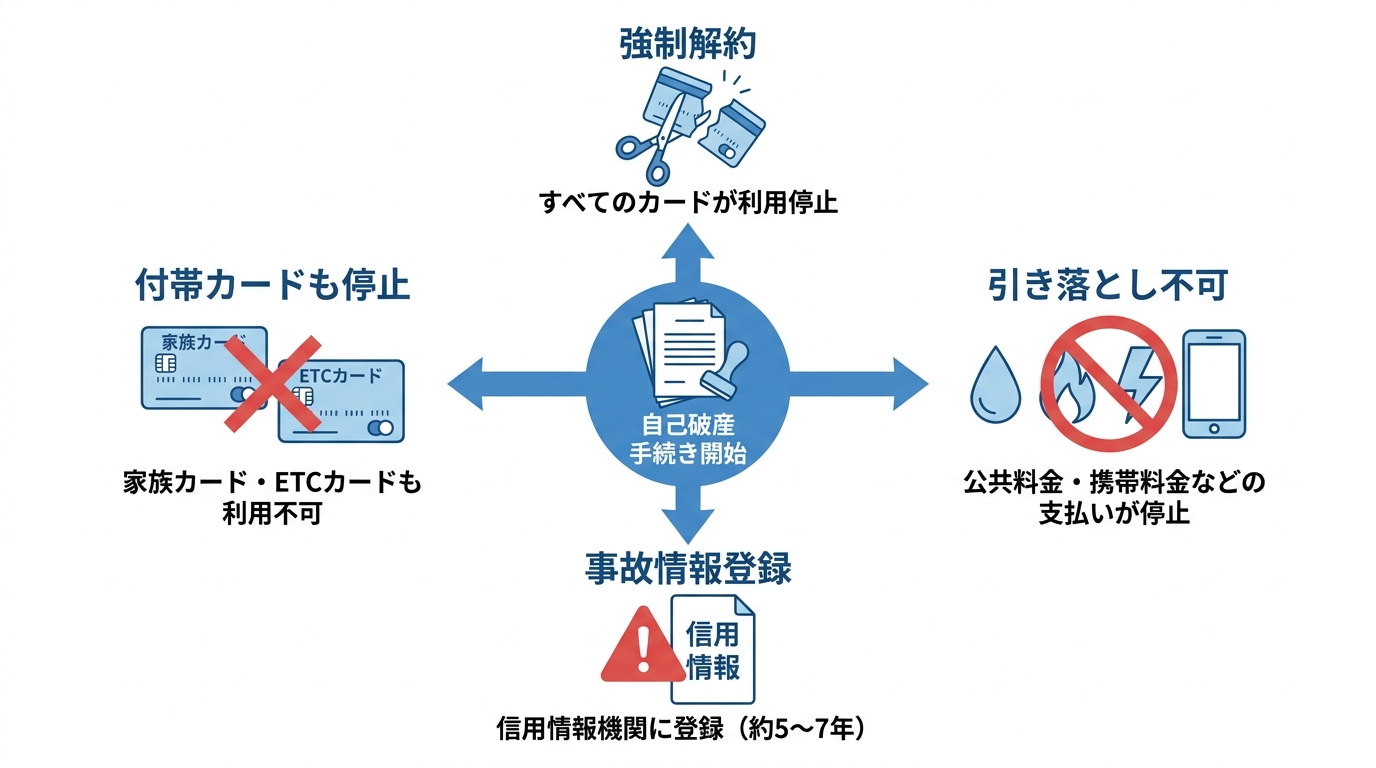
自己破産の手続きを始めると、クレジットカードには具体的にどのような変化が起こるのでしょうか。ここでは、避けては通れない4つの大きな影響について解説します。事前に知っておくことで、慌てずに対処できるようになります。
1. 全てのカードが強制解約となる
弁護士がカード会社などの債権者に「受任通知」を送付すると、そのカードは利用停止や強制解約となるのが通常です。また、通知先ではないカード会社のカードも、信用情報の確認や各社の規約に基づき、後に利用停止・解約となる可能性が高くなります。
ショッピング利用分の残高があるカードはもちろん、借入残高がないカードでも、各社の信用情報確認や規約により利用停止・解約となる可能性があります。「このカードは借金がないから大丈夫」という考えは通用しないのです。カード会社は、信用情報機関を通じてあなたが自己破産手続きに入ったことを把握し、社内の規約に基づいて解約手続きを進めます。解約や利用停止の時期は、信用情報の確認タイミングや各カード会社の運用によって異なります。
2. 信用情報に事故情報が登録される(ブラックリスト)
自己破産をすると、その情報が信用情報機関(CIC、JICC、KSCなど)に「事故情報」として登録されます。これがいわゆる「ブラックリストに載る」という状態です。
この事故情報が登録されている期間(約5〜7年)は、金融機関から「返済能力に問題がある」と判断されるため、新たなクレジットカードの作成や、ローンを組むこと、キャッシングをすることは極めて難しくなります。信用情報機関の加盟会員が審査時に確認するため、事故情報が登録されている間は、新たなカードやローンの審査に通ることは難しくなります。
3. 家族カード・ETCカードも利用できなくなる
意外と見落としがちで、非常に重要なのが家族カードへの影響です。あなたが本会員であるクレジットカードに紐づいている家族カードやETCカードも、カード会社の処理により利用できなくなる可能性が高くなります。
ご家族が日常的に家族カードを使っている場合、ある日突然レジで使えなくなり、大きな混乱を招く可能性があります。また、ETCカードが使えなくなると、知らずに高速道路のETCレーンに進入してゲートが開かず、思わぬ事故につながる危険性も。こうしたトラブルを避けるためにも、自己破産が家族に与える影響を理解し、事前にご家族へ事情を説明し、準備をしておくことが不可欠です。
4. 公共料金などの引き落としができなくなる
毎月の電気・ガス・水道などの公共料金、携帯電話料金、家賃、保険料、動画配信などのサブスクリプションサービス…。これらの支払いをクレジットカードに設定している場合、カードが強制解約されると、当然引き落としができなくなります。
支払いが滞れば、生活に不可欠なサービスが停止されたり、家賃の滞納で大家さんとの関係が悪化したりと、深刻な問題に発展しかねません。弁護士に依頼する前に、必ずすべての支払方法を銀行の口座振替やコンビニ払いなどに変更しておきましょう。手続きには時間がかかることもあるため、できるだけ早く着手することが大切です。
【絶対NG】手続き中のカード利用によって生じる主なリスク
弁護士に依頼した後、手元にあるクレジットカードがまだ物理的に使える状態だと、「少しくらいなら…」と魔が差してしまうかもしれません。しかし、その行為は免責判断や手続きの進行に不利な影響を与える可能性があります。なぜ絶対にやってはいけないのか、その法的な理由と深刻なリスクを解説します。
「免責不許可事由」に該当し、借金が免除されない可能性
自己破産の最終目的は、裁判所から「免責許可決定」を得て、借金の支払い義務を免除してもらうことです。しかし、弁護士への依頼後にクレジットカードを利用すると、その行為が免責不許可事由(破産法第252条1項)に該当する可能性が非常に高くなります。
具体的には、「返済できないとわかっているのに、カード会社をだまして買い物をした(詐術による信用取引)」と判断されたり、「特定の債権者(カード会社)だけに損害を与える目的で財産を不当に減らした」と見なされたりするのです。もし免責が許可されなければ、借金は一切減らず、手続きに要した時間や費用に見合う結果を得られない可能性があります。弁護士に隠れていても、裁判所に提出する家計の収支報告や銀行口座の履歴から、後に発覚する可能性が高いと考えられます。
特定のカード会社だけ優遇する「偏頗弁済」とみなされる
自己破産には「債権者平等の原則」という大原則があります。これは、すべての債権者を平等に扱わなければならないというルールです。手続き中にクレジットカードの利用料金が口座から引き落とされると、そのカード会社だけを特別扱いして返済したことになり、「偏頗弁済(へんぱべんさい)」と判断されます。
偏頗弁済は、事情によっては免責不許可事由に該当する可能性があります。さらに、破産管財人(裁判所が選任する財産管理人)がその返済を無効にする「否認権」を行使し、カード会社からお金を取り戻す手続きが必要になることも。そうなると、手続きはさらに複雑になり、時間も費用も余計にかかってしまいます。給与振込口座とカードの引き落とし口座を同じにしている方は特に注意が必要です。
最悪の場合「詐欺破産罪」に問われることも
「どうせ自己破産するのだから」と開き直り、クレジットカードで高額なブランド品などを購入して換金したり、ギフト券などを大量に購入したりする行為は、単なるルール違反では済みません。
これは、債権者を害する目的で財産を隠したり、不当に処分したりする行為とみなされ、「詐欺破産罪」(破産法第265条)という犯罪に問われる可能性があります。要件を満たす場合には、詐欺破産罪として刑事責任を問われ、懲役刑や罰金刑の対象となる可能性があります。「少しでも現金を手元に」という安易な考えが、刑事責任を問われる可能性があるため、換金目的でのカード利用は避けてください。特に換金目的でのカード利用は、極めて悪質と判断されます。
参照: e-Gov法令検索の破産法
もし弁護士依頼後にカードを使ってしまったら…すぐすべきこと
「絶対にダメ」とわかっていても、人間誰しもうっかりミスはあります。「公共料金の引き落とし変更が間に合わなかった」「家族が事情を知らずに使ってしまった」など、意図せずカードが利用されてしまうケースも考えられます。
もし、そのような事態に陥ってしまったら、どうすればよいのでしょうか。絶望的な気持ちになるかもしれませんが、パニックになる必要はありません。最も重要なのは、その後の対応です。
正直に、すぐに、弁護士へ報告する
発覚を恐れて隠し通そうとすること。これが最悪の選択です。どんな事情であれ、カードを使ってしまった(または引き落とされてしまった)ことがわかったら、一刻も早く、正直に担当の弁護士へ報告してください。
弁護士は、あなたの代理人であり、あなたの味方です。すべてを正直に話してくれれば、私たちはあなたと共に最善の解決策を探します。報告が早ければ早いほど、裁判所へ事情を説明したり、免責を得るための対策を立てたりと、打てる手は多く残されています。決して一人で抱え込まないでください。
なぜ使ってしまったのか、正直に事情を説明する
弁護士に報告する際は、なぜカードを利用することになったのか、その経緯を具体的に、そして正直に説明することが極めて重要です。
例えば、「引き落とし口座の残高をゼロにするのを忘れており、携帯料金が引き落とされてしまった」「同居の親が、食料品を買うためにいつもの癖で家族カードを使ってしまった」など、悪意のない、やむを得ない事情であったことを客観的な事実とともに説明できれば、裁判官にその旨を上申し、免責を認めてもらえる(裁量免責)可能性が高まります。
意図的に高額な買い物をしたケースと、うっかりミスとでは、裁判所の心証は全く異なります。早期に正確な事情を共有することで、弁護士が対応方針を検討しやすくなります。同様に、キャリア決済の利用など、判断に迷うことがあれば、まずは私たちにご相談ください。
カードが使えない期間を乗り切るための3つの方法
自己破産後、約5〜7年間はクレジットカードのない生活を送ることになります。「ネットショッピングはどうするの?」「キャッシュレス決済ができないのは不便」と不安に思うかもしれませんが、ご安心ください。クレジットカードの代わりになる便利な決済手段はたくさんあります。これらを活用することで、自己破産後の生活再建に必要な支払い手段を確保しやすくなります。
1. デビットカードを活用する
最もおすすめなのが、デビットカードです。デビットカードは、利用した瞬間に銀行口座から代金が即時引き落とされる仕組みのカードです。クレジットカードのような後払いではないため、信用情報の審査なしで作成できます。
VISAやMastercardといった国際ブランドが付いているものであれば、オンラインショッピングや海外での利用など、クレジットカードとほとんど同じように使うことができます。口座残高の範囲内でしか使えないため、使いすぎる心配もなく、現金感覚で支出を管理できるという大きなメリットがあります。
2. プリペイドカードやスマホ決済を併用する
SuicaやWAONのような交通系・商業系のプリペイドカードや、PayPayなどのスマホ決済(QRコード決済)も非常に便利です。これらは、事前にチャージ(入金)した金額の範囲内で利用する仕組みなので、審査は必要ありません。
最近では、公共料金の支払いに対応しているスマホ決済サービスもありますが、利用できるかどうかはサービスや支払先によって異なります。デビットカードとこれらのサービスを組み合わせれば、日常生活のほとんどのキャッシュレス決済シーンに対応できるでしょう。ただし、後払い(チャージ)機能の利用は新たな借金にあたるため、絶対に使わないようにしてください。
3. (最終手段)家族の協力で家族カードを発行してもらう
もし、自己破産をしていないご家族(配偶者や親など)がいらっしゃる場合、そのご家族に本会員として新しいクレジットカードを作ってもらい、あなたがその家族カードを利用させてもらう、という方法も考えられます。
ただし、これはあくまでご家族の信用を借りる形になるため、深い理解と協力が不可欠です。支払いはすべて本会員であるご家族の口座から引き落とされますから、万が一使いすぎてしまうと、ご家族に直接的な迷惑をかけてしまいます。利用する際は、事前に家族間で明確なルールを決め、慎重に検討すべき最終手段と位置づけてください。
自己破産後の生活再建へ。再びカードを持つために
自己破産は、借金問題を整理し、生活再建を図るための法的手続きです。生活再建と家計管理をしっかり行えば、将来的に再びクレジットカードを申し込める可能性があります。
信用情報の回復後、審査に通りやすくするコツ
信用情報機関から事故情報が消える約5〜7年後、いよいよ新しいクレジットカードの申し込みを検討する時が来ます。その際に、審査に通りやすくなるためのいくつかのコツがあります。
- 安定した収入と勤続年数: まずは、安定した職業に就き、収入を得ることが基本です。勤続年数が長いほど、信用度は高まります。
- 良好な利用実績を積む(クレヒス修行): 信用情報が真っ白な状態(スーパーホワイト)も、審査では不利になることがあります。そこで、携帯電話の本体代金を分割払いにするなど、比較的審査に通りやすい契約で、遅延なく支払い続けることで、良好な信用履歴(クレジットヒストリー)を育てていきましょう。
- 過去の会社を避ける: 自己破産の対象となったカード会社や、そのグループ会社は、社内にあなたの過去の情報を半永久的に保管している可能性があります(社内ブラック)。これらの会社は避けて申し込むのが賢明です。
- キャッシング枠は0円で: 申し込みの際、キャッシング枠を0円に設定すると、貸し倒れのリスクが低いと判断され、審査に通りやすくなる傾向があります。
焦って短期間に複数のカード会社に申し込むと、「申し込みブラック」と見なされ、かえって審査に通りにくくなるので注意しましょう。
まとめ|クレジットカードの不安は、弁護士と共に解決しましょう
自己破産とクレジットカードの問題は、多くの方が不安に感じる点です。本記事でお伝えしたように、弁護士への依頼後はすべてのカードが使えなくなり、安易な利用は免責が認められないという深刻な事態を招きかねません。
しかし、公共料金の支払い方法の変更や、デビットカードの活用など、一つひとつ事前に対策を講じておけば、事前に対応しておくことで、生活への影響を抑えられる可能性があります。そして何より大切なのは、万が一ミスをしてしまっても、隠さずにすぐに専門家へ相談することです。
再生の歩み法律事務所では、借金問題に関する事情を伺い、自己破産を含む債務整理の方法についてご相談を受け付けています。自己判断で行動する前に、まずは弁護士に相談するメリットを確認したうえで、ご相談ください。状況に応じた対応方法を検討し、生活再建に向けた手続きを進めます。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。