資金繰りの悪化により法人破産を検討し始めた際、会社の決算書に「役員貸付金」が計上されていることに気づき、強い不安を抱える経営者の方は少なくありません。「会社が破産すれば、この貸付金も一緒に消えるのではないか」「自分には会社からお金を借りた記憶がないのに、なぜ多額の残高があるのか」と戸惑われるケースもよく見受けられます。
結論から申し上げますと、法人破産を行っても、代表者個人の借金である役員貸付金が自動的に消えることはありません。手続が始まれば、裁判所から選任された破産管財人より、代表者個人に対して返還を請求されることになります。
しかし、決算書に役員貸付金があるからといって、パニックになって帳簿を書き換えたり、勝手に債権放棄の手続をとったりすることは大変危険です。まずは帳簿上の数字と実際の資金移動を冷静に確認し、法的に正しい対処法を選択することが、ご自身の生活再建を守るための第一歩となります。
この記事では、法人破産における役員貸付金の法的な扱いから、事前にチェックすべき3つの確認ポイント、返済できない場合の現実的な解決策、そして絶対に避けるべきNG行為までを詳しく解説します。
法人破産すると社長が借りた「役員貸付金」はどうなる?
会社を破産させる以上、会社に関する債権や債務はすべて整理されることになります。その中で、代表者個人が会社から借りている形になっている「役員貸付金」はどのように扱われるのでしょうか。
冒頭でも触れたとおり、法人破産をしても役員貸付金の返済義務は消滅せず、破産管財人から代表者個人に対して返済(返還)を請求されるのが原則です。なぜそのような仕組みになっているのか、破産法上のルールや混同しやすい勘定科目との違いを見ていきましょう。
会社の資産(破産財団)として破産管財人から返済を求められる
裁判所に法人破産の申立てを行い、破産手続開始決定が出されると、会社が保有している預貯金、売掛金、不動産、在庫といったすべての資産は「破産財団」という枠組みに組み込まれます(破産法第34条)。そして、この破産財団の管理・処分権は、裁判所から選任された「破産管財人(弁護士)」に専属することになります。
破産管財人の最も重要な職務は、会社の残された資産をできる限り回収して現金化し、それを金融機関や取引先などの債権者へ公平に配当することです。
ここで、決算書の貸借対照表(B/S)における「資産の部」に計上されている役員貸付金に注目してみましょう。会社側から見れば、役員貸付金とは「会社が社長個人に対して持っている貸金返還請求権(債権)」という立派な資産です。売掛金が「得意先から回収すべきお金」であるのと同じように、役員貸付金は「社長個人から回収すべきお金」として位置づけられます。
そのため、破産管財人は債権者への配当原資を確保する義務に基づき、代表者個人に対して「会社から借りているお金を返してください」と、原則として一括での返済を求めてくるのです。破産手続における財産管理の基本的なルールについては、法令の条文からも確認することができます。
混同に注意!「役員貸付金」と「役員借入金」の扱いの違い
経営者の方からご相談をお受けしていると、決算書にある「役員貸付金」と「役員借入金」を混同されているケースが少なからずあります。どちらも会社と役員(社長)の間のお金の貸し借りを表す勘定科目ですが、決算書はあくまで「会社を主語」として作成されるため、立場がまったく逆になります。
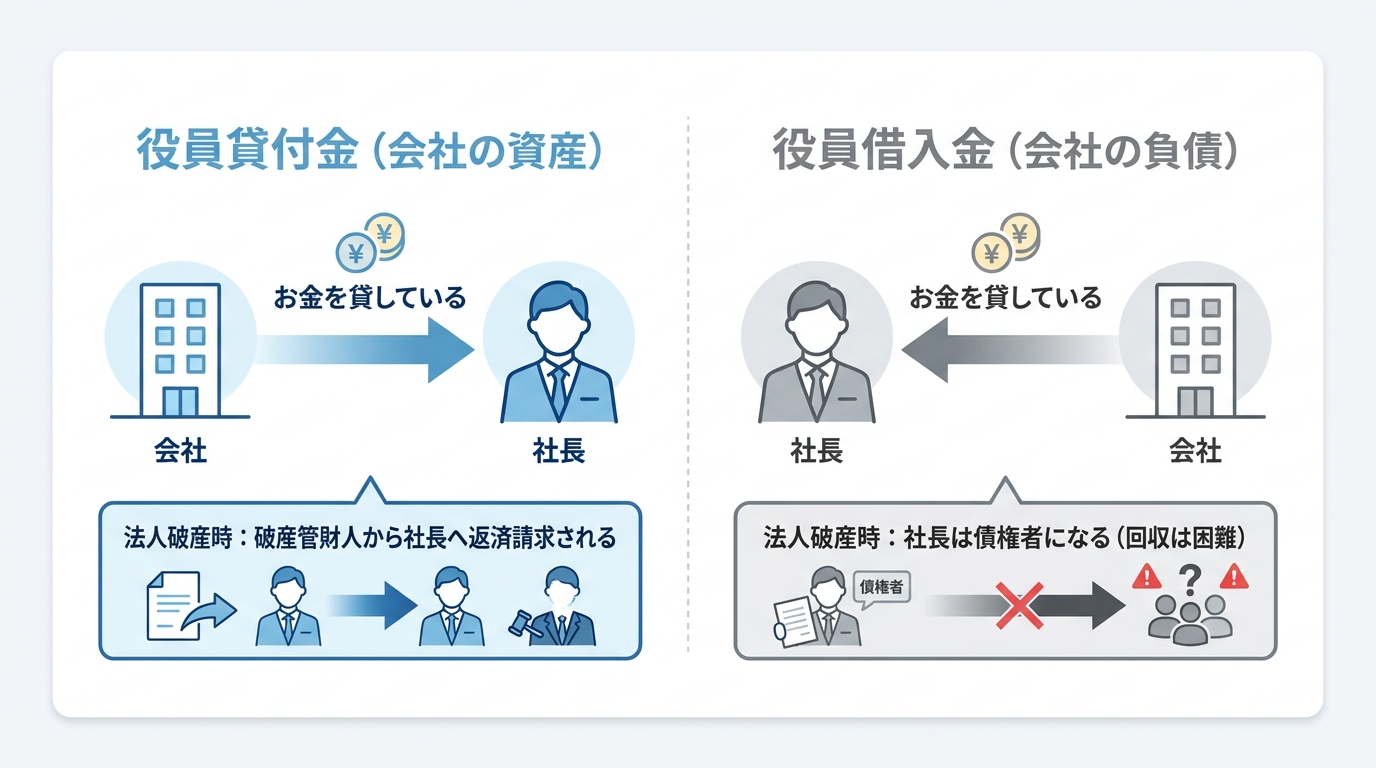
| 項目 | 役員貸付金 | 役員借入金 |
|---|---|---|
| お金の動き | 会社が社長にお金を貸している | 会社が社長からお金を借りている |
| 決算書上の分類 | 貸借対照表の「資産の部」に計上 | 貸借対照表の「負債の部」に計上 |
| 社長個人の立場 | 会社にお金を返さなければならない債務者 | 会社からお金を返してもらう債権者 |
| 法人破産時の扱い | 破産管財人から社長個人へ返済請求される | 社長個人が破産債権者となる(事実上回収は困難) |
中小企業では、資金繰りが苦しくなった際に社長個人の預貯金を切り崩して会社の運転資金に充てるケースがよくあります。この場合は会社が社長からお金を借りている状態ですので、「役員借入金」となります。法人破産において役員借入金がある場合、社長は会社に対する「破産債権者」という立場になりますが、破産する会社には配当できるほどの資産が残っていないことが多く、戻ってくるお金はほとんどありません(実務上は、破産手続をスムーズに進めるために社長自ら債権放棄を行うことも一般的です)。
一方で、今回問題となる「役員貸付金」は、会社のお金が社長個人へ流れている状態です。社長は債権者ではなく「会社の債務者」となるため、破産管財人から追及を受ける立場になるという決定的な違いがあります。
代表取締役を辞任しても個人の返済義務は消えない
「破産申立てをする前に代表取締役を辞任して役員ではなくなれば、役員貸付金を返さなくて済むのではないか」と考える方もいらっしゃいますが、残念ながら辞任しても個人の返済義務は一切消えません。
「役員貸付金」という名称は、あくまで会計上の勘定科目にすぎません。法的な実質は「会社(法人)とあなた個人との間の金銭消費貸借契約等に基づく債権」です。たとえ代表取締役や取締役という地位を離れたとしても、あなた個人が会社からお金を借りた(あるいは会社の資金を個人で費消した)という事実や法的な債務がなくなるわけではありません。
破産手続が始まれば、破産管財人から「元代表者」として返済の追及を受けることになります。むしろ、破産直前に不自然なタイミングで代表者を辞任すると、「責任逃れや財産隠しを企図したのではないか」と破産管財人に強い疑念を抱かせ、調査がより厳しくなる要因になりかねないため注意が必要です。
本当に借りたお金?決算書にある役員貸付金の3つの確認ポイント
決算書に数百万円、あるいは数千万円もの役員貸付金が計上されていると知ったとき、多くの経営者の方が「そんなに大金を会社から借りた覚えはない」とおっしゃいます。実は、中小企業の会計処理においては、社長本人に借りた認識がないまま帳簿上の役員貸付金が膨らんでいるケースが非常に多く存在します。
破産管財人は、単に決算書の表面的な数字だけを見るのではなく、帳簿の裏付けとなる実際の資金移動や発生原因を調査します。そのため、弁護士への相談や破産申立てを行う前に、代表者ご自身で「なぜその役員貸付金が発生しているのか」という実態を確認しておくことが極めて重要です。具体的には、以下の3つのポイントに沿って確認を進めていきましょう。
ポイント1:いつの時点で、いくら計上されているか(推移の確認)
まずは、手元にある直近2〜3期分の決算書(貸借対照表)および「勘定科目内訳明細書」、そして直近の試算表を見比べてみてください。確認すべきは、役員貸付金が「いつから発生し、各期でどのように増減しているか」という推移です。
- 特定の期に突然、数千万円単位で一気に計上されているのか
- 何年も前から毎年少しずつ(数十万〜数百万円ずつ)積み上がっているのか
- 期によって増えたり減ったりを繰り返しているのか
例えば、特定の期にまとまった金額が一気に増えているのであれば、その時期に不動産の購入頭金や親族への援助など、個人的な大きな支出に会社資金を使わなかったか、あるいはその期の決算で特別な会計処理(赤字隠しのための調整など)を行わなかったかという手がかりが得られます。反対に、毎年少しずつ増えているのであれば、日常的な経費精算や役員報酬の設定に問題があった可能性が浮かび上がってきます。
ポイント2:実際の資金移動と使途はどうなっているか(実態の確認)
次に、会計帳簿である「総勘定元帳」の役員貸付金のページと、会社の預金通帳の入出金履歴を突き合わせます。ここで確認したいのは、「実際に会社から社長個人へお金が移動しているのか」そして「そのお金は何に使われたのか」という実態です。
中小企業で役員貸付金が発生する原因は、大きく分けて以下の3つのパターンに分類されます。
- 社長個人の生活費や私的な支払いに流用したケース
役員報酬だけでは生活費が足りず、会社の口座から現金を引き出して生活費、個人の住宅ローン、個人の税金、遊興費などの支払いに充てていたパターンです。また、社長個人のクレジットカードの引き落とし口座を法人口座に設定しており、私的な買い物分まで会社が支払っていた場合もこれに該当します。この場合は、文字どおり「会社から借りたお金」としての実態があることになります。 - 事業経費の領収書紛失や使途不明金を税理士が振り替えたケース
社長としては取引先との飲食代や現場での資材購入、出張旅費など「会社の事業のため」に現金を使ったものの、領収書をもらい忘れたり紛失してしまったりしたパターンです。領収書がない支出は税務上の経費(損金)として認められにくいため、決算を組む際に顧問税理士が「とりあえず社長が個人的に使ったことにしておきましょう」と、便宜上、仮払金や役員貸付金に振り替えて処理していることがよくあります。 - 融資対策(粉飾決算)のために架空計上したケース
銀行からの融資を受けやすくするため、あるいは既存の融資の引き揚げを防ぐために、赤字決算を黒字に見せかける(粉飾決算を行う)過程で生じるパターンです。本来は会社の経費として落とすべき支出を、あえて経費にせず「社長にお金を貸した(役員貸付金という資産が増えた)」という形に付け替えることで、帳簿上の利益を水増しする手法です。この場合、実際には社長個人にお金は渡っておらず、帳簿上の架空の数字にすぎません。
このように、総勘定元帳の摘要欄や通帳の引き出し履歴を確認し、当時の記憶や税理士とのやり取りを辿ることで、その役員貸付金が「本当に個人が利得したもの」なのか、「実質は事業経費や帳簿上の調整」なのかが見えてきます。
ポイント3:会社に対する債権(役員借入金や未払報酬)があるか
3つ目の確認ポイントは、決算書の「資産の部」に役員貸付金がある一方で、「負債の部」に社長個人に対する債務が計上されていないかという点です。
具体的には、以下のような項目がないか決算書や勘定科目内訳明細書をチェックしてください。
- 役員借入金:過去に社長個人が会社へ貸し付けた運転資金など
- 未払役員報酬(未払費用):資金繰り悪化により、帳簿上は計上されているが実際には受け取っていない役員報酬
- 未払金・立替金:会社の経費を社長個人の現金や個人クレジットカードで立て替えたまま、精算していないお金
中小企業では、社長が会社にお金を入れるときは「役員借入金」とし、会社から社長がお金を引き出すときは「役員貸付金」として、双方を整理・精算しないまま両建てで決算書に残っているケースが珍しくありません。
もし会社に対する債権(貸しているお金や未払いの報酬)が存在する場合、それが「いつの時点で」「どのような理由で」発生したものかを整理しておくことが、後の破産手続や破産管財人への説明において重要な意味を持ちます。ただし、これらを見つけたからといって、破産申立ての前にご自身の判断で勝手に相殺(帳消し)の処理を行うことは大変危険ですので、絶対に控えてください(理由は後述します)。
役員貸付金を返済できない場合の対処法と代表者個人の選択
決算書や資金移動の実態を確認した結果、やはり役員貸付金が残っている場合、手元に一括で返済できるような個人資産がないときはどうすればよいのでしょうか。ここでは、確認した実態や代表者個人の資産状況、会社の借入に対する連帯保証の有無に応じた3つの対処法と選択肢を解説します。
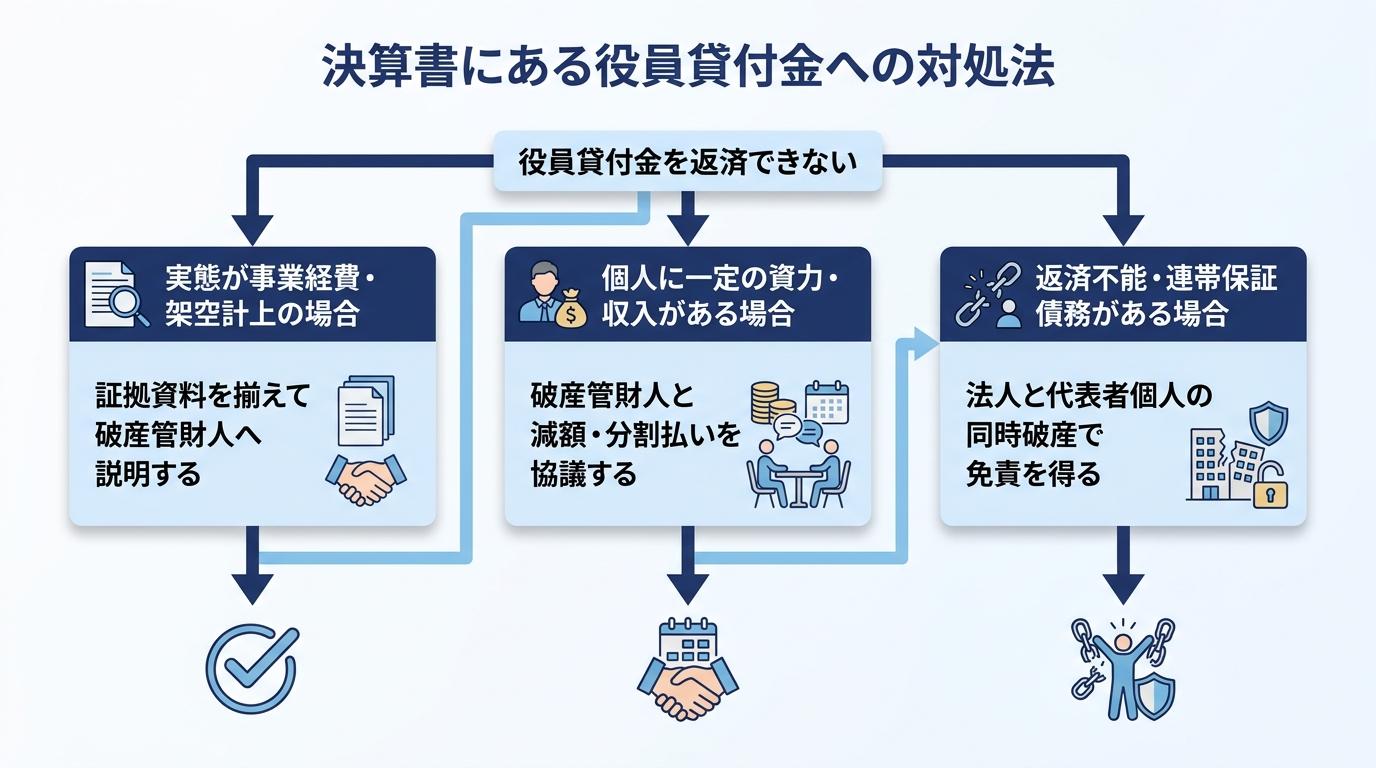
実態が事業経費や帳簿上の調整なら証拠資料をもとに管財人へ説明する
前章の確認によって、決算書上は「役員貸付金」となっていても、実態は「領収書を紛失した事業用の経費」や「過去の粉飾決算による架空計上」であることが判明した場合は、その事実を破産管財人に説明していくことになります。
破産管財人も、実態のない架空の債権や、本来は会社の事業のために使われたお金についてまで、無理に個人から回収しようとはしません。実態として代表者個人が私的に利得していないことが客観的に証明できれば、その部分については返還請求の対象から外してもらえる可能性があります。
ただし、実務上くれぐれもご注意いただきたいのは、「会社のために使ったはずだ」「税理士が勝手にやった」という根拠のない口頭での言い訳は一切通用しないという厳しい現実です。破産管財人は中立・公正な立場から調査を行うため、以下のような客観的な裏付け資料を揃えて、申立代理人(依頼した弁護士)から論理的に説明する必要があります。
- 当時のスケジュール帳、業務日報、メールの履歴(出張や接待などの事業活動が実在したことの証明)
- 領収書はなくても、支出先や金額がわかるクレジットカード明細、振込控え、請求書
- 粉飾決算や経理処理の経緯に関する顧問税理士からの聴取内容や作成資料
こうした資料をできる限り収集・整理し、資金の使途を誠実に開示することが不可欠です。
個人に一定の資力や収入がある場合は破産管財人と返済方法を協議する
調査の結果、やはり代表者個人が私的に流用した役員貸付金であり、かつ「会社の借入金に対する連帯保証人になっていない(または保証債務がごく少額である)」ため、代表者個人としては自己破産をせずに生活を再建したいと考えるケースもあります。
このように法人だけを破産させ、代表者個人は破産しない場合、役員貸付金の返済義務はそのまま残ります。原則は一括返済ですが、手元に全額を支払う資金がないときは、申立代理人を通じて破産管財人と返済方法について協議(交渉)を行うことになります。
具体的には、代表者個人の現在の預貯金、不動産、保険などの資産状況や、今後の収入・家計の収支を破産管財人に包み隠さず開示したうえで、「現在の資力では全額の一括返済は困難であるため、〇〇万円を一括(または〇回の分割)で支払うことで和解してほしい」といった提案を行います。
破産管財人としても、代表者個人の資産・収入の状況や、仮に個人が破産した場合に見込まれる配当額、強制回収にかかる費用・期間などを比較衡量するため、個人の支払い能力の限界を見極めたうえで、現実的に回収可能な金額への一部減額(和解)や、数ヶ月程度の分割払いに応じてくれるケースがあります。ただし、破産手続を長期間引き延ばすことはできないため、何年にもわたる長期の分割払いは認められないのが一般的です。
返済不能・連帯保証がある場合は「法人と代表者の同時破産」を検討する
役員貸付金が多額で到底返済できない場合や、そもそも金融機関からの借入について代表者個人が連帯保証人になっている場合は、法人破産とあわせて代表者個人の「自己破産」を同時に申し立てることが、最も現実的かつ根本的な解決策となります。
中小企業が融資を受ける際、民間の銀行や日本政策金融公庫の借入における保証人の責任については、無保証人融資の制度を利用している場合を除き、代表者個人が連帯保証契約を締結している場合に保証債務の問題が生じます。代表者が連帯保証人となっていれば、会社が破産した際に保証債務が一斉に代表者個人へ請求されるため、契約内容と個人の返済能力によっては、役員貸付金の問題とあわせて個人としても債務整理が必要となるケースが少なくありません。
代表者個人が自己破産を申し立て、裁判所から「免責許可決定」を得てその決定が確定すれば、会社の連帯保証債務だけでなく、通常の貸金債務である役員貸付金の返済義務も法的に免除(免責)されます。ただし、帳簿上の名称が「役員貸付金」であっても、免責の対象となるかは債務の実態によって判断される点に注意が必要です。単なる生活費の補填などの枠を超え、実態が会社に対する「破産者が悪意で加えた不法行為に基づく損害賠償請求権(破産法第253条第1項第2号)」等にあたると評価されるような悪質なケースでは、非免責債権として返済義務が残る可能性があります。
また、法人と代表者個人の破産をセットで同時に申し立てることには、実務上大きなメリットがあります。
- 法人と個人で同じ破産管財人が選任されるため、会社と個人の間の資金移動(役員貸付金など)の調査が一度で済み、手続がスムーズに進む
- 別々に申し立てるよりも、裁判所に納める予納金(管財費用)や弁護士費用の負担を大幅に抑えられる
なお、「自分まで自己破産したら、着の身着のままで無一文になってしまうのではないか」と心配される方も多いですが、破産法では破産者の生活再建のために、99万円以下の現金や生活必需品など、自己破産をしても手元に残せる自由財産がしっかりと認められています。無理に役員貸付金を払おうとして親族から借金を重ねるよりも、法人と個人の同時破産を選択したほうが、結果として早期に生活を再建できるケースは非常に多いのです。
破産前に役員貸付金を消すのは危険!自己判断でやってはいけないNG行為
「破産管財人から請求されるくらいなら、破産申立ての前に帳簿をいじって役員貸付金を消しておけばいいのではないか」――インターネットで検索すると、平常時の節税対策や事業承継対策として「役員貸付金を消す方法(債権放棄・相殺など)」を紹介する税務コラムがたくさん出てくるため、そのように考えてしまう経営者の方もいらっしゃいます。
しかし、経営が傾き破産を検討している段階で、自己判断により役員貸付金を消す処理を行うことは極めて危険です。平常時なら許される会計処理であっても、破産直前に行うと破産法上の重大なペナルティを受けたり、思わぬ税金負担を招いたりすることになります。絶対にやってはいけない3つのNG行為を確認しておきましょう。
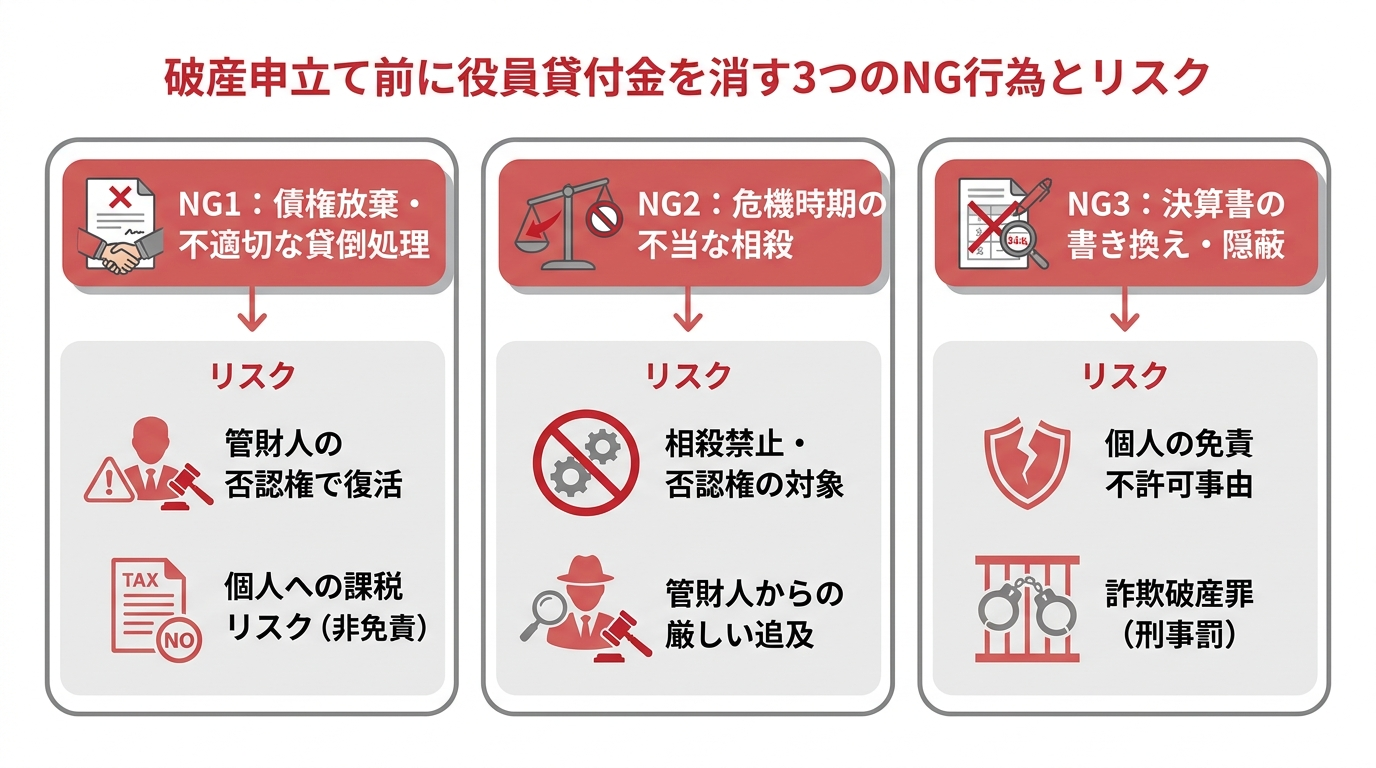
会社による「債権放棄(債務免除)」や根拠のない貸倒処理|否認権と課税のリスク
1つ目のNG行為は、破産申立ての前に、会社が社長に対する役員貸付金を無償で「債権放棄(債務免除)」したり、客観的な回収不能の根拠がないにもかかわらず不適切に「貸倒損失」として処理・隠蔽したりすることです。そもそも、会計・税務上の適正な貸倒処理を行っただけでは債権が法的に消滅するわけではなく、帳簿上の計上だけで代表者の返済義務がなくなるものではありません。そのうえで、債権者を害する債務免除や根拠のない貸倒計上には、法務面と税務面の双方で深刻なリスクがあります。
まず法務面(破産法)のリスクとして、支払不能や債務超過の危機にある会社が、代表者個人の借金をタダで免除する行為は、他の債権者への配当原資を不当に減らす「詐害行為(無償行為)」にあたります。破産手続が始まると、破産管財人は「否認権(破産法第160条)」を行使してこの債権放棄を法的に取り消し、なかったことにして代表者個人へ返済を請求します。つまり、債権放棄をしても法的な逃れ道にはなりません。
さらに注意が必要なのが税務面のリスクです。会社が代表者の借金を免除すると、原則として税法上は「会社から代表者個人に対して、債務免除による経済的利益が与えられた」と扱われます。もっとも、代表者個人が資力を喪失して債務を弁済することが著しく困難である場合など、一定の要件を満たすときには所得税法第44条の2等により各種所得の金額の計算上、収入金額に算入しない(課税されない)扱いとなる余地もありますが、その適用要件を満たさないまま安易に債務免除を行えば、免除された金額が代表者個人の「役員賞与(給与所得)」等として認定され、個人に対して多額の所得税や住民税が課税されるおそれがあるのです。
ここで押さえておかなければならないのは、仮にその後で代表者個人が自己破産をしたとしても、滞納した税金は免責されない「非免責債権」であるという点です。債務整理における税金や年金の扱いは厳格であり、自己破産による免責手続では納税義務を免れることができません(支払いが困難な場合は税務署等へ猶予制度などを相談することになります)。安易に債権放棄をした結果、「役員貸付金は否認権で復活し、さらには自己破産でも免責されない多額の税金問題まで抱え込む」という事態を招きかねないため、自己判断での処理は禁物です。
危機時期の不当な「相殺」や架空債権の作出|否認権や管財人による追及リスク
2つ目のNG行為は、破産危機にある段階で、急遽計上した実態のない「役員退職金」や架空・過大な「未払役員報酬」などと役員貸付金をぶつけたり、不当に債権・債務を作出して代表者の独断で「相殺」したりする行為です。
相殺とは、互いに持っている債権と債務を対当額で帳消しにする法的な手続です。破産手続においても、以前から実在する適正な役員借入金や未払報酬等の債権を用いた相殺であれば、破産法上の相殺権(破産法第67条)として認められる余地はあります。しかし一方で、債権者平等の原則を守るため、支払不能になった後や破産手続開始申立て後に事情を知りながら債権・債務を取得・負担した場合など、一定のケースでは相殺が厳格に禁止されています(破産法第71条・第72条)。
したがって、実在する従前の債権に基づく適法な相殺と、危機時期に不当に債権・債務を作出する行為とは明確に区別されます。支払不能等の危機にある時期に、相殺目的で新たに債務を負担・取得したり、実態の伴わない過大な退職金や架空の未払報酬を計上して役員貸付金と相殺したりする行為は、「他の一般債権者を害し、会社の資産である貸付金を不当に消滅させた不適切な処理」として問題視されるリスクが高くなります。
このように法定の相殺禁止事由に該当する行為や、危機時期における不当な債権作出・精算行為は、特定の債権者だけを優遇する偏頗弁済(へんぱべんさい)や否認権の対象などとして破産管財人から厳しく追及され、相殺の効力を否定されるだけでなく、代表者個人の破産手続において悪質な行為と評価される原因になります。相殺が法的に認められるかどうかは、債権・債務の取得時期や発生原因、当時の支払不能等の認識の有無などを踏まえた高度な専門的判断を要するため、自己判断で処理せず必ず事前に弁護士へご相談ください。
決算書の書き換えや架空経費の計上|免責不許可や詐欺破産罪のリスク
3つ目のNG行為は、役員貸付金の存在を隠すために、過去の決算書や総勘定元帳を遡って書き換えたり、架空の領収書を作成して経費と相殺したように装ったり、個人の資産を親族名義に移して隠したりする工作です。
破産管財人は、税務署に提出された過去の確定申告書控えや、すべての銀行口座の過去数年分の入出金履歴、会計ソフトのログなどを徹底的に照合します。したがって、破産直前に不自然な帳簿の書き換えやデータの削除を行っても、管財人の調査によって発覚する可能性が極めて高いといえます。
もしこうした隠蔽・改ざん工作が発覚した場合、代表者個人の自己破産手続において、帳簿の隠滅や偽造、財産隠しとして「免責不許可事由(破産法第252条)」に該当することになります。自己破産で免責不許可となる手続中のNG行動を犯してしまうと、裁判所から借金の免除が認められなくなり、会社の連帯保証債務を含むすべての借金を背負い続ける結果になりかねません。
さらに悪質なケースでは、「詐欺破産罪(破産法第265条)」などの犯罪が成立し、10年以下の拘禁刑もしくは1000万円以下の罰金(またはその両方)という重い刑事処罰の対象となるリスクすらあります。役員貸付金があるからといって、焦って帳簿に手を加えることだけは絶対に避けてください。
役員貸付金がある会社の破産を弁護士へ早めに相談すべき理由と準備資料
会社の決算書に役員貸付金が計上されている場合、どのように対応すべきかは「その貸付金が発生した経緯」や「代表者個人の資産・保証状況」によって大きく異なります。だからこそ、ご自身の判断で経理処理や資金移動を行う前に、できる限り早い段階で法人破産に精通した弁護士へ相談することが何より重要です。
帳簿を動かす前に相談することで法的リスクを回避し最適な方針を立てられる
経理処理や資金の移動を行う前の「ありのままの状態」でご相談いただければ、弁護士が法的な視点から状況を整理し、先ほど解説した否認権や課税、免責不許可といった致命的なリスクを未然に回避することができます。
具体的に、早期に弁護士へ相談・依頼することには以下のようなメリットがあります。
- 債権者対応の窓口を弁護士に一本化し、交渉や対応の負担を軽減できる
弁護士が介入して金融機関や債権者へ「受任通知」を送付することで、貸金業者や債権回収会社などからの直接の取り立ては法的に制限されます。一般の取引先等の債権者に対しても、受任通知自体に督促や訴訟・差押えを法的に停止させる効力まではありませんが、弁護士が交渉・連絡の窓口となることで代表者ご自身が直接対応する負担が大幅に軽減され、落ち着いて破産手続の準備に向き合うことができます。 - 役員貸付金の実態を精査し、管財人への適正な説明方針を立てられる
帳簿上の役員貸付金について、総勘定元帳や通帳履歴を弁護士が事前にチェックし、「どこまでが事業経費として説明可能か」「どこまでが個人の私的流用か」を法的に整理します。そのうえで、破産管財人に対して誤解を招かないよう、誠実かつ論理的に報告するための資料作りをサポートします。 - 生活再建を見据えた最適なスケジュールと手続を選択できる
法人だけを破産させて管財人と分割・減額交渉を行うべきか、それとも法人と代表者個人の自己破産を同時に申し立てるべきか、ご自身の今後の生活再建にとって最も有利な方針を一緒に設計することができます。
なお、申立てから手続完了までの全体像や費用については、法人破産の流れを全解説|経営者がすべきこと・費用・影響で体系的に解説していますので、あわせて参考にしてください。
弁護士への相談時に手元にあるとスムーズな確認資料
弁護士へご相談いただく際、以下の資料がお手元にあると、役員貸付金の実態把握や今後の方針決定がよりスムーズに進みます。
- 直近2〜3期分の確定申告書・決算書一式(貸借対照表、損益計算書、勘定科目内訳明細書など)
- 総勘定元帳および直近の試算表(特に役員貸付金、役員借入金、仮払金などの推移がわかるもの)
- 法人のすべての預金通帳(インターネットバンキングの場合は入出金明細)
- 会社の借入金やリース契約の明細(契約書や返済予定表など、代表者個人の連帯保証の有無がわかるもの)
- 代表者個人の資産・負債がわかるメモ(個人の預貯金、不動産、保険、個人のカードローンなどの一覧)
なお、代表者個人もあわせて自己破産を検討される場合の書類収集のポイントについては、自己破産の必要書類と集め方の注意点でも詳しく取り上げています。
もちろん、ご相談の段階で上記の資料がすべて揃っていなくても全く問題ありません。「決算書が手元に1期分しかない」「税理士に連絡しづらくて元帳を取り寄せられていない」という状態であっても、まずは今お手元にある資料だけで結構ですので、早めにご相談にお越しください。
再生の歩み法律事務所では、これまで多くの法人破産や経営者の方の債務整理に携わってまいりました。債務整理に関するご相談は何度でも無料で承っており、事務所でのご面談はもちろん、遠方の方や外出が難しい経営者様向けにオンラインでのご相談にも柔軟に対応しております。
決算書の「役員貸付金」という文字を見て一人で悩み続け、状況を悪化させてしまう前に、まずは私たち弁護士へ現在の状況をお聞かせください。帳簿や資金移動の実態確認から、法人・代表者個人の手続の選択まで、ご状況に応じた適切な解決方針をご提案し、生活再建に向けた手続を着実にサポートいたします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。