弁護士や司法書士に任意整理を依頼したものの、「債権者が和解に応じてくれない」「提示した条件ではまとまらないと言われた」と連絡を受け、強い不安を感じていらっしゃいませんか。専門家に任せればスムーズに解決すると思っていただけに、交渉が難航していると知れば、今後どうなってしまうのかと焦りを感じるのも無理はありません。
しかし、初回の和解交渉がまとまらないからといって、借金問題の解決が不可能になったわけではありません。和解できない原因が「相手方の方針による全面的な交渉拒否」なのか、それとも「返済条件の不一致」なのかを正確に切り分けることで、再交渉や一部和解、あるいは裁判所を通じた法的手続きへの変更など、次にとるべき具体的な選択肢が見えてきます。
この記事では、任意整理の交渉に債権者が応じない主な理由から、現在の依頼先へ確認すべきポイント、そして和解できない場合の具体的な対処法や訴訟リスクへの備えまでを詳しく解説します。なお、手続きの基本的な仕組みや全体像については、【任意整理とは?利息カットと返済額を軽減する方法】で体系的に解説していますので、あわせて参考にしてください。
任意整理の交渉に債権者が応じない・和解できない主な理由
任意整理を依頼したにもかかわらず、初回の和解交渉が成立しない背景にはどのような事情があるのでしょうか。まず押さえておきたい基本原則として、任意整理は裁判所を通さない私的な交渉(話し合い)であるため、債権者に対して合意を法的に強制することはできないという点があります。
そのため、相手方が納得しなければ和解は成立しません。実務上、初回の交渉で和解できない原因は、大きく「債権者側の事情(全面的な交渉拒否・厳しい社内基準)」と「債務者・返済条件側の事情(条件不一致)」の2つに分かれます。まずはご自身のケースがどちらに該当するのか、主な4つの理由から客観的に状況を整理してみましょう。
債権者の方針で交渉自体を拒否されるケース
1つ目は、債権者側の運営方針や社内ルールにより、弁護士や司法書士が介入しても初めから任意整理の交渉に一切応じない、あるいは極めて厳しい条件しか提示してこないケースです。
大手の消費者金融や信販会社、銀行などの多くは、任意整理に対して一定の和解基準を持っています。しかし、小規模な貸金業者(いわゆる街金など)や一部の独立系金融機関、または債権回収会社(サービサー)の中には、「任意整理には原則として応じない」という強硬なスタンスをとる企業も存在します。また、交渉自体は受け付けるものの、「将来利息の一部しか免除しない」「24回〜36回以内の短期分割しか認めない」といった厳しい社内基準を設けているケースも少なくありません。
こうした業者は、長期の分割払いで少しずつ回収するよりも、訴訟を起こして判決を得てから給与などを差し押さえ、一括または短期間で回収することを優先する傾向があります。この場合、ご自身の誠意や交渉技術の問題ではなく、相手方の企業特性によって和解が不成立となっています。
返済原資の不足で分割条件が折り合わないケース
2つ目は、債権者側は交渉のテーブルに着いているものの、こちらが支払える金額と相手方が求める金額が合わず、条件面で折り合いがつかないケースです。
任意整理の実務では、将来利息をカットした後の元本を3年〜5年(36回〜60回)で分割返済するのが一般的な上限とされています。例えば、300万円の借金を60回払いで任意整理する場合、単純計算で毎月5万円の返済が必要です。もし、毎月の手取り収入から生活費を差し引いた「返済原資(返済に回せるお金)」が月3万円しかなければ、100回払いなどの超長期分割を求めることになり、債権者の社内稟議が通らず和解できません。
また、債務者の年齢が65歳以上など高齢である場合、完済時の年齢を考慮して「36回払いまでしか認めない」など、通常よりも返済期間が短く制限されることもあります。このように、借金総額に対して毎月の返済可能額が不足していると、条件不一致によって交渉がストップしてしまいます。
借入期間が短い・返済実績がないなど取引経緯に問題があるケース
3つ目は、借り入れをしてからの期間が極端に短い場合や、これまでほとんど返済実績がない状態で任意整理を申し出たケースです。
具体的には、借り入れから半年〜1年未満で任意整理を行った場合や、借りた後に一度も返済しないまま手続きに入った場合などが該当します。このような取引経緯があると、債権者から「最初から返すつもりがなく、計画的に借りたのではないか」と強い不信感を持たれてしまいます。
また、貸金業者は利息を受け取ることで利益を得ています。取引期間が極端に短いと、債権者にとっては利息収入がほとんど得られていない状態となるため、将来利息をカットして長期分割に応じるメリットがありません。結果として、和解自体を拒否されたり、一括返済や今日までの経過利息・遅延損害金を上乗せした厳しい条件を強く求められたりする傾向があります。
すでに訴訟や差押えの手続きに進んでいるケース
4つ目は、任意整理の交渉を開始する前、あるいは交渉が長引いている最中に、債権者がすでに裁判所へ訴訟提起や支払督促の申立てを行っているケースです。
長期間の滞納が続いた後に任意整理を依頼した場合などでは、受任通知(弁護士や司法書士が介入したことを知らせる通知)が届くのと前後して、債権者が法的手続きに踏み切っていることがあります。訴訟の段階であればまだ話し合いの余地が残されていることもありますが、通常の任意整理に比べると和解のハードルは格段に上がります。
とくに、すでに裁判で判決が確定していたり、仮執行宣言付判決や仮執行宣言付支払督促が出されていたりすると、債権者は強制執行(差押え)を申し立てられる状態です。債権者からすれば、わざわざ譲歩して分割払いの合意をしなくても、給与や預貯金の差押えによって強制的に債権を回収できるため、任意整理に応じる必要がなくなってしまうのです。
和解できないときに依頼先の専門家へまず確認すべきこと
債権者と和解できないと知らされたとき、焦って自己判断で動いてしまうのは禁物です。今後、「条件を見直して再交渉するか」「一部の債権者だけ和解するか」「個人再生や自己破産へ切り替えるか」という次の一手を正しく選ぶためには、前提となる正確な情報を整理する必要があります。
まずは現在依頼している弁護士や司法書士へ連絡を取り、以下の3つのポイントを具体的に確認して状況をすり合わせましょう。
全面的な交渉拒否か条件の不一致かを切り分ける
最初に担当の専門家へ確認すべきなのは、「相手方は任意整理の交渉自体を一切拒否しているのか、それともこちらが提示した月額や分割回数では折り合わないと言っているのか」という点です。
単に「和解できませんでした」という報告だけでは、再交渉の余地があるのかどうかが判断できません。もし相手方が交渉のテーブルには着いている「条件の不一致」であるならば、具体的にどのような条件なら応じる姿勢を見せているのかを担当者から詳しく聞き出してください。
- 月々の返済額:あと毎月いくら上乗せすれば稟議が通るのか
- 分割回数:60回は不可でも、36回や48回なら認められるのか
- 頭金の有無:和解時にまとまった頭金を入れれば分割に応じるのか
- 利息・損害金の扱い:将来利息や経過利息を一部含めれば合意できるのか
このように相手方が求めている「最低条件」を明確に把握することが、再提案の余地を探るための第一歩となります。
他の債権者との交渉状況と家計全体の返済可能額を照合する
複数の借入先がある場合は、和解が難航しているのが「すべての債権者」なのか、それとも「一部の債権者だけ」なのかを確認しましょう。
その上で、順調に進んでいる他社との和解見込み額(またはすでに成立した月額)と、難航している業者が要求している月額を合算したとき、現在の家計で毎月無理なく支払える範囲に収まるかを担当者と再計算することが重要です。
例えば、3社のうち2社とは合計月2万円での和解が見込めているとします。残り1社が長期分割を拒否し、月2万5,000円の支払いを求めてきた場合、3社合計の返済額は月4万5,000円です。もしご自身の家計(手取り収入から確実な生活費を差し引いた返済原資)から月5万円を捻出できるのであれば、難航している1社の厳しい条件を飲んでも全体としては返済を続けられる計算になります。部分的な交渉状況だけでなく、家計全体のバランスと照らし合わせることが大切です。
現在の依頼先の対応範囲と方針変更の可否を確認する
債権者の態度が強硬で今後訴訟に発展しそうな場合や、任意整理を断念して個人再生・自己破産への手続き変更が必要になった場合に備え、現在の依頼先でそのまま対応してもらえるのかを確認しておく必要があります。
ここでとくに注意したいのが、現在「司法書士」に依頼しているケースです。法務大臣の認定を受けた認定司法書士であっても、法律上、業務を行える範囲には以下のような明確な制限があります。
| 手続き・業務内容 | 弁護士 | 認定司法書士 |
|---|---|---|
| 任意整理の交渉(1社あたりの元本が140万円以下)・簡易裁判所での訴訟代理(訴額140万円以下) | 全面的に対応可能 | 対応可能(※地方裁判所での訴訟や控訴審の代理は不可) |
| 任意整理の交渉・訴訟代理(1社あたりの元本が140万円超) | 全面的に対応可能 | 対応不可 |
| 個人再生・自己破産(地方裁判所での手続き) | 代理人として全面対応 | 書類作成支援のみ(代理人は不可) |
1社あたりの債権額(元本)が140万円を超える案件では、司法書士は任意整理の交渉や訴訟の代理人になることができません。また、訴額が140万円以下であっても、認定司法書士が訴訟代理人になれるのは簡易裁判所の対象手続きに限られており、地方裁判所での訴訟や控訴審の代理はできない定めとなっています。さらに、地方裁判所へ申し立てる個人再生や自己破産においても、司法書士は裁判所へ提出する書類の作成支援にとどまり、代理人として裁判官との面接に同席したり債権者と直接交渉したりすることはできない仕組みになっています。そのため、現在の契約内容と対応範囲を早めに確認しておくことが不可欠です。
任意整理の枠内で解決を目指す場合の3つの選択肢
依頼先の専門家と状況を整理した結果、まだ任意整理の枠組みの中で解決できる余地が残されている場合、具体的にどのようなアプローチが考えられるでしょうか。ここでは、個人再生や自己破産といった法的手続きへ切り替える前に検討できる3つの選択肢と、それぞれの成立条件や注意点について解説します。
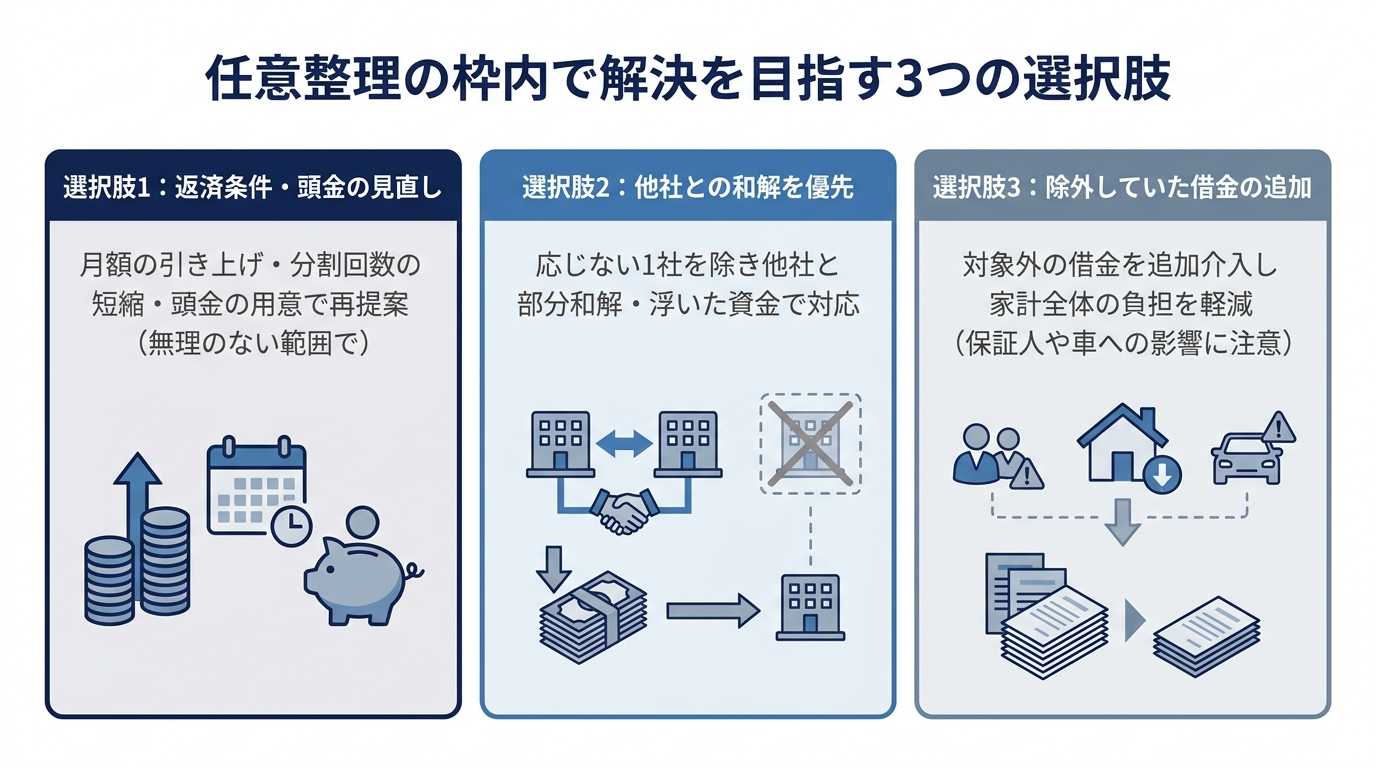
返済条件や頭金を見直して再提案する
相手方が全面的な交渉拒否ではなく「条件の不一致」である場合にまず検討したいのが、こちら側の返済条件を見直して再提案する方法です。債権者が納得しやすい具体的な譲歩案としては、以下のようなものがあります。
- 家計の固定費(通信費や保険料など)を削減したり、家族・親族から援助を受けたりして、毎月の返済額を引き上げる
- 分割回数を当初希望していた60回から、36回〜48回程度へ短縮する
- ボーナスや親族からの支援などで資金を準備し、和解時にまとまった「頭金」を一括で支払う
とくに頭金の提示は、「返済に対する誠意がある」「初期にまとまった回収ができる」と評価され、相手方の社内稟議が通りやすくなる傾向があります。
ただし、「とにかく今すぐ和解を成立させたいから」とその場しのぎで無理な金額を約束することは絶対に避けてください。自分の返済能力を超えた条件で和解しても、数ヶ月後に支払いが苦しくなって滞納すれば、結局は一括請求を受けることになり事態がさらに悪化します。条件を引き上げて再提案するのは、完済まで確実に支払いを継続できる明確な根拠がある場合に限るべきです。
応じない債権者を除き他社との和解を優先する
複数の借入先のうち、1社だけが社内方針などでどうしても和解に応じない場合、任意整理の「対象とする債権者を選べる」という特徴を活かし、交渉に応じてくれる他の債権者との和解を先に成立させる(部分和解する)という選択肢があります。
和解に応じてくれる他社の将来利息をカットし、長期分割によって月々の返済額を十分に引き下げることができれば、家計に余裕が生まれます。その浮いた資金を回すことで、期限の利益(分割払いの権利)が維持されている場合などには従来の契約通りの金額で返済を続けたり、すでに返済停止によって期限の利益を失っている場合でも分割払いの再合意や一括返済に向けた対応を検討したりできる可能性があります。ただし、一度期限の利益を失った債務は対象から外すだけで当然に元の分割払いへ戻れるわけではなく、一括返済の資金を貯めている間も請求や訴訟などの法的手続きが自動的に止まるわけではない点には注意が必要です。
この方法をとる際は、「他社との和解後の毎月返済額」と「不成立となった業者への毎月返済額」を合算した金額が、ご自身の返済原資の範囲内に確実に収まるかどうかの厳密な試算が必須です。合算しても生活が成り立つ見込みが立つのであれば、1社と和解できなくても任意整理の目的を十分に果たすことができます。
対象外にしていた他の借金を追加で任意整理する
当初任意整理を依頼した際、「家族や親族が保証人になっている」「自動車ローンで車を手放したくない」といった理由から、手続きの対象外(除外)にしていた別の借金はありませんか。もしそのような借金がある場合、対象外にしていた借金を追加で任意整理(追加介入)することで、状況を打開できるケースがあります。
除外していた借金も任意整理の対象に含めて将来利息をカットし、月々の支払額を減らすことができれば、家計全体の返済負担が軽くなります。その結果として返済原資に余裕が生まれ、交渉が難航している債権者が求める厳しい返済条件をクリアできる可能性があるのです。
ただし、この方法には大きな注意点があります。保証人付きの借金を任意整理すれば保証人へ一括請求が行くことになり、所有権留保がついた自動車ローンを整理すれば車は引き上げられてしまいます。任意整理における保証人への影響と回避策も踏まえつつ、「車や保証人を守ること」と「現在の交渉決裂を回避して法的手続き(個人再生や自己破産)を防ぐこと」のどちらを優先すべきか、担当の弁護士と慎重に比較検討する必要があります。
任意整理で解決できない場合は個人再生・自己破産を検討する
返済条件の見直しや部分和解を試みても返済の目処が立たない場合、あるいは借入額の大部分を占める主要な債権者が交渉に一切応じない場合は、任意整理に固執せず、裁判所を通じた法的手続き(個人再生・自己破産)へ方針を転換するタイミングと言えます。
任意整理との最大の違いは、個人再生や自己破産であれば、一部の強硬な債権者が反対していても、法律の要件さえ満たせば裁判所の決定によって強制的に借金を減額・免除できるという点です。さらに、手続きが開始されれば債権者による給与などの差押えを止めることもできます。ご自身の状況に合わせて、どちらの手続きを選ぶべきかの判断軸を見ていきましょう。
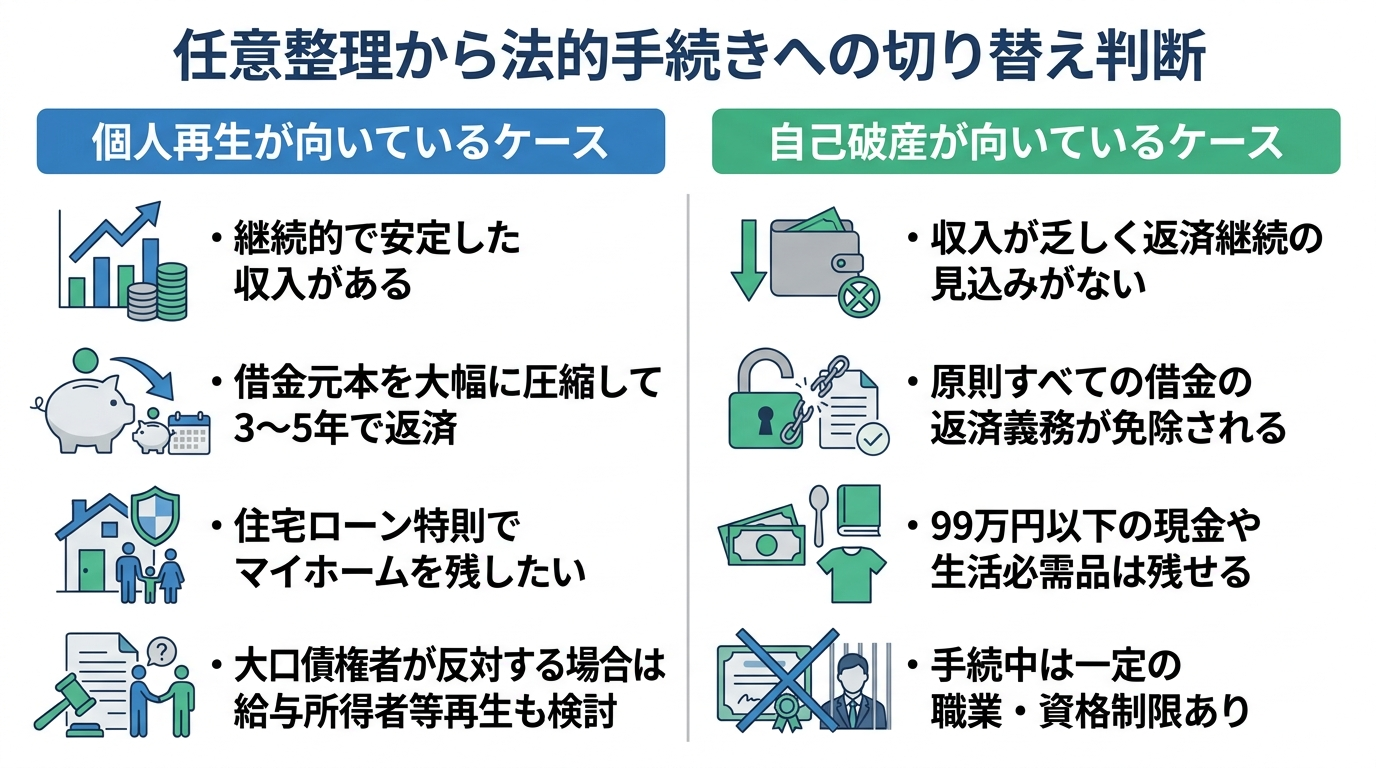
安定収入があり住宅などを残したいなら個人再生
借金の総額が大きすぎて任意整理の元本分割では支払いきれないものの、ご自身に継続的で安定した収入がある場合には「個人再生」が適しています。
個人再生は、住宅ローンを除く借金総額が原則5,000万円以下の場合に利用でき、裁判所の認可を得て借金の元本そのものを大幅に圧縮し、原則3年(最長5年)で分割返済していく手続きです。減額後の最低弁済額は一律ではなく、債務総額に応じた段階的な法定基準(100万円以上500万円未満なら100万円、500万円以上1,500万円未満なら5分の1など。対象債務が100万円未満の場合は原則その全額)と、保有している財産の合計額(清算価値)などを比較し、最も高い金額が基準となります。そのため、高価な財産がある場合は清算価値の分だけ返済額が高くなりますが、それでも任意整理では到底払えなかった金額を無理のない月額に収められる可能性が高まります。また、「住宅資金特別条項(住宅ローン特則)」を利用すれば、住宅ローンをこれまで通り支払いながらマイホームを手元に残せるという大きなメリットもあります。
ここで実務上の重要な注意点をお伝えします。個人再生には主に「小規模個人再生」と「給与所得者等再生」の2種類があります。通常よく使われる「小規模個人再生」では、債権者の頭数の半数以上、または議決権総額の過半数(2分の1超)を有する債権者が反対(不同意回答)すると、再生計画が認可されません。そのため、任意整理を強硬に拒否している業者が、住宅ローン等を除いた議決権総額の過半数(2分の1超)を占める大口債権者である場合は、債権者の同意が不要な「給与所得者等再生」の選択も視野に入れる必要があります。
給与所得者等再生は、債権者の反対によって手続きが否決されることがない反面、利用するには「給与またはこれに類する定期的な収入を得る見込みがあり、かつその額の変動幅が小さいこと」という要件を満たす必要があります。また、先述の最低弁済基準や清算価値に加えて「可処分所得の2年分以上」を返済しなければならないため返済額がやや高くなる傾向がありますが、条件を満たしていれば強硬な大口債権者による不同意リスクを回避する有力な選択肢となります。手続きを切り替える前の確認事項や判断基準を踏まえ、任意整理から個人再生への変更について弁護士と早めに相談することをおすすめします。
収入が乏しく返済継続が見込めないなら自己破産
失業や病気、怪我、あるいは大幅な収入減少などにより、たとえ個人再生で元本を圧縮したとしても今後3年〜5年にわたって返済を続ける見込みが立たない(支払不能である)場合には、「自己破産」を選択すべきです。
自己破産は、裁判所へ申立てを行い「免責許可決定」を受けることで、税金などの非免責債権を除き、債権者の同意なしに原則としてすべての借金の返済義務が免除(ゼロに)される手続きです。いかに強硬に和解を拒否していた債権者であっても、免責が確定すればそれ以上請求することはできなくなります。
「自己破産をするとすべての財産を失い、生活できなくなるのではないか」と心配される方も多いのですが、決してそのようなことはありません。持ち家や査定額の高い自動車など、一定額以上の財産は手放す必要がありますが、99万円以下の現金や、家具・家電といった生活必需品などの「自由財産」は手元に残して生活を再建することができます。
無理な任意整理を続けて生活が破綻してしまう前に、ご自身の収支状況を冷静に見つめ直し、必要であれば任意整理から自己破産への変更を決断することが、真の生活再建につながるケースは数多くあります。
法的手続きへ切り替える際に押さえておくべき影響
任意整理から個人再生や自己破産へ方針を変更するにあたっては、任意整理とは異なる法的手続き特有のルールや影響を事前に理解しておく必要があります。判断の前提として、以下の4つのポイントを押さえておきましょう。
- すべての債権者を平等に扱う必要がある(債権者平等の原則):
任意整理のように特定の借金だけを対象外にすることはできません。保証人付きの借金や自動車ローン、勤務先からの借入などもすべて手続きに含める必要があります。 - 官報への掲載がある:
国が発行する機関紙である「官報」に、手続きを行った事実と氏名・住所が掲載されます。ただし、一般の人が官報を日常的に見ることはまずないため、周囲に知られる可能性は極めて低いです。 - 一定の職業・資格制限が生じる(自己破産のみ):
自己破産の手続き開始から免責許可決定が確定するまでの一定期間(数ヶ月程度)、警備員や生命保険募集人、宅地建物取引士などの一定の資格を使った業務が制限されます。ご自身の仕事に影響があるか心配な方は、事前に債務整理で資格制限のある職業を確認しておくと安心です(※個人再生には資格制限はありません)。 - 追加の費用や資料準備が必要になる:
裁判所へ納める予納金や、手続き変更に伴う弁護士費用の差額が発生するほか、直近の家計簿や通帳の取引履歴、給与明細といった詳細な資料の準備が必要になります。
これらは生活を立て直すための必要なプロセスであり、過度に恐れる必要はありません。メリットと影響を天秤にかけ、専門家と一緒に最適な道を選びましょう。
和解できないまま放置するリスクと訴状が届いたときの対応
「債権者と和解できないと言われたけれど、どうすればいいか分からず連絡を先延ばしにしている」という状態は、極めて危険です。交渉がまとまらない状態を放置するとどのような事態を招くのか、また万が一裁判所から書類が届いた場合にどう動くべきか、緊急時の対応を確認しておきましょう。
不成立のまま放置すると一括請求から差押えへ進む
任意整理の交渉中は、通常、債権者への返済を一時的にストップしています。しかし、和解が成立しないまま方針も決めずに返済を止め続けていると、債権者は「話し合いによる解決は不可能」と判断し、手続きを次の段階へと進めます。
具体的には、分割払いの権利(期限の利益)が失われたとして、残っている元本に年率14.6%〜20.0%程度の高い遅延損害金を付加した上で借金の一括請求を行い、やがて裁判所へ訴訟提起や支払督促の申立てを行います。
そして、裁判で判決が確定した場合だけでなく、仮執行宣言付判決や仮執行宣言付支払督促が出された場合には、確定前であっても債権者は裁判所を通じて強制執行(差押え)を申し立てることができるようになります。強制執行が行われると、以下のような深刻な事態に直面します。
- 給与の差押え:毎月の手取り給与の原則4分の1(手取りが44万円を超える場合は33万円を超えた全額)が、完済に至るまで毎月強制的に天引きされます。裁判所から勤務先へ通知が届くため、職場に借金問題を隠し通すことはできなくなります。
- 預貯金口座の差押え:差押命令が金融機関へ送達された時点の預金債権が、請求額の範囲で差し押さえられます(差押額を超える残高や、原則として送達後に入金されたお金まで利用できなくなるわけではありません)。実際の取立て(回収)は原則として債務者へ差押命令が送達されてから1週間が経過した後に可能となりますが、差し押さえられた預金は引き出せなくなるため、生活費や家賃の引き落としができなくなる恐れがあります。
このように、放置は生活基盤そのものを脅かす結果に直結するため、早期の方針決定が何よりも重要です。なお、裁判所を通じた差押えの具体的な仕組みや手続きの流れについては、裁判所の公式案内もあわせてご確認ください。
裁判所から訴状や支払督促が届いたら直ちに依頼先へ共有する
任意整理の交渉中や交渉が決裂した後に、債権者が訴訟に踏み切ると、裁判所からご自宅へ「特別送達」という特殊な郵便で「訴状」や「支払督促」が届くことがあります(依頼している専門家がまだ訴訟の委任を受けていない場合、書類は本人の自宅へ直接届きます)。
もし裁判所からの封筒が届いたら、絶対に未開封のまま放置したりせず、すぐに開封して中身を確認し、直ちに現在依頼している弁護士・司法書士へ連絡してください。その際、担当者へ必ず共有すべき重要な項目は以下の3点です。
- 書類を受け取った正確な日付(送達日)
- 同封されている書類の種類(訴状なのか、支払督促なのか)
- 記載されている期日・期限(「第1回口頭弁論期日」「答弁書の提出期限」または支払督促に対する「督促異議申立期限(受取日から2週間以内)」)
訴状が届いた場合は、同封の呼出状等に記載された「答弁書の提出期限」と「第1回口頭弁論期日」を必ず確認して対応する必要があります。答弁書を提出しないまま期日を欠席して放置すれば、債権者の主張どおりの判決(多くの場合、確定前でも差押えが可能となる仮執行宣言付判決)が早期に出されてしまいます。支払督促に至っては、受け取ってから2週間以内に異議を申し立てなければ、すぐに仮執行宣言の手続きへ進んでしまいます。
この極めて短い猶予期間のうちに、裁判所の手続き内で分割払いの合意を目指す「訴訟上の和解」を探るのか、それとも直ちに個人再生や自己破産の申立準備へ切り替えて差押えを回避するのかを即座に判断する必要があります。裁判所から訴状や支払督促が届いたときの対処法を正しく実践し、1日でも早く専門家と連携をとることが危機を乗り切る鍵となります。
任意整理で和解できないとお悩みなら弁護士へご相談ください
任意整理の交渉に債権者が応じない、あるいは提示された条件が厳しくて和解できないという状況に陥っても、決して諦める必要はありません。これまで見てきたように、和解できない原因が「相手方の方針による交渉拒否」なのか「返済条件の不一致」なのかを正確に見極めれば、条件の見直しや他社優先の部分和解、さらには個人再生・自己破産への切り替えによって、生活を立て直すための解決の道筋は作ることができます。
もし現在、以下のようなお悩みを抱えていらっしゃる場合は、一度弁護士へ相談されることを強くおすすめします。
- 司法書士に依頼しているが、140万円を超える債権や訴訟対応、地方裁判所での個人再生・自己破産への切り替えが必要になり、現在の依頼先では代理人として対応してもらえない
- 現在の担当者から「和解できない」と言われたものの、今後どう方針を変更すべきか具体的な提案がなく、判断に迷っている
- すでに債権者から訴訟を予告されていたり、裁判所から訴状が届いたりして、一刻も早く法的な防御策を講じる必要がある
弁護士であれば、債権額の上限なくすべての任意整理交渉や訴訟の代理人を務めることができるのはもちろん、万が一任意整理での解決が難しい場合でも、個人再生や自己破産といった裁判所での手続きまで一貫して代理人としてサポートすることが可能です。
私たち再生の歩み法律事務所では、これまで数多くの債務整理案件に携わってきた経験から、難航している任意整理の打開策や、個人再生・自己破産へのスムーズな方針転換について、ご依頼者様の生活状況を第一に考えた最適なプランをご提案しております。債務整理に関するご相談は何度でも無料で承っており、ご来所での面談だけでなく、遠方の方や外出が難しい方向けのオンライン面談にも柔軟に対応しています。
「和解できないと言われてどうしたらいいか分からない」「このままでは差押えにならないか不安で眠れない」と一人で抱え込まず、まずはあなたの現在の状況を私たちにお聞かせください。一日も早く平穏な日常を取り戻せるよう、現在の返済状況や今後の手続きの選択肢について具体的にご案内し、生活再建に向けた解決策をご一緒に整理いたします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。