任意整理の返済が苦しい…個人再生への変更は選択肢の一つです
任意整理による返済が始まったものの、「思ったよりも家計が厳しい」「急な収入減で、このままでは支払いが難しいかもしれない…」そんな不安を抱えていらっしゃるのではないでしょうか。
計画通りに返済が進まない場合、焦りや負担を感じる方は少なくありません。しかし、決してご自身を責めないでください。当初の計画では予測できなかった事態が起こるのは、誰にでもあり得ることです。返済が難しくなった場合でも、状況に応じて検討できる法的な選択肢があります。
任意整理の返済が困難になった場合、より抜本的に借金を減額できる「個人再生」へと手続きを変更することは、生活を立て直すための有効な選択肢の一つです。もし支払いができなくなってしまえば、最終的には給与などの差し押さえに至る可能性も考えられます。
この記事では、個人再生への変更を視野に入れているあなたが、弁護士へ相談する前にご自身の状況を整理し、冷静に次の一歩を踏み出すための準備について、具体的にお伝えします。ご自身の状況を客観的に把握することで、相談がスムーズに進むだけでなく、あなたにとって最善の解決策がより明確になるはずです。現在の状況を整理し、利用できる手続きや対応方法を確認していきましょう。
まず確認:任意整理から個人再生へ変更できる3つの条件
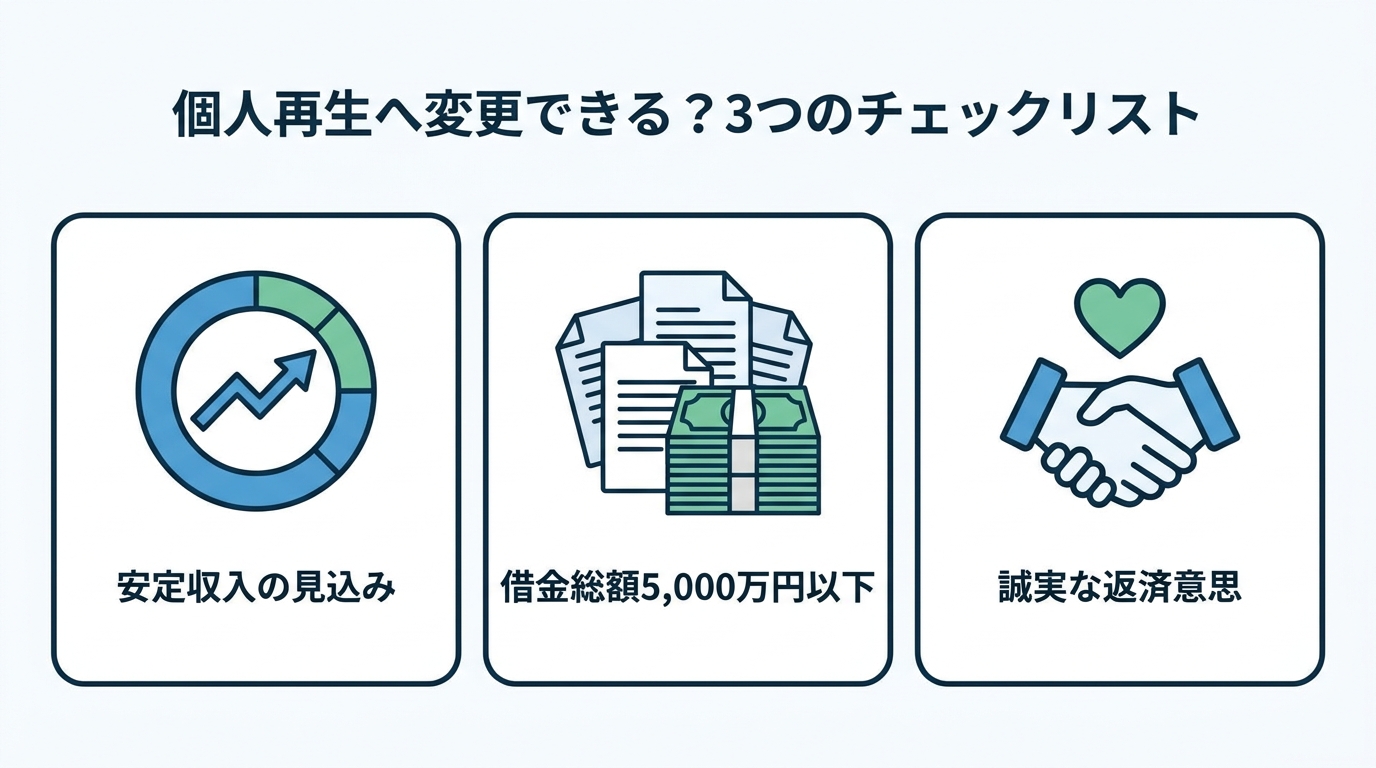
「そもそも、自分は個人再生に切り替えることができるのだろうか?」まず、その疑問から解消していきましょう。個人再生を利用するには、法律で定められたいくつかの条件を満たす必要があります。ここでは、特に重要な3つのポイントに絞って、分かりやすくご説明します。
- 将来にわたって安定した収入が見込めること
個人再生は、減額された借金を原則3年間(最長5年間)で分割して返済していく手続きです。そのため、「今後、継続して返済していけるだけの収入があるか」が重要なポイントになります。正社員の方はもちろん、パートやアルバイト、個人事業主の方でも、安定的・継続的な収入の見込みがあれば条件を満たす可能性があります。 - 借金の総額が5,000万円以下であること(住宅ローンを除く)
個人再生で整理できる借金の総額には上限があります。住宅ローンを除いた、消費者金融や銀行カードローン、クレジットカードの残高などの合計が5,000万円を超えている場合は、個人再生を利用することはできません。 - 申立てが不当な目的・不誠実なものと評価されないこと
任意整理後の返済が難しくなった理由が、ギャンブルや浪費による新たな借入れといった不誠実なものではないことも、考慮される場合があります。裁判所は、申立人が真摯に生活再建を目指しているかを見ています。収入の減少や病気、やむを得ない支出の増加など、正直な事情を説明することが大切です。
これらの個人再生の基本的な条件を満たしていれば、手続きを切り替えることを具体的に検討できます。
相談前にご自身で整理すべき7つの重要事項【準備シート】
弁護士との相談は、今後の返済方針や手続きの選択を検討する重要な機会です。その時間を最大限に有意義なものにするために、事前にご自身の状況を整理しておくことを強くお勧めします。これからお伝えする7つの項目を、お手元のメモ帳などに書き出しながら読み進めてみてください。これらの項目を整理しておくと、相談時に状況を説明しやすくなります。
この個人再生相談前の準備をすることで、ご自身の状況がクリアになるだけでなく、弁護士もあなたの状況を深く理解し、より的確なアドバイスを差し上げることが可能になります。
1. 借入先と現在の借金総額の一覧化
まずは、借金の全体像を正確に把握することから始めましょう。どこから、いくら借りているのかをすべて書き出します。
- 対象:消費者金融、銀行カードローン、クレジットカードのキャッシング・ショッピング、奨学金、個人からの借入れなど、すべての借金
- 書き出すこと:借入先の会社名、現在の残高
任意整理の和解書や、毎月の請求書、督促状などを確認しましょう。もし手元に資料がなく、借金の総額が正確にわからない場合は、JICC、CIC、全国銀行個人信用情報センターなどの信用情報機関に情報開示を請求することで、加盟会員が登録したローンやクレジット等の情報を確認できます。ただし、個人間の借入れなど信用情報に登録されない債務は、契約書や通帳、相手方への確認によって整理する必要があります。
2. 毎月の収入と支出(家計簿)の見える化
次に、ご自身の家計の状況を「見える化」します。個人再生では、減額後の借金を返済し続けられるかどうかが審査されるため、家計の収支状況は最も重要な情報の一つです。
- 期間:直近2〜3ヶ月分
- 書き出すこと:
- 収入:給与(手取り額)、ボーナス、年金、事業収入など
- 支出:家賃、食費、水道光熱費、通信費、保険料、教育費、交通費、医療費など
給与明細や預金通帳を見ながら、できるだけ正確に書き出してみてください。もしご家族と同居している場合は、世帯全体の収支を把握する必要があります。この作業によって、「毎月あといくらなら返済に回せるか」という具体的な金額が見えてきます。これは、生活再建に向けた家計管理の第一歩にもなります。
3. 保有している財産(資産)のリストアップ
個人再生では、あなたが保有している財産の価値(清算価値)を算出し、その価値を下回らない金額を返済しなければならないというルール(清算価値保障原則)があります。そのため、どのような財産を、どれくらい持っているかをリストアップする必要があります。
- 対象となる主な財産:
- 預貯金(すべての口座の残高)
- 不動産(土地・建物)
- 自動車
- 生命保険(解約した場合に戻ってくるお金)
- 退職金(現時点で退職した場合の見込額)
- 有価証券(株式など)
不動産の価値は固定資産評価証明書、自動車は中古車販売サイトの査定額などが目安になります。生命保険の解約返戻金は保険会社に問い合わせれば確認できます。財産の状況は、個人再生後の返済額を決める上で非常に重要ですので、正直にすべて書き出すようにしましょう。手続きによっては、一定額の預貯金を手元に残すことも可能です。
4. 任意整理の開始から現在までの経緯の整理
弁護士があなたの状況を正確に理解し、裁判所へ事情を説明するためにも、これまでの経緯を時系列で整理しておきましょう。
- いつ頃:任意整理を依頼した時期、和解が成立した時期、返済が苦しくなった時期
- 誰に:依頼した法律事務所・司法書士事務所の名前
- なぜ:返済が苦しくなった具体的な理由(例:会社の業績不振で残業代がカットされた、子どもの進学で教育費が増えた、病気で働けなくなったなど)
この整理は、相談をスムーズに進めるだけでなく、個人再生を申し立てる際に裁判所に提出する「陳述書」を作成する際の基礎にもなります。もし任意整理の返済が苦しくなった原因が新たな借入れであったとしても、正直にお話しいただくことが解決への近道です。
5. 住宅ローンの有無と今後の希望
もし、あなたが持ち家にお住まいで住宅ローンを返済中であれば、その情報は非常に重要です。個人再生には「住宅ローン特則(住宅資金特別条項)」という制度があり、これを利用することで、住宅ローンはそのまま返済を続け、家を手放すことなく、他の借金だけを大幅に減額できる可能性があります。
- 住宅ローンの契約書や返済予定表を手元に準備する
- 「今後もこの家に住み続けたい」という希望があるかを明確にする
この希望があるかないかで、手続きの方針が大きく変わってきます。もし住宅ローンの返済自体が滞っている場合でも、解決策が見つかるかもしれませんので、正直に状況をお伝えください。
6. 保証人の有無と連絡先
奨学金や一部の銀行ローンなど、保証人がついている借金はありませんか?個人再生を行うと、すべての債権者が手続きの対象となるため、債権者は保証人に対して残額の一括請求を行うのが一般的です。
- 保証人がついている借金の契約書を確認する
- 保証人になってくれている方の氏名、連絡先を整理しておく
ご家族やご友人に保証人になってもらっている場合、事前に相談しておくべきか、弁護士から連絡してもらうべきかなど、対応策を一緒に考える必要があります。保証人への影響を最小限に抑えるためにも、この情報は隠さずに弁護士にお伝えください。
7. 今回の相談で解決したいこと・不安なこと
最後に、あなたご自身の「気持ち」を整理してみましょう。手続き的な情報だけでなく、あなたの想いや不安を言語化しておくことで、弁護士はよりあなたに寄り添った解決策を提案できます。
- 解決したいこと:「とにかく月々の返済を楽にしたい」「将来のために貯金ができるようになりたい」「家だけは守りたい」
- 不安なこと:「家族に知られずに手続きできるか」「会社に影響はないか」「手続きの費用は分割できるか」
どんな些細なことでも構いません。あなたの希望や不安を率直にお話しいただくことが、心から納得できる解決への第一歩となります。
任意整理と個人再生、どちらが今のあなたに向いているか
ここまで整理してきた情報をもとに、今のあなたにとって「任意整理の継続」と「個人再生への変更」のどちらがより適しているか、考えてみましょう。もし、任意整理から自己破産への変更も視野に入れている場合は、任意整理から自己破産への変更もあります。
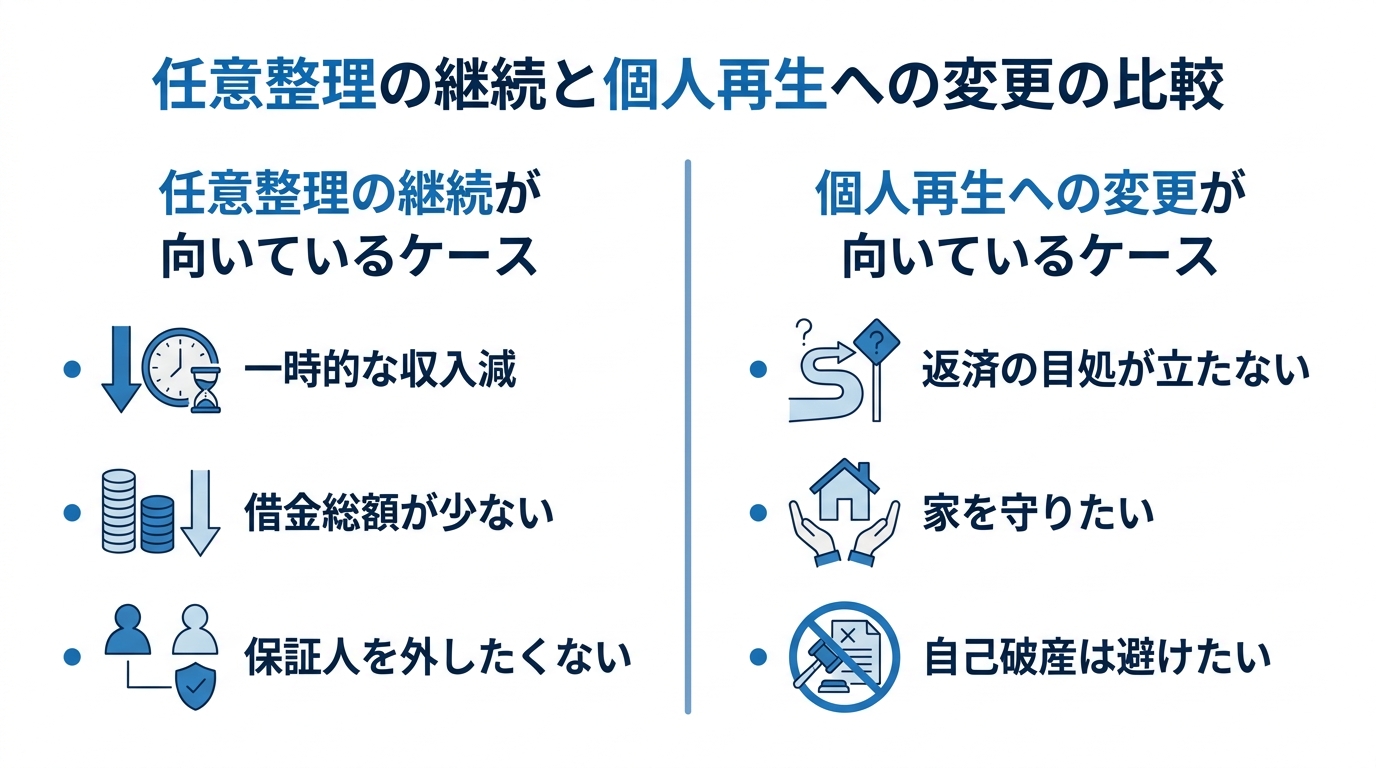
任意整理の継続が向いているケース
以下のような状況であれば、現在の任意整理を継続するか、一部の債権者と再交渉(追加和解)することで乗り切れる可能性があります。
- 返済が厳しいのが一時的なもので、数ヶ月後には収入が回復する見込みがある。
- ボーナスなどで滞納分を解消し、返済計画に戻せる見込みがある。
- 借金の総額が比較的少なく、返済期間を少し延長してもらえれば完済できる。
- どうしても保証人がついている借金を手続きの対象から外したい。
個人再生への変更が向いているケース
一方で、以下のような場合は、個人再生に切り替えることで、状況を根本的に改善できる可能性が高いでしょう。
- 収入が恒常的に減ってしまい、任意整理の返済額を捻出できない。
- 借金の元金が大きすぎて、利息をカットしただけでは返済の目処が立たない。
- 住宅ローンがあり、大切なマイホームを守りながら、他の借金を大幅に減らしたい。
- 自己破産のように財産を失うことは避けたいが、任意整理では解決できない。
再生の歩み法律事務所にご相談いただく際の流れ
ご自身の状況を整理し、個人再生への変更も視野に入ってきたら、ぜひ一度、私たち専門家にお話をお聞かせください。一人で悩み続けるよりも、専門家と話すことで、解決への道筋がはっきりと見えてくるはずです。
当事務所にご相談いただく際の流れは、以下の通りです。ご不安なく、最初の一歩を踏み出せるようサポートいたします。
- 無料相談のご予約:まずはお電話またはウェブサイトのお問い合わせフォームから、ご都合の良い日時をご予約ください。
- 弁護士との面談(来所 or オンライン):ご準備いただいた「準備シート」をもとに、弁護士が丁寧にお話を伺います。あなたの状況に最適な解決策を一緒に考えます。
- 方針と費用のご提案:個人再生を進める場合の手続きの流れや、必要な費用について、分かりやすくご説明します。費用は分割払いも可能です。
- ご契約:ご提案内容にご納得いただけましたら、正式にご契約となります。相談したからといって、必ず依頼しなければならないわけではありませんのでご安心ください。
- 手続き開始:ご契約後、速やかに手続きに着手します。貸金業者等については、弁護士から受任通知を送付した後、正当な理由なく電話・訪問等で直接弁済を求めることは原則として制限されます。
借金の問題解決において、弁護士に相談することは、あなたの生活を守るための大きな力になります。
任意整理から個人再生への変更に関するよくあるご質問
ここでは、任意整理から個人再生への変更を検討されている方からよく寄せられる質問にお答えします。その他の債務整理に関するよくあるご質問もご参照ください。
Q1. 任意整理を依頼した事務所に個人再生も頼むべきですか?
A1. 必ずしもその必要はありません。任意整理を依頼した事務所が個人再生に精通していない場合や、担当者との相性が合わないと感じる場合は、事務所を変更することも選択肢の一つです。セカンドオピニオンとして、他の事務所に相談してみることをお勧めします。
Q2. 任意整理で支払った弁護士費用は無駄になりますか?
A2. 任意整理で支払った弁護士費用の扱いは、依頼先との契約内容や事務所の方針によって異なります。個人再生へ移行する場合に費用へ充当されることもありますが、必ず事前に確認しましょう。
Q3. 家族に内緒で手続きを進めることはできますか?
A3. 個人再生は裁判所を通す手続きであり、同居家族の収入証明などが必要になる場合が多いため、完全に内緒で進めることは難しいケースが多いです。しかし、ご家族への説明の仕方など、できる限りご希望に沿えるようサポートいたしますので、まずはご相談ください。
まとめ:一人で悩まず、まずは専門家にご相談ください
任意整理の返済計画がうまくいかなくなり、個人再生への変更を考えることは、決して特別なことではありません。大切なのは、返済が困難だと感じた時点で、問題を放置せず、できるだけ早く次の行動を起こすことです。
この記事を読んで、ご自身の借金や家計、財産の状況を整理できたのではないでしょうか。整理した情報は、今後の手続きや返済方針を検討するための重要な判断材料になります。
次は、整理した情報をもとに、専門家と一緒に具体的な対応方針を検討する段階です。返済に不安がある場合は、早めに専門家へ相談することをご検討ください。当事務所の無料相談をご利用いただければ、あなたの状況を客観的に分析し、負担を抑えられる可能性のある解決策を具体的に検討できます。
早めに専門家へ相談することは、平穏な生活を取り戻すための有力な方法の一つです。当事務所では、状況に応じた解決策を検討し、手続きの進行を丁寧にサポートします。
参照:個人再生手続 – 裁判所
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。