廃業を決めた個人事業主様へ|自己破産で売掛金・事業資産はどうなる?
事業が立ち行かなくなり、廃業、そして自己破産という言葉が頭をよぎるとき、多くの個人事業主様が大きな不安を抱える方も少なくありません。「これまでお世話になった取引先への売掛金は、どうなってしまうのか」「苦労して買い揃えた事業の設備や在庫は、すべて手放さなければならないのか」。事業と個人の財産が一体となっている個人事業主様にとって、その悩みは当然のことです。
この記事では、そんな事業主様の不安を少しでも和らげ、次に何をすべきかを明確にするために、自己破産手続きにおける「売掛金」と「事業資産」の整理に焦点を当てて、専門家の視点から分かりやすく解説していきます。
結論からお伝えすると、売掛金や事業用の資産は、原則として裁判所の手続きを通じて処分(換価)され、債権者への配当に充てられることになります。しかし、これは全てを失うことを意味するわけではありません。正しい知識を持ち、適切な手順を踏むことで、取引先への影響を最小限に抑え、ご自身の生活再建への道筋を確かに描くことが可能です。
まずは落ち着いて、ご自身の状況を整理することから始めましょう。この記事が、状況整理と今後の対応を検討する際の参考になれば幸いです。
自己破産の全体像については、自己破産とは?免責により生活再建を目指す手続きで体系的に解説しています。
自己破産を決める前に|今すぐやるべきこと・やってはいけないこと
自己破産を考え始めたとき、パニックになって誤った行動をとってしまうと、後で取り返しのつかない事態を招くことがあります。弁護士に相談する前の段階でも、状況を悪化させないために知っておくべき重要なポイントがあります。ここでは、ご自身の未来を守るために「絶対にやってはいけないこと」と「今すぐやるべきこと」を具体的にお伝えします。
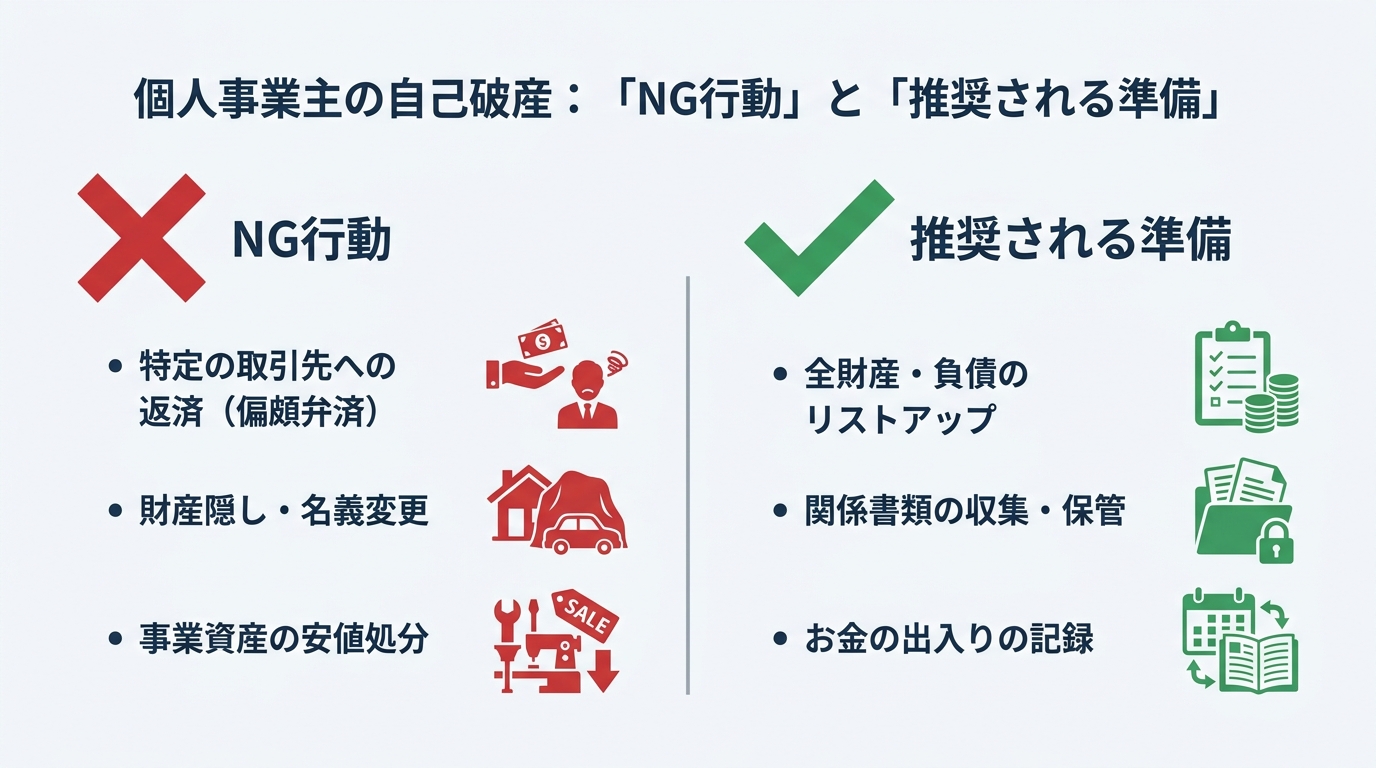
自己破産を検討する際に避けるべき3つの行動
自己破産は、誠実な債務者の経済的再生を目的とした制度です。そのため、不誠実な行為は厳しく判断され、最悪の場合、借金の免除(免責)が認められない可能性があります。
- 特定の取引先や知人にだけ返済する(偏頗弁済)
「長年の付き合いがあるA社にだけは迷惑をかけられない」「親戚から借りたお金だけは返したい」というお気持ちは痛いほど分かります。しかし、特定の債権者にだけ優先的に返済する行為は「偏頗弁済(へんぱべんさい)」として、免責判断や破産手続上問題になる可能性があります。自己破産は、すべての債権者を平等に扱う「債権者平等の原則」が基本です。この原則に反すると、免責が認められない重大な理由になり得ます。 - 財産を隠す・名義変更する(財産隠し)
事業で使っていた車を妻の名義に変える、こっそり持っている預金口座を申告しない、といった行為は「財産隠し」です。自己破産の手続きでは、後述する破産管財人が徹底的に財産を調査するため、こうした行為は破産管財人等による調査の対象となり、発覚した場合には手続上重大な不利益を受ける可能性があります。財産隠しは、免責が認められないだけでなく、「詐欺破産罪」という刑事罰の対象になる可能性もある、極めてリスクの高い行為です。 - 慌てて事業資産を安値で処分する
「少しでも現金に換えなければ」と焦り、事業で使っていた設備や在庫を相場より著しく安い価格で売却してしまうケースがあります。これは財産の価値を不当に減少させる行為(財産散逸)とみなされ、問題となる可能性があります。資産の処分は、裁判所が選任する破産管財人の指示に従って公正に行う必要があります。自己判断で安易な換金行為に走るのは絶対にやめましょう。
【推奨】再生への第一歩となる3つの準備
不安な気持ちは分かりますが、冷静に現状を把握し、整理することが再生への確実な一歩となります。以下の3つの準備を進めておくと、弁護士との相談やその後の手続きが非常にスムーズになります。
- 全財産と全負債のリストアップ
まずはご自身の財産と負債の全体像を正確に把握しましょう。事業用・個人用を問わず、預貯金、不動産、車両、保険、売掛金、在庫、そして金融機関からの借入、買掛金、リース債務、税金などをすべて書き出します。どこにどれだけの資産と負債があるか分からなければ、的確な方針は立てられません。もし借金の総額が不明な場合でも、わかる範囲でまとめてみましょう。 - 関係書類をすべて集める
契約書、請求書、領収書、確定申告書の控え、預金通帳(過去2年分程度)、車検証、保険証券など、お金や財産に関する書類は、捨てずに一箇所にまとめて保管してください。これらの書類は、弁護士が状況を正確に把握し、裁判所に申し立てるために不可欠な資料となります。 - お金の出入りを記録する
新たな借り入れは避け、日々の収入と支出を家計簿のように記録し始めましょう。事業の経費と個人の生活費の区別が難しい場合でも、何にいくら使ったのかを記録しておくことが大切です。これにより、破産手続き中の生活費の目安を立てやすくなり、裁判所への説明もスムーズになります。なお、借入先からの督促を止めるために弁護士に依頼すると、その金融機関の銀行口座が凍結されることがあるため、給与の振込先などには注意が必要です。
【売掛金の整理】回収と報告の3ステップ
事業上発生した売掛金。これがどう扱われるかは、個人事業主様にとって最大の関心事の一つでしょう。自己判断で進めるとトラブルの元になりますので、以下のステップに沿って慎重に進めることが重要です。
- ステップ1:売掛金リストの作成
まずは、すべての売掛金をリストアップし、現状を正確に把握します。「取引先名」「未回収の金額」「請求日(発生日)」「入金予定日」などを一覧にまとめましょう。このリストが、今後の対応方針を決める上での基礎となります。 - ステップ2:弁護士への相談と方針決定
作成したリストをもとに、必ず弁護士に相談してください。自己判断で回収を進めると、前述の「偏頗弁済」を疑われたり、回収したお金を生活費と混同してしまったりと、様々なリスクが伴います。弁護士は、個別の事情を伺った上で、どの売掛金を、誰が(ご本人が・弁護士が・将来選任される破産管財人が)回収すべきか、最適な方針をアドバイスします。取引先に破産の事実をいつ、どのように伝えるかといったデリケートな問題についても、一緒に考えていきます。 - ステップ3:方針に沿った回収と入金管理
弁護士と決定した方針に基づき、回収作業を進めます。もしご自身で回収を行う場合でも、入金されたお金は生活費の口座とは別の口座で管理するなど、個人の財産と明確に区別することが極めて重要です。このお金は、最終的に破産管財人に引き継ぎ、債権者への配当の原資となる「破産財団」の一部だからです。誠実な管理と報告が、手続きを円滑に進める鍵となります。
【事業資産の整理】処分と換価の3ステップ
店舗の什器や厨房設備、仕事で使うパソコンや専門工具、在庫商品、事業用の車両など、事業を支えてきた資産の行方も気になるところです。これらも基本的には売掛金と同様に、破産管財人によって処分(換価)されますが、そのプロセスを理解しておくことが大切です。
- ステップ1:資産目録の作成
事業で使っている資産をすべてリストアップします。「資産の種類(例:業務用冷蔵庫、パソコン、軽トラックなど)」「取得した時期」「取得したときの価格」「現在の価値(おおよその見込みで構いません)」を一覧にした「資産目録」を作成しましょう。これにより、財産の全体像が明確になります。ご自宅などの不動産をお持ちの場合も同様です。 - ステップ2:自由財産として残せるか確認
自己破産をしても、生活に必要な一定の財産は「自由財産」として手元に残すことが認められています。個人事業主の場合、事業の再建や今後の就職活動に不可欠な工具や機材などについて、裁判所に申し立てることで自由財産の範囲を拡張してもらえる可能性があります(自由財産の拡張)。ただし、これはあくまで例外的な措置であり、高価な機材や在庫などは対象外となることがほとんどです。安易に期待せず、弁護士に相談しながら可能性を探るのが現実的です。 - ステップ3:破産管財人による換価処分への協力
最終的に、事業資産をどのように処分するかを決めるのは、裁判所から選任された破産管財人です。管財人は、資産の価値を査定し、最も適切な方法(専門業者への売却など)で現金化(換価)を進めます。この過程において、あなたは管財人の調査や手続きに誠実に協力する義務があります。絶対に自己判断で資産を処分したり隠したりせず、すべて管財人の指示に従ってください。
事業資産の処分に関するより詳しい情報については、以下の資料も参考になります。
個人事業主の自己破産は「管財事件」が原則です
自己破産の手続きには、大きく分けて「同時廃止」と「管財事件」の2種類があります。財産がほとんどなく、借金の理由にも問題がない場合は、手続きが比較的簡単な「同時廃止」で終わることがあります。
しかし、個人事業主様の場合は、事業用の資産や売掛金が存在することが多く、それらを調査・換価して債権者に配当する必要があるため、原則として「管財事件」という手続きになります。
「管財事件」と聞くと、何か大事のように感じて不安になるかもしれませんが、これは個人事業主様の破産においては標準的な手続きです。裁判所によって「破産管財人」という弁護士が選任され、中立・公正な立場で財産の調査や管理、処分、そして債権者への配当などを行います。
破産管財人は、破産者の代理人ではなく、裁判所に選任されて中立的な立場で財産の調査・管理・換価などを行う役割です。管財人との面談では、財産や負債の状況について正直にすべてを話し、調査に全面的に協力することが、最終的に免責許可を得るためにも重要な対応です。
管財事件では、手続きの進捗を報告するための債権者集会が裁判所で開かれますが、これも多くの場合、短時間で事務的に終了します。過度に心配する必要はありません。
一人で抱え込まず、専門家へ相談という選択を
ここまでお読みいただき、ありがとうございます。
売掛金の回収、資産のリストアップ、やってはいけないNG行動など、個人事業主様の自己破産には、ご自身で判断・処理するにはあまりにも専門的で複雑な事柄が多く含まれていることをご理解いただけたかと思います。
もし一つでも判断を誤れば、免責が受けられなくなったり、特定の取引先にさらなる迷惑をかけてしまったりと、再生への道が遠のいてしまうことにもなりかねません。
どうか、一人で抱え込まないでください。
私たち弁護士にご相談いただければ、債権者からの督促の窓口となり、精神的な負担をすぐに軽減することができます。そして、あなたの状況を丁寧にお伺いした上で、自己破産が最善なのか、あるいは個人再生など他の選択肢はないのか、再生への最も適切な道筋を一緒に見つけ出します。
当事務所では、借金問題に関するご相談は何度でも無料です。まずは最初の一歩として、あなたの今の状況をお聞かせください。生活再建に向けた対応を一緒に検討します。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。