日本政策金融公庫の借金を抱え、破産を考えている経営者様へ
事業資金の返済が滞り、日本政策金融公庫から督促を受け、資金繰りや今後の事業継続、従業員・取引先・ご家族への影響に不安を感じている経営者の方もいるでしょう。
どうか、一人で抱え込まないでください。資金繰りや保証債務の問題は、法的手続や交渉によって整理できる場合があります。この記事では、日本政策金融公庫からの借入れがある会社の法人破産や、代表者個人の保証債務への対応について解説します。
この記事を読み終える頃には、
- 法人破産が、日本政策金融公庫の借金にどう影響するのか
- 連帯保証人であるあなた個人はどうなるのか
- そして、次に何をすべきか
これらの疑問が明確になり、不安の原因を整理し、次に検討すべき対応を把握しやすくなります。私たち再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という想いで設立されました。まずは落ち着いて、あなたの状況と選択肢を一緒に見ていきましょう。返済に追われる日々が続く中で、債務整理を考えるタイミングを見極めることは、未来を守るための重要な一歩となるのです。
法人破産で会社の借金は消滅する。しかし…
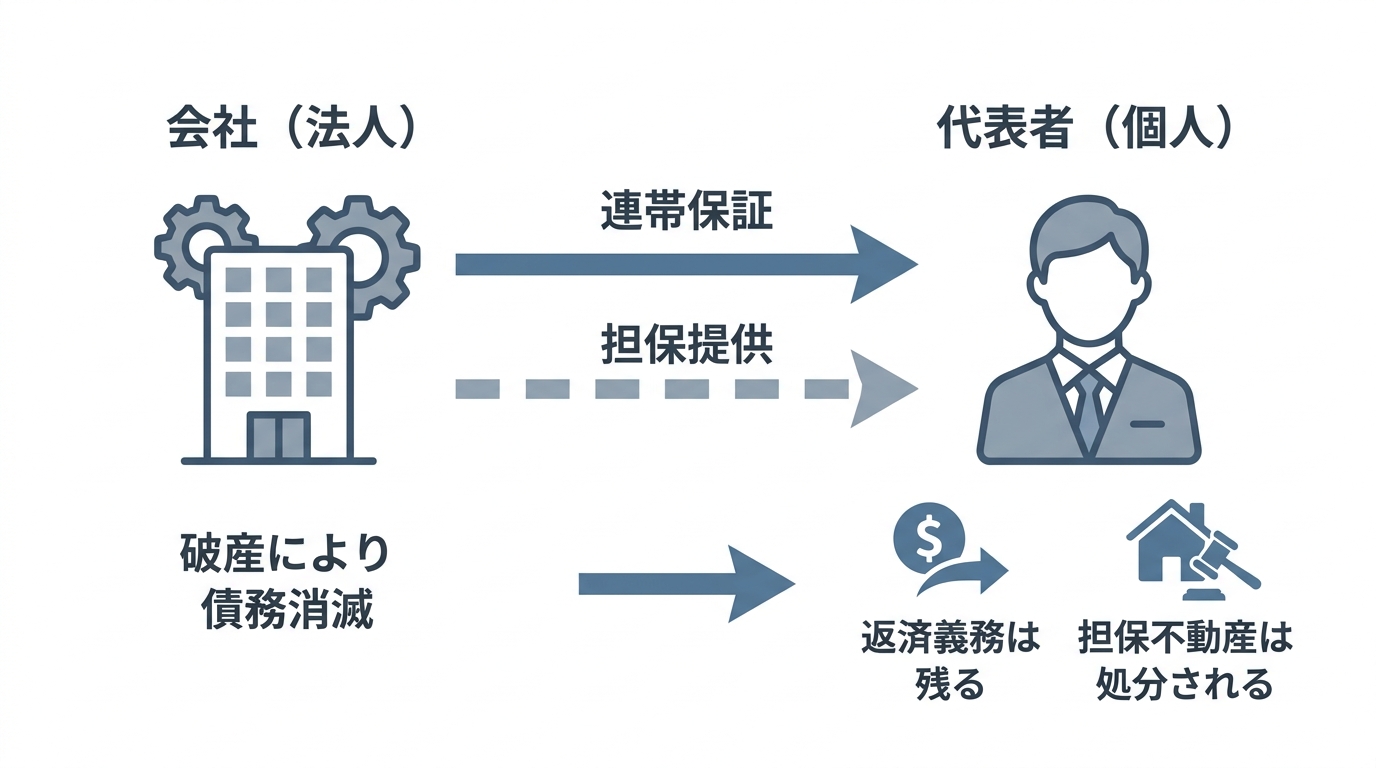
まず、基本的な原則からお伝えします。会社が裁判所に破産を申し立て、手続きが完了すると、その会社(法人格)は法律上消滅します。それに伴い、会社が負っていた債務、もちろん日本政策金融公庫からの借入金も、原則としてすべて消滅します。
「法人としての支払義務は、手続の終了により実質的に整理される」
この点を理解すると、法人債務と代表者個人の債務を分けて検討しやすくなります。しかし、それですべてが解決するわけではないのが、中小企業の資金繰りの厳しい現実です。問題の核心は、会社の借金そのものではなく、多くの経営者が融資の際に個人として結んだ「契約」にあります。
法人破産の全体像については、法人破産の手続きの流れで体系的に解説しています。
問題の核心:代表取締役の「連帯保証」
中小企業が金融機関から融資を受ける際、代表者が会社の「連帯保証人」になるケースがあります。ただし、日本政策金融公庫では、融資制度や利用者の状況によって、無担保・無保証人で利用できる制度や、経営者保証を不要とする制度も用意されています。これは、会社の信用力を代表者個人の保証で補完するために求められるものです。
ここで最も重要な点は、「法人が破産しても、連帯保証人である代表者個人の返済義務は消えない」という事実です。
法律上、会社と個人は別人格です。しかし、連帯保証契約を締結している場合、債権者は会社の債務について連帯保証人である個人にも請求できます。そのため、会社が破産して支払い義務を免れても、公庫は連帯保証人であるあなた個人に対して「会社の代わりに全額返済してください」と請求する権利を持ち続けます。これが、多くの経営者が法人破産と同時に個人の債務問題にも直面する理由です。この問題は、他の保証人への影響を検討するケースとは、状況が大きく異なります。
自宅や個人資産は?「担保」の行方
連帯保証と並んで大きな問題となるのが「担保」です。融資の際に、ご自身の自宅不動産などを担保として提供しているケースも少なくありません。この場合、担保となっている資産は、会社の破産手続きとは関係なく、債権者である公庫によって処分されてしまう可能性があります。
これを法律用語で「別除権(べつじょけん)」と呼びます。担保権を持つ債権者は、破産手続きによる配当を待つことなく、優先的に担保物件を競売にかけるなどして、その売却代金から貸付金を回収できるのです。
つまり、会社を破産させても、担保に入れた自宅が自動的に守られるわけではない、ということです。ただし、競売よりも有利な条件で売却できる「任意売却」などの選択肢が残されている場合もあります。安易に法人破産前に不動産売却を進めることはリスクを伴うため、専門家への相談が不可欠です。
【重要】なぜ公庫の対応は厳しいのか?その理由と実態
「民間の銀行なら、もう少し柔軟に対応してくれるのでは…」「なぜ公庫はこんなに厳しいのか」と感じる方もいらっしゃるかもしれません。その背景には、日本政策金融公庫が持つ公的な性格があります。
1. 原資が国民の税金である
公庫の融資は、財政融資資金借入金、政府保証債、財投機関債、政府出資金等によって資金調達されています。そのため、公的な政策金融機関として、債権管理について一定の厳格さが求められます。
2. 安易な債権放棄が許されない
公的機関として、特定の事業者だけを安易に優遇することは公平性の観点から許されません。そのため、貸付金の放棄(債務免除)については、内部規定で非常に厳しい基準が設けられています。
3. 担当者の裁量権が限定的
上記のような理由から、現場の担当者が独自の判断で柔軟な対応をすることが難しい傾向にあります。交渉はマニュアルに沿って淡々と進められることが多く、情に訴えかけるような話し合いは通用しにくいのが実情です。
返済が滞ると、まずは電話や書面での督促が始まります。それを放置してしまうと、内容証明郵便で「期限の利益の喪失通知」兼「一括請求通知」が届き、最終的には保証人であるあなたの給与や預貯金が差押えられるといった強制執行の手続きに進む可能性があります。この流れを理解し、早い段階で対応方針を検討することが重要です。
参照: 日本政策金融公庫
代表者個人が取るべき3つの解決策
会社の破産だけでは、あなたの問題は解決しません。連帯保証人として残った個人の債務をどう解決していくか、具体的な3つの選択肢を見ていきましょう。どの方法が最適かは、あなたの資産状況や今後の生活設計によって異なります。冷静に比較検討することが大切です。
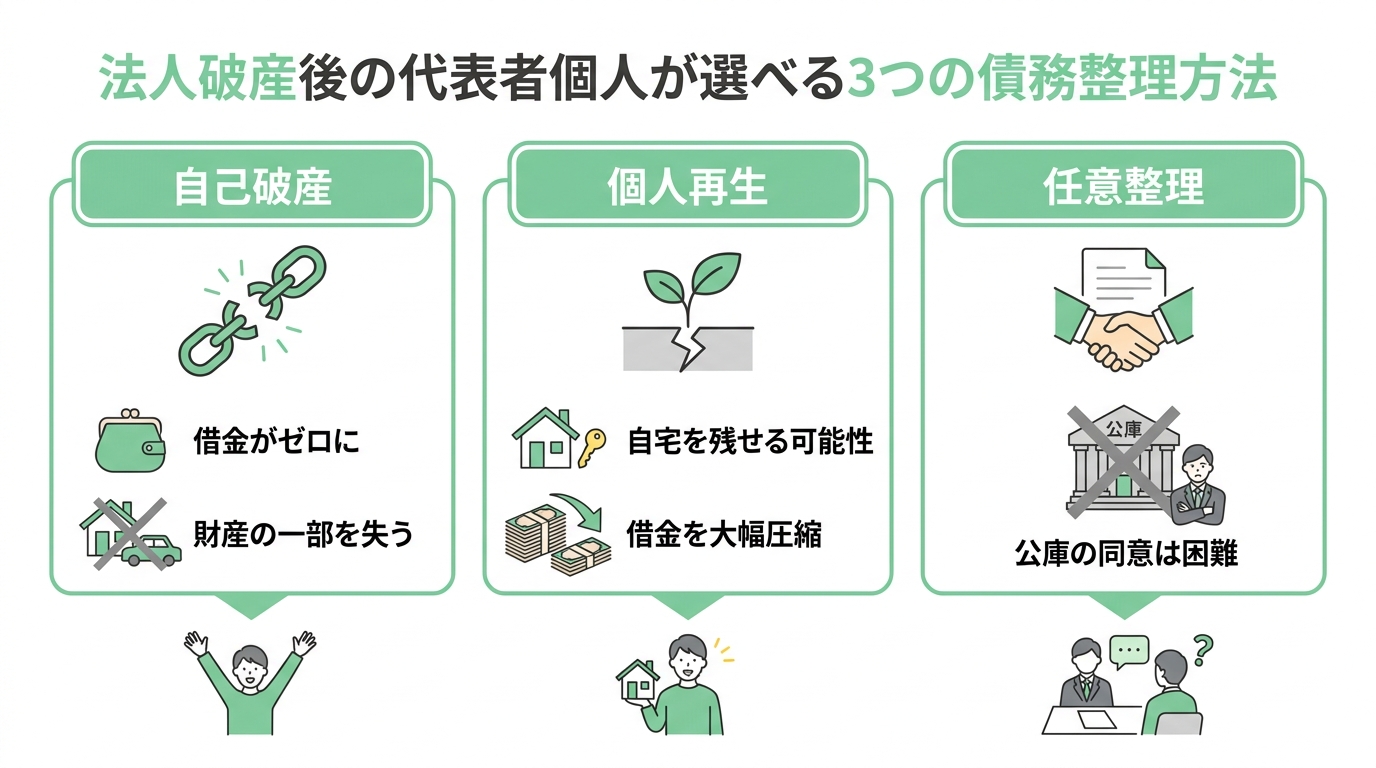
① 自己破産:法人と同時に申立て、ゼロからの再出発
最も現実的で、多くの経営者が選択するのが、法人破産と同時に代表者個人も自己破産を申し立てる方法です。会社の債務を引き継いでしまった代表者個人の返済能力を超えるケースがほとんどだからです。
メリット:
裁判所の免責許可決定を得られれば、税金などを除くすべての借金の支払い義務が免除されます。公庫への保証債務はもちろん、その他のカードローンや消費者金融からの借入もすべてなくなり、まさに「ゼロからの再出発」が可能になります。
デメリット:
信用情報機関に事故情報が登録される(いわゆるブラックリスト)、一定以上の価値がある財産(自宅や車など)は手放す必要がある、といった点が挙げられます。しかし、「すべてを失う」わけではありません。生活に必要な一定の現金(99万円まで)や家財道具などは「自由財産」として手元に残すことが認められています。自己破産は、返済不能な債務を法的に整理し、生活再建を図るための手続です。自己破産にかかる期間は手続きによって異なりますが、弁護士に依頼して受任通知を送付すると、以後の連絡窓口を弁護士に一本化できる場合があり、精神的な負担の軽減につながります。
② 個人再生:自宅を残したい場合の選択肢
「他の財産は諦めても、家族のために自宅だけはどうしても手放したくない」という強い希望がある場合には、「個人再生」という手続きが選択肢になります。
個人再生の「住宅資金特別条項(住宅ローン特則)」という制度を利用できる場合、住宅ローンは原則として返済を続けながら、それ以外の借金(公庫からの保証債務など)について、法律上の最低弁済額や清算価値などを踏まえた金額を、原則3年、事情によっては最長5年で分割返済していくことが可能です。
ただし、この手続きを利用するには「継続して安定した収入が見込めること」など、いくつかの厳しい条件をクリアする必要があります。法人破産後に、すぐに安定した職に就ける見込みがある場合などに有効な選択肢となります。より具体的な条件については、個人再生の住宅ローン特例をご覧ください。
③ 任意整理:公庫との交渉は可能か?
「自己破産や個人再生といった裁判所の手続きは避けたい」と考え、債権者と直接交渉して返済計画を見直す「任意整理」を希望される方もいます。
しかし、ここで現実をお伝えしなければなりません。前述の通り、日本政策金融公庫は公的機関であるため、対応が非常に厳格です。連帯保証債務について、分割払いを認めてくれるなどの任意整理に応じる可能性は、残念ながら極めて低いと言わざるを得ません。
例外として、親族からの援助などにより、まとまった金額を一括で返済できる見込みがある場合などに、多少の減額交渉に応じてもらえる可能性はゼロではありません。しかし、基本的には困難な道であると認識しておくべきです。安易な期待から時間を浪費してしまうと、その間に状況が悪化し、他の選択肢すら取れなくなる危険性があります。任意整理と自己破産の違いを正しく理解し、現実的な解決策を選ぶことが重要です。
破産手続きを決断する前に知っておくべきこと
いざ手続きを進めるとなると、様々な不安が頭をよぎるかと思います。ここでは、多くの方が心配される点について、あらかじめお答えします。
家族への影響は?
経営者として最も心が痛むのが、ご家族への影響ではないでしょうか。まず大切なこととして、あなたが保証人になっていない限り、配偶者やお子様に直接の返済義務が及ぶことはありません。借金はあくまで契約者個人の問題であり、家族が肩代わりする必要はないのです。
ただし、間接的な影響はあります。例えば、あなた名義の持ち家や車が処分されれば、家族の生活環境は変わらざるを得ません。また、あなたがクレジットカードを作れなくなる期間、家計のやりくりには工夫が必要になるでしょう。
家族への影響が見込まれる場合は、生活環境や家計への影響を整理したうえで、必要に応じて状況を共有することも検討しましょう。伝え方に不安がある場合は、弁護士に相談してから説明する方法もあります。自己破産による家族への影響について、さらに詳しく知りたい場合はこちらもご覧ください。
経営者保証ガイドラインは使えないのか?
「経営者保証に関するガイドライン」というものを耳にしたことがあるかもしれません。これは、一定の条件を満たせば、経営者が破産することなく、金融機関との話し合いによって保証債務を整理できる制度です。
このガイドラインを活用できれば、自宅などの資産の一部を手元に残しながら、保証債務を減額または免除してもらえる可能性があります。しかし、利用するには、対象となるすべての金融機関の同意が必要となるなど、非常に高いハードルがあります。特に、公的機関である日本政策金融公庫の同意を得ることは容易ではありません。
決して使えない制度ではありませんが、自己破産以外の債務整理方法の中でも特に専門的な知識を要するため、弁護士と慎重に検討すべき高度な選択肢とご理解ください。
弁護士に依頼するメリットと費用
「なぜ弁護士に頼む必要があるのか」と思われるかもしれません。弁護士に依頼することで、手続や債権者対応の負担を軽減できる場合があります。
- 督促が止まる:弁護士が介入通知(受任通知)を公庫に送付すると、以後の連絡窓口を弁護士に一本化して対応できる場合があります。直接の連絡に対応する負担を軽減できる可能性があります。
- 手続きを任せられる:裁判所への複雑な申立て書類の作成や、債権者とのやり取りなど、煩雑な手続きをすべて一任できます。
- 相談しながら進められる:法的な見通しや必要な対応を確認しながら、手続を進めることができます。
- 状況に応じた解決策を検討できる:あなたの状況を客観的に分析し、自己破産、個人再生など、選択可能な手続のメリット・デメリットを踏まえて提案を受けられます。
費用の点が心配かもしれませんが、再生の歩み法律事務所では、債務整理に関するご相談は何度でも無料です。また、着手金の分割払いにも柔軟に対応しておりますので、費用が理由で相談をためらう必要はありません。まずは取り立て・督促への対応を検討するためにも、お早めにご相談ください。
日本政策金融公庫からの借入れと法人破産でお悩みの方へ
ここまで読んでいただき、ありがとうございます。法人破産や自己破産には不安を感じる方も少なくありませんが、いずれも債務を法的に整理するための手続です。
破産手続により返済不能な債務を整理できれば、収支や生活設計を見直し、再建に向けた準備を進めやすくなります。
事務所名に込めた「借金問題に苦しむ方と共に再生の道を歩みたい」という想いは、私たちの原点です。一人で判断することが難しい場合は、早い段階で専門家に相談し、債務額、保証の有無、担保の状況を整理することが重要です。
あなたの新しい歩みを、私たちが全力でサポートします。まずは無料相談から、お話をお聞かせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。