借金の滞納が続き、カード会社からの厳しい督促や裁判所からの書類が届くと、「もうすぐ給料を差し押さえられてしまうのではないか」と強い不安に襲われますよね。給料が差し押さえられれば勤務先に借金の事実が知られるだけでなく、毎月の生活費が足りなくなる深刻な事態に陥ってしまいます。
結論からお伝えすると、差押えが実行される前に自己破産の手続きを迅速に進めれば、給料の差押えを回避できる可能性は十分にあります。ただし、単に相談しただけで自動的にすべてが解決するわけではなく、裁判所の「破産手続開始決定」(または開始決定前の保全措置)を得るまでの時間勝負になる点には注意が必要です。
この記事では、現在の状況から差押えまでの猶予を判断する方法や、自己破産の各段階で差押えがどう止まるのかという法的な仕組み、そして今日から取るべき具体的な行動について、弁護士の視点から詳しく解説します。なお、自己破産の手続き全体の流れや基本的な仕組みについては、自己破産とは?借金をゼロにして生活を再建する方法で体系的に解説していますので、あわせて参考にしてください。
給料が差し押さえられそうなとき自己破産で回避できる?
債権者から「法的手続きに移行する」「給料を差し押さえる」といった予告を受けている段階であっても、実際に差押えが実行される前であれば、自己破産の手続きを進めることで給料を守れる可能性は高いといえます。
しかし、ここで知っておいていただきたいのは、「弁護士への相談・依頼」から裁判所への破産申立て・破産手続開始決定に至るまでのスピードが結果を左右するという点です。なぜ差押えが実行される前に一刻も早く動くべきなのか、まずはその法的な理由と、先延ばしにした場合の経済的なリスクを確認しておきましょう。
差押え前に手続きを進めれば給与を守れる可能性が高い
債権者が給与差押え(強制執行)を実行する前であれば、自己破産の手続きに着手することで差押えを未然に防げるのには、主に2つの理由があります。
1つ目は、法律上の強制力による阻止です。自己破産を裁判所に申し立て、裁判所から「破産手続開始決定」が出されると、破産法第42条1項および第249条1項の規定により、債権者は破産者の財産に対して新たに強制執行(給与差押えなど)を行うことが法律上できなくなります(また、開始決定前でも破産申立て後に一定の要件を満たせば、裁判所の中止命令等によって差押えを止められる制度もあります)。つまり、差押えよりも先に裁判所の手続きを進めて開始決定等を得ることができれば、給料が差し押さえられる事態を防げるのです。
2つ目は、弁護士介入による事実上の抑止効果です。まだ裁判を起こされる前や訴訟の初期段階であれば、弁護士が依頼を受けて債権者へ「受任通知(弁護士が代理人として自己破産の手続きに入ったことを知らせる通知)」を送り、遅滞なく申立ての準備を進めていれば、金融機関側もコストや手間を考慮して差押えを見合わせるケースが多く見られます。いずれ破産手続開始決定が出て差押えが効力を失うのであれば、費用をかけて強制執行の申立てをするメリットが薄いからです。
もっとも、すでに裁判が終わって判決が出ているようなケースでは時間的な猶予がほとんどありません。手遅れにならないよう、早期に着手することが何より重要になります。
差押えが始まると手取りが減り破産費用の準備も難しくなる
「実際に給料を差し押さえられてから弁護士に相談しよう」と先延ばしにするのは、生活再建において非常に大きなリスクを伴います。一度でも給与差押えが始まってしまうと、毎月の家計が直接的なダメージを受けるためです。
民事執行法第152条に基づき、借金滞納による給与差押えでは、原則として手取り額(額面から所得税・住民税・社会保険料などを控除した金額)の4分の1が差し押さえられます。また、手取り額が月44万円を超える高収入の方の場合は、33万円を超えた金額のすべてが差押えの対象となります。この天引きは1回だけではなく、借金の元本・遅延損害金・執行費用が完済されるまで、毎月の給料やボーナスから継続して行われます。
| 月々の給与手取り額 | 差し押さえられる金額(原則) | 手元に残る金額 |
|---|---|---|
| 20万円 | 5万円(4分の1) | 15万円 |
| 24万円 | 6万円(4分の1) | 18万円 |
| 32万円 | 8万円(4分の1) | 24万円 |
| 50万円 | 17万円(33万円を超える全額) | 33万円 |
たとえば手取り24万円の方であれば、毎月6万円が強制的に差し引かれ、18万円で家賃や光熱費、食費をまかなわなければならなくなります。このように生活費が圧迫されると、自己破産の手続きに必要な弁護士費用や裁判所への予納金を積み立てること自体が困難になり、申立てが遅れてさらに差押えが続くという悪循環に陥りかねません。
差押えが実行される前の「給料が満額受け取れるうち」に動くことで、当面の生活費を確保しながら自己破産の手続き費用も無理なく準備しやすくなります。給与差押えの制限範囲に関する正確な条文規定については、e-Gov法令検索の民事執行法(第百五十二条)もあわせてご参照ください。
給与差押えが迫る進行段階と今すぐ確認すべき書類
「給料を差し押さえられそう」と不安を感じている方がまず行うべきなのは、自分が現在どの段階にいて、差押えまであとどれくらいの時間的猶予があるのかを客観的に把握することです。
債権者は、滞納があったからといって翌日に突然会社の給料を差し押さえられるわけではありません。給与差押えを実行するためには「債務名義(強制執行をするための公的な文書)」が必要であり、一般的な無担保ローンの滞納では、「督促 → 一括請求 → 裁判所での法的手続き(支払督促・訴訟) → 債務名義の取得 → 差押命令の申立て」という経過をたどるのが典型例です。
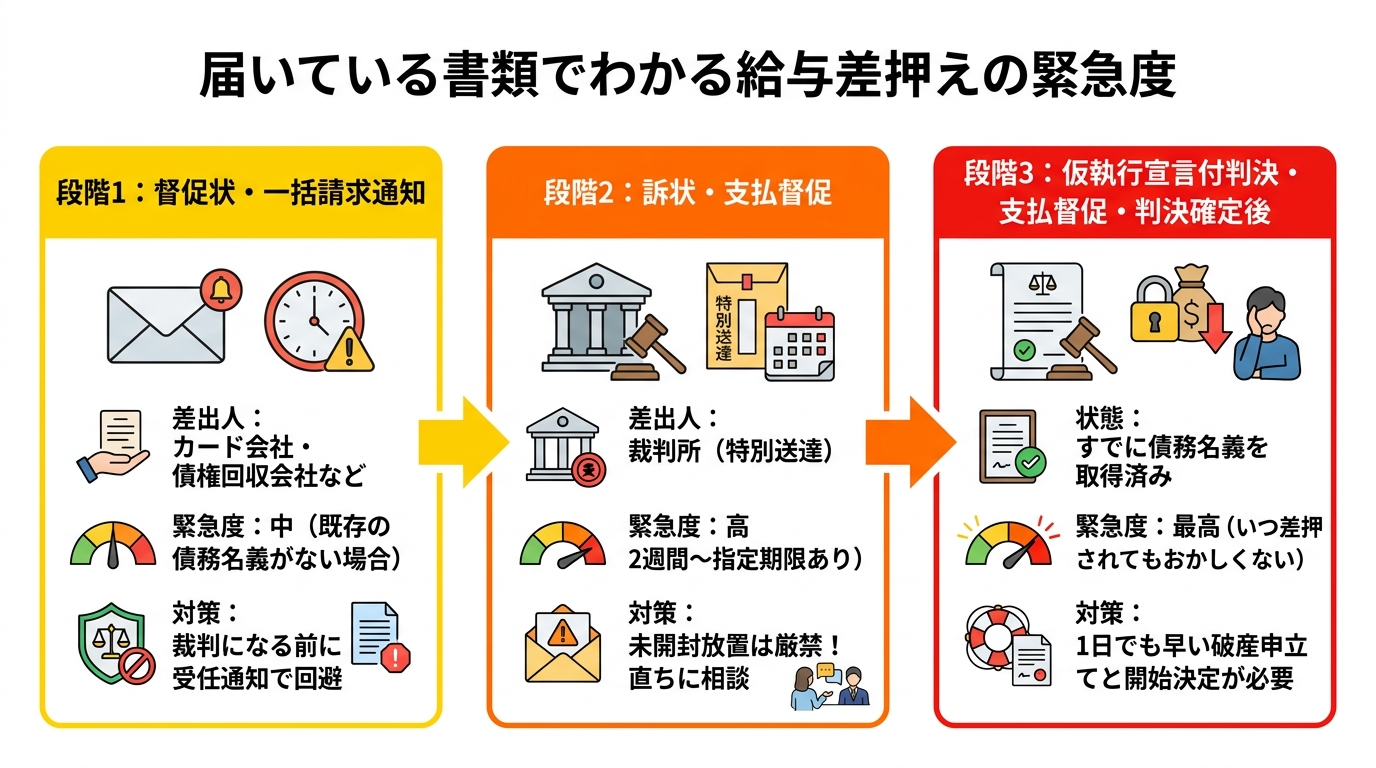
お手元に届いている郵便物や書類の種類と、過去の裁判・契約状況をあわせて確認すれば、現在の緊急度を大きく3つの段階に分けて把握することができます。ご自宅にある封筒を今すぐ確認してみてください。
債権者から督促状や一括請求通知が届いている段階
返済の滞納が2〜3ヶ月ほど続き、債権者(カード会社、消費者金融、銀行、保証会社、債権回収会社など)から電話やハガキで督促が来ている段階、あるいは内容証明郵便などで「期限の利益喪失通知」「残債務の一括請求通知」「法的手続きへの移行予告書」といった書類が届いている段階です。
「期限の利益」とは、借金を分割払いで返済していけばよいという契約上の権利のことです。滞納が続くとこの権利を失い、残りの借金全額と遅延損害金を一度に支払うよう求められます。
過去に同じ借金について裁判で判決や和解調書を取られていたり、公証役場で「強制執行認諾文言付きの公正証書」を作成していたりしない限り、この段階では債権者はまだ「債務名義」を取得していません。そのため、既存の債務名義がない通常のケースであれば、今すぐ来月の給料が差し押さえられるわけではなく、時間的にはまだ一定の猶予があります。
しかし、残債務の一括請求通知を無視して放置すると、債権者は速やかに裁判所へ訴訟や支払督促を申し立ててきます。裁判所の手続きに進まれる前のこのタイミングで弁護士に依頼して受任通知を送ることが、給与差押えを最もスムーズに回避できるベストな選択といえます。
裁判所から訴状や支払督促が届いている段階
債権者からの連絡を放置し続けた結果、裁判所から「特別送達」という特殊な書留郵便で「訴状(および口頭弁論期日呼出状)」や「支払督促」が届いている段階です。封筒の表面に裁判所の名前が印字されており、郵便局員から手渡しで受け取った記憶があるはずです。
この書類が届いたということは、債権者があなたの給料や預貯金を差し押さえるために必要な「債務名義」を取得する法的手続きを開始したことを意味します。緊急度は極めて高い状態です。
- 支払督促が届いた場合:受け取った日の翌日から数えて2週間以内に「督促異議申立書」を裁判所に提出しなければ、債権者の申立てにより「仮執行宣言」が付与され、直ちに差押えが可能になってしまいます。
- 訴状が届いた場合:裁判所が指定した提出期限までに「答弁書」を提出せず、第1回口頭弁論期日(通常は訴状が届いてから1ヶ月〜1ヶ月半後くらい)も欠席してしまうと、債権者の言い分を認める判決が出されます。判決書(判決正本)の送達を受けた日の翌日から2週間以内に適法な控訴がなければ判決が確定するほか、判決に「仮執行宣言」が付されている場合には、確定前であっても判決書の送達後すぐに差押えの申立てが可能になります。
怖くて封筒を開けられないという方もいらっしゃいますが、未開封のまま放置するのが一番危険です。すぐに封を開けて書かれている期日や期限を確認し、裁判所から届いた訴状や支払督促への対処と並行して、大至急で自己破産の申立て準備を始める必要があります。
仮執行宣言付の判決・支払督促や判決確定の後に放置している段階
すでに裁判の期日が過ぎて「仮執行宣言付判決」や「判決正本」が送達された、異議を出さずに「仮執行宣言付支払督促」が届いた、あるいは過去に裁判所で和解(または公証役場で強制執行認諾文言付の公正証書を作成)したものの、その分割払いを再び滞納している段階です。
この段階では、債権者はすでに強制執行が可能な「債務名義」を手に入れています。あとは債権者が裁判所に「債権差押命令申立書」を提出しさえすれば、いつでもあなたの給料を差し押さえられる直前状態(秒読み段階)にあります。
借り入れの申込時に勤務先を申告していたり、過去のやり取りで職場が把握されていたりする場合、ある日突然、裁判所からあなたの勤務先へ「債権差押命令正本」が送達されます。給与の差押えが実行されると、裁判所から職場に書類が届くため、借金の問題が会社に知られるリスクを避けることができなくなってしまいます。
このフェーズにある方は、すでに債務名義が存在し、債権者がいつ差押えを申し立ててもおかしくない状態のため、わずかな遅れが差押えの実行に直結しかねません。債権者が差押えの申立てをするよりも先に、1日でも早く自己破産の申立てと「破産手続開始決定」(または開始決定前の保全措置)を目指して動くことが不可欠です。
自己破産の依頼・申立て・開始決定で差押えはどう止まる?
「弁護士に自己破産を依頼すれば、その日から給料の差押えも完全にストップする」と思い込んでいる方は少なくありません。しかし、法的な仕組みを正確に理解しておかないと、思わぬタイミングで差押えを受けてしまう恐れがあります。
自己破産の手続きには、大きく分けて「①弁護士への依頼(受任通知の送付)」「②裁判所への破産申立て」「③裁判所による破産手続開始決定」という3つのフェーズがあります。それぞれの段階で給与差押えに対してどのような効果があるのか、詳しく見ていきましょう。
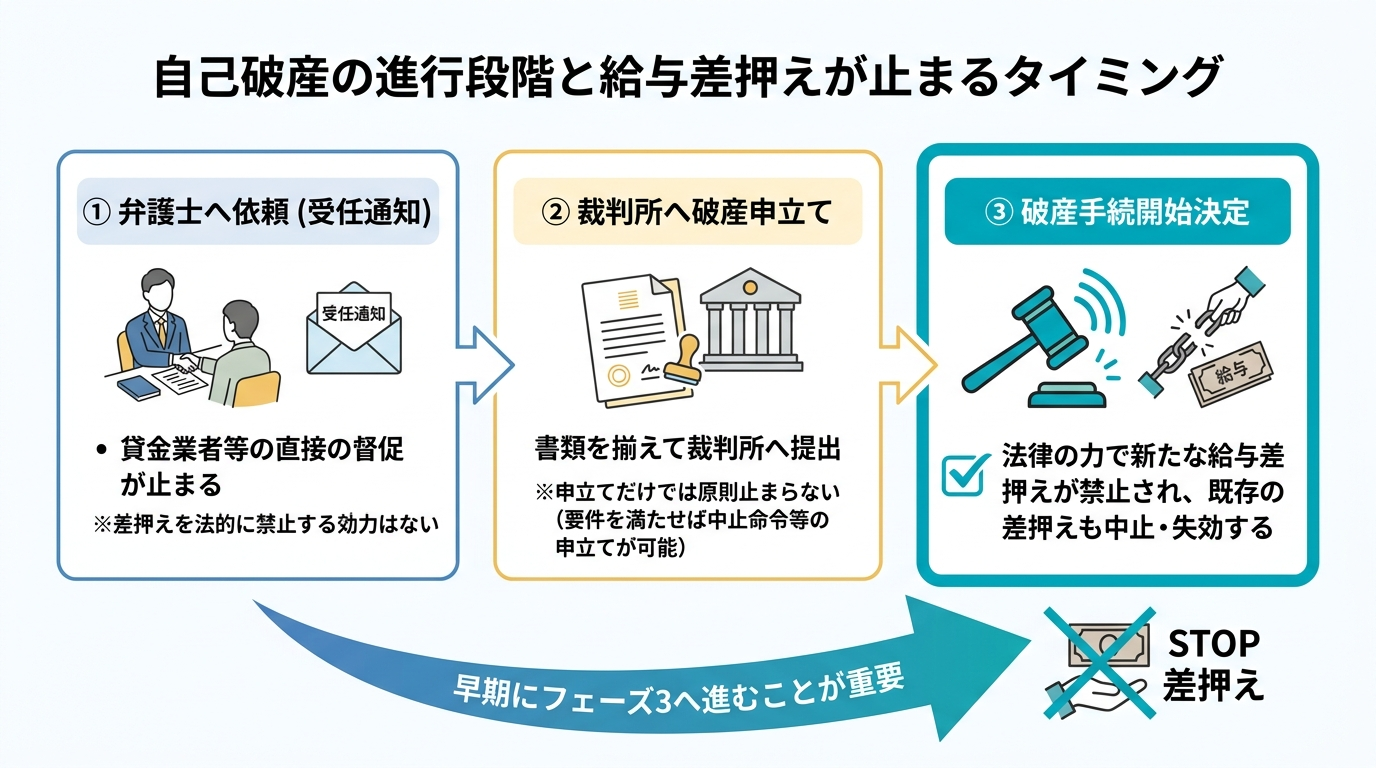
受任通知で督促は止まるが差押え自体は法的に阻止できない
弁護士に自己破産を依頼すると、弁護士はまず各債権者に対して「受任通知」を送付します。貸金業法第21条1項9号(および債権管理回収業に関する特別措置法第18条8号)の規定により、受任通知を受け取った貸金業者や債権回収会社は、正当な理由なく債務者本人に対して電話・FAX・訪問といった方法で直接支払いを要求することが法律で禁止されます。また、同法の直接の適用対象外である銀行や信用金庫などの金融機関も、実務上はコンプライアンスの観点から受任通知の受領後は本人への直接の連絡や郵便送付を控えるため、日々の精神的なプレッシャーとなっていた督促は基本的に止まります。
また、まだ訴訟などを起こされていない段階であれば、受任通知を受け取った債権者は「もうすぐ破産申立てがされるなら、費用をかけて差押えをするのはやめよう」と判断し、事実上、差押えを見合わせてくれるケースが大半です。
しかし、ここで強く意識していただきたいのは、受任通知には「債権者が裁判所を通じて行う訴訟や給与差押え(強制執行)を法的に禁止・停止させる効力」まではないという点です。受任通知はあくまで本人への直接の取り立て行為を規制するものであり、裁判所を使った正当な権利行使(訴訟提起や差押え)までは縛れません。
特に、すでに判決などの債務名義を取られている場合や、弁護士に依頼して受任通知を送ったにもかかわらず、必要書類を集めず何ヶ月も破産申立てを放置しているような場合には、しびれを切らした債権者から差押えを強行されることがあります。なお、弁護士に依頼した後も督促や法的手続きが止まらない原因には、行き違いや貸金業法の規制が及ばない個人の債権者などの存在も関係するため、状況を正確に把握しておくことが大切です。
差押えを法的に阻止・停止できるのは原則として破産手続開始決定から
債権者による給与差押えを法律の力で確実に阻止できるのは、原則として、弁護士に依頼した時点でも裁判所に申立書を提出した時点でもなく、裁判所が書類を審査して「破産手続開始決定」を出した時点です(破産法第42条1項・第249条1項)。ただし例外として、破産申立てから開始決定が出るまでの間に緊急の必要がある場合には、申立てにより裁判所が「強制執行の中止命令(破産法第24条)」や「包括的禁止命令(同法第25条)」を発令して、開始決定前に差押えを止められる制度も設けられています。
| 手続きのフェーズ | 本人への直接の督促 | 給与差押え(強制執行)への法的効力 |
|---|---|---|
| ① 弁護士へ依頼(受任通知送付) | 貸金業者等の直接取立てが禁止され原則止まる | 法的阻止力はない(事実上見合わせる債権者は多い) |
| ② 裁判所へ自己破産を申立て | 停止継続 | 申立てだけでは原則止まらない(要件を満たせば中止命令・包括的禁止命令の申立てが可能) |
| ③ 裁判所の「破産手続開始決定」 | 停止継続 | 法的に新たな差押えが禁止され、既存の差押えも中止・失効する |
破産手続開始決定が出れば、債権者は新たに給料を差し押さえることができなくなります。また、破産手続開始決定後に働いた労務に対応する給料は「新得財産(破産手続きの影響を受けず、ご自身が自由に使える新しい財産)」となります(なお、開始決定前に働いた分で開始決定後に支給される未払給料については破産手続上の「自由財産」の範囲内で扱われますが、通常の給与水準であればそのまま手元に残せるケースが一般的です)。
万が一、申立ての準備中や開始決定が出る前に差押えが始まってしまった場合でも、破産申立て後に裁判所から中止命令を得るか、破産手続開始決定が出れば、既存の差押えは「失効(管財事件の場合:破産法42条2項)」または「中止(同時廃止事件の場合:破産法249条1項)」となります。ただし、同時廃止事件で「中止」となった場合は、直ちに差押え分を含めた満額を受け取れるわけではなく、数ヶ月後の「免責許可決定」が確定して差押えが効力を失うまで会社(または供託所)に差押え相当額がプールされるため、手続きの種類によって全額を手にできる時期が変わってきます。
すでに執行されてしまった場合の給与や預貯金の差押えを解除する具体的な流れもありますが、まずは会社に知られる前に「差押えより早く破産申立て・破産手続開始決定を得ること」を最優先に動くべきです。強制執行の禁止や失効を定めた条文については、e-Gov法令検索の破産法(第四十二条・第二百四十九条)で確認できます。
任意整理では迫る差押えを強制的に止めることはできない
「自己破産はハードルが高そうだから、任意整理でなんとかならないか」と迷われる方もいらっしゃいます。しかし、給与差押えが目前に迫っている段階において、任意整理で危機を乗り切るのは非常に難しいのが現実です。
任意整理は、裁判所を通さずに債権者と直接話し合い、将来の利息をカットしてもらったうえで3〜5年程度の分割払いで和解する「私的な交渉手続き」です。そこには強制執行を法的に止める力は一切ありません。
債権者がすでに訴訟を起こしていたり、判決などの債務名義を取得していたりする段階では、「いまさら分割払いの交渉には応じられない」「給料を差し押さえた方が確実に回収できる」と判断され、和解を拒否されてそのまま差押えを実行されるケースが多々あります。また、すでに生活が苦しく返済余力がない状態で無理に任意整理の和解を結んでも、すぐに支払いが立ち行かなくなり、結局は任意整理から自己破産への方針変更を余儀なくされることも少なくありません。
差押えが迫っており、かつ毎月の返済を続けることが困難な状況であれば、法的強制力をもって差押えを阻止・終了させられる「自己破産」(または、持ち家を残したい場合などで安定した収入があるなら「個人再生」)を最初から選択することが、生活を守るための合理的な判断となります。
要注意!自己破産しても給与差押えを止められない例外ケース
ここまで自己破産による差押えの回避について解説してきましたが、給料を差し押さえられそうな原因が「消費者金融やカード会社、銀行などの通常の借金」ではない場合には、特別な注意が必要です。
滞納しているお金が「税金・社会保険料」や「養育費」である場合、自己破産をしても支払義務がなくならず、差押えに対する扱いも通常の借金とは大きく異なります。ご自身が滞納している債権の種類を必ず確認しておきましょう。
税金や社会保険料の滞納処分による差押えは止まらない
住民税、所得税、固定資産税、国民健康保険料、国民年金保険料などのいわゆる「公租公課」を滞納し、市区町村役場や税務署、年金事務所などから「差押予告通知書」や「催告書」が届いているケースです。
これらの税金や社会保険料は、破産法上の「財団債権」または「非免責債権(破産法第253条1項1号)」に該当するため、自己破産をしても支払い義務は一切免除されません。
さらに重要な点として、役所や税務署が国税徴収法などに基づいて行う給与差押え(滞納処分)は、裁判所の「破産手続開始決定」が出ても通常の借金のようには止められません。破産手続開始決定の前にすでに行われている滞納処分は、開始決定が出ても失効・中止せずそのまま続行されることが法律で定められているほか(破産法第43条2項)、開始決定後に新たな滞納処分が禁止されるのも「破産財団に属する財産」に限られるため(同条1項)、新得財産や自由財産となる開始決定後の給料に対しては、滞納処分による差押えが行われる可能性があります。
そのため、税金や年金の滞納がある場合の債務整理においては、カードローンなどの借金を自己破産でゼロにして家計の支出を減らしつつ、役所や税務署の徴収窓口へ早急に足を運び、生活状況を説明して「分納(分割納付)」や「換価の猶予・納税の猶予」を認めてもらえるよう直接交渉する必要があります。
養育費などの滞納がある場合の差押え範囲と免責の注意点
離婚した元配偶者との間で取り決めた「養育費」や、別居中の「婚姻費用」などを滞納しており、公正証書や調停調書などに基づいて給料を差し押さえられそうなケースも注意が必要です。
まず、養育費などの不払いによる給与差押えは、子どもの生活を守るという観点から特例が設けられており、通常の借金(手取りの4分の1まで)よりも差押えの範囲が広く設定されています。具体的には、原則として「手取り額の2分の1まで」が差し押さえられます(民事執行法第152条3項。手取りが月66万円を超える場合は33万円を超えた全額)。手取り24万円の方であれば、毎月12万円が天引きされることになり、生活への影響は甚大です。
また、自己破産における養育費の支払い義務も税金と同様に「非免責債権(破産法第253条1項4号ハ)」とされているため、自己破産をしても未払い分や将来の養育費の支払義務は消えません。破産手続開始決定より前に発生していた未払い養育費(破産債権)に基づく強制執行については、開始決定によって破産手続き中は中止・失効しますが、手続きが終わって免責が確定した後も支払義務は残るため、放置すれば再び給料を差し押さえられる可能性があります。さらに、破産手続開始決定後の期間について発生する養育費は破産手続き中も支払う必要があり、これを滞納すると手続き中であっても開始決定後の給料(新得財産)などを差し押さえられるおそれがあります。
消費者金融などの借金と養育費の滞納が重なっている場合は、まず自己破産で他の借金を免除してもらったうえで、浮いたお金で養育費をどう支払っていくか、あるいは事情変更による減額調停などが可能かを含め、弁護士へまとめて相談することをおすすめします。
給料を差し押さえられる前に自己破産を進めるための準備と行動
給料の差押えを未然に防ぐためには、「今日からどれだけ早く具体的に動けるか」がすべての鍵を握っています。
弁護士に依頼してから裁判所に自己破産を申し立て、破産手続開始決定を得るまでには、必要書類の収集や申立書の作成など一定の準備期間がかかります。一般的に自己破産の手続きにかかる期間は、書類準備だけで数ヶ月を要することも珍しくありませんが、差押えが迫っている緊急案件では、ご依頼者様と弁護士が協力して最短スケジュールで申立てを目指すことになります。
最後に、差押えを回避するために今すぐ手元に揃えていただきたい書類と、当面の生活費を守るための実務上のポイントを整理してお伝えします。
相談時にすぐ確認できるよう手元に揃えておくべき書類
弁護士が「現在どの程度差押えのリスクが迫っているか」を正確に診断し、最短で受任通知の送付と自己破産申立ての準備に入るために、初回相談時やご依頼直後には以下の資料をご用意いただけると手続きが非常にスムーズです。
- 債権者や裁判所から届いているすべての郵便物・封筒:督促状、一括請求通知、訴状、支払督促、判決正本など。封筒に押された消印や受取日から期限を計算するため、封筒ごと持参してください。怖くて開けていない未開封のものも必ずそのままお持ちください。
- 借入先と現在の残高がわかるメモやカード類:どこの会社からいくら借りているかの一覧、クレジットカード、キャッシングカード、契約書など。
- 直近の給与明細(2〜3ヶ月分)や源泉徴収票:手取り額や勤務先の状況、万が一差し押さえられた場合の影響額を把握するために使用します。
- 現在使用しているすべての銀行通帳(またはWeb明細):給与の振込日や口座引き落としの状況、生活費の流れを確認するために特に重要です。
- 身分証明書と印鑑:運転免許証やマイナンバーカードなど、ご契約や手続きに必要な本人確認書類。
正式な申立てに向けた自己破産の必要書類と効率的な集め方についてはご依頼後に詳しくご案内しますので、まずは上記のうち「今手元にある郵便物や通帳」だけでも構いません。すべての書類が完璧に揃うのを待つのではなく、届いている通知を持ってすぐに弁護士へ相談することが何より大切です。
申立ての遅れや口座引落しを防ぎ生活費を守る実務ポイント
弁護士に依頼した後、差押えをされる前に必要書類を揃えて速やかに申立てを行い、裁判所から「破産手続開始決定」を得て当面の生活費を守るためには、次の2つの実務ポイントを押さえておく必要があります。
1つ目は、弁護士からの連絡や書類収集に迅速に対応することです。先ほど解説したとおり、受任通知を送っただけでは法的に差押えを禁止することはできません。依頼後に安心し切ってしまい、住民票や課税証明書、通帳のコピーといった必要書類の提出が何ヶ月も滞ると、裁判所への申立てが遅れ、その隙に債権者から給与差押えを強行されるリスクが高まります。弁護士や事務員からの確認連絡にはこまめに返信し、二人三脚で一気に申立てまで進めることが重要です。
2つ目は、給与振込口座の変更や残高調整を行い、生活費を確保することです。給与の振込口座に指定している銀行からカードローンなどの借り入れがある場合、弁護士が受任通知を送ると、銀行はその口座を凍結して預金と借金を相殺しようとします。凍結されると振り込まれた給料が引き出せなくなってしまうため、受任通知を送る前に預金を引き出しておくか、勤務先に届け出て借入のない別の銀行へ給与振込口座を変更しておくなどの対策が必要です。
また、受任通知を送った直後は、事務処理のタイムラグによって借金の自動引き落としがかかってしまうこともあります。事前の銀行口座の凍結から給与や生活費を守る対策については、面談時に通帳を確認しながら弁護士が具体的なタイミングを指示しますので、自己判断で動かずに必ず指示に従ってください。
費用の不安があっても差押え前に弁護士の無料相談を活用しよう
借金の滞納に悩まれている方の多くが、「今は手元にお金がなく、弁護士費用が払えないから相談できない」と一人で抱え込んでしまわれます。しかし、費用を心配して躊躇しているうちに給料の差押えが実行されてしまうのが、一番避けなければならない事態です。
弁護士に依頼して受任通知を送れば、貸金業者や金融機関などの債権者からの直接の督促が止まり、毎月の返済も一旦ストップします。これまで返済に追われていたお金を生活費に回せるようになるため、家計を立て直しながら、債務整理の弁護士費用を分割払いで積み立てることが十分に可能になります。
当事務所(再生の歩み法律事務所)では、「借金問題に苦しむ方と共に再生の道を歩みたい」という思いから、債務整理に関するご相談は何度でも無料で承っており、弁護士費用の分割払いにも柔軟に対応しております。代表弁護士の深井はこれまで500件以上の案件に携わっており、裁判所から書類が届いているような緊急性の高いケースでも、現在の状況から最適なスケジュールをご提案し、迅速に手続きへ着手いたします。
事務所へお越しいただいてのご面談はもちろん、お仕事の合間や遠方からでもすぐにご相談いただけるよう、オンライン面談にも柔軟に対応しております。給料が差し押さえられて職場やご家族に影響が及ぶ前に、まずは手元に届いている書類を持って、一日でも早く当事務所の無料相談へご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。