任意整理の返済が苦しい…一人で抱え込んでいませんか?
「このままじゃ、約束通りに返済できない…」任意整理で一度は解決したはずの借金問題。しかし、予期せぬ収入の減少や、急な出費で、再び返済が苦しくなってしまった…。計画通りに進まない自分を責め、誰にも相談できずに一人で悩みを抱え込んでいませんか?
返済期日が近づくたびに不安を感じたり、督促の連絡を心配したりする方も少なくありません。
任意整理後に返済が難しくなった場合でも、状況に応じて再和解、個人再生、自己破産などの対応を検討できる場合があります。この記事では、現在の状況を整理し、次に検討すべき選択肢を解説します。
返済が難しくなった場合でも、まずは現状を整理することで、取り得る対応を検討しやすくなります。まずは現状を冷静に把握することから始めましょう。当事務所は、借金問題に関するご相談を丁寧に伺い、状況に応じた解決方法をご提案します。早めに債務整理を検討することで、選べる選択肢は広がります。
まず知るべきこと。返済の滞納を続けると起こる3つのリスク
返済が苦しい状態を放置すると、遅延損害金や一括請求、差押えなどのリスクが高まる可能性があります。任意整理の和解契約を破ってしまうと、事態はあなたが思うよりも早く、そして深刻に悪化していきます。ここでは、滞納を続けることで起こる法的なリスクを3つのステップで解説します。これは脅しではありません。冷静に現実を認識し、最悪の事態を避けるために必要な知識です。
1. 遅延損害金により返済総額が増える
まず最初に発生するのが「遅延損害金」です。これは、返済が遅れたことに対するペナルティで、任意整理で免除してもらった将来利息とは全くの別物。非常に高い利率(年率20%前後が一般的)で、滞納した元金に対して日割りで加算されていきます。
例えば、残金100万円、遅延損害金の年率が20%だとしましょう。1日あたりの遅延損害金は約547円。1ヶ月(30日)放置すれば、約16,400円も返済額が増えてしまう計算です。せっかく任意整理で負担を軽くしたのに、滞納によって、それ以上のペースで借金が膨らんでしまうのです。
2. 「期限の利益喪失」により残額を一括請求される
滞納が2ヶ月以上続くと、多くの和解契約では「期限の利益を喪失」します。これは、分割で返済する権利を失い、残っている借金の全額を一度に支払わなければならなくなる、という非常に厳しい措置です。
ある日突然、債権者から「期限の利益喪失通知」や「一括請求書」といった書面が届き、「残金〇〇万円を一括で支払ってください」と要求されます。これは単なる脅しではなく、和解契約書に基づいた正当な権利の行使です。この一括請求を無視していると、事態は最終段階へと進んでしまいます。
3. 最終的には給与や預金口座が差し押さえられる
一括請求に応じられない場合、債権者は裁判所に訴訟や支払督促の申立てを行い、最終的にはあなたの財産を強制的に差し押さえる「強制執行」の手続きに移ります。
最も影響が大きいのが給与の差し押さえです。裁判所からあなたの勤務先に通知が届き、給与の一部(原則として手取り額の4分の1)が天引きされ、直接債権者に支払われることになります。これにより、借金問題が会社に知られてしまうだけでなく、手取り収入がさらに減少し、生活はますます苦しくなるでしょう。また、預金口座が差し押さえられ、ある日突然口座から預金が引き出せなくなることもあります。差押えが行われる前に、差し押さえを回避するための対応を検討することが重要です。
ご自身に合う解決策は?3つの選択肢の判断軸
現状のリスクを理解した上で、次に考えるべきは「どの解決策を選ぶか」です。今のあなたには、大きく分けて3つの選択肢があります。感情的に「自己破産だけは避けたい」と考えるのではなく、ご自身の状況を客観的に分析し、最適な道筋を見つけることが大切です。
以下の質問に答えて、ご自身の状況を整理してみましょう。まずは借金の総額や借入先を正確に把握することが第一歩です。
- 質問1:収入の減少は一時的なものですか?(例:病気や怪我、一時的な残業カットなど)
→YESの方は「再和解」の可能性を探ります。 - 質問2:返済は厳しいものの、今後も安定した収入は見込めますか?
→YESの方は「個人再生」が有力な選択肢です。 - 質問3:住宅など、どうしても手放したくない財産はありますか?
→YESの方は「個人再生」を検討すべきです。 - 質問4:失業や収入の大幅な減少で、返済の目処が全く立たない状況ですか?
→YESの方は「自己破産」が現実的な選択肢となります。
これらの質問はあくまでも簡易的な判断基準です。ここからは、それぞれの選択肢について、より詳しく見ていきましょう。
選択肢1:返済計画の見直しで乗り切る「再和解」
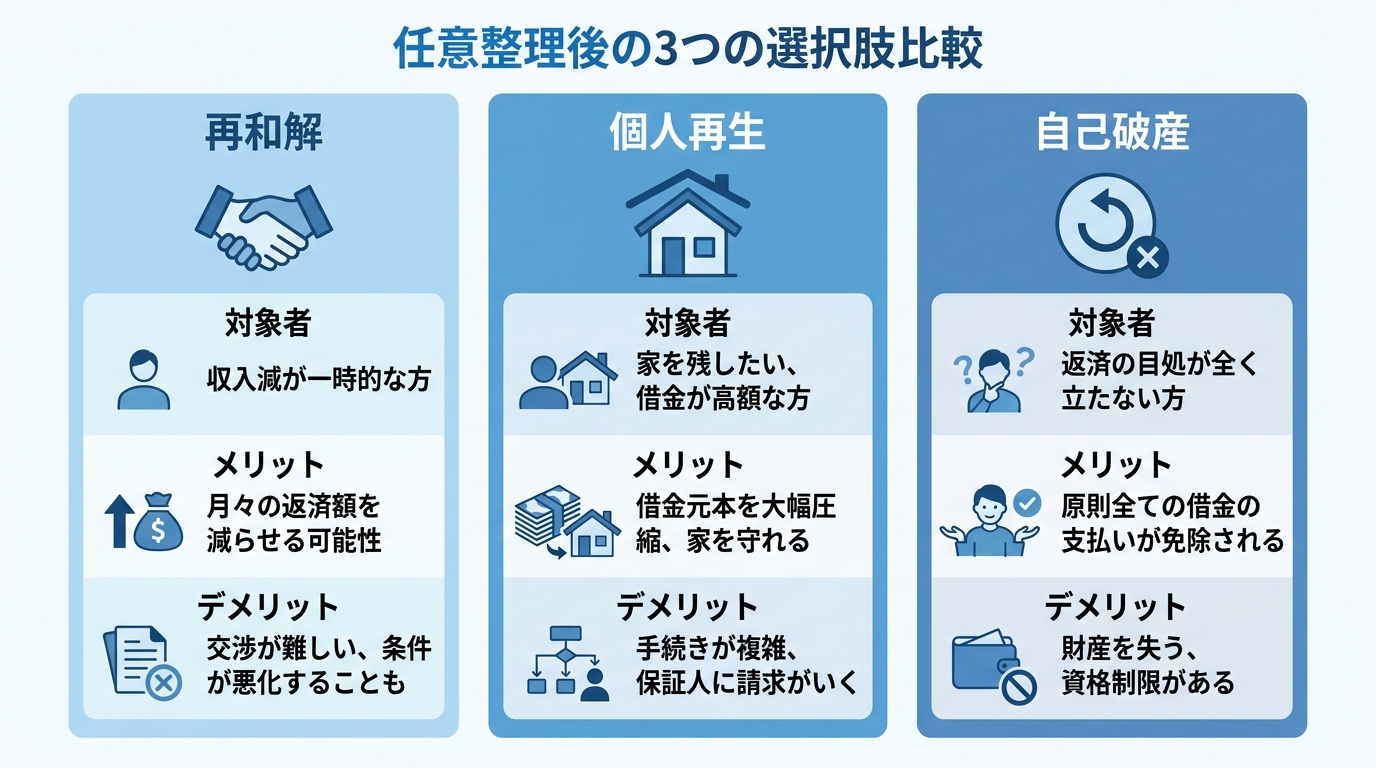
再和解とは、任意整理をした債権者と再度交渉し、返済計画(月々の返済額や返済期間)を改めて見直してもらう手続きです。収入の減少が一時的で、今後回復の見込みがある場合に有効な選択肢となります。
再和解が成功しやすいケースとは?
ただし、一度和解を破っているため、2回目の交渉は1回目よりも格段にハードルが上がります。債権者に「今度こそきちんと返済してくれる」と信用してもらう必要があります。具体的には、以下のような事情があると交渉が成功しやすくなります。
- 返済が困難になった理由が、病気、怪我、会社の業績悪化によるリストラなど、やむを得ない事情であることを客観的に説明できる。
- これまでの返済実績が良好で、ほとんど遅延がなかった。
- 今後の収入回復の見込み(転職先が決まっている、病気が快方に向かっているなど)を具体的に示せる。
- 交渉する債権者が比較的柔軟な対応をしてくれる金融機関である。
知っておくべき再和解の注意点と費用
再和解には注意点もあります。交渉がまとまっても、1回目の和解よりも返済期間が短くなったり、遅延損害金を上乗せされたりと、条件が厳しくなる可能性があります。また、債権者によっては「再和解には一切応じない」という厳しい方針の会社も存在します。
費用面では、再度弁護士に依頼するための費用が発生します。当事務所では、任意整理(再和解)の着手金として、債権者1社あたり44,000円をいただいております。詳細な料金体系については、お気軽にお問い合わせください。過去に債務整理を経験した方が再び借金をしてしまうケースは少なくなく、再度の債務整理も可能です。
選択肢2:借金元本を大幅圧縮する「個人再生」への手続変更
「再和解の交渉は難しそう…でも自己破産は避けたい」。そんな状況の方にとって、個人再生への手続き変更は、有力な選択肢となる場合があります。個人再生は、裁判所を通じて行う手続きで、負債額や財産状況などに応じて借金の元本が減額される場合があり、残りを原則3年(事情により最長5年)で分割返済していく制度です。
個人再生を選ぶべき状況とは?
個人再生が特に有効なのは、以下のようなケースです。
- 借金の総額が大きいが、安定した収入がある方:任意整理では返済が追いつかないほどの高額な借金も、元本が圧縮されることで返済の目処が立ちます。
- どうしても手放したくない住宅がある方:「住宅ローン特則」という制度を利用すれば、住宅ローンはそのまま返済を続けながら、他の借金だけを大幅に減額することが可能です。
- 自己破産の資格制限に該当する職業の方:警備員や保険募集人など、自己破産をすると一時的に仕事ができなくなる職業の方でも、個人再生なら仕事を続けながら手続きができます。
任意整理から個人再生への切り替えを検討する際は、事前に準備すべきことがあります。より具体的な手順については、「任意整理から個人再生へ切り替える際の準備」をご覧ください。
任意整理からの切り替えにおける注意点と費用
個人再生に切り替える際には、いくつか注意点があります。任意整理と違い、個人再生は保証人がいる借金も含め、すべての債権者が手続きの対象となります。そのため、保証人に一括請求が届く可能性があります。また、手続きの対象となる金融機関の銀行口座は凍結されるリスクも考慮しなければなりません。
費用面では、任意整理で支払った弁護士費用は戻らず、新たに個人再生のための費用が必要になります。当事務所の個人再生の着手金は550,000円〜となっており、裁判所に納める実費も別途かかります。手続きが複雑で費用も高額になりますが、それに見合う大きなメリットがある制度です。
選択肢3:返済義務を免れる最終手段「自己破産」への手続変更
失業や深刻な病気などで収入が途絶え、返済を続けていく見込みが全く立たない…。そのような最も厳しい状況に置かれた方にとって、自己破産は人生をリセットし、再スタートを切るための法的な最終手段です。
自己破産を検討せざるを得ない状況とは?
自己破産は、裁判所に「支払不能」であると認めてもらい、一部の例外(税金など)を除いてすべての借金の支払義務を免除(免責)してもらう手続きです。以下のような状況では、自己破産が最も現実的な選択肢となります。
- 失業、病気、介護などで収入が途絶え、今後も安定した収入を得る見込みがない。
- 借金の総額が年収を大幅に超えており、個人再生で減額されたとしても返済できる見込みがない。
- めぼしい財産がなく、失うものがない。
「破産」という言葉に強い不安を感じる方もいますが、自己破産は経済的な再建を図るために法律で認められた手続きです。自己破産は、国が認めた、経済的に困窮した人を救済し、更生の機会を与えるための制度です。借金の額が少なくても、支払不能状態であれば利用できます。
任意整理からの切り替えにおける注意点と費用
自己破産では、持ち家や高額な車など換価対象となる財産を手放す可能性がありますが、99万円以下の現金や差押禁止財産などの自由財産は手元に残せます。持ち家や車、解約返戻金のある生命保険などがこれにあたります。また、手続き中は警備員や弁護士など、一部の職業に就けなくなる資格制限があります(免責が確定すれば復権します)。
費用については、任意整理の費用とは別に、自己破産のための費用が必要です。当事務所の自己破産の着手金は440,000円です。財産の状況などによって、手続きの種類(同時廃止/管財事件)が異なり、裁判所に納める費用も変動します。
参照: 破産法
どの道を選ぶべきか迷ったら、まずは専門家にご相談ください
ここまで、再和解、個人再生、自己破産という3つの選択肢について解説してきました。ご自身の状況に近いものは見つかりましたでしょうか。
しかし、どの手続きがご自身の状況に合っているのかを判断するには、法的な観点からの検討が必要です。一人で情報を集めて悩むほど、時間は過ぎ、状況は悪化してしまうかもしれません。
再生の歩み法律事務所の代表弁護士である深井は、借金問題に関するご相談を日々お受けしています。私たちは、あなたの状況を丁寧に伺い、法的な観点から最善の解決策を一緒に考えます。
弁護士に依頼するメリットの一つは、貸金業者等に受任通知が届くと、正当な理由がない限り、電話や訪問などによる直接の取立てが制限されることです。直接の督促が制限されることで、今後の対応を検討する時間を確保しやすくなります。
当事務所の債務整理に関するご相談は何度でも無料です。費用面がご不安な方のために、分割払いにも柔軟に対応しております。返済が難しい場合は、一人で判断せず、早めにご相談ください。状況に応じた対応方法を一緒に検討します。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。