自己破産
自己破産で保険は解約?生命保険・学資保険を残す方法
自己破産をしても、あなたの大切な保険は残せる可能性があります
「借金の返済がもう限界…自己破産を考え始めたけれど、家族のためにかけている保険までなくなってしまうの?」
万が一の時のための生命保険や、お子様の将来を願ってコツコツと積み立ててきた学資保険は、単なる金融商品ではなく、ご家族への想いが詰まった大切な財産のはずです。
ご安心ください。自己破産をしたからといって、すべての保険を解約しなければならないわけではありません。残せる可能性は十分にあります。
自己破産は、何もかもを失うための手続きではなく、借金の重荷から解放され、人生を再スタートさせるための前向きな制度です。そのため、生活に必要な最低限の財産や、将来の保障まで根こそぎ奪われるようなことはありません。
この記事では、再生の歩み法律事務所の弁護士が、どのような保険が解約の対象となり、どうすれば大切な保険契約を守り抜くことができるのか、その具体的な方法を一つひとつ丁寧に解説していきます。読み終える頃には、ご自身の保険を残すための具体的な道筋が見え、漠然とした不安が「こうすれば大丈夫かもしれない」という希望に変わっているはずです。
私たちは「借金問題に苦しむ方と共に再生の道を歩む」という想いで、あなたのお悩みに寄り添います。まずは正しい知識を身につけ、次の一歩を考える準備を始めましょう。なお、自己破産の全体像については、こちらの記事で体系的に解説していますので、併せてご覧いただくとより理解が深まります。
解約か維持か?運命を分ける「解約返戻金20万円」の壁
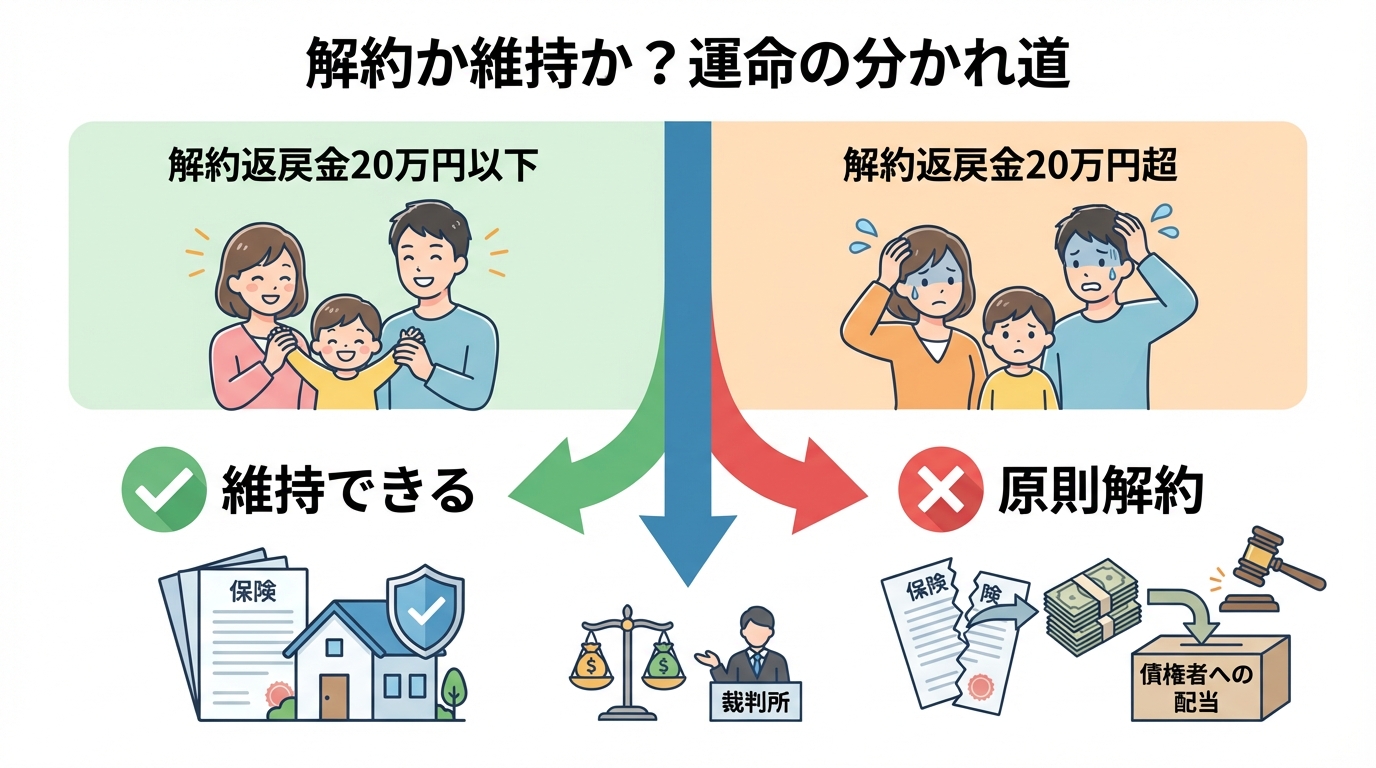
自己破産手続きで保険が解約の対象になるかどうかは、主に「解約返戻金(かいやくへんれいきん)の見込み額」と裁判所の運用(自由財産の拡張の可否など)によって判断されます。実務上は、解約返戻金が20万円を超えるかどうかが一つの目安として扱われることがあります。
解約返戻金とは、保険を途中で解約した際に、保険会社から払い戻されるお金のこと。これが実質的な貯蓄と見なされるため、破産手続きでは処分対象の財産として扱われるのです。
複数の保険に加入している場合、裁判所の運用によっては、各契約の解約返戻金を合算した金額を前提に扱われることがあります。例えば、A保険の返戻金が15万円、B保険が10万円の場合、合計25万円となり、両方の保険が処分の対象となり得ます。
まずはご自身の保険証券や、保険会社のウェブサイト、コールセンターなどで「今解約した場合の解約返戻金」がいくらになるのかを確認することが第一歩です。
原則解約不要:「掛け捨て型」の保険
多くの方が加入されている医療保険、がん保険、あるいは一定期間だけを保障する定期保険などは、「掛け捨て型」と呼ばれます。これらの保険は、貯蓄性がほとんどなく、解約しても返戻金がまったくないか、あってもごくわずかな場合がほとんどです。
解約返戻金が20万円の基準を大幅に下回るため、これら掛け捨て型の保険は、原則として解約する必要はなく、そのまま契約を継続できます。病気やケガへの備えを失うことなく、破産手続きを進めることができるので、ご安心ください。
ただし、まれに特約などで少額の返戻金が発生することもあるため、念のため保険会社に確認しておくとより確実です。
原則解約対象:「貯蓄型」の保険(解約返戻金20万円超)
一方で、解約返戻金が20万円を超える可能性が高いのが「貯蓄型」の保険です。
- 終身保険
- 養老保険
- 学資保険(こども保険)
- 個人年金保険
これらの保険は、保障機能に加えて、将来のためにお金を積み立てる性質を持っています。そのため、解約返戻金は裁判所から「預貯金と同じ財産」と見なされ、債権者への配当に充てるために解約するよう求められるのが原則です。
「やっぱり解約しないといけないのか…」と落胆されたかもしれません。しかし、諦めるのはまだ早いです。この原則には、大切な保険を守るためのいくつかの「例外」や「対抗策」が存在します。だからこそ、次の章でご紹介する『保険を残すための具体的な方法』が重要になってくるのです。
【種類別】生命保険・学資保険・医療保険への具体的な影響
「私のこの保険は、具体的にどうなるの?」という疑問にお答えするために、保険の種類ごとに、自己破産手続きでの扱いや注意点をさらに詳しく見ていきましょう。
生命保険:家族の生活を守るための最後の砦
ご自身に万が一のことがあった時、遺されたご家族の生活を守る生命保険は、まさに「最後の砦」とも言えるでしょう。これを失うことへの不安は、計り知れないものがあります。
解約返戻金が20万円を超える場合、原則として解約対象となりますが、簡単に諦める必要はありません。例えば、持病など健康上の理由で、新たに保険に加入することが難しいといった事情がある場合。このような状況は、保険契約を維持する必要性が高いと判断され、後述する「自由財産の拡張」という手続きで、解約を免れることが認められやすくなる重要な要素になります。
学資保険:子どもの未来を左右する大切な備え
お子様の進学という夢を支える学資保険。契約者が親であるあなた自身の場合、たとえお子様のための保険であっても、法律上はあなたの財産と見なされ、解約返戻金が20万円を超えれば処分の対象となってしまいます。
学資保険については、他の財産状況や手続の進み方によって個別の判断がされるため、結果は一律ではありません。解約回避の余地があるかどうかも含め、早めに弁護士へ相談することが重要です。
例えば、祖父母など親族の協力が得られるのであれば、後述する「介入権」という制度を利用して、解約返戻金相当額を親族に支払ってもらうことで、保険契約を守るといった解決策も考えられます。
医療保険・がん保険:もしもの時の治療費を確保
すでにお伝えした通り、医療保険やがん保険の多くは掛け捨て型のため、解約の心配はほとんどいりません。これは大きな安心材料と言えるでしょう。
自己破産という精神的な負担が大きい手続きの最中に、病気やケガに見舞われないとも限りません。そんな時に高額な医療費の心配まですることになれば、まさに八方塞がりです。もしもの時の治療費を確保するという意味でも、これらの保険をきちんと維持できることは、生活再建において非常に重要です。
ただし、ごく一部に貯蓄性のある商品や、長期契約によって解約返戻金が発生するケースも存在しますので、ご自身の契約内容を一度確認しておくことをお勧めします。
【実践編】解約を回避し保険契約を維持するための4つの公的手段
ここからが、この記事の最も重要なポイントです。解約返戻金が20万円を超えてしまう貯蓄型の保険を、法律で認められた手続きによって守るための、4つの具体的な方法をご紹介します。
① 自由財産の拡張を申し立てる
自己破産をしても手元に残せる財産を「自由財産」といいます。法律で定められた範囲を超える財産であっても、「生活に必要不可欠である」などの特別な事情があれば、裁判所の許可を得て自由財産に含めてもらうことができます。これが「自由財産の拡張」です。
保険契約の場合、以下のような事情を具体的に主張することで、拡張が認められる可能性が高まります。
- 持病など健康上の理由で、一度解約すると同じ条件での再加入が極めて困難であること。
- 重い障害を持つ家族がおり、その保険金が将来の生活を支える唯一の頼りであること。
- 解約返戻金の額が、基準の20万円をわずかに超える程度であること。
ただし、これはあくまで申立てであり、必ず認められるわけではありません。裁判所を納得させるだけの説得力ある申立書を作成する必要があるため、弁護士とよく相談しながら進めることが不可欠です。この手続きは、退職金の一部を守る際にも利用される重要な手続きです。
② 解約返戻金相当額を裁判所に納付する
もし保険を解約していたら、債権者への配当に充てられていたはずのお金。その解約返戻金と「同額の現金」を、代わりに裁判所へ納める(破産財団に組み入れる)ことで、保険契約そのものは解約せずに存続させる、という方法です。
これは、いわば「お金で保険契約を買い戻す」ようなイメージです。ご自身の資金で用意するのは難しい場合が多いですが、ご両親や親族から援助を受けられる場合には、非常に有効な選択肢となります。最大の課題は、まとまった資金をどのように準備するか、という点になるでしょう。
③ 契約者貸付制度を利用し、返戻金を20万円以下に減らす
多くの貯蓄型保険には、解約返戻金の一部を担保にお金を借りられる「契約者貸付制度」という仕組みがあります。自己破産の申立て前にこの制度を利用し、解約返戻金の評価額が20万円以下になるように調整する方法です。
例えば、解約返戻金が50万円の保険から35万円を借り入れた場合、残りの返戻金価値は15万円となり、処分の基準を下回るため、保険を解約せずに済む可能性があります。
【重要注意点】
この方法は非常に有効ですが、一歩間違えると大変なリスクを伴います。借りたお金の使い道は、裁判所から厳しくチェックされます。生活費の補填や弁護士費用への支払いなど、正当な目的で使ったことを明確に説明できなければなりません。もし、そのお金を特定の債権者にだけ返済したり、ギャンブルや浪費に使ったり、あるいは単に隠したりすると、財産隠しと見なされ、借金の免除が認められない「免責不許可事由」に該当する危険性が極めて高くなります。必ず弁護士に相談の上、慎重に行ってください。
④ 親族の協力で契約を守る「介入権」の利用
介入権とは、保険金受取人などの利害関係者が、差押債権者や破産管財人などの解除権者に対し、解約返戻金相当額など一定の金額を支払うことで、保険契約の解除(解約)の効力発生を防ぎ、契約を存続させられる場合がある制度です。
②の方法と似ていますが、お金を支払うのが破産する本人ではなく、保険金を受け取る立場にある者という点が異なります。自分では資金を用意できないけれど、どうしても保険を残したい場合に、親族の理解と協力を得て活用できる可能性があります。介入権を行使できる期間や手続の流れには法律上の定めがあるため、実際の通知・期限は個別に確認が必要です。
参照:法務省 保険法の現代化に関する検討事項(6)
してはいけない可能性が高い!自己判断による名義変更や解約のリスク
「自己破産する前に、妻の名義に変えておけばバレないだろう」
「先に解約して、返戻金を現金でタンス預金にしておこう」
保険を残したい一心で、このような考えが頭をよぎるかもしれません。しかし、これらの行為は自己判断で行わないでください。
破産手続きの直前に、財産を不当に減少させたり、隠したりする行為は「財産隠し」と見なされます。これは、免責不許可事由という、自己破産の目的である「借金の免除」が認められなくなる、最も重大な違反行為の一つです。
破産管財人は、過去の預金通帳の動きや保険の契約状況などを徹底的に調査する権限を持っています。安易な自己判断による名義変更や不自然なお金の動きは、まず間違いなく発覚すると考えてください。
最悪の場合、借金が一切減らないまま手続きが終わり、さらに悪質なケースでは「詐欺破産罪」という刑事罰に問われる可能性すらあります。良かれと思ってしたことが、再スタートの道を完全に閉ざしてしまうのです。絶対に、自己判断で行動せず、まずは弁護士にご相談ください。
自己破産以外の選択肢は?保険を残しつつ借金を整理する方法
どうしても保険の解約が避けられない場合や、自己破産という手続き自体に強い抵抗を感じる方もいらっしゃるでしょう。借金問題を解決する方法は、自己破産だけではありません。他の債務整理手続きであれば、原則として保険などの財産を処分することなく、借金の負担を軽くすることが可能です。
任意整理:裁判所を通さず将来利息をカット
任意整理とは、弁護士が債権者と直接交渉し、今後の利息(将来利息)をカットしてもらい、残った元金を3〜5年で分割返済していく方法です。裁判所を通さないため手続きが比較的シンプルで、財産を処分されることもありません。ただし、元金そのものは減額されないため、借金の総額がそれほど大きくなく、安定した収入がある方向けの手続きといえます。
個人再生:借金を大幅に圧縮し自宅も守る
個人再生は、裁判所に申立てを行い、法律で定められた最低弁済額などの基準に従って返済額を圧縮し、その再生計画に沿って原則3年(事情により最長5年)で返済していく手続きです。保険などの財産を維持できるだけでなく、「住宅ローン特則」を利用すればマイホームを手放さずに済むという大きなメリットがあります。自己破産と任意整理の中間的な手続きで、継続的な収入が見込める方にとっては非常に強力な再建手段となります。
まとめ:保険を残す最善の道は、専門家への早期相談です
この記事では、自己破産をしても大切な保険を残すための具体的な方法について解説してきました。
最後に、重要なポイントをもう一度確認しましょう。
- 保険が解約されるかの基準は「解約返戻金の合計額が20万円を超えるか」。
- 掛け捨て型は原則OK、貯蓄型は原則NG。
- 返戻金が20万円を超えても「自由財産の拡張」「返戻金相当額の納付」「契約者貸付」「介入権」といった方法で残せる可能性がある。
- 自己判断での名義変更や解約・現金化は「財産隠し」となり絶対にNG。
ご覧いただいた通り、保険を残すための選択肢は一つではありません。しかし、どの方法を選択するべきか、特に契約者貸付の利用や自由財産の拡張申立てなどは、一歩タイミングや手順を間違えると、かえってご自身を不利な状況に追い込んでしまうリスクもはらんでいます。
借金の問題と、ご家族への想いが詰まった保険の問題。これらを一人で抱え込み、悩み続けるのは本当にお辛いことと思います。どうか一人で悩まないでください。
あなたとご家族の未来を守るための最も確実な一歩は、法律の専門家である弁護士に、できるだけ早く相談することです。私たち再生の歩み法律事務所は、あなたの状況を丁寧にお伺いし、最も良い解決策を一緒に見つけ出すお手伝いをします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産しても車を残す方法|処分基準とローン中の対処法を解説
自己破産で車はどうなる?まずは状況をセルフチェック
「自己破産をすると、愛車も手放さなければならないのでは…」
借金の問題で自己破産を考え始めたとき、多くの方がこの不安に直面します。通勤やご家族の送迎、介護など、日々の生活に車が欠かせない方にとって、車を失うことは死活問題ですよね。
自己破産をしても、実は車を残せるケースは少なくありません。しかし、その判断は「自動車ローンの残り」と「車の価値」という2つのポイントによって大きく左右されます。
まずは、ご自身の状況がどれに当てはまるか、簡単なセルフチェックで確認してみましょう。
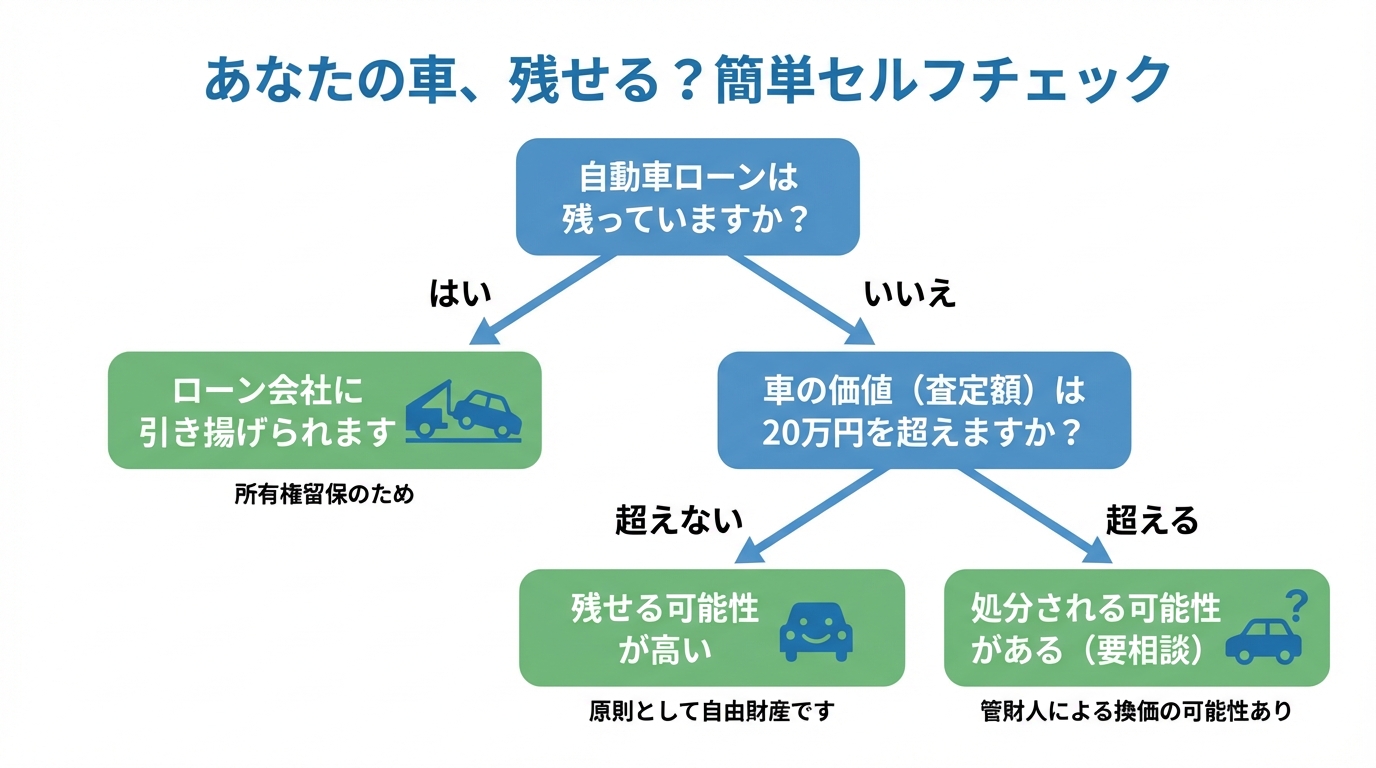
いかがでしたでしょうか。この診断で、ご自身の車がどのような扱いになるか、大まかな方向性が見えたかと思います。ここからは、それぞれのケースについて、より詳しく、そして具体的に残すための方法を解説していきます。自己破産手続きの全体像については、自己破産で処分される財産・残せる財産で体系的に解説していますので、併せてご覧ください。
【ローン完済済み】車の価値が処分されるかの分かれ道
自動車ローンをすでに完済している場合、車を残せるかどうかは非常にシンプルです。「その車の価値(査定額)が20万円を超えるかどうか」、基本的にはこの一点で判断されます。
この「20万円」という基準は、法律で明確に定められているわけではありませんが、東京地方裁判所をはじめ、多くの裁判所で運用されている実務上の目安です。なぜなら、20万円以下の価値の車をわざわざ差し押さえて換金しても、手続きにかかる費用を差し引くと、債権者への配当がほとんど見込めないためです。つまり、費用対効果の観点から設けられた、合理的な基準と言えるでしょう。
価値20万円以下なら「自由財産」として残せる可能性大
お持ちの車の査定額が20万円以下の場合、その車は原則として「自由財産」とみなされ、処分されることなく手元に残せる可能性が非常に高いです。
特に年式が古い車は査定額が下がりやすく、20万円を下回るケースも少なくありません。ただし、車種や走行距離、状態、地域の相場によって査定額は大きく変わります。場合によっては、査定書がなくても価値がないものとして扱われることもあります(特に、普通自動車なら初年度登録から6年/軽自動車なら初年度登録から4年を経過していると実際の査定額にかかわらず無価値という扱いをする裁判所が多いです。)。
もし価値があるかどうか微妙なラインであれば、中古車買取業者に査定を依頼し、「査定書」を取得しておくと、裁判所への説明がスムーズになります。査定は複数の業者に依頼すると、より客観的な価値を把握しやすくなるでしょう。
価値20万円超でも「自由財産の拡張」で残せるケースとは
「査定したら、価値が20万円を超えてしまった…」
そうした場合でも、すぐに諦める必要はありません。「自由財産の拡張」という手続きを裁判所に申し立て、認められれば車を残せる可能性があります。
ただし、これは誰でも認められるわけではなく、「その車が生活の維持に必要不可欠である」という特別な事情が必要です。具体的には、以下のようなケースが考えられます。
- 公共交通機関が乏しい地域に住んでおり、通勤に車がなければ仕事が続けられない。
- ご家族の介護や、定期的な通院のために車の使用が絶対的に必要である。
- ご自身やご家族に障害があり、移動手段として車が不可欠である。
裁判所は、これらの事情を総合的に考慮し、車を処分することが破産者の経済的な再生をかえって妨げてしまうと判断した場合に、拡張を認めることがあります。この手続きは、専門的な主張と資料の提出が求められるため、ご自身で判断せず、まずは弁護士に相談することが重要です。自由財産の拡張について専門家に相談することで、あなたの状況で認められる可能性があるか、具体的な見通しを立てることができます。
なお、この自由財産の拡張は、車だけでなく退職金など他の財産を守るためにも利用されることがあります。
【ローン返済中】原則として車はローン会社に引き上げられる
セルフチェックで「ローンあり」と診断された方には、少し厳しい現実をお伝えしなければなりません。自動車ローンが残っている場合、その車は原則としてローン会社によって引き上げられてしまいます。
これは、自己破産の手続きとは関係なく、ローン契約そのものに基づく措置です。弁護士に自己破産を依頼し、弁護士から各債権者へ「受任通知」が発送されると、ローン会社が車の返却(引き上げ)に向けた連絡や手続きを進めてくることがあります。通常、その後ローン会社や信販会社から連絡があり、引き渡しの日程などを調整することになります。
なぜ引き上げられる?「所有権留保」の仕組みを理解する
なぜローンが残っているだけで、車が引き上げられてしまうのでしょうか。その理由は、多くの自動車ローン契約に付いている「所有権留保」という仕組みにあります。
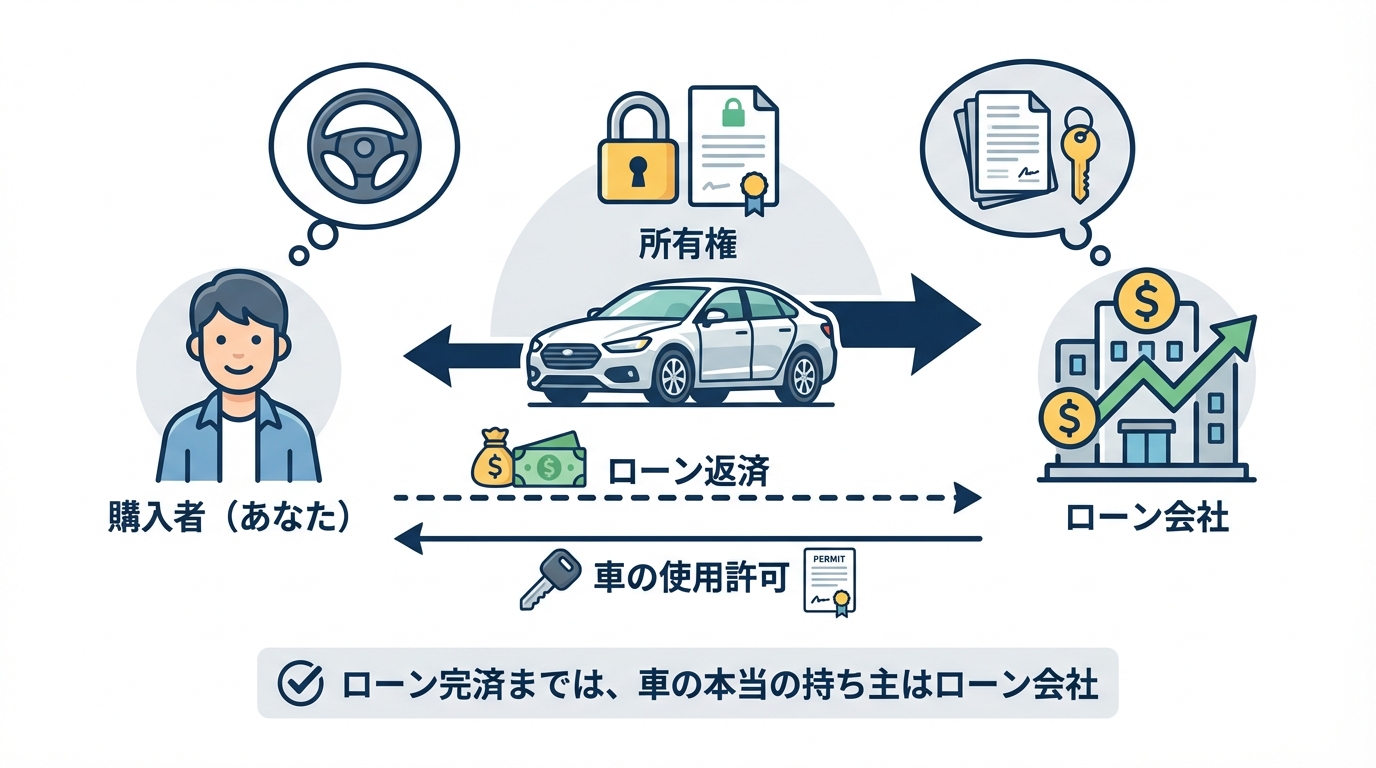
所有権留保とは、「ローンを完済するまでの間、車の所有権はローン会社(またはディーラー)にあり、購入者はあくまで使用者である」という契約です。つまり、ローンを支払っている間は、車はローン会社からの「借り物」に近い状態なのです。
自己破産の手続きを開始すると、ローンの支払いはストップします。ローン会社からすれば、支払いが滞ったわけですから、契約に基づき「所有者」として車を回収する権利があるのです。
ご自身の車に所有権留保が付いているかどうかは、車検証の「所有者の氏名又は名称」の欄を見れば確認できます。ここにローン会社やディーラーの名前が記載されていれば、所有権留保が付いています。一方で、銀行系のマイカーローンの場合など、所有権留保が付いておらず、所有者名義がご自身になっているケースも稀にあります。その場合は、ローン完済済みのケースと同様の扱いになります。
例外的に残す方法:第三者による一括返済(第三者弁済)
ローン返済中の車を残す、数少ない例外的な方法が「第三者弁済」です。
これは、ご両親やご兄弟など、親族の方にローンの残債を一括で肩代わりしてもらう方法です。第三者が一括で返済し、車の所有権を完全にあなたのものにした上で、自己破産手続きに臨むという流れになります。
ただし、この方法は多くの注意点があり、安易に行うと深刻なトラブルに発展する可能性があります。
- 破産者ご自身のお金で返済することは避けるべきです。特定の債権者だけを優先して返済する「偏頗弁済(へんぱべんさい)」という禁止行為にあたり、自己破産が認められなくなる可能性があります。
- 肩代わりしてもらうお金は、必ずその第三者の方がもともと持っているお金(固有の財産)から支払ってもらう必要があります。あなたから渡したお金で支払ってもらうことは許されません。
- ローンを完済しても、車の価値が20万円を超えていれば、結局は処分の対象となる可能性があります。
このように、第三者弁済は非常に複雑な法的問題を伴います。もし検討される場合は、必ず実行する前に弁護士へご相談ください。状況を詳しくお伺いした上で、リスクがないか、本当に最善の方法かを慎重に判断する必要があります。第三者弁済のリスクについて無料相談することで、安全な進め方を確認できます。
避けるべき!車を残すためのNG行為
「なんとかして車だけは守りたい」その一心で、誤った行動に出てしまう方がいらっしゃいます。しかし、以下のような行為は、最悪の場合、自己破産そのものが認められなくなる(免責不許可)という深刻な事態を招きかねません。絶対にやめましょう。
× 破産直前に車の名義を家族などに変更する
これは「財産隠し」とみなされます。自己破産手続きでは、破産管財人が財産を調査する権限を持っており、不自然な名義変更はすぐに発覚します。財産を不当に減少させる行為として、免責不許可事由に該当する典型例です。
× 自動車ローンだけを優先して返済する
先ほども触れましたが、これは「偏頗弁済」という重大な禁止行為です。すべての債権者は平等に扱われなければならない、という破産法の大原則に反します。友人からの借金など、他の債務でも同様です。
× 車の存在を裁判所に隠して申告しない
これも悪質な「財産隠し」です。車の所有情報は、市区町村への登録情報などから調査すれば判明します。虚偽の申告は、免責が認められないだけでなく、悪質なケースでは「詐欺破産罪」という犯罪に問われる可能性すらあります。
これらの行為は、(非免責債権を除き)借金の支払い義務の免除(免責)を得て再出発するという自己破産の目的を台無しにしてしまう、非常にリスクの高い行為です。車を守りたいというお気持ちは痛いほど分かりますが、決してご自身の判断で行動せず、まずは正直に専門家へご相談ください。より詳しい免責不許可事由(自己破産で免責が認められない事情)で解説しています。
参照:破産法
自己破産以外の選択肢も検討しよう
ここまで読んで、「自己破産では、やはり車を残すのは難しいかもしれない…」と感じた方もいらっしゃるかもしれません。しかし、借金問題を解決する方法は自己破産だけではありません。あなたの状況によっては、他の方法を選ぶことで、よりスムーズに車を残せる可能性があります。
ここでは、代表的な2つの方法をご紹介します。自己破産しかないと思い込まず、広い視野で最適な解決策を探してみましょう。自己破産以外の方法の全体像については、自己破産以外の債務整理方法の記事も参考になります。
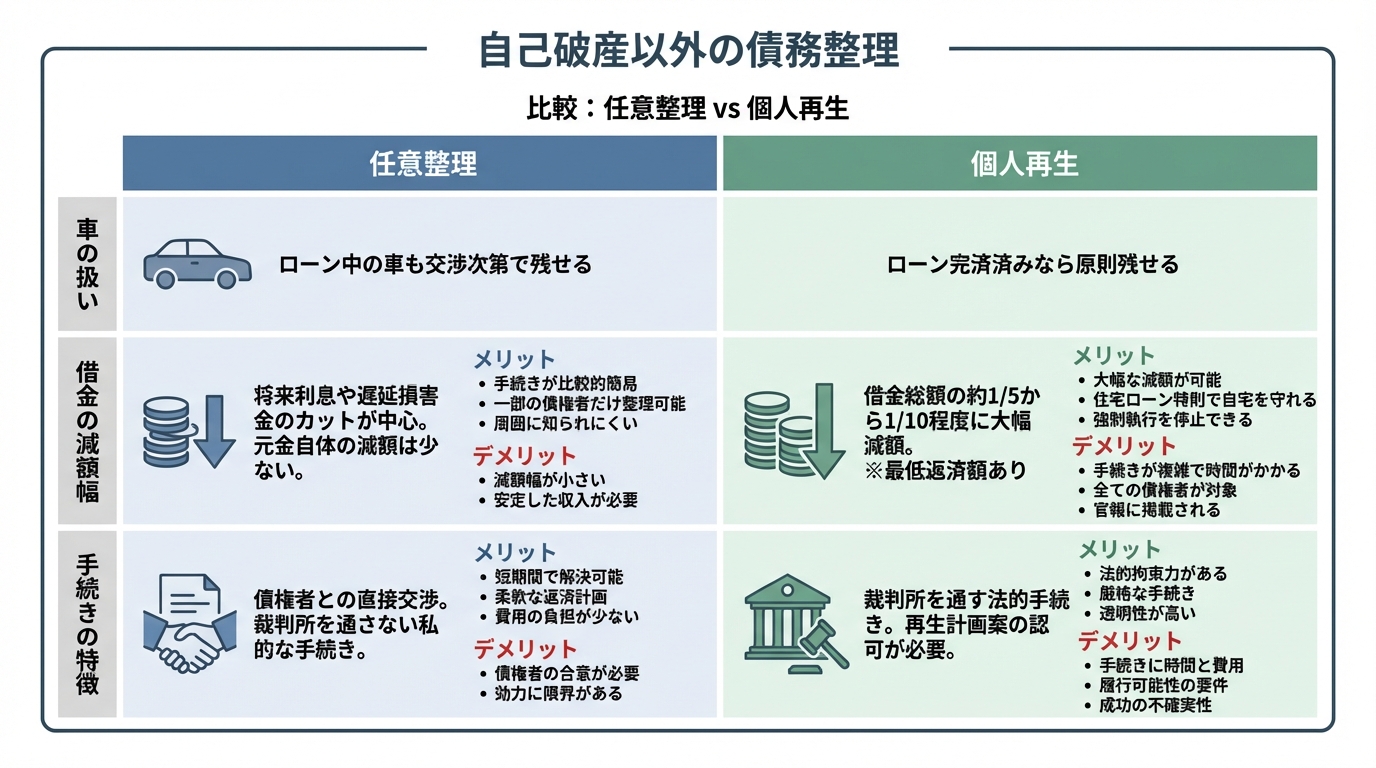
任意整理:自動車ローンを対象から外して返済を続ける
任意整理は、裁判所を通さず、弁護士が債権者と直接交渉して、将来利息のカットや返済期間の延長(通常3〜5年)を目指す手続きです。任意整理の最大のメリットは、整理する借金を選べる点にあります。
そのため、自動車ローンは手続きの対象から外し、これまで通り返済を続ける一方で、カードローンやキャッシングなど他の借金だけを整理することが可能です。これにより、ローン会社に知られることなく、車を手元に残しながら借金問題を解決できるのです。
ただし、任意整理は借金の元金そのものが減るわけではないため、減額後の借金を安定して返済し続けられる収入があることが前提となります。
個人再生:借金を大幅に減額しつつ財産を残す
個人再生は、裁判所に申し立て、借金を5分の1から10分の1程度に大幅に圧縮してもらい、その減額された借金を原則3年(最長5年)で分割返済していく手続きです。
自己破産のように財産を処分されることが原則ないため、ローンを完済している車であれば、価値が高くても手元に残すことができます。(ただし、所有権留保が付いているローン返済中の車は、原則として引き上げの対象となります。)
一方で、手続きが複雑であることや、保有している財産の価値が高い場合、その分だけ返済額が増える(清算価値保障原則)というルールがあるなど、専門的な知識が必要です。住宅ローン特則を利用すれば、マイホームを守れる可能性があるなど、大きなメリットもある手続きですので、弁護士と相談しながら慎重に検討すべき選択肢と言えるでしょう。
万が一車を手放した場合、再度手に入れるには?
様々な手を尽くしても、残念ながら車を手放さざるを得ないケースもあります。しかし、それで人生が終わるわけでは決してありません。自己破産後に生活を立て直し、再び車を持つための道もきちんと残されています。
自己破産をすると、信用情報機関、いわゆるブラックリストに情報が登録されます。この期間(約5~7年)は、新しくローンを組んだり、クレジットカードを作ったりすることが難しくなります。
そのため、自己破産後に車を持つ主な方法は以下の通りです。
- 現金一括で購入する: 貯金をして、中古車などを現金で購入する方法です。ローンを組む必要がないため、信用情報の影響を受けません。
- 家族名義で購入・ローンを組む: ご家族の名義で車を購入してもらったり、ローンを組んでもらったりする方法です。ただし、支払いはご自身が責任を持って行う必要があります。
- 信用情報が回復した後にローンを組む: 5~7年が経過し、信用情報から事故情報が消えれば、再びローンを組んで車を購入できる可能性が出てきます。
すぐに元通りの生活とはいかないかもしれませんが、経済的な再生を果たした先には、再びカーライフを取り戻す未来が待っています。
まとめ:車の問題は自己判断せず、まず弁護士にご相談ください
自己破産における自動車の扱いは、ローンの有無、車の価値、そしてあなたの生活状況など、様々な要因が複雑に絡み合って決まります。ここまで解説してきたように、残せる可能性もあれば、厳しい現実と向き合わなければならないケースもあります。
一つだけ確かなことは、「自己判断で行動するのが最も危険」だということです。車を残したい一心での行動が、かえって自己破産手続きの妨げとなり、借金問題の解決を遠ざけてしまうことさえあります。
私たち再生の歩み法律事務所は、あなたの状況を丁寧にお伺いし、法律の専門家として、車を残すための最善の方法を一緒に考えます。代表弁護士の「借金問題に苦しむ方と共に再生の道を歩みたい」という想いのもと、一人ひとりの再出発を全力でサポートいたします。
ご相談は無料です。督促に追われ、不安な日々を過ごしているのなら、どうか一人で抱え込まず、まずは私たちにお話しください。あなたのその一歩が、再生への大きな一歩となるはずです。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産で退職金はどうなる?処分される条件と守る方法
自己破産しても退職金は守れる?知っておきたい基本ルール
「長年勤めてきた会社を辞めるときのために、コツコツと積み立てられてきた退職金。これが自己破産で全部なくなってしまったら…」
借金の返済に追われ、自己破産を考え始めるとき、多くの方がこのような不安に苛まれます。退職金は、これからの人生を立て直すための、いわば「最後の砦」。それを失うかもしれないという恐怖は、計り知れないものがあるでしょう。
この記事では、そんなあなたの不安を和らげるために、自己破産と退職金の関係について、法律の専門家として分かりやすく解説していきます。自己破産の全体像については、自己破産の基本(仕組み・メリット・注意点)で体系的に解説しています。
まずは結論:退職金が全額没収されることはありません
最初に、最も大切なことをお伝えします。自己破産をしたからといって、退職金が全額没収されることは、まずありません。
なぜなら、法律は退職金を「生活を再建するための重要な資金」と位置づけ、一定の範囲で手元に残せるように保護しているからです。「自己破産=全財産を失う」というイメージは、必ずしも正しくありません。正しい知識を持つことで、あなたの未来を守る道筋が見えてきますので、どうかご安心ください。
あなたの状況はどれ?退職金の扱いを決める3つのタイミング
退職金がどのように扱われるかは、あなたが置かれている状況によって変わってきます。具体的には、以下の3つのタイミングによって、守れる金額のルールが異なります。
- ケース1:在職中の方(退職金をもらう前)
- ケース2:退職済み・退職予定の方(退職金が未受領)
- ケース3:すでに退職金を受け取った後の方
ご自身がどのケースに当てはまるかを確認しながら、この先の解説を読み進めてみてください。それぞれの状況に応じた、具体的なルールと対処法を詳しく見ていきましょう。
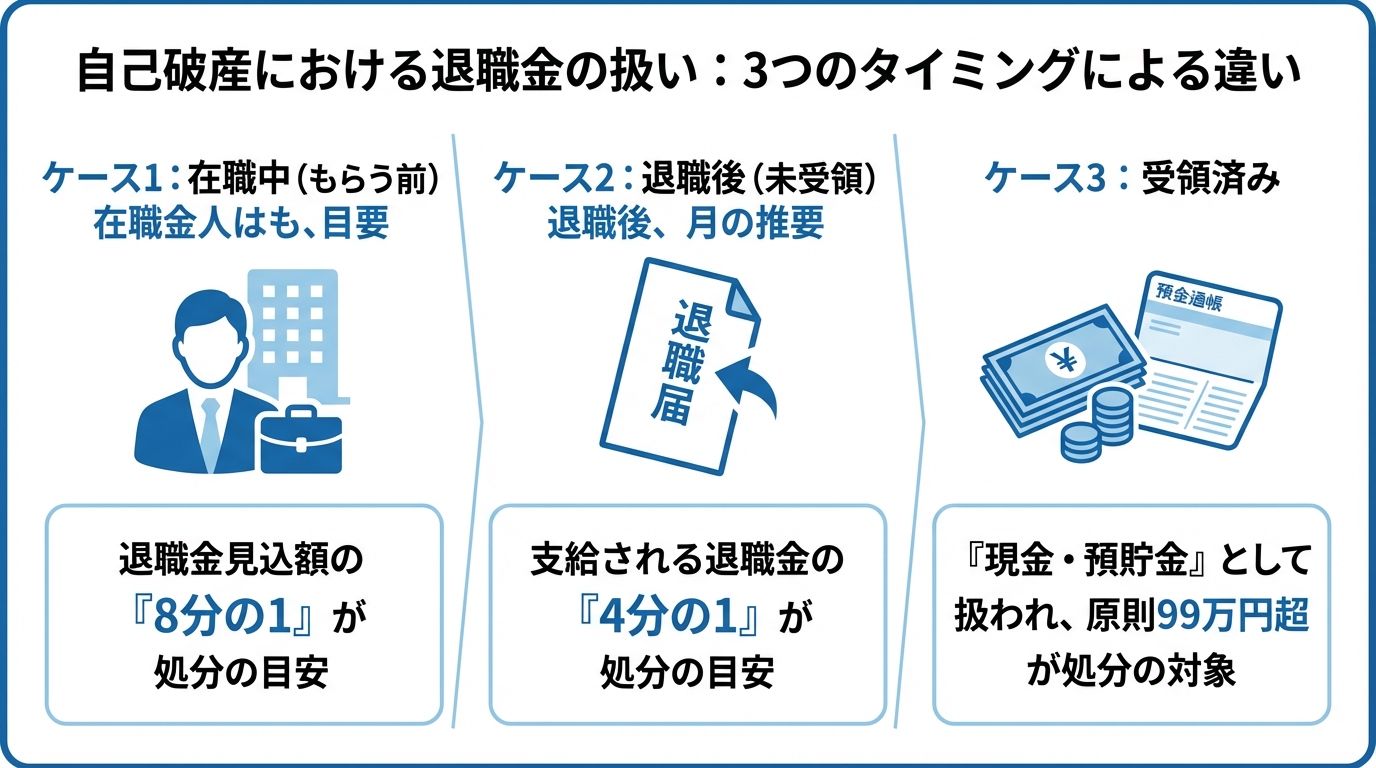
【状況別】自己破産で処分される退職金の金額と計算方法
ここからは、あなたの状況別に、自己破産の手続きで処分(債権者への配当に回されること)の対象となる退職金の金額がいくらになるのか、具体的な計算方法を見ていきましょう。ご自身の状況と照らし合わせることで、「自分の場合は、これくらい手元に残せる可能性があるんだな」と、具体的なイメージが掴めるはずです。
ケース1:在職中の方(退職金をもらう前)
現在会社にお勤めで、まだ退職金を受け取っていないという方が、最も多く当てはまるケースです。
この場合、処分(配当に回すために評価・回収の対象として扱われること)の対象となる金額は、多くの裁判所の実務運用では「退職金見込額の8分の1」を目安として評価されることがあります。なぜ「8分の1」なのかというと、在職中の場合、将来本当に退職するのか、退職金が満額支払われるのかといった不確実な要素があるため、その分が考慮されているのです。
具体例を見てみましょう。
- 退職金見込額が400万円の場合 → 処分対象は50万円(400万円 × 1/8)
- 退職金見込額が800万円の場合 → 処分対象は100万円(800万円 × 1/8)
そして、非常に重要なポイントがあります。多くの裁判所の運用では、「8分の1」の評価額が20万円以下(未満)であれば、退職金を理由に回収・手続きが大きく問題化しにくいとされています。つまり、退職金見込額が160万円以下(160万円 × 1/8 = 20万円)の方は、退職金を理由に自己破産の手続きが複雑になる可能性は低いと言えるでしょう。
ケース2:退職済み・退職予定の方(退職金が未受領)
すでに退職している、あるいは自己破産の申し立て後すぐに退職する予定があるものの、まだ会社から退職金は支払われていない、というケースです。
この場合、実務上は「支給される(又は支給がほぼ確実な)退職金の4分の1」を目安に評価されることがあります。在職中のケースよりも割合が大きくなるのは、退職金の支払いがほぼ確実視されるためです。
こちらも具体例で確認します。
- 支給される退職金が200万円の場合 → 処分対象は50万円(200万円 × 1/4)
- 支給される退職金が600万円の場合 → 処分対象は150万円(600万円 × 1/4)
このケースでも、裁判所の運用上の目安として「4分の1」の評価額が20万円以下(未満)であれば、退職金を理由に回収・手続きが大きく問題化しにくいとされることがあります。つまり、支給される退職金が80万円以下であれば、手元に残せる可能性が高いということになります。
ケース3:すでに退職金を受け取った後の方
このケースは、最も注意が必要です。「先に退職金をもらってから自己破産しよう」と考えている方もいらっしゃるかもしれませんが、それはかえって状況を不利にしてしまう可能性があります。
なぜなら、一度受け取ってしまった退職金は、法律上「退職金」ではなく、あなたの「現金」や「預貯金」として扱われるからです。自己破産の手続きでは、一般に手元現金は99万円まで自由財産として扱われる一方、預貯金などは裁判所の運用基準(目安)に応じて換価・配当の対象となり得ます。
例えば、500万円の退職金を銀行口座に振り込まれた場合、その預金は20万円を超える部分、つまり480万円が処分の対象になってしまうのです。在職中であれば「8分の1」ルールが適用されたはずが、受け取るタイミングを誤っただけで、手元に残せる金額が大幅に減ってしまう危険性があることを、ぜひ知っておいてください。
「退職金を隠す」は絶対NG!発覚した場合の重い処分とは
追い詰められた状況で、「少しでも多くのお金を残したい」「退職金の存在を隠してしまえば…」と考えてしまうお気持ちは、痛いほどわかります。しかし、その考えは絶対に実行に移してはいけません。
自己破産の手続きが始まると、裁判所から選任された「破産管財人」があなたの財産を徹底的に調査します。破産管財人には、銀行口座の取引履歴を数年分遡って確認したり、勤務先に問い合わせたりする強い権限が与えられています。そのため、財産隠しは発覚する可能性が非常に高いと考えてください。
もし財産隠しが発覚した場合、以下のような非常に重いペナルティが科されることになります。
- 免責不許可事由に該当する:自己破産の最大の目的である「借金の支払い義務の免除(免責)」が認められなくなります。つまり、手続きにかけた時間も費用も無駄になり、借金はそのまま残ってしまうという最悪の事態を招きます。この免責不許可事由は、破産法で厳しく定められています。
- 詐欺破産罪で刑事罰の対象になる:悪質な財産隠しと判断された場合、「詐欺破産罪」という犯罪に問われる可能性があります。これには「10年以下の懲役もしくは1,000万円以下の罰金、またはその両方」という重い刑罰が定められています。
あなたを絶望から救うための自己破産が、かえって未来を閉ざすことになっては本末転倒です。どうか、正直に専門家へご相談ください。それが、あなたの人生を守るための最も確実な道なのです。
会社に知られずに自己破産手続きを進めるための実践的な方法
「自己破産をしたいけれど、会社にだけは絶対に知られたくない…」これもまた、多くの方が抱える切実な悩みです。特に、退職金の金額を証明するために、会社に書類をお願いしなければならない場面で、不安を感じる方は少なくありません。しかし、ご安心ください。会社に知られることなく手続きを進めるための、実践的な方法があります。
「退職金見込額証明書」をスムーズに入手する伝え方
自己破産の手続きでは、退職金がいくらあるのかを裁判所に示すために「退職金見込額証明書」という書類が必要になります。これを会社の総務部や経理部に発行してもらう際、理由を聞かれて困ってしまうのではないかと心配になりますよね。
そんなときは、以下のような理由を伝えることで、自己破産を疑われることなく、スムーズに発行してもらえる可能性が高まります。
- 「住宅ローンの借り換え審査で、金融機関から提出を求められました」
- 「子どもの奨学金を申し込むにあたり、保証人として資産状況を示す必要があります」
- 「FP(ファイナンシャルプランナー)にライフプランの相談をしており、その資料として必要です」
このように、自己破産とは全く関係のない、正当な理由を伝えるのがポイントです。
証明書が無理なら「就業規則」で代替する
どうしても会社に証明書の発行を依頼するのが難しい、あるいは頼みづらいという状況もあるでしょう。その場合は、会社の「就業規則(退職金規程)」のコピーで代替するという方法があります。
就業規則には、退職金の計算方法が記載されているはずです。そのページをコピーし、ご自身の勤続年数や役職などを当てはめて計算した結果を、裁判所に資料として提出するのです。この方法であれば、会社と直接やり取りをする必要がないため、手続きのことが知られるリスクを下げられる可能性があります。
ただし、計算方法が複雑で分かりにくい場合もあるかもしれません。そのようなときも、弁護士が計算のサポートをいたしますので、ご安心ください。
退職金を守るための切り札「自由財産の拡張」と注意点
「計算してみたら、退職金の8分の1が20万円を超えてしまった…」と、がっかりされた方もいるかもしれません。しかし、まだ諦めるのは早いです。そんなときに使える、退職金を守るための「切り札」とも言える制度があります。それが「自由財産の拡張」です。
自己破産では、本来、生活に必要な最低限の財産(これを「自由財産」と言います)しか手元に残せません。しかし、裁判所に申し立てて認められれば、この自由財産の範囲を広げてもらえる可能性があるのです。
具体的には、退職金の評価額(8分の1や4分の1の金額)と、他の財産(現金や預貯金など)をすべて合計した金額が99万円以下であれば、退職金を処分せずに手元に残せる可能性があります。
例えば、退職金見込額が320万円(8分の1で40万円)の場合、「自由財産の拡張」を申し立てることで、40万円を支払うことなく、退職金を手元に残せる可能性があるのです。
ただし、これは自動的に適用されるものではなく、裁判所への申立てが必要です。また、最終的に拡張を認めるかどうかは裁判官の判断によります。この申立ては専門的な知識を要するため、弁護士に相談しながら進めることが非常に重要になります。あなたの状況でこの制度が使えるかどうか、ぜひ一度ご相談ください。
そもそも処分対象にならない退職金制度もあります
実は、あなたが加入している退職金制度の種類によっては、そもそも自己破産で処分の対象にならないケースもあります。法律で差し押さえが禁止されている「差押禁止財産」に該当する退職金制度があるのです。
具体的には、以下のような制度が挙げられます。
- 中小企業退職金共済(中退共)
- 確定拠出年金(iDeCo、企業型DC)
- 確定給付企業年金
これらの制度は、法律上、給付を受ける権利の譲渡・担保提供・差押えが制限されるなど保護されている制度です。ただし、個別事情や例外の有無は制度・状況によって異なるため、具体的な取扱いは専門家に確認してください。
参照:Q&A(よくあるご質問) – 中退共 – 勤労者退職金共済機構
もし処分対象額が払えない…その場合の具体的な対処法
「退職金の8分の1にあたる金額を、現金で用意することがどうしても難しい…」という方もいらっしゃるでしょう。その場合でも、解決策はありますので、決して一人で抱え込まないでください。
最も一般的な対処法は、破産管財人との交渉による分割・積立払いです。裁判所や破産管財人と相談し、無理のない範囲で、数ヶ月から1年程度の期間をかけて分割で支払っていくことを認めてもらえるケースが多くあります。
また、ご家族やご親族に事情を話し、一時的に援助をお願いするという選択肢もあります。いずれにせよ、支払いが困難な場合でも、正直に弁護士に相談し、破産管財人と交渉することで、現実的な解決策を見出すことができます。 支払い方法について弁護士に相談することで、あなたに合った最適な方法を一緒に考えます。
自己破産以外の選択肢は?個人再生なら退職金への影響は?
ここまで自己破産を前提にお話ししてきましたが、借金問題を解決する方法は一つではありません。特に、ある程度の退職金が見込める方の場合、「個人再生」という手続きが、より適しているケースもあります。
個人再生は、裁判所の認可を得て借金を大幅に減額(おおむね5分の1程度)し、それを原則3年で分割返済していく手続きです。自己破産との大きな違いは、財産を処分する必要がないという点です。
個人再生の手続きでも、退職金見込額の8分の1(または4分の1)は「清算価値」として財産に計上されます。しかし、これはあくまで計算上の話であり、実際に退職金を支払ったり、処分されたりすることはありません。そのため、高額な退職金が見込める方や、住宅などの財産を手放したくない方にとっては、非常に有効な選択肢となり得ます。
自己破産と個人再生、どちらがあなたの状況にとって最善の道なのか。これは、退職金の額だけでなく、他の財産の状況や借金の総額などを総合的に見て判断する必要があります。専門家として、あなたの未来にとって最も良い選択肢を一緒に見つけさせてください。
まとめ:退職金の不安は弁護士への相談で解決できます
今回は、自己破産と退職金の関係について詳しく解説してきました。最後に、大切なポイントをもう一度確認しましょう。
- 退職金は全額没収されません。法律で守られる範囲があります。
- 状況によってルールが異なります。特に「受け取る前」か「受け取った後」かで扱いは大きく変わります。
- 退職金を隠すことは絶対にやめてください。発覚すれば、すべてを失うリスクがあります。
ここまで読んでいただき、自己破産における退職金の扱いについて、基本的な知識はご理解いただけたかと思います。しかし、実際の手続きでは、退職金見込額の正確な計算や、裁判所への適切な申立てなど、専門的な判断が必要な場面が数多くあります。
ご自身だけで判断し、行動してしまうと、本来守れたはずの大切な財産を失ってしまうことにもなりかねません。あなたの退職金という「最後の砦」を守り、穏やかな未来への一歩を踏み出すために、どうか私たち専門家を頼ってください。
当事務所の代表弁護士、深井は「借金問題に苦しむ方と共に再生の道を歩みたい」という強い想いを持って、日々ご相談をお受けしています。債務整理の弁護士相談ことは、あなたの人生を再建するための、有力な第一歩になり得ます。初回のご相談は無料ですので、まずはお気軽にお気持ちをお聞かせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。