「またやってしまった…」債務整理後に再び借金で苦しむあなたへ
「一度、専門家の力を借りて借金を整理したはずなのに、また返せないほどの借金を抱えてしまった…」
今、この記事を読んでいるあなたは、解決の見通しが立たず、一人で悩みを抱えている状況かもしれません。
「誰にも相談できない」「家族になんて言えばいいんだ」「もう人生は終わりだ」と、ご自身を責め、強い自己嫌悪に陥っているのではないでしょうか。
でも、どうか、希望を捨てるのは待ってください。あなたは決して一人ではありません。そして、解決の道は、まだ残されています。
私たち再生の歩み法律事務所は、これまで多くの「2回目」のご相談と向き合ってきました。その経験から断言できるのは、再び借金で苦しんでしまうことは、決して特別なことではないということです。そして、適切な手順を踏むことで、再スタートを切れる可能性があります、ということです。
この記事では、法的な手続きの解説だけでなく、生活再建に向けて検討できる具体的な方法をお伝えします。どうか一人で抱え込まず、まずはこの記事を最後まで読んでみてください。私たち再生の歩み法律事務所は、「借金問題に苦しむ方と共に再生の道を歩みたい」という想いで、あなたに寄り添います。
なぜ債務整理後に再び借金をしてしまうのか?
「二度と借金はしない」と固く誓ったはずなのに、なぜ同じ過ちを繰り返してしまうのでしょうか。問題を解決するためには、まずその原因を冷静に見つめ直すことが大切です。
決してあなたを責めるためではありません。ご自身の状況を客観的に理解することで、次に進むべき道が見えてくるからです。債務整理後に再び借金を抱えてしまうケースには、いくつかの共通したパターンがあります。
- 予期せぬ収入の減少:会社の業績不振による給与カットや、病気・ケガによる休職など、予測できなかった事態で収入が減ってしまうケースです。
- 突発的な大きな出費:家族の入院や冠婚葬祭、子どもの進学費用など、急にまとまったお金が必要になることも少なくありません。
- 生活レベルの変化への不適応:債務整理で毎月の返済がなくなり、手元に残るお金が増えたことで、つい気が緩んで以前のようなお金の使い方に戻ってしまうことがあります。
- 依存的な問題:ギャンブルや浪費癖が根本的に解決できておらず、ストレスなどから再び手を出してしまうケースです。
いかがでしょうか。「自分もこれに当てはまるかもしれない」と感じた方もいるかもしれません。大切なのは、これらの原因は誰にでも起こりうるということです。まずはご自身の状況を認め、次の一歩を踏み出す勇気を持つことが、解決への第一歩となります。
【状況別】2回目の債務整理、あなたに合った解決策は?
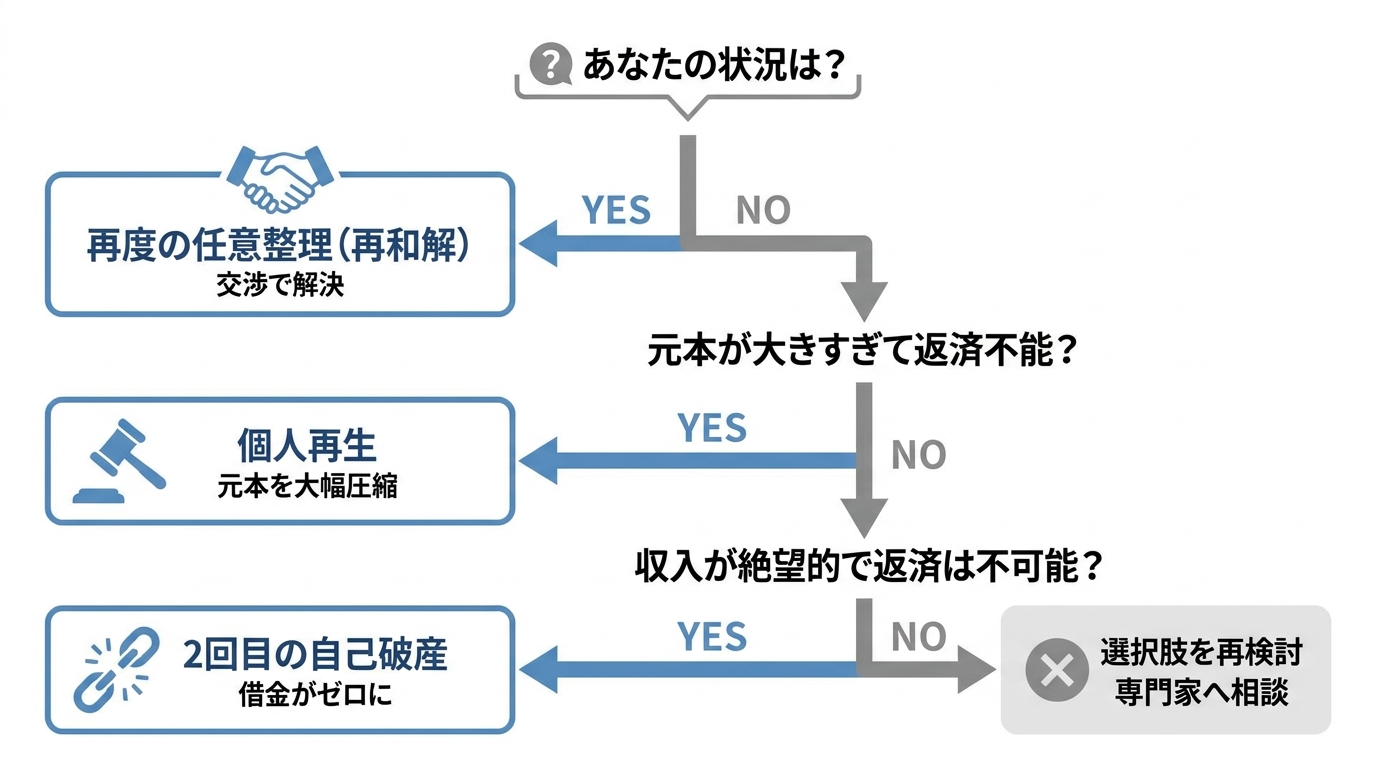
それでは、具体的にどのような解決策があるのでしょうか。2回目の債務整理は、1回目とは状況が異なるため、より慎重な判断が求められます。あなたの状況(前回の整理方法、現在の借入先、収入など)によって、選ぶべき道は変わってきます。
ここでは、主な3つの選択肢をご紹介します。ご自身の状況と照らし合わせながら、どの方法が最も合っているか考えてみましょう。もちろん、最終的な判断は専門家と一緒に下すべきですが、まずは知識として知っておくことが重要です。任意整理と自己破産の違いなど、手続きの基本的な部分も理解しておくと、よりスムーズに進められます。
選択肢1:再度の任意整理(再和解)は可能?
前回の債務整理が任意整理で、今回も同じ貸金業者との交渉を希望する場合、「再和解」という方法が考えられます。これは、文字通り「もう一度、和解交渉をお願いする」手続きです。
ただし、再和解のハードルは1回目よりも高くなるのが一般的です。貸金業者からすれば、「一度約束を破った相手」との交渉になるため、厳しい目で見られるのは避けられません。再和解が認められやすくなるのは、以下のようなケースです。
- 前回の和解後、一定期間は誠実に返済を続けていた実績がある。
- 返済できなくなった理由が、病気や失業など、やむを得ない事情だと説明できる。
- 今後、安定した返済が見込めるだけの収入がある。
一方で、交渉が難航し、1回目よりも分割回数が短くなるなど、厳しい条件を提示される可能性も覚悟しておく必要があります。再和解は有効な選択肢の一つですが、万能ではないことを理解しておきましょう。
選択肢2:個人再生への切り替えで借金を大幅に圧縮する
「再和解の交渉が難しい」「借金の元本が大きすぎて、利息をカットするだけでは返済の目処が立たない」という場合には、個人再生への切り替えが有力な選択肢となります。
個人再生は、裁判所を介して行う手続きで、借金の元本そのものを大幅に(通常は5分の1程度に)圧縮できるのが最大のメリットです。圧縮された借金を原則3年(最長5年)で分割返済していくことになります。
任意整理では解決が難しいほどの多額の借金を抱えてしまった場合や、複数の業者から借り入れがある場合に特に有効です。ただし、手続きが複雑で費用も高くなる、官報に氏名が掲載されるといったデメリットもあります。また、保証人がいる借金の場合、保証人に一括請求がいくという大きな影響があるため、慎重な検討が必要です。
選択肢3:2回目の自己破産を検討する
収入が大幅に減ってしまい、個人再生での返済すら難しい。そんな絶望的な状況にいる方にとって、選択肢の一つとなり得るのが2回目の自己破産です。
多くの方が「2回も自己破産なんてできるのだろうか?」と不安に思われるかもしれません。結論から言うと、条件を満たせば2回目の自己破産も可能です。
最も重要なポイントは、「前回の免責許可決定の確定日から7年が経過しているか」という点です(破産法252条1項10号)。この「7年ルール」をクリアしていれば、原則として2回目の免責も認められやすくなります。
では、7年経っていなければ絶対に無理なのかというと、そうではありません。たとえ7年以内であっても、裁判官が事情を考慮して特別に免責を許可する「裁量免責」という制度があります。返済不能に陥った経緯にやむを得ない事情があれば、可能性はゼロではないのです。
ただし、注意点もあります。前回の破産の原因がギャンブルや浪費であったり、財産を隠したりといった「免責不許可事由」に該当する場合は、2回目の自己破産は極めて難しくなります。裁判所からのチェックも1回目より厳しくなることを覚悟しておく必要があるでしょう。
放置は最悪の選択。返済不能で起こる深刻なリスク
「どうすればいいか分からない」「誰かに相談するのが怖い」という気持ちから、問題を先延ばしにしてしまう方も少なくありません。しかし、借金問題を放置することほど、リスクの高い選択はありません。
返済を滞納し続けると、事態は刻一刻と悪化していきます。
- 遅延損害金の発生:返済日の翌日から、年率20%近い高い利率の遅延損害金が加算され、借金が雪だるま式に膨らんでいきます。
- 期限の利益の喪失と一括請求:滞納が2〜3ヶ月続くと、「期限の利益」を喪失し、貸金業者から残額の一括返済を求める内容証明郵便が届きます。分割で支払う権利を失ってしまうのです。
- 裁判と差し押さえ:一括請求に応じられない場合、貸金業者は裁判所に訴訟を起こします。裁判所から支払督促が届き、それを無視していると、最終的にはあなたの財産が強制的に差し押さえられます。
特に深刻なのが「給与の差し押さえ」です。裁判所から勤務先に通知が届き、あなたの給与は、原則として4分の1の範囲で差し押さえられる可能性があります。ただし、月給が44万円を超える場合などには差押え可能額が異なる場合があります。これにより、借金の事実が会社に知られてしまい、職場での信用や人間関係に深刻な影響を及ぼす可能性があります。
考えるだけで恐ろしい事態ですが、これらは決して脅しではありません。しかし、希望もあります。弁護士に依頼し、貸金業者へ受任通知が送付されると、貸金業者からの直接の督促や取立てが止まる場合があります。また、早めに対応することで、差押えのリスクを下げられる可能性があります。今、行動を起こすかどうかが、あなたの未来を大きく左右します。
二度と繰り返さないために。今度こそ人生を立て直す方法
2回目の債務整理は、単に借金の負担を整理することだけがゴールではありません。今度こそ、お金の問題に振り回されない安定した生活を取り戻し、本当の意味で人生を立て直すことが目的です。
そのために、法的な手続きと並行して、ご自身の「お金との付き合い方」を根本から見直すことが不可欠です。ここでは、具体的な再発防止策をいくつかご紹介します。
- 家計の「見える化」を徹底する:まずは家計簿アプリなどを活用し、1円単位で収入と支出を記録しましょう。「何にいくら使っているか」を正確に把握することが、すべての始まりです。
- 誘惑から物理的に距離を置く:もしギャンブルや浪費が原因であれば、そのきっかけとなる場所や人間関係から意識的に離れる環境作りが重要です。
- 「貸付自粛制度」を利用する:これは、日本貸金業協会または全国銀行個人信用情報センターに申告することで、貸付自粛情報を信用情報機関に一定期間登録し、加盟する金融機関等が与信判断の際に参照できるようにする制度です。新たな借入れを抑制する方法の一つとして利用できます。
債務整理は、人生の終わりではありません。自己破産後の生活は、新たな人生を始めるためのスタートラインです。二度と同じ過ちを繰り返さないという強い意志を持って、これらの再発防止策に取り組んでいきましょう。日本貸金業協会の平成27年度事業報告書からも、多くの人がこの制度を活用して生活再建を目指していることがわかります。
まとめ|一人で抱え込まず、まずは専門家にご相談ください
債務整理後に再び借金を抱えてしまったとしても、決して人生が終わったわけではありません。この記事でお伝えしたように、2回目の債務整理によって生活を再建することは十分に可能です。
しかし、再度の任意整理、個人再生、自己破産など、どの手続きが最適かは、あなたの個別具体的な状況によって大きく異なります。1回目よりも手続きが複雑になり、判断が難しくなるケースも少なくありません。独断で進めてしまうのは非常に危険です。
だからこそ、一人で悩み続けないでください。私たち再生の歩み法律事務所は、あなたの状況を丁寧にお伺いし、法的な専門家として、そしてあなたの状況に応じた解決策を一緒に検討します。
当事務所の無料相談のご案内です。まずは勇気を出して、一歩を踏み出してみませんか。私たちは、あなたの再出発に向けた手続きを丁寧にサポートします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。