一括請求の通知が…でも、まだ終わりではありません
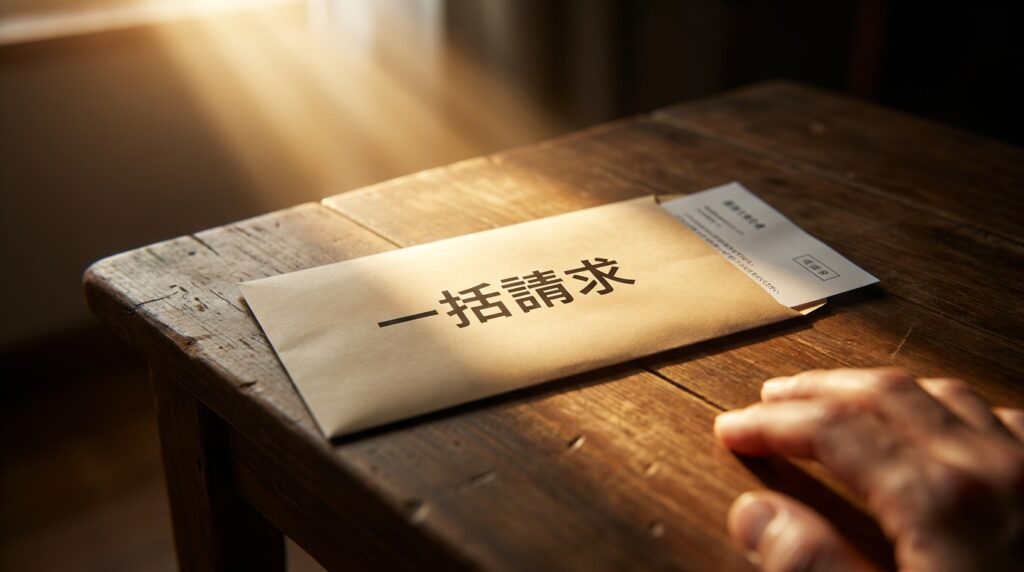
ある日突然、郵便受けに届いた一通の封筒。中に書かれていたのは、今まで見たこともないような金額が記載された「一括請求書」…。
突然の一括請求に強い不安や動揺を覚える方も少なくありません。
もしあなたが今、そう感じているのなら、そのお気持ちは痛いほどわかります。これまで何とか返済を続けてきたのに、なぜ突然こんなことになってしまったのか。パニックになり、誰にも相談できず、ただ通知書を眺めることしかできないかもしれません。
しかし、どうか思い出してください。その通知を受け取った時点でも、対応できる手段が残されている可能性があります。むしろ、現在の返済状況を見直し、法的な解決方法を検討するきっかけなのです。
この記事では、なぜ一括請求が起こるのかという仕組みから、あなたが今すぐ取るべき具体的な行動まで、一つひとつ丁寧に解説していきます。この記事では、今後取るべき対応を整理するための基本的な考え方を解説します。解決への道筋は見つかる可能性があります。まずは現在の状況を整理し、取れる対応を確認することが重要です。このテーマの全体像については、債務整理を考えるタイミングで体系的に解説しています。
なぜ一括請求?「期限の利益の喪失」が起きています
「どうして分割払いができなくなって、急に全額請求されるの?」と疑問に思うのは当然ですよね。その理由は、契約書にも記載されている「期限の利益の喪失」という法律上のルールが関係しています。
少し難しい言葉に聞こえるかもしれませんが、ご安心ください。簡単に言うと、「期限の利益」とは、「決められた期日までにお金を返せばよい」という、あなた(債務者)に与えられた権利のことです。これは、契約で定められた返済期日までは、一括ではなく分割で返済できる利益を意味します。
しかし、カードローンや消費者金融との契約では、通常「返済を一定期間滞納した場合は、期限の利益を喪失する」という条項が含まれています。返済が滞ってしまうと、この約束手形が無効になり、債権者(お金を貸した側)は「もう待てません。残っている借金を利息や遅延損害金も含めて、今すぐ全額返してください」と請求する権利を得るのです。これが、一括請求の正体です。
つまり、今あなたの手元にある請求書は不当なものではなく、契約に基づいた手続きなのです。この事実を冷静に受け止めることが、次のステップに進むための第一歩となります。より詳しい債務整理の全体像もあわせてご確認ください。
参照: 民法(e-Gov法令検索)
【緊急度チェック】差出人でわかる!あなたの危険度レベル
一括請求の通知と一言でいっても、その「差出人」によって事態の深刻さ、残された時間は全く異なります。ご自身の状況を正しく把握するために、手元の封筒をもう一度確認してみてください。どこから届いていますか?
レベル1:カード会社・消費者金融からの「催告書」
差出人が、あなたが直接契約したカード会社や消費者金融の場合、まだ初期段階と言えます。とはいえ、書面には「このままお支払いがなければ法的措置を検討します」といった強い警告が記載されているはずです。この段階は、債権者と直接交渉できる最後のチャンスかもしれません。
ここで絶対にやってはいけないのが「無視」です。連絡をすれば返済計画の相談に乗ってくれる可能性もゼロではありませんが、個人での交渉は精神的な負担が大きく、相手のペースで話が進み、不利な条件で和解してしまうケースも少なくないのが現実です。この段階で専門家に相談することで、返済条件の見直しや債務整理を含めた対応を検討しやすくなります。弁護士に依頼すれば、督促を止めることも可能です。
レベル2:保証会社・債権回収会社からの「代位弁済通知」
「代位弁済(だいいべんさい)しました」という見慣れない言葉が書かれた通知が届いたら、事態は一段階進んでいます。これは、あなたが返済できなかった借金を、契約時に設定されていた保証会社が代わりに支払った、という知らせです。そして、これからは保証会社(またはその委託先の債権回収会社)が新しい債権者として、あなたに請求してくることを意味します。
交渉相手は、これまでのカード会社などとは違い、債権回収を専門とするプロです。対応はより事務的になり、個人での分割交渉は格段に難しくなると考えた方がよいでしょう。この通知を受け取ったら、法的措置、つまり裁判も現実的なものとして迫っていると考え、速やかに専門家への相談を検討すべき時期に来ています。
レベル3:裁判所からの「支払督促」または「訴状」
封筒に「特別送達」と書かれ、差出人が「〇〇簡易裁判所」などとなっていたら、これは最終警告です。もはや「お願い」ではなく、法的な手続きが開始されたことを示す公的な通知であり、事態は最も深刻なレベルに達しています。
この書類を無視すると、大変な事態に発展します。「支払督促」であれば、受け取ってから2週間以内に異議申し立てをしなければ、債権者はあなたの財産を差し押さえるための「仮執行宣言」を得ることができてしまいます。「訴状」の場合も、放置すれば相手の主張が全面的に認められた判決が出てしまいます。そうなれば、債権者はあなたの給与や預金口座を差し押さえる「強制執行」を申し立てることが可能になり、ある日突然、給料の一部が振り込まれなくなったり、預金が引き出せなくなったりという事態が起こり得るのです。
この段階では、もはや迷っている時間はありません。具体的な給与や預貯金の差し押さえを回避するためにも、今すぐ弁護士に相談してください。
一括請求が届いた時の3つの選択肢と現実的な対処法
ご自身の状況が把握できたら、次はいよいよ具体的な解決策を考えていきましょう。一括請求という大きな壁を乗り越えるための道は、主に3つあります。あなたの状況に最も合うのはどの選択肢か、一緒に見ていきましょう。
選択肢1:再度の分割交渉は可能か?
「なんとかもう一度、分割払いに戻してもらえないだろうか…」そう考える方もいるかもしれません。結論から言うと、一度「期限の利益」を喪失した後に、個人で再分割の交渉を成功させるのは、非常に難しいのが現実です。
ただし、返済が遅れた理由が一時的な失業など合理的なもので、かつ今後の具体的な返済計画を明確に示せる場合には、交渉に応じてもらえる可能性も残されています。とはいえ、やはり専門家である弁護士が代理人として交渉する方が、債権者側も真摯に対応する傾向にあり、交渉の進め方について、法的な観点から検討できます。この選択肢は、あくまで限定的な状況でのみ有効だとお考えください。弁護士による交渉は、任意整理という手続きの中で行われるのが一般的です。
選択肢2:根本解決を目指す「債務整理」
一括請求を受けている多くの人にとって、最も現実的で、かつ根本的な解決につながるのが「債務整理」です。債務整理は、借金の負担を減らしたり、免除してもらったりするための、法律で認められた正当な救済手続きです。主に以下の3つの方法があります。
- 任意整理:裁判所を通さず、債権者と直接交渉して将来の利息をカットしてもらう方法。
- 個人再生:裁判所に申し立て、借金を大幅に減額してもらい、残りを分割で返済していく方法。
- 自己破産:裁判所に申し立て、支払い不能であることを認めてもらい、借金の返済義務を原則として免除してもらう方法。
どの方法が最適かは、あなたの状況によって異なります。詳しい債務整理とは何か、そして各債務整理の主な方法については、次の章で詳しく解説します。
選択肢3:【例外】時効の援用は使えるか?
最後に、非常に例外的なケースですが、「消滅時効の援用」という選択肢もあります。最後の返済から一定期間(原則5年または10年)が経過している場合、時効が完成していることを主張(援用)すれば、支払い義務がなくなる可能性があります。
しかし、これには大きな落とし穴があります。時効期間が経過していても、あなたが債権者に電話をして「少しなら払えます」といった支払いを約束する発言をしたり、1円でも返済してしまったりすると、「債務の承認」とみなされ、時効期間がリセットされてしまうのです。これを「時効の更新」といいます。
素人判断で債権者に連絡を取るのは非常に危険です。「もしかしたら時効かも」と思っても、まずは弁護士に相談し、取引の履歴を正確に調査してもらうことが不可欠です。安易に期待せず、あくまで例外的な解決策とお考えください。たとえ訴訟中でも借金の時効が認められる可能性はありますが、専門的な判断が求められます。
あなたに最適な債務整理は?3つの方法を徹底比較
債務整理が現実的な解決策だとわかったところで、次に「どの方法が自分に合っているのか」を具体的に見ていきましょう。あなたの希望や状況に照らし合わせて、最適な手続きを見つけてください。各債務整理の種類と特徴を理解することが大切です。
任意整理:裁判所を通さず、将来利息をカット
任意整理は、裁判所を介さずに弁護士が債権者と個別に交渉し、今後の利息(将来利息)のカットや返済期間の見直しを目指し、合意後の残額を分割で返済していく方法です。
【こんな人におすすめ】
- 借金の総額が比較的少なく、元金だけなら返済していける安定した収入がある方
- 保証人がついている借金を手続きから除外したい方
- 住宅ローンや自動車ローンはそのまま支払いを続け、家や車を残したい方
- 手続きを家族や職場に知られる可能性を極力低くしたい方
【注意点】
あくまで交渉なので、債権者が応じない可能性もあります。また、元金そのものが減るわけではないため、ある程度の返済能力が求められます。詳しい任意整理の注意点も確認しておきましょう。
個人再生:家を残しつつ、借金を大幅に圧縮
個人再生は、裁判所に申し立てを行い、再生計画の認可を受けることで、借金の元金を大幅に(ケースによっては5分の1や10分の1に)減額してもらう手続きです。減額された借金は、原則3年(最長5年)で分割返済します。
【こんな人におすすめ】
- 借金の総額が大きく、任意整理では返済が困難な方
- 「住宅ローン特則」を利用して、住宅ローン返済中のマイホームを手放したくない方
- 自己破産のように財産を処分されたり、職業に制限がかかったりするのは避けたい方
【注意点】
手続きが複雑で、費用や期間も任意整理よりかかります。また、国の広報誌である「官報」に氏名や住所が掲載されます。家を残したい方は、個人再生の住宅ローン特例の条件を確認することが重要です。
自己破産:返済義務を免除し、生活を再スタート
自己破産は、裁判所に支払い不能であることを認めてもらい、「免責許可」を得ることで、税金などの一部の債務を除いて、原則すべての借金の支払い義務を免除してもらう手続きです。一定の債務を除き、返済義務の免除を受けて生活の立て直しを目指すための法的手続きです。
【こんな人におすすめ】
- 収入がない、あるいは著しく低く、借金を返済していく見込みが全く立たない方
- 借金の額が非常に大きく、個人再生でも返済が不可能な方
- 手放さなければならないほどの高価な財産を持っていない方
【注意点】
家や車など、一定価値以上の財産は手放す必要があります。手続き中は、警備員や保険募集人など一部の職業に就けなくなる「資格制限」があります。また、個人再生と同様に「官報」に掲載されます。ただし、「戸籍に載る」「選挙権がなくなる」といったことは一切ありませんので、ご安心ください。また、自己破産をしても残せる財産は法律で定められています。
一括請求を放置する本当のリスク|なぜすぐ動くべきか
「もう少し様子を見よう」「考えてから動こう」と、対応を先延ばしにすることは、残念ながら状況を悪化させるだけです。ここで、専門家として、なぜすぐに行動すべきか、その理由をはっきりとお伝えさせてください。
放置しておくと、訴訟を提起される可能性があります。対応が早ければ早いほど、債務整理の選択肢を検討しやすくなります。例えば、早く手続きをすることで、より有利な和解条件で任意整理ができる余地があります。一方で、対応が遅れると遅延損害金が増え、任意整理が難しくなり、破産を検討せざるを得ない場合もあります。さらに後手に回ると、訴訟後に給与の差押えを受けることもあります。
「早く動くほど、有利な解決策を選べる可能性が高まり、失うものも少なくて済む」。これが、私たちが多くのご相談を通じて得た、紛れもない事実なのです。もし裁判所から訴状や支払督促が届いてしまったら、一刻の猶予もありません。
勇気を出して弁護士へ。相談がもたらす3つの変化
「自分には債務整理が必要かもしれない。でも、弁護士に相談するのは…」と、ためらっている方もいらっしゃるかもしれません。その一歩を踏み出すために、弁護士に相談・依頼することが、あなたの状況をどれだけ好転させるかを知ってください。具体的な債務整理の相談手順を知ることで、不安も和らぐはずです。
変化1:受任通知の到達後、直接の督促が原則止まる
弁護士に債務整理を依頼すると、まず弁護士は各債権者に対して「私が代理人になりました」という「受任通知」を発送します。貸金業者等は、弁護士等から受任通知を受け取った後、正当な理由がない限り、本人に直接連絡して返済を求めることが制限されます。
鳴りやまなかった電話、次々と届く督促状…あの精神的なプレッシャーから、直接の督促が止まることで、精神的な負担の軽減につながる場合があります。この「平穏な時間」を取り戻せることこそ、弁護士に依頼する最初の、そして最大のメリットと言えるかもしれません。万が一、弁護士に依頼後も督促が止まらないケースについても、私たちは適切に対処します。
変化2:あなたの代わりに「専門家」が交渉する
債務整理の手続きには、多くの専門的な書類作成や、裁判所との厳格なやり取り、そして債権者との交渉が伴います。これらをすべてご自身で行うのは、精神的にも時間的にも非常に大きな負担です。弁護士に依頼すれば、これらの複雑な手続きについて、弁護士に対応を依頼できます。あなたは日々の仕事や生活を維持しながら、専門家が最善の解決に向けて動いてくれるという安心感を得ることができるのです。
変化3:家族や職場に知られず解決を目指せる
「家族に知られたくない」「職場に迷惑をかけたくない」というご不安は、誰もが抱えるものです。私たちは、そのお気持ちを最大限に尊重します。例えば、ご連絡は個人の携帯電話に限定する、郵便物は事務所名ではなく弁護士の個人名で送付するなど、ご家族に知られないよう細心の注意を払います。
また、弁護士が早期に介入することで、早期に対応することで、給与の差押えに至るリスクを下げられる可能性があります。あなたのプライバシーを守りながら手続きを進めることも、私たちの重要な役割です。債務整理で家族や保証人への影響が心配な方も、まずは一度ご相談ください。
まとめ:一人で悩まず、再生への一歩を
一括請求の通知は、決して無視してはいけません。放置すればするほど状況は悪化し、最終的には差し押さえという事態に至るリスクが高まります。
しかし、その通知はあなたの人生の終わりを告げるものではなく、苦しい借金生活から抜け出すための転機でもあります。あなたには、法律で認められた「債務整理」という解決策が残されています。そして専門家に相談すれば、鳴りやまない督促は止まり、穏やかな生活を取り戻すための具体的な道筋が見えてきます。
再生の歩み法律事務所は、その名の通り「ご依頼者様と共に再生の道を歩みたい」という想いで設立されました。あなたの苦しみに寄り添い、最も良い解決策を一緒に見つけ出します。私たちの無料相談が、その第一歩です。一括請求への対応に不安がある場合は、早めにご相談ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。