債務整理をしても預貯金の全てを失うわけではありません
「債務整理をすると、これまで貯めてきた預貯金まで、全て失ってしまうのではないか」
借金の返済が難しい状況では、預貯金がどう扱われるのか不安に感じる方もいます。ただし、手続きの種類や財産状況によって、手元に残せる財産の範囲は異なります。債務整理は、あなたの人生を再建するための手続きであり、生活に必要な一定の財産まで、常に処分対象になるわけではありません。
結論からお伝えしますと、手続きの種類や裁判所の運用、財産状況によって異なりますが、一定範囲の預貯金を手元に残せる場合があります。
私たち再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という想いで、これまで多くの方の再出発をお手伝いしてきました。この記事を読めば、どの手続きで、いくら預貯金を残せるのか、そしてあなたの大切な財産を合法的に守るために何をすべきかが具体的に分かります。どうぞ安心して読み進めてください。
そもそも債務整理にはいくつかの種類があり、それぞれ預貯金の扱われ方が異なります。まずは全体像を掴むところから始めましょう。
【早見表】手続き別!預貯金はいくら残せる?
債務整理には、主に「任意整理」「個人再生」「自己破産」の3つの手続きがあります。それぞれで預貯金がどのように扱われるのか、一目でわかるように比較表にまとめました。
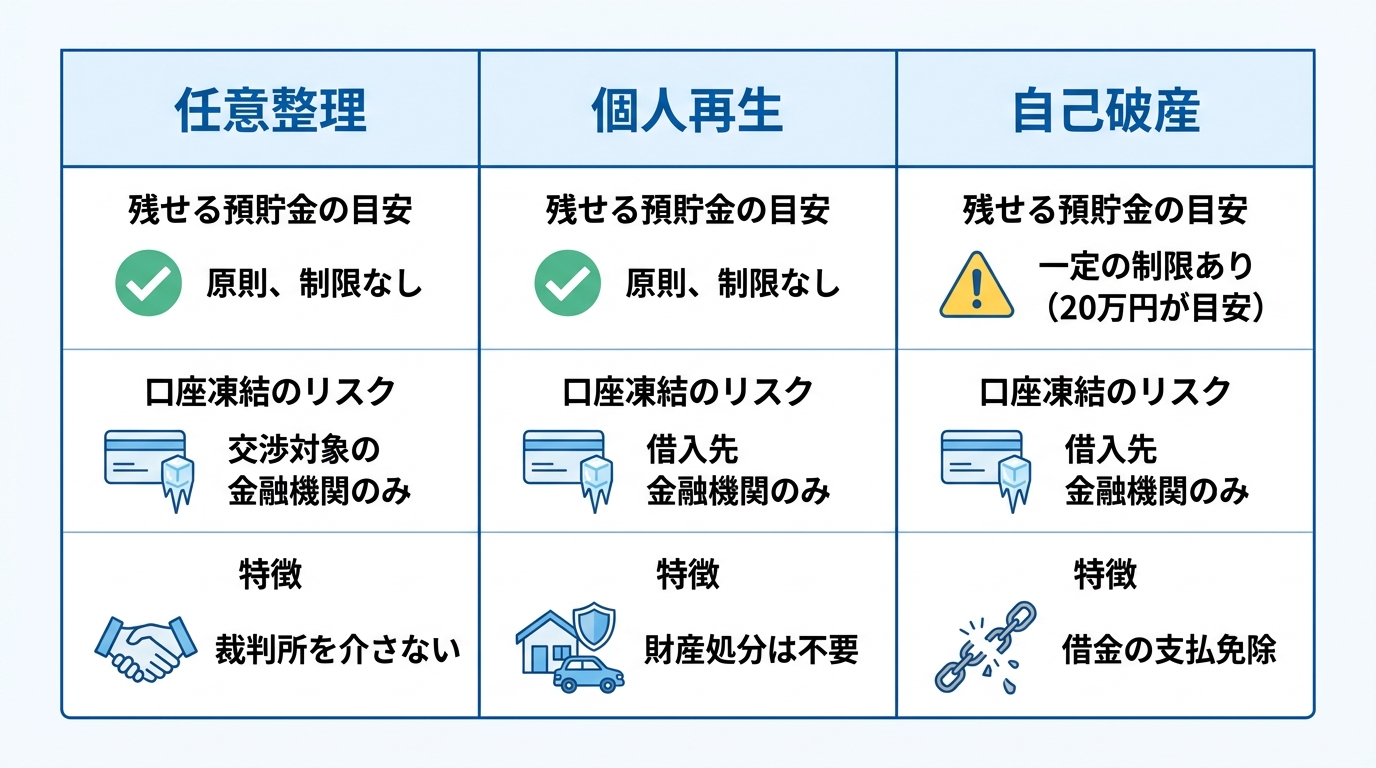
| 手続きの種類 | 残せる預貯金の目安 | 口座凍結のリスク | その他の特徴 |
|---|---|---|---|
| 任意整理 | 原則、制限なし | 交渉対象の金融機関の口座は凍結される | 裁判所を介さず、債権者と直接交渉する手続き。預貯金を含む財産を処分する必要はない。 |
| 個人再生 | 原則、制限なし | 借入先金融機関の口座は凍結される | 裁判所を介するが、財産を処分する必要はない。ただし、所有する財産の総額(清算価値)以上の金額を返済する必要がある。 |
| 自己破産 | 一定の制限あり(20万円が目安) | 借入先金融機関の口座は凍結される | 裁判所に借金の支払免除(免責)を認めてもらう手続き。高価な財産は原則として処分される。 |
このように、任意整理や個人再生では、基本的に預貯金が直接処分の対象になることはありません。しかし、借金の額が大きく、返済の目処が立たない場合には、自己破産が最も現実的な選択肢となることも少なくありません。次章では、この自己破産において、どのように預貯金を残していくのか、その具体的なルールを詳しく見ていきましょう。
自己破産で預貯金を残すための「自由財産」とは
「自己破産」と聞くと、やはり「全財産を失う」というイメージが強いかもしれません。しかし、法律は債務者の経済的な更生も目的としており、そのために「自由財産」という制度を設けています。これは、破産手続きにおいて処分されず、手元に残すことが認められている財産のことです。
この自由財産のルールを理解することは、預貯金の扱いを判断するうえで重要です。
原則①:99万円以下の「現金」は自由財産
まず、自己破産をしても、99万円以下の「現金」は原則として全て手元に残すことができます。これは、破産後の当面の生活費や再出発の資金を確保するための重要なルールです。
ここで注意したいのが、法律上「現金」と「預貯金」は別物として扱われるという点です。通帳に記載されている残高は「預貯金」であり、この99万円のルールが直接適用されるわけではありません。
「それなら、手続きの前に預金を引き出して現金にしてしまえば良いのでは?」と考える方がいらっしゃるかもしれませんが、それは非常に危険です。その理由については、後の「絶対にしてはいけないこと」の章で詳しく解説します。
原則②:20万円以下の「預貯金」は残せる可能性がある
では、肝心の「預貯金」はどうなるのでしょうか。これについては、全国の裁判所で統一された明確な法律があるわけではありませんが、多くの裁判所の運用では「20万円」という金額がひとつの基準となっています。
具体的には、以下のように判断されることが一般的です。
- 全ての金融機関の口座残高の合計が20万円以下の場合
→ 自由財産として扱われ、手元に残せる可能性が高い。 - 全ての金融機関の口座残高の合計が20万円を超える場合
→ 20万円を超える部分が、債権者への配当のために処分(換価)の対象となる可能性がある。
例えば、A銀行に15万円、B銀行に10万円の預金がある場合、合計は25万円です。このケースでは、20万円を超える5万円分が処分の対象となる可能性がある、ということです。ただし、これはあくまで一般的な運用であり、裁判所の判断や手続きの進め方(同時廃止事件か管財事件か)によって扱いが異なる場合もあります。
もっと残したい場合に使う「自由財産の拡張」
「合計で20万円しか残せないの?」「病気の家族がいて、もう少し生活防衛資金が必要なのに…」
そのような特別な事情がある場合に検討される制度が、「自由財産の拡張」です。これは、本来であれば処分対象となる財産(20万円を超える預貯金や、査定額20万円以上の車、解約返戻金のある保険など)であっても、裁判所に申し立てて許可を得ることで、例外的に手元に残すことができる手続きです。
自由財産の拡張が認められるかどうかは、以下のような点を総合的に考慮して、裁判官が判断します。
- その財産が生活の維持に不可欠であるか
- 破産手続き開始時に保有している財産の総額
- 現金化した場合の価値
- 債務者の生活状況や収入
例えば、「他の財産と合わせても総額が99万円の範囲内に収まる」といった場合や、「この預貯金がなければ家族の治療費が払えない」といった切実な事情がある場合には、拡張が認められる可能性があります。ただし、これは希望すれば必ず認められるものではなく、説得力のある申立てが不可欠です。自由財産の拡張を申し立てる場合は、必要性を具体的に説明するため、法律実務を踏まえた準備が重要になります。
自己破산で残せる財産には、預貯金以外にも退職金など様々なものがあります。より詳しい情報については、自己破産で残せる財産の範囲の記事で詳しく解説していますので、ぜひご覧ください。
要注意!債務整理で銀行口座が凍結されるケースと対策
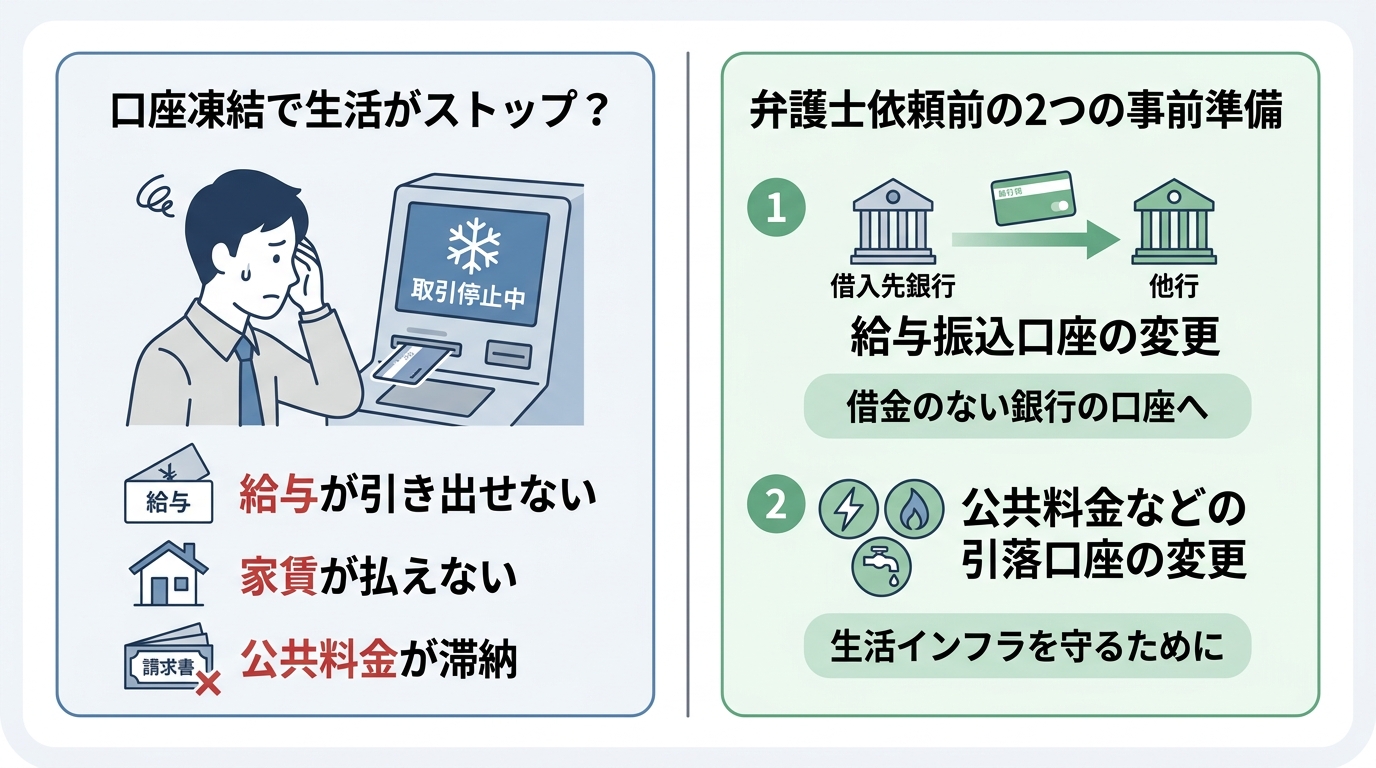
預貯金を守る上で、もう一つ知っておかなければならないのが「口座凍結」のリスクです。弁護士に債務整理を依頼すると、一部の銀行口座が一時的に使えなくなることがあります。しかし、仕組みを正しく理解し、事前に対策を講じれば、生活への影響は最小限に抑えられます。パニックにならないよう、冷静に対処法を学びましょう。
なぜ口座が凍結されるのか?「相殺」の仕組み
銀行口座が凍結される最大の理由は、銀行が「相殺(そうさい)」という権利を行使するためです。少し難しい言葉ですが、仕組みはシンプルです。
「相殺」とは、銀行側が持っている「あなたにお金を貸している権利(貸付金債権)」と、あなたが持っている「銀行にお金を預けている権利(預金債権)」を、対当額で打ち消し合わせることを言います。
例えば、A銀行から50万円のカードローンを借りていて、同じA銀行の普通預金口座に30万円の残高があったとします。この場合、銀行は預金の30万円と借金の一部を相殺し、借金を残り20万円に減らすことができるのです。この相殺処理が完了するまでの間、あなたが勝手にお金を引き出せないように、口座が一時的にロック(凍結)されるというわけです。
凍結される口座と、されない口座の見分け方
「じゃあ、持っている口座が全部使えなくなるの?」と心配になるかもしれませんが、ご安心ください。原則として、凍結されるのは「お金を借りている金融機関の口座のみ」です。
- 凍結される可能性が高い口座
- カードローンや住宅ローンなどを利用している銀行の口座
- 凍結されない口座
- お金を借りていない、他の銀行や信用金庫の口座
例えば、メガバンクのA銀行からのみ借金をしている場合、B信用金庫やCネット銀行の口座が凍結されることはありません。したがって、生活費の管理や各種支払いは、借金のない金融機関の口座で行えば問題ないのです。
ただし、銀行とその系列の保証会社から借入をしている場合など、少し複雑なケースもありますので、事前に専門家である弁護士に確認することをおすすめします。
給与振込や公共料金の引き落としはどうすればいい?
口座凍結で最も困るのが、給与の受け取りや家賃・公共料金の支払いができなくなることです。しかし、これも事前の準備で十分に対処可能です。
最も重要で効果的な対策は、弁護士に債務整理を依頼する前に、各種手続きを済ませておくことです。
- 給与振込口座の変更:勤務先に依頼し、給与の振込先を「借金のない銀行」の口座に変更しておきましょう。
- 公共料金などの引落口座の変更:電気、ガス、水道、携帯電話、家賃などの引落口座も、同様に借金のない銀行の口座へ変更手続きを行います。
これらの準備をしておけば、いざ口座が凍結されても、日々の生活に支障が出るのを防ぐことができます。もし、すでに対応が間に合わず凍結されてしまった場合でも、弁護士が銀行と交渉することで解決できるケースもありますので、諦めずにご相談ください。債務整理手続き中の銀行口座凍結への対策については、債務整理で銀行口座は凍結される?仕組み・解除時期・回避策を解説の記事でさらに詳しく説明しています。
預貯金を残すために絶対にしてはいけないこと
「少しでも多くの財産を残したい」と考える方は少なくありません。しかし、誤った行動をとると、手続き上不利に扱われる可能性があります。ここでは、債務整理で避けるべき行動を具体的に説明します。
財産隠し:申告しない、名義変更する
これは最も典型的な不正行為です。「この口座だけは申告しなくてもバレないだろう」「手続きの前に妻の名義の口座にお金を移しておこう」といった考えは、絶対に通用しません。
自己破産が管財事件となった場合、裁判所から選任された破産管財人が財産状況を調査します.過去の取引履歴を確認されることがあり、不自然なお金の動きがあると説明を求められる可能性があります。財産隠しが明らかになった場合、借金の支払いが免除されなくなる「免責不許可事由」に該当するだけでなく、悪質なケースでは「詐欺破産罪」という犯罪として処罰される可能性すらあるのです。
偏頗弁済(へんぱべんさい):一部の借金だけ返す
「お世話になった親族にだけは迷惑をかけられない」「保証人になってくれた友人にだけは返済したい」といった人間的な感情から、特定の債権者にだけ優先的に返済してしまうことがあります。これを「偏頗弁済」と言います。
破産手続きは、全ての債権者を平等に扱わなければならないという大原則(債権者平等の原則)に基づいています。そのため、特定の人だけを優遇する偏頗弁済は固く禁じられており、これもまた免責不許可事由に該当する可能性があります。お気持ちは分かりますが、全ての借金を正直に申告し、法に則った手続きを進めることが、結果的に関係者全員にとって最善の道となります。
直前の現金化:預金を不自然に引き出す
「99万円までなら現金は残せる」という知識を悪用し、弁護士に相談する直前に、預金口座から多額の現金を引き出す行為も非常に危険です。通帳には取引履歴が全て記録されており、このような不自然な出金は破産管財人が必ず気づきます。
そして、その引き出した現金の使い道について、合理的な説明(生活費や家賃の支払いなど)が求められます。もし納得のいく説明ができない場合、それは財産隠しと見なされ、免責が認められなくなる大きなリスクを伴います。自己判断で対応すると、手続き上の不利益が生じる可能性があります。絶対にやめてください。過去には、安易な換金行為が免責不許可につながるケースも報告されています。
預貯金への影響を最小限に抑えるには弁護士への相談が近道です
ここまで、債務整理における預貯金の扱いや、口座凍結のリスク、そして絶対にしてはいけないことについて解説してきました。自由財産やその拡張、相殺の仕組みなど、専門的なルールが多く、ご自身一人で全てを完璧に理解し、最適な対応をすることは非常に難しいと感じられたのではないでしょうか。
預貯金をはじめとするあなたの大切な財産を、法律に則って正しく守り、スムーズに生活を再建するためには、できるだけ早い段階で弁護士に相談することで、手続きごとのリスクや対応方針を整理しやすくなります。
特に、どのタイミングで口座が凍結されるのか、ご自身のケースで自由財産の拡張が認められる可能性があるのかといった判断は、専門的な知識と経験がなければ困難です。私たち弁護士にご依頼いただければ、債権者への通知送付から、裁判所への複雑な書類作成、そしてあなたの代理人としての交渉まで、全て一括してサポートいたします。
再生の歩み法律事務所では、借金問題に関するご相談は何度でも無料で承っております。弁護士費用の分割払いにも柔軟に対応しておりますので、まずはお金の心配をせず、あなたの現状をお聞かせください。一人で抱え込まず、私たちと一緒に、再生への第一歩を踏み出しましょう。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。