個人再生
裁判所から訴状・支払督促が!無視は危険!対処法を解説
裁判所から通知が…でも、まだ大丈夫。まずは深呼吸を
ある日突然、裁判所から「特別送達」と書かれた物々しい封筒が届く。心臓がどきりとして、頭が真っ白になる…。そんな経験をされているかもしれませんね。借金の返済が滞っているという自覚はあっても、いざこうして法的な手続きの通知を目の前にすると、強い恐怖や不安に襲われるのは当然のことです。
「これからどうなってしまうんだろう」「家族や会社に知られたら…」
そんな思いが頭をよぎり、一人で抱え込んでしまっていませんか?でも、どうか安心してください。この通知は「人生の終わり」を告げるものでは決してありません。むしろ、問題を根本から解決し、新しい一歩を踏み出すための「きっかけ」なのです。
大切なのは、この通知を無視せず、焦らず、正しい手順で対応すること。この記事は、そんなあなたのための「最初の相談相手」です。法的な手続きをわかりやすく解説し、あなたが今何をすべきかを具体的にお伝えします。一人で悩まず、まずはこの記事を読んで、心を落ち着けてください。解決の道は、必ずあります。借金問題の全体像については、債務整理の基本で体系的に解説しています。
まず確認すべき3つのステップ|冷静に対応するために
パニック状態では、正しい判断は難しいものです。複雑な法律の話の前に、まずは誰にでもできる3つの簡単なステップで、状況を整理していきましょう。一つひとつ確認することで、冷静さを取り戻せるはずです。
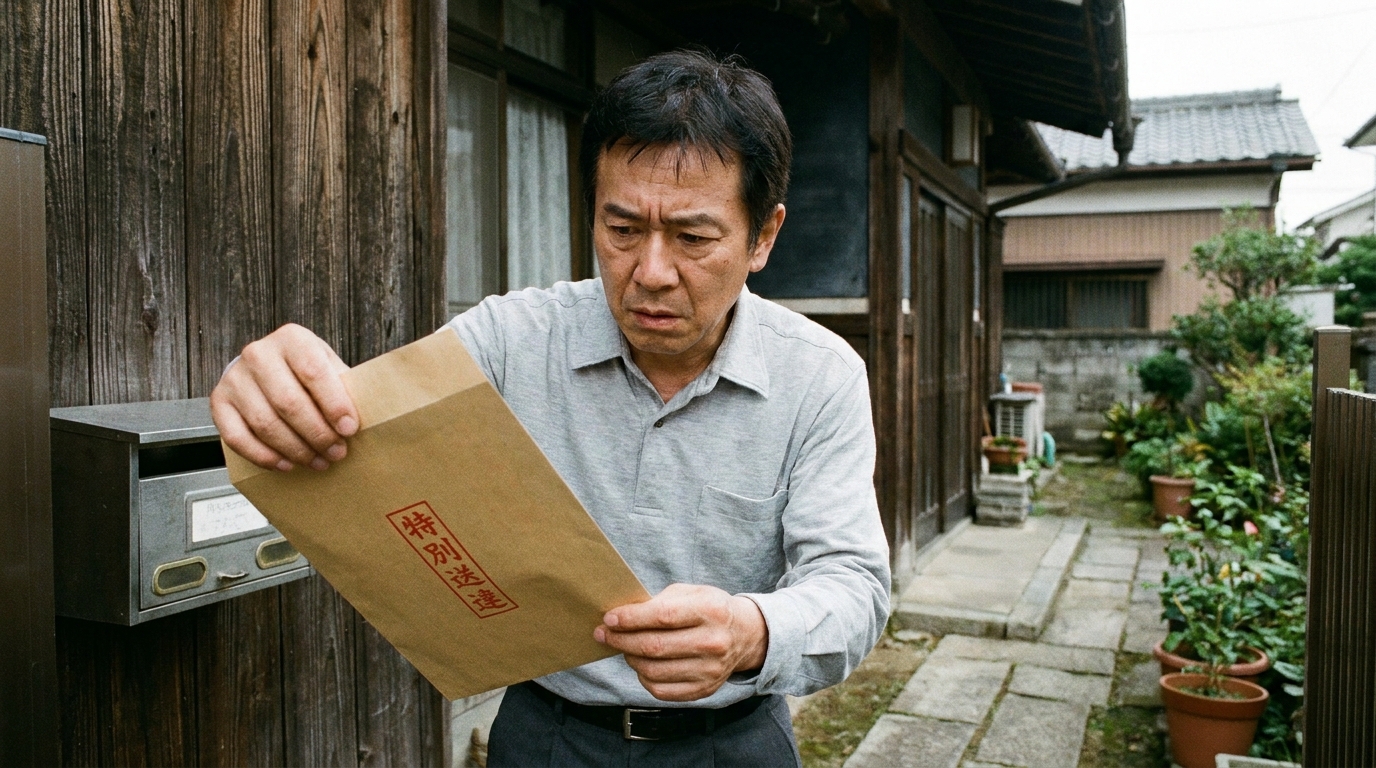
ステップ1:封筒を確認する「特別送達」と書かれていますか?
まず、手元にある封筒をよく見てください。表面に赤字で「特別送達」と書かれていませんか?これは、郵便局員が名宛人に直接手渡し、受け取った記録を裁判所に報告する、非常に重要な郵便物です。つまり、あなたがこの通知を確かに受け取ったという事実が公的に証明されることになります。
これが「特別送達」で、差出人が「〇〇簡易裁判所」など実在する裁判所であれば、それは本物の法的な通知です。決して無視してはいけません。近年は、架空の団体名を騙った詐欺も存在します。裁判所からの書類かどうかは、差出人(裁判所名)、事件番号、同封書類の内容など複数の点を総合して確認しましょう。まずは、これが真剣に向き合うべき通知であることを確認しましょう。
ステップ2:書類の種類を特定する「訴状」と「支払督促」の違い
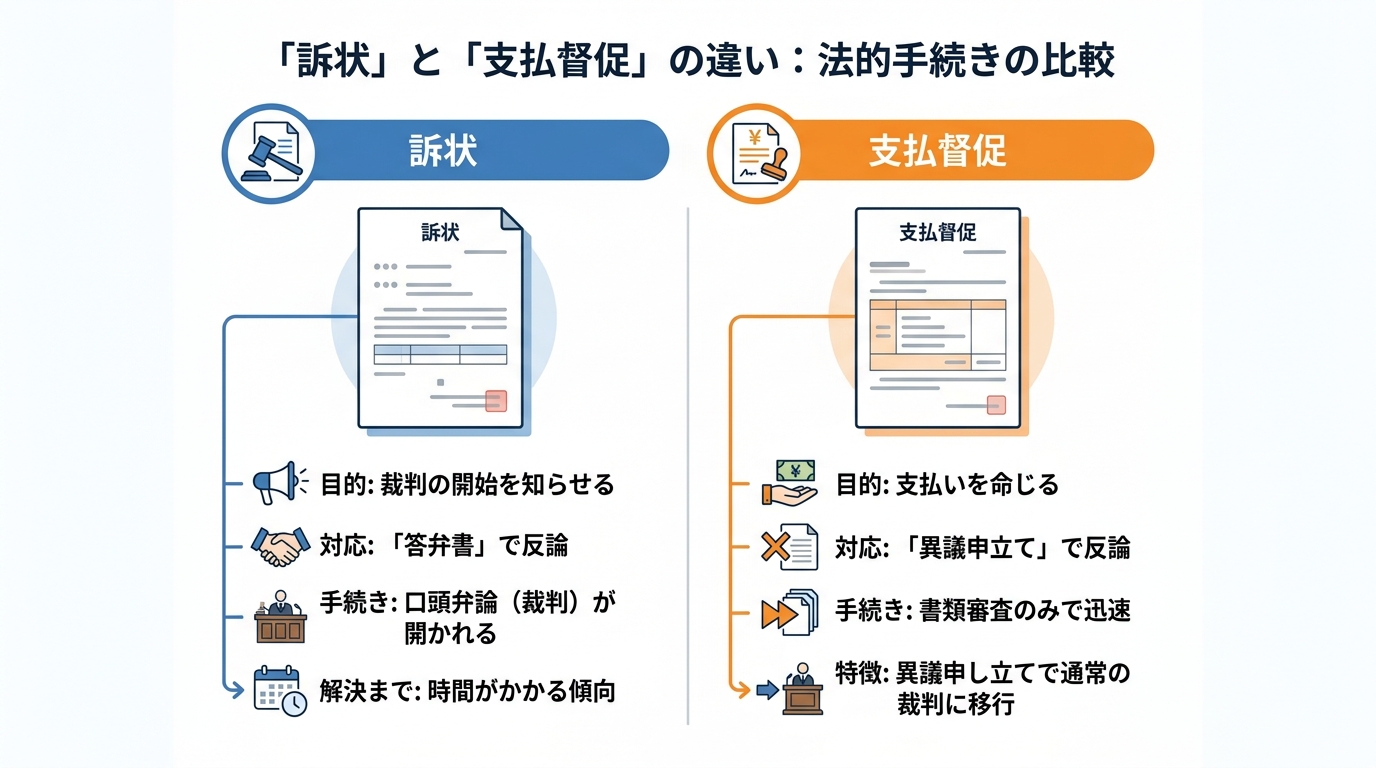
次に、封筒の中身を確認します。入っている書類のタイトルは、「訴状」でしょうか、それとも「支払督促」でしょうか。この二つは、似ているようでその後の手続きが大きく異なるため、どちらが届いたのかを正確に把握することが非常に重要です。
- 訴状(そじょう):債権者(お金を貸した側)が、あなたに対して裁判を正式に起こしたことを知らせる書類です。これには、口頭弁論期日(裁判所に出頭する日)が指定されており、あなたはこれに対して「答弁書」で反論することになります。
- 支払督促(しはらいとくそく):債権者の申立てに基づき、裁判所があなたに支払いを命じる書類です。訴状と違い、まずは書類審査のみで送られてきます。もし内容に言い分があれば、「異議申立て」をすることで通常の裁判手続きに移行します。
どちらの書類かによって、提出すべき書類の名前や手続きの流れが変わってきます。まずはタイトルをしっかり確認してください。
ステップ3:最も重要な「期限」を確認する
書類の種類を確認したら、次に最も重要な「期限」を探してください。この期限を守れるかどうかが、あなたの未来を大きく左右すると言っても過言ではありません。
- 「支払督促」の場合:受け取った日から2週間以内に「督促異議申立書」を提出する必要があります。
- 「訴状」の場合:口頭弁論期日(裁判所に出頭する日)が指定され、期日までに「答弁書」の提出が求められます。具体的な提出期限は、届いた書類(呼出状等)の指示に従って確認してください。
もし、この期限を過ぎてしまうと、どうなるのでしょうか。期限を過ぎると反論の機会を失い、相手方の主張に沿った内容で手続が進む可能性が高まります。その結果、「仮執行宣言」や「欠席判決」といった、強制執行(差押え)が可能になる法的なお墨付きを相手に与えてしまうのです。この「期限」は、あなたに残された反論のチャンスのタイムリミットです。カレンダーに大きく印をつけ、絶対に忘れないようにしてください。
絶対にやってはいけない!放置した場合に起こる最悪の事態
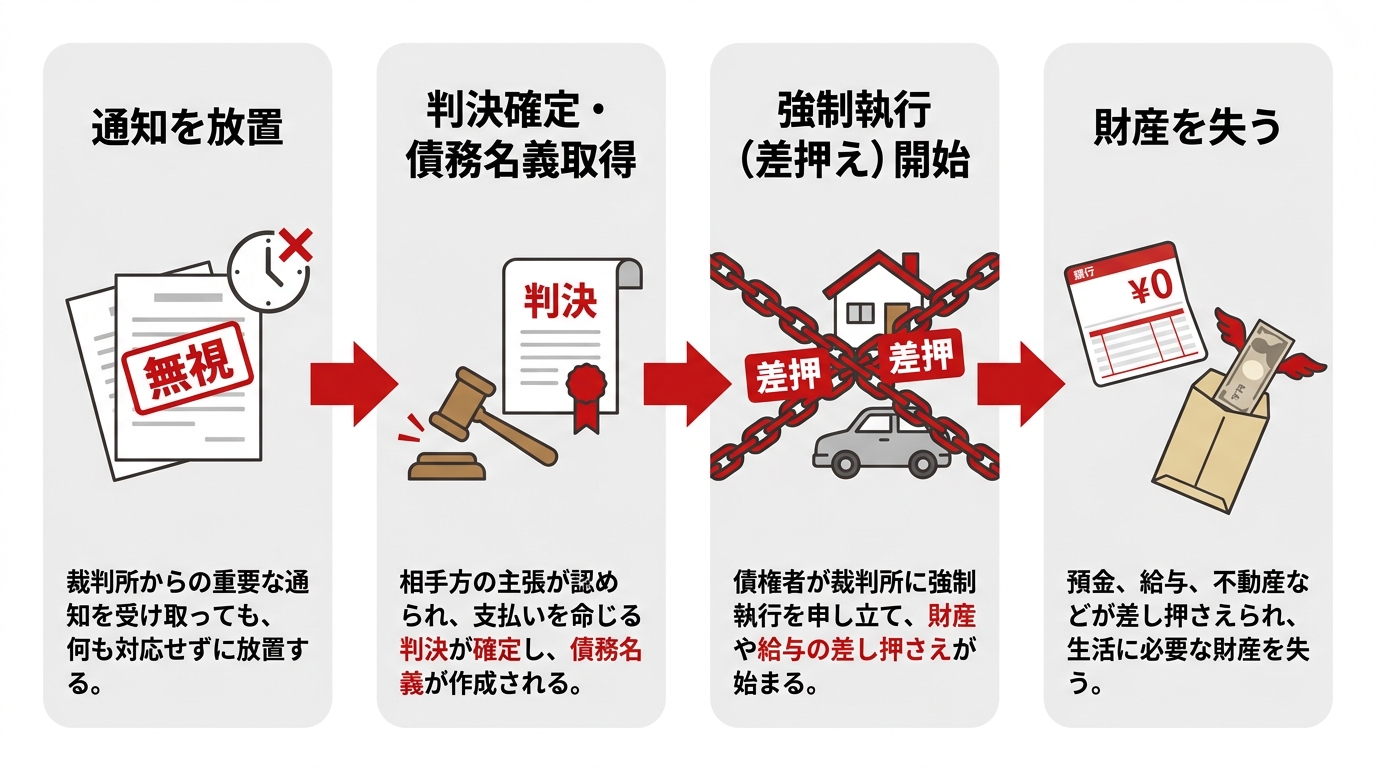
「裁判所からの通知なんて怖いから見なかったことにしよう…」もし、そんな風に考えているなら、それは最も危険な選択です。通知を放置すると、事態は刻一刻と、そして確実にあなたにとって不利な方向へ進んでいきます。
まず、裁判手続きがあなたの知らないところで進み、債権者の請求どおりの判決が確定します。そうなると、債権者は「債務名義」という、あなたの財産を合法的に差し押さえることができる強力な権利を手に入れます。
そして、いよいよ「強制執行(差押え)」が始まります。
- 預貯金の差押え:ある日突然、あなたの銀行口座から預金がごっそり引き落とされます。給料が振り込まれた直後を狙われることも多く、生活費がなくなってしまうという事態も起こり得ます。
- 給与の差押え:裁判所からあなたの勤務先に「債権差押命令」が送付されます。これにより、あなたの借金問題が会社に知られてしまいます。そして、毎月の給料(手取り額の原則4分の1)が、借金の返済が終わるまで天引きされ続けることになるのです。
- 不動産や動産の差押え:持ち家や車、有価証券といった財産も差押えの対象となります。最終的には競売にかけられ、強制的に売却されてしまう可能性もあるのです。
ここまで来てしまうと、平穏な日常を取り戻すのは非常に困難になります。差押えは、単にお金を失うだけでなく、社会的信用や精神的な安らぎまでも奪っていくのです。そうなる前に、取り立て・督促を止めるための行動を起こすことが何よりも大切です。
あなたの状況に合わせた2つの解決策
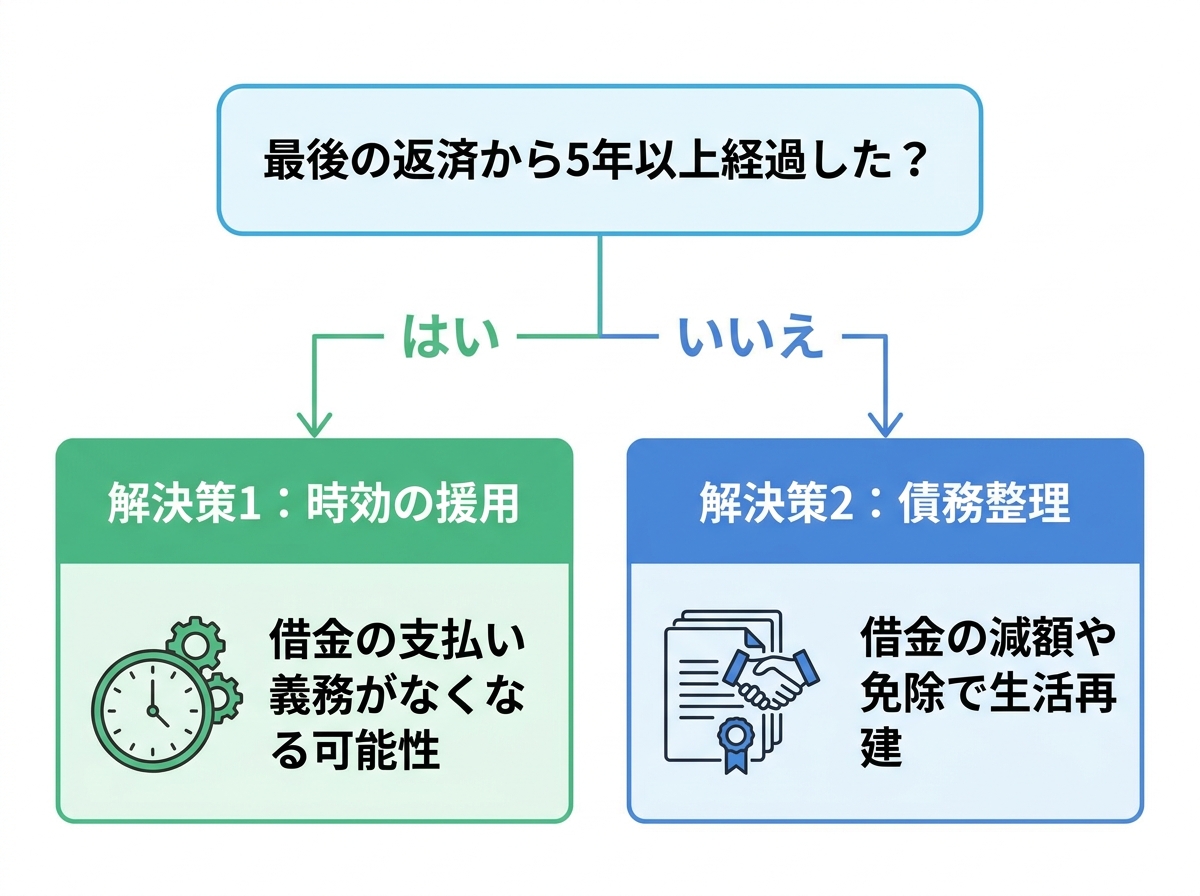
さて、ここからは具体的な解決策についてお話しします。裁判所から通知が届いた場合、大きく分けて2つの道筋が考えられます。それは「最後に返済してから5年以上が経過しているか?」という点で分かれます。ご自身の状況を思い返しながら、どちらの解決策が合っているか考えてみましょう。
解決策1:最後の返済から5年以上なら「時効の援用」を検討
もし、最後の返済日や請求・督促の状況などから、時効期間(原則として「権利を行使できることを知った時から5年」または「権利を行使できる時から10年」など)を経過している可能性がある場合、その借金は「消滅時効」を迎えていることがあります。
ただし、ここで非常に重要な注意点があります。時効は、時間が経てば自動的に成立するわけではありません。「この借金は時効なので支払いません」という意思表示、すなわち「時効の援用」という手続きを、あなた自身が行う必要があるのです。
弁護士の視点:時効が過ぎていても裁判は起こされる
「時効が過ぎているのになぜ訴えられるの?」と疑問に思うかもしれません。実は、貸金業者は時効期間が経過していると知っていても、訴訟を起こしてくることが珍しくありません。なぜなら、もしあなたが何もしなければ、相手の請求を認める判決を出してしまうからです。判決が確定すると、その判決等で確定した権利については、原則として10年の消滅時効が進行します。
つまり、裁判を起こされた段階で「時効の援用」を適切に主張できれば、支払義務が認められない結論となる可能性があります。放置すれば、本来払う必要のなかった借金のために、給与や預貯金を差し押さえられるという最悪の事態になりかねません。だからこそ、放置は絶対に危険なのです。
時効の援用は、届いた書類が「訴状」であれば答弁書で、「支払督促」であれば督促異議申立書で主張します。しかし、時効の起算点の判断や中断事由の有無など、専門的な知識が必要です。もし途中で少しでも返済したり、支払いを約束するような言動をしたりすると、「債務の承認」とみなされ、時効が利用できなくなるリスクもあります。ご自身の判断で行動する前に、必ず専門家にご相談ください。
解決策2:返済が困難なら「債務整理」で根本解決を
「時効には当てはまらない」「他にも借金があって、とても返済できない」という方も、決して諦める必要はありません。あなたには「債務整理」という、国が認めた正当な権利があります。
債務整理とは、法的な手続きによって借金の減額や免除、支払いの猶予をしてもらい、生活の再建を図るための制度です。そして、弁護士に債務整理を依頼するメリットの一つは、弁護士が債権者に「受任通知」を送付することで、債権者からご本人への直接の督促や取り立てが止まる(または大きく減る)ことが多い点です。鳴り止まなかった電話や、次々と届く督促状から解放され、まずは精神的な平穏を取り戻すことができます。
債務整理には、主に以下の3つの方法があります。
- 任意整理:裁判所を通さず、弁護士が債権者と直接交渉し、将来の利息カットや分割払いの回数について和解を目指す手続き。比較的、手続きが簡易で、整理したい借金を選べるのが特徴です。
- 個人再生:裁判所に申立てを行い、借金を大幅に(5分の1~10分の1程度に)減額してもらい、残りを原則3年で分割返済していく手続き。住宅ローン特則を使えば、マイホームを手放さずに済む可能性があります。
- 自己破産:裁判所に申立てを行い、支払い不能であることを認めてもらうことで、原則として全ての借金の支払い義務を免除してもらう手続き。まさに、経済的な人生の再スタートを切るための制度です。
どの手続きが最適かは、あなたの収入や財産、借金の総額によって異なります。私たち専門家が、あなたの状況を丁寧にお伺いし、最善の解決策をご提案します。
一人で悩まないでください。弁護士への相談が再生の第一歩です
ここまでお読みいただき、ありがとうございます。裁判所から書類が届いたとき、どうすれば良いのか、そして放置した場合に何が起こるのか、ご理解いただけたかと思います。結論として、早めに弁護士へ相談することは、有力な選択肢の一つです。
期限が迫る中、ご自身で不慣れな書類を作成し、的確な主張を行うのは非常に困難です。また、精神的な負担も計り知れません。
再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いで設立されました。私たちは、これまで数多くの借金問題を解決に導いてきました。あなたのその苦しみを、どうか私たちに打ち明けてください。
ご相談は何度でも無料です。費用面で不安な方のために、分割払いにも柔軟に対応しております。まずは裁判所から通知が届いたときの相談タイミングすることが、解決への何よりの近道です。
あなたの再生の歩みを、私たちが全力でサポートします。勇気を出して、その一歩を踏み出してみませんか。
支払督促・訴状に関してよくあるご質問
最後に、皆さまからよく寄せられるご質問にお答えします。
Q. 家族や会社に知られずに手続きを進めることは可能ですか?
A. はい、弁護士にご依頼いただければ、その可能性を大幅に高めることができます。弁護士が介入すると、裁判所や債権者からの連絡はすべて弁護士事務所が窓口となります。そのため、ご自宅に書類が届いたり、ご本人に電話がかかってきたりすることは基本的になくなります。ただし、自己破産や個人再生では国の広報誌である「官報」に氏名が掲載されたり、すでに給与差押えが始まっている場合など、完全に秘密にすることが難しいケースもございます。状況によって最善の方法は異なりますので、まずはご相談ください。債務整理が会社に知られるケースについても、詳しく解説しています。
Q. 弁護士に依頼する費用がありません。どうすればよいですか?
A. 費用のご心配は無用です。当事務所では、債務整理に関するご相談は何度でも無料でお受けしています。また、着手金などの弁護士費用は分割払いが可能です。弁護士に依頼して督促が止まれば、これまで返済に充てていたお金を弁護士費用に充当することもできます。費用がないからと諦めずに、まずは一度ご相談ください。債務整理にかかる弁護士費用の詳細はこちらでご確認いただけます。
Q. 支払督促や訴状を受け取り拒否したらどうなりますか?
A. 受け取りを拒否することは、事態を悪化させるだけです。受け取りを拒否しても、いずれ、補充送達、差置送達、勤務先への送達、書留郵便等に付する送達など、別の送達手段によって送達が完了することがあります。結果として、あなたは書類の内容を知らないまま、反論の機会を失い、いつの間にか敗訴が確定して強制執行を受けるという、最も不利な状況に陥ってしまいます。必ずご自身で受け取り、中身を確認してください。
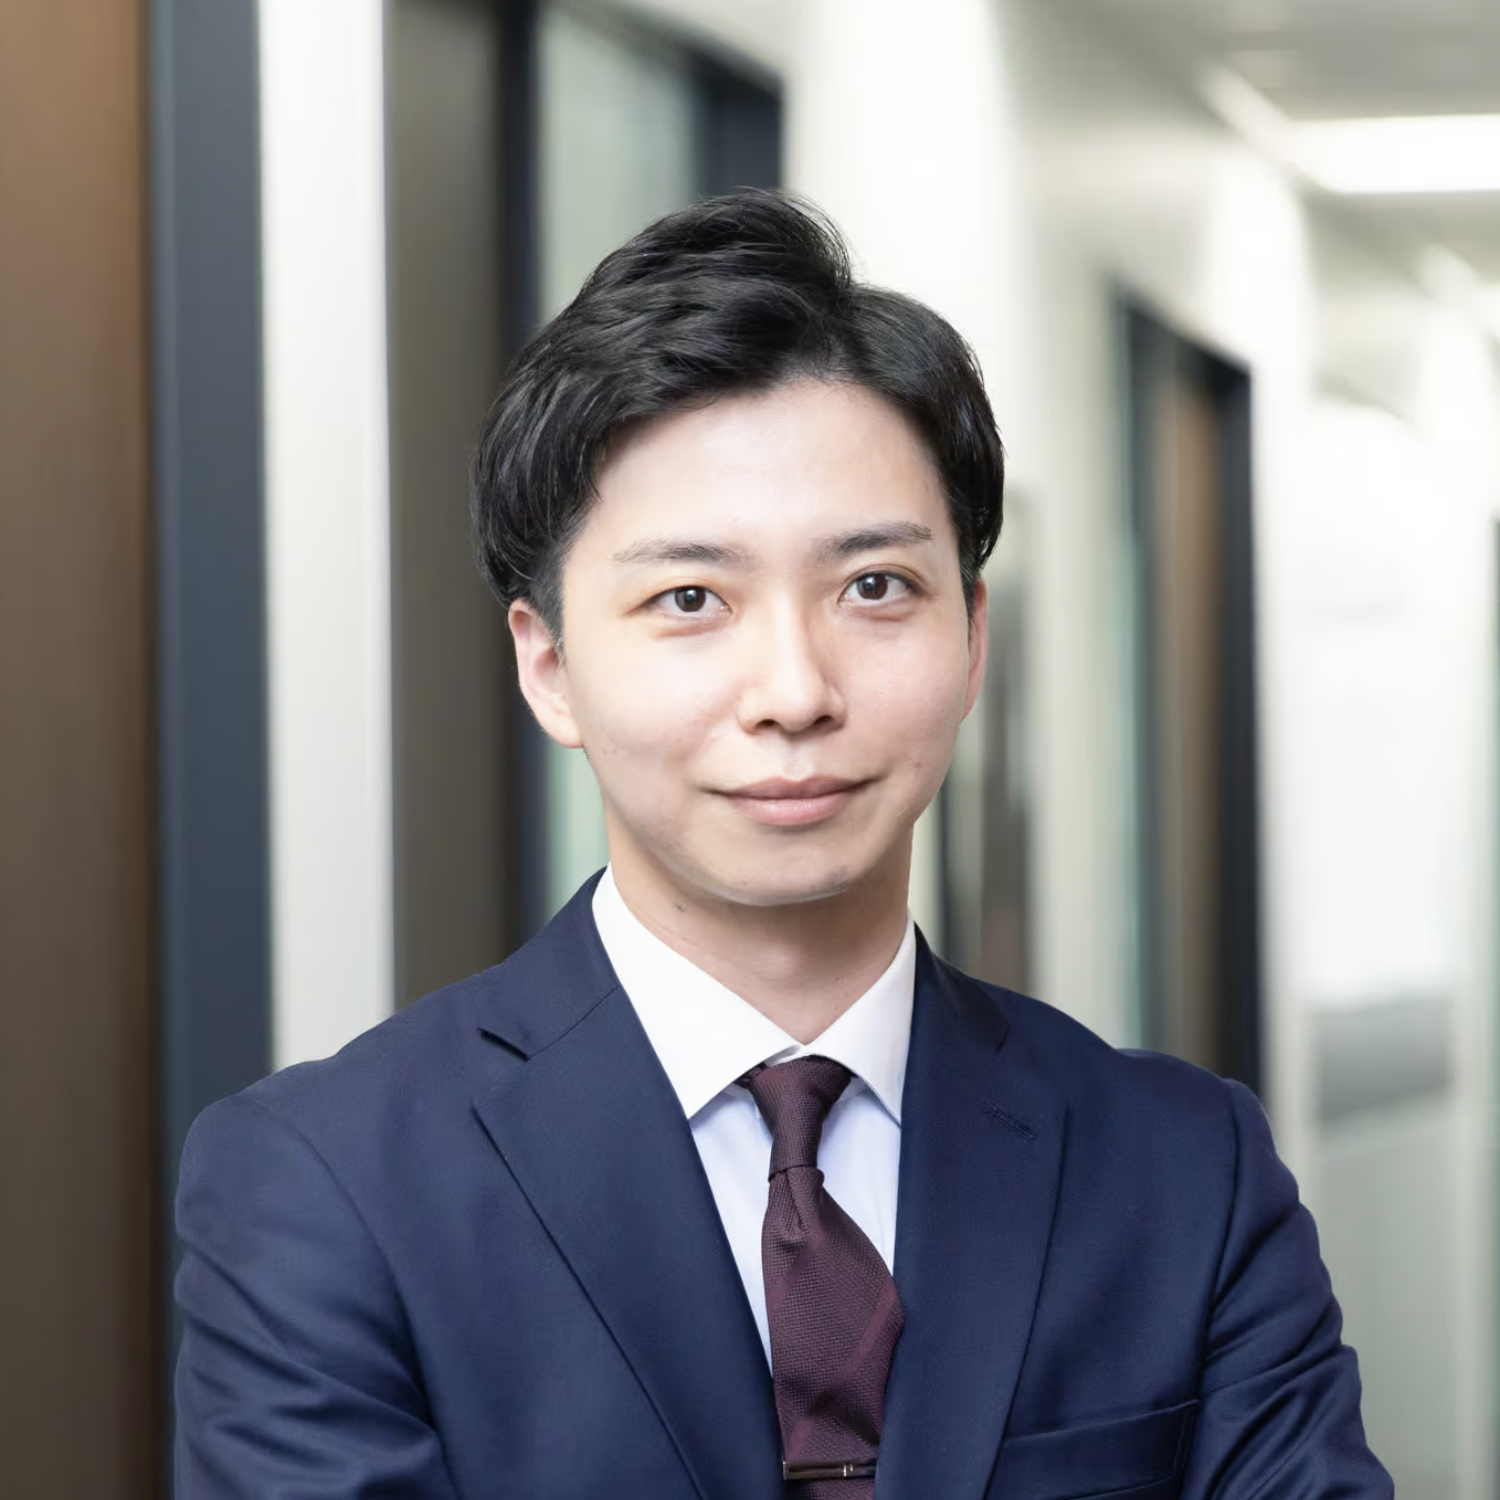
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
給与・預貯金が差押えられたら⁉|弁護士と進める生活再建
給与や預貯金を差し押さえられ、未来が見えないあなたへ
「給与明細を見て、血の気が引いた」
「口座の残高がゼロになっていて、頭が真っ白になった」
裁判所からの通知や、いつもと違う給与明細。それは、あなたの日常を根底から揺るがす衝撃的な出来事だったと思います。将来への不安、会社での立場、家族への申し訳なさ…様々な感情が押し寄せ、今はただ絶望的な気持ちでいっぱいかもしれません。
しかし、どうか一人で抱え込まないでください。その差し押さえは、あなたの人生の終わりを告げるものでは決してありません。むしろ、これまでの苦しい状況をリセットし、新しい生活を始めるための「合図」なのです。
今すぐに行動を起こせば、差し押さえを止め、平穏な生活を取り戻す道は確かに存在します。この記事は、そのための具体的な方法と手順を示す、あなたのためのガイドブックです。まずは落ち着いて、私たちと一緒に再生への一歩を踏み出しましょう。
まず現状を把握する|差し押さえで何が起きているのか
パニック状態では、正しい判断はできません。まずは、ご自身の身に何が起きているのかを冷静に理解することから始めましょう。差し押さえ(専門的には「強制執行」といいます)は、債権者が裁判所に申立てを行い、国の許可を得て、あなたの財産から強制的に借金を回収する法的な手続きです。
「全財産を奪われてしまうのでは?」と不安に思うかもしれませんが、法律では生活に必要な最低限の財産は守られるようになっています。際限なく全てが奪われるわけではないのです。この事実を知るだけでも、少し心が落ち着くのではないでしょうか。
ここでは、給与と預貯金、それぞれで何が起きているのかを具体的に見ていきましょう。このテーマの全体像については、債務整理とは?借金を整理して生活を立て直す方法で体系的に解説しています。
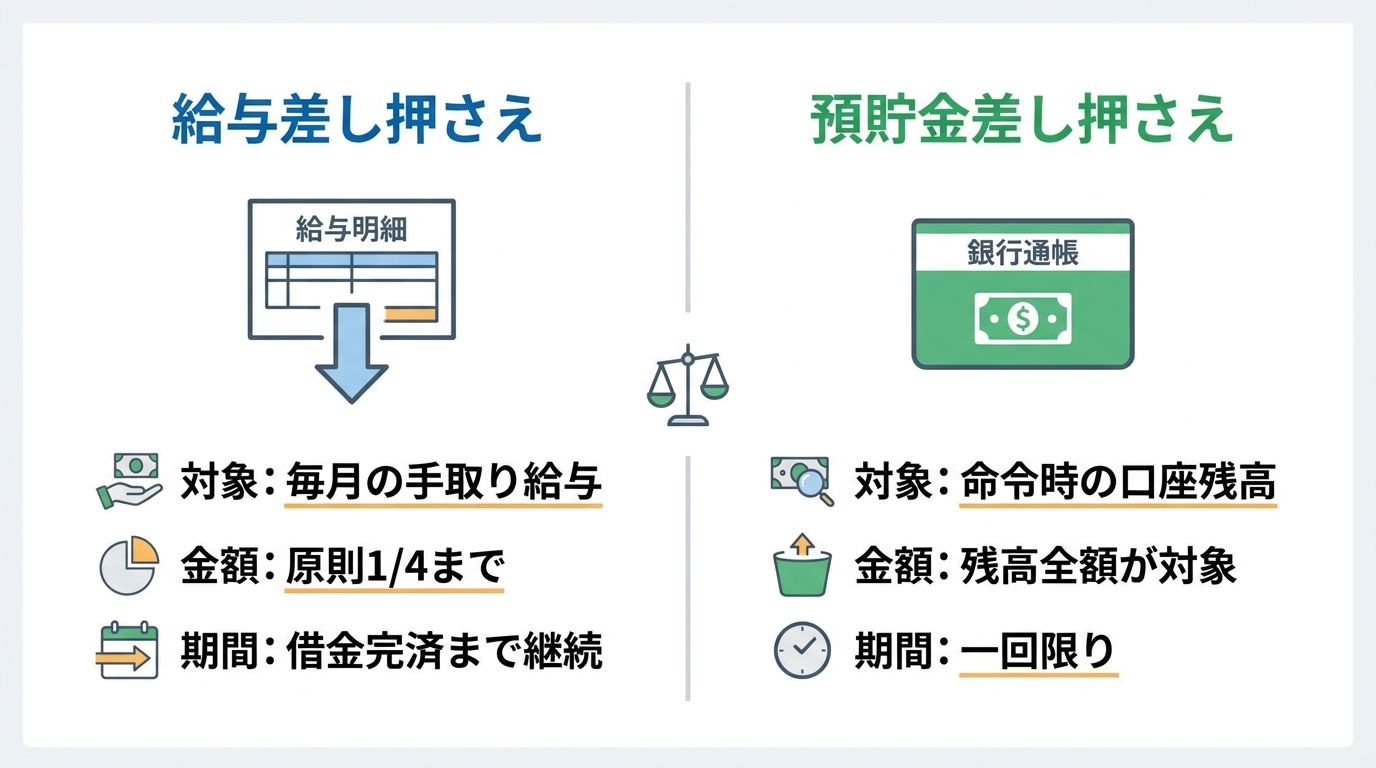
給与差し押さえ:毎月の手取りが減り続ける仕組み
給与の差し押さえは、裁判所からあなたの勤務先へ「債権差押命令」という書類が送られることで始まります。これを受け取った会社は、法律に基づき、あなたの給与の一部を天引きし、直接債権者へ支払う義務を負います。
差し押さえられる金額には上限があり、原則として手取り給与の4分の1までと決められています。例えば、手取りが28万円なら、7万円が差し引かれることになります。(ただし、手取り月額が44万円を超える場合は、33万円を超える部分の全額が対象となります。)
この天引きは、借金が全額返済されるまで、毎月続きます。差押命令が会社に通知されますので会社に借金の事実が知られてしまうことは避けられません。これが、給与差し押さえが精神的に大きな負担となる理由の一つです。
預貯金差し押さえ:ある日突然、口座残高がゼロになる恐怖
預貯金の差し押さえは、給与とは少し性質が異なります。こちらは、裁判所からの命令が銀行に届いた「その瞬間」の口座残高が対象となります。給料日の直後など、口座にお金が入っているタイミングを狙って実行されることが多く、生活資金が一瞬にして失われるという非常に大きなリスクがあります。
例えば、口座に30万円の残高がある時に差押命令が届けば、その30万円は引き出せなくなります。一度差し押さえられた預金を取り戻すことは、残念ながら極めて困難です。
ただし、差し押さえられた「後」に入金されたお金は、再度差し押さえの手続きが取られない限り、引き出すことが可能です。とはいえ、いつまた差し押さえられるか分からないという不安を抱えながら生活しなければならないのは、大変なストレスとなるでしょう。
【重要】差し押さえられた時に絶対にやってはいけないこと
差し押さえという緊急事態に陥ると、焦りから誤った行動をとってしまう方が少なくありません。しかし、その行動が、かえってあなたの状況を悪化させ、再スタートの道を閉ざしてしまう可能性があります。ここでは、絶対に避けるべき4つの行動を解説します。
- 放置する
「どうにかなるだろう」と問題を先延ばしにしても、状況は悪化する一方です。給与の差し押さえは完済まで続きますし、預貯金もいつまた狙われるか分かりません。時間が経てば経つほど、あなたの生活は困窮し、精神的にも追い詰められてしまいます。 - 安易に債権者と直接交渉する
債権者は、すでに裁判という法的手続きを経て差し押さえに踏み切っています。この段階で個人が「少し待ってほしい」「分割にしてほしい」と交渉しても、応じてもらえる可能性は極めて低いでしょう。 - 一部の借金だけ返済する(偏頗弁済)
親族や友人からの借金、あるいは特定の業者への返済だけを優先してしまう行為は「偏頗弁済(へんぱべんさい)」と呼ばれます。後述する自己破産などの手続きを進める上で、全ての債権者を平等に扱わなかったと判断され、手続きが不利になる(最悪の場合、借金の免除が認められない)可能性があります。 - 財産を隠す
預金を家族名義の口座に移したり、車を友人に譲渡したことにしたりする行為は「財産隠し」とみなされます。これは、自己破産手続きにおいて免責不許可事由という深刻なペナルティの対象となり、借金をゼロにするチャンスを自ら手放すことになりかねません。
これらの行動は、いずれもあなたの未来にとって大きなリスクを伴います。どうか冷静さを失わず、正しい手順を踏むことを心がけてください。
差し押さえを止め、生活を立て直す3つの解決策
では、この差し押さえという危機的状況を止め、生活を立て直すにはどうすればよいのでしょうか。法的に認められた、有効な解決策は主に3つあります。
- 借金全額を一括返済する
当然ながら、差し押さえの原因となっている借金を全額返済すれば、差し押さえは解除されます。しかし、それが可能であれば、そもそも差し押さえには至っていないはずです。多くの方にとって、これは現実的な選択肢ではないでしょう。 - 自己破産
裁判所に申立てを行い、支払不能であることを認めてもらうことで、原則として全ての借金の支払義務を免除(免責)してもらう手続きです。差し押さえを根本から解決する、最も強力な手段の一つです。また、 - 個人再生
裁判所の認可を得て、借金を大幅に減額(例えば5分の1や10分の1に)してもらい、その減額された借金を原則3年で分割返済していく手続きです。この手続きも、差し押さえを止める効力があります。
「任意整理」という手続きもありますが、これはあくまで債権者との話し合いによる解決を目指すもので、法的な強制力はありません。そのため、すでに始まってしまった差し押さえを法的に強制して止めることはできず、差し押さえを止めるには債権者の同意が必要になります。差し押さえを止めるには、自己破産か個人再生という、裁判所を介した強力な手続きが必要不可欠となります。これらの手続きを開始することで、債権者からの督促や取り立てもストップさせることができます。
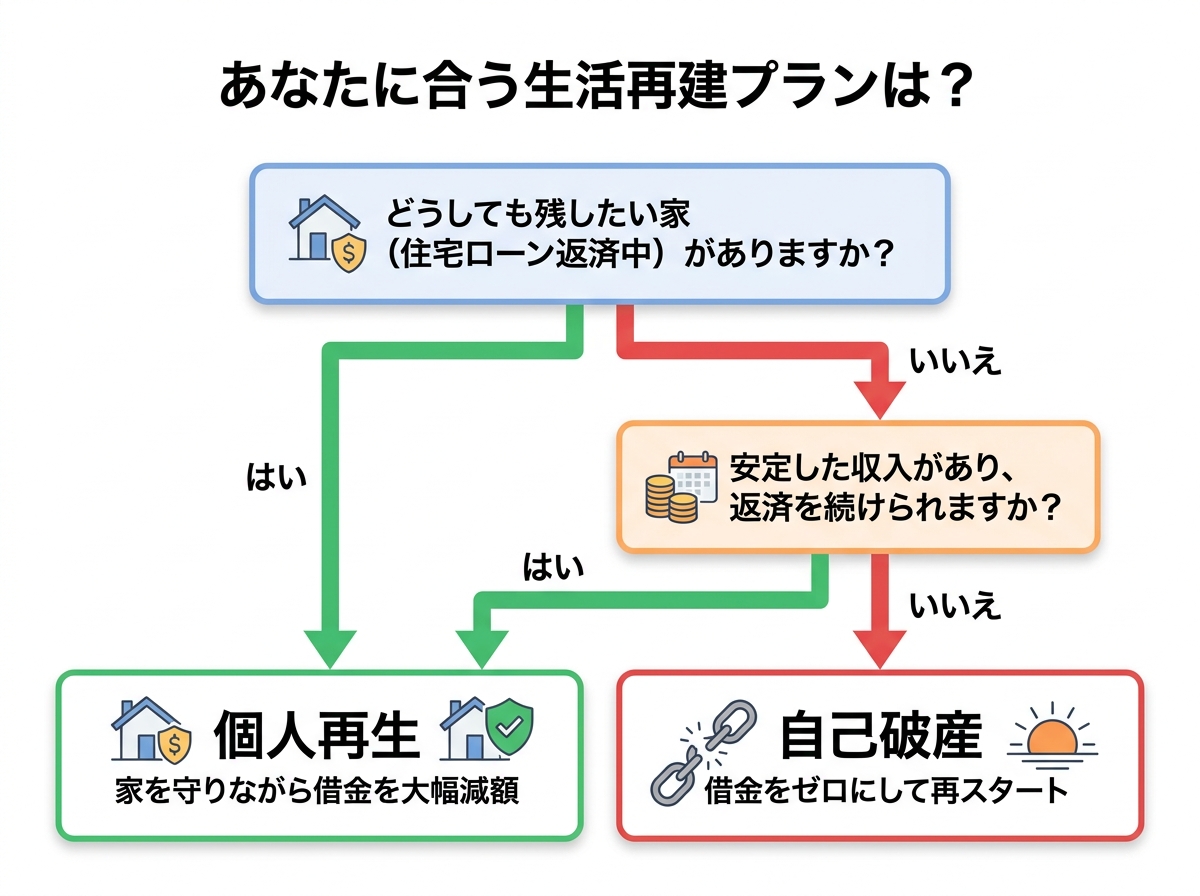
あなたに合う生活再建プランは?自己破産と個人再生の選び方
「自己破産」と「個人再生」。どちらも差し押さえを止める力を持つ手続きですが、それぞれに特徴があり、あなたの状況や「どのような未来を望むか」によって最適な選択は異なります。
ここでは、どちらがあなたにとってより良い再建プランなのかを、一緒に考えていきましょう。以下のフローチャートで、ご自身の状況を当てはめてみてください。
【自己破産】借金をゼロにし、返済のプレッシャーから解放される道
自己破産の最大のメリットは、なんといっても借金の支払義務が原則として全て免除されることです。これにより、差し押さえの根本原因がなくなり、毎月の返済というプレッシャーから完全に解放されます。収入のほとんどを生活費や将来のために使えるようになり、経済的にも精神的にも、まさにゼロからの再スタートを切ることが可能です。
一方で、デメリットもあります。持ち家や車(査定価値が高い場合)など、一定以上の価値がある財産は手放さなければなりません。ただし、生活に必要な家財道具や一定額の現金は手元に残すことができます。より詳しい情報については、「自己破産すると財産や家・車はどうなる?|手放すもの・残せるものを徹底解説」をご覧ください。
<自己破産が向いている方>
- 借金の額が大きく、返済の目処が全く立たない方
- 収入が不安定、あるいは無職で、返済を続けることが困難な方
- 手元に残したい高価な財産が特にない方
- とにかく返済の苦しみから解放され、早く生活を立て直したい方
【個人再生】家などの財産を守りながら、借金を大幅に減額して返済する道
個人再生の最大の魅力は、「住宅ローン特則」という制度を利用することで、マイホームを手放さずに借金を整理できる点にあります。「この家だけは守りたい」という方にとって、非常に大きなメリットと言えるでしょう。詳しい条件などは、「個人再生の住宅ローン特例|条件・デメリットと失敗事例を解説」で解説しています。
借金は、その総額や保有財産に応じて大幅に減額され(一般的に5分の1から10分の1程度)、それを原則3年間で分割して返済していくことになります。返済義務は残りますが、月々の負担は劇的に軽くなります。
<個人再生が向いている方>
- どうしても手放したくない持ち家がある方
- 安定した収入があり、減額後の借金を返済していく能力がある方
- 自己破産では職業制限に該当してしまう方(警備員、保険外交員など)
弁護士に依頼すれば、差し押さえはこうして止まる
「自己破産や個人再生が必要なのは分かったけど、どうすれば差し押さえが止まるの?」と疑問に思いますよね。弁護士にご依頼いただくと、手続きは以下のように進み、差し押さえは法的にストップします。
- 無料相談・ご依頼
まずはあなたの状況を詳しくお伺いします。その上で、最適な解決策と今後の流れをご説明します。 - 受任通知の発送
ご依頼いただくと、弁護士は各債権者へ「受任通知」という書面を送ります。これが届くと、貸金業者など一部の債権者については、法律上、債務者本人への直接の取り立てが原則として制限されます。まず、これで精神的な平穏を取り戻すことができます。 - 自己破産・個人再生の申立て
あなたに代わって、弁護士が必要な書類を全て作成し、裁判所に申立てを行います。 - 裁判所による「開始決定」→ 差し押さえ停止
申立てが受理され、裁判所が「破産手続開始決定」または「再生手続開始決定」を出すと、原則として進行中の給与や預貯金の差し押さえは法的に中止・失効の対象となります。手続の進み方によっては、開始決定正本の提出等の対応を経て、勤務先での天引き(差押え)が止まり、給与の受取りが通常どおりに戻っていきます。 - 免責許可決定・再生計画認可決定 → 差し押さえ失効
最終的に、自己破産で「免責許可決定」が下りるか、個人再生で「再生計画認可決定」が確定すると、停止していた差し押さえはその効力を完全に失い(失効)、終了します。
このように、弁護士に依頼することで、法的なプロセスに則って、着実に差し押さえを止め、生活再建へと進んでいくことができるのです。
差し押さえに関するよくあるご質問
Q. 差し押さえが原因で、会社をクビになりませんか?
A. いいえ、なりません。借金があることや給与を差し押さえられたことを理由に、会社が従業員を解雇することは法律で認められていません。もしそのような扱いを受けた場合は、解雇が客観的に合理的な理由を欠き、社会通念上相当でないと判断されれば、無効となる可能性があります。
Q. 家族の財産も差し押さえられますか?
A. いいえ、差し押さえの対象は、あくまで借金をしたご本人の財産のみです。配偶者やお子さんなど、ご家族の給与や預貯金が差し押さえられることはありません。ただし、あなたがご家族の連帯保証人になっている場合は、その限りではありません。
Q. 税金や養育費の滞納でも解決できますか?
A. 税金や養育費、健康保険料などは「非免責債権」と呼ばれ、自己破産をしても支払義務がなくならない特別な債務です。これらの支払いが原因で差し押さえられている場合、自己破産や個人再生では直接解決できないため、役所の担当窓口などへ相談して分割払いの交渉をする必要があります。ただし、他の借金を債務整理で減らすことで、結果的に税金などの支払いがしやすくなるケースは多くあります。
Q. 弁護士費用がなくても相談できますか?
A. はい、もちろんです。当事務所では、債務整理に関するご相談は無料です。また、ご依頼いただく際の
弁護士費用については、状況に応じて分割払いのご相談も承ります
。差し押さえにより手元にお金がない状況でも、まずはご相談ください。
一人で悩まないでください。再生への一歩を、私たちが共に歩みます
ここまで読んでいただき、ありがとうございます。差し押さえという暗闇の中に、少しでも希望の光が見えてきたでしょうか。
給与や預貯金を差し押さえられるという経験は、本当に辛く、孤独なものです。しかし、あなたは決して一人ではありません。私たち再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いを持って、日々の業務に取り組んでいます。
差し押さえは、人生の終わりではありません。むしろ、これまでの苦しい借金生活に終止符を打ち、新しい人生を始めるための再出発の合図です。その最初の一歩を、私たちと一緒に踏み出しませんか。
ご相談は無料です。もちろん、ご相談いただいた内容の秘密は厳守いたします。あなたの勇気ある一歩を、心からお待ちしております。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
債務整理で賃貸物件から追い出される?契約への影響と対処法
債務整理で今の家を追い出される?まずはご安心ください
「借金の返済が苦しくて債務整理を考えているけれど、もし今住んでいるアパートを追い出されたら…」
「自己破産したら、もう二度と家を借りられなくなるんじゃないか…」
借金問題で心身ともに追い詰められている中で、生活の基盤である「住まい」まで失うかもしれないという不安は、本当に計り知れないものだと思います。
ですが、まず一番にお伝えしたいのは、「債務整理をしたからといって、すぐに今の家を追い出されるわけではない」ということです。法律上、債務整理自体を理由に、大家さん(賃貸人)が一方的に賃貸契約を解除することは原則として認められていません。
もちろん、状況によっては注意すべき点や、事前に対策を講じておくべきポイントも存在します。特に、すでに家賃を滞納してしまっている場合は、慎重な対応が必要です。
この記事では、債務整理が賃貸契約に与える影響について、さまざまなケースを想定しながら、一つひとつ丁寧に解説していきます。どんな場合にリスクがあり、どうすればそのリスクを回避できるのか。そして、債務整理後に新しいお部屋を借りるための具体的な方法まで、専門家の視点から具体的にお伝えします。
借金の問題は、一人で抱え込んでいると、どうしても最悪の事態ばかりを考えてしまいがちです。しかし、正しい知識を得ることで、漠然とした不安は「やるべきこと」に変わります。私たち再生の歩み法律事務所は、「借金問題に苦しむ方と共に再生の道を歩みたい」という思いで、あなたに寄り添います。まずはこの記事で正確な知識を身につけ、安心して次の一歩を踏み出しましょう。
債務整理の全体像については、債務整理の基本と手続きの流れで体系的に解説していますので、併せてご覧ください。
【状況別】債務整理が賃貸契約に与える影響のすべて
債務整理が賃貸契約にどう影響するかは、「家賃を滞納しているかどうか」そして「今住んでいる家か、これから借りる家か」によって大きく変わります。ご自身の状況と照らし合わせながら、一つずつ確認していきましょう。
ケース1:家賃滞納がなく、今の家に住み続けたい場合
現在、家賃をきちんと支払えていて、今の家に住み続けたいと考えている場合、過度に心配する必要はありません。任意整理、個人再生、自己破産のいずれの手続きを選んだとしても、それが直接の原因で強制退去になることは、まずないと考えてよいでしょう。
大家さん側から契約を解除できるのは、家賃滞納のような「信頼関係を破壊するほどの契約違反(債務不履行)」があった場合に限られます。債務整理をしたという事実だけでは、この信頼関係を破壊したとまでは言えないためです。
ただし、以下の2つの点には注意が必要です。
- 家賃をクレジットカードで支払っている場合
債務整理を行うと、手続きの対象にしたクレジットカードは利用停止となるのが一般的です。また、任意整理で対象外にしたカードでも、途上与信や更新のタイミングなどで利用停止・解約となる可能性があります。そのため、家賃の支払いが滞ってしまう可能性があります。事前に大家さんや管理会社に連絡し、銀行引き落としや振込など、支払い方法の変更を必ず行っておきましょう。 - 信販系の保証会社を利用している場合
保証会社が信販系(クレジットカード会社やその関連会社)の場合、契約更新時の再審査で、あなたの信用情報を確認する可能性があります。債務整理を行うと信用情報に事故情報が登録されるため、更新を断られてしまうリスクがゼロではありません。この点については、後ほど詳しく解説します。
ケース2:家賃を滞納しており、今の家に住み続けたい場合
家賃をすでに滞納してしまっている場合は、状況が少し深刻になります。この場合、問題となるのは「債務整理をすること」ではなく、「家賃を滞納していること(債務不履行)」そのものです。
一般的に、3ヶ月以上の家賃滞納があると、大家さんとの信頼関係が破壊されたと判断され、賃貸契約を解除され、強制退去を求められる可能性が高まります。
このような状況で今の家に住み続けるためには、何よりもまず滞納している家賃を解消することが最優先です。
- 任意整理の場合
家賃以外の借金(消費者金融やカードローンなど)を任意整理の対象とし、毎月の返済額を減らすことで、滞納家賃の支払いに充てるという方法が考えられます。大家さんと交渉し、分割での支払いを認めてもらうことも重要です - 自己破産・個人再生の場合
自己破産や個人再生では、すべての債権者を平等に扱わなければならないという原則があります。そのため、「大家さんにだけ優先的に滞納家賃を支払う」という行為は、偏頗弁済(へんぱべんさい)という免責が認められなくなる重大な問題行為とみなされる可能性があります。ご自身の判断で支払うのは絶対に避けてください。
この場合の有効な解決策として、ご両親や親族など、第三者に代わりに支払ってもらう方法があります。ご両親や親族など、第三者が自己の資金で立て替える形で支払うことで、結果として滞納を解消できる場合があります。ただし、支払の方法や後日の精算の有無などによって扱いが変わり得るため、実行前に必ず弁護士に確認しましょう。
いずれにせよ、家賃滞納がある場合は個別の判断が非常に難しくなります。手遅れになる前に、すぐに弁護士へ相談することをおすすめします。
ケース3:債務整理後に新しい物件を借りたい場合
心機一転、債務整理を機に新しい場所で生活をスタートさせたいと考える方もいらっしゃるでしょう。この場合に最大のハードルとなるのが、賃貸契約時の「入居審査」、特に「保証会社の審査」です。
現在、ほとんどの賃貸物件で保証会社の利用が必須となっていますが、保証会社の中には、審査の際に個人の信用情報を照会するところがあります。
債務整理をすると、信用情報機関に事故情報が登録されます。いわゆるブラックリストに載っている状態です。この情報を保証会社が確認すると、「家賃の支払い能力に懸念あり」と判断され、審査に通らなくなってしまうのです。
しかし、諦める必要はありません。すべての保証会社が信用情報を照会するわけではないのです。次の章で、この保証会社の審査を乗り越えるための具体的な対策を見ていきましょう。
保証会社の審査を乗り越えるための3つの実践的対策
債務整理後に新しいお部屋を借りるための鍵は、「保証会社」をどう攻略するかにかかっています。ここでは、専門家の視点から、実践的で具体的な3つの対策をご紹介します。
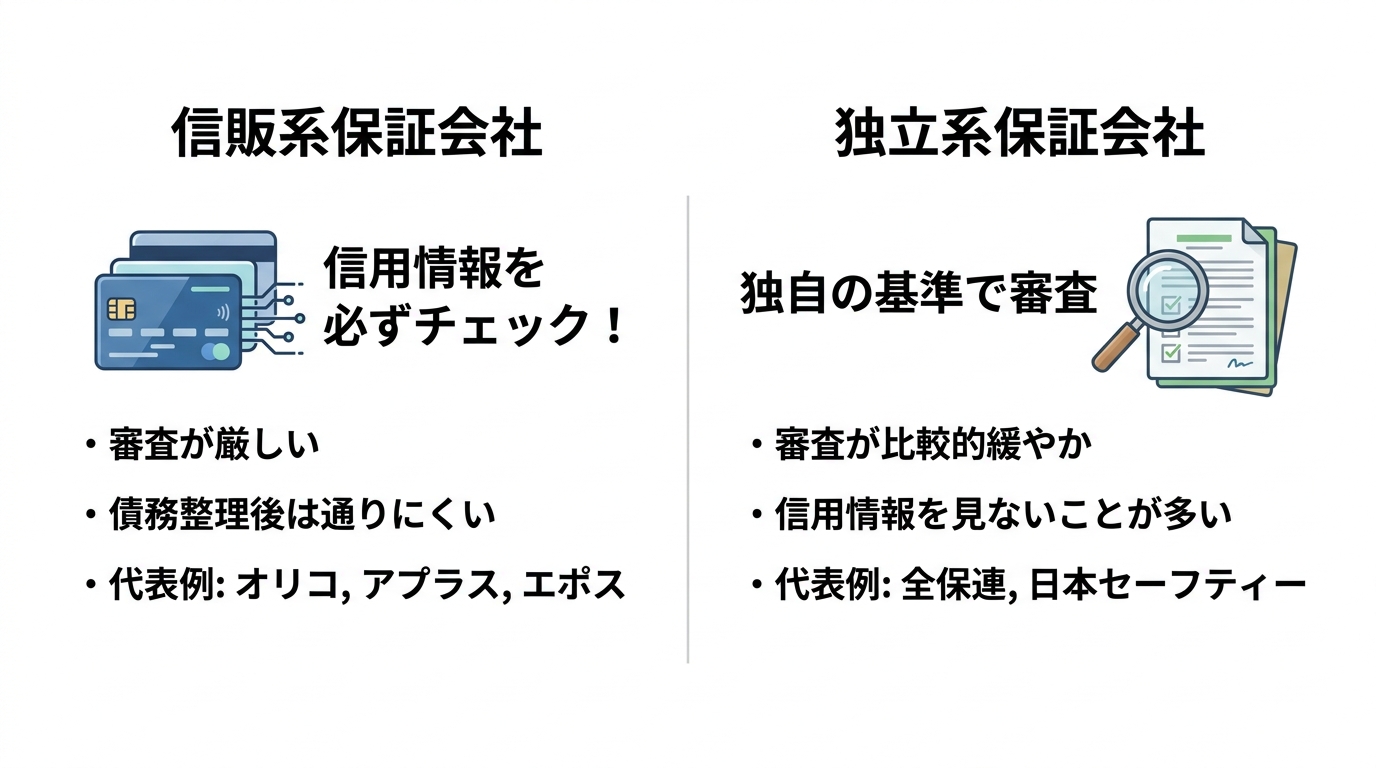
対策1:保証会社の種類を見極める(信販系vs独立系)
賃貸保証会社は、大きく分けて「信販系」と「独立系」の2種類に分類でき、それぞれ審査の基準が異なります。
- 信販系保証会社
オリコ、アプラス、エポスカードなど、クレジットカード会社やその関連会社が運営しています。これらの会社は、審査の際にほぼ必ず信用情報機関(CIC、JICCなど)に情報を照会します。そのため、債務整理後で信用情報に事故情報が載っている期間は、審査に通るのが非常に困難です。 - 独立系保証会社
信販系のグループに属さず、独自の基準で審査を行う会社です。全保連、日本セーフティー、カーサなどが代表的です。これらの会社は信用情報機関に加盟していないことが多く、主に過去の家賃滞納歴や申込書の内容、申込者の勤務先や年収などから支払い能力を判断します。そのため、信販系に比べて審査に通りやすい傾向があります。
物件を探す際には、不動産会社の担当者に「こちらの物件で利用する保証会社は、信販系ですか?」とストレートに質問してみましょう。この一言で、審査に通る可能性が低い物件を事前に避け、効率的に物件探しを進めることができます。
対策2:保証会社が不要な物件を選ぶ
数は少なくなりますが、保証会社の利用が必須ではない物件も存在します。審査に不安がある場合は、こうした物件を中心に探すのも有効な手段です。
- 連帯保証人で契約できる物件
親族などに連帯保証人になってもらうことで契約できる物件です。昔ながらの物件や、個人が経営する不動産会社が扱う物件に比較的多く見られます。ただし、連帯保証人には借主本人と同等の支払い義務が生じるため、依頼する際は慎重に相談する必要があります。 - 公営住宅(UR賃貸など)
UR都市機構が運営するUR賃貸住宅は、保証人が不要です。審査では信用情報ではなく、申込者本人の収入が基準(原則として月収が基準家賃額の4倍以上など)を満たしているかが重視されます。収入の基準さえクリアできれば、債務整理後でも入居できる可能性が高い有力な選択肢です。 - 保証会社不要をうたう不動産会社
「保証人不要」「審査が緩い」ことを売りにしている不動産会社もあります。ただし、中には物件の質が悪かったり、他の名目で高額な初期費用を請求されたりするケースもあるため、契約内容は慎重に確認しましょう。
UR賃貸住宅の申し込み資格については、公式サイトで最新の情報をご確認ください。
【専門家の視点】2026年以降の審査動向とLICCの役割
ここで、少し専門的な話をします。これまで、多くの独立系保証会社は「LICC(全国賃貸保証業協会)」という独自のデータベースを共有し、加入者(保証会社)間で家賃の滞納情報などを交換していました。これにより、A社で滞納した人がB社の審査に落ちる、ということが起きていました。
しかし、このLICCのデータベース運用は、2026年3月末日をもって終了しました。
これは、私たち専門家の間では大きなニュースです。なぜなら、LICCという情報共有の仕組みがなくなることで、今後は各保証会社が独自に審査の精度を高める必要に迫られるからです。その流れの一つとして、これまで信用情報を照会してこなかった独立系保証会社も、今後はCICやJICCといった信用情報機関に加盟し、審査に利用する動きが加速する可能性が考えられます。
つまり、長期的には「独立系だから審査が通りやすい」という状況が変わり、全体的に入居審査が厳しくなっていくかもしれないのです。
もしあなたが債務整理やその後の住み替えを検討しているのであれば、この動向は無視できません。状況が変化する前に、早めに行動を起こし、専門家へ相談することが、より良い結果に繋がる可能性があります。
債務整理の種類別|賃貸契約への影響まとめ
最後に、債務整理の主な3つの手続き(任意整理・個人再生・自己破産)が、賃貸契約にそれぞれどう影響するのかを一覧表で確認しておきましょう。
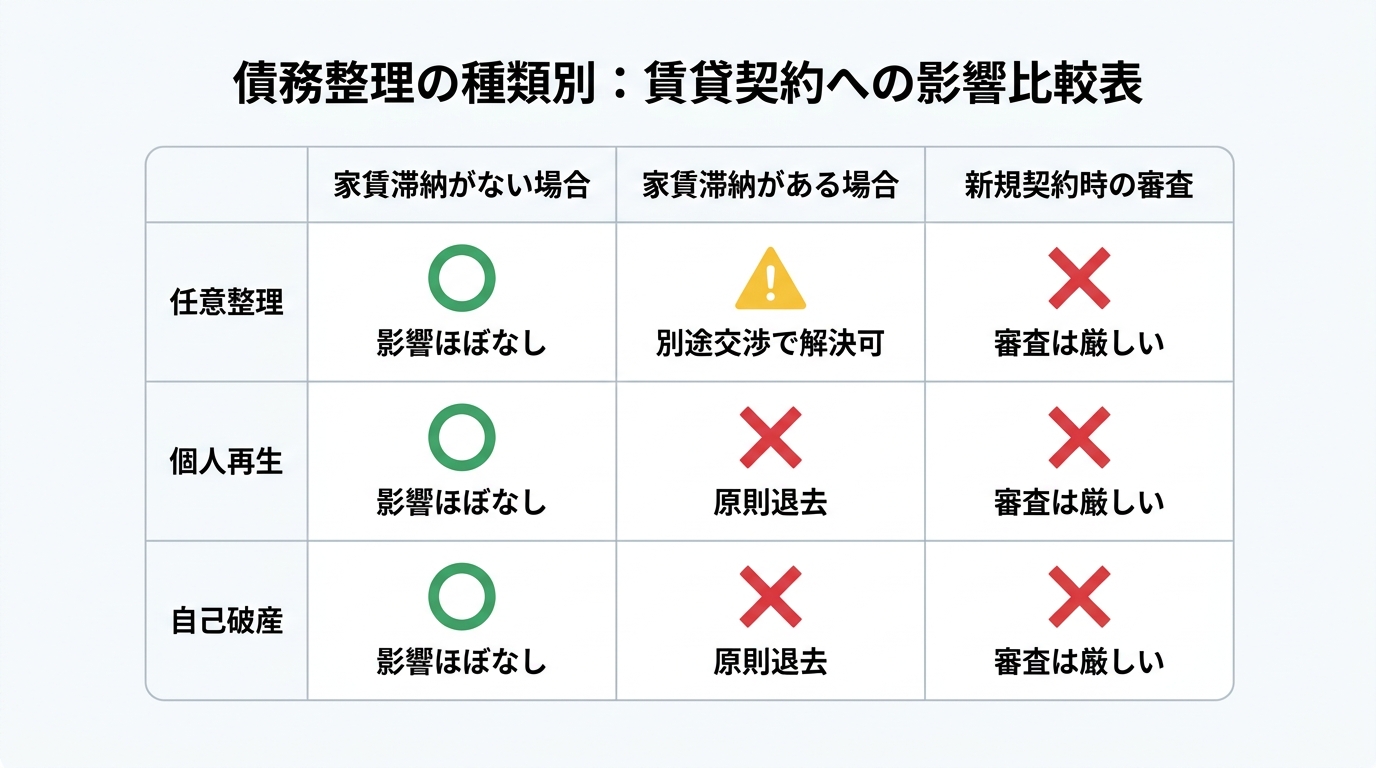
| 債務整理の種類 | 家賃滞納がない場合 | 家賃滞納がある場合 | 新規契約時の審査 |
|---|---|---|---|
| 任意整理 | 影響はほぼない。(カード払いは要変更) | 整理対象から家賃を外し、別途大家と交渉して支払うことで、住み続けられる可能性が高い。 | 信用情報に影響するため、信販系保証会社の審査は通りにくい。 |
| 個人再生 | 影響はほぼない。(カード払いは要変更) | 滞納家賃も整理対象となるため、契約解除・退去となるリスクが高まる。(第三者の援助等で滞納を解消できる場合は、状況が変わることも) | 信用情報に影響するため、信販系保証会社の審査は通りにくい。 |
| 自己破産 | 影響はほぼない。(カード払いは要変更) | 滞納家賃も整理対象となるため、契約解除・退去となるリスクが高まる。(第三者の援助等で滞納を解消できる場合は、状況が変わることも) | 信用情報に影響するため、信販系保証会社の審査は通りにくい。 |
このように、家賃滞納がない限り、どの手続きを選んでも今の家に住み続けられる可能性は高いです。一方で、家賃滞納がある場合は、手続きの選択が住まいに直結するため、弁護士との綿密な打ち合わせが不可欠となります。
住まいの不安を抱えたままにしないでください
この記事でお伝えしてきたように、債務整理をしたからといって、必ずしも住まいを失うわけではありません。正しい知識を持ち、適切な手順を踏めば、今の家を守りながら、あるいは新しい家を見つけて、生活を再建することは十分に可能です。
しかし、特に家賃を滞納してしまっている場合や、保証会社の審査を乗り越えて新しい契約を結ぶ場面では、ご自身の判断だけで最適な道を見つけるのは簡単ではないかもしれません。どの保証会社を選ぶべきか、大家さんとはどう交渉すべきか、専門的な知識が必要な場面が数多くあります。
私たち再生の歩み法律事務所は、単に借金を整理するだけではありません。あなたの生活再建そのものに寄り添い、住まいの問題も含めて、一人ひとりの状況に合わせた最善の解決策を一緒に考えます。
代表弁護士の深井は、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い思いを持っています。あなたが今抱えている住まいの不安も、ぜひ私たちにお聞かせください。
無料相談への一歩は、安心して眠れる毎日を取り戻すために、そして新たな人生を再スタートさせるために、有力な第一歩になり得ます。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。