PayPay・ペイディの滞納も債務整理で解決できます
「手軽だから」と利用していたPayPayのあと払いやペイディ。気づけば支払いが膨らみ、督促の通知に頭を抱えていませんか?「こんな少額でも弁護士に相談していいのだろうか」「そもそも、あと払いサービスも借金と同じように整理できるの?」と、一人で不安を抱え込んでいるかもしれません。
ご安心ください。結論から申し上げますと、PayPayやペイディなどの後払い決済の滞納も、債務整理という法的な手続きで解決することが可能です。
後払い決済は、その手軽さから利用のハードルが低く、つい使いすぎてしまいがちです。クレジットカードのような明確な「借金」という意識が薄いため、複数のサービスを併用しているうちに、ご自身でも把握しきれないほどの金額になっているケースは決して珍しくありません。
もしあなたが今、支払いの目処が立たず、将来に強い不安を感じているのであれば、それは決して特別なことではないのです。私たち再生の歩み法律事務所では、これまでにも同様のお悩みを抱えた多くの方々の生活再建をお手伝いしてきました。
この記事では、PayPayやペイディの支払いを滞納してしまった場合に何が起こるのか、そして、どのように債務整理を進めていけば問題を解決できるのかを、専門家の視点から分かりやすく解説していきます。支払いが難しい場合に検討すべき対応の流れを確認できます。
【時間との勝負】滞納を続けると起こり得る主なリスク
「もう少しだけなら大丈夫だろう」と支払いを先延ばしにしてしまう気持ちは、痛いほど分かります。しかし、後払い決済の滞納を放置してしまうと、滞納期間が長くなるほど、遅延損害金や信用情報への影響などのリスクが高まります。何が起こるのかを正しく知ることが、冷静な第一歩を踏み出すために不可欠です。債務整理を検討するタイミングは、早ければ早いほど選択肢が広がります。
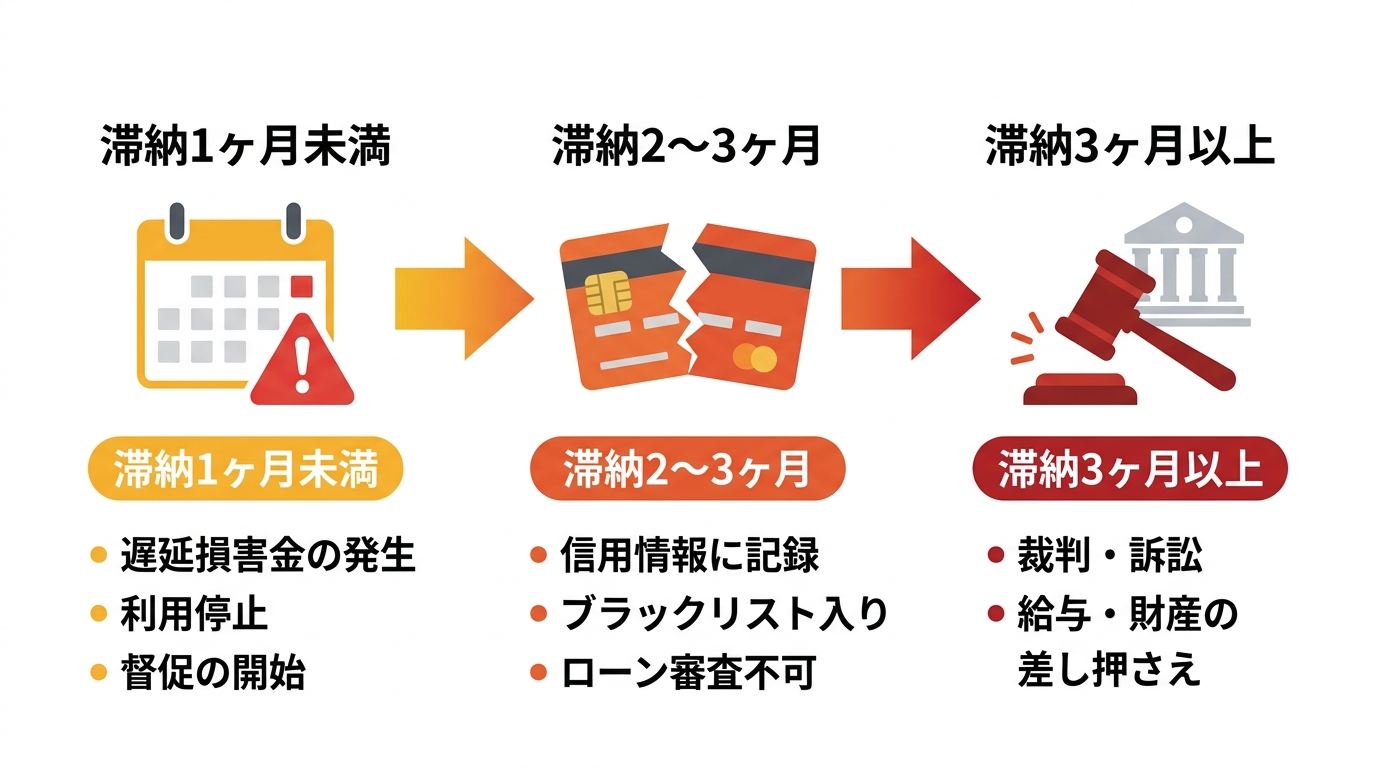
滞納1ヶ月未満:遅延損害金の発生と利用停止
支払日を過ぎてしまうと、まず「遅延損害金」が発生します。これは、返済が遅れたことに対するペナルティのようなもので、滞納額に対して年率14.6%程度(各社の規約によります)が日割りで加算されていきます。
例えば、5万円を30日間滞納した場合、単純計算で約600円の遅延損害金がかかることになります。金額だけ見れば小さいかもしれませんが、この間も元金は減らず、負担は毎日増え続けていくのです。
同時に、PayPayやペイディのあと払い機能は利用停止となります。そして、登録している携帯電話やメールアドレスに、支払いを促す督促の連絡が届き始めます。この段階であれば、まだご自身で支払って解決できる可能性も残されていますが、決して楽観はできません。
滞納2〜3ヶ月:信用情報への記録(ブラックリスト入り)
滞納が2〜3ヶ月続くと、信用情報に影響が及ぶ可能性があります。あなたの滞納情報が、信用情報機関(CICやJICCなど)に「事故情報」として登録されてしまうのです。これがいわゆる「ブラックリストに載る」という状態です。
一度事故情報が登録されると、その情報は約5年間残ります。この期間、以下のようなことが原則としてできなくなります。
- 新たなクレジットカードの作成
- 住宅ローン、自動車ローン、教育ローンなどの各種ローン契約
- スマートフォンの分割購入
- 他社の後払いサービスの利用
将来のライフプランに非常に大きな影響を及ぼす、重要な転換点です。この段階になると、自力での解決はかなり難しくなってきます。より詳しい債務整理と信用情報の関係については、こちらの記事もご覧ください。
滞納3ヶ月以上:裁判と財産の差し押さえ
さらに滞納を続けると、債権者(PayPayカードやペイディなど)は、裁判所を通じた法的な手続きに移行します。まず、弁護士や債権回収会社から内容証明郵便等で一括返済を求める通知が届き、それでも対応しないと、裁判所から「支払督促」や「訴状」といった書類が届くことになります。
もし、これらの裁判所からの通知も無視してしまうと、最終的にはあなたの財産に対する「強制執行」、つまり差し押さえが行われます。差し押さえの対象となるのは、主に給与や預金口座です。給与が差し押さえられる場合、裁判所から勤務先に通知がいくため、借金問題を知られてしまうことになり、職場での信用を失いかねません。差し押さえなどの法的手続きに進む前に、早めに専門家へ相談することが重要です。
後払い決済の債務整理|3つの方法と選び方
支払いが困難になった場合、債務整理には大きく分けて3つの方法があります。どの方法が最適かは、あなたの借金の総額、収入、財産の状況などによって異なります。それぞれの特徴を理解し、ご自身の状況と照らし合わせてみましょう。
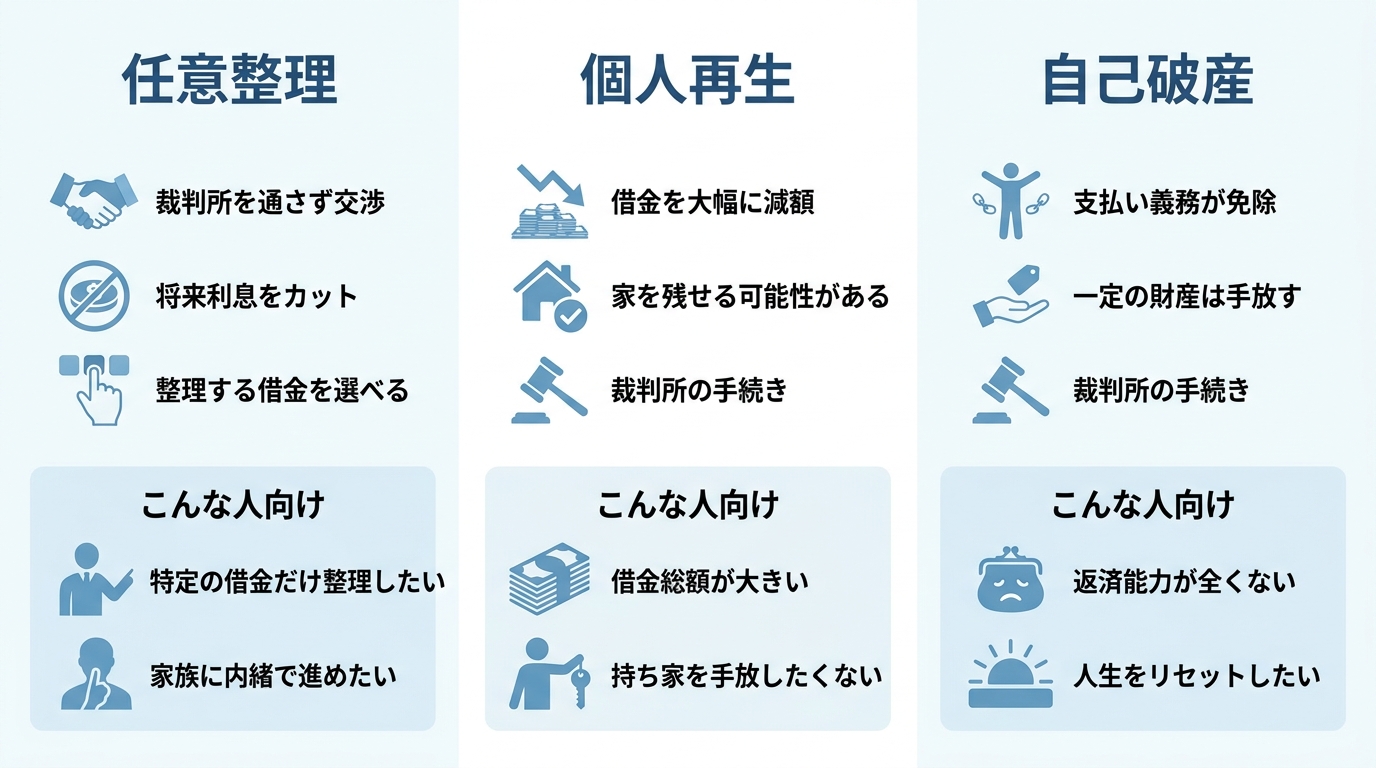
任意整理:将来の利息をカットし分割で返済する
任意整理は、裁判所を通さずに弁護士が代理人となって債権者と直接交渉し、返済計画を見直す手続きです。PayPayやペイディのような特定の債務だけを整理したい場合に、最もよく用いられる方法です。
交渉では、主にこれから発生する遅延損害金をカットしてもらい、残った元本を3年〜5年(36回〜60回)程度の分割で返済していく内容の和解を目指します。保証人がいる借金や自動車ローンなどを除外して、整理したい借金だけを選べる柔軟性が大きなメリットです。任意整理の手続きは、他の方法に比べて比較的短期間で終わる傾向があります。
個人再生:借金を大幅に減額し、家などを守る
後払い決済の他にも多額の借金があり、任意整理での返済が難しい場合には、個人再生が選択肢となります。これは、裁判所に申し立て、法律で定められた最低弁済額や清算価値などを踏まえて返済額を定め、その金額を原則3年かけて分割で返済していく手続きです。
個人再生の大きな特徴は、「住宅ローン特則」を利用することで、持ち家を手放すことなく他の借金を整理できる点にあります。住宅ローンを抱えている方にとっては、非常に大きなメリットと言えるでしょう。個人再生の住宅ローン特例については、詳しい条件がありますので専門家への確認が必要です。
自己破産:支払い義務を免除してもらい、再出発する
収入が全くない、あるいは収入があっても返済の目処が全く立たない場合の最終的な手段が、自己破産です。裁判所に支払い不能であることを認めてもらい、「免責許可」を得ることで、原則として全ての借金の支払い義務が免除されます。
ただし、家や車、高価な貴金属など、一定以上の価値がある財産は手放す必要があります。しかし、これは懲罰ではなく、あくまで経済的に立ち直り、人生を再スタートさせるための制度です。自己破産をしても残せる財産には生活に必要なものが含まれており、全てを失うわけではありません。
PayPay・ペイディを任意整理する際の重要ポイント
後払い決済の債務整理、特に任意整理を進める際には、他の借金とは少し異なる、特有の注意点が存在します。これらは実務を経験している専門家でなければ分からないポイントでもあります。後悔しないためにも、ぜひ知っておいてください。
注意点1:少額な場合は「費用倒れ」になる可能性
最も重要な注意点が「費用倒れ」のリスクです。任意整理を弁護士に依頼すると、当然ながら弁護士費用がかかります。後払い決済の滞納額が数万円程度と少額の場合、手続きによってカットできる遅延損害金の額よりも、弁護士費用のほうが高くついてしまう可能性があります。
例えば、滞納額5万円でカットできる利益が数千円なのに対し、弁護士費用が数万円かかってしまっては、経済的なメリットがありません。このような場合は、必ずしも任意整理が最善の策とは言えません。他の借金の状況も踏まえ、どの債務を優先して整理すべきか、総合的な判断が必要になります。
注意点2:購入した商品の引き揚げリスク
後払い決済の規約によっては、購入商品の代金を完済するまで、その商品の所有権が決済事業者側に留保される「所有権留保」が定められている場合があります。
そのため、債務整理を行うと、債権者側から商品の返還を求められる可能性があります。特に、「ペイディあと払いプランApple専用」などで購入したiPhoneやMacBook、その他高価なブランド品などは、引き揚げの対象となるリスクがあります。この点を理解せずに手続きを進めると、後から「こんなはずではなかった」ということになりかねません。特にスマートフォンの分割払いを整理に含める場合は注意が必要です。
注意点3:各社の交渉姿勢と和解条件の傾向
これは弁護士としての実務上の肌感覚ですが、任意整理の交渉において、債権者によって対応の傾向が異なります。
例えば、PayPayカード株式会社は、比較的長期の分割返済(60回程度)にも柔軟に応じてくれる傾向があります。一方で、株式会社Paidyは、より短期での返済(36回程度)を求めることが多く、交渉がやや厳しい側面もあります。
こうした各社の傾向を熟知している弁護士であれば、より現実的で無理のない返済計画を立てることが可能です。これも、専門家に依頼する大きなメリットの一つと言えるでしょう。
債務整理後の生活はどう変わる?よくある質問
債務整理をすると、その後の生活がどうなるのか、不安に感じる点は多いと思います。ここでは、よくいただくご質問にお答えし、具体的な変化と対処法について解説します。過度に恐れる必要はありません。正しい知識があれば、債務整理後の生活再建は十分に可能です。
Q. 債務整理後、PayPayやペイディはもう使えませんか?
A. はい、任意整理の対象としたPayPayやペイディのあと払い機能は、残念ながら利用できなくなると考えてください。社内に情報が残る(いわゆる社内ブラック)ため、信用情報が回復した後も再審査に通るのは難しいのが実情です。
ただし、PayPayのアプリ自体が使えなくなるわけではありません。銀行口座やセブン銀行ATMから事前に残高をチャージする「前払い」の機能であれば、これまで通り利用できます。あくまで「後払い」ができなくなるだけで、キャッシュレス決済の手段が完全になくなるわけではないので、ご安心ください。なお、キャリア決済など他の後払いサービスも同様に利用が難しくなります。
Q. クレジットカードが持てないと不便です…
A. 確かに、債務整理後は約5年〜7年間、クレジットカードを持つことができません。しかし、代替手段はたくさんあります。
- デビットカード:銀行口座と紐づいており、使うと即座に口座から引き落とされるカードです。VISAやJCBなどの国際ブランドが付いているものが多く、クレジットカードとほぼ同じように店舗やネットショッピングで利用できます。
- プリペイドカード:SuicaやPASMOのように、事前にお金をチャージして使うカードです。使いすぎる心配がありません。
- ETCパーソナルカード:高速道路をよく利用する方向けに、保証金(デポジット)を預けることで作れるETCカードもあります。
これらのカードを上手に活用すれば、日常生活で不便を感じる場面はほとんどないでしょう。
Q. 家族や会社に知られてしまいますか?
A. この点を心配される方は非常に多いです。結論から言うと、任意整理であれば、ご家族や会社に知られずに手続きを進められる可能性が非常に高いです。
任意整理は裁判所を通さない私的な交渉であり、弁護士にご依頼いただければ、すべての連絡窓口は当事務所になります。そのため、債権者からご自宅や職場に連絡がいくことはなくなり、プライバシーは守られます。ただし、個人再生や自己破産の場合は、官報に氏名が掲載されるなど、知られるリスクは任意整理よりは高まります。それでも、債務整理が会社に知られるケースは限定的です。当事務所では、プライバシーに最大限配慮して手続きを進めますので、ご安心ください。
一人で悩まず、まずは弁護士にご相談ください
PayPayやペイディの滞納問題は、一人で抱え込んでいると、精神的な負担が日に日に大きくなっていきます。しかし、専門家である弁護士に相談することで、その状況は大きく変わります。
弁護士にご依頼いただくことで、以下のようなメリットがあります。
- 督促が止まる可能性がある:弁護士が介入通知(受任通知)を発送し、債権者に到達すると、貸金業者などから本人への直接連絡は原則として制限されます。精神的な平穏を取り戻せます。
- 状況に応じた解決策を検討できる:借金の総額や家計の状況を丁寧にお伺いし、任意整理、個人再生、自己破産の中から、ご事情を踏まえ、負担を抑えやすい方法を一緒に検討します。
- 複雑な手続きや交渉をすべて任せられる:債権者との交渉や、裁判所に提出する書類の作成など、専門的で煩雑な手続きはすべて弁護士が代行します。
私自身、弁護士として活動する中で、「弁護士に相談すれば解決できるのに、なかなかその選択肢が思い浮かばない」「債権者からの毎日の督促に心身ともに疲弊している」という方を数多く見てきました。
特に借金の問題は、弁護士が介入することでまず督促を止め、落ち着いて今後のことを考える時間を作ることができます。どうか遠慮なさらず、一歩踏み出してご相談ください。その一歩が、あなたの生活を再建するための大きな「はじめの一歩」になります。
再生の歩み法律事務所は、その名の通り「借金問題に苦しむ方と共に再生の道を歩みたい」という思いで設立した事務所です。あなたからのご連絡を、心よりお待ちしております。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。