法人破産を検討中でも自社の売掛金は回収してよい?
資金繰りが限界に近づき、法人破産が頭をよぎったとき、多くの経営者様が「これから入金される予定の売掛金はどうすればいいのか」「回収して手元に入れてしまっても法的に問題ないのか」と強い不安を抱かれます。
結論から申し上げますと、法人破産を検討している段階であっても、自社の正当な売掛金を回収すること自体はまったく問題ありません。むしろ、適正に売掛金を回収して会社の財産を確保することは、破産手続を円滑に進めるために経営者が果たすべき重要な役割といえます。
ただし、手続の段階(事業停止の前後や裁判所の開始決定後など)によって回収できる主体が変化するほか、回収したお金の入金先や使い道には厳格なルールが存在します。自己判断で誤った対応をしてしまうと、後から選任される破産管財人から厳しく追及されたり、せっかく回収した資金が銀行に相殺されたりするリスクがあるため、正しい手順と弁護士への事前確認が不可欠です。
適正な売掛金の回収は会社財産の保全と申立費用の確保につながる
なぜ破産を検討しているにもかかわらず、売掛金を回収すべきなのでしょうか。それには、実務上の明確な目的が2つあります。
1つ目は、法人破産の申立費用(引継予納金や裁判所へ納める官報公告費用等の実費、弁護士費用)を確保するためです。法人が破産を申し立てる際には、裁判所へ納める申立手数料・官報公告費用等のほか、手続費用や管財人報酬の原資となる「引継予納金」を用意する必要があります(納付先や時期、破産管財人への直接引継ぎ・分割引継ぎの可否などは、管轄裁判所の運用や事案ごとの裁判所の指示によります)。たとえば東京地方裁判所の運用では、弁護士が代理人として申し立てる法人の自己破産事件における引継予納金は最低20万円からとされていますが、事案の規模や複雑さに応じて増額されるほか、債権者申立事件や本人申立事件では負債総額に応じて70万円から数百万円規模の基準が適用されます(別途、官報公告費用等が必要です)。さらに、申立てを依頼する弁護士の費用(当事務所の場合は着手金44万円〜)も準備しなければなりません。
しかし、破産を決断される時点では手元の運転資金が底をついているケースが大半です。そのため、すでに納品やサービス提供を終えている正当な売掛金を期日通りに回収し、現金化して保全することが、申立費用を確保して破産手続に着手するための重要な資金となります。
2つ目は、破産財団(債権者へ公平に配当するための原資)の散逸を防ぐためです。放置すれば時効や取引先の倒産によって回収不能になるおそれがある売掛金を、価値を減らさずに現金として確保しておくことは、総債権者の利益を守る正当な資産保全行為として位置づけられています。
なお、法人破産の手続全体のスケジュールや費用の目安、経営者様が準備すべき事項の全体像については、【法人破産の流れを全解説|経営者がすべきこと・費用・影響】で体系的に解説していますので、あわせて参考にしてください。
法人破産における財産管理や手続の根拠となる条文を直接確認したい方は、e-Gov法令検索の破産法の条文データもご参照いただけます。
自己判断での強引な回収や入出金が問題視される理由
売掛金の回収自体は正当な行為ですが、その「集め方」や「回収した後のお金の動かし方」を誤ると、破産手続上で重大な問題を引き起こします。
たとえば、一日でも早く現金を手に入れたいと焦るあまり、本来の支払期日よりも前に「半額に値引きするから今日中に現金で払ってほしい」といった不自然な条件で早期回収を図ったとします。このような行為は、本来であれば全額回収できたはずの会社の資産を不当に目減りさせた(詐害行為・不当な財産処分)とみなされ、破産管財人から取引の効力を否定される(否認権の行使)おそれがあります。
また、回収した代金を「とりあえず銀行から引き出して自宅の金庫に隠す」「代表者個人の口座に移し替える」「特にうるさく督促してくる一部の取引先への支払いに回す」といった行動をとると、財産隠匿や偏頗弁済(へんぱべんさい)として厳しく追及されます。結果として、簡易・迅速な管財手続での進行が難しくなり、事案の調査負担に応じて引継予納金が増額されたり、代表者個人の免責(借金の免除)が認められにくくなったりする不利益を被ることになります。
したがって、売掛金に関しては「どのように回収し、どの口座に入金させ、どのように保管・記録するか」を一体として管理する視点が欠かせません。
【段階別】事業停止前後から開始決定までの売掛金回収の判断
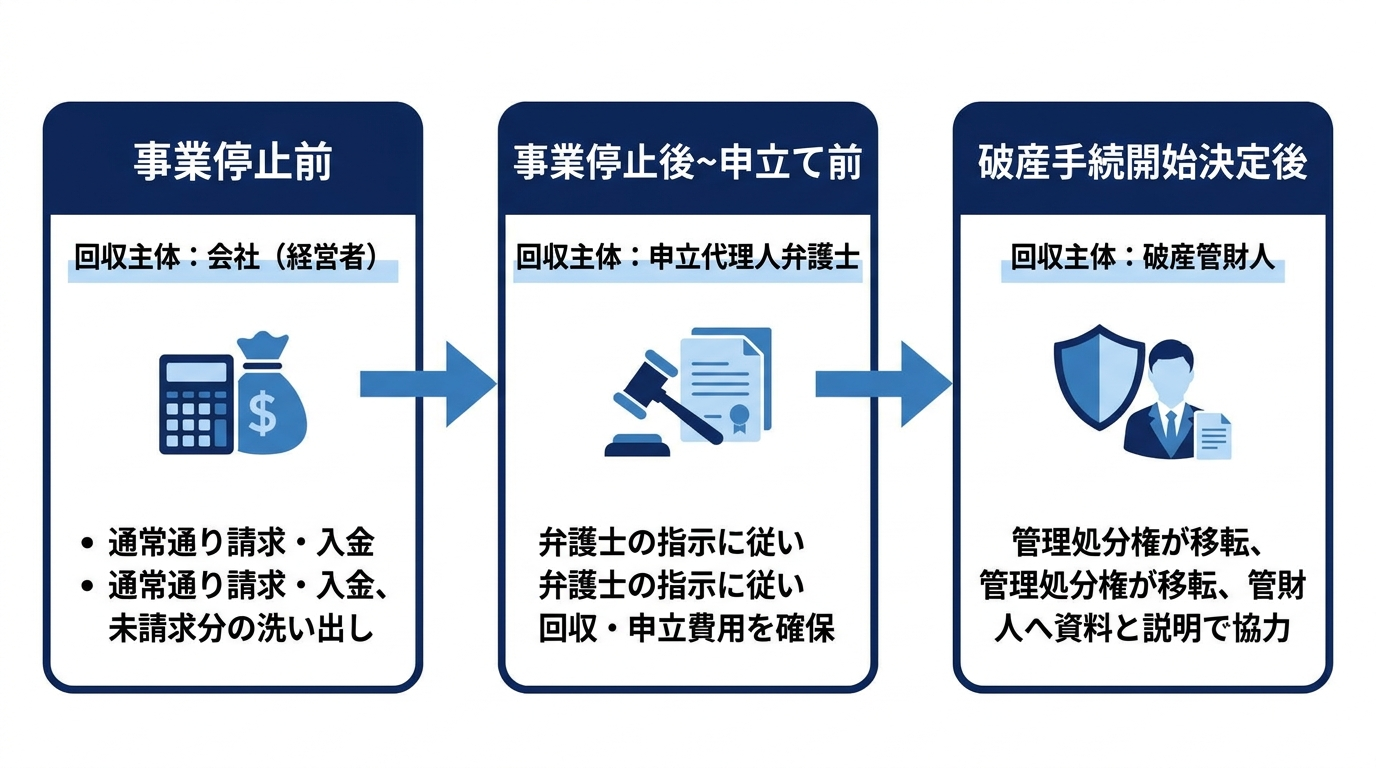
売掛金の回収で経営者様がもっとも判断に迷われるのが、「いつの段階で、誰が、どのように回収に動くべきか」という点です。法人破産では、事業を停止して弁護士が受任通知を送る日(いわゆるXデイ)や、裁判所が破産手続開始決定を出す日という明確な節目があり、それぞれのフェーズによって売掛金の扱い方が大きく変わります。
| 手続の段階 | 回収・対応の主体 | 基本的な対応方針と注意点 |
|---|---|---|
| 1. 事業停止前(受任通知発送前) | 会社(経営者・経理担当者) | 通常の営業サイクル通り請求書を発行し、約定の期日に入金を受ける。破産準備を察知されないよう機密保持を徹底し、未請求分を洗い出す。 |
| 2. 事業停止後〜破産申立て前(受任通知発送後) | 申立代理人弁護士(または弁護士の指示を受けた会社) | 会社の独断での回収や交渉はストップする。早期回収が可能で申立費用等に必要なものは弁護士の管理下で回収し、争いがあるものは管財人への引継ぎに回す。 |
| 3. 破産手続開始決定後 | 破産管財人 | 財産の管理処分権がすべて破産管財人に移転する。経営者や申立代理人は一切回収できず、管財人の回収業務へ資料提供や説明で協力する。 |
事業停止前:通常の請求・回収と未請求分の洗い出し
事業を停止する前(弁護士から債権者へ受任通知を送る前)の段階では、原則として通常の営業サイクルに従って請求・回収を進めます。すでに納品や役務の提供が完了している取引については、遅滞なく請求書を発行し、契約通りの支払期日に指定口座への入金を受けます。
この段階で特に注意したいのは、売掛先(得意先)や社内に破産準備の動きを察知されないことです。もし事業停止前に「あの会社は危ないらしい」という噂が広まると、売掛先から「納品物に不具合があった」「契約違反がある」などと言いがかりをつけられて支払いを保留されたり、売掛先が自社に対して持っている債権と相殺されたりするリスクが急激に高まります。情報漏洩を防いで混乱を最小限に抑えるためにも、従業員に法人破産を伝える時期を含め、事業停止日(Xデイ)までの情報管理は慎重に行わなければなりません。
あわせて、月末締め・翌月末払いなどのサイクルで「まだ請求書を出していないが、すでに納品が完了している売上」や「検収が完了していない仕掛案件」がないかを正確に洗い出し、リスト化しておくことが重要です。
事業停止後〜破産申立て前:申立代理人弁護士との方針確認
事業を停止し、依頼を受けた弁護士(申立代理人)が債権者に対して受任通知を発送した後は、状況が一変します。この期間に入ったら、経営者様が従来通り独断で売掛先に連絡を取ったり、直接集金に回ったりすることは控え、必ず申立代理人弁護士の指示・方針に従って行動してください。
実務上、事業停止後から裁判所へ破産を申し立てるまでの間の売掛金は、以下のように仕分けをして対応方針を決定します。
- 約定通りスムーズに入金される見込みが高く、破産申立費用(予納金等)の捻出に必要な売掛金:
申立代理人弁護士から売掛先へ通知を送る、あるいは弁護士の指示のもとで所定の保全口座(または弁護士の預り金口座)へ振り込んでもらい、確実に回収して申立費用等に充てます。 - 回収までに長期間を要する売掛金や、金額・品質等をめぐって売掛先と争いがある売掛金:
申立て前の限られた期間で無理に回収しようとすると、破産申立て自体が遅れてしまい、他の債権者から差押えを受けるリスクが高まります。そのため、こうした案件は申立代理人による無理な回収は行わず、資料を整理したうえで、開始決定後に選任される「破産管財人」の回収業務へ引き継ぐ判断をとることが一般的です。
このように、「どの売掛金を申立て前に回収し、どの売掛金を管財人に委ねるか」は、手元資金の状況や申立ての緊急性を踏まえた高度な専門的判断となります。
破産手続開始決定後:破産管財人への引継ぎと管理処分権の移転
裁判所へ破産申立書を提出し、裁判所から「破産手続開始決定」が出されると、法人の財産を管理・処分する権利(管理処分権)は、すべて裁判所が選任した「破産管財人」に専属することになります(破産法第78条第1項)。
したがって、開始決定が出た後は、会社の代表者である経営者様はもちろん、申立てを担当した代理人弁護士であっても、勝手に売掛金を請求したり受領したりすることは法律上できなくなります。未回収のまま残っている売掛金はすべて破産管財人が引き継ぎ、管財人名義で売掛先へ請求・回収を行って破産財団に組み入れます。
もし開始決定後に、事情を知らない売掛先から従来の会社口座や代表者のもとへ売掛金が振り込まれたり現金が届いたりした場合は、ただちに破産管財人へ報告し、全額を引き渡さなければなりません。
このフェーズにおける経営者様の役割は、「自ら売掛金を回収すること」ではなく、「破産管財人が漏れなくスムーズに売掛金を回収できるよう、取引の経緯や契約内容、相手方の主張などを正確に説明する義務(破産法第40条の説明義務)を果たすこと」へと完全に切り替わります。
事業停止前後の売掛金の入金管理で確認すべき3つのポイント
売掛金を回収する際、実務上もっともトラブルになりやすいのが「どの口座に入金されるか」「入金されたお金をどう管理するか」という資金管理のプロセスです。せっかく売掛先が代金を支払ってくれても、入金口座の選択を誤れば出金が制限されたり相殺されたりして、破産申立費用としてすぐに使えなくなるおそれがあります。
自社の売掛金を確実に保全し、かつ後から「使途不明金」と疑われないために、事業停止前後に必ず確認すべき3つのポイントを解説します。
1. 入金先口座の選定(借入先銀行での相殺リスクの確認)
真っ先に確認しなければならないのは、売掛金の振込指定口座が「自社が融資を受けている(借入がある)金融機関の口座」になっていないかという点です。
借入がある銀行の支店口座に売掛金が入金される場合、弁護士が受任通知を送ったタイミングや銀行側が支払停止を察知した時点で、銀行口座の凍結による一時的な払戻制限が行われ、さらに銀行の借入金と預金債権が相殺されるリスクがあります。なお、法的に有効な相殺によって預金債権が消滅するかどうかは、入金時期や銀行が支払停止を知っていたか否かなどの事情によって異なり、銀行が支払停止を知った後の振込入金などは破産法第71条の相殺禁止に該当し、申立代理人弁護士や破産管財人による返還請求等の検討対象となる場合もあります。もっとも、ひとたび口座凍結や相殺主張の対象となれば、会社が直ちにその口座から売掛金を引き出すことはできなくなり、破産申立てのための予納金や弁護士費用に速やかに充てることが困難になります。
これを防ぐためには、以下のような対策を事前に弁護士と綿密に打ち合わせる必要があります。
- 借入が一切ない金融機関の法人口座を入金先に指定する:
自社と融資取引のない銀行に法人口座を持っている場合は、売掛金の入金先をそちらの口座へ集約できないか検討します。ただし、事業停止前に突然振込先口座の変更を申し出ると、売掛先に資金繰りの悪化を怪しまれるケースもあるため、伝えるタイミングや理由付けは慎重に行う必要があります。 - 受任通知を送る日(Xデイ)を入金日の直後に設定し、速やかに引き出して保全する:
振込口座の変更が難しい場合は、大口の売掛金が入金される日を待ってから、入金後ただちに現金を引き出して弁護士の預り金口座等へ移し、その直後に受任通知を一斉発送するというスケジュール調整を行います。
いずれの方法をとるにしても、売掛金の入金日と借入先銀行の口座状況は、弁護士へ最初に相談する段階で必ず共有してください。
2. 税金滞納や債権者による売掛金差押えリスクの把握
銀行による相殺と並んで警戒すべきなのが、第三者による「売掛金債権そのもの」や「入金口座」に対する差押えリスクです。
特に注意が必要なのは、法人税、消費税、源泉所得税などの税金や、社会保険料を滞納しているケースです。税務署や年金事務所、自治体などの公的機関は、一般の債権者とは異なり、裁判所の訴訟手続などを経ることなく、自らの権限(滞納処分)で会社の売掛金や預金口座を直接差し押さえることができます。
実務においても、税務署等と分納の約束をしていたものの、資金繰りが限界に達して1回分納が途絶えた直後に、主要な取引先に対する売掛金を直接差し押さえられ、破産申立費用として見込んでいた資金がまったく回収できなくなったという事例は少なくありません。
また、一般の取引先であっても、すでに未払いの買掛金などを巡ってトラブルになっており、裁判所からの訴状や支払督促が届いているような場合には、判決等を得て売掛金を差し押さえられる危険が迫っています。
税金等の督促状が届いている場合や、法的な請求を受けている債権者がいる場合は、売掛金が差し押さえられる前に速やかに破産申立てを行って手続を開始させるなど、スピード感を持った対応が求められます。
3. 回収代金の保管場所と入金記録・通帳履歴の保存
無事に回収できた売掛金について、「どこで保管し、どう記録を残すか」も極めて重要です。
借入先銀行の口座から保全のために引き出した現金や、取引先から直接集金した現金を、代表者個人の財布に入れたり、代表者個人の預金口座・家族の口座に入金して混ぜてしまったりすることは絶対に避けてください。法人の資金と個人の資金が混ざってしまうと、後から帳簿と照合した際に「会社の財産を個人で着服・隠匿したのではないか」という強い疑念を招く原因となります。
回収した売掛金を適切に管理するための実務ルールは以下の通りです。
- 弁護士の「預り金口座」または専用の保全口座で管理する:
すでに弁護士に破産申立てを依頼している場合は、回収した資金を速やかに申立代理人弁護士の「預り金口座」へ預け入れるのがもっとも安全かつ透明性の高い方法です。手元で管理せざるを得ない期間であっても、個人の財布とは完全に切り離した専用の封筒・金庫等で分別管理します。 - 入出金の証憑と通帳履歴を1円単位で保存する:
「いつ・どの売掛先から・いくらの入金があり・現在どこに保管されているか」を客観的に証明できるよう、銀行口座の通帳(ウェブ通帳の場合は入出金明細のPDFやスクリーンショット)、集金時に発行した領収書の控え、現金出納帳などを漏れなく保存しておきます。
回収した売掛金の使途に関する注意点|支出前に確認すべきこと
売掛金が手元に回収できると、経営者様としては「これまでお世話になった取引先に少しでも支払いたい」「従業員の給料や自分の当面の生活費に充てたい」と考えられるのが自然な心情です。
しかし、破産手続を前提とした局面では、会社のお金の使い道(使途)には破産法上の厳しい制約が課されます。良かれと思って行った支払いが重大なルール違反とならないよう、支出の前に必ず確認すべき注意点を解説します。
特定の買掛先や知人への返済に充てること(偏頗弁済)は厳禁
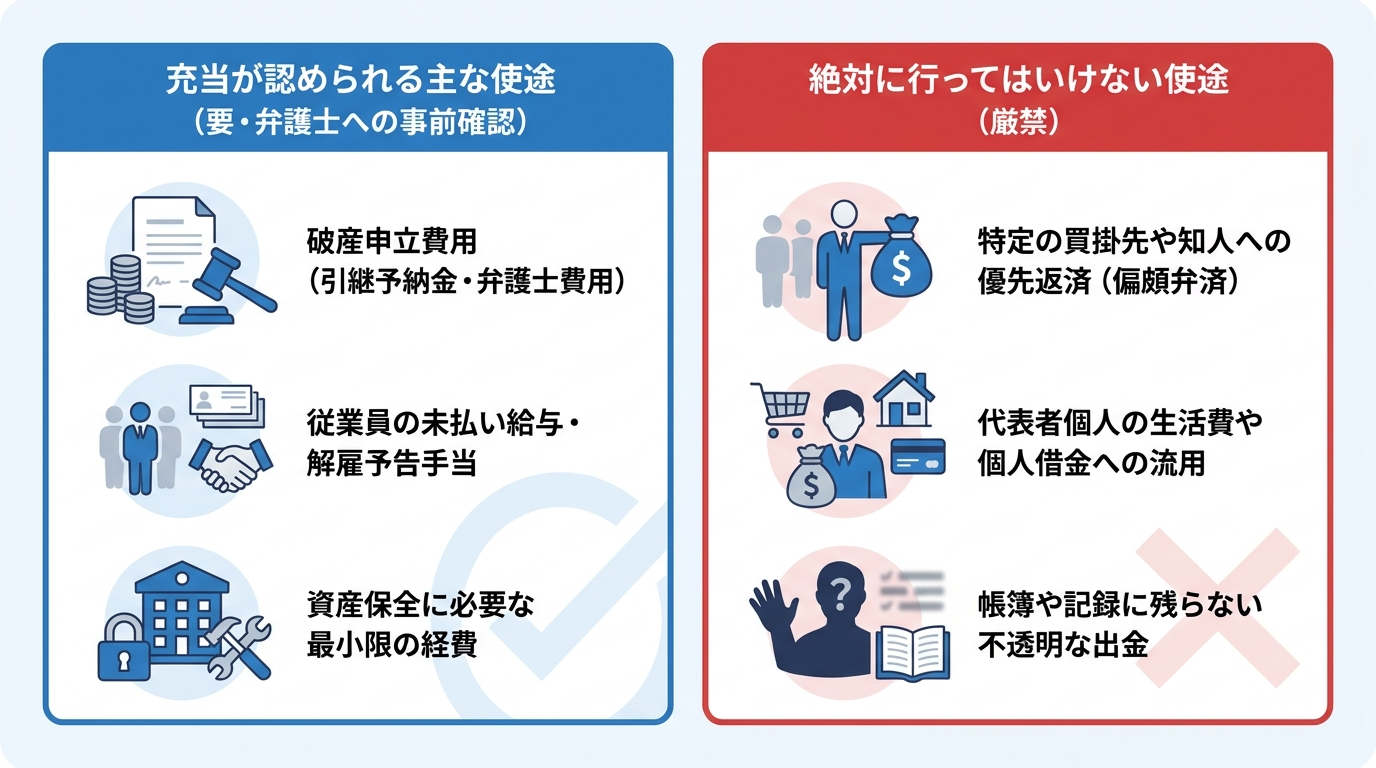
回収した売掛金を、「昔から付き合いのある仕入先だから」「社長の知人から借りたお金だから」「毎日のように厳しく督促されているから」といった理由で、一部の債権者への返済や買掛金の支払いに充てることは厳禁です。
会社が支払不能に陥った後や破産申立ての直前に、特定の一般債権者だけに優先して支払いを行うことは、すべての債権者を平等に扱わなければならないという大原則に反する偏頗弁済(へんぱべんさい)に該当します。
もし偏頗弁済を行ってしまうと、支払不能になった後や破産申立て後になされた支払いであって、受領した債権者が当時の支払不能や他の債権者を害する事実を知っていた場合など、破産法第162条の要件を満たすものについては、破産手続開始後に破産管財人による「否認権」行使の対象となります。具体的には、破産管財人からその支払いを受けた取引先や知人に対して、「債権者平等の原則に反する支払いであるため、破産財団へ返還してください」という請求(または訴訟)が行われることになります。
つまり、迷惑をかけたくないと思って優先的に支払った結果、その支払いが否認の対象となった場合には、相手方が受領済みの金銭について返還を求められ、返還対応や法的紛争への対応といった負担が生じる事態を招いてしまうのです。「誰に・何を支払ってよいか」は決して自己判断せず、すべての支払いを一旦ストップして弁護士の判断を仰いでください。
破産申立費用・未払い給与・必要経費への充当は弁護士へ事前確認
一方で、回収した売掛金を充当することが法的に認められる(あるいは認められる可能性が高い)使途もあります。代表的なものは以下の3つです。
- 法人破産の申立費用:
引継予納金や、裁判所へ納める申立印紙・官報公告費用・切手代等の実費、および申立代理人弁護士への費用(着手金等)への充当は、破産手続を遂行するために不可欠な支出として実務上広く認められています。 - 従業員の未払い給与・解雇予告手当:
従業員に対する未払いの給料などの労働債権は、破産法上でも優先度の高い債権(財団債権・優先的破産債権)として保護されています。そのため、回収した売掛金から従業員の給与を支払うことは原則として問題になりにくいといえます。ただし、手元資金が限られており、給与等を全額支払うと引継予納金すら残らなくなる場合や、税金等の他の優先債権との兼ね合いがある場合は、未払いの定期賃金や退職手当については会社から直接全額を支払うのではなく、独立行政法人労働者健康安全機構による未払賃金立替払制度(対象となる未払賃金総額の原則80%・退職時の年齢に応じた上限あり。なお、解雇予告手当は同制度の対象外)の活用を前提に対応を組むこともあります。 - 会社財産の保全・清算に必要な最小限の経費:
事業停止に伴う店舗・事務所の明渡し作業費用(什器や廃棄物の撤去費用など)や、帳簿資料を整理・保管するための実費など、破産財団の価値を守るために必要不可欠な最小限の経費については、支出が認められる場合があります。
重要なのは、これらに該当しそうな支出であっても、「出金する前に必ず申立代理人弁護士へ相談し、事前承認を得てから支払うこと」、そして「支払った際の領収書や明細を必ず保管しておくこと」の2点です。事前の確認と客観的な証拠があれば、後から破産管財人に説明する際もスムーズに理解を得ることができます。
代表者個人の生活費への流用や個人資産との混同を避ける
中小企業や同族会社では、普段から会社のお金と社長個人のお金の境界線があいまいになっているケースが少なくありません。しかし、法律上、「法人(会社)」と「代表者個人」はまったく別の人格であり、回収した売掛金はあくまで「法人の財産」です。
「会社をたたむと自分の収入がなくなるから」といって、回収した売掛金を勝手に代表者個人の生活費に流用したり、代表者個人の住宅ローンやカードローンの返済に回したりすることは認められません。
法人破産を行う場合、代表者自身が会社の借入の連帯保証人となっているケースが多いため、法人と同時に代表者個人の自己破産も申し立てることが一般的です。代表者個人の破産手続においては、法律上自己破産をしても手元に残せる財産(自由財産)の枠組みが用意されていますが、それはあくまで「代表者個人の正当な財産」についてのルールです。法人の売掛金を不当に個人へ付け替えたとみなされれば、破産管財人から法人への返還を求められたり、代表者個人の免責審理において不利な事情として扱われたりするリスクがあります。
事業停止までの役員報酬の受け取り方や、代表者が会社に対して立て替えた経費の精算が可能かどうかについては、会社の財務状況や帳簿の記載によって判断が分かれますので、必ずお金を動かす前に弁護士へご相談ください。
破産管財人への引継ぎと弁護士相談に向けて整理すべき資料
売掛金を適切に回収・保全し、破産申立てから破産管財人への引継ぎまでを滞りなく進めるためには、売掛金に関する情報と証拠資料(証憑)を整理しておくことが大きな鍵を握ります。
資料が整理されていれば、弁護士との打ち合わせで申立費用の見通しがすぐに立つだけでなく、破産管財人の調査負担が軽減されるため、引継予納金が比較的低く抑えられる運用(最低額である20万円からの少額管財手続など)で進めやすくなるという、経営者様にとって直接的なメリットがあります。
売掛金一覧表(目録)の作成と契約書・請求書・納品書の整理
弁護士への相談や破産申立ての準備にあたり、現在未回収となっている売掛金(および直近で回収した売掛金)について、以下の項目をまとめた一覧表(メモやExcel等で構いません)を作成しておきましょう。
- 売掛先の基本情報:会社名(または屋号・個人名)、所在地、電話番号、担当者名
- 債権の内容:請求金額、売上が発生した時期(納品日・役務提供日)、本来の支払期日
- 入金方法と口座:振込か集金(または手形・でんさい)か、振込指定口座の銀行名・支店名
- 回収の見込みと特記事項:「期日通り入金予定」「相手方にも買掛金があり相殺される可能性がある」「品質クレーム等で支払いを拒まれている」「(建設業等の場合)途中まで工事を進めた仕掛かり状態で出来高の査定が必要」などの具体的な状況
あわせて、それぞれの売掛金が確かに存在することを証明するための根拠資料を、売掛先ごとにファイリングして手元にまとめておきます。
- 基本契約書、個別契約書、注文書(発注書)・注文請書
- 納品書(受領印があるもの)、検収書、作業完了報告書
- 発行した請求書の控え、売掛金元帳(得意先元帳)
- (すでに回収した場合)入金が確認できる通帳のコピー、領収書の控え
特に破産手続開始決定後に破産管財人が回収を行う場合、もし売掛先が「そんな注文はしていない」「まだ納品されていない」と支払いを拒んだとしても、これらの客観的な証拠資料が揃っていれば、管財人は迅速に回収を実現することができます。
売掛金の回収方針や資金管理に迷ったら早めに弁護士へ相談を
資金繰りが厳しくなり、事業停止や法人破産が少しでも頭をよぎった段階であれば、「次の売掛金の入金日」を待たずに、まずは今すぐ弁護士へご相談ください。
これまで解説してきた通り、売掛金が入金されてから相談しようとすると、借入先銀行の口座での凍結(払戻制限)や相殺主張、あるいは税務署による差押えなどによって、破産申立てにすぐ充てられる手元資金の確保が難しくなってしまうケースが後を絶ちません。入金日よりも前にご相談いただければ、相殺や差押えのリスクを見極めたうえで、どの口座でどう受け取るべきか、いつ事業を停止(Xデイを設定)すべきか、回収した資金からどのように申立費用や未払い給与の手当てを行うかといった具体的な防衛策を、手遅れになる前に組み立てることができます。
当事務所(再生の歩み法律事務所)では、これまでに多数の債務整理・破産案件に携わってきた弁護士が、経営者様の置かれた状況を丁寧にお伺いし、最適な事業停止のタイミングと資金保全のステップをご提案いたします。
ご相談の時点ですべての書類が完璧に揃っている必要はありません。手元にある直近の決算書や通帳、これから入金される売掛金のメモ書きだけでもお持ちいただければ、そこから具体的な見通しを立てることが可能です。法人破産・債務整理に関するご相談は何度でも無料で承っており、事務所でのご面談はもちろん、遠方の経営者様や外出が難しい方向けのオンライン面談にも柔軟に対応しております。一人で悩んで対応を誤ってしまう前に、まずはお気軽にお問い合わせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。