うつ病や適応障害などの精神疾患、あるいは突然の病気やけがによって仕事を休職し、収入が途絶えたことで借金の返済に行き詰まってしまう方は少なくありません。
療養に専念しなければならない時期に、「このまま休職中で収入が減った状態でも自己破産はできるのだろうか」「手続きをすると唯一の収入源である傷病手当金まで奪われてしまうのではないか」と、強い不安を抱えている方も多いのではないでしょうか。
結論からお伝えしますと、病気やけがで休職している最中であっても、裁判所へ自己破産を申し立てることは十分に可能です。また、傷病手当金を受け取る権利そのものが自己破産によって失われることもありません。
この記事では、休職中に自己破産を検討する際の判断基準や、傷病手当金が口座に振り込まれた後の正しい管理方法、そして申立て前の生活費や医療費を確保するための実践的な対処法について詳しく解説します。
なお、手続きの基本的な仕組みや全体像については、自己破産とは?借金をゼロにして生活を再建する方法で体系的に解説していますので、あわせて参考にしてください。
病気やけがの休職中でも自己破産は可能!判断の基準
自己破産の手続きにおいて、警備員や保険募集人などの一定の職業に就いている方が、手続き中の「資格制限」によって一時的に業務から外れる(休職する)ケースがあります。しかし、今回解説するのはそれとは異なり、「病気やけがの療養のために会社を休職している状態で行う自己破産」についてです。
療養のために休職し、給与が支給されなくなったことで借金が返せなくなるケースは、実務上も数多く見受けられます。ここでは、休職中だからこそ確認しておきたい「裁判所の判断基準」と、「復職を待つべきか、今すぐ手続きを進めるべきか」という時期の見極め方を見ていきましょう。
休職中で収入が減っていても「支払不能」なら申し立てられる
裁判所が自己破産を認め、借金の支払い義務を免除(免責)するかどうかを判断する際、最も重要な要件となるのが「支払不能」にあるかどうかという点です。
破産法第15条および第2条第11項では、支払不能を「債務者が、支払能力を欠くために、その債務のうち弁済期にあるものにつき、一般的かつ継続的に弁済することができない状態」と定義しています。
つまり、自己破産ができるかどうかは、「現在働いているか」「休職中か」といった勤務状態そのもので決まるわけではありません。現在の収入や手元の財産と照らし合わせて、抱えている借金をこれ以上継続して返済していくことが客観的に不可能な状態かどうかで判断されます。
休職によって毎月の給与が途絶え、傷病手当金などの限られた収入だけでは生活費や医療費を賄うのがやっとで、借金の返済に回すお金が全く残らないのであれば、それは法的な「支払不能」に該当すると考えられます。
また、裁判所は借金が増えた理由(破産に至った経緯)も確認しますが、病気やけがによる収入減少や、休職中の生活費・通院費を補うための借入れは、「やむを得ない事情」として考慮されやすい傾向にあります。休職中であること自体が審査で不利になるわけではありませんので、過度にご心配なさる必要はありません。
復職を待つべき?任意整理・個人再生との見極め方
ご相談にいらっしゃる方の中には、「まずは体調を治して復職し、お給料が出るようになってから債務整理を考えたほうがよいのではないか」と迷われる方が多くいらっしゃいます。
ここで重要になるのが、自己破産以外の債務整理方法である「任意整理」や「個人再生」との適用条件の違いです。
| 手続きの種類 | 収入に関する主な要件 | 休職中の適性と判断の目安 |
|---|---|---|
| 任意整理 | 和解後、おおむね3〜5年間にわたり毎月継続して返済できる安定した収入が必要 | 短期の休職で復職時期が確定しており、復職後の給与で返済を続けられる場合は検討可能。復職未定の場合は不向き。 |
| 個人再生 | 将来において継続または反復して収入を得る見込みが必要(原則3年、特別の事情がある場合は最長5年で、3か月に1回以上減額後の債務を返済) | 復職の目処が立っておらず、傷病手当金のみの収入状態が長く続く場合は、再生計画の認可を得るのが難しい。 |
| 自己破産 | 現在の収入・財産では借金を継続的に返済できない「支払不能」であること(将来の収入要件なし) | 復職時期が未定の場合や、復職できたとしても労働時間を減らす必要があり返済の継続が見込めない場合に適している。 |
上の表のとおり、任意整理では和解後おおむね3〜5年にわたる毎月の返済が、個人再生では原則3年(特別の事情がある場合は最長5年)にわたり3か月に1回以上の頻度で減額後の債務を返済し続けることが前提となります。そのため、いずれも将来にわたり継続・反復した安定収入を確保できる見込みがあることが必須条件です。
もし、怪我の治療期間が明確で「来月には以前と同じ条件で復職できる」と確定しているなら、復職を待って任意整理などを選ぶ道もあります。しかし、うつ病や適応障害などの精神疾患や、長期療養を要する病気の場合、「いつ復職できるか分からない」「復職できても最初は時短勤務になり、以前のような収入は見込めない」というケースが少なくありません。
そのような状況で「借金を返さなければ」という焦りから、体調が万全でないまま無理に復職を急ぐと、症状が悪化して再び休職に追い込まれてしまうリスクがあります。
なお、自己破産を含め債務整理を行うと、信用情報機関に事故情報が登録されるため、一定期間は新たな借入れやクレジットカードの作成・利用が難しくなるといった不利益も生じます。こうした影響や今後の返済能力を踏まえた上で、復職時期が未定であったり、復職後の返済継続が見込めなかったりする場合は、無理に復職を待たず、休職中の今の段階で自己破産を含めた解決策を検討することをおすすめします。早期に弁護士へ依頼して貸金業者からの直接の督促を止め、借金のプレッシャーを和らげた状態で、まずはご自身の心身の回復を最優先に考えることが生活再建への第一歩となります。
自己破産すると傷病手当金はどうなる?受給権と振込後の扱い
休職中に自己破産を検討する際、多くの方が最も心配されるのが「自己破産をしたら、今もらっている(これからもらう)傷病手当金を取り上げられてしまうのではないか」という点です。
療養中の生活費を支える重要な給付である傷病手当金がどう扱われるのかを知るには、「手当を受け取る権利(受給権)」と、「銀行口座に振り込まれた後のお金(預貯金)」の2つを明確に分けて理解しておく必要があります。なお、一般的な手続きで手元に残せる財産の基準については、自己破産をしても残せる財産の解説もあわせてご参照ください。
ここでは、傷病手当金を日々の生活費や医療費として確実に守るための、法律上のルールと実務上の注意点をお伝えします。
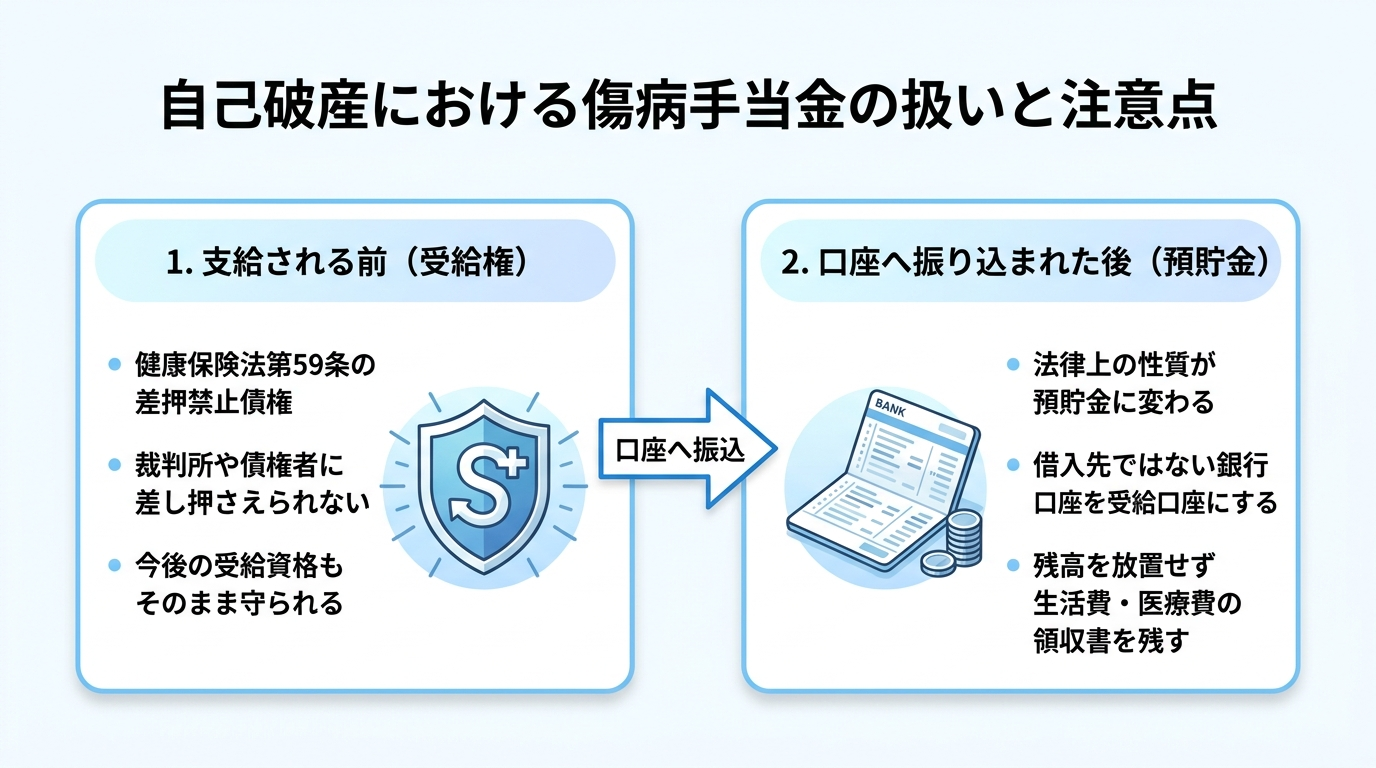
傷病手当金を受け取る権利は差押禁止債権として守られる
会社員や公務員の方が加入する健康保険(協会けんぽや健康保険組合、共済組合など)から支給される傷病手当金は、病気やけがで働けない期間の本人とその家族の生活を保障するための制度です。
そのため、健康保険法第59条において、「保険給付を受ける権利は、譲り渡し、担保に供し、又は差し押さえることができない」と明確に定められています。このように法律で差し押さえが禁じられている権利を「差押禁止債権」と呼びます。
自己破産の手続き(破産法第34条第3項第2号)においても、差押禁止債権は処分の対象となる「破産財団」には含まれず、破産者ご本人が自由に管理・処分できる「自由財産」として保護されます。
したがって、自己破産を申し立てたからといって、将来にわたって傷病手当金を受け取る資格が失われたり、健康保険組合から支払われる前の手当を裁判所や債権者に差し押さえられたりすることは一切ありません。休職中の大切な生活保障として、引き続きたしかに受給することができますのでご安心ください。
口座へ振り込まれた後は「預金」として残高と使途が問われる
受け取る権利そのものは法律で強く守られていますが、実務上、細心の注意を払わなければならないのが「傷病手当金が銀行口座に振り込まれた後」の扱いです。
傷病手当金がいったんご自身の銀行口座へ振り込まれると、法律上は「差押禁止債権(傷病手当金)」から「預貯金債権(銀行に対する預金)」へと性質が変わります。預貯金に変わると、原則として裁判所の調査対象となり、申立て時点の口座残高やお金の使い道(使途)が問われることになるのです。
振り込まれた傷病手当金をトラブルなく療養生活のために使うには、以下の2つの対策を徹底することが重要です。
- 借入れのない金融機関を受給口座に指定する
もし、カードローンやフリーローンなどを借りている銀行の口座を傷病手当金の受取口座にしていると、弁護士が介入した段階で銀行口座の凍結が行われ、振り込まれた手当が借金と相殺されて引き出せなくなる恐れがあります。必ず「どこからも借入れをしていない銀行口座」を受給口座に指定(または変更)してください。 - 口座に放置して残高を膨らませず、生活費・医療費の支出記録を残す
数か月分の傷病手当金がまとめて振り込まれた際、そのまま口座に放置して預金残高が大きく膨らむと(多くの裁判所では預貯金合計20万円超がひとつの目安となります)、裁判所から「処分すべき財産がある」とみなされるリスクが生じます。もちろん、不当に財産を隠すために慌てて全額を引き出すような行為は許されませんが、日々の家賃、食費、光熱費、通院費、薬代として適切に支出し、「何にいくら使ったか」を通帳の履歴や領収書、レシートで客観的に説明できるように管理しておくことが大切です。
数か月分が一括で入金されて一時的に口座残高が増えてしまった場合でも、「これは向こう数か月の療養生活費および医療費に充てるべき傷病手当金である」と弁護士を通じて裁判所へ事情を説明(自由財産の拡張申立てなど)することで、手元に残せるケースも多くあります。振込時期や金額が分かった段階で、早めに弁護士へ共有しておくようにしましょう。
申立て前の生活費・医療費・手続費用をどう確保し管理するか
弁護士に自己破産を依頼してから、実際に書類を揃えて裁判所へ申し立てるまでには、通常数か月程度の準備期間がかかります。休職中で収入が限られる中、この準備期間の生活費や医療費、そして手続きにかかる費用をどのようにやりくりし、裁判所へ報告すればよいのでしょうか。
ここでは、入金までのタイムラグへの備えや費用の工面方法、そして申立て前に必須となる「家計収支表」の正しいつけ方について具体的に解説します。
傷病手当金の入金時期を踏まえた生活費と医療費の優先確保
休職中の方が直面しやすい現実的な課題が、「休職開始から傷病手当金が実際に振り込まれるまでのタイムラグ」です。
傷病手当金は、休職した期間が経過した後に医師の証明と勤務先の証明を取り付け、健康保険の保険者へ申請して審査を受ける仕組みになっています。例えば協会けんぽでは、不備のない申請書を受け付けてから10営業日以内の支払いを案内していますが、休職期間が経過するのを待って医師や会社の証明を揃える準備期間を含めると、休職開始から初回の入金までに1〜2か月以上を要するケースも少なくありません(書類の準備状況や記入不備の有無、加入している健康保険組合の処理期間によっても実際の入金時期は異なります)。
この無収入の空白期間に、手元のなけなしの貯金から消費者金融やクレジットカードへの返済を続けてしまうと、あっという間に生活費や病院代が底をついてしまいます。
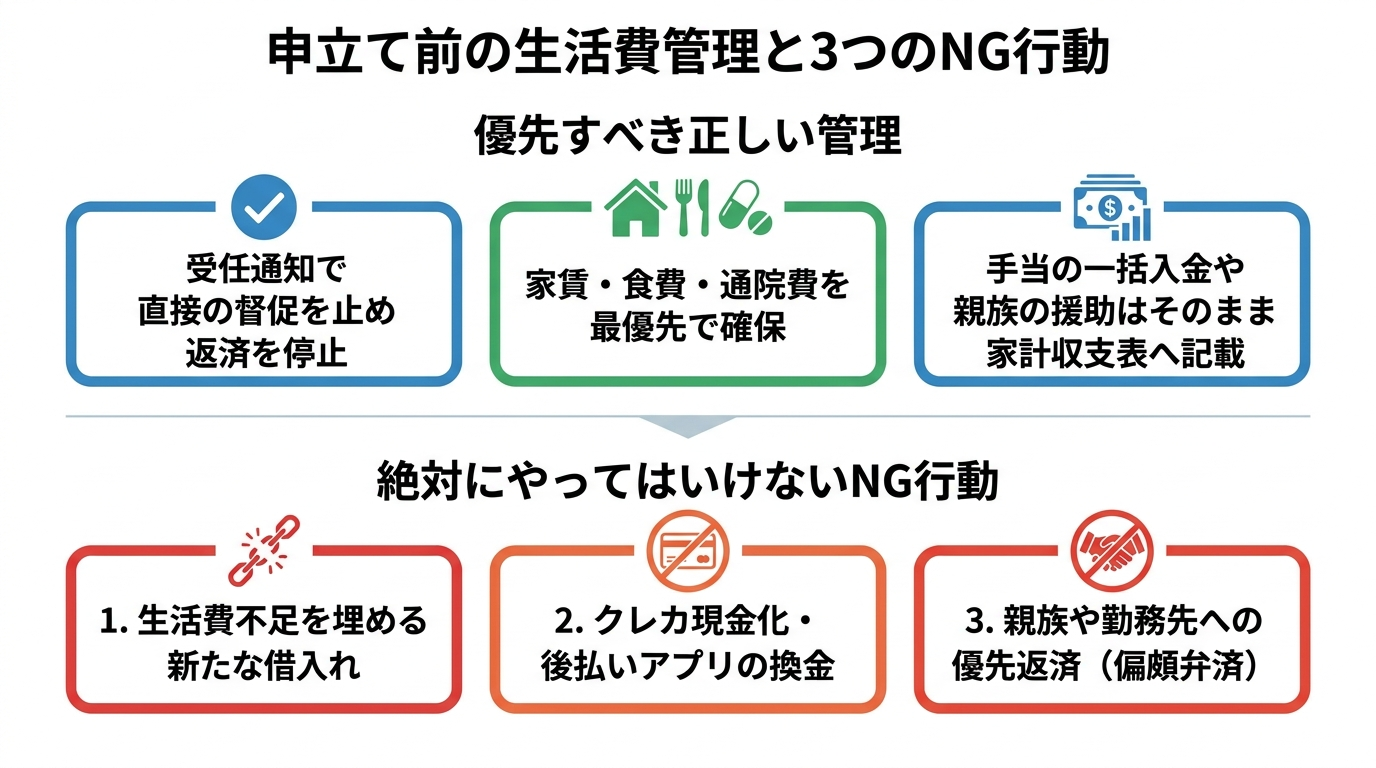
だからこそ、休職して収入が途絶えることが分かった時点で、速やかに弁護士へ相談し、債権者へ「受任通知」を送ってもらうことが極めて重要になります。受任通知が届けば、原則として貸金業者からご本人への直接の取立て(電話や督促状の送付など)が止まり、自己破産申立ての準備として弁護士の指示のもと、すべての債権者への返済をストップすることになります(※受任通知自体に返済義務の免除や法的な支払猶予の効力があるわけではなく、訴訟などの裁判上の請求等には別途対応が必要です)。
返済を止めた上で、手元にある資金や後から振り込まれる傷病手当金は、「現在の生活を維持するための費用(家賃・食費・光熱費など)」と「療養のための通院費・薬代」に最優先で充ててください。
なお、ここで注意したいのが「過去の滞納分」と「今後の支払い」の区別です。自己破産の申立て前にすでに滞納してしまっている過去の医療費などは、他の借金と同じく「破産債権」となるため、自己破産の手続きの中で処理される(個別に支払ってはいけない)対象となり得ます。一方で、これから通院するたびにかかる医療費や、現在住んでいる家の毎月の家賃は、生活を維持するために通常どおり支払いを継続する必要があります。
特に家賃を滞納してしまうと、賃貸物件の契約への影響が生じ、住まいを失うリスクにつながりかねません。借金の返済よりも、家賃や日々の医療費・食費の確保を優先させることが鉄則です。
手続費用が不安な場合の分割払いや法テラスの活用
「自己破産をしたいけれど、休職中で弁護士費用や裁判所に納めるお金を用意できない」と悩み、相談をためらってしまう方も少なくありません。
確かに、自己破産を行うには弁護士費用(着手金など)と、裁判所へ納める実費・予納金が必要になります。しかし、これらのお金はご相談の時点で一括で用意できなくても全く問題ありません。実務上は、主に以下の2つの方法で解決を図ります。
- 法律事務所の「分割払い(積立)」を利用する
多くの法律事務所では、債務整理の弁護士費用について分割払いに対応しています。受任通知を送って借金の返済をストップさせ、これまで返済に回していたお金や傷病手当金の中から、毎月の生活費と医療費を差し引いた無理のない金額(例えば月々数万円ずつなど)を数か月かけて積み立てていく方法です。当事務所(再生の歩み法律事務所)でも、ご依頼者様の体調や家計状況に配慮した柔軟な分割払いに対応しております。 - 法テラスの「民事法律扶助制度」を利用する
休職が長引き、傷病手当金の額も少なくて分割金の捻出さえ厳しいという場合には、国が設立した公的機関である法テラス(日本司法支援センター)の民事法律扶助業務を活用する方法もあります。収入や資産が一定の基準以下であれば、法テラスが弁護士費用や所定の実費を立て替えてくれ、手続き開始後に月々5,000円〜1万円程度の少額ずつ返還していくことができます。ただし、裁判所へ納める予納金(特に管財事件となった場合の引継予納金・破産管財人費用など)は原則としてご本人の負担となります。なお、生活保護を受給している方については、一定の条件のもとで予納金の立替えや立替金の返還猶予・免除が認められる取扱いもあります。
このように、手元にお金がない状態からでも手続きを進める仕組みは整っています。「費用が貯まってから相談しよう」と先延ばしにすると、その間に督促が続いて心身が休まりませんので、まずは現状のまま弁護士へご相談ください。
生活費不足でやってはいけない行動と家計収支表のつけ方
自己破産の申立て準備期間中には、裁判所へ提出するために直近約2か月分の「家計収支表(家計簿のようなもの)」を作成する必要があります。裁判所はこれを見て、「今の収入でどのように生活しているか」「不適切な支出や財産隠しがないか」を確認します。
休職中で傷病手当金の入金待ちなどの時期は、一時的に生活費が苦しくなることがありますが、この期間に絶対にやってはいけないNG行動が3つあります。
- NG行動1:生活費を埋めるための「新たな借入れ」
弁護士に依頼した後に、生活費が足りないからといって別の消費者金融から借りたり、クレジットカードのキャッシングを使ったりする行為は厳禁です。返済できない状態であることを隠して借り入れるなど欺罔行為があると判断された場合は詐欺罪や免責不許可事由が問題となる重大な原因になります。 - NG行動2:クレジットカードの現金化や後払いアプリの換金
ショッピング枠やキャリア決済、後払いアプリ等で商品を購入し、それを売却して現金を得る行為は、破産法上の「不利益な条件での債務負担・信用取引による財産処分(免責不許可事由)」に該当します。少額であっても裁判所の目を非常に厳しくさせる行為ですので絶対に避けてください。 - NG行動3:親族や勤務先への優先的な返済(偏頗弁済)
「休職して会社に迷惑をかけているから、会社の貸付金だけは返そう」「親や友人から借りたお金だけは先に返しておこう」と、特定の相手だけに返済する行為は、債権者平等の原則に反する自己破産の偏頗弁済にあたり、手続きが複雑化(管財事件化)したり免責が認められなくなったりするリスクがあります。
では、傷病手当金の入金時期がずれたり、どうしても生活費が足りなくなったりした時は、家計収支表をどうつければよいのでしょうか。休職中によくある3つのケースについて、正しい記載方法をまとめました。
| 休職中によくあるケース | 家計収支表(家計簿)への正しい記載方法と注意点 |
|---|---|
| 傷病手当金が数か月分まとめて振り込まれた月 | 実際に口座へ入金された月の「収入欄(傷病手当金またはその他収入)」に、振り込まれた金額をそのまま記載します。「何月分の手当か」に合わせる必要はなく、通帳の印字どおり(実際の現金の動きどおり)に書くのが原則です。備考欄などに「〇月〜〇月分の傷病手当金として入金」とメモを添えておくと裁判所に伝わりやすくなります。 |
| 親族やパートナーから生活費や食料の援助を受けた場合 | 入金待ちの期間などに、親や同居のパートナーから「返さなくていいよ」と生活費の援助(贈与)を受けた場合は、隠さずに収入欄の「親族からの援助」などの項目に実際の金額を記載してください。また、お米や食材など現物の差し入れを受けて食費が安く済んだ月も、その旨を弁護士に伝えておけば、食費が不自然に少ない理由として裁判所へ正しく説明できます。 |
| 勤務先の「給与前払い制度」などを利用した場合 | すでに働いた分の給与を給料日前に受け取る「前払い制度(前払いサービス等)」を利用した場合は、新たな借金にはあたりません。実際に受け取った月の給与収入として計上し、本来の給料日に差し引かれた明細とあわせて提出すれば問題ありません(※ただし、将来働く分を前借りする「社内貸付」は借入になるため利用しないでください)。 |
家計収支表で裁判所が見ているのは、「完璧に整ったきれいな家計」ではなく、「通帳の動きや手元の現金と矛盾のない、正直な収支の記録」です。赤字の月があったり、手当がまとめて入って黒字が大きくなる月があったりしても、事実のとおりに記載し、領収書やレシートを保管しておけば何も心配いりません。
休職中に無理なく自己破産を進めるための準備と弁護士への相談手順
病気やけがで療養している最中は、普段なら何気なくできる「書類を集める」「電話をかける」「外出する」といった行動ひとつにも、大きなエネルギーを要するものです。
最後に、体調に不安がある休職中の方が、心身に過度な負担をかけずに自己破産の手続きへ踏み出すための準備物と、無理のない相談の進め方をお伝えします。
診断書や傷病手当金の支給決定通知書など手元に揃える資料
休職中に自己破産を申し立てる場合、裁判所に対して「なぜ働けなくなったのか」「現在の収入(傷病手当金など)はいくらなのか」を客観的な資料で示す必要があります。具体的には、以下のような資料が手続きの中で役立ちます。
- 医師の診断書・お薬手帳・医療費の領収書
病気やけがの状態と、就労が困難であることを証明する資料です。なお、裁判所に提出する診断書は「作成からおおむね3か月以内」といった有効期間の目安があるため、最初から無理に自費で診断書を取り直す必要はありません。まずは休職時に会社へ提出した診断書のコピーや、お薬手帳、通院の領収書があれば十分です。新たに診断書を取得するタイミングは、依頼後に弁護士と相談して決めましょう。 - 傷病手当金の支給決定通知書(または申請書の控え)
すでに受給している場合は、健康保険組合から届く「支給決定通知書」のハガキや封書を保管しておいてください。まだ申請中で手元に届いていない場合は、申請書のコピーや、会社とやり取りしている書類の控えなどで構いません。 - 傷病手当金が振り込まれる口座の通帳(またはWeb明細)
過去1〜2年分の入出金履歴が必要になります。記帳が溜まっている場合は、体調の良い時に少しずつ記帳しておくか、ネットバンキングの明細をダウンロードできるようにしておくとスムーズです。 - 借入先(債権者)の一覧メモとクレジットカード・督促状
「どこから」「およそいくら借りているか」を書き出したメモと、手元にあるカードや督促状をまとめておきます。
なお、裁判所へ提出する自己破産の必要書類は多岐にわたりますが、最初の法律相談の段階でこれらがすべて完璧に揃っている必要は全くありません。「どの書類がどこにあるか分からない」という状態でも、まずは今わかる範囲のメモだけでご相談いただけますのでご安心ください。
体調に合わせてオンライン面談も活用し早期に督促を止める
私がこれまで多くの借金問題に携わる中で強く感じてきたのは、「弁護士に相談すればすぐに解決へ向かえるのに、遠慮や不安から一人で抱え込み、毎日の督促に追い詰められてしまう方があまりにも多い」ということです。
特に病気やけがで休職されている方にとって、毎日鳴り響く督促の電話やポストに届く督促状は、療養の妨げとなる最大のストレス要因です。電車に乗って法律事務所まで足を運ぶこと自体が、今の体調では大きなハードルに感じられることもあるでしょう。
再生の歩み法律事務所では、休職中で外出が難しい方や遠方の方でも、ご自宅の落ち着いた環境から無理なくお話しいただけるよう、オンラインでの法律相談に柔軟に対応しております。また、債務整理に関するご相談は何度でも無料で承っており、先ほどお伝えしたとおり弁護士費用の分割払いも可能です。
ご依頼をいただければ、速やかに債権者へ受任通知を発送し、貸金業者からご本人への直接の取り立て・督促を止める手続きをとります。直接の督促が止まり、自己破産の手続きに向けて毎月の返済をストップするだけでも、肩の荷が下りてホッと一息つくことができるはずです。
書類の準備や裁判所への対応も、ご自身の体調のペースに合わせて私たちが全力でサポートいたします。まずは心身の回復と穏やかな日常を取り戻すために、どうぞ遠慮なさらず、当事務所の無料相談はこちらからお気軽にお問い合わせください。生活再建に向けた手続きを丁寧に支援いたしますので、まずは一度ご相談ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。