借金の総額や借入先がわからなくても、解決の道はあります
「いったい、どこから、総額いくら借りているんだろう…」
複数の金融機関からの借入れが重なり、日々の返済に追われる中で、ご自身の借金の全体像がわからなくなってしまう。借入先や残高を把握できず、今後の返済や生活の見通しに不安を感じていませんか。
もしあなたが今、そのような混乱と不安の中にいるとしても、どうかご自身を責めないでください。借金の問題は、誰にでも起こりうることであるし、あなたが特別弱いわけでは決してありません。そして何より、その状況を整理し、対応方法を検討できる可能性があります。
借金の全体像が見えないままでは、返済計画を立てることも、債務整理という次のステップに進むこともできません。この記事では、ご自身の状況を正確に把握するために必要な確認方法を順に解説します。
私たち「再生の歩み法律事務所」は、その名の通り、ご相談者様が再びご自身の足で人生を歩み出すためのお手伝いをしています。この記事を読み進めることが、あなたの再生への確かな第一歩となるはずです。まずは落ち着いて、借入先や残高を一つずつ確認していきましょう。
借金問題の解決に向けた全体像については、債務整理の基本で体系的に解説していますので、併せてご覧ください。
借金の全体像を正確に把握する3つのステップ
漠然とした不安を具体的な行動に変えるため、まずは以下の3つのステップに沿って調査を進めてみましょう。一つひとつ着実に進めることで、必ず状況は整理されていきます。
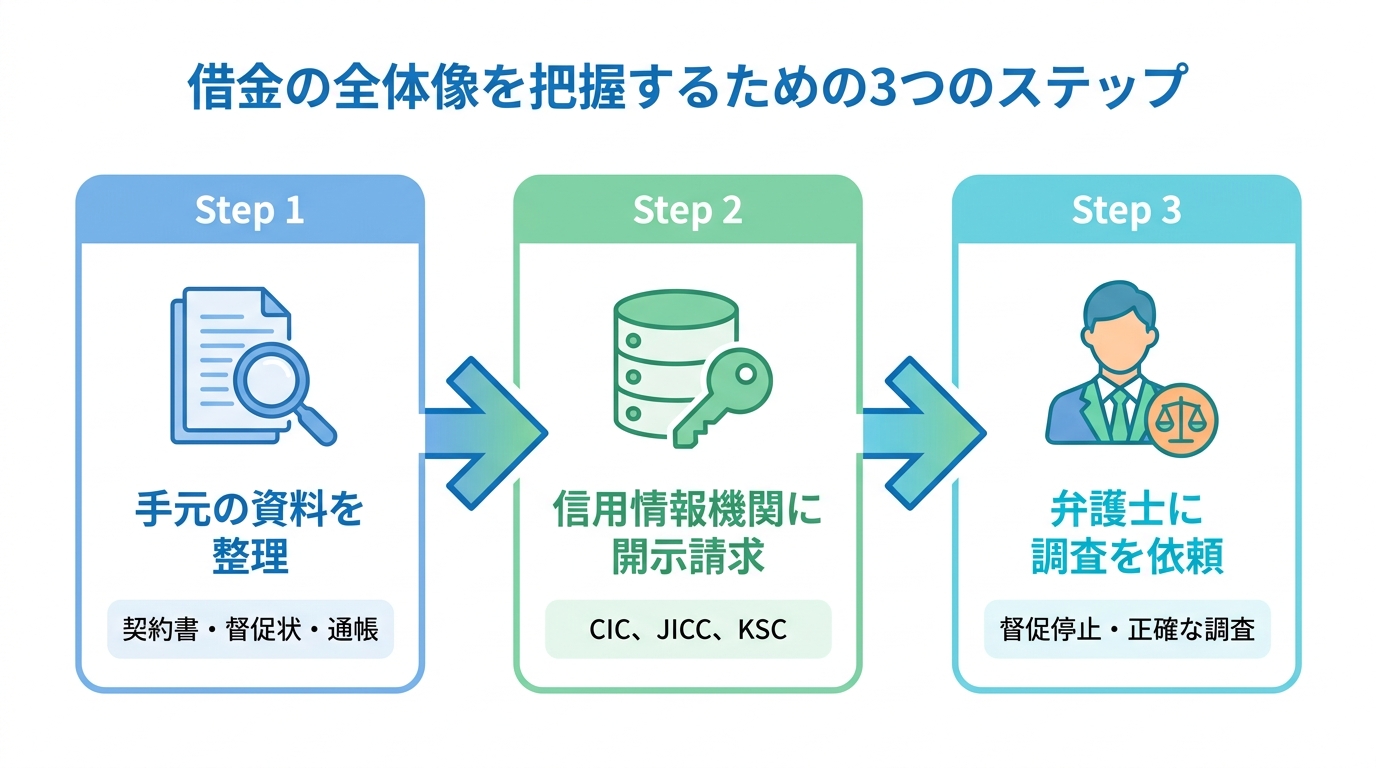
ステップ1:手元の資料を整理する(契約書・督促状・通帳)
まず、ご自宅にある書類を確認することから始めましょう。難しく考える必要はありません。借金に関係しそうなものを集めるだけで、多くの情報が見えてきます。
- 金銭消費貸借契約書、利用明細書:借入先の会社名、契約日、借入額、金利などが記載されています。
- 督促状や催告書:滞納している場合、債権者から送られてきます。現在の借入残高や遅延損害金が記載されていることが多いです。
- 銀行の預金通帳やインターネットバンキングの取引履歴:「カ)〇〇」「◇◇ファイナンス」といった記載から、借入先や返済の事実を確認できます。
これらの資料が見つからなくても、全く問題ありません。焦らずに次のステップへ進みましょう。手元にある情報だけで、債務整理の手続きに必要な必要書類のヒントが得られることもあります。
ステップ2:信用情報機関に情報開示を請求する
手元の資料だけでは全体像が掴めない場合、最も確実で客観的な方法が「信用情報機関」への情報開示請求です。あなたの借入れに関する情報(どこから、いくら借りて、いつから返済しているかなど)が記録されており、これを取得することで、大半の借入れ状況を把握できます。
信用情報機関は主に以下の3つがあり、それぞれ加盟している金融機関の種類が異なるため、3機関すべてに開示請求することをお勧めします。
- CIC(株式会社シー・アイ・シー):主にクレジットカード会社、信販会社、一部の消費者金融が加盟。
- JICC(株式会社日本信用情報機構):主に消費者金融が加盟。
- KSC(全国銀行個人信用情報センター):主に銀行、信用金庫、信用組合などが加盟。
2026年10月1日現在、各機関への開示請求はインターネット、スマホアプリ、郵送などで行うことができます。費用は、インターネット等を利用する場合は3機関合計で2,000円程度、郵送を利用する場合は6,000円を超える場合があります。この手続きによって、いわゆるブラックリストに載るといった不利益は一切ありませんのでご安心ください。
参照:CICの情報開示、JICCの開示サービス、全国銀行個人信用情報センターの本人開示
ステップ3:弁護士に調査を依頼する
「自分で手続きするのは面倒だ」「開示された情報を見てもよくわからない」「とにかく、今の精神状態で一人で進めるのはつらい」
もし、そう感じたら、無理せず専門家である弁護士に調査を依頼するという選択肢があります。
弁護士にご依頼いただくと、単に借金の調査を代行するだけではありません。
- 督促が止まる:貸金業者等が弁護士からの「受任通知」を受け取ると、原則として、本人への直接の取り立てや督促は制限されます。これにより、精神的な平穏を取り戻すことができます。
- 正確な債務額がわかる:過去の取引履歴を取り寄せ、利息制限法に基づいた引き直し計算を行い、法的に正しい借金の額を確定させます。
- 時効の可能性も判断できる:長期間返済していない借金については、時効を主張できる可能性があります。専門的な判断が可能です。
- その後の手続きがスムーズ:調査後、そのまま最適な債務整理手続きへとスムーズに移行できます。
当事務所では、債務整理に関するご相談は何度でも無料です。費用面がご不安な場合も、分割払いに対応しておりますので、まずはお気軽にご状況をお聞かせください。
信用情報開示請求|自分でやる?弁護士に任せる?
借金調査の要である信用情報開示ですが、「自分でやるべきか、弁護士に任せるべきか」と迷われる方も少なくありません。ここでは、それぞれのメリット・デメリットを整理してみましょう。ご自身の状況に合わせて、最適な方法を選択するための参考にしてください。
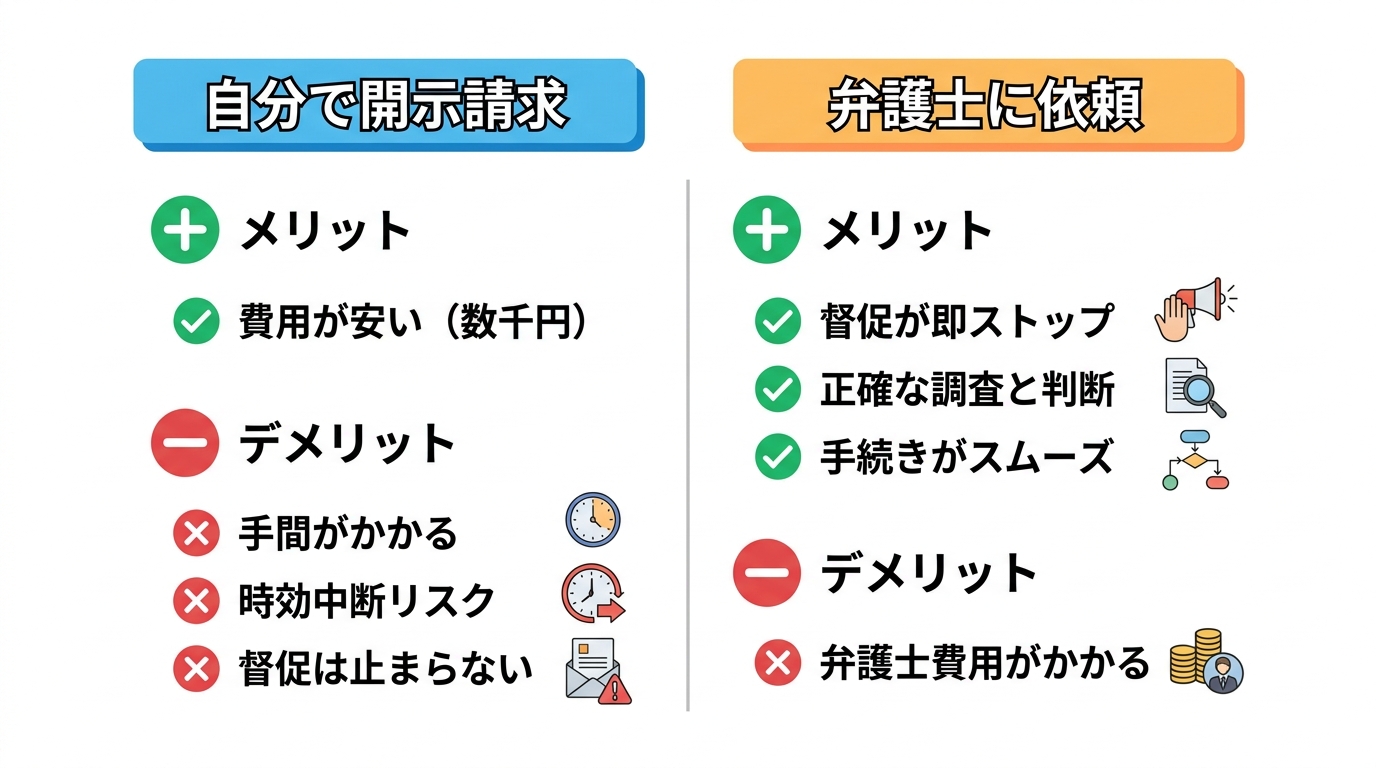
ご自身で開示請求を行うメリット・デメリット
ご自身で手続きを行う最大のメリットは、費用を安く抑えられる点です。数千円程度の実費で、ご自身の借金の客観的なデータを入手できます。
一方で、デメリットや注意点も存在します。
- 手間と時間がかかる:3つの機関それぞれに、異なる手順で申込みをする必要があります。
- 報告書が専門的で分かりにくい:開示された報告書には専門用語も多く、正確に内容を読み解くのが難しい場合があります。
- 時効の中断リスクがある:開示された情報を見て、うっかり昔の借金の債権者に連絡してしまうと、「債務の承認」とみなされ、成立していたはずの時効が更新してしまう危険性があります。
- 督促は止まらない:当然ながら、ご自身で調査している間も債権者からの督促は続きます。
弁護士に調査依頼から任せるメリット・デメリット
弁護士に依頼する最大のメリットは、精神的・時間的な負担から解放されることです。
特に、依頼後すぐに督促が止まることは、精神的に追い詰められている方にとって、計り知れない安心感につながります。債権者とのやり取りは全て弁護士が窓口となり、あなたは平穏な日常を取り戻すことに集中できます。
また、調査から過払い金の有無、時効の可能性の判断、そして最適な債務整理手続きの提案・実行まで、一貫して専門的なサポートを受けられるため、解決に向けた見通しを立てやすくなります。
デメリットとしては弁護士費用がかかる点が挙げられますが、当事務所では無料相談や分割払いの制度を設けております。督促が止まることで返済も一時的にストップするため、その間に費用を準備される方も多くいらっしゃいます。まずは費用だけで判断せず、得られるメリットと比較してご検討いただくことが大切です。
ご注意|信用情報だけではわからない「隠れた借金」
信用情報を開示すれば、すべての借金がわかると思っていませんか?実は、そこには載ってこない「隠れた借金」が存在します。これらを見落としたまま債務整理を進めると、後々深刻なトラブルに発展する可能性があるため、専門家として特に注意を促したい点です。
個人や家族・親族からの借入れ
ご家族やご親族、ご友人など、個人から借りたお金は信用情報には一切記録されません。しかし、これらも法的には返済義務のある「借金」です。債務整理を行う際は、これらの借金も正直に申告する必要があります。
特に自己破産や個人再生では、特定の債権者だけを優遇して返済することが禁じられています。もし家族にだけ内緒で返済してしまうと、手続きが認められなくなる重大な問題に発展することもあります。人間関係が絡むデリケートな問題だからこそ、正直に弁護士へご相談ください。より詳しい情報については、自己破産における偏頗弁済のリスクをご覧ください。
税金や社会保険料などの滞納
税金(住民税、固定資産税など)や国民健康保険料、年金保険料などの公的な支払い(公租公課)の滞納も、信用情報には記載されません。しかし、これらは非常に重要です。
なぜなら、税金などは自己破産をしても支払い義務が免除されない「非免責債権」だからです。放置していると、最終的には給与や預貯金などの財産を差し押さえられてしまう可能性があります。消費者金融からの借金問題と並行して、速やかに管轄の役所に相談し、分納などの手続きを取る必要があります。万が一、裁判所から訴状や支払督促が届いた場合は、無視せず速やかに内容を確認してください。
闇金(ヤミ金融)からの借入れ
正規の貸金業者から借りられなくなり、違法な業者に手を出してしまった場合、その借入れも信用情報には載りません。
闇金からの借入れは、違法な高金利や無登録営業が問題となることが多く、契約の効力や返済義務が否定される場合があります。しかし、個人で対応することは極めて危険です。執拗な嫌がらせや脅迫など、深刻な被害に遭うリスクがあります。
もし闇金から借りてしまっている場合は、絶対に自分では連絡せず、すぐに弁護士にご相談ください。私たち専門家が間に入ることで、被害拡大を防ぐための対応を取りやすくなります。先払い業者なども実質的に闇金であるケースが多いため、注意が必要です。
借金の全体像が見えたら、最適な解決策を考えましょう
借金の総額と借入先、これが正確に把握できれば、ようやく具体的な解決策を検討するスタートラインに立てます。債務整理には、主に以下の3つの手続きがあります。
- 任意整理:裁判所を通さず、弁護士が債権者と直接交渉し、将来の利息カットや分割払いの見直しを目指す手続き。
- 個人再生:裁判所に申立て、借金を大幅に減額してもらい、原則3年〜5年で分割返済していく手続き。住宅を残せる可能性があります。
- 自己破産:裁判所に申立て、財産を換価・配当したうえで、免責許可により借金の支払い義務の免除を目指す手続き。自己破産とは、生活再建のための選択肢の一つです。
どの手続きが最適かは、あなたの収入、財産、そして何より「今後どのような生活を再建していきたいか」によって全く異なります。自己判断で進めるのではなく、必ず専門家である弁護士に相談し、ご自身の状況に最も合った道筋を一緒に見つけ出すことが大切です。
一人で悩まず、まずは弁護士にご相談ください
借金の全体像がわからず、混乱と不安の中にいるとき、「弁護士に相談する」という決断は、とても勇気がいることだと思います。「こんな状態で相談していいのだろうか」「怒られるのではないか」と躊躇してしまうお気持ちは、痛いほどわかります。
私自身、弁護士として独立する前、大手法律事務所で多くの方のご相談に乗る中で、「弁護士に相談すれば解決できるのに、なかなかその一歩が踏み出せない」「毎日の督促に心身ともに疲れ果ててしまっている」という方を数多く見てきました。
だからこそ、もっと身近に、安心して相談できる場所を作りたい。特に借金の問題は、弁護士が介入することでまず督促が止み、それだけで一息つける方が本当に多いのです。その思いから、「再生の歩み法律事務所」を開設しました。この事務所名には、「借金問題に苦しむ方と共に再生の道を歩みたい」という私の決意が込められています。
あなたの状況を整理し、解決への道筋を示すのが私たちの仕事です。どうか一人で抱え込まず、現在の状況を整理するために、まずはご相談ください。最初の一歩を踏み出す勇気を、私たちが全力でサポートします。
詳しい代表紹介はこちらをご覧ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。