債務整理
任意整理中にギャンブル…どうなる?発覚リスクと解決策
まず落ち着いてください。まだ道はあります
この記事を読んでいるあなたは今、任意整理の返済を頑張っている最中に、ついギャンブルに手を出してしまったことで、強い後悔と恐怖に苛まれているのではないでしょうか。
「弁護士さんになんて言われるだろう」「もう見捨てられてしまうかもしれない」「これからどうなってしまうんだろう…」
そんな不安と罪悪感で、胸が張り裂けそうな思いをされているかもしれません。誰にも相談できず、一人で抱え込んでいるのですね。
ですが、どうか安心してください。あなたは一人ではありません。そして、まだ解決の道は残されています。
私たち弁護士は、これまでにも同じように苦しんでいる方を何人も見てきました。一度つまずいたからといって、すべてが終わるわけでは決してないのです。大切なのは、これからどう行動するかです。
この記事を最後まで読んでいただければ、「次に何をすべきか」の見通しが立てやすくなります。私たちはあなたの敵ではありません。再生のためのパートナーです。まずは落ち着いて、一緒に解決策を探していきましょう。
任意整理中のギャンブルがもたらす3つの重大なリスク
希望の道を探る前に、まずは現状の深刻さを正しく理解することが重要です。感情的にならず、法的な観点から「何が問題なのか」を冷静に見ていきましょう。任意整理中にギャンブルで新たな借金をしてしまうことには、主に3つの重大なリスクが伴います。このテーマの全体像については、任意整理とは?利息カットと返済額を軽減する方法で体系的に解説しています。
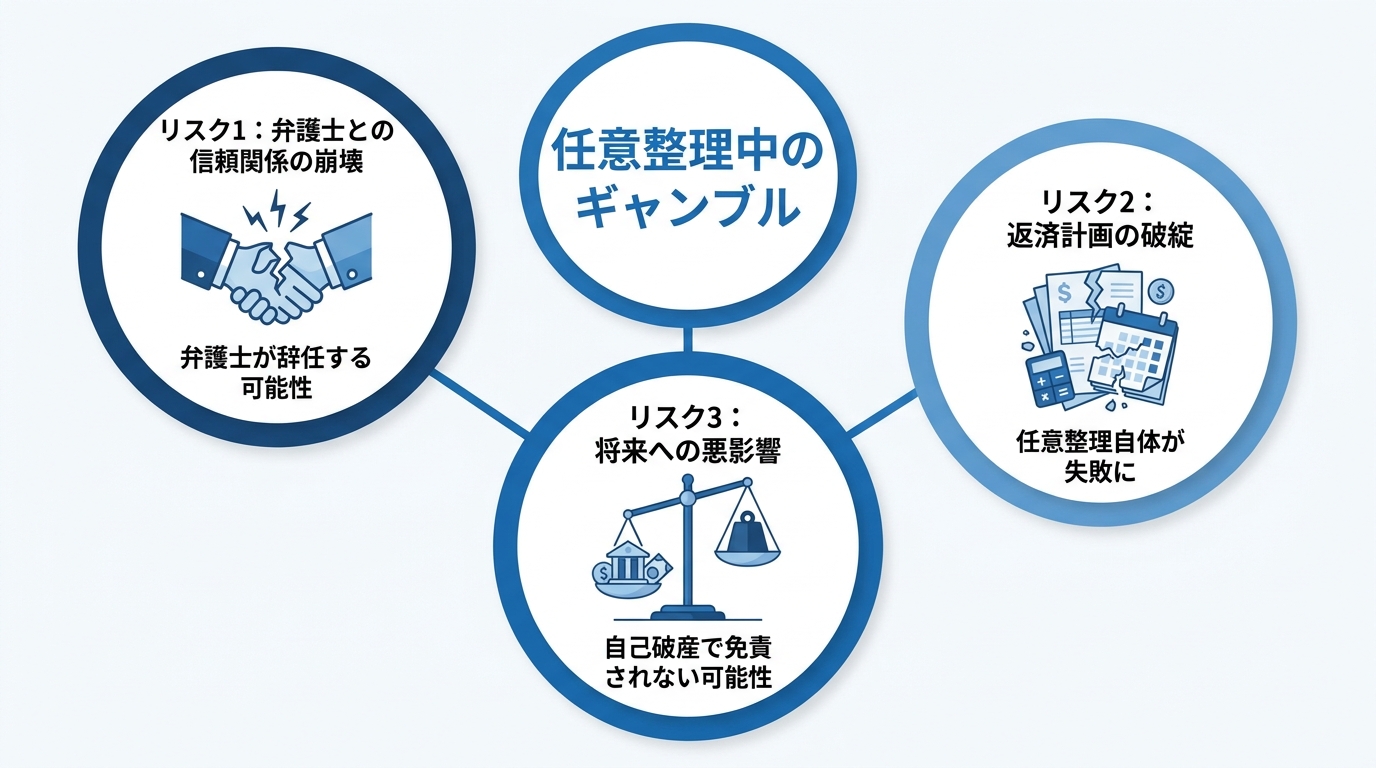
リスク1:弁護士との信頼関係が崩壊し、辞任される可能性
読者の方が最も恐れているのが、この「弁護士に見捨てられる」というリスクではないでしょうか。
任意整理を依頼する際、弁護士と「手続き中は新たな借り入れをしない」という約束を交わしたはずです。この約束を破ってしまうと、弁護士との信頼関係は大きく損なわれてしまいます。
弁護士は、あなたの代理人として誠実に債権者と交渉しています。その大前提が崩れると、代理人としての職務を続けることが難しくなり、最悪の場合「辞任」という選択をせざるを得なくなります。
もし弁護士が辞任すれば、債権者からの督促や取り立てが再開され、平穏だった日常が一変します。守ってくれる人がいなくなり、再び一人で債権者と向き合わなければならない状況に陥ってしまうのです。
リスク2:返済計画が破綻し、任意整理自体が失敗に終わる
任意整理は、あなたの収入から無理なく返済できる計画を立て、その内容で債権者と和解する手続きです。しかし、ギャンブルで新たな借金が加わると、この返済計画そのものが成り立たなくなってしまいます。
月々の返済額が増え、生活を圧迫し、結局どこかの返済を滞納してしまう…という事態に陥りかねません。一度でも返済が滞れば、多くの和解契約では「期限の利益を喪失」し、残りの借金の一括返済を求められることになります。そうなれば、任意整理は失敗に終わり、状況は手続きを始める前よりも悪化してしまうでしょう。
リスク3:自己破産へ移行する際に「免責不許可事由」と判断される
「もう返せないから自己破産しかない」と考えたとしても、今回の行動が大きな壁となって立ちはだかる可能性があります。
自己破産には、裁判所が借金の支払いを免除しないケースを定めた「免責不許可事由」というものがあります。ギャンブルや浪費が原因で「著しく財産を減少させ、又は過大な債務を負担した」と評価される場合は、その典型例に当たります。
特に「任意整理中」という、一度は生活再建のチャンスを与えられている状況で再びギャンブルに手を出してしまった事実は、裁判所から「反省していない」「更生の意欲がない」と受け取られないよう、事情の説明や再発防止策の提示が重要になることがあります。
もちろん、すぐに諦める必要はありません。「裁量免責」といって、裁判官の判断で免責が許可される場合もあります。しかし、そのためには、この後の対応がいかに誠実であるかが極めて重要になってくるのです。
隠し通せる?弁護士にギャンブルでの追加借入が発覚する経緯
「黙っていればバレないのではないか…」そう考えてしまう気持ちも分かります。しかし、弁護士や裁判所に隠し通すことは難しく、発覚する可能性が高いです。
では、どのようにして発覚するのでしょうか。
- 債権者一覧の確認:弁護士は手続きの際、債権者から取引履歴を取り寄せます。その履歴から新たな借入が判明することもあります。
- 和解交渉中の発覚:既存の債権者と交渉している最中に、新たな借入先の情報が判明することもあります。
- 家計状況の確認:返済が苦しくなり、自己破産や個人再生に切り替える場合、家計全体の収支や通帳の履歴を詳細に提出する必要があります。そこに不自然な入出金があれば、必ず問いただされるでしょう。
いつバレるかと怯えながら日々を過ごす精神的な負担は計り知れません。そして、発覚したときには「隠していた」という事実が加わり、さらに心証を悪くしてしまいます。隠し通そうとすることは、リスクしか生まないのです。
今すぐやるべきこと:正直に弁護士へ相談する
ここまで読んで、あなたが進むべき道はもうお分かりだと思います。
そうです。今すぐ、依頼している弁護士にすべてを正直に話すこと。それが、状況を悪化させないために最も重要な対応の一つです。
怖いかもしれません。怒られるのではないかと不安になるでしょう。しかし、勇気を出して打ち明けることには、それを上回る大きなメリットがあります。
- 最適な解決策を再提案してもらえる:あなたの現状を正確に把握することで、弁護士は「今、何をすべきか」という最善のプランを再び立てることができます。
- 弁護士が味方として動ける:正直に話してくれれば、弁護士はあなたの味方として、債権者との再交渉や裁判所への説明など、具体的な行動を起こすことができます。
- 誠実な姿勢が未来を拓く:万が一、自己破産をせざるを得なくなった場合でも、自ら正直に申告し、深く反省している態度は、裁判所が裁量免責を判断する上で非常に良い影響を与えます。
私たち弁護士は、あなたの再生のパートナーです。過ちを犯したあなたを一方的に断罪するためにいるのではありません。苦しい状況からどうすれば立ち直れるかを一緒に考え、その道を切り拓くのが私たちの仕事です。弁護士に相談することで、一人では見えなかった光が見えてくるはずです。
弁護士に相談した後の具体的な解決策
正直に打ち明けた後、どのような未来が待っているのでしょうか。状況によっていくつかの選択肢が考えられます。弁護士はあなたの状況を総合的に判断し、最適な道を提案してくれるはずです。
選択肢1:追加の借金を踏まえて再度の任意整理を目指す
ギャンブルで作った借金の額が比較的少なく、あなたの収入で返済の目処が立つ場合は、この選択肢が考えられます。
選択肢2:個人再生に切り替えて借金を大幅に圧縮する
任意整理での返済が難しい場合は、個人再生への切り替えが有力な選択肢となります。個人再生は、裁判所を通じて借金を一定の基準(最低弁済額など)まで減額し、原則3年(最長5年)で分割返済していく手続きです。
大きなメリットは、自己破産のように「免責不許可事由」の審査が直接あるわけではありませんことです。また、住宅ローン特則を利用すれば、マイホームを手放さずに手続きを進められる可能性もあります。任意整理よりも強力な手続きですが、官報に載るなどのデメリットもあるため、弁護士とよく相談して判断する必要があります。
選択肢3:自己破産に切り替えて借金の免除を目指す
どうしても返済の目処が立たない場合の最終手段が、自己破産です。先述の通り、任意整理中のギャンブルは「免責不許可事由」に該当する可能性が高く、非常に厳しい道のりとなります。
しかし、絶望する必要はありません。弁護士と共に、裁判所に対して「深く反省していること」「二度と繰り返さないための具体的な対策を立てていること」「今後の生活再建への強い意欲」などを誠心誠意示すことで、裁判官の判断による「裁量免責」を得られる可能性は十分にあります。一人で進めるのは極めて危険であり、任意整理から自己破産への変更を検討するなら、できる限り、専門家のサポートを受けることを検討してください。
もし、あなたの状況が自己破産を考えざるを得ないほど深刻なのであれば、一人で悩まず、まずは私たちにご相談ください。あなたの再出発を全力でサポートします。
二度と繰り返さないために。ギャンブル依存と向き合う
法的な手続きで借金問題を解決しても、根本的な原因であるギャンブルとの向き合い方を変えなければ、また同じことを繰り返してしまう危険性があります。
ギャンブル依存は、単なる「意志の弱さ」ではありません。専門的な治療やサポートが必要な「病気」の一種です。自分を責めるのではなく、正しい知識を持って対処することが大切です。
借金問題の解決と並行して、専門機関に相談することを強くお勧めします。あなたと同じ悩みを持つ仲間と語り合う自助グループ(GA:ギャンブラーズ・アノニマスなど)や、専門の医療機関、自治体の相談窓口など、助けを求められる場所はたくさんあります。
私ども再生の歩み法律事務所は、単に借金問題を法的に処理するだけではなく、ご依頼者様が本当の意味で人生を再建し、穏やかな日々を取り戻されることを心から願っています。そのための第一歩を、今、踏み出しましょう。
参照:厚生労働省|依存症対策
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産の免責不許可事由とは?裁量免責の事例と対策を解説
「もう自己破産は無理かも…」免責不許可事由で悩むあなたへ
「パチンコや買い物で使いすぎてしまった…」
「収入を少し多めに申告してお金を借りてしまった…」
このページにたどり着いた方は、過去の自分の行いを深く悔やみ、「自己破産をしても、自分の場合は借金がゼロにならないのではないか」という、出口のないトンネルにいるような強い不安と罪悪感に苛まれているのかもしれません。
でも、安心してください。解決の道は、決して閉ざされてはいません。
自己破産の手続きには、たしかに「免責不許可事由」という、借金の免除が認められにくくなる特定のケースが定められています。しかし、法律はあなたを罰するためではなく、経済的に立ち直るチャンスを与えるために存在します。
この記事では、免責不許可事由に当てはまるかもしれないと悩む方のために、
- なぜ多くの人が「裁量免責」という制度で救われているのか
- あなたと似たような状況から、実際に自己破産を乗り越えた方の事例
- 今、この瞬間から、あなたが再生のためにできる具体的なこと
を、一つひとつ丁寧にお伝えしていきます。この記事を読み終える頃には、あなたの心に差している暗雲が晴れ、未来への一歩を踏み出す勇気が湧いてくるはずです。
自己破産における「免責不許可事由」と救済策「裁量免責」
自己破産は、裁判所に申し立てて、支払いが困難な借金について、免責許可が確定すれば(非免責債権を除き)支払い義務の免除を受けられる手続きです。このテーマの全体像については、自己破産の基本(仕組み・メリット・注意点)で体系的に解説しています。
しかし、どんな場合でも無条件に借金がゼロになるわけではありません。お金を貸した債権者の利益も守る必要があるため、法律は一定のルールを設けています。それが「免責不許可事由」です。
これは、著しく不誠実な行いをした人まで無条件に救済してしまうと、制度の公平性が保てなくなるために定められています。しかし、重要なのはここからです。たとえ免責不許可事由に当てはまってしまったとしても、裁判所が事情を総合考慮して免責を認める「裁量免責」により、免責が許可される場合があります。
ご相談の多い免責不許可事由の具体例
「自分の場合はどうだろう…」と不安に思われる方のために、私たちがご相談を受ける中で特に多いケースをいくつかご紹介します。
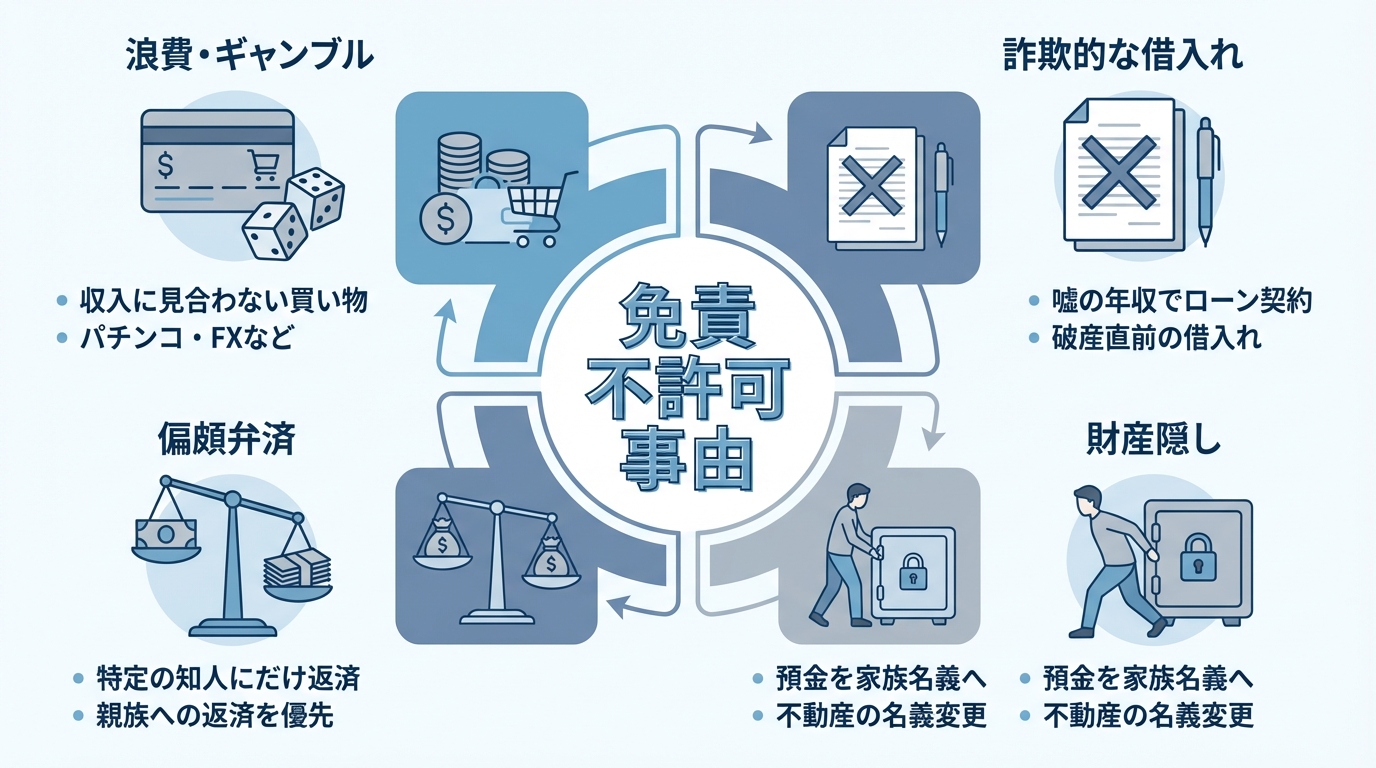
- 浪費やギャンブル
収入に見合わない高価な買い物を繰り返したり、パチンコ・競馬・FXなどのギャンブルや投資に多額のお金をつぎ込んだりするケースです。どこからが「浪費」かは一概には言えませんが、家計を著しく悪化させたかどうかが一つの判断基準になります。 - 詐欺的な借入れ
返済する意思も能力もないのに、それを隠してお金を借りる行為です。例えば、自己破産を申し立てる直前に、その事実を隠してクレジットカードで高額な商品を購入したり、年収や他の借入状況について嘘の申告をしてローンを組んだりするケースがこれにあたります。 - 財産隠し
自己破産では、一定以上の価値がある財産は換価され、債権者への配当に充てられます。それを免れるために、預金を家族名義の口座に移したり、不動産の名義を書き換えたり、財産目録に意図的に記載しなかったりする行為は、極めて悪質と判断されます。 - 偏頗弁済(へんぱべんさい)
特定の債権者だけに優先して返済する行為です。例えば、「親族や友人から借りた分だけは迷惑をかけたくない」という気持ちから返済してしまうケースが典型例です。自己破産では、すべての債権者を平等に扱わなければならないという原則(債権者平等の原則)があるため、これは免責不許可事由に該当する可能性があるのです。
ほとんどのケースが救われる「裁量免責」とは?
「やっぱり自分は当てはまる…もうダメだ」と思われたかもしれません。しかし、ここからが最も大切なポイントです。
免責不許可事由があったとしても、裁判所が「破産手続きに至った経緯その他一切の事情を考慮して免責を許可することが相当である」と判断した場合には、その裁量によって免責が許可されます。これを「裁量免責」といいます。
破産法の目的は、あなたを罰することではなく、借金に苦しむ人に経済的な立ち直りの機会を与えることにあります。そのため、裁判所は過去の過ちそのものよりも、
- 本人が深く反省しているか
- 裁判所の手続きに誠実に協力しているか
- 二度と同じ過ちを繰り返さないという更生の意欲があるか
といった点を重視します。つまり、過去は変えられなくても、これからのあなたの真摯な態度が、裁判所の判断に良い影響を与える可能性があります。実際に、免責不許可事由があるケースの多くが、この裁量免責によって救われています。
参照:破産法
【解決事例】免責不許可事由を乗り越え、裁量免責を得たケース
「理屈はわかったけど、本当に自分のようなケースでも大丈夫だろうか…」そうした不安を解消するために、私たちが実際にサポートさせていただき、裁量免責が認められた事例をいくつかご紹介します。
ケース1:パチンコとFXで多額の借金(浪費)
Aさんは、仕事のストレスからパチンコにのめり込み、負けを取り返そうとFXにも手を出してしまいました。気づけば借金は500万円を超え、毎月の返済に追われる日々に。「ギャンブルが原因では自己破産できない」と思い込み、絶望的な気持ちで当事務所にご相談に来られました。
私たちはまず、Aさんがこれ以上ギャンブルに手を出さないよう、家計簿を毎日つけてお金の流れを「見える化」することから始めました。そして、ギャンブル依存からの脱却に向けた専門機関への相談も促しました。
破産手続きでは、裁判所から選任された破産管財人に対し、私たちが代理人としてAさんの状況を丁寧に説明。借金に至った経緯を正直に話し、家計簿や専門機関への通院記録といった「更生の努力を示す証拠」を提出しました。その結果、Aさんの真摯な反省と再出発への強い意欲が認められ、無事に裁量免責を得ることができたのです。
ケース2:収入を偽ってカードローン契約(詐欺的借入)
Bさんは、子どもの学費や生活費が足りず、追い詰められた末に、実際の年収よりも高い金額を申告してカードローンを契約してしまいました。そのお金もすぐに底をつき、「嘘をついて借りたことがバレたら、自己破産は認められないだろう」と、強い罪悪感に苛まれていました。
初回の面談で、Bさんは涙ながらにすべてを打ち明けてくださいました。その「正直さ」こそが、解決への第一歩でした。
私たちは、なぜBさんが嘘をつかざるを得なかったのか、その背景にある切迫した家計状況や精神的に追い詰められていた点を法的に整理。破産管財人との面談にも同席し、「悪意を持って騙そうとしたのではなく、生活のためにやむを得ず行ったことであり、深く反省している」という点を、Bさんの言葉と共に伝えました。
Bさんが正直に事実を話し、心から反省している姿勢が評価され、このケースでも裁判所は裁量免責を認めてくれました。
ケース3:複数の不許可事由が重なっていた複雑な事案
Cさんのケースはさらに複雑でした。飲食や買い物などの「浪費」に加え、返済に窮した際に「お世話になった親戚にだけは迷惑をかけられない」と、親戚からの借金だけを優先して返済する「偏頗弁済」も行っていたのです。
「浪費だけでもダメなのに、偏頗弁済まで…。自分はもう絶対に無理だ」とCさんは完全に諦めていました。
このような複雑な事案こそ、弁護士の腕の見せ所です。私たちは、Cさんの借金の経緯を一つひとつ丁寧にヒアリングし、問題点を整理。破産管財人に対しては、浪費についてはすでに生活を改めて倹約に努めていること、偏頗弁済については法律を知らなかったがゆえの行動であり、深く反省していることを粘り強く説明しました。
複数の不許可事由が重なる事案は、たしかに手続きが慎重に進められます。しかし、一つひとつの問題に誠実に向き合い、更生の意欲を具体的に示すことで、道は開けます。Cさんも最終的には裁量免責を得て、今は新たな人生を歩み始めています。
当事務所だからできる、免責不許可事由のある破産サポート
免責不許可事由がある事案は、たしかに自己破産の中でも難易度が高いケースと言えます。だからこそ、経験豊富な弁護士のサポートが不可欠です。
再生の歩み法律事務所では、これまで数多くの「免責不許可事由」が疑われる困難な事案を、裁量免責による解決へと導いてまいりました。
- 借金の大半が交際相手へのプレゼントや高額な飲食代だったケース(浪費)
- 他の事務所で任意整理を進めている最中にFXでさらに借金を増やしてしまったケース(浪費)
- 確定申告書の内容を偽って、金融機関から多額の融資を受けていたケース(詐欺的借入)
- 友人から勧められたマルチ商法で、大量の商品をローンで購入してしまったケース(浪費)
- 複数の後払い・先払い現金化業者(実質的には闇金に近い業者)を利用していたケース
これらの事例は、ほんの一部にすぎません。私たちは、ご相談者様の過去を責めるのではなく、その背景にある苦しみや事情に耳を傾け、どうすれば裁判所や破産管財人に更生の意欲を伝えられるかを一緒に考え抜きます。
「どんなに困難に見える状況でも、再生の道が見つかる可能性はあります」。それが、数々の難しい案件を解決してきた私たちの信念です。
裁量免責を勝ち取るために、あなたが今からできること
「自分も頑張れば道が開けるかもしれない」と感じていただけたでしょうか。ここでは、裁量免責の可能性を高めるために、あなたが今日からできる具体的な行動をお伝えします。
特に避けたい!免責を遠ざける3つの行動
まず、状況を悪化させないために「絶対にやってはいけないこと」から押さえましょう。
- 新たな借入れや一部だけの返済
「弁護士に相談する前になんとかしよう」と、ヤミ金に手を出したり、特定の知人にだけ返済(偏頗弁済)したりするのは絶対にやめてください。事態を複雑にし、免責から遠ざかるだけです。 - 財産を隠す、名義を変える
車や預貯金などを家族の名義に変えるといった行為は「財産隠し」とみなされ、免責が極めて難しくなります。最悪の場合、詐欺破産罪という犯罪に問われる可能性すらあります。 - 嘘をつく
弁護士や裁判所、破産管財人に対して嘘をつくことは、信頼関係を根底から覆す行為です。不誠実な態度と判断されれば、裁量免責を得ることは困難になります。どんなに話しにくいことでも、正直に伝えることが不可欠です。
最重要ポイント:破産管財人へ誠実に向き合う
免責不許可事由がある場合、裁判所は「破産管財人」を選任し、あなたの財産状況や免責を認めてよいかを調査させます。この自己破産の手続きにおいて、破産管財人との面談は、裁量免責を得るための最大の山場と言えるでしょう。
多くの方が「管財人は自分を厳しく追及する怖い人」というイメージを持っていますが、それは誤解です。破産管財人は、あなたの経済的更生をサポートする中立的な専門家です。敵対するのではなく、誠実に向き合う姿勢が何よりも大切です。
面談では、主に以下のようなことを聞かれます。
- 借金が増えてしまった具体的な経緯
- なぜ返済できなくなったのか
- 現在の生活状況と家計の収支
- 過去の過ちについて、どう反省しているか
- 今後、どのように生活を立て直していくつもりか
これらの質問に対し、「正直に、具体的に、前向きに」答えることがポイントです。私たちは、面談の前にしっかりと打ち合わせを行い、あなたの誠意が伝わるよう、受け答えの準備を全力でサポートしますのでご安心ください。
反省と更生の意欲を「証拠」として示す
「反省しています」「もう二度としません」と口で言うだけでは、なかなか説得力がありません。大切なのは、反省の気持ちを具体的な「行動」で示すことです。
- 家計簿を毎日つける:お金の管理をしっかり行う意思を示す、最も基本的な証拠となります。
- 反省文を作成する:なぜ借金をしてしまったのか、これからどう立て直すのかを自分の言葉で正直に綴ります。
- 専門機関に相談する:ギャンブルや買い物への依存が原因であれば、自助グループや専門の医療機関に通い始めることも、更生の意欲を示す強い証拠になります。
こうした目に見える「証拠」を積み重ねることが、裁判所の判断に良い影響を与え、裁量免責への道を切り拓くのです。
自己破産が難しい場合の他の選択肢
万が一、免責不許可事由の内容が悪質であると判断され、自己破産による免責が極めて困難な場合でも、人生が終わるわけではありません。
「個人再生」という手続きを選択する方法があります。個人再生は、裁判所の認可を得て、法律上の基準(最低弁済額や清算価値など)に基づく返済額まで借金を減額し、原則として3年(事情により最長5年)で分割返済していく手続きです。
自己破産のように借金が全額免除されるわけではありませんが、「持ち家を手放さずに済む可能性がある」「借金の理由が問われない」といったメリットがあります。
自己破産がダメでも、道は他にも残されています。どの手続きがあなたにとって最善の選択なのかは、状況によって異なります。まずは自己破産以外の債務整理方法も含め、専門家と一緒に最適な解決策を見つけることが重要です。
まとめ:一人で悩まず、まずは専門家にご相談ください
ここまでお読みいただき、ありがとうございます。免責不許可事由という言葉の響きに、これまで大きな不安を抱えてこられたことと思います。
しかし、記事を通してお伝えしてきたように、
- 免責不許可事由があっても、「裁量免責」によって救済されるケースがほとんどであること。
- 裁量免責を得るためには、過去の過ちを正直に認め、誠実な態度で手続きに臨むことが何よりも大切であること。
をご理解いただけたのではないでしょうか。
あなたの抱える罪悪感や不安を、どうか一人で背負い込まないでください。私たち弁護士は、あなたの過去を裁くためにいるのではありません。「借金問題に苦しむ方と共に再生の道を歩みたい」——その想いを胸に、あなたの再出発を法的な側面から全力でサポートするパートナーです。
勇気を出してご相談いただくその一歩が、あなたの未来を大きく変えるきっかけとなります。まずは、あなたの今の状況を、私たちに話してみませんか。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産は家族に内緒で可能?バレる理由と秘密にする方法
「家族にだけは知られたくない…」そのお気持ち、痛いほどわかります
借金の返済に追われ、夜も眠れないほどの不安を抱えながら、自己破産という言葉が頭をよぎる…。しかし、それと同時に「家族にだけは、絶対に知られたくない」という強い気持ちが、あなたを縛り付けているのではないでしょうか。
「迷惑をかけたくない」「軽蔑されてしまうかもしれない」「もし離婚を切り出されたら…」
その罪悪感や恐怖心から誰にも相談できず、たった一人で抱え込んでしまうお気持ちは、痛いほどよくわかります。弁護士として日々多くの方のお悩みをお伺いする中で、このようなご相談は決して特別なことではありません。
特に借金の問題は、誰にも言えず孤立しがちです。この記事では、法的な解説だけでなく、あなたのその不安な気持ちに寄り添いながら、自己破産を家族に内緒にできるのか、そして、どうすれば後悔のない選択ができるのかを、一緒に考えていきたいと思います。
結論:自己破産を家族に内緒にできるかは状況次第
まず、一番気になる結論からお伝えします。自己破産を家族に内緒にできるかどうかは、あなたの状況によって大きく変わります。
「できる」「できない」と一概に言えるものではなく、特に「同居している家族」か「別居している家族」かによって、その難易度は天と地ほども変わってくるのが現実です。まずはこの大きな違いを理解することが、ご自身の状況を客観的に見つめる第一歩となります。
同居家族に内緒にするのは、極めて難しいのが現実
ご夫婦や親子など、同じ家で生活し、生計を共にしているご家族に内緒で自己破産の手続きを進めることは、残念ながら極めて難しいと言わざるを得ません。
最大の理由は、裁判所に世帯全体の家計状況を報告する必要があるからです。自己破産の手続きでは、申立人本人だけでなく、配偶者や同居の親族の収入を証明する書類(給与明細や源泉徴収票など)の提出を求められることがほとんどです。これは、裁判所が「本当に支払い不能な状態なのか」「破産によって本当に経済的更正ができるのか」を正確に判断するために不可欠な情報だからです。
家族に協力を頼まないと入手できない書類も多く、これが自己破産の手続きを進める上で大きな壁となります。
別居の家族(親・兄弟など)には内緒にできる可能性が高い
一方で、実家のご両親やご兄弟など、別居していて生計も完全に独立しているご家族については、内緒のまま手続きを終えられる可能性は十分にあります。
生計が別であれば、裁判所から家族の収入証明などを求められることは基本的にありません。そのため、手続き上の協力を得る必要がないのです。
ただし、これには重要な条件があります。それは、家族があなたの借金の保証人になっていないこと、そして、家族との間でお金の貸し借りがないことです。もしこれらの条件に当てはまる場合は、別居していても知られてしまう可能性が非常に高くなりますので注意が必要です。
自己破産が家族にバレてしまう7つの典型的なタイミング
「内緒で進められるかもしれない」と思っても、手続きの中には家族に知られてしまう可能性のある「地雷」がいくつも潜んでいます。ここでは、特に典型的な7つのタイミングについて、その理由と対策を詳しく見ていきましょう。
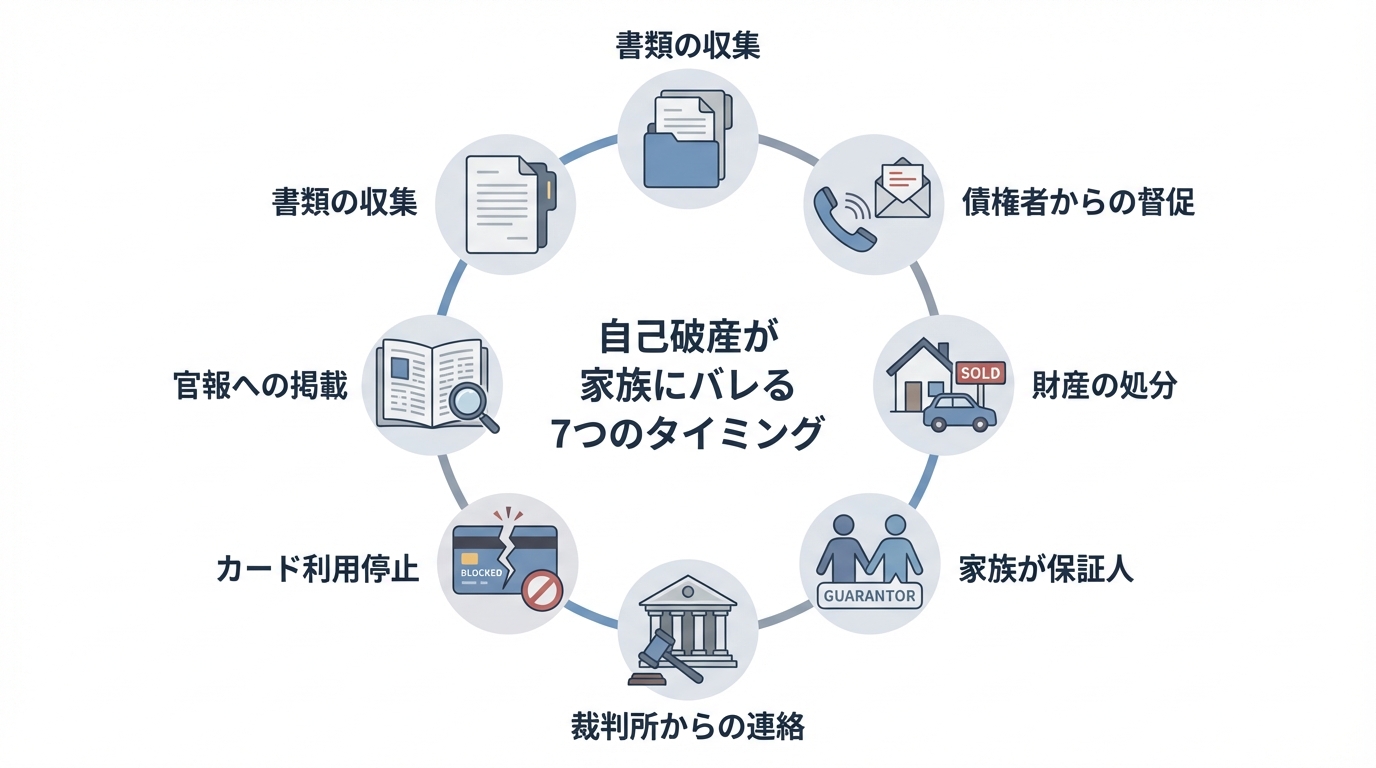
タイミング1:手続き準備中(必要書類の収集)
先ほども触れましたが、これが最大の難関です。裁判所に提出する書類の中には、同居家族の協力なしには入手が難しいものが数多く含まれます。
- 同居家族全員分の給与明細や源泉徴収票
- 家族名義の預金通帳のコピー
- 家族が契約している生命保険の保険証券
- 家計全体の収支がわかる書類(家計簿など)
これらの書類を「何に使うか」を説明せずに集めるのは、非常に困難でしょう。「なぜ必要なの?」と聞かれたときに、明確な理由を答えられなければ、不審に思われてしまうのは避けられません。
タイミング2:債権者からの督促(弁護士依頼前)
弁護士に依頼する前は、債権者からの督促が続いている状態です。自宅の固定電話に連絡が来たり、裁判所からの「支払督促」や消費者金融名の入った封筒が郵便受けに入っていたりするのを家族に見られて、借金の事実が発覚するケースは後を絶ちません。
特に法的な手続きを知らせる郵便物は、家族であっても「何かの間違いだろう」と放置できず、開封されてしまう可能性が高いものです。これが、一刻も早く専門家に相談すべき大きな理由の一つです。
タイミング3:財産の処分(持ち家・車など)
自己破産をすると、一定以上の価値がある財産は処分の対象となります。家族と住んでいる持ち家が競売にかけられれば、当然引っ越しが必要になります。また、家族で共有していた車が引き上げられるといった事態も起こり得ます。
このように、家族の生活に直接影響が及ぶ物理的な変化は、隠し通すことが不可能です。大きな財産をお持ちの場合は、ご家族への説明が不可欠になると考えておくべきでしょう。
タイミング4:家族が保証人になっている場合
もし、ご家族の誰かがあなたの借金の「連帯保証人」になっている場合、残念ながら高い確率で知られることになります。これは交渉の余地がない、絶対的なルールです。
あなたが自己破産の手続きを進めると、連帯保証人であるご家族に対して、借入先から残債務の一括請求が行われるのが一般的です。突然、身に覚えのない高額な請求書が届けば、ご家族が驚き、混乱するのは当然のことです。このケースでは、保証人への影響は避けられません。
タイミング5:裁判所や管財人からの連絡
弁護士に依頼すれば、裁判所や債権者とのやり取りは、基本的にすべて弁護士が窓口となります。しかし、「管財事件」という種類の手続きになった場合、裁判所から選任された「破産管財人」という弁護士から、ご自宅に郵便物が届く可能性がゼロではありません。
もちろん、弁護士は差出人名を個人名にしたり、事務所名だけのシンプルな封筒を使ったりと最大限の配慮をしますが、万が一、家族がその郵便物を見て不審に思うリスクは残ります。
タイミング6:クレジットカード・家族カードの利用停止
自己破産の手続きを開始すると、あなたの名義のクレジットカードはすべて利用停止となります。これ自体はご自身の問題ですが、見落としがちなのが「家族カード」です。
もし、あなたのクレジットカードに紐づく家族カードを配偶者などが利用している場合、そのカードも突然使えなくなります。お店のレジでカードが使えず、初めて事態に気づくというケースは非常に多く、これがきっかけで問い詰められてしまうことも少なくありません。
タイミング7:官報への掲載(可能性は低い)
「自己破産すると官報に名前が載って、周りの人に知られてしまう」と心配される方は多いですが、ご安心ください。官報への掲載が原因で家族や職場にバレる可能性は、極めて低いです。
官報は国が発行する新聞のようなものですが、日常的に読んでいる一般の方はまずいません。また、インターネット版もありますが、膨大な情報の中から個人の名前を探し出すのは非常に困難です。官報掲載は自己破産のデメリットの一つではありますが、これによってバレる心配はほとんどないと考えてよいでしょう。
【自己診断】あなたは家族に内緒で手続きできる?
ここまでの情報を元に、ご自身の状況が「内緒にできる可能性」が高いのか、それとも困難なのかを客観的にチェックしてみましょう。
家族バレ度チェックリスト
- □ 同居している家族がいる(配偶者、親、子など)
- □ 家族と生計を共にしている(財布が同じ)
- □ 家族が借金の連帯保証人になっている
- □ 持ち家や車など、処分対象となりうる財産がある
- □ 家族があなたの家族カードを利用している
- □ 家族に借金をしている
内緒にできる可能性が高いケース
上記のチェックリストで、一つもチェックが付かなかった方は、ご家族に知られずに手続きを進められる可能性が比較的高いと言えます。
具体的には、「一人暮らしで生計も独立している」「誰にも保証人になってもらっていない」「高価な財産も持っていない」といった状況です。このようなケースであれば、弁護士に依頼することで、外部との連絡をすべてコントロールし、秘密裏に手続きを完了できる見込みがあります。
実際に、当事務所の経験でも、東京地方裁判所(本庁)の管轄事件では、申立人ご本人以外の資料提出が不要なケースが多く、同居のご家族に内緒のまま自己破産手続きを終えられた実績もございます。
内緒にするのが極めて困難なケース
一方で、チェックリストに一つでもチェックが付いた方は、ご家族に内緒で手続きを進めるのは極めて困難、あるいは不可能と言わざるを得ません。
特に「同居家族と生計が一緒」「家族が保証人」「持ち家がある」のいずれかに当てはまる場合は、手続き上、どうしても家族の協力や影響が避けられません。このような状況で無理に隠し通そうとすると、かえって話がこじれ、手続きが滞ってしまうだけでなく、後で事実が発覚したときに家族からの信頼を完全に失ってしまうという、もっとも避けたい事態になりかねません。
弁護士に依頼すればバレるリスクを最小限にできる理由
「内緒にしたい」という気持ちが少しでもあるのなら、まず弁護士に相談することが、家族に知られるリスクを下げるための有力な選択肢の一つです。弁護士に依頼することで、なぜ家族バレのリスクを劇的に下げられるのか、その具体的な理由を3つご説明します。
理由1:債権者からの督促が即座にストップする
弁護士にご依頼いただくと、私たちは直ちに各債権者へ「受任通知」という書類を送付します。この通知が貸金業者(消費者金融など)に届いた時点で、貸金業法により、正当な理由なくあなたに直接連絡や取り立てを行うことが禁止されます。
これにより、家族が督促電話を取ってしまったり、督促状を目にしたりする最大のリスクを、即座に、かつ法的にシャットアウトすることができるのです。この安心感は、何物にも代えがたいものです。
理由2:すべての連絡窓口を弁護士に一本化できる
手続きが始まると、裁判所や債権者から様々な連絡や書類のやり取りが発生します。もしご自身で対応しようとすると、日中に電話がかかってきたり、自宅に専門的な書類が届いたりして、家族に怪しまれるリスクが常に付きまといます。
弁護士が代理人となることで、これらの連絡窓口はすべて法律事務所に一本化されます。あなたへのご連絡も、ご指定の携帯電話やメールアドレスに限定し、郵便物は事務所宛に送ってもらうなど、プライバシーに最大限配慮した対応が可能です。
理由3:家族に配慮した手続きの進め方を熟知している
債務整理を専門とする弁護士は、「家族に内緒にしたい」というご相談を数えきれないほど受けてきました。私たち再生の歩み法律事務所は、そのお気持ちを深く理解した上で、どうすればバレるリスクを回避できるか、そのための具体的なノウハウを豊富に持っています。
例えば、書類の集め方について「こういう理由で説明してみてはどうか」とアドバイスしたり、裁判所に対して家族の状況をうまく説明する方法を考えたりと、あなた一人では思いつかないような、プロならではの視点でサポートすることができます。
それでも、家族に打ち明けるべきか?後悔しないための判断基準
ここまで、いかにして秘密を守るかという視点でお話ししてきました。しかし、弁護士として、もう一つの大切な視点もお伝えしたいと思います。それは、「本当に隠し通すことが、あなたの人生にとって最善の選択なのか?」ということです。
法的な可否だけでなく、ご自身の心の健康と、ご家族との未来のために、一度立ち止まって考えてみませんか。自己破産の全体像については、自己破産とは?借金をゼロにして生活を再建する方法で体系的に解説しています。
打ち明けるメリット:精神的負担の軽減と再出発への協力
借金の秘密を一人で抱え続けることは、想像を絶する精神的な苦痛を伴います。勇気を出して家族に打ち明けることで、まずあなた自身がその重圧から解放されます。
そして、あなたが思うほど、家族はあなたを責めないかもしれません。むしろ、正直に話してくれたことに安堵し、「一緒に頑張ろう」と再出発への一番の協力者になってくれる可能性も十分にあります。経済的な問題は、家族というチームで乗り越えるべき課題でもあるのです。
打ち明けるデメリット:関係悪化のリスクと伝え方の重要性
もちろん、打ち明けた結果、家族関係が一時的に悪化してしまうリスクはゼロではありません。しかし、その結果は「何を伝えたか」よりも「どう伝えたか」に大きく左右されることを知っておいてください。
ただ「破産する」と事実だけを告げるのではなく、なぜ借金をしてしまったのか、どれだけ反省しているか、そして何より、これからの人生を立て直すために真剣に努力する覚悟があることを、誠心誠意伝えることが重要です。もし、ご自身で説明する自信がなければ、弁護士が同席し、法的な状況や今後の見通しを冷静にご家族へ説明するお手伝いをすることも可能です。
一人で抱え込まないでください。まずは専門家にご相談を
自己破産を家族に内緒にできるかどうか、その答えはあなたの状況によって異なります。しかし、どんな状況であっても、たった一人で悩み、判断してしまうことだけは避けてください。
「弁護士に相談したら、無理やり手続きさせられるのでは…」と心配される必要は一切ありません。私たち再生の歩み法律事務所は、まずあなたの置かれた状況とお気持ちをじっくりお伺いすることから始めます。その上で、法的な選択肢と、それぞれのメリット・デメリットを丁寧にご説明し、あなたが心から納得できる道筋を一緒に探します。
ご相談いただいた内容が、あなたの許可なく外部に漏れることのないよう、秘密は厳守します。
借金の問題は、状況に応じた手続きを選ぶことで解決を目指せます。そして、その先には新しい生活の再スタートが待っています。どうか一人で抱え込まず、その第一歩として、私たち専門家の力を頼ってください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
任意整理から自己破産へ変更できる?事務所の変更・費用・注意点を解説
任意整理中の「もう払えない…」あなただけではありません
「このままでは、約束した返済ができない…」
任意整理の手続きを始めたにもかかわらず、再び返済のことで悩みを抱えていませんか。ご自身の状況を立て直そうと勇気を出して一歩を踏み出したのに、また苦しい状況に陥ってしまい、ご自身を責めてしまっているかもしれません。
ですが、安心してください。任意整理の返済計画が途中で難しくなることは、決して珍しいことではないのです。会社の業績悪化による突然のリストラ、ご自身やご家族の病気による予期せぬ出費、育児や介護による働き方の変化…。私たちの生活は、予測できない出来事で簡単に変わってしまうことがあります。
返済が困難になったからといって、すべてが終わってしまったわけではありません。状況に合わせて方針を変更することは、あなたの生活を守り、未来を立て直すための、前向きな一歩です。この記事では、あなたが今抱えている不安を一つひとつ解きほぐし、次に何をすべきかを一緒に考えていきたいと思います。
自己破産への変更は可能?まずは現状を整理しましょう
漠然とした不安を抱えていると、冷静な判断が難しくなってしまいます。まずはご自身の状況を客観的に見つめ直すことから始めましょう。以下のチェックリストで、現在の状況を整理してみてください。
チェックリストで確認!あなたの現在の状況は?
- □ 債権者との和解は成立していますか?
- □ 依頼している事務所への費用支払いを滞納したことはありますか?
- □ 債権者への返済を2ヶ月以上滞納したことがありますか?
- □ 今の事務所に不満や、相談しづらさを感じていますか?
いかがでしたでしょうか。このチェックリストを通じて、ご自身が今どの段階にいて、何に悩んでいるのかが少し明確になったかと思います。この自己分析が、あなたにとって最適な解決策を見つけるための第一歩となります。
任意整理から自己破産への手続き変更は可能です
任意整理の手続き中に返済が困難になった場合、自己破産へと方針を変更することは法的に認められています。
これは、債権者との和解交渉中であっても、すでに和解が成立して返済が始まっている段階であっても同様です。支払い不能な状況に陥ってしまった方を救済するために、道は決して閉ざされてはいません。大切なのは、あなたの生活を再建することです。そのための選択肢として、自己破産があることを知っておいてください。債務整理の全体像については、債務整理の種類と特徴(任意整理・個人再生・自己破産)で体系的に解説しています。
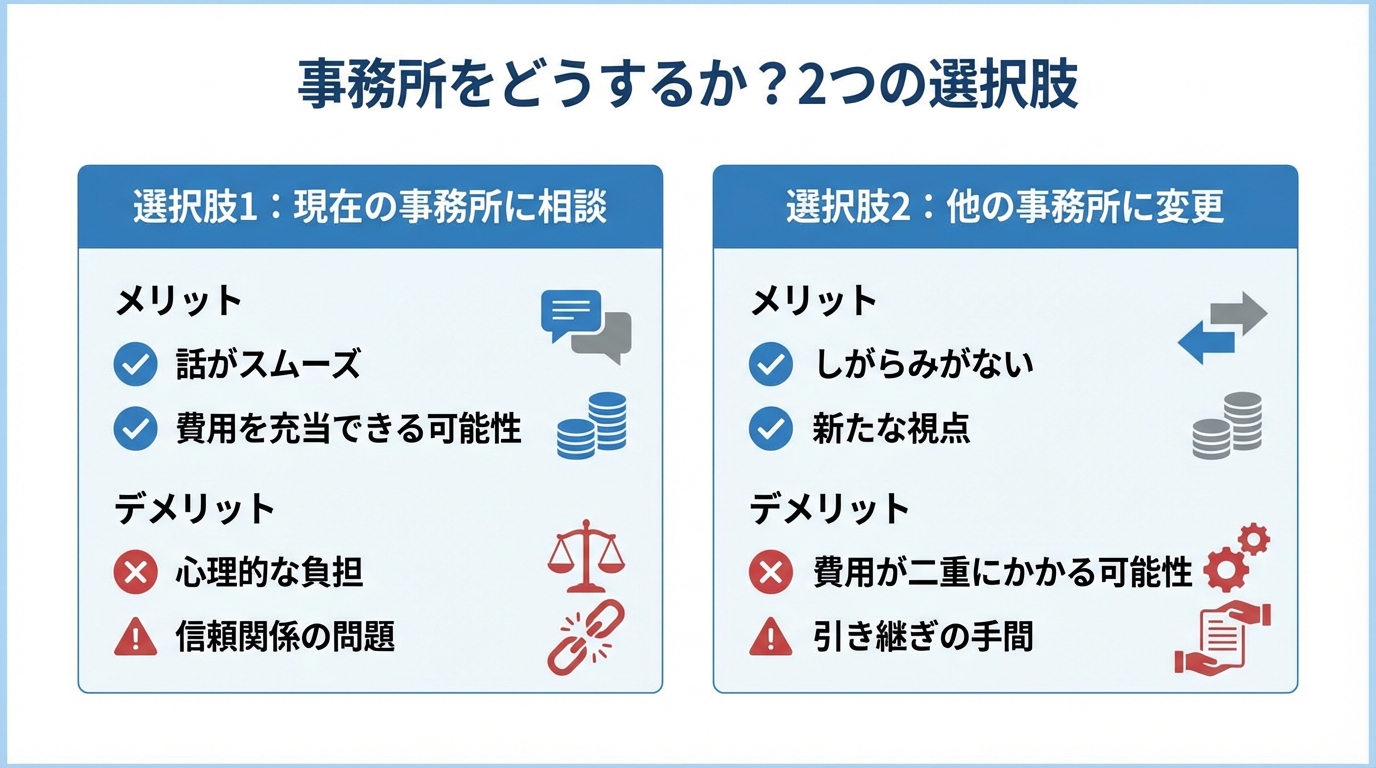
事務所をどうするか?2つの選択肢とメリット・デメリット
手続きを変更するにあたり、多くの方が悩むのが「今依頼している事務所とどうするか」という問題です。選択肢は大きく分けて2つあります。それぞれのメリット・デメリットを理解し、ご自身の状況に合った方を選びましょう。
選択肢1:現在の事務所に方針変更を相談する
まずは、現在依頼している弁護士や司法書士に相談する方法です。
メリット
- これまでの経緯を理解してくれているため、話がスムーズに進みやすい。
- すでに支払った任意整理の着手金を、自己破産の費用に充当(スライド)できる場合があります(契約内容や事務所の運用によります)。
デメリット
- 「返済できなくなった」と伝えづらい心理的な負担がある。
- すでに事務所との信頼関係が崩れている場合は、相談しにくい。
「一度お願いしたのに、方針を変えるなんて申し訳ない…」と感じるかもしれませんが、専門家はこのような状況の変化に慣れています。むしろ、返済できないまま放置してしまう方が問題は大きくなります。正直に、そして早めに相談することが最善の策です。
相談する際は、「予期せぬ収入の減少があり、このままではご迷惑をおかけしてしまうため、自己破産への変更についてご相談させて欲しい」といった形で、状況を伝えることが大切です。
選択肢2:他の事務所にセカンドオピニオンを求める
現在の事務所に相談しづらい、あるいは不満があるといった場合には、他の事務所に相談(乗り換え)することも選択肢の一つです。
メリット
- しがらみがなく、現状を正直に話せる。
- 新しい視点から、より良い解決策を提案してもらえる可能性がある。
- より信頼できる、相性の良い専門家に出会えるかもしれない。
デメリット
- 前の事務所に支払った着手金が返金されるかどうかは、契約内容や業務の進捗、解約(解除)理由等によって異なります。
- これまでの経緯をゼロから説明し、資料を準備し直す手間がかかる。
事務所の変更は決して珍しいことではありませんし、より良い解決を目指すためのあなたの正当な権利です。もし少しでも迷いがあるなら、セカンドオピニオンとして別の専門家の意見を聞いてみることをお勧めします。新たな事務所を探す際は、債務整理の実績が豊富か、費用体系が明確か、そして何より親身に話を聞いてくれるか、といった点を重視すると良いでしょう。弁護士に相談・依頼するメリットを理解し、賢く専門家を選ぶことが、再スタートを成功させる鍵となります。
【費用】切り替え・事務所変更で損しないための重要知識
手続きの変更で最も気になるのが、やはり費用の問題ではないでしょうか。「また高額な費用がかかるのでは…」という不安を解消するために、知っておくべき重要なポイントを解説します。
支払い済みの着手金は充当・スライドできる?
支払い済みの着手金がどうなるかは、「同じ事務所で手続きするか」「事務所を変更するか」で大きく異なります。
- 同じ事務所で方針変更する場合
事務所によっては、任意整理のために支払った着手金を、これから行う自己破産の費用の一部として充当(スライド)してくれる場合もあります。ただし、契約内容は事務所によって異なるため、必ず事前に確認しましょう。 - 他の事務所に変更する場合
残念ながら、前の事務所に支払った着手金が返金されることはあまり期待できません。任意整理の契約自体は有効に成立しているためです。そのため、新しい事務所で自己破産を依頼すると、新たに着手金が必要となり、費用が二重にかかってしまうリスクがあります。
費用面だけを考えれば、同じ事務所で手続きを進める方が負担は少ない傾向にあります。しかし、信頼関係が築けないなど、費用以上の問題がある場合は、思い切って事務所を変更することも大切な選択です。
自己破産で新たにかかる費用の内訳と相場
自己破産の手続きでは、専門家への報酬のほかに、裁判所に納める実費(予納金)が必要です。自己破産は、財産状況などによって「同時廃止事件」と「管財事件」の2種類に分かれ、どちらになるかで費用が大きく変わります。
| 費用の種類 | 同時廃止事件 | 管財事件 |
|---|---|---|
| 弁護士費用 | 30万円~50万円程度 | 40万円~80万円程度 |
| 裁判所への予納金 | 約1.2万円程度(例:東京地裁の同時廃止事件は11,859円/現金納付は12,000円) | 20万円以上(事案・裁判所により異なります) |
| 合計 | 31万円~53万円程度 | 60万円以上 |
任意整理からの切り替えの場合、特定の債権者への返済が「偏頗弁済(へんぱべんさい)」と見なされる可能性があり、事案によっては管財事件として手続きが進むことがあります。この点は特に注意が必要です。
裁判所に納める費用については、裁判所のウェブサイトでも情報が公開されています。
参照:破産事件の手続費用一覧
費用が払えない場合の対処法:法テラスの利用も検討
「自己破産の費用なんて、とても払えそうにない…」と諦める必要はありません。多くの法律事務所では、弁護士費用の分割払いに対応しています。また、収入や資産などの要件を満たせば、法テラス(日本司法支援センター)の民事法律扶助制度を利用し、弁護士費用や裁判所費用を立て替えてもらうことも可能です。立て替えてもらった費用は、原則として月々5,000円~10,000円程度の分割で返済していくことになります。「お金がないから相談できない」ということはありませんので、まずは相談してみることが大切です。
任意整理から自己破産へ変更する際の3つの注意点
手続きをスムーズに進め、確実に生活を再建するためには、いくつか法的な注意点があります。専門家の視点から、特に重要な3つのポイントを解説します。
注意点1:「偏頗弁済」を疑われるリスク
任意整理で特定の債権者にだけ返済を続けていた場合、その行為が「偏頗弁済(へんぱべんさい)」、つまり特定の債権者だけを不公平に優遇したと見なされる可能性があります。偏頗弁済は、自己破産の免責不許可事由(借金の免除が認められない原因)の一つとされています。
ただし、「偏頗弁済があったから、即、自己破産が認められない」というわけではありません。多くの場合、破産管財人が選任される「管財事件」として手続きが進められ、管財人があなたの財産状況や返済の経緯を調査します。その調査の結果や事情により、裁判所の裁量によって免責が許可される(裁量免責)場合もあります。このリスクがあるからこそ、隠し立てせず、専門家に正直にすべてを話すことが非常に重要になります。
参照:破産法
注意点2:保証人付きの借金は隠せない
任意整理では、保証人が付いている借金を対象から外し、保証人に迷惑がかからないように手続きを進めることが可能です。しかし、自己破産では「債権者平等の原則」により、すべての債権者を平等に扱わなければなりません。そのため、保証人が付いている借金だけを手続きから外すことはできず、保証人に請求が及ぶ可能性があります。
これは非常に心苦しいことだと思います。しかし、この事実は避けて通れません。事前に保証人に正直に事情を話し、誠心誠意お詫びすることが大切です。場合によっては、保証人自身も債務整理を検討する必要があるかもしれません。
注意点3:手続きの空白期間を作らない
現在の事務所に不満があり、他の事務所への変更を決めた場合、手続きのタイミングに注意が必要です。現在の事務所との契約を解除(辞任)してもらうと、その瞬間から弁護士という代理人がいない状態になります。この「空白期間」ができてしまうと、債権者はあなたに直接取り立てや督促を再開することができてしまいます。
せっかく止まっていた督促が再開すると、精神的な負担は計り知れません。事務所を変更する際は、必ず新しい依頼先を決めて契約を済ませてから、現在の事務所に解約を申し出るようにしましょう。これにより、空白期間を作ることなく、スムーズに手続きを引き継ぐことができます。
自己破産だけが選択肢ではない?再和解・個人再生の可能性
返済が苦しくなったからといって、必ずしも自己破産を選ばなければならないわけではありません。あなたの状況によっては、他の選択肢が適している場合もあります。
- 再度の任意整理(再和解)
一時的な収入減で、少し条件を変更すれば返済を続けられる見込みがある場合、債権者と再度交渉して和解を目指す「再和解」という方法があります。ただし、一度和解を破っているため、交渉は一度目より厳しくなる傾向があります。 - 個人再生
持ち家など、どうしても手放したくない財産がある場合や、自己破産では資格制限に該当してしまう職業に就いている場合には、個人再生が有効な選択肢です。裁判所を通じて借金を大幅に(約5分の1~10分の1に)減額し、3年~5年で分割返済していく手続きです。
どの手続きが最適かは、あなたの借金の総額、収入、財産の状況によって異なります。任意整理と自己破産の違いだけでなく、個人再生も含めた複数の選択肢を視野に入れ、専門家と相談しながら最も良い道を探しましょう。
まとめ:一人で抱え込まず、まずは専門家にご相談ください
任意整理の返済が苦しくなったとき、その道を自己破産へと変更することは、決して逃げではありません。それは、あなたの生活と未来を守るための、現実的で前向きな決断です。
- 任意整理から自己破産への方針変更は可能です。
- 事務所を変更することもできますが、費用や手続きの空白期間に注意が必要です。
- 費用が心配な場合でも、分割払いや法テラスの利用といった道があります。
- 偏頗弁済などの注意点はありますが、専門家に正直に話せば解決できるケースがほとんどです。
今、あなたは大きな不安と焦りの中にいることでしょう。しかし、一人で抱え込む必要はまったくありません。私たち専門家は、あなたの状況を理解し、最適な解決策を一緒に見つけるためにいます。最初の一歩を踏み出す勇気が、必ずあなたの明日を切り拓きます。あなたの再出発を、私たちが全力でサポートします。
まずはお気軽にご相談ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。