自己破産でd払いはどうなる?利用継続の2つの法的リスク
自己破産を考え始めると、日々の支払いに使っている「d払い」がどうなるのか、不安に思いますよね。「今まで通り使えるの?」「使ったらまずいことになる?」そんな疑問をお持ちではないでしょうか。
結論からお伝えすると、自己破産の手続きを始めたら、d払いの「電話料金合算払い」は原則として利用してはいけません。もし軽い気持ちで使い続けてしまうと、借金の支払いを免除してもらう免責が認められなくなるという、非常に深刻な事態を招く恐れがあるのです。
その理由は、主に2つの法的なリスクにあります。
- 偏頗弁済(へんぱべんさい):特定の貸し手(債権者)にだけ返済すること。
- 詐術による信用取引:支払不能などの事情がないと信じさせるために詐術を用いて、信用取引により財産を取得すること。
これらのリスクは、自己破産手続きに重大な影響を及ぼす可能性があります。便利な後払い決済サービスですが、自己破産においては、その利用が重要なリスクになる可能性があります。まずは、なぜd払いの利用が危険なのか、その理由を詳しく見ていきましょう。
リスク1:特定の債権者への返済と見なされる「偏頗弁済」
d払いの電話料金合算払いは、利用した分が翌月の携帯電話料金と一緒に請求されます。自己破産の手続き中にこれを利用して支払うと、NTTドコモ(請求収納業務をNTTファイナンスが担う場合があります)という特定の債権者にだけ返済したことになってしまいます。
自己破産には「債権者平等の原則」という大原則があります。これは、お金を貸してくれた全ての債権者を平等に扱わなければならない、というルールです。特定の誰かにだけ優先的に返済することは、この原則に反する「偏頗弁済」という行為にあたる可能性が非常に高いのです。
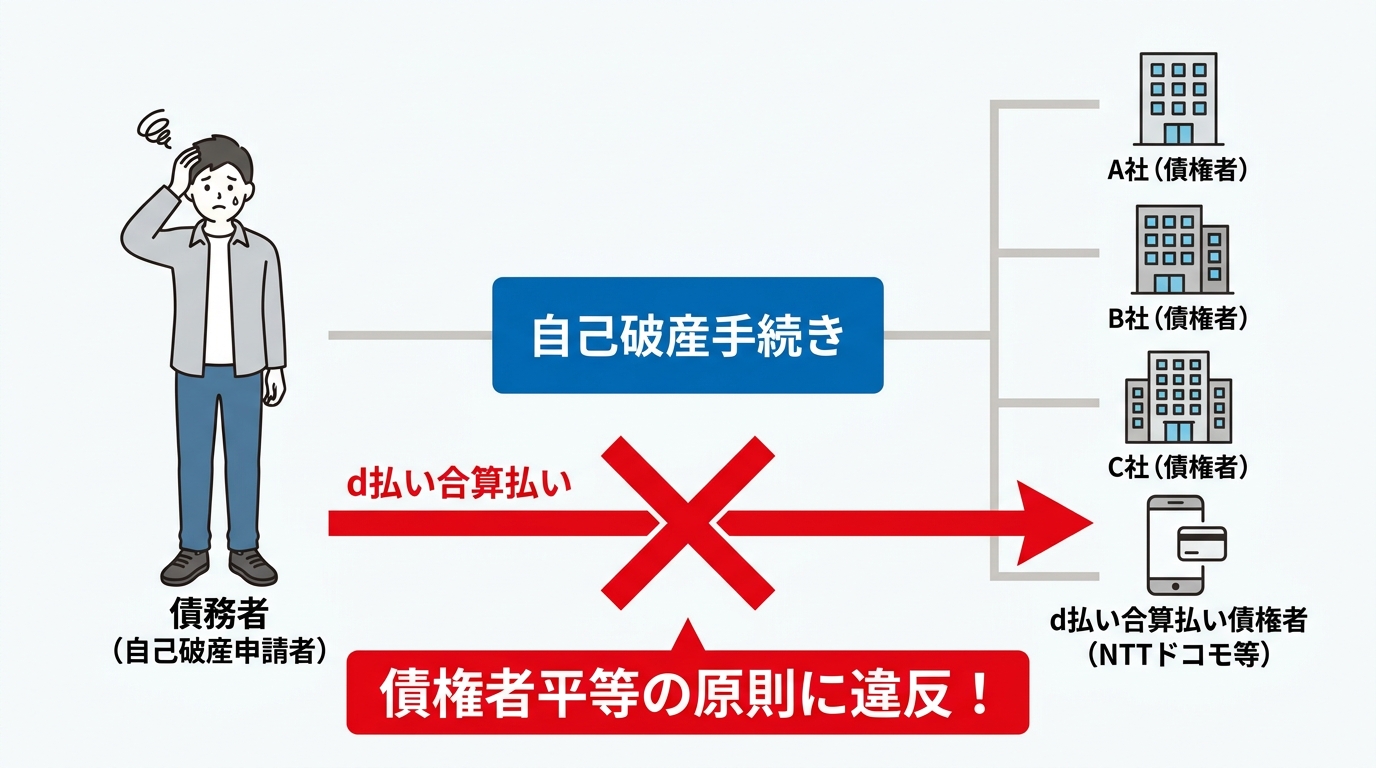
もし偏頗弁済が発覚すれば、裁判所は財産の調査などをより詳しく行うために「破産管財人」を選任することがあります。そうなると、手続きが複雑になって時間がかかるだけでなく、裁判所に納める費用も高額になってしまうかもしれません。
リスク2:返済できないと知りながら利用する「詐術的借入」
弁護士に相談するなどして、ご自身が「もう支払いを続けるのは難しい(支払不能)」と自覚した後にd払いの電話料金合算払いを利用すると、さらに深刻な問題につながる恐れがあります。
なぜなら、その行為は「初めから返すつもりがないのにお金を借りた」と判断される可能性があるからです。このような行為は、破産法上の「詐術による信用取引」と評価され、自己破産で借金の支払いを免除してもらう「免責」が認められなくなる免責不許可事由にあたる可能性があります。
特に、自己破産を決意した後の利用は、意図的だと見なされやすくなります。「少しくらいなら…」という軽い気持ちが、免責や手続きの進行に不利益が生じる可能性があります。絶対に避けるようにしてください。
【時期別】自己破産手続きとd払い利用停止のタイミング
では、具体的にどのタイミングでd払いの利用をやめるべきなのでしょうか。自己破産の手続きはいくつかの段階に分かれており、それぞれの段階で注意すべき点が異なります。ご自身の状況と照らし合わせながら、確認していきましょう。自己破産の手続き期間は人それぞれですが、ここでは大きく4つのフェーズに分けて解説します。
弁護士への相談前:利用は可能だが、高額利用は避けるべき
弁護士に相談する前の段階では、まだ法的な手続きは始まっていません。そのため、d払いをすぐに使えなくなるわけではありません。
しかし、この時期に高額な買い物をしたり、ギフト券などを購入して現金に換えたりする換金行為を行うと、後の手続きで「財産を隠そうとしたのではないか」「詐術的借入ではないか」と疑われる原因になります。
自己破産を考え始めたら、その時点からd払いの利用は食費や日用品など、生活に本当に必要な最低限の範囲にとどめ、意識的に利用を控えるように心がけましょう。
受任通知の発送後:d払いの利用は絶対に停止すること
弁護士に自己破産を依頼すると、弁護士は債権者に対して「これから手続きに入りますので、本人への直接の取り立てをやめてください」という内容の「受任通知」を発送します。受任通知は、債権者に弁護士が介入したことや支払いを停止する方針を伝える通知であり、破産法上の「支払停止」にあたるかは通知内容や状況に応じて判断されます。
この受任通知発送後にd払いの電話料金合算払いを利用することは、絶対にやめてください。
「支払いを停止します」と伝えた後に新たにd払いを利用すると、偏頗弁済や詐術による信用取引と評価されるリスクが高まります。この段階での利用は、自己破産手続きにおいて重大な問題となる可能性があります。ただちに利用を停止しましょう。
裁判所への申立後:利用が発覚すると管財事件になる可能性も
弁護士との準備を経て、いよいよ裁判所へ自己破産の申立てを行います。この後にd払いの利用が発覚すると、事態はさらに深刻になります。
実は、過去にこのようなケースがありました。あるご依頼者様が、私たちに隠れてキャリア決済を利用し続けていたのです。もちろん申立書には記載していませんでしたが、手続きの途中でその事実が発覚してしまいました。
結果として、裁判所は「申告内容に虚偽の疑いがある」と判断し、手続きはより調査が厳しく、費用も高くなる「管財事件」に切り替わってしまったのです。ご本人も、まさかこんな大事になるとは思っていなかったようで、大変なショックを受けておられました。
この事例からわかるように、「少しだけならバレないだろう」という安易な考えが、ご自身の負担を大きく増やしてしまうのです。
免責許可決定後:利用再開は可能だが慎重に
裁判所の免責許可決定が確定し、破産債権について責任を免れることになれば、生活を立て直す段階に入ります。この後であれば、d払いを再び利用できる可能性はあります。信用情報(いわゆるブラックリスト)に事故情報が登録されていても、キャリア決済については各社の判断で利用できるケースもあるようです。
ただし、注意点もあります。自己破産の手続きでNTTドコモやドコモファイナンスが債権者に含まれていた場合、その情報が社内に残り(社内ブラック)、d払いやdカードの利用が制限される可能性は否定できません。
免責後は、家計を安定させ、再び支払いが困難な状態にならないよう注意することが重要です。便利な決済手段も、使い方を誤れば再び多重債務のきっかけになりかねません。利用を再開する際は、ご自身の収入と支出をしっかりと管理し、慎重に判断するようにしてください。まずは安定した家計管理を身につけることから始めましょう。
自己破産前にd払いを使ってしまった場合の具体的な対処法
この記事を読んで、「すでにd払いを使ってしまったため、手続きに影響があるのではないか」と不安に感じている方もいらっしゃるかもしれません。でも、どうか諦めないでください。問題を解決するために、今からできることがあります。
重要なのは、やってはいけない行動を理解し、正しい対処をすることです。
まずは正直に弁護士に全てを話すことが解決の第一歩
最も重要で、かつ唯一の正しい対処法は、利用した事実を隠さずに、正直に弁護士へ話すことです。
いつ、いくら、何のために使ったのか。それを正直に申告してください。弁護士はあなたの味方です。問題を隠してしまうことが、事態を最も悪化させる原因になります。
正直にお話しいただければ、私たち弁護士は、なぜ利用してしまったのかという事情を裁判所へ丁寧に説明したり、免責を認めてもらうための意見書を作成したりと、あなたのために最善を尽くすことができます。弁護士に相談するメリットは、まさにここにあります。
「こんなことを話したら怒られるのではないか」と不安に思う必要はありません。私たちは、ご依頼者様の状況を確認し、手続きの見通しと対応方法を一緒に検討します。どんなことでも、安心して打ち明けてください。
家族など第三者による弁済は可能か?
もし、ご家族や親族の協力が得られるのであれば、「第三者弁済」という方法も考えられます。これは、d払いの利用分を本人に代わってご家族などに支払ってもらう方法です。
この場合、支払うのはご本人の財産からではないため、債権者平等の原則に反する偏頗弁済にはあたりません。そのため、有効な解決策となり得ます。
ただし、一つだけ注意点があります。それは、立て替えてもらったお金を、後からご本人がその家族に返済する約束をしてはいけないということです。もし返済の約束をしてしまうと、結局は特定の家族への返済を優先したことになり、偏頗弁済と同じ問題が生じてしまいます。
あくまで、ご家族からの「贈与」や「援助」という形で支払ってもらう必要があります。このあたりの細かな法的手続きについても、専門家である弁護士に相談しながら進めるのが安全です。
d払いの影響で自己破産を悩む前に専門家へご相談ください
d払いやキャリア決済は、私たちの生活に深く根付いた便利なサービスです。だからこそ、自己破産という大きな決断の中で、その扱いについて深く悩んでしまうのは当然のことだと思います。
しかし、これまで見てきたように、一見些細に思える問題が、自己破産手続き全体を左右する重要なポイントになり得るのです。一人で情報を集めて判断するには、あまりにもリスクが大きいと言えるでしょう。
もしあなたがd払いの利用について少しでも不安を感じているなら、どうか一人で抱え込まないでください。不安がある場合は、借金問題に対応している弁護士に相談し、状況に応じた対応を確認することが有効です。
再生の歩み法律事務所では、借金問題に関するご相談は何度でも無料でお受けしています。あなたの状況を丁寧にお伺いし、状況に応じた解決策を一緒に検討します。どうぞ、お気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。