おまとめローンとは?借金一本化の仕組みを正しく理解する
「複数の会社からの返済日がバラバラで、管理しきれない…」「毎月返済しているのに、なかなか元金が減らない気がする…」「このまま返済を続けていけるんだろうか…」
複数の借入れを抱え、毎月の返済に追われる中で、このような不安や焦りを感じている方は少なくないでしょう。返済の見通しが立たない状況に、精神的なストレスを感じていらっしゃるかもしれません。
そんな状況を解決する選択肢の一つとして「おまとめローン」を検討されているのではないでしょうか。しかし、その仕組みやリスクを正しく理解しないまま安易に利用すると、かえって状況を悪化させてしまう可能性もあります。
この記事では、借金問題に日々向き合っている弁護士の視点から、おまとめローンのメリットと、特に知っておいてほしいデメリットや注意点を徹底的に解説します。この記事を読み終える頃には、あなたが本当におまとめローンを利用すべきなのか、それとも別の道を探すべきなのか、冷静に判断できるようになるはずです。
まず、おまとめローンとは、複数の金融機関からの借入れを、一つの新しいローンに借り換えて一本化する仕組みのことです。これは単なる「借金の借り換え」とは少し異なり、「返済すること」を目的とした専用のローンである、と理解してください。
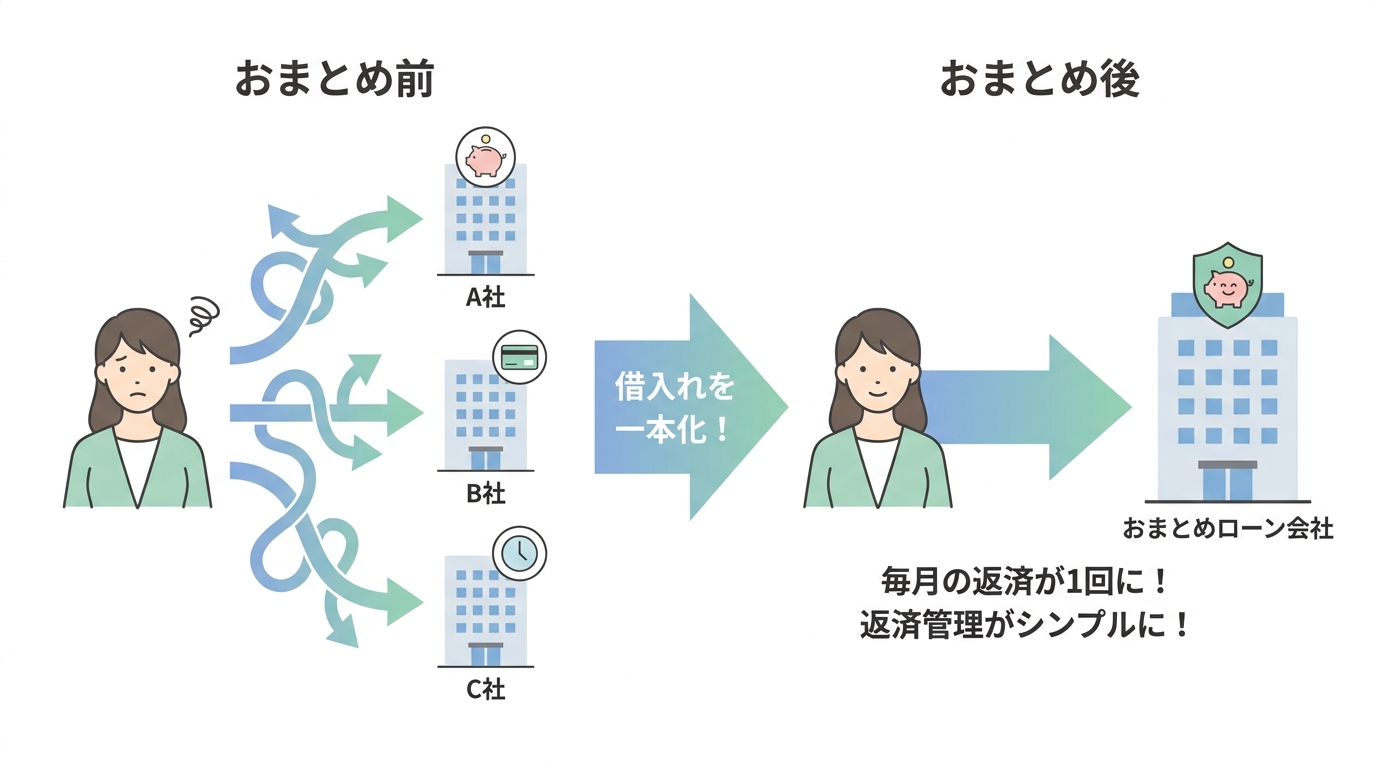
例えば、A社から50万円、B社から30万円、C社から20万円、合計100万円を借りている場合、新たにおまとめローンで100万円を借り入れ、そのお金でA社・B社・C社の借金をすべて完済します。その後は、おまとめローンを提供した金融機関に、月々一本化された借金を返済していくことになります。
特に、金利が高い傾向にあるクレジットカードのリボ払いなどを複数利用している方にとっては、魅力的な選択肢に映るかもしれません。
おまとめローンのメリット|返済は本当に楽になる?
おまとめローンを利用することで、返済の負担が軽減される可能性があります。ここでは、一般的に言われる3つのメリットについて、どのような条件下でそれが実現するのか、冷静な視点で解説していきます。
メリット1:返済管理が楽になる
最大のメリットは、何といっても返済管理の負担が劇的に軽くなることでしょう。
これまで「A社は5日、B社は15日、C社は月末…」と、複数の返済日と返済額を常に把握し、口座の残高を気にしなければならなかった状況から解放されます。これが「月1回、決まった額の返済」にまとまることで、うっかり返済を忘れてしまうといった事態を防ぎやすくなります。
返済の遅延は信用情報に傷がつく原因となり、将来のローン審査などに影響を及ぼす可能性があります。返済管理の一本化は、こうしたリスクを減らし、「また返済日だ…」という精神的なプレッシャーから解放されるという、心理的な面で非常に大きなメリットがあると言えるでしょう。
メリット2:今より金利が下がり、利息を減らせる可能性がある
複数の借入れを一本化することで、現在よりも低い金利が適用され、将来支払う利息を減らせる可能性があります。
この仕組みには、利息制限法という法律が関係しています。この法律では、借入額に応じて上限金利が定められています。
- 元本が10万円未満の場合:年20%
- 元本が10万円以上100万円未満の場合:年18%
- 元本が100万円以上の場合:年15%
例えば、消費者金融3社からそれぞれ50万円ずつ(金利 年18%)借りている場合、借入額は合計で150万円になります。これを金利 年15%以下のおまとめローンで一本化できれば、適用される金利が下がることになります。
金利が下がれば、毎月の返済額のうち利息の占める割合が減り、その分、元金の返済に充てられる金額が増えるため、効率的に借金を減らしていくことが期待できます。かつてグレーゾーン金利で借り入れをしていた場合には、過払い金が発生している可能性もあります。
ただし、これはあくまで「可能性がある」という話です。おまとめローンの審査結果によっては、期待したほど金利が下がらなかったり、場合によっては現状と変わらなかったりすることもあるため、過度な期待は禁物です。
メリット3:月々の返済額を減らせる可能性がある
おまとめローンは、返済期間を現在よりも長く設定できる場合があります。返済期間が長くなれば、その分、毎月の返済額を抑えることが可能です。
例えば、毎月の返済額が合計で5万円あり、生活を圧迫している状況だったとします。おまとめローンを利用して返済期間を延ばすことで、月々の返済額を3万円に減らすことができれば、当面の家計には余裕が生まれるでしょう。これにより、生活を立て直すための一時的な猶予期間を作れるかもしれません。
しかし、このメリットには十分な注意が必要です。目先の返済額が減ることは魅力的ですが、これは後ほど詳しく解説する「総返済額の増加」という最大のデメリットと表裏一体の関係にあることを、必ず覚えておいてください。
おまとめローンのデメリットと注意点|利用前に確認すべきリスク
ここからが、弁護士として最もお伝えしたい部分です。金融機関のウェブサイトなどではあまり強調されませんが、おまとめローンには深刻なデメリットやリスクが潜んでいます。メリットだけでなくリスクを理解しないまま利用すると、想定よりも返済負担が重くなる可能性があります。
デメリット1:総返済額が増える危険性がある
「月々の返済額が減る」というメリットと同時に注意すべき重要なリスクです。返済期間を延ばして毎月の返済を楽にすると、その分、利息を支払う期間も長くなります。その結果、たとえ金利が下がったとしても、最終的に支払う利息の総額は以前より増えてしまうというケースが少なくありません。
具体的なシミュレーションを見てみましょう。
| おまとめ前 | おまとめ後 | |
|---|---|---|
| 借入総額 | 200万円 | 200万円 |
| 金利 | 年18% | 年15% |
| 毎月の返済額 | 約50,000円 | 約38,000円 |
| 返済期間 | 5年 (60回) | 8年 (96回) |
| 総返済額 | 約3,047,000円 | 約3,446,000円 |
この例では、おまとめローンで金利が年18%から15%に下がり、月々の返済額も減りました。しかし、返済期間を3年延ばした結果、総返済額は約40万円増えています。
目先の返済の楽さだけを求めてしまうと、将来的に大きな負担を背負い込むことになる危険性を、正しく理解しておく必要があります。
デメリット2:追加の借入れが原則できない
おまとめローンは、あくまで「借金を返済するためのローン」です。そのため、契約後は追加で借入れをすることは基本的にできません。これは、これ以上借金を増やさないためには良いことなのですが、予期せぬ事態が起きたときに対応できなくなるリスクもはらんでいます。
例えば、おまとめローンで返済を一本化した後に、冠婚葬祭や病気・ケガなどで急な出費が必要になったらどうでしょうか。追加の借入れができないため、資金の確保に窮してしまう可能性があります。
最悪の場合、そこで焦ってしまい、審査の甘い高金利の業者や、違法な金融業者に手を出してしまうケースも考えられます。そうなれば、せっかく一本化した意味がなくなり、以前よりもさらに状況が悪化してしまうでしょう。手軽に利用できる給与前借アプリなども、結果的に状況を悪化させる一因となることがあります。
デメリット3:審査が厳しく、誰でも利用できるわけではない
「審査が甘い」「通りやすい」といった情報を目にすることがあるかもしれませんが、現実には、おまとめローンの審査は通常のカードローンなどと比較して厳しい傾向にあります。
考えてみてください。金融機関の立場からすれば、すでに複数の会社から借入れをしている人は「返済能力に懸念がある顧客」と見なされるのが自然です。その人に、既存の借金を肩代わりする形で新たにお金を貸すわけですから、慎重に審査を行うのは当然のことです。
特に、信用情報に過去の延滞記録が残っていたり、収入が不安定だったり、借入件数が多すぎたりすると、審査に通ることは難しくなります。安易に複数の金融機関に申し込みをすると、その申し込み履歴自体が信用情報に記録され、かえって審査に不利に働く可能性もあるため注意が必要です。
【弁護士が診断】あなたはおまとめローンを利用すべきか?
ここまで解説したメリットとデメリットを踏まえ、あなたが本当におまとめローンを利用すべきなのか、客観的に判断するためのチェックリストを用意しました。ご自身の状況と照らし合わせながら、冷静に確認してみてください。
利用を検討しても良いケース【チェックリスト】
以下に複数当てはまる方は、おまとめローンが有効な解決策となる可能性があります。
- □ 現在の借入れの平均金利が、年15%〜18%以上と高い
- □ 借入総額が年収の3分の1に近いが、明確に超えてはいない
- □ 返済に遅れたことは一度もない
- □ 今後も安定した収入が継続して見込める
- □ 借金を一本化した後、絶対に追加で借入れをしない固い意志がある
- □ 総返済額が増える可能性を受け入れた上で、目先の返済負担軽減を優先したい
これらの項目に多く当てはまる場合でも、あくまで「検討の価値がある」という段階です。実際に申し込む前には、必ず返済シミュレーションを行い、総返済額がどうなるのかを正確に把握することが重要です。
利用は危険!他の方法を考えるべきケース【チェックリスト】
以下の項目に一つでも当てはまる方は、おまとめローンの利用はかえって状況を悪化させる危険性が高いため、避けるべきです。
- □ すでに返済の延滞を繰り返している
- □ 借入総額が、すでに年収の3分の1を大幅に超えている
- □ 収入が不安定、または今後減少する見込みがある
- □ 返済のために別のところから借りる「自転車操業」の状態に陥っている
- □ 督促の電話や手紙に精神的に追い詰められている
もし一つでも心当たりがあるのなら、おまとめローンという「対症療法」では根本的な解決には至りません。今まさに債務整理を考えるべきタイミングに来ている可能性が非常に高いと言えます。
おまとめローンの審査に通らない…その後の選択肢とは
もし、おまとめローンの審査に申し込んで、残念ながら通らなかった場合、どうすればよいのでしょうか。「もう打つ手がない」と絶望してしまうかもしれません。しかし、それは間違いです。
審査に落ちたという事実は、「あなたの返済能力では、これ以上の借入れは困難である」という金融機関からの客観的な評価です。これは厳しい現実ですが、同時に、今のやり方では借金問題は解決できないという重要なサインでもあります。このサインを真摯に受け止め、より根本的な解決策に目を向けるべき時なのです。
なぜ審査に落ちたのか?考えられる理由
審査に落ちた理由は、金融機関から直接伝えられることはありません。しかし、一般的に以下のような理由が考えられます。
- 総量規制との関係がある:貸金業者からの借入れは、原則として年収の3分の1を超える新たな借入れが制限されます。ただし、銀行等からの借入れは総量規制の対象外であり、一定の条件を満たすおまとめローンは例外貸付けとして利用できる場合もあります。
- 信用情報に問題がある:過去にクレジットカードやローンの返済を2〜3ヶ月以上延滞したことがある、あるいは短期間に複数のローンに申し込んでいるなどの記録が残っていると、審査に通りにくくなります。
- 収入が不安定:勤続年数が短い、自営業で収入の変動が大きいなど、安定した返済が見込めないと判断された可能性があります。
- 借入件数が多すぎる:借入総額だけでなく、借入先の件数が多いことも、多重債務者として返済管理能力が低いと見なされる一因となります。もし返済を放置して一括請求が届いているような状況では、審査に通ることは極めて困難です。
借金問題を根本から解決する「債務整理」という選択肢
おまとめローンの審査に通らない、あるいは利用すべきでないケースに当てはまる場合、法律に基づいた手続きである「債務整理」が、あなたの生活を再建するための強力な選択肢となります。
おまとめローンが、あくまで利息を含めた借金全額を返済していく「対症療法」であるのに対し、債務整理は、借金の減額や支払い義務の免除を図ることができる場合がある法的手続きです。国が認めた、借金で苦しむ人を救済するための制度であり、弁護士などの専門家に依頼して手続きを進めます。
債務整理には、主に以下の3つの手続きがあります。
- 任意整理:裁判所を通さず、弁護士が金融機関と直接交渉し、将来の利息をカットしてもらい、元金のみを3〜5年で分割返済していく方法。
- 個人再生:裁判所に申立てを行い、借金を大幅に(5分の1〜10分の1程度に)減額してもらい、残りを原則3年で返済していく方法。住宅ローンが残っていても、家を手放さずに手続きできる可能性があります。より詳しい内容については、個人再生の詳しい解説をご覧ください。
- 自己破産:裁判所に申立てを行い、借金の支払い義務を原則として全て免除(免責)してもらう方法。一定以上の価値がある財産は手放す必要がありますが、生活をゼロから再スタートできます。
どの手続きが最適かは、あなたの借金の総額、収入、財産の状況などによって異なります。しかし、どの方法を選んでも、あなたの今の苦しい状況を打開し、新しい一歩を踏み出す道が拓けるのです。
おまとめローンと任意整理、どちらを選ぶべきか
特に、おまとめローンと任意整理は比較検討されることが多い選択肢です。どちらがあなたにとってより良い解決策なのか、比較表で確認してみましょう。
| おまとめローン | 任意整理 | |
|---|---|---|
| 目的 | 返済管理の簡素化・金利負担の軽減 | 将来利息のカット・元金の分割返済 |
| 利息 | 金利が下がる可能性があるが、利息は払い続ける | 原則として将来の利息は全額カット |
| 元金 | 減らない | 減らない(過払い金があれば減る可能性も) |
| 信用情報への影響 | 申込みや契約内容、返済状況が信用情報に登録される | 事故情報が登録される可能性がある(いわゆるブラックリスト) |
| 手続きの対象 | 全ての借入れを一本化するのが一般的 | 保証人がいる借金などを除外して手続き可能 |
| 向いている人 | 自力での完済が見込めるが、返済管理を楽にしたい人 | 自力での完済が困難で、根本的に負担を減らしたい人 |
最も大きな違いは「将来の利息を支払うかどうか」です。任意整理のデメリットとして信用情報への影響はありますが、それを差し引いても、利息がなくなることで返済総額を大幅に減らせる効果は絶大です。返済しても元金がほとんど減らないという苦しみから解放され、着実に借金を完済する道筋が見えてきます。
まとめ:返済に悩んだら、まずは専門家へご相談ください
おまとめローンは、複数の借入れを一本化し、返済管理を楽にするなど、いくつかのメリットがあることは事実です。しかし、それはあくまで「自力で完済できる見込みがある」という前提があってこそ成り立つ選択肢です。
安易に利用すれば、返済期間が延びて総返済額が増えてしまったり、審査が通らずに時間を無駄にしてしまったりと、かえって状況を悪化させるリスクもはらんでいます。
もしあなたが、
- おまとめローンの利用を迷っている
- 審査に落ちてしまい、どうすればいいか分からない
- そもそも自力で返済できるか不安
このように感じているのであれば、どうか一人で悩まないでください。
借金問題は、時間が経てば経つほど、利息や遅延損害金が膨らみ、解決が難しくなっていきます。専門家である弁護士に相談することは、あなたの状況を客観的に把握し、最も適切な解決策を見つけるための最も確実な第一歩です。債務整理を弁護士に相談するメリットは数多くあります。
代表弁護士からのメッセージ
代表弁護士の深井辰也です。私も過去の経験から、弱い立場にある方々が泣き寝入りせざるを得ない状況を数多く見てきました。借金の問題は、弁護士が介入することで債権者からの督促を止め、落ち着いて今後のことを考える時間を作ることができます。あなたの再生への道を、私たちが全力でサポートします。どうか一人で抱え込まず、お気軽にご相談ください。
当事務所では、借金に関するご相談は何度でも無料でお受けしています。あなたの状況を丁寧にお伺いし、おまとめローンが適切なのか、それとも債務整理を検討すべきなのか、専門家の視点から誠実にアドバイスいたします。勇気を出して一歩を踏み出すことが、平穏な生活を取り戻すための始まりです。
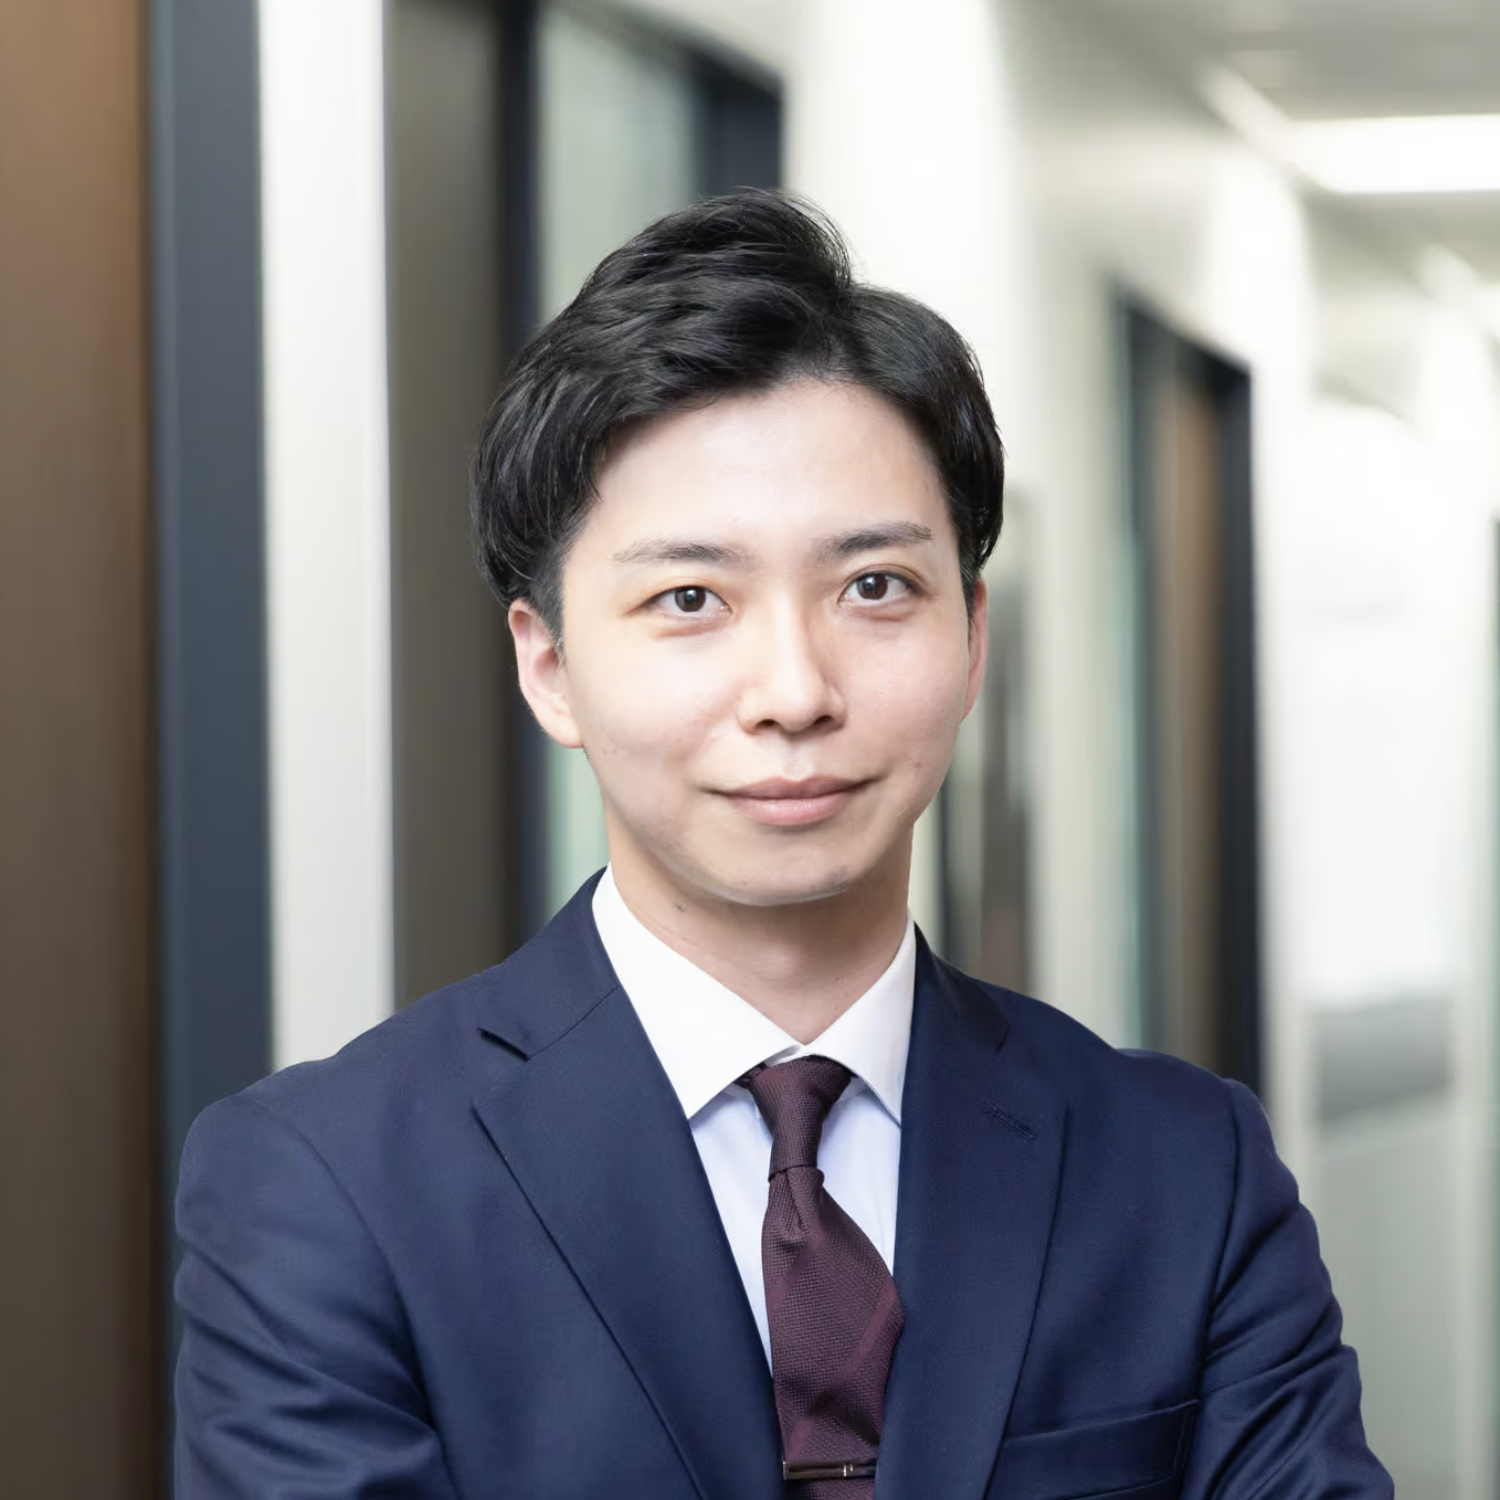
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。