自己破産
自己破産で奨学金はどうなる?保証人への影響と解決策を解説
自己破産で奨学金はどうなる?保証人への影響が心配なあなたへ
奨学金の返済が苦しく、自己破産という言葉が頭をよぎる…。しかし、それ以上にあなたの心を締め付けているのは、「保証人になってくれた親にだけは、絶対に迷惑をかけたくない」という強い想いではないでしょうか。
自分の将来のために応援してくれた家族を、自分のせいで苦しませてしまうかもしれない。その罪悪感と不安で、誰にも相談できずに一人で抱え込んでいるかもしれませんね。
まず、知っていただきたいのは、奨学金の返済に悩み自己破産を考えるのは、決して特別なことではないということです。経済状況の変化は誰にでも起こり得ますし、20代で自己破産を考える方も少なくありません。
この記事では、奨学金と自己破産の関係、保証人への影響、検討できる対応策を整理します。
結論からお伝えすると、自己破産をすれば、あなたの奨学金の返済義務は原則として免除(免責)される可能性があります。しかし、残念ながら、それだけでは保証人であるご家族への影響は避けられません。
ですが、絶望する必要はありません。その影響を最小限に食い止め、あなたと大切なご家族を守るための方法は、確かに存在するのです。この記事を通じて、現在の状況で確認すべき点と、次に検討できる対応を整理していきます。
自己破産と奨学金返済の基本ルール
具体的な対策を考える前に、まずは法律上の基本ルールを冷静に理解することが大切です。感情的になってしまうと、かえって視野が狭くなってしまうかもしれません。ここでは、自己破産が奨学金と保証人にどのような影響を与えるのか、客観的な事実を見ていきましょう。自己破産の全体像については、自己破産の基本的な仕組みで体系的に解説しています。
奨学金も自己破産で「免責」の対象になる
「奨学金は国からの借金だから、自己破産してもなくならないのでは?」と心配される方が非常に多いのですが、それは誤解です。
自己破産の手続きで裁判所から「免責許可決定」が出ると、原則として全ての借金の返済義務がなくなります。これを「免責」と呼びます。
そして、日本学生支援機構(JASSO)などからの奨学金も、消費者金融からの借入れやクレジットカードの支払いと同様に、この免責の対象に含まれます。
法律上、税金や養育費など一部の支払い義務は「非免責債権」として免責の対象外とされていますが、奨学金はこれには該当しません。公的な貸付である社会福祉協議会からの借金などと同じように、自己破産によって返済義務がなくなる可能性があるのです。まずは、奨学金も免責の対象になり得ることを前提に、次の対応を検討しましょう。

保証人の種類で影響が変わる|人的保証と機関保証
次に重要なのが、あなたの奨学金の「保証制度」です。これには「人的保証」と「機関保証」の2種類があり、どちらを選んでいるかによって、保証人への影響が全く異なります。
人的保証:
親や親族など、個人に連帯保証人・保証人になってもらう制度です。あなたが自己破産をすると、貸主(JASSOなど)は連帯保証人には返還未済額の返済を、保証人には分別の利益を踏まえた範囲で返済を請求します。これが、多くの方が心配されているケースです。
機関保証:
保証料を支払うことで、保証機関(日本国際教育支援協会など)に保証人になってもらう制度です。この場合、あなたが返済できなくなると、保証機関があなたに代わって貸主へ返済します(これを代位弁済といいます)。その後、あなたは保証機関から返済を求められることになりますが、自己破産をすればその支払い義務も免責の対象となります。親族など個人に直接請求がいくことはありません。
ご自身の契約がどちらのタイプか分からない場合は、奨学金の契約書類(奨学生証や返還誓約書など)を確認してみましょう。この違いを把握することが、対策を立てる上での第一歩です。一般的に、債務整理で保証人に影響が及ぶのは、この「人的保証」の場合です。
保証人の返済義務はなくならない【一括請求が原則】
ここでは、保証人に関する重要な点を確認します。
あなたが自己破産をして奨学金の返済義務が免責されても、保証人・連帯保証人の返済義務はなくなりません。保証契約とは、まさに「主たる債務者(あなた)が返済できなくなった場合に、代わりに返済する」という契約だからです。
さらに、請求は分割ではなく、連帯保証人には返還未済額の一括払いを、保証人には分別の利益を踏まえた範囲での支払いを求められる可能性があります。これは、あなたが返済を怠ったり自己破産を申し立てたりすることで「期限の利益を喪失」するためです。簡単に言うと、「分割で支払う権利を失い、すぐに全額返さなければならない」状態になるのです。
数百万円もの金額を突然一括で請求されれば、たとえご両親であっても対応に窮してしまうでしょう。自己破産が家族に与える影響の中でも、これが最も直接的で深刻な問題と言えます。
しかし、ここで思考を止めないでください。次のセクションでは、保証人への影響を抑えるために検討できる対応を説明します。
保証人への影響を最小限にするための3つの行動計画
ここからは、この記事で最もお伝えしたい「具体的なアクションプラン」です。不安をただの不安で終わらせず、あなたとご家族を守るための行動に変えていきましょう。一つひとつ、順番に確認していくことで、対応方針を整理しやすくなります。
ステップ1:弁護士に相談する前に保証人と話す
意外に思われるかもしれませんが、私たちが強く推奨するのは、法的な手続きを進める前に、まず保証人であるご家族と正直に話すことです。
「言いにくい」「怒られるのが怖い」「心配をかけたくない」…その気持ちは痛いほどわかります。しかし、何も知らせずに自己破産の手続きを進め、ある日突然、JASSOからご家族へ一括請求の通知が届く…というのが、最も関係をこじらせ、信頼を失う最悪のシナリオです。自己破産を家族に内緒にするのは極めて困難であり、特に保証人がいる場合は不可能だと考えてください。
話すときは、感情的にならずに、以下の点を誠実に伝えましょう。
- 現状の報告:奨学金や他の借金の返済が、どうしても難しい状況にあること。
- 今後の見通し:自己破産を検討しており、その場合、保証人に請求がいく可能性があること。
- 謝罪と協力のお願い:迷惑をかけることへの心からのお詫びと、この問題に一緒に向き合ってほしいというお願い。
事前に話しておくことで、ご家族も心の準備ができますし、何より「隠さずに話してくれた」という誠実な姿勢が、今後の協力関係の土台となります。家族全体で問題に向き合う体制を作ることが、解決への第一歩なのです。

ステップ2:保証人が一括請求された場合の対処法を知る
保証人であるご家族が、実際に一括請求の通知を受け取った際にどうすればよいか、その対処法を事前に知っておくことが、パニックを防ぐ鍵となります。
ここで、非常に重要な情報をお伝えします。日本学生支援機構(JASSO)は、保証人から返済に関する相談があった場合、その経済状況に応じて分割払いの交渉に柔軟に応じてくれるケースが多いのです。
一括請求の通知が来たからといって、必ずしも一度に全額を支払わなければならないわけではありません。すぐにJASSOの相談窓口に連絡し、「一括での支払いは困難だが、分割であれば返済の意思がある」ことを誠実に伝え、交渉することが極めて重要です。
交渉のポイントは以下の通りです。
- 無視せず、すぐに連絡する。
- 保証人の収入や家計の状況を正直に説明する。
- 実現可能な返済計画(毎月いくらなら支払えるか)を具体的に提示する。
もちろん、ご本人や保証人だけで交渉するのが不安な場合は、私たち弁護士が代理人として交渉することも可能です。弁護士が代理人として、状況を整理したうえで返済方法について協議することも可能です。具体的な交渉方法については、一括請求への対処法で詳しく解説しています。
万が一、保証人自身の収入や資産では分割返済も難しいという場合には、保証人自身が債務整理(任意整理や自己破産など)を検討するという選択肢もあります。状況によっては、保証人自身の債務整理も選択肢になります。
参考:JASSOの人的保証制度
ステップ3:保証人が亡くなっている・連絡が取れない場合
少し特殊なケースですが、保証人がすでに亡くなっている場合や、疎遠で連絡が取れない場合の対応についても触れておきます。
保証人が亡くなっている場合:
保証人の地位(返済義務)は、原則として相続人に引き継がれます。例えば、父親が保証人で既に亡くなっている場合、母親や兄弟姉妹といった相続人が保証人の立場を引き継ぐことになります。ただし、相続人が家庭裁判所で「相続放棄」の手続きを行えば、保証債務を含む一切の遺産を相続しないため、返済義務を免れることができます。自己破産と相続が絡むケースは複雑になりがちなので、早めの相談が肝心です。
保証人と連絡が取れない場合:
自己破産の手続きでは、保証人の住所を裁判所に届け出る必要があります。住民票などで現在の住所を調査することになりますが、それでも連絡がつかない場合もあります。しかし、連絡が取れないからといって手続きが止まるわけではありません。最終的には保証人のもとへ裁判所や債権者から通知が届くことになります。このような状況では、ご自身で対応するのは困難ですので、まずは弁護士に相談し、どう進めるべきか状況を整理することをお勧めします。
自己破産を避ける道は?他の選択肢を検討する
「どうしても保証人にだけは迷惑をかけたくない…」。その想いが強いのであれば、自己破産以外の方法を検討する価値は十分にあります。あなたの状況によっては、自己破産以外の債務整理方法が最適な解決策となる可能性もあります。複数の選択肢を比較し、状況に合った方法を検討することが大切です。
保証人に迷惑をかけない唯一の方法「任意整理」
もし、あなたの借金問題の原因が、奨学金以外の借金(例えば、消費者金融からの借入れやクレジットカードのリボ払いなど)にもあるのなら、「任意整理」という手続きが非常に有効な選択肢になります。
任意整理の最大の特徴は、手続きをする借金を自分で選べるという点です。
つまり、「保証人がついている奨学金はこれまで通り返済を続ける」ことにして、「他の消費者金融やカード会社だけを対象に任意整理を行う」という選択が可能なのです。これにより、将来の利息をカットしてもらい、月々の返済額を大幅に減らすことができます。その結果、生活に余裕が生まれ、奨学金の返済も続けられるようになるかもしれません。
これは、保証人に一切知られることなく、迷惑もかけずに生活を立て直せる唯一の方法と言えるでしょう。ただし、奨学金自体の返済は続くため、あくまで他の借金に圧迫されている方向けの解決策です。任意整理と自己破産の違いを正しく理解し、ご自身の状況に合うか見極めることが大切です。
JASSOの救済制度で返済負担を一時的に軽くする
債務整理という法的な手続きに踏み切る前に、まずはJASSOが公式に用意している救済制度の利用を検討しましょう。これらは、返済が一時的に困難になった人のためのセーフティネットです。
- 減額返還制度:災害、傷病、経済困難などの事情がある場合に、一定期間、毎月の返済額を3分の2、2分の1、3分の1または4分の1に減額できる制度です。返済総額が減るわけではありませんが、当面の負担を大きく軽減できます。
- 返還期限猶予制度:減額返還制度と同じような事情がある場合に、一定期間、返済そのものをストップ(猶予)してもらえる制度です。第二種奨学金の場合、猶予期間終了から返還再開までの期間には利息が付く点に注意が必要ですが、生活を立て直すための時間を確保できる可能性があります。
これらの制度は、根本的な借金問題の解決にはなりませんが、失業や病気などで一時的に収入が途絶えた場合には非常に有効です。まずはJASSOの相談窓口に電話してみることを強くお勧めします。
奨学金の自己破産に関するよくある質問
最後に、奨学金の自己破産に関して多くの方が抱く疑問について、Q&A形式でお答えします。
Q. 奨学金を隠して自己破産できますか?
A. できません。これは絶対にやってはいけない行為です。
自己破産の手続きでは、すべての債権者(お金を借りている相手)を裁判所に正直に申告する義務があります。保証人に迷惑をかけたくないからと、意図的に奨学金の存在を隠して手続きを進めると、「財産隠し」と同様にみなされ、「免責不許可事由」という重大な違反行為に該当する可能性があります。これが認められると、他の借金も含めて一切免責されず、自己破産をした意味がなくなってしまうという最悪の結果を招きかねません。免責を得るためには、債権者を正確に申告し、手続きに誠実に対応することが重要です。手続き中のNG行動については、事前にしっかり確認しておきましょう。
Q. 親が自己破産したら、子どもは奨学金を借りられませんか?
A. 問題なく借りられます。
親が自己破産したという事実が、お子さんの奨学金の審査に影響することはありません。奨学金は、あくまで借りる学生本人の学習意欲や経済状況に基づいて審査されるものです。ただし、自己破産をした親は連帯保証人になることができません。そのため、別の方(4親等以内の親族など)に保証人になってもらうか、「機関保証」の制度を利用する必要があります。この点さえクリアすれば、何も心配はいりません。基本的に、債務整理が直接家族に影響するケースは限定的です。
Q. 保証人が返済した分を、後から私に請求できますか?
A. 法律上の支払い義務はありません。
保証人があなたに代わって返済した場合、保証人はあなたに対してその返済分を請求する権利(これを「求償権」といいます)を持ちます。しかし、あなたが自己破産をして免責許可決定を得た場合、この求償権も免責の対象となります。したがって、保証人から法的に支払い請求をされても、応じる義務はありません。
ただし、これはあくまで法律上の話です。ご家族があなたの代わりに多額の返済をしてくれたという事実は残ります。法律上の義務はなくても、感謝の気持ちを伝えたり、将来生活が安定した際に少しずつでも恩返しをしたりと、家族としての道義的な関係を大切にすることが重要でしょう。
まとめ|一人で抱え込まず、再生への一歩を

奨学金の返済問題は、あなた一人の問題ではありません。保証人という形で、あなたを応援してくれた大切なご家族の人生にも関わる、非常にデリケートな問題です。
だからこそ、一人で抱え込み、間違った判断をしてしまう前に、専門家である弁護士に相談することが、あなたとご家族を守るための有力な選択肢の一つとなります。
この記事を読んで、自己破産の仕組みや、保証人への影響を最小限にするための具体的なステップが見えてきたのではないでしょうか。
- 自己破産であなたの返済義務は免責される可能性があること。
- 保証人には一括請求がいくが、分割払いの交渉は可能であること。
- 手続きの前に保証人と話すことが、信頼関係を守る鍵であること。
- 奨学金以外の借金があるなら、任意整理で保証人への影響をゼロにできる可能性があること。
私たち再生の歩み法律事務所は、これまで数多くの奨学金問題と向き合ってきました。あなたの状況を丁寧にお伺いし、自己破産が本当にベストな選択なのか、それとも他の方法があるのか、あなたとご家族にとっての最適な解決策を一緒に見つけ出すパートナーです。弁護士に相談することは、決して特別なことではありません。それは、あなたの人生を再スタートさせるための、前向きで賢明な選択なのです。
初回のご相談は無料です。どうか一人で悩み続けないでください。奨学金の返済や保証人への影響が不安な場合は、早めに相談をご検討ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産をしても残せる財産は?
自己破産で財産がゼロになるは誤解です
「自己破産をしたら、家も貯金も何もかも失って、明日からの生活さえままならなくなるのでは…」
借金の悩みで苦しんでいる方の多くが、このような大きな不安を抱えていらっしゃいます。テレビドラマなどの影響で、「自己破産=全財産没収」という厳しいイメージが先行しているのかもしれません。
しかし、それは大きな誤解です。自己破産は、支払不能となった方の債務と財産を法律に基づいて整理し、生活再建を図るための手続きです。
だからこそ、法律は破産後の生活に必要な一定の財産を手元に残すことを認めています。これを「自由財産」と呼びます。明日からの生活費、当面の住まい、仕事に必要な道具など、あなたが再出発するために不可欠なものは、きちんと守られる仕組みになっているのです。
私たち再生の歩み法律事務所は、その名の通り、ご相談者様が再び力強く人生の歩みを進められるよう、全力でサポートすることを使命としています。まずは「財産がゼロになるわけではない」ということを知っていただき、少しでも不安を軽減する参考になれば幸いです。
このテーマの全体像については、自己破産で手放す財産・残せる財産の全体像で体系的に解説しています。
知っておきたい「自由財産」3つの基本ルール
では、具体的にどのような財産が「自由財産」として手元に残せるのでしょうか。このルールは、大きく分けて3つのカテゴリーで定められています。この全体像を先に掴んでおくと、個別の財産の扱いがとても理解しやすくなりますよ。

この3つのルールは、自己破産後の生活に必要な財産を確保するための仕組みとして機能します。それぞれの内容を、もう少し詳しく見ていきましょう。
①法律で当然に残せる財産(本来的自由財産)
まず基本となるのが、法律によって当然に手元に残すことが認められている財産です。裁判所の許可などを必要とせず、当然に自由財産となることから「本来的自由財産」と呼ばれます。これには、特に重要な2つの柱があります。
- 99万円以下の現金
あなたが「現金」として手元に持っているお金は、99万円まで無条件で残すことができます。これは、破産手続きが始まった後の当面の生活費などを想定したものです。「タンス預金」などをイメージすると分かりやすいかもしれません。 - 差押禁止財産
生活に欠かせない家財道具(テレビ、冷蔵庫、洗濯機、ベッドなど)や、仕事に不可欠な道具なども、法律で差し押さえが禁止されています。これらは金額にかかわらず、生活の基盤として守られます。
ここで非常に大切なポイントは、「99万円までOKなのは、あくまで現金(タンス預金など)であり、銀行の預貯金は扱いが異なる」という点です。この違いは後ほど詳しくご説明しますね。
②裁判所の判断で範囲を広げられる財産(自由財産の拡張)
「法律で決まった基準を少し超えてしまうけれど、これはどうしても生活に必要で…」
そんなケースも当然ありますよね。そこで設けられているのが「自由財産の拡張」という制度です。
これは、本来であれば処分対象となる財産でも、あなたの生活維持や再建のために不可欠であると裁判所が認めれば、例外的に手元に残すことを許可してくれる、というものです。画一的なルールだけでなく、個別の事情をきちんと考慮してくれる、非常に重要な仕組みといえるでしょう。
例えば、以下のようなケースで認められる可能性があります。
- 公共交通機関が乏しい地域で、通勤にどうしても車が必要な場合
- 持病があり、今解約すると新しい保険に入れない場合
- 遠方に住む家族の介護のために車を使っている場合
どのような事情があれば認められるかは、専門的な判断が必要です。ここに、私たち弁護士があなたの状況を丁寧に裁判所へ説明し、法的なルールの範囲で、残せる可能性のある財産について適切に主張・説明するお手伝いをします。
③手続き開始後に得た財産(新得財産)
自己破産の手続きには数ヶ月かかりますが、その間の生活はどうなるのか、心配になりますよね。ご安心ください。自己破産の手続きが始まった後(正確には「破産手続開始決定」後)に得た収入や財産は、すべてあなたのものです。これを「新得財産」と呼びます。
例えば、破産手続開始決定後に受け取った給料やボーナスは、処分の対象にはならず、生活費や将来のために自由に使うことができます。
自己破産で基準となるのは、あくまで「破産手続開始決定時」の財産です。この日を境に、それ以前の財産は精算の対象となり、それ以降に得た財産はあなたの新しい財産として守られる、と覚えておきましょう。開始決定後の自己破産と相続財産の扱いなども、この新得財産にあたります。
参照: 破産法 | e-Gov法令検索
【財産別】自己破産で残せる金額の目安と注意点
ここからは、皆さんが最も気になっているであろう個別の財産について、「いくらまで残せるのか」という目安と注意点を具体的に見ていきましょう。ご自身の状況と照らし合わせながら読み進めてみてください。なお、持ち家などの自己破産における不動産の扱いは、原則として処分対象となります。

現金:99万円まで(タンス預金など)
前述の通り、手元にある現金は99万円まで法律で守られています。これは生活再建のための資金として、非常に重要な役割を果たします。
ただし、一つだけ絶対に注意していただきたい点があります。それは、自己破産を申し立てる直前に、預金口座からお金をまとめて引き出して現金化する行為です。
「預金だと20万円までしか残せないから、今のうちに現金にして99万円の枠を使おう」と考えるお気持ちは分かります。しかし、この行為は裁判所から「財産隠し」と判断される極めて高いリスクを伴います。財産を意図的に隠したと見なされると、最悪の場合、借金の免除が認められなくなる可能性もあるのです。あくまで、生活の中で自然に手元にある現金を指す、ということを忘れないでください。
預貯金:裁判所の運用により異なるが、目安は20万円まで(全口座の合計)
銀行や信用金庫などに預けている預貯金は、現金とはルールが異なります。原則として、評価額が20万円を超える場合に処分の対象となります。
ここでの注意点は、2つです。
- 金融機関ごとではなく、全口座の合計額で判断される
例えば、A銀行に15万円、B銀行に10万円の預金がある場合、合計は25万円となります。この場合、裁判所の運用によっては、預貯金全体が処分の対象となる可能性があります。1つの口座が20万円以下でも安心はできません。 - 借入先金融機関の口座は凍結される
カードローンなどを利用している銀行の口座は、弁護士が介入通知を送った時点で凍結され、預金が借金と相殺されてしまう可能性があります。給与振込口座などに指定している場合は、事前に変更しておく必要があります。
生命保険:裁判所の運用により異なるが、解約返戻金の目安は20万円まで
生命保険や学資保険、個人年金保険など、貯蓄性のある保険も財産と見なされます。判断基準となるのは、月々の掛金ではなく、「現時点で解約した場合に払い戻されるお金(解約返戻金)」の額です。
これも預貯金と同様、複数の保険に加入している場合は、すべての解約返戻金の合計額が20万円を超えるかどうかで判断されます。20万円を超えると、原則として保険を解約し、返戻金を債権者への配当に充てることになります。
ただし、持病があって新しい保険への加入が難しい場合や、受け取る保険金がご家族の生活に不可欠な場合など、特別な事情があれば「自由財産の拡張」によって保険契約を維持できる可能性もあります。安易に自己判断で解約する前に、ぜひご相談ください。
自動車:裁判所の運用により異なるが、価値(査定額)の目安は20万円まで
お車を残せるかどうかは、ローンの有無と車の価値によって決まります。
- ローン返済中の場合
ローンが残っている場合、車の所有権はローン会社にある(所有権留保)のが一般的です。この場合、車はローン会社に引き揚げられてしまいます。 - ローンを完済している場合
ローンがない場合は、純粋に車の価値(査定額)で判断されます。この査定額が20万円以下であれば、手元に残せる可能性が高いです。初年度登録から7年以上経過したような国産大衆車の場合、価値が20万円を下回るケースも少なくありません。
通勤や家族の介護などで車が生活に不可欠な場合は、たとえ価値が20万円を超えていても、「自由財産の拡張」を申し立てることで、手元に残せる可能性があります。より具体的な手順については、自己破産で車を残せる場合の判断基準をご覧ください。
退職金:受け取る時期と金額で扱いが変わる
退職金の扱いは少し複雑ですが、ポイントを押さえれば大丈夫です。重要なのは「いつ退職金を受け取るか(または見込まれるか)」です。
- すでに退職金を受け取っている場合
すでに受け取って現金や預貯金になっている場合は、それぞれのルール(現金なら99万円、預貯金なら20万円)に従って判断されます。 - まだ在職中で、退職予定がない場合
今すぐ会社を辞めるわけではない場合、将来もらえるはずの退職金見込額の「8分の1」の金額が財産として評価されます。この8分の1の額が20万円以下であれば、処分対象にはなりません。例えば、退職金見込額が100万円なら、評価額は12.5万円となり、セーフです。 - 退職間近、またはすでに退職したがまだ受け取っていない場合
この場合は、退職金見込額の「4分の1」が財産と見なされることがあります。
多くの方は在職中に手続きをされるため、「8分の1ルール」が適用されるケースがほとんどです。退職金制度があるからといって、必ずしも財産が処分されるわけではないのです。詳しい手順については、自己破産における退職金の扱いをご覧ください。
財産を残すために絶対にしてはいけないこと
「少しでも多くの財産を残したい」と考えるのは自然なことです。しかし、その一心で取った行動が、あなたの人生の再スタートを妨げる最悪の結果を招くことがあります。
絶対に、「財産隠し」だけはしないでください。
具体的には、以下のような行為です。
- 預貯金を家族や友人の口座に移す
- 車や不動産の名義を配偶者などに変更する
- 裁判所に申告する財産リストに、意図的に記載しない財産がある

自己破産の手続きでは、裁判所から選ばれた「破産管財人」という弁護士が、あなたの財産を徹底的に調査します。破産管財人は、過去数年分の預金通帳の取引履歴を確認したり、ご家族の口座を調査する強い権限も持っています。そのため、不自然なお金の動きは、ほぼ間違いなく発覚すると考えてください。
もし財産隠しが発覚すれば、借金の返済義務がなくならない「免責不許可」となる可能性が非常に高くなります。そうなれば、財産は処分されたのに借金だけが残るという、最悪の事態に陥ります。さらに悪質なケースでは、「詐欺破産罪」という刑事罰の対象になることさえあるのです。
財産を自己破産による家族への影響のために残したいというお気持ちも、正直に弁護士にお話しください。法的なルールの中で、あなたとご家族の未来を守る最善の方法を一緒に見つけ出すのが、私たちの仕事です。
大切な財産を守り、生活を再建するために
ここまで、自己破産で残せる財産について詳しく解説してきましたが、多くのルールや注意点があり、ご自身のケースではどうなるのか、かえって混乱してしまったかもしれません。
一つだけ確かなことは、自己判断で預金を移動させたり、財産の名義を変えたりする前に、必ず専門家である弁護士に相談するということです。良かれと思ってしたことが、後で取り返しのつかない事態を招くことは、この分野では決して珍しくありません。
弁護士にご相談いただければ、あなたの財産状況や生活の事情を丁寧にお伺いした上で、
- どの財産が自由財産として残せるか
- 自由財産の拡張を申し立てることで守れる財産はないか
- 手続きの前に準備しておくべきことは何か
といった点を法的な根拠に基づいて的確にアドバイスできます。
一人で情報を集めて判断することに不安を感じる場合は、早めに専門家へ相談することも選択肢です。借金の問題は、早めに専門家へ相談することで、心穏やかな日常を取り戻す第一歩を踏み出せます。
再生の歩み法律事務所では、債務整理に関するご相談は何度でも無料で承っております。あなたの不安を少しでも軽くし、生活再建に向けた手続きを、法的な観点からサポートいたします。どうぞ、一人で抱え込まずに、まずはお気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
任意整理の支払いができなくなったら…差し押さえ前の次の一手
任意整理の返済が苦しい…一人で悩んでいませんか?
任意整理で一度は返済の道筋を立てたのに、予期せぬ収入の減少や急な出費で、再び返済が苦しくなってしまった…。
「今月も支払いが厳しい…」「このままでは、また督促の電話が鳴り続ける日々に戻ってしまうのだろうか」
「もし差し押さえられたら、家族や会社に知られてしまうかもしれない」
そんな出口の見えない不安と焦り、そして計画通りに進まなかったことへのご自身を責める気持ちで、夜も眠れない日々を過ごされているかもしれません。
ですが、どうかご自身を責めないでください。任意整理後の返済計画が、その後の人生の変化によって見直しが必要になることは、決して珍しいことではないのです。大切なのは、この状況を一人で抱え込まず、正しい次の一手を打つことです。
この記事では、任意整理の支払いが難しくなったときに何が起こるのか、そして最悪の事態である「差し押さえ」を回避するために、あなたに残されている具体的な選択肢を、法律の専門家として分かりやすく解説します。読み終える頃には、漠然とした不安が晴れ、次に何をすべきかが明確になっているはずです。さあ、一緒に再生への新たな一歩を踏み出しましょう。
「支払不能」とは?放置が招く差し押さえのリスク
任意整理の支払いができなくなったとき、最も避けなければならないのが「差し押さえ」です。しかし、そもそも「支払不能」とはどのような状態を指し、そこから差し押さえまでは、どのようなステップで進んでいくのでしょうか。ここでは、状況を冷静に把握するために、法的な手続きの流れとリスクを具体的に見ていきましょう。
滞納が続くと要注意、「支払不能」や法的手続のリスク
「今月だけ少し遅れてしまった」という一度の滞納ですぐに法的手続きに進むとは限りませんが、滞納が続くと、債権者が「和解契約が守られなかった」と判断し、法的な手続きの準備を始める可能性が高まります。
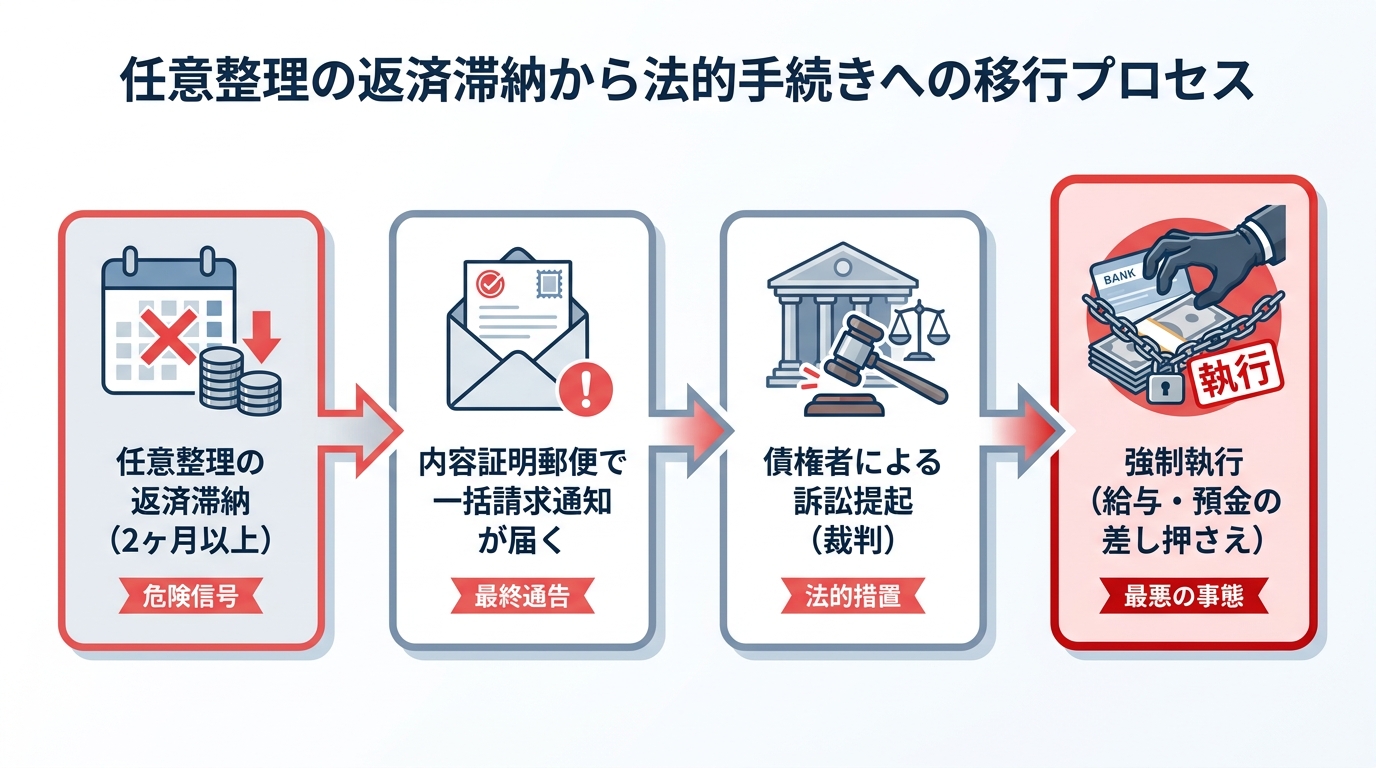
この段階に入ると、まず電話や郵便による督促が厳しくなります。そして、「期限の利益の喪失」を理由に、残っている借金全額の一括請求通知が内容証明郵便で届くことがあります。これは、分割で返済する権利を失い、一括で返済しなければならなくなったことを意味する、非常に重い通知です。
この通知を無視してしまうと、債権者は裁判所に訴訟を起こし、最終的にあなたの財産を強制的に差し押さえる権利(債務名義)を得ようとします。つまり、2ヶ月以上の滞納は、差し押さえに向けたカウントダウンが始まる危険信号なのです。
給与、預金口座…差し押さえの対象となるもの・ならないもの
裁判所から差し押さえの命令が出てしまうと、あなたの財産の一部が強制的に取り立てられます。生活に大きな影響を及ぼすため、何が対象になり、何が保護されるのかを正しく知っておくことが重要です。
| 差し押さえの対象になるもの(例) | 差し押さえの対象にならないもの(差押禁止財産) |
|---|---|
| 給与・賞与(原則として手取り額の4分の1まで。手取り額が44万円を超える場合などは例外あり) | 給与・賞与(手取り額の4分の3) |
| 預貯金(口座にある残高全てが対象になりうる) | 66万円以下の現金 |
| 不動産(土地・建物) | 生活に欠かせない家具、家電、衣類など |
| 自動車(差し押さえの対象になり得ます) | 仕事に不可欠な道具(農家の農具など) |
| 生命保険の解約返戻金 | 年金や生活保護の受給権 |
特に注意が必要なのは、給与と預貯金です。給与は手取り額の4分の1が上限と決められていますが、預金口座に入った瞬間に「預金」となり、この上限は適用されません。つまり、給料日に口座残高が差し押さえられてしまうと、生活費が一瞬でなくなってしまうリスクもあるのです。
こうした事態を避けるためにも、支払いが困難になった時点で、早急に行動を起こす必要があります。なお、これらのルールは民事執行法という法律で定められています。
まだ間に合う!支払不能に陥ったときの3つの選択肢
「もう打つ手はない…」と諦めるのはまだ早いです。任意整理の支払いが困難になったとしても、差し押さえを回避し、生活を立て直すための方法は残されています。状況に応じて、主に3つの選択肢が考えられます。
【初期段階】まずは依頼した専門家や債権者へ連絡を
「今月だけ、どうしても支払いが難しい」といった一時的な問題であれば、まずは任意整理を依頼した弁護士や司法書士にすぐに連絡してください。専門家が間に入ることで、債権者との間で一時的な返済猶予やスケジュールの見直しを交渉できる場合があります。
もし専門家に依頼していない場合でも、滞納する前に自分から債権者に連絡し、誠実に事情を説明することが重要です。感情的にならず、「いつまでに、いくらなら支払える」という具体的な提案ができれば、交渉に応じてもらえる可能性もゼロではありません。ただし、これはあくまで一時しのぎの方法であり、根本的な解決にはならないことを覚えておきましょう。
【再建を目指す】個人再生への切り替えで返済額を圧縮
「収入は安定しているけれど、任意整理で決まった返済額では生活が成り立たない」という方には、個人再生への切り替えが有効な選択肢となります。個人再生は、裁判所を通じて借金を法律上の基準(最低弁済額・清算価値など)に基づいて大幅に減額し、その減額後の金額を原則3年(最長5年)で分割して返済していく手続きです。
大きなメリットとして、「住宅ローン特則」を利用すれば、住宅ローンはそのまま返済を続けながら、持ち家を手放さずに他の借金だけを減額できる可能性があります。任意整理からの移行も可能で、安定した収入があり、家などの大切な財産を守りたい方に向いている手続きです。
【最終手段】自己破産への移行で借金の支払義務を免れる
失業や病気などで収入が途絶えてしまったり、返済の目処が全く立たなくなってしまったりした場合には、自己破産への移行を検討します。自己破産は、裁判所に「支払不能」であることを認めてもらい、税金などを除く借金の支払い義務を原則として全て免除(免責)してもらう手続きです。
家や車など高価な財産は手放す必要がありますが、その後の収入は全てご自身の生活再建のために使うことができます。自己破産は、決して人生の終わりではありません。全てをリセットし、経済的に再スタートを切るための、国が認めた前向きな制度なのです。
自己破産か個人再生か?あなたに合う手続きの選び方
では、あなたの状況では「自己破産」と「個人再生」のどちらがより適しているのでしょうか。これは、あなたの収入状況、守りたい財産の有無、そして今後のライフプランによって変わってきます。ここでは、ご自身に合った手続きを選ぶための判断基準を見ていきましょう。
あなたの状況は?自己破産・個人再生への移行判断チェック
まずは、簡単なチェックリストでご自身の状況を整理してみましょう。どちらの選択肢を検討すべきか、大まかな方向性が見えてきます。
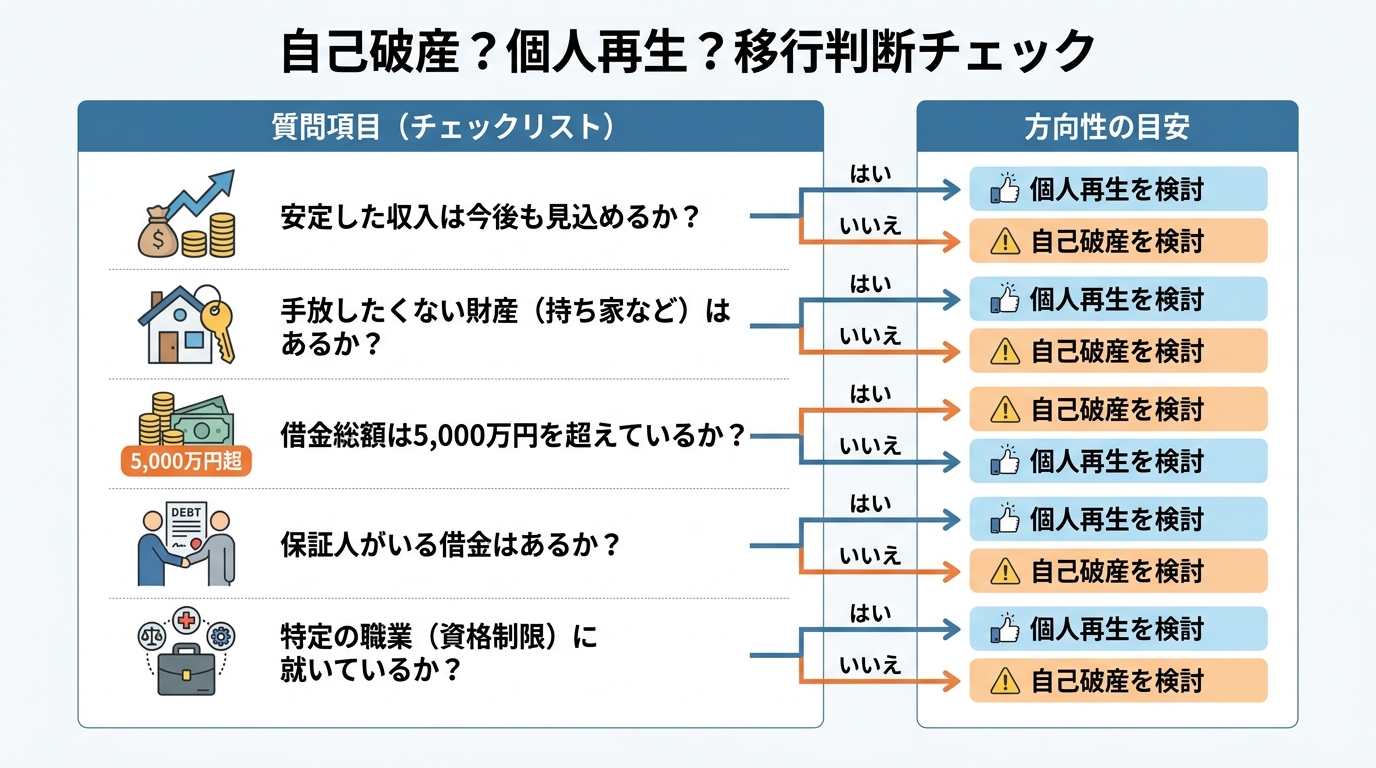
【チェックリスト】
- 今後、安定した収入を見込めますか?
→「はい」なら個人再生の可能性、「いいえ」なら自己破産の検討が必要です。 - 持ち家など、どうしても手放したくない財産はありますか?
→「はい」なら個人再生(住宅ローン特則)、「いいえ」ならどちらの可能性もあります。 - 借金の総額は5,000万円を超えていますか?(住宅ローン除く)
→「はい」なら個人再生は利用できないため、自己破産を含む他の手続きを検討します。 - 保証人がいる借金はありますか?
→どちらの手続きでも保証人に請求がいきますが、影響を慎重に考える必要があります。 - 特定の職業(警備員、保険外交員など)に就いていますか?
→自己破産の場合、手続き中に一時的な資格制限があります。個人再生にはありません。
このチェックリストはあくまで目安です。実際には、自己破産以外の債務整理方法も含め、より複雑な要素を考慮して総合的に判断する必要があります。
手続きの費用と期間、生活への影響を徹底比較
最終的な判断を下すためには、費用や期間、その後の生活への影響も具体的に比較しておくことが大切です。
| 項目 | 自己破産 | 個人再生 |
|---|---|---|
| 目的 | 借金の支払義務を免除してもらう | 借金を大幅に減額し、分割で返済する |
| 財産 | 高価な財産(目安20万円以上)は原則手放す | 財産を手放す必要はない(住宅も残せる可能性あり) |
| 費用目安 | 事案・事務所・裁判所の運用により異なります | 事案・事務所・裁判所の運用により異なります |
| 期間目安 | 事案・裁判所の運用により異なります | 事案・裁判所の運用により異なります |
| 資格制限 | 手続き中に一時的にあり | なし |
| 信用情報 | どちらも事故情報が登録される(いわゆるブラックリスト) |
費用については高額に感じられるかもしれませんが、多くの法律事務所では分割払いに対応しています。また、任意整理と自己破産の違いなど、手続きごとの特性を正しく理解し、ご自身の状況と照らし合わせることが、後悔のない選択に繋がります。
任意整理から自己破産への具体的な手続きの移行については、任意整理から自己破産へ変更できる?事務所の変更・費用・注意点を解説で体系的に解説しています。
任意整理の支払不能に関するよくあるご質問
ここまでの説明で大まかな方向性は見えたかもしれませんが、まだ細かな不安や疑問が残っているかもしれません。ここでは、実際に多くの方から寄せられるご質問にお答えします。
Q. 手続きを切り替えるための弁護士費用がありません…
A. ご安心ください。費用の問題で手続きを諦める必要はありません。
弁護士費用の分割払いに対応できる場合があります。ご依頼後は、受任通知の送付等により債権者からの督促が止まることが一般的で、返済の扱い(いったん停止するか、継続するか等)は状況に応じて弁護士と相談しながら進めます。また、収入などの条件によっては、法テラス(日本司法支援センター)の民事法律扶助制度を利用して、費用の立て替え払いをお願いすることもできます。まずは費用のことを心配せず、ご相談ください。債務整理にかかる弁護士費用についても詳しく解説していますので、併せてご覧ください。
Q. 任意整理を依頼した事務所とは別の事務所に相談してもいいですか?
A. はい、全く問題ありません。
現在の事務所の方針に不安があったり、もっと親身に話を聞いてほしかったりする場合、別の事務所にセカンドオピニオンを求めることは非常に重要です。弁護士によって考え方や進め方が異なる場合もありますし、何よりご自身が信頼できると感じる専門家に依頼することが、納得のいく解決への近道です。事務所を変更する際の手続きも、新しい依頼先の弁護士がスムーズに進めますのでご安心ください。任意整理から自己破産への変更を検討する際の事務所選びについても解説しています。
Q. 自己破産や個人再生をすると家族に迷惑がかかりますか?
A. 原則として、直接的な迷惑はかかりません。
借金の返済義務は、あくまでご本人様だけのものです。ご家族が保証人になっていない限り、代わりに返済を求められたり、ご家族の財産が差し押さえられたりすることはありません。ただし、持ち家を手放す場合は同居のご家族も引っ越しが必要になるなど、間接的な影響は考えられます。しかし、借金問題を放置して差し押さえに至る方が、結果的にご家族に与える不安や影響は大きくなります。自己破産による家族への影響を正しく理解し、生活を再建するための最善の道を選ぶことが、ご家族のためにもなるはずです。
支払不能は人生の終わりではない。再生への一歩を踏み出しましょう
任意整理の返済計画がうまくいかなかったことで、ご自身を責め、将来に絶望的な気持ちを抱いているかもしれません。ですが、それはあなたの責任感が強いからこそであり、決して恥じることではありません。
むしろ、支払いが困難になった今の状況は、無理な返済を続けて心身をすり減らす生活から抜け出し、ご自身の状況に本当に合った方法で再スタートを切るための重要な転機なのです。個人再生や自己破産といった手続きは、そのような状況に陥った人を救済するために国が用意した、正当な権利です。
差し押さえの不安に怯え、一人で悩み続ける必要はもうありません。私たち専門家は、あなたの状況を法的な観点から整理し、最も負担の少ない解決策を一緒に見つけ出す伴走者です。最初の一歩を踏み出す勇気が、あなたの未来を大きく変えます。
まずは、あなたの今の状況を、私たちに話してみませんか。相談料の有無は事務所の料金体系によって異なります。共に、再生への道を歩み始めましょう。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産前に相続が発生したら?財産の行方と最善の選択肢
自己破産と相続…突然の出来事に混乱していませんか?
借金の返済に追われる毎日。先の見えない不安の中で、なんとか自己破産という再スタートの道筋を考え始めた矢先に、突然の身内の不幸と「相続」の知らせ…。
「故人が遺してくれた財産で、借金を返せるかもしれない」という一筋の光と、「せっかくの遺産も、結局はすべて失ってしまうのだろうか」という深い絶望感。喜びと悲しみ、期待と不安が入り混じり、どうしたら良いのか分からず、立ち尽くしてしまうのは当然のことです。
この記事は、単に法律のルールを解説するためだけのものではありません。今、あなたが抱えている混乱した気持ちに寄り添い、少しでも心を落ち着けて、次の一歩を考えるための「道しるべ」になりたいと願っています。
まずは深呼吸をしてください。焦って判断する必要はありません。これから一緒に、あなたの状況を整理し、どんな選択肢があるのか、そしてどの道を選ぶのが最善なのかを考えていきましょう。この記事を読み終える頃には、きっと「次に何をすべきか」が見えてくるはずです。
相続財産の行方は「相続のタイミング」で決まります
自己破産の手続き中に発生した相続。その財産がどう扱われるかは、実は「いつ相続が発生したか」というタイミングによって大きく変わります。この違いを理解することが、あなたの状況を正しく把握するための第一歩です。大きく分けて3つのケースを見ていきましょう。
自己破産の全体像については、自己破産の概要で体系的に解説しています。
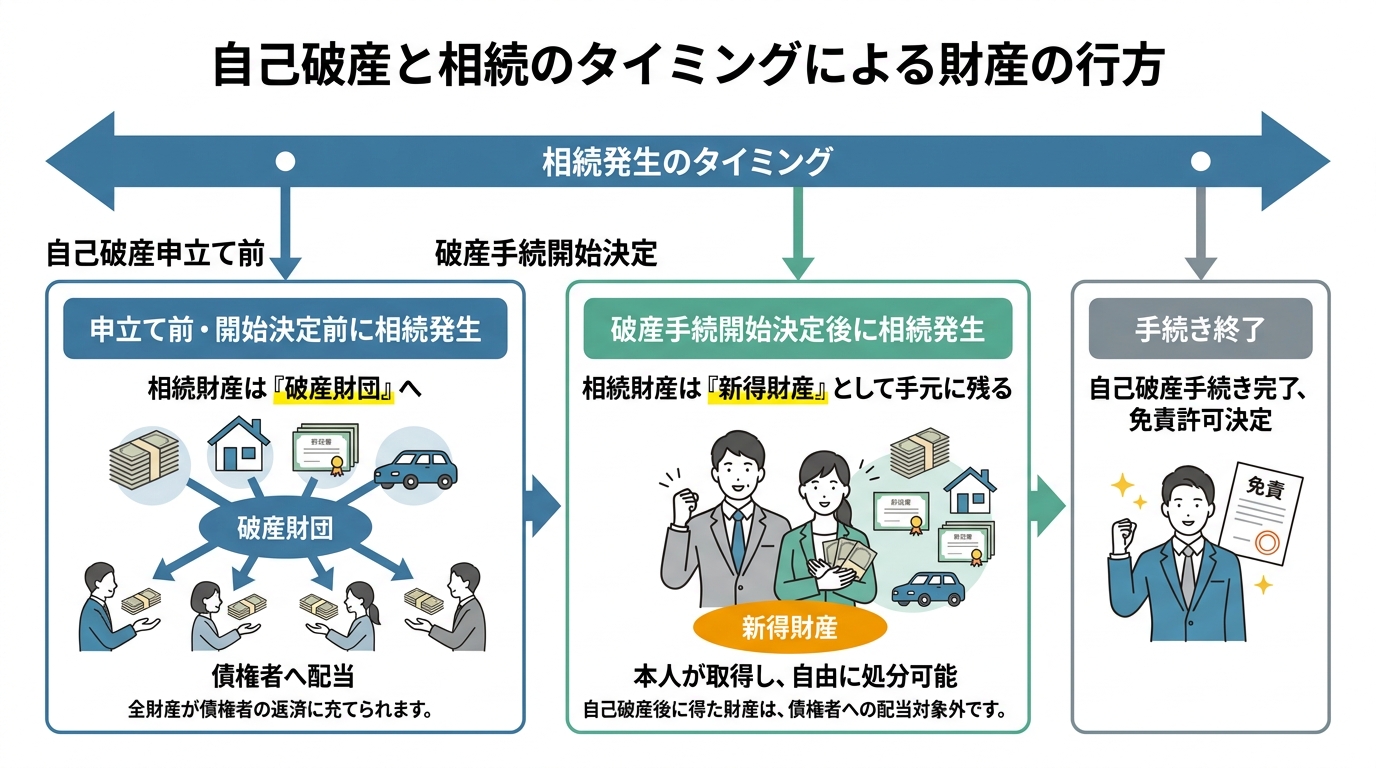
ケース1:自己破産の申立て前に相続が発生した場合
まだ弁護士に依頼する前や、自己破産を考え始めた段階で相続が発生した場合、相続した財産(預貯金、不動産、有価証券など)は、他に相続人がいなければ原則としてすべてあなたの財産となります。
もし、この状態で自己破産の手続きに進むと、その相続財産も他の財産と同様に「破産財団」に組み込まれ、債権者への配当に充てられることになります。
ただし、ここで一つ重要な視点があります。それは、「相続財産によって借金を全額返済できる可能性」です。遺産の額によっては、自己破産をせずとも借金問題を解決できるかもしれません。自己破産という選択肢を急ぐ前に、まずは相続財産と現在の借金の総額を正確に把握し、本当に自己破産が必要なのかを冷静に検討することが非常に重要です。この段階は、あなたにとって最も多くの選択肢が残されているタイミングと言えるでしょう。
ケース2:申立て準備中~破産手続開始決定前に相続が発生した場合
弁護士に依頼し、裁判所への自己破産申立ての準備手順を進めている最中や、申立てを済ませた直後に相続が発生するケースです。このタイミングで相続した財産も、ケース1と同様に「破産財団」の一部となり、債権者への配当対象となります。
この時期の相続で特に注意が必要なのは、「遺産分割協議」にあなたの意思だけでは参加できなくなるという点です。通常、相続人が複数いる場合は、誰がどの財産をどれだけ相続するかを話し合って決めますが(遺産分割協議)、破産手続が始まると、あなたに代わって「破産管財人」がその協議に参加することになります。
つまり、「他の兄弟に多く渡したい」といった希望を自由に反映させることができなくなるのです。このタイミングで相続が発生した場合は、隠すことなく、直ちに依頼している弁護士へ報告・相談することが何よりも大切です。
ケース3:破産手続開始決定後に相続が発生した場合
裁判所が「破産手続を開始します」という決定(破産手続開始決定)を出した後に、相続が発生した場合。このケースでは、相続した財産は「新得財産(しんとくざいさん)」と呼ばれ、破産手続の対象外となります。
つまり、このタイミングで得た遺産は、原則としてすべてあなたの手元に残すことができます。債権者に配当されることはありません。
これは、自己破産後の新しい生活を立て直すための、非常に貴重な資金となります。だからこそ、無駄にすることなく、計画的に活用することが大切です。このケース3と前の2つのケースとの違いを知るだけでも、手続きにおける「タイミング」の重要性をご理解いただけるのではないでしょうか。
【選択肢の検討】相続放棄は有効な手段か?
「相続財産が結局なくなってしまうなら、いっそ相続自体を放棄できないだろうか?」…そう考える方も少なくないでしょう。「相続放棄」は、確かに有効な選択肢の一つです。しかし、その効果や注意点を正しく理解しないまま手続きを進めると、思わぬ結果を招くこともあります。冷静に検討していきましょう。
相続放棄のメリット:故人の借金と財産をすべて手放す
相続放棄とは、家庭裁判所に申述することで、初めから相続人ではなかったことになる法的な手続きです。最大のメリットは、預貯金や不動産といったプラスの財産だけでなく、故人が残した借金や保証債務といったマイナスの財産も一切引き継がなくて済む点にあります。
もし故人に多額の借金がある場合や、資産状況が不明で負債を抱えるリスクを避けたい場合には、非常に有効な手段となります。自己破産を考えているあなたにとって、これ以上ご自身の負債を増やさないための、防衛策の一つになり得ます。また、「遺産は他の相続人に渡してあげたい」という思いを実現するためにも、相続放棄は一つの方法となり得ます。
注意:「遺産分割協議」で相続分ゼロと「相続放棄」は違う
ここで、非常に多くの方が誤解しがちな、しかし極めて重要な違いについてお話ししなければなりません。それは、法的な「相続放棄」と、「遺産分割協議で自分の取り分をゼロにする」という合意は、全くの別物だということです。
他の相続人との話し合いで「私は何もいらないよ」と合意するだけでは、あなたは相続人としての地位を失ったことにはなりません。そのため、後から故人の借金が発覚した場合、債権者からあなたにも返済を求められてしまうリスクが残ります。
さらに、自己破産を目前に控えた状況でこの行為を行うと、もっと深刻な事態を招きかねません。財産を受け取れる権利があったにもかかわらず、それを意図的に手放す行為は、債権者の利益を害する「詐害行為(さがいこうい)」と見なされる可能性があるのです。そうなると、破産管財人がその遺産分割協議を「なかったこと」にして財産を取り戻したり、最悪の場合、借金の免除が認められない免責不許可事由に該当する恐れもあります。これは専門家でなければ気づきにくい、非常に危険な落とし穴なのです。
絶対に避けるべき道:相続財産を隠すリスク
精神的に追い詰められると、「この財産だけでも、なんとか隠せないだろうか…」という考えが、一瞬、頭をよぎるかもしれません。その気持ちは、人間として理解できなくはありません。しかし、法律上のリスクが非常に大きいため、相続財産を隠す行為は選ばないでください。
財産を隠すという行為は、単なる「ルール違反」では済みません。あなたの未来を破壊しかねない、あまりにも高くつく代償を伴うのです。
なぜバレる?破産管財人の厳しい財産調査
「どうせバレないだろう」という淡い期待は、残念ながら通用しません。裁判所から選任される破産管財人は、財産調査のプロフェッショナルです。彼らは、あなたが想像する以上に徹底的な調査を行います。
- 銀行口座の履歴調査:提出資料や裁判所の運用に応じて、一定期間の口座の入出金履歴を確認し、不自然な資金の動きがないかチェックします。
- 家族名義口座の確認:家族の口座への不審な送金なども調査の対象です。
- 公的記録の照会:市区町村役場や法務局に照会し、不動産や自動車などの所有状況を調べます。
- 被相続人情報の照合:役所に死亡届が出されれば、戸籍情報からあなたとの関係はすぐに分かります。相続の事実そのものを隠し通すことは不可能です。
破産管財人は、いわば「中立な立場の調査官」です。感情に流されることなく、淡々と、しかし厳格に事実を調査します。隠し事は、必ず見抜かれると考えてください。
発覚した時の末路①:借金がゼロにならない「免責不許可」
もし財産隠しが発覚すれば、まず直面するのが「免責不許可」という最悪の結末です。自己破産の最大の目的は、裁判所の免責許可決定を得て、借金の支払い義務を免除してもらうことにあります。しかし、財産を隠すという不誠実な行為は、この免責を許可しない重大な理由(免責不許可事由)の典型例です。
結果として、どうなるか。相続財産を含むあなたの高価な財産は、手続きの中で結局すべて失います。その上で、肝心の借金だけが、1円も減ることなく丸ごと残ってしまうのです。これは、自己破産をしようとした意味が全くなくなるだけでなく、状況をさらに悪化させるだけの結末に他なりません。
発覚した時の末路②:犯罪者になる「詐欺破産罪」
さらに、財産隠しが悪質だと判断された場合、事態は民事上の問題だけでは収まりません。「詐欺破産罪(さぎはさんざい)」という、れっきとした犯罪として刑事罰の対象となるのです。
破産法では、債権者を害する目的で財産を隠したり、価値を減らしたりする行為に対して、「10年以下の拘禁刑もしくは1000万円以下の罰金、またはその両方」という重い罰則を定めています。
借金問題を解決し、人生をやり直すために始めた手続きで、結果的に前科がついてしまう。そんな取り返しのつかない事態だけは、絶対に避けなければなりません。正直にすべてを申告すること。それが、あなたの未来を守る唯一の道なのです。
免責不許可事由や、詐欺破産罪のリスクについては、こちらの記事でも詳しく解説しています。
一人で悩まないで。弁護士があなたと共に再生の道を歩みます
ここまで、自己破産と相続が重なった場合の様々なケースや選択肢、そしてリスクについてお話ししてきました。情報が多すぎて、かえって混乱してしまったかもしれません。しかし、一つだけ確かなことがあります。それは、この複雑で困難な問題を、あなた一人で抱え込む必要はないということです。
自己破産と相続という二つの専門分野が絡み合う状況では、法律の知識はもちろん、個々の事情に合わせた最適な戦略を立てることが不可欠です。インターネットの情報だけで判断するのは、あまりにも危険です。
私たち「再生の歩み法律事務所」は、その名の通り、ご相談者様が再びご自身の足で力強く歩み出す、その一歩を全力でサポートするパートナーでありたいと願っています。法的な手続きの代理人としてだけでなく、あなたの人生の再スタートに寄り添います。
弁護士に相談する具体的なメリット
「弁護士に相談」と聞くと、敷居が高いと感じるかもしれません。しかし、あなたが専門家に相談することで、今抱えている重荷の多くをすぐに下ろすことができます。具体的には、以下のようなメリットがあります。
- 督促がすぐに止まる:弁護士が介入通知(受任通知)を債権者に送付すると、債権者の種類によっては、あなたへの直接の取り立てや督促が法律上制限されます。精神的な平穏をすぐに取り戻せます。
- 最適な解決策がわかる:あなたの財産、負債、家族構成などをすべて伺った上で、相続放棄すべきか、自己破産を進めるべきか、あるいは別の方法があるのか、あなたにとって最善の道を一緒に考え、提案します。
- 複雑な手続きをすべて任せられる:裁判所に提出する膨大な書類の作成や、煩雑な手続きはすべて弁護士が代行します。あなたは本来の生活に集中できます。
- 破産管財人との対応も安心:破産管財人との面談ややり取りも、弁護士が窓口となり、あなたの代理人として適切に対応します。
より詳しくは、債務整理を弁護士に相談・依頼するメリットのページもご覧ください。
ご相談の前に準備しておくとスムーズなこと
ご相談いただく際に、もし可能であれば以下の情報をご準備いただけると、より具体的で的確なアドバイスができます。
- 借入先(会社名)と、おおよその借入額がわかるメモ
- 相続財産の内容がわかるもの(預金通帳、不動産の権利証や固定資産税の通知書など)
- 故人の借金に関する資料(請求書や契約書など)
もちろん、すべてが完璧に揃っていなくても全く問題ありません。「何から手をつけていいか分からない」という状態でも大丈夫です。まずはあなたの言葉で、今の状況をお聞かせください。そこから、解決への道は始まります。
一人で悩み続ける時間は、もう終わりにしましょう。再生への第一歩を、私たちと一緒に踏み出しませんか。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
推し活の借金で自己破産は可能?弁護士が事例と対策を解説
あなただけではありません。推し活の借金で悩む方へ
「推し活が原因で、返せないほどの借金を作ってしまった…」「こんな理由で自己破産なんて、誰にも相談できないし、きっと認められない…」
今、この記事を読んでいるあなたは、誰にも打ち明けられない罪悪感と、将来への底知れない不安で押しつぶされそうになっているかもしれません。好きなものを応援したいという純粋な気持ちが、いつの間にかコントロールできないほどの重荷になってしまった。その苦しみは、経験した人にしかわからないものでしょう。
まず、一番にお伝えしたいことがあります。それは、あなただけではない、ということです。
私たち再生の歩み法律事務所は、これまで多くの借金問題と向き合ってきましたが、推し活をきっかけに経済的な困難に直面する方は、決して珍しくありません。そして、その誰もが、あなたと同じように「恥ずかしい」「自分が悪い」とご自身を責めていらっしゃいました。
私たちの事務所名には、「借金問題に苦しむ方と共に再生の道を歩みたい」という強い想いが込められています。この記事は、法律の専門家として、あなたを責めるためではなく、あなたの味方として、解決への道を一緒に見つけるために書きました。どうか安心して、少しだけお時間をください。
なぜ?推し活が借金地獄につながりやすい3つの理由
「どうして、こんなことになるまで気づけなかったんだろう…」と自分を責めてしまうかもしれません。しかし、現代の推し活は、個人の意思の力だけでは抗いがたいほど、巧みに消費を促す仕組みに囲まれています。あなたが借金を抱えてしまったのは、決してあなた一人の責任ではないのです。客観的にその理由を知ることで、少しだけ冷静に現状を見つめ直すことができるはずです。
SNSでの比較が生む「もっと応援しなきゃ」という焦り
SNSを開けば、他のファン(同担)のきらびやかな投稿が目に飛び込んできませんか?山積みのグッズ、全公演参加の報告、高額な投げ銭のスクリーンショット…。それらを見るたびに、「自分は全然応援できていない」「もっと頑張らないとファン失格だ」という焦りや劣等感を感じてしまうのは、自然なことです。
この「他のファンとの比較」は、無意識のうちにあなたにプレッシャーを与え、冷静な金銭感覚を狂わせます。「推しのために」という純粋な気持ちが、いつしか「他のファンに負けたくない」という競争心にすり替わり、自分の支払い能力を超えた支出へと駆り立ててしまうのです。
「後で払える」が危険。キャッシュレス決済の落とし穴
限定グッズの発売、突然のイベント告知。推し活には、瞬時の判断が求められる場面が頻繁に訪れます。そんな時、クレジットカードのリボ払いや後払いサービス(BNPL)は、非常に便利なツールに思えるでしょう。手元にお金がなくても、「後で払えばいい」と、つい高額な決済をしてしまいがちです。
しかし、これが大きな落とし穴です。特にリボ払いは、毎月の支払額が一定であるため、借金が増えている感覚が麻痺しやすい仕組みになっています。気づかぬうちに高額な手数料が雪だるま式に膨れ上がり、元金が全く減らない「リボ地獄」に陥ってしまうケースは後を絶ちません。こうした便利な決済手段が、かえって20代の自己破産につながることも少なくないのです。

「推せる時に推せ」が過剰な支出を正当化してしまう
「推しは、推せる時に推せ」という言葉は、多くのファンの心に響く真実です。アイドルの卒業、バンドの解散、舞台の千秋楽…推しを応援できる時間は有限です。「この限定グッズを逃したら二度と手に入らない」「このライブに行かなければ一生後悔する」——。その切迫感が、「今回は特別だから」「仕方ない」と、予算を超えた支出を正当化する理由になってしまいます。
もちろん、その一瞬一瞬がかけがえのない思い出になることは事実です。しかし、その「特別な出費」が何度も繰り返されることで、気づいた時には返済計画の立たない借金へと姿を変えてしまう危険性をはらんでいるのです。
結論:推し活の借金でも自己破産が認められることはあります
さて、ここからが本題です。読者のあなたが最も知りたいであろう結論を、先にお伝えします。
推し活が原因の借金であっても、裁判所から免責許可決定を得られれば(税金など一部の債務を除き)、借金の支払義務を免れることはあります。
「でも、推し活は浪費だからダメだと聞いた…」と不安に思うかもしれません。確かに、自己破産の手続きにはいくつかの重要なポイントがあります。その中でも特に重要なのが、「免責不許可事由」と、その救済策である「裁量免責」というキーワードです。これらを正しく理解することが、あなたの人生を再スタートさせるための第一歩となります。
最大の壁「免責不許可事由(浪費)」とは?
自己破産は、裁判所に申し立てて、借金の支払い義務を免除(免責)してもらう手続きです。しかし、どのような借金でも無条件に免除されるわけではありません。自己破産の免責不許可事由とは、借金の免除を認めないケースとして法律(破産法)で定められている特定の原因のことです。
そして、推し活による借金が関係するのが、この中の一つである「浪費」です。収入や資産に見合わない過度な買い物や支出は、この「浪費」に該当する可能性があります。具体的には、高額なグッズの大量購入、過度な遠征費用、高額な投げ銭(スパチャ)などがこれにあたります。
しかし、ここで絶望する必要は全くありません。「浪費」に該当するからといって、即座に自己破産が認められないわけではないのです。そのために「裁量免責」という大切な制度が存在します。
救済措置「裁量免責」を得るための3つの重要ポイント
たとえ「浪費」という免責不許可事由があったとしても、裁判所が様々な事情を考慮した上で、免責を許可するのが妥当だと判断した場合には、免責が許可されることがあります。これを「裁量免責」といいます。
この大切な裁量免責を得るために、あなたがすべきことは、決して難しいことではありません。以下の3つのポイントを心に留めておいてください。
- 弁護士や裁判所にすべてを正直に話す
これが最も重要です。「推し活が原因だなんて言ったら怒られるかも…」と嘘をついたり、一部の借金を隠したりすることは、絶対にやめてください。不誠実な態度は裁判官の心証を著しく損ない、裁量免責が認められなくなる最大の原因となります。どんな理由であれ、正直にすべてを打ち明けることが、信頼を得るための第一歩です。 - 心から反省し、生活再建の意欲を示す
過去の行動を真摯に反省し、「これからは家計をしっかりと管理し、真面目に生活を立て直したい」という強い意欲を態度で示すことが大切です。例えば、家計簿をつけ始めたり、無駄遣いをやめる努力をしたりと、具体的な行動で示すことが、反省の気持ちを伝える上で非常に効果的です。 - 破産手続きに誠実に協力する
自己破産の手続きは、裁判所や破産管財人(手続きをサポートする弁護士)からの指示に従って進められます。必要書類の提出や面談などには、誠実かつ迅速に対応しましょう。手続きへの協力的な姿勢は、あなたの更生の意欲を示す重要な証拠となります。これは、美容整形の借金で自己破産を目指すケースなど、他の「浪費」が原因の場合でも共通して言える重要な心構えです。
【実例紹介】推し活が原因で自己破産を乗り越えたケース
ここで、当事務所で実際に推し活の借金を解決した方の事例(※プライバシー保護のため内容は一部変更しています)をご紹介します。

相談者:Aさん(20代・女性・会社員)
手取り月収20万円。人気アイドルグループの熱心なファンで、CDの大量購入や全国ツアーの遠征、グッズ収集にのめり込み、クレジットカードのリボ払いや消費者金融からの借入を繰り返していました。気づけば借金は総額300万円に。返済のために別の会社から借りる自転車操業状態に陥り、心身ともに疲れ果てて当事務所にご相談に来られました。
解決への道のり
Aさんは当初、「アイドルに貢いだなんて、恥ずかしくて言えませんでした」と、借金の理由を正直に話すことをためらっていました。しかし、私たちが「大丈夫です。すべてお話しください。私たちはあなたの味方です」とお伝えしたところ、涙ながらにすべてを打ち明けてくれました。
私たちはすぐに自己破産の申立て準備を開始。Aさんには、まず正直に事情を説明した反省文を作成していただきました。さらに、毎日の支出を記録する家計簿をつけ始め、自身の金銭感覚と向き合う努力をしてもらいました。最初は慣れない作業に戸惑っていたAさんですが、家計簿をつけることで「こんなにお金を使っていたんだ」と現実を直視でき、生活を改める強い決意が生まれたと言います。
裁判所での破産管財人との面談では、Aさんは弁護士である私と二人三脚で、正直に借金の経緯を説明し、深く反省していること、そして家計簿を見せながら今後の生活再建への固い決意を伝えました。その誠実な態度が評価され、裁判所はAさんの浪費を認めつつも、「真摯に反省し、経済的更生の意欲も高い」として、
無事に裁量免責を認めてくれました。
免責決定後、Aさんは「肩の荷が下りました。これからは自分の収入の範囲で、無理なく推し活を楽しみます」と、晴れやかな笑顔で語ってくれました。
自己破産だけが選択肢ではない?3つの債務整理方法を比較
Aさんのように、自己破産は人生をやり直すための有効な手段ですが、借金の解決方法は一つではありません。あなたの状況によっては、他の方法が適している場合もあります。専門家として、他の選択肢も公平にご紹介します。
| 任意整理 | 個人再生 | 自己破産 | |
|---|---|---|---|
| 手続き内容 | 将来の利息カットなどを債権者と直接交渉する | 裁判所に認められれば、法律の基準に従って借金を減額し、原則3年(最長5年)で分割返済する | 裁判所に認められれば、一部を除き全ての借金の支払いを免除してもらう |
| メリット | ・手続きが比較的簡単・整理する借金を選べる・裁判所を通さない | ・借金を大幅に減額できる・住宅などの財産を残せる可能性がある・浪費が原因でも利用しやすい | ・免責許可決定を得られれば(税金・養育費・罰金などを除き)、借金の支払義務を免れることがある |
| デメリット | ・元金は減らない・信用情報に登録される | ・手続きが複雑・安定した収入が必要・信用情報に登録される | ・一定以上の財産は手放す必要がある・資格制限がある・信用情報に登録される |
| 推し活との関連 | 借金額が比較的少なく、安定収入があれば有力な選択肢。 | 自己破産の「免責不許可事由」が心配な場合に有力な選択肢。 | 借金額が大きく返済不能な場合の最終手段。裁量免責が鍵。 |
どの手続きが最適かは、あなたの借金額、収入、財産の状況によって異なります。例えば、個人再生は、自己破産のように免責不許可事由が厳しく問われないため、浪費の程度が大きい場合には有効な選択肢となり得ます。一人で悩まず、専門家と一緒に最適な道を探しましょう。
弁護士への相談が、再出発の第一歩です
ここまで読んでいただき、ありがとうございます。自己破産や債務整理について、少しは理解が深まったでしょうか。しかし、それでもなお、「弁護士に相談するのは怖い」「推し活が原因なんて言ったら、軽蔑されるんじゃないか…」という不安が、あなたの心をよぎるかもしれません。
その気持ちは、痛いほどわかります。ですが、どうか思い出してください。私たちの事務所の理念は、「借金問題に苦しむ方と共に再生の道を歩みたい」ということです。私たちはあなたの過去を詮索したり、責めたりするためにいるのではありません。あなたの未来を一緒に作るためにいます。
弁護士に債務整理を依頼し、貸金業者等に受任通知が届くと、原則として貸金業者等からの直接の督促は止まります。それだけでも、精神的な負担は大きく軽くなるはずです。まずはその一歩を踏み出す勇気を持ってください。
再生への道は、もう始まっています。
よくあるご質問
Q1. 破産手続き中、推し活は完全に禁止ですか?
A1. 「完全に禁止」というわけではありませんが、手続き中は破産管財人の監督下に置かれるため、収入の範囲内で生活することが求められます。高額なグッズ購入や遠征など、以前と同じようなお金の使い方は認められない可能性が高いです。家計簿をつけ、生活再建の意欲を示すことが重要になります。
Q2. 集めたグッズはすべて手放さないといけませんか?
A2. 価値の高い限定品や大量のグッズは「財産」と見なされ、換価(売却)の対象となる可能性があります。しかし、個人の趣味の範囲で集めたもので、一つひとつの資産価値がそれほど高くないものであれば、手元に残せるケースも多いです。具体的にどこまでが許容範囲かは、申立てをする裁判所の運用や個別の事情によりますので、弁護士にご相談ください。
Q3. 家族や職場に知られずに手続きできますか?
A3.
自己破産を家族や職場に内緒で
進めることは、不可能ではありません。弁護士が窓口となることで、自宅や職場への直接の連絡を防ぐことができます。ただし、同居家族がいる場合や、職場からお金を借りている場合など、状況によっては知られてしまう可能性もあります。秘密を守りながら手続きを進めるためのノウハウもありますので、まずはその点も含めてご相談いただければと思います。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産中の引越しは可能?タイミングと賃貸審査の全知識
自己破産をしても引越しはできる!ただしタイミングが重要
「自己破産を考えているけれど、引越しはできるのだろうか…」「手続き中に、今のアパートを出ていかなくてはならないかもしれない…」
借金の問題だけでも頭がいっぱいなのに、住まいのことまで考えなければならない状況は、本当に心細いものですよね。ご安心ください。結論からお伝えすると、自己破産をしても引越しは可能です。ただし、手続きの進み具合によって守るべきルールが変わるため、「いつ」行動するかが非常に重要になります。
自己破産は、裁判所で免責許可決定が確定すれば、原則として多くの借金の支払い義務を免れる一方、税金・罰金・養育費など免責されない債務もある、人生の再スタートのための法的な手続きです。この手続きをスムーズに進め、新しい生活を一日も早く始めるためにも、引越しに関する正しい知識は不可欠です。
この記事では、自己破産の手続きの段階ごとに、引越しの可否や注意点を分かりやすく解説します。さらに、多くの方がつまずいてしまう「新しい賃貸物件の審査」をクリアするための具体的な方法まで、専門家の視点から詳しくお伝えします。この記事を読めば、あなたが今どのタイミングにいて、何をすべきかが明確になるはずです。一人で悩まず、まずは正しい知識を身につけて、再生への一歩を踏み出しましょう。
自己破産の全体像については、自己破産の基本(手続きの概要・流れ)で体系的に解説しています。
【タイミング別】自己破産手続きと引越しの可否ロードマップ
自己破産の手続きと引越しの関係は、パズルのように複雑に感じるかもしれません。しかし、手続きの進捗を4つのステージに分けて整理すれば、驚くほどシンプルに理解できます。ご自身の状況が今どこにあるのかを確認しながら、読み進めてみてください。
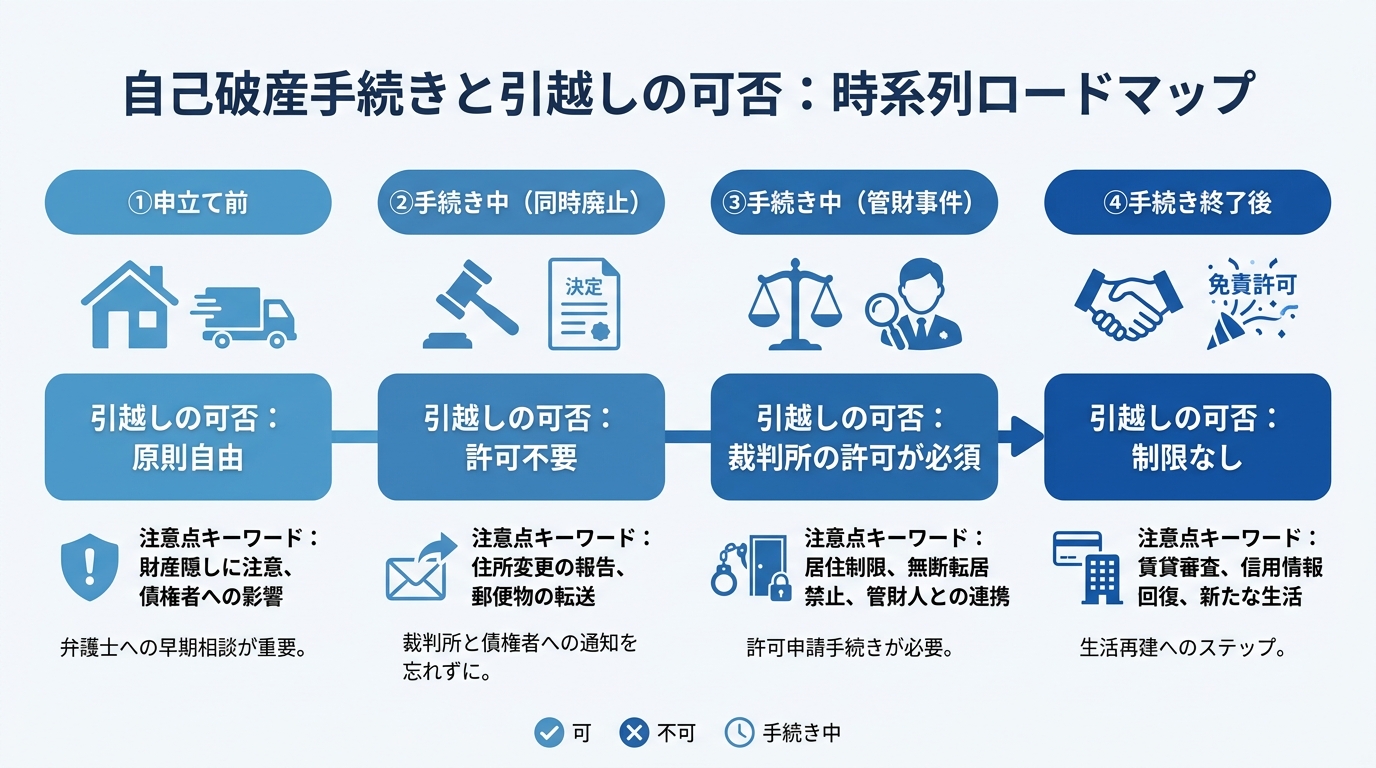
①申立て前:原則自由だが「財産隠し」の疑いに注意
裁判所に自己破産を申し立てる前であれば、法律上の制限はなく、原則として自由に引越しができます。今より家賃の安い物件に移るなど、生活再建に向けた前向きな引越しは、むしろ望ましいケースもあります。
ただし、注意すべき点が2つあります。
一つは、引越しの費用です。自己破産直前に高価な家具を買い揃えたり、不相応に高額な引越し費用をかけたりすると、「浪費」と判断される可能性があります。また、車や保険などの財産を処分して引越し費用に充てる場合、その使い道が妥当な範囲を超えていると「財産隠し」を疑われることも。これらは、借金の免除が認められなくなる免責不許可事由に繋がりかねない、非常に危険な行為です。
もう一つは、裁判所の管轄です。自己破産は、原則として今住んでいる場所(住所地)を管轄する地方裁判所に申し立てます。引越しによって住所地が変わると、申立て先の裁判所も変わるため、依頼している弁護士が対応できなくなる可能性も出てきます。申立て前の引越しを検討している場合は、必ず事前に弁護士へ相談するようにしてください。
②手続き中(同時廃止):裁判所の許可なく引越し可能
自己破産には「同時廃止」と「管財事件」の2種類があります。同時廃止は、破産者にめぼしい財産がなく、免責不許可事由の調査の必要性も高くない場合に選択されやすい、比較的簡易な手続きです。この場合、破産管財人が選任されず、破産手続は開始決定と同時に廃止されます(免責手続は別途進みます)。そのため、後述する管財事件のような居住制限は基本的にありません。そのため、裁判所の許可なく引越しが可能です。
ただし、手続きが完全に終わるまでは、裁判所からの重要な通知が届きます。引越しをした場合は、住民票の異動手続きを速やかに行い、新しい住所を必ず裁判所と代理人弁護士に報告してください。連絡が取れなくなると、手続きに支障が出てしまう恐れがあります。
③手続き中(管財事件):裁判所の許可が必須
一定以上の財産がある場合や、免責不許可事由の調査が必要な場合は「管財事件」となります。この場合、裁判所から選任された「破産管財人」が財産の調査・管理・処分を行います。
管財事件になると、破産者は破産法に基づき「居住制限」という義務を負います。これは、破産管財人との面談や財産調査にいつでも協力できるよう、裁判所の許可なく居住地を離れてはいけない、というルールです。そのため、引越しや2泊以上の旅行・出張には、必ず事前に裁判所の許可が必要になります。
もし、無断で引越しをしてしまうと、調査への協力義務違反とみなされ、免責不許可事由に該当する可能性があります。これは、免責が認められず、借金の返済義務が残ってしまうおそれがあるという重大な事態を意味します。管財事件における引越しは、絶対に自己判断で進めてはいけません。
④手続き終了後:制限はないが「賃貸審査」が次の壁に
裁判所から「免責許可決定」が確定すれば、自己破産の手続きはすべて終了です。この後は、法律上の制限は一切なくなり、いつ、どこへでも自由に引越しができます。長かった手続きを乗り越え、ようやく新しい生活をスタートできる瞬間です。
しかし、法的な制限がなくなっても、現実的な問題が一つ残っています。それが、新しい住まいを借りる際の「賃貸入居審査」です。自己破産をすると、信用情報機関に事故情報が登録される(いわゆるブラックリストの状態になる)ため、賃貸審査、特に保証会社の審査に通りにくくなるという、次の壁が待ち構えています。ですが、これも正しい対策を知っていれば乗り越えることが可能です。自己破産後の生活をスムーズに始めるためにも、次の章で詳しく見ていきましょう。
【管財事件】破産管財人から引越しの許可を得る実践ガイド
管財事件で引越しが必要になった場合、多くの方が「どうやって許可をもらえばいいんだろう…」と不安に感じます。しかし、手続きの流れとポイントさえ押さえれば、決して難しいことではありません。
まず、なぜ許可が必要なのかを再確認しましょう。これは、破産管財人があなたの財産を正確に調査し、債権者に公平に分配するという重要な任務を遂行するためです。また、手続きに関する重要な連絡を確実に受け取れるようにする目的もあります。
許可を得るための具体的な手順は以下の通りです。
- 代理人弁護士に相談する
引越しの必要性が出てきたら、まずはすぐに依頼している弁護士に相談してください。自己判断で物件を探し始めたり、契約を進めたりするのは絶対にやめましょう。 - 引越しの理由を明確にする
弁護士に、なぜ引越しが必要なのかを具体的に説明します。「今の家の家賃が高すぎる」「会社の転勤命令が出た」「実家の親の介護が必要になった」など、正当な理由があれば、許可は得られやすい傾向にあります。 - 許可申立書を提出する
弁護士が「居住地変更許可申立書」という書類を作成し、裁判所に提出します。この際、新しい引越し先の賃貸借契約書の案など、移転先が具体的にわかる資料を添付するのが一般的です。 - 裁判所が許可を決定する
裁判所は、破産管財人の意見も聞いた上で、引越しを許可するかどうかを判断します。引越しの理由が正当で、手続きに支障がないと判断されれば、通常は許可が下ります。
重要なのは、すべてを弁護士に相談し、透明性をもって手続きを進めることです。誠実な対応を心がければ、破産管財人や裁判所もあなたの再出発を応援してくれるはずです。手続きに少しでも不安を感じる方は、お気軽に自己破産と引越しの無料相談をご利用ください。
自己破産後の賃貸審査に通らない?保証会社の壁を越える方法
自己破産の手続きが無事に終わっても、多くの方が「新しいアパートが借りられない」という問題に直面します。その最大の原因が「保証会社」の審査です。しかし、保証会社の仕組みを理解し、適切な対策を立てれば、道は開けます。
自己破産をすると、信用情報機関に事故情報が登録されます。この情報が、特定の保証会社の審査で大きな壁となるのです。保証会社にはいくつかの種類があり、それぞれ審査の方法が異なります。この違いを知ることが、審査突破の鍵となります。
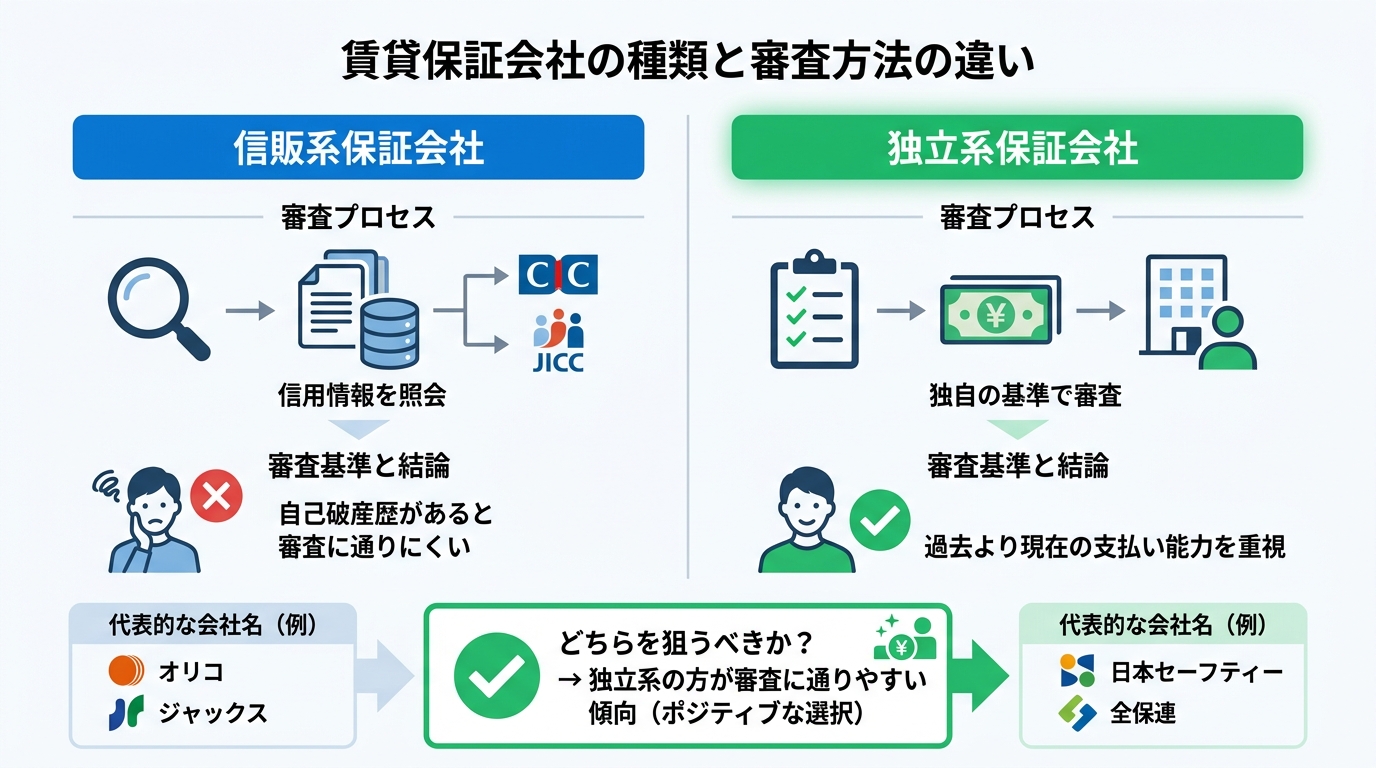
信販系保証会社はなぜNG?審査の仕組みを理解する
信販系保証会社とは、オリコ、ジャックス、エポスカード(ROOM iD)など、クレジットカード事業を行っている会社のことです。これらの会社は、賃貸保証の審査を行う際に、必ずCICやJICCといった信用情報機関に加盟者の情報を照会します。
信用情報を見れば、自己破産をした事実は一目瞭然です。そのため、信販系保証会社の審査では、現在の収入がどれだけ安定していても、「過去に金融事故を起こした」という理由だけで、ほぼ機械的に審査に落ちてしまいます。物件を探す際は、保証会社が信販系でないかを確認することが、無駄な申込みを避けるための第一歩です。
狙い目は「独立系保証会社」!審査を通過する可能性
一方で、いわゆる「独立系」とされる保証会社の中には、審査で信用情報機関(CIC・JICC等)の情報を参照しない、または参照の比重が小さいタイプの会社・商品もあります。物件や保証プランによって審査方法は異なるため、不動産会社に「信用情報機関の照会がない(または少ない)保証プランの物件を探したい」と相談するのが確実です。
これらの会社は、信用情報を照会せず、独自の基準で審査を行います。重視されるのは、申込者の現在の収入、勤務先、勤続年数といった「現在の支払い能力」です。そのため、過去に自己破産をしたという事実だけを理由に、審査に落ちる可能性は低いと言えます。自己破産後の物件探しでは、この独立系保証会社を利用できる物件が主なターゲットとなります。
なお、保証会社によっては、業界団体の仕組み等を通じて家賃滞納に関する情報を参照する場合があります(ただし、LICCの代位弁済情報〈家賃情報〉データベースは2026年3月末で運用終了とされています)。過去に家賃滞納がある場合は、申込み前に不動産会社へ事情を伝え、審査の見込みを確認しましょう。
審査通過率を上げる4つの具体的なアクション
独立系保証会社の物件を探すことに加えて、さらに審査の通過率を上げるための具体的なアクションが4つあります。ご自身の状況に合わせて、最適な方法を検討してみてください。
- 不動産会社に事情を話して探してもらう
正直に「自己破産をしたので、独立系の保証会社が使える物件を探しています」と不動産会社に伝えるのが最も効率的です。プロの視点から、審査に通りやすい物件を提案してくれます。 - 連帯保証人を立てる
親族などで安定した収入のある方に連帯保証人になってもらえれば、保証会社の審査が不要になったり、審査が有利に進んだりする場合があります。ただし、迷惑をかけてしまう可能性もあるため、依頼は慎重に行いましょう。 - 公営住宅やUR賃貸を検討する
都道府県や市区町村が運営する公営住宅や、UR都市機構が管理するUR賃貸住宅は、保証人が不要なケースが多く、保証会社の審査もありません。収入などの申込資格を満たす必要はありますが、非常に有力な選択肢です。 - 家族名義で契約する
配偶者など、信用情報に問題のない家族がいる場合は、その方の名義で契約するという方法もあります。この場合、契約者本人の収入などが審査の対象となります。
債務整理と賃貸契約の関係は複雑ですが、このように打つ手は複数あります。諦めずに可能性を探ることが大切です。
引越し費用がない…そんな時の注意点と対処法
自己破産を検討する状況では、引越し費用を捻出すること自体が大きな壁となることも少なくありません。
まず大原則として、引越し費用は、自己破産をしても手元に残すことが認められている「自由財産」の範囲内で賄う必要があります。原則として99万円以下の現金や、生活に必要な家財道具などがこれにあたります。この自由財産の中から、無理のない範囲で費用を計画するのが基本です。
どうしても費用が足りない場合、社会福祉協議会が実施する「生活福祉資金貸付制度」などの公的な支援を利用できる可能性があります。お住まいの自治体の窓口で相談してみるのも一つの方法です。
ここで絶対にやってはいけないことがあります。それは、安易に新たな借金をしてしまうことです。特に、自己破産手続き中にヤミ金などから借り入れをすることは、免責が認められなくなる可能性が非常に高い危険な行為です。
また、「少しでも足しにしよう」と、手持ちの財産を不当に安い価格で知人に売却したりすることも「財産隠し」とみなされる恐れがあります。費用の問題で行き詰まってしまったら、まずは弁護士に相談してください。法的なルールの中で、最善の方法を一緒に考えます。
費用の問題も弁護士にご相談ください。
費用の問題も弁護士にご相談ください
まとめ:自己破産と引越しの悩みは弁護士にご相談ください
今回は、自己破産手続き中の引越しについて、タイミングごとのルールや賃貸審査の対策を解説しました。
重要なポイントは以下の通りです。
- 引越しの可否は、「申立て前」「手続き中(同時廃止/管財事件)」「手続き終了後」でルールが異なる。
- 特に「管財事件」になった場合は、裁判所の許可なく引越しをすると免責されないリスクがある。
- 手続き終了後は自由に引越しできるが、「信販系保証会社」の審査が大きな壁となる。
- 「独立系保証会社」の物件を選ぶなど、正しい対策をすれば新しい住まいを見つけることは可能である。
私がこれまで多くのご相談をお受けしてきた中で感じるのは、自己破産という手続きは、法的な側面だけでなく、生活そのものを立て直すプロセスだということです。引越しの可否は、その方の状況が「破産申立前」「破産申立後」「免責決定後」のどの段階にあるかで大きく変わります。そして、どの段階であっても、保証会社との相性次第では賃貸審査に通らないという現実的な壁が立ちはだかります。
これらの複雑な問題を、ご自身だけで判断し、最適なタイミングで行動するのは非常に困難です。間違った判断は、免責が受けられないという最悪の結果や、新しい生活のスタートが大幅に遅れてしまう事態を招きかねません。
再生の歩み法律事務所では、あなたの状況を丁寧にお伺いし、法的な手続きのサポートはもちろん、引越しのような生活に密着した問題についても、最善の道筋をご提案します。一人で抱え込まず、まずは私たち専門家にご相談ください。それが、あなたの人生の再スタートを確実なものにするための、最も大切な第一歩です。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
偏頗弁済とは?定義・否認権・裁量免責を弁護士が解説
偏頗弁済とは?自己破産の根幹に関わる重要知識
自己破産を考え始めると、耳慣れない法律用語に戸惑い、不安を感じる方も少なくないでしょう。その中でも特に多くの方が心配されるのが「偏頗弁済(へんぱべんさい)」という言葉です。
「お世話になった親族にだけは迷惑をかけたくない」「友人に借りた分だけでも先に返しておきたい」…そう考えるお気持ちは、痛いほどよく分かります。しかし、その善意の行動が、自己破産の手続きにおいて「偏頗弁済」と判断され、かえって事態を複雑にしてしまう可能性があるのです。
このページでは、なぜ偏頗弁済が問題になるのか、その法的な定義から、手続きに与える影響、そして万が一該当してしまった場合の対処法まで、偏頗弁済に関する重要ポイントを分かりやすく解説します。自己破産という人生の再スタートをスムーズに進めるためにも、まずは正しい知識を身につけることから始めましょう。
このテーマの全体像については、自己破産の免責不許可事由とは?裁量免責を得るための対策を解説で体系的に解説しています。
法律上の定義と「債権者平等の原則」
偏頗弁済とは、簡単に言えば「支払いができない状態にあるにもかかわらず、特定の債権者(お金を借りている相手)にだけ優先的に返済をすること」を指します。
なぜ、この行為が自己破産手続きで厳しく禁じられているのでしょうか。その理由は、破産制度の最も重要な基本原則である「債権者平等の原則」に反するからです。
自己破産は、裁判所の監督のもと、破産者の財産をすべての債権者に対して、その債権額に応じて公平に分配(配当)するための手続きです。もし、破産者が自分の判断で「A社には返すけれど、B社には返さない」ということを自由にできてしまえばどうなるでしょう。B社はもちろん、他の債権者も「不公平だ!」と感じ、誰も破産制度を信頼しなくなってしまいますよね。
すべての債権者を平等に扱う。この大原則を守るために、破産法では、偏頗弁済を免責不許可事由(破産法252条1項3号)の一つとして定め、厳しく規制しているのです。つまり、偏頗弁済は単なる手続き上のミスではなく、破産制度そのものの信頼を揺るがしかねない重大な問題行為と位置づけられているのです。
偏頗弁済と「詐害行為」の違いとは?
偏頗弁済とよく似た言葉に「詐害行為(さがいこうい)」があります。どちらも自己破産手続きで問題となる行為ですが、その性質は異なります。この違いを理解しておくと、より深く問題を把握できます。
両者の違いは、「誰の、何を害する行為か」という点にあります。
- 偏頗弁済:特定の債権者にだけ返済し、他の債権者との「公平性」を害する行為。財産自体が外部に流出するわけではありませんが、分配のバランスを崩します。
- 詐害行為:財産を不当に安く売却したり、誰かに無償で譲ったりして、債権者全体で分けるべき財産そのものを意図的に減少させる行為。
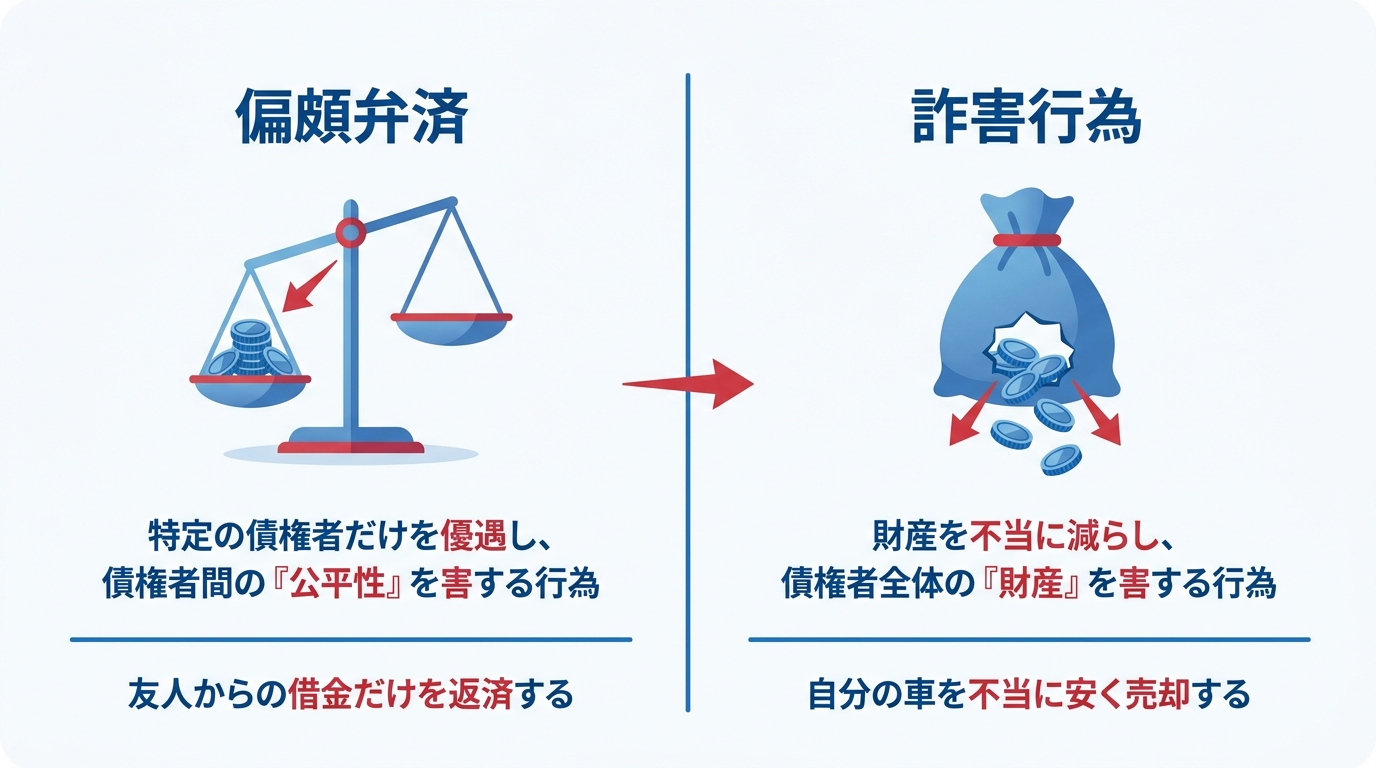
例えば、「友人に借りた100万円だけを返す」のは偏頗弁済です。一方で、「時価100万円のバイクを友人に10万円で売却する」のは詐害行為にあたります。どちらも自己破産における重大なNG行動ですが、その意味合いが違うことを知っておきましょう。
破産管財人が行使する「否認権」とその要件
もし偏頗弁済が行われたと判断された場合、自己破産の手続きの中で選任される「破産管財人」が、その行為の効力を法的に覆すことができます。この強力な権限を「否認権(ひにんけん)」と呼びます。
否認権が行使されると、破産管財人は返済を受けた人(受益者)に対して、受け取ったお金を破産者の財産(破産財団)に戻すよう請求します。つまり、あなたが「迷惑をかけたくない」と思って返済した相手に、かえって「お金を返してください」という法的な請求がなされるという、非常に厳しい事態を招くことになるのです。
ただし、破産管財人はどんな場合でも否認権を行使できるわけではありません。法律で定められた厳格な要件を満たす必要があります。ご自身の状況がこれに当てはまるか、冷静に確認してみましょう。
要件1:行為の時期|「支払不能後」とはいつか
否認権が問題となるのは、原則として「支払不能後」に行われた偏頗弁済です。
「支払不能」とは、単に「手元にお金がない」という状態ではありません。法律上は、「債務者が支払能力を欠くために、その債務のうち弁済期にあるものにつき、一般的かつ継続的に弁済することができない客観的状態」と定義されています。少し難しいですが、要するに「どうやりくりしても、もう借金の返済を続けていくことができない」と客観的に判断される状態のことです。
実務上、いつの時点が「支払不能」と判断されるかはケースバイケースですが、例えば、弁護士に債務整理を依頼し、弁護士が各債権者に受任通知(介入通知)を送付した後に特定の相手にだけ返済をすると、裁判所や破産管財人から偏頗弁済を疑われやすくなることがあります。この通知を送った後に特定の相手にだけ返済すれば、それは典型的な偏頗弁済とみなされる可能性が極めて高いでしょう。
要件2:債務者の認識|害する目的は必要か
偏頗弁済が免責不許可事由となるためには、「特定の債権者に特別の利益を与える目的又は他の債権者を害する目的」があったと認定される必要があります。
ここで多くの方が「悪気はなかった」「お世話になった人に返すのは当然で、他の債権者を害するつもりはなかった」と主張されます。そのお気持ちはよく分かります。しかし、法律上の判断はシビアです。
たとえ「迷惑をかけたくない」という善意の気持ちからだったとしても、結果的にその行為が他の債権者との公平を害することを認識していたのであれば、目的があったと判断されやすいのが実情です。「この人に返せば、他の人に返せるお金がなくなる」と分かっていながら返済した場合、法的には「害する目的」があったと見なされてしまうのです。
要件3:受益者の認識|返済相手が知っていたか
否認権の行使には、返済をしたあなた(債務者)だけでなく、返済を受けた相手(受益者)がどう認識していたかも重要になります。
具体的には、受益者が返済を受けた時点で、以下のことを知っていた場合に否認の対象となります。
- 債務者が支払不能または破産手続開始の申立てがあったこと
- その返済行為が他の債権者との平等を害すること
特に注意が必要なのは、受益者が親や兄弟、配偶者といった親族などの場合です。このような特殊な関係者に対しては、破産法162条2項により、上記の事実を知っていたものと推定されやすくなっています。
つまり、「善意で親に返済したつもりが、親は事情を知っていたはずだと法律上推定され、結果的に破産管財人からお金を返すよう請求されてしまう」という、最も避けたい事態に陥るリスクが非常に高いのです。良かれと思った行動が、大切な家族にまで迷惑をかけてしまう可能性があることを、強く認識してください。
自己破産手続きの概要については、裁判所のウェブサイトでも解説されています。
参照:裁判所|破産
偏頗弁済と免責|裁量免責が認められる基準
ここまで読むと、「偏頗弁済をしてしまったら、もう自己破産は認められないのだろうか…」と絶望的な気持ちになってしまうかもしれません。確かに、偏頗弁済は免責不許可事由に該当する厳しい行為です。
しかし、希望を捨てる必要はありません。たとえ免責不許可事由があったとしても、裁判所が様々な事情を考慮して、その裁量によって免責を許可する「裁量免責(さいりょうめんせき)」という制度があります。実際、偏頗弁済があっても、多くの方がこの裁量免責によって救済されています。
では、裁判所はどのような基準で裁量免責を判断するのでしょうか。単に「反省しています」と述べるだけでは不十分です。裁判所や破産管財人は、より具体的で客観的な事実を重視します。
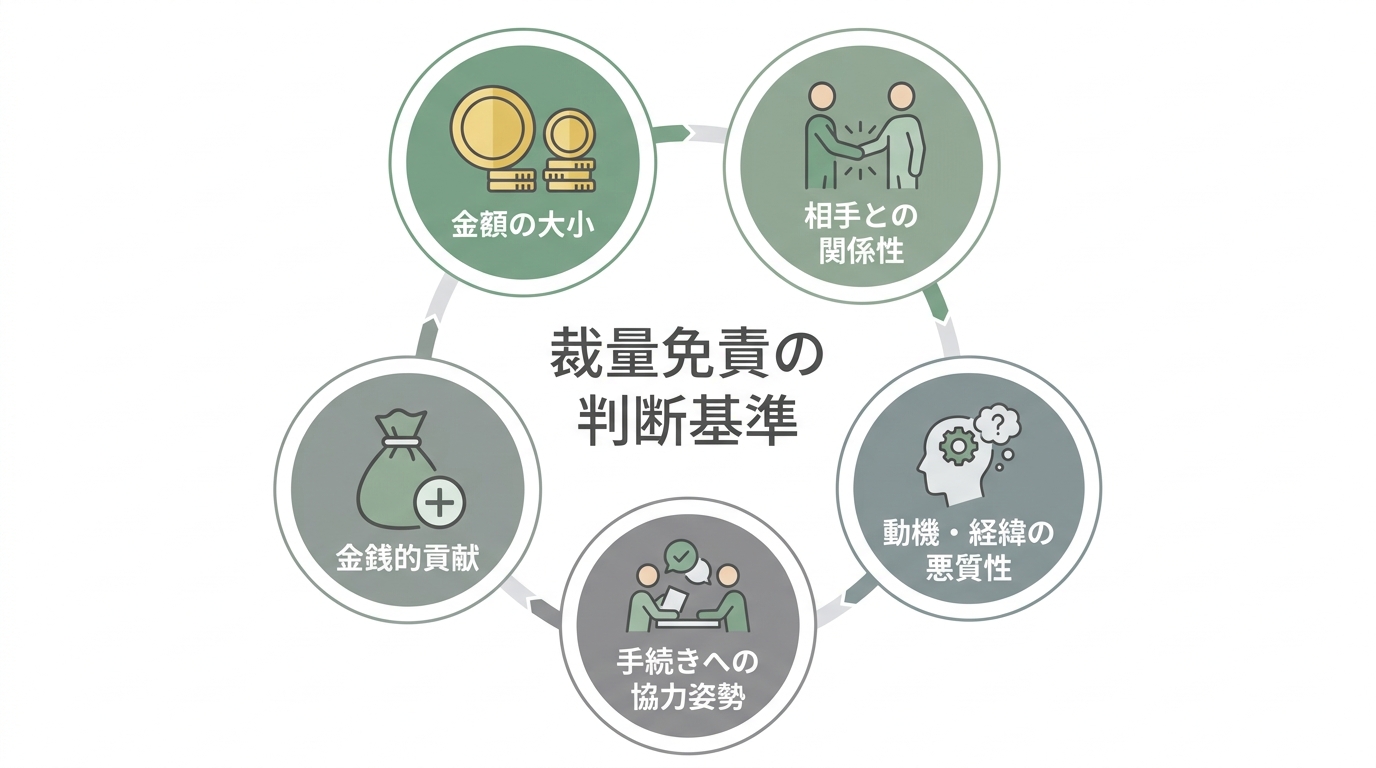
裁判所が考慮する5つのポイント
裁量免責の判断において、裁判所や破産管財人が特に重視するポイントは、主に以下の5つです。
- 偏頗弁済の金額
返済した金額が、借金総額に対してどれくらいの割合か。金額が少額であれば、悪質性は低いと判断されやすくなります。 - 弁済相手との関係性
返済相手が長年の取引がある金融機関か、事情を知らない親族かなど。相手との関係性によって、行為の悪質性の評価が変わることがあります。 - 動機・経緯の悪質性
「訴訟を避けたい」「給与の差押えを免れたい」といった自己保身のための返済は、悪質と見なされやすい傾向にあります。 - 破産手続きへの協力姿勢
これが最も重要です。弁護士や破産管財人に対して、偏頗弁済の事実を隠さず正直に申告し、調査に真摯に協力する姿勢は、裁量免責を得る上で不可欠です。 - 否認権行使への協力や金銭的貢献
破産管財人の否認権行使に協力したり、偏頗弁済した額に相当する金銭を親族などに用意してもらい、破産財団に任意で組み入れたりすることで、債権者への不利益を回復する努力を示すことも、非常に有利な事情となります。
裁量免責を得るために、あなたが今すべきこと
もし、あなたがこの記事を読んで「自分のあの返済は、偏頗弁済かもしれない」と気づいたのであれば、今すぐやるべきことはただ一つです。
それは、「依頼する弁護士に、すべての事実を正直に話すこと」です。
不安な気持ちから、つい事実を隠したり、金額を少なく申告したりしたくなるかもしれません。しかし、それは最悪の選択です。通帳の履歴などから、申告漏れや不整合が破産管財人に判明することがあります。そして、虚偽の申告をしたという事実こそが、あなたの信頼を決定的に損ない、裁量免責の道を閉ざしてしまう最大の原因となるのです。
弁護士はあなたの味方です。正直に話してくだされば、私たちはその事実を前提として、破産管財人への説明方法を一緒に考え、裁量免責を得るための最善の道筋を立てることができます。例えば、偏頗弁済した金額を分割で破産財団に組み入れていく(財団組入れ)といった具体的な解決策を裁判所に提案することも可能です。一人で抱え込まず、まずは専門家である私たちを信頼して、すべてを打ち明けてください。
浪費やギャンブルによる借金など、他の免責不許可事由がある場合も同様に、正直な申告が再生への第一歩となります。
【Q&A】偏頗弁済に関するよくあるご質問
ここでは、偏頗弁済に関して多くの方が抱く疑問について、Q&A形式でお答えします。
Q. 少額の返済でも偏頗弁済になりますか?
A. はい、法律上は金額の大小にかかわらず偏頗弁済に該当します。
法律の条文には「〇〇円以下なら問題ない」といった規定はありません。したがって、たとえ1円であっても理論上は偏頗弁済となり得ます。
ただし、実務上は、数千円程度の返済が直ちに免責不許可という深刻な事態に繋がる可能性は低いと言えます。とはいえ、その判断は最終的に裁判所が行うものです。自己判断はせず、金額に関わらず、弁護士にはすべての返済について正直に報告することが最も安全な対応です。
Q. 家族に立て替えてもらった場合はどうなりますか?
A. 原則として偏頗弁済にはなりませんが、注意が必要です。
例えば、あなたのお父様が、ご自身の預金から直接カード会社に返済するようなケース(これを「第三者弁済」といいます)であれば、あなたの財産は減っていないため、原則として偏頗弁済にはあたりません。
しかし、注意すべきは、その返済資金の出所です。もし、あなたがお父様に事前にお金を渡していて、それを使って返済したのであれば、実質的にはあなたの財産から支払われたものと見なされ、偏頗弁済と判断される可能性があります。家族への返済は特に慎重な判断が求められますので、必ず弁護士に相談してください。その際は、誰のお金から支払われたかを証明できるよう、振込記録などを残しておくことが重要です。
Q. 偏頗弁済を正直に話すと、弁護士費用は高くなりますか?
A. 弁護士費用そのものが高くなるわけではありませんが、裁判所に納める費用が別途必要になる可能性が高いです。
偏頗弁済などの免責不許可事由がある場合、自己破産の手続きは、破産管財人が選任される「管財事件」という種類になる可能性が高くなります。管財事件になると、破産管財人の報酬などに充てるための「予納金」を裁判所に納める必要があり、その金額は裁判所や事件内容によって異なります(少額管財ではおおむね20万円前後から加算される運用が見られます)。
これは、当事務所にお支払いいただく弁護士費用とは別の実費です。しかし、この事実を隠して手続きを進め、後から発覚した場合、手続きがより複雑化し、結果的にもっと多くの時間と費用、そして何より裁判所からの信頼を失うことになります。正直に相談いただくことが、結果的に時間や費用の負担を抑えることにつながる場合があります。
偏頗弁済の不安は、正直な相談が解決の第一歩です
偏頗弁済という難しい問題に直面し、この記事を読んでいるあなたは、今、大きな不安と焦りの中にいらっしゃるかもしれません。「良かれと思ってしたことが、裏目に出てしまった…」「もう自己破産は無理かもしれない…」と、一人で悩みを抱え込んでしまっているのではないでしょうか。
この記事で解説した知識は、ご自身の状況を理解するための大切な判断材料です。しかし、最終的な解決には、あなたの状況に合わせた専門的な判断と、裁判所を説得するための的確な戦略が不可欠となります。
当事務所の名称にある「再生の歩み」には、「借金問題に苦しむ方と共に再生の道を歩みたい」という代表弁護士の強い思いが込められています。あなたが抱えている不安、後悔、そして未来への希望、そのすべてを、まずは私たちにお聞かせください。
正直にお話しいただくこと。それが、解決への最も確実で、そして唯一の道です。私たちは、あなたの勇気ある一歩を全力でサポートし、人生の再スタートを共に目指します。一人で抱え込まず、どうかお気軽にご相談ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
20代の自己破産|原因とデメリット、後悔しないための全知識
20代の借金問題は特別なことではありません
「借金の返済が苦しい…」「将来が真っ暗に感じる…」
もしあなたが今、そんな風に一人で悩みを抱えているなら、まず知ってほしいことがあります。それは、20代で借金問題に苦しんでいるのは、決してあなただけではないということです。
近年、特に若い世代の自己破産の件数は増加傾向にあるというデータもあり、社会問題として注目されています。実際に、私たちの再生の歩み法律事務所にも、20代の方からのご相談が後を絶ちません。奨学金の返済、予期せぬ失業、投資詐欺による被害、あるいは少しの気の緩みから、あっという間に返済不能な状況に陥ってしまうケースは、誰にでも起こりうることなのです。
この記事は、法律の難しい話をするだけの場ではありません。あなたの不安に寄り添い、人生を再スタートするための具体的な道筋を一緒に考える「カウンセリング」のような存在でありたいと思っています。自己破産は人生の終わりではなく、借金の鎖を断ち切り、もう一度、あなたらしい人生を歩み始めるための、国が認めた法的な「再スタート制度」です。どうか希望を捨てずに、読み進めてみてください。
参照:日本弁護士連合会「消費者問題(消費者問題対策委員会)」
なぜ?若者が自己破産に追い込まれる5つの原因
どうして20代という若い世代が、自己破産という選択を考えなければならないほど追い込まれてしまうのでしょうか。そこには、現代社会特有のいくつかの背景があります。ご自身の状況と照らし合わせながら、客観的に原因を分析してみましょう。
原因1:収入に見合わない支出(奨学金返済・低所得)
多くの20代が社会人になった途端に直面するのが、奨学金の返済です。ようやく働き始めたのに、毎月数万円が自動的に引かれていく現実は、想像以上に手取り収入を圧迫します。さらに、非正規雇用の拡大により、収入が不安定だったり、そもそも低所得であったりするケースも少なくありません。生活費を切り詰めても、冠婚葬祭などの急な出費があれば、あっという間に赤字になってしまう。そんな構造的な問題が、借金への第一歩となることが多いのです。
原因2:スマホで簡単すぎる借金(キャッシュレス・リボ払い)
スマートフォン一つあれば、いつでもどこでも買い物ができる時代。キャッシュレス決済は非常に便利ですが、手元から現金が減っていく感覚が薄れるため、つい使いすぎてしまう危険性をはらんでいます。特に注意したいのが「リボ払い」です。「毎月の支払いは一定額でOK」という甘い言葉の裏には、高い金利手数料が隠れています。気づいたときには、返済しても返済しても元金がほとんど減らない「リボ地獄」に陥っている…というご相談は非常に多いです。
原因3:SNS時代の見栄と承認欲求(推し活・美容・交際費)
SNSを開けば、友人やインフルエンサーの華やかな生活が目に飛び込んできます。それを見て、「自分も同じように楽しみたい」と焦りを感じ、身の丈に合わない出費を重ねてしまうのも、現代ならではの原因と言えるでしょう。
例えば、好きなアイドルやキャラクターを応援する「推し活」でのグッズ購入や遠征費、自分をより良く見せるための美容整形のローン、友人との交際費など。これらは一時的に承認欲求を満たしてくれるかもしれませんが、そのために借金を重ねてしまっては元も子もありません。
原因4:知識不足が招くトラブル(情報商材・闇金)
「スマホをタップするだけで月収100万円」「誰でも簡単に稼げる」といった甘い言葉に誘われ、高額な情報商材の契約をしてしまったり、SNS経由で安易に個人間融資や闇金に手を出してしまったりするケースも増えています。成人年齢が18歳に引き下げられたことで、社会経験の少ない若者が悪質な業者のターゲットにされやすくなっているのが現状です。金融リテラシーの不足が、深刻な借金トラブルを招いてしまうのです。
原因5:予期せぬ失業や病気
自分の行動だけでなく、誰の身にも起こりうる不可抗力が原因となることもあります。会社の倒産やリストラによる突然の失業、病気やケガによる長期の休職、高額な医療費の発生など、計画していた人生が予期せぬ出来事で一変し、借金せざるを得なくなることも少なくありません。自己破産は、決して特別な人だけの問題ではないのです。
20代の自己破産、その後の人生はどうなる?【デメリット解説】
「自己破産をしたら、人生が終わってしまうのでは?」そんな漠然とした不安を抱えている方も多いでしょう。しかし、デメリットを正しく理解すれば、過度に恐れる必要はありません。大切なのは、何ができて、何ができなくなるのか、そしてその影響はいつまで続くのかを正確に知ることです。自己破産のデメリットは、人生の再スタートを切るために乗り越えるべき、一時的なハードルに過ぎません。
【信用情報】クレジットカードやローンは一定期間、審査に通りにくくなる
自己破産をすると、信用情報機関に事故情報が登録されます。これが、いわゆる「ブラックリストに載る」という状態です。この期間中は、新たにクレジットカードを作成したり、スマートフォンを分割払いで購入したり、自動車ローンや住宅ローンを組んだりすることが原則としてできなくなります。
しかし、この状態は一生続くわけではありません。信用情報の登録期間は信用情報機関によって異なりますが、目安としてCIC・JICCは5年以内、全国銀行個人信用情報センター(全銀協)の官報情報は7年以内とされています。この期間が過ぎれば、再びカードやローンを利用できる可能性があります。その間は、デビットカードを利用したり、家族カードを使わせてもらったりと、工夫次第で生活することは可能です。
【財産】高価なものは手放す必要がある
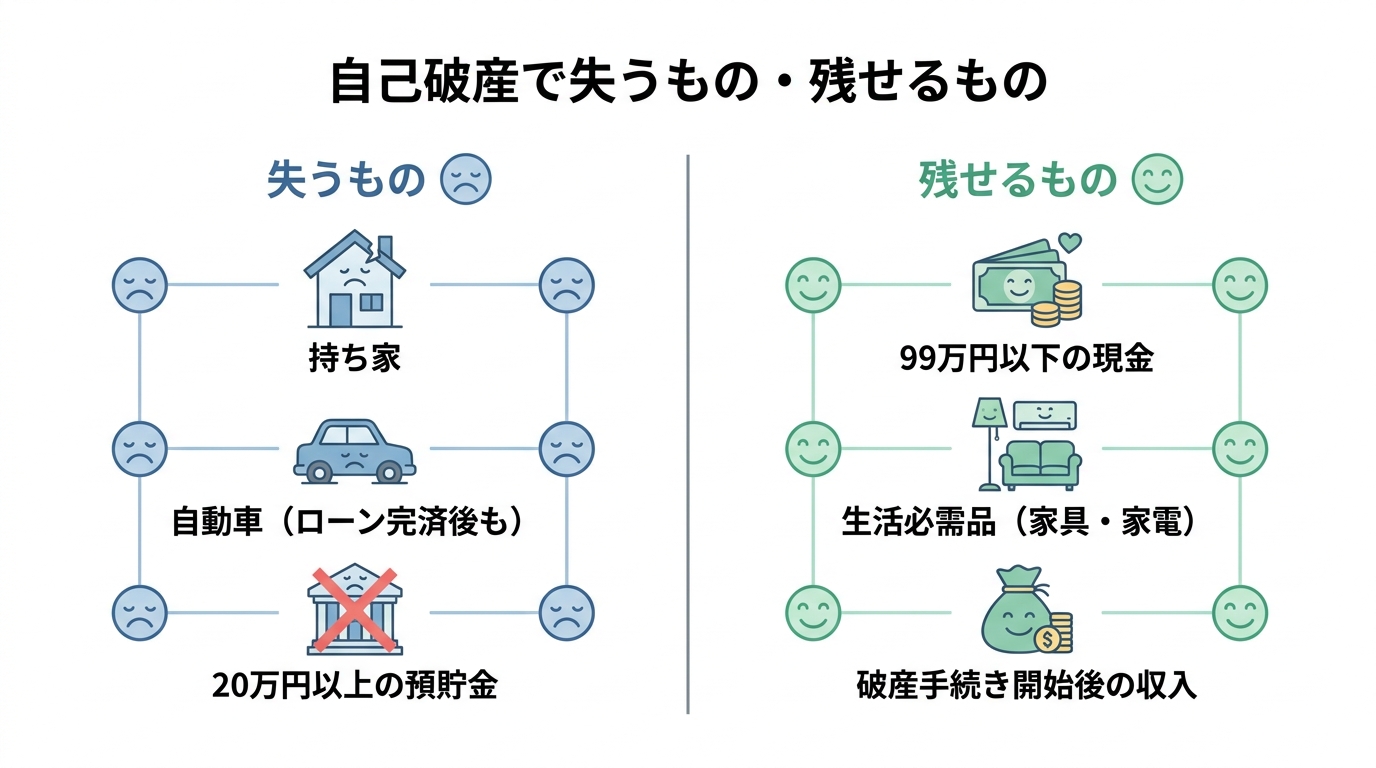
自己破産の手続きでは、一定以上の価値がある財産は手放し、債権者への配当に充てられることがあります。具体的には、持ち家や車、一定額以上の預貯金、生命保険の解約返戻金などが対象となる場合があります(基準や運用は裁判所等により異なることがあります)。しかし、20代の方の場合、そもそも高価な財産をお持ちでないケースも多く、このデメリットの影響は比較的小さいかもしれません。
また、全ての財産を失うわけではありません。99万円以下の現金や、生活に不可欠な家具・家電などは「自由財産」として手元に残すことができます。あなたの自己破産で処分される財産について、詳しくは専門家にご相談ください。
【人間関係】結婚や就職への直接的な影響はほぼない
「自己破産したことが、結婚相手や会社にバレてしまうのでは?」という心配は、非常によくお聞きします。結論から言うと、法的に直接的な影響はほとんどありません。
自己破産の事実が戸籍や住民票に記載されることはありません。また、採用選考等で一般の企業が個人信用情報機関へ照会できる場面は通常多くありません。官報に掲載される点は事実ですが、日常生活の中で直ちに広く知られるとは限りません。なお、自己破産したことのみを理由にした解雇が常に有効になるとは限らず、個別の事情により判断されます。ただし、親族などが借金の保証人になっている場合は、その方に請求がいくため、内緒にしておくことは難しくなります。自己破産が家族に与える影響については、事前にしっかり理解しておく必要があります。
【職業】手続き中、一部の資格や職業に制限がかかる
自己破産の手続きを開始してから、免責許可が下りるまでの数ヶ月間、一部の資格や職業に就けなくなる「資格制限」があります。例えば、弁護士や税理士といった士業、警備員、保険募集人、宅地建物取引士などがこれに該当します。もし、あなたがこれらの職業に就いている、あるいは目指している場合は注意が必要です。ただし、この制限は手続き中の数ヶ月間のみ。免責が許可されれば「復権」し、再び元通りに仕事ができるようになります。
それでも自己破産が「人生の再スタート」になる理由【メリット解説】
デメリットを理解すると、やはり不安に感じてしまうかもしれません。しかし、それを上回る大きなメリットがあるからこそ、自己破産は「救済制度」と呼ばれているのです。特に、人生がこれから始まる20代にとって、自己破産は未来を切り拓くための前向きな選択肢となり得ます。
全ての借金の支払い義務が免除される
自己破産の最大のメリットは、裁判所から「免責」が許可されると、税金などの一部を除き、借金の支払い義務が免除されることです。返済に追われるプレッシャー、鳴り止まない督促の電話、お金のことばかり考えて眠れない夜…そうした苦しみから解放される可能性があります。弁護士が受任通知を送付すると、貸金業者や債権回収会社等からの直接の取立ては法律上制限され、その他の債権者についても連絡が止まることが多いです。まずは精神的な平穏を取り戻すことが、再スタートの第一歩です。ただし、浪費などが原因の場合は免責不許可事由に該当する可能性もあるため、手続きの見通しは個別事情により異なります。
20代だからこそ、早期に人生を立て直せる
若いうちに自己破産をすることには、戦略的なメリットがあります。30代、40代になってから手続きをする場合と比べて、失う財産が少ないケースがほとんどです。また、住宅ローンや子どもの教育ローンといった、将来の大きなライフイベントへの影響も最小限に抑えられます。信用情報が回復する5〜7年後でも、まだ30歳前後。その後の人生設計をゼロから、しかもクリーンな状態で始められることは、計り知れないアドバンテージです。
手続き後は収入を自由に使える
免責許可が下りれば、あなたが稼いだお金は、もう借金の返済に充てる必要はありません。全て自分の生活費や、将来のための貯金、スキルアップのための自己投資に自由に使えるようになります。給料日を心待ちにし、返済額を差し引いた残りでどうやって生活するかを悩む日々は終わります。経済的な自由は、精神的な余裕を生み、新たな挑戦への意欲を掻き立ててくれるはずです。
【学生・奨学金】特有の悩みと手続きの注意点
学生の方や、社会人になったばかりで奨学金の返済を抱えている方には、特有の悩みや注意点があります。デリケートな問題も含まれますので、一つひとつ確認していきましょう。
学生でも自己破産はできる?手続きの流れは?
18歳以上であれば、学生でも自己破産の手続きは可能です。手続きの流れ自体は、社会人の場合と大きくは変わりません。ただ、収入が少ない、もしくはないため、弁護士費用や裁判所への費用を心配される方が多いです。そうした場合には、国が設立した公的な法人である法テラスの民事法律扶助制度を利用し、費用の立て替え払いをお願いできる可能性があります。経済的な理由で諦める必要はありません。
親に内緒で手続きは可能か?バレるケースとは
「親にだけは絶対に知られたくない」というお気持ちは、痛いほど分かります。成人していれば親の同意は不要で、弁護士や裁判所からご両親に連絡がいくことは原則ありません。しかし、自己破産が家族にバレてしまう可能性が高いケースも存在します。
- 親が借金の保証人になっている場合
- 親から直接お金を借りている場合
- 実家暮らしで、裁判所からの郵便物を見られてしまう場合
上記のようなケースでは、内緒で手続きを進めるのは困難です。後々のトラブルを避けるためにも、正直にお話しすることも検討すべきかもしれません。
奨学金の保証人(親など)には一括請求がいく
これは奨学金の問題で最も重要なポイントです。自己破産によってあなた自身の奨学金の返済義務はなくなりますが、連帯保証人や保証人(多くの場合、ご両親や親族)の返済義務はなくなりません。それどころか、保証人に対して、残額の一括返済を求められることになります。これは保証人にとって、非常に大きな負担となります。自己破産を決断する前に、必ず保証人の方と話し合い、今後の対応を一緒に考える必要があります。場合によっては、保証人への影響を避けるために、後述する任意整理などの他の手続きを検討すべきケースもあります。
自己破産は最終手段。その前に検討できること
借金問題を解決する方法は、自己破産だけではありません。あなたの状況によっては、もっと負担の少ない方法で解決できる可能性もあります。自己破産を最終手段と考え、その前に検討できる選択肢も知っておきましょう。このテーマの全体像については、自己破産とは?借金をゼロにして生活を再建する方法で体系的に解説しています。
任意整理:利息をカットして3〜5年で返済する
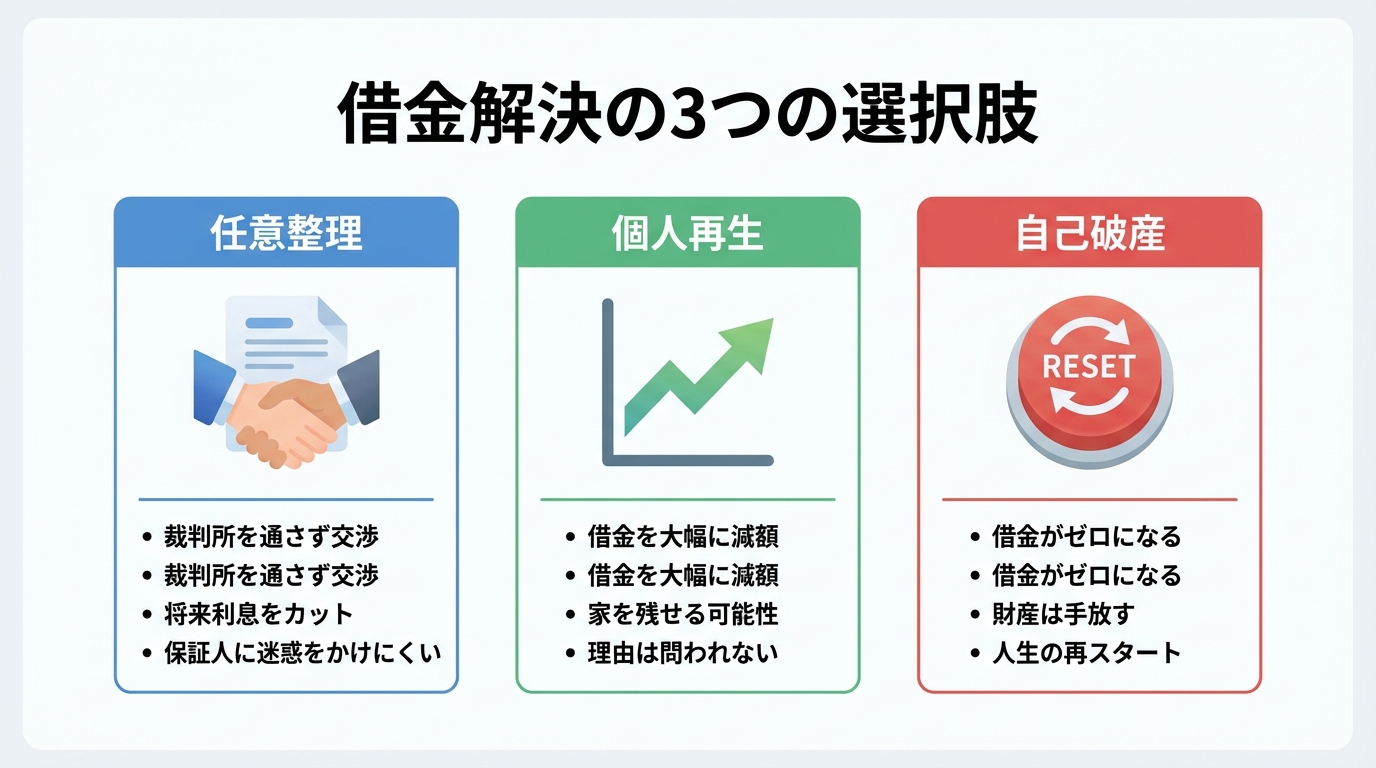
任意整理とは、裁判所を通さずに、債権者と直接交渉して将来発生する利息をカットしてもらい、残った元金を3年〜5年で分割返済していく手続きです。保証人がついている奨学金などを除外して、他の借金だけを整理するといった柔軟な対応が可能です。安定した収入があり、「元金さえ返せれば…」という方に向いています。
個人再生:借金を大幅に減額して返済を続ける
個人再生は、裁判所に申し立て、借金を5分の1から10分の1程度に大幅に圧縮してもらい、その減額された借金を原則3年で返済していく手続きです。自己破産のように財産を失うことはなく、借金の理由(ギャンブルや浪費など)も問われません。ただし、手続きが複雑で、継続的な収入が見込めることが条件となります。
公的制度の利用:奨学金の返還猶予・減額制度
もしあなたの借金の大部分が奨学金であるなら、債務整理の前に公的な救済制度が使えないか確認しましょう。日本学生支援機構(JASSO)には、災害や病気、経済的な理由で返済が困難になった場合に利用できる返還期限猶予制度や、毎月の返済額を減額する制度があります。これらの制度を利用することで、自己破産を回避できるかもしれません。
一人で悩まず、まずは専門家である弁護士にご相談ください
ここまで様々な情報をお伝えしてきましたが、どの方法があなたにとって最適なのかを一人で判断するのは、とても難しいことです。借金問題は、法律が関わる専門的な分野であり、一人で抱え込んでも良い解決策は見つかりにくいものです。
私たち弁護士は、あなたの味方です。弁護士に相談していただければ、まず何よりも債権者からの督促をすぐに止めることができます。それだけで、精神的に大きく楽になるはずです。
そして、あなたの収入や財産、借金の状況を丁寧にお伺いした上で、自己破産、任意整理、個人再生、あるいはその他の方法も含めて、法的な観点から最善の解決策を一緒に考え、ご提案します。
「弁護士に相談するのは敷居が高い…」と感じるかもしれません。しかし、その一歩が、あなたの人生を再スタートさせるための最も確実で、最も早い道筋です。当事務所では、債務整理に関するご相談は何度でも無料です。どうか一人で苦しまず、お気軽にご連絡ください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産は家族に内緒で可能?東京地裁の運用とバレない方法
自己破産、家族に内緒は可能?東京地裁なら実現の可能性あり
「借金のことを、家族にだけは絶対に知られたくない…」「自己破産を考えているけれど、家族に内緒で手続きを進めることはできないだろうか…」
借金の重圧に加え、大切なご家族との関係まで壊れてしまうのではないかという恐怖。その二重の苦しみの中で、誰にも相談できずに一人で抱え込んでいらっしゃる方は、決して少なくありません。
もしあなたが今、そのような状況にあるのなら、まずお伝えしたいことがあります。自己破産をご家族に内緒で進めることは、決して不可能ではありません。特に、東京地方裁判所(東京地裁)での手続きであれば、その実現可能性は高いと言えます。
もちろん、誰にも知られずに手続きを完了させるためには、いくつかの重要なポイントと、専門家による緻密な戦略が必要になります。
この記事では、なぜ自己破産が家族に知られてしまうのかという基本的な原因から、東京地裁の実際の運用を踏まえた具体的な対策、そしてご家族への影響まで、あなたの不安を解消するための情報を、債務整理分野に注力する弁護士が一つひとつ丁寧に解説していきます。どうか一人で悩まず、再スタートへの一歩を踏み出すための知識としてお役立てください。
なぜ自己破産が家族にバレる?よくある5つの原因
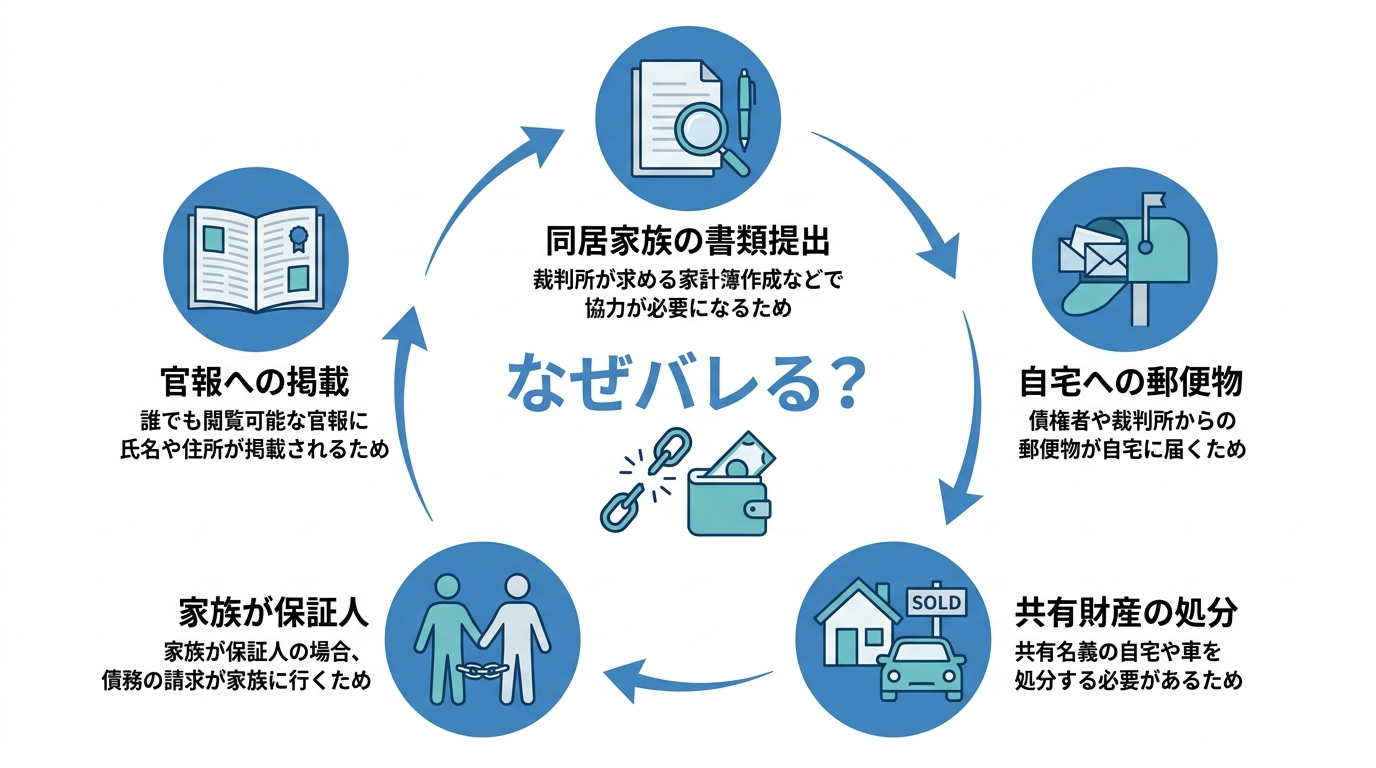
「バレるかもしれない」という漠然とした不安の正体を突き止めることが、対策の第一歩です。自己破産の手続きがご家族に知られてしまうきっかけは、主に以下の5つのパターンに集約されます。
原因1:裁判所に提出する「同居家族の書類」
自己破産を申し立てる際、裁判所には「なぜ返済不能に陥ったのか」を説明するため、家計全体の状況を示す資料を提出する必要があります。その一環として、同居しているご家族の収入に関する書類(給与明細や源泉徴収票など)の提出を求められることがあります。
当然、これらの書類をご家族に内緒で用意するのは難しく、これが家族に知られる大きな原因の一つとなります。特に、多くの裁判所ではこの点を厳格に運用していますが、実は東京地裁では、この運用が少し異なる傾向にあります。この点が、内緒で手続きを進める上での大きな鍵となります。
原因2:自宅に届く裁判所や債権者からの郵便物
ご自身で手続きを進めようとしたり、弁護士に依頼する前だったりすると、債権者からの督促状が自宅に届き続け、ご家族の目に触れてしまうリスクがあります。
しかし、弁護士に依頼すれば、すぐに債権者へ「受任通知」という手紙を送ります。これ以降、(貸金業者など法令上の規制がある相手方では)本人への直接の取立てが制限され、また多くの債権者は弁護士を窓口として連絡する運用に切り替わるため、督促が止まることが一般的です。
また、手続き開始後に裁判所から送られてくる書類(「破産手続開始決定」など)も、弁護士を代理人に立てていれば、すべて弁護士事務所宛に届くよう設定できます。これにより、裁判所の名前が入った物々しい封筒が自宅に届き、ご家族を驚かせてしまう事態を防ぐことが可能です。
原因3:持ち家や車など「共有財産」の処分
自己破産の手続きでは、一定以上の価値がある財産は、処分して債権者への配当に充てられることがあります。一般に、現金は原則99万円まで手元に残せる(自由財産)とされ、預貯金や車、保険の解約返戻金などは価値や裁判所の運用(例:20万円基準など)により処分対象となる場合があります。例えば、持ち家や査定価値の高い車、解約返戻金が高額な生命保険などが対象です。
これらの財産はご家族の生活にも深く関わっているため、処分されるとなれば、事情を説明せざるを得ません。あくまで処分の対象は「ご本人名義」の財産ですが、ご家族と共有で使っているものがなくなれば、そこから知られてしまう可能性は高いでしょう。
原因4:家族が「保証人」になっている借金
もし、ご家族の誰かがあなたの借金の「保証人」や「連帯保証人」になっている場合、残念ながら自己破産を内緒で進めることは極めて困難です。
あなたが自己破産をすると、債権者は保証人に返済を請求することになります。当然、ご家族のもとに債権者から直接、請求書や督促の連絡が届くため、隠し通すことはできません。この場合は、正直に事情を話し、保証人であるご家族も一緒に債務整理を検討するなど、正面から問題に向き合う必要があります。
原因5:「官報」への掲載
自己破産をすると、手続きの開始時と免責許可決定時に、あなたの氏名と住所が「官報」という国の機関紙に掲載されます。
「国が発行する新聞に載るなんて、周りに知られてしまうのでは?」と心配されるかもしれませんが、結論から言うと、官報がきっかけでご家族やご近所、勤務先に知られる可能性は一般に高くありません。
官報を日常的に購読している一般の方はほとんどいません。信用情報機関や一部の金融機関、役所の税金担当者などが業務上チェックすることはありますが、それも個人のプライバシーを探るためではありません。過度に心配する必要はないでしょう。
参照:官報情報検索サービス
【事務所独自ノウハウ】東京地裁で家族にバレずに自己破産を進める5つのステップ
それでは、いよいよ本題です。再生の歩み法律事務所が、実際の業務で培ってきたノウハウに基づき、東京地裁でご家族に内緒で自己破産を進めるための具体的なステップを解説します。
ステップ1:まずは弁護士に「家族に内緒にしたい」と伝える
すべての対策は、この一言から始まります。「こんなことをお願いしていいのだろうか…」とためらう必要は一切ありません。私たち弁護士には厳格な守秘義務がありますし、あなたと同じように「家族に秘密にしたい」と希望される方は非常に多いのです。
最初にそのご希望を伝えていただくことで、私たちは以下のような特別な配慮を行うことができます。
- 連絡方法の徹底:ご連絡は個人の携帯電話のみにし、時間帯も指定いただく。
- 郵便物の工夫:万が一、ご自宅に書類を送る必要がある場合も、事務所名ではなく弁護士個人の名前で、普通郵便として送付する。
- 家族からの問い合わせ対応:事前に打ち合わせをし、万が一ご家族から事務所に電話があっても、ご依頼の事実がわからないように対応する。
あなたの「秘密を守りたい」という気持ちが、私たちの戦略の出発点になります。
ステップ2:東京地裁の運用を理解する【重要】
ここが最大のポイントです。他の多くの裁判所と異なり、東京地裁の自己破産手続きでは、原則として「破産を申し立てる本人の資料」のみで家計の状況を判断する運用がなされています。
つまり、他の裁判所では提出を求められがちな「同居家族の給与明細」などが不要となるケースが多いのです。これにより、ご家族に協力をお願いする必要がなくなり、内緒で手続きを進められる可能性が格段に高まります。
この運用は、東京地裁の大きな特徴です。そして、このメリットは東京都にお住まいの方だけに限りません。現在のお住まいが他の県であっても、勤務先が東京都内にある場合は、東京地裁で自己破産を申し立てることが認められる可能性があります。
ステップ3:必要書類を慎重に準備する
東京地裁では家族の収入証明が不要なケースが多いとはいえ、家計全体の状況を裁判所に説明する必要がなくなるわけではありません。
そこで重要になるのが、ご自身の力だけで準備できる書類から、家計の収支を丁寧に説明することです。例えば、以下のような書類を基に、詳細な家計簿を作成します。
- あなた自身の給与明細や預金通帳
- 公共料金(電気、ガス、水道)の領収書や利用明細
- 家賃の支払いがわかる書類(賃貸借契約書や通帳の引き落とし記録)
これらの客観的な資料から、「世帯収入のうち、自分がいくら家計に入れ、家族がいくら負担しているのか」を合理的に説明していくのです。この作業は専門的な知識を要するため、弁護士が全面的にサポートします。
ステップ4:財産関係を正確に申告し、誤解を避ける
「バレたくない」という気持ちが先行するあまり、やってはいけないのが「財産隠し」です。例えば、自分名義の預金を家族の口座に移したり、本当は持っている財産を申告しなかったりする行為は、絶対にやめてください。
こうした行為は、免責不許可事由という重大な違反行為にあたり、借金がなくならないという最悪の結果を招きかねません。たとえ家族名義の預金であっても、そのお金の出どころが実質的にあなた自身である場合は、正直に申告する必要があります。
誠実に、正確に財産を申告すること。それこそが、裁判所からの信頼を得て、手続きをスムーズに進める一番の近道であり、結果的に家族に知られるリスクを減らすことにも繋がります。
ステップ5:弁護士との連絡を徹底し、不測の事態に備える
弁護士に依頼すれば、裁判所や破産管財人(手続きを進行する人)とのやり取りは、すべて弁護士が窓口となります。これにより、あなたが直接対応する必要はなくなり、精神的な負担が軽くなるだけでなく、自宅に連絡が来るリスクも最小限に抑えられます。
また、手続きの過程で、裁判所から予期せず追加の資料(例えば、家族の状況に関する簡単な説明書など)を求められる可能性もゼロではありません。そうした不測の事態が起きても慌てないよう、事前に弁護士と「どう対応するか」を打ち合わせておくことが大切です。万全の準備と連携が、最後まで秘密を守り抜くための鍵となります。
自己破産が家族の人生に与える影響と、与えない影響
「もし自己破産したら、家族の将来に傷をつけてしまうのでは…」という心配は、ご相談者様から最も多く寄せられる不安の一つです。しかし、その多くは誤解に基づいています。ここで、法的に「影響があること」と「ないこと」を明確に整理しましょう。
このテーマの全体像については、自己破産による家族への影響は?財産・子供への影響と対処法で体系的に解説しています。
【影響なし】家族の財産や信用情報(ブラックリスト)
自己破産は、あくまで申し立てた個人の手続きです。したがって、ご家族名義の預貯金や不動産、車などの財産が処分されることは一切ありません。
同様に、ご家族の信用情報、いわゆるブラックリストに傷がつくこともありません。あなたが自己破産したことが原因で、配偶者やお子様がクレジットカードを作れなくなったり、ローンを組めなくなったりすることはないので、ご安心ください。
【影響なし】子どもの進学、就職、結婚
自己破産の事実が、戸籍や住民票、マイナンバーカードなどに記載されることはありません。そのため、お子様の進学先の学校や、就職先の会社に知られることはまず考えられません。
もちろん、結婚の際に法的な障害になることもありません。親の自己破産が、お子様の人生の選択肢を狭めてしまうことはないのです。
【影響あり】家族カードの利用停止と奨学金の保証人
一方で、いくつか現実的な影響もあります。
まず、あなたが契約しているクレジットカードに付帯する「家族カード」は、あなたのカードが利用停止になると同時に使えなくなります。債務整理をするとクレジットカードは使えなくなるため、もしご家族が日常的に利用している場合は、事前に伝えておくか、ご家族自身で新しいカードを作ってもらう必要があります。
また、自己破産後は一定期間、信用情報の状況等により、お子様の奨学金や教育ローンの「保証人」として認められにくくなる可能性があります。ただし、配偶者や他の親族に保証人になってもらったり、「機関保証制度」を利用したりといった代替手段がある場合もあります。
どうしても秘密にできない場合は?任意整理という選択肢も
ご家族が保証人になっている場合など、状況によってはどうしても自己破産を秘密にすることが難しいケースも存在します。しかし、だからといって諦める必要はありません。そのような場合には「任意整理」という別の手続きが有効な選択肢になります。
任意整理は、裁判所を通さずに、弁護士が債権者と直接交渉して将来の利息をカットしてもらい、残った元本を3~5年で分割返済していく手続きです。裁判所を通さないため、官報に載ることもなく、必要書類も自己破産に比べて格段に少なくて済みます。
さらに、任意整理は手続きの対象とする借金を選ぶことができます。そのため、「保証人がついている借金だけは対象から外し、これまで通り返済を続ける」といった柔軟な対応が可能です。これにより、ご家族に知られるリスクを大幅に下げることができます。
借金の総額やあなたの収入状況によって最適な方法は異なります。任意整理と自己破産のどちらが適しているか、専門家と一緒に考えていきましょう。
まとめ:一人で悩まず、まずは専門家にご相談ください
「家族に内緒で自己破産をしたい」というあなたの願いは、決してわがままではありません。大切な家族だからこそ、心配をかけたくない、守りたいという強い思いの表れだと思います。
そして、その願いは、特に東京地裁の運用を熟知した専門家がサポートすることで、実現できる可能性が十分にあります。しかし、そのためにはあなたの状況を正確に分析し、裁判所の特徴に合わせた緻密な戦略を立てることが不可欠です。ご自身だけで判断し、行動してしまうのは非常に危険です。
この記事を読んで、「自分の場合も、もしかしたら…」と感じていただけたなら、まずはその一歩を踏み出してみませんか。再生の歩み法律事務所では、借金に関するご相談は無料で承っております。私たちは、あなたの秘密を厳守し、あなたと共に人生の再スタートを切るための最善の道を全力で探します。一人で抱え込まず、まずはあなたの声をお聞かせください。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。
自己破産で免責不許可に?手続き中のNG行動3選
自己破産、つい「嘘」や「隠し事」を考えていませんか?
自己破産の手続きを進めていると、誰しも心の隅に不安がよぎるものです。「少しでも財産を手元に残したい…」「ギャンブルが原因だなんて、正直に話したら怒られるのではないか…」。そんな風に考えてしまうお気持ちは、痛いほどよく分かります。
借金のプレッシャーから解放されるための手続きなのに、裁判所や破産管財人といった専門家と向き合う中で、新たなストレスを感じてしまうのは無理もありません。しかし、その不安からついてしまった小さな嘘や隠し事が、あなたの人生の再スタートを妨げる最も大きな障害になりかねないのです。
この記事は、単に「やってはいけないこと」を並べ立てるものではありません。あなたの不安な気持ちに寄り添いながら、なぜ誠実な対応が結果的にあなた自身を助けることになるのか、その理由を丁寧にお伝えします。安心して、再出発への道を一緒に確認していきましょう。
免責が認められなくなる3つの重大な違反行為
自己破産の目的である「免責」、つまり借金の支払義務を免除してもらうためには、裁判所のルールに従って誠実に行動することが大前提です。もし手続き中に不誠実な行動をとってしまうと、「免責不許可事由」に該当し、最悪の場合、借金が一切ゼロにならないという深刻な事態を招きます。
ここでは、特に陥りがちで、かつ重大な結果につながる3つのNG行動について、具体的な事例を交えながら解説します。これらの行為がなぜ問題なのか、その本質を理解することが、過ちを避ける第一歩となります。自己破産手続きの全体像や免責不許可事由の基本については、自己破産の免責不許可事由とは?裁量免責を得るための対策を解説で体系的に解説していますので、併せてご覧ください。
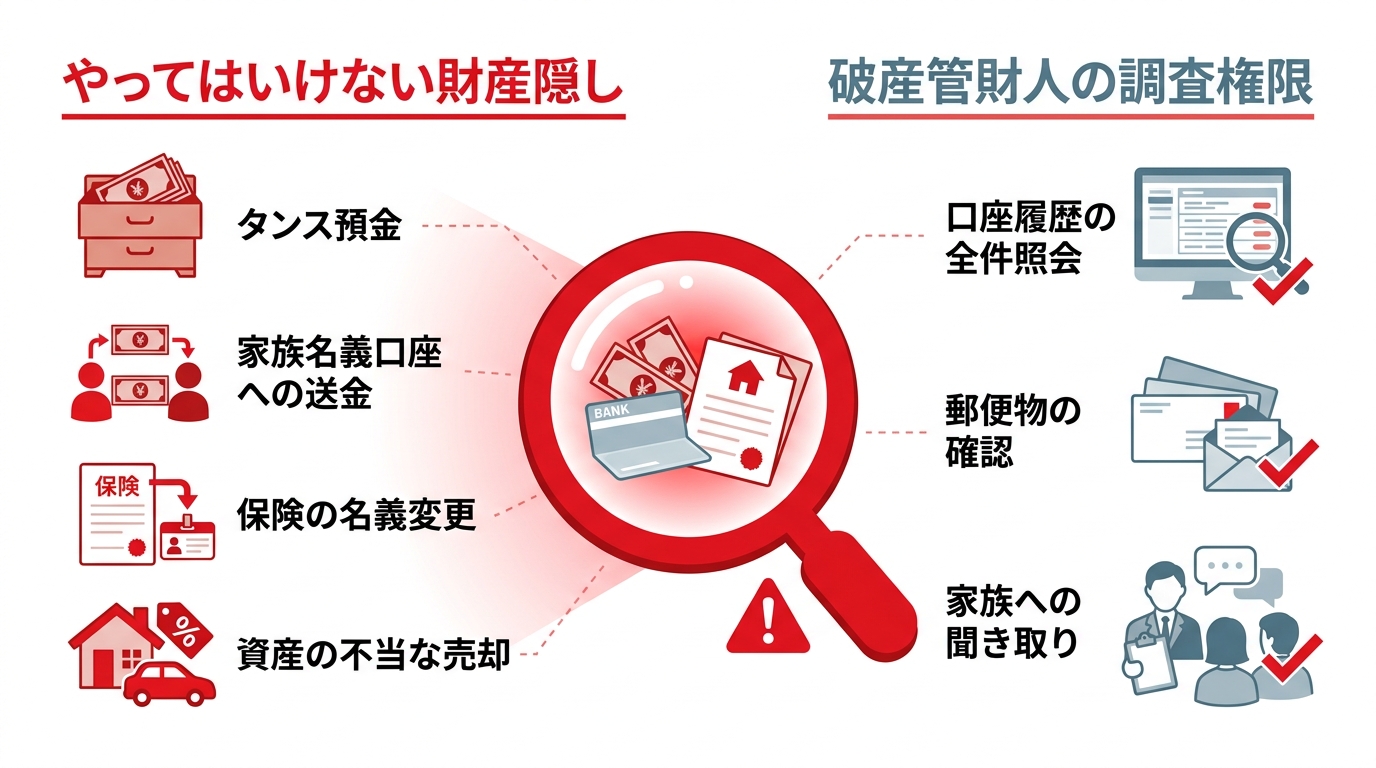
1. 財産隠し:タンス預金や名義変更は必ず発覚します
「このくらいならバレないだろう」という安易な考えで財産を隠す行為は、最も重い結末を招く可能性があります。
具体的には、以下のような行為が財産隠しとみなされます。
- 銀行口座から多額の現金を引き出し、タンス預金として保管する
- 自分の口座から家族名義の口座へお金を移す
- 解約するとまとまったお金が戻ってくる保険の契約者名義を家族に変更する
- 車や不動産を不当に安い価格で友人に売却したことにする
これらの行為は、裁判所から選任された「破産管財人」の調査によって発覚する可能性が高いと考えてください。破産管財人や裁判所は、財産状況や免責不許可事由の有無を確認するため、通帳や取引明細(一般に申立前1〜2年分が目安)を確認します。事案や裁判所の運用によっては、さらに遡った期間の提出・確認を求められることもあります。管財事件では、破産法81条に基づき郵便物が破産管財人に回送され、破産法82条により破産管財人が郵便物を開いて確認できる場合があります。
財産隠しは、単に免責が許可されないだけでなく、「詐欺破産罪」という犯罪に問われる可能性もある、極めてリスクの高い行為なのです。
2. 虚偽説明:破産管財人への嘘は信頼を失うだけ
破産管財人との面談や裁判所に提出する書類で、事実と異なる説明をすることも重大な違反行為です。
例えば、「借金の主な原因は生活費の補填です」と説明していても、銀行の取引履歴やクレジットカードの明細から、実際にはギャンブルや浪費に多額のお金を使っていたことが判明すれば、それは「虚偽説明」にあたります。
嘘が発覚した場合に失うものは、単なる信用ではありません。それは、「裁判所や破産管財人からの信頼」です。この信頼を失うと、「この人は反省しておらず、経済的に再起させるのは難しい」と判断され、後述する「裁量免責」を得られる可能性が著しく低くなってしまいます。
不利な事実であっても、正直に話すことが、結果的にあなたの未来を守ることにつながるのです。
3. 協力義務違反:不誠実な態度は免責を遠ざける
自己破産をする人には、裁判所や破産管財人が行う調査に誠実に協力する義務(協力義務)があります。この義務を軽視し、不誠実な態度をとることも免責不許可事由の一つです。
具体的には、
- 破産管財人からの電話や手紙を無視する
- 指示された追加資料(給与明細や家計簿など)を期限までに提出しない
- 正当な理由なく、破産管財人との面談を欠席する
といった行為が挙げられます。これらの態度は、「手続きを真面目に進める気がない」「経済的な再起への意欲が低い」とみなされ、免責を認めるべきではないと判断される直接的な原因になり得ます。
私たちが過去に取り扱った案件でも、破産手続き開始後に裁判所や管財人への協力を怠ったり、虚偽の説明を続けたりした結果、免責が認められないという厳しい判断が下されるケースは実際に存在します。手続きは決して楽なものではありませんが、誠実に向き合うことこそが、免責許可への一番の近道なのです。
なぜ正直に話すことが「裁量免責」への道なのか?
ここまで厳しい話をしてきましたが、希望を失わないでください。実は、たとえ財産隠しや浪費といった免責不許可事由があったとしても、実際にはほとんどのケースで最終的に免責が許可されています。
これを「裁量免責」といいます。これは、裁判官が「今回は事情を考慮して、特別に免責を認めましょう」と判断してくれる制度です。
では、その裁量免責を得るために最も大切なことは何でしょうか?
それは、「誠実さ」と「心からの反省」です。
破産管財人や裁判官も、あなたの人生を終わらせたいわけではありません。むしろ、借金の問題を清算し、もう一度やり直すチャンスを与えたいと考えています。だからこそ、あなたが自分の過ちを正直に認め、隠し事をせず、真摯に反省している姿を見せることが何よりも重要なのです。
不利な事実(例えばギャンブルなど)を自ら正直に打ち明け、二度と繰り返さないという強い意志を示すことができれば、管財人も裁判官も「この人なら、もう一度チャンスを与えても大丈夫だろう」と考えてくれます。嘘や隠し事でその場を取り繕うことは、この最大のチャンスを自ら手放す行為に他なりません。正直に話す勇気が、裁量免責への扉を開く鍵となるのです。
もし免責不許可になってしまったら…残された3つの道
万が一、免責不許可の決定が下されてしまったとしても、人生が終わるわけではありません。まだ残された道はあります。パニックにならず、速やかに弁護士と相談し、次の対策を検討しましょう。
- 即時抗告(そくじこうこく)
免責不許可の決定に不服がある場合、裁判の告知を受けた日から1週間以内に、高等裁判所へ不服申立て(即時抗告)ができます。ただし、決定を覆すためには新たな証拠などが必要となるため、簡単な道ではありません。 - 個人再生への切り替え
借金を大幅に減額し、原則3〜5年で分割返済していく手続きです。自己破産と異なり、持ち家などの財産を残せる可能性がありますが、安定した収入が条件となります。 - 任意整理の検討
裁判所を通さず、債権者と直接交渉して将来利息のカットや返済期間の延長を目指す方法です。任意整理は元金の返済は必要ですが、手続きが比較的柔軟というメリットがあります。
どの方法が最適かは、あなたの状況によって大きく異なります。一人で判断せず、必ず専門家である弁護士と一緒に最善の道を探していくことが重要です。
まとめ:再生への道は「誠実な一歩」から始まる
自己破産の手続きは、多くの人にとって精神的な負担が大きいものです。しかし、財産を隠したり、嘘をついたりといった不誠実な行動は、かえってあなた自身をより困難な状況に追い込んでしまいます。
再生への本当の道は、自分の過去と誠実に向き合うことから始まります。破産管財人や裁判所は、あなたの敵ではありません。あなたの人生の再スタートをサポートしてくれるパートナーです。
手続きに不安を感じたり、不利な事実をどう話せばいいか分からなかったりする時こそ、私たち弁護士を頼ってください。一人で抱え込まず、専門家にすべてを打ち明けること。それが、より安全に進めるための有力な選択肢の一つです。あなたの誠実な一歩を、私たちは全力でサポートします。
「相談への心理的ハードルを下げ、督促に悩む方を一人でも多く救いたい」との想いから、代官山に『再生の歩み法律事務所』を開設。大手法律事務所の支店長として500件超の借金・労働問題を解決してきた経験を活かし、相談料は何度でも無料に設定。個人事務所ならではの丁寧な対話で、あなたの解決への歩みに伴走します。